
Marktgröße und Marktanteil für Videoüberwachung in nordamerikanischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
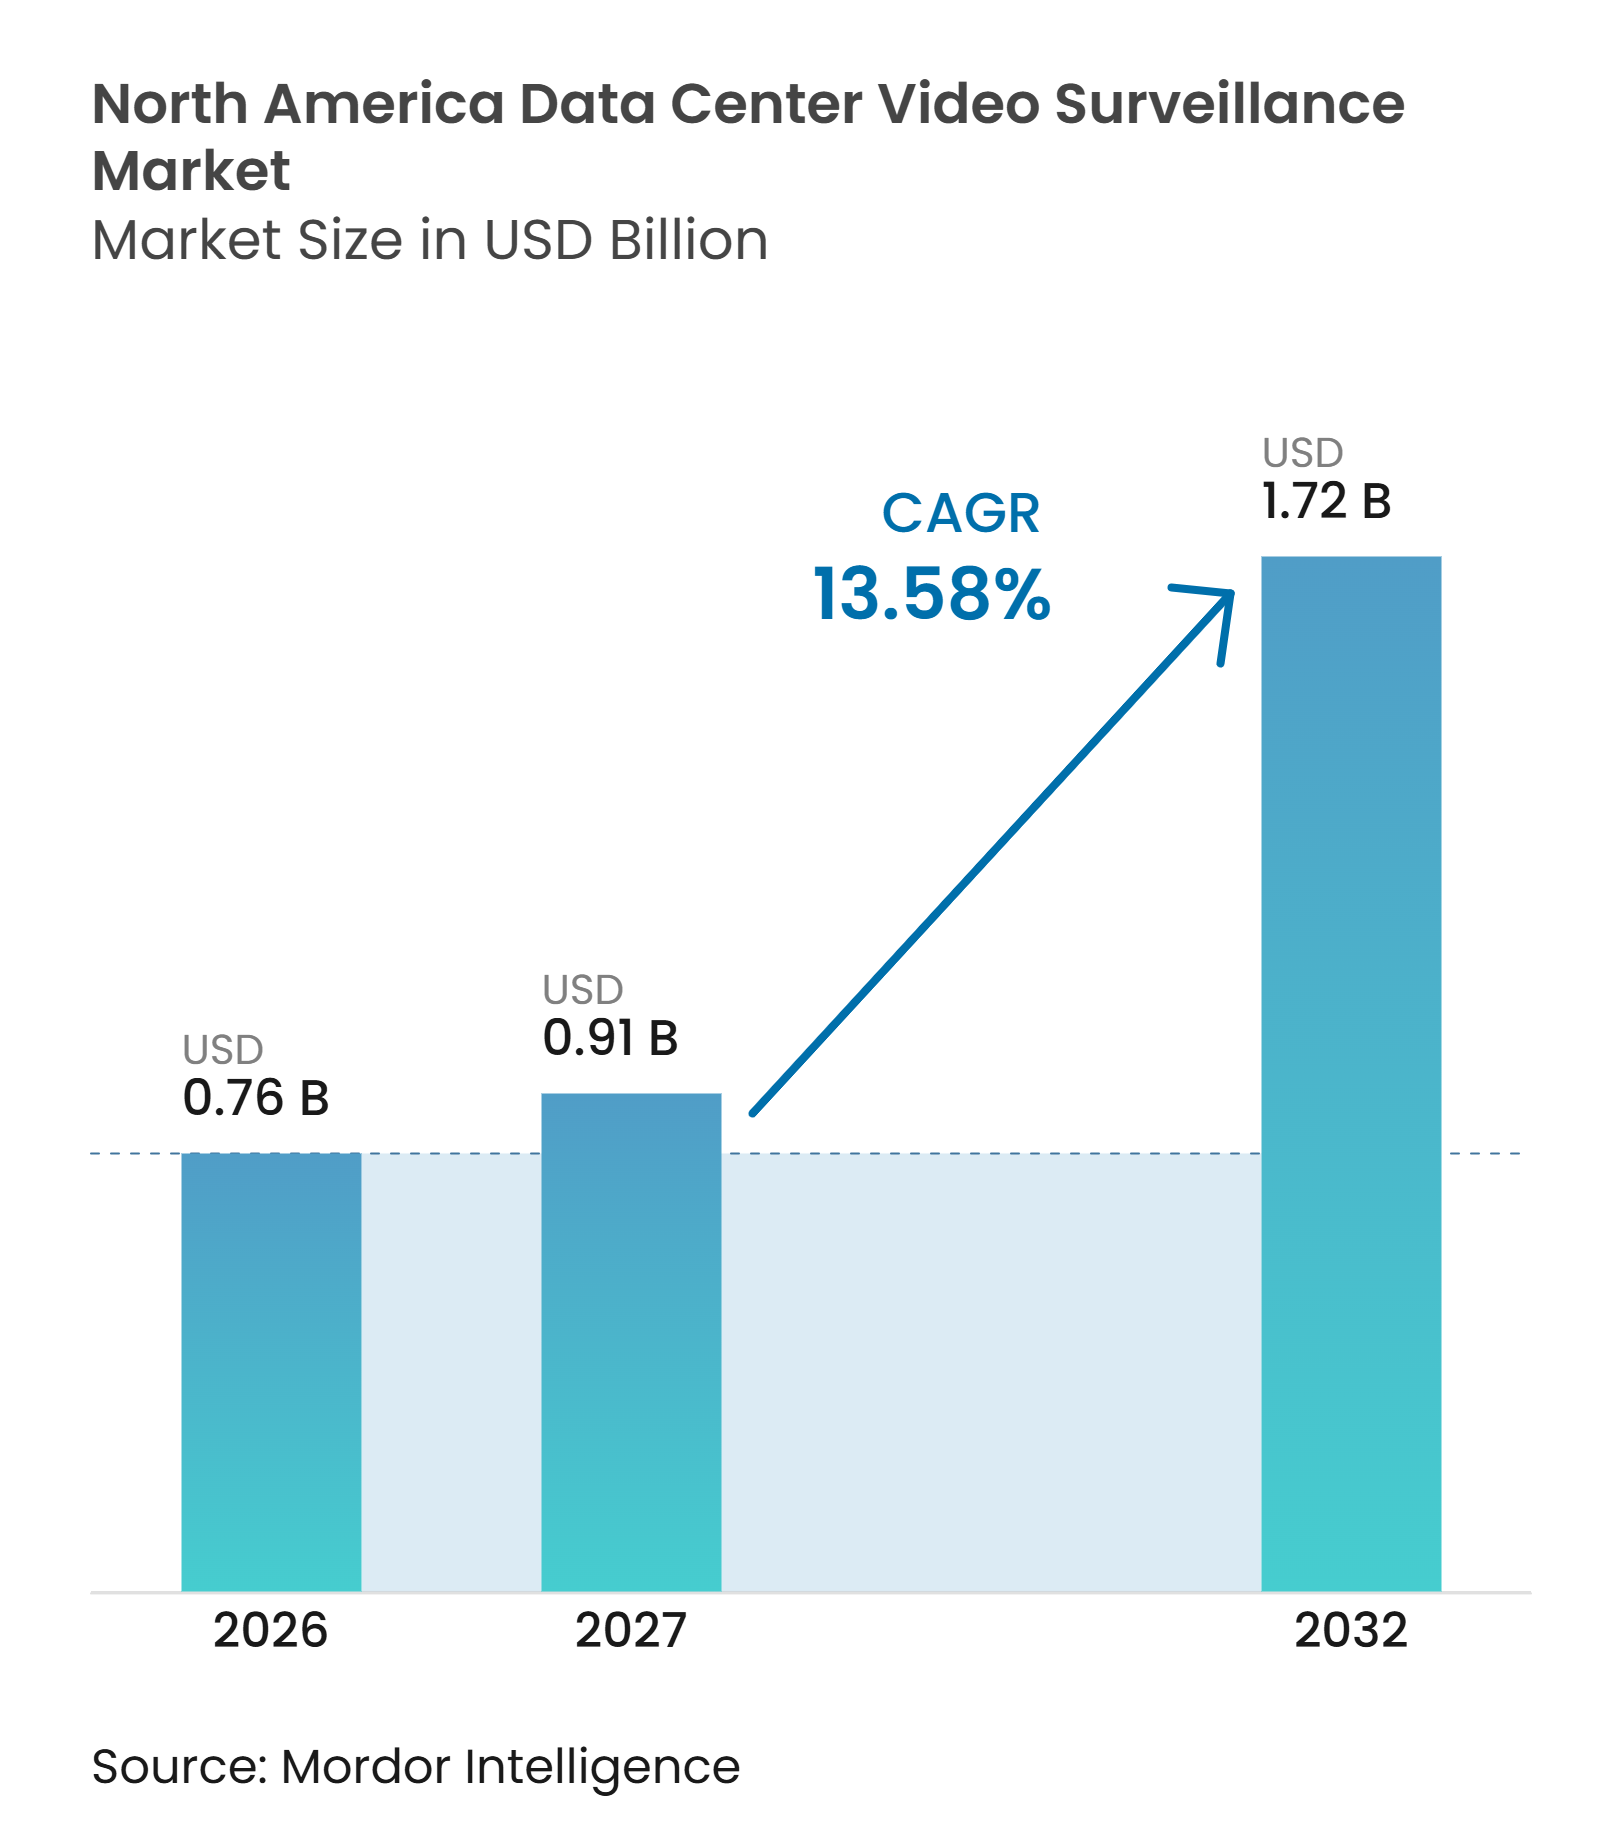
| Marktgröße im Basisjahr (2026) | 0.76 Milliarden US-Dollar |
| Marktgröße (2027) | 0.91 Milliarden US-Dollar |
| Marktgröße (2032) | 1.72 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.58 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Videoüberwachung in nordamerikanischen Rechenzentren von Mordor Intelligence
Die Marktgröße für Videoüberwachung in nordamerikanischen Rechenzentren wird voraussichtlich von 0,76 Milliarden USD im Jahr 2026 auf 1,72 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 13,58 % verzeichnen. Der Markt für Videoüberwachung in nordamerikanischen Rechenzentren wird durch den Rekordbau von Hyperscale- und Colocation-Einrichtungen gestützt, bei denen die physische Sicherheit gemeinsam mit dem gesamten Campus-Design geplant wird und nicht erst nach der Inbetriebnahme hinzugefügt wird. Neue Projekte erfordern eine Abdeckung an Zugangspunkten, Datenhallen, Ladebereichen, Perimeterzonen und Versorgungsanlagen. Der höhere Wert von KI-Hardware hat auch dazu geführt, dass Videobeweise, eingeschränkter Zugang und schnelle Reaktion auf Vorfälle für Betreiber wichtiger geworden sind. Die Beschaffung verlagert sich hin zu Systemen, die Kameras mit Zutrittskontrolle, Umgebungsdaten und Betriebsabläufen verbinden. Diese Verlagerung verschafft integrierten Anbietern eine stärkere Position im Markt für Videoüberwachung in nordamerikanischen Rechenzentren, während Anforderungen an Cybersicherheit und Gerätekonformität einige Ersatzentscheidungen verlängern.
Wichtigste Erkenntnisse des Berichts
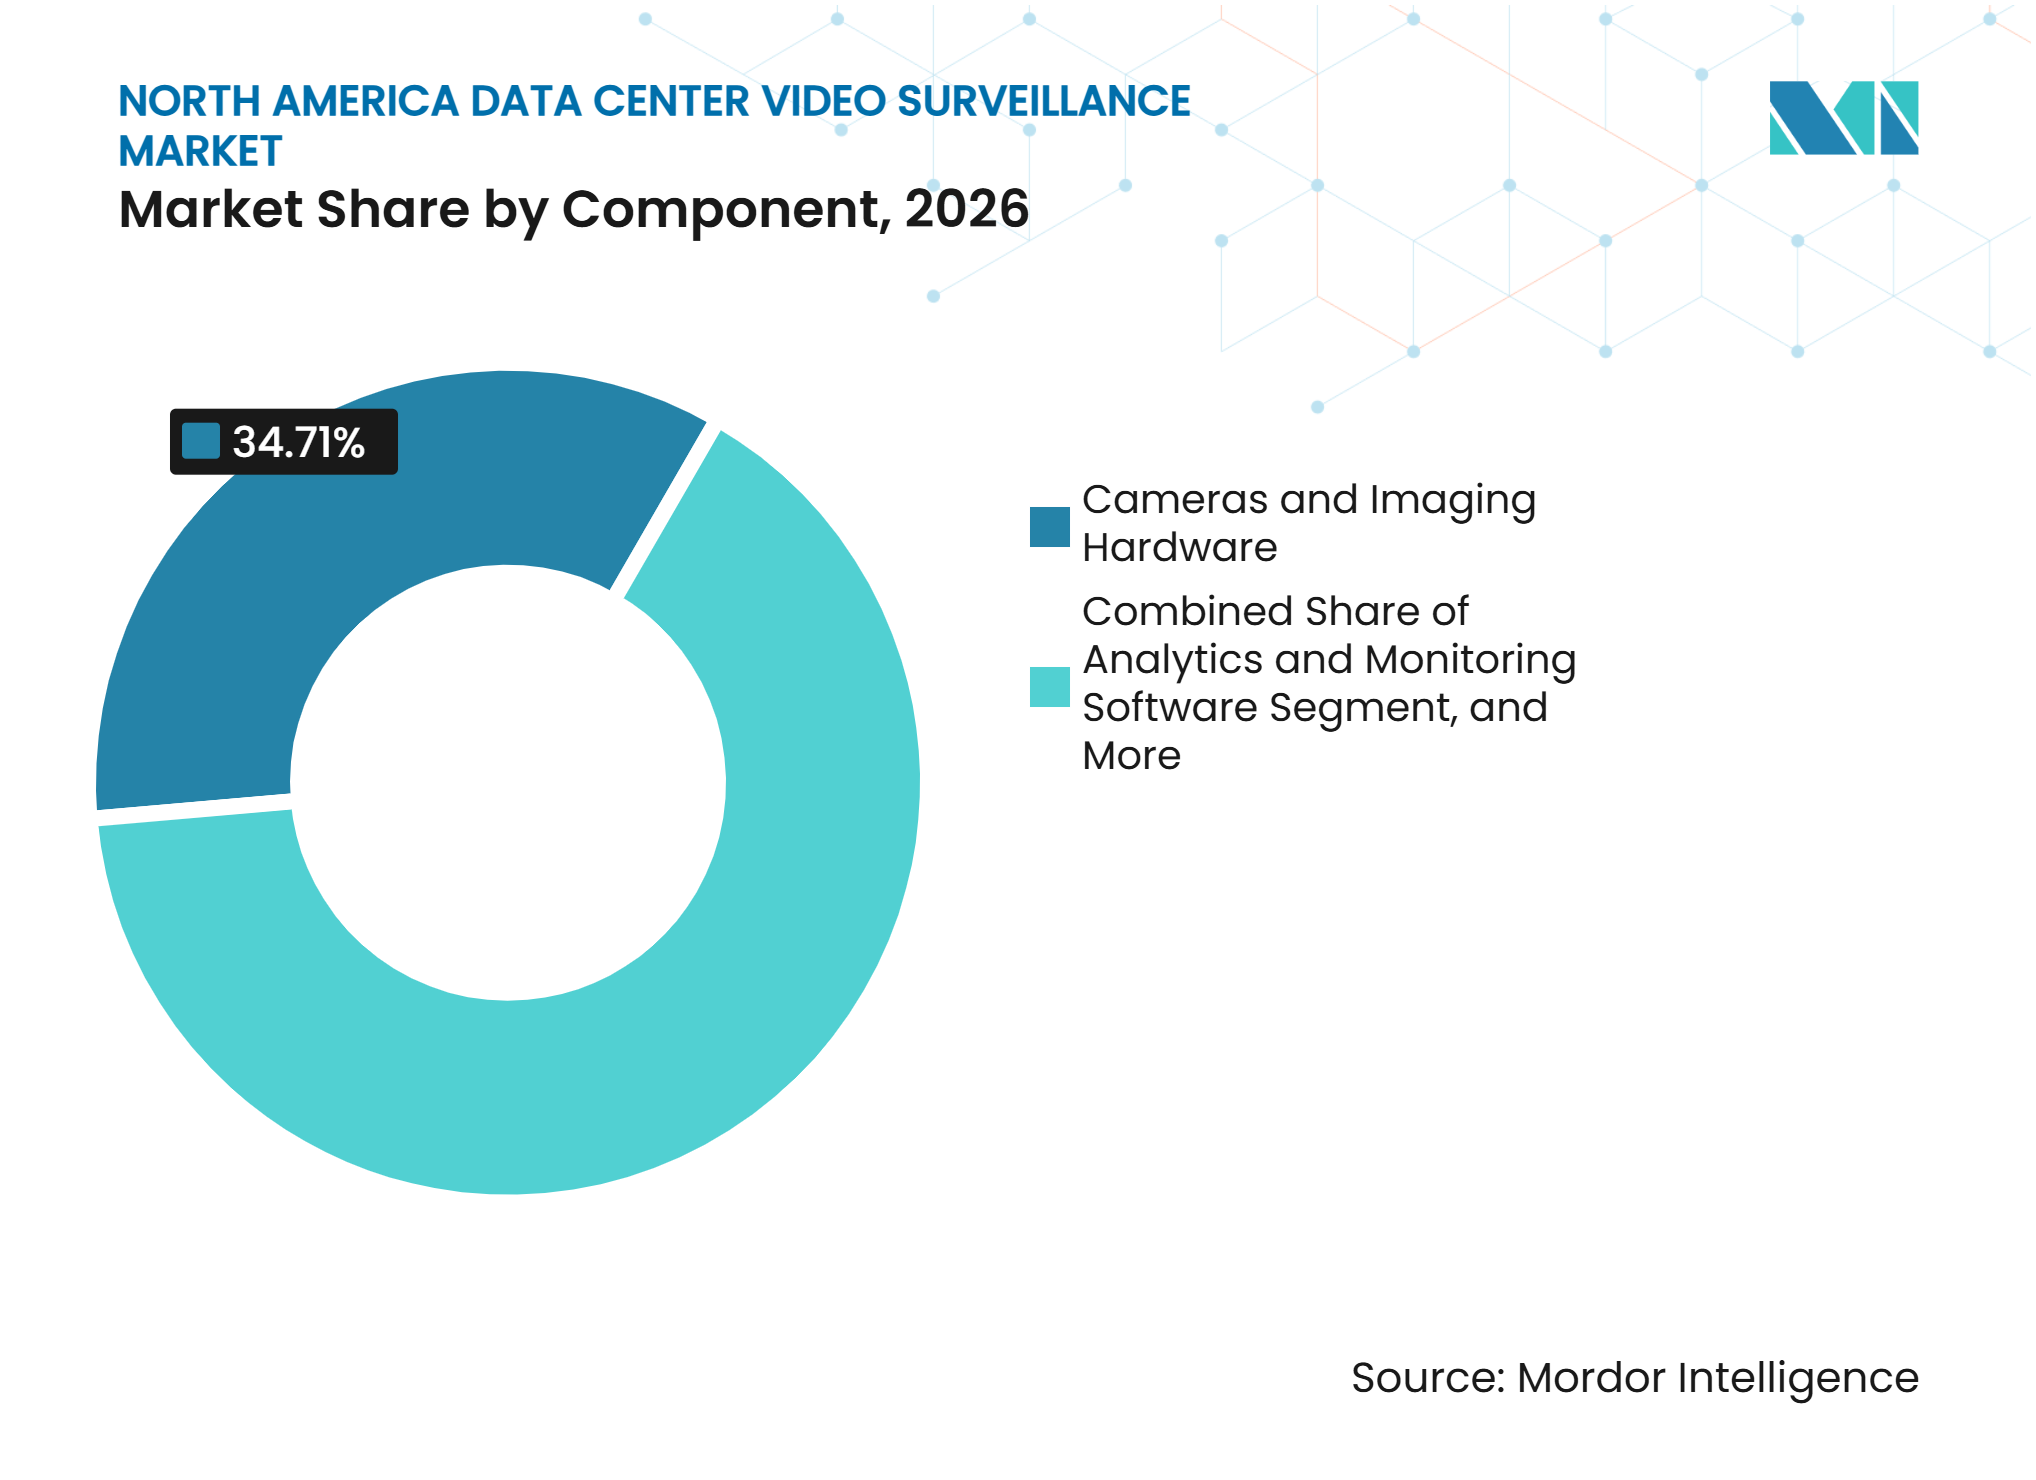
- Nach Komponente hielt Kameras und Bildgebungshardware im Jahr 2026 einen Umsatzanteil von 34,71 % am Markt für Videoüberwachung in nordamerikanischen Rechenzentren, während Analyse- und Überwachungssoftware bis 2032 voraussichtlich mit einer CAGR von 14,26 % wachsen wird.
- Nach Kameratyp hielten Festkameras im Jahr 2026 einen Anteil von 63,28 %, während PTZ-Kameras bis 2032 voraussichtlich mit einer CAGR von 15,92 % wachsen werden.
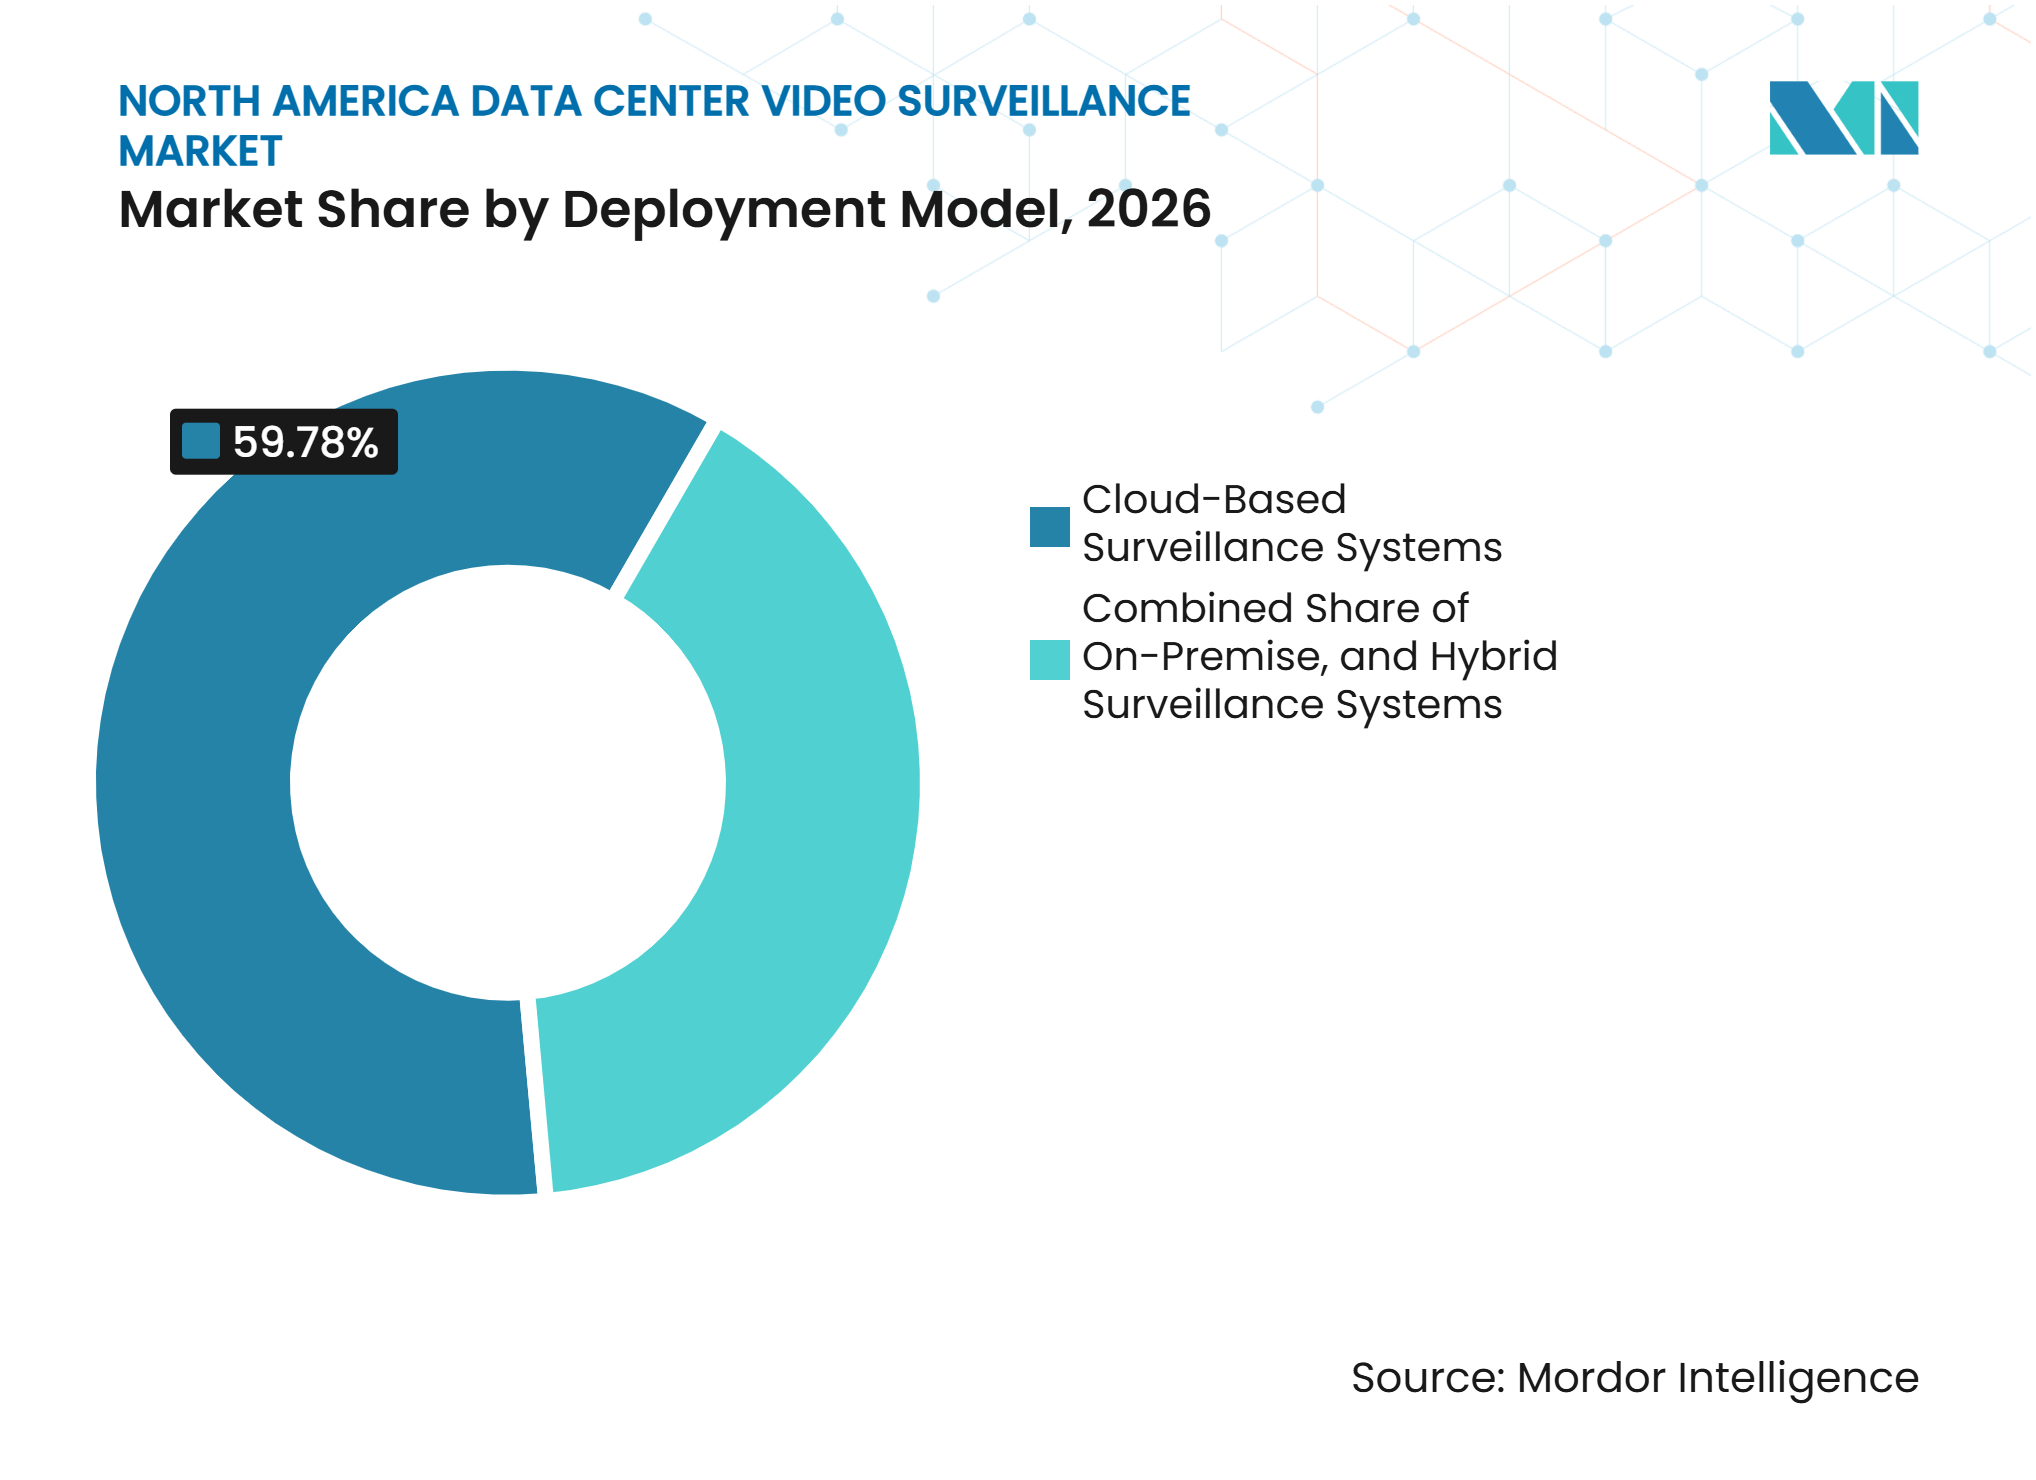
- Nach Bereitstellungsmodell hielten cloudbasierte Systeme im Jahr 2026 einen Anteil von 59,78 % und werden bis 2032 voraussichtlich mit einer CAGR von 16,39 % wachsen.
- Nach Anwendung hielt die Perimeter- und Außenbereichsüberwachung im Jahr 2026 einen Anteil von 26,54 % am Markt für Videoüberwachung in nordamerikanischen Rechenzentren, während die Überwachung von Elektro- und Maschinenräumen bis 2032 voraussichtlich mit einer CAGR von 14,59 % wachsen wird.
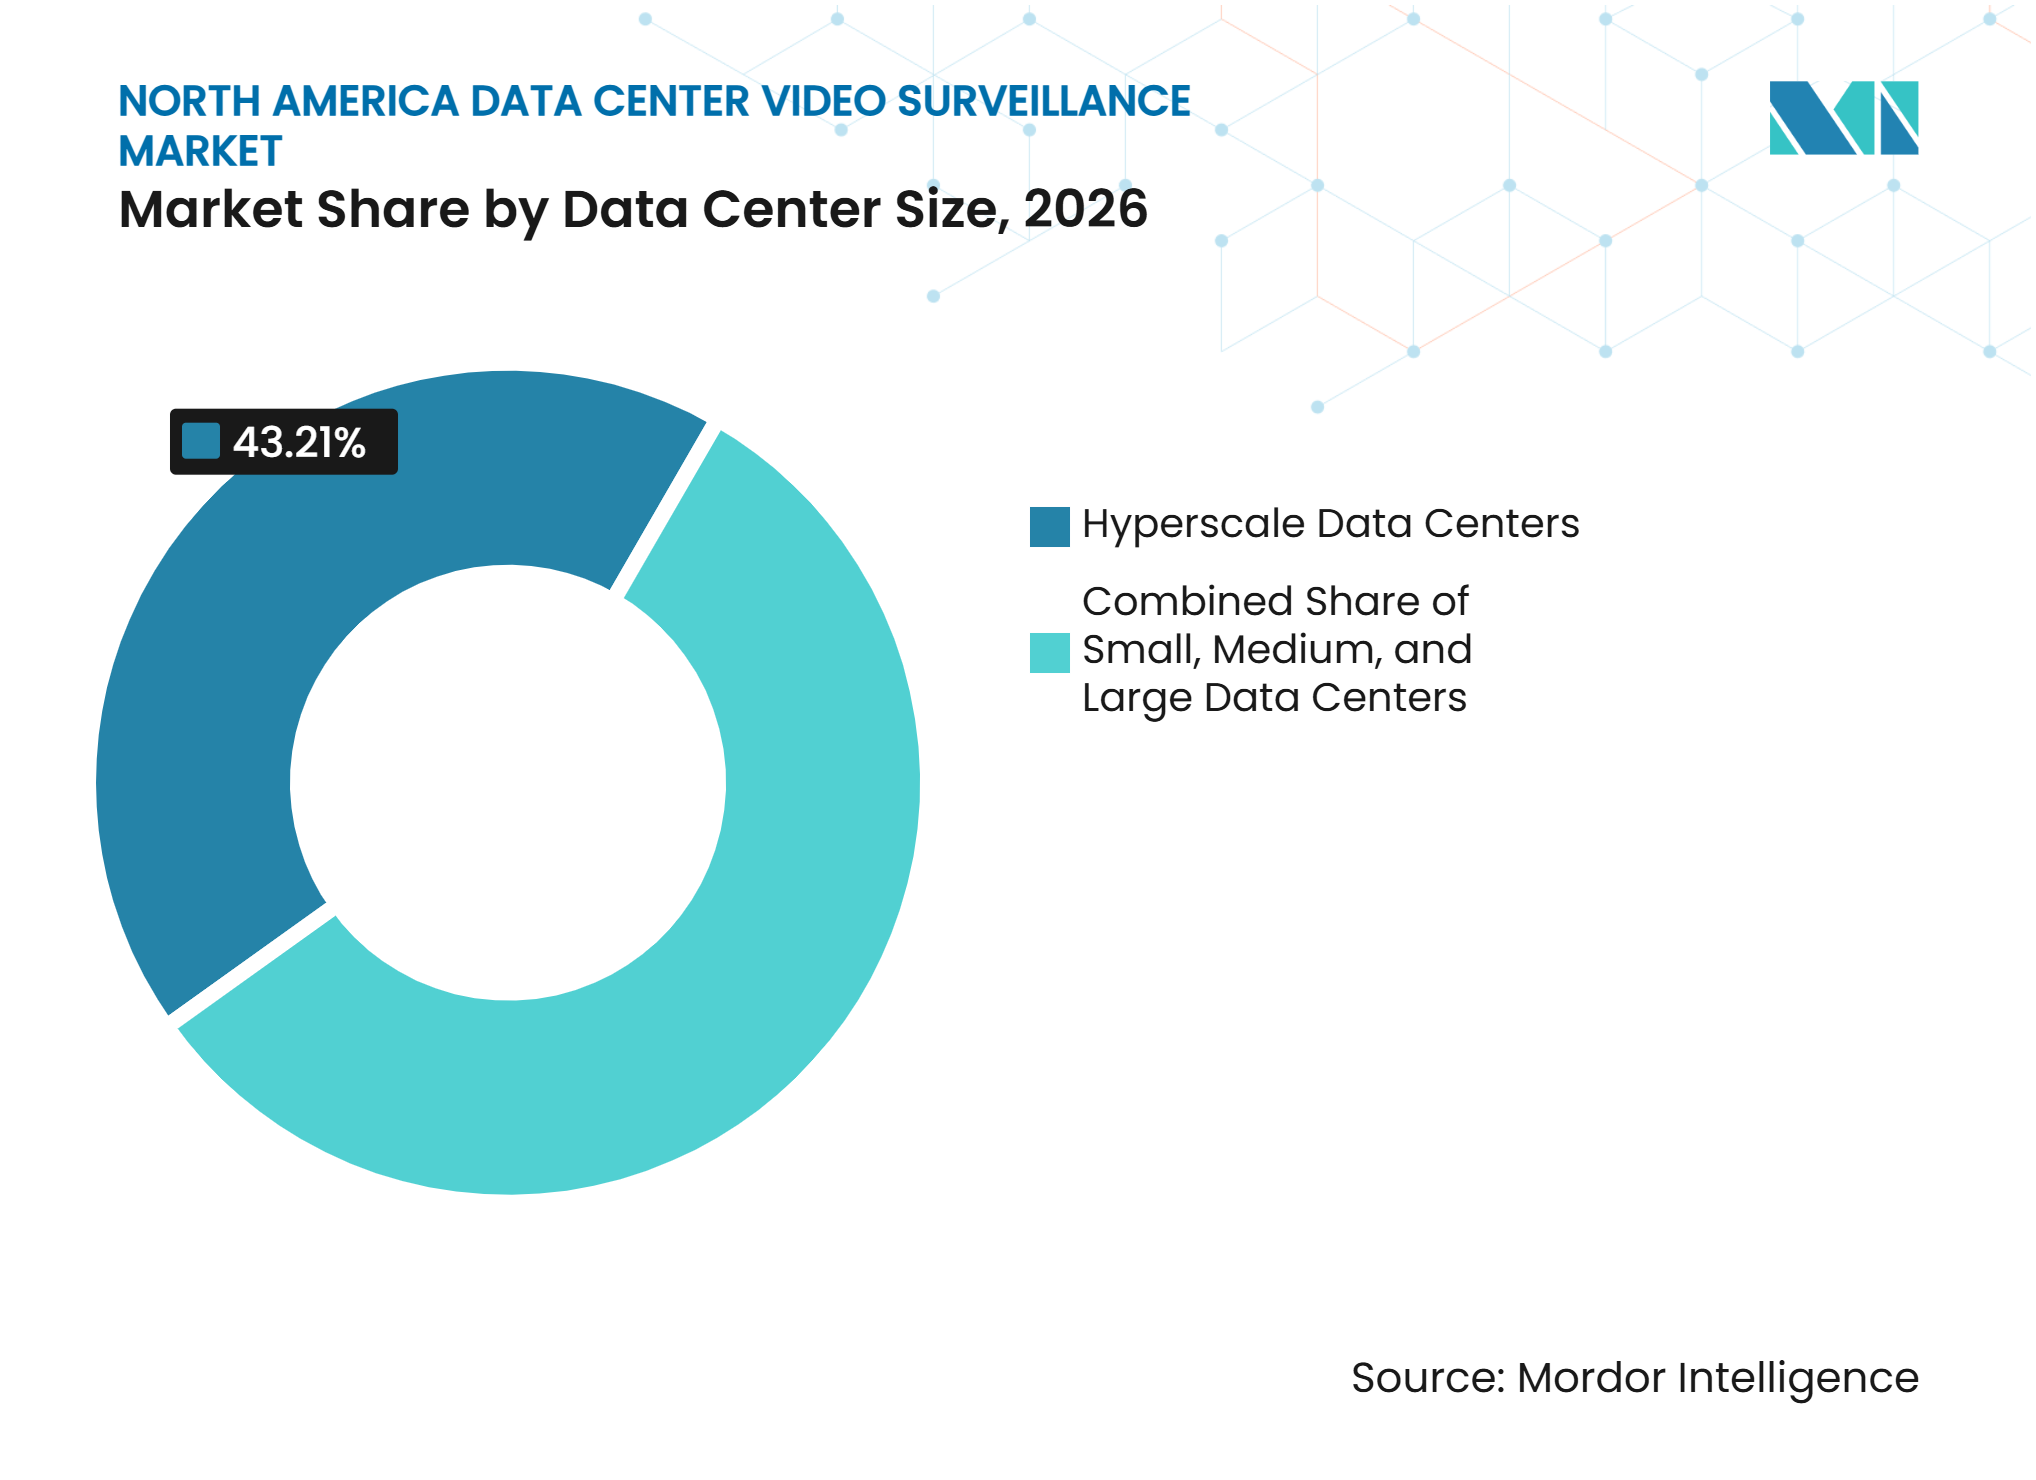
- Nach Rechenzentrumsgröße hielten Hyperscale-Einrichtungen im Jahr 2026 einen Anteil von 43,21 % und werden bis 2032 voraussichtlich mit einer CAGR von 15,27 % wachsen.
- Nach Rechenzentrumstyp hielten Colocation-Betreiber im Jahr 2026 einen Anteil von 36,64 %, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einer CAGR von 15,38 % wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Anteil von 79,58 % am Markt für Videoüberwachung in nordamerikanischen Rechenzentren, während Mexiko bis 2032 voraussichtlich mit einer CAGR von 16,91 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Hyperscale- und Colocation-Campussen | +4.2% | Vereinigte Staaten, Kanada, Mexiko | Mittelfristig (2–4 Jahre) |
| KI-Workloads erhöhen die Bedeutung der physischen Sicherheit | +3.1% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Compliance-getriebene Videobeweise und Prüfbarkeit | +2.0% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| Konvergenz von Video, Zutrittskontrolle und Umgebungstelemetrie | +1.5% | Vereinigte Staaten, Kanada, Mexiko | Langfristig (≥ 4 Jahre) |
| Edge-Analytik zur Reduzierung von Bandbreite und Reaktionslatenz | +1.0% | Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Anforderungen an Rack-Level- und Thermalüberwachung | +0.7% | Vereinigte Staaten, Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Hyperscale- und Colocation-Campussen
Der Markt für Videoüberwachung in nordamerikanischen Rechenzentren profitiert direkt von der umfangreichen Baupipeline für neue Einrichtungen. Neue Campusse erfordern eine mehrschichtige Abdeckung, bevor sie Kunden-Workloads unterstützen oder die Sicherheitsanforderungen der Mieter erfüllen können. Mehr als 80 % der im Bau befindlichen Kapazitäten waren in der ersten Hälfte des Jahres 2026 bereits vorvermietet, was zeigt, dass Sicherheitsinstallationen an bestätigte Projekte und nicht an spekulative Kapazitäten geknüpft werden können.[1] Ein Hyperscale-Campus mit mehr als 100 MW kann 500 oder mehr Kameras in externen und internen Sicherheitszonen benötigen. Integrierte Verträge können 5 Millionen USD übersteigen, wenn Kameras, Videomanagementsoftware, Analytik und verwaltete Überwachung gemeinsam geliefert werden. Die Baupipeline 2025 erstreckte sich auch auf neuere Standorte, was die Nachfrage über die etablierten Rechenzentrumsstandorte hinaus ausweitet.
KI-Workloads erhöhen die Bedeutung der physischen Sicherheit
KI-Workloads erhöhen den Wert der in Rechenzentren untergebrachten Geräte und steigern die Kosten eines physischen Eindringens oder einer unbefugten Beobachtung. Ein einzelnes KI-Trainings-Rack kann Hardware im Wert von mehr als 1 Million USD enthalten, was den Rack-Zugang und die Einrichtungstransparenz zu wesentlichen Sicherheitsfragen macht. Die Security Industry Association identifizierte isolierte Sicherheitssysteme und Partner, die mit den Anforderungen von Rechenzentren nicht vertraut sind, als häufige Bedenken hinsichtlich der Einrichtungsresilienz.[2] Betreiber verbinden daher Zutrittsereignisse mit Kameraaufnahmen, um ungewöhnliches Verhalten in Echtzeit zu erkennen. Dieser Ansatz verringert die Abhängigkeit von der manuellen Überprüfung von Videoclips und unterstützt schnellere Reaktionen. Er unterstützt auch die Premium-Nachfrage nach Analysesoftware im Markt für Videoüberwachung in nordamerikanischen Rechenzentren.
Compliance-getriebene Videobeweise und Prüfbarkeit
Compliance-Anforderungen setzen eine Grundlage für Überwachungsinvestitionen in vielen Rechenzentren. SOC-2-Kriterien erfordern kontrollierten physischen Zugang und Überwachung auf Anomalien an physischen Barrieren. ISO/IEC 27001:2022 enthält Anforderungen zum Schutz physischer Perimeter, sicherer Bereiche und zur physischen Sicherheitsüberwachung. PCI DSS v4.0.1 erfordert eine Videoaufbewahrung von mindestens 3 Monaten für Zugangspunkte zu Karteninhaberdatenumgebungen. Anbieter, die föderale Workloads unterstützen, benötigen außerdem eine kontinuierliche Videoabdeckung und stärkere Zugangskontrollen gemäß FedRAMP-Anforderungen. Diese Anforderungen erhöhen die Nachfrage nach Manipulationserkennung, zuverlässigen Prüfpfaden und Videoaufzeichnungen, die bei Bedarf abgerufen werden können.
Konvergenz von Video, Zutrittskontrolle und Umgebungstelemetrie
Der Markt für Videoüberwachung in nordamerikanischen Rechenzentren entwickelt sich hin zu Systemen, die Sicherheits- und Betriebsinformationen kombinieren. Thermalkameras an Kühlgeräten können unbefugte Anwesenheit erkennen und Temperaturbedingungen feststellen, die auf ein Geräteproblem hinweisen könnten. Motorola Solutions präsentierte 2026 seine Operator-Plattform, um Video, Zutrittskontrolle und Sensordaten in automatisierten Vorfallreaktions-Workflows zu verbinden.[3] Johnson Controls führte C-CURE IQ 3.20 ein, um Zutrittskontrolle, Videomanagement und Vorfallmanagement in einem webbasierten System zusammenzuführen. Das Unternehmen berichtete, dass 43 % der Organisationen hybride Sicherheitsarchitekturen planen und 50 % KI als wichtige Priorität für die physische Sicherheit identifizieren. Gebündelte Systeme können daher sowohl für Sicherheits- als auch für Betriebsbudgets konkurrieren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cybersicherheitsrisiken durch vernetzte Kameras und Videomanagementsysteme | -1.8% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| Integrationskosten für veraltete CCTV-, Videomanagement- und Gebäudemanagementsysteme | -1.3% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Biometrischer Datenschutz und regulatorische Fragmentierung | -0.8% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| Konkurrierender Kapitaleinsatz für Strom, Kühlung und Rechenkapazität | -0.6% | Vereinigte Staaten, Kanada, Mexiko | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cybersicherheitsrisiken durch vernetzte Kameras und Videomanagementsysteme
Vernetzte Kameras und Videomanagementsysteme stellen ein spezifisches Cybersicherheitsrisiko für den Markt für Videoüberwachung in nordamerikanischen Rechenzentren dar. Das Zentrum für Cybersicherheit Belgien warnte im September 2026, dass Bedrohungsakteure mit dem Internet verbundene Kameras für Cyberspionage, Botnet-Aktivitäten und den Zugang zu Unternehmensnetzwerken kompromittieren. Check Point Research dokumentierte iranisch verknüpfte Aktivitäten, die auf Schwachstellen in Hikvision- und Dahua-Produkten abzielten, darunter Command-Injection- und Remote-Command-Execution-Schwachstellen. Ein kompromittiertes Gerät kann einem Angreifer Einrichtungslayouts, Zugangsroutinen und Rack-Standorte offenlegen. Betreiber reagieren mit verschlüsselten Videostreams, sicherer Hardware, Firmware-Richtlinien und strengeren Gerätetests. Diese Maßnahmen verbessern die Resilienz, können jedoch die Gerätekosten erhöhen und Beschaffungszyklen verlängern.
Integrationskosten für veraltete CCTV-, Videomanagement- und Gebäudemanagementsysteme
Viele etablierte Colocation-Standorte verwenden noch analoge oder frühe IP-Systeme, die vor 2020 installiert wurden. Ihre Migration zu fortschrittlicher Analytik oder Cloud-Videomanagement kann Änderungen an Netzwerken, Speicher, Betriebsverfahren und Verbindungen mit Gebäudemanagement- und Zutrittskontrollsystemen erfordern. Projekte können sich über 12 bis 18 Monate erstrecken, wenn alte Infrastruktur ersetzt oder Integrations-Bridges benötigt werden. Die Security Industry Association identifizierte isolierte Systeme als ein wesentliches Problem für den Sicherheitsbetrieb von Rechenzentren. Verzögerungen können die Lücke zwischen veralteten Fähigkeiten und den von aktuellen Audits erwarteten Nachweisanforderungen vergrößern. Dies verlagert einige Upgrade-Budgets in längere Kapitalplanungszyklen und verlangsamt den kurzfristigen Installationsumsatz.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware-Umsatz führt, während Analysesoftware am schnellsten wächstKameras und Bildgebungshardware hielten im Jahr 2026 einen Marktanteil von 34,71 % am Markt für Videoüberwachung in nordamerikanischen Rechenzentren. Erstmalige Campus-Bereitstellungen sind kapitalintensiv, da Betreiber Hunderte von Geräten in separaten Sicherheitszonen in Betrieb nehmen. Diese Geräte bieten die grundlegende visuelle Abdeckung für Eingänge, Gänge, Ladebereiche, Versorgungsanlagen und Außengrenzen. Videomanagementsysteme bündeln Feeds von mehreren Kameras und Standorten in einer gemeinsamen Betriebsoberfläche. Speicher- und Aufzeichnungshardware steht unter Druck, da Cloud-Speicheroptionen immer häufiger genutzt werden. Installations-, Integrations- und Supportdienstleistungen bleiben wichtig, da spezialisierte Sicherheitskenntnisse für Rechenzentren begrenzt sind.
Analyse- und Überwachungssoftware wird bis 2032 voraussichtlich mit einer CAGR von 14,26 % wachsen. Das Segment profitiert von der Nachfrage nach Systemen, die Verhaltensanomalien erkennen, ohne dass Teams große Mengen an Aufnahmen überprüfen müssen. KI-gestützte Videoanalyse und Cloud-Kameradienste unterstützen den Einsatz von Software in Überwachungsbereitstellungen. Edge-fähige Kameras können Informationen lokal verarbeiten, was den Bedarf reduziert, kontinuierliche hochauflösende Aufnahmen an einen zentralen Prozessor zu senden. Johnson Controls führte 2026 exacqVision 26.2 mit KI-gesteuerter Ereignisidentifikation und Flottenüberwachungstools ein. Diese Fähigkeiten machen Software zu einem größeren Teil des Überwachungswerts, auch wenn Kameravolumina weiterhin zentral für ein Projekt bleiben.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kameratyp:
Festkameras definieren die Abdeckung, während PTZ die Perimeterreaktion unterstütztFestkameras hielten im Jahr 2026 einen Anteil von 63,28 % am Kameratypensegment. Sie werden in Zugangsgängen, Serverreihen, Laderampen, Eingangspunkten und anderen Bereichen eingesetzt, die kontinuierliche visuelle Aufzeichnungen benötigen. Die Festabdeckung unterstützt Compliance-Anforderungen, da das Gerät nicht von der aktiven Steuerung durch einen Bediener abhängt. Ihre breite Nutzung spiegelt auch die Notwendigkeit wider, blinde Flecken in Einrichtungen mit vielen eingeschränkten Bereichen zu beseitigen. Rechenzentrumsbetreiber können diese Kameras verwenden, um eine konsistente Beweisaufzeichnung über routinemäßige Aktivitäten hinweg aufrechtzuerhalten. Diese installierte Basis hält Festgeräte im Mittelpunkt des Marktes für Videoüberwachung in nordamerikanischen Rechenzentren.
PTZ-Kameras werden bis 2032 voraussichtlich mit einer CAGR von 15,92 % wachsen. Sie sind besonders nützlich entlang von Perimeterlinien, da eine steuerbare Kamera Bewegungen über ein größeres Sichtfeld verfolgen kann. Analytik-Trigger können eine PTZ-Kamera auf einen möglichen Einbruch richten, was Sicherheitsteams bei der Validierung von Alarmen hilft. Axis Communications stellte im März 2026 die AXIS P1486-LE mit Global-Shutter-Technologie und On-Device-ARTPEC-9-Analytik für Fahrzeug- und Kennzeichenerfassung vor. Thermalkameras dienen auch der Perimetererfassung und der Überwachung heißer Gänge in Umgebungen mit wenig Licht oder komplexen Bedingungen. Die AXIS Q2802-E kombiniert Thermalsensorik, 4K-Bildgebung und Temperaturwarnungen, was sowohl Sicherheits- als auch Betriebsanforderungen unterstützt.
Nach Bereitstellungsmodell:
Cloudbasierte Systeme führen bei Marktanteil und prognostiziertem WachstumCloudbasierte Systeme machten im Jahr 2026 einen Marktanteil von 59,78 % am Markt für Videoüberwachung in nordamerikanischen Rechenzentren aus. Neue Hyperscale-Campusse können von Beginn der Bauphase an cloud-native Videomanagementsysteme einsetzen. Dies ermöglicht eine zentralisierte Übersicht über verteilte Einrichtungen, ohne dass an jedem Standort ein separater Videoserver erforderlich ist. Große Betreiber können gemeinsame Richtlinien anwenden und eine gemeinsame Sicht auf die Aktivitäten an ihren Standorten behalten. Die Führungsposition cloudbasierter Systeme spiegelt das Betriebsmodell von Multi-Standort-Cloud- und Colocation-Anbietern wider. Sie unterstützt auch den Übergang von isolierten Kamerainstallationen zu umfassenderen Sicherheitsplattformen.
Cloudbasierte Systeme werden bis 2032 voraussichtlich mit einer CAGR von 16,39 % wachsen. Betreiber nutzen Cloud-Systeme, um Videodaten mit Analytik, Zutrittskontrolle und anderen Unternehmens-Workflows zu verbinden. On-Premise-Systeme behalten eine Rolle in Einrichtungen mit Air-Gap-Anforderungen oder strengen Einschränkungen für externe Datenübertragungen. Hybridsysteme bieten eine weitere Option, indem sie die primäre Aufzeichnung vor Ort behalten und gleichzeitig Cloud-Ressourcen für Analytik oder Speicherung nutzen. Eagle Eye Networks berichtete, dass Kunden einzelne Workloads zunehmend nach Leistung, Kosten und Datenresidenz bewerten, anstatt eine einzige Architektur für jeden Anwendungsfall auszuwählen. Dies unterstützt die anhaltende Nachfrage nach Cloud-Systemen und bewahrt gleichzeitig einen praktischen Platz für hybride Designs.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Perimeterüberwachung führt, während die Abdeckung von Geräteräumen zunimmtDie Perimeter- und Außenbereichsüberwachung hielt im Jahr 2026 einen Anteil von 26,54 % an der Marktgröße für Videoüberwachung in nordamerikanischen Rechenzentren. Hyperscale-Campusse benötigen eine kontinuierliche Abdeckung von Zäunen, Fahrzeugkontrollpunkten, Parkbereichen und mehreren Außeneingängen. An diesen Standorten werden häufig feste Thermalgeräte zur Nachterkennung und PTZ-Kameras zur Verfolgung eingesetzt. Eine mehrschichtige Abdeckung hilft Betreibern, ein Ereignis zu erkennen, bevor es einen kritischen Gebäudebereich erreicht. Sie schafft auch visuelle Beweise für Untersuchungen, die Besucher, Fahrzeuge oder versuchte Einbrüche betreffen. Der große Fußabdruck neuer Campusse hält die Perimeterüberwachung als führende Anwendung.
Die Überwachung von Elektro- und Maschinenräumen wird bis 2032 voraussichtlich mit einer CAGR von 14,59 % wachsen. Eine höhere KI-Rechendichte macht Strom- und Kühlgeräte für einen ununterbrochenen Betrieb kritischer. Bispektrale Kameras können sowohl eine unbefugte Person als auch eine mögliche Geräteüberhitzung in USV-Räumen oder Transformatorhöfen erkennen. Dies ermöglicht es einem einzigen System, sowohl physische Sicherheit als auch betriebliche Zuverlässigkeit zu unterstützen. Die Überwachung von Datenhallen, Ladebereichen und entfernten Standorten gewinnt ebenfalls an konsistenter Abdeckung, da Betreiber potenzielle blinde Flecken reduzieren. Die Doppelnutzungsrolle der Geräteraumüberwachung unterstützt ihre schnellere prognostizierte Expansion im Markt für Videoüberwachung in nordamerikanischen Rechenzentren.
Nach Rechenzentrumsgröße:
Hyperscale-Einrichtungen konzentrieren die größten VerträgeHyperscale-Einrichtungen hielten im Jahr 2026 einen Marktanteil von 43,21 % am Markt für Videoüberwachung in nordamerikanischen Rechenzentren. Diese Campusse konzentrieren einige der größten Überwachungsverträge, da sie ausgedehnte Gebäude, hochwertige Geräte und mehrschichtige eingeschränkte Zonen umfassen. Eine 100-MW-Hyperscale-Einrichtung kann 500 oder mehr Kameras in allen Überwachungsbereichen benötigen. Gebündelte Verträge können 5 Millionen USD übersteigen, wenn sie Hardware, Analytik, Videomanagementsoftware und verwaltete Überwachung umfassen. Ihre Größe ermöglicht es Betreibern, Technologie über mehrere Gebäude und spätere Phasen hinweg zu standardisieren. Dies macht Hyperscale-Projekte zu wichtigen Referenzkonten für führende Anbieter.
Hyperscale-Einrichtungen werden bis 2032 voraussichtlich mit einer CAGR von 15,27 % wachsen. Die breitere Baupipeline hat sich auf neuere Rechenzentrumsstandorte ausgedehnt und die Nachfrage über die langjährig etablierten Standorte hinaus erweitert. Große Rechenzentren bleiben eine wichtige zweite Ebene für Enterprise- und nationale Colocation-Kunden. Mittelgroße Einrichtungen nehmen an Zahl zu, da regionale Colocation-Anbieter die Enterprise-Nachfrage bedienen. Kleine Einrichtungen und Edge-Bereitstellungen sind kostensensitiver und können Überwachung als Dienstleistung bevorzugen, da dies die Kosten für On-Site-Server reduziert. Diese Unterschiede erfordern von Anbietern ein skalierbares Produktangebot anstelle einer einzigen Hardwarekonfiguration.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rechenzentrumstyp:
Colocation führt beim Umsatz, während Cloud-Dienstanbieter schneller wachsenColocation-Betreiber hielten im Jahr 2026 einen Marktanteil von 36,64 % am Markt für Videoüberwachung in nordamerikanischen Rechenzentren. Sie müssen die physischen Sicherheitsanforderungen mehrerer Mieter am selben Standort erfüllen. Zu diesen Mietern können Finanzdienstleistungsunternehmen mit PCI-DSS-Anforderungen und Regierungsauftragnehmer gehören, die unter FedRAMP-Anforderungen arbeiten. Dies schafft Nachfrage nach Videomanagementsystemen, die separate Zugriffsrichtlinien und den Abruf mieterspezifischer Beweise unterstützen. Genetec setzte seine Security-Center-Plattform 2025 an mehr als 50 CDW-Standorten ein, um fragmentierte Zutrittskontrolle, Videoüberwachung und Identitätsmanagementsysteme zu konsolidieren. Die Komplexität mehrerer Mieter unterstützt daher die Premium-Nachfrage nach integrierten Überwachungsplattformen.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einer CAGR von 15,38 % wachsen. Ihr Wachstum ist mit Investitionen in KI-Infrastruktur und neue Cloud-Campusse verbunden. Enterprise-Betreiber priorisieren häufig die Verbindung mit ihren bestehenden Unternehmenssicherheitssystemen. Edge-Betreiber bevorzugen tendenziell cloud-verwaltete Überwachung, da entfernte Knoten möglicherweise keine dedizierten On-Site-Sicherheitsteams haben. Hanwha Vision beendete Wisenet SKY im Jahr 2026 und verwies Kunden auf seine BLAZE Hybrid AI VMS-Plattform. Der Schritt spiegelt die Nachfrage nach umfassenderen Plattformen wider, die Video, Zutrittskontrolle und Betriebsinformationen kombinieren.
Geografische Analyse
Vereinigte Staaten
Die Vereinigten Staaten hielten im Jahr 2026 einen Marktanteil von 79,58 % am Markt für Videoüberwachung in nordamerikanischen Rechenzentren. Ihre Position spiegelt die größte installierte Basis von Rechenzentren in der Region und eine starke compliance-getriebene Nachfrage nach Videobeweisen wider. Der Leerstand erreichte in der ersten Hälfte des Jahres 2026 1,4 %, da Virginia, Atlanta, Chicago und Dallas weiterhin Hyperscale-Aktivitäten anzogen. Bestehende Colocation-Standorte, die vor 2020 gebaut wurden, sind ebenfalls eine Quelle der Ersatznachfrage, da Betreiber analoge oder frühe IP-Systeme aktualisieren. Die aktuellen Anforderungen von SOC 2 und ISO/IEC 27001:2022 machen die Aufbewahrung von Beweisen und zuverlässige Sicherheitsaufzeichnungen für diese Upgrades wichtiger. Bundesmaßnahmen zu abgedeckten Überwachungsgeräten geben Betreibern einen weiteren Grund, ihre installierte Gerätebasis zu überprüfen.
Kanada
Kanada ist eine stabile sekundäre Geografie für den Markt für Videoüberwachung in nordamerikanischen Rechenzentren. Microsoft verpflichtete sich bis 2028 zu 5,5 Milliarden USD für kanadische Digital- und KI-Infrastruktur, was die Nachfrage nach zugehörigen Einrichtungssicherheitssystemen unterstützt. Die Käuferbasis ist diversifizierter als in den Vereinigten Staaten, da Anbieter wie IREN und Vantage Data Centers neben großen Cloud-Betreibern eine bedeutende Rolle spielen. Dies verschafft Überwachungsanbietern Zugang zu einer breiteren Gruppe von Einrichtungskunden. Edge-Analytik ist auf großen kanadischen Campussen nützlich, wo Vegetation und extremes Wetter falsche Bewegungsalarme auslösen können. Systeme, die Menschen und Fahrzeuge von Umweltbewegungen unterscheiden, können unnötige Reaktionen reduzieren. Diese Bedingungen unterstützen den Einsatz von Analytik neben konventioneller visueller Abdeckung.
Mexiko
Mexiko wird bis 2032 voraussichtlich mit einer CAGR von 16,91 % wachsen. Der Queretaro-Korridor ist das Hauptzentrum für neue Hyperscale-Bauprojekte und bietet eine große Chance für den Markt für Videoüberwachung in nordamerikanischen Rechenzentren. CloudHQ kündigte im September 2025 eine Verpflichtung von 4,8 Milliarden USD für einen Campus mit sechs Gebäuden und 900 MW in Queretaro an. KIO Data Centers kündigte 2026 eine potenzielle Investition von 1,3 Milliarden USD bis 2030 für sein 100-MW-QRO3-Projekt an. OData startete 2025 die erste 72-MW-Phase seines QR03-Campus und nahm QR04 noch im selben Jahr in Betrieb. Greenfield-Standorte können cloudbasierte, KI-integrierte Überwachung ab der Inbetriebnahme spezifizieren, anders als etablierte Einrichtungen, in denen Legacy-Systeme noch koexistieren.
Wettbewerbslandschaft
Marktkonzentration
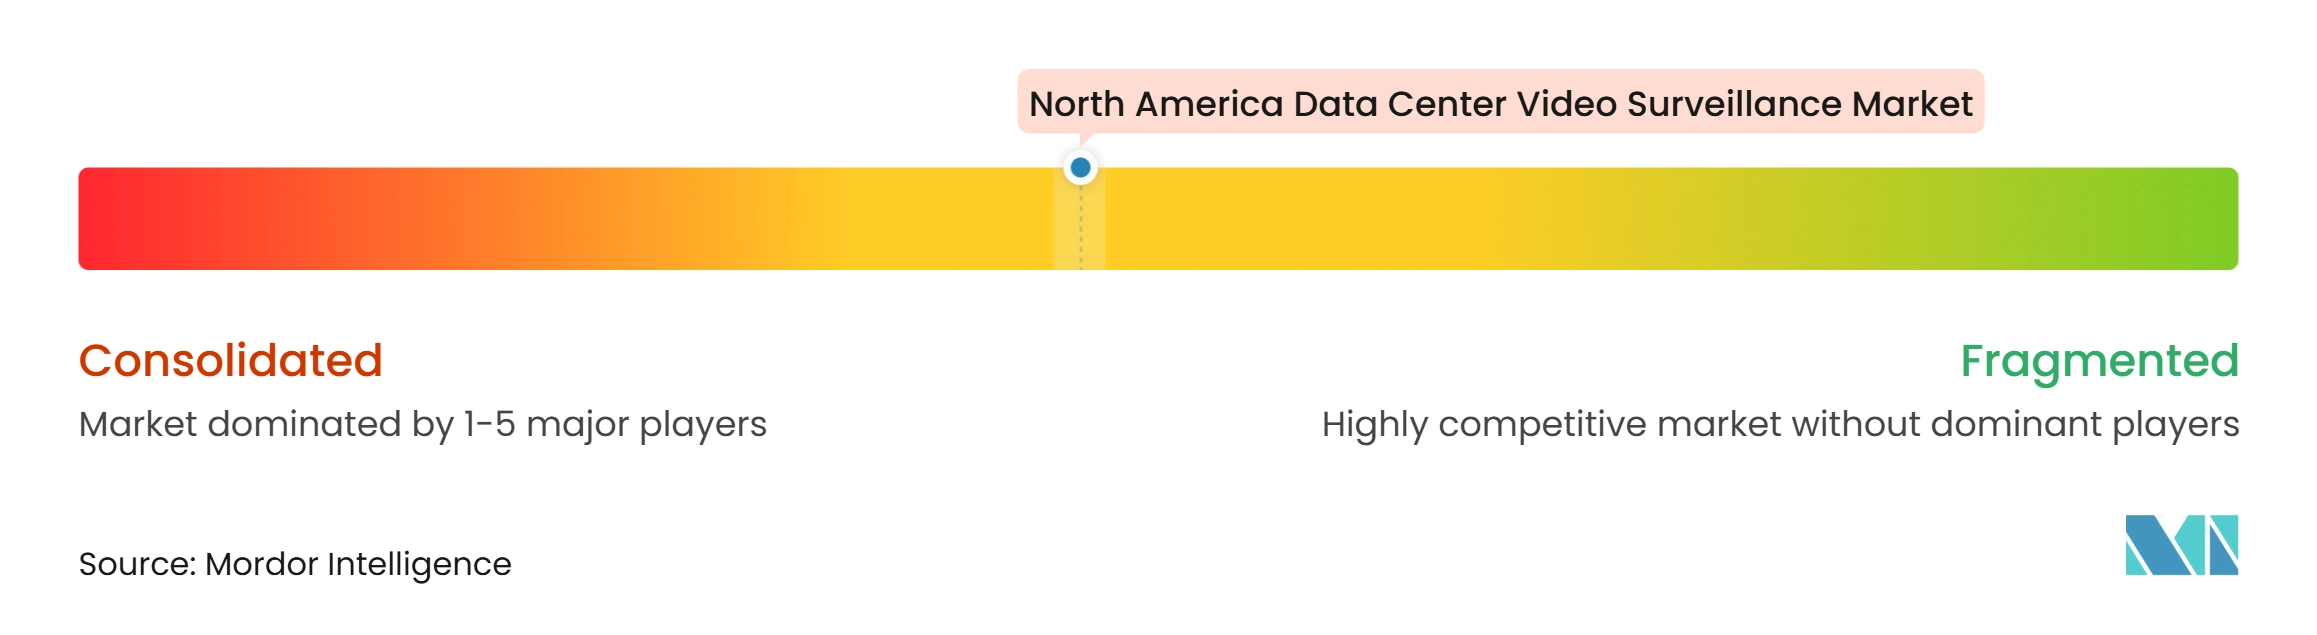
Der Markt für Videoüberwachung in nordamerikanischen Rechenzentren ist unter mehreren integrierten Sicherheitsanbietern mäßig konsolidiert. Motorola Solutions, Axis Communications, Johnson Controls, Honeywell und Genetec konkurrieren um große Hyperscale- und Enterprise-Verträge. Verkada und Eagle Eye Networks verfolgen Greenfield-Möglichkeiten mit cloudbasierten Architekturen, die keine umfangreiche On-Site-Infrastruktur erfordern. Die Anbieterwahl wird zunehmend durch Integrationsfähigkeit, Cybersicherheitsfunktionen, Compliance-Status und die Fähigkeit zur Unterstützung großer Multi-Standort-Bereitstellungen bestimmt. Dies begünstigt Anbieter, die Kameras, Videomanagement, Zutrittskontrolle, Analytik und Dienstleistungen kombinieren. Einzellösungen bleiben relevant, stehen jedoch unter stärkerem Druck, wenn Käufer einen einheitlichen Betrieb anstreben.
Motorola Solutions behandelt KI-gestützte Analytik in seinem Jahresbericht 2025 als zentral für seine Videostrategie. Seine Operator-Plattform 2026 verband Video, Zutrittsereignisse und Sensordaten zur Unterstützung automatisierter Reaktions-Workflows. Axis Communications hat Axis Cloud Connect erweitert, um mit Genetec Security Center SaaS und Eagle Eye Networks-Integrationen zu arbeiten, was Cloud-Konnektivität in sein Hardware-Angebot einbettet. Johnson Controls stellte auf der ISC West 2026 einheitliche Sicherheitsprodukte vor, darunter C-CURE IQ und C-CURE IQ VMS. Diese Schritte zeigen, wie Anbieter versuchen, ihre Plattformen sowohl für Sicherheits- als auch für Betriebs-Workflows zentral zu machen. Sie erhöhen auch die Bedeutung offener Integration und Lifecycle-Unterstützung bei Wettbewerbsentscheidungen.
Die NDAA-Abschnitt-889-Konformität ist eine wesentliche Hürde in Anwendungen, die kritische Infrastruktur betreffen. Die Federal Communications Commission schlug im Dezember 2025 eine überarbeitete Definition kritischer Infrastruktur als Teil ihrer laufenden Arbeit zu abgedeckten Kommunikationsgeräten vor. Diese Anforderung kann verifizierte konforme Anbieter begünstigen, wenn Betreiber abgedeckte Geräte ersetzen. Der Queretaro-Korridor in Mexiko bleibt ein offenes Gebiet für Anbieter, die Installations- und Supportkapazitäten aufbauen können, bevor neue Campusse in Betrieb genommen werden. Die Überwachung auf Rack-Ebene und in Serverräumen ist ebenfalls ein sich entwickelnder Produktbereich, in dem kein einzelner Anbieter eine klare Position innehat. Sicherheitsforschung zu Kamera-Firmware-Schwachstellen hat die Bedeutung von Secure Boot, verschlüsselter Kommunikation und getesteter Gerätesicherheit erhöht. Der Wettbewerb wird daher ebenso sehr von Produktsicherheit und lokaler Lieferfähigkeit abhängen wie von konventioneller Kameraleistung.
Branchenführer im Markt für Videoüberwachung in nordamerikanischen Rechenzentren
-
Motorola Solutions, Inc.
-
Axis Communications AB
-
Honeywell International Inc.
-
Genetec Inc.
-
Johnson Controls International plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Videoüberwachung in nordamerikanischen Rechenzentren Unternehmen in diesem Bericht
- Motorola Solutions, Inc.
- Axis Communications AB
- Honeywell International Inc.
- Genetec Inc.
- Johnson Controls International plc
- Hanwha Vision Co., Ltd.
- Bosch Security Systems GmbH
- Dahua Technology Co., Ltd.
- Hikvision Digital Technology Co., Ltd.
- Panasonic i-PRO Sensing Solutions Co., Ltd.
- Eagle Eye Networks, Inc.
- Verkada, Inc.
- Milestone Systems A/S
- Cisco Systems, Inc.
- NVIDIA Corporation
- Teledyne Technologies Incorporated
- Brivo Systems, LLC
- Senstar Corporation
- Pelco, Inc.
- VIVOTEK Inc.
- Salient Systems Corporation
Neueste Industrielle Entwicklungen in Markt für Videoüberwachung in nordamerikanischen Rechenzentren
- Oktober 2026: Die FCC stimmte für eine Verschärfung der Gerätezulassungsbeschränkungen gemäß NDAA-Abschnitt 889 und schlug eine überarbeitete Definition von „kritischer Infrastruktur” vor, die Verbote für Überwachungsgeräte von Hikvision, Dahua und Hytera auf eine breitere Gruppe von Rechenzentrumsumgebungen ausweiten könnte, was den Ersatzmarkt für NDAA-konforme Anbieter erweitert.
- September 2026: Johnson Controls präsentierte auf der GSX 2026 exacqVision 26.2, C-CURE IQ 3.20, Proactive Video Solutions und drei neue Illustra Multisensor-Kamerakonfigurationen und stellte fest, dass 50 % der Teams für physische Sicherheit KI als wichtige Priorität identifizieren und 43 % hybride Sicherheitsarchitekturen planen.
- September 2026: Das Zentrum für Cybersicherheit Belgien gab eine formelle Warnung heraus, dass Bedrohungsakteure mit dem Internet verbundene IP-Kameras für Cyberspionage, DDoS-Botnet-Aufbau und die Umgehung von Unternehmensnetzwerken kompromittieren, und wies ausdrücklich auf kritische Infrastruktur einschließlich Rechenzentren als Hochrisikoumgebungen hin.
- August 2026: KIO Data Centers überschritt nach Abschluss der Phasen zwei und drei seines QRO2-Campus in Queretaro, Mexiko, 900 Millionen USD an kumulierten Investitionen und kündigte eine potenzielle weitere Verpflichtung von 1,3 Milliarden USD bis 2030 für das 100-MW-QRO3-Projekt sowie 200 Millionen USD an Erweiterungen im Jahr 2026 in Mexiko-Stadt, Monterrey und Queretaro an.
Berichtsumfang für den Markt für Videoüberwachung in nordamerikanischen Rechenzentren
Der Markt für Videoüberwachung in nordamerikanischen Rechenzentren umfasst Technologien und Dienstleistungen, die visuelle Sicherheit, Überwachung und Kontrolle von Rechenzentrumseinrichtungen ermöglichen. Er umfasst Lösungen, die darauf ausgelegt sind, die physische Sicherheit zu verbessern, unbefugte Aktivitäten zu erkennen, die Reaktion auf Vorfälle zu unterstützen und eine Echtzeit-Betriebstransparenz in kritischen Infrastrukturumgebungen zu gewährleisten. Der Markt wird durch zunehmende Bedenken hinsichtlich des Einrichtungsschutzes, der Anlagensicherheit, der Geschäftskontinuität und der wachsenden Einführung intelligenter Überwachungssysteme mit fortschrittlichen Überwachungs- und Analysefähigkeiten angetrieben.
Der Markt für Videoüberwachung in nordamerikanischen Rechenzentren ist segmentiert nach Komponente (Kameras und Bildgebungshardware, Videomanagementsoftware, Speicher- und Aufzeichnungshardware, Analyse- und Überwachungssoftware sowie Installations-, Integrations- und Supportdienstleistungen), Kameratyp (Festkameras, Schwenk-Neige-Zoom-Kameras, Thermalkameras und spezialisierte Schwachlicht- und Infrarotkameras), Bereitstellung (On-Premise-Überwachungssysteme, cloudbasierte Überwachungssysteme und Hybrid-Überwachungssysteme), Anwendung (Perimeter- und Außenbereichsüberwachung, Eingangs- und Zugangspunktüberwachung, Datenhallen- und interne Korridorüberwachung, Elektro- und Maschinenraumüberwachung, Ladebereichs- und Lieferbereichsüberwachung sowie Fernstandort- und Campus-Überwachung), Größe (Klein, Mittel, Groß, Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter (CSPs), Enterprise/Edge und Edge-Rechenzentren) sowie Land (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Kameras und Bildgebungshardware |
| Videomanagementsoftware |
| Speicher- und Aufzeichnungshardware |
| Analyse- und Überwachungssoftware |
| Installations-, Integrations- und Supportdienstleistungen |
| Festkameras |
| Schwenk-Neige-Zoom-Kameras |
| Thermalkameras |
| Spezialisierte Schwachlicht- und Infrarotkameras |
| On-Premise-Überwachungssysteme |
| Cloudbasierte Überwachungssysteme |
| Hybrid-Überwachungssysteme |
| Perimeter- und Außenbereichsüberwachung |
| Eingangs- und Zugangspunktüberwachung |
| Datenhallen- und interne Korridorüberwachung |
| Elektro- und Maschinenraumüberwachung |
| Ladebereichs- und Lieferbereichsüberwachung |
| Fernstandort- und Campus-Überwachung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Enterprise / Edge |
| Edge-Rechenzentren |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Komponente | Kameras und Bildgebungshardware |
| Videomanagementsoftware | |
| Speicher- und Aufzeichnungshardware | |
| Analyse- und Überwachungssoftware | |
| Installations-, Integrations- und Supportdienstleistungen | |
| Nach Kameratyp | Festkameras |
| Schwenk-Neige-Zoom-Kameras | |
| Thermalkameras | |
| Spezialisierte Schwachlicht- und Infrarotkameras | |
| Nach Bereitstellungsmodell | On-Premise-Überwachungssysteme |
| Cloudbasierte Überwachungssysteme | |
| Hybrid-Überwachungssysteme | |
| Nach Anwendung | Perimeter- und Außenbereichsüberwachung |
| Eingangs- und Zugangspunktüberwachung | |
| Datenhallen- und interne Korridorüberwachung | |
| Elektro- und Maschinenraumüberwachung | |
| Ladebereichs- und Lieferbereichsüberwachung | |
| Fernstandort- und Campus-Überwachung | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Enterprise / Edge | |
| Edge-Rechenzentren | |
| Nach Land | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Videoüberwachung in nordamerikanischen Rechenzentren?
Der Markt wird im Jahr 2026 auf 0,76 Milliarden USD geschätzt und wird voraussichtlich bis 2032 einen Wert von 1,72 Milliarden USD erreichen, mit einer CAGR von 13,58 % von 2027 bis 2032.
Was treibt die Nachfrage nach Rechenzentrumsüberwachungssystemen in Nordamerika an?
Neuer Hyperscale-Bau, der Schutz von KI-Hardware, Compliance-Anforderungen und die Integration von Video mit Zugangs- und Umgebungssystemen unterstützen die Nachfrage.
Welche Komponente führt beim Umsatz in diesem Sektor?
Kameras und Bildgebungshardware führen mit einem Anteil von 34,71 % im Jahr 2026, während Analyse- und Überwachungssoftware die schnellste prognostizierte Komponenten-CAGR von 14,26 % aufweist.
Warum sind cloudbasierte Überwachungssysteme für Rechenzentren wichtig?
Cloudbasierte Systeme hielten im Jahr 2026 einen Anteil von 59,78 % und helfen Betreibern, die Sicherheit über mehrere Einrichtungen hinweg zu verwalten, ohne separate Videoserver an jedem Standort zu benötigen.
Welches Land wächst in der regionalen Branche am schnellsten?
Mexiko wird bis 2032 voraussichtlich mit einer CAGR von 16,91 % wachsen, unterstützt durch große Hyperscale-Investitionen im Queretaro-Korridor.
Was sind die wichtigsten Sicherheitsherausforderungen bei der Bereitstellung von Rechenzentrumsüberwachungskameras?
Cybersicherheitsrisiken durch vernetzte Geräte und Integrationskosten für Legacy-Systeme können die Bereitstellung verzögern und stärkere Gerätesicherheitskontrollen erfordern.