
北米データセンタービデオ監視市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 0.76 十億米ドル |
| 市場規模 (2027) | 0.91 十億米ドル |
| 市場規模 (2032) | 1.72 十億米ドル |
| 成長率 (2027 - 2032) | 13.58 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米データセンタービデオ監視市場分析
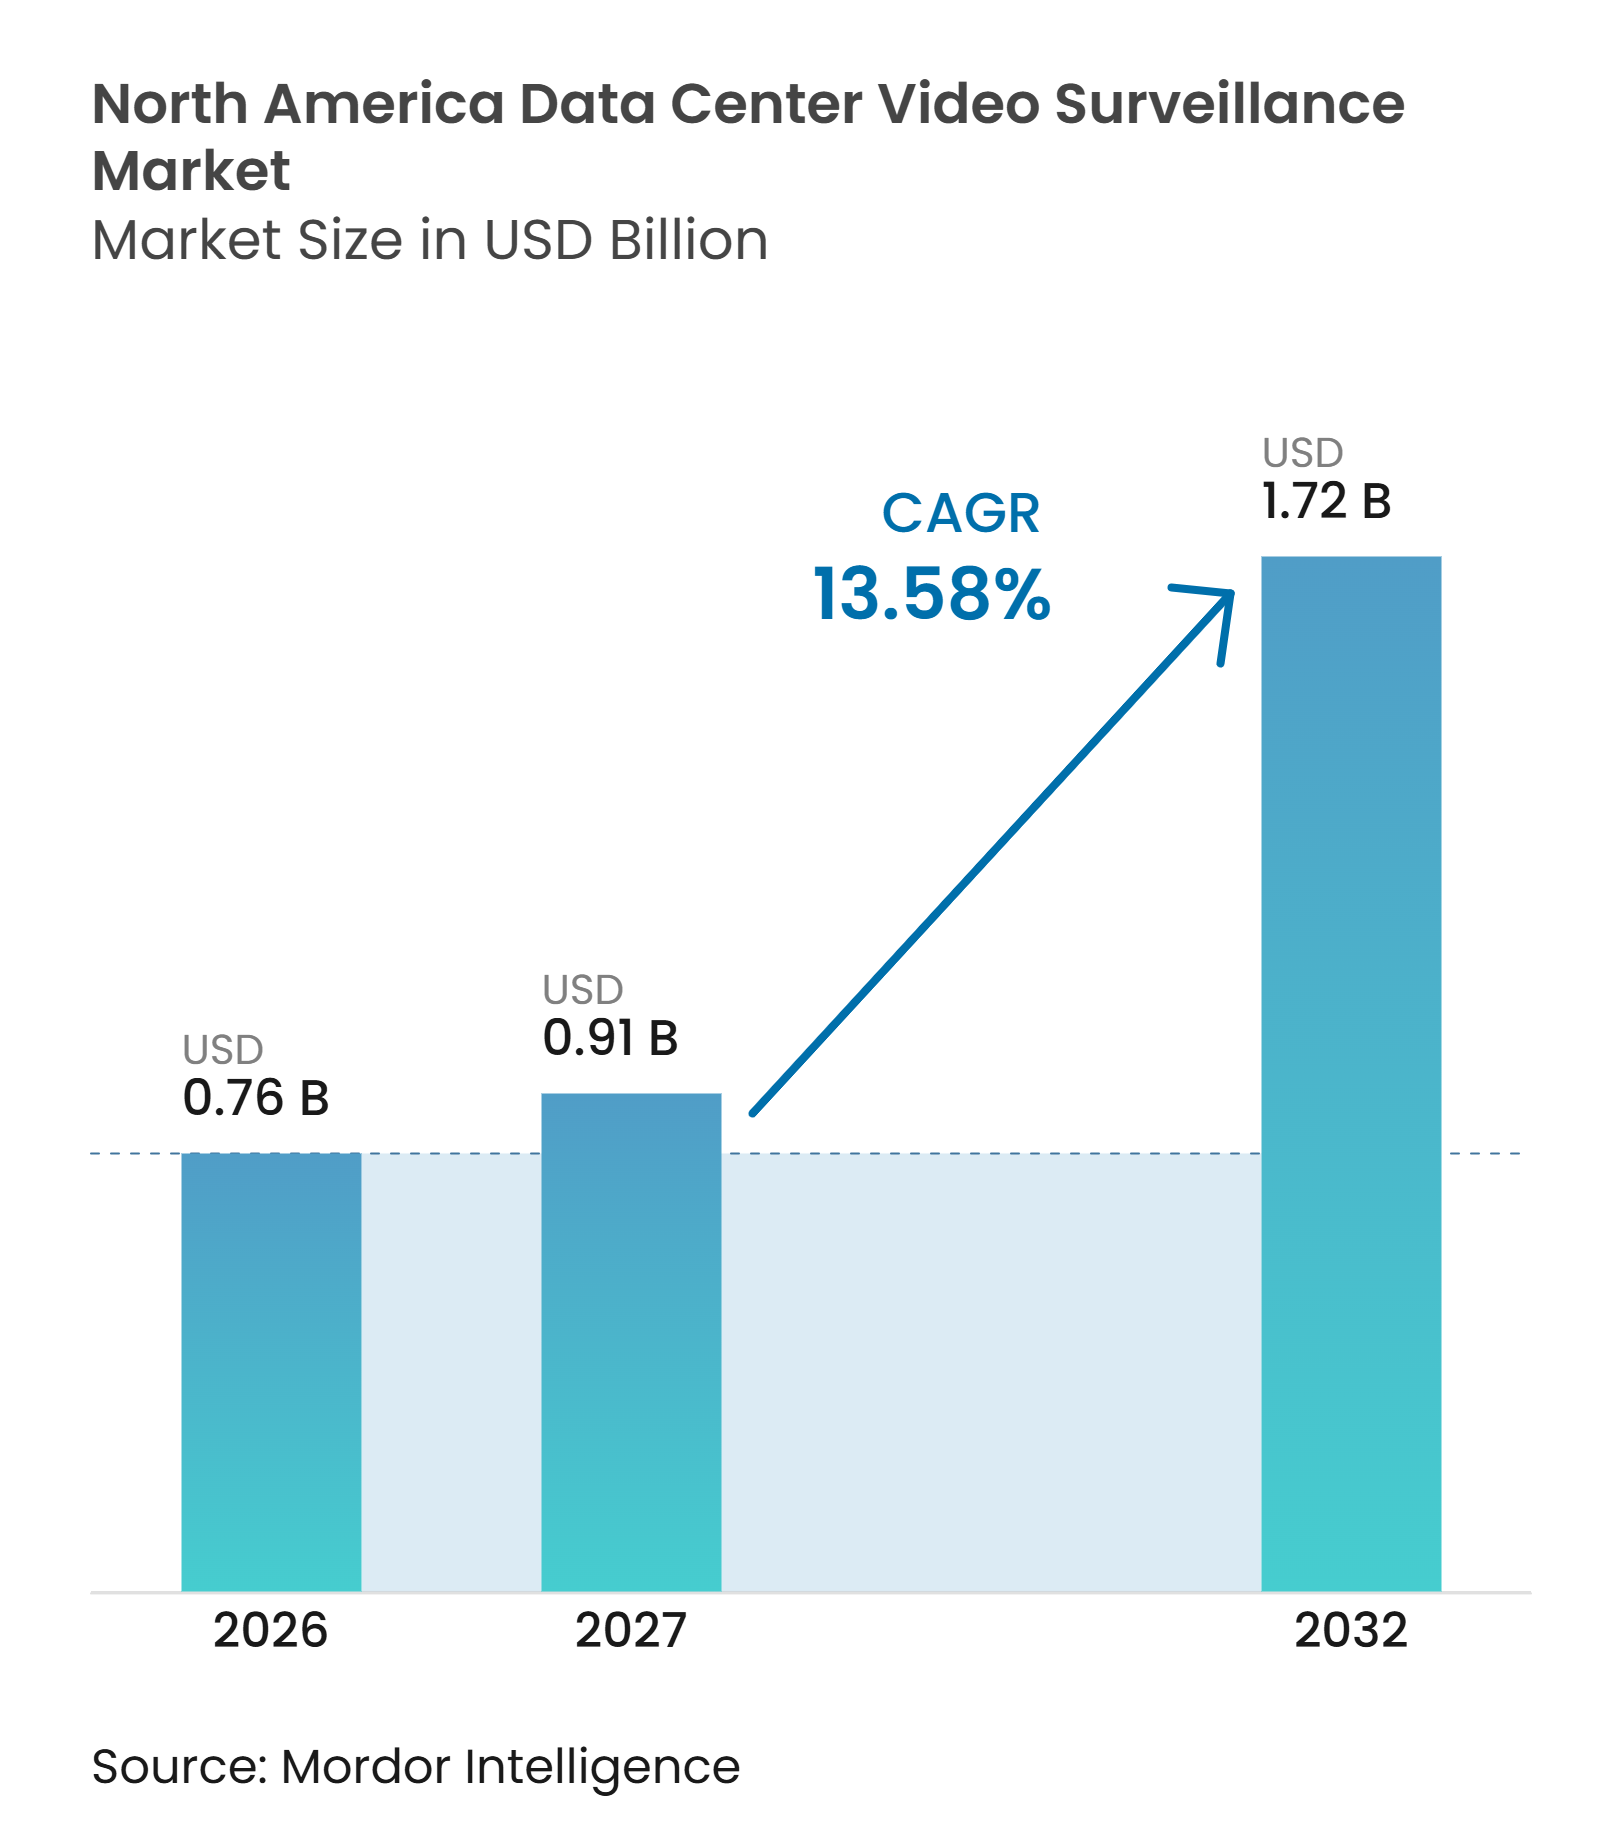
北米データセンタービデオ監視市場規模は、2026年の0.76 ビリオン 米ドルから2032年までに1.72 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 13.58%を記録する見込みです。北米データセンタービデオ監視市場は、ハイパースケールおよびコロケーション施設の記録的な建設ラッシュによって支えられており、物理セキュリティは開設後に追加されるのではなく、より広いキャンパス設計と一体的に計画されています。新規プロジェクトでは、アクセスポイント、データホール、積み込みエリア、周辺ゾーン、ユーティリティ設備にわたるカバレッジが必要です。AIハードウェアの価値向上により、映像証拠、制限付きアクセス、迅速なインシデント対応がオペレーターにとってより重要になっています。調達は、カメラをアクセス制御、環境データ、運用ワークフローと連携させるシステムへとシフトしています。このシフトにより、北米データセンタービデオ監視市場において統合サプライヤーがより強固な地位を確立する一方、サイバーセキュリティおよび機器コンプライアンス要件が一部の更新決定を長期化させています。
主要レポートのポイント
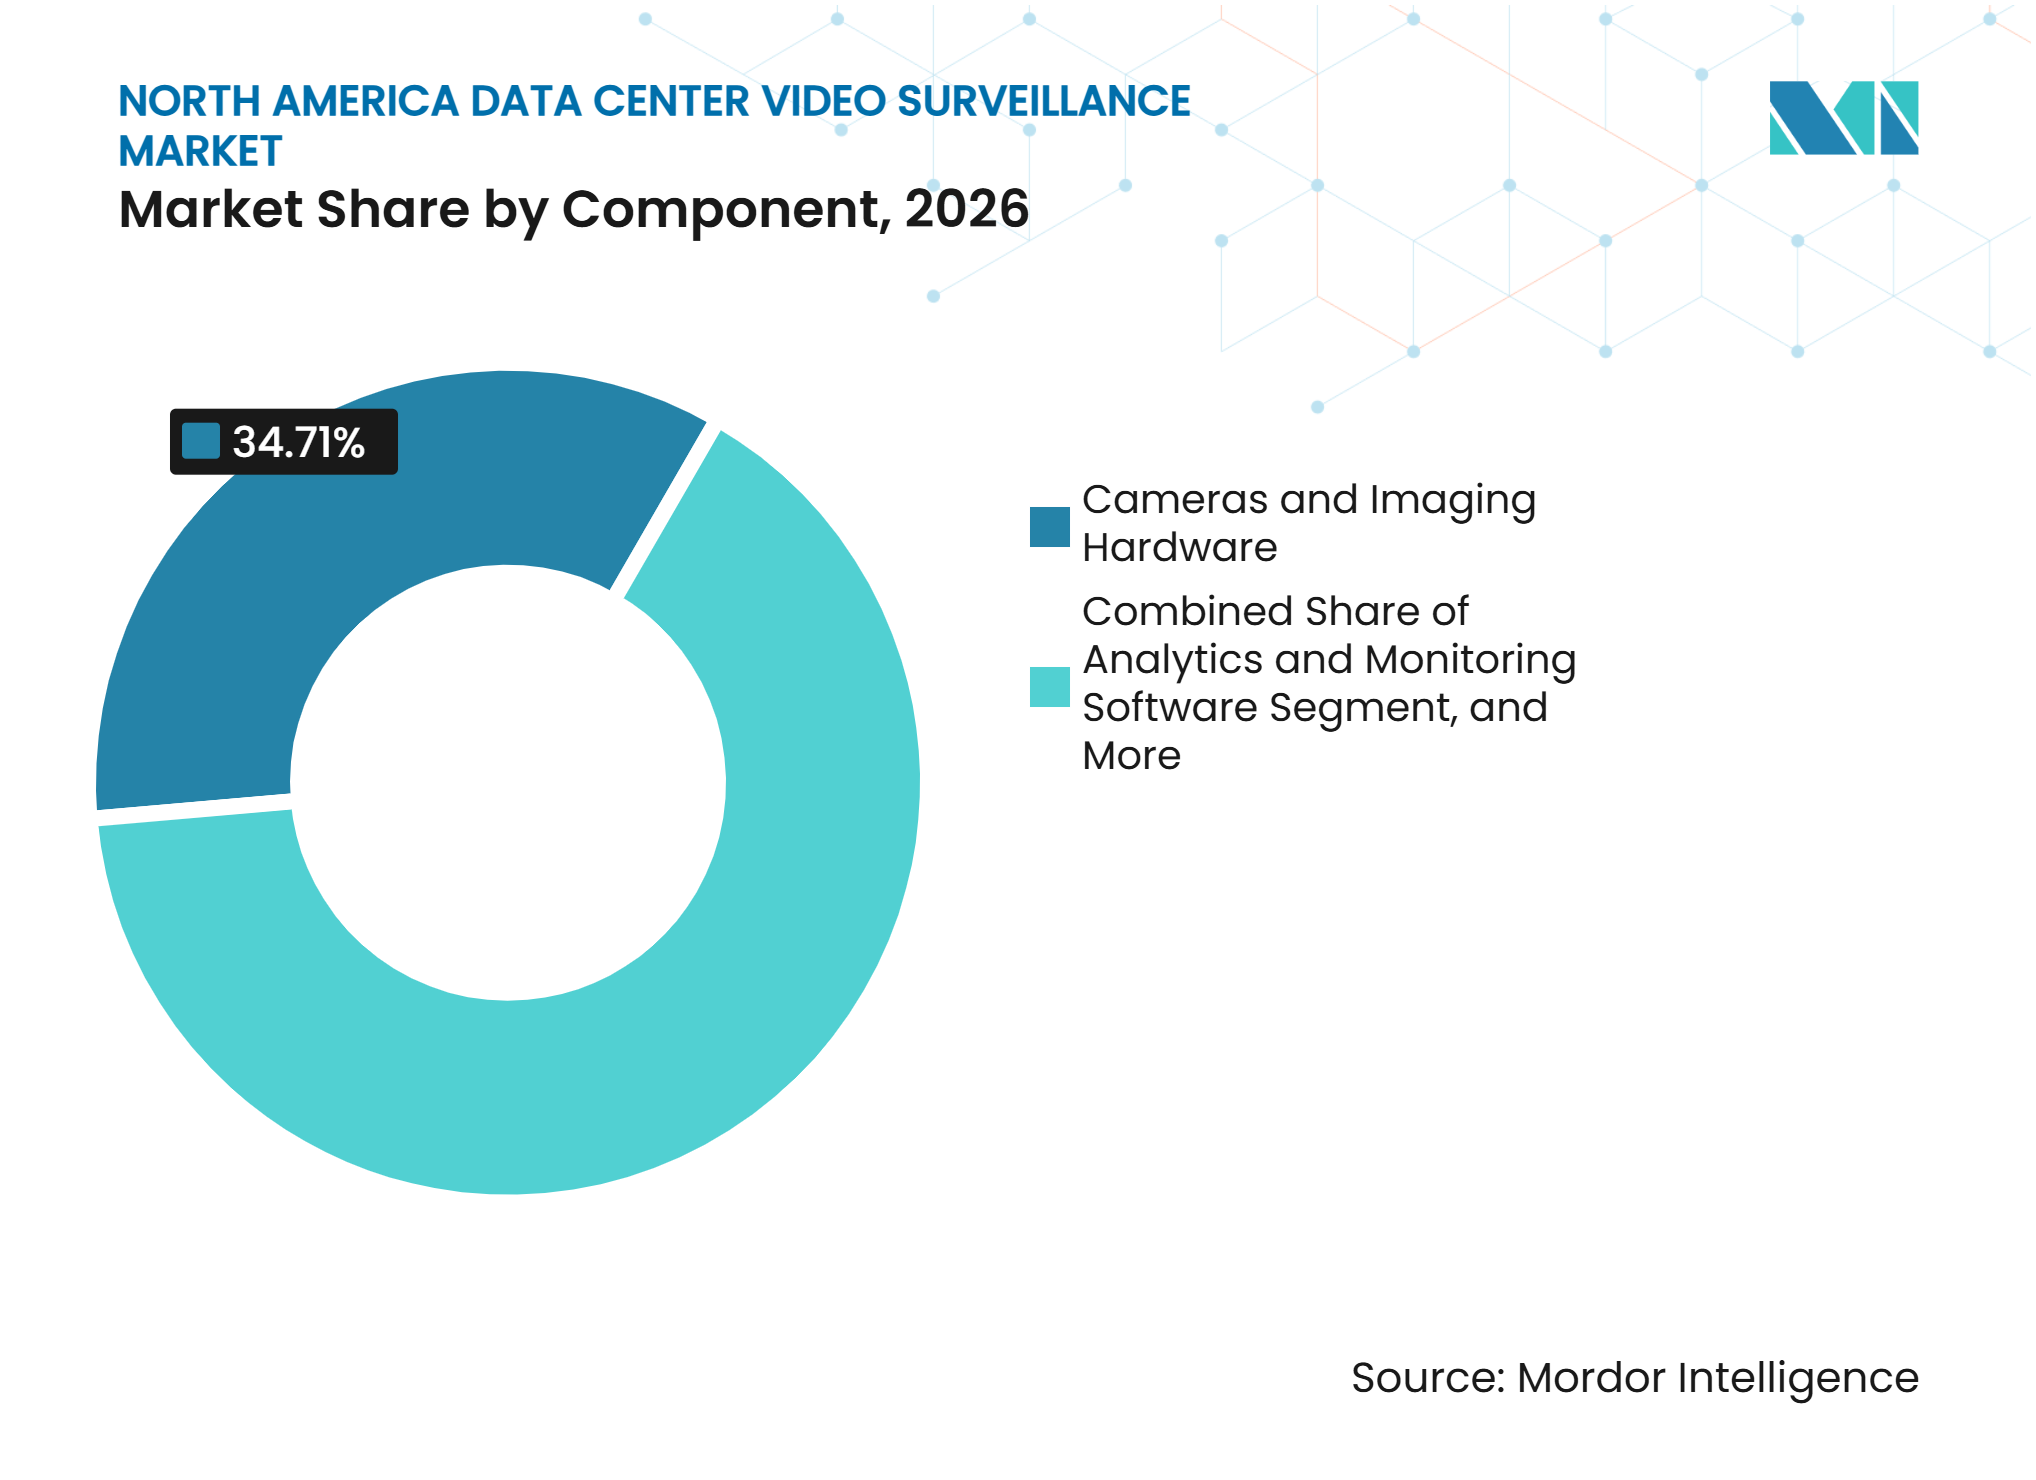
- コンポーネント別では、カメラおよびイメージングハードウェアが2026年の北米データセンタービデオ監視市場収益シェアの34.71%を占め、アナリティクスおよびモニタリングソフトウェアは2032年にかけてCAGR 14.26%で拡大する見込みです。
- カメラタイプ別では、固定カメラが2026年に63.28%のシェアを占め、PTZカメラは2032年にかけてCAGR 15.92%で拡大する見込みです。
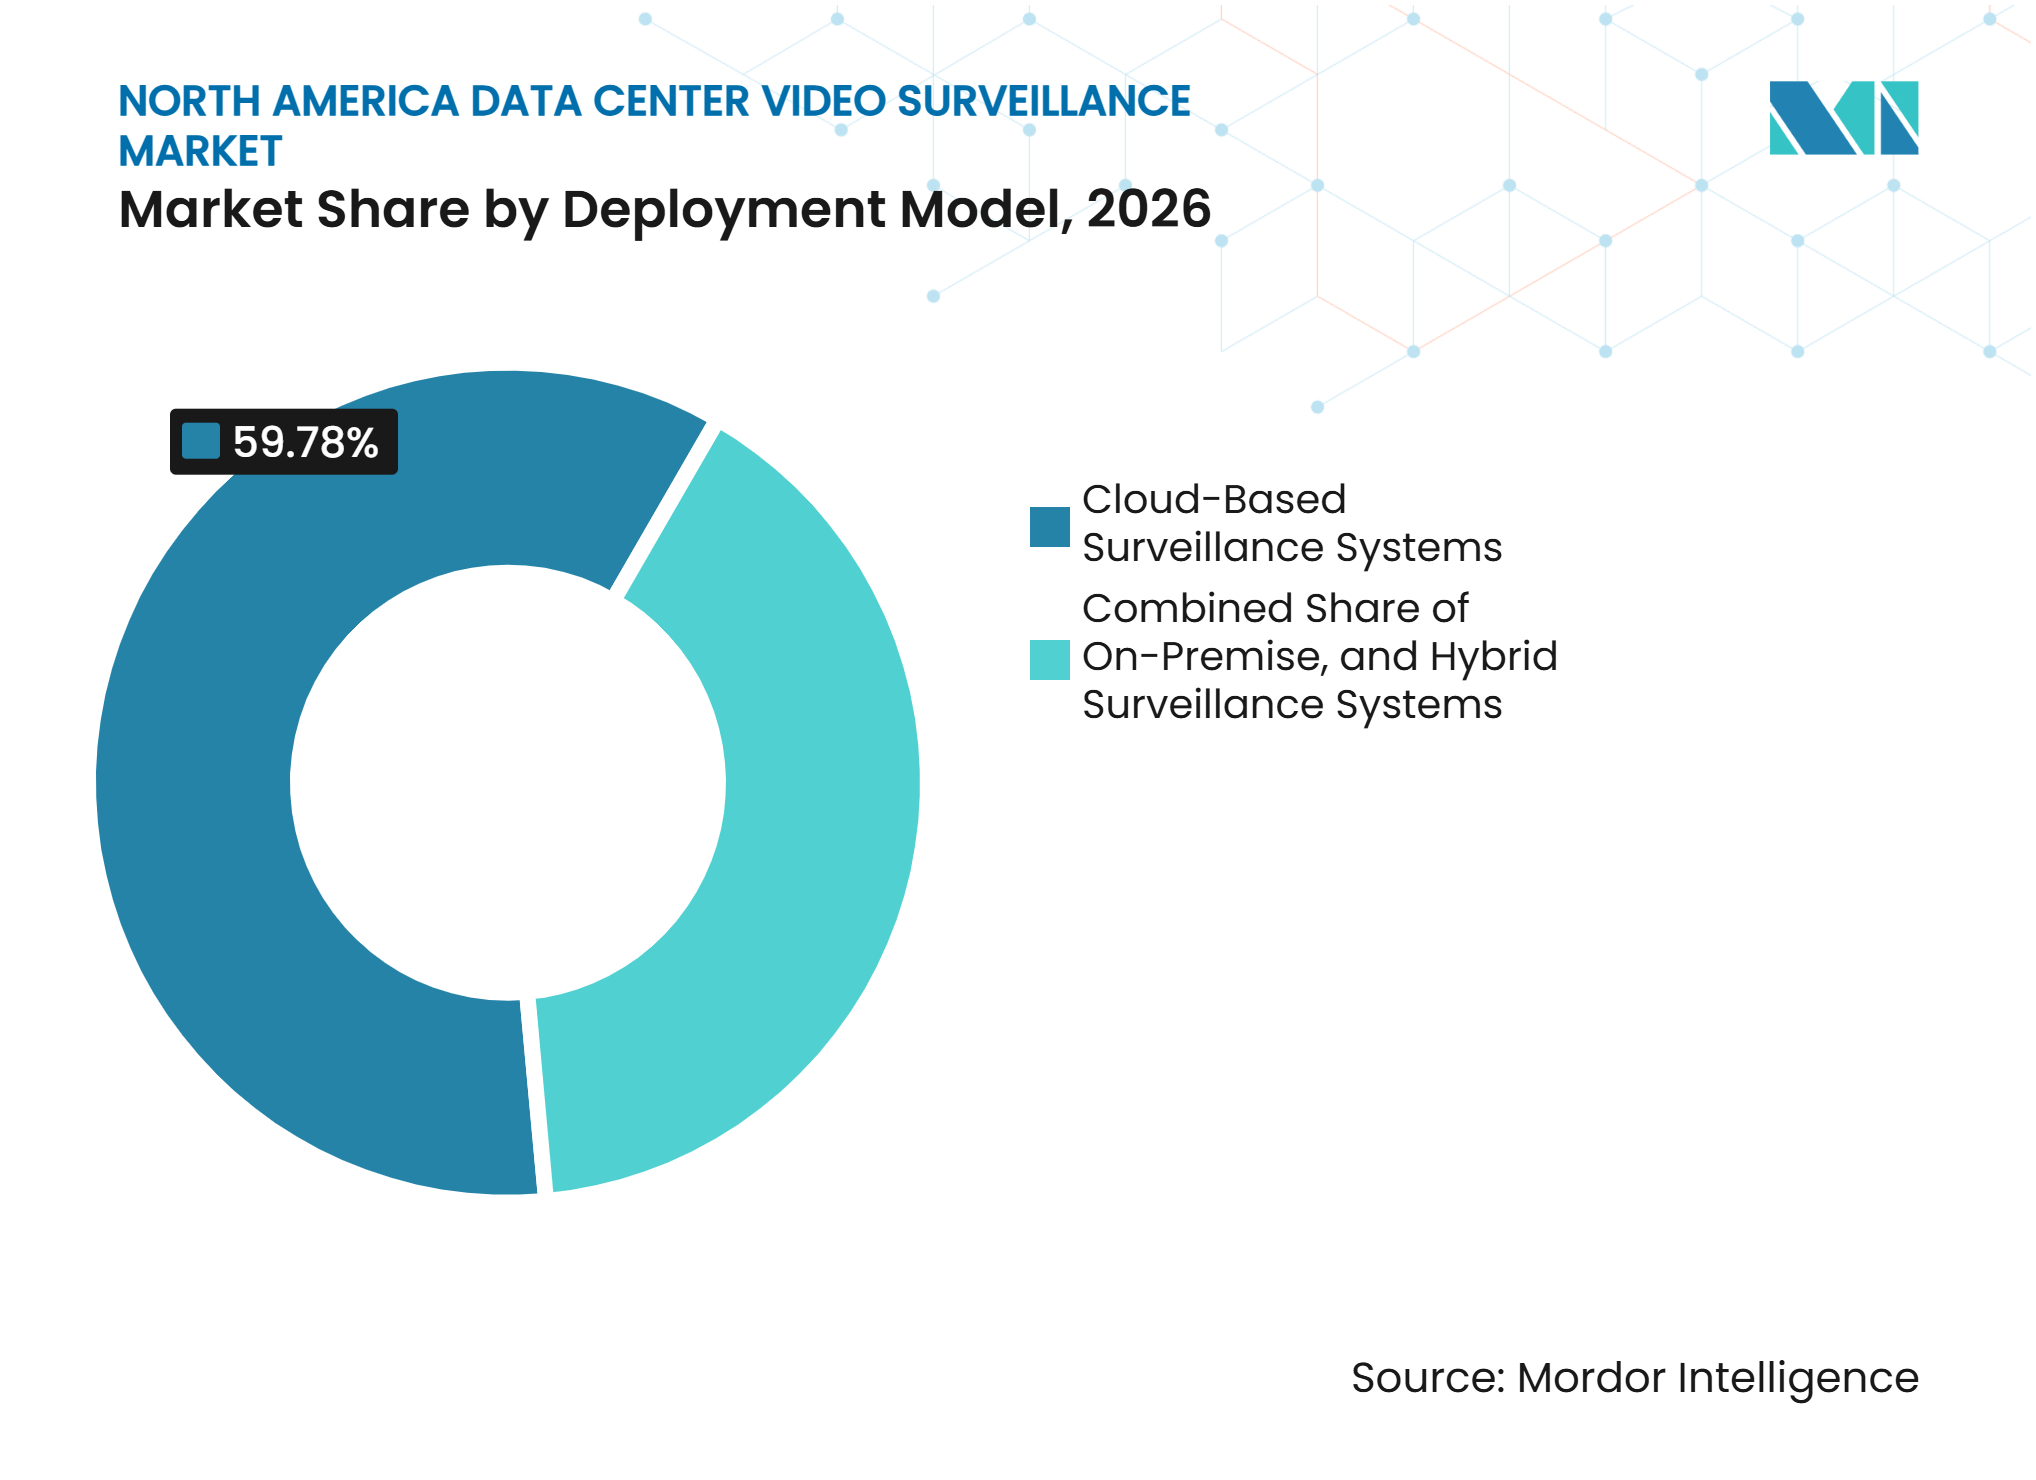
- 導入モデル別では、クラウドベースシステムが2026年に59.78%のシェアを占め、2032年にかけてCAGR 16.39%で拡大する見込みです。
- アプリケーション別では、周辺部および外部エリア監視が2026年の北米データセンタービデオ監視市場において26.54%のシェアを占め、電気・機械室監視は2032年にかけてCAGR 14.59%で拡大する見込みです。
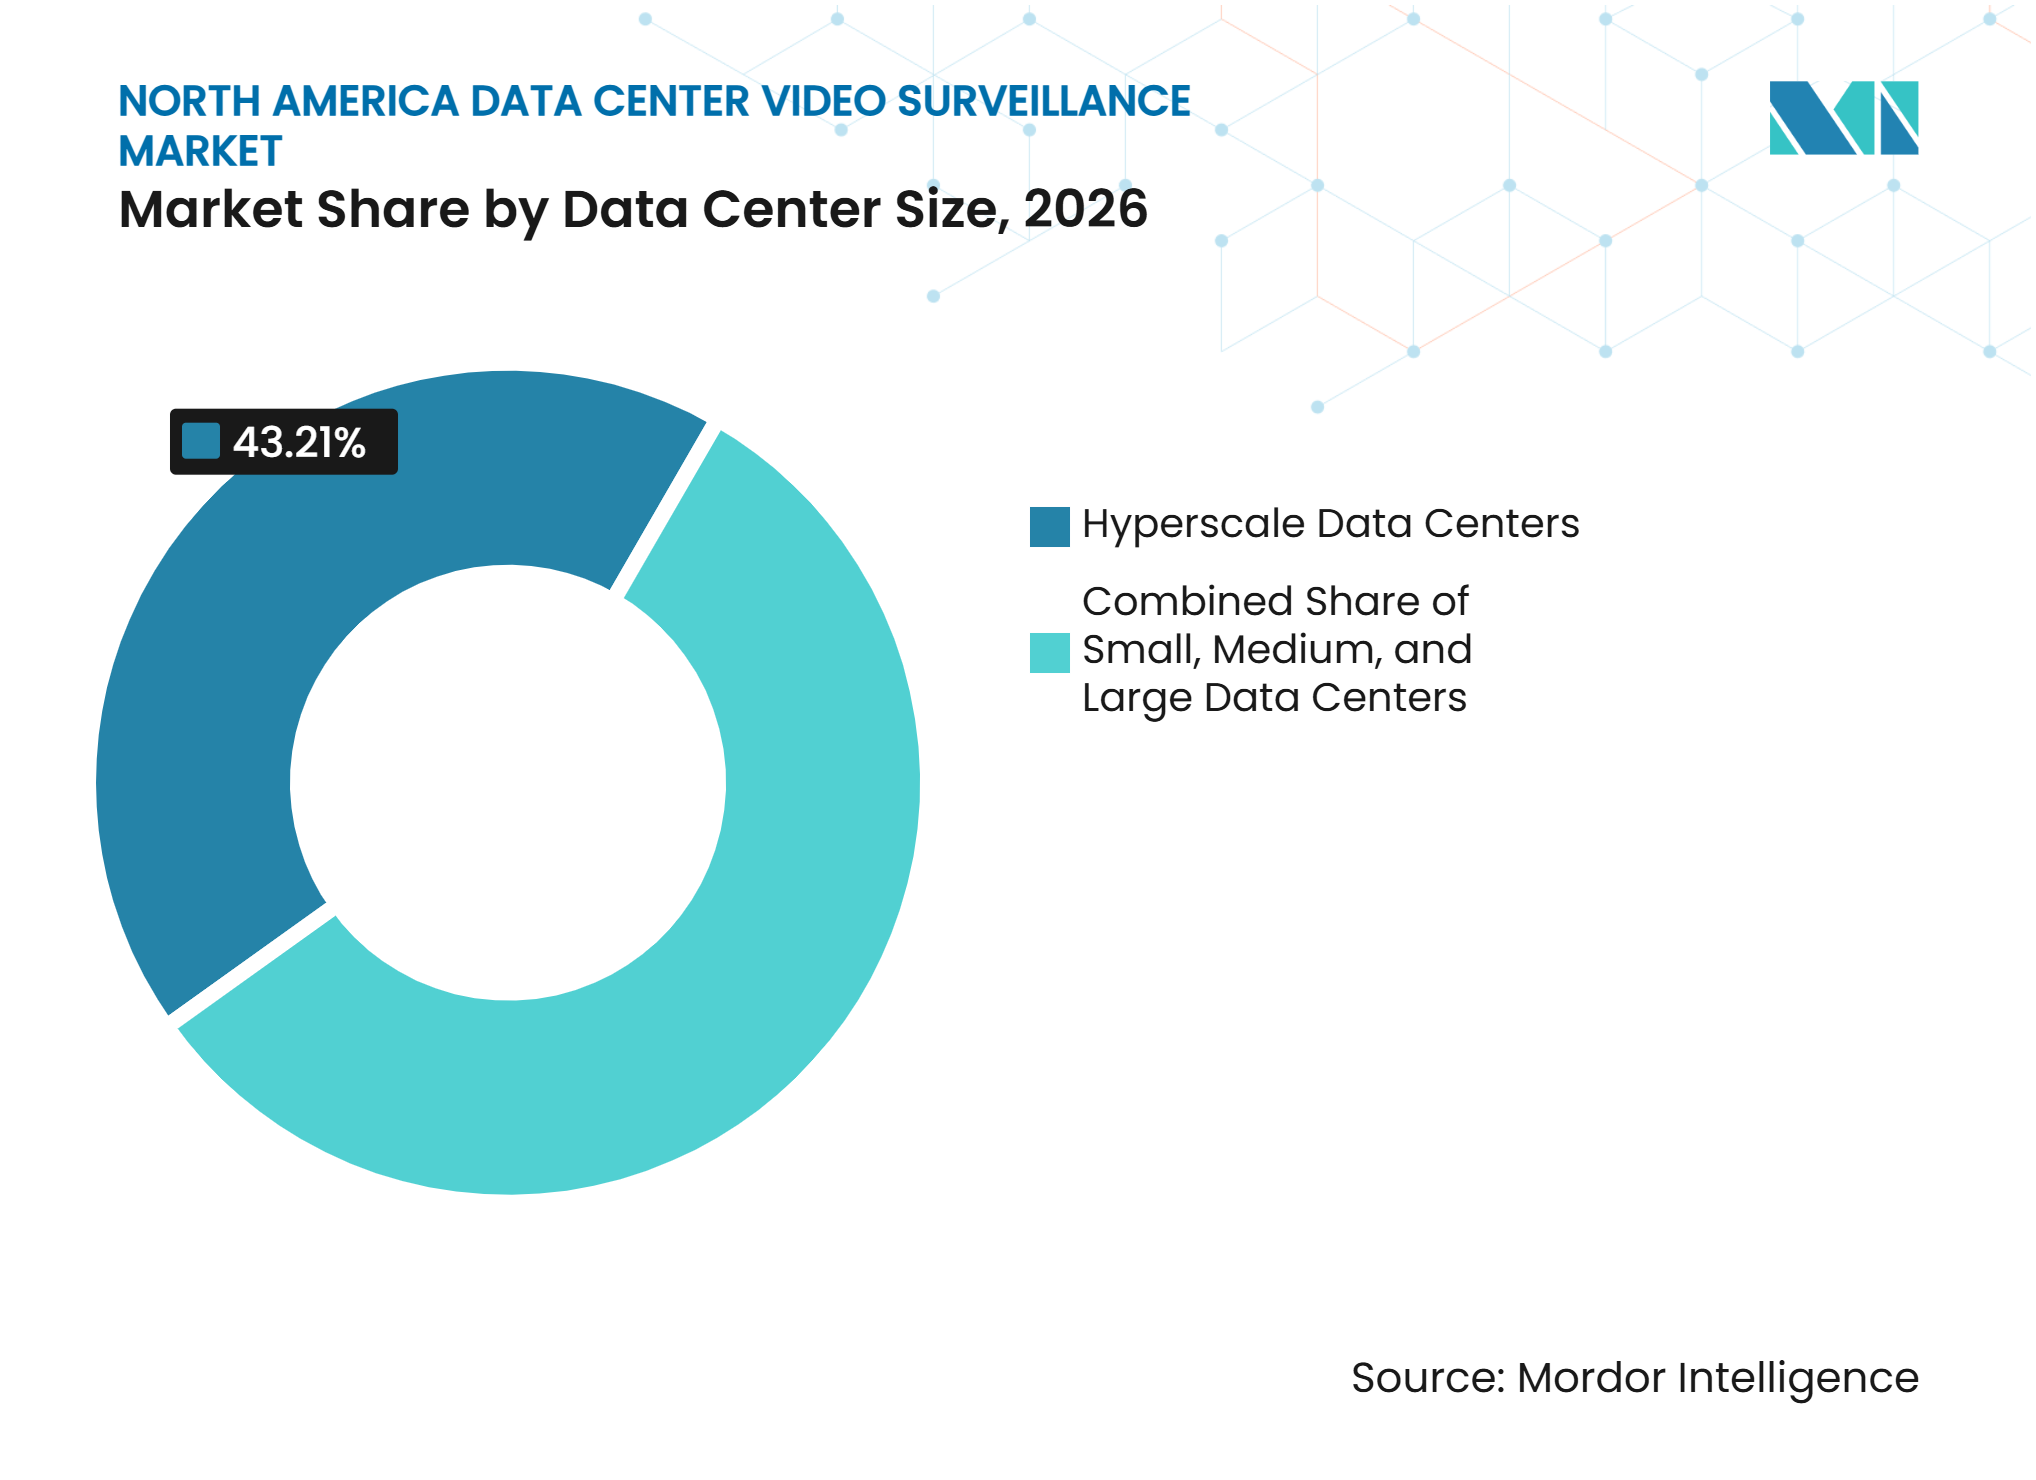
- データセンター規模別では、ハイパースケール施設が2026年に43.21%のシェアを占め、2032年にかけてCAGR 15.27%で拡大する見込みです。
- データセンタータイプ別では、コロケーションオペレーターが2026年に36.64%のシェアを占め、クラウドサービスプロバイダーは2032年にかけてCAGR 15.38%で拡大する見込みです。
- 地域別では、米国が2026年の北米データセンタービデオ監視市場において79.58%のシェアを占め、メキシコは2032年にかけてCAGR 16.91%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ハイパースケールおよびコロケーションキャンパスの拡張 | +4.2% | 米国、カナダ、メキシコ | 中期(2〜4年) |
| AIワークロードによる物理セキュリティの重要性向上 | +3.1% | 米国、カナダ | 中期(2〜4年) |
| コンプライアンス主導の映像証拠と監査可能性 | +2.0% | 米国、カナダ | 短期(2年以内) |
| ビデオ、アクセス制御、環境テレメトリの統合 | +1.5% | 米国、カナダ、メキシコ | 長期(4年以上) |
| エッジアナリティクスによる帯域幅削減と応答レイテンシ低減 | +1.0% | 米国 | 中期(2〜4年) |
| ラックレベルおよびサーマルモニタリング要件 | +0.7% | 米国、カナダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびコロケーションキャンパスの拡張
北米データセンタービデオ監視市場は、新規施設の大規模な建設パイプラインから直接的な恩恵を受けています。新規キャンパスは、顧客ワークロードをサポートしたりテナントのセキュリティ要件を満たしたりする前に、多層的なカバレッジを必要とします。2026年上半期には建設中の容量の80%以上がすでにプレリースされており、セキュリティ設備の設置が投機的な容量ではなく確定済みプロジェクトに紐付けられることを示しています。[1] 100MWを超えるハイパースケールキャンパスでは、外部および内部セキュリティゾーン全体で500台以上のカメラが必要になる場合があります。カメラ、ビデオ管理ソフトウェア、アナリティクス、マネージドモニタリングを一括提供する統合契約は5 ミリオン 米ドルを超えることがあります。2025年の建設パイプラインも新興拠点へと拡大しており、既存のデータセンターハブを超えた需要の広がりをもたらしています。
AIワークロードによる物理セキュリティの重要性向上
AIワークロードはデータセンター内に収容される機器の価値を高め、物理的な侵入や不正な観察のコストを引き上げます。単一のAIトレーニングラックには1 ミリオン 米ドルを超えるハードウェアが含まれる場合があり、ラックアクセスと施設の可視性は重大なセキュリティ問題となっています。セキュリティ産業協会は、サイロ化されたセキュリティシステムとデータセンターのニーズに不慣れなパートナーを、施設のレジリエンスに関する一般的な懸念事項として特定しました。[2] そのためオペレーターは、アクセスイベントとカメラ映像を連携させ、異常な行動をリアルタイムで特定しています。このアプローチにより、映像クリップの手動レビューへの依存が軽減され、より迅速な対応が可能になります。また、北米データセンタービデオ監視市場におけるアナリティクスフトウェアへのプレミアム需要を支えています。
コンプライアンス主導の映像証拠と監査可能性
コンプライアンス要件は、多くのデータセンターにおける監視投資のベースラインを設定しています。SOC 2基準は、物理的な障壁における制御されたアクセスと異常のモニタリングを要求しています。ISO/IEC 27001:2022は、物理的境界の保護、セキュアエリア、および物理セキュリティモニタリングに関する要件を含んでいます。PCI DSS v4.0.1は、カード会員データ環境への入口ポイントについて少なくとも3ヶ月の映像保存を要求しています。連邦ワークロードをサポートするプロバイダーは、FedRAMP要件のもとで継続的な映像カバレッジとより強固なアクセス制御も必要とします。これらの要件により、改ざん検知、信頼性の高い監査証跡、および必要時に取得可能な映像記録への需要が高まっています。
ビデオ、アクセス制御、環境テレメトリの統合
北米データセンタービデオ監視市場は、セキュリティと運用情報を組み合わせたシステムへと移行しています。冷却設備に設置されたサーマルカメラは、不正な人物の存在を検知するとともに、機器の問題を示す可能性のある温度状態を検出できます。Motorola Solutionsは2026年にOperatorプラットフォームを発表し、ビデオ、アクセス制御、センサーデータを自動インシデント対応ワークフローに統合しました。[3] Johnson Controlsは、アクセス制御、ビデオ管理、インシデント管理を一つのウェブベースシステムに統合するC-CURE IQ 3.20を導入しました。同社は、組織の43%がハイブリッドセキュリティアーキテクチャを計画し、50%がAIを主要な物理セキュリティ優先事項として認識していると報告しています。バンドルシステムはそのため、セキュリティと運用の両方の予算を対象に競争できます。
制約要因影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 接続カメラおよびビデオ管理システムからのサイバーセキュリティリスク | -1.8% | 米国、カナダ | 短期(2年以内) |
| レガシーCCTV、ビデオ管理システム、ビルディングマネジメントシステムにわたる統合コスト | -1.3% | 米国、カナダ | 中期(2〜4年) |
| 生体認証プライバシーと規制の断片化 | -0.8% | 米国、カナダ | 短期(2年以内) |
| 電力、冷却、コンピューティング容量への競合する資本配分 | -0.6% | 米国、カナダ、メキシコ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
接続カメラおよびビデオ管理システムからのサイバーセキュリティリスク
接続されたカメラとビデオ管理システムは、北米データセンタービデオ監視市場に対して独自のサイバーセキュリティリスクをもたらします。ベルギーサイバーセキュリティセンターは2026年9月、脅威アクターがサイバースパイ活動、ボットネット活動、および企業ネットワークへのアクセスを目的としてインターネット接続カメラを侵害していると警告しました。チェック・ポイント・リサーチは、HikvisionおよびDahua製品の脆弱性(コマンドインジェクションおよびリモートコマンド実行の脆弱性を含む)を標としたイラン関連の活動を記録しました。侵害されたデバイスは、施設のレイアウト、アクセスルーティン、ラックの場所を攻撃者に露出させる可能性があります。オペレーターは、暗号化された映像ストリーム、セキュアハードウェア、ファームウェアポリシー、およびより厳格なデバイステストで対応しています。これらの対策はレジリエンスを向上させますが、機器コストを増加させ、購買サイクルを延長させる可能性があります。
レガシーCCTV、ビデオ管理システム、ビルディングマネジメントシステムにわたる統合コスト
多くの既存コロケーションサイトでは、2020年以前に設置されたアナログまたは初期IPシステムが依然として使用されています。高度なアナリティクスやクラウドビデオ管理への移行には、ネットワーク、ストレージ、運用手順、ならびにビルディングマネジメントおよびアクセス制御システムとの連携に変更が必要になる場合があります。古いインフラの交換や統合ブリッジが必要な場合、プロジェクトは12〜18ヶ月に及ぶことがあります。セキュリティ産業協会は、サイロ化されたシステムをデータセンターセキュリティ運用の主要課題として特定しました。遅延により、レガシー機能と現在の監査で求められる証拠要件との間のギャップが拡大する可能性があります。これにより、一部のアップグレード予算がより長い資本計画サイクルに組み込まれ、近期の設置収益が鈍化します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ハードウェア収益がリードし、アナリティクスソフトウェアが最速で拡大カメラおよびイメージングハードウェアは、2026年の北米データセンタービデオ監視市場シェアの34.71%を占めました。初期のキャンパス展開は、オペレーターが個別のセキュリティゾーン全体に数百台のデバイスを設置するため、資本集約的です。これらのデバイスは、入口、通路、積み込みエリア、ユーティリティ設備、外部境界に対するコアとなる視覚的カバレッジを提供します。ビデオ管理システムは、複数のカメラとサイトからのフィードを共通の運用インターフェースに統合します。ストレージおよび記録ハードウェアは、クラウドストレージオプションの普及に伴い圧力を受けています。データセンターセキュリティの専門スキルが限られているため、設置、統合、サポートサービスは引き続き重要です。
アナリティクスおよびモニタリングソフトウェアは、2032年にかけてCAGR 14.26%で拡大する見込みです。このセグメントは、大量の映像をレビューするチームを必要とせずに行動の異常を特定するシステムへの需要から恩恵を受けています。AI搭載のビデオ分析とクラウドカメラサービスが、監視展開におけるソフトウェアの活用を支えています。エッジ対応カメラはローカルで情報を処理できるため、継続的な高解像度映像を中央プロセッサに送信する必要性が軽減されます。Johnson Controlsは2026年にAI駆動のイベント識別とフリート監視ツールを備えたexacqVision 26.2を導入しました。これらの機能により、カメラ台数がプロジェクトの中心であり続ける場合でも、ソフトウェアは監視価値のより大きな部分を占めるようになっています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
カメラタイプ別:
固定カメラがカバレッジを定義し、PTZが周辺部対応をサポート固定カメラは2026年のカメラタイプセグメントの63.28%を占めました。アクセス通路、サーバー通路、積み込みバイ、入口ポイント、および継続的な映像記録が必要なその他のエリアで使用されています。固定カバレッジはデバイスがアクティブなオペレーター制御に依存しないため、コンプライアンス要件をサポートします。その広範な使用は、多くの制限エリアを持つ施設からブラインドスポットを排除する必要性も反映しています。データセンターオペレーターはこれらのカメラを使用して、日常的な活動全体にわたって一貫した証拠記録を維持できます。この設置ベースにより、固定デバイスは北米データセンタービデオ監視市場の中心であり続けています。
PTZカメラは2032年にかけてCAGR 15.92%で拡大する見込みです。操縦可能なカメラがより広い視野にわたって動きを追跡できるため、周辺ラインに沿って特に有用です。アナリティクストリガーによりPTZカメラを侵入の可能性がある方向に向けることができ、セキュリティチームがアラートを検証するのに役立ちます。Axis Communicationsは2026年3月に、グローバルシャッター技術とオンデバイスARTPEC-9アナリティクスを搭載した車両およびナンバープレートキャプチャ対応のAXIS P1486-LEを発表しました。サーマルカメラも、低照度または複雑な環境での周辺検知とホットアイル監視に活用されています。AXIS Q2802-Eはサーマルセンシング、4Kビジュアルイメージング、温度アラートを組み合わせており、セキュリティと運用の両方のニーズをサポートしています。
導入モデル別:
クラウドベースシステムがシェアと予測拡大をリードクラウドベースシステムは2026年の北米データセンタービデオ監視市場シェアの59.78%を占めました。新規ハイパースケールキャンパスは、建設開始時からクラウドネイティブのビデオ管理システムを導入できます。これにより、各拠点に個別のビデオサーバーを必要とせず、分散した施設全体の集中監視が可能になります。大規模オペレーターは、複数のサイトにわたって共通のポリシーを適用し、活動の共有ビューを維持できます。クラウドベースシステムのリーダーシップは、マルチサイトのクラウドおよびコロケーションプロバイダーの運用モデルを反映しています。また、孤立したカメラ設置からより広範なセキュリティプラットフォームへの移行を支えています。
クラウドベースシステムは2032年にかけてCAGR 16.39%で拡大する見込みです。オペレーターはクラウドシステムを使用して、映像データをアナリティクス、アクセス制御、その他のエンタープライズワークフローと連携させています。オンプレミスシステムは、エアギャップ要件や外部データ転送に厳格な制限がある施設での役割を維持しています。ハイブリッドシステムは、プライマリ記録をオンサイトに保ちながらアナリティクスやストレージにクラウドリソースを活用することで、別の選択肢を提供しています。Eagle Eye Networksは、顧客がすべてのユースケースに単一のアーキテクチャを選択するのではなく、パフォーマンス、コスト、データレジデンシーに基づいて個々のワークロードを評価するケースが増えていると報告しています。これにより、ハイブリッド設計の実用的な位置付けを維持しながら、クラウドシステムへの継続的な需要が支えられています。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
アプリケーション別:
周辺部監視がリードし、機器室カバレッジが加速周辺部および外部エリア監視は2026年の北米データセンタービデオ監視市場規模の26.54%を占めました。ハイパースケールキャンパスは、フェンス、車両チェックポイント、駐車エリア、複数の外部入口にわたる継続的なカバレッジを必要とします。これらの場所では多くの場合、夜間検知に固定サーマルデバイスが、追跡にPTZカメラが使用されます。多層的なカバレッジにより、オペレーターはイベントが重要な建物エリアに到達する前に検知できます。また、訪問者、車両、または侵入未遂に関わる調査のための映像証拠も作成されます。新規キャンパスの大きなフットプリントにより、周辺部監視は主要なアプリケーションであり続けています。
電気・機械室監視は2032年にかけてCAGR 14.59%で拡大する見込みです。AIコンピューティング密度の向上により、電力および冷却設備は中断のないサービスにとってより重要になっています。バイスペクトルカメラは、UPS室やトランスフォーマーヤードにおける不正な人物の存在と機器の過熱の可能性を同時に検知できます。これにより、単一のシステムで物理セキュリティと運用信頼性の両方をサポートできます。データホール、積み込みバイ、リモートサイト監視も、オペレーターが潜在的なブラインドスポットを削減するにつれて一貫したカバレッジを獲得しています。機器室監視のデュアルユースの役割が、北米データセンタービデオ監視市場における予測拡大の加速を支えています。
データセンター規模別:
ハイパースケール施設が最大規模の契約を集中ハイパースケール施設は2026年の北米データセンタービデオ監視市場シェアの43.21%を占めました。これらのキャンパスは、広大な建物、高価値の機器、多層的な制限ゾーンをカバーするため、最大規模の監視契約を集中させています。100MWのハイパースケール施設では、すべての監視エリアにわたって500台以上のカメラが必要になる場合があります。ハードウェア、アナリティクス、ビデオ管理ソフトウェア、マネージドモニタリングを含むバンドル契約は5 ミリオン 米ドルを超えることがあります。その規模により、オペレーターは複数の建物と後続フェーズにわたってテクノロジーを標準化できます。これにより、ハイパースケールプロジェクトは主要サプライヤーにとって重要なリファレンスアカウントとなっています。
ハイパースケール施設は2032年にかけてCAGR 15.27%で拡大する見込みです。より広い建設パイプラインが新興データセンター拠点へと拡大し、長年確立されたハブを超えた需要の広がりをもたらしています。大規模データセンターは、エンタープライズおよび国内コロケーション顧客にとって重要な第二層であり続けています。地域コロケーションプロバイダーがエンタープライズ需要に対応するにつれて、中規模施設の数が増加しています。小規模施設とエッジ展開はコスト感応度が高く、オンサイトサーバーコストを削減できるサービスとしての監視を好む場合があります。これらの違いにより、ベンダーは単一のハードウェア構成ではなく、スケーラブルな製品ラインを提供する必要があります。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
データセンタータイプ別:
コロケーションが収益をリードし、クラウドサービスプロバイダーが急速に前進コロケーションオペレーターは2026年の北米データセンタービデオ監視市場シェアの36.64%を占めました。同一拠点で複数のテナントの物理セキュリティ要件を満たす必要があります。これらのテナントには、PCI DSSニーズを持つ金融サービス企業やFedRAMP要件のもとで業務を行う政府請負業者が含まれる場合があります。これにより、個別のアクセスポリシーとテナント固有の証拠取得をサポートするビデオ管理システムへの需要が生まれます。Genetecは2025年に50以上のCDWサイトにわたってSecurity Centerプラットフォームを展開し、断片化されたアクセス制御、ビデオ監視、アイデンティティ管理システムを統合しました。マルチテナントの複雑さは、統合監視プラットフォームへのプレミアム需要を支えています。
クラウドサービスプロバイダーは2032年にかけてCAGR 15.38%で拡大する見込みです。その成長はAIインフラと新規クラウドキャンパスへの投資に紐付けられています。エンタープライズオペレーターは多くの場合、既存の企業セキュリティシステムとの連携を優先します。エッジオペレーターは、リモートノードに専任のオンサイトセキュリティチームがない場合があるため、クラウド管理型監視を好む傾向があります。Hanwha VisionはWisenet SKYを2026年に終了し、顧客をBLAZE Hybrid AI VMSプラットフォームに誘導しました。この動きは、ビデオ、アクセス制御、運用情報を組み合わせたより広範なプラットフォームへの需要を反映しています。
地域分析
米国
米国は2026年の北米データセンタービデオ監視市場シェアの79.58%を占めました。その地位は、地域最大のデータセンター設置ベースとコンプライアンス主導の映像証拠への強い需要を反映しています。バージニア州、アトランタ、シカゴ、ダラスがハイパースケール活動を引き続き誘致する中、2026年上半期の空室率は1.4%に達しました。2020年以前に建設された既存のコロケーションサイトも、オペレーターがアナログまたは初期IPシステムを更新するにつれて、更新需要の源となっています。現行のSOC 2およびISO/IEC 27001:2022要件により、これらのアップグレードにおける証拠保存と信頼性の高いセキュリティ記録がより重要になっています。対象監視機器に関する連邦の措置は、オペレーターが設置済み機器ベースを見直す別の理由を加えています。
カナダ
カナダは北米データセンタービデオ監視市場において安定した第二の地域です。Microsoftは2028年までにカナダのデジタルおよびAIインフラに5.5 ビリオン 米ドルを投資することを約束しており、関連する施設セキュリティシステムへの需要を支えています。IRENやVantage Data Centersなどのプロバイダーが大規模クラウドオペレーターと並んで重要な役割を担っているため、購買層は米国よりも多様化しています。これにより、監視プロバイダーはより幅広い施設顧客グループにアクセスできます。植生や厳しい気象条件が誤った動体検知アラートを引き起こす可能性がある大規模なカナダのキャンパスでは、エッジアナリティクスが有用です。人物と車両を環境の動きから区別できるシステムにより、不要な対応を削減できます。これらの条件は、従来の視覚的カバレッジと並行したアナリティクスの活用を支えています。
メキシコ
メキシコは2032年にかけてCAGR 16.91%で拡大する見込みです。ケレタロ回廊は新規ハイパースケール建設の主要中心地であり、北米データセンタービデオ監視市場に大きな機会を提供しています。CloudHQは2025年9月にケレタロで6棟・900MWのキャンパスに4.8 ビリオン 米ドルの投資を発表しました。KIO Data Centersは2026年に100MWのQRO3プロジェクトについて2030年までに最大1.3 ビリオン 米ドルの投資を発表しました。ODataは2025年にQR03キャンパスの最初の72MWフェーズを開始し、同年後半にQR04を稼働させました。グリーンフィールドサイトは、レガシーシステムが依然として共存する既存施設とは異なり、稼働開始時からクラウドベースのAI統合監視を指定できます。
競合環境
市場集中度
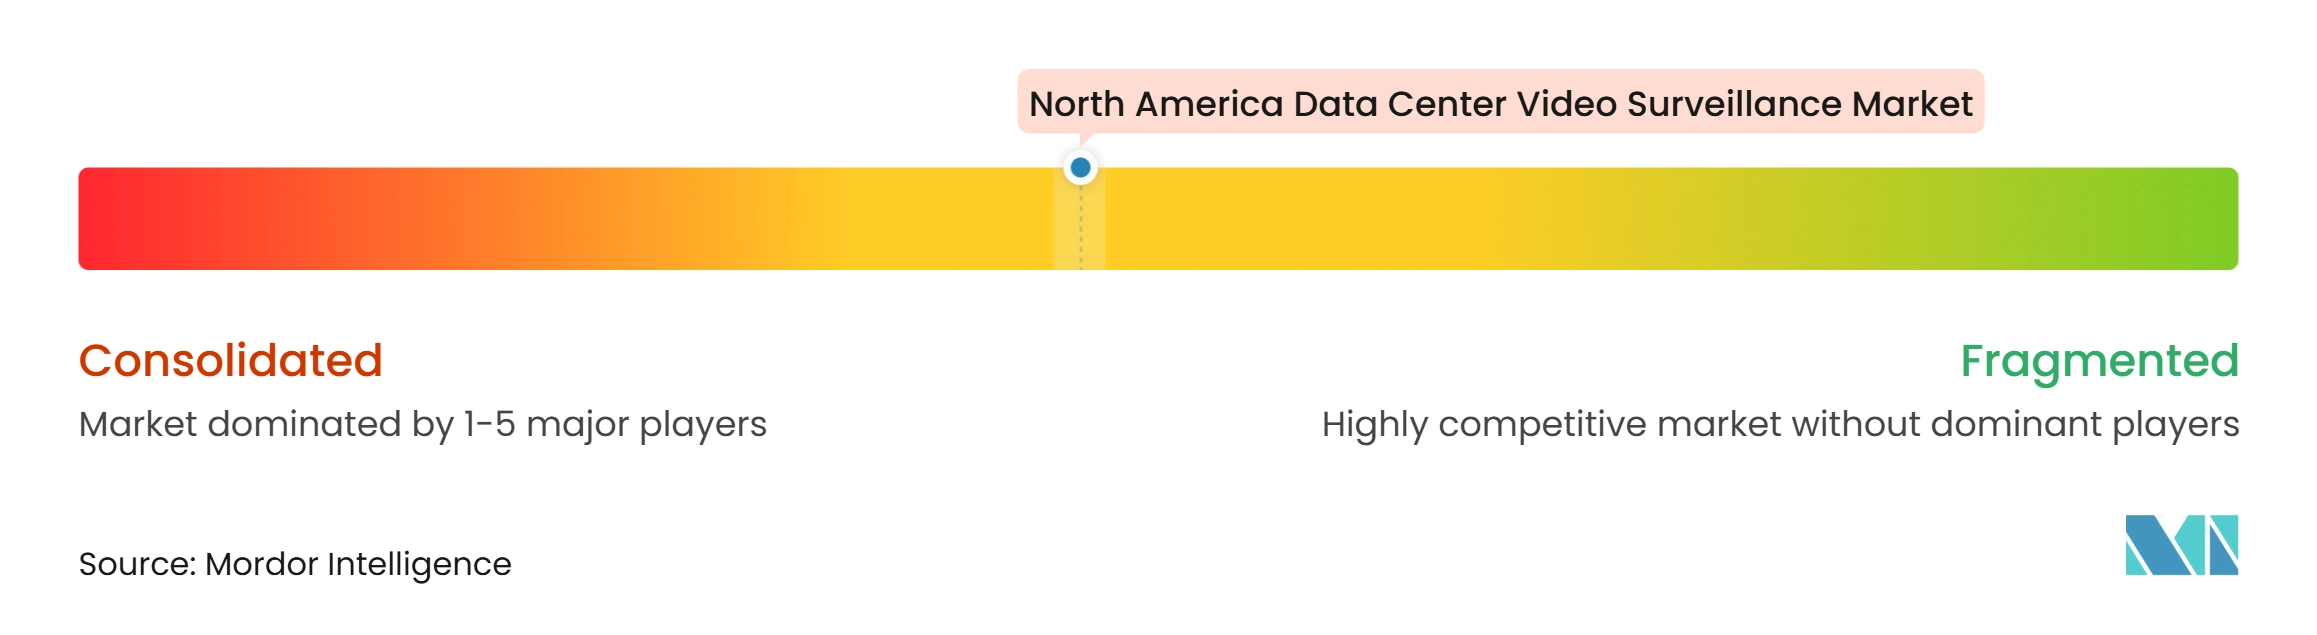
北米データセンタービデオ監視市場は、複数の統合セキュリティサプライヤーの間で適度に集中しています。Motorola Solutions、Axis Communications、Johnson Controls、Honeywell、Genetecが主要なハイパースケールおよびエンタープライズ契約を競っています。VerkadaとEagle Eye Networksは、大規模なオンサイトインフラを必要としないクラウドベースアーキテクチャでグリーンフィールドの機会を追求しています。サプライヤーの選択は、統合能力、サイバーセキュリティ機能、コンプライアンスステータス、および大規模マルチサイト展開をサポートする能力によってますます決定されています。これにより、カメラ、ビデオ管理、アクセス制御、アナリティクス、サービスを組み合わせるベンダーが有利になります。ポイントソリューションは依然として関連性がありますが、購買者が統合された運用を求める場合により強い圧力に直面しています。
Motorola Solutionsは2025年の年次報告書において、AI搭載アナリティクスをビデオ戦略の中心として位置付けています。2026年のOperatorプラットフォームは、ビデオ、アクセスイベント、センサーデータを接続して自動対応ワークフローをサポートしました。Axis CommunicationsはAxis Cloud ConnectをGenetec Security Center SaaSおよびEagle Eye Networksとの統合に対応するよう拡張し、ハードウェア提供にクラウド接続性を組み込みました。Johnson ControlsはISC West 2026でC-CURE IQおよびC-CURE IQ VMSを含む統合セキュリティ製品を発表しました。これらの動きは、サプライヤーがプラットフォームをセキュリティと運用ワークフローの両方の中心にしようとしていることを示しています。また、競争上の意思決定においてオープンな統合とライフサイクルサポートの重要性を高めています。
NDAA第889条のコンプライアンスは、重要インフラに関わるアプリケーションにおいて重大な参入障壁となっています。連邦通信委員会は2025年12月、対象通信機器に関する継続的な取り組みの一環として、重要インフラの改訂定義を提案しました。この要件により、オペレーターが対象デバイスを交換する際に、検証済みのコンプライアンス対応サプライヤーが有利になる可能性があります。メキシコのケレタロ回廊は、新規キャンパスが稼働する前に設置・サポート能力を確立できるプロバイダーにとって依然として開かれた領域です。ラックレベルおよびサーバー室監視も、単一のサプライヤーが明確な地位を持たない発展途上の製品領域であり続けています。カメラファームウェアの脆弱性に関するセキュリティ研究により、セキュアブート、暗号化通信、テスト済みデバイスセキュリティの重要性が高まっています。競争は従来のカメラ性能と同様に、製品セキュリティとローカル提供能力に依存することになります。
北米データセンタービデオ監視産業リーダー
-
Motorola Solutions, Inc.
-
Axis Communications AB
-
Honeywell International Inc.
-
Genetec Inc.
-
Johnson Controls International plc
- 注:主要企業の掲載順は順位を示すものではありません。
北米データセンタービデオ監視市場 このレポートでカバーされる企業
- Motorola Solutions, Inc.
- Axis Communications AB
- Honeywell International Inc.
- Genetec Inc.
- Johnson Controls International plc
- Hanwha Vision Co., Ltd.
- Bosch Security Systems GmbH
- Dahua Technology Co., Ltd.
- Hikvision Digital Technology Co., Ltd.
- Panasonic i-PRO Sensing Solutions Co., Ltd.
- Eagle Eye Networks, Inc.
- Verkada, Inc.
- Milestone Systems A/S
- Cisco Systems, Inc.
- NVIDIA Corporation
- Teledyne Technologies Incorporated
- Brivo Systems, LLC
- Senstar Corporation
- Pelco, Inc.
- VIVOTEK Inc.
- Salient Systems Corporation
最近の産業開発事情 北米データセンタービデオ監視市場
- 2026年10月:連邦通信委員会はNDAA第889条の機器認証制限の強化を決議し、より広範なデータセンター環境へのHikvision、Dahua、Hytera監視機器の禁止を拡大する可能性のある「重要インフラ」の改訂定義を提案し、NDAAコンプライアンス対応ベンダーの交換市場を拡大しました。
- 2026年9月:Johnson ControlsはGSX 2026でexacqVision 26.2、C-CURE IQ 3.20、プロアクティブビデオソリューション、および3つの新しいIllustraマルチセンサーカメラ構成を披露し、物理セキュリティチームの50%がAIを主要優先事項として認識し、43%がハイブリッドセキュリティアーキテクチャを計画していると指摘しました。
- 2026年9月:ベルギーサイバーセキュリティセンターは、脅威アクターがサイバースパイ活動、DDoSボットネット構築、企業ネットワークへのピボットを目的としてインターネット接続IPカメラを侵害していると正式に警告し、データセンターを含む重要インフラを高リスク環境として明示しました。
- 2026年8月:KIO Data CentersはメキシコのケレタロにおけるQRO2キャンパスのフェーズ2および3を完了し累積投資額が9億 米ドルを超えた後、100MWのQRO3プロジェクトについて2030年までに最大1.3 ビリオン 米ドルの追加投資を発表するとともに、メキシコシティ、モンテレイ、ケレタロにわたる2026年の2億 米ドルの拡張を発表しました。
北米データセンタービデオ監視市場レポートスコープ
北米データセンタービデオ監視市場は、データセンター施設の視覚的セキュリティ、モニタリング、監視を可能にするテクノロジーとサービスを包含しています。物理セキュリティの強化、不正活動の検知、インシデント対応のサポート、および重要インフラ環境全体にわたるリアルタイムの運用可視性の提供を目的として設計されたソリューションが含まれます。市場は、施設保護、資産セキュリティ、事業継続性に関する懸念の高まり、および高度なモニタリングとアナリティクス機能を備えたインテリジェント監視システムの採用拡大によって牽引されています。
北米データセンタービデオ監視市場は、コンポーネント(カメラおよびイメージングハードウェア、ビデオ管理ソフトウェア、ストレージおよび記録ハードウェア、アナリティクスおよびモニタリングソフトウェア、設置・統合・サポートサービス)、カメラタイプ(固定カメラ、パン・チルト・ズームカメラ、サーマルカメラ、特殊低照度・赤外線カメラ)、導入形態(オンプレミス監視システム、クラウドベース監視システム、ハイブリッド監視システム)、アプリケーション(周辺部および外部エリア監視、入口およびアクセスポイント監視、データホールおよび内部通路監視、電気・機械室監視、積み込みバイおよび配送エリア監視、リモートサイトおよびキャンパス監視)、規模(スモール、ミディアム、ラージ、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズ・エッジ、エッジデータセンター)、国(米国、カナダ、メキシコ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| カメラおよびイメージングハードウェア |
| ビデオ管理ソフトウェア |
| ストレージおよび記録ハードウェア |
| アナリティクスおよびモニタリングソフトウェア |
| 設置・統合・サポートサービス |
| 固定カメラ |
| パン・チルト・ズームカメラ |
| サーマルカメラ |
| 特殊低照度・赤外線カメラ |
| オンプレミス監視システム |
| クラウドベース監視システム |
| ハイブリッド監視システム |
| 周辺部および外部エリア監視 |
| 入口およびアクセスポイント監視 |
| データホールおよび内部通路監視 |
| 電気・機械室監視 |
| 積み込みバイおよび配送エリア監視 |
| リモートサイトおよびキャンパス監視 |
| スモール |
| ミディアム |
| ラージ |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズ・エッジ |
| エッジデータセンター |
| 米国 |
| カナダ |
| メキシコ |
| コンポーネント別 | カメラおよびイメージングハードウェア |
| ビデオ管理ソフトウェア | |
| ストレージおよび記録ハードウェア | |
| アナリティクスおよびモニタリングソフトウェア | |
| 設置・統合・サポートサービス | |
| カメラタイプ別 | 固定カメラ |
| パン・チルト・ズームカメラ | |
| サーマルカメラ | |
| 特殊低照度・赤外線カメラ | |
| 導入モデル別 | オンプレミス監視システム |
| クラウドベース監視システム | |
| ハイブリッド監視システム | |
| アプリケーション別 | 周辺部および外部エリア監視 |
| 入口およびアクセスポイント監視 | |
| データホールおよび内部通路監視 | |
| 電気・機械室監視 | |
| 積み込みバイおよび配送エリア監視 | |
| リモートサイトおよびキャンパス監視 | |
| データセンター規模別 | スモール |
| ミディアム | |
| ラージ | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズ・エッジ | |
| エッジデータセンター | |
| 国別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米データセンタービデオ監視市場の規模はどのくらいですか?
市場は2026年に0.76 ビリオン 米ドルと評価されており、2032年までに1.72 ビリオン 米ドルに達する見込みで、2027年から2032年にかけてCAGR 13.58%を記録します。
北米におけるデータセンター監視システムへの需要を牽引しているものは何ですか?
新規ハイパースケール建設、AIハードウェア保護、コンプライアンス要件、ならびにビデオとアクセスおよび環境システムとの統合が需要を支えています。
このセクターで収益をリードしているコンポーネントはどれですか?
カメラおよびイメージングハードウェアが2026年に34.71%のシェアでリードしており、アナリティクスおよびモニタリングソフトウェアはコンポーネントCAGRが最も速く14.26%と予測されています。
クラウドベース監視システムがデータセンターにとって重要な理由は何ですか?
クラウドベースシステムは2026年に59.78%のシェアを占め、オペレーターが各サイトに個別のビデオサーバーを必要とせず複数の施設にわたってセキュリティを管理するのに役立っています。
地域セクターで最も急速に拡大している国はどこですか?
メキシコはケレタロ回廊における大規模なハイパースケール投資に支えられ、2032年にかけてCAGR 16.91%で拡大する見込みです。
データセンターのカメラ展開における主要なセキュリティ課題は何ですか?
接続デバイスからのサイバーセキュリティリスクとレガシーシステムの統合コストが展開を遅らせ、より強固なデバイスセキュリティ管理を必要とする場合があります。