
Taille et part du marché de la vidéosurveillance des centres de données en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
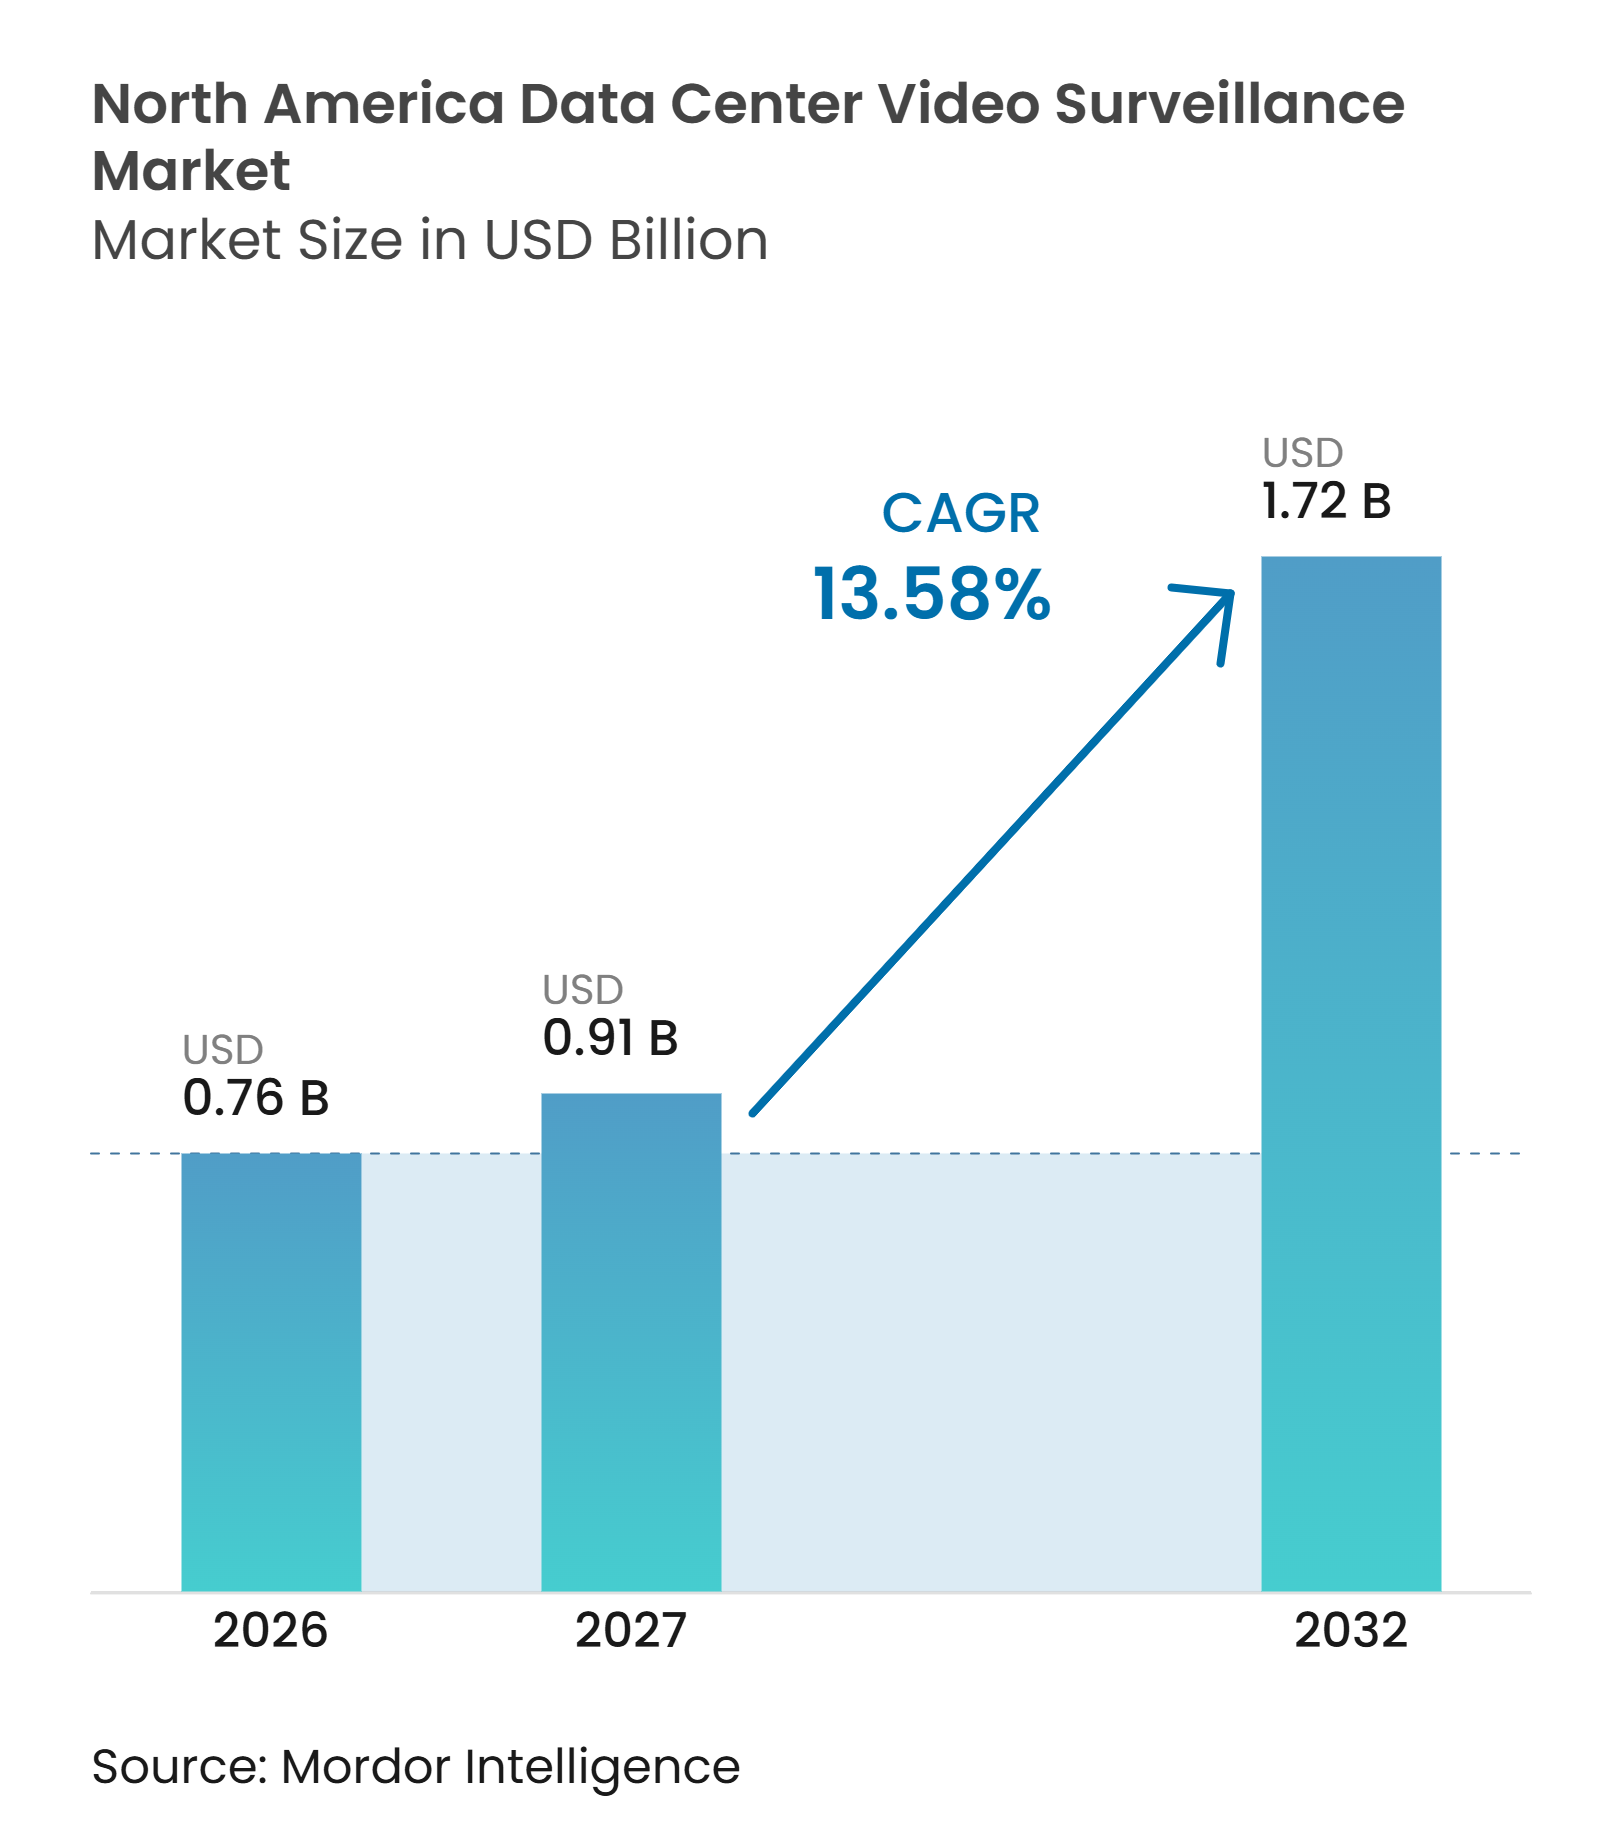
| Taille du marché de l'année de base (2026) | 0.76 Milliards de dollars |
| Taille du Marché (2027) | 0.91 Milliards de dollars |
| Taille du Marché (2032) | 1.72 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.58 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la vidéosurveillance des centres de données en Amérique du Nord par Mordor Intelligence
La taille du marché de la vidéosurveillance des centres de données en Amérique du Nord devrait s'étendre de 0,76 milliard USD en 2026 à 1,72 milliard USD d'ici 2032, enregistrant un CAGR de 13,58 % entre 2027 et 2032. Le marché de la vidéosurveillance des centres de données en Amérique du Nord est soutenu par la construction record de centres hyperscale et de colocation, où la sécurité physique est planifiée avec la conception globale du campus plutôt qu'ajoutée après l'ouverture. Les nouveaux projets nécessitent une couverture sur les points d'accès, les salles de données, les zones de chargement, les zones périmétriques et les équipements utilitaires. La valeur plus élevée du matériel d'IA a également rendu les preuves vidéo, l'accès restreint et la réponse rapide aux incidents plus importants pour les opérateurs. Les achats s'orientent vers des systèmes qui connectent les caméras avec le contrôle d'accès, les données environnementales et les flux de travail opérationnels. Ce changement confère aux fournisseurs intégrés une position plus solide sur le marché de la vidéosurveillance des centres de données en Amérique du Nord, tandis que les exigences en matière de cybersécurité et de conformité des équipements prolongent certaines décisions de remplacement.
Points clés du rapport
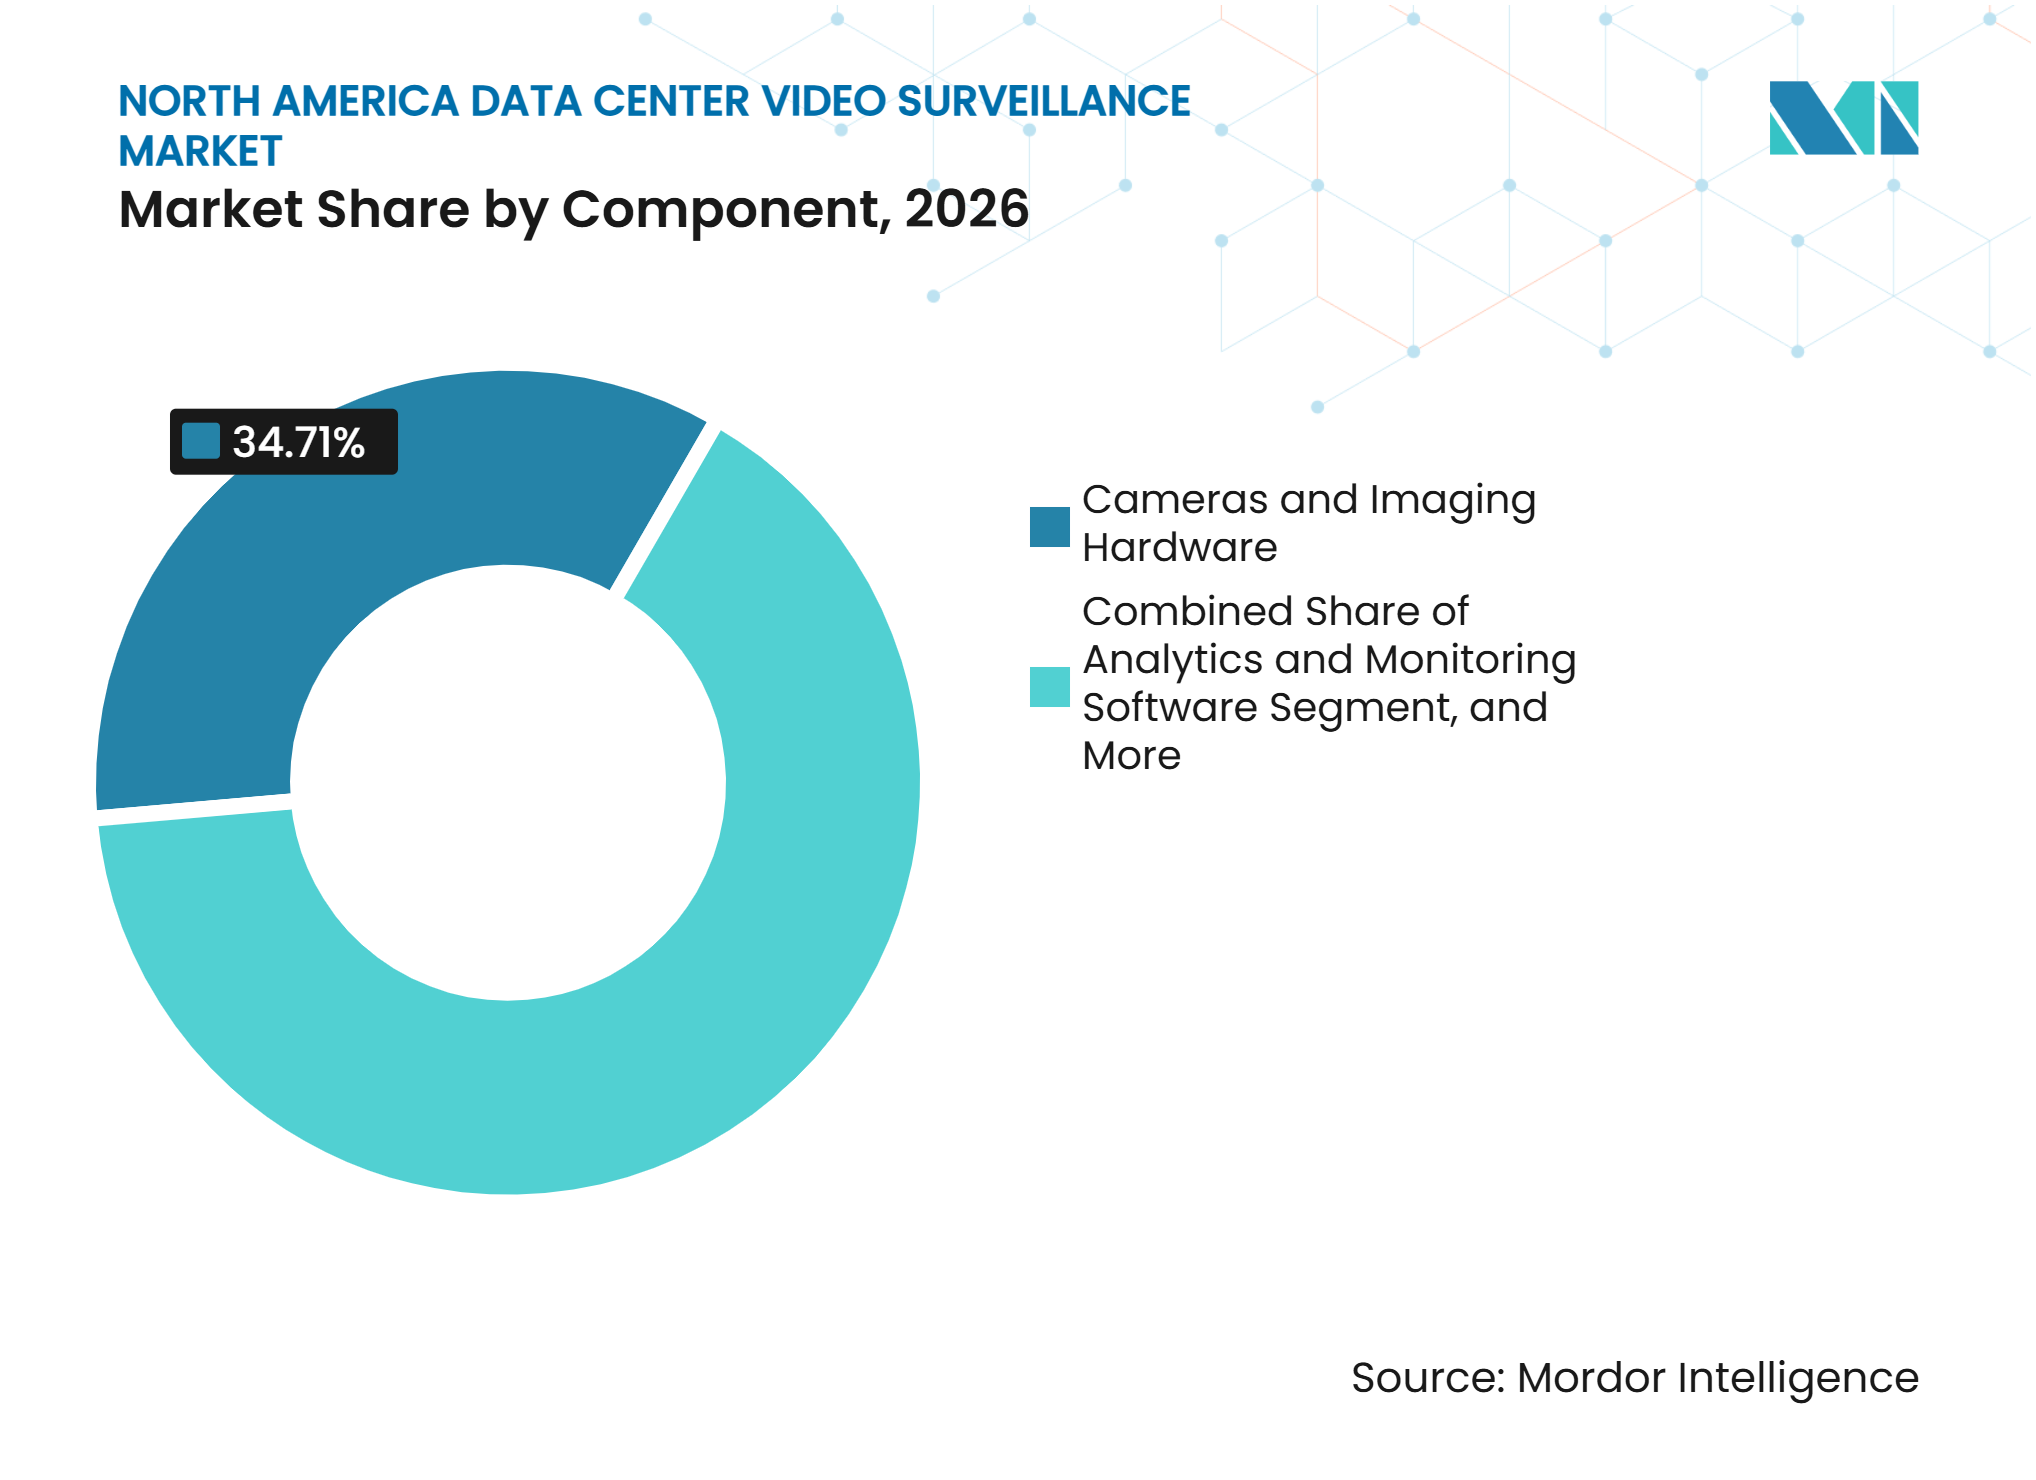
- Par composant, les caméras et le matériel d'imagerie ont représenté 34,71 % de la part des revenus du marché de la vidéosurveillance des centres de données en Amérique du Nord en 2026, tandis que les logiciels d'analyse et de surveillance devraient se développer à un CAGR de 14,26 % jusqu'en 2032.
- Par type de caméra, les caméras fixes ont représenté une part de 63,28 % en 2026, tandis que les caméras PTZ devraient se développer à un CAGR de 15,92 % jusqu'en 2032.
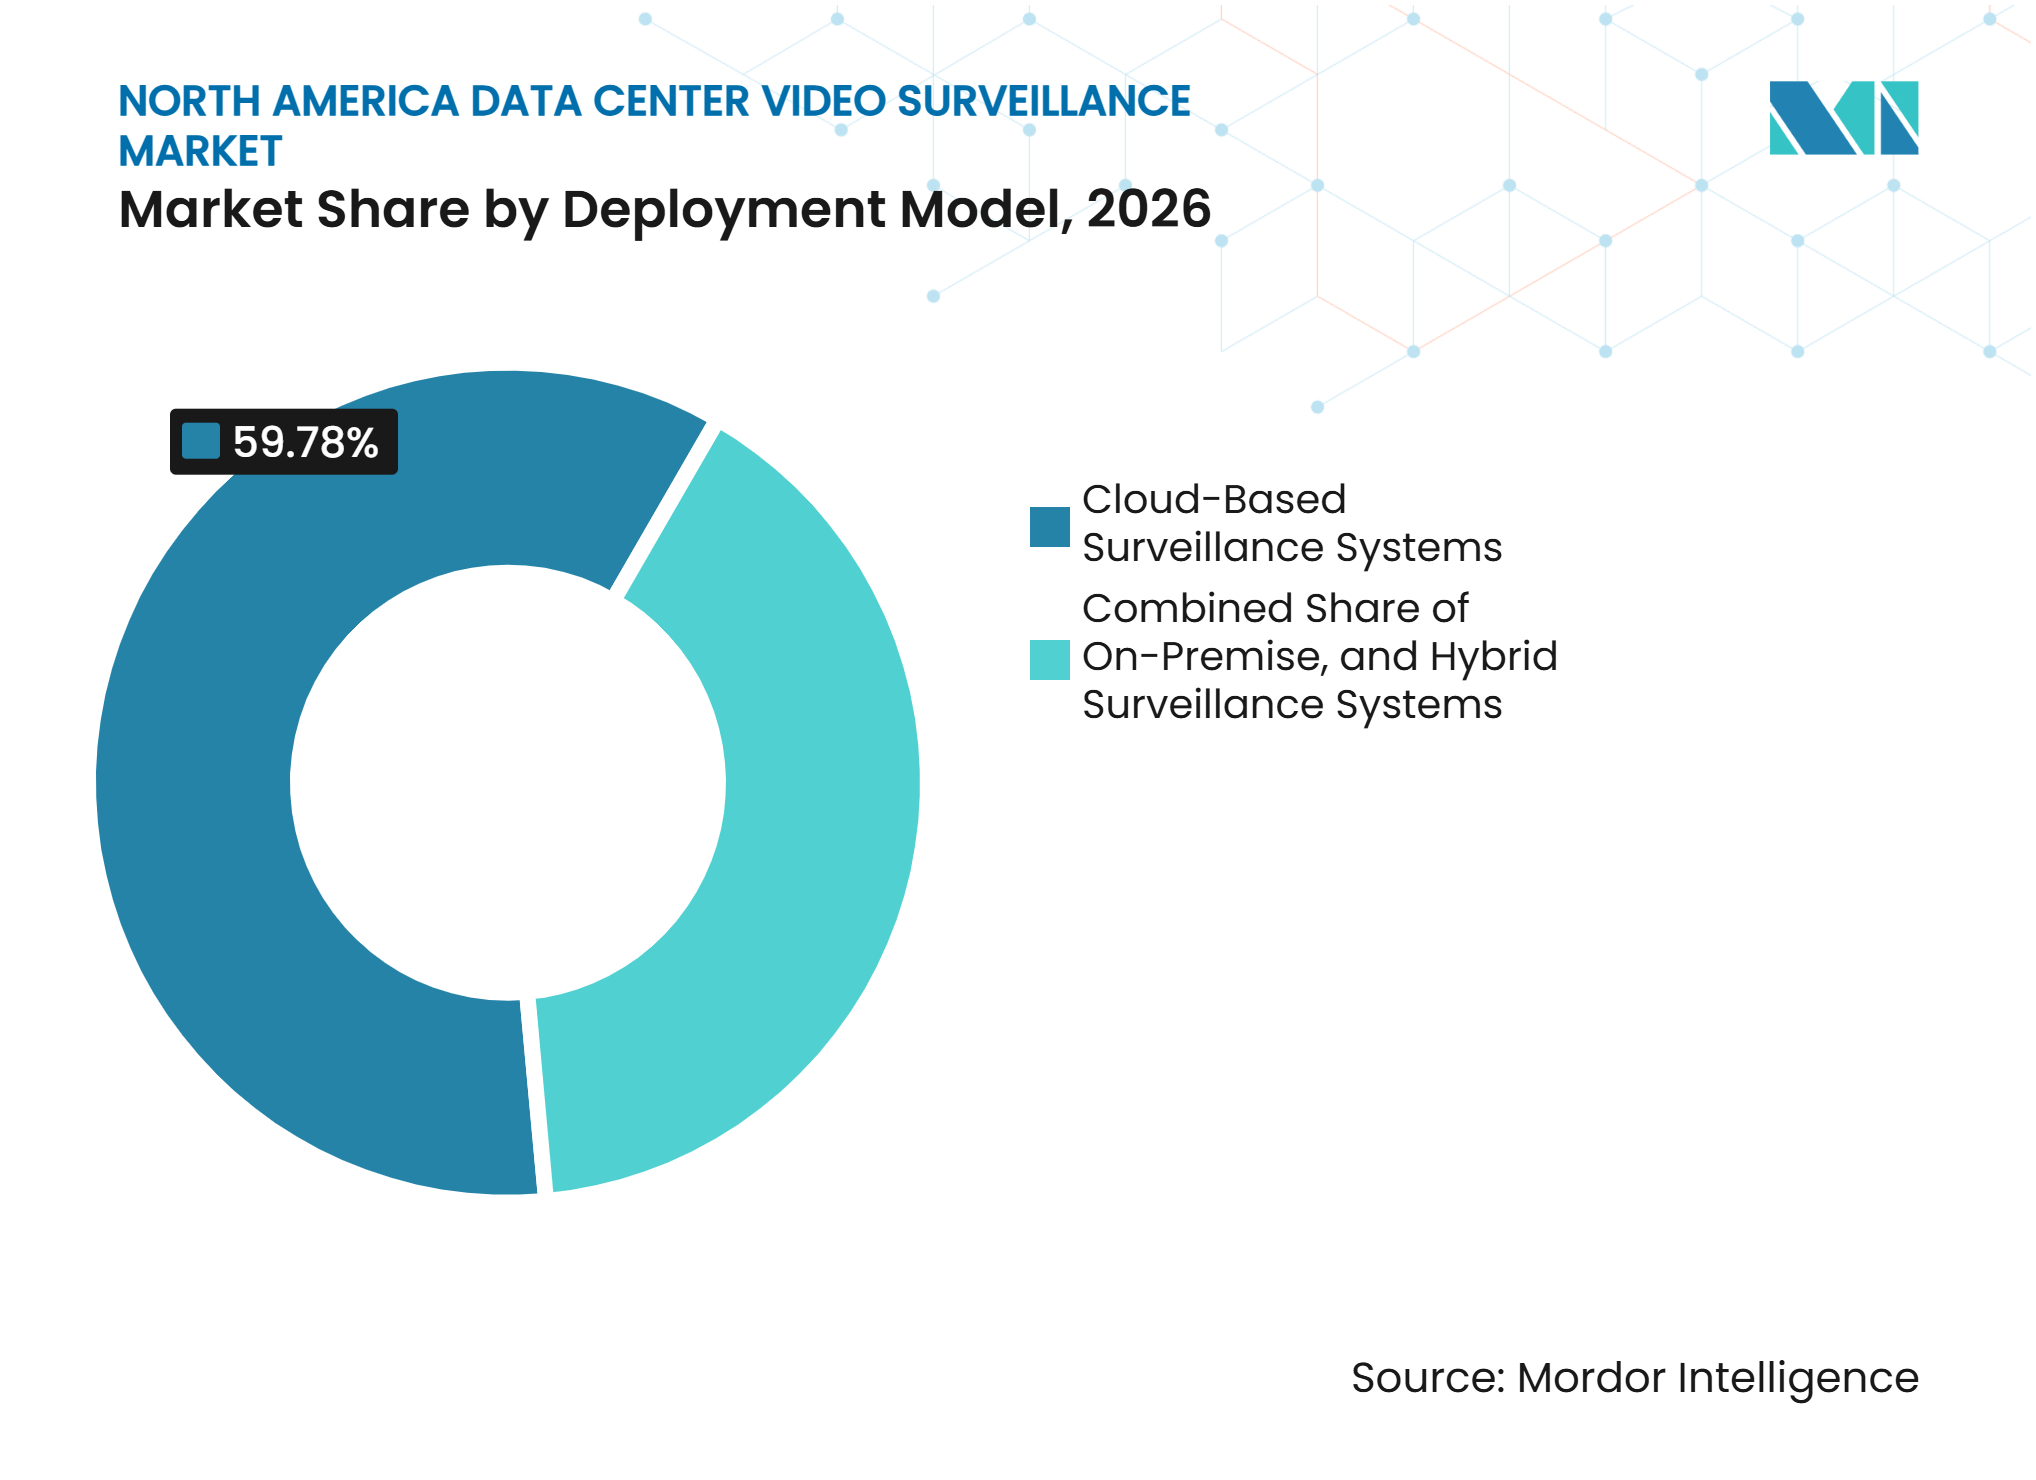
- Par modèle de déploiement, les systèmes basés sur le cloud ont représenté une part de 59,78 % en 2026 et devraient se développer à un CAGR de 16,39 % jusqu'en 2032.
- Par application, la surveillance du périmètre et des zones externes a représenté une part de 26,54 % du marché de la vidéosurveillance des centres de données en Amérique du Nord en 2026, tandis que la surveillance des salles électriques et mécaniques devrait se développer à un CAGR de 14,59 % jusqu'en 2032.
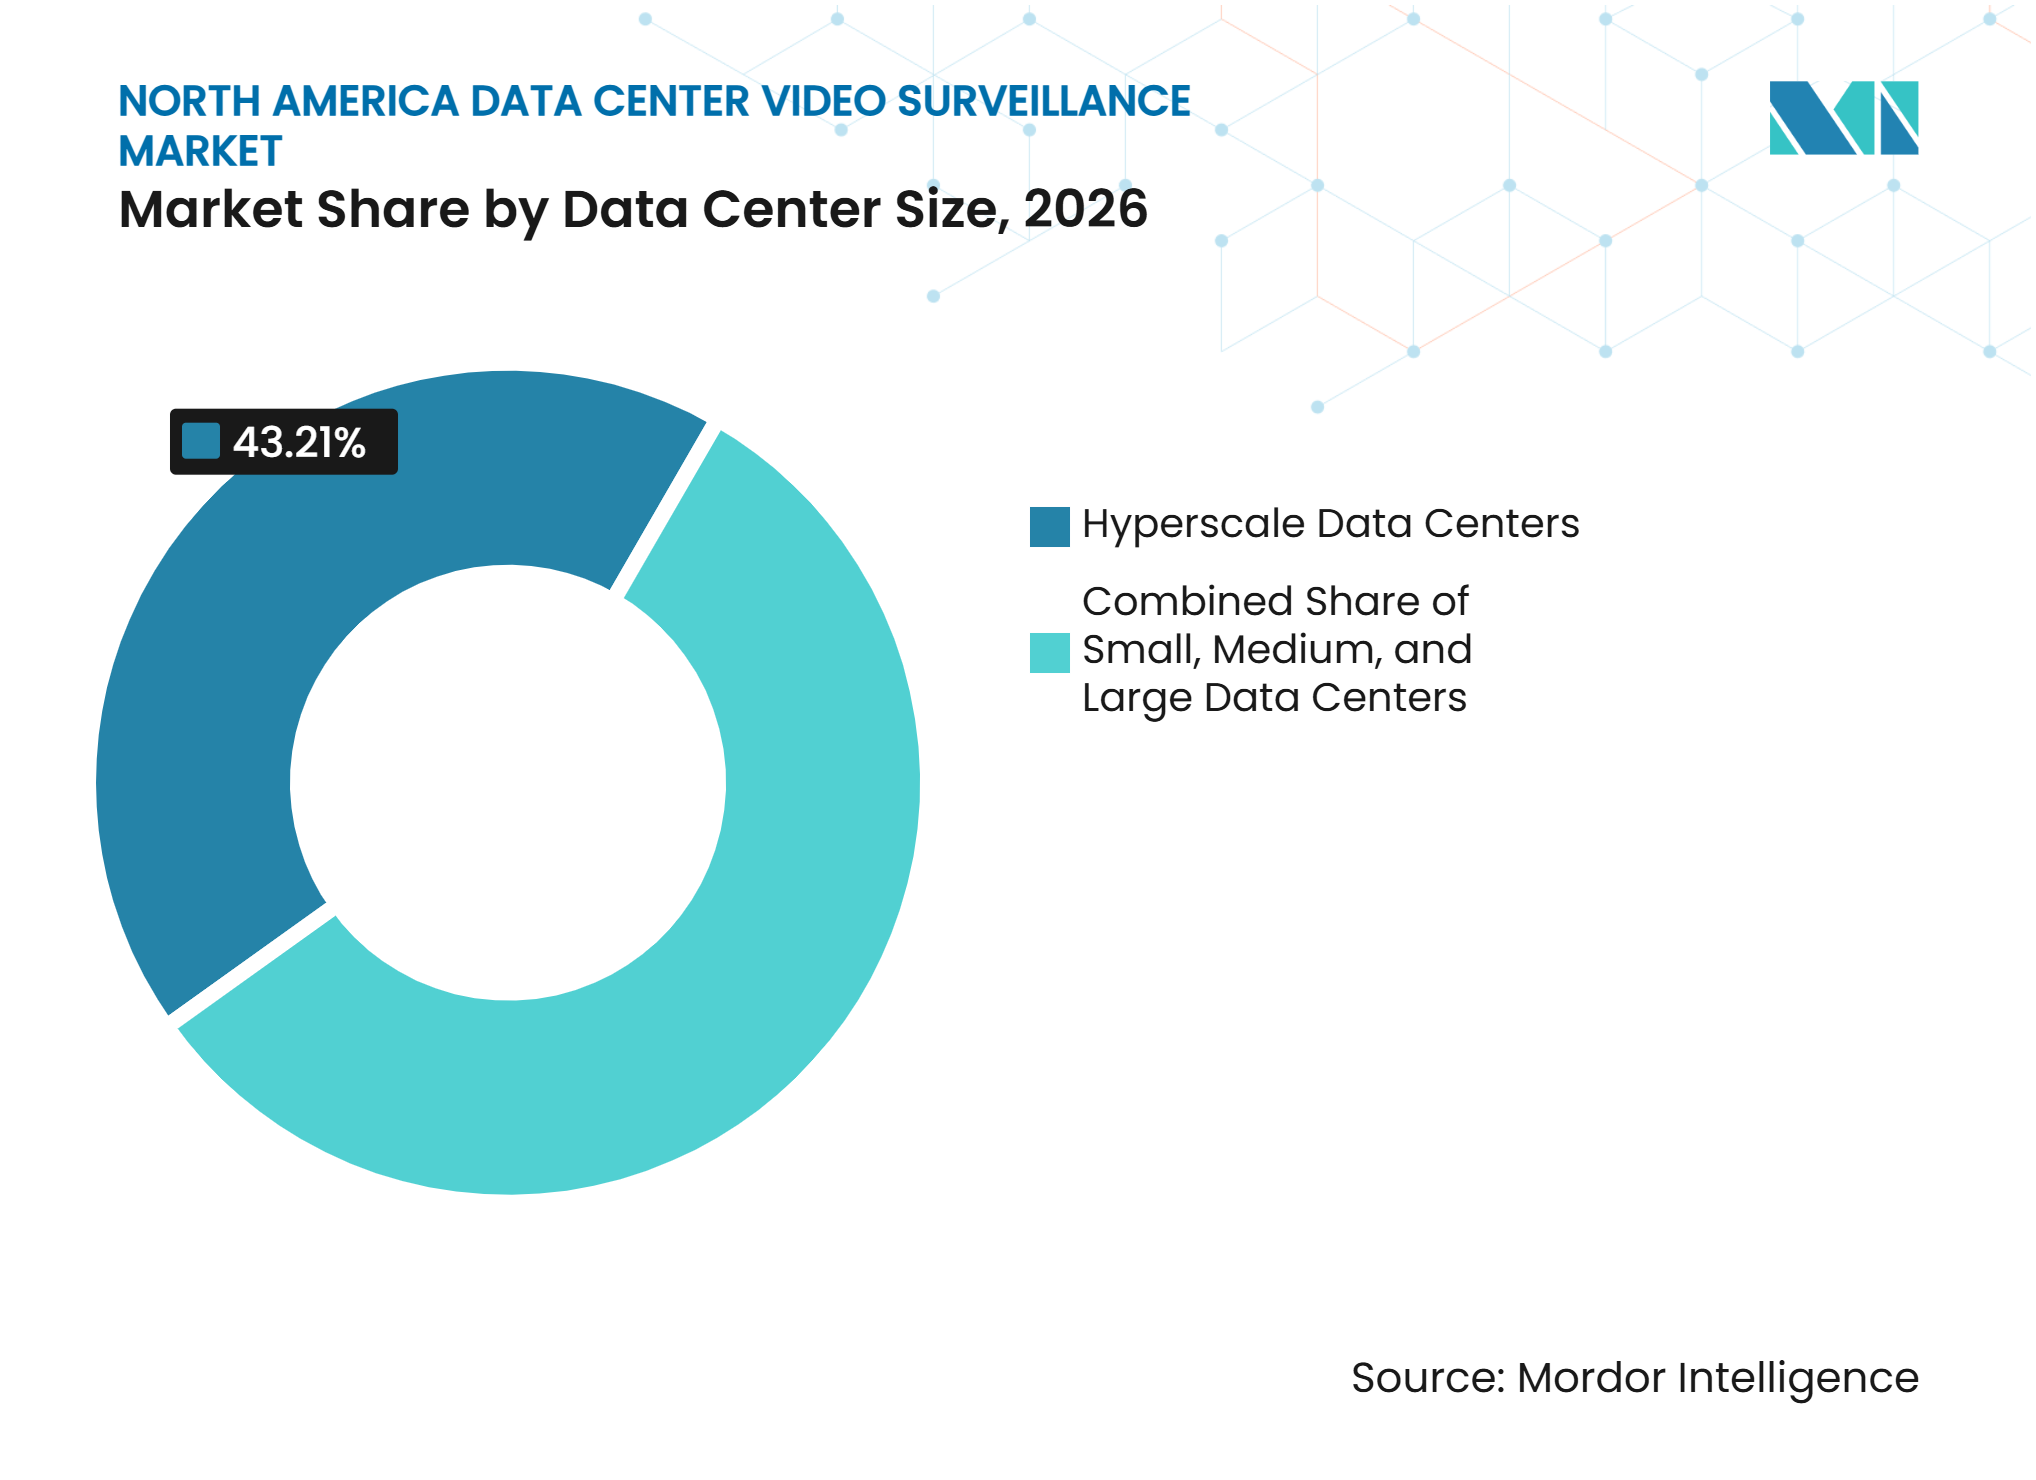
- Par taille de centre de données, les installations hyperscale ont représenté une part de 43,21 % en 2026 et devraient se développer à un CAGR de 15,27 % jusqu'en 2032.
- Par type de centre de données, les opérateurs de colocation ont représenté une part de 36,64 % en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 15,38 % jusqu'en 2032.
- Par géographie, les États-Unis ont représenté une part de 79,58 % du marché de la vidéosurveillance des centres de données en Amérique du Nord en 2026, tandis que le Mexique devrait se développer à un CAGR de 16,91 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion des campus hyperscale et de colocation | +4.2% | États-Unis, Canada, Mexique | Moyen terme (2 à 4 ans) |
| Les charges de travail d'IA accroissent l'importance de la sécurité physique | +3.1% | États-Unis, Canada | Moyen terme (2 à 4 ans) |
| Preuves vidéo et auditabilité pilotées par la conformité | +2.0% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Convergence de la vidéo, du contrôle d'accès et de la télémétrie environnementale | +1.5% | États-Unis, Canada, Mexique | Long terme (≥ 4 ans) |
| Analyse en périphérie réduisant la bande passante et la latence de réponse | +1.0% | États-Unis | Moyen terme (2 à 4 ans) |
| Exigences de surveillance au niveau des baies et thermique | +0.7% | États-Unis, Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des campus hyperscale et de colocation
Le marché de la vidéosurveillance des centres de données en Amérique du Nord bénéficie directement du large pipeline de construction de nouvelles installations. Les nouveaux campus nécessitent une couverture en couches avant de pouvoir prendre en charge les charges de travail des clients ou répondre aux exigences de sécurité des locataires. Plus de 80 % de la capacité en construction était déjà prélouée au premier semestre 2026, ce qui montre que les installations de sécurité peuvent être liées à des projets confirmés plutôt qu'à une capacité spéculative.[1] Un campus hyperscale de plus de 100 MW peut nécessiter 500 caméras ou plus dans les zones de sécurité externes et internes. Les contrats intégrés peuvent dépasser 5 millions USD lorsque les caméras, les logiciels de gestion vidéo, les analyses et la surveillance gérée sont fournis ensemble. Le pipeline de construction 2025 s'est également étendu à de nouveaux emplacements, ce qui élargit la demande au-delà des pôles de centres de données établis.
Les charges de travail d'IA accroissent l'importance de la sécurité physique
Les charges de travail d'IA augmentent la valeur des équipements hébergés dans les centres de données et accroissent le coût d'une intrusion physique ou d'une observation non autorisée. Une seule baie d'entraînement d'IA peut contenir du matériel d'une valeur supérieure à 1 million USD, ce qui fait de l'accès aux baies et de la visibilité des installations des problèmes de sécurité importants. La Security Industry Association a identifié les systèmes de sécurité cloisonnés et les partenaires peu familiers avec les besoins des centres de données comme des préoccupations courantes en matière de résilience des installations.[2] Les opérateurs connectent donc les événements d'accès avec les images de caméras pour identifier les comportements inhabituels au moment où ils se produisent. Cette approche réduit la dépendance à l'examen manuel des clips vidéo et favorise des réponses plus rapides. Elle soutient également la demande premium pour les logiciels d'analyse sur le marché de la vidéosurveillance des centres de données en Amérique du Nord.
Preuves vidéo et auditabilité pilotées par la conformité
Les exigences de conformité établissent une base de référence pour les investissements en surveillance dans de nombreux centres de données. Les critères SOC 2 exigent un accès physique contrôlé et une surveillance des anomalies aux barrières physiques. La norme ISO/IEC 27001:2022 inclut des exigences pour la protection des périmètres physiques, des zones sécurisées et la surveillance de la sécurité physique. PCI DSS v4.0.1 exige au moins 3 mois de conservation vidéo pour les points d'entrée dans les environnements de données des titulaires de cartes. Les fournisseurs prenant en charge les charges de travail fédérales ont également besoin d'une couverture vidéo continue et de contrôles d'accès renforcés dans le cadre des exigences FedRAMP. Ces exigences accroissent la demande de détection de falsification, de pistes d'audit fiables et d'enregistrements vidéo pouvant être récupérés en cas de besoin.
Convergence de la vidéo, du contrôle d'accès et de la télémétrie environnementale
Le marché de la vidéosurveillance des centres de données en Amérique du Nord évolue vers des systèmes qui combinent les informations de sécurité et d'exploitation. Les caméras thermiques installées sur les équipements de refroidissement peuvent identifier une présence non autorisée et détecter des conditions de température pouvant indiquer un problème d'équipement. Motorola Solutions a présenté sa plateforme Operator en 2026 pour connecter la vidéo, le contrôle d'accès et les données des capteurs dans des flux de travail automatisés de réponse aux incidents.[3] Johnson Controls a introduit C-CURE IQ 3.20 pour intégrer le contrôle d'accès, la gestion vidéo et la gestion des incidents dans un seul système basé sur le web. La société a indiqué que 43 % des organisations prévoient des architectures de sécurité hybrides et que 50 % identifient l'IA comme une priorité clé en matière de sécurité physique. Les systèmes groupés peuvent donc concourir à la fois pour les budgets de sécurité et d'exploitation.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exposition à la cybersécurité liée aux caméras connectées et aux systèmes de gestion vidéo | -1.8% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Coût d'intégration entre les systèmes CCTV, de gestion vidéo et de gestion des bâtiments existants | -1.3% | États-Unis, Canada | Moyen terme (2 à 4 ans) |
| Confidentialité biométrique et fragmentation réglementaire | -0.8% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Allocation concurrente des capitaux pour l'alimentation, le refroidissement et la capacité de calcul | -0.6% | États-Unis, Canada, Mexique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Exposition à la cybersécurité liée aux caméras connectées et aux systèmes de gestion vidéo
Les caméras connectées et les systèmes de gestion vidéo introduisent un risque de cybersécurité distinct pour le marché de la vidéosurveillance des centres de données en Amérique du Nord. Le Centre pour la Cybersécurité Belgique a averti en septembre 2026 que des acteurs malveillants compromettaient des caméras connectées à Internet à des fins de cyberespionnage, d'activité de botnet et d'accès aux réseaux d'entreprise. Check Point Research a documenté une activité liée à l'Iran ciblant des failles dans les produits Hikvision et Dahua, notamment des vulnérabilités d'injection de commandes et d'exécution de commandes à distance. Un appareil compromis peut exposer les plans des installations, les routines d'accès et les emplacements des baies à un attaquant. Les opérateurs répondent par des flux vidéo chiffrés, du matériel sécurisé, des politiques de micrologiciel et des tests d'appareils plus stricts. Ces mesures améliorent la résilience mais peuvent augmenter le coût des équipements et prolonger les cycles d'achat.
Coût d'intégration entre les systèmes CCTV, de gestion vidéo et de gestion des bâtiments existants
De nombreux sites de colocation établis utilisent encore des systèmes analogiques ou IP de première génération installés avant 2020. Leur migration vers des analyses avancées ou une gestion vidéo cloud peut nécessiter des modifications des réseaux, du stockage, des procédures d'exploitation et des liens avec les systèmes de gestion des bâtiments et de contrôle d'accès. Les projets peuvent s'étendre sur 12 à 18 mois lorsque l'ancienne infrastructure nécessite un remplacement ou des ponts d'intégration. La Security Industry Association a identifié les systèmes cloisonnés comme un problème majeur pour les opérations de sécurité des centres de données. Les retards peuvent creuser l'écart entre les capacités héritées et les exigences en matière de preuves attendues par les audits actuels. Cela place certains budgets de mise à niveau dans des cycles de planification des investissements plus longs et ralentit les revenus d'installation à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les revenus du matériel sont en tête tandis que les logiciels d'analyse se développent le plus rapidementLes caméras et le matériel d'imagerie ont représenté 34,71 % de la part du marché de la vidéosurveillance des centres de données en Amérique du Nord en 2026. Les déploiements initiaux sur les campus sont capitalistiques car les opérateurs mettent en service des centaines d'appareils dans des zones de sécurité distinctes. Ces appareils fournissent la couverture visuelle de base pour les entrées, les allées, les zones de chargement, les équipements utilitaires et les limites externes. Les systèmes de gestion vidéo regroupent les flux de plusieurs caméras et sites dans une interface d'exploitation commune. Le matériel de stockage et d'enregistrement est soumis à une pression croissante à mesure que les options de stockage cloud deviennent plus largement utilisées. Les services d'installation, d'intégration et de support restent importants car les compétences spécialisées en sécurité des centres de données sont limitées.
Les logiciels d'analyse et de surveillance devraient se développer à un CAGR de 14,26 % jusqu'en 2032. Le segment bénéficie de la demande de systèmes qui identifient les anomalies comportementales sans obliger les équipes à examiner de grands volumes d'images. L'analyse vidéo alimentée par l'IA et les services de caméras cloud soutiennent l'utilisation des logiciels dans les déploiements de surveillance. Les caméras dotées de capacités en périphérie peuvent traiter les informations localement, ce qui réduit la nécessité d'envoyer des images continues en haute résolution vers un processeur central. Johnson Controls a introduit exacqVision 26.2 avec identification d'événements pilotée par l'IA et outils de surveillance de flotte en 2026. Ces capacités font des logiciels une part plus importante de la valeur de surveillance même lorsque les volumes de caméras restent au cœur d'un projet.



Par type de caméra :
les caméras fixes définissent la couverture tandis que les caméras PTZ soutiennent la réponse périmétriqueLes caméras fixes ont représenté 63,28 % du segment des types de caméras en 2026. Elles sont utilisées dans les couloirs d'accès, les allées de serveurs, les quais de chargement, les points d'entrée et d'autres zones nécessitant des enregistrements visuels continus. La couverture fixe soutient les exigences de conformité car l'appareil ne dépend pas du contrôle actif de l'opérateur. Leur large utilisation reflète également la nécessité d'éliminer les angles morts dans les installations comportant de nombreuses zones restreintes. Les opérateurs de centres de données peuvent utiliser ces caméras pour maintenir un enregistrement de preuves cohérent sur l'ensemble des activités courantes. Cette base installée maintient les appareils fixes au cœur du marché de la vidéosurveillance des centres de données en Amérique du Nord.
Les caméras PTZ devraient se développer à un CAGR de 15,92 % jusqu'en 2032. Elles sont particulièrement utiles le long des lignes périmètriques car une caméra orientable peut suivre les mouvements sur un champ de vision plus large. Les déclencheurs d'analyse peuvent diriger une caméra PTZ vers une intrusion possible, ce qui aide les équipes de sécurité à valider les alertes. Axis Communications a introduit l'AXIS P1486-LE en mars 2026 avec une technologie à obturateur global et des analyses ARTPEC-9 embarquées pour la capture de véhicules et de plaques d'immatriculation. Les caméras thermiques servent également à la détection périmétrique et à la surveillance des allées chaudes dans des environnements à faible luminosité ou complexes. L'AXIS Q2802-E combine la détection thermique, l'imagerie visuelle 4K et les alertes de température, ce qui répond à la fois aux besoins de sécurité et d'exploitation.
Par modèle de déploiement :
les systèmes basés sur le cloud sont en tête de part et d'expansion projetéeLes systèmes basés sur le cloud ont représenté 59,78 % de la part du marché de la vidéosurveillance des centres de données en Amérique du Nord en 2026. Les nouveaux campus hyperscale peuvent déployer des systèmes de gestion vidéo natifs du cloud dès le début de la construction. Cela permet une supervision centralisée sur des installations dispersées sans nécessiter un serveur vidéo distinct à chaque emplacement. Les grands opérateurs peuvent appliquer des politiques communes et conserver une vue partagée de l'activité sur leurs sites. La position dominante des systèmes basés sur le cloud reflète le modèle d'exploitation des fournisseurs de cloud et de colocation multi-sites. Elle soutient également la transition des installations de caméras isolées vers des plateformes de sécurité plus larges.
Les systèmes basés sur le cloud devraient se développer à un CAGR de 16,39 % jusqu'en 2032. Les opérateurs utilisent les systèmes cloud pour connecter les données vidéo avec les analyses, le contrôle d'accès et d'autres flux de travail d'entreprise. Les systèmes sur site conservent un rôle dans les installations avec des exigences d'isolation physique ou des limites strictes sur le transfert de données externes. Les systèmes hybrides offrent une autre option en conservant l'enregistrement principal sur site tout en utilisant les ressources cloud pour les analyses ou le stockage. Eagle Eye Networks a indiqué que les clients évaluent de plus en plus les charges de travail individuelles en fonction des performances, du coût et de la résidence des données plutôt que de sélectionner une architecture unique pour chaque cas d'utilisation. Cela soutient la demande continue pour les systèmes cloud tout en préservant une place pratique pour les conceptions hybrides.

Par application :
la surveillance périmétrique est en tête tandis que la couverture des salles d'équipements s'accélèreLa surveillance du périmètre et des zones externes a représenté 26,54 % de la taille du marché de la vidéosurveillance des centres de données en Amérique du Nord en 2026. Les campus hyperscale nécessitent une couverture continue sur les clôtures, les points de contrôle des véhicules, les parkings et les multiples entrées externes. Ces emplacements utilisent souvent des dispositifs thermiques fixes pour la détection nocturne et des caméras PTZ pour le suivi. La couverture en couches aide les opérateurs à détecter un événement avant qu'il n'atteigne une zone critique du bâtiment. Elle crée également des preuves visuelles pour les enquêtes impliquant des visiteurs, des véhicules ou des tentatives d'intrusion. La grande superficie des nouveaux campus maintient la surveillance périmétrique comme application principale.
La surveillance des salles électriques et mécaniques devrait se développer à un CAGR de 14,59 % jusqu'en 2032. La densité de calcul d'IA plus élevée rend les équipements d'alimentation et de refroidissement plus critiques pour un service ininterrompu. Les caméras bispectrales peuvent détecter à la fois une présence non autorisée et une possible surchauffe d'équipement dans les salles d'onduleurs ou les cours de transformateurs. Cela permet à un seul système de soutenir la sécurité physique et la fiabilité opérationnelle. La surveillance des salles de données, des quais de chargement et des sites distants gagne également en couverture cohérente à mesure que les opérateurs réduisent les angles morts potentiels. Le rôle à double usage de la surveillance des salles d'équipements soutient son expansion projetée plus rapide sur le marché de la vidéosurveillance des centres de données en Amérique du Nord.
Par taille de centre de données :
les installations hyperscale concentrent les plus grands contratsLes installations hyperscale ont représenté 43,21 % de la part du marché de la vidéosurveillance des centres de données en Amérique du Nord en 2026. Ces campus concentrent certains des plus grands contrats de surveillance car ils couvrent des bâtiments étendus, des équipements de grande valeur et des zones restreintes en couches. Une installation hyperscale de 100 MW peut nécessiter 500 caméras ou plus dans toutes les zones de surveillance. Les contrats groupés peuvent dépasser 5 millions USD lorsqu'ils incluent le matériel, les analyses, les logiciels de gestion vidéo et la surveillance gérée. Leur échelle permet aux opérateurs de standardiser la technologie sur plusieurs bâtiments et phases ultérieures. Cela fait des projets hyperscale des comptes de référence importants pour les principaux fournisseurs.
Les installations hyperscale devraient se développer à un CAGR de 15,27 % jusqu'en 2032. Le pipeline de construction plus large s'est tendu à de nouveaux emplacements de centres de données, élargissant la demande au-delà des pôles établis de longue date. Les grands centres de données restent un deuxième niveau important pour les clients de colocation d'entreprise et nationaux. Les installations de taille moyenne se multiplient à mesure que les fournisseurs de colocation régionaux répondent à la demande des entreprises. Les petites installations et les déploiements en périphérie sont plus sensibles aux coûts et peuvent favoriser la surveillance en tant que service car cela réduit les coûts des serveurs sur site. Ces différences obligent les fournisseurs à proposer une gamme de produits évolutive plutôt qu'une configuration matérielle unique.
Par type de centre de données :
la colocation est en tête des revenus tandis que les fournisseurs de services cloud progressent plus rapidementLes opérateurs de colocation ont représenté 36,64 % de la part du marché de la vidéosurveillance des centres de données en Amérique du Nord en 2026. Ils doivent répondre aux exigences de sécurité physique de plusieurs locataires au même emplacement. Ces locataires peuvent inclure des sociétés de services financiers avec des besoins PCI DSS et des contractants gouvernementaux travaillant sous les exigences FedRAMP. Cela crée une demande pour des systèmes de gestion vidéo qui prennent en charge des politiques d'accès distinctes et la récupération de preuves spécifiques aux locataires. Genetec a déployé sa plateforme Security Center sur plus de 50 sites CDW en 2025 pour consolider les systèmes fragmentés de contrôle d'accès, de vidéosurveillance et de gestion des identités. La complexité multi-locataires soutient donc la demande premium pour les plateformes de surveillance intégrées.
Les fournisseurs de services cloud devraient se développer à un CAGR de 15,38 % jusqu'en 2032. Leur croissance est liée aux investissements dans l'infrastructure d'IA et les nouveaux campus cloud. Les opérateurs d'entreprise privilégient souvent la connexion avec leurs systèmes de sécurité d'entreprise existants. Les opérateurs en périphérie ont tendance à favoriser la surveillance gérée par le cloud car les nœuds distants peuvent ne pas disposer d'équipes de sécurité dédiées sur site. Hanwha Vision a mis fin à Wisenet SKY en 2026 et a orienté ses clients vers sa plateforme BLAZE Hybrid AI VMS. Ce mouvement reflète la demande pour des plateformes plus larges qui combinent la vidéo, le contrle d'accès et les informations opérationnelles.
Analyse géographique
États-Unis
Les États-Unis ont représenté 79,58 % de la part du marché de la vidéosurveillance des centres de données en Amérique du Nord en 2026. Leur position reflète la plus grande base installée de centres de données de la région et une forte demande pilotée par la conformité pour les preuves vidéo. Le taux d'inoccupation a atteint 1,4 % au premier semestre 2026, la Virginie, Atlanta, Chicago et Dallas continuant d'attirer l'activité hyperscale. Les sites de colocation existants construits avant 2020 constituent également une source de demande de remplacement à mesure que les opérateurs mettent à jour les systèmes analogiques ou IP de première génération. Les exigences actuelles SOC 2 et ISO/IEC 27001:2022 rendent la conservation des preuves et les enregistrements de sécurité fiables plus importants pour ces mises à niveau. L'action fédérale sur les équipements de surveillance couverts constitue une raison supplémentaire pour les opérateurs de revoir leur base d'équipements installés.
Canada
Le Canada est une géographie secondaire stable pour le marché de la vidéosurveillance des centres de données en Amérique du Nord. Microsoft s'est engagé investir 5,5 milliards USD dans l'infrastructure numérique et d'IA canadienne jusqu'en 2028, ce qui soutient la demande pour les systèmes de sécurité des installations associées. La base d'acheteurs est plus diversifiée qu'aux États-Unis car des fournisseurs tels qu'IREN et Vantage Data Centers jouent un rôle significatif aux côtés des grands opérateurs cloud. Cela donne aux fournisseurs de surveillance accès à un groupe plus large de clients d'installations. L'analyse en périphérie est utile sur les grands campus canadiens où la végétation et les conditions météorologiques sévères peuvent générer de fausses alertes de mouvement. Les systèmes qui distinguent les personnes et les véhicules des mouvements environnementaux peuvent réduire les réponses inutiles. Ces conditions soutiennent l'utilisation des analyses aux côtés de la couverture visuelle conventionnelle.
Mexique
Le Mexique devrait se développer à un CAGR de 16,91 % jusqu'en 2032. Le corridor de Querétaro est le principal centre de nouvelle construction hyperscale et offre une grande opportunité pour le marché de la vidéosurveillance des centres de données en Amérique du Nord. CloudHQ a annoncé un engagement de 4,8 milliards USD pour un campus de six bâtiments et 900 MW à Querétaro en septembre 2025. KIO Data Centers a annoncé un investissement potentiel de 1,3 milliard USD jusqu'en 2030 pour son projet QRO3 de 100 MW en 2026. OData a lancé la première phase de 72 MW de son campus QR03 en 2025 et a mis en service QR04 plus tard cette année-là. Les sites greenfield peuvent spécifier une surveillance basée sur le cloud et intégrée à l'IA dès la mise en service, contrairement aux installations établies où les systèmes hérités coexistent encore.
Paysage concurrentiel
Concentration du Marché
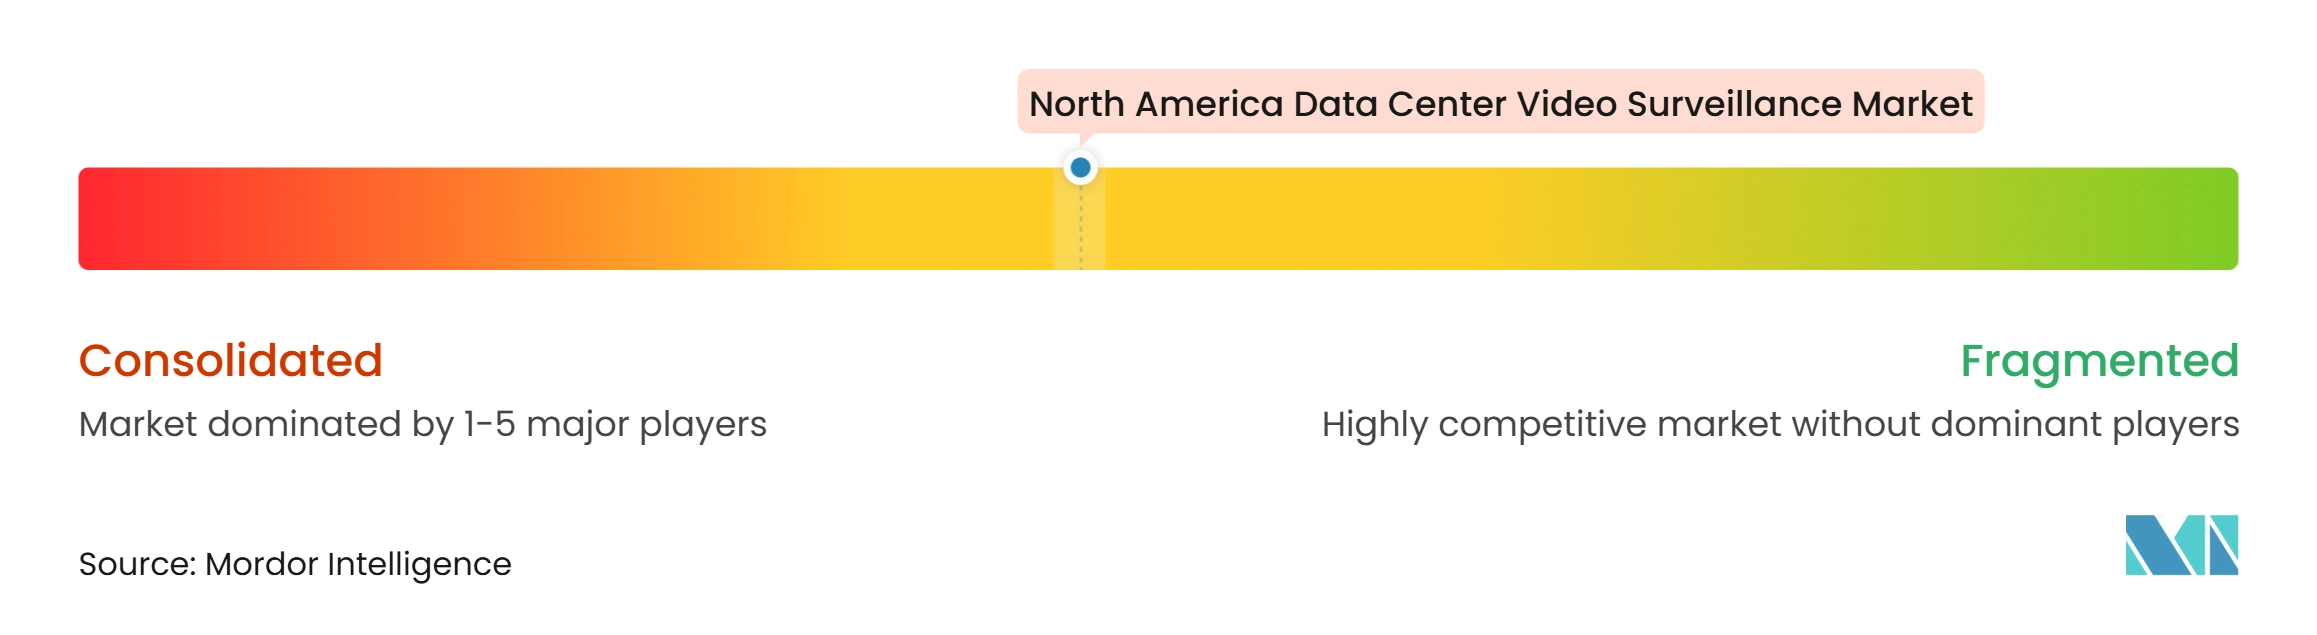
Le marché de la vidéosurveillance des centres de données en Amérique du Nord est modérément consolidé parmi plusieurs fournisseurs de sécurité intégrée. Motorola Solutions, Axis Communications, Johnson Controls, Honeywell et Genetec se disputent les principaux contrats hyperscale et d'entreprise. Verkada et Eagle Eye Networks poursuivent les opportunités greenfield avec des architectures basées sur le cloud qui ne nécessitent pas d'infrastructure étendue sur site. Le choix du fournisseur est de plus en plus déterminé par la capacité d'intégration, les fonctionnalités de cybersécurité, le statut de conformité et la capacité à prendre en charge de grands déploiements multi-sites. Cela favorise les fournisseurs qui combinent caméras, gestion vidéo, contrôle d'accès, analyses et services. Les solutions ponctuelles restent pertinentes, mais elles font face à une pression plus forte lorsque les acheteurs recherchent des opérations unifiées.
Motorola Solutions traite l'analyse alimentée par l'IA comme centrale à sa stratégie vidéo dans son rapport annuel 2025. Sa plateforme Operator 2026 a connecté la vidéo, les événements d'accès et les données des capteurs pour soutenir les flux de travail de réponse automatisée. Axis Communications a étendu Axis Cloud Connect pour fonctionner avec Genetec Security Center SaaS et les intégrations Eagle Eye Networks, ce qui intègre la connectivité cloud dans son offre matérielle. Johnson Controls a introduit des produits de sécurité unifiés à ISC West 2026, notamment C-CURE IQ et C-CURE IQ VMS. Ces mouvements montrent comment les fournisseurs tentent de rendre leurs plateformes centrales à la fois pour les flux de travail de sécurité et d'exploitation. Ils soulèvent également l'importance de l'intégration ouverte et du support du cycle de vie dans les décisions concurrentielles.
La conformité à la Section 889 du NDAA est une barrière matérielle dans les applications impliquant des infrastructures critiques. La Commission fédérale des communications a proposé une définition révisée des infrastructures critiques en décembre 2025 dans le cadre de ses travaux continus sur les équipements de communication couverts. Cette exigence peut favoriser les fournisseurs conformes vérifiés lorsque les opérateurs remplacent les appareils couverts. Le corridor de Querétaro au Mexique reste un domaine ouvert pour les fournisseurs capables d'établir une capacité d'installation et de support avant la mise en service des nouveaux campus. La surveillance au niveau des baies et des salles de serveurs reste également un domaine de produits en développement sans qu'aucun fournisseur ne détienne une position claire. La recherche en sécurité sur les vulnérabilités des micrologiciels de caméras a accru l'importance du démarrage sécurisé, des communications chiffrées et de la sécurité testée des appareils. La concurrence dépendra donc de la sécurité des produits et de la capacité de livraison locale autant que des performances conventionnelles des caméras.
Leaders du secteur de la vidéosurveillance des centres de données en Amérique du Nord
-
Motorola Solutions, Inc.
-
Axis Communications AB
-
Honeywell International Inc.
-
Genetec Inc.
-
Johnson Controls International plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la vidéosurveillance des centres de données en Amérique du Nord Entreprises couvertes dans ce rapport
- Motorola Solutions, Inc.
- Axis Communications AB
- Honeywell International Inc.
- Genetec Inc.
- Johnson Controls International plc
- Hanwha Vision Co., Ltd.
- Bosch Security Systems GmbH
- Dahua Technology Co., Ltd.
- Hikvision Digital Technology Co., Ltd.
- Panasonic i-PRO Sensing Solutions Co., Ltd.
- Eagle Eye Networks, Inc.
- Verkada, Inc.
- Milestone Systems A/S
- Cisco Systems, Inc.
- NVIDIA Corporation
- Teledyne Technologies Incorporated
- Brivo Systems, LLC
- Senstar Corporation
- Pelco, Inc.
- VIVOTEK Inc.
- Salient Systems Corporation
Développements industriels récents dans Marché de la vidéosurveillance des centres de données en Amérique du Nord
- Octobre 2026 : La FCC a voté pour renforcer les restrictions d'autorisation d'équipements de la Section 889 du NDAA, proposant une définition révisée des « infrastructures critiques » qui pourrait étendre les interdictions sur les équipements de surveillance Hikvision, Dahua et Hytera à un ensemble plus large d'environnements de centres de données, élargissant le marché de remplacement pour les fournisseurs conformes au NDAA.
- Septembre 2026 : Johnson Controls a présenté exacqVision 26.2, C-CURE IQ 3.20, Proactive Video Solutions et trois nouvelles configurations de caméras multisenseurs Illustra à GSX 2026, notant que 50 % des équipes de sécurité physique identifient l'IA comme une priorité clé et que 43 % prévoient des architectures de sécurité hybrides.
- Septembre 2026 : Le Centre pour la Cybersécurité Belgique a émis un avis formel avertissant que des acteurs malveillants compromettent des caméras IP connectées à Internet à des fins de cyberespionnage, de construction de botnets DDoS et de pivotement vers des réseaux d'entreprise, signalant explicitement les infrastructures critiques, y compris les centres de données, comme des environnements à haut risque.
- Août 2026 : KIO Data Centers a dépassé 900 millions USD d'investissement cumulé après avoir achevé les phases deux et trois de son campus QRO2 à Querétaro, au Mexique, et a annoncé un engagement potentiel supplémentaire de 1,3 milliard USD jusqu'en 2030 pour le projet QRO3 de 100 MW, ainsi que 200 millions USD d'expansions en 2026 à Mexico, Monterrey et Querétaro.
Périmètre du rapport sur le marché de la vidéosurveillance des centres de données en Amérique du Nord
Le marché de la vidéosurveillance des centres de données en Amérique du Nord englobe les technologies et les services qui permettent la sécurité visuelle, la surveillance et la vidéosurveillance des installations de centres de données. Il comprend des solutions conçues pour renforcer la sécurité physique, détecter les activités non autorisées, soutenir la réponse aux incidents et fournir une visibilité opérationnelle en temps réel dans les environnements d'infrastructure critique. Le marché est porté par des préoccupations croissantes concernant la protection des installations, la sécurité des actifs, la continuité des activités et l'adoption croissante de systèmes de surveillance intelligents dotés de capacités avancées de surveillance et d'analyse.
Le marché de la vidéosurveillance des centres de données en Amérique du Nord est segmenté par composant (caméras et matériel d'imagerie, logiciels de gestion vidéo, matériel de stockage et d'enregistrement, logiciels d'analyse et de surveillance, et services d'installation, d'intégration et de support), type de caméra (caméras fixes, caméras pan-tilt-zoom, caméras thermiques et caméras spécialisées à faible luminosité et infrarouge), déploiement (systèmes de surveillance sur site, systèmes de surveillance basés sur le cloud et systèmes de surveillance hybrides), application (surveillance du périmètre et des zones externes, surveillance des entrées et des points d'accès, surveillance des salles de données et des couloirs internes, surveillance des salles électriques et mécaniques, surveillance des quais de chargement et des zones de livraison, et surveillance des sites distants et des campus), taille (petite, moyenne, grande, hyperscale), type de centre de données (colocation, fournisseurs de services cloud (FSC), entreprise / périphérie et centres de données en périphérie) et pays (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Caméras et matériel d'imagerie |
| Logiciels de gestion vidéo |
| Matériel de stockage et d'enregistrement |
| Logiciels d'analyse et de surveillance |
| Services d'installation, d'intégration et de support |
| Caméras fixes |
| Caméras pan-tilt-zoom |
| Caméras thermiques |
| Caméras spécialisées à faible luminosité et infrarouge |
| Systèmes de surveillance sur site |
| Systèmes de surveillance basés sur le cloud |
| Systèmes de surveillance hybrides |
| Surveillance du périmètre et des zones externes |
| Surveillance des entrées et des points d'accès |
| Surveillance des salles de données et des couloirs internes |
| Surveillance des salles électriques et mécaniques |
| Surveillance des quais de chargement et des zones de livraison |
| Surveillance des sites distants et des campus |
| Petite |
| Moyenne |
| Grande |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise / Périphérie |
| Centres de données en périphérie |
| États-Unis |
| Canada |
| Mexique |
| Par composant | Caméras et matériel d'imagerie |
| Logiciels de gestion vidéo | |
| Matériel de stockage et d'enregistrement | |
| Logiciels d'analyse et de surveillance | |
| Services d'installation, d'intégration et de support | |
| Par type de caméra | Caméras fixes |
| Caméras pan-tilt-zoom | |
| Caméras thermiques | |
| Caméras spécialisées à faible luminosité et infrarouge | |
| Par modèle de déploiement | Systèmes de surveillance sur site |
| Systèmes de surveillance basés sur le cloud | |
| Systèmes de surveillance hybrides | |
| Par application | Surveillance du périmètre et des zones externes |
| Surveillance des entrées et des points d'accès | |
| Surveillance des salles de données et des couloirs internes | |
| Surveillance des salles électriques et mécaniques | |
| Surveillance des quais de chargement et des zones de livraison | |
| Surveillance des sites distants et des campus | |
| Par taille de centre de données | Petite |
| Moyenne | |
| Grande | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise / Périphérie | |
| Centres de données en périphérie | |
| Par pays | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la vidéosurveillance des centres de données en Amérique du Nord ?
Le marché est évalué à 0,76 milliard USD en 2026 et devrait atteindre 1,72 milliard USD d'ici 2032, avec un CAGR de 13,58 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de systèmes de surveillance des centres de données en Amérique du Nord ?
La nouvelle construction hyperscale, la protection du matériel d'IA, les exigences de conformité et l'intégration de la vidéo avec les systèmes d'accès et environnementaux soutiennent la demande.
Quel composant est en tête des revenus dans ce secteur ?
Les caméras et le matériel d'imagerie sont en tête avec une part de 34,71 % en 2026, tandis que les logiciels d'analyse et de surveillance affichent le CAGR de composant projeté le plus rapide à 14,26 %.
Pourquoi les systèmes de surveillance basés sur le cloud sont-ils importants pour les centres de données ?
Les systèmes basés sur le cloud ont représenté une part de 59,78 % en 2026 et aident les opérateurs à gérer la sécurité sur plusieurs installations sans serveurs vidéo distincts sur chaque site.
Quel pays se développe le plus rapidement dans le secteur régional ?
Le Mexique devrait se développer à un CAGR de 16,91 % jusqu'en 2032, soutenu par de grands investissements hyperscale dans le corridor de Querétaro.
Quels sont les principaux défis de sécurité pour les déploiements de caméras dans les centres de données ?
L'exposition à la cybersécurité liée aux appareils connectés et les coûts d'intégration pour les systèmes hérités peuvent retarder le déploiement et nécessiter des contrôles de sécurité des appareils plus robustes.