
Tamanho e Participação do Mercado de Transformadores para Data Centers na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
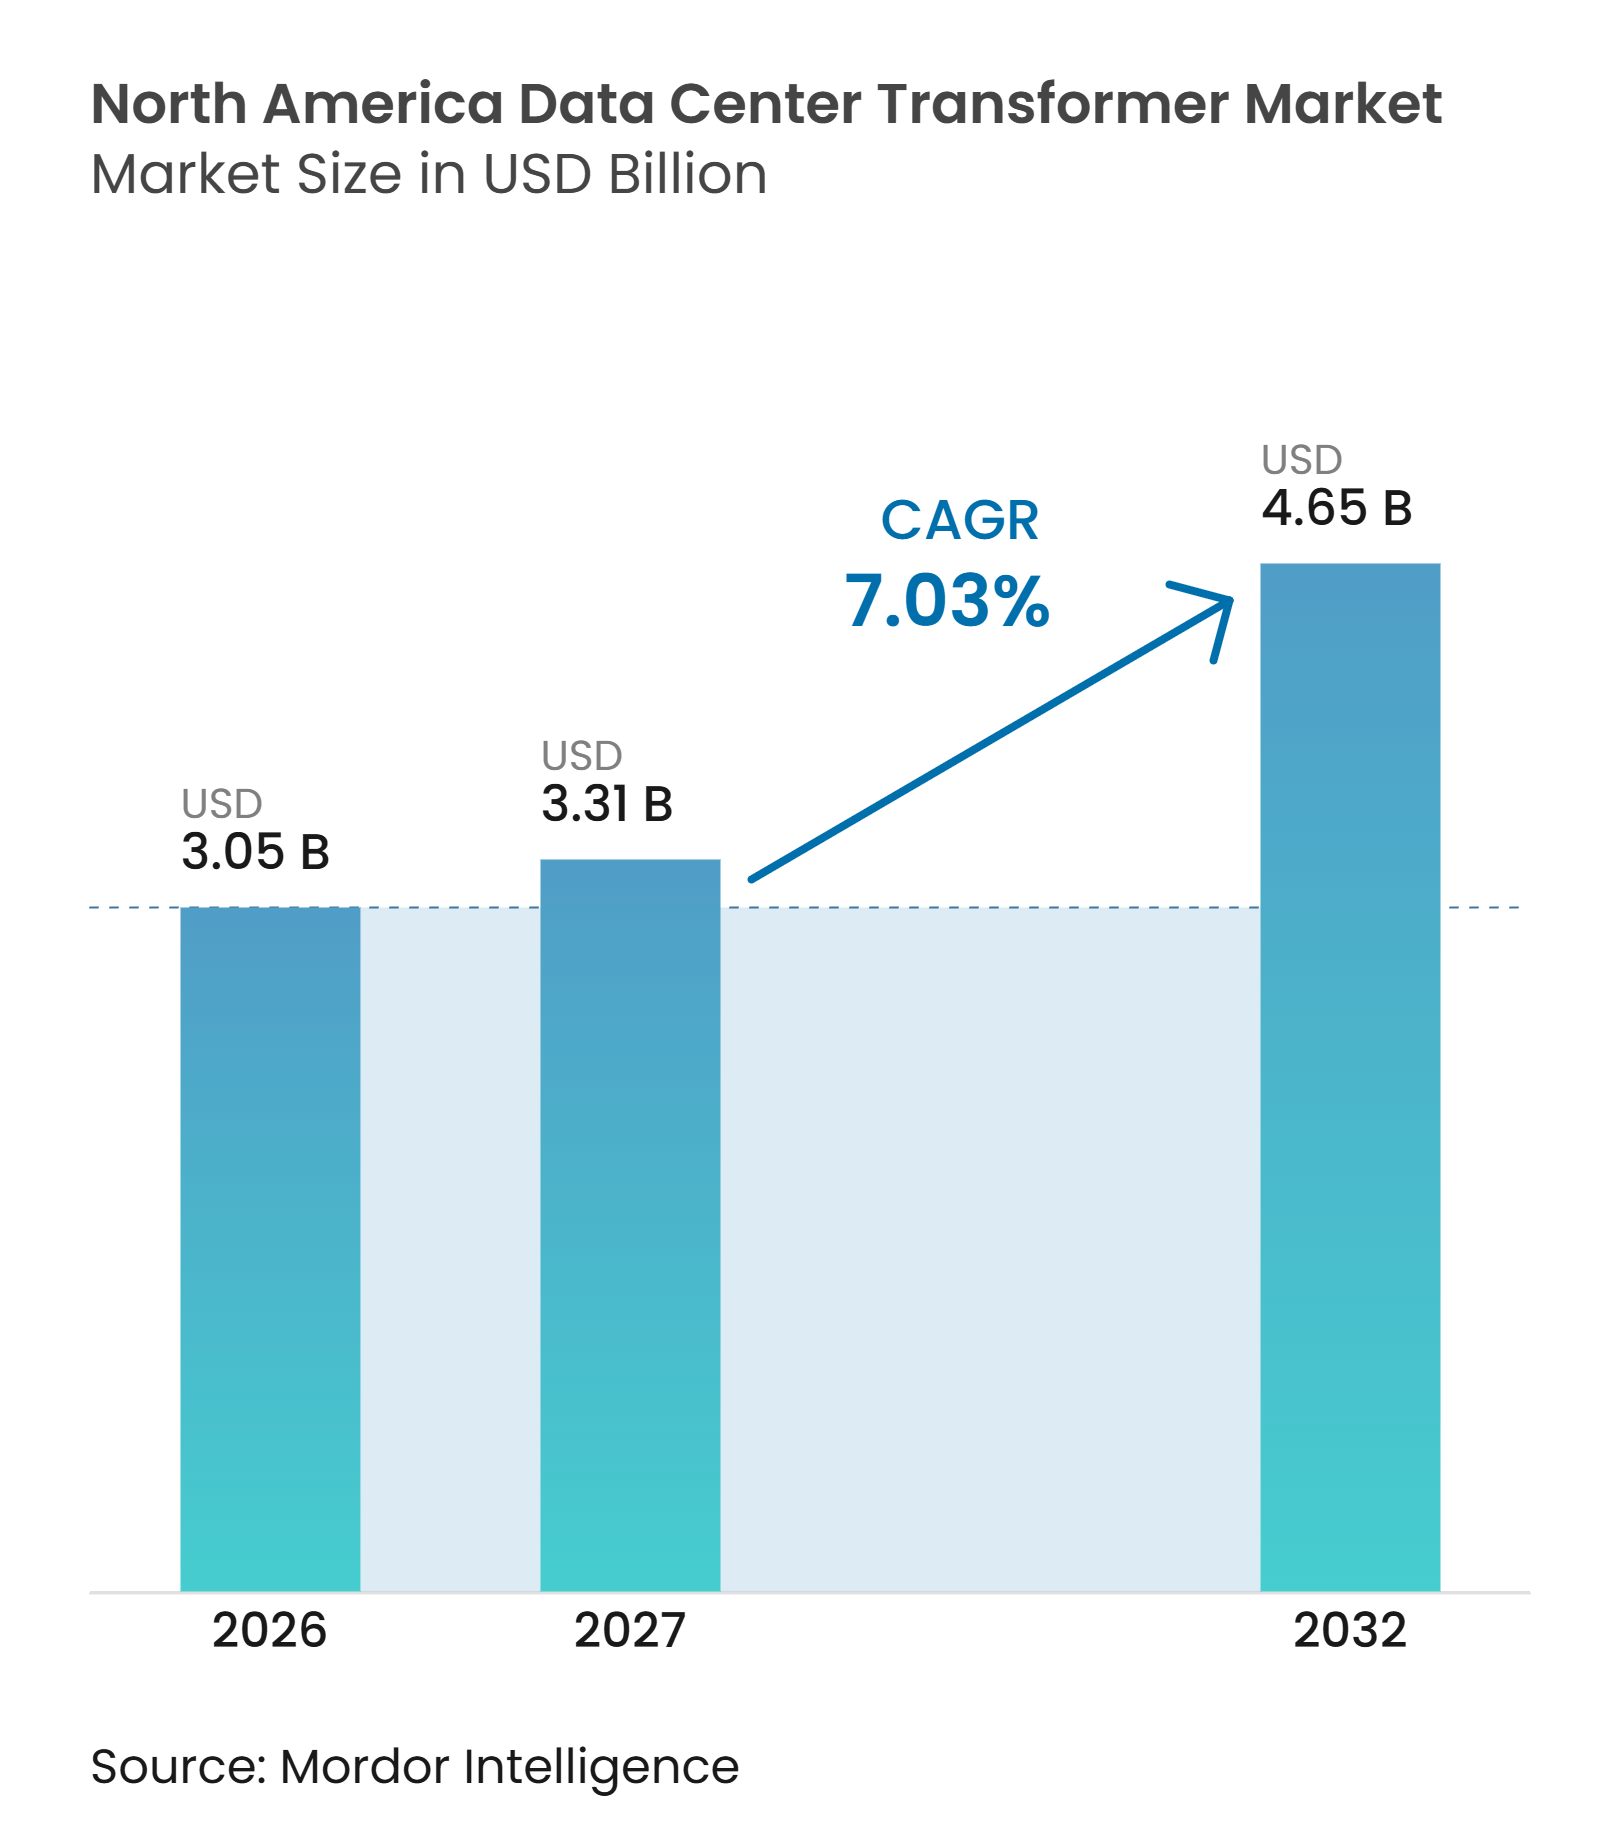
| Tamanho do mercado no ano base (2026) | 3.05 Bilhões de dólares |
| Tamanho do Mercado (2027) | 3.31 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.65 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.03 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transformadores para Data Centers na América do Norte por Mordor Intelligence
O tamanho do mercado de transformadores para data centers na América do Norte foi avaliado em 3,05 bilhões de USD em 2026 e estima-se que se expanda de 3,31 bilhões de USD em 2027 para atingir 4,65 bilhões de USD até 2032, a um CAGR de 7,03% durante o período de previsão (2027-2032). As cargas de trabalho de IA estão aumentando a demanda de eletricidade em campi maiores e estão transformando a aquisição de transformadores de uma atividade tardia de construção em uma decisão antecipada de projeto. Os operadores de hiperscale buscam cada vez mais interconexões de alta tensão, o que aumenta a demanda por classificações de transformadores maiores e programas de testes de fábrica mais longos. As restrições de fornecimento na fabricação de transformadores, aço elétrico, cobre e mão de obra qualificada sustentam um prêmio de preço e favorecem os fabricantes com capacidade comprometida na América do Norte. Concessionárias, desenvolvedores e fornecedores de equipamentos também competem pelo mesmo fornecimento qualificado de transformadores que projetos de geração renovável e programas de modernização da rede elétrica. O mercado de transformadores para data centers na América do Norte, portanto, oferece oportunidades para fornecedores que possam oferecer cronogramas de entrega confiáveis, engenharia de aplicações e serviços com suporte local.
Principais Conclusões do Relatório
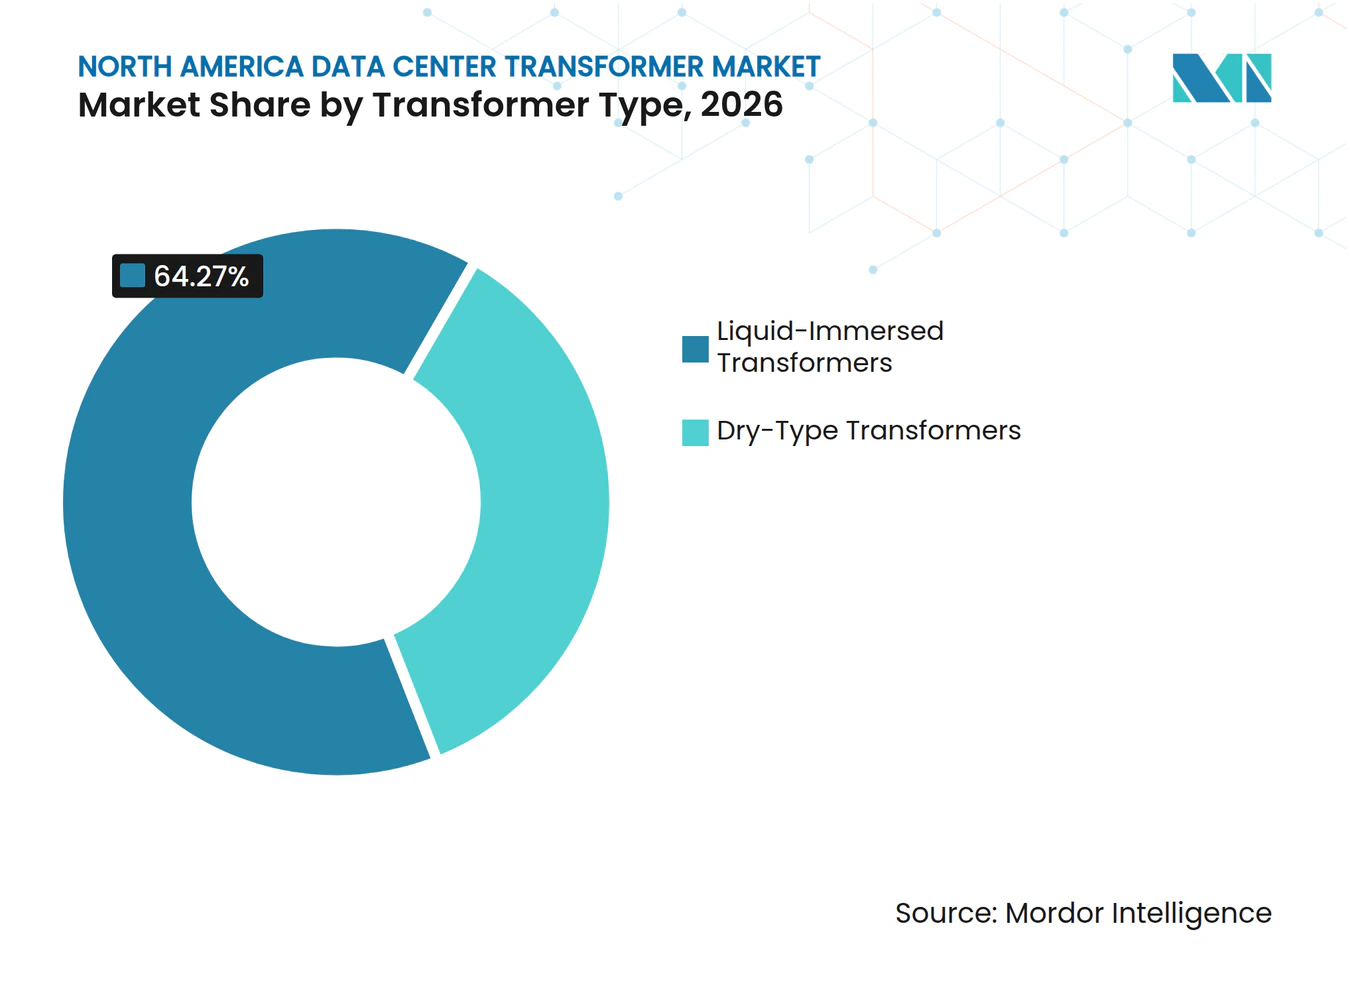
- Por tipo de transformador, os transformadores a líquido detinham 64,27% da participação do mercado de transformadores para data centers na América do Norte em 2026 e têm projeção de expansão a um CAGR de 8,19% até 2032.
- Por classificação de potência, o segmento acima de 10 MVA a 30 MVA detinha 39,21% da participação de receita em 2026, enquanto o segmento acima de 30 MVA tem projeção de expansão a um CAGR de 9,41% até 2032.
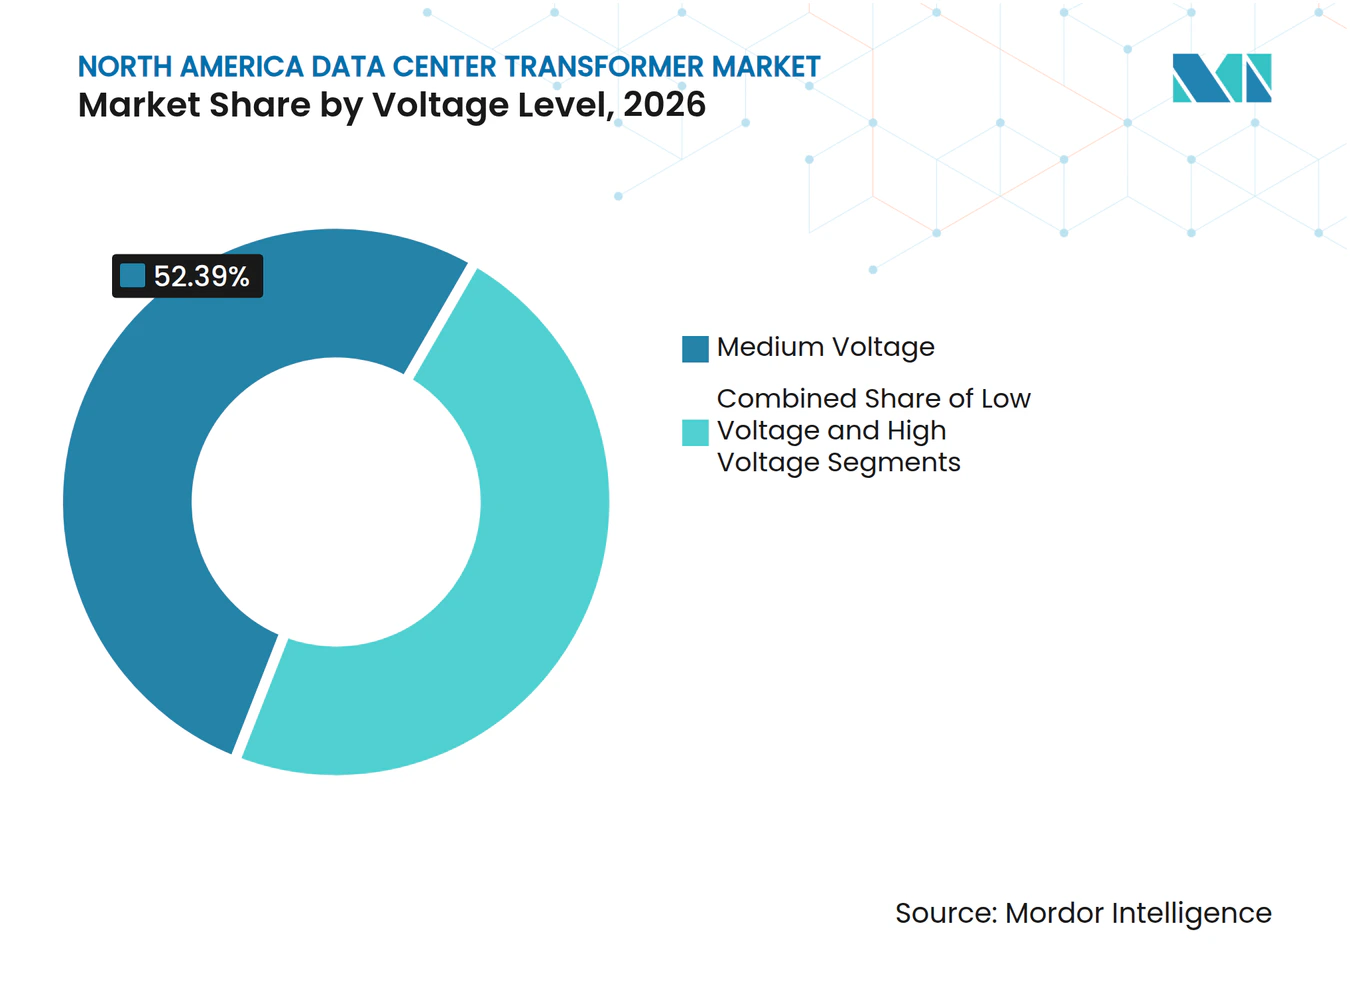
- Por nível de tensão, a média tensão detinha 52,39% da participação do mercado de transformadores para data centers na América do Norte em 2026, enquanto a alta tensão tem projeção de expansão a um CAGR de 9,73% até 2032.
- Por instalação, os sistemas externos detinham 62,45% da participação de receita em 2026 e têm projeção de expansão a um CAGR de 8,32% até 2032.
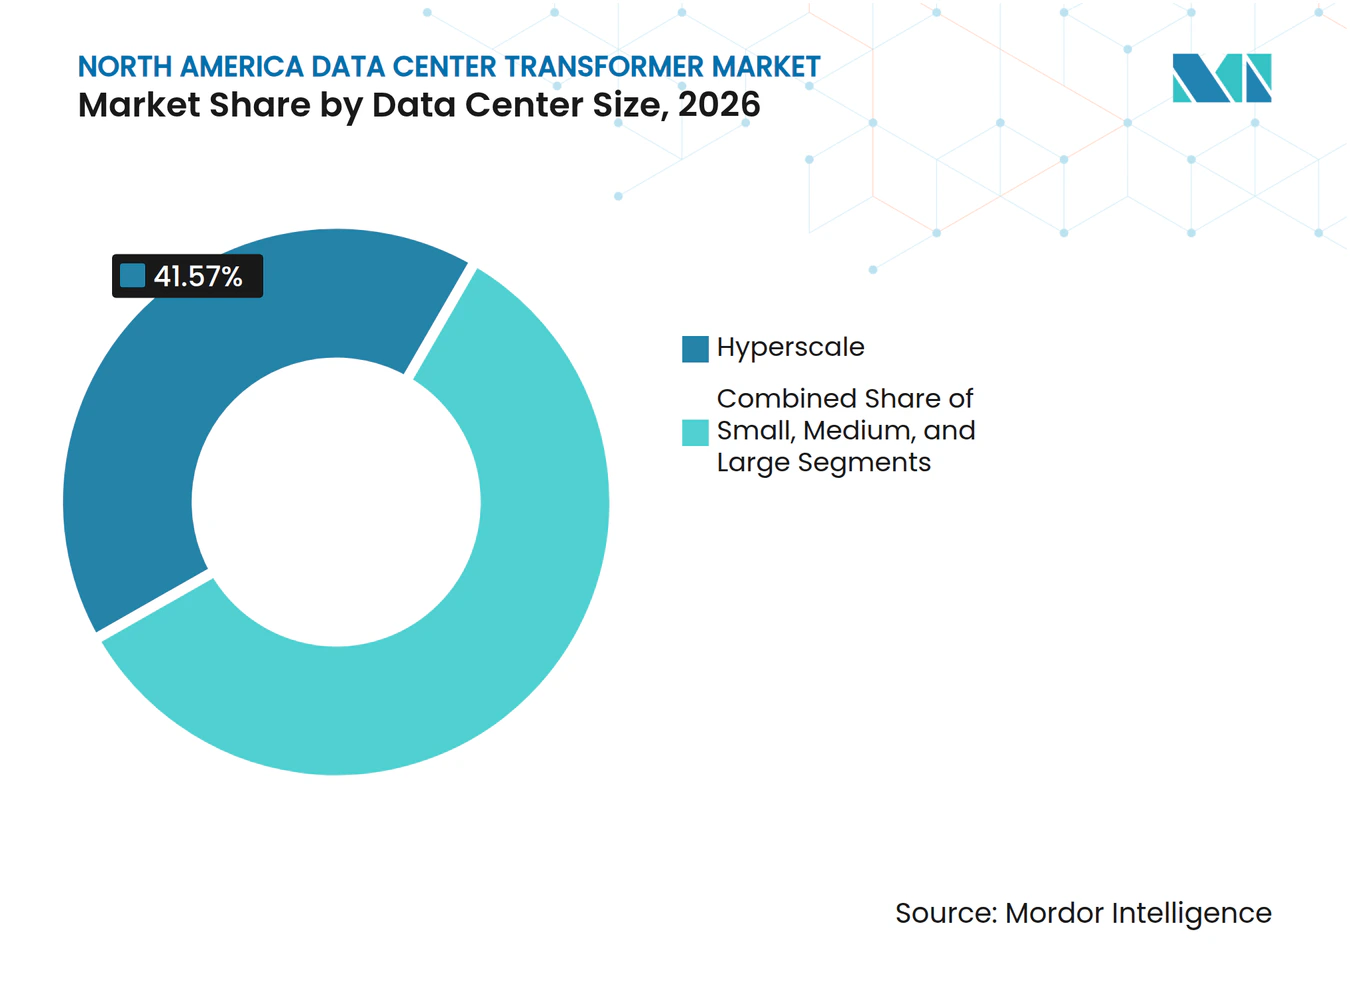
- Por tamanho de data center, as instalações hiperscale detinham 41,57% da participação do mercado de transformadores para data centers na América do Norte em 2026 e têm projeção de expansão a um CAGR de 10,12% até 2032.
- Por tipo de data center, os provedores de serviços em nuvem detinham 46,51% da participação de receita em 2026 e têm projeção de expansão a um CAGR de 9,37% até 2032.
- Por país, os Estados Unidos detinham 84,39% da participação de receita em 2026, enquanto o México tem projeção de expansão a um CAGR de 8,97% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Data Centers de IA e Hiperscale | +3.2% | Estados Unidos, com expansão para o Canadá e o México | Curto prazo (≤ 2 anos) |
| Aumento da Densidade de Potência de Racks e Instalações | +1.4% | América do Norte, principalmente instalações hiperscale e de colocation nos Estados Unidos | Curto prazo (≤ 2 anos) |
| Modernização da Rede Elétrica e Integração de Energia Renovável | +0.8% | Estados Unidos e Canadá, com influência nos sites do México conectados à CFE | Médio prazo (2-4 anos) |
| Substituição de Transformadores Envelhecidos e Subdimensionados | +0.5% | Estados Unidos, particularmente Virgínia, Texas e a região PJM | Curto prazo (≤ 2 anos) |
| Padronização de Infraestrutura de Energia Modular e Aquisição Antecipada | +0.3% | América do Norte, mais forte em sites greenfield hiperscale | Médio prazo (2-4 anos) |
| Assimetria na Fila de Interconexão de Concessionárias Favorecendo Sites de Data Centers Distribuídos | +0.2% | Estados Unidos, particularmente PJM, MISO e ERCOT | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Data Centers de IA e Hiperscale
A infraestrutura de IA está mudando o perfil de demanda do mercado de transformadores para data centers na América do Norte porque campi maiores requerem maior capacidade de energia em tensões mais elevadas. A RAND relatou que a capacidade de energia dos data centers de IA nos Estados Unidos atingiu 21 GW em 2025, mais de 4 vezes o nível de 2023. O mesmo trabalho projetou que a produção global de chips de IA aumentaria de 1,3 a 2 vezes anualmente até 2030. Essa necessidade favorece transformadores de alta tensão e de classe subestação que podem suportar grandes cargas em um único site, que diferem dos equipamentos de distribuição usados para salas de servidores convencionais. Cada estágio elétrico deve ser dimensionado para níveis de falha mais elevados, cargas contínuas maiores e adições futuras de capacidade. A GE Vernova reportou mais de 5 bilhões de USD em pedidos de data centers de Eletrificação durante o primeiro semestre de 2026, mais do que o dobro do total de 2025. Os acordos de alocação antecipada estão se tornando importantes porque a disponibilidade de transformadores pode determinar se um grande projeto avança dentro do cronograma.
Aumento da Densidade de Potência de Racks e Instalações
O aumento da densidade de racks eleva os requisitos elétricos de cada edifício de data center e sustenta a demanda no mercado de transformadores para data centers na América do Norte. A AFCOM reportou uma densidade média de rack de 27 kW em 2026, em comparação com 16 kW em 2025. A plataforma Vera Rubin da NVIDIA pode exigir 246 kW para um rack individual, o que aumenta a necessidade de equipamentos de distribuição de maior capacidade. Racks de maior densidade requerem condutores maiores, sistemas de resfriamento mais robustos e transformadores com designs compactos e desempenho de baixas perdas. As equipes de engenharia também devem manter caminhos redundantes para que a manutenção ou uma falha de equipamento isolada não interrompa as cargas de computação críticas. O resultado é uma mudança em direção a equipamentos de maior valor, mesmo quando o número de transformadores individuais não aumenta na mesma proporção. As novas arquiteturas de 800V CC podem alterar alguns estágios de conversão internos, mas as subestações de campus continuarão a exigir grandes transformadores.
Modernização da Rede Elétrica e Integração de Energia Renovável
O investimento na rede elétrica cria demanda por transformadores que se soma à aquisição de data centers, em vez de substituí-la. O investimento na rede elétrica dos Estados Unidos tem projeção de aumento de 23% entre 2025 e 2030, após um aumento de 27% entre 2020 e 2025. Projetos de geração renovável e data centers frequentemente recorrem à mesma base de fornecedores qualificados para transformadores de elevação de geradores e de subestações. Essa sobreposição afeta os slots de fábrica, os recursos de engenharia, a capacidade de transporte e a disponibilidade de designs testados. O programa do Departamento de Energia para o ano fiscal de 2026 apoia o monitoramento avançado de transformadores, o desenvolvimento de transformadores de estado sólido e materiais alternativos para núcleos. Essas prioridades incentivam os compradores a especificar equipamentos mais capazes e ampliam os requisitos de engenharia. Para o mercado de transformadores para data centers na América do Norte, os acordos de energia renovável também podem estender os cronogramas de entrega quando projetos de geração competem pelos mesmos equipamentos.
Substituição de Transformadores Envelhecidos e Subdimensionados
As necessidades de substituição adicionam uma fonte estável de demanda ao lado das novas construções de IA. O Laboratório Nacional de Energia Renovável declarou que 55% dos transformadores de distribuição em serviço nos Estados Unidos têm pelo menos 33 anos de idade.[1] Muitos desses ativos foram projetados para 30 a 40 anos de serviço e estão operando além de sua vida útil planejada. Operadores de colocation que convertem propriedades industriais e comerciais podem herdar unidades de base que não atendem às necessidades atuais de qualidade de energia. Esses sites requerem controle de tensão previsível e serviço resiliente antes que novos equipamentos de computação possam ser instalados. Essa condição exige substituição em vez de manutenção adiada quando o site é convertido em um data center. O Departamento de Energia possui um programa no valor de até 375 milhões de USD para fortalecer a produção doméstica de transformadores de distribuição e de energia e outros componentes da rede elétrica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prazos de Entrega de Transformadores de Vários Anos e Capacidade de Fabricação Limitada | -1.8% | América do Norte, particularmente os Estados Unidos, com repercussão no Canadá e no México | Curto prazo (≤ 2 anos) |
| Gargalos de Aço Elétrico, Cobre e Mão de Obra Qualificada | -1.0% | Estados Unidos, influenciados por tarifas e restrições de importação de GOES | Médio prazo (2-4 anos) |
| Capacidade Local da Rede Elétrica e Atrasos na Interconexão com Concessionárias | -0.6% | Regiões PJM, MISO e ERCOT dos Estados Unidos e corredores de transmissão CFE do México | Médio prazo (2-4 anos) |
| Conformidade com Eficiência e Ônus de Certificação para Novos Designs | -0.3% | América do Norte, com padrões de eficiência do DOE dos Estados Unidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Prazos de Entrega de Transformadores de Vários Anos e Capacidade de Fabricação Limitada
Os longos ciclos de aquisição restringem o mercado de transformadores para data centers na América do Norte porque a disponibilidade de equipamentos pode atrasar um projeto que de outra forma estaria financiado. A Reuters reportou que os prazos de entrega de transformadores de subestação superaram 160 semanas no primeiro trimestre de 2026, em comparação com uma média de 143 semanas em 2024. Alguns pedidos de transformadores de elevação de geradores na América do Norte foram cotados com até 5 anos de prazo. Os fabricantes anunciaram nova capacidade, mas vários projetos não atingirão produção significativa até 2028 a 2030. O intervalo inclui construção de fábrica, instalação de equipamentos, treinamento de mão de obra, qualificação de produtos e testes com clientes. Os desenvolvedores, portanto, estão fazendo pedidos anos antes do comissionamento e, em alguns casos, antes de os alvarás serem solicitados. Compradores sem acordos de alocação antecipada enfrentam maior risco de atrasos na construção, custos de redesenho e custos de projeto mais elevados.
Gargalos de Aço Elétrico, Cobre e Mão de Obra Qualificada
Os limites de materiais e mão de obra dificultam que a produção de transformadores responda rapidamente a uma demanda maior. O Serviço de Pesquisa do Congresso documentou a importância do fornecimento doméstico de aço elétrico de grão orientado e o efeito das tarifas sobre as importações de transformadores e aço elétrico.[2] A demanda por cobre adiciona uma segunda restrição porque é essencial para os enrolamentos de transformadores e também é necessária em toda a nova infraestrutura de rede elétrica. A mão de obra qualificada para enrolamento, montagem e testes requer treinamento especializado que não pode ser expandido rapidamente. Esses limites prolongam o tempo necessário para que novas plantas atinjam sua produção nominal, mesmo quando o investimento de capital está disponível. Eles também aumentam a importância do fornecimento confiável de materiais e do sequenciamento cuidadoso da produção. O mercado de transformadores para data centers na América do Norte, portanto, permanece exposto a custos de insumos mais elevados e disponibilidade restrita para unidades de grande porte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Transformador:
Unidades a Líquido Suportam Grandes Cargas de CampusOs transformadores a líquido detinham 64,27% da participação do mercado de transformadores para data centers na América do Norte em 2026 e têm projeção de expansão a um CAGR de 8,19% até 2032. Sua posição de liderança reflete a necessidade de equipamentos com isolamento a óleo em subestações de campus que recebem energia da concessionária a 115 kV a 500 kV. Sites de grande porte utilizam essas unidades porque podem gerenciar altas classificações, requisitos de isolamento e energia de falha que as unidades a seco não conseguem atender na mesma escala. O setor de transformadores para data centers na América do Norte depende de unidades a líquido para classificações de potência que comumente excedem 40 MVA. Seu papel é especialmente importante à medida que os desenvolvedores constroem campi que requerem subestações dedicadas em vez de conexões de serviço comercial convencionais, porque essas subestações devem gerenciar a entrada de energia em massa, a conversão de tensão, os requisitos de proteção e a expansão futura dentro de um único design elétrico coordenado.
Os transformadores a seco atendem a uma camada diferente do sistema elétrico, incluindo salas de painéis, entradas de UPS e aplicações de redução de tensão próximas ao piso de servidores. As instalações internas frequentemente preferem essas unidades porque evitam óleo e podem atender aos requisitos de segurança contra incêndio e ambientais. O resfriamento líquido em clusters de servidores também torna os equipamentos a líquido externos mais aceitáveis para as equipes de instalações, porque os sistemas líquidos já fazem parte do design mais amplo do site. Os padrões IEEE C57 orientam os requisitos de desempenho para ambas as tecnologias e afetam a aprovação das concessionárias para novos designs. A seleção de produtos também depende da área disponível, do acesso para manutenção, das normas de incêndio e do limite entre os equipamentos de propriedade da concessionária e os de propriedade do cliente. O mercado de transformadores para data centers na América do Norte continuará a usar ambos os tipos de transformadores, mas as maiores instalações de campus favorecem os equipamentos a líquido.


Por Classificação de Potência:
Unidades Acima de 30 MVA se Beneficiam de Campi MaioresA classe acima de 10 MVA a 30 MVA representou 39,21% do mercado de transformadores para data centers na América do Norte em 2026. Essa faixa tem sido amplamente utilizada para subestações de campus em clusters estabelecidos no Norte da Virgínia e no Texas. A categoria acima de 30 MVA tem projeção de expansão a um CAGR de 9,41% até 2032, à medida que os campi se conectam mais diretamente à infraestrutura de transmissão. Instalações maiores requerem transformadores com classificação de 100 MVA e acima quando sua carga excede a capacidade das subestações de média potência. Essa transição coloca maior ênfase no design personalizado, no planejamento de transporte, nos testes de fábrica e na coordenação com a concessionária de serviço, uma vez que unidades maiores requerem rotas de transporte especializadas, preparação de site mais detalhada e datas de entrega que devem se alinhar com um cronograma de construção mais amplo.
O segmento de até 10 MVA atende a data centers de borda, atualizações empresariais e instalações menores de colocation. Espera-se que se expanda mais lentamente porque grande parte da capacidade incremental está se movendo em direção a desenvolvimentos hiperscale. A Virginia Transformer anunciou contratos de data centers de grande formato em janeiro de 2025 para entregas em 2026 e 2027, cobrindo instalações no Arizona, Ohio, Texas e Carolina do Sul.[3] Esse padrão de pedidos mostra como os fabricantes estão priorizando equipamentos de maior classificação em seus livros de pedidos futuros. As classificações menores, no entanto, permanecem essenciais para a distribuição local e a expansão faseada de sites. O tamanho do mercado de transformadores para data centers na América do Norte para grandes classificações de potência se beneficia de limites de campus mais amplos e conexões diretas de transmissão.
Por Nível de Tensão:
Conexões de Alta Tensão Mudam as Necessidades de EquipamentosA média tensão detinha 52,39% do mercado de transformadores para data centers na América do Norte em 2026 porque os campi existentes comumente utilizam salas de painéis de 12 kV a 36 kV. A alta tensão tem projeção de expansão a um CAGR de 9,73% até 2032, à medida que os operadores buscam acesso direto às redes de transmissão. Esses sites requerem transformadores que possam reduzir a tensão de 115 kV, 138 kV ou níveis de tensão mais elevados. Essa abordagem contorna algumas restrições no nível de distribuição, mas requer equipamentos mais complexos, logística especializada e estreita coordenação com o trabalho de interconexão da concessionária. Os equipamentos também requerem ciclos de testes mais longos antes da entrega, pois os fornecedores devem demonstrar que o transformador pode operar com segurança na tensão requerida, suportar as condições de falha esperadas e se integrar à abordagem de proteção selecionada para o site.
Os transformadores de baixa tensão permanecem necessários para a camada de distribuição mais interna, geralmente a 480V e abaixo. O aumento da densidade de potência eleva a demanda por pontos de redução de tensão próximos a clusters de racks maiores, embora a baixa tensão permaneça a menor das 3 categorias de tensão. O programa do Departamento de Energia para o ano fiscal de 2026 apoia componentes de alta tensão e tecnologia de monitoramento de transformadores. Esses programas apoiam designs mais capazes e podem aumentar os requisitos impostos às novas aquisições. O setor de transformadores para data centers na América do Norte está, portanto, se deslocando em direção a aplicações de tensão mais elevada, mantendo equipamentos de média e baixa tensão em toda a instalação. Essa combinação significa que os fornecedores devem suportar várias classes de tensão dentro de um único programa de campus.


Por Instalação:
Sistemas Externos Correspondem ao Design de CampusAs instalações externas detinham 62,45% do mercado de transformadores para data centers na América do Norte em 2026 e têm projeção de expansão a um CAGR de 8,32% até 2032. As subestações de campus geralmente estão localizadas fora do envelope do edifício, onde os compartimentos de transformadores podem suportar equipamentos maiores e a distribuição de energia em todo o site. Os campi com múltiplos edifícios utilizam cada vez mais arranjos de anel principal externos em vez de rotear alimentadores de alta tensão por espaços fechados. Essa estrutura suporta a expansão em todo o site, reduz a necessidade de grandes salas elétricas internas e fornece acesso mais claro para o trabalho das concessionárias. Ela também se alinha com a escala das novas construções hiperscale na região, onde os desenvolvedores precisam de layouts de site repetíveis que possam ser expandidos ao longo do tempo sem reconstruir a infraestrutura elétrica central ou colocar equipamentos de alta tensão dentro de edifícios ocupados.
As instalações internas permanecem importantes para instalações de colocation, data centers empresariais e implantações de borda. Os códigos de construção, as necessidades de supressão de incêndio e as limitações de espaço favorecem equipamentos a seco posicionados próximos aos pisos de servidores. Projetos de borda urbanos e suburbanos podem aumentar a demanda interna quando reutilizam propriedades industriais ou comerciais. A NFPA 70 e os códigos de incêndio locais afetam a seleção de transformadores internos por meio de requisitos de ventilação e proteção contra arco elétrico. Os sistemas internos também podem simplificar o posicionamento de equipamentos quando o site tem espaço externo limitado. O mercado de transformadores para data centers na América do Norte manterá uma liderança externa porque seus maiores projetos requerem subestações em escala de campus, compartimentos de transformadores separados e espaço suficiente para folgas de segurança, acesso para manutenção e a adição faseada de equipamentos elétricos à medida que o site se expande.
Por Tamanho de Data Center:
Projetos Hiperscale Elevam o Valor UnitárioAs instalações hiperscale detinham 41,57% do mercado de transformadores para data centers na América do Norte em 2026 e têm projeção de expansão a um CAGR de 10,12% até 2032. Sua posição de liderança reflete os principais programas de capital da AWS, Microsoft, Google e outros operadores de nuvem. A EPRI projetou que os data centers poderiam representar de 9% a 17% da demanda de eletricidade dos Estados Unidos até 2030. Espera-se que os campi hiperscale respondam por grande parte da carga adicionada, o que sustenta a demanda por unidades de transformadores maiores. Cada campus pode exigir vários estágios de transformação de alta tensão, média tensão e baixa tensão, conectando a interface da concessionária à subestação, ao sistema de distribuição do site, ao design de energia de backup e ao equipamento elétrico final que atende aos clusters de racks individuais. Os desenvolvedores também precisam de equipamentos que possam ser instalados em fases sem interromper as operações existentes.
A Bloom Energy reportou que 1 em cada 5 campi de data centers poderia exceder a escala de gigawatt até 2030, aumentando para 1 em cada 3 até 2035. Instalações grandes e médias juntas representam 40% do mercado e estão se expandindo próximo à taxa geral do mercado, à medida que os operadores de colocation adicionam capacidade. Sites pequenos permanecem necessários para computação empresarial de borda e remota, mas contribuem com menos receita e se expandem mais lentamente. Instalações maiores e mais eficientes em termos de energia concentram a capacidade de computação e reduzem o argumento para a construção generalizada de sites pequenos. O mercado de transformadores para data centers na América do Norte está, consequentemente, ponderado em direção a menos projetos com requisitos de equipamentos muito maiores. Essa concentração pode aumentar o valor de pedidos individuais e o custo de uma data de entrega perdida.
Por Tipo de Data Center:
Provedores de Nuvem Definem Padrões de CompraOs provedores de serviços em nuvem detinham 46,51% do mercado de transformadores para data centers na América do Norte em 2026 e têm projeção de expansão a um CAGR de 9,37% até 2032. Sua demanda está ligada à concentração de cargas de trabalho de treinamento e inferência de IA nas principais plataformas de hiperscalers. Os operadores de nuvem podem fazer pedidos de 2 a 5 anos antes do comissionamento, o que lhes dá maior acesso à capacidade de fabricação restrita. Esses programas de reserva antecipada podem reduzir a disponibilidade de equipamentos para clientes de colocation e empresariais. Eles também tornam a certeza de entrega, a capacidade de fábrica e o suporte técnico partes importantes da seleção de fornecedores, porque os clientes precisam de fornecedores que possam responder a mudanças de design, fornecer suporte a testes e coordenar a entrega em várias instalações.
Os provedores de colocation representam um grupo secundário significativo de clientes e podem pagar prêmios por datas de entrega confiáveis. Os data centers empresariais e os sites de borda incluem diversas instalações privadas e nós distribuídos, mas seus orçamentos são mais sensíveis a aumentos de preços de equipamentos. A ABB anunciou uma colaboração com a NVIDIA em 2026 para desenvolver arquiteturas de energia para data centers de IA em escala de gigawatt. A colaboração mostra que os requisitos em escala de nuvem estão influenciando os padrões de design usados em todo o setor. Clientes maiores também podem reservar slots de produção em vários sites, dando-lhes alavancagem em um ambiente de fornecimento restrito. O setor de transformadores para data centers na América do Norte continuará a depender dos padrões de compra de nuvem, à medida que esses operadores influenciam as especificações e o cronograma de pedidos, enquanto outros grupos de clientes ajustam seus planos de aquisição à disponibilidade, às escolhas técnicas e às práticas de entrega estabelecidas pelos maiores compradores.
Análise Geográfica
Os Estados Unidos detinham 84,39% da participação do mercado de transformadores para data centers na América do Norte em 2026. Sua posição reflete a concentração de operadores hiperscale, atividade de chips de IA e grandes programas de infraestrutura em nuvem. A EPRI declarou que as cargas de trabalho de IA representam de 15% a 25% da demanda de eletricidade dos data centers dos Estados Unidos e que essa proporção está aumentando. A Virgínia permanece um grande centro para a aquisição de transformadores devido à sua grande base de data centers e à demanda na fila de interconexão PJM. MISO e ERCOT também são regiões ativas, com o Texas adicionando capacidade substancial. O programa de cadeia de suprimentos de 375 milhões de USD do Departamento de Energia apoia a fabricação doméstica de transformadores e melhora a posição dos produtores locais.
O Canadá é o segundo maior mercado regional e está se expandindo à medida que instalações de nuvem e IA buscam energia confiável. A Microsoft comprometeu 7,5 bilhões de CAD (5,5 bilhões de USD) ao longo de 2 anos para capacidade de data centers de nuvem e IA no Canadá, com novas instalações com previsão de entrar em operação no segundo semestre de 2026. A AWS também comprometeu 18,3 bilhões de USD para infraestrutura de nuvem canadense até 2037. A Hitachi Energy comprometeu adicionais 270 milhões de CAD (195 milhões de USD) em setembro de 2025 para expandir sua instalação de transformadores em Varennes, Quebec.[4] A empresa declarou que o investimento quase triplicaria a capacidade de produção local e criaria mais de 500 empregos.
O México tem projeção de expansão a um CAGR de 8,97% até 2032, a taxa mais rápida da região. A AWS lançou sua Região Central do México em janeiro de 2025 com um compromisso de 5 bilhões de USD ao longo de 15 anos. A CloudHQ anunciou um investimento de 4,8 bilhões de USD em setembro de 2025 para 6 data centers com 900 MW de carga crítica de TI em Querétaro. A KIO Data Centers comprometeu mais de 200 milhões de USD para novos projetos no México em 2026 e está avaliando um investimento adicional de 1,3 bilhão de USD até 2030 para o QRO3. O tamanho do mercado de transformadores para data centers na América do Norte no México se beneficia dessas instalações maiores e de sua necessidade de subestações externas e distribuição de média tensão. A capacidade de transmissão CFE restrita em Querétaro também pode aumentar o investimento em transformadores por MW de carga de TI.
Cenário Competitivo
Concentração do Mercado
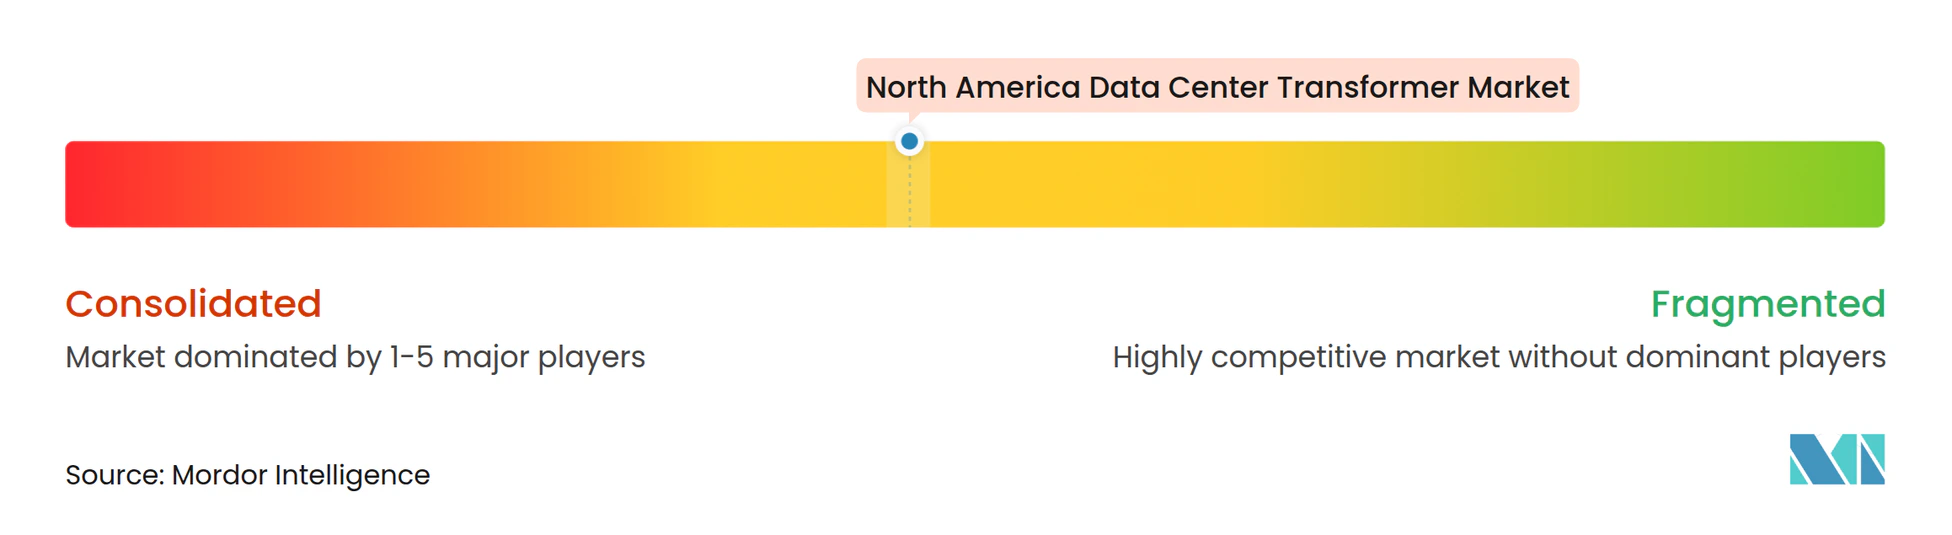
O mercado de transformadores para data centers na América do Norte é moderadamente consolidado no segmento de grande potência, liderado por GE Vernova, Hitachi Energy, Siemens Energy, ABB e Eaton. Essas empresas combinam relacionamentos com concessionárias, linhas de produtos qualificadas e investimentos em capacidade de fabricação nos Estados Unidos. A GE Vernova concluiu sua aquisição de 5,275 bilhões de USD dos 50% restantes da participação na Prolec GE em fevereiro de 2026. A transação integrou a Prolec GE ao segmento de Eletrificação da GE Vernova e adicionou sites de fabricação nas Américas. Os grandes fornecedores competem em capacidade de equipamentos, alocação de entregas, cobertura de serviços e sua capacidade de suportar projetos complexos de subestações.
A Hitachi Energy está expandindo sua presença de fabricação nos Estados Unidos por meio de uma instalação de transformadores de 528 milhões de USD em Gallman, Mississippi, e uma expansão de transformadores de grande potência de 457 milhões de USD em South Boston, Virgínia. O projeto de South Boston iniciou a construção em junho de 2026 e tem previsão de atingir a produção por volta de 2029. O investimento canadense da Hitachi Energy também adiciona capacidade em Varennes, Quebec. A Eaton está construindo uma planta de transformadores trifásicos de 340 milhões de USD na Carolina do Sul, com produção prevista para 2027. Esses investimentos mostram que a segurança do fornecimento está se tornando um fator competitivo central para o mercado de transformadores para data centers na América do Norte.
Os fornecedores de médio porte competem por meio de engenharia especializada, prazos de entrega mais curtos e proximidade com novos corredores de construção. A Hammond Power Solutions anunciou uma planta de transformadores de 36 milhões de USD em Fort Worth, Texas, com produção faseada prevista a partir do quarto trimestre de 2027. A Virginia Transformer iniciou as obras em abril de 2026 para uma expansão de 50% da capacidade de sua instalação em Rincon, Geórgia, com conclusão planejada para março de 2027. A Eaton adquiriu a Resilient Power Systems em julho de 2025 para adicionar tecnologia de transformadores de estado sólido, enquanto a ABB fez parceria com a NVIDIA no design de energia para instalações de IA em escala de gigawatt. O campo competitivo também inclui oportunidades para pacotes modulares de transformadores e painéis elétricos testados em fábrica para projetos hiperscale menores e de borda distribuída.
Líderes do Setor de Transformadores para Data Centers na América do Norte
-
GE Vernova Inc.
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
ABB Ltd.
-
WEG S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Transformadores para Data Centers na América do Norte Empresas cobertas neste relatório
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Siemens Energy AG
- ABB Ltd.
- Eaton Corporation plc
- Schneider Electric SE
- WEG S.A.
- Hyosung Heavy Industries Co., Ltd.
- SGB-SMIT Group
- Mitsubishi Electric Corporation
- Toshiba Corporation
- Hyundai Electric and Energy Systems Co., Ltd.
- Hammond Power Solutions Inc.
- Wilson Power Solutions Limited
- MGM Transformer Company
- Virginia Transformer Corporation
- Kirloskar Electric Company Limited
- SPX Transformer Solutions
- CG Power and Industrial Solutions Ltd.
Desenvolvimentos industriais recentes em Mercado de Transformadores para Data Centers na América do Norte
- Outubro de 2026: A Hammond Power Solutions anunciou uma planta de fabricação de transformadores de 36 milhões de USD em Fort Worth, Texas, sob um contrato de arrendamento de longo prazo, com produção faseada a partir do quarto trimestre de 2027 e operação plena até o primeiro trimestre de 2028.
- Setembro de 2026: A Hitachi Energy anunciou uma fábrica de transformadores de 528 milhões de USD em Gallman, Mississippi, com previsão de mais do que dobrar a capacidade de produção na área e criar mais de 700 empregos.
- Setembro de 2026: A Hyosung Heavy Industries garantiu um pedido de 286 milhões de USD para transformadores de data centers nos Estados Unidos, refletindo a adoção das capacidades de transformadores de ultra-alta tensão do fabricante coreano em sua instalação em Memphis, Tennessee.
- Junho de 2026: A Hitachi Energy iniciou as obras de sua expansão de transformadores de grande potência de 457 milhões de USD em South Boston, Virgínia, com previsão de atingir a produção por volta de 2029.
Escopo do Relatório do Mercado de Transformadores para Data Centers na América do Norte
O mercado de transformadores para data centers na América do Norte abrange o fornecimento e a demanda regional de transformadores elétricos especializados projetados para escalar a tensão para instalações de data centers hiperscale, de colocation e empresariais. Este mercado é impulsionado principalmente pela rápida expansão das cargas de trabalho de IA, da infraestrutura de computação em nuvem e da consequente necessidade de sistemas de distribuição de energia altamente eficientes e confiáveis. Ele rastreia especificamente receita, avanços tecnológicos e implantação nos Estados Unidos e no Canadá.
O Relatório do Mercado de Transformadores para Data Centers na América do Norte é Segmentado por Tipo de Transformador (Transformadores a Líquido e Transformadores a Seco), Classificação de Potência (Até 10 MVA, Acima de 10 MVA a 30 MVA e Acima de 30 MVA), Nível de Tensão (Baixa Tensão, Média Tensão e Alta Tensão), Instalação (Instalação Interna e Instalação Externa), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperscale), Tipo de Data Center (Colocation, Provedor de Serviços em Nuvem e Data Centers Empresariais/Borda) e País (Estados Unidos, Canadá e México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Transformadores a Líquido |
| Transformadores a Seco |
| Até 10 MVA |
| Acima de 10 MVA a 30 MVA |
| Acima de 30 MVA |
| Baixa Tensão |
| Média Tensão |
| Alta Tensão |
| Instalação Interna |
| Instalação Externa |
| Pequeno |
| Médio |
| Grande |
| Hiperscale |
| Colocation |
| Provedor de Serviços em Nuvem |
| Data Centers Empresariais/Borda |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Transformador | Transformadores a Líquido |
| Transformadores a Seco | |
| Por Classificação de Potência | Até 10 MVA |
| Acima de 10 MVA a 30 MVA | |
| Acima de 30 MVA | |
| Por Nível de Tensão | Baixa Tensão |
| Média Tensão | |
| Alta Tensão | |
| Por Instalação | Instalação Interna |
| Instalação Externa | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperscale | |
| Por Tipo de Data Center | Colocation |
| Provedor de Serviços em Nuvem | |
| Data Centers Empresariais/Borda | |
| Por País | Estados Unidos |
| Canadá | |
| México |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de transformadores para data centers na América do Norte?
O mercado é avaliado em 3,05 bilhões de USD em 2026 e tem estimativa de atingir 4,65 bilhões de USD até 2032, a um CAGR de 7,03% de 2027 a 2032. Essa perspectiva reflete maiores requisitos de energia em campi focados em IA e a necessidade contínua de nova capacidade de transformadores da concessionária e no local.
Qual tipo de transformador lidera os projetos de data centers na América do Norte?
Os transformadores a líquido lideram com 64,27% de participação de receita em 2026 e têm projeção de expansão a um CAGR de 8,19% até 2032. Eles são amplamente utilizados para grandes subestações externas porque podem suportar classificações mais elevadas e exigentes interconexões com concessionárias.
Por que os transformadores de alta tensão estão se tornando mais importantes para os data centers?
Os campi hiperscale maiores estão buscando conexões diretas de transmissão, o que requer transformadores de redução de alta tensão e infraestrutura de subestação dedicada. Esses projetos precisam de equipamentos personalizados, testes de fábrica prolongados, transporte especializado e coordenação antecipada com a concessionária de serviço.
Quais clientes de data centers adquirem a maior capacidade de transformadores?
Os provedores de serviços em nuvem detêm 46,51% de participação de receita em 2026 e têm projeção de expansão a um CAGR de 9,37% até 2032. Seus pedidos antecipados de vários anos influenciam as especificações de produtos, o planejamento de produção e a disponibilidade de capacidade de transformadores para outros grupos de compradores.
Qual país tem previsão de expansão mais rápida na América do Norte?
O México tem projeção de expansão a um CAGR de 8,97% até 2032, sustentado por novos investimentos em nuvem e colocation em Querétaro e outros locais. As grandes instalações planejadas requerem subestações externas e equipamentos de distribuição de média tensão, o que sustenta a demanda por transformadores ao longo de seu ciclo de desenvolvimento.
O que está restringindo a disponibilidade de transformadores para projetos de data centers?
Longos prazos de entrega de equipamentos, limites na capacidade de fabricação, pressão no fornecimento de aço elétrico e cobre e escassez de mão de obra especializada restringem o fornecimento. Os desenvolvedores fazem pedidos cada vez mais antes do comissionamento para melhorar a chance de receber equipamentos dentro de seu cronograma de construção.