
Tamaño y Participación del Mercado de Transformadores para Centros de Datos de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 3.05 Mil millones de dólares |
| Tamaño del Mercado (2027) | 3.31 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.65 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.03 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transformadores para Centros de Datos de América del Norte por Mordor Intelligence
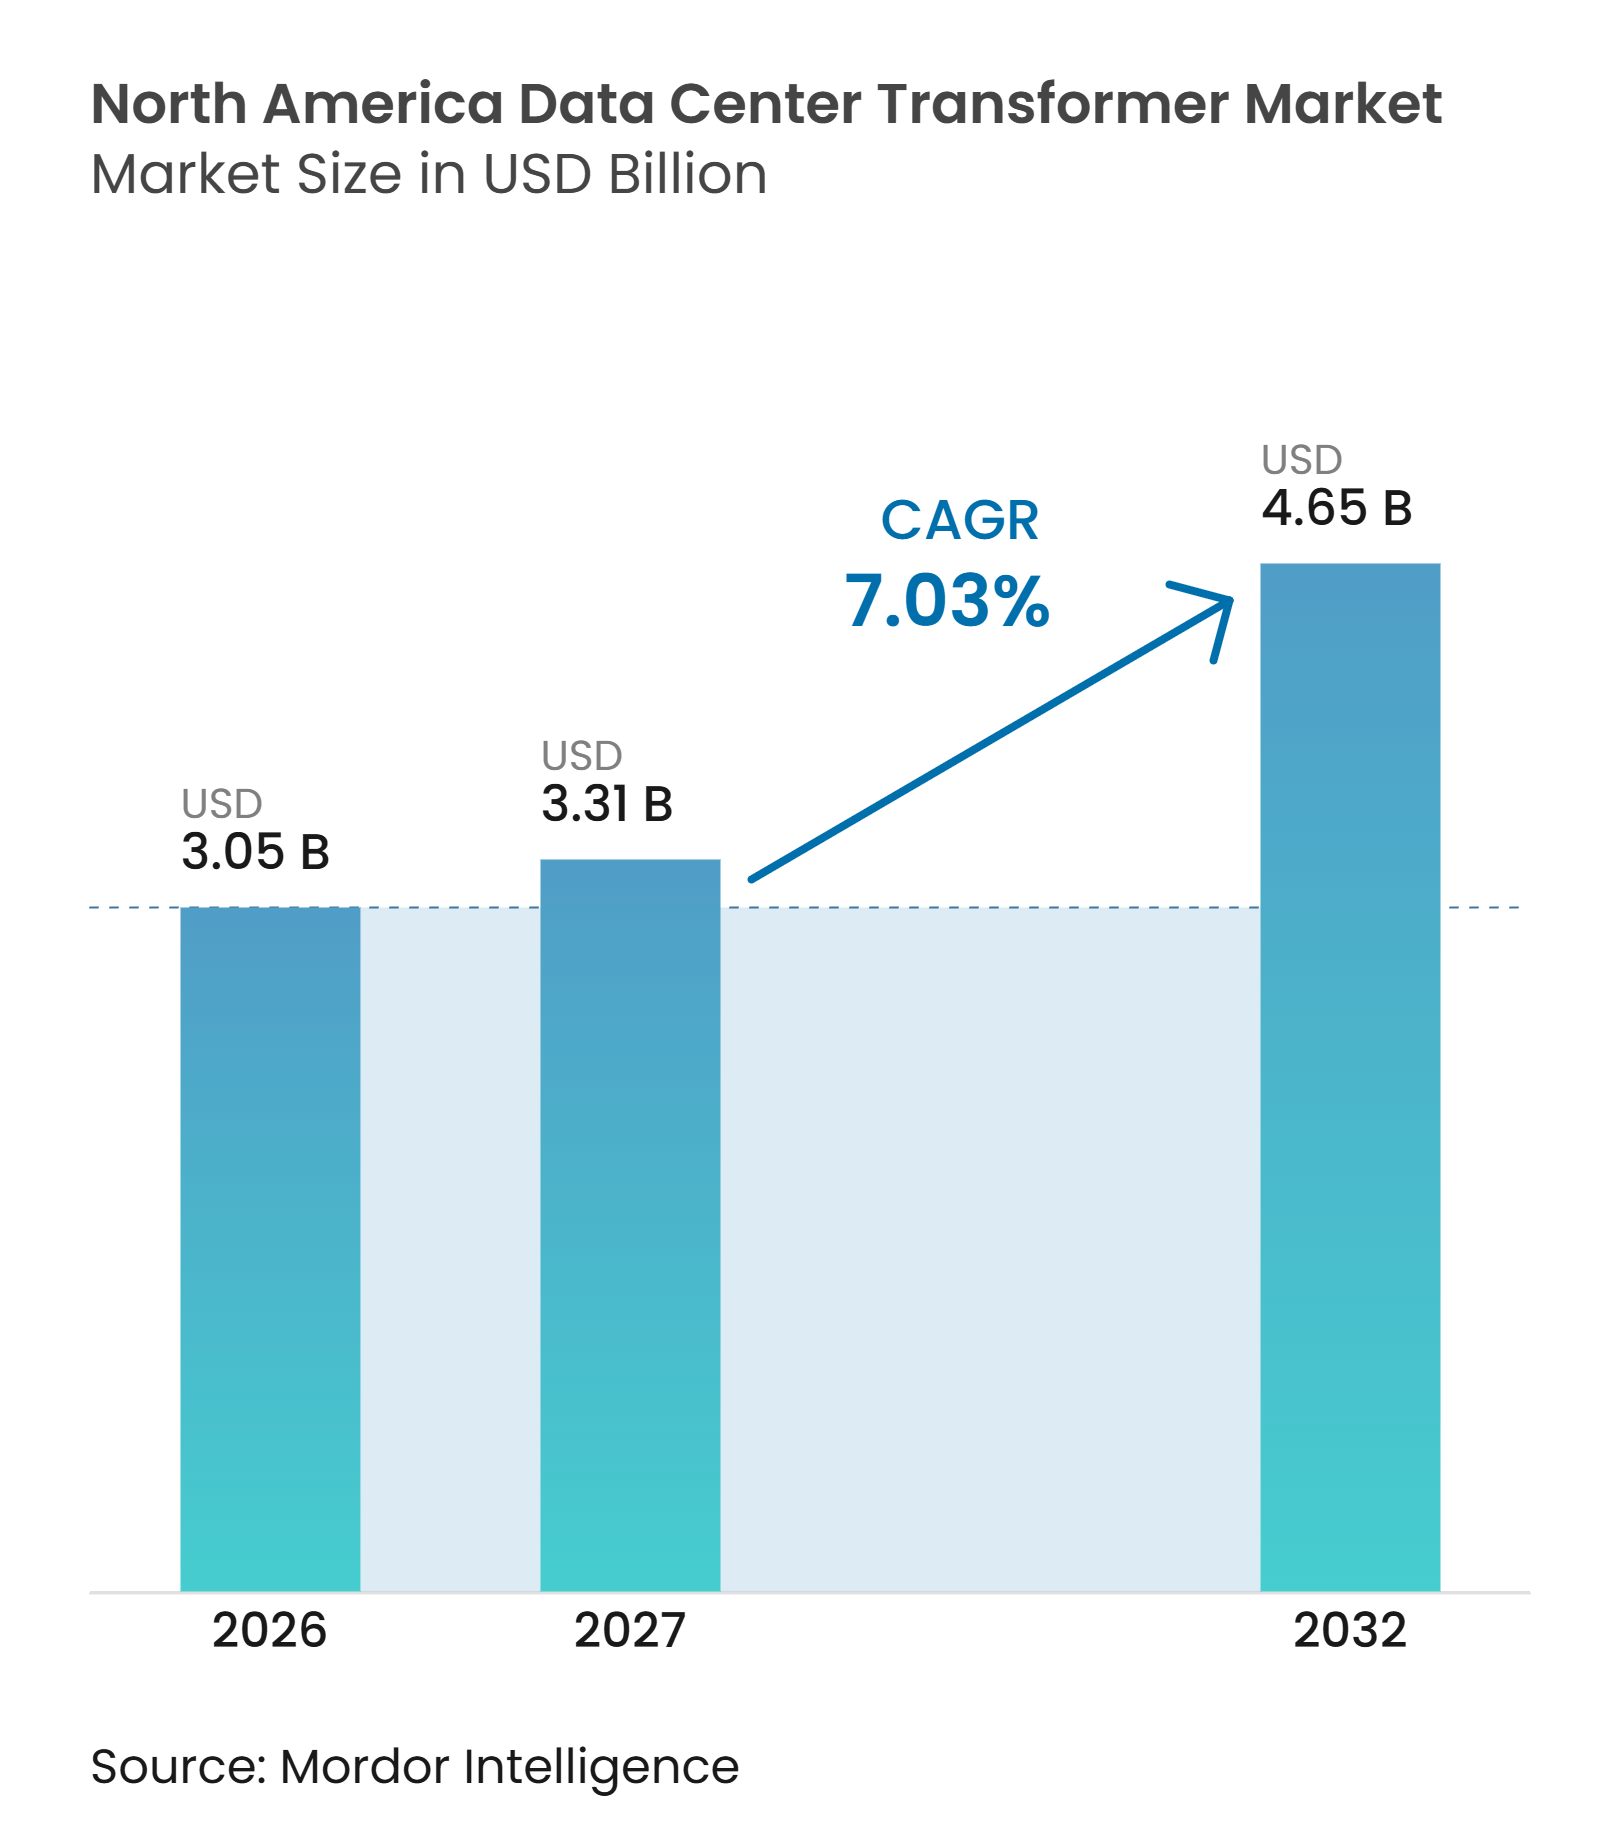
El tamaño del mercado de transformadores para centros de datos de América del Norte fue valorado en 3,05 mil millones de USD en 2026 y se estima que se expandirá desde 3,31 mil millones de USD en 2027 hasta alcanzar los 4,65 mil millones de USD para 2032, a un CAGR del 7,03% durante el período de pronóstico (2027-2032). Las cargas de trabajo de inteligencia artificial están aumentando la demanda de electricidad en los campus más grandes y están cambiando la adquisición de transformadores de una actividad tardía de construcción a una decisión temprana del proyecto. Los operadores de hiperescala buscan cada vez más interconexiones de alto voltaje, lo que incrementa la demanda de transformadores de mayor potencia nominal y programas de pruebas de fábrica más prolongados. Las restricciones de suministro en la fabricación de transformadores, el acero eléctrico, el cobre y la mano de obra especializada respaldan una prima de precio y favorecen a los fabricantes con capacidad comprometida en América del Norte. Las empresas de servicios públicos, los desarrolladores y los proveedores de equipos también compiten por el mismo suministro calificado de transformadores que los proyectos de generación renovable y los programas de modernización de la red. El mercado de transformadores para centros de datos de América del Norte ofrece, por tanto, oportunidades para los proveedores que pueden proporcionar calendarios de entrega confiables, ingeniería de aplicaciones y servicio con soporte local.
Conclusiones Clave del Informe
- Por tipo de transformador, los transformadores sumergidos en líquido representaron el 64,27% de la participación del mercado de transformadores para centros de datos de América del Norte en 2026 y se proyecta que se expandan a un CAGR del 8,19% hasta 2032.
- Por potencia nominal, el segmento de más de 10 MVA a 30 MVA representó el 39,21% de la participación en ingresos en 2026, mientras que el segmento de más de 30 MVA se proyecta que se expanda a un CAGR del 9,41% hasta 2032.
- Por nivel de voltaje, el voltaje medio representó el 52,39% de la participación del mercado de transformadores para centros de datos de América del Norte en 2026, mientras que el alto voltaje se proyecta que se expanda a un CAGR del 9,73% hasta 2032.
- Por instalación, los sistemas exteriores representaron el 62,45% de la participación en ingresos en 2026 y se proyecta que se expandan a un CAGR del 8,32% hasta 2032.
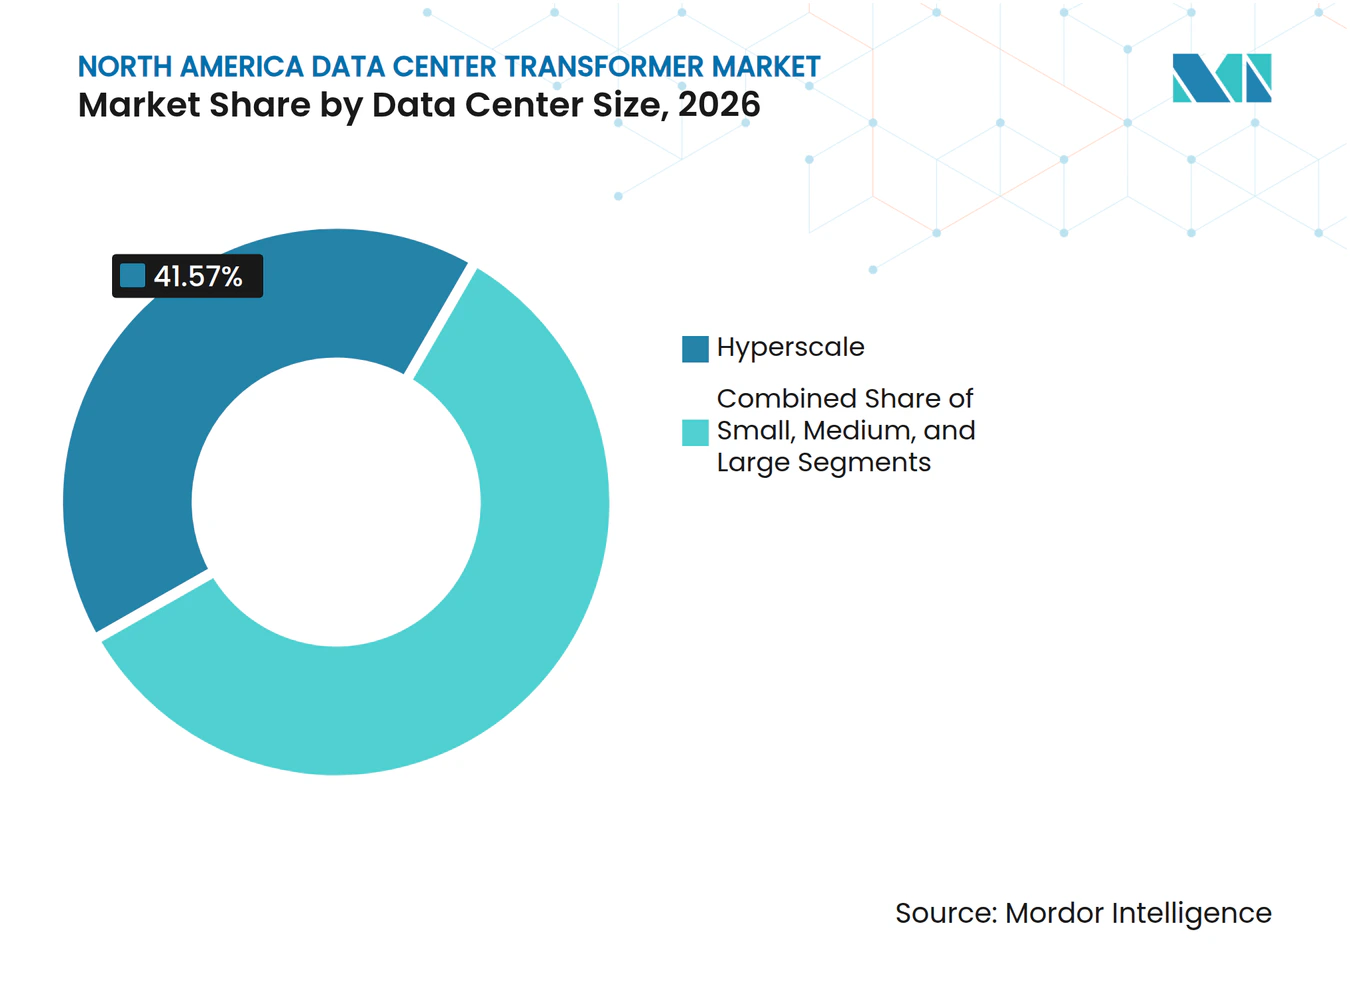
- Por tamaño del centro de datos, las instalaciones de hiperescala representaron el 41,57% de la participación del mercado de transformadores para centros de datos de América del Norte en 2026 y se proyecta que se expandan a un CAGR del 10,12% hasta 2032.
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron el 46,51% de la participación en ingresos en 2026 y se proyecta que se expandan a un CAGR del 9,37% hasta 2032.
- Por país, Estados Unidos representó el 84,39% de la participación en ingresos en 2026, mientras que México se proyecta que se expanda a un CAGR del 8,97% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Centros de Datos de Inteligencia Artificial e Hiperescala | +3.2% | Estados Unidos, con expansión hacia Canadá y México | Corto plazo (≤ 2 años) |
| Aumento de la Densidad de Potencia en Racks e Instalaciones | +1.4% | América del Norte, principalmente instalaciones de hiperescala y colocación de Estados Unidos | Corto plazo (≤ 2 años) |
| Modernización de la Red e Integración de Energía Renovable | +0.8% | Estados Unidos y Canadá, con influencia en los sitios de México conectados a la CFE | Mediano plazo (2-4 años) |
| Reemplazo de Transformadores Envejecidos e Infradimensionados | +0.5% | Estados Unidos, particularmente Virginia, Texas y la región PJM | Corto plazo (≤ 2 años) |
| Estandarización de la Infraestructura de Energía Modular y Adquisición Avanzada | +0.3% | América del Norte, con mayor fuerza en sitios de hiperescala en campo abierto | Mediano plazo (2-4 años) |
| Asimetría en la Cola de Interconexión de Servicios Públicos que Favorece los Sitios de Centros de Datos Distribuidos | +0.2% | Estados Unidos, particularmente PJM, MISO y ERCOT | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Centros de Datos de Inteligencia Artificial e Hiperescala
La infraestructura de inteligencia artificial está cambiando el perfil de demanda del mercado de transformadores para centros de datos de América del Norte porque los campus más grandes requieren mayor capacidad de energía a voltajes más altos. RAND informó que la capacidad de energía de los centros de datos de inteligencia artificial de Estados Unidos alcanzó los 21 GW en 2025, más de 4 veces el nivel de 2023. El mismo trabajo proyectó que la producción global de chips de inteligencia artificial aumentaría entre 1,3 y 2 veces anualmente hasta 2030. Esta necesidad favorece los transformadores de alto voltaje y de clase subestación que pueden soportar grandes cargas en un solo sitio, que difieren del equipo de distribución utilizado para las salas de servidores convencionales. Cada etapa eléctrica debe dimensionarse para niveles de falla más altos, cargas continuas mayores y adiciones de capacidad futuras. GE Vernova reportó más de 5 mil millones de USD en pedidos de centros de datos de Electrificación durante el primer semestre de 2026, más del doble de su total para 2025. Los acuerdos de asignación anticipada están adquiriendo importancia porque la disponibilidad de transformadores puede determinar si un proyecto de gran envergadura avanza según lo programado.
Aumento de la Densidad de Potencia en Racks e Instalaciones
El aumento de la densidad de racks incrementa los requisitos eléctricos de cada edificio de centro de datos y respalda la demanda en el mercado de transformadores para centros de datos de América del Norte. AFCOM reportó una densidad promedio de rack de 27 kW en 2026, en comparación con 16 kW en 2025. La plataforma Vera Rubin de NVIDIA puede requerir 246 kW para un rack individual, lo que aumenta la necesidad de equipos de distribución de mayor capacidad. Los racks de mayor densidad requieren conductores más grandes, sistemas de refrigeración más potentes y transformadores con diseños compactos y bajo rendimiento de pérdidas. Los equipos de ingeniería también deben mantener rutas redundantes para que el mantenimiento o un fallo de un solo equipo no interrumpa las cargas de cómputo críticas. El resultado es un desplazamiento hacia equipos de mayor valor incluso cuando el número de transformadores individuales no aumenta al mismo ritmo. Las nuevas arquitecturas de CC de 800V pueden alterar algunas etapas de conversión internas, pero las subestaciones de campus seguirán requiriendo transformadores de gran tamaño.
Modernización de la Red e Integración de Energía Renovable
La inversión en la red crea demanda de transformadores que se suma a la adquisición de centros de datos en lugar de reemplazarla. Se proyecta que la inversión en la red de Estados Unidos aumente un 23% entre 2025 y 2030, tras haber aumentado un 27% entre 2020 y 2025. Los proyectos de generación renovable y los centros de datos a menudo recurren a la misma base de proveedores calificados para transformadores de elevación de generadores y de subestación. Esta superposición afecta los espacios de fábrica, los recursos de ingeniería, la capacidad de transporte y la disponibilidad de diseños probados. El programa del año fiscal 2026 del Departamento de Energía respalda el monitoreo avanzado de transformadores, el desarrollo de transformadores de estado sólido y materiales alternativos para núcleos. Estas prioridades alientan a los compradores a especificar equipos más capaces y ampliar los requisitos de ingeniería. Para el mercado de transformadores para centros de datos de América del Norte, los acuerdos de energía renovable también pueden extender los plazos de entrega cuando los proyectos de generación compiten por el mismo equipo.
Reemplazo de Transformadores Envejecidos e Infradimensionados
Las necesidades de reemplazo añaden una fuente estable de demanda junto con la nueva construcción de inteligencia artificial. El Laboratorio Nacional de Energías Renovables declaró que el 55% de los transformadores de distribución de Estados Unidos en servicio tienen al menos 33 años de antigüedad.[1] Muchos de estos activos fueron diseñados para 30 a 40 años de servicio y están operando más allá de su vida útil planificada. Los operadores de colocación que convierten propiedades industriales y de oficinas pueden heredar unidades de montaje en plataforma que no cumplen con las necesidades actuales de calidad de energía. Estos sitios requieren un control de voltaje predecible y un servicio resiliente antes de que se pueda instalar el nuevo equipo de cómputo. Esa condición requiere reemplazo en lugar de mantenimiento diferido cuando el sitio se convierte en un centro de datos. El Departamento de Energía tiene un programa por un valor de hasta 375 millones de USD para fortalecer la producción nacional de transformadores de distribución y de potencia y otros componentes de la red.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Plazos de Entrega de Transformadores de Varios Años y Capacidad de Fabricación Limitada | -1.8% | América del Norte, particularmente Estados Unidos, con repercusiones en Canadá y México | Corto plazo (≤ 2 años) |
| Cuellos de Botella en Acero Eléctrico, Cobre y Mano de Obra Especializada | -1.0% | Estados Unidos, influenciado por aranceles y restricciones de importación de acero eléctrico de grano orientado | Mediano plazo (2-4 años) |
| Capacidad Local de la Red y Retrasos en la Interconexión con Servicios Públicos | -0.6% | Regiones PJM, MISO y ERCOT de Estados Unidos, y corredores de transmisión de la CFE en México | Mediano plazo (2-4 años) |
| Carga de Cumplimiento de Eficiencia y Certificación para Nuevos Diseños | -0.3% | América del Norte, con las normas de eficiencia del Departamento de Energía de Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Plazos de Entrega de Transformadores de Varios Años y Capacidad de Fabricación Limitada
Los largos ciclos de adquisición restringen el mercado de transformadores para centros de datos de América del Norte porque la disponibilidad de equipos puede retrasar un proyecto que de otro modo estaría financiado. Reuters informó que los plazos de entrega de transformadores de subestación superaron las 160 semanas en el primer trimestre de 2026, en comparación con un promedio de 143 semanas en 2024. Algunos pedidos de transformadores de elevación de generadores en América del Norte se cotizaron con hasta 5 años de plazo. Los fabricantes han anunciado nueva capacidad, pero varios proyectos no alcanzarán una producción significativa hasta 2028 a 2030. El intervalo incluye la construcción de fábricas, la instalación de equipos, la capacitación de la fuerza laboral, la calificación de productos y las pruebas de los clientes. Por lo tanto, los desarrolladores están realizando pedidos años antes de la puesta en marcha y, en algunos casos, antes de que se presenten los permisos. Los compradores sin acuerdos de asignación anticipada enfrentan un mayor riesgo de retrasos en la construcción, costos de rediseño y mayores costos del proyecto.
Cuellos de Botella en Acero Eléctrico, Cobre y Mano de Obra Especializada
Los límites de materiales y mano de obra dificultan que la producción de transformadores responda rápidamente a una mayor demanda. El Servicio de Investigación del Congreso documentó la importancia del suministro nacional de acero eléctrico de grano orientado y el efecto de los aranceles sobre las importaciones de transformadores y acero eléctrico.[2] La demanda de cobre añade una segunda restricción porque es esencial para los devanados de los transformadores y también se requiere en toda la nueva infraestructura de la red. La mano de obra calificada para devanado, ensamblaje y pruebas requiere una formación especializada que no puede ampliarse rápidamente. Estos límites extienden el tiempo necesario para que las nuevas plantas alcancen su producción nominal, incluso cuando el capital de inversión está disponible. También aumentan la importancia de un suministro confiable de materiales y una secuenciación cuidadosa de la producción. El mercado de transformadores para centros de datos de América del Norte, por lo tanto, sigue expuesto a mayores costos de insumos y disponibilidad restringida para unidades de gran tamaño.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Transformador:
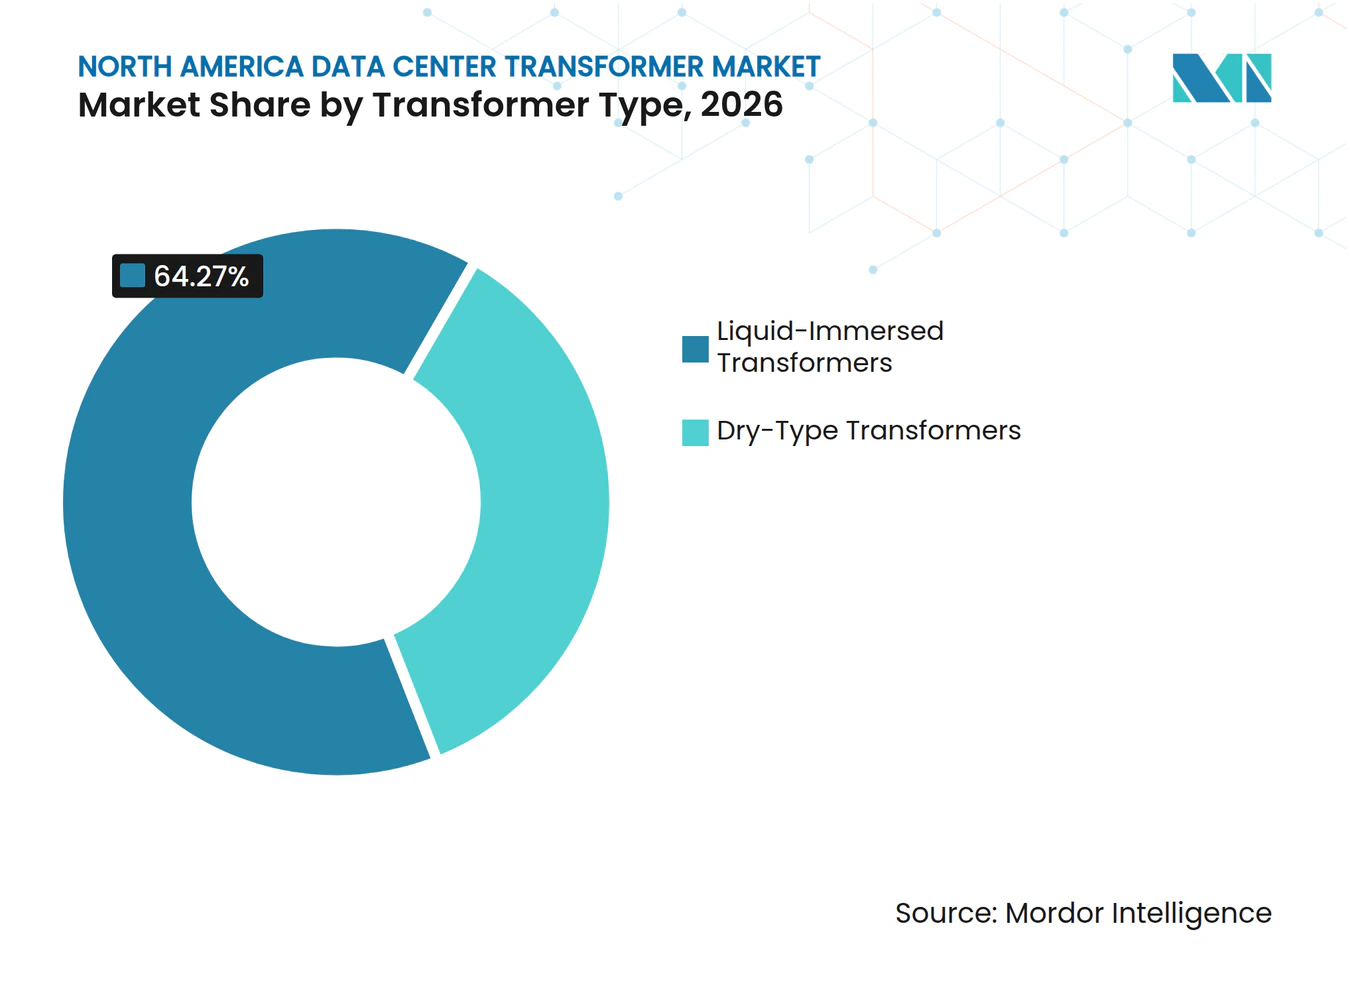
Las Unidades Sumergidas en Líquido Soportan Grandes Cargas de CampusLos transformadores sumergidos en líquido representaron el 64,27% de la participación del mercado de transformadores para centros de datos de América del Norte en 2026 y se proyecta que se expandan a un CAGR del 8,19% hasta 2032. Su posición de liderazgo refleja la necesidad de equipos aislados en aceite en las subestaciones de campus que reciben energía de la red a 115 kV a 500 kV. Los sitios de gran tamaño utilizan estas unidades porque pueden gestionar altas potencias nominales, requisitos de aislamiento y energía de falla que las unidades de tipo seco no pueden abordar a la misma escala. La industria de transformadores para centros de datos de América del Norte depende de las unidades sumergidas en líquido para potencias nominales que comúnmente superan los 40 MVA. Su función es especialmente importante a medida que los desarrolladores construyen campus que requieren subestaciones dedicadas en lugar de conexiones de servicio comercial convencionales, porque esas subestaciones deben gestionar la recepción de energía a granel, la conversión de voltaje, los requisitos de protección y la expansión futura dentro de un único diseño eléctrico coordinado.
Los transformadores de tipo seco sirven a una capa diferente del sistema eléctrico, incluidas las salas de celdas de conmutación, las entradas de sistemas de alimentación ininterrumpida y las aplicaciones de reducción de voltaje cerca del piso de servidores. Las instalaciones interiores a menudo prefieren estas unidades porque evitan el aceite y pueden cumplir con los requisitos de seguridad contra incendios y medioambientales. La refrigeración líquida en los clústeres de servidores también hace que el equipo sumergido en líquido exterior sea más aceptable para los equipos de instalaciones porque los sistemas líquidos ya forman parte del diseño más amplio del sitio. Las normas IEEE C57 guían los requisitos de rendimiento para ambas tecnologías y afectan la aprobación de nuevos diseños por parte de las empresas de servicios públicos. La selección del producto también depende del espacio disponible, el acceso para mantenimiento, las normas contra incendios y el límite entre el equipo propiedad de la empresa de servicios públicos y el equipo propiedad del cliente. El mercado de transformadores para centros de datos de América del Norte continuará utilizando ambos tipos de transformadores, pero las instalaciones de campus más grandes favorecen el equipo sumergido en líquido.


Por Potencia Nominal:
Las Unidades de Más de 30 MVA se Benefician de Campus Más GrandesLa clase de más de 10 MVA a 30 MVA representó el 39,21% del mercado de transformadores para centros de datos de América del Norte en 2026. Este rango ha sido ampliamente utilizado para subestaciones de campus en clústeres establecidos en el norte de Virginia y Texas. Se proyecta que la categoría de más de 30 MVA se expanda a un CAGR del 9,41% hasta 2032 a medida que los campus se conecten más directamente a la infraestructura de transmisión. Las instalaciones más grandes requieren transformadores con una potencia nominal de 100 MVA y superior cuando su carga supera la capacidad de las subestaciones de potencia media. Esta transición pone mayor énfasis en el diseño personalizado, la planificación del transporte, las pruebas de fábrica y la coordinación con la empresa de servicios públicos, ya que las unidades más grandes requieren rutas de envío especializadas, una preparación del sitio más detallada y fechas de entrega que deben alinearse con un calendario de construcción más amplio.
El segmento de hasta 10 MVA sirve a centros de datos perimetrales, actualizaciones empresariales e instalaciones de colocación más pequeñas. Se espera que se expanda más lentamente porque gran parte de la capacidad incremental se está desplazando hacia los desarrollos de hiperescala. Virginia Transformer anunció contratos de centros de datos de gran formato en enero de 2025 para entregas en 2026 y 2027, que cubren instalaciones en Arizona, Ohio, Texas y Carolina del Sur.[3] Este patrón de pedidos muestra cómo los fabricantes están priorizando equipos de mayor potencia nominal en sus carteras de pedidos futuros. Las potencias nominales más pequeñas siguen siendo esenciales para la distribución local y la expansión por fases del sitio. El tamaño del mercado de transformadores para centros de datos de América del Norte para grandes potencias nominales se beneficia de límites de campus más amplios y conexiones de transmisión directa.
Por Nivel de Voltaje:
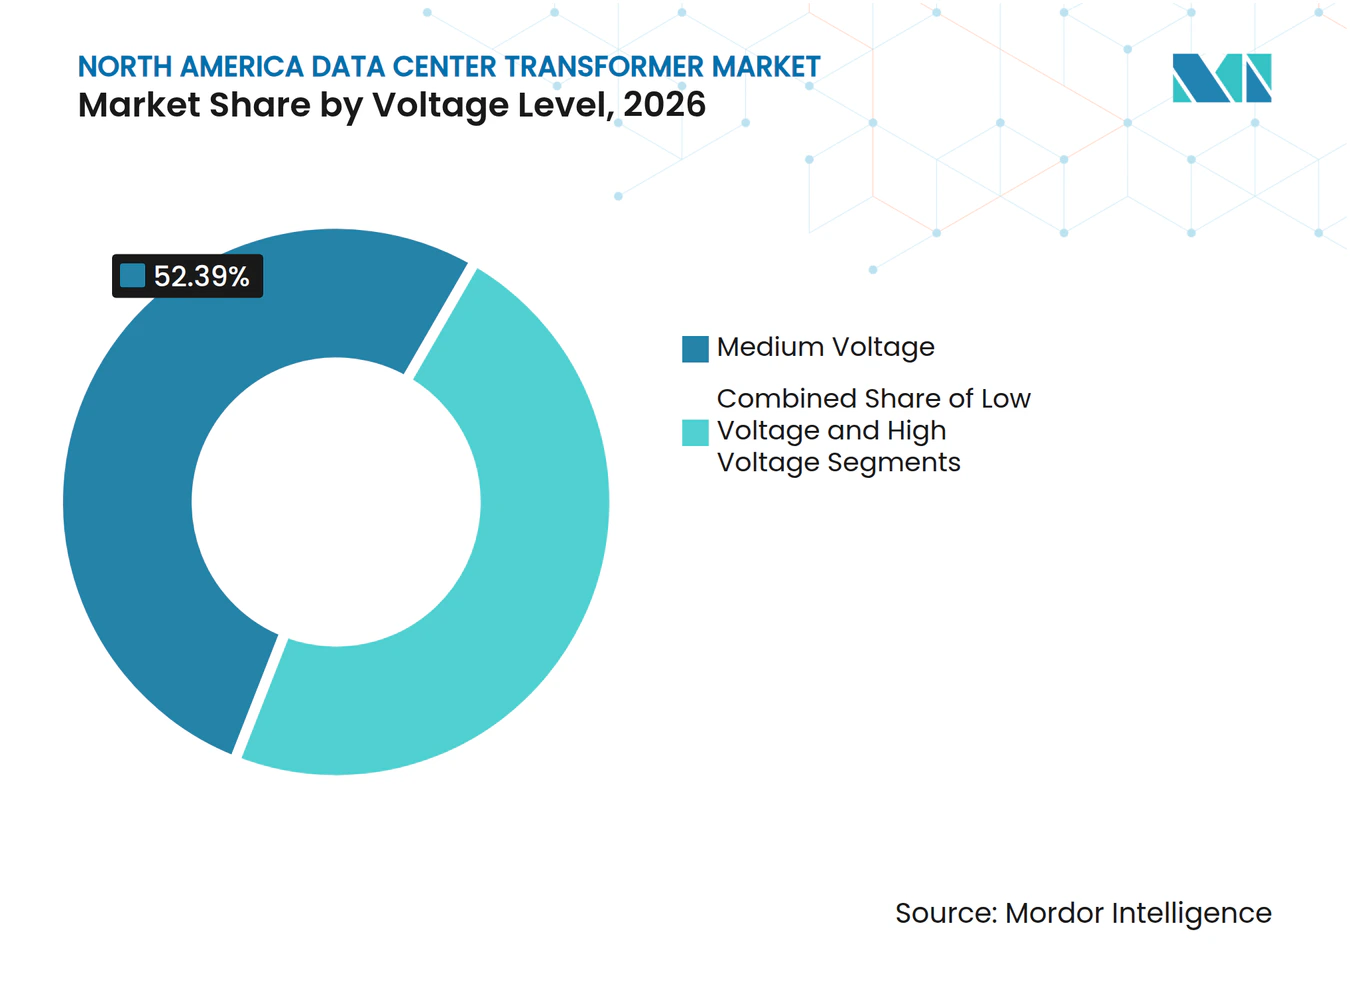
Las Conexiones de Alto Voltaje Cambian las Necesidades de EquiposEl voltaje medio representó el 52,39% del mercado de transformadores para centros de datos de América del Norte en 2026 porque los campus existentes comúnmente utilizan salas de celdas de conmutación de 12 kV a 36 kV. Se proyecta que el alto voltaje se expanda a un CAGR del 9,73% hasta 2032 a medida que los operadores busquen acceso directo a las redes de transmisión. Estos sitios requieren transformadores que puedan reducir desde 115 kV, 138 kV o niveles de voltaje superiores. Este enfoque evita algunas restricciones a nivel de distribución, pero requiere equipos más complejos, logística especializada y una estrecha coordinación con el trabajo de interconexión de la empresa de servicios públicos. El equipo también requiere ciclos de prueba más largos antes de la entrega, ya que los proveedores deben demostrar que el transformador puede operar de forma segura al voltaje requerido, soportar las condiciones de falla esperadas e integrarse con el enfoque de protección seleccionado para el sitio.
Los transformadores de bajo voltaje siguen siendo necesarios para la capa de distribución más interna, generalmente a 480V e inferior. El aumento de la densidad de potencia incrementa la demanda de puntos de reducción de voltaje cerca de clústeres de racks más grandes, aunque el bajo voltaje sigue siendo la más pequeña de las 3 categorías de voltaje. El programa del año fiscal 2026 del Departamento de Energía respalda los componentes de alto voltaje y la tecnología de monitoreo de transformadores. Estos programas respaldan diseños más capaces y pueden aumentar los requisitos impuestos a las nuevas adquisiciones. La industria de transformadores para centros de datos de América del Norte se está desplazando, por tanto, hacia aplicaciones de mayor voltaje mientras mantiene equipos de voltaje medio y bajo en toda la instalación. Esta combinación significa que los proveedores deben soportar varias clases de voltaje dentro de un único programa de campus.


Por Instalación:
Los Sistemas Exteriores se Adaptan al Diseño del CampusLas instalaciones exteriores representaron el 62,45% del mercado de transformadores para centros de datos de América del Norte en 2026 y se proyecta que se expandan a un CAGR del 8,32% hasta 2032. Las subestaciones de campus generalmente se ubican fuera del envolvente del edificio, donde las bahías de transformadores pueden soportar equipos más grandes y la distribución de energía en todo el sitio. Los campus de múltiples edificios utilizan cada vez más disposiciones de anillo principal exterior en lugar de enrutar alimentadores de alto voltaje a través de espacios cerrados. Esta estructura respalda la expansión en todo el sitio, reduce la necesidad de grandes salas eléctricas interiores y proporciona un acceso más claro para el trabajo de las empresas de servicios públicos. También se alinea con la escala de la nueva construcción de hiperescala en la región, donde los desarrolladores necesitan diseños de sitio repetibles que puedan expandirse con el tiempo sin reconstruir la infraestructura eléctrica central ni colocar equipos de alto voltaje dentro de edificios ocupados.
Las instalaciones interiores siguen siendo importantes para las instalaciones de colocación, los centros de datos empresariales y los despliegues perimetrales. Los códigos de construcción, las necesidades de supresión de incendios y las limitaciones de espacio favorecen el equipo de tipo seco ubicado cerca de los pisos de servidores. Los proyectos perimetrales urbanos y suburbanos pueden aumentar la demanda interior cuando reutilizan propiedades industriales o comerciales. La NFPA 70 y los códigos locales de incendios afectan la selección de transformadores interiores a través de los requisitos de ventilación y arco eléctrico. Los sistemas interiores también pueden simplificar la colocación de equipos cuando el sitio tiene espacio exterior limitado. El mercado de transformadores para centros de datos de América del Norte mantendrá una ventaja exterior porque sus proyectos más grandes requieren subestaciones a escala de campus, bahías de transformadores separadas y suficiente espacio para las distancias de seguridad, el acceso de mantenimiento y la adición escalonada de equipos eléctricos a medida que el sitio se expande.
Por Tamaño del Centro de Datos:
Los Proyectos de Hiperescala Aumentan el Valor UnitarioLas instalaciones de hiperescala representaron el 41,57% del mercado de transformadores para centros de datos de América del Norte en 2026 y se proyecta que se expandan a un CAGR del 10,12% hasta 2032. Su posición de liderazgo refleja los principales programas de capital de AWS, Microsoft, Google y otros operadores de nube. EPRI proyectó que los centros de datos podrían representar del 9% al 17% de la demanda de electricidad de Estados Unidos para 2030. Se espera que los campus de hiperescala representen gran parte de la carga añadida, lo que respalda la demanda de unidades de transformadores más grandes. Cada campus puede requerir varias etapas de transformación de alto voltaje, voltaje medio y bajo voltaje, conectando la interfaz de la empresa de servicios públicos con la subestación, el sistema de distribución del sitio, el diseño de energía de respaldo y el equipo eléctrico final que sirve a los clústeres de racks individuales. Los desarrolladores también necesitan equipos que puedan instalarse en fases sin interrumpir las operaciones existentes.
Bloom Energy informó que 1 de cada 5 campus de centros de datos podría superar la escala de gigavatios para 2030, aumentando a 1 de cada 3 para 2035. Las instalaciones grandes y medianas juntas representan el 40% del mercado y se están expandiendo cerca de la tasa general del mercado a medida que los operadores de colocación añaden capacidad. Los sitios pequeños siguen siendo necesarios para la computación perimetral y empresarial remota, pero contribuyen menos ingresos y se expanden más lentamente. Las instalaciones más grandes y eficientes en energía concentran la capacidad de cómputo y reducen el argumento para la construcción generalizada de sitios pequeños. El mercado de transformadores para centros de datos de América del Norte está, en consecuencia, orientado hacia menos proyectos con requisitos de equipos mucho más grandes. Esta concentración puede aumentar el valor de los pedidos individuales y el costo de una fecha de entrega incumplida.
Por Tipo de Centro de Datos:
Los Proveedores de Nube Establecen los Patrones de CompraLos proveedores de servicios en la nube representaron el 46,51% del mercado de transformadores para centros de datos de América del Norte en 2026 y se proyecta que se expandan a un CAGR del 9,37% hasta 2032. Su demanda está vinculada a la concentración de cargas de trabajo de entrenamiento e inferencia de inteligencia artificial dentro de las principales plataformas de hiperescala. Los operadores de nube pueden realizar pedidos de 2 a 5 años antes de la puesta en marcha, lo que les otorga mayor acceso a la capacidad de fabricación restringida. Estos programas de reserva anticipada pueden reducir la disponibilidad de equipos para los clientes de colocación y empresariales. También hacen que la certeza de entrega, la capacidad de fábrica y el soporte técnico sean partes importantes de la selección de proveedores, porque los clientes necesitan proveedores que puedan responder a los cambios de diseño, proporcionar soporte de pruebas y coordinar la entrega en varias instalaciones.
Los proveedores de colocación representan un grupo secundario de clientes significativo y pueden pagar primas por fechas de entrega confiables. Los centros de datos empresariales y los sitios perimetrales incluyen diversas instalaciones privadas y nodos distribuidos, pero sus presupuestos son más sensibles a los aumentos de precios de los equipos. ABB anunció una colaboración con NVIDIA en 2026 para desarrollar arquitecturas de energía para centros de datos de inteligencia artificial a escala de gigavatios. La colaboración muestra que los requisitos a escala de nube están influyendo en los estándares de diseño utilizados en todo el sector. Los clientes más grandes también pueden reservar espacios de producción en varios sitios, lo que les otorga influencia en un entorno de suministro restringido. La industria de transformadores para centros de datos de América del Norte seguirá dependiendo de los patrones de compra de la nube a medida que estos operadores influyan en las especificaciones y el calendario de pedidos, mientras que otros grupos de clientes ajustan sus planes de adquisición a la disponibilidad, las opciones técnicas y las prácticas de entrega establecidas por los compradores más grandes.
Análisis Geográfico
Estados Unidos representó el 84,39% de la participación del mercado de transformadores para centros de datos de América del Norte en 2026. Su posición refleja la concentración de operadores de hiperescala, la actividad de chips de inteligencia artificial y los grandes programas de infraestructura en la nube. EPRI declaró que las cargas de trabajo de inteligencia artificial representan del 15% al 25% de la demanda de electricidad de los centros de datos de Estados Unidos y que esta proporción está aumentando. Virginia sigue siendo un centro importante para la adquisición de transformadores debido a su gran base de centros de datos y la demanda en la cola de interconexión PJM. MISO y ERCOT también son regiones activas, con Texas añadiendo capacidad sustancial. El programa de cadena de suministro de 375 millones de USD del Departamento de Energía respalda la fabricación nacional de transformadores y mejora la posición de los productores locales.
Canadá es el segundo mercado regional más grande y se está expandiendo a medida que las instalaciones de nube e inteligencia artificial buscan energía confiable. Microsoft se comprometió a invertir 7,5 mil millones de CAD (5,5 mil millones de USD) durante 2 años en capacidad de centros de datos de nube e inteligencia artificial en Canadá, con nuevas instalaciones que se espera entren en funcionamiento en la segunda mitad de 2026. AWS también se comprometió a invertir 18,3 mil millones de USD en infraestructura de nube canadiense hasta 2037. Hitachi Energy se comprometió a invertir 270 millones de CAD adicionales (195 millones de USD) en septiembre de 2025 para expandir su instalación de transformadores en Varennes, Quebec.[4] La empresa declaró que la inversión casi triplicaría la capacidad de producción local y crearía más de 500 empleos.
Se proyecta que México se expanda a un CAGR del 8,97% hasta 2032, la tasa más rápida de la región. AWS lanzó su Región Central de México en enero de 2025 con un compromiso de 5 mil millones de USD durante 15 años. CloudHQ anunció una inversión de 4,8 mil millones de USD en septiembre de 2025 para 6 centros de datos con 900 MW de carga crítica de tecnología de la información en Querétaro. KIO Data Centers se comprometió a invertir más de 200 millones de USD en nuevos proyectos en México en 2026 y está evaluando una inversión adicional de 1,3 mil millones de USD hasta 2030 para QRO3. El tamaño del mercado de transformadores para centros de datos de América del Norte en México se beneficia de estas instalaciones más grandes y su necesidad de subestaciones exteriores y distribución de voltaje medio. La capacidad de transmisión restringida de la CFE en Querétaro también puede aumentar la inversión en transformadores por MW de carga de tecnología de la información.
Panorama Competitivo
Concentración del Mercado
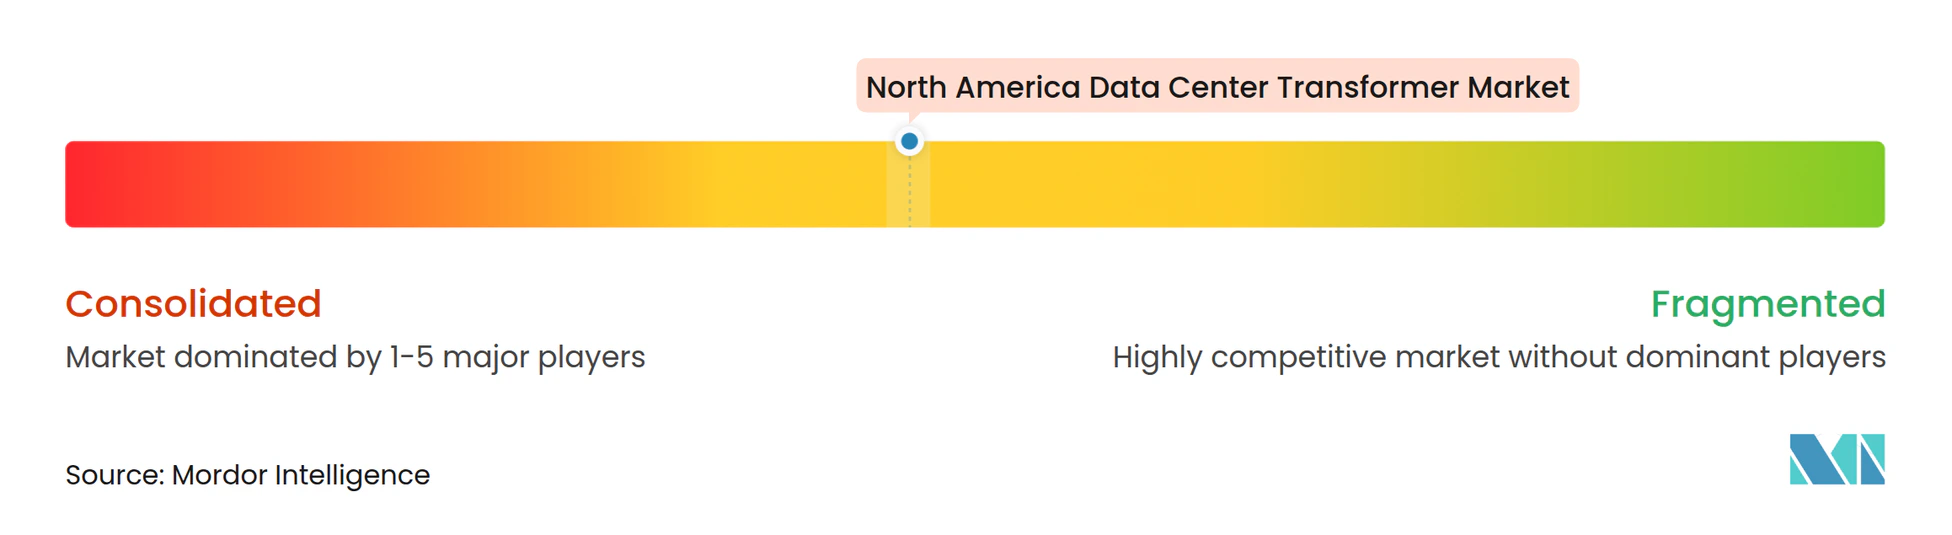
El mercado de transformadores para centros de datos de América del Norte está moderadamente consolidado en el nivel de gran potencia, liderado por GE Vernova, Hitachi Energy, Siemens Energy, ABB y Eaton. Estas empresas combinan relaciones con empresas de servicios públicos, líneas de productos calificadas e inversiones en capacidad de fabricación en Estados Unidos. GE Vernova completó su adquisición de 5,275 mil millones de USD del 50% restante de participación en Prolec GE en febrero de 2026. La transacción integró a Prolec GE en el segmento de Electrificación de GE Vernova y añadió sitios de fabricación en toda América. Los grandes proveedores compiten en capacidad de equipos, asignación de entregas, cobertura de servicio y su capacidad para respaldar proyectos complejos de subestaciones.
Hitachi Energy está expandiendo su presencia de fabricación en Estados Unidos a través de una instalación de transformadores de 528 millones de USD en Gallman, Mississippi, y una expansión de transformadores de gran potencia de 457 millones de USD en South Boston, Virginia. El proyecto de South Boston comenzó su construcción en junio de 2026 y se espera que alcance la producción alrededor de 2029. La inversión canadiense de Hitachi Energy también añade capacidad en Varennes, Quebec. Eaton está construyendo una planta de transformadores trifásicos de 340 millones de USD en Carolina del Sur con producción esperada para 2027. Estas inversiones muestran que la seguridad del suministro se está convirtiendo en un factor competitivo central para el mercado de transformadores para centros de datos de América del Norte.
Los proveedores de nivel medio compiten a través de ingeniería especializada, plazos de entrega más cortos y proximidad a los nuevos corredores de construcción. Hammond Power Solutions anunció una planta de transformadores de 36 millones de USD en Fort Worth, Texas, con producción escalonada esperada a partir del cuarto trimestre de 2027. Virginia Transformer inició obras en abril de 2026 para una expansión del 50% de la capacidad de su instalación en Rincon, Georgia, con finalización prevista para marzo de 2027. Eaton adquirió Resilient Power Systems en julio de 2025 para añadir tecnología de transformadores de estado sólido, mientras que ABB se asoció con NVIDIA en el diseño de energía para instalaciones de inteligencia artificial a escala de gigavatios. El campo competitivo también incluye oportunidades para paquetes modulares de transformadores y celdas de conmutación probados en fábrica para proyectos de hiperescala más pequeños y perimetrales distribuidos.
Líderes de la Industria de Transformadores para Centros de Datos de América del Norte
-
GE Vernova Inc.
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
ABB Ltd.
-
WEG S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Transformadores para Centros de Datos de América del Norte Empresas cubiertas en este informe
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Siemens Energy AG
- ABB Ltd.
- Eaton Corporation plc
- Schneider Electric SE
- WEG S.A.
- Hyosung Heavy Industries Co., Ltd.
- SGB-SMIT Group
- Mitsubishi Electric Corporation
- Toshiba Corporation
- Hyundai Electric and Energy Systems Co., Ltd.
- Hammond Power Solutions Inc.
- Wilson Power Solutions Limited
- MGM Transformer Company
- Virginia Transformer Corporation
- Kirloskar Electric Company Limited
- SPX Transformer Solutions
- CG Power and Industrial Solutions Ltd.
Desarrollos recientes de la industria en Mercado de Transformadores para Centros de Datos de América del Norte
- Octubre de 2026: Hammond Power Solutions anunció una planta de fabricación de transformadores de 36 millones de USD en Fort Worth, Texas, bajo un contrato de arrendamiento a largo plazo, con producción escalonada a partir del cuarto trimestre de 2027 y operación plena para el primer trimestre de 2028.
- Septiembre de 2026: Hitachi Energy anunció una fábrica de transformadores de 528 millones de USD en Gallman, Mississippi, que se espera más que duplique la capacidad de producción en la zona y cree más de 700 empleos.
- Septiembre de 2026: Hyosung Heavy Industries aseguró un pedido de 286 millones de USD para transformadores de centros de datos de Estados Unidos, lo que refleja la adopción de las capacidades de transformadores de ultra alto voltaje del fabricante coreano en su instalación de Memphis, Tennessee.
- Junio de 2026: Hitachi Energy inició obras en su expansión de transformadores de gran potencia de 457 millones de USD en South Boston, Virginia, que se espera alcance la producción alrededor de 2029.
Alcance del Informe del Mercado de Transformadores para Centros de Datos de América del Norte
El mercado de transformadores para centros de datos de América del Norte abarca la oferta y la demanda regional de transformadores eléctricos especializados diseñados para escalar el voltaje para instalaciones de datos de hiperescala, colocación y empresariales. Este mercado está impulsado principalmente por la rápida expansión de las cargas de trabajo de inteligencia artificial, la infraestructura de computación en la nube y la consiguiente necesidad de sistemas de distribución de energía altamente eficientes y confiables. Realiza un seguimiento específico de los ingresos, los avances tecnológicos y el despliegue en Estados Unidos y Canadá.
El Informe del Mercado de Transformadores para Centros de Datos de América del Norte está Segmentado por Tipo de Transformador (Transformadores Sumergidos en Líquido y Transformadores de Tipo Seco), Potencia Nominal (Hasta 10 MVA, Más de 10 MVA a 30 MVA y Más de 30 MVA), Nivel de Voltaje (Bajo Voltaje, Voltaje Medio y Alto Voltaje), Instalación (Instalación Interior e Instalación Exterior), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedor de Servicios en la Nube y Centros de Datos Empresariales/Perimetrales) y País (Estados Unidos, Canadá y México). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Transformadores Sumergidos en Líquido |
| Transformadores de Tipo Seco |
| Hasta 10 MVA |
| Más de 10 MVA a 30 MVA |
| Más de 30 MVA |
| Bajo Voltaje |
| Voltaje Medio |
| Alto Voltaje |
| Instalación Interior |
| Instalación Exterior |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedor de Servicios en la Nube |
| Centros de Datos Empresariales/Perimetrales |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Transformador | Transformadores Sumergidos en Líquido |
| Transformadores de Tipo Seco | |
| Por Potencia Nominal | Hasta 10 MVA |
| Más de 10 MVA a 30 MVA | |
| Más de 30 MVA | |
| Por Nivel de Voltaje | Bajo Voltaje |
| Voltaje Medio | |
| Alto Voltaje | |
| Por Instalación | Instalación Interior |
| Instalación Exterior | |
| Por Tamaño del Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedor de Servicios en la Nube | |
| Centros de Datos Empresariales/Perimetrales | |
| Por País | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de transformadores para centros de datos de América del Norte?
El mercado está valorado en 3,05 mil millones de USD en 2026 y se estima que alcanzará los 4,65 mil millones de USD para 2032, a un CAGR del 7,03% de 2027 a 2032. Esta perspectiva refleja mayores requisitos de energía en los campus enfocados en inteligencia artificial y la necesidad continua de nueva capacidad de transformadores en la red y en el sitio.
¿Qué tipo de transformador lidera los proyectos de centros de datos en América del Norte?
Los transformadores sumergidos en líquido lideran con una participación en ingresos del 64,27% en 2026 y se proyecta que se expandan a un CAGR del 8,19% hasta 2032. Se utilizan ampliamente para grandes subestaciones exteriores porque pueden soportar potencias nominales más altas e interconexiones de servicios públicos exigentes.
¿Por qué los transformadores de alto voltaje son cada vez más importantes para los centros de datos?
Los campus de hiperescala más grandes buscan conexiones de transmisión directa, lo que requiere transformadores reductores de alto voltaje e infraestructura de subestación dedicada. Estos proyectos necesitan equipos personalizados, pruebas de fábrica extendidas, transporte especializado y coordinación anticipada con la empresa de servicios públicos.
¿Qué clientes de centros de datos adquieren la mayor capacidad de transformadores?
Los proveedores de servicios en la nube representan el 46,51% de la participación en ingresos en 2026 y se proyecta que se expandan a un CAGR del 9,37% hasta 2032. Sus pedidos anticipados de varios años influyen en las especificaciones de los productos, la planificación de la producción y la disponibilidad de capacidad de transformadores para otros grupos de compradores.
¿Qué país se espera que se expanda más rápidamente en América del Norte?
Se proyecta que México se expanda a un CAGR del 8,97% hasta 2032, respaldado por nuevas inversiones en nube y colocación en Querétaro y otras ubicaciones. Las grandes instalaciones planificadas requieren subestaciones exteriores y equipos de distribución de voltaje medio, lo que respalda la demanda de transformadores a lo largo de su ciclo de desarrollo.
¿Qué está restringiendo la disponibilidad de transformadores para los proyectos de centros de datos?
Los largos plazos de entrega de equipos, los límites en la capacidad de fabricación, la presión en el suministro de acero eléctrico y cobre, y la escasez de mano de obra especializada restringen el suministro. Los desarrolladores realizan cada vez más pedidos mucho antes de la puesta en marcha para mejorar las posibilidades de recibir el equipo dentro de su calendario de construcción.