
Nordamerika Rechenzentrum Transformator Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
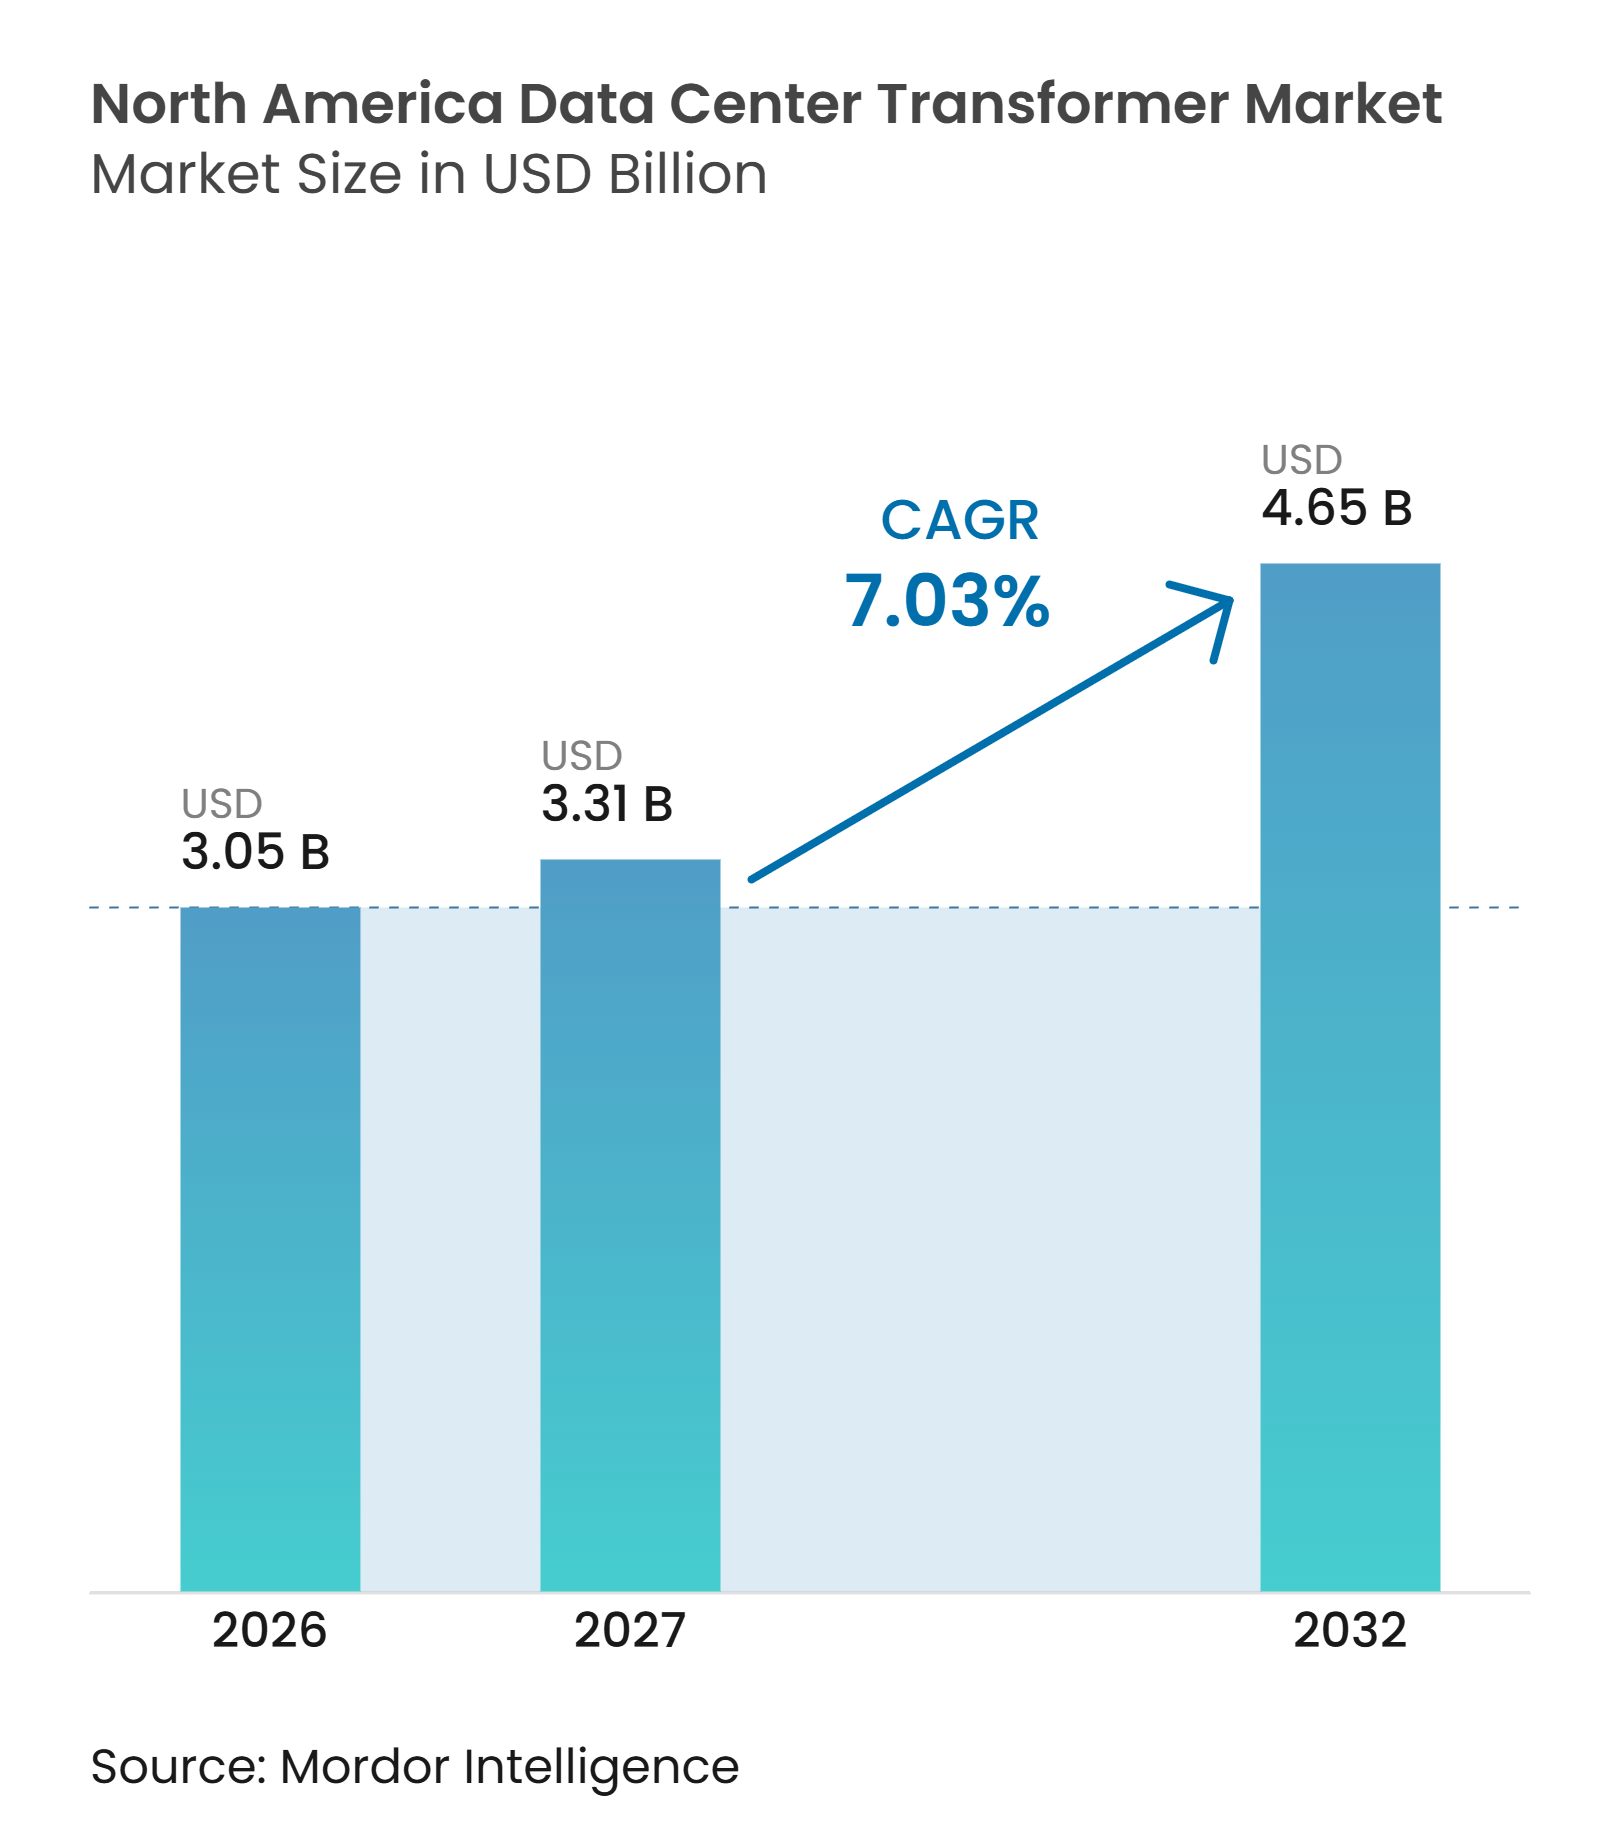
| Marktgröße im Basisjahr (2026) | 3.05 Milliarden US-Dollar |
| Marktgröße (2027) | 3.31 Milliarden US-Dollar |
| Marktgröße (2032) | 4.65 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.03 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Rechenzentrum Transformator Marktanalyse von Mordor Intelligence
Die Marktgröße des Nordamerika Rechenzentrum Transformator Marktes wurde im Jahr 2026 auf 3,05 Milliarden USD geschätzt und soll von 3,31 Milliarden USD im Jahr 2027 auf 4,65 Milliarden USD bis 2032 wachsen, bei einem CAGR von 7,03 % während des Prognosezeitraums (2027–2032). KI-Workloads erhöhen den Strombedarf an größeren Standorten und verändern die Transformatorbeschaffung von einer späten Bauaktivität zu einer frühen Projektentscheidung. Hyperscale-Betreiber suchen zunehmend nach Hochspannungsanschlüssen, was die Nachfrage nach größeren Transformatorleistungen und längeren Werksprüfprogrammen erhöht. Versorgungsengpässe in der Transformatorenfertigung, bei Elektrostahl, Kupfer und Fachkräften stützen einen Preisaufschlag und begünstigen Hersteller mit gesicherter nordamerikanischer Kapazität. Versorgungsunternehmen, Entwickler und Gerätehersteller konkurrieren zudem um dieselbe qualifizierte Transformatorenversorgung wie Projekte zur Erzeugung erneuerbarer Energien und Programme zur Netzmodernisierung. Der Nordamerika Rechenzentrum Transformator Markt bietet daher Chancen für Lieferanten, die zuverlässige Lieferpläne, Anwendungstechnik und lokal unterstützten Service anbieten können.
Wichtige Erkenntnisse des Berichts
- Nach Transformatortyp hielten flüssigkeitsgetauchte Transformatoren im Jahr 2026 einen Marktanteil von 64,27 % am Nordamerika Rechenzentrum Transformator Markt und sollen bis 2032 mit einem CAGR von 8,19 % wachsen.
- Nach Leistungsbewertung hielt das Segment über 10 MVA bis 30 MVA im Jahr 2026 einen Umsatzanteil von 39,21 %, während das Segment über 30 MVA bis 2032 mit einem CAGR von 9,41 % wachsen soll.
- Nach Spannungsebene hielt Mittelspannung im Jahr 2026 einen Marktanteil von 52,39 % am Nordamerika Rechenzentrum Transformator Markt, während Hochspannung bis 2032 mit einem CAGR von 9,73 % wachsen soll.
- Nach Installation hielten Außensysteme im Jahr 2026 einen Umsatzanteil von 62,45 % und sollen bis 2032 mit einem CAGR von 8,32 % wachsen.
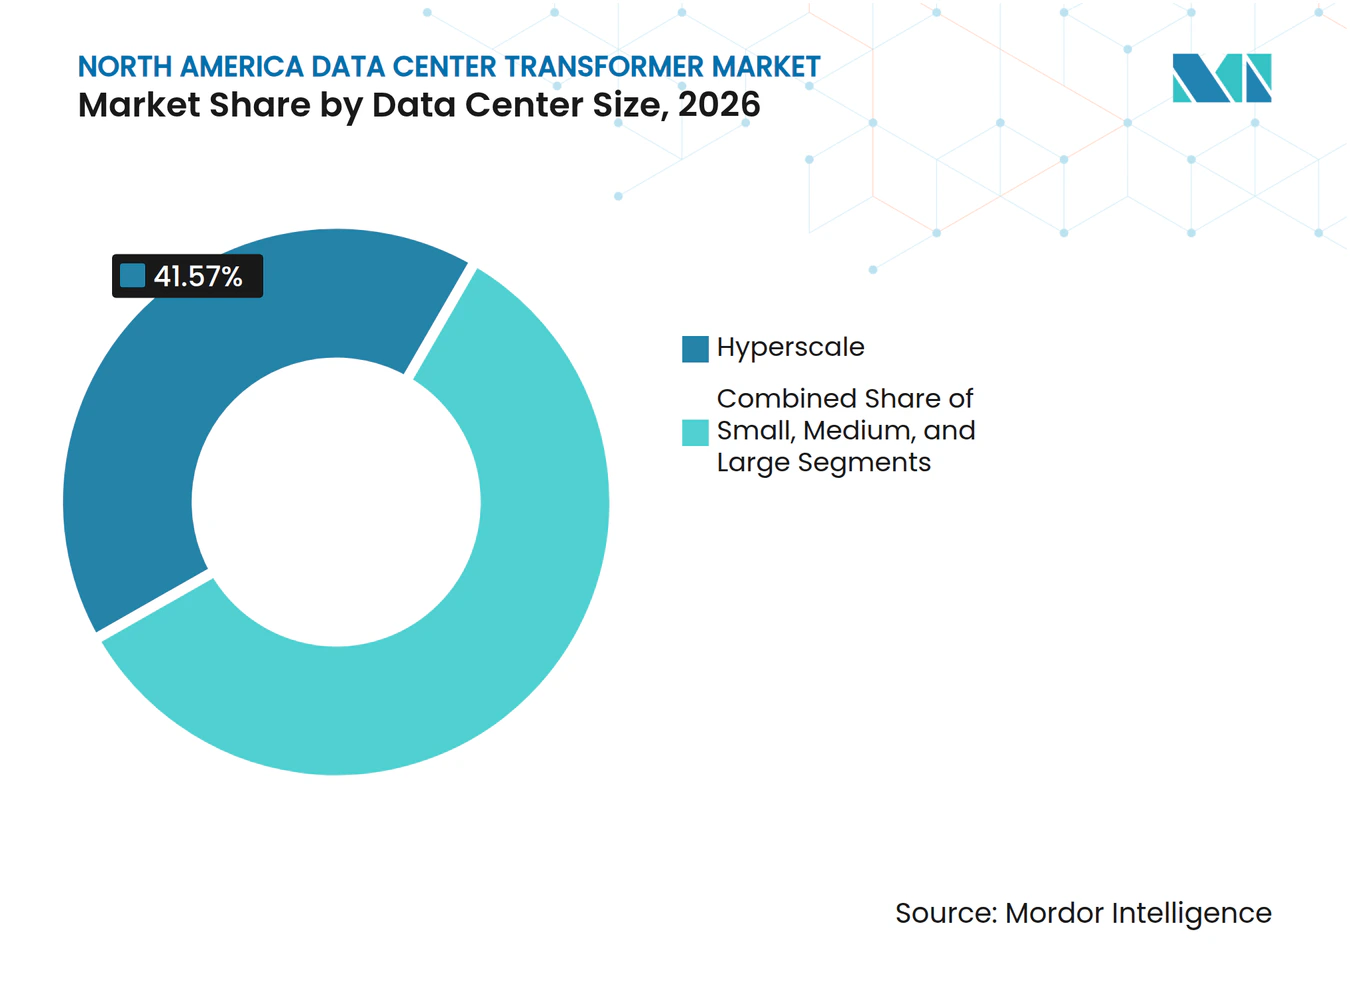
- Nach Rechenzentrum Größe hielten Hyperscale-Einrichtungen im Jahr 2026 einen Marktanteil von 41,57 % am Nordamerika Rechenzentrum Transformator Markt und sollen bis 2032 mit einem CAGR von 10,12 % wachsen.
- Nach Rechenzentrum Typ hielten Cloud-Dienstleister im Jahr 2026 einen Umsatzanteil von 46,51 % und sollen bis 2032 mit einem CAGR von 9,37 % wachsen.
- Nach Land hielten die Vereinigten Staaten im Jahr 2026 einen Umsatzanteil von 84,39 %, während Mexiko bis 2032 mit einem CAGR von 8,97 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI- und Hyperscale-Rechenzentrum Expansion | +3.2% | Vereinigte Staaten, mit Expansion nach Kanada und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Steigende Rack- und Einrichtungsleistungsdichte | +1.4% | Nordamerika, vorwiegend Hyperscale- und Kollokationseinrichtungen in den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Netzmodernisierung und Integration erneuerbarer Energien | +0.8% | Vereinigte Staaten und Kanada, mit Einfluss auf Mexiko-Standorte, die an CFE angeschlossen sind | Mittelfristig (2–4 Jahre) |
| Ersatz veralteter und unterdimensionierter Transformatoren | +0.5% | Vereinigte Staaten, insbesondere Virginia, Texas und die PJM-Region | Kurzfristig (≤ 2 Jahre) |
| Standardisierung modularer Strominfrastruktur und fortschrittliche Beschaffung | +0.3% | Nordamerika, am stärksten an Hyperscale-Greenfield-Standorten | Mittelfristig (2–4 Jahre) |
| Asymmetrie in der Netzanschluss-Warteschlange zugunsten verteilter Rechenzentrumsstandorte | +0.2% | Vereinigte Staaten, insbesondere PJM, MISO und ERCOT | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI- und Hyperscale-Rechenzentrum Expansion
KI-Infrastruktur verändert das Nachfrageprofil des Nordamerika Rechenzentrum Transformator Marktes, da größere Standorte eine höhere Leistungskapazität bei höheren Spannungen erfordern. RAND berichtete, dass die KI-Rechenzentrum Leistungskapazität der Vereinigten Staaten im Jahr 2025 21 GW erreichte, mehr als das 4-fache des Niveaus von 2023. Dieselbe Studie prognostizierte, dass die globale KI-Chip-Produktion bis 2030 jährlich um das 1,3- bis 2-fache steigen wird. Dieser Bedarf begünstigt Hochspannungs- und Umspannwerk-Transformatoren, die große Einzelstandortlasten unterstützen können, was sich von den Verteilungsgeräten unterscheidet, die für herkömmliche Serverräume verwendet werden. Jede elektrische Stufe muss für höhere Fehlerströme, größere Dauerlasten und zukünftige Kapazitätserweiterungen ausgelegt sein. GE Vernova meldete mehr als 5 Milliarden USD an Elektrifizierungs-Rechenzentrum Aufträgen in der ersten Hälfte des Jahres 2026, mehr als das Doppelte des Gesamtbetrags für 2025. Frühzeitige Zuteilungsvereinbarungen werden immer wichtiger, da die Verfügbarkeit von Transformatoren darüber entscheiden kann, ob ein großes Projekt planmäßig voranschreitet.
Steigende Rack- und Einrichtungsleistungsdichte
Steigende Rack-Dichte erhöht die elektrischen Anforderungen für jedes Rechenzentrum Gebäude und stützt die Nachfrage im Nordamerika Rechenzentrum Transformator Markt. AFCOM berichtete von einer durchschnittlichen Rack-Dichte von 27 kW im Jahr 2026, verglichen mit 16 kW im Jahr 2025. NVIDIAs Vera Rubin Plattform kann 246 kW für ein einzelnes Rack erfordern, was den Bedarf an leistungsstärkeren Verteilungsgeräten erhöht. Dichtere Racks erfordern größere Leiter, stärkere Kühlsysteme und Transformatoren mit kompakten Designs und verlustarmer Leistung. Ingenieurteams müssen zudem redundante Pfade aufrechterhalten, damit Wartungsarbeiten oder ein einzelner Geräteausfall kritische Rechenlasten nicht unterbrechen. Das Ergebnis ist eine Verlagerung hin zu höherwertigeren Geräten, auch wenn die Anzahl der einzelnen Transformatoren nicht im gleichen Maße steigt. Neue 800V-DC-Architekturen können einige interne Umwandlungsstufen verändern, aber Campus-Umspannwerke werden weiterhin große Transformatoren benötigen.
Netzmodernisierung und Integration erneuerbarer Energien
Netzinvestitionen schaffen Transformatornachfrage, die zur Rechenzentrum Beschaffung hinzukommt, anstatt sie zu ersetzen. Die Netzinvestitionen der Vereinigten Staaten sollen zwischen 2025 und 2030 um 23 % steigen, nachdem sie zwischen 2020 und 2025 um 27 % gestiegen sind. Projekte zur Erzeugung erneuerbarer Energien und Rechenzentren greifen häufig auf dieselbe qualifizierte Lieferantenbasis für Generatoraufwärts- und Umspannwerktransformatoren zurück. Diese Überschneidung betrifft Werkstattkapazitäten, Ingenieurressourcen, Transportkapazitäten und die Verfügbarkeit geprüfter Designs. Das Programm des Energieministeriums für das Haushaltsjahr 2026 unterstützt fortschrittliche Transformatorüberwachung, die Entwicklung von Festkörpertransformatoren und alternative Kernmaterialien. Diese Prioritäten ermutigen Käufer, leistungsfähigere Geräte zu spezifizieren und die Ingenieursanforderungen zu erweitern. Für den Nordamerika Rechenzentrum Transformator Markt können Vereinbarungen über erneuerbare Energien auch die Lieferzeiten verlängern, wenn Erzeugungsprojekte um dieselben Geräte konkurrieren.
Ersatz veralteter und unterdimensionierter Transformatoren
Der Ersatzbedarf schafft eine stabile Nachfragequelle neben dem neuen KI-Bau. Das Nationale Labor für erneuerbare Energien stellte fest, dass 55 % der in Betrieb befindlichen Verteilungstransformatoren der Vereinigten Staaten mindestens 33 Jahre alt sind.[1] Viele dieser Anlagen wurden für eine Betriebsdauer von 30 bis 40 Jahren ausgelegt und werden über ihre geplante Lebensdauer hinaus betrieben. Kollokationsbetreiber, die Industrie- und Büroimmobilien umwandeln, können Pad-montierte Einheiten übernehmen, die die aktuellen Anforderungen an die Stromqualität nicht erfüllen. Diese Standorte erfordern eine zuverlässige Spannungsregelung und einen belastbaren Betrieb, bevor neue Rechengeräte installiert werden können. Diese Bedingung erfordert einen Ersatz statt aufgeschobener Wartung, wenn der Standort in ein Rechenzentrum umgewandelt wird. Das Energieministerium verfügt über ein Programm im Wert von bis zu 375 Millionen USD zur Stärkung der inländischen Produktion von Verteilungs- und Leistungstransformatoren sowie anderen Netzkomponenten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mehrjährige Transformator-Lieferzeiten und begrenzte Fertigungskapazität | -1.8% | Nordamerika, insbesondere die Vereinigten Staaten, mit Auswirkungen auf Kanada und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei Elektrostahl, Kupfer und Fachkräften | -1.0% | Vereinigte Staaten, beeinflusst durch Zölle und GOES-Importbeschränkungen | Mittelfristig (2–4 Jahre) |
| Lokale Netzkapazität und Verzögerungen beim Netzanschluss | -0.6% | PJM-, MISO- und ERCOT-Regionen der Vereinigten Staaten sowie CFE-Übertragungskorridore in Mexiko | Mittelfristig (2–4 Jahre) |
| Effizienzkonformität und Zertifizierungsaufwand für neue Designs | -0.3% | Nordamerika, mit DOE-Effizienzstandards der Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mehrjährige Transformator-Lieferzeiten und begrenzte Fertigungskapazität
Lange Beschaffungszyklen schränken den Nordamerika Rechenzentrum Transformator Markt ein, da die Geräteverfügbarkeit ein ansonsten finanziertes Projekt verzögern kann. Reuters berichtete, dass die Lieferzeiten für Umspannwerktransformatoren im ersten Quartal 2026 mehr als 160 Wochen überschritten, verglichen mit einem Durchschnitt von 143 Wochen im Jahr 2024. Einige Generatoraufwärtstransformator-Aufträge in Nordamerika wurden mit bis zu 5 Jahren angegeben. Hersteller haben neue Kapazitäten angekündigt, aber mehrere Projekte werden bis 2028 bis 2030 keine nennenswerte Produktion erreichen. Der Zeitraum umfasst Werksbau, Geräteinstallation, Mitarbeiterschulung, Produktqualifizierung und Kundentests. Entwickler erteilen daher Aufträge Jahre vor der Inbetriebnahme und in einigen Fällen sogar vor der Einreichung von Genehmigungen. Käufer ohne frühzeitige Zuteilungsvereinbarungen sind einem höheren Risiko von Bauverzögerungen, Umplanungskosten und höheren Projektkosten ausgesetzt.
Engpässe bei Elektrostahl, Kupfer und Fachkräften
Material- und Arbeitskräftemangel erschwert es, die Transformatorenproduktion schnell an eine höhere Nachfrage anzupassen. Der Kongressforschungsdienst dokumentierte die Bedeutung der inländischen Versorgung mit kornorientiertem Elektrostahl und die Auswirkungen von Zöllen auf Transformatoren- und Elektrostahlimporte.[2] Die Kupfernachfrage stellt eine zweite Einschränkung dar, da Kupfer für Transformatorwicklungen unerlässlich ist und auch für neue Netzinfrastrukturen benötigt wird. Qualifizierte Wicklungs-, Montage- und Prüfarbeitskräfte erfordern eine spezialisierte Ausbildung, die nicht schnell ausgebaut werden kann. Diese Einschränkungen verlängern die Zeit, die neue Werke benötigen, um ihre Nennleistung zu erreichen, selbst wenn Kapitalinvestitionen verfügbar sind. Sie erhöhen auch die Bedeutung einer zuverlässigen Materialversorgung und einer sorgfältigen Produktionsplanung. Der Nordamerika Rechenzentrum Transformator Markt bleibt daher höheren Inputkosten und eingeschränkter Verfügbarkeit für große Einheiten ausgesetzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transformatortyp:
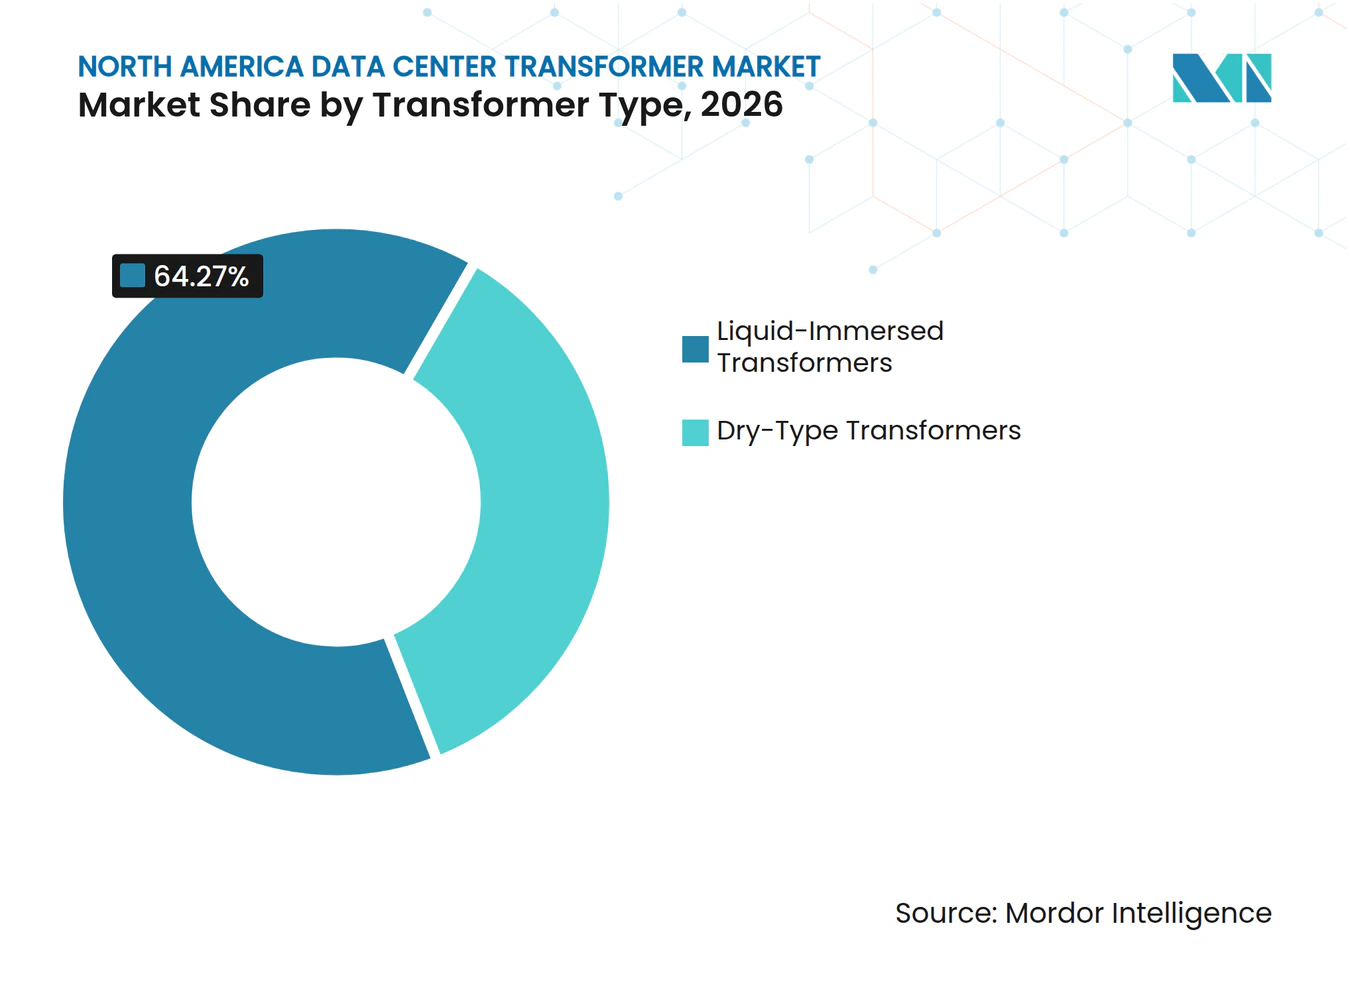
Flüssigkeitsgetauchte Einheiten unterstützen große Campus-LastenFlüssigkeitsgetauchte Transformatoren hielten im Jahr 2026 einen Marktanteil von 64,27 % am Nordamerika Rechenzentrum Transformator Markt und sollen bis 2032 mit einem CAGR von 8,19 % wachsen. Ihre führende Position spiegelt den Bedarf an ölissolierten Geräten an Campus-Umspannwerken wider, die Netzstrom bei 115 kV bis 500 kV empfangen. Große Standorte verwenden diese Einheiten, weil sie hohe Leistungen, Isolationsanforderungen und Fehlerenergie bewältigen können, die Trockentransformatoren im gleichen Maßstab nicht bewältigen können. Die Nordamerika Rechenzentrum Transformator Branche ist auf flüssigkeitsgetauchte Einheiten für Leistungsbewertungen angewiesen, die häufig 40 MVA überschreiten. Ihre Rolle ist besonders wichtig, da Entwickler Campusse bauen, die dedizierte Umspannwerke statt herkömmlicher kommerzieller Serviceanschlüsse erfordern, weil diese Umspannwerke die Massenleistungsaufnahme, Spannungsumwandlung, Schutzanforderungen und zukünftige Erweiterungen innerhalb eines einzigen koordinierten elektrischen Designs verwalten müssen.
Trockentransformatoren dienen einer anderen Schicht des elektrischen Systems, einschließlich Schaltanlagenräumen, USV-Eingängen und Abwärtsanwendungen in der Nähe des Serverbereichs. Inneneinrichtungen bevorzugen diese Einheiten häufig, weil sie kein Öl verwenden und Brandschutz- und Umweltanforderungen unterstützen können. Flüssigkeitskühlung in Serverclustern macht auch außenliegende flüssigkeitsgetauchte Geräte für Einrichtungsteams akzeptabler, da Flüssigkeitssysteme bereits Teil des weiteren Standortdesigns sind. IEEE C57-Normen leiten die Leistungsanforderungen für beide Technologien und beeinflussen die Genehmigung neuer Designs durch Versorgungsunternehmen. Die Produktauswahl hängt auch von der verfügbaren Stellfläche, dem Wartungszugang, den Brandschutzvorschriften und der Grenze zwischen versorgungsunternehmensseitigem und kundenseitigem Equipment ab. Der Nordamerika Rechenzentrum Transformator Markt wird weiterhin beide Transformatortypen verwenden, aber die größten Campus-Installationen bevorzugen flüssigkeitsgetauchte Geräte.


Nach Leistungsbewertung:
Einheiten über 30 MVA profitieren von größeren CampussenDie Klasse über 10 MVA bis 30 MVA machte im Jahr 2026 39,21 % des Nordamerika Rechenzentrum Transformator Marktes aus. Dieser Bereich wurde in etablierten Clustern in Nord-Virginia und Texas weit verbreitet für Campus-Umspannwerke eingesetzt. Die Kategorie über 30 MVA soll bis 2032 mit einem CAGR von 9,41 % wachsen, da Campusse direkter an die Übertragungsinfrastruktur angeschlossen werden. Größere Einrichtungen benötigen Transformatoren mit einer Leistung von 100 MVA und mehr, wenn ihre Last die Kapazität von Mittelleistungsumspannwerken übersteigt. Dieser Übergang legt größeren Wert auf kundenspezifisches Design, Transportplanung, Werksprüfung und Koordination mit dem versorgenden Versorgungsunternehmen, da größere Einheiten spezialisierte Versandrouten, eine detailliertere Standortvorbereitung und Liefertermine erfordern, die mit einem umfassenderen Bauzeitplan abgestimmt sein müssen.
Das Segment bis zu 10 MVA bedient Edge-Rechenzentren, Unternehmens-Upgrades und kleinere Kollokationseinrichtungen. Es wird voraussichtlich langsamer wachsen, da ein Großteil der inkrementellen Kapazität in Richtung Hyperscale-Entwicklungen verlagert wird. Virginia Transformer gab im Januar 2025 Großformat-Rechenzentrum Verträge für Lieferungen in den Jahren 2026 und 2027 bekannt, die Installationen in Arizona, Ohio, Texas und South Carolina abdecken.[3] Dieses Auftragsmuster zeigt, wie Hersteller in ihren Vorausbüchern höherwertige Geräte priorisieren. Kleinere Leistungsbewertungen bleiben dennoch für die lokale Verteilung und die schrittweise Standorterweiterung unerlässlich. Die Nordamerika Rechenzentrum Transformator Marktgröße für große Leistungsbewertungen profitiert von breiteren Campus-Grenzen und direkten Übertragungsanschlüssen.
Nach Spannungsebene:
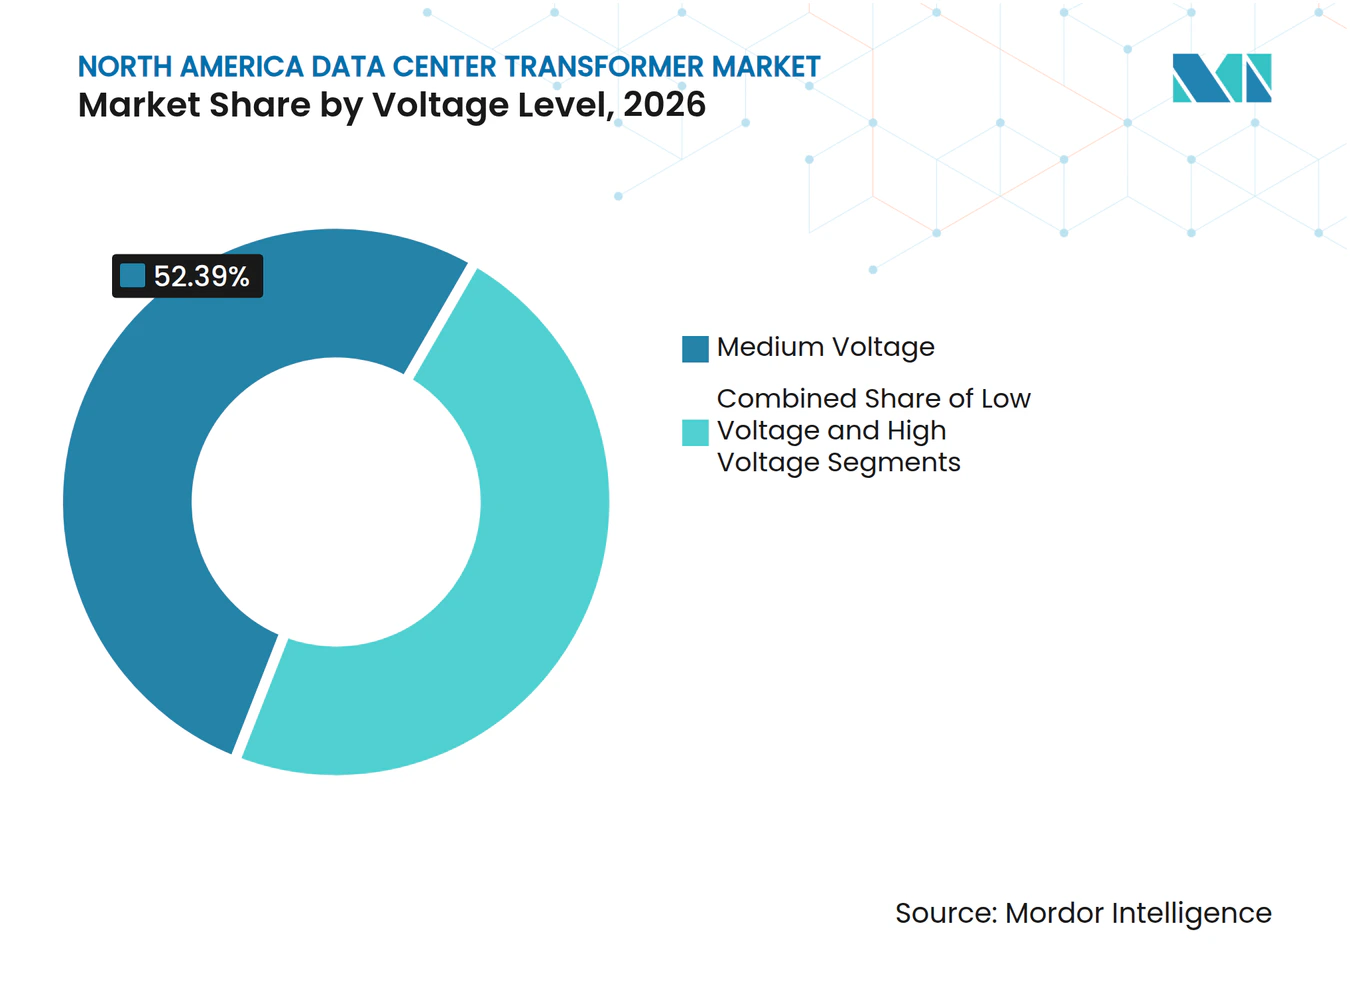
Hochspannungsanschlüsse verändern den GerätebedarfMittelspannung hielt im Jahr 2026 52,39 % des Nordamerika Rechenzentrum Transformator Marktes, da bestehende Campusse üblicherweise 12-kV- bis 36-kV-Schaltanlagenräume verwenden. Hochspannung soll bis 2032 mit einem CAGR von 9,73 % wachsen, da Betreiber direkten Zugang zu Übertragungsnetzen suchen. Diese Standorte benötigen Transformatoren, die von 115 kV, 138 kV oder höheren Spannungsebenen heruntertransformieren können. Dieser Ansatz umgeht einige Einschränkungen auf Verteilungsebene, erfordert jedoch komplexere Geräte, spezialisierte Logistik und eine enge Koordination mit den Netzanschlussarbeiten des Versorgungsunternehmens. Die Geräte erfordern auch längere Prüfzyklen vor der Lieferung, da Lieferanten nachweisen müssen, dass der Transformator sicher bei der erforderlichen Spannung betrieben werden kann, erwarteten Fehlerbedingungen standhält und sich in den für den Standort gewählten Schutzansatz integriert.
Niederspannungstransformatoren bleiben für die innerste Verteilungsschicht notwendig, üblicherweise bei 480 V und darunter. Steigende Leistungsdichte erhöht die Nachfrage nach Abwärtspunkten in der Nähe größerer Rack-Cluster, obwohl Niederspannung die kleinste der 3 Spannungskategorien bleibt. Das Programm des Energieministeriums für das Haushaltsjahr 2026 unterstützt Hochspannungskomponenten und Transformatorüberwachungstechnologie. Diese Programme unterstützen leistungsfähigere Designs und können die Anforderungen an neue Beschaffungen erhöhen. Die Nordamerika Rechenzentrum Transformator Branche verlagert sich daher in Richtung höherer Spannungsanwendungen, während Mittel- und Niederspannungsgeräte in der gesamten Einrichtung beibehalten werden. Diese Mischung bedeutet, dass Lieferanten mehrere Spannungsklassen innerhalb eines einzigen Campus-Programms unterstützen müssen.


Nach Installation:
Außensysteme entsprechen dem Campus-DesignAußeninstallationen hielten im Jahr 2026 62,45 % des Nordamerika Rechenzentrum Transformator Marktes und sollen bis 2032 mit einem CAGR von 8,32 % wachsen. Campus-Umspannwerke befinden sich in der Regel außerhalb der Gebäudehülle, wo Transformatorbuchten größere Geräte und standortweite Stromverteilung unterstützen können. Mehrgebäude-Campusse verwenden zunehmend Außen-Ringhauptanordnungen, anstatt Hochspannungszuleitungen durch geschlossene Räume zu führen. Diese Struktur unterstützt die Erweiterung über den Standort hinaus, reduziert den Bedarf an großen Innen-Elektroräumen und bietet einen klareren Zugang für Versorgungsarbeiten. Sie entspricht auch dem Maßstab des neuen Hyperscale-Baus in der Region, wo Entwickler wiederholbare Standortlayouts benötigen, die im Laufe der Zeit erweitert werden können, ohne die Kern-Elektroinfrastruktur neu aufzubauen oder Hochspannungsgeräte in bewohnten Gebäuden zu platzieren.
Inneninstallationen bleiben wichtig für Kollokationseinrichtungen, Unternehmens-Rechenzentren und Edge-Deployments. Bauvorschriften, Brandschutzanforderungen und Platzbeschränkungen begünstigen Trockentransformatoren, die in der Nähe von Serverräumen positioniert sind. Städtische und vorstädtische Edge-Projekte können die Innennachfrage erhöhen, wenn sie Industrie- oder Gewerbeimmobilien wiederverwenden. NFPA 70 und lokale Brandschutzvorschriften beeinflussen die Auswahl von Innentransformatoren durch Belüftungs- und Lichtbogenblitzanforderungen. Innensysteme können auch die Gerätepositionierung vereinfachen, wenn der Standort über begrenzten Außenraum verfügt. Der Nordamerika Rechenzentrum Transformator Markt wird eine Außenführung beibehalten, da seine größten Projekte Campus-Umspannwerke, separate Transformatorbuchten und ausreichend Platz für Sicherheitsabstände, Wartungszugang und die schrittweise Hinzufügung von Elektrogeräten bei der Standorterweiterung erfordern.
Nach Rechenzentrum Größe:
Hyperscale-Projekte erhöhen den EinheitswertHyperscale-Einrichtungen hielten im Jahr 2026 41,57 % des Nordamerika Rechenzentrum Transformator Marktes und sollen bis 2032 mit einem CAGR von 10,12 % wachsen. Ihre führende Position spiegelt große Kapitalprogramme von AWS, Microsoft, Google und anderen Cloud-Betreibern wider. EPRI prognostizierte, dass Rechenzentren bis 2030 9 % bis 17 % des Strombedarfs der Vereinigten Staaten ausmachen könnten. Hyperscale-Campusse sollen einen Großteil der zusätzlichen Last ausmachen, was die Nachfrage nach größeren Transformatoreinheiten stützt. Jeder Campus kann mehrere Stufen der Hoch-, Mittel- und Niederspannungsumwandlung erfordern, die die Versorgungsschnittstelle mit dem Umspannwerk, dem Standortverteilungssystem, dem Notstromdesign und den endgültigen Elektrogeräten verbinden, die einzelne Rack-Cluster versorgen. Entwickler benötigen auch Geräte, die in Phasen installiert werden können, ohne den laufenden Betrieb zu unterbrechen.
Bloom Energy berichtete, dass 1 von 5 Rechenzentrum Campussen bis 2030 die Gigawatt-Skala überschreiten könnte, steigend auf 1 von 3 bis 2035. Große und mittlere Einrichtungen zusammen machen 40 % des Marktes aus und expandieren nahe der Gesamtmarktrate, da Kollokationsbetreiber Kapazitäten hinzufügen. Kleine Standorte bleiben für Edge- und Remote-Unternehmensrechnen notwendig, tragen aber weniger Umsatz bei und expandieren langsamer. Größere, energieeffiziente Einrichtungen konzentrieren Rechenkapazität und reduzieren den Fall für weit verbreiteten Kleinstandortbau. Der Nordamerika Rechenzentrum Transformator Markt ist daher auf weniger Projekte mit wesentlich größeren Geräteanforderungen ausgerichtet. Diese Konzentration kann den Wert einzelner Aufträge und die Kosten eines verpassten Liefertermins erhöhen.
Nach Rechenzentrum Typ:
Cloud-Anbieter bestimmen BeschaffungsmusterCloud-Dienstleister hielten im Jahr 2026 46,51 % des Nordamerika Rechenzentrum Transformator Marktes und sollen bis 2032 mit einem CAGR von 9,37 % wachsen. Ihre Nachfrage ist mit der Konzentration von KI-Training und Inferenz-Workloads auf großen Hyperscaler-Plattformen verbunden. Cloud-Betreiber können Aufträge 2 bis 5 Jahre vor der Inbetriebnahme erteilen, was ihnen einen besseren Zugang zu eingeschränkten Fertigungskapazitäten verschafft. Diese Vorausbuchungsprogramme können die Geräteverfügbarkeit für Kollokations- und Unternehmenskunden reduzieren. Sie machen auch Liefersicherheit, Werkstattkapazität und technischen Support zu wichtigen Teilen der Lieferantenauswahl, da Kunden Lieferanten benötigen, die auf Designänderungen reagieren, Prüfunterstützung leisten und die Lieferung über mehrere Einrichtungen koordinieren können.
Kollokationsanbieter stellen eine bedeutende sekundäre Kundengruppe dar und können Aufschläge für zuverlässige Liefertermine zahlen. Unternehmens-Rechenzentren und Edge-Standorte umfassen diverse private Installationen und verteilte Knoten, aber ihre Budgets reagieren empfindlicher auf Gerätepreiserhöhungen. ABB gab 2026 eine Zusammenarbeit mit NVIDIA bekannt, um Stromarchitekturen für KI-Rechenzentren im Gigawatt-Maßstab zu entwickeln. Die Zusammenarbeit zeigt, dass Cloud-Maßstab-Anforderungen die im gesamten Sektor verwendeten Designstandards beeinflussen. Größere Kunden können auch Produktionskapazitäten über mehrere Standorte hinweg reservieren, was ihnen in einem eingeschränkten Versorgungsumfeld Einfluss verschafft. Die Nordamerika Rechenzentrum Transformator Branche wird weiterhin von Cloud-Beschaffungsmustern abhängen, da diese Betreiber Spezifikationen und Auftragszeitpläne beeinflussen, während andere Kundengruppen ihre Beschaffungspläne an die Verfügbarkeit, technischen Entscheidungen und Lieferpraktiken der größten Käufer anpassen.
Geografische Analyse
Die Vereinigten Staaten hielten im Jahr 2026 84,39 % des Nordamerika Rechenzentrum Transformator Marktanteils. Ihre Position spiegelt die Konzentration von Hyperscale-Betreibern, KI-Chip-Aktivitäten und großen Cloud-Infrastrukturprogrammen wider. EPRI stellte fest, dass KI-Workloads 15 % bis 25 % des Strombedarfs der Rechenzentren der Vereinigten Staaten ausmachen und dass dieser Anteil steigt. Virginia bleibt ein wichtiges Zentrum für die Transformatorbeschaffung aufgrund seiner großen Rechenzentrum Basis und der Nachfrage in der PJM-Netzanschluss-Warteschlange. MISO und ERCOT sind ebenfalls aktive Regionen, wobei Texas erhebliche Kapazitäten hinzufügt. Das 375-Millionen-USD-Lieferkettenprogramm des Energieministeriums unterstützt die inländische Transformatorenfertigung und verbessert die Position lokaler Hersteller.
Kanada ist der zweitgrößte regionale Markt und expandiert, da Cloud- und KI-Einrichtungen zuverlässige Stromversorgung suchen. Microsoft verpflichtete sich zu 7,5 Milliarden CAD (5,5 Milliarden USD) über 2 Jahre für kanadische Cloud- und KI-Rechenzentrum Kapazitäten, wobei neue Einrichtungen voraussichtlich in der zweiten Hälfte des Jahres 2026 in Betrieb gehen sollen. AWS verpflichtete sich ebenfalls zu 18,3 Milliarden USD für kanadische Cloud-Infrastruktur bis 2037. Hitachi Energy verpflichtete sich im September 2025 zu zusätzlichen 270 Millionen CAD (195 Millionen USD), um seine Transformatorenanlage in Varennes, Quebec, zu erweitern.[4] Das Unternehmen erklärte, dass die Investition die lokale Produktionskapazität nahezu verdreifachen und mehr als 500 Arbeitsplätze schaffen würde.
Mexiko soll bis 2032 mit einem CAGR von 8,97 % wachsen, der schnellsten Rate in der Region. AWS startete seine Mexiko-Zentralregion im Januar 2025 mit einer Verpflichtung von 5 Milliarden USD über 15 Jahre. CloudHQ kündigte im September 2025 eine Investition von 4,8 Milliarden USD für 6 Rechenzentren mit 900 MW kritischer IT-Last in Queretaro an. KIO Data Centers verpflichtete sich zu mehr als 200 Millionen USD für neue Projekte in Mexiko im Jahr 2026 und prüft eine weitere Investition von 1,3 Milliarden USD bis 2030 für QRO3. Die Nordamerika Rechenzentrum Transformator Marktgröße in Mexiko profitiert von diesen größeren Einrichtungen und ihrem Bedarf an Außenumspannwerken und Mittelspannungsverteilung. Eingeschränkte CFE-Übertragungskapazität in Queretaro kann auch die Transformatorinvestition pro MW IT-Last erhöhen.
Wettbewerbslandschaft
Marktkonzentration
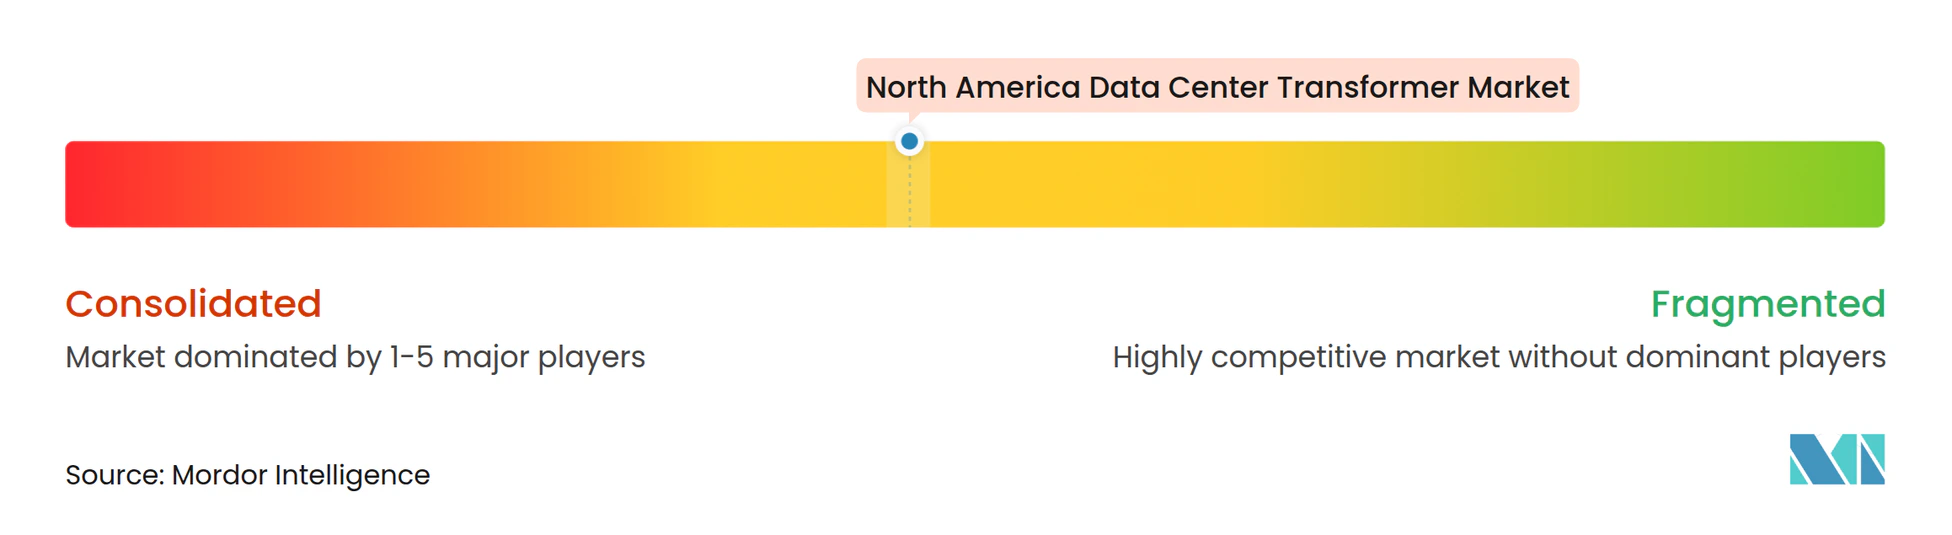
Der Nordamerika Rechenzentrum Transformator Markt ist im Großleistungsbereich mäßig konsolidiert, angeführt von GE Vernova, Hitachi Energy, Siemens Energy, ABB und Eaton. Diese Unternehmen kombinieren Versorgungsunternehmensbeziehungen, qualifizierte Produktlinien und Investitionen in die US-amerikanische Fertigungskapazität. GE Vernova schloss im Februar 2026 die Übernahme der verbleibenden 50-%-Beteiligung an Prolec GE für 5,275 Milliarden USD ab. Die Transaktion integrierte Prolec GE in das Elektrifizierungssegment von GE Vernova und fügte Fertigungsstandorte in Nord- und Südamerika hinzu. Große Lieferanten konkurrieren auf der Grundlage von Gerätekompetenz, Lieferzuteilung, Serviceabdeckung und ihrer Fähigkeit, komplexe Umspannwerksprojekte zu unterstützen.
Hitachi Energy erweitert seinen US-amerikanischen Fertigungsstandort durch eine 528-Millionen-USD-Transformatorenanlage in Gallman, Mississippi, und eine 457-Millionen-USD-Erweiterung für große Leistungstransformatoren in South Boston, Virginia. Das South-Boston-Projekt begann im Juni 2026 mit dem Bau und soll um 2029 die Produktion aufnehmen. Hitachi Energys kanadische Investition fügt auch Kapazitäten in Varennes, Quebec, hinzu. Eaton baut ein 340-Millionen-USD-Dreiphasentransformatorenwerk in South Carolina, dessen Produktion voraussichtlich 2027 beginnen wird. Diese Investitionen zeigen, dass Versorgungssicherheit zu einem zentralen Wettbewerbsfaktor für den Nordamerika Rechenzentrum Transformator Markt wird.
Mittelständische Lieferanten konkurrieren durch spezialisiertes Engineering, kürzere Lieferzeiten und Nähe zu neuen Baukorridoren. Hammond Power Solutions kündigte ein 36-Millionen-USD-Transformatorenwerk in Fort Worth, Texas, mit phasenweiser Produktion ab dem vierten Quartal 2027 an. Virginia Transformer begann im April 2026 mit dem Bau einer 50-%-Kapazitätserweiterung seiner Anlage in Rincon, Georgia, mit geplantem Abschluss im März 2027. Eaton übernahm im Juli 2025 Resilient Power Systems, um Festkörpertransformatortechnologie hinzuzufügen, während ABB mit NVIDIA an der Stromversorgungsplanung für KI-Einrichtungen im Gigawatt-Maßstab zusammenarbeitete. Das Wettbewerbsfeld umfasst auch Möglichkeiten für modulare, werkstattgeprüfte Transformatoren- und Schaltanlagenpakete für kleinere Hyperscale- und verteilte Edge-Projekte.
Nordamerika Rechenzentrum Transformator Branchenführer
-
GE Vernova Inc.
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
ABB Ltd.
-
WEG S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Rechenzentrum Transformator Markt Unternehmen in diesem Bericht
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Siemens Energy AG
- ABB Ltd.
- Eaton Corporation plc
- Schneider Electric SE
- WEG S.A.
- Hyosung Heavy Industries Co., Ltd.
- SGB-SMIT Group
- Mitsubishi Electric Corporation
- Toshiba Corporation
- Hyundai Electric and Energy Systems Co., Ltd.
- Hammond Power Solutions Inc.
- Wilson Power Solutions Limited
- MGM Transformer Company
- Virginia Transformer Corporation
- Kirloskar Electric Company Limited
- SPX Transformer Solutions
- CG Power and Industrial Solutions Ltd.
Neueste Industrielle Entwicklungen in Nordamerika Rechenzentrum Transformator Markt
- Oktober 2026: Hammond Power Solutions kündigte ein 36-Millionen-USD-Transformatorenfertigungswerk in Fort Worth, Texas, im Rahmen eines Langzeitmietvertrags an, mit phasenweiser Produktion ab dem 4. Quartal 2027 und Vollbetrieb bis zum 1. Quartal 2028.
- September 2026: Hitachi Energy kündigte eine 528-Millionen-USD-Transformatorenfabrik in Gallman, Mississippi, an, die voraussichtlich die Produktionskapazität in der Region mehr als verdoppeln und mehr als 700 Arbeitsplätze schaffen wird.
- September 2026: Hyosung Heavy Industries sicherte sich einen 286-Millionen-USD-Auftrag für Rechenzentrum Transformatoren in den Vereinigten Staaten, was die Akzeptanz der Ultrahochspannungs-Transformatorfähigkeiten des koreanischen Herstellers in seiner Anlage in Memphis, Tennessee, widerspiegelt.
- Juni 2026: Hitachi Energy begann mit dem Bau seiner 457-Millionen-USD-Erweiterung für große Leistungstransformatoren in South Boston, Virginia, die voraussichtlich um 2029 die Produktion aufnehmen wird.
Nordamerika Rechenzentrum Transformator Markt Berichtsumfang
Der Nordamerika Rechenzentrum Transformator Markt umfasst das regionale Angebot und die Nachfrage nach spezialisierten elektrischen Transformatoren, die für die Skalierung der Spannung für Hyperscale-, Kollokations- und Unternehmens-Rechenzentren entwickelt wurden. Dieser Markt wird hauptsächlich durch die rasche Expansion von KI-Workloads, Cloud-Computing-Infrastruktur und den daraus resultierenden Bedarf an hocheffizienten, zuverlässigen Stromverteilungssystemen angetrieben. Er verfolgt speziell Umsatz, technologische Fortschritte und Deployments in den Vereinigten Staaten und Kanada.
Der Nordamerika Rechenzentrum Transformator Marktbericht ist segmentiert nach Transformatortyp (Flüssigkeitsgetauchte Transformatoren und Trockentransformatoren), Leistungsbewertung (bis zu 10 MVA, über 10 MVA bis 30 MVA und über 30 MVA), Spannungsebene (Niederspannung, Mittelspannung und Hochspannung), Installation (Inneninstallation und Außeninstallation), Rechenzentrum Größe (Klein, Mittel, Groß und Hyperscale), Rechenzentrum Typ (Kollokation, Cloud-Dienstleister und Unternehmens-Rechenzentren/Edge) und Land (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Flüssigkeitsgetauchte Transformatoren |
| Trockentransformatoren |
| Bis zu 10 MVA |
| Über 10 MVA bis 30 MVA |
| Über 30 MVA |
| Niederspannung |
| Mittelspannung |
| Hochspannung |
| Inneninstallation |
| Außeninstallation |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Kollokation |
| Cloud-Dienstleister |
| Unternehmens-Rechenzentren/Edge |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Transformatortyp | Flüssigkeitsgetauchte Transformatoren |
| Trockentransformatoren | |
| Nach Leistungsbewertung | Bis zu 10 MVA |
| Über 10 MVA bis 30 MVA | |
| Über 30 MVA | |
| Nach Spannungsebene | Niederspannung |
| Mittelspannung | |
| Hochspannung | |
| Nach Installation | Inneninstallation |
| Außeninstallation | |
| Nach Rechenzentrum Größe | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrum Typ | Kollokation |
| Cloud-Dienstleister | |
| Unternehmens-Rechenzentren/Edge | |
| Nach Land | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Nordamerika Rechenzentrum Transformator Markt?
Der Markt wird im Jahr 2026 auf 3,05 Milliarden USD geschätzt und soll bis 2032 einen Wert von 4,65 Milliarden USD erreichen, bei einem CAGR von 7,03 % von 2027 bis 2032. Dieser Ausblick spiegelt größere Leistungsanforderungen an KI-fokussierten Campussen und den anhaltenden Bedarf an neuen Versorgungsunternehmen- und standortseitigen Transformatorkapazitäten wider.
Welcher Transformatortyp führt Rechenzentrum Projekte in Nordamerika an?
Flüssigkeitsgetauchte Transformatoren führen mit einem Umsatzanteil von 64,27 % im Jahr 2026 und sollen bis 2032 mit einem CAGR von 8,19 % wachsen. Sie werden weit verbreitet für große Außenumspannwerke eingesetzt, da sie höhere Leistungen und anspruchsvolle Netzanschlüsse unterstützen können.
Warum werden Hochspannungstransformatoren für Rechenzentren immer wichtiger?
Größere Hyperscale-Campusse suchen direkte Übertragungsanschlüsse, was Hochspannungs-Abwärtstransformatoren und dedizierte Umspannwerkinfrastruktur erfordert. Diese Projekte benötigen kundenspezifische Geräte, erweiterte Werksprüfungen, spezialisierte Transportmittel und eine frühzeitige Koordination mit dem versorgenden Versorgungsunternehmen.
Welche Rechenzentrum Kunden kaufen die meiste Transformatorkapazität?
Cloud-Dienstleister halten im Jahr 2026 einen Umsatzanteil von 46,51 % und sollen bis 2032 mit einem CAGR von 9,37 % wachsen. Ihre frühzeitigen, mehrjährigen Aufträge beeinflussen Produktspezifikationen, Produktionsplanung und die Verfügbarkeit von Transformatorkapazitäten für andere Käufergruppen.
Welches Land soll in Nordamerika am schnellsten wachsen?
Mexiko soll bis 2032 mit einem CAGR von 8,97 % wachsen, unterstützt durch neue Cloud- und Kollokationsinvestitionen in Queretaro und anderen Standorten. Große geplante Einrichtungen erfordern Außenumspannwerke und Mittelspannungsverteilungsgeräte, was die Transformatornachfrage über ihren Entwicklungszyklus hinweg stützt.
Was schränkt die Transformatorverfügbarkeit für Rechenzentrum Projekte ein?
Lange Gerätelieferzeiten, Grenzen der Fertigungskapazität, Versorgungsdruck bei Elektrostahl und Kupfer sowie Fachkräftemangel schränken das Angebot ein. Entwickler erteilen zunehmend Aufträge weit vor der Inbetriebnahme, um die Chance zu verbessern, Geräte innerhalb ihres Bauzeitplans zu erhalten.