
Taille et part du marché des transformateurs pour centres de données en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 3.05 Milliards de dollars |
| Taille du Marché (2027) | 3.31 Milliards de dollars |
| Taille du Marché (2032) | 4.65 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.03 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des transformateurs pour centres de données en Amérique du Nord par Mordor Intelligence
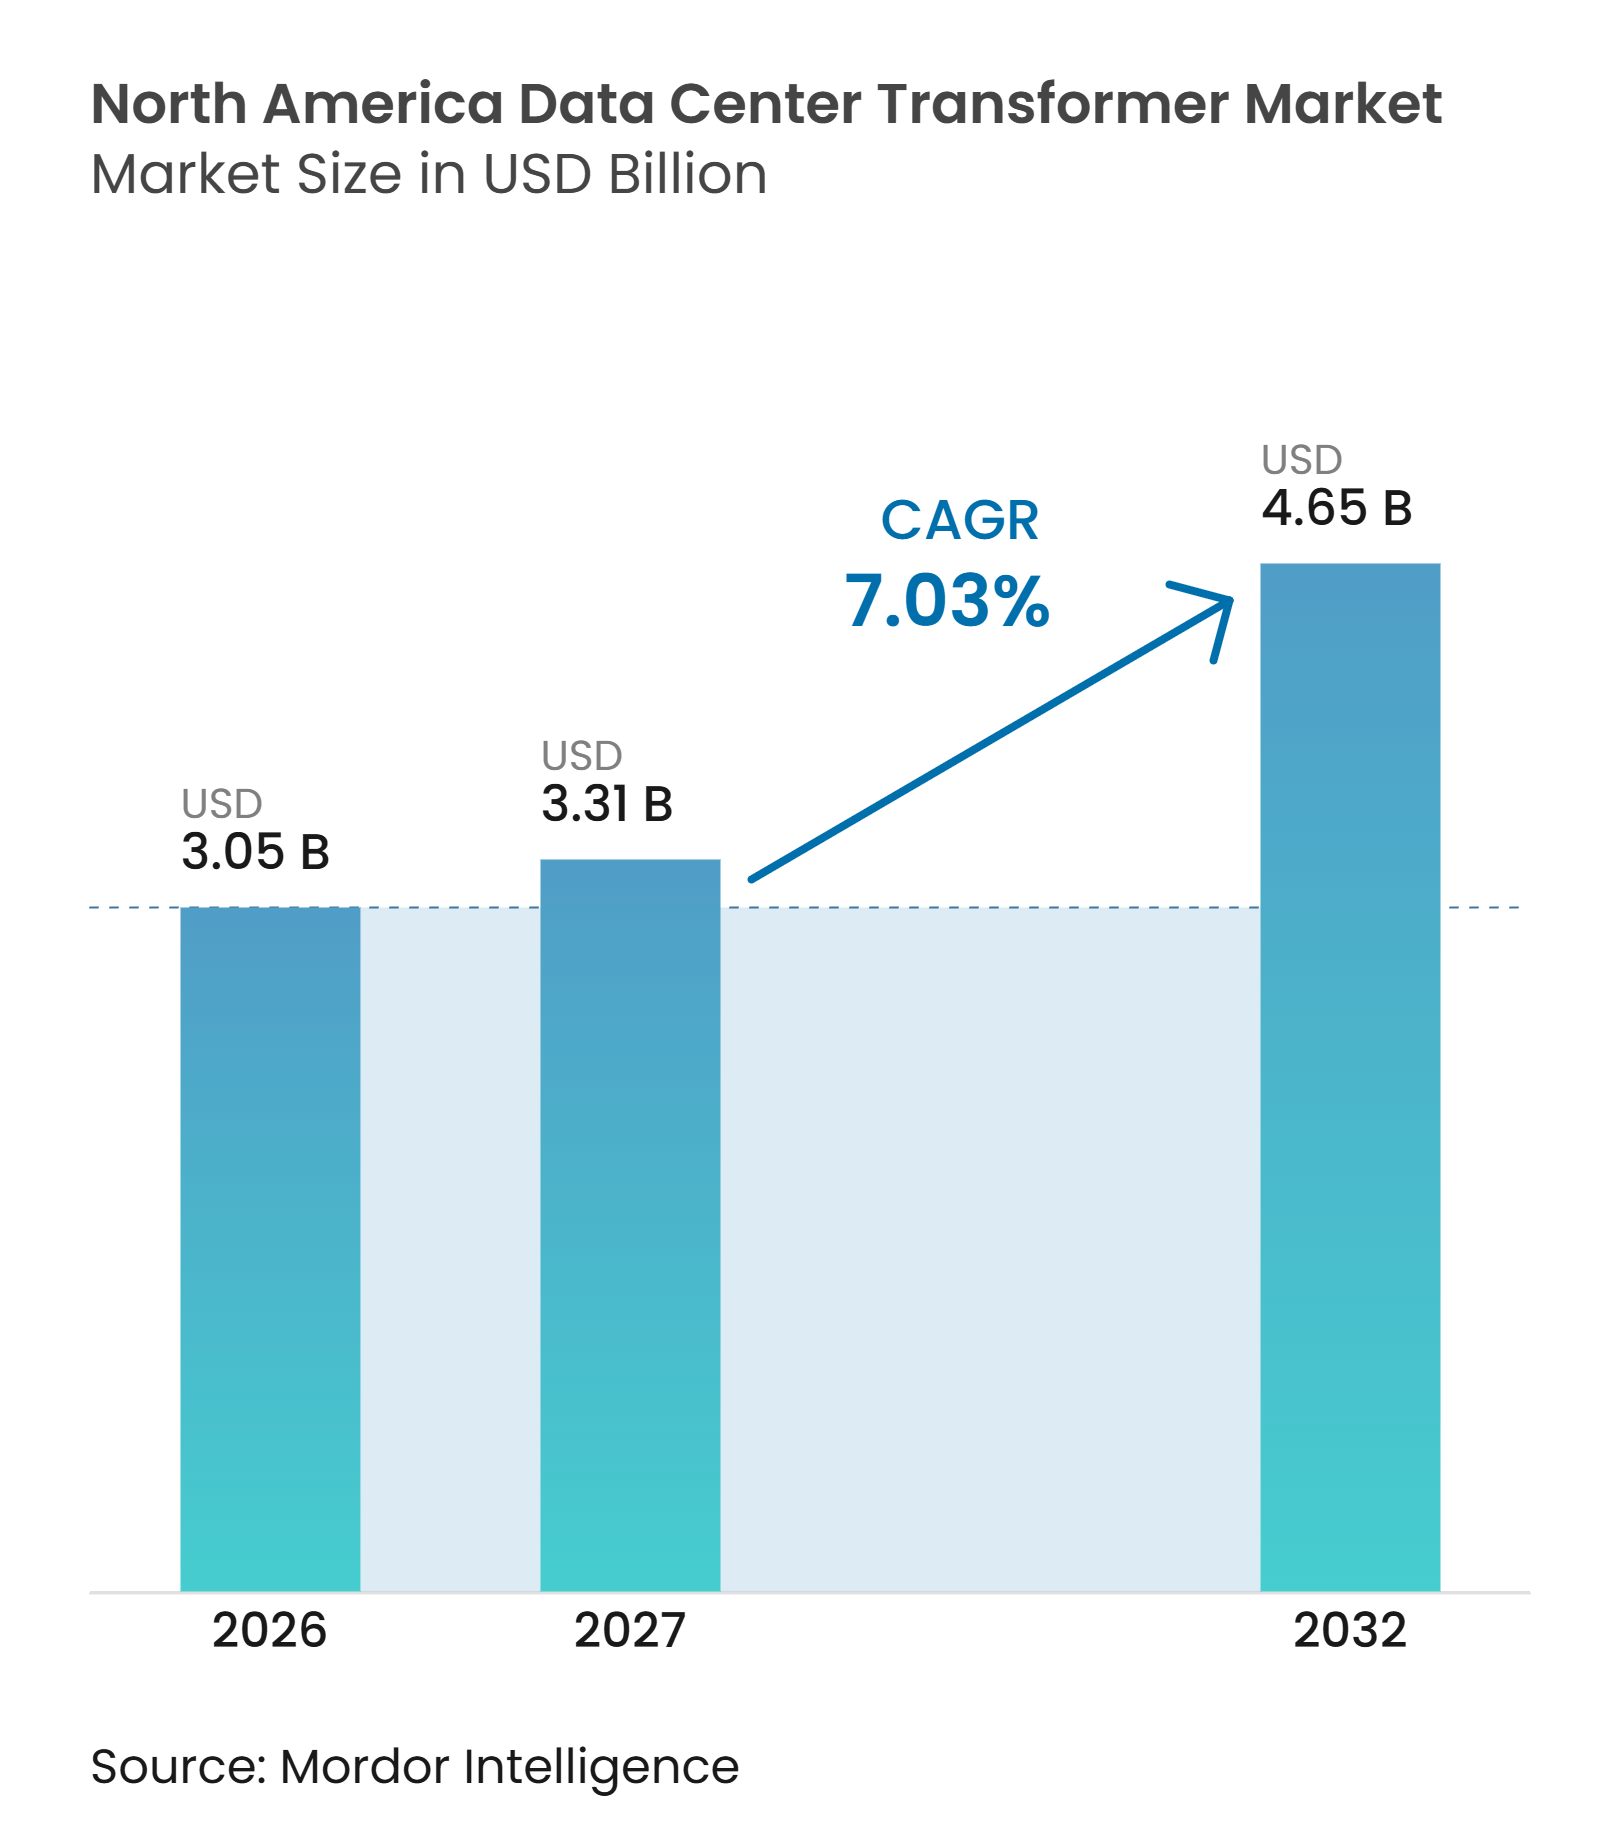
La taille du marché des transformateurs pour centres de données en Amérique du Nord était évaluée à 3,05 milliards USD en 2026 et devrait progresser de 3,31 milliards USD en 2027 pour atteindre 4,65 milliards USD d'ici 2032, à un CAGR de 7,03 % durant la période de prévision (2027-2032). Les charges de travail d'IA accroissent la demande en électricité sur les grands campus et transforment l'approvisionnement en transformateurs, qui passe d'une activité de fin de chantier à une décision de projet précoce. Les opérateurs hyperscale recherchent de plus en plus des interconnexions haute tension, ce qui accroît la demande de transformateurs de plus grande puissance nominale et de programmes d'essais en usine plus longs. Les contraintes d'approvisionnement dans la fabrication de transformateurs, l'acier électrique, le cuivre et la main-d'œuvre qualifiée soutiennent une prime de prix et favorisent les fabricants disposant d'une capacité nord-américaine engagée. Les services publics, les promoteurs et les fournisseurs d'équipements se disputent également le même approvisionnement qualifié en transformateurs que les projets de production d'énergie renouvelable et les programmes de modernisation du réseau. Le marché des transformateurs pour centres de données en Amérique du Nord offre donc des opportunités aux fournisseurs capables de proposer des délais de livraison fiables, une ingénierie d'application et un service localement soutenu.
Points clés du rapport
- Par type de transformateur, les transformateurs immergés dans un liquide détenaient 64,27 % de la part du marché des transformateurs pour centres de données en Amérique du Nord en 2026 et devraient progresser à un CAGR de 8,19 % jusqu'en 2032.
- Par puissance nominale, le segment supérieur à 10 MVA jusqu'à 30 MVA détenait 39,21 % de la part des revenus en 2026, tandis que le segment supérieur à 30 MVA devrait progresser à un CAGR de 9,41 % jusqu'en 2032.
- Par niveau de tension, la moyenne tension détenait 52,39 % de la part du marché des transformateurs pour centres de données en Amérique du Nord en 2026, tandis que la haute tension devrait progresser à un CAGR de 9,73 % jusqu'en 2032.
- Par installation, les systèmes extérieurs détenaient 62,45 % de la part des revenus en 2026 et devraient progresser à un CAGR de 8,32 % jusqu'en 2032.
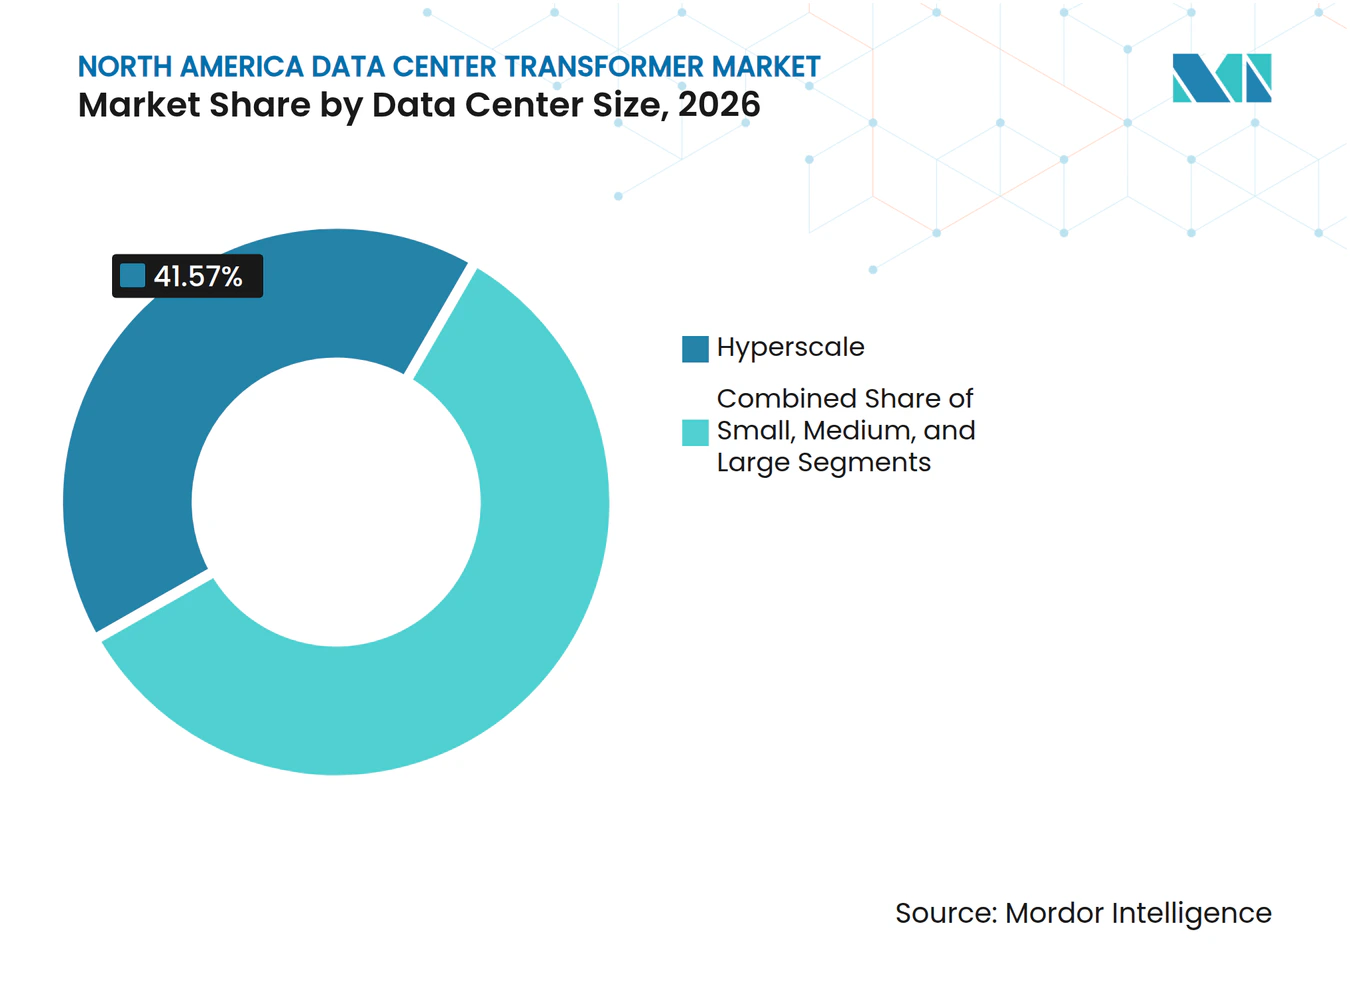
- Par taille de centre de données, les installations hyperscale détenaient 41,57 % de la part du marché des transformateurs pour centres de données en Amérique du Nord en 2026 et devraient progresser à un CAGR de 10,12 % jusqu'en 2032.
- Par type de centre de données, les fournisseurs de services cloud détenaient 46,51 % de la part des revenus en 2026 et devraient progresser à un CAGR de 9,37 % jusqu'en 2032.
- Par pays, les États-Unis détenaient 84,39 % de la part des revenus en 2026, tandis que le Mexique devrait progresser à un CAGR de 8,97 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'IA et des centres de données hyperscale | +3.2% | États-Unis, avec expansion au Canada et au Mexique | Court terme (≤ 2 ans) |
| Augmentation de la densité de puissance des baies et des installations | +1.4% | Amérique du Nord, principalement les installations hyperscale et de colocation aux États-Unis | Court terme (≤ 2 ans) |
| Modernisation du réseau et intégration des énergies renouvelables | +0.8% | États-Unis et Canada, avec influence sur les sites mexicains connectés à la CFE | Moyen terme (2-4 ans) |
| Remplacement des transformateurs vieillissants et sous-dimensionnés | +0.5% | États-Unis, notamment la Virginie, le Texas et la région PJM | Court terme (≤ 2 ans) |
| Standardisation des infrastructures d'alimentation modulaires et approvisionnement avancé | +0.3% | Amérique du Nord, plus forte sur les sites greenfield hyperscale | Moyen terme (2-4 ans) |
| Asymétrie des files d'attente d'interconnexion des réseaux électriques favorisant les sites de centres de données distribués | +0.2% | États-Unis, notamment PJM, MISO et ERCOT | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'IA et des centres de données hyperscale
L'infrastructure d'IA modifie le profil de la demande du marché des transformateurs pour centres de données en Amérique du Nord, car les grands campus nécessitent une plus grande capacité de puissance à des tensions plus élevées. RAND a rapporté que la capacité de puissance des centres de données d'IA aux États-Unis a atteint 21 GW en 2025, soit plus de 4 fois le niveau de 2023. La même étude a projeté que la production mondiale de puces d'IA augmenterait de 1,3 à 2 fois par an jusqu'en 2030. Ce besoin favorise les transformateurs haute tension et de classe sous-station capables de supporter de grandes charges sur un seul site, qui diffèrent des équipements de distribution utilisés pour les salles de serveurs conventionnelles. Chaque étage électrique doit être dimensionné pour des niveaux de défaut plus élevés, des charges continues plus importantes et des ajouts de capacité futurs. GE Vernova a déclaré plus de 5 milliards USD de commandes de centres de données dans le segment Électrification au cours du premier semestre 2026, soit plus du double de son total pour 2025. Les accords d'allocation anticipée deviennent importants car la disponibilité des transformateurs peut déterminer si un grand projet avance selon le calendrier prévu.
Augmentation de la densité de puissance des baies et des installations
L'augmentation de la densité des baies accroît les exigences électriques de chaque bâtiment de centre de données et soutient la demande sur le marché des transformateurs pour centres de données en Amérique du Nord. AFCOM a rapporté une densité moyenne de baies de 27 kW en 2026, contre 16 kW en 2025. La plateforme Vera Rubin de NVIDIA peut nécessiter 246 kW pour une baie individuelle, ce qui accroît le besoin d'équipements de distribution à plus grande capacité. Les baies à haute densité nécessitent des conducteurs plus grands, des systèmes de refroidissement plus puissants et des transformateurs à conception compacte et à faibles pertes. Les équipes d'ingénierie doivent également maintenir des chemins redondants afin que la maintenance ou une défaillance d'un seul équipement ne perturbe pas les charges de calcul critiques. Il en résulte une évolution vers des équipements de plus grande valeur, même lorsque le nombre de transformateurs individuels n'augmente pas au même rythme. Les nouvelles architectures DC 800V peuvent modifier certains étages de conversion internes, mais les sous-stations de campus continueront à nécessiter de grands transformateurs.
Modernisation du réseau et intégration des énergies renouvelables
L'investissement dans le réseau crée une demande de transformateurs qui s'ajoute aux achats des centres de données plutôt qu'elle ne les remplace. L'investissement dans le réseau aux États-Unis devrait augmenter de 23 % entre 2025 et 2030, après avoir augmenté de 27 % entre 2020 et 2025. Les projets de production d'énergie renouvelable et les centres de données font souvent appel à la même base de fournisseurs qualifiés pour les transformateurs élévateurs de générateurs et les transformateurs de sous-stations. Ce chevauchement affecte les créneaux d'usine, les ressources d'ingénierie, la capacité de transport et la disponibilité des conceptions testées. Le programme de l'exercice fiscal 2026 du Département de l'Énergie soutient la surveillance avancée des transformateurs, le développement de transformateurs à semi-conducteurs et les matériaux de noyau alternatifs. Ces priorités encouragent les acheteurs à spécifier des équipements plus performants et à élargir les exigences d'ingénierie. Pour le marché des transformateurs pour centres de données en Amérique du Nord, les accords d'énergie renouvelable peuvent également prolonger les délais de livraison lorsque les projets de production se disputent les mêmes équipements.
Remplacement des transformateurs vieillissants et sous-dimensionnés
Les besoins de remplacement constituent une source stable de demande aux côtés des nouvelles constructions liées à l'IA. Le Laboratoire national des énergies renouvelables a déclaré que 55 % des transformateurs de distribution en service aux États-Unis ont au moins 33 ans.[1] Bon nombre de ces actifs ont été conçus pour 30 à 40 ans de service et fonctionnent au-delà de leur durée de vie prévue. Les opérateurs de colocation qui convertissent des propriétés industrielles et de bureaux peuvent hériter d'unités sur socle qui ne répondent pas aux besoins actuels en qualité d'alimentation. Ces sites nécessitent un contrôle de tension prévisible et un service résilient avant que de nouveaux équipements informatiques puissent être installés. Cette condition exige un remplacement plutôt qu'une maintenance différée lorsque le site est converti en centre de données. Le Département de l'Énergie dispose d'un programme d'une valeur allant jusqu'à 375 millions USD pour renforcer la production nationale de transformateurs de distribution et de puissance ainsi que d'autres composants du réseau.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Délais de livraison pluriannuels des transformateurs et capacité de fabrication limitée | -1.8% | Amérique du Nord, notamment les États-Unis, avec des répercussions sur le Canada et le Mexique | Court terme (≤ 2 ans) |
| Goulets d'étranglement en acier électrique, cuivre et main-d'œuvre qualifiée | -1.0% | États-Unis, influencés par les droits de douane et les restrictions d'importation sur l'acier électrique à grains orientés | Moyen terme (2-4 ans) |
| Capacité locale du réseau et retards d'interconnexion avec les services publics | -0.6% | Régions PJM, MISO et ERCOT aux États-Unis, et corridors de transmission CFE au Mexique | Moyen terme (2-4 ans) |
| Charge de conformité en matière d'efficacité et de certification pour les nouvelles conceptions | -0.3% | Amérique du Nord, avec les normes d'efficacité du DOE des États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Délais de livraison pluriannuels des transformateurs et capacité de fabrication limitée
Les longs cycles d'approvisionnement contraignent le marché des transformateurs pour centres de données en Amérique du Nord, car la disponibilité des équipements peut retarder un projet par ailleurs financé. Reuters a rapporté que les délais de livraison des transformateurs de sous-stations dépassaient 160 semaines au premier trimestre 2026, contre une moyenne de 143 semaines en 2024. Certaines commandes de transformateurs élévateurs de générateurs en Amérique du Nord ont été cotées jusqu'à 5 ans. Les fabricants ont annoncé de nouvelles capacités, mais plusieurs projets n'atteindront pas une production significative avant 2028 à 2030. L'intervalle comprend la construction d'usines, l'installation d'équipements, la formation de la main-d'œuvre, la qualification des produits et les essais clients. Les promoteurs passent donc des commandes des années avant la mise en service et, dans certains cas, avant le dépôt des permis. Les acheteurs sans accords d'allocation anticipée font face à un risque plus élevé de retards de construction, de coûts de reconception et de coûts de projet plus élevés.
Goulets d'étranglement en acier électrique, cuivre et main-d'œuvre qualifiée
Les limites en matériaux et en main-d'œuvre rendent difficile pour la production de transformateurs de répondre rapidement à une demande plus élevée. Le Congressional Research Service a documenté l'importance de l'approvisionnement national en acier électrique à grains orientés et l'effet des droits de douane sur les importations de transformateurs et d'acier électrique.[2] La demande de cuivre constitue une deuxième contrainte car il est essentiel aux enroulements des transformateurs et est également nécessaire dans toute la nouvelle infrastructure de réseau. La main-d'œuvre qualifiée pour l'enroulement, l'assemblage et les essais nécessite une formation spécialisée qui ne peut pas être développée rapidement. Ces limites prolongent le temps nécessaire aux nouvelles usines pour atteindre leur production nominale, même lorsque l'investissement en capital est disponible. Elles augmentent également l'importance d'un approvisionnement fiable en matériaux et d'un séquençage de production soigné. Le marché des transformateurs pour centres de données en Amérique du Nord reste donc exposé à des coûts d'intrants plus élevés et à une disponibilité restreinte pour les grandes unités.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de transformateur :
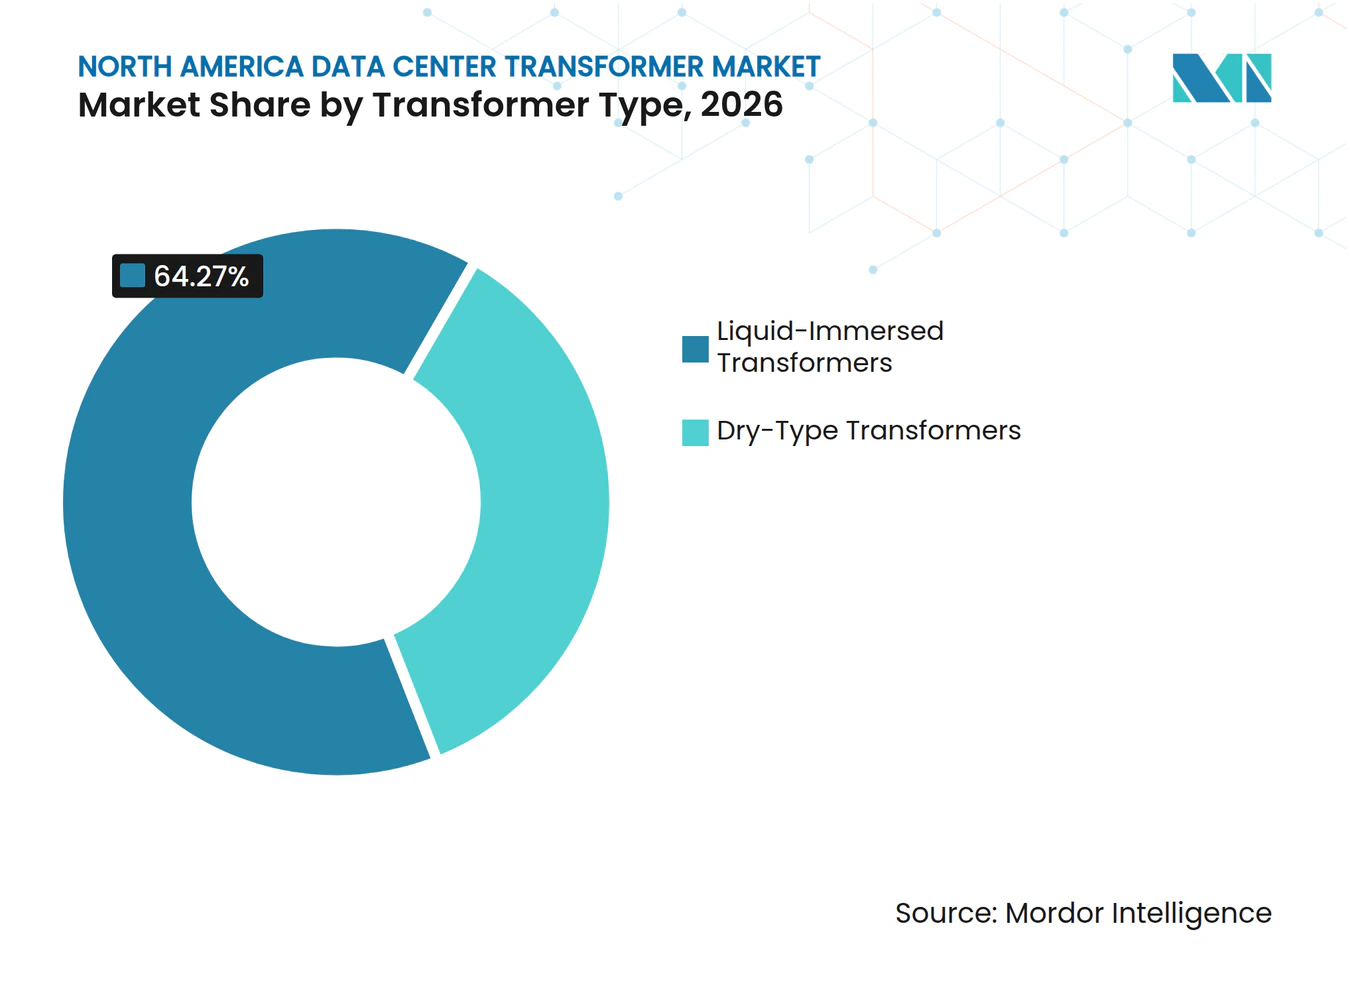
les unités immergées dans un liquide soutiennent les grandes charges de campusLes transformateurs immergés dans un liquide détenaient 64,27 % de la part du marché des transformateurs pour centres de données en Amérique du Nord en 2026 et devraient progresser à un CAGR de 8,19 % jusqu'en 2032. Leur position dominante reflète le besoin d'équipements isolés à l'huile dans les sous-stations de campus qui reçoivent l'alimentation du réseau à 115 kV à 500 kV. Les grands sites utilisent ces unités car elles peuvent gérer des puissances nominales élevées, des exigences d'isolation et une énergie de défaut que les unités de type sec ne peuvent pas traiter à la même échelle. Le secteur des transformateurs pour centres de données en Amérique du Nord s'appuie sur des unités immergées dans un liquide pour des puissances nominales qui dépassent couramment 40 MVA. Leur rôle est particulièrement important à mesure que les promoteurs construisent des campus nécessitant des sous-stations dédiées plutôt que des raccordements commerciaux conventionnels, car ces sous-stations doivent gérer l'absorption de puissance en vrac, la conversion de tension, les exigences de protection et l'expansion future dans le cadre d'une conception électrique coordonnée unique.
Les transformateurs de type sec servent une couche différente du système électrique, notamment les salles d'appareillage de commutation, les entrées d'onduleurs et les applications d'abaissement de tension près du plancher des serveurs. Les installations intérieures préfèrent souvent ces unités car elles évitent l'huile et peuvent répondre aux exigences de sécurité incendie et environnementales. Le refroidissement liquide dans les clusters de serveurs rend également les équipements extérieurs immergés dans un liquide plus acceptables pour les équipes d'installation, car les systèmes liquides font déjà partie de la conception globale du site. Les normes IEEE C57 guident les exigences de performance pour les deux technologies et influencent l'approbation par les services publics des nouvelles conceptions. La sélection des produits dépend également de l'empreinte disponible, de l'accès pour la maintenance, des règles incendie et de la limite entre les équipements appartenant aux services publics et ceux appartenant aux clients. Le marché des transformateurs pour centres de données en Amérique du Nord continuera à utiliser les deux types de transformateurs, mais les plus grandes installations de campus favorisent les équipements immergés dans un liquide.


Par puissance nominale :
les unités supérieures à 30 MVA bénéficient des plus grands campusLa classe supérieure à 10 MVA jusqu'à 30 MVA représentait 39,21 % du marché des transformateurs pour centres de données en Amérique du Nord en 2026. Cette gamme a été largement utilisée pour les sous-stations de campus dans les clusters établis du nord de la Virginie et du Texas. La catégorie supérieure à 30 MVA devrait progresser à un CAGR de 9,41 % jusqu'en 2032, à mesure que les campus se connectent plus directement à l'infrastructure de transmission. Les grandes installations nécessitent des transformateurs d'une puissance nominale de 100 MVA et plus lorsque leur charge dépasse la capacité des sous-stations de puissance moyenne. Cette transition met davantage l'accent sur la conception personnalisée, la planification du transport, les essais en usine et la coordination avec le service public concerné, car les unités plus grandes nécessitent des itinéraires d'expédition spécialisés, une préparation de site plus détaillée et des dates de livraison qui doivent s'aligner sur un calendrier de construction plus large.
Le segment jusqu'à 10 MVA dessert les centres de données de périphérie, les mises à niveau d'entreprise et les petites installations de colocation. Il devrait se développer plus lentement car une grande partie de la capacité incrémentale se déplace vers les développements hyperscale. Virginia Transformer a annoncé des contrats de centres de données grand format en janvier 2025 pour des livraisons en 2026 et 2027, couvrant des installations en Arizona, Ohio, Texas et Caroline du Sud.[3] Ce schéma de commandes montre comment les fabricants donnent la priorité aux équipements de plus grande puissance nominale dans leurs carnets de commandes futurs. Les puissances nominales plus petites restent néanmoins essentielles pour la distribution locale et l'expansion progressive des sites. La taille du marché des transformateurs pour centres de données en Amérique du Nord pour les grandes puissances nominales bénéficie de périmètres de campus plus larges et de connexions directes à la transmission.
Par niveau de tension :
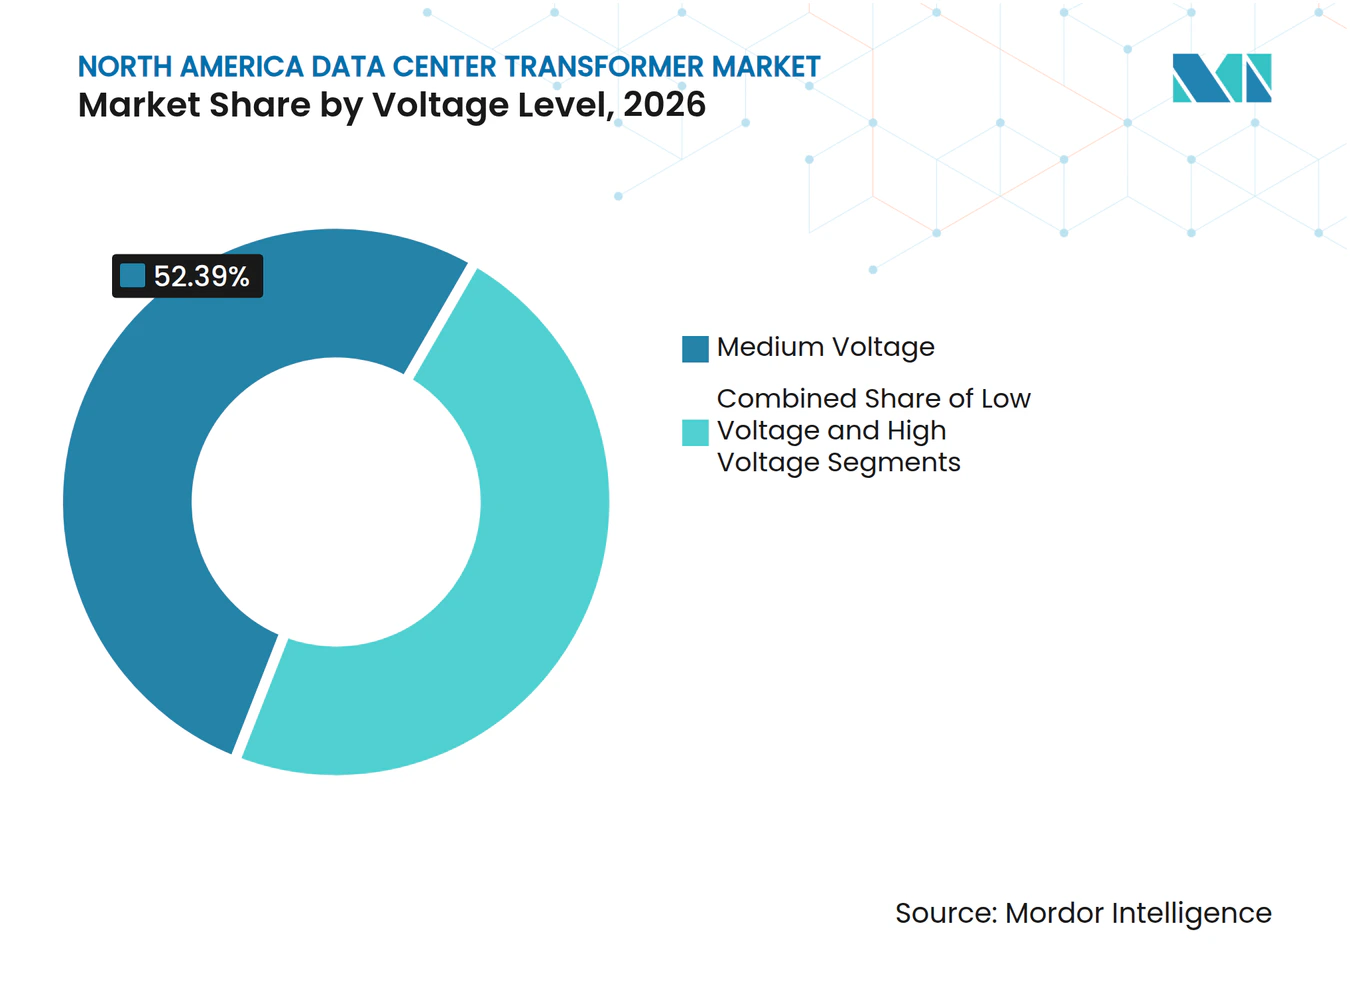
les connexions haute tension modifient les besoins en équipementsLa moyenne tension détenait 52,39 % du marché des transformateurs pour centres de données en Amérique du Nord en 2026, car les campus existants utilisent couramment des salles d'appareillage de commutation de 12 kV à 36 kV. La haute tension devrait progresser à un CAGR de 9,73 % jusqu'en 2032, à mesure que les opérateurs cherchent un accès direct aux réseaux de transmission. Ces sites nécessitent des transformateurs capables d'abaisser la tension à partir de 115 kV, 138 kV ou des niveaux de tension plus élevés. Cette approche contourne certaines contraintes au niveau de la distribution, mais nécessite des équipements plus complexes, une logistique spécialisée et une coordination étroite avec les travaux d'interconnexion des services publics. Les équipements nécessitent également des cycles d'essai plus longs avant la livraison, car les fournisseurs doivent démontrer que le transformateur peut fonctionner en toute sécurité à la tension requise, résister aux conditions de défaut attendues et s'intégrer à l'approche de protection sélectionnée pour le site.
Les transformateurs basse tension restent nécessaires pour la couche de distribution la plus interne, généralement à 480 V et en dessous. L'augmentation de la densité de puissance accroît la demande de points d'abaissement de tension près des clusters de baies plus grandes, bien que la basse tension reste la plus petite des 3 catégories de tension. Le programme de l'exercice fiscal 2026 du Département de l'Énergie soutient les composants haute tension et la technologie de surveillance des transformateurs. Ces programmes soutiennent des conceptions plus performantes et peuvent augmenter les exigences imposées aux nouveaux approvisionnements. Le secteur des transformateurs pour centres de données en Amérique du Nord évolue donc vers des applications à plus haute tension tout en maintenant des équipements à moyenne et basse tension dans l'ensemble de l'installation. Cette combinaison signifie que les fournisseurs doivent prendre en charge plusieurs classes de tension dans le cadre d'un seul programme de campus.


Par installation :
les systèmes extérieurs correspondent à la conception des campusLes installations extérieures détenaient 62,45 % du marché des transformateurs pour centres de données en Amérique du Nord en 2026 et devraient progresser à un CAGR de 8,32 % jusqu'en 2032. Les sous-stations de campus sont généralement situées à l'extérieur de l'enveloppe du bâtiment, où les baies de transformateurs peuvent accueillir des équipements plus grands et la distribution d'énergie à l'échelle du site. Les campus multi-bâtiments utilisent de plus en plus des arrangements en boucle principale extérieure au lieu d'acheminer des alimentateurs haute tension à travers des espaces fermés. Cette structure soutient l'expansion sur le site, réduit le besoin de grandes salles électriques intérieures et offre un accès plus clair pour les travaux des services publics. Elle s'aligne également sur l'échelle des nouvelles constructions hyperscale dans la région, où les promoteurs ont besoin de plans de site reproductibles pouvant être étendus au fil du temps sans reconstruire l'infrastructure électrique principale ni placer des équipements haute tension à l'intérieur de bâtiments occupés.
Les installations intérieures restent importantes pour les installations de colocation, les centres de données d'entreprise et les déploiements de périphérie. Les codes du bâtiment, les besoins en suppression d'incendie et les contraintes d'espace favorisent les équipements de type sec positionnés près des planchers de serveurs. Les projets de périphérie urbains et suburbains peuvent augmenter la demande intérieure lorsqu'ils réutilisent des propriétés industrielles ou commerciales. La NFPA 70 et les codes incendie locaux influencent la sélection des transformateurs intérieurs par le biais des exigences de ventilation et de protection contre les arcs électriques. Les systèmes intérieurs peuvent également simplifier le placement des équipements lorsque le site dispose d'un espace extérieur limité. Le marché des transformateurs pour centres de données en Amérique du Nord conservera une avance extérieure car ses plus grands projets nécessitent des sous-stations à l'échelle du campus, des baies de transformateurs séparées et suffisamment d'espace pour les dégagements de sécurité, l'accès à la maintenance et l'ajout progressif d'équipements électriques à mesure que le site se développe.
Par taille de centre de données :
les projets hyperscale augmentent la valeur unitaireLes installations hyperscale détenaient 41,57 % du marché des transformateurs pour centres de données en Amérique du Nord en 2026 et devraient progresser à un CAGR de 10,12 % jusqu'en 2032. Leur position dominante reflète les grands programmes d'investissement d'AWS, Microsoft, Google et d'autres opérateurs cloud. EPRI a projeté que les centres de données pourraient représenter 9 % à 17 % de la demande en électricité des États-Unis d'ici 2030. Les campus hyperscale devraient représenter une grande partie de la charge ajoutée, ce qui soutient la demande de transformateurs de plus grande taille. Chaque campus peut nécessiter plusieurs étages de transformation haute tension, moyenne tension et basse tension, reliant l'interface avec le service public à la sous-station, au système de distribution du site, à la conception de l'alimentation de secours et à l'équipement électrique final qui dessert les clusters de baies individuels. Les promoteurs ont également besoin d'équipements pouvant être installés par phases sans interrompre les opérations existantes.
Bloom Energy a rapporté qu'1 campus de centre de données sur 5 pourrait dépasser l'échelle du gigawatt d'ici 2030, passant à 1 sur 3 d'ici 2035. Les grandes et moyennes installations représentent ensemble 40 % du marché et se développent près du taux global du marché à mesure que les opérateurs de colocation ajoutent de la capacité. Les petits sites restent nécessaires pour l'informatique de périphérie et d'entreprise à distance, mais ils contribuent moins aux revenus et se développent plus lentement. Les installations plus grandes et plus économes en énergie concentrent la capacité de calcul et réduisent l'intérêt d'une construction généralisée de petits sites. Le marché des transformateurs pour centres de données en Amérique du Nord est par conséquent orienté vers moins de projets avec des exigences en équipements beaucoup plus importantes. Cette concentration peut augmenter la valeur des commandes individuelles et le coût d'une date de livraison manquée.
Par type de centre de données :
les fournisseurs cloud définissent les schémas d'achatLes fournisseurs de services cloud détenaient 46,51 % du marché des transformateurs pour centres de données en Amérique du Nord en 2026 et devraient progresser à un CAGR de 9,37 % jusqu'en 2032. Leur demande est liée à la concentration des charges de travail d'entraînement et d'inférence d'IA au sein des principales plateformes hyperscale. Les opérateurs cloud peuvent passer des commandes 2 à 5 ans avant la mise en service, ce qui leur donne un meilleur accès à la capacité de fabrication contrainte. Ces programmes de réservation anticipée peuvent réduire la disponibilité des équipements pour les clients de colocation et d'entreprise. Ils font également de la certitude de livraison, de la capacité d'usine et du support technique des éléments importants de la sélection des fournisseurs, car les clients ont besoin de fournisseurs capables de répondre aux modifications de conception, de fournir un support aux essais et de coordonner la livraison sur plusieurs installations.
Les fournisseurs de colocation représentent un groupe de clients secondaires significatif et peuvent payer des primes pour des dates de livraison fiables. Les centres de données d'entreprise et les sites de périphérie comprennent diverses installations privées et nœuds distribués, mais leurs budgets sont plus sensibles aux augmentations de prix des équipements. ABB a annoncé une collaboration avec NVIDIA en 2026 pour développer des architectures d'alimentation pour les centres de données d'IA à l'échelle du gigawatt. La collaboration montre que les exigences à l'échelle du cloud influencent les normes de conception utilisées dans l'ensemble du secteur. Les clients plus importants peuvent également réserver des créneaux de production sur plusieurs sites, ce qui leur confère un avantage dans un environnement d'approvisionnement contraint. Le secteur des transformateurs pour centres de données en Amérique du Nord continuera à dépendre des schémas d'achat des opérateurs cloud, car ces opérateurs influencent les spécifications et le calendrier des commandes, tandis que les autres groupes de clients adaptent leurs plans d'approvisionnement à la disponibilité, aux choix techniques et aux pratiques de livraison établis par les plus grands acheteurs.
Analyse géographique
Les États-Unis détenaient 84,39 % de la part du marché des transformateurs pour centres de données en Amérique du Nord en 2026. Leur position reflète la concentration des opérateurs hyperscale, de l'activité des puces d'IA et des grands programmes d'infrastructure cloud. EPRI a déclaré que les charges de travail d'IA représentent 15 % à 25 % de la demande en électricité des centres de données aux États-Unis et que cette proportion augmente. La Virginie reste un centre majeur pour l'approvisionnement en transformateurs en raison de sa grande base de centres de données et de la demande dans la file d'attente d'interconnexion PJM. MISO et ERCOT sont également des régions actives, le Texas ajoutant une capacité substantielle. Le programme de chaîne d'approvisionnement de 375 millions USD du Département de l'Énergie soutient la fabrication nationale de transformateurs et améliore la position des producteurs locaux.
Le Canada est le deuxième marché régional et se développe à mesure que les installations cloud et d'IA recherchent une alimentation fiable. Microsoft s'est engagé à investir 7,5 milliards CAD (5,5 milliards USD) sur 2 ans dans la capacité des centres de données cloud et d'IA au Canada, avec de nouvelles installations attendues pour la deuxième moitié de 2026. AWS s'est également engagé à investir 18,3 milliards USD dans l'infrastructure cloud canadienne jusqu'en 2037. Hitachi Energy s'est engagé à investir 270 millions CAD supplémentaires (195 millions USD) en septembre 2025 pour agrandir son installation de fabrication de transformateurs à Varennes, au Québec.[4] La société a déclaré que l'investissement triplerait presque la capacité de production locale et créerait plus de 500 emplois.
Le Mexique devrait progresser à un CAGR de 8,97 % jusqu'en 2032, le taux le plus rapide de la région. AWS a lancé sa région Mexique Central en janvier 2025 avec un engagement de 5 milliards USD sur 15 ans. CloudHQ a annoncé un investissement de 4,8 milliards USD en septembre 2025 pour 6 centres de données avec 900 MW de charge informatique critique à Querétaro. KIO Data Centers s'est engagé à investir plus de 200 millions USD dans de nouveaux projets au Mexique en 2026 et évalue un investissement supplémentaire de 1,3 milliard USD jusqu'en 2030 pour QRO3. La taille du marché des transformateurs pour centres de données en Amérique du Nord au Mexique bénéficie de ces grandes installations et de leur besoin en sous-stations extérieures et en équipements de distribution à moyenne tension. La capacité de transmission CFE contrainte à Querétaro peut également augmenter l'investissement en transformateurs par MW de charge informatique.
Paysage concurrentiel
Concentration du Marché
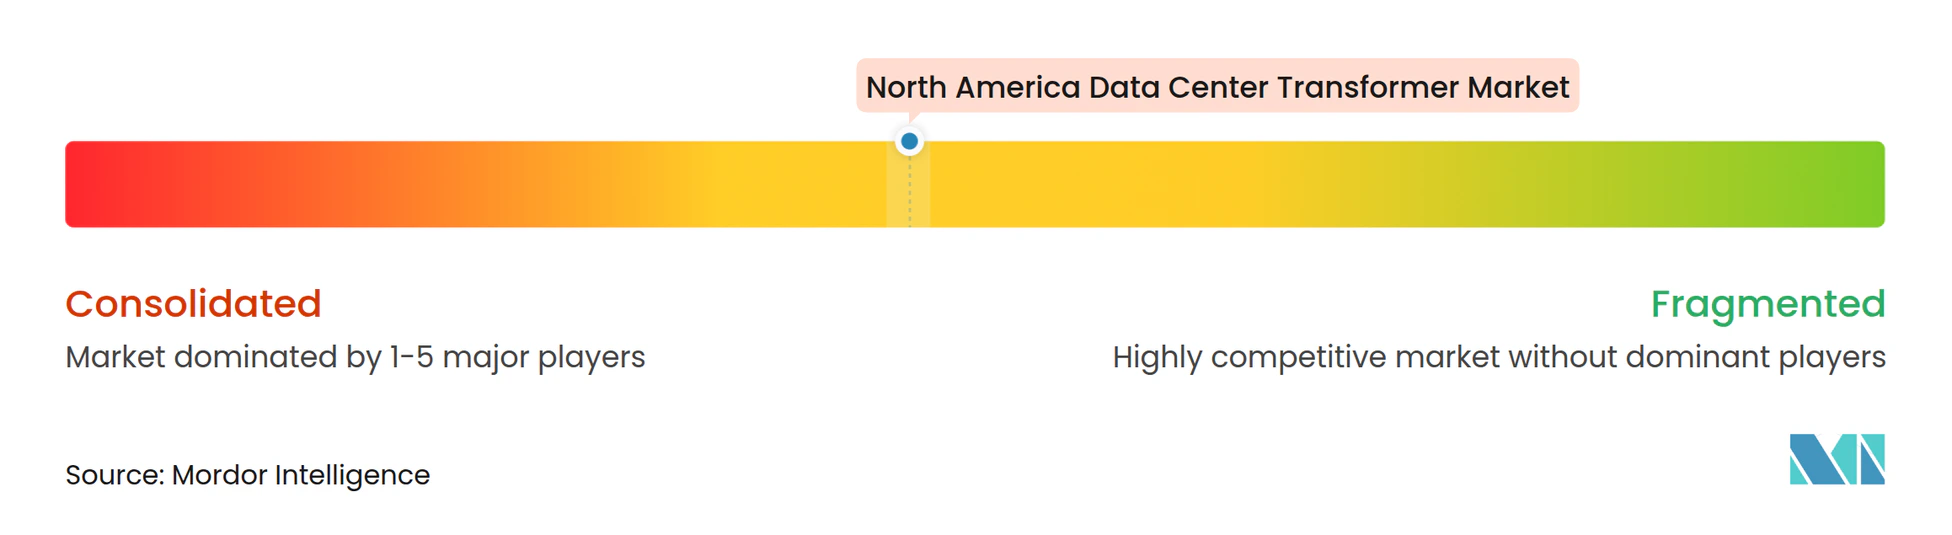
Le marché des transformateurs pour centres de données en Amérique du Nord est modérément consolidé dans le segment des grandes puissances, dominé par GE Vernova, Hitachi Energy, Siemens Energy, ABB et Eaton. Ces entreprises combinent des relations avec les services publics, des gammes de produits qualifiés et des investissements dans la capacité de fabrication aux États-Unis. GE Vernova a finalisé son acquisition de 5,275 milliards USD pour la participation restante de 50 % dans Prolec GE en février 2026. La transaction a intégré Prolec GE dans le segment Électrification de GE Vernova et a ajouté des sites de fabrication dans les Amériques. Les grands fournisseurs se font concurrence sur la capacité des équipements, l'allocation des livraisons, la couverture des services et leur capacité à soutenir des projets de sous-stations complexes.
Hitachi Energy étend son empreinte de fabrication aux États-Unis grâce à une usine de transformateurs de 528 millions USD à Gallman, Mississippi, et à une expansion de transformateurs de grande puissance de 457 millions USD à South Boston, Virginie. Le projet de South Boston a débuté sa construction en juin 2026 et devrait atteindre la production vers 2029. L'investissement canadien de Hitachi Energy ajoute également de la capacité à Varennes, Québec. Eaton construit une usine de transformateurs triphasés de 340 millions USD en Caroline du Sud avec une production attendue en 2027. Ces investissements montrent que la sécurité d'approvisionnement devient un facteur concurrentiel central pour le marché des transformateurs pour centres de données en Amérique du Nord.
Les fournisseurs de niveau intermédiaire se font concurrence grâce à une ingénierie spécialisée, des délais de livraison plus courts et une proximité avec les nouveaux corridors de construction. Hammond Power Solutions a annoncé une usine de transformateurs de 36 millions USD à Fort Worth, Texas, avec une production progressive attendue à partir du quatrième trimestre 2027. Virginia Transformer a posé la première pierre en avril 2026 d'une expansion de capacité de 50 % de son installation de Rincon, Géorgie, avec une achèvement prévu pour mars 2027. Eaton a acquis Resilient Power Systems en juillet 2025 pour ajouter la technologie des transformateurs à semi-conducteurs, tandis qu'ABB s'est associé à NVIDIA pour la conception d'alimentation des installations d'IA à l'échelle du gigawatt. Le champ concurrentiel comprend également des opportunités pour des packages modulaires de transformateurs et d'appareillage de commutation testés en usine pour les projets hyperscale plus petits et les projets de périphérie distribués.
Leaders du secteur des transformateurs pour centres de données en Amérique du Nord
-
GE Vernova Inc.
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
ABB Ltd.
-
WEG S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des transformateurs pour centres de données en Amérique du Nord Entreprises couvertes dans ce rapport
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Siemens Energy AG
- ABB Ltd.
- Eaton Corporation plc
- Schneider Electric SE
- WEG S.A.
- Hyosung Heavy Industries Co., Ltd.
- SGB-SMIT Group
- Mitsubishi Electric Corporation
- Toshiba Corporation
- Hyundai Electric and Energy Systems Co., Ltd.
- Hammond Power Solutions Inc.
- Wilson Power Solutions Limited
- MGM Transformer Company
- Virginia Transformer Corporation
- Kirloskar Electric Company Limited
- SPX Transformer Solutions
- CG Power and Industrial Solutions Ltd.
Développements industriels récents dans Marché des transformateurs pour centres de données en Amérique du Nord
- Octobre 2026 : Hammond Power Solutions a annoncé une usine de fabrication de transformateurs de 36 millions USD à Fort Worth, Texas, dans le cadre d'un bail à long terme, avec une production progressive à partir du T4 2027 et une exploitation complète d'ici le T1 2028.
- Septembre 2026 : Hitachi Energy a annoncé une usine de transformateurs de 528 millions USD à Gallman, Mississippi, qui devrait plus que doubler la capacité de production dans la région et créer plus de 700 emplois.
- Septembre 2026 : Hyosung Heavy Industries a obtenu une commande de 286 millions USD pour des transformateurs de centres de données aux États-Unis, reflétant l'adoption des capacités de transformateurs à très haute tension du fabricant coréen dans son installation de Memphis, Tennessee.
- Juin 2026 : Hitachi Energy a posé la première pierre de son expansion de transformateurs de grande puissance de 457 millions USD à South Boston, Virginie, qui devrait atteindre la production vers 2029.
Périmètre du rapport sur le marché des transformateurs pour centres de données en Amérique du Nord
Le marché des transformateurs pour centres de données en Amérique du Nord englobe l'offre et la demande régionales de transformateurs électriques spécialisés conçus pour adapter la tension aux installations de données hyperscale, de colocation et d'entreprise. Ce marché est principalement porté par l'expansion rapide des charges de travail d'IA, de l'infrastructure d'informatique en nuage et du besoin subséquent de systèmes de distribution d'énergie hautement efficaces et fiables. Il suit spécifiquement les revenus, les avancées technologiques et le déploiement aux États-Unis et au Canada.
Le rapport sur le marché des transformateurs pour centres de données en Amérique du Nord est segmenté par type de transformateur (transformateurs immergés dans un liquide et transformateurs de type sec), puissance nominale (jusqu'à 10 MVA, supérieure à 10 MVA jusqu'à 30 MVA et supérieure à 30 MVA), niveau de tension (basse tension, moyenne tension et haute tension), installation (installation intérieure et installation extérieure), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseur de services cloud et centres de données d'entreprise/périphérie) et pays (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Transformateurs immergés dans un liquide |
| Transformateurs de type sec |
| Jusqu'à 10 MVA |
| Supérieure à 10 MVA jusqu'à 30 MVA |
| Supérieure à 30 MVA |
| Basse tension |
| Moyenne tension |
| Haute tension |
| Installation intérieure |
| Installation extérieure |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseur de services cloud |
| Centres de données d'entreprise/périphérie |
| États-Unis |
| Canada |
| Mexique |
| Par type de transformateur | Transformateurs immergés dans un liquide |
| Transformateurs de type sec | |
| Par puissance nominale | Jusqu'à 10 MVA |
| Supérieure à 10 MVA jusqu'à 30 MVA | |
| Supérieure à 30 MVA | |
| Par niveau de tension | Basse tension |
| Moyenne tension | |
| Haute tension | |
| Par installation | Installation intérieure |
| Installation extérieure | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseur de services cloud | |
| Centres de données d'entreprise/périphérie | |
| Par pays | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des transformateurs pour centres de données en Amérique du Nord ?
Le marché est évalué à 3,05 milliards USD en 2026 et devrait atteindre 4,65 milliards USD d'ici 2032, à un CAGR de 7,03 % de 2027 à 2032. Cette perspective reflète des besoins en puissance plus importants sur les campus axés sur l'IA et le besoin continu de nouvelles capacités de transformateurs sur site et pour les services publics.
Quel type de transformateur domine les projets de centres de données en Amérique du Nord ?
Les transformateurs immergés dans un liquide dominent avec 64,27 % de la part des revenus en 2026 et devraient progresser à un CAGR de 8,19 % jusqu'en 2032. Ils sont largement utilisés pour les grandes sous-stations extérieures car ils peuvent supporter des puissances nominales plus élevées et des interconnexions exigeantes avec les services publics.
Pourquoi les transformateurs haute tension deviennent-ils plus importants pour les centres de données ?
Les grands campus hyperscale recherchent des connexions directes à la transmission, ce qui nécessite des transformateurs abaisseurs haute tension et une infrastructure de sous-station dédiée. Ces projets nécessitent des équipements personnalisés, des essais en usine prolongés, un transport spécialisé et une coordination précoce avec le service public concerné.
Quels clients de centres de données achètent le plus de capacité en transformateurs ?
Les fournisseurs de services cloud détiennent 46,51 % de la part des revenus en 2026 et devraient progresser à un CAGR de 9,37 % jusqu'en 2032. Leurs commandes anticipées pluriannuelles influencent les spécifications des produits, la planification de la production et la disponibilité de la capacité en transformateurs pour les autres groupes d'acheteurs.
Quel pays devrait se développer le plus rapidement en Amérique du Nord ?
Le Mexique devrait progresser à un CAGR de 8,97 % jusqu'en 2032, soutenu par de nouveaux investissements cloud et de colocation à Querétaro et dans d'autres localités. Les grandes installations planifiées nécessitent des sous-stations extérieures et des équipements de distribution à moyenne tension, ce qui soutient la demande en transformateurs tout au long de leur cycle de développement.
Qu'est-ce qui contraint la disponibilité des transformateurs pour les projets de centres de données ?
Les longs délais de livraison des équipements, les limites de la capacité de fabrication, la pression sur l'approvisionnement en acier électrique et en cuivre, et les pénuries de main-d'œuvre spécialisée contraignent l'offre. Les promoteurs passent de plus en plus des commandes bien avant la mise en service pour améliorer leurs chances de recevoir les équipements dans le cadre de leur calendrier de construction.