
北米データセンタートランスフォーマー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 3.05 十億米ドル |
| 市場規模 (2027) | 3.31 十億米ドル |
| 市場規模 (2032) | 4.65 十億米ドル |
| 成長率 (2027 - 2032) | 7.03 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米データセンタートランスフォーマー市場分析
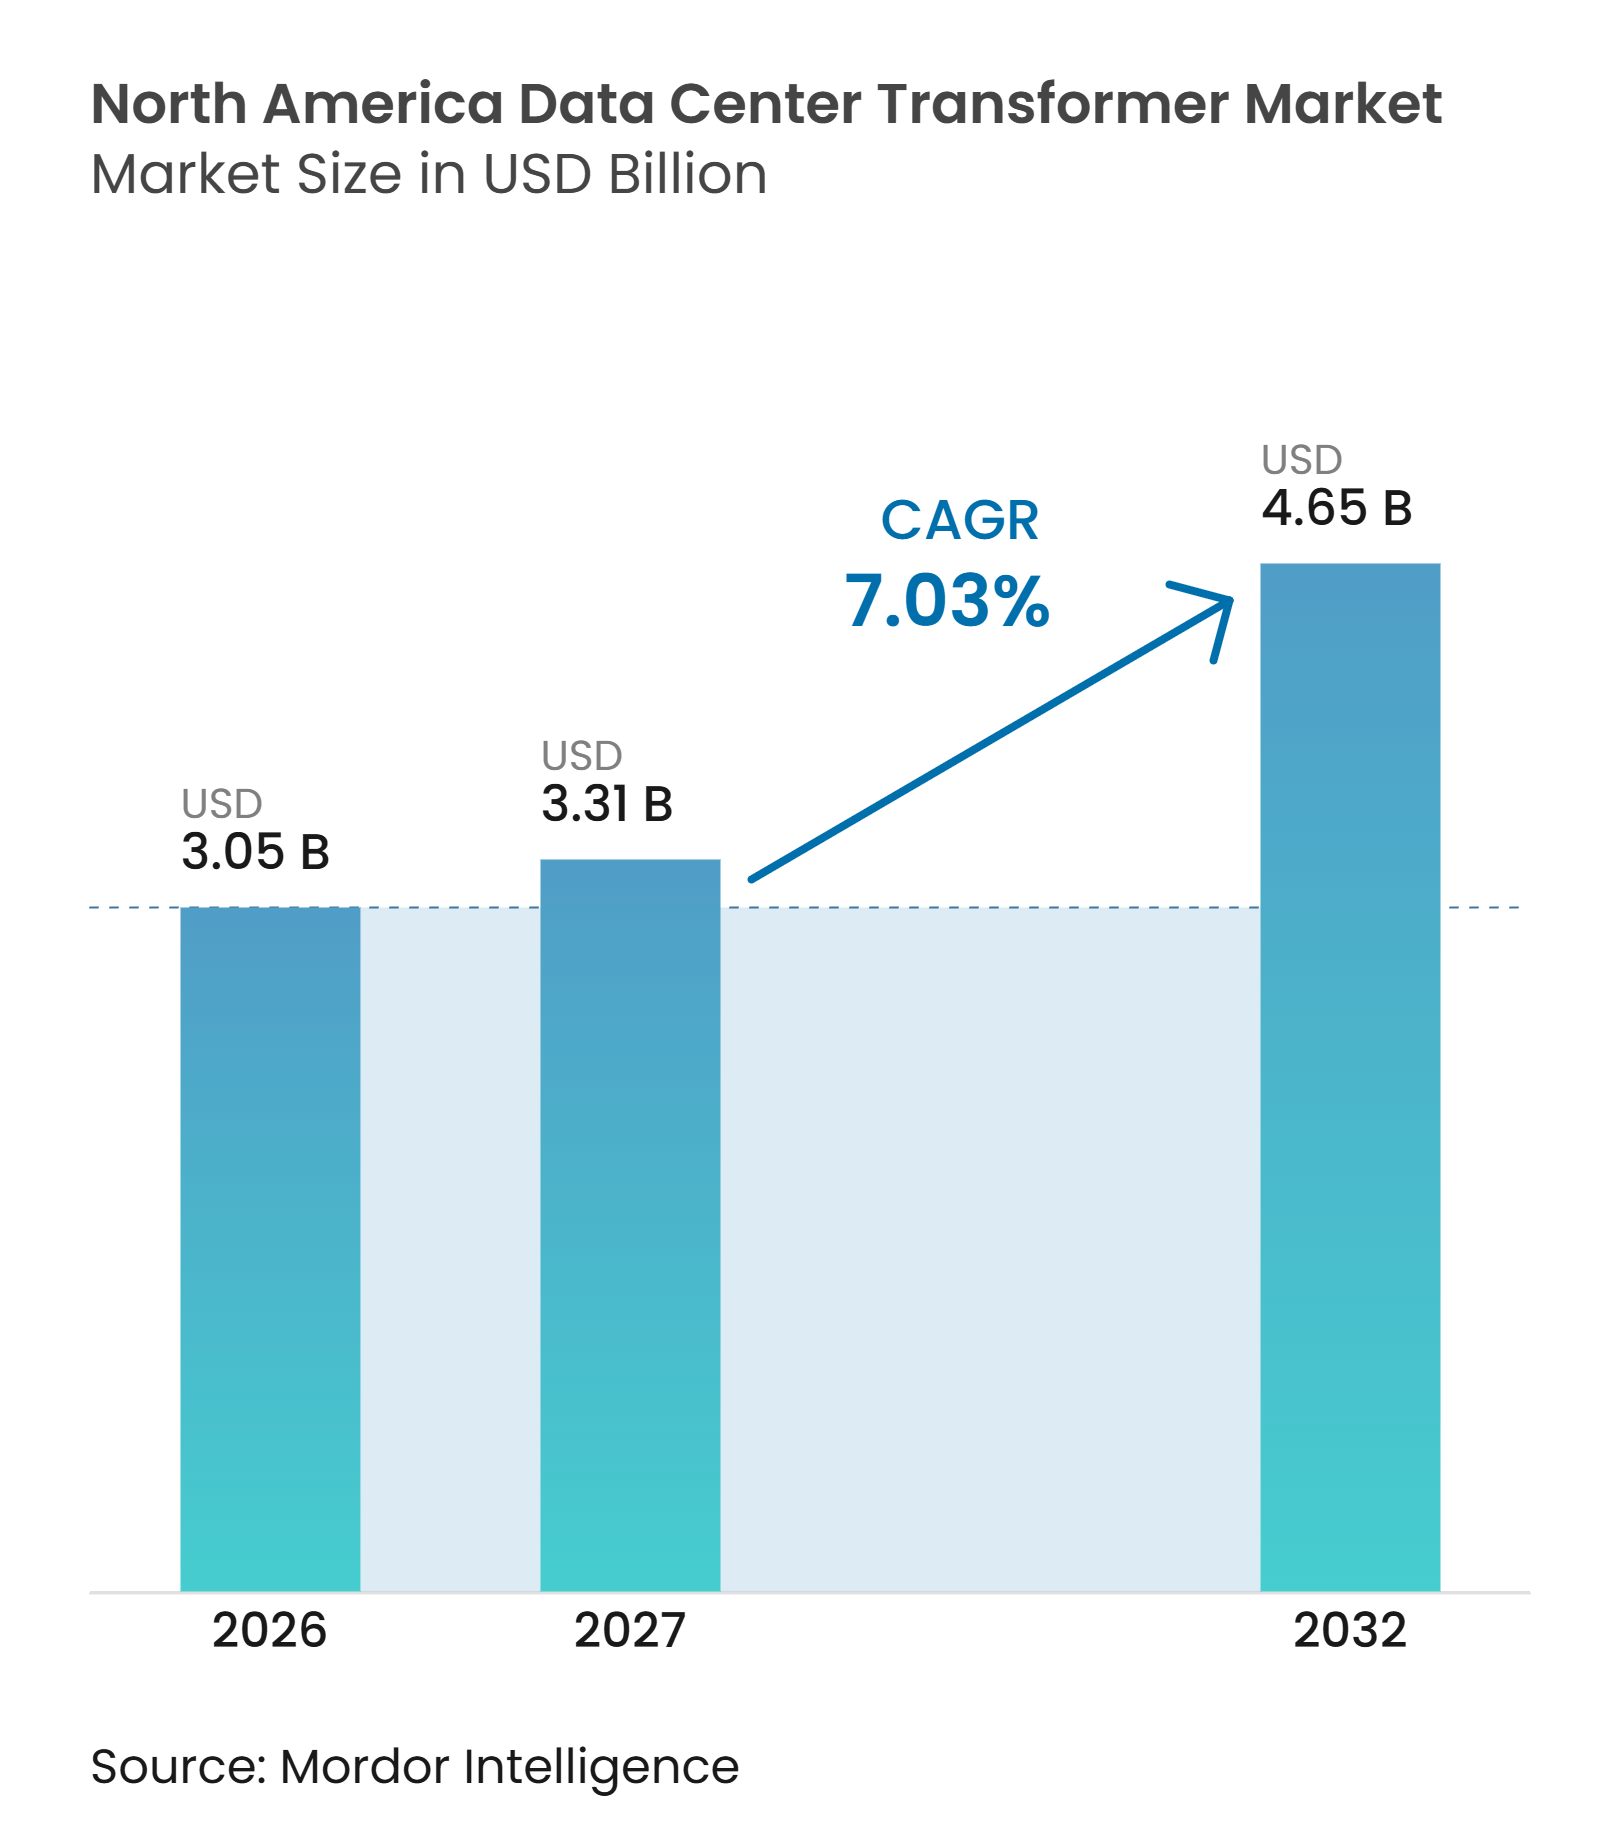
北米データセンタートランスフォーマー市場規模は2026年に3.05 ビリオン 米ドルと評価され、2027年の3.31 ビリオン 米ドルから2032年には4.65 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは7.03%です。AIワークロードは大規模キャンパスにおける電力需要を増大させており、トランスフォーマーの調達を建設後期の活動から早期プロジェクト意思決定へと変化させています。ハイパースケール事業者は高電圧系統連系をますます求めており、これにより大容量トランスフォーマーの需要と長期の工場試験プログラムへの需要が高まっています。トランスフォーマー製造、電磁鋼板、銅、熟練労働力における供給制約は価格プレミアムを支え、北米に確保された生産能力を持つメーカーを優遇しています。電力会社、開発業者、機器サプライヤーも、再生可能エネルギー発電プロジェクトや系統近代化プログラムと同じ適格トランスフォーマー供給を競い合っています。したがって、北米データセンタートランスフォーマー市場は、信頼性の高い納期、アプリケーションエンジニアリング、および現地対応サービスを提供できるサプライヤーに機会をもたらしています。
レポートの主要ポイント
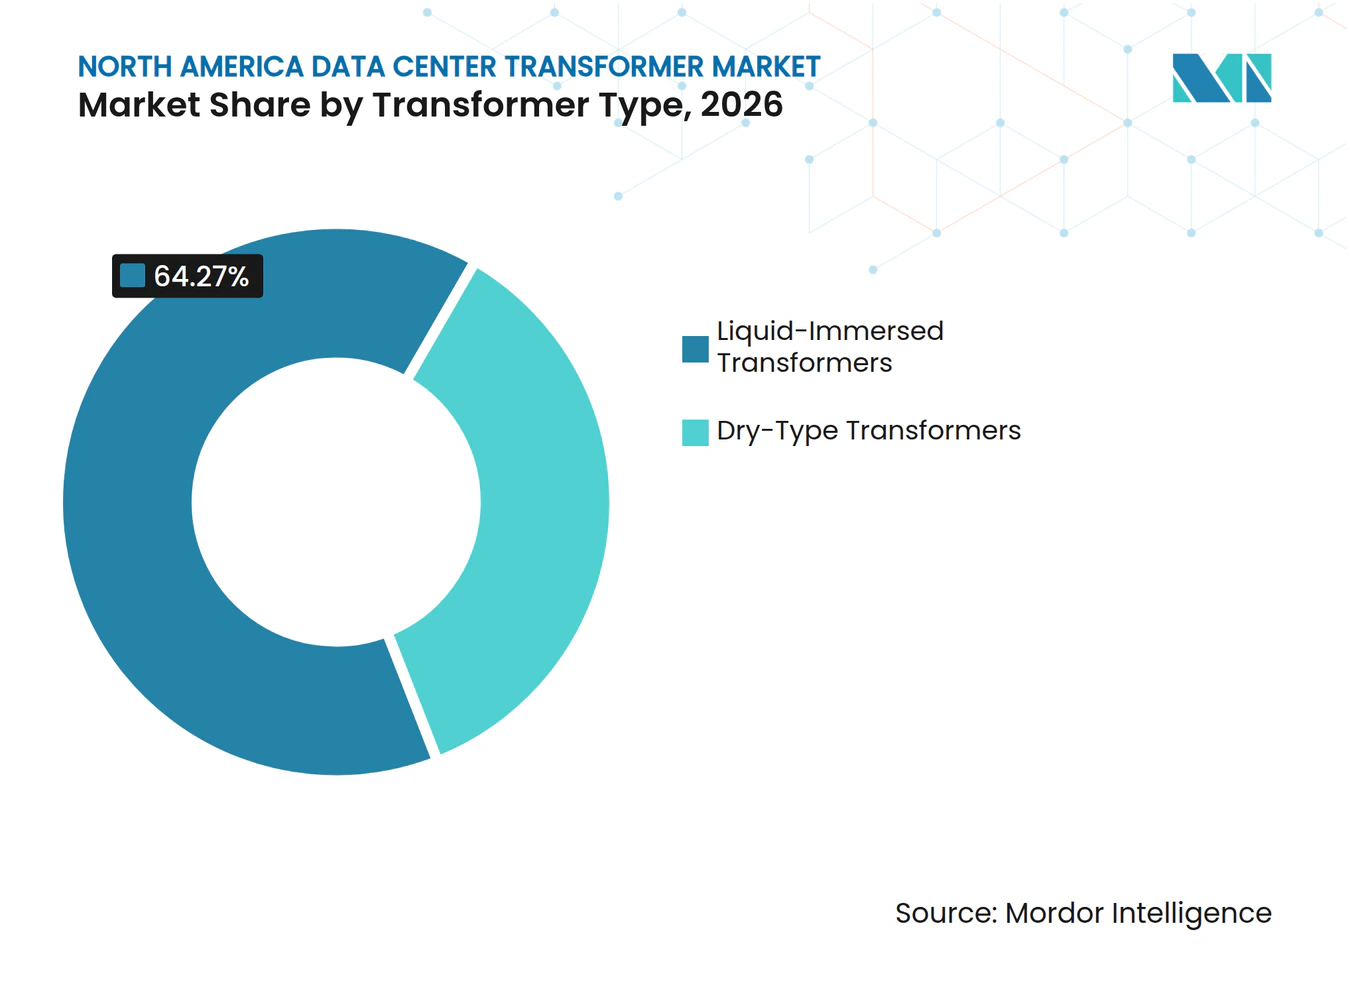
- トランスフォーマータイプ別では、液浸型トランスフォーマーが2026年の北米データセンタートランスフォーマー市場シェアの64.27%を占め、2032年までに8.19%のCAGRで拡大すると予測されています。
- 定格出力別では、10 MVA超30 MVA以下のセグメントが2026年に39.21%の収益シェアを占め、30 MVA超のセグメントは2032年までに9.41%のCAGRで拡大すると予測されています。
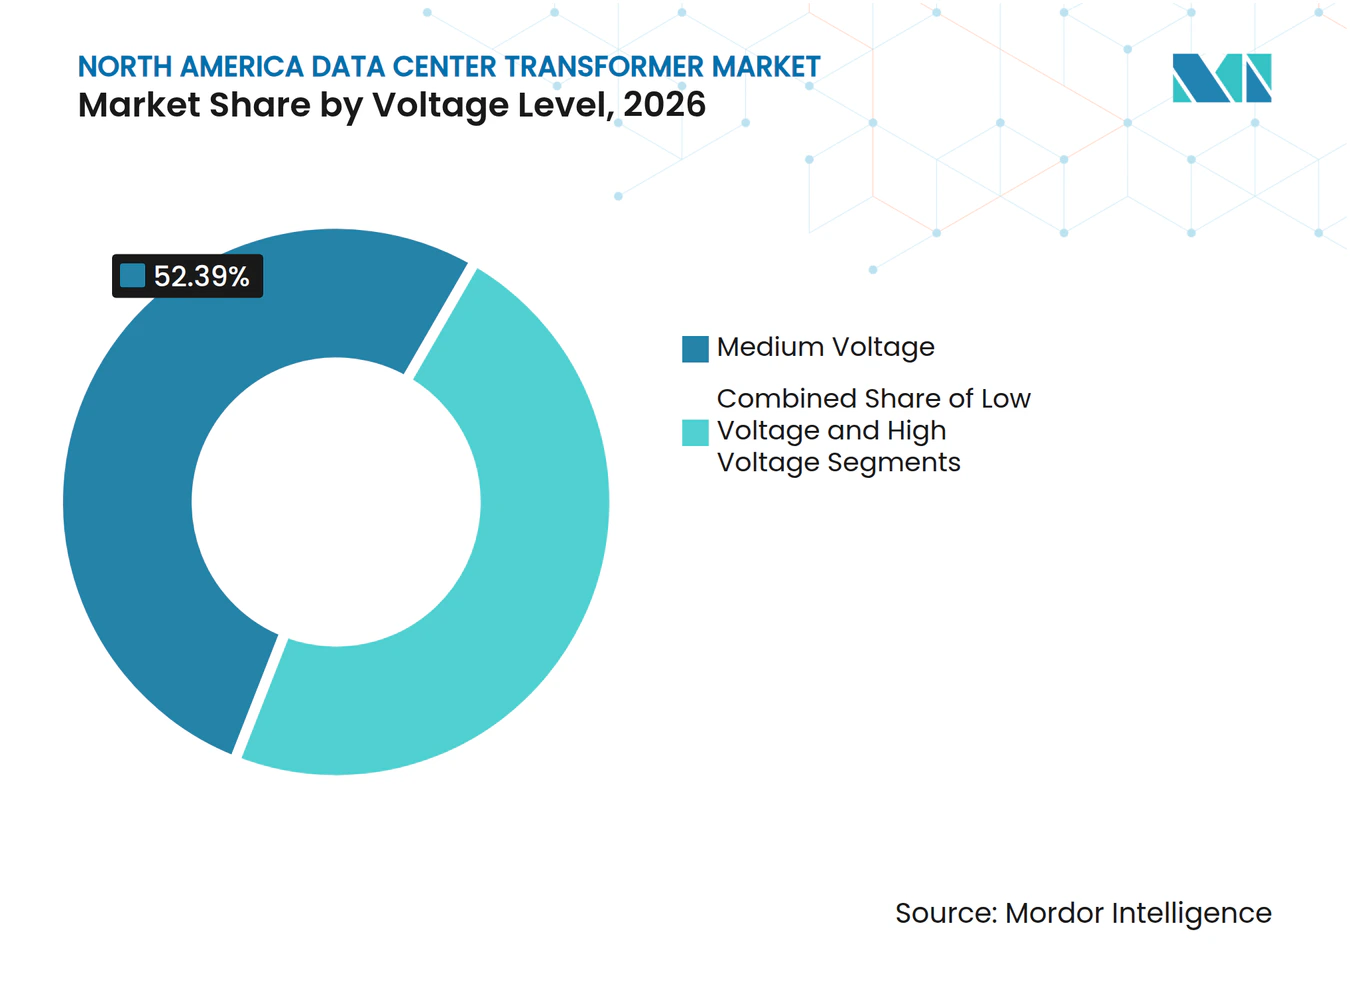
- 電圧レベル別では、中電圧が2026年の北米データセンタートランスフォーマー市場シェアの52.39%を占め、高電圧は2032年までに9.73%のCAGRで拡大すると予測されています。
- 設置方式別では、屋外システムが2026年に62.45%の収益シェアを占め、2032年までに8.32%のCAGRで拡大すると予測されています。
- データセンター規模別では、ハイパースケール施設が2026年の北米データセンタートランスフォーマー市場シェアの41.57%を占め、2032年までに10.12%のCAGRで拡大すると予測されています。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年に46.51%の収益シェアを占め、2032年までに9.37%のCAGRで拡大すると予測されています。
- 国別では、米国が2026年に84.39%の収益シェアを占め、メキシコは2032年までに8.97%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよびハイパースケールデータセンターの拡大 | +3.2% | 米国(カナダおよびメキシコへの拡大を含む) | 短期(2年以内) |
| ラックおよび施設の電力密度の上昇 | +1.4% | 北米(主に米国のハイパースケールおよびコロケーション施設) | 短期(2年以内) |
| 系統近代化および再生可能エネルギーの統合 | +0.8% | 米国およびカナダ(CFEに接続されたメキシコサイトへの影響を含む) | 中期(2年~4年) |
| 老朽化・仕様不足トランスフォーマーの更新 | +0.5% | 米国(特にバージニア州、テキサス州、PJM地域) | 短期(2年以内) |
| モジュール式電力インフラの標準化と先行調達 | +0.3% | 北米(ハイパースケールグリーンフィールドサイトで最も顕著) | 中期(2年~4年) |
| 分散型データセンターサイトを優遇するユーティリティ系統連系キューの非対称性 | +0.2% | 米国(特にPJM、MISO、ERCOT) | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
AIおよびハイパースケールデータセンターの拡大
AIインフラは、大規模キャンパスがより高い電圧でより大きな電力容量を必要とするため、北米データセンタートランスフォーマー市場の需要プロファイルを変化させています。RANDは、米国のAIデータセンター電力容量が2025年に21 GWに達し、2023年の水準の4倍以上になったと報告しました。同調査は、世界のAIチップ生産が2030年まで年間1.3倍から2倍に増加すると予測しました。この需要は、従来のサーバールームに使用される配電機器とは異なる、大規模な単一サイト負荷を支えられる高電圧および変電所クラスのトランスフォーマーを優遇します。各電気段は、より高い故障レベル、より大きな連続負荷、および将来の容量増設に対応したサイジングが必要です。GE Vernovaは2026年上半期に電化データセンター受注が5 ビリオン 米ドルを超えたと報告し、これは2025年の通年合計の2倍以上です。トランスフォーマーの入手可能性が大規模プロジェクトのスケジュール通りの進行を左右するため、早期割当契約が重要になっています。
ラックおよび施設の電力密度の上昇
ラック密度の上昇は各データセンター棟の電気的要件を増大させ、北米データセンタートランスフォーマー市場の需要を支えています。AFCOMは2026年の平均ラック密度を27 kWと報告し、2025年の16 kWから増加しました。NVIDIAのVera Rubinプラットフォームは個々のラックに246 kWを必要とする場合があり、より大容量の配電機器の必要性を高めています。高密度ラックは、より大きな導体、強力な冷却システム、およびコンパクトな設計と低損失性能を持つトランスフォーマーを必要とします。エンジニアリングチームはまた、保守や単一機器の故障が重要なコンピューティング負荷を中断しないよう冗長経路を維持する必要があります。その結果、個々のトランスフォーマーの数が同じ割合で増加しない場合でも、より高付加価値の機器へのシフトが生じています。新しい800V DC アーキテクチャは一部の内部変換段を変える可能性がありますが、キャンパス変電所は引き続き大型トランスフォーマーを必要とします。
系統近代化および再生可能エネルギーの統合
系統投資は、データセンター調達に取って代わるのではなく、それに加わるトランスフォーマー需要を生み出しています。米国の系統投資は2020年から2025年の間に27%増加した後、2025年から2030年の間にさらに23%増加すると予測されています。再生可能エネルギー発電プロジェクトとデータセンターは、発電機昇圧用および変電所用トランスフォーマーについて同じ適格サプライヤーベースから調達することが多くあります。この重複は、工場スロット、エンジニアリングリソース、輸送能力、および試験済み設計の入手可能性に影響します。エネルギー省の2026会計年度プログラムは、高度なトランスフォーマー監視、固体変圧器の開発、および代替コア材料を支援しています。これらの優先事項は、購入者がより高性能な機器を指定し、エジニアリング要件を拡大することを促しています。北米データセンタートランスフォーマー市場にとって、再生可能エネルギー協定は発電プロジェクトが同じ機器を競い合う場合に納期を延長する可能性もあります。
老朽化・仕様不足トランスフォーマーの更新
更新需要は、新規AI建設と並んで安定した需要源を加えています。国立再生可能エネルギー研究所は、稼働中の米国配電用トランスフォーマーの55%が少なくとも33年以上経過していると述べました。[1] これらの資産の多くは30年から40年の耐用年数を想定して設計されており、計画された耐用年数を超えて稼働しています。工業用・オフィス用物件をコロケーション施設に転換する事業者は、現在の電力品質要件を満たさないパッドマウント型ユニットを引き継ぐ場合があります。これらのサイトでは、新しいコンピューティング機器を設置する前に、予測可能な電圧制御と安定したサービスが必要です。その条件は、サイトがデータセンターに転換される際に、保守の先送りではなく更新を必要とします。エネルギー省は、配電用および電力用トランスフォーマーならびにその他の系統コンポーネントの国内生産を強化するために最大3億7,500万 米ドル相当のプログラムを有しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 複数年にわたるトランスフォーマーのリードタイムと限られた製造能力 | -1.8% | 北米(特に米国、カナダおよびメキシコへの波及を含む) | 短期(2年以内) |
| 電磁鋼板、銅および熟練労働力のボトルネック | -1.0% | 米国(関税およびGOES輸入規制の影響を受ける) | 中期(2年~4年) |
| 地域系統容量とユーティリティ系統連系の遅延 | -0.6% | 米国PJM、MISO、ERCOT地域、およびメキシコCFE送電回廊 | 中期(2年~4年) |
| 新設計に対する効率規制適合と認証負担 | -0.3% | 北米(米国エネルギー省効率基準を含む) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
複数年にわたるトランスフォーマーのリードタイムと限られた製造能力
長い調達サイクルは、機器の入手可能性が資金調達済みプロジェクトを遅延させる可能性があるため、北米データセンタートランスフォーマー市場を制約しています。ロイターは、変電所用トランスフォーマーのリードタイムが2026年第1四半期に160週を超え、2024年の平均143週から増加したと報告しました。北米における一部の発電機昇圧用トランスフォーマーの受注は最大5年と見積もられました。メーカーは新たな生産能力を発表していますが、いくつかのプロジェクトは2028年から2030年まで本格的な生産に達しません。その期間には、工場建設、機器設置、人材育成、製品認定、および顧客試験が含まれます。したがって、開発業者は竣工の数年前、場合によっては許可申請前に発注しています。早期割当契約を持たない購入者は、建設遅延、再設計コスト、およびより高いプロジェクトコストのリスクが高まります。
電磁鋼板、銅および熟練労働力のボトルネック
材料と労働力の制限により、トランスフォーマーの生産量が需の増加に迅速に対応することが困難になっています。議会調査局は、国内方向性電磁鋼板供給の重要性と、トランスフォーマーおよび電磁鋼板輸入に対する関税の影響を記録しました。[2] 銅の需要は第二の制約を加えています。銅はトランスフォーマー巻線に不可欠であり、新しい系統インフラ全体にも必要とされます。適格な巻線、組立、および試験の労働力は、資本投資が利用可能な場合でも迅速に拡大できない専門的な訓練を必要とします。これらの制限は、新工場が定格生産量に達するまでに必要な時間を延長します。また、信頼性の高い材料供給と慎重な生産シーケンスの重要性を高めます。したがって、北米データセンタートランスフォーマー市場は、大型ユニットに対するより高い投入コストと制限された入手可能性にさらされ続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
トランスフォーマータイプ別:
液浸型ユニットが大規模キャンパス負荷を支える液浸型トランスフォーマーは2026年の北米データセンタートランスフォーマー市場シェアの64.27%を占め、2032年までに8.19%のCAGRで拡大すると予測されています。その主導的な地位は、115 kVから500 kVの電力を受電するキャンパス変電所における油絶縁機器の需要を反映しています。大規模サイトは、乾式ユニットが同じ規模では対応できない高定格、絶縁要件、および故障エネルギーを管理できるため、これらのユニットを使用しています。北米データセンタートランスフォーマー産業は、一般的に40 MVAを超える定格出力に液浸型ユニットを依存しています。開発業者が従来の商業用サービス接続ではなく専用変電所を必要とするキャンパスを建設するにつれて、その役割は特に重要になっています。これらの変電所は、単一の統合された電気設計の中で、一括電力受電、電圧変換、保護要件、および将来の拡張を管理する必要があるためです。
乾式トランスフォーマーは、配電盤室、UPS入力、およびサーバーフロア近くのステップダウンアプリケーションを含む電気システムの異なる層に対応しています。屋内施設は、油を使用せず、防火安全および環境要件に対応できるため、これらのユニットを好む場合が多くあります。サーバークラスターの液体冷却は、液体システムがすでにサイト全体の設計の一部を形成しているため、施設チームにとって屋外液浸型機器をより受け入れやすくしています。IEEE C57規格は両技術の性能要件を規定し、新設計のユーティリティ承認に影響します。製品選択はまた、利用可能なフットプリント、保守のためのアクセス、防火規則、およびユーティリティ所有機器と顧客所有機器の境界にも依存します。北米データセンタートランスフォーマー市場は引き続き両タイプのトランスフォーマーを使用しますが、最大規模のキャンパス設置は液浸型機器を優先します。


定格出力別:
30 MVA超ユニットが大規模キャンパスから恩恵を受ける10 MVA超30 MVA以下のクラスは2026年の北米データセンタートランスフォーマー市場の39.21%を占めました。この範囲は、ノーザンバージニアおよびテキサスの既存クラスターにおけるキャンパス変電所に広く使用されてきました。30 MVA超のカテゴリーは、キャンパスが送電インフラに直接接続するにつれて、2032年までに9.41%のCAGRで拡大すると予測されています。大規模施設は、その負荷が中規模電力変電所の能力を超える場合、100 MVA以上の定格トランスフォーマーを必要とします。この移行は、カスタム設計、輸送計画、工場試験、および供給電力会社との調整をより重視させます。大型ユニットは特殊な輸送ルート、より詳細なサイト準備、およびより広い建設スケジュールに合わせた納期を必要とするためです。
10 MVA以下のセグメントは、エッジデータセンター、エンタープライズのアップグレード、および小規模コロケーション施設に対応しています。増分容量の多くがハイパースケール開発に向かっているため、より緩やかな拡大が見込まれています。Virginia Transformerは2025年1月に、アリゾナ州、オハイオ州、テキサス州、サウスカロライナ州での設置をカバーする2026年および2027年納品の大型データセンター契約を発表しました。[3] この受注パターンは、メーカーが先行受注において高定格機器を優先していることを示しています。小型定格は、ローカル配電および段階的なサイト拡張に引き続き不可欠です。大型定格の北米データセンタートランスフォーマー市場規模は、より広いキャンパス境界と直接送電接続から恩恵を受けています。
電圧レベル別:
高電圧接続が機器ニーズを変える中電圧は2026年の北米データセンタートランスフォーマー市場の52.39%を占めました。これは既存キャンパスが一般的に12 kVから36 kVの配電盤室を使用しているためです。高電圧は、事業者が送電網への直接アクセスを求めるにつれて、2032年までに9.73%のCAGRで拡大すると予測されています。これらのサイトは、115 kV、138 kV、またはそれ以上の電圧レベルからステップダウンできるトランスフォーマーを必要とします。このアプローチは一部の配電レベルの制約を回避しますが、より複雑な機器、特殊な物流、およびユーティリティ系統連系作業との緊密な調整を必要とします。機器はまた、サプライヤーがトランスフォーマーが必要な電圧で安全に動作し、予想される故障状態に耐え、サイトに選択された保護アプローチと統合できることを実証する必要があるため、納品前により長い試験サイクルを必要とします。
低電圧トランスフォーマーは、通常480V以下の最内部配電層に引き続き必要です。電力密度の上昇は、より大きなラッククラスター近くのステップダウンポイントへの需要を増加させますが、低電圧は3つの電圧カテゴリーの中で最小のままです。エネルギー省の2026会計年度プログラムは、高電圧コンポーネントとトランスフォーマー監視技術を支援しています。これらのプログラムはより高性能な設計を支援し、新規調達に課される要件を増加させる可能性があります。したがって、北米データセンタートランスフォーマー産業は、施設全体で中電圧および低電圧機器を維持しながら、より高電圧のアプリケーションへとシフトしています。このミックスは、サプライヤーが単一のキャンパスプログラム内で複数の電圧クラスをサポートする必要があることを意味します。

注記: 個別セグメントのシェアはレポート購入後に入手可能です
設置方式別:
屋外システムがキャンパス設計に適合屋外設置は2026年の北米データセンタートランスフォーマー市場の62.45%を占め、2032年までに8.32%のCAGRで拡大すると予測されています。キャンパス変電所は通常、トランスフォーマーベイが大型機器とサイト全体の電力配電をサポートできる建物外に設置されます。複数棟のキャンパスは、高電圧フィーダーを閉鎖空間に通す代わりに、屋外リングメイン方式をますます採用しています。この構造はサイト全体の拡張を支援し、大型屋内電気室の必要性を減らし、ユーティリティ作業のためのより明確なアクセスを提供します。また、開発業者がコア電気インフラを再構築したり、高電圧機器を居住建物内に設置したりすることなく、時間をかけて拡張できる反復可能なサイトレイアウトを必要とする、地域全体の新しいハイパースケール建設の規模とも一致しています。
屋内設置は、コロケーション施設、エンタープライズデータセンター、およびエッジ展開に引き続き重要です。建築基準法、消火ニーズ、およびスペースの制限は、サーバーフロアの近くに設置された乾式機器を優遇します。都市部および郊外のエッジプロジェクトは、工業用または商業用物件を再利用する場合に屋内需要を増加させる可能性があります。NFPA 70および地域の防火規則は、換気およびアーク閃光要件を通じて屋内トランスフォーマーの選択に影響します。屋内システムはまた、サイトの外部スペースが限られている場合に機器配置を簡素化できます。北米データセンタートランスフォーマー市場は屋外をリードし続けます。これは、最大規模のプロジェクトがキャンパス規模の変電所、独立したトランスフォーマーベイ、および安全クリアランス、保守アクセス、ならびにサイトが拡張するにつれた電気機器の段階的追加のための十分なスペースを必要とするためです。
データセンター規模別:
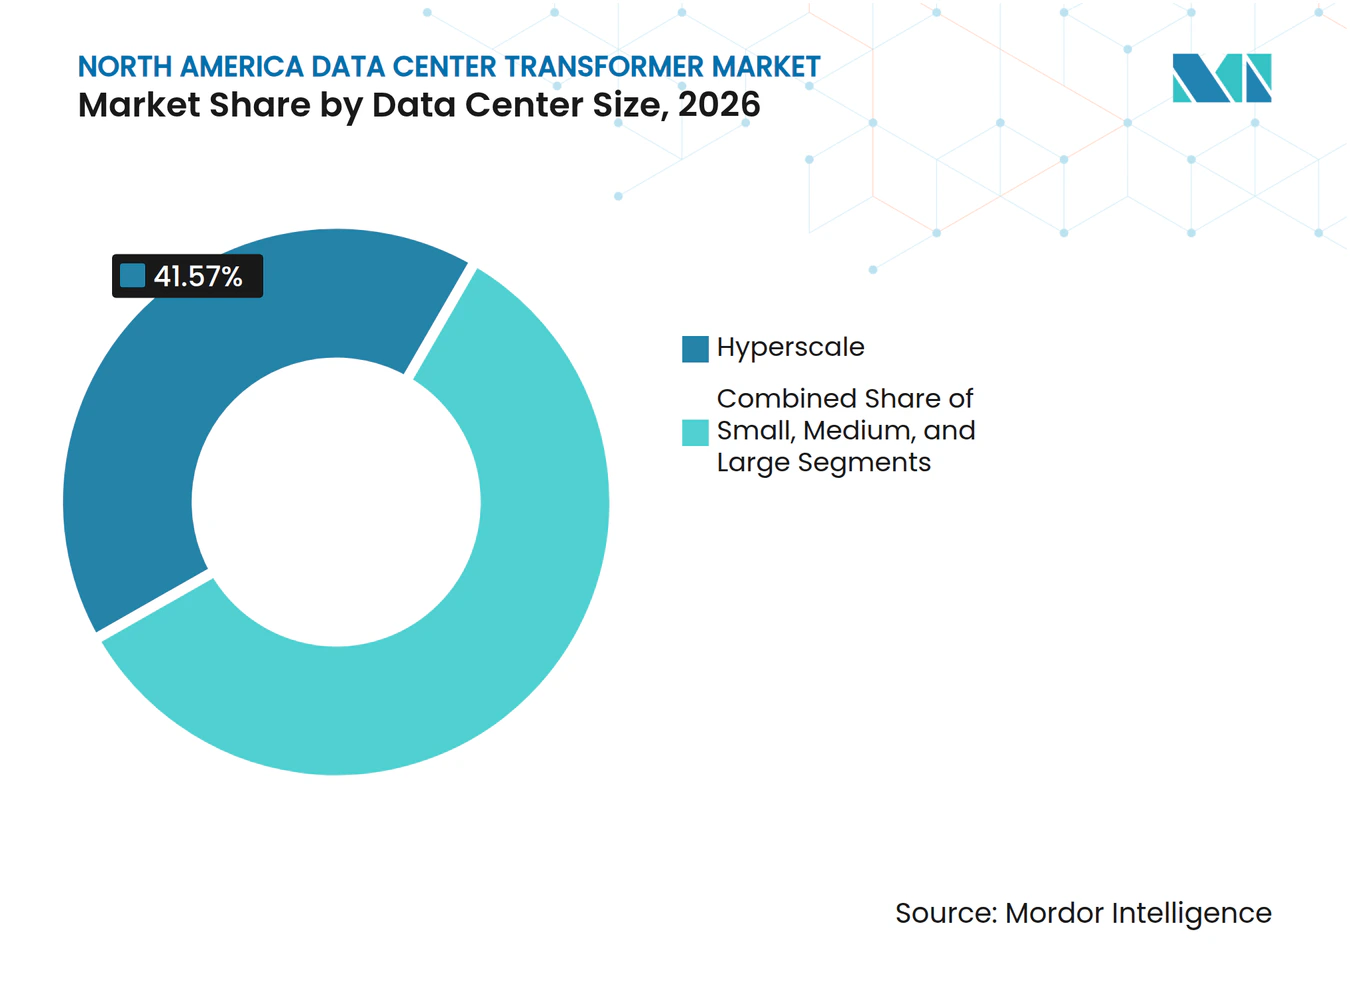
ハイパースケールプロジェクトがユニット価値を高めるハイパースケール施設は2026年の北米データセンタートランスフォーマー市場の41.57%を占め、2032年までに10.12%のCAGRで拡大すると予測されています。その主導的な地位は、AWS、Microsoft、Google、およびその他のクラウド事業者による大規模な資本プログラムを反映しています。EPRIは、データセンターが2030年までに米国の電力需要の9%から17%を占める可能性があると予測しました。ハイパースケールキャンパスは追加負荷の多くを占めると予想されており、これにより大型トランスフォーマーユニットへの需要が支えられています。各キャンパスは、ユーティリティインターフェースを変電所、サイト配電システム、バックアップ電源設計、および個々のラッククラスターに対応する最終電気機器に接続する、高電圧、中電圧、および低電圧変換の複数の段階を必要とする場合があります。開発業者はまた、既存の運用を中断することなく段階的に設置できる機器を必要としています。
Bloom Energyは、2030年までにデータセンターキャンパスの5分の1がギガワット規模を超え、2035年までに3分の1に増加する可能性があると報告しました。大規模および中規模施設は合わせて市場の40%を占め、コロケーション事業者が容量を追加するにつれて市場全体の成長率に近い速度で拡大しています。小規模サイトはエッジおよびリモートエンタープライズコンピューティングに引き続き必要ですが、収益への貢献は少なく、拡大も遅くなっています。より大きく電力効率の高い施設はコンピューティング容量を集中させ、広範な小規模サイト建設の根拠を弱めています。したがって、北米データセンタートランスフォーマー市場は、はるかに大きな機器要件を持つより少数のプロジェクトに偏っています。この集中は個々の受注の価値と納期を逃した場合のコストを増加させる可能性があります。
注記: 個別セグメントのシェアはレポート購入後に入手可能です
データセンタータイプ別:
クラウドプロバイダーが購買パターンを設定クラウドサービスプロバイダーは2026年の北米データセンタートランスフォーマー市場の46.51%を占め、2032年までに9.37%のCAGRで拡大すると予測されています。その需要は、主要なハイパースケーラープラットフォーム内でのAIトレーニングおよび推論ワークロードの集中と連動しています。クラウド事業者は竣工の2年から5年前に発注できるため、制約された製造能力へのより大きなアクセスが可能です。これらの先行予約プログラムは、コロケーションおよびエンタープライズ顧客にとっての機器入手可能性を低下させる可能性があります。また、顧客が設計変更に対応し、試験サポートを提供し、複数の施設にわたって納品を調整できるサプライヤーを必要とするため、納期の確実性、工場能力、および技術サポートをサプライヤー選定の重要な要素にしています。
コロケーションプロバイダーは重要な二次顧客グループを形成しており、信頼性の高い納期に対してプレミアムを支払うことができます。エンタープライズデータセンターおよびエッジサイトには多様なプライベート設置と分散ノードが含まれますが、その予算は機器価格の上昇に対してより敏感です。ABBは2026年にNVIDIAとのコラボレーションを発表し、ギガワット規模のAIデータセンター向けの電力アーキテクチャを開発しました。このコラボレーションは、クラウド規模の要件がセクター全体で使用される設計標準に影響を与えていることを示しています。大規模顧客はまた、複数のサイトにわたって生産スロットを確保し、制約された供給環境でレバレッジを持つことができます。北米データセンタートランスフォーマー産業は、これらの事業者が仕様と発注タイミングに影響を与える一方で、他の顧客グループが最大の購入者によって確立された入手可能性、技術的選択、および納品慣行に調達計画を適応させるため、クラウドの購買パターンに依存し続けるでしょう。
地域分析
米国は2026年の北米データセンタートランスフォーマー市場シェアの84.39%を占めました。その地位は、ハイパースケール事業者、AIチップ活動、および大規模クラウドインフラプログラムの集中を反映しています。EPRIは、AIワークロードが米国データセンター電力需要の15%から25%を占め、その割合が増加していると述べました。バージニア州は、その大規模なデータセンター基盤とPJM系統連系キューにおける需要のため、トランスフォーマー調達の主要センターであり続けています。MISOおよびERCOTも活発な地域であり、テキサス州は相当な容量を追加しています。エネルギー省の3億7,500万 米ドルのサプライチェーンプログラムは、国内トランスフォーマー製造を支援し、地元生産者の地位を向上させています。
カナダは第2位の地域市場であり、クラウドおよびAI施設が信頼性の高い電力を求めるにつれて拡大しています。Microsoftはカナダのクラウドおよびデータセンター容量に2年間で75億 カナダドル(55億 米ドル)を投資することを約束し、新施設は2026年下半期に稼働開始する見込みです。AWSもまた2037年までにカナダのクラウドインフラに183億 米ドルを投資することを約束しました。Hitachi Energyは2025年9月にケベック州ヴァレンヌのトランスフォーマー施設を拡張するために追加で2億7,000万 カナダドル(1億9,500万 米ドル)を投資することを約束しました。[4] 同社は、この投資により地元の生産能力がほぼ3倍になり、500人以上の雇用が創出されると述べました。
メキシコは地域で最も速い成長率となる2032年までの8.97%のCAGRで拡大すると予測されています。AWSは2025年1月にメキシコ中央リージョンを開設し、15年間で50億 米ドルの投資を約束しました。CloudHQは2025年9月にケレタロで900 MWの重要ITロードを持つ6つのデータセンターに48億 米ドルの投資を発表しました。KIO Data Centersは2026年にメキシコの新プロジェクトに2億 米ドル以上を投資することを約束し、QRO3のために2030年までにさらに13億 米ドルの投資を評価しています。メキシコにおける北米データセンタートランスフォーマー市場規模は、これらの大規模施設とその屋外変電所および中電圧配電への需要から恩恵を受けています。ケレタロにおけるCFE送電容量の制約は、ITロードのMWあたりのトランスフォーマー投資を増加させる可能性もあります。
競合環境
市場集中度
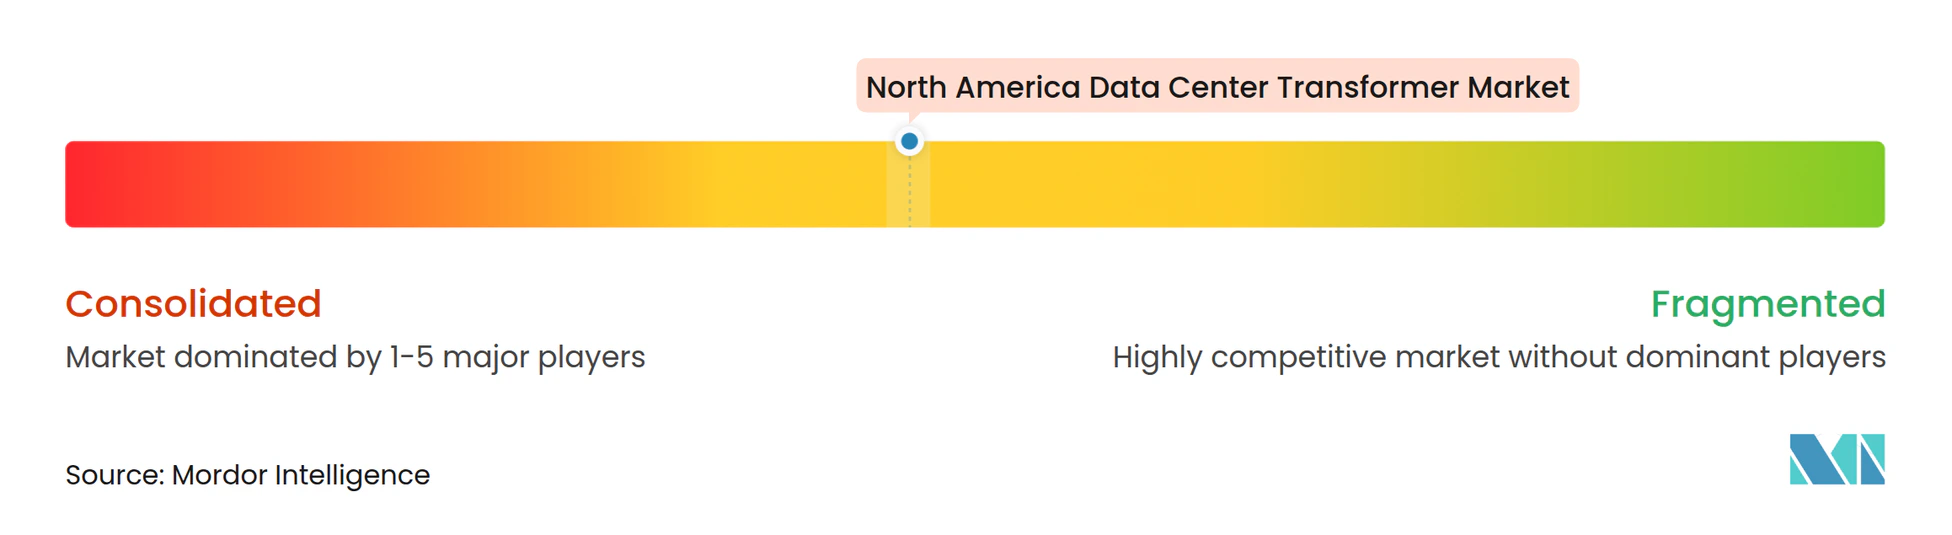
北米データセンタートランスフォーマー市場は、大型電力層においてGE Vernova、Hitachi Energy、Siemens Energy、ABB、およびEatonが主導する中程度の集中度を示しています。これらの企業は、ユーティリティとの関係、適格製品ライン、および米国製造能力への投資を組み合わせています。GE Vernovaは2026年2月にProlec GEの残り50%株式を52億7,500万 米ドルで取得する買収を完了しました。この取引はProlec GEをGE Vernovaの電化セグメントに統合し、南北アメリカ全体に製造拠点を追加しました。大手サプライヤーは、機器能力、納品割当、サービスカバレッジ、および複雑な変電所プロジェクトをサポートする能力で競争しています。
Hitachi Energyは、ミシシッピ州ガルマンの5億2,800万 米ドルのトランスフォーマー工場と、バージニア州サウスボストンの4億5,700万 米ドルの大型電力トランスフォーマー拡張を通じて、米国の製造フットプリントを拡大しています。サウスボストンプロジェクトは2026年6月に建設を開始し、2029年頃に生産開始が見込まれています。Hitachi Energyのカナダへの投資もケベック州ヴァレンヌに容量を追加します。Eatonはサウスカロライナ州に3億4,000万 米ドルの三相トランスフォーマー工場を建設しており、2027年に生産開始が見込まれています。これらの投資は、供給の安全性が北米データセンタートランスフォーマー市場の中心的な競争要因になりつつあることを示しています。
中堅サプライヤーは、専門的なエンジニアリング、より短いリードタイム、および新規建設回廊への近接性を通じて競争しています。Hammond Power Solutionsは、テキサス州フォートワースに3,600万 米ドルのトランスフォーマー工場を発表し、2027年第4四半期から段階的な生産が見込まれています。Virginia Transformerは2026年4月にジョージア州リンコンの施設の50%容量拡張の起工式を行い、2027年3月の完成を計画しています。Eatonは2025年7月にResilient Power Systemsを買収して固体変圧器技術を追加し、ABBはNVIDIAとギガワット規模のAI施設電力設計でパートナーシップを結びました。競合分野には、小規模ハイパースケールおよび分散エッジプロジェクト向けのモジュール式工場試験済みトランスフォーマーおよび配電盤パッケージの機会も含まれています。
北米データセンタートランスフォーマー産業のリーダー企業
-
GE Vernova Inc.
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
ABB Ltd.
-
WEG S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
北米データセンタートランスフォーマー市場 このレポートでカバーされる企業
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Siemens Energy AG
- ABB Ltd.
- Eaton Corporation plc
- Schneider Electric SE
- WEG S.A.
- Hyosung Heavy Industries Co., Ltd.
- SGB-SMIT Group
- Mitsubishi Electric Corporation
- Toshiba Corporation
- Hyundai Electric and Energy Systems Co., Ltd.
- Hammond Power Solutions Inc.
- Wilson Power Solutions Limited
- MGM Transformer Company
- Virginia Transformer Corporation
- Kirloskar Electric Company Limited
- SPX Transformer Solutions
- CG Power and Industrial Solutions Ltd.
最近の産業開発事情 北米データセンタートランスフォーマー市場
- 2026年10月:Hammond Power Solutionsは、テキサス州フォートワースに長期リースのもと3,600万 米ドルのトランスフォーマー製造工場を発表し、2027年第4四半期から段階的な生産を開始し、2028年第1四半期までに本格稼働する予定です。
- 2026年9月:Hitachi Energyは、ミシシッピ州ガルマンに5億2,800万 米ドルのトランスフォーマー工場を発表し、同地域の生産能力を2倍以上に拡大し、700人以上の雇用を創出する見込みです。
- 2026年9月:Hyosung Heavy Industriesは、米国データセンタートランスフォーマーの2億8,600万 米ドルの受注を確保し、テネシー州メンフィスの施設における韓国メーカーの超高電圧トランスフォーマー能力の採用を反映しています。
- 2026年6月:Hitachi Energyは、バージニア州サウスボストンの4億5,700万 米ドルの大型電力トランスフォーマー拡張の起工式を行い、2029年頃に生産開始が見込まれています。
北米データセンタートランスフォーマー市場レポートの調査範囲
北米データセンタートランスフォーマー市場は、ハイパースケール、コロケーション、およびエンタープライズデータ施設向けに電圧をスケールするよう設計された特殊電気トランスフォーマーの地域における供給と需要を包含しています。この市場は主に、AIワークロードの急速な拡大、クラウドコンピューティングインフラ、およびそれに伴う高効率で信頼性の高い電力配電システムへの需要によって牽引されています。具体的には、米国およびカナダ全体の収益、技術的進歩、および展開を追跡しています。
北米データセンタートランスフォーマー市場レポートは、トランスフォーマータイプ(液浸型トランスフォーマーおよび乾式トランスフォーマー)、定格出力(10 MVA以下、10 MVA超30 MVA以下、および30 MVA超)、電圧レベル(低電圧、中電圧、および高電圧)、設置方式(屋内設置および屋外設置)、データセンター規模(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー、およびエンタープライズデータセンター/エッジ)、国別(米国、カナダ、およびメキシコ)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 液浸型トランスフォーマー |
| 乾式トランスフォーマー |
| 10 MVA以下 |
| 10 MVA超30 MVA以下 |
| 30 MVA超 |
| 低電圧 |
| 中電圧 |
| 高電圧 |
| 屋内設置 |
| 屋外設置 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー |
| エンタープライズデータセンター/エッジ |
| 米国 |
| カナダ |
| メキシコ |
| トランスフォーマータイプ別 | 液浸型トランスフォーマー |
| 乾式トランスフォーマー | |
| 定格出力別 | 10 MVA以下 |
| 10 MVA超30 MVA以下 | |
| 30 MVA超 | |
| 電圧レベル別 | 低電圧 |
| 中電圧 | |
| 高電圧 | |
| 設置方式別 | 屋内設置 |
| 屋外設置 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー | |
| エンタープライズデータセンター/エッジ | |
| 国別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米データセンタートランスフォーマー市場の規模はどのくらいですか?
市場は2026年に30億5,000万 米ドルと評価されており、2027年から2032年にかけて7.03%のCAGRで2032年までに46億5,000万 米ドルに達すると推定されています。この見通しは、AIに特化したキャンパスにおけるより大きな電力要件と、新規ユーティリティおよびオンサイトトランスフォーマー容量への継続的な需要を反映しています。
北米のデータセンタープロジェクトをリードするトランスフォーマータイプはどれですか?
液浸型トランスフォーマーは2026年に64.27%の収益シェアでリードしており、2032年までに8.19%のCAGRで拡大すると予測されています。より高い定格と厳しいユーティリティ系統連系をサポートできるため、大型屋外変電所に広く使用されています。
高電圧トランスフォーマーがデータセンターにとってより重要になっているのはなぜですか?
大規模なハイパースケールキャンパスは送電網への直接接続を求めており、これには高電圧ステップダウントランスフォーマーと専用変電所インフラが必要です。これらのプロジェクトには、カスタム機器、長期の工場試験、特殊輸送、および供給電力会社との早期調整が必要です。
どのデータセンター顧客が最も多くのトランスフォーマー容量を購入しますか?
クラウドサービスプロバイダーは2026年に46.51%の収益シェアを占め、2032年までに9.37%のCAGRで拡大すると予測されています。その早期の複数年にわたる発注は、製品仕様、生産計画、および他の購入者グループへのトランスフォーマー容量の入手可能性に影響を与えます。
北米で最も速く拡大すると予想される国はどこですか?
メキシコは2032年までに8.97%のCAGRで拡大すると予測されており、ケレタロおよびその他の場所での新しいクラウドおよびコロケーション投資によって支えられています。計画されている大規模施設は屋外変電所と中電圧配電機器を必要とし、これが開発サイクル全体にわたってトランスフォーマー需要を支えています。
データセンタープロジェクトのトランスフォーマー入手可能性を制約しているものは何ですか?
長い機器リードタイム、製造能力の制限、電磁鋼板と銅の供給圧力、および専門労働力不足が供給を制約しています。開発業者は、建設スケジュール内に機器を受け取る可能性を高めるために、竣工のかなり前に発注するケースが増えています。