
Tamanho e Participação do Mercado de Switchgear para Data Centers na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 1.81 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2.07 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.66 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 12.07 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Switchgear para Data Centers na América do Norte por Mordor Intelligence
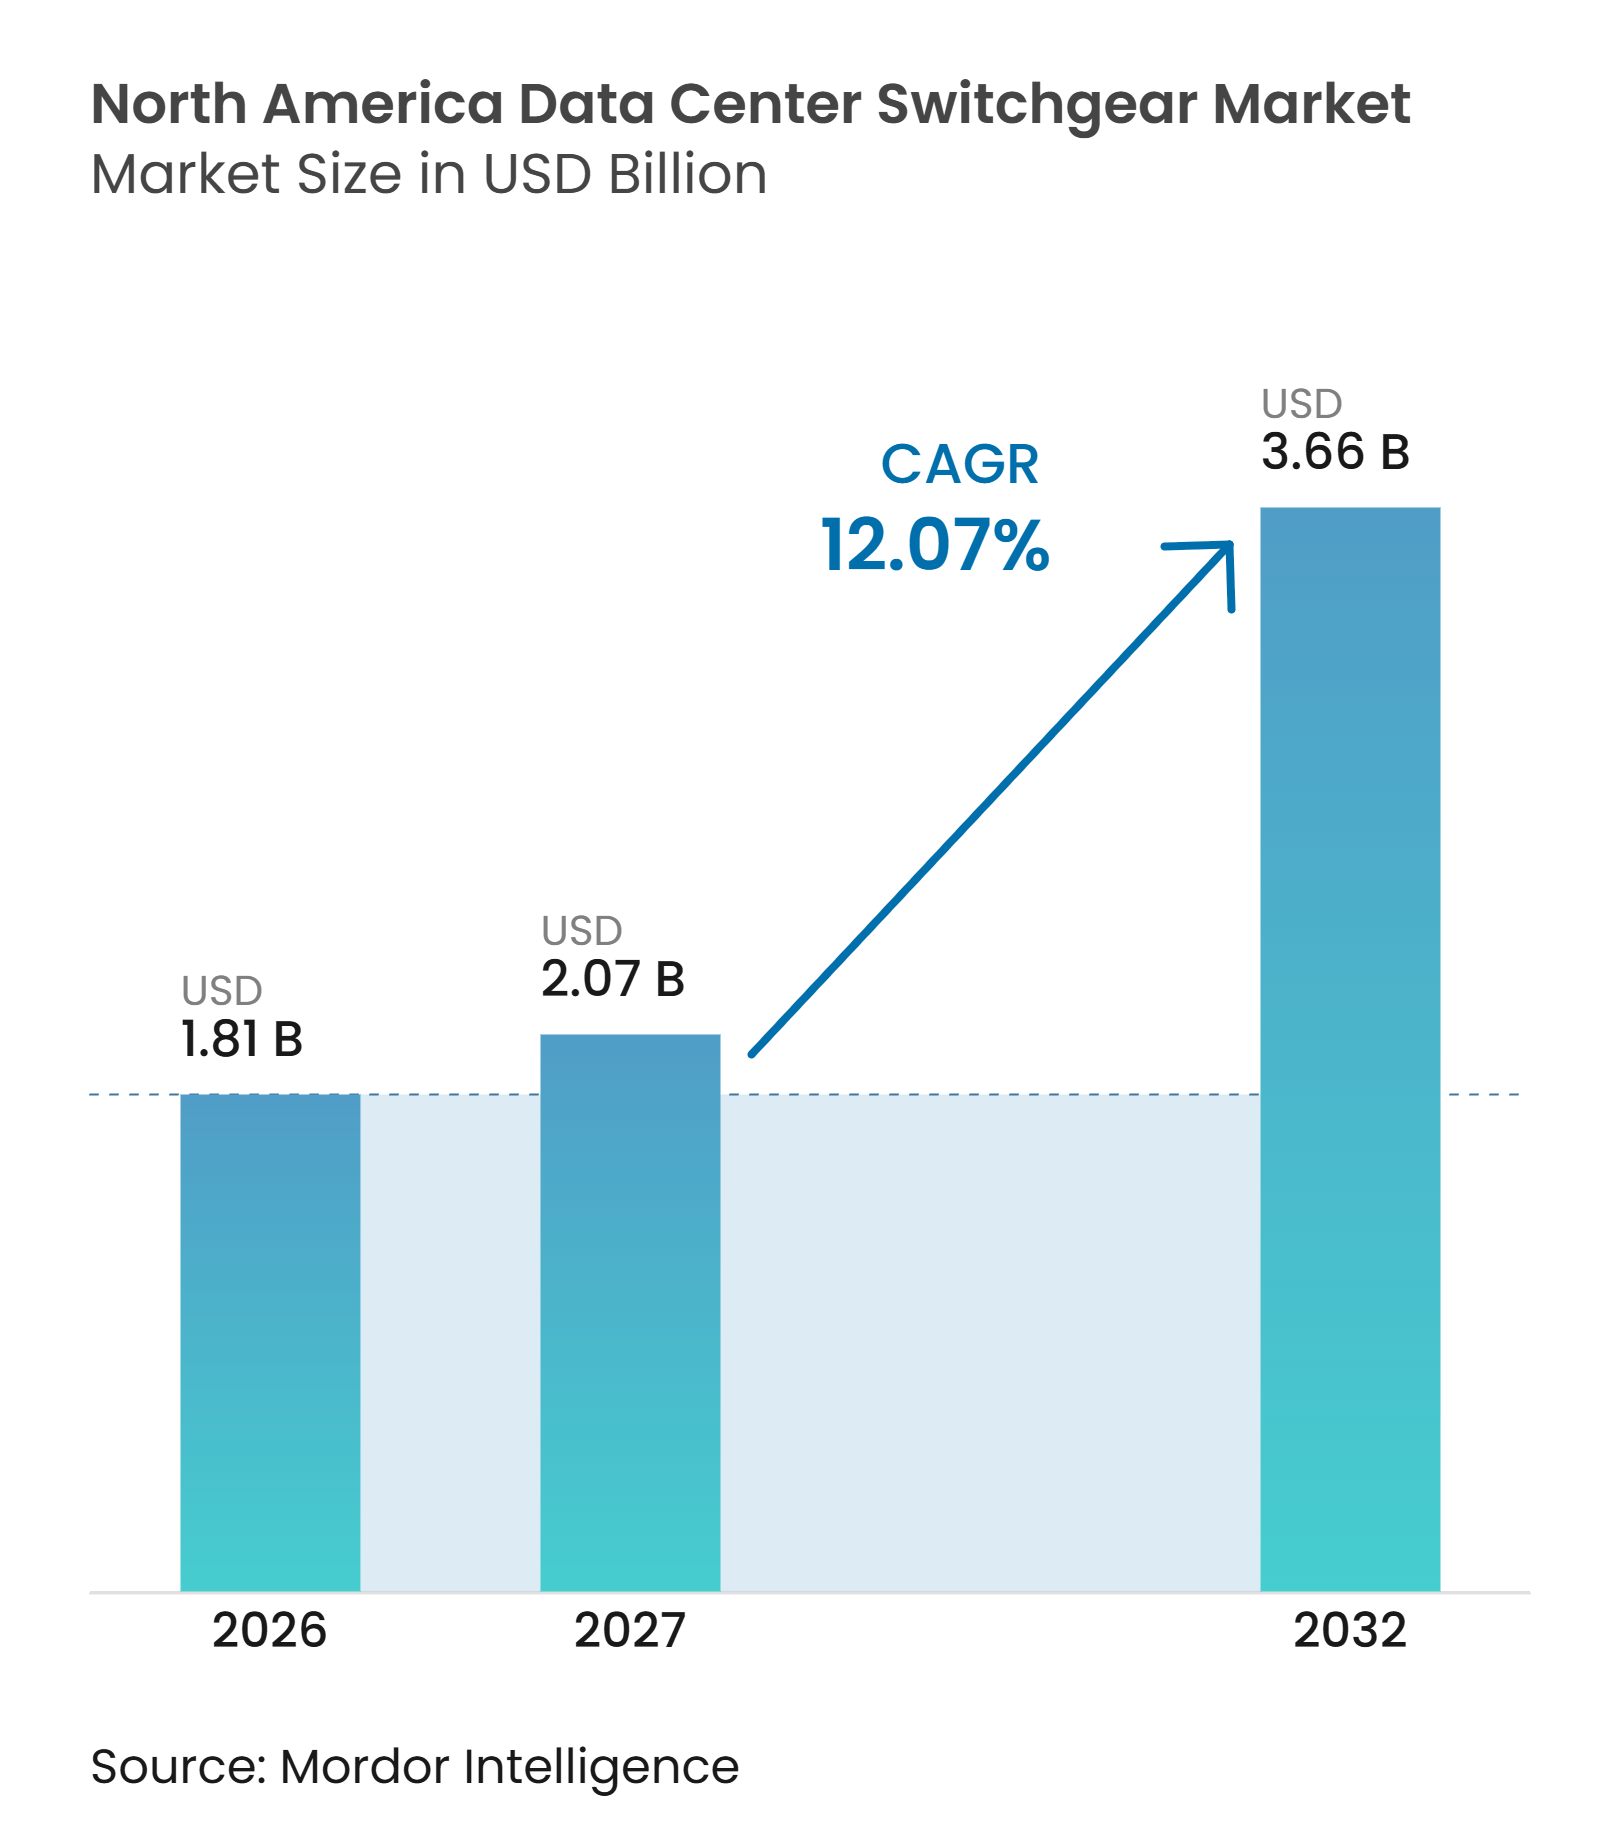
O tamanho do mercado de switchgear para data centers na América do Norte foi avaliado em 1,81 bilhões de USD em 2026 e estima-se que aumente de 2,07 bilhões de USD em 2027 para atingir 3,66 bilhões de USD até 2032, a um CAGR de 12,07% durante o período de previsão (2027-2032). A demanda é cada vez mais moldada por uma reformulação da distribuição de energia, e não por atividades de construção rotineiras. A computação de inteligência artificial de maior densidade deslocou mais equipamentos de média tensão para mais perto das salas de TI e aumentou a necessidade de comutação, proteção e isolamento de falhas. O mercado de switchgear para data centers na América do Norte também reflete uma mudança em direção a blocos de energia construídos em fábrica e equipamentos que podem ser encomendados mais cedo no ciclo de construção. Os fornecedores estão respondendo com investimentos em capacidade local, plataformas modulares e controles digitais. As restrições de fornecimento e os atrasos no acesso à rede elétrica permanecem como limitações materiais, mas também aumentam a necessidade de equipamentos atrás do medidor em projetos que avançam.
Principais Conclusões do Relatório
- Por nível de tensão, o switchgear de baixa tensão detinha 46,19% da participação do mercado de switchgear para data centers na América do Norte em 2026, enquanto o switchgear de média tensão deve expandir a um CAGR de 14,23% até 2032.
- Por tipo de isolamento, o switchgear com isolamento a ar detinha 50,47% da receita em 2026, enquanto o switchgear com isolamento a gás deve expandir a um CAGR de 14,08% até 2032.
- Por tipo de instalação, o switchgear para ambientes internos detinha 66,71% da receita em 2026, enquanto o switchgear para ambientes externos deve expandir a um CAGR de 14,79% até 2032.
- Por configuração, o switchgear extraível detinha 51,33% da receita em 2026, enquanto o switchgear modular deve expandir a um CAGR de 14,92% até 2032.
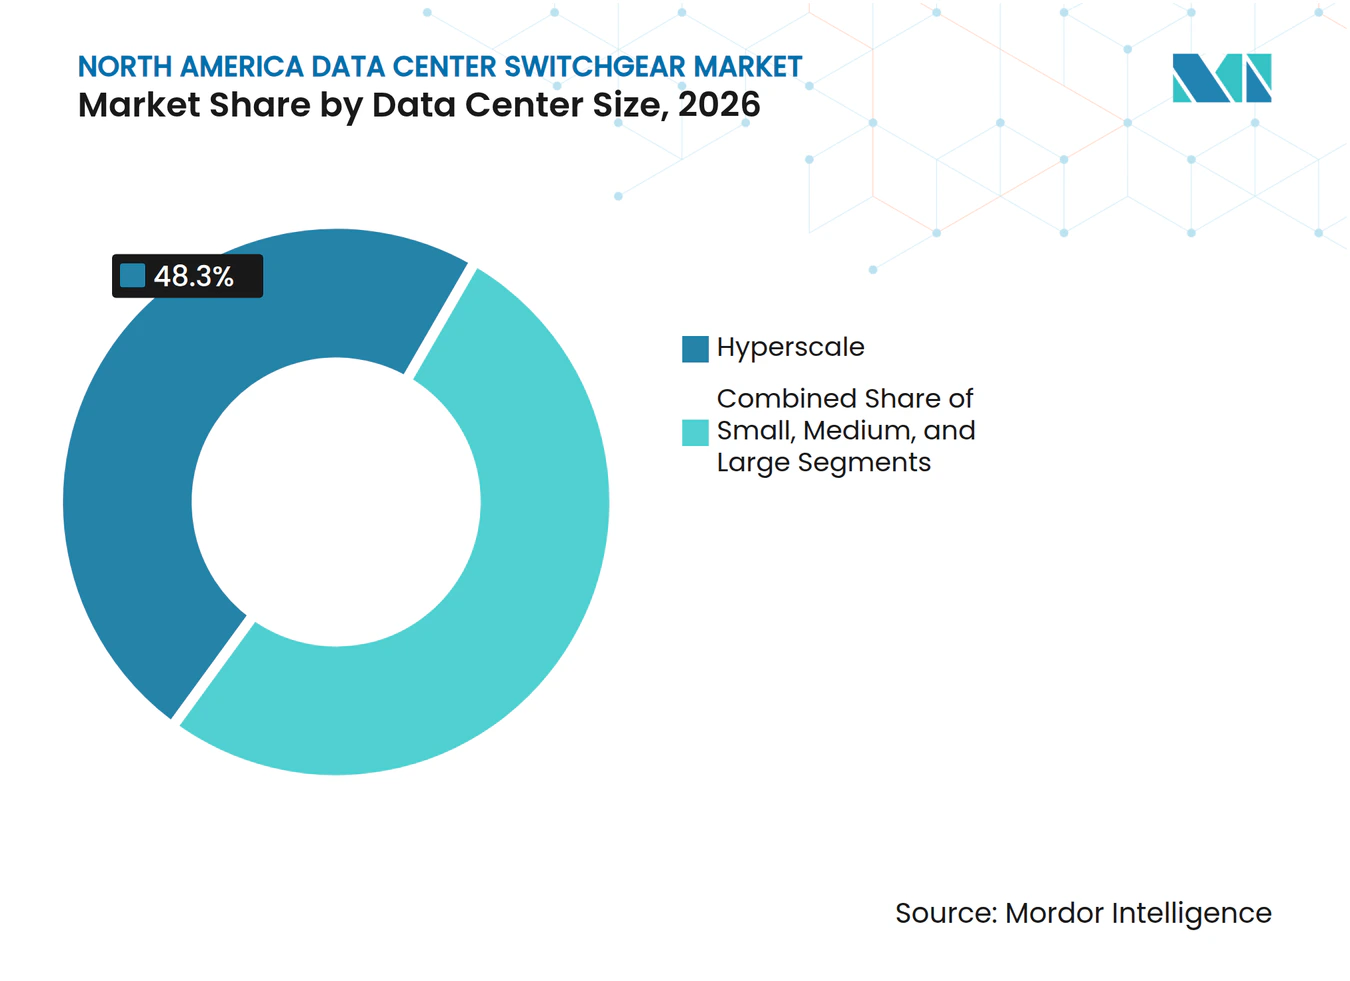
- Por tamanho do data center, as instalações de hiperescala detinham 48,30% da receita em 2026 e devem expandir a um CAGR de 15,39% até 2032.
- Por tipo de data center, os provedores de serviços em nuvem detinham 45,29% da receita em 2026 e devem expandir a um CAGR de 15,53% até 2032.
- Por geografia, os Estados Unidos detinham 83,17% da receita em 2026, enquanto o Canadá deve expandir a um CAGR de 15,71% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Capacidade de Data Centers de Hiperescala e de Inteligência Artificial | +3.5% | Estados Unidos, Canadá e México | Curto prazo (≤ 2 anos) |
| Implantação de Computação em Nuvem, Colocation e de Alta Densidade | +2.5% | Estados Unidos e Canadá | Curto prazo (≤ 2 anos) |
| Modernização da Distribuição de Energia e Requisitos de Redundância | +1.8% | Estados Unidos | Médio prazo (2-4 anos) |
| Localização de Equipamentos Elétricos e Investimento em Capacidade | +1.4% | Estados Unidos e Canadá | Médio prazo (2-4 anos) |
| Blocos de Energia Pré-fabricados Padronizados | +1.0% | Estados Unidos e Canadá | Médio prazo (2-4 anos) |
| Arquiteturas de Distribuição em Corrente Contínua de 800 V e de Tensão Mais Elevada | +0.7% | Estados Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Capacidade de Data Centers de Hiperescala e de Inteligência Artificial
As instalações de inteligência artificial requerem mais equipamentos elétricos por megawatt do que os campi de nuvem anteriores, porque seus servidores operam em densidades de rack muito mais elevadas. A demanda resultante posiciona a distribuição de média tensão mais próxima da carga de TI e adiciona pontos de proteção em cada instalação. A Powell Industries reportou um único pedido de data center superior a 400 milhões de USD em maio de 2026, demonstrando a escala dos programas de equipamentos vinculados a grandes campi. O mercado de switchgear para data centers na América do Norte se beneficia quando os desenvolvedores padronizam esses projetos elétricos de maior porte em vários locais. Essa abordagem oferece aos fabricantes cronogramas de produção mais claros e proporciona aos operadores um caminho mais repetível para adições de capacidade, especialmente quando os campi são entregues em fases e os edifícios posteriores utilizam o mesmo projeto elétrico. A especificação repetida também permite que as equipes de projeto coordenem configurações de proteção, peças de reposição, práticas de teste e comissionamento em um portfólio de locais mais amplo. A mesma concentração de demanda aumenta a importância da capacidade do fornecedor, da certeza de entrega e da engenharia de aplicação.
Implantação de Computação em Nuvem, Colocation e de Alta Densidade
Os provedores de serviços em nuvem e os operadores de colocation precisam de sistemas de energia que possam ser expandidos sem desligar equipamentos adjacentes. Os projetos de média tensão extraíveis suportam extensões e manutenção em operação em instalações com compromissos rigorosos de tempo de atividade. A Schneider Electric introduziu uma plataforma de switchgear de média tensão definida por software em 2026, que foi testada em uma instalação da Equinix. Seu artigo técnico relacionado afirma que o projeto pode reduzir os cronogramas de implantação em 64% ao separar o pedido da plataforma da engenharia específica do projeto. Isso é relevante para o mercado de switchgear para data centers na América do Norte porque os clientes estão tentando garantir equipamentos antes que todos os detalhes do edifício sejam finalizados. Os controles digitais e as interfaces padronizadas podem, portanto, tornar-se vantagens de aquisição em vez de recursos opcionais. Eles podem reduzir a fiação em campo, facilitar o uso das informações de status e suportar um modelo operacional consistente quando os clientes adicionam capacidade em vários locais.
Modernização da Distribuição de Energia e Requisitos de Redundância
As instalações mais antigas construídas em torno de sistemas de 480 V enfrentam maior pressão para suportar cargas de computação mais densas. Os operadores estão atualizando barramentos, proteção e monitoramento enquanto tentam evitar janelas de manutenção programadas. A ABB lançou o MNS 4.0 em 2026 com monitoramento de condição habilitado por inteligência artificial e recursos de cibersegurança alinhados com a IEC 62443. O equipamento suporta operadores que precisam de maior visibilidade sobre os ativos elétricos durante a modernização. As normas ANSI/IEEE C37.20.2 e UL 1558 também restringem a base de fornecedores qualificados para instalações norte-americanas. Esses requisitos reforçam o papel das capacidades estabelecidas de teste, certificação e serviço em campo no mercado de switchgear para data centers na América do Norte. Eles também exigem que os clientes avaliem a coordenação de proteção, o acesso para manutenção e os controles cibernéticos antes que o equipamento seja instalado em um ambiente em operação.
Localização de Equipamentos Elétricos e Investimento em Capacidade
Os longos prazos de entrega de equipamentos aumentaram o valor da capacidade de fabricação doméstica. A Siemens investiu mais de 165 milhões de USD na expansão de instalações na Carolina do Norte e na Carolina do Sul em março de 2026, adicionando capacidade para produtos de baixa e média tensão para clientes de data centers.[1] A Eaton comprometeu mais de 30 milhões de USD para uma nova instalação em Bellevue, Nebraska, focada em switchgear de média tensão, com produção inicial prevista para o primeiro semestre de 2027. A produção local reduz a exposição logística e ajuda os fornecedores a alinhar os slots de fábrica com os cronogramas de construção dos clientes. Também suporta necessidades de qualificação e serviço que são difíceis de atender apenas por meio de importações. Esses investimentos fortalecem a capacidade de resposta do fornecimento em todo o mercado de switchgear para data centers na América do Norte. A produção regional também pode proporcionar aos fornecedores uma relação de trabalho mais próxima com empreiteiros de engenharia, concessionárias e operadores de data centers durante programas de entrega complexos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Longos Prazos de Entrega de Switchgear e Gargalos de Componentes | -1.8% | Estados Unidos, Canadá e México | Curto prazo (≤ 2 anos) |
| Atrasos na Interconexão à Rede Elétrica e Restrições de Disponibilidade de Energia Local | -1.3% | Estados Unidos e Canadá | Médio prazo (2-4 anos) |
| Escassez de Mão de Obra Qualificada para Comissionamento de Alta Tensão | -0.8% | Estados Unidos e Canadá | Curto prazo (≤ 2 anos) |
| Complexidade de Qualificação, Cibersegurança e Bloqueio de Projeto | -0.5% | Estados Unidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Longos Prazos de Entrega de Switchgear e Gargalos de Componentes
A disponibilidade de equipamentos continua sendo uma restrição direta nos cronogramas dos projetos. Os equipamentos de média tensão específicos para data centers podem exigir de 2 a 3 anos, enquanto as condições de fornecimento têm incentivado os desenvolvedores a fazer pedidos antes de finalizar os projetos das instalações. A Nexans identifica as restrições de equipamentos e de rede elétrica como barreiras centrais para a entrega de data centers. Pedidos antecipados protegem os slots de entrega, mas podem aumentar a exposição quando os projetos mudam. Também favorece os fabricantes com carteiras de pedidos estabelecidas, plataformas certificadas e capacidade que pode ser comprometida com grandes programas. O mercado de switchgear para data centers na América do Norte deve, portanto, equilibrar a demanda rápida com os limites do fornecimento de componentes e da capacidade de produção das fábricas.
Atrasos na Interconexão à Rede Elétrica e Restrições de Disponibilidade de Energia Local
O acesso à rede elétrica determina se os campi planejados podem entrar em operação dentro do cronograma. O GridLab documentou a importância da coordenação para interconexões de grande carga à medida que a demanda de data centers aumenta. A Universidade de Princeton constatou que abordagens de conexão flexíveis podem reduzir o tempo de operação em 3 a 5 anos em alguns casos.[2] Quando o acesso à concessionária é atrasado, os desenvolvedores podem usar geração no local e projetos atrás do medidor que requerem equipamentos dedicados de média tensão. Isso fornece suporte parcial para a demanda de equipamentos, mas não elimina a pressão de custo e cronograma que as novas instalações enfrentam. O planejamento confiável de interconexão permanece necessário para uma expansão sustentada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Nível de Tensão:
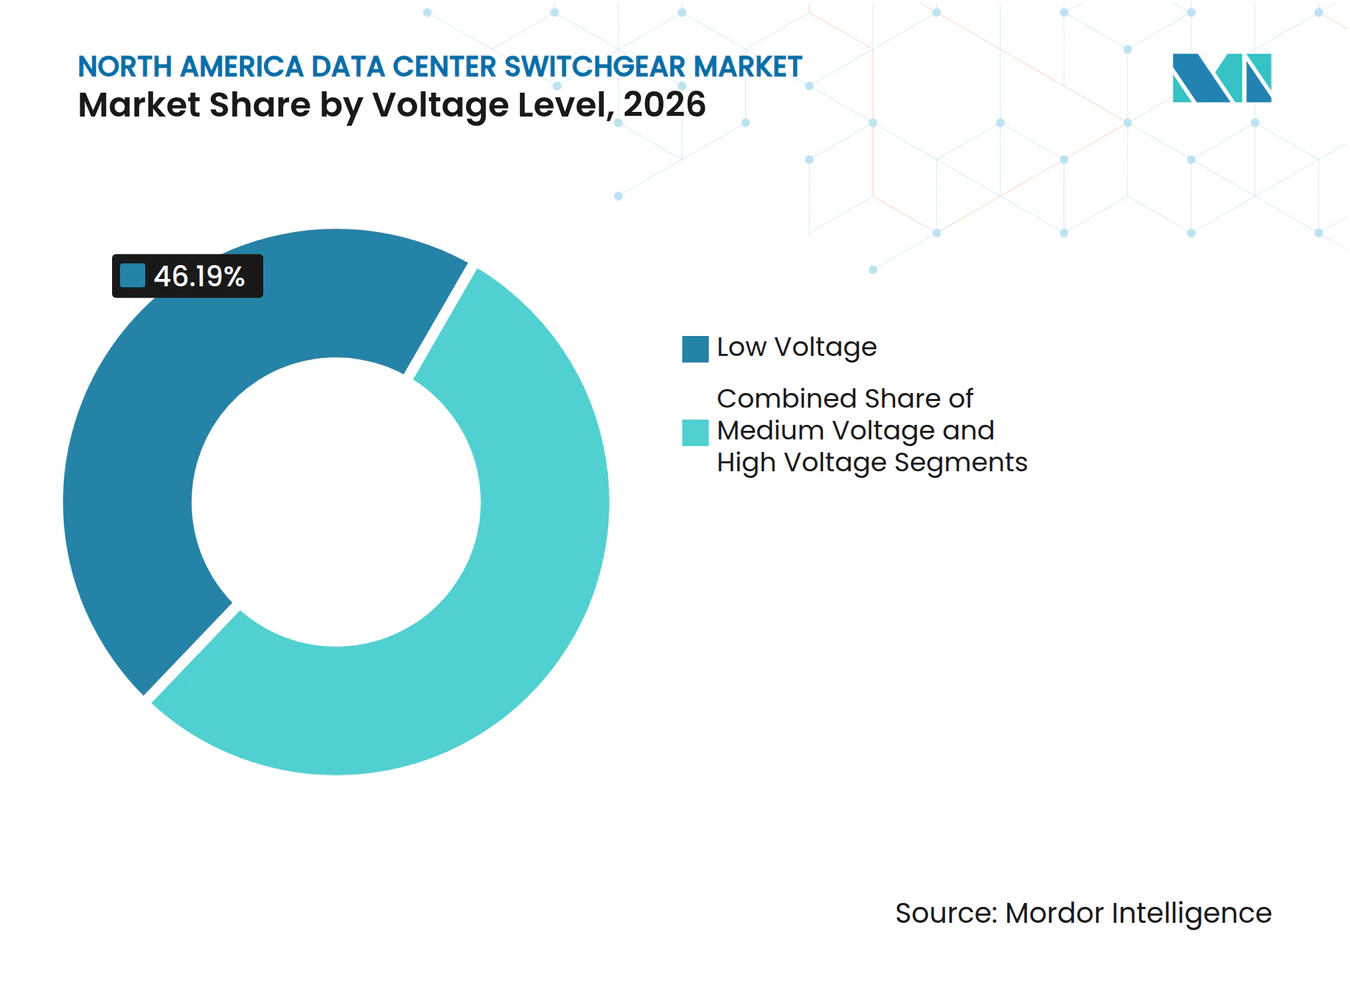
Média Tensão em Ascensão à Medida que a Potência dos Racks de Inteligência Artificial AumentaO switchgear de baixa tensão detinha 46,19% da participação do mercado de switchgear para data centers na América do Norte em 2026, sustentado por seu papel estabelecido em instalações corporativas e de colocation legadas. O switchgear de média tensão deve expandir a um CAGR de 14,23% até 2032, à medida que as implantações densas de inteligência artificial aumentam os requisitos de energia. Densidades de rack de 50 a 75 kW tornam mais prático mover a distribuição de média tensão para mais perto da carga de TI. Isso reduz a necessidade de estágios repetidos de conversão de baixa tensão em toda a instalação. O switchgear de alta tensão desempenha um papel mais restrito nas subestações primárias para campi acima de 100 MW.
Os sistemas de média tensão requerem relés especializados, proteção contra arco elétrico e equipes de comissionamento experientes. Esses requisitos podem estender os cronogramas de entrega e instalação quando os projetos avançam rapidamente. A conformidade com as normas ANSI/IEEE C37.20.2 e UL 1558 permanece importante para a seleção de equipamentos e a qualificação de fornecedores. O tamanho do mercado de switchgear para data centers na América do Norte para equipamentos de média tensão é sustentado pela mudança de cargas de nuvem convencionais para clusters de inteligência artificial de alta intensidade energética. Os fornecedores estabelecidos podem usar seus registros de teste e experiência em aplicações para atender a essa necessidade. Fornecedores menores ainda podem competir onde conseguem fornecer engenharia responsiva e garantir slots de fabricação, especialmente onde os clientes precisam de conjuntos especializados ou de uma resposta mais rápida a um plano de local alterado. Seu papel é mais forte quando o suporte técnico e a capacidade de fábrica disponível são tão importantes quanto a escala global.



Por Tipo de Isolamento:
Isolamento a Ar Lidera, mas o Switchgear com Isolamento a Gás Reduz a DiferençaO switchgear com isolamento a ar detinha 50,47% da participação do mercado de switchgear para data centers na América do Norte em 2026, pois continua sendo amplamente utilizado onde o custo inicial é central para a aquisição. O switchgear com isolamento a gás deve expandir a um CAGR de 14,08% até 2032. Seu projeto selado pode reduzir a área necessária em 60 a 70%, o que é útil onde as salas elétricas enfrentam limitações de espaço. Esse benefício é relevante tanto para locais de colocation urbanos quanto para edifícios de hiperescala de alta densidade. Os equipamentos com isolamento a ar continuam sendo uma escolha prática para locais com mais espaço para conjuntos convencionais.
A Schneider Electric anunciou o RM AirSeT 38 em 2026, estendendo a interrupção a vácuo e o isolamento a ar puro para 38 kV em sistemas de energia para data centers de alta densidade. As opções de gás alternativas podem ajudar os clientes a lidar com restrições ao SF₆ enquanto mantêm layouts de equipamentos compactos. A IEC 62271-203 fornece uma estrutura técnica relevante para switchgear com isolamento a gás. O setor de switchgear para data centers na América do Norte provavelmente verá as escolhas de isolamento moldadas pelo espaço do local, necessidades de conformidade, práticas de manutenção e disponibilidade. Esses fatores significam que os projetos com isolamento a ar e com isolamento a gás continuarão a atender a diferentes condições operacionais. Os clientes avaliarão o layout da sala, o acesso para manutenção, os requisitos ambientais, o cronograma do projeto e o custo total instalado antes de fazer uma seleção final.
Por Tipo de Instalação:
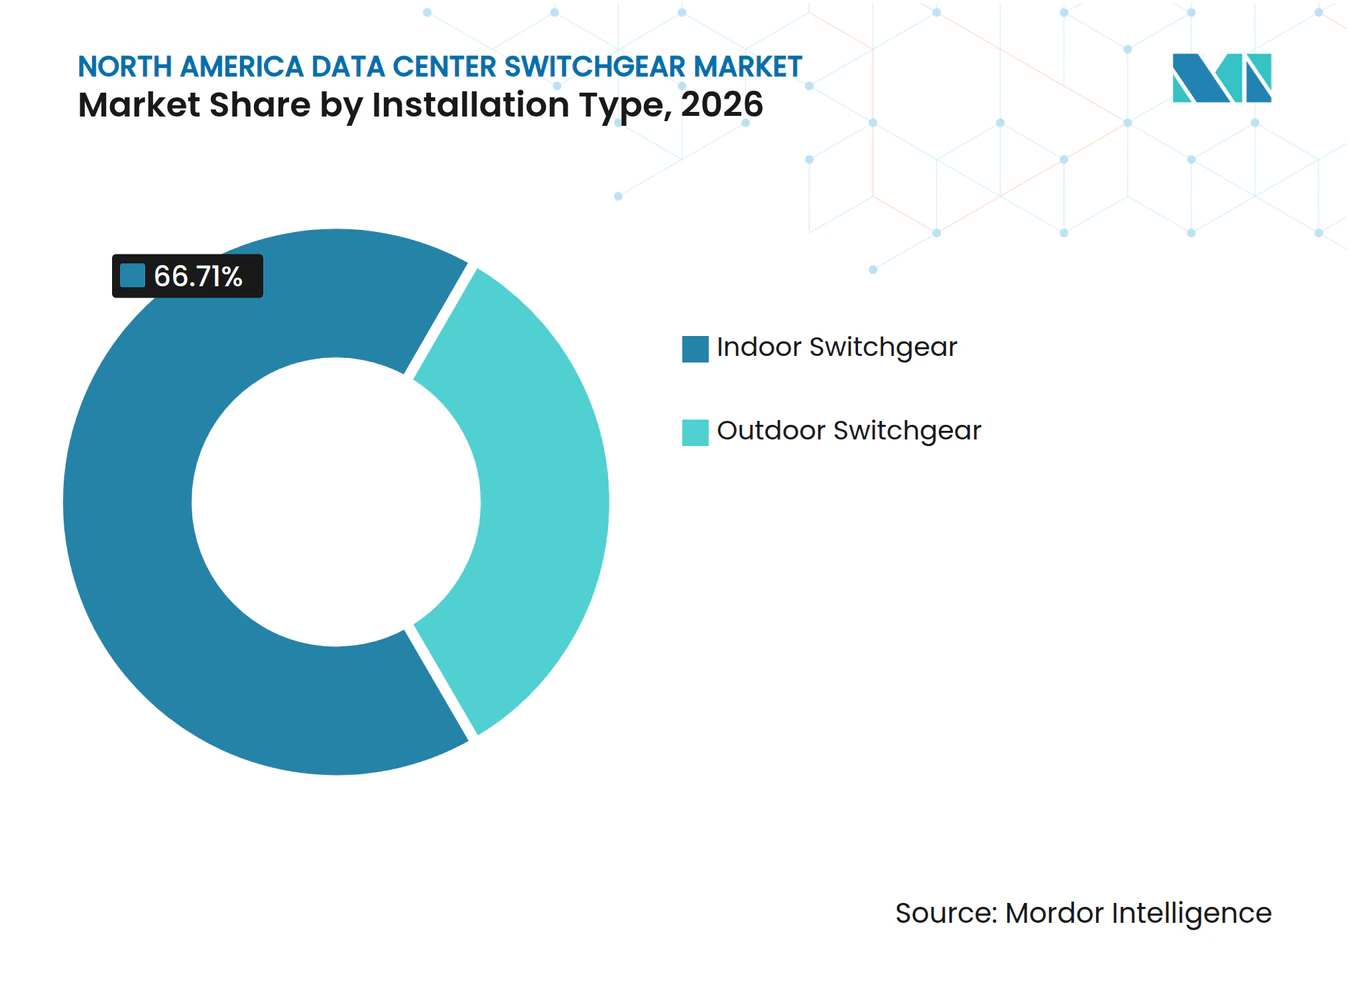
Ambientes Internos Dominam Enquanto Ambientes Externos Ganham Impulso na Escala de Inteligência ArtificialO switchgear para ambientes internos representou 66,71% do tamanho do mercado de switchgear para data centers na América do Norte em 2026, refletindo a preferência de longa data por salas elétricas dedicadas. O switchgear para ambientes externos deve expandir a um CAGR de 14,79% até 2032. As subestações containerizadas pré-fabricadas podem mover os equipamentos de média tensão para fora da instalação e preservar o valioso espaço interno. Esse formato também pode encurtar o trabalho de instalação no local. Os layouts internos permanecem importantes onde a segurança física, o controle climático e a separação de múltiplos inquilinos são requisitos fundamentais.
A Siemens firmou um acordo plurianual para fornecer à Compass Datacenters até 1.500 unidades de skid modular de média tensão para ambientes externos ao longo de 5 anos. O acordo demonstra como os equipamentos externos podem ser integrados a projetos de campus repetíveis. A geração atrás do medidor apoia ainda mais as instalações externas porque os equipamentos podem ser posicionados próximos aos ativos de geração. Os sistemas externos podem exigir menos obras civis do que arranjos internos comparáveis. O mercado de switchgear para data centers na América do Norte, portanto, se beneficia de projetos que priorizam a implantação rápida e layouts físicos padronizados. Esse modelo pode reduzir a mão de obra em campo, melhorar o controle de qualidade na fábrica e tornar o arranjo físico dos equipamentos elétricos mais fácil de repetir de um campus para outro.

Por Configuração:
Switchgear Modular Acelera a Entrega de Energia Pré-fabricadaO switchgear extraível detinha 51,33% da receita em 2026 porque permite que um elemento de disjuntor seja removido sem desenergizar as seções de barramento adjacentes. O switchgear modular deve expandir a um CAGR de 14,92% até 2032. As instalações Tier III e Tier IV atribuem grande valor a projetos que mantêm o serviço durante as atividades de manutenção. Os blocos de energia modulares testados em fábrica também abordam as restrições de mão de obra e os cronogramas de construção comprimidos. Os sistemas de montagem fixa permanecem relevantes para instalações corporativas e de borda sensíveis a custos.
A Schneider Electric afirma que sua plataforma de média tensão definida por software pode reduzir a fiação de controle em 87% e os terminais em 91% em comparação com equipamentos convencionais projetados sob encomenda. Menos conexões podem simplificar a instalação e suportar ciclos de pedidos mais rápidos. O mercado de switchgear para data centers na América do Norte se beneficia quando os equipamentos podem ser reutilizados em campi com redesenho limitado. Os sistemas modulares também oferecem aos operadores um caminho mais claro para adicionar capacidade em fases. Sua adoção depende de os clientes aceitarem configurações padronizadas sem perder a flexibilidade necessária. As equipes de aquisição devem ponderar a fabricação mais rápida e a instalação mais simples em relação à necessidade de adaptar esquemas de proteção, arranjos de barramento e pontos de expansão futura para cada local individual.
Por Tamanho do Data Center:
Hiperescala Ancora Tanto a Participação Quanto o CrescimentoAs instalações de hiperescala representaram 48,30% da receita em 2026 e devem expandir a um CAGR de 15,39% até 2032. Seus grandes campi requerem centenas de seções de média tensão e criam programas de aquisição concentrados. A Powell Industries registrou um pedido acima de 400 milhões de USD para equipamentos elétricos de média tensão atrás do medidor em 2026. Os grandes data centers também contribuem com demanda significativa por meio de operações de colocation. As instalações pequenas e médias suportam computação de borda e necessidades de inferência de inteligência artificial corporativa.
Os clusters de treinamento de inteligência artificial podem operar a 150 a 300 kW por rack, aumentando o conteúdo elétrico por megawatt em todos os tamanhos de instalação. Isso aumenta a demanda por equipamentos de proteção, comutação, monitoramento e distribuição, independentemente da área total do campus. Os compradores de hiperescala são especialmente influentes porque podem definir especificações de equipamentos em locais repetidos. O mercado de switchgear para data centers na América do Norte tem espaço para fornecedores que possam atender aos requisitos de escala, entrega e consistência. Outros tamanhos de instalação permanecem importantes porque as cargas de trabalho distribuídas requerem infraestrutura local. O resultado é uma base de demanda ampla, mesmo que os maiores programas estejam concentrados entre um grupo menor de compradores. Essa combinação dá aos fornecedores a necessidade tanto de execução de grandes programas quanto de um catálogo de produtos confiáveis que possam atender a instalações regionais com diferentes requisitos operacionais.
Por Tipo de Data Center:
Provedores de Serviços em Nuvem Definem o Ritmo para a Adoção de Média TensãoOs provedores de serviços em nuvem detinham 45,29% da receita em 2026 e devem expandir a um CAGR de 15,53% até 2032. Esses compradores operam grandes campi com programas padronizados de aquisição de média tensão. A GE Vernova reportou mais de 5 bilhões de USD em pedidos de data centers em seu negócio de eletrificação no primeiro semestre de 2026. A escala dos projetos de nuvem ajuda os fornecedores a planejar a produção e a capacidade de serviço. Os operadores de colocation também requerem equipamentos que suportem adições em operação para múltiplos inquilinos.
As instalações corporativas e de borda fornecem um fluxo de demanda separado por meio da transformação digital e de cargas de trabalho de inteligência artificial distribuídas. Esses clientes frequentemente precisam de sistemas menores, mas seus projetos podem favorecer produtos padrão e prazos de entrega curtos. A Vertiv reportou uma expansão de receita orgânica de 44% em seu negócio de energia crítica nas Américas durante o primeiro trimestre de 2026. O mercado de switchgear para data centers na América do Norte, portanto, não depende de um único modelo de instalação. Os provedores de serviços em nuvem definem o ritmo, enquanto os operadores de colocation, corporativos e de borda suportam uma base mais ampla de aplicações. Os fornecedores, portanto, precisam de portfólios que acomodem projetos de campus altamente projetados, bem como sistemas repetíveis para implantações menores que ainda requerem proteção confiável e tempo de atividade.
Análise Geográfica
Estados Unidos: Principal Hub Enfrentando Limitações de Acesso à Energia
Os Estados Unidos detinham 83,17% da participação do mercado de switchgear para data centers na América do Norte em 2026. O Norte da Virgínia, Dallas-Fort Worth, Phoenix, Chicago, Texas e Ohio permanecem centros importantes para o desenvolvimento focado em hiperescala e inteligência artificial. Os Estados Unidos também lideram a localização de equipamentos à medida que os fornecedores buscam rotas de entrega mais curtas e suporte mais próximo ao cliente. A Siemens investiu mais de 165 milhões de USD em instalações de fabricação nas Carolinas para produtos de baixa e média tensão. A Hitachi Energy anunciou 1 bilhão de USD em investimentos de fabricação nos Estados Unidos em 2025, incluindo uma instalação de transformadores de 457 milhões de USD na Virgínia. As limitações de interconexão à rede elétrica são uma restrição estrutural importante, especialmente nos hubs estabelecidos. As considerações da norma NERC CIP também podem afetar os locais que utilizam geração atrás do medidor que se interconecta com o sistema de energia em massa. Essas condições incentivam um planejamento de energia mais cuidadoso e aumentam o interesse em equipamentos modulares com suporte local.
Canadá: Vantagem Hidrelétrica Impulsionando o Mercado de Crescimento Mais Rápido
O Canadá deve expandir a um CAGR de 15,71% até 2032, a taxa mais rápida no mercado de switchgear para data centers na América do Norte. Seus recursos hidrelétricos e iniciativas soberanas de inteligência artificial sustentam o interesse em instalações de computação de maior porte. A Inovação, Ciência e Desenvolvimento Econômico do Canadá solicitou propostas para data centers soberanos de inteligência artificial em grande escala, incluindo instalações acima de 100 MW.[3] A fabricação com base em Ontário também recebeu apoio à medida que os clientes buscam fornecimento local de equipamentos. Ontário apoiou uma expansão da EnerQuest Technologies em Harrow em 2026, com a empresa adicionando capacidade de submontagem de switchgear para demanda confirmada. As restrições de energia provincial, especialmente onde novos pedidos excedem a capacidade disponível, podem redirecionar projetos para locais ricos em energia hidrelétrica ou arranjos atrás do medidor. Os projetos canadenses, portanto, combinam uma vantagem de energia de baixo carbono com a necessidade de um planejamento cuidadoso de interconexão.
México e Mercados Restantes: Querétaro como o Nexo de Infraestrutura Crítica
O México é uma fonte emergente de demanda de longo prazo à medida que novos campi se concentram em Querétaro. O El Economista reportou que Querétaro detinha 72% da capacidade instalada de data centers do México em maio de 2026.[4] A região oferece um ponto focal para fornecedores que ampliam a cobertura norte-americana e para desenvolvedores que buscam novos locais de capacidade. Os compromissos da AWS e da CloudHQ reforçam a importância de grandes projetos no estado. A conectividade à rede elétrica permanece um risco central, e os desenvolvedores podem recorrer à geração de gás natural no local quando o fornecimento da concessionária é atrasado. Isso aumenta a necessidade de proteção e comutação de média tensão no nível do projeto. O caminho de desenvolvimento do México dependerá da rapidez com que a infraestrutura de rede elétrica consegue acompanhar a construção de instalações. Parcerias locais, capacidade de serviço de equipamentos e projetos em conformidade serão importantes à medida que os projetos avançam.
Cenário Competitivo
Concentração do Mercado
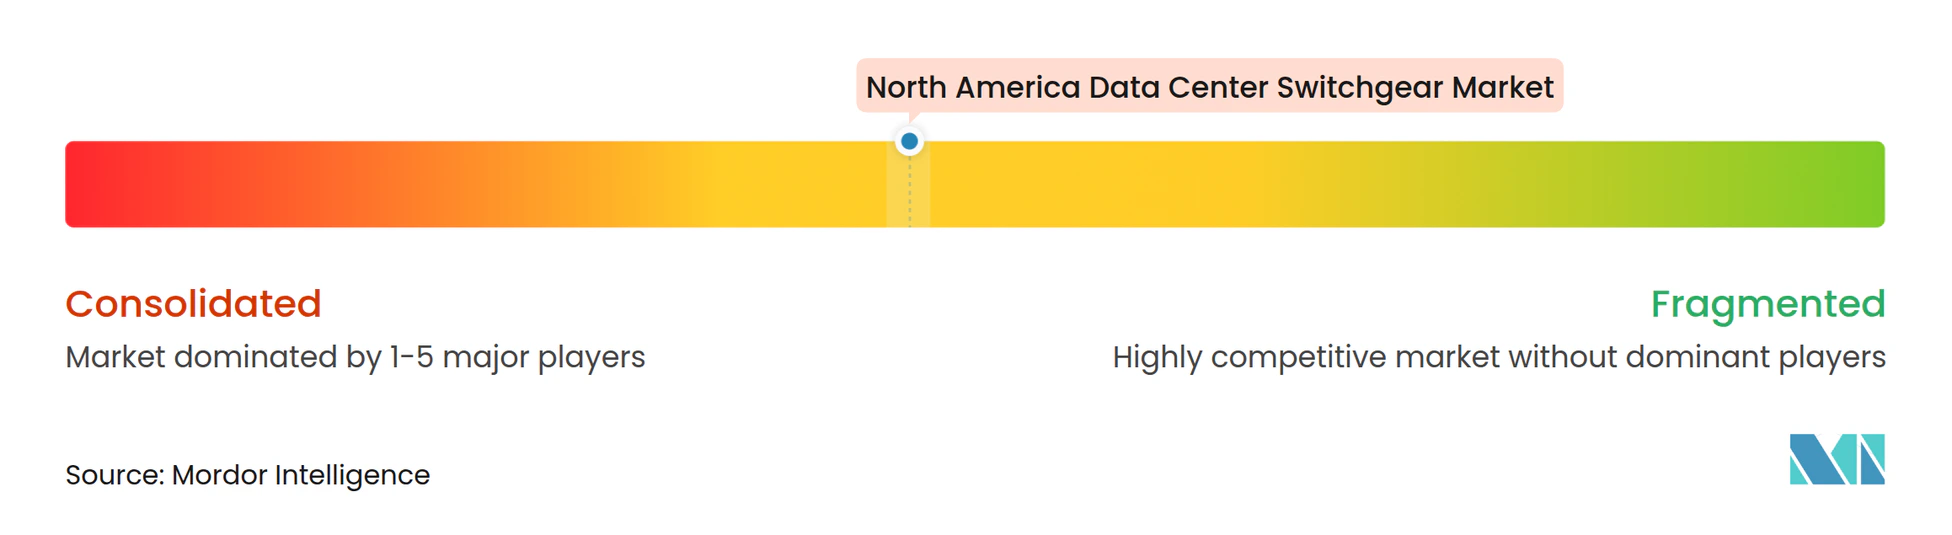
O mercado de switchgear para data centers na América do Norte é moderadamente consolidado entre os principais fornecedores que podem fornecer suporte de projeto, fabricação, certificação e comissionamento. A Schneider Electric, a Eaton, a ABB, a Siemens e a Hitachi Energy atendem a muitos requisitos de hiperescala, enquanto os especialistas podem ganhar projetos quando a capacidade é restrita. O grupo não possui uma participação combinada divulgada, portanto, a concentração não pode ser quantificada a partir das evidências disponíveis. A Powell Industries reportou um pedido recorde superior a 400 milhões de USD em 2026, demonstrando a escala disponível para especialistas qualificados. Os requisitos de certificação ANSI/IEEE C37 e UL 1558 fornecem uma barreira de entrada porque os fornecedores devem demonstrar equipamentos testados e confiáveis. A concorrência, portanto, baseia-se em mais do que preço, incluindo certeza de entrega, registros de conformidade e profundidade de serviço.
A tecnologia é um diferenciador fundamental à medida que os clientes buscam menor tempo para energização e controle operacional mais rigoroso. A plataforma de média tensão definida por software da Schneider Electric busca reduzir a dependência de engenharia e acelerar a implantação. A ABB introduziu o MNS 4.0 em 2026 com monitoramento de condição, cibersegurança integrada e suporte para arquiteturas de corrente contínua. A ABB também afirmou que seu SACE Emax 3 foi o primeiro disjuntor de ar a receber a certificação IEC 62443 Nível de Segurança 2. Essas iniciativas atendem a clientes que desejam melhor visibilidade dos equipamentos e proteção mais robusta para sistemas elétricos conectados. A proteção classificada para 800 VCC e o switchgear nativo de corrente contínua permanecem oportunidades em estágio inicial para fornecedores que possam escalá-los.
A expansão de fabricação e de portfólio também está mudando o campo competitivo. A Legrand adquiriu a Kratos Industries em fevereiro de 2026 para adicionar quadros de distribuição de baixa tensão e switchgear de média tensão ao seu portfólio de energia crítica. A Eaton introduziu uma arquitetura de referência de 800 VCC em 2025 para fábricas de inteligência artificial que combina conversão de média tensão e switchgear de corrente contínua a jusante. O programa de fabricação nos Estados Unidos da Hitachi Energy adiciona capacidade de infraestrutura de rede elétrica que suporta o ecossistema de energia mais amplo. Os fabricantes coreanos também estão aumentando a capacidade nos Estados Unidos, o que poderia ampliar o fornecimento qualificado nos próximos anos. O ambiente competitivo provavelmente permanecerá ativo à medida que os clientes priorizam fornecedores que possam combinar equipamentos padronizados com suporte local.
Líderes do Setor de Switchgear para Data Centers na América do Norte
-
Schneider Electric SE
-
Eaton Corporation plc
-
Siemens AG
-
Mitsubishi Electric Corporation
-
G&W Electric Company
-
Legrand SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Switchgear para Data Centers na América do Norte Empresas cobertas neste relatório
- Schneider Electric SE
- Eaton Corporation plc
- ABB Ltd.
- Siemens AG
- Hitachi Energy Ltd.
- Vertiv Holdings Co
- GE Vernova Inc.
- Powell Industries, Inc.
- Legrand SA
- Mitsubishi Electric Corporation
- S&C Electric Company
- G&W Electric Company
- SEL Schweitzer Engineering Laboratories, Inc.
- Hubbell Incorporated
- Mitsubishi Electric Power Products, Inc.
- WEG S.A.
- Socomec Group S.A.
- Anord Mardix
- Hyosung Heavy Industries
- HD Hyundai Electric
Desenvolvimentos industriais recentes em Mercado de Switchgear para Data Centers na América do Norte
- Outubro de 2026: HD Hyundai Electric, LS Electric e Hyosung Heavy Industries anunciaram simultaneamente programas de expansão da capacidade de fabricação nos Estados Unidos voltados para a demanda de data centers de inteligência artificial. A LS Electric planeja investir 240 milhões de USD em operações nos Estados Unidos até 2030, incluindo uma expansão de seis vezes de sua fábrica de switchgear em Utah. A segunda fábrica da HD Hyundai Electric no Alabama, prevista para abril de 2027, aumentará a capacidade de extra-alta tensão em 50%.
- Setembro de 2026: A Schneider Electric apresentou o primeiro switchgear de média tensão totalmente definido por software do mundo no YOTTA 2026. A plataforma foi testada em um data center de colocation da Equinix e pode reduzir o tempo de pedido e fabricação em até 3 vezes e o comissionamento em até 2 vezes. A Schneider Electric também anunciou o RM AirSeT 38, que estende a tecnologia de switchgear com isolamento a gás sem SF₆ de 24 kV para 38 kV, com as primeiras entregas previstas para 2028.
- Junho de 2026: A Hyosung Heavy Industries, juntamente com a HD Hyundai Electric e a LS Electric, as três empresas domésticas de equipamentos de energia, anunciou a expansão da produção nos Estados Unidos para fornecer transformadores e switchgear para data centers e atualizações de rede elétrica.
- Fevereiro de 2026: A Legrand adquiriu a Kratos Industries, um fabricante do Colorado de quadros de distribuição de baixa tensão e switchgear de média tensão. A aquisição expandiu o portfólio de energia crítica da Legrand juntamente com seu investimento estratégico na Accelsius.
Escopo do Relatório do Mercado de Switchgear para Data Centers na América do Norte
O mercado de switchgear para data centers na América do Norte abrange o fornecimento, a demanda e a receita regionais gerados por switchgears projetados para proteger e isolar a infraestrutura de energia de data centers. Ele monitora especificamente as implantações tecnológicas, as integrações de redes elétricas inteligentes e os valores de mercado nos Estados Unidos, Canadá e México.
O Relatório do Mercado de Switchgear para Data Centers na América do Norte é Segmentado por Nível de Tensão (Baixa Tensão, Média Tensão e Alta Tensão), Tipo de Isolamento (Switchgear com Isolamento a Ar, Switchgear com Isolamento a Gás e Outras Tecnologias de Isolamento), Tipo de Instalação (Switchgear para Ambientes Internos e Switchgear para Ambientes Externos), Configuração (Switchgear de Montagem Fixa, Switchgear Extraível e Switchgear Modular), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem [CSPs] e Corporativo / Borda) e País (Estados Unidos, Canadá e México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Baixa Tensão |
| Média Tensão |
| Alta Tensão |
| Switchgear com Isolamento a Ar |
| Switchgear com Isolamento a Gás |
| Outras Tecnologias de Isolamento |
| Switchgear para Ambientes Internos |
| Switchgear para Ambientes Externos |
| Switchgear de Montagem Fixa |
| Switchgear Extraível |
| Switchgear Modular |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Corporativo / Borda |
| Estados Unidos |
| Canadá |
| México |
| Por Nível de Tensão | Baixa Tensão |
| Média Tensão | |
| Alta Tensão | |
| Por Tipo de Isolamento | Switchgear com Isolamento a Ar |
| Switchgear com Isolamento a Gás | |
| Outras Tecnologias de Isolamento | |
| Por Tipo de Instalação | Switchgear para Ambientes Internos |
| Switchgear para Ambientes Externos | |
| Por Configuração | Switchgear de Montagem Fixa |
| Switchgear Extraível | |
| Switchgear Modular | |
| Por Tamanho do Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Corporativo / Borda | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de switchgear para data centers na América do Norte?
O mercado é avaliado em 1,81 bilhões de USD em 2026 e estima-se que atinja 3,66 bilhões de USD até 2032, a um CAGR de 12,07% de 2027 a 2032.
O que está impulsionando a demanda por switchgear para data centers na América do Norte?
A computação de inteligência artificial, a expansão de campi de hiperescala, a maior densidade de energia por rack e a mudança em direção à distribuição de média tensão estão aumentando a demanda por equipamentos.
Qual classe de tensão tem as perspectivas mais sólidas?
O switchgear de média tensão deve expandir a um CAGR de 14,23% até 2032, à medida que os operadores movem a distribuição de energia para mais perto das cargas de computação densas.
Por que o switchgear com isolamento a gás está ganhando adoção?
Os equipamentos com isolamento a gás podem reduzir a área necessária em 60 a 70%, o que é valioso em salas elétricas com restrições de espaço e instalações de alta densidade.
Qual país tem a maior base de demanda?
Os Estados Unidos detinham 83,17% da receita de 2026, sustentados por grandes clusters de hiperescala e novas instalações focadas em inteligência artificial.
O que limita a entrega de projetos para fornecedores de switchgear e desenvolvedores de data centers?
Longos prazos de entrega de equipamentos, escassez de mão de obra qualificada para comissionamento e atrasos na interconexão à rede elétrica podem estender os cronogramas de desenvolvimento.