
Tamaño y Participación del Mercado de Switchgear para Centros de Datos de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
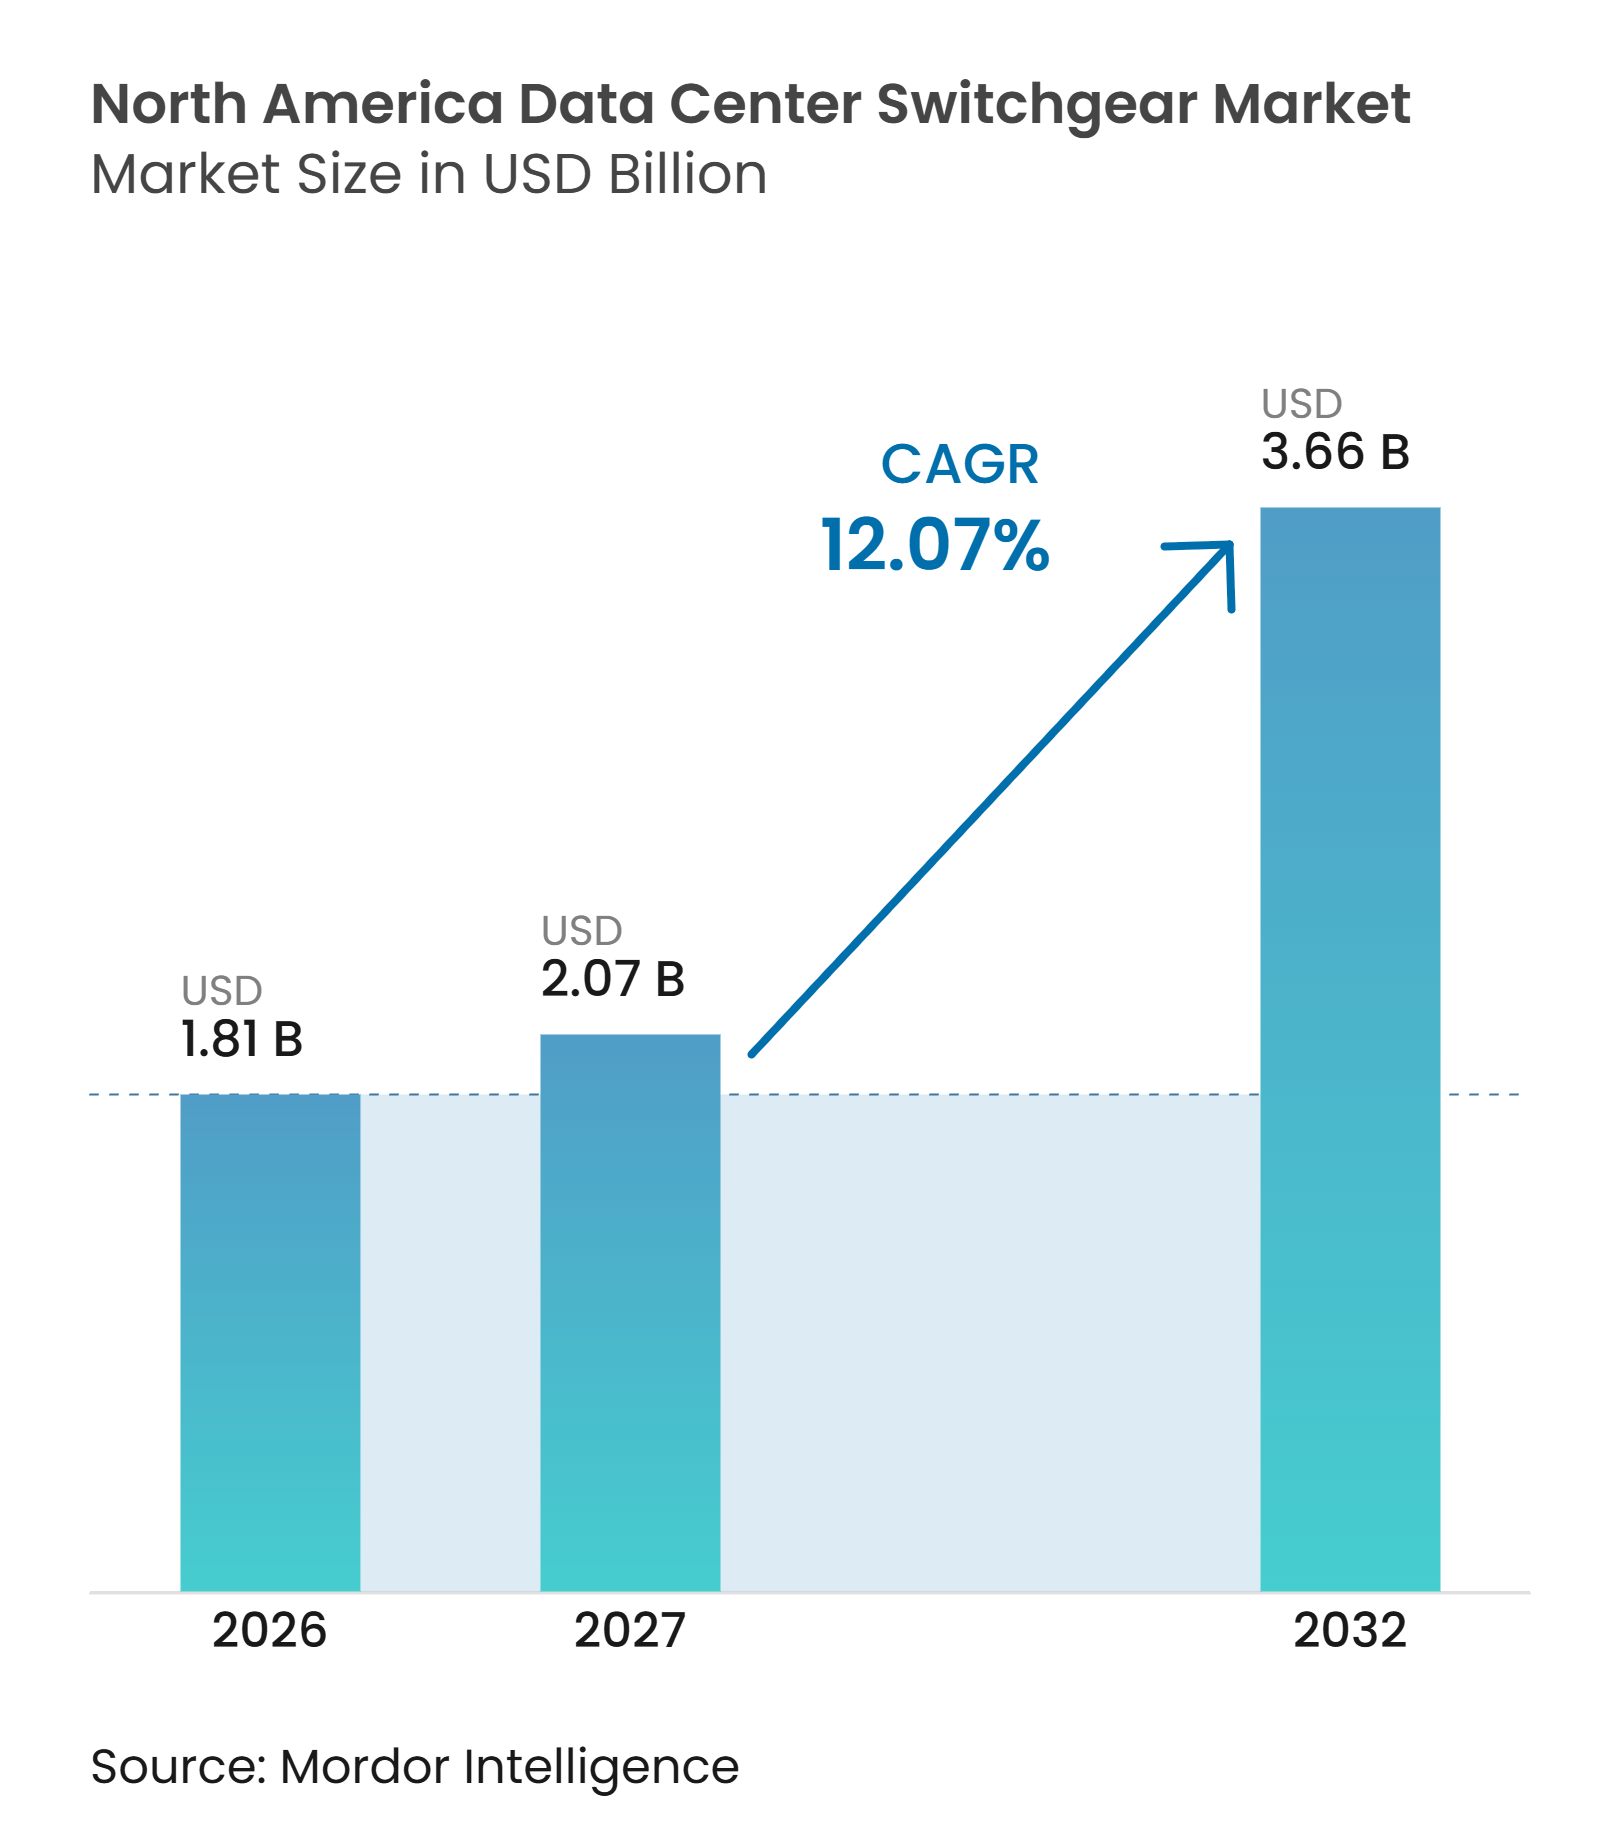
| Tamaño del mercado en el año base (2026) | 1.81 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.07 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.66 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.07 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Switchgear para Centros de Datos de América del Norte por Mordor Intelligence
El tamaño del mercado de switchgear para centros de datos de América del Norte fue valorado en 1,81 mil millones de USD en 2026 y se estima que aumentará de 2,07 mil millones de USD en 2027 hasta alcanzar 3,66 mil millones de USD para 2032, a una CAGR del 12,07% durante el período de pronóstico (2027-2032). La demanda está siendo moldeada cada vez más por un rediseño de la distribución de energía más que por la actividad de construcción rutinaria. La computación de IA de mayor densidad ha acercado más equipos de media tensión a las salas de TI y ha aumentado la necesidad de conmutación, protección y aislamiento de fallas. El mercado de switchgear para centros de datos de América del Norte también refleja un cambio hacia bloques de energía prefabricados en fábrica y equipos que pueden pedirse en etapas más tempranas del ciclo de construcción. Los proveedores están respondiendo con inversiones en capacidad local, plataformas modulares y controles digitales. Las restricciones de suministro y los retrasos en el acceso a la red siguen siendo limitaciones materiales, pero también aumentan la necesidad de equipos detrás del medidor en los proyectos que avanzan.
Conclusiones Clave del Informe
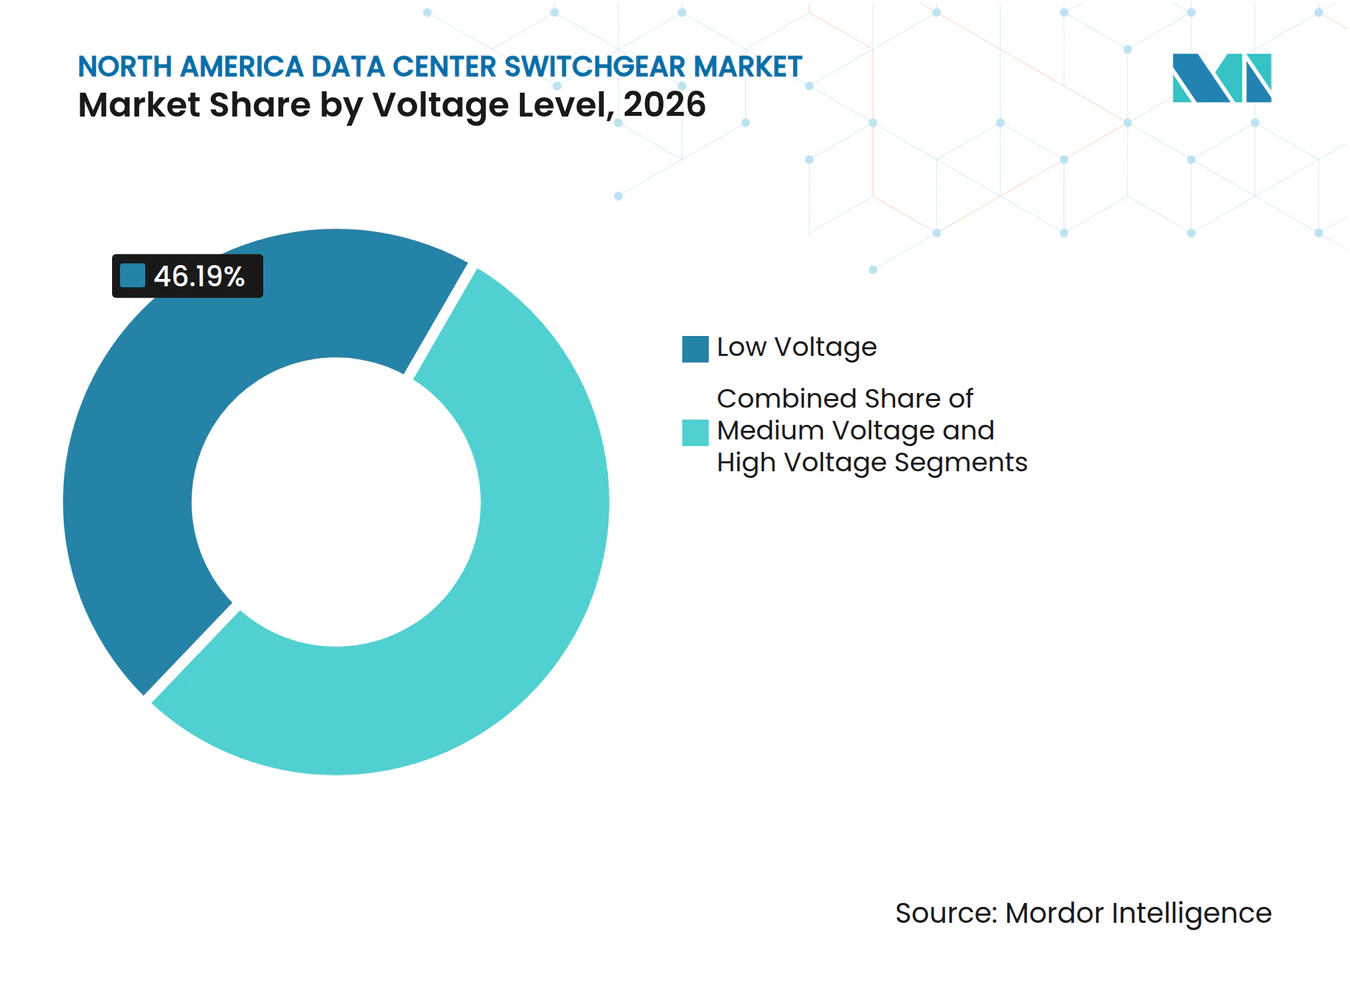
- Por nivel de voltaje, el switchgear de bajo voltaje representó el 46,19% de la participación del mercado de switchgear para centros de datos de América del Norte en 2026, mientras que se proyecta que el switchgear de media tensión se expanda a una CAGR del 14,23% hasta 2032.
- Por tipo de aislamiento, el switchgear aislado por aire representó el 50,47% de los ingresos en 2026, mientras que se proyecta que el switchgear aislado por gas se expanda a una CAGR del 14,08% hasta 2032.
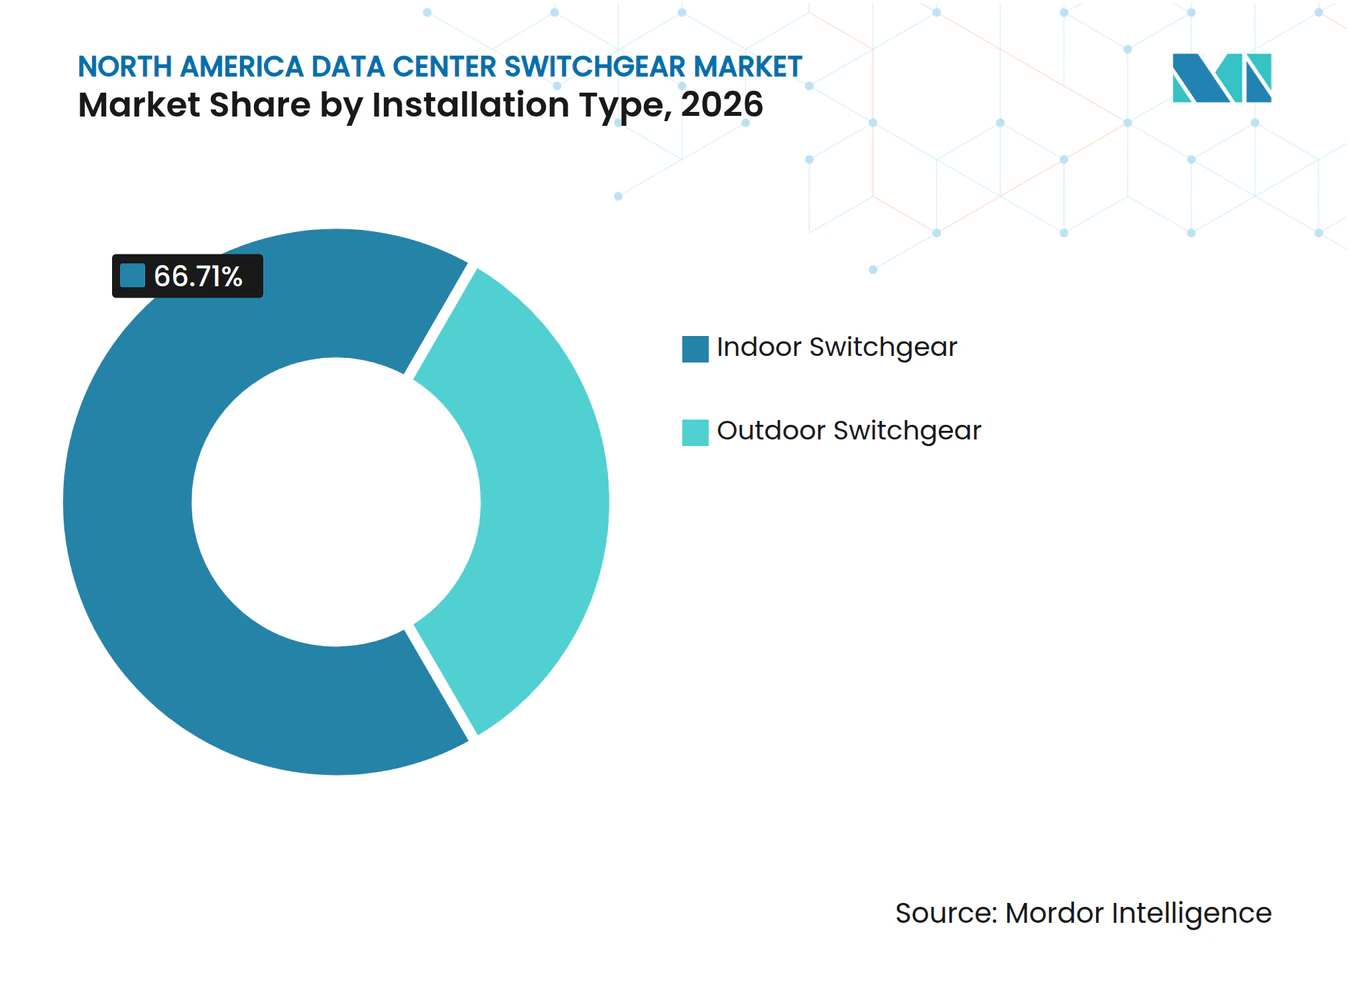
- Por tipo de instalación, el switchgear de interior representó el 66,71% de los ingresos en 2026, mientras que se proyecta que el switchgear de exterior se expanda a una CAGR del 14,79% hasta 2032.
- Por configuración, el switchgear extraíble representó el 51,33% de los ingresos en 2026, mientras que se proyecta que el switchgear modular se expanda a una CAGR del 14,92% hasta 2032.
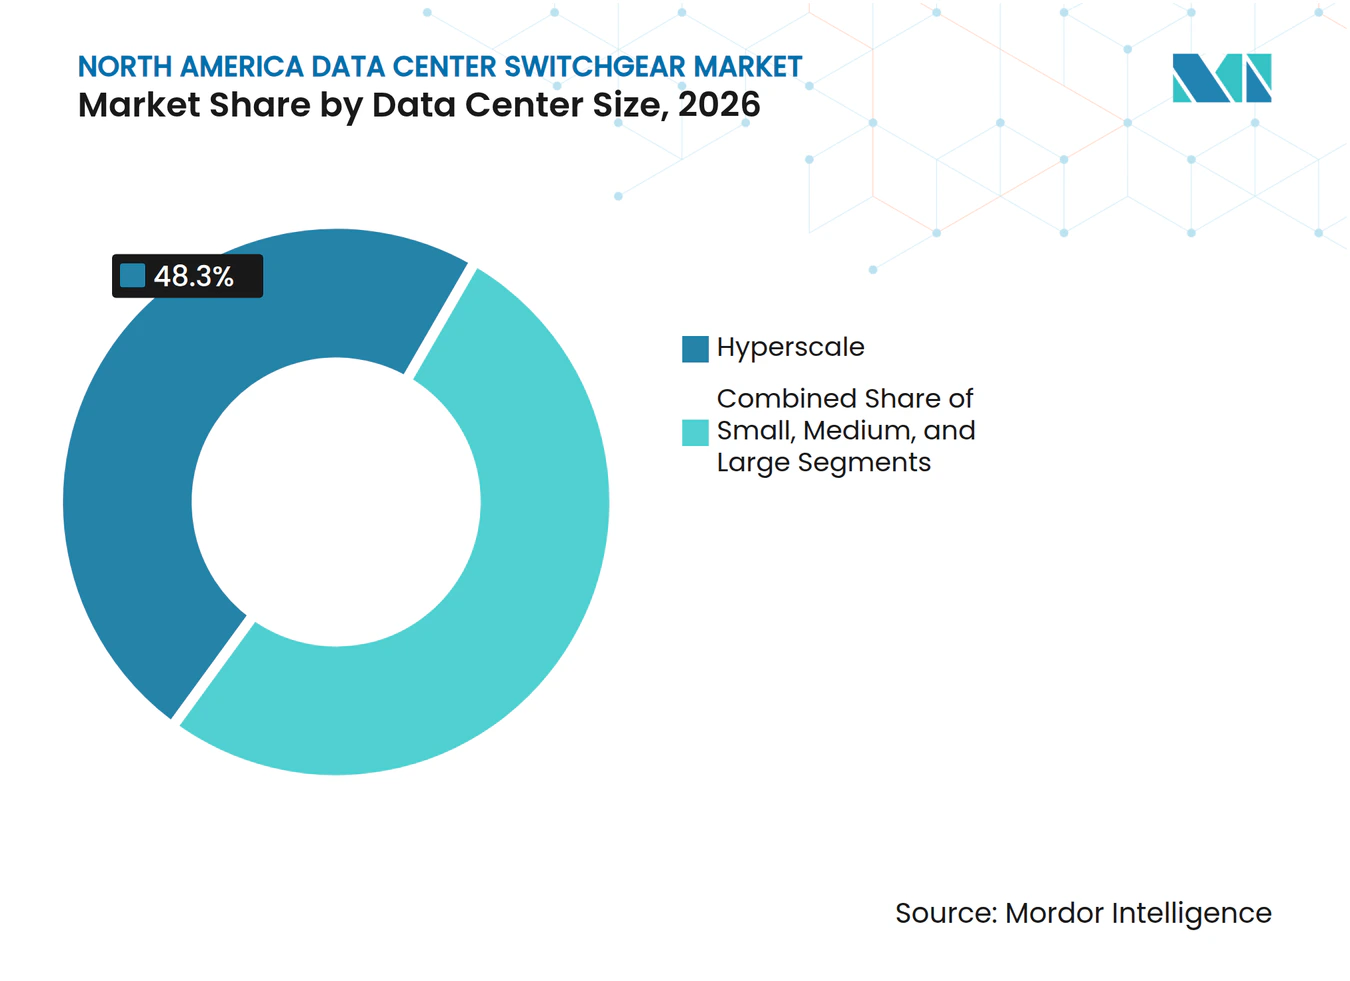
- Por tamaño del centro de datos, las instalaciones de hiperescala representaron el 48,30% de los ingresos en 2026 y se proyecta que se expandan a una CAGR del 15,39% hasta 2032.
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron el 45,29% de los ingresos en 2026 y se proyecta que se expandan a una CAGR del 15,53% hasta 2032.
- Por geografía, Estados Unidos representó el 83,17% de los ingresos en 2026, mientras que se proyecta que Canadá se expanda a una CAGR del 15,71% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Capacidad de Centros de Datos de Hiperescala e IA | +3.5% | Estados Unidos, Canadá y México | Corto plazo (≤ 2 años) |
| Despliegue de Computación en la Nube, Colocación y Alta Densidad | +2.5% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Modernización de la Distribución de Energía y Requisitos de Redundancia | +1.8% | Estados Unidos | Mediano plazo (2-4 años) |
| Localización de Equipos Eléctricos e Inversión en Capacidad | +1.4% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Bloques de Energía Prefabricados Estandarizados | +1.0% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Arquitecturas de Distribución de Corriente Continua a 800 V y de Mayor Voltaje | +0.7% | Estados Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Capacidad de Centros de Datos de Hiperescala e IA
Las instalaciones de IA requieren más equipos eléctricos por megavatio que los campus de nube anteriores porque sus servidores operan a densidades de bastidor mucho más altas. La demanda resultante sitúa la distribución de media tensión más cerca de la carga de TI y añade puntos de protección en todo el sitio. Powell Industries reportó un único pedido de centro de datos que superó los 400 millones de USD en mayo de 2026, mostrando la escala de los programas de equipos vinculados a grandes campus. El mercado de switchgear para centros de datos de América del Norte se beneficia cuando los desarrolladores estandarizan estos diseños eléctricos de mayor envergadura en varios sitios. Este enfoque proporciona a los fabricantes cronogramas de producción más claros y ofrece a los operadores una ruta más repetible para las adiciones de capacidad, particularmente cuando los campus se entregan en fases y los edificios posteriores utilizan el mismo diseño eléctrico. La especificación repetida también permite a los equipos de proyecto coordinar los ajustes de protección, repuestos, pruebas y prácticas de puesta en marcha en una cartera de sitios más amplia. La misma concentración de demanda aumenta la importancia de la capacidad del proveedor, la certeza de entrega y la ingeniería de aplicaciones.
Despliegue de Computación en la Nube, Colocación y Alta Densidad
Los proveedores de servicios en la nube y los operadores de colocación necesitan sistemas de energía que puedan ampliarse sin apagar los equipos adyacentes. Los diseños de media tensión extraíbles permiten extensiones en vivo y mantenimiento en instalaciones con compromisos estrictos de tiempo de actividad. Schneider Electric introdujo una plataforma de switchgear de media tensión definida por software en 2026 que fue pilotada en una instalación de Equinix. Su documento técnico relacionado indica que el diseño puede reducir los cronogramas de despliegue en un 64% al separar el pedido de la plataforma de la ingeniería específica del proyecto. Esto es relevante para el mercado de switchgear para centros de datos de América del Norte porque los clientes intentan asegurar los equipos antes de que se finalicen todos los detalles del edificio. Los controles digitales y las interfaces estandarizadas pueden, por tanto, convertirse en ventajas de adquisición en lugar de características opcionales. Pueden reducir el cableado en campo, facilitar el uso de la información de estado y respaldar un modelo operativo coherente cuando los clientes añaden capacidad en varias ubicaciones.
Modernización de la Distribución de Energía y Requisitos de Redundancia
Las instalaciones más antiguas construidas en torno a sistemas de 480 V enfrentan mayor presión para soportar cargas de computación más densas. Los operadores están actualizando barras colectoras, protecciones y monitoreo mientras intentan evitar ventanas de mantenimiento planificadas. ABB lanzó MNS 4.0 en 2026 con monitoreo de condición habilitado por IA y características de ciberseguridad alineadas con IEC 62443. El equipo apoya a los operadores que necesitan mayor visibilidad sobre los activos eléctricos durante la modernización. ANSI/IEEE C37.20.2 y UL 1558 también reducen la base de proveedores calificados para instalaciones en América del Norte. Estos requisitos refuerzan el papel de las capacidades establecidas de prueba, certificación y servicio en campo en el mercado de switchgear para centros de datos de América del Norte. También requieren que los clientes evalúen la coordinación de protecciones, el acceso para mantenimiento y los controles cibernéticos antes de que el equipo sea instalado en un entorno en funcionamiento.
Localización de Equipos Eléctricos e Inversión en Capacidad
Los largos plazos de entrega de equipos han aumentado el valor de la capacidad de fabricación nacional. Siemens invirtió más de 165 millones de USD en la ampliación de instalaciones en Carolina del Norte y Carolina del Sur en marzo de 2026, añadiendo capacidad para productos de baja y media tensión para clientes de centros de datos.[1] Eaton se comprometió con más de 30 millones de USD para una nueva instalación en Bellevue, Nebraska, enfocada en switchgear de media tensión, con producción inicial esperada en la primera mitad de 2027. La producción local reduce la exposición logística y ayuda a los proveedores a alinear los turnos de fábrica con los cronogramas de construcción de los clientes. También apoya las necesidades de calificación y servicio que son difíciles de satisfacer únicamente a través de importaciones. Estas inversiones fortalecen la capacidad de respuesta del suministro en todo el mercado de switchgear para centros de datos de América del Norte. La producción regional también puede dar a los proveedores una relación de trabajo más estrecha con los contratistas de ingeniería, las empresas de servicios públicos y los operadores de centros de datos durante programas de entrega complejos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Largos Plazos de Entrega de Switchgear y Cuellos de Botella en Componentes | -1.8% | Estados Unidos, Canadá y México | Corto plazo (≤ 2 años) |
| Retrasos en la Interconexión a la Red y Restricciones de Disponibilidad de Energía Local | -1.3% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Escasez de Mano de Obra Calificada para la Puesta en Marcha de Alta Tensión | -0.8% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Complejidad de Calificación, Ciberseguridad y Bloqueo de Diseño | -0.5% | Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Largos Plazos de Entrega de Switchgear y Cuellos de Botella en Componentes
La disponibilidad de equipos sigue siendo una restricción directa en los cronogramas de los proyectos. Los equipos de media tensión específicos para centros de datos pueden requerir entre 2 y 3 años, mientras que las condiciones de suministro han alentado a los desarrolladores a realizar pedidos antes de finalizar los diseños de las instalaciones. Nexans identifica las restricciones de equipos y de red como barreras centrales para la entrega de centros de datos. Realizar pedidos con anticipación protege los turnos de entrega, pero puede aumentar la exposición cuando los diseños cambian. También favorece a los fabricantes con carteras de pedidos establecidas, plataformas certificadas y capacidad que puede comprometerse con grandes programas. El mercado de switchgear para centros de datos de América del Norte debe, por tanto, equilibrar la rápida demanda con los límites del suministro de componentes y el rendimiento de la fábrica.
Retrasos en la Interconexión a la Red y Restricciones de Disponibilidad de Energía Local
El acceso a la red determina si los campus planificados pueden entrar en servicio según lo programado. GridLab documentó la importancia de la coordinación para las interconexiones de grandes cargas a medida que aumenta la demanda de los centros de datos. La Universidad de Princeton encontró que los enfoques de conexión flexibles pueden acortar el tiempo de operación entre 3 y 5 años en algunos casos.[2] Cuando el acceso a la red de servicios públicos se retrasa, los desarrolladores pueden utilizar generación en sitio y diseños detrás del medidor que requieren equipos dedicados de media tensión. Esto proporciona un apoyo parcial a la demanda de equipos, pero no elimina la presión de costos y cronogramas que enfrentan las nuevas instalaciones. Una planificación de interconexión confiable sigue siendo necesaria para una expansión sostenida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Nivel de Voltaje:
La Media Tensión Aumenta a Medida que Escala la Potencia de los Bastidores de IAEl switchgear de bajo voltaje representó el 46,19% de la participación del mercado de switchgear para centros de datos de América del Norte en 2026, respaldado por su papel establecido en instalaciones empresariales y de colocación heredadas. Se proyecta que el switchgear de media tensión se expanda a una CAGR del 14,23% hasta 2032 a medida que los despliegues densos de IA elevan los requisitos de energía. Las densidades de bastidor de 50-75 kW hacen más práctico acercar la distribución de media tensión a la carga de TI. Esto reduce la necesidad de etapas repetidas de conversión de bajo voltaje en toda la instalación. El switchgear de alta tensión cumple un papel más limitado en las subestaciones primarias para campus de más de 100 MW.
Los sistemas de media tensión requieren relés especializados, protección contra arco eléctrico y equipos de puesta en marcha con experiencia. Estos requisitos pueden extender los cronogramas de entrega e instalación cuando los proyectos avanzan rápidamente. El cumplimiento de ANSI/IEEE C37.20.2 y UL 1558 sigue siendo importante para la selección de equipos y la calificación de proveedores. El tamaño del mercado de switchgear para centros de datos de América del Norte para equipos de media tensión está respaldado por el cambio de cargas de nube convencionales a clústeres de IA de alta intensidad energética. Los proveedores establecidos pueden utilizar sus registros de pruebas y experiencia en aplicaciones para abordar esta necesidad. Los proveedores más pequeños aún pueden competir donde pueden proporcionar ingeniería receptiva y asegurar turnos de fabricación, especialmente donde los clientes necesitan configuraciones especializadas o una respuesta más rápida a un plan de sitio modificado. Su papel es más sólido cuando el soporte técnico y la capacidad de fábrica disponible son tan importantes como la escala global.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Aislamiento:
El Aislamiento por Aire Lidera pero el Switchgear Aislado por Gas Acorta la BrechaEl switchgear aislado por aire representó el 50,47% de la participación del mercado de switchgear para centros de datos de América del Norte en 2026 porque sigue siendo ampliamente utilizado donde el costo inicial es central para la adquisición. Se proyecta que el switchgear aislado por gas se expanda a una CAGR del 14,08% hasta 2032. Su diseño sellado puede reducir la huella requerida entre un 60 y un 70%, lo cual es útil donde las salas eléctricas enfrentan limitaciones de espacio. Este beneficio es relevante tanto para los sitios de colocación urbanos como para los edificios de hiperescala de alta densidad. El equipo aislado por aire sigue siendo una opción práctica para sitios con mayor espacio para configuraciones convencionales.
Schneider Electric anunció RM AirSeT 38 en 2026, extendiendo la interrupción al vacío y el aislamiento de aire puro a 38 kV para sistemas de energía de centros de datos de alta densidad. Las opciones de gas alternativas pueden ayudar a los clientes a abordar las restricciones sobre el SF₆ mientras mantienen diseños de equipos compactos. IEC 62271-203 proporciona un marco técnico relevante para el switchgear aislado por gas. Es probable que la industria de switchgear para centros de datos de América del Norte vea las opciones de aislamiento moldeadas por el espacio del sitio, las necesidades de cumplimiento, las prácticas de mantenimiento y la disponibilidad. Estos factores significan que los diseños aislados por aire y por gas continuarán sirviendo a diferentes condiciones operativas. Los clientes evaluarán el diseño de la sala, el acceso para mantenimiento, los requisitos ambientales, el calendario del proyecto y el costo total instalado antes de realizar una selección final.
Por Tipo de Instalación:
El Interior Domina Mientras el Exterior Gana Impulso a Escala de IAEl switchgear de interior representó el 66,71% del tamaño del mercado de switchgear para centros de datos de América del Norte en 2026, reflejando la preferencia histórica por salas eléctricas dedicadas. Se proyecta que el switchgear de exterior se expanda a una CAGR del 14,79% hasta 2032. Las subestaciones prefabricadas en contenedores pueden trasladar los equipos de media tensión fuera de la instalación y preservar el valioso espacio interior. Este formato también puede acortar el trabajo de instalación en el sitio. Los diseños de interior siguen siendo importantes donde la seguridad física, el control climático y la separación de múltiples inquilinos son requisitos clave.
Siemens firmó un acuerdo plurianual para suministrar a Compass Datacenters hasta 1.500 unidades de plataforma modular de media tensión para exterior a lo largo de 5 años. El acuerdo muestra cómo los equipos de exterior pueden integrarse en diseños de campus repetibles. La generación detrás del medidor apoya aún más las instalaciones de exterior porque los equipos pueden colocarse cerca de los activos de generación. Los sistemas de exterior pueden requerir menos construcción civil que las disposiciones de interior comparables. El mercado de switchgear para centros de datos de América del Norte se beneficia, por tanto, de los proyectos que priorizan el despliegue rápido y los diseños físicos estandarizados. Este modelo puede reducir la mano de obra en campo, mejorar el control de calidad en fábrica y facilitar la repetición de la disposición física de los equipos eléctricos de un campus a otro.

Por Configuración:
El Switchgear Modular Acelera la Entrega de Energía PrefabricadaEl switchgear extraíble representó el 51,33% de los ingresos en 2026 porque permite retirar un elemento de interruptor automático sin desenergizar las secciones de barra colectora adyacentes. Se proyecta que el switchgear modular se expanda a una CAGR del 14,92% hasta 2032. Las instalaciones de Nivel III y Nivel IV otorgan un alto valor a los diseños que mantienen el servicio durante las actividades de mantenimiento. Los bloques de energía modulares probados en fábrica también abordan las restricciones de mano de obra y los cronogramas de construcción comprimidos. Los sistemas de montaje fijo siguen siendo relevantes para instalaciones empresariales y de borde sensibles al costo.
Schneider Electric afirma que su plataforma de media tensión definida por software puede reducir el cableado de control en un 87% y los terminales en un 91% en comparación con los equipos convencionales diseñados a pedido. Menos conexiones pueden simplificar la instalación y respaldar ciclos de pedido más rápidos. El mercado de switchgear para centros de datos de América del Norte se beneficia cuando los equipos pueden reutilizarse en varios campus con un rediseño limitado. Los sistemas modulares también ofrecen a los operadores una ruta más clara para añadir capacidad en fases. Su adopción depende de si los clientes pueden aceptar configuraciones estandarizadas sin perder la flexibilidad necesaria. Los equipos de adquisición deben sopesar la fabricación más rápida y la instalación más sencilla frente a la necesidad de adaptar los esquemas de protección, las disposiciones de barras colectoras y los puntos de expansión futura para cada sitio individual.
Por Tamaño del Centro de Datos:
La Hiperescala Ancla Tanto la Participación como el CrecimientoLas instalaciones de hiperescala representaron el 48,30% de los ingresos en 2026 y se proyecta que se expandan a una CAGR del 15,39% hasta 2032. Sus grandes campus requieren cientos de secciones de media tensión y crean programas de adquisición concentrados. Powell Industries registró un pedido superior a los 400 millones de USD por equipos eléctricos de media tensión detrás del medidor en 2026. Los grandes centros de datos también contribuyen con una demanda significativa a través de operaciones de colocación. Las instalaciones pequeñas y medianas apoyan la computación en el borde y las necesidades de inferencia de IA empresarial.
Los clústeres de entrenamiento de IA pueden operar a 150-300 kW por bastidor, aumentando el contenido eléctrico por megavatio en todos los tamaños de instalaciones. Esto eleva la demanda de equipos de protección, conmutación, monitoreo y distribución independientemente de la huella final del campus. Los compradores de hiperescala son especialmente influyentes porque pueden establecer especificaciones de equipos en sitios repetidos. El mercado de switchgear para centros de datos de América del Norte tiene espacio para proveedores que puedan cumplir con los requisitos de escala, entrega y consistencia. Los demás tamaños de instalaciones siguen siendo importantes porque las cargas de trabajo distribuidas requieren infraestructura local. El resultado es una base de demanda amplia, aunque los programas más grandes están concentrados entre un grupo más pequeño de compradores. Esta combinación da a los proveedores la necesidad tanto de ejecución de grandes programas como de un catálogo de productos confiables que puedan servir a instalaciones regionales con diferentes requisitos operativos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Marcan el Ritmo para la Adopción de Media TensiónLos proveedores de servicios en la nube representaron el 45,29% de los ingresos en 2026 y se proyecta que se expandan a una CAGR del 15,53% hasta 2032. Estos compradores operan grandes campus con programas estandarizados de adquisición de media tensión. GE Vernova reportó más de 5 mil millones de USD en pedidos de centros de datos en su negocio de electrificación en la primera mitad de 2026. La escala de los proyectos en la nube ayuda a los proveedores a planificar la producción y la capacidad de servicio. Los operadores de colocación también requieren equipos que soporten adiciones en vivo para múltiples inquilinos.
Los sitios empresariales y de borde proporcionan una corriente de demanda separada a través de la transformación digital y las cargas de trabajo de IA distribuida. Estos clientes a menudo necesitan sistemas más pequeños, pero sus proyectos pueden favorecer productos estándar y plazos de entrega cortos. Vertiv reportó una expansión de ingresos orgánicos del 44% en su negocio de energía crítica en las Américas durante el primer trimestre de 2026. El mercado de switchgear para centros de datos de América del Norte no depende, por tanto, de un único modelo de instalación. Los proveedores de servicios en la nube marcan el ritmo, mientras que los operadores de colocación, empresariales y de borde apoyan una base más amplia de aplicaciones. Los proveedores, por tanto, necesitan carteras que acomoden proyectos de campus altamente diseñados, así como sistemas repetibles para despliegues más pequeños que aún requieren protección confiable y tiempo de actividad.
Análisis Geográfico
Estados Unidos: Centro Dominante que Enfrenta Limitaciones de Acceso a la Energía
Estados Unidos representó el 83,17% de la participación del mercado de switchgear para centros de datos de América del Norte en 2026. El norte de Virginia, Dallas-Fort Worth, Phoenix, Chicago, Texas y Ohio siguen siendo centros importantes para el desarrollo enfocado en hiperescala e IA. Estados Unidos también lidera la localización de equipos a medida que los proveedores buscan rutas de entrega más cortas y un soporte al cliente más cercano. Siemens invirtió más de 165 millones de USD en instalaciones de fabricación en las Carolinas para productos de baja y media tensión. Hitachi Energy anunció 1 mil millones de USD en inversiones de fabricación en Estados Unidos en 2025, incluyendo una instalación de transformadores de 457 millones de USD en Virginia. Las limitaciones de interconexión a la red son una restricción estructural importante, especialmente en los centros establecidos. Las consideraciones de NERC CIP también pueden afectar a los sitios que utilizan generación detrás del medidor que se interconecta con el sistema de energía a granel. Estas condiciones fomentan una planificación de energía más cuidadosa y aumentan el interés en equipos modulares con soporte local.
Canadá: La Ventaja Hidroeléctrica Impulsa el Mercado de Mayor Crecimiento
Se proyecta que Canadá se expanda a una CAGR del 15,71% hasta 2032, la tasa más rápida en el mercado de switchgear para centros de datos de América del Norte. Sus recursos hidroeléctricos e iniciativas soberanas de IA respaldan el interés en instalaciones de computación de mayor envergadura. Innovation, Science and Economic Development Canada solicitó propuestas para centros de datos de IA soberanos a gran escala, incluyendo instalaciones de más de 100 MW.[3] La fabricación con base en Ontario también ha recibido apoyo a medida que los clientes buscan suministro local de equipos. Ontario apoyó una expansión de EnerQuest Technologies en Harrow en 2026, con la empresa añadiendo capacidad de subensamblaje de switchgear para la demanda confirmada. Las restricciones de energía provinciales, especialmente donde las nuevas solicitudes superan la capacidad disponible, pueden redirigir los proyectos hacia ubicaciones ricas en energía hidroeléctrica o hacia disposiciones detrás del medidor. Los proyectos canadienses combinan, por tanto, una ventaja de energía baja en carbono con la necesidad de una planificación cuidadosa de la interconexión.
México y Mercados Restantes: Querétaro como Nexo de Infraestructura Crítica
México es una fuente emergente de demanda a largo plazo a medida que los nuevos campus se concentran en Querétaro. El Economista reportó que Querétaro concentraba el 72% de la capacidad instalada de centros de datos de México en mayo de 2026.[4] La región ofrece un punto focal para los proveedores que amplían su cobertura en América del Norte y para los desarrolladores que buscan nuevas ubicaciones de capacidad. Los compromisos de AWS y CloudHQ refuerzan la importancia de los grandes proyectos en el estado. La conectividad a la red sigue siendo un riesgo central, y los desarrolladores pueden recurrir a la generación de gas natural en sitio cuando el suministro de la empresa de servicios públicos se retrasa. Esto aumenta la necesidad de protección y conmutación de media tensión a nivel de proyecto. La trayectoria de desarrollo de México dependerá de la rapidez con que la infraestructura de red pueda mantenerse al ritmo de la construcción de instalaciones. Las asociaciones locales, la capacidad de servicio de equipos y los diseños conformes serán importantes a medida que los proyectos avancen.
Panorama Competitivo
Concentración del Mercado
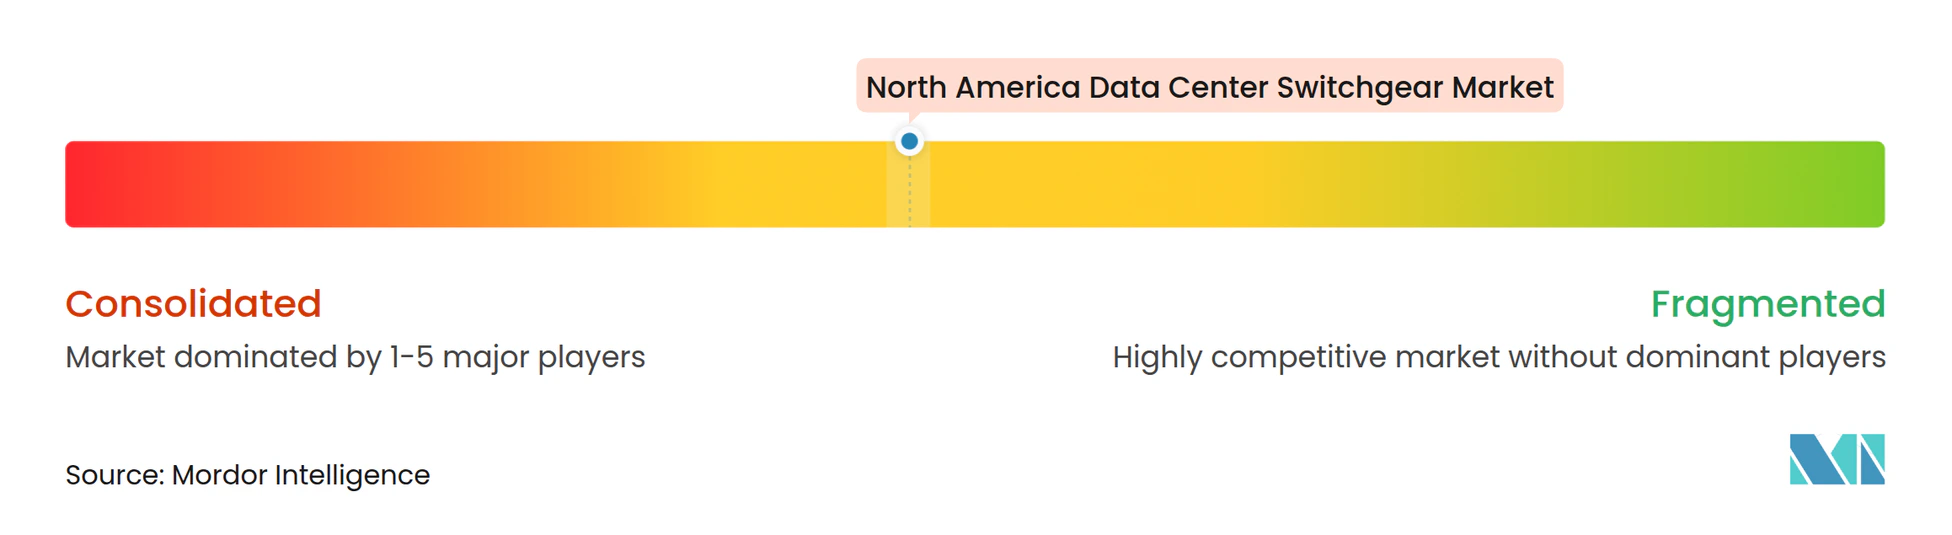
El mercado de switchgear para centros de datos de América del Norte está moderadamente consolidado entre los principales proveedores que pueden ofrecer soporte de diseño, fabricación, certificación y puesta en marcha. Schneider Electric, Eaton, ABB, Siemens y Hitachi Energy atienden muchos requisitos de hiperescala, mientras que los especialistas pueden ganar proyectos cuando la capacidad está restringida. El grupo no tiene una participación combinada divulgada, por lo que la concentración no puede cuantificarse a partir de la evidencia disponible. Powell Industries reportó un pedido récord que superó los 400 millones de USD en 2026, demostrando la escala disponible para los especialistas calificados. Los requisitos de certificación ANSI/IEEE C37 y UL 1558 proporcionan una barrera de entrada porque los proveedores deben demostrar equipos probados y confiables. La competencia se basa, por tanto, en más que el precio, incluyendo la certeza de entrega, los registros de cumplimiento y la profundidad del servicio.
La tecnología es un diferenciador clave a medida que los clientes buscan un menor tiempo hasta la puesta en marcha y un control operativo más estricto. La plataforma de media tensión definida por software de Schneider Electric busca reducir la dependencia de ingeniería y acelerar el despliegue. ABB introdujo MNS 4.0 en 2026 con monitoreo de condición, ciberseguridad integrada y soporte para arquitecturas de corriente continua. ABB también declaró que su SACE Emax 3 fue el primer interruptor automático de aire en recibir la certificación IEC 62443 Nivel de Seguridad 2. Estos movimientos abordan a los clientes que desean mejor visibilidad de los equipos y una protección más sólida para los sistemas eléctricos conectados. La protección clasificada para 800 VCC y el switchgear nativo de corriente continua siguen siendo oportunidades en etapa temprana para los proveedores que puedan escalarlos.
La expansión de la fabricación y la cartera también está cambiando el campo competitivo. Legrand adquirió Kratos Industries en febrero de 2026 para añadir tableros de distribución de bajo voltaje y switchgear de media tensión a su cartera de energía crítica. Eaton introdujo una arquitectura de referencia de 800 VCC en 2025 para fábricas de IA que combina conversión de media tensión y switchgear de corriente continua aguas abajo. El programa de fabricación en Estados Unidos de Hitachi Energy añade capacidad de infraestructura de red que apoya el ecosistema de energía más amplio. Los fabricantes coreanos también están aumentando su capacidad en Estados Unidos, lo que podría ampliar el suministro calificado en los próximos años. Es probable que el entorno competitivo siga siendo activo a medida que los clientes prioricen a los proveedores que puedan combinar equipos estandarizados con soporte local.
Líderes de la Industria de Switchgear para Centros de Datos de América del Norte
-
Schneider Electric SE
-
Eaton Corporation plc
-
Siemens AG
-
Mitsubishi Electric Corporation
-
G&W Electric Company
-
Legrand SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Switchgear para Centros de Datos de América del Norte Empresas cubiertas en este informe
- Schneider Electric SE
- Eaton Corporation plc
- ABB Ltd.
- Siemens AG
- Hitachi Energy Ltd.
- Vertiv Holdings Co
- GE Vernova Inc.
- Powell Industries, Inc.
- Legrand SA
- Mitsubishi Electric Corporation
- S&C Electric Company
- G&W Electric Company
- SEL Schweitzer Engineering Laboratories, Inc.
- Hubbell Incorporated
- Mitsubishi Electric Power Products, Inc.
- WEG S.A.
- Socomec Group S.A.
- Anord Mardix
- Hyosung Heavy Industries
- HD Hyundai Electric
Desarrollos recientes de la industria en Mercado de Switchgear para Centros de Datos de América del Norte
- Octubre de 2026: HD Hyundai Electric, LS Electric e Hyosung Heavy Industries anunciaron simultáneamente programas de expansión de capacidad de fabricación en Estados Unidos dirigidos a la demanda de centros de datos de IA. LS Electric planea invertir 240 millones de USD en operaciones en Estados Unidos para 2030, incluyendo una expansión séxtuple de su planta de switchgear en Utah. La segunda planta de HD Hyundai Electric en Alabama, prevista para abril de 2027, aumentará la capacidad de extra alta tensión en un 50%.
- Septiembre de 2026: Schneider Electric presentó el primer switchgear de media tensión totalmente definido por software del mundo en YOTTA 2026. La plataforma fue pilotada en un centro de datos de colocación de Equinix y puede reducir el tiempo de pedido y fabricación hasta 3 veces y la puesta en marcha hasta 2 veces. Schneider Electric también anunció RM AirSeT 38, que extiende la tecnología de switchgear aislado por gas libre de SF₆ de 24 kV a 38 kV, con las primeras entregas previstas para 2028.
- Junio de 2026: Hyosung Heavy Industries, junto con HD Hyundai Electric y LS Electric, las tres empresas nacionales de equipos de energía, anunciaron la expansión de la producción en Estados Unidos para suministrar transformadores y switchgear para centros de datos y actualizaciones de la red.
- Febrero de 2026: Legrand adquirió Kratos Industries, un fabricante de Colorado de tableros de distribución de bajo voltaje y switchgear de media tensión. La adquisición amplió la cartera de energía crítica de Legrand junto con su inversión estratégica en Accelsius.
Alcance del Informe del Mercado de Switchgear para Centros de Datos de América del Norte
El mercado de switchgear para centros de datos de América del Norte abarca el suministro, la demanda y los ingresos regionales generados por los switchgears diseñados para proteger y aislar la infraestructura de energía de los centros de datos. Monitorea específicamente los despliegues tecnológicos, las integraciones de redes inteligentes y los valores de mercado en Estados Unidos, Canadá y México.
El Informe del Mercado de Switchgear para Centros de Datos de América del Norte está segmentado por Nivel de Voltaje (Bajo Voltaje, Media Tensión y Alta Tensión), Tipo de Aislamiento (Switchgear Aislado por Aire, Switchgear Aislado por Gas y Otras Tecnologías de Aislamiento), Tipo de Instalación (Switchgear de Interior y Switchgear de Exterior), Configuración (Switchgear de Montaje Fijo, Switchgear Extraíble y Switchgear Modular), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube [CSPs] y Empresarial / Borde) y País (Estados Unidos, Canadá y México). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Bajo Voltaje |
| Media Tensión |
| Alta Tensión |
| Switchgear Aislado por Aire |
| Switchgear Aislado por Gas |
| Otras Tecnologías de Aislamiento |
| Switchgear de Interior |
| Switchgear de Exterior |
| Switchgear de Montaje Fijo |
| Switchgear Extraíble |
| Switchgear Modular |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSPs) |
| Empresarial / Borde |
| Estados Unidos |
| Canadá |
| México |
| Por Nivel de Voltaje | Bajo Voltaje |
| Media Tensión | |
| Alta Tensión | |
| Por Tipo de Aislamiento | Switchgear Aislado por Aire |
| Switchgear Aislado por Gas | |
| Otras Tecnologías de Aislamiento | |
| Por Tipo de Instalación | Switchgear de Interior |
| Switchgear de Exterior | |
| Por Configuración | Switchgear de Montaje Fijo |
| Switchgear Extraíble | |
| Switchgear Modular | |
| Por Tamaño del Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (CSPs) | |
| Empresarial / Borde | |
| Por Geografía | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de switchgear para centros de datos de América del Norte?
El mercado está valorado en 1,81 mil millones de USD en 2026 y se estima que alcanzará 3,66 mil millones de USD para 2032, a una CAGR del 12,07% de 2027 a 2032.
¿Qué está impulsando la demanda de switchgear para centros de datos en América del Norte?
La computación de IA, la expansión de campus de hiperescala, la mayor densidad de potencia por bastidor y el cambio hacia la distribución de media tensión están aumentando la demanda de equipos.
¿Qué clase de voltaje tiene las perspectivas más sólidas?
Se proyecta que el switchgear de media tensión se expanda a una CAGR del 14,23% hasta 2032 a medida que los operadores acercan la distribución de energía a las cargas de computación densas.
¿Por qué está ganando adopción el switchgear aislado por gas?
Los equipos aislados por gas pueden reducir la huella requerida entre un 60 y un 70%, lo cual es valioso en salas eléctricas con espacio limitado e instalaciones de alta densidad.
¿Qué país tiene la mayor base de demanda?
Estados Unidos representó el 83,17% de los ingresos de 2026, respaldado por los principales clústeres de hiperescala y las nuevas instalaciones enfocadas en IA.
¿Qué limita la entrega de proyectos para los proveedores de switchgear y los desarrolladores de centros de datos?
Los largos plazos de entrega de equipos, la escasez de mano de obra calificada para la puesta en marcha y los retrasos en la interconexión a la red pueden extender los cronogramas de desarrollo.