
Taille et part du marché des appareillages de commutation pour centres de données en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
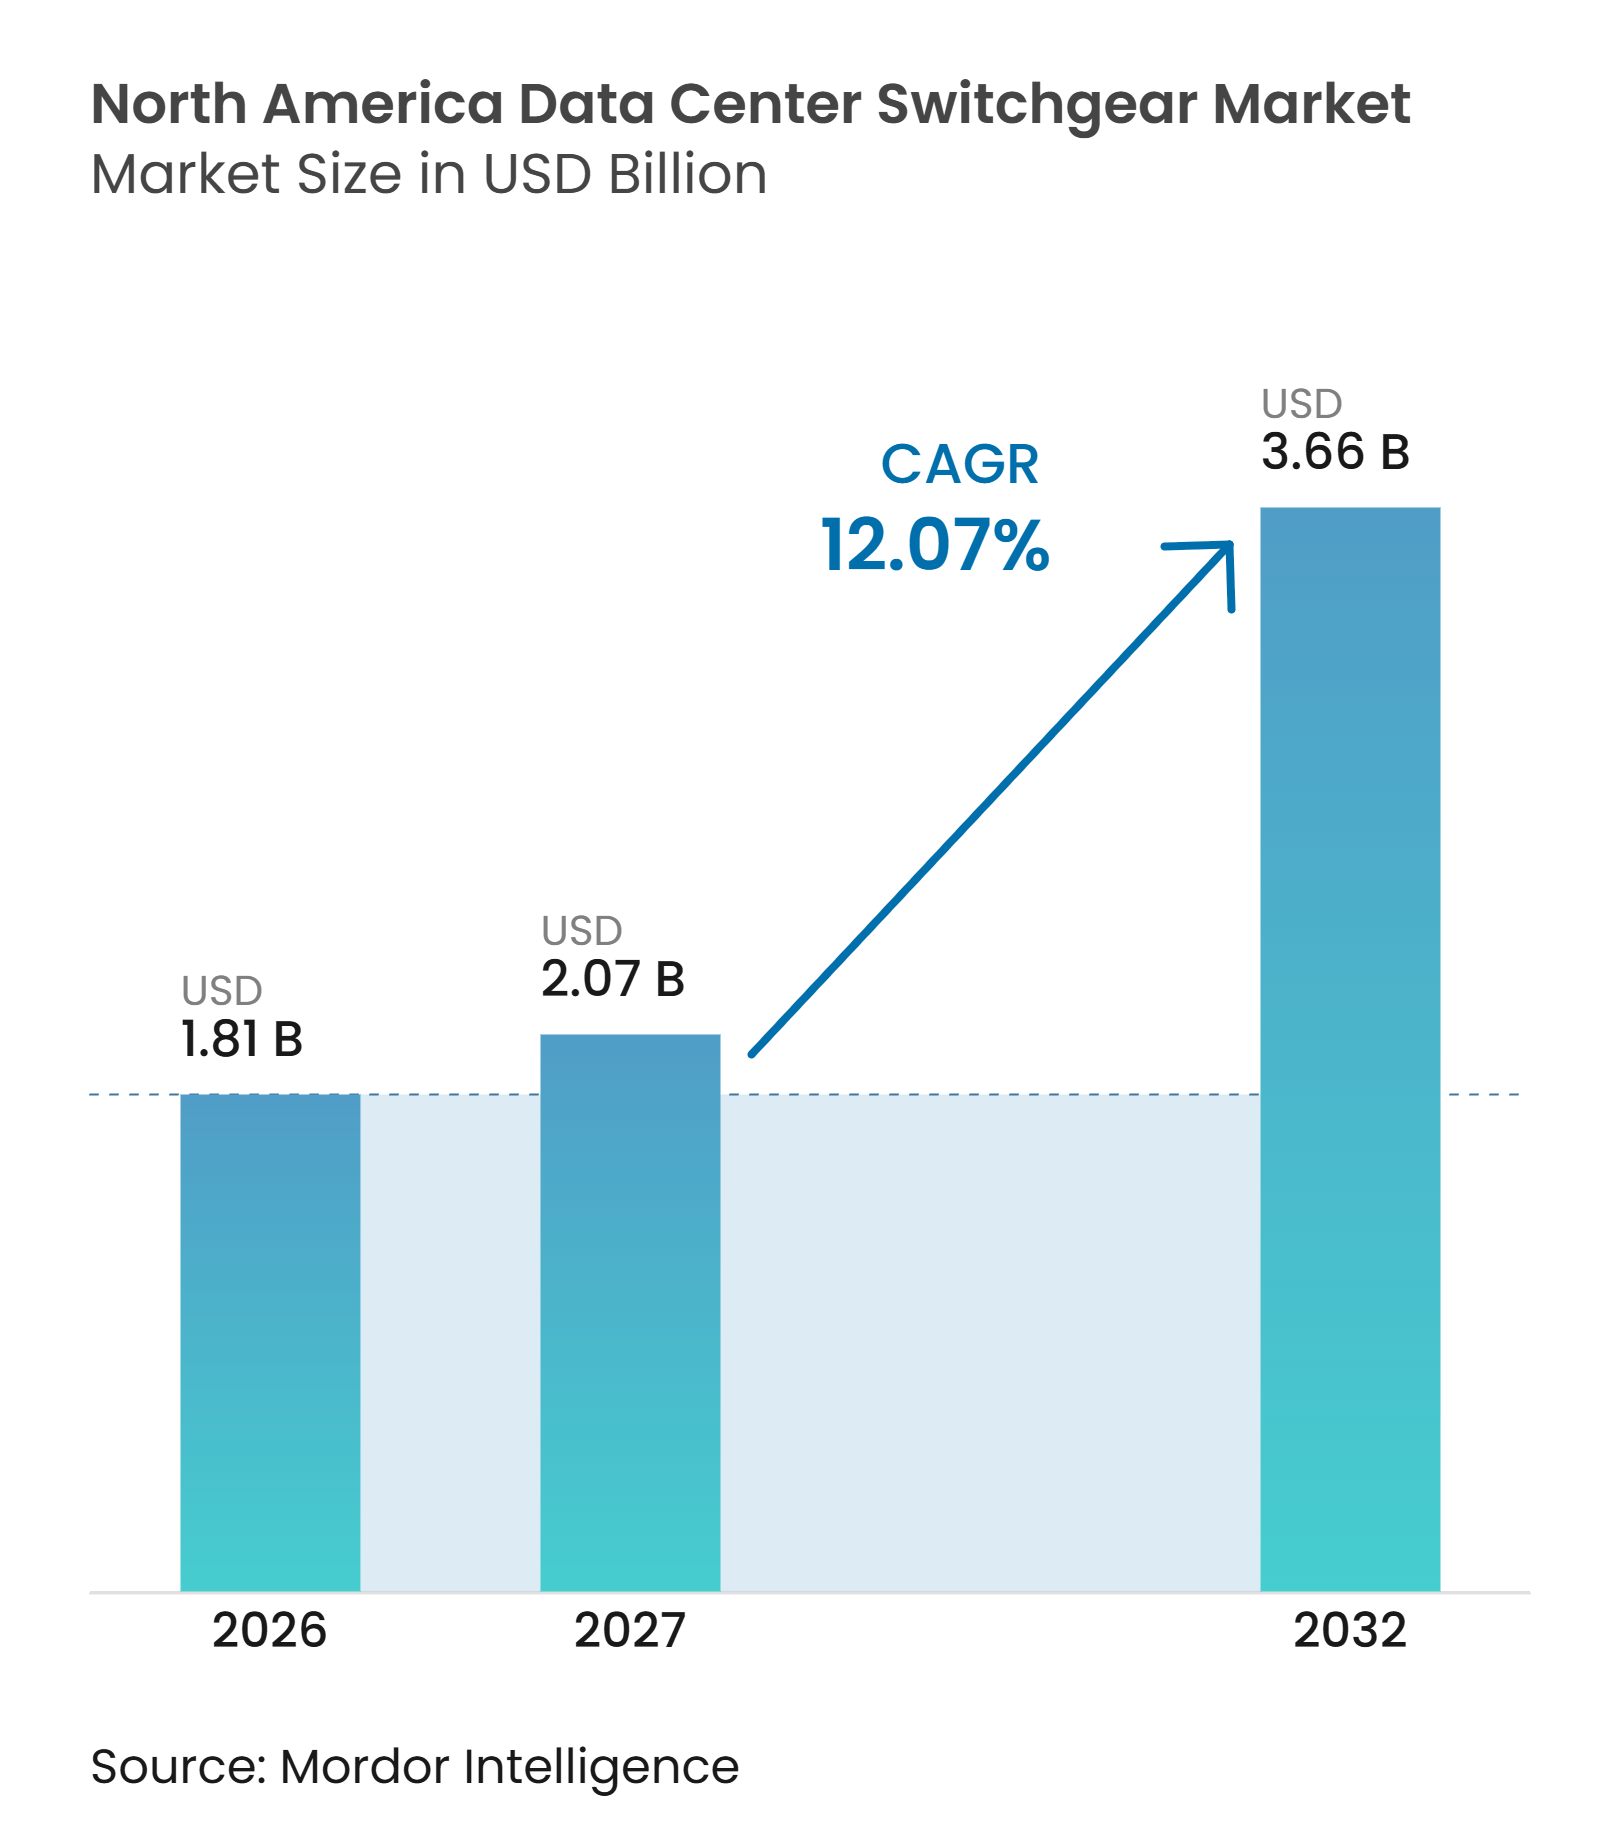
| Taille du marché de l'année de base (2026) | 1.81 Milliards de dollars |
| Taille du Marché (2027) | 2.07 Milliards de dollars |
| Taille du Marché (2032) | 3.66 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 12.07 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des appareillages de commutation pour centres de données en Amérique du Nord par Mordor Intelligence
La taille du marché des appareillages de commutation pour centres de données en Amérique du Nord était évaluée à 1,81 milliard USD en 2026 et devrait progresser de 2,07 milliards USD en 2027 pour atteindre 3,66 milliards USD d'ici 2032, à un CAGR de 12,07 % durant la période de prévision (2027-2032). La demande est de plus en plus façonnée par une refonte de la distribution d'énergie plutôt que par une activité de construction ordinaire. L'informatique IA à haute densité a rapproché davantage d'équipements moyenne tension des salles informatiques et accru le besoin en commutation, protection et isolation des défauts. Le marché des appareillages de commutation pour centres de données en Amérique du Nord reflète également un glissement vers des blocs d'alimentation préfabriqués en usine et des équipements pouvant être commandés plus tôt dans le cycle de construction. Les fournisseurs répondent par des investissements en capacité locale, des plateformes modulaires et des commandes numériques. Les contraintes d'approvisionnement et les retards d'accès au réseau restent des limites importantes, mais ils augmentent également le besoin en équipements derrière le compteur sur les projets qui avancent.
Points clés du rapport
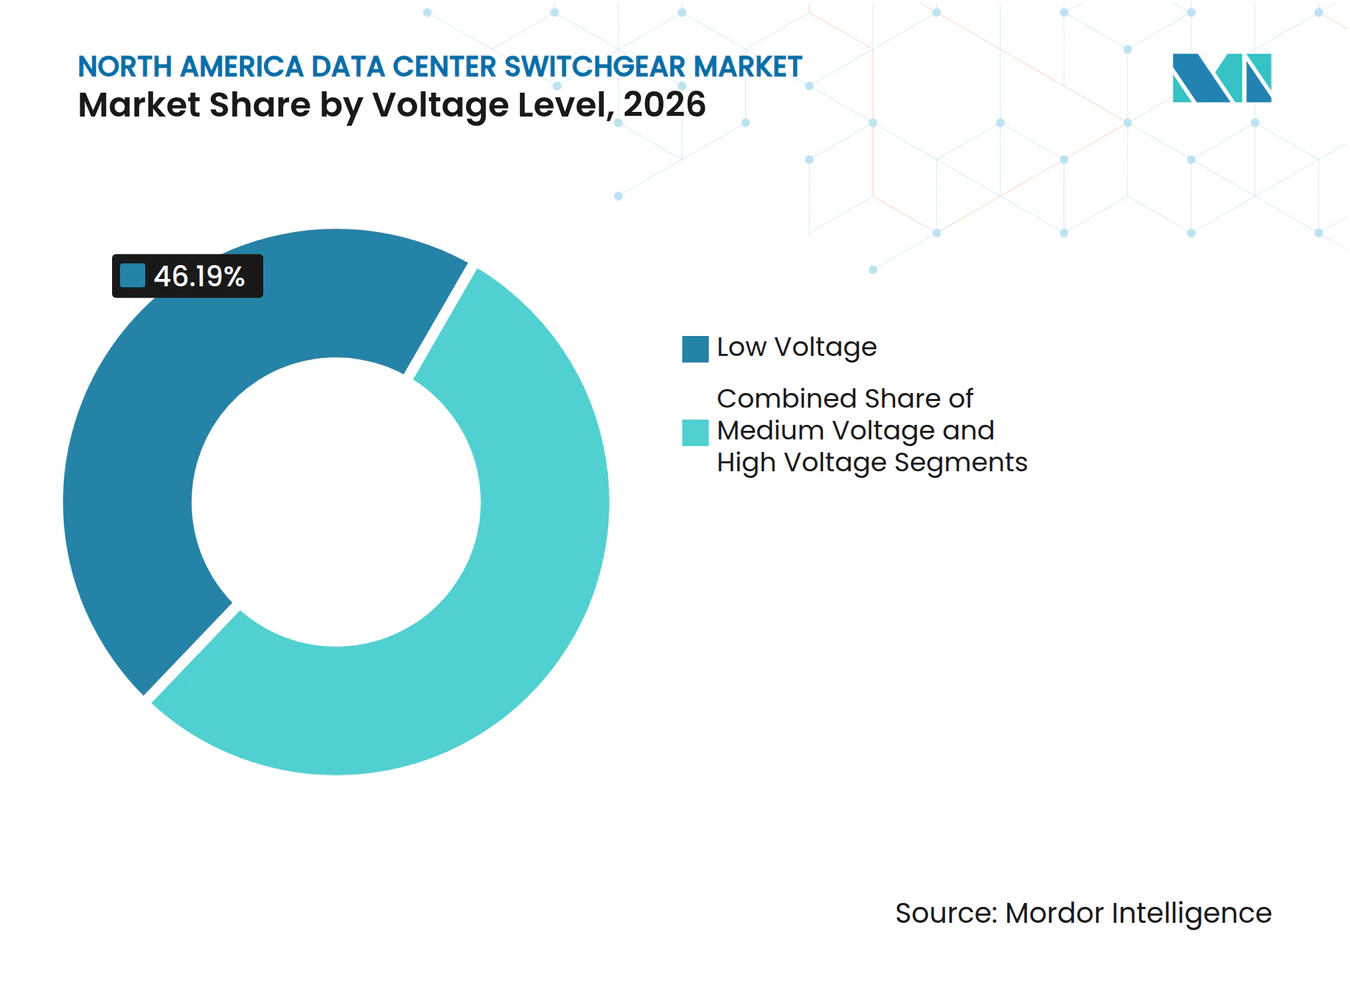
- Par niveau de tension, l'appareillage basse tension détenait 46,19 % de la part du marché des appareillages de commutation pour centres de données en Amérique du Nord en 2026, tandis que l'appareillage moyenne tension devrait se développer à un CAGR de 14,23 % jusqu'en 2032.
- Par type d'isolation, l'appareillage isolé à l'air détenait 50,47 % des revenus en 2026, tandis que l'appareillage isolé au gaz devrait se développer à un CAGR de 14,08 % jusqu'en 2032.
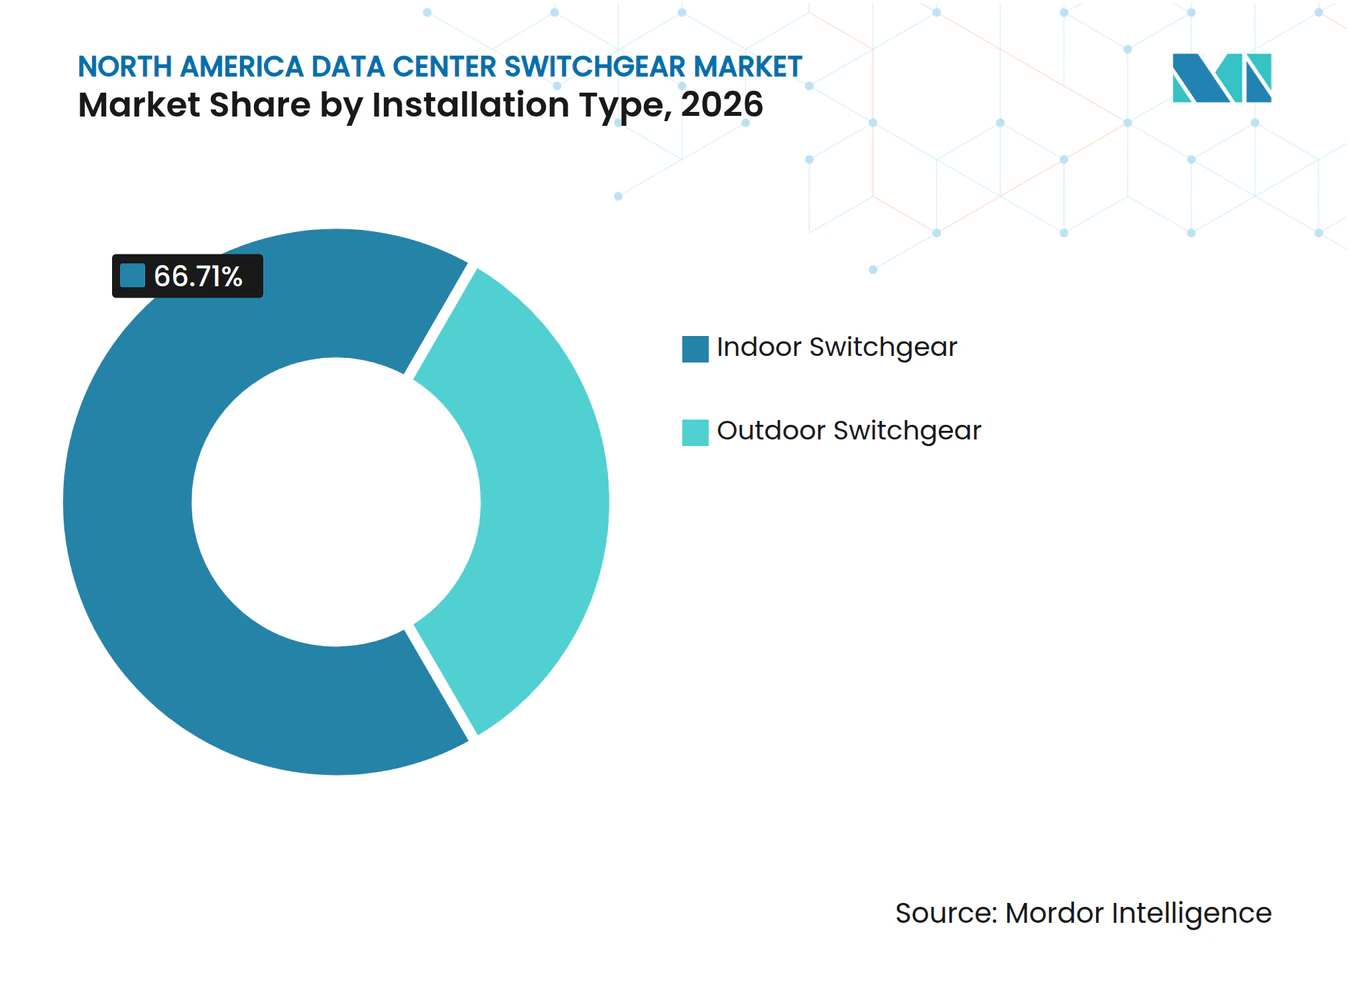
- Par type d'installation, l'appareillage intérieur détenait 66,71 % des revenus en 2026, tandis que l'appareillage extérieur devrait se développer à un CAGR de 14,79 % jusqu'en 2032.
- Par configuration, l'appareillage débrochable détenait 51,33 % des revenus en 2026, tandis que l'appareillage modulaire devrait se développer à un CAGR de 14,92 % jusqu'en 2032.
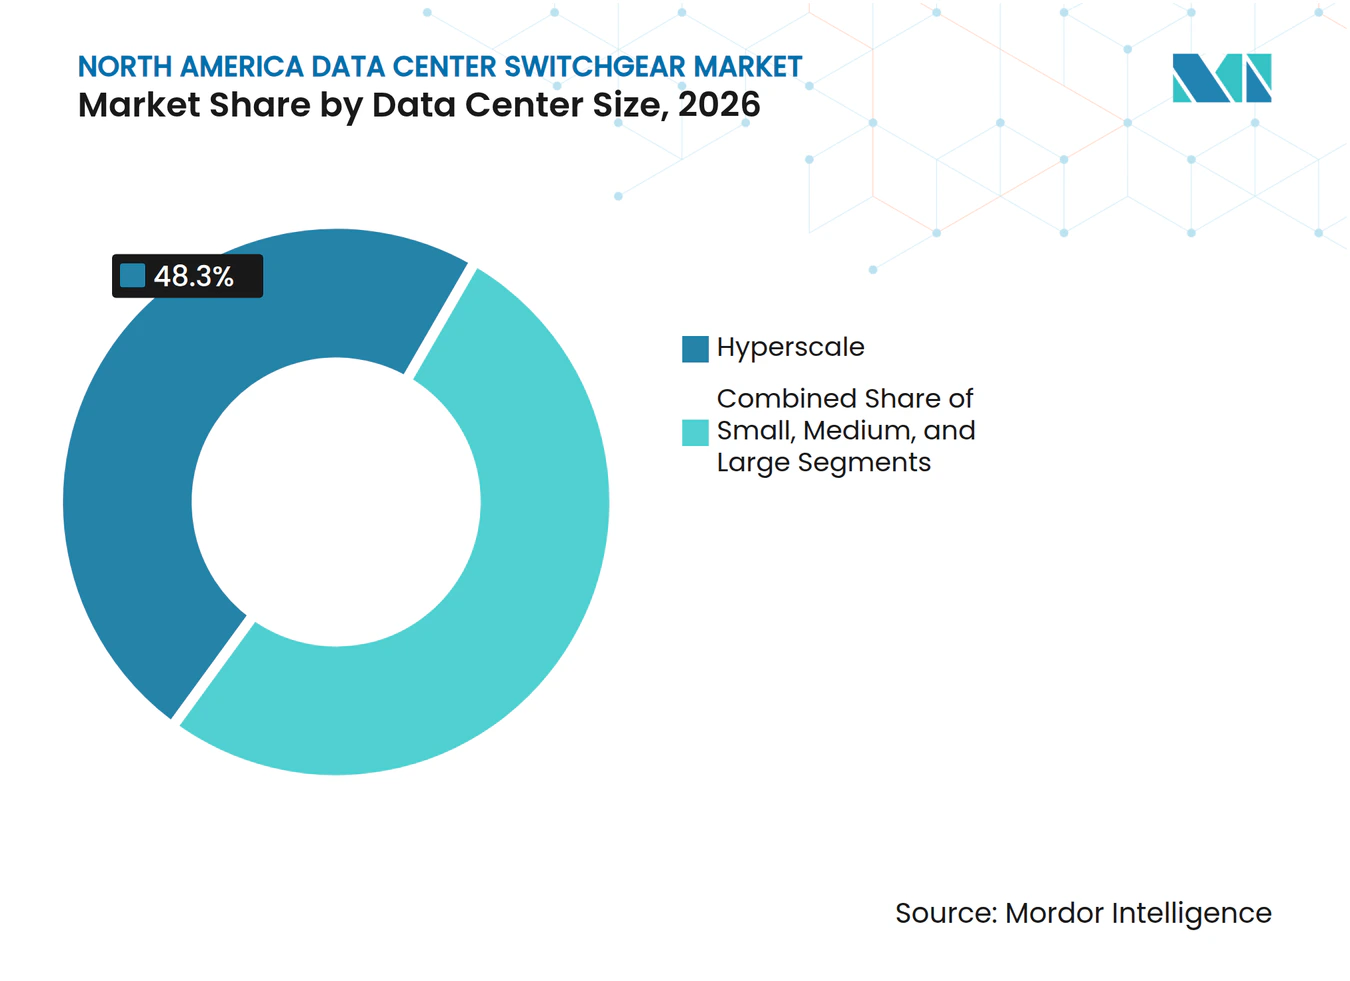
- Par taille de centre de données, les installations hyperscale détenaient 48,30 % des revenus en 2026 et devraient se développer à un CAGR de 15,39 % jusqu'en 2032.
- Par type de centre de données, les fournisseurs de services cloud détenaient 45,29 % des revenus en 2026 et devraient se développer à un CAGR de 15,53 % jusqu'en 2032.
- Par zone géographique, les États-Unis détenaient 83,17 % des revenus en 2026, tandis que le Canada devrait se développer à un CAGR de 15,71 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des capacités des centres de données hyperscale et d'IA | +3.5% | États-Unis, Canada et Mexique | Court terme (≤ 2 ans) |
| Déploiement du cloud, de la colocation et du calcul haute densité | +2.5% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Modernisation de la distribution d'énergie et exigences de redondance | +1.8% | États-Unis | Moyen terme (2-4 ans) |
| Localisation des équipements électriques et investissement en capacité | +1.4% | États-Unis et Canada | Moyen terme (2-4 ans) |
| Blocs d'alimentation préfabriqués standardisés | +1.0% | États-Unis et Canada | Moyen terme (2-4 ans) |
| Architectures de distribution à courant continu 800 V et à tension plus élevée | +0.7% | États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités des centres de données hyperscale et d'IA
Les installations d'IA nécessitent davantage d'équipements électriques par mégawatt que les campus cloud antérieurs, car leurs serveurs fonctionnent à des densités de baies bien plus élevées. La demande qui en résulte rapproche la distribution moyenne tension de la charge informatique et ajoute des points de protection sur chaque site. Powell Industries a signalé une commande unique pour un centre de données dépassant 400 millions USD en mai 2026, illustrant l'ampleur des programmes d'équipements liés aux grands campus. Le marché des appareillages de commutation pour centres de données en Amérique du Nord bénéficie lorsque les développeurs standardisent ces conceptions électriques plus importantes sur plusieurs sites. Cette approche offre aux fabricants des calendriers de production plus clairs et fournit aux opérateurs une voie plus reproductible pour les ajouts de capacité, notamment lorsque les campus sont livrés par phases et que les bâtiments ultérieurs utilisent la même conception électrique. La spécification répétée permet également aux équipes de projet de coordonner les réglages de protection, les pièces de rechange, les essais et les pratiques de mise en service sur un portefeuille de sites plus large. La même concentration de la demande accroît l'importance de la capacité des fournisseurs, de la certitude de livraison et de l'ingénierie d'application.
Déploiement du cloud, de la colocation et du calcul haute densité
Les fournisseurs de services cloud et les opérateurs de colocation ont besoin de systèmes d'alimentation pouvant être étendus sans arrêter les équipements adjacents. Les conceptions moyenne tension débrochables permettent des extensions et une maintenance en direct dans des installations soumises à des engagements stricts de disponibilité. Schneider Electric a introduit en 2026 une plateforme d'appareillage moyenne tension à définition logicielle, pilotée dans une installation Equinix. Son document technique associé indique que la conception peut réduire les délais de déploiement de 64 % en séparant la commande de la plateforme de l'ingénierie spécifique au projet. Cela est important pour le marché des appareillages de commutation pour centres de données en Amérique du Nord, car les clients cherchent à sécuriser les équipements avant que chaque détail de construction ne soit finalisé. Les commandes numériques et les interfaces standardisées peuvent donc devenir des avantages à l'achat plutôt que des fonctionnalités optionnelles. Elles peuvent réduire le câblage sur site, faciliter l'utilisation des informations d'état et soutenir un modèle d'exploitation cohérent lorsque les clients ajoutent de la capacité sur plusieurs sites.
Modernisation de la distribution d'énergie et exigences de redondance
Les installations plus anciennes construites autour de systèmes 480 V subissent une pression croissante pour prendre en charge des charges informatiques plus denses. Les opérateurs modernisent les jeux de barres, la protection et la surveillance tout en cherchant à éviter les fenêtres de maintenance planifiées. ABB a lancé MNS 4.0 en 2026 avec une surveillance de l'état activée par l'IA et des fonctionnalités de cybersécurité conformes à la norme IEC 62443. L'équipement soutient les opérateurs qui ont besoin d'une meilleure visibilité sur les actifs électriques lors de la modernisation. Les normes ANSI/IEEE C37.20.2 et UL 1558 réduisent également la base de fournisseurs qualifiés pour les installations nord-américaines. Ces exigences renforcent le rôle des capacités établies en matière d'essais, de certification et de service sur le terrain dans le marché des appareillages de commutation pour centres de données en Amérique du Nord. Elles exigent également que les clients évaluent la coordination de la protection, l'accès à la maintenance et les contrôles cybernétiques avant que l'équipement ne soit installé dans un environnement en exploitation.
Localisation des équipements électriques et investissement en capacité
Les longs délais de livraison des équipements ont accru la valeur de la capacité de fabrication nationale. Siemens a investi plus de 165 millions USD dans l'expansion de ses installations en Caroline du Nord et du Sud en mars 2026, ajoutant de la capacité pour les produits basse et moyenne tension destinés aux clients des centres de données.[1] Eaton s'est engagé à investir plus de 30 millions USD pour une nouvelle installation à Bellevue, Nebraska, axée sur les appareillages moyenne tension, avec une production initiale prévue au premier semestre 2027. La production locale réduit l'exposition logistique et aide les fournisseurs à aligner les créneaux d'usine sur les calendriers de construction des clients. Elle soutient également les besoins de qualification et de service difficiles à satisfaire par les importations seules. Ces investissements renforcent la réactivité de l'approvisionnement sur l'ensemble du marché des appareillages de commutation pour centres de données en Amérique du Nord. La production régionale peut également offrir aux fournisseurs une relation de travail plus étroite avec les entrepreneurs en ingénierie, les services publics et les opérateurs de centres de données lors de programmes de livraison complexes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Délais prolongés des appareillages et goulots d'étranglement des composants | -1.8% | États-Unis, Canada et Mexique | Court terme (≤ 2 ans) |
| Retards d'interconnexion au réseau et contraintes de disponibilité locale de l'énergie | -1.3% | États-Unis et Canada | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre qualifiée pour la mise en service haute tension | -0.8% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Complexité de la qualification, de la cybersécurité et du verrouillage de conception | -0.5% | États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Délais prolongés des appareillages et goulots d'étranglement des composants
La disponibilité des équipements reste une contrainte directe sur les calendriers de projet. Les équipements moyenne tension spécifiques aux centres de données peuvent nécessiter 2 à 3 ans, tandis que les conditions d'approvisionnement ont encouragé les développeurs à passer des commandes avant de finaliser les conceptions des installations. Nexans identifie les contraintes liées aux équipements et au réseau comme des obstacles centraux à la livraison des centres de données. Une commande anticipée protège les créneaux de livraison mais peut accroître l'exposition lorsque les conceptions changent. Elle favorise également les fabricants disposant de carnets de commandes établis, de plateformes certifiées et d'une capacité pouvant être engagée dans de grands programmes. Le marché des appareillages de commutation pour centres de données en Amérique du Nord doit donc équilibrer une demande rapide avec les limites de l'approvisionnement en composants et du débit d'usine.
Retards d'interconnexion au réseau et contraintes de disponibilité locale de l'énergie
L'accès au réseau détermine si les campus planifiés peuvent entrer en service selon le calendrier prévu. GridLab a documenté l'importance de la coordination pour les interconnexions à grande charge à mesure que la demande des centres de données augmente. L'Université de Princeton a constaté que des approches de connexion flexibles peuvent réduire le délai de mise en service de 3 à 5 ans dans certains cas.[2] Lorsque l'accès aux services publics est retardé, les développeurs peuvent utiliser la production sur site et des conceptions derrière le compteur qui nécessitent des équipements moyenne tension dédiés. Cela apporte un soutien partiel à la demande d'équipements, mais ne supprime pas la pression sur les coûts et les délais auxquels font face les nouvelles installations. Une planification fiable de l'interconnexion reste nécessaire pour une expansion soutenue.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par niveau de tension :
la moyenne tension en hausse à mesure que la puissance des baies IA augmenteL'appareillage basse tension détenait 46,19 % de la part du marché des appareillages de commutation pour centres de données en Amérique du Nord en 2026, soutenu par son rôle établi dans les installations d'entreprise et de colocation héritées. L'appareillage moyenne tension devrait se développer à un CAGR de 14,23 % jusqu'en 2032, les déploiements d'IA denses augmentant les besoins en puissance. Des densités de baies de 50 à 75 kW rendent plus pratique le rapprochement de la distribution moyenne tension de la charge informatique. Cela réduit le besoin d'étapes répétées de conversion basse tension dans l'installation. L'appareillage haute tension joue un rôle plus restreint au niveau des postes de transformation primaires pour les campus dépassant 100 MW.
Les systèmes moyenne tension nécessitent des relais spécialisés, une protection contre les arcs électriques et des équipes de mise en service expérimentées. Ces exigences peuvent prolonger les délais de livraison et d'installation lorsque les projets avancent rapidement. La conformité aux normes ANSI/IEEE C37.20.2 et UL 1558 reste importante pour la sélection des équipements et la qualification des fournisseurs. La taille du marché des appareillages de commutation pour centres de données en Amérique du Nord pour les équipements moyenne tension est soutenue par le passage des charges cloud conventionnelles aux clusters d'IA à forte consommation d'énergie. Les fournisseurs établis peuvent utiliser leurs dossiers d'essais et leur expertise applicative pour répondre à ce besoin. Les fournisseurs plus petits peuvent encore être compétitifs lorsqu'ils peuvent fournir une ingénierie réactive et sécuriser des créneaux de fabrication, notamment lorsque les clients ont besoin de tableaux spécialisés ou d'une réponse plus rapide à un plan de site modifié. Leur rôle est le plus fort lorsque le support technique et la capacité d'usine disponible sont aussi importants que l'échelle mondiale.



Par type d'isolation :
l'isolé à l'air en tête mais l'isolé au gaz comble l'écartL'appareillage isolé à l'air détenait 50,47 % de la part du marché des appareillages de commutation pour centres de données en Amérique du Nord en 2026, car il reste largement utilisé lorsque le coût initial est central dans les achats. L'appareillage isolé au gaz devrait se développer à un CAGR de 14,08 % jusqu'en 2032. Sa conception étanche peut réduire l'encombrement requis de 60 à 70 %, ce qui est utile lorsque les locaux électriques sont soumis à des contraintes d'espace. Cet avantage est pertinent tant pour les sites de colocation urbains que pour les bâtiments hyperscale haute densité. L'équipement isolé à l'air reste un choix pratique pour les sites disposant de plus d'espace pour les tableaux conventionnels.
Schneider Electric a annoncé RM AirSeT 38 en 2026, étendant l'interruption sous vide et l'isolation à l'air pur jusqu'à 38 kV pour les systèmes d'alimentation des centres de données haute densité. Les options de gaz alternatifs peuvent aider les clients à répondre aux restrictions sur le SF₆ tout en maintenant des dispositions d'équipements compactes. La norme IEC 62271-203 fournit un cadre technique pertinent pour les appareillages isolés au gaz. Le secteur des appareillages de commutation pour centres de données en Amérique du Nord verra probablement les choix d'isolation façonnés par l'espace disponible sur le site, les besoins de conformité, les pratiques de maintenance et la disponibilité. Ces facteurs signifient que les conceptions isolées à l'air et isolées au gaz continueront à servir différentes conditions d'exploitation. Les clients évalueront la disposition de la salle, l'accès pour la maintenance, les exigences environnementales, le calendrier du projet et le coût total installé avant de faire un choix final.
Par type d'installation :
l'intérieur domine tandis que l'extérieur gagne en dynamisme à l'échelle de l'IAL'appareillage intérieur représentait 66,71 % de la taille du marché des appareillages de commutation pour centres de données en Amérique du Nord en 2026, reflétant la préférence de longue date pour les locaux électriques dédiés. L'appareillage extérieur devrait se développer à un CAGR de 14,79 % jusqu'en 2032. Les sous-stations conteneurisées préfabriquées peuvent déplacer les équipements moyenne tension à l'extérieur de l'installation et préserver un espace intérieur précieux. Ce format peut également raccourcir les travaux d'installation sur site. Les dispositions intérieures restent importantes lorsque la sécurité physique, le contrôle climatique et la séparation multi-locataires sont des exigences clés.
Siemens a conclu un accord pluriannuel pour fournir à Compass Datacenters jusqu'à 1 500 unités de skids modulaires moyenne tension extérieurs sur 5 ans. L'accord montre comment les équipements extérieurs peuvent être intégrés dans des conceptions de campus reproductibles. La production derrière le compteur soutient davantage les installations extérieures, car les équipements peuvent être placés à proximité des actifs de production. Les systèmes extérieurs peuvent nécessiter moins de génie civil que des aménagements intérieurs comparables. Le marché des appareillages de commutation pour centres de données en Amérique du Nord bénéficie donc des projets qui privilégient un déploiement rapide et des dispositions physiques standardisées. Ce modèle peut réduire la main-d'œuvre sur site, améliorer le contrôle qualité en usine et faciliter la répétition de l'agencement physique des équipements électriques d'un campus à l'autre.

Par configuration :
l'appareillage modulaire accélère la livraison d'alimentation préfabriquéeL'appareillage débrochable détenait 51,33 % des revenus en 2026, car il permet de retirer un élément de disjoncteur sans mettre hors tension les sections de jeu de barres adjacentes. L'appareillage modulaire devrait se développer à un CAGR de 14,92 % jusqu'en 2032. Les installations de niveau III et de niveau IV accordent une grande valeur aux conceptions qui maintiennent le service pendant les activités de maintenance. Les blocs d'alimentation modulaires testés en usine répondent également aux contraintes de main-d'œuvre et aux calendriers de construction compressés. Les systèmes à montage fixe restent pertinents pour les installations d'entreprise et de périphérie sensibles aux coûts.
Schneider Electric indique que sa plateforme d'appareillage moyenne tension à définition logicielle peut réduire le câblage de commande de 87 % et les bornes de 91 % par rapport aux équipements conventionnels conçus sur commande. Moins de connexions peuvent simplifier l'installation et soutenir des cycles de commande plus rapides. Le marché des appareillages de commutation pour centres de données en Amérique du Nord bénéficie lorsque les équipements peuvent être réutilisés sur plusieurs campus avec une reconception limitée. Les systèmes modulaires offrent également aux opérateurs une voie plus claire pour ajouter de la capacité par phases. Leur adoption dépend de la capacité des clients à accepter des configurations standardisées sans perdre la flexibilité nécessaire. Les équipes d'achat doivent peser une fabrication plus rapide et une installation plus simple contre la nécessité d'adapter les schémas de protection, les agencements de jeux de barres et les points d'expansion futurs pour chaque site individuel.
Par taille de centre de données :
l'hyperscale ancre à la fois la part et la croissanceLes installations hyperscale représentaient 48,30 % des revenus en 2026 et devraient se développer à un CAGR de 15,39 % jusqu'en 2032. Leurs grands campus nécessitent des centaines de cellules moyenne tension et créent des programmes d'achat concentrés. Powell Industries a enregistré une commande supérieure à 400 millions USD pour des équipements électriques moyenne tension derrière le compteur en 2026. Les grands centres de données contribuent également à une demande significative via les opérations de colocation. Les petites et moyennes installations soutiennent l'informatique de périphérie et les besoins d'inférence d'IA d'entreprise.
Les clusters d'entraînement d'IA peuvent fonctionner à 150-300 kW par baie, augmentant le contenu électrique par mégawatt dans toutes les tailles d'installations. Cela accroît la demande en équipements de protection, de commutation, de surveillance et de distribution quelle que soit l'empreinte finale du campus. Les acheteurs hyperscale sont particulièrement influents car ils peuvent définir les spécifications des équipements sur des sites répétés. Le marché des appareillages de commutation pour centres de données en Amérique du Nord offre de la place aux fournisseurs capables de répondre aux exigences d'échelle, de livraison et de cohérence. Les autres tailles d'installations restent importantes car les charges de travail distribuées nécessitent une infrastructure locale. Il en résulte une base de demande large, même si les programmes les plus importants sont concentrés parmi un groupe plus restreint d'acheteurs. Cette combinaison oblige les fournisseurs à maîtriser à la fois l'exécution de grands programmes et un catalogue de produits fiables pouvant servir des installations régionales avec des exigences d'exploitation différentes.
Par type de centre de données :
les fournisseurs de services cloud donnent le rythme pour l'adoption de la moyenne tensionLes fournisseurs de services cloud détenaient 45,29 % des revenus en 2026 et devraient se développer à un CAGR de 15,53 % jusqu'en 2032. Ces acheteurs exploitent de grands campus avec des programmes d'achat moyenne tension standardisés. GE Vernova a signalé plus de 5 milliards USD de commandes pour centres de données dans son activité d'électrification au premier semestre 2026. L'ampleur des projets cloud aide les fournisseurs à planifier la production et la capacité de service. Les opérateurs de colocation ont également besoin d'équipements prenant en charge les ajouts en direct pour plusieurs locataires.
Les sites d'entreprise et de périphérie fournissent un flux de demande distinct via la transformation numérique et les charges de travail d'IA distribuées. Ces clients ont souvent besoin de systèmes plus petits, mais leurs projets peuvent favoriser les produits standard et les délais courts. Vertiv a signalé une expansion organique des revenus de 44 % dans son activité d'alimentation critique pour les Amériques au premier trimestre 2026. Le marché des appareillages de commutation pour centres de données en Amérique du Nord ne dépend donc pas d'un seul modèle d'installation. Les fournisseurs de services cloud donnent le rythme, tandis que les opérateurs de colocation, d'entreprise et de périphérie soutiennent une base d'applications plus large. Les fournisseurs ont donc besoin de portefeuilles qui s'adaptent à la fois aux projets de campus hautement conçus et aux systèmes reproductibles pour des déploiements plus petits nécessitant néanmoins une protection et une disponibilité fiables.
Analyse géographique
États-Unis : pôle dominant confronté aux limites d'accès à l'énergie
Les États-Unis détenaient 83,17 % de la part du marché des appareillages de commutation pour centres de données en Amérique du Nord en 2026. La Virginie du Nord, Dallas-Fort Worth, Phoenix, Chicago, le Texas et l'Ohio restent des centres importants pour le développement hyperscale et axé sur l'IA. Les États-Unis mènent également la localisation des équipements, les fournisseurs cherchant des voies de livraison plus courtes et un support client plus proche. Siemens a investi plus de 165 millions USD dans des installations de fabrication en Caroline pour les produits basse et moyenne tension. Hitachi Energy a annoncé 1 milliard USD d'investissements dans la fabrication aux États-Unis en 2025, dont une installation de transformateurs de 457 millions USD en Virginie. Les limites d'interconnexion au réseau constituent une contrainte structurelle majeure, notamment dans les pôles établis. Les considérations NERC CIP peuvent également affecter les sites utilisant la production derrière le compteur qui s'interface avec le système d'alimentation en vrac. Ces conditions encouragent une planification énergétique plus rigoureuse et accroissent l'intérêt pour les équipements modulaires et à support local.
Canada : l'avantage hydroélectrique alimente le marché à la croissance la plus rapide
Le Canada devrait se développer à un CAGR de 15,71 % jusqu'en 2032, le taux le plus rapide du marché des appareillages de commutation pour centres de données en Amérique du Nord. Ses ressources hydroélectriques et ses initiatives d'IA souveraine soutiennent l'intérêt pour des installations informatiques plus grandes. Innovation, Sciences et Développement économique Canada a sollicité des propositions pour des centres de données d'IA souveraine à grande échelle, y compris des installations de plus de 100 MW.[3] La fabrication basée en Ontario a également reçu un soutien, les clients cherchant un approvisionnement local en équipements. L'Ontario a soutenu une expansion d'EnerQuest Technologies à Harrow en 2026, la société ajoutant une capacité de sous-assemblage d'appareillages pour une demande confirmée. Les contraintes d'alimentation provinciales, notamment lorsque les nouvelles demandes dépassent la capacité disponible, peuvent rediriger les projets vers des sites riches en hydroélectricité ou des aménagements derrière le compteur. Les projets canadiens combinent donc un avantage d'énergie à faible émission de carbone avec un besoin de planification rigoureuse de l'interconnexion.
Mexique et marchés restants : Querétaro comme nœud d'infrastructure critique
Le Mexique est une source de demande émergente à plus long terme, de nouveaux campus se regroupant à Querétaro. El Economista a rapporté que Querétaro détenait 72 % de la capacité installée de centres de données du Mexique en mai 2026.[4] La région offre un point focal pour les fournisseurs étendant leur couverture nord-américaine et pour les développeurs cherchant de nouveaux emplacements de capacité. Les engagements d'AWS et de CloudHQ renforcent l'importance des grands projets dans l'État. La connectivité au réseau reste un risque central, et les développeurs peuvent se tourner vers la production de gaz naturel sur site lorsque l'approvisionnement des services publics est retardé. Cela accroît le besoin en protection et commutation moyenne tension au niveau du projet. La trajectoire de développement du Mexique dépendra de la rapidité avec laquelle l'infrastructure de réseau pourra suivre le rythme de la construction des installations. Les partenariats locaux, la capacité de service des équipements et les conceptions conformes seront importants à mesure que les projets avancent.
Paysage concurrentiel
Concentration du Marché
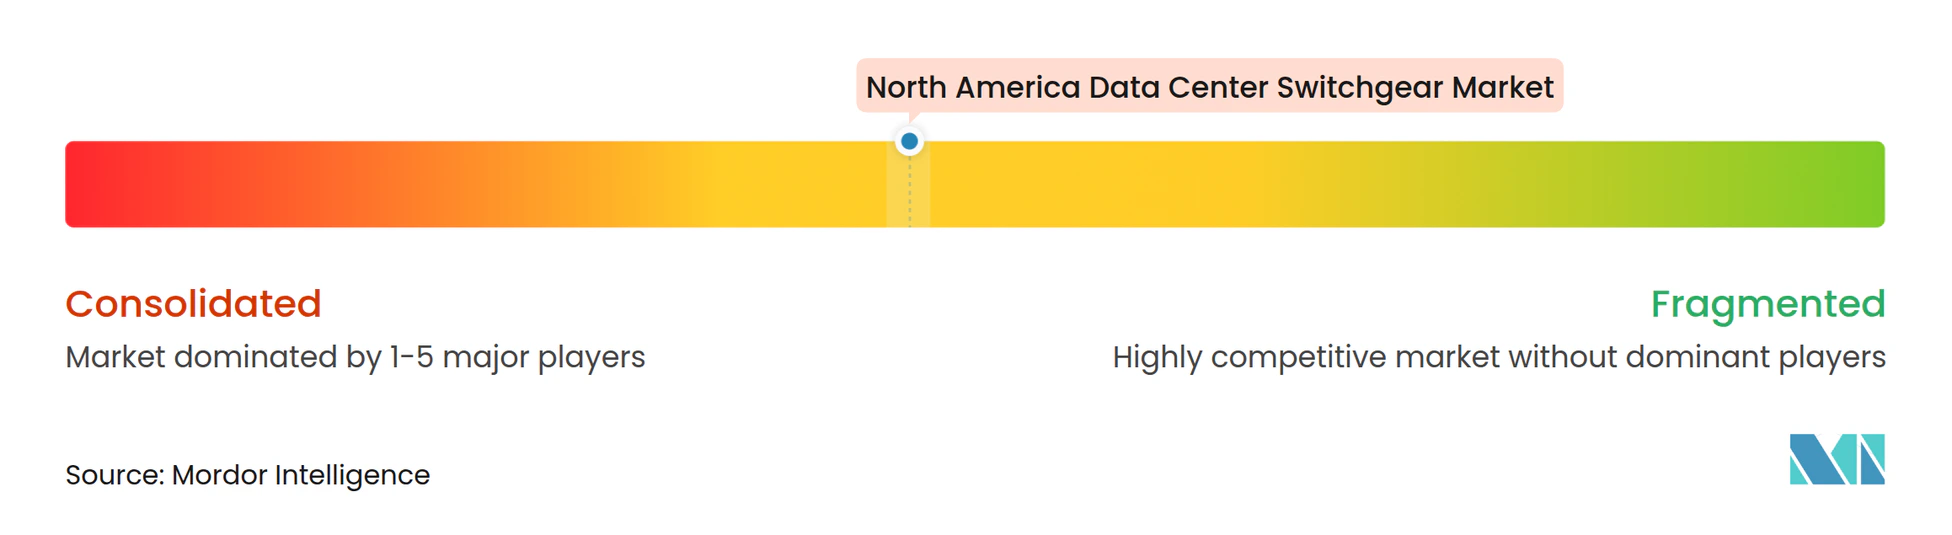
Le marché des appareillages de commutation pour centres de données en Amérique du Nord est modérément consolidé parmi les principaux fournisseurs capables d'assurer la conception, la fabrication, la certification et le support à la mise en service. Schneider Electric, Eaton, ABB, Siemens et Hitachi Energy répondent à de nombreuses exigences hyperscale, tandis que des spécialistes peuvent remporter des projets lorsque la capacité est contrainte. Le groupe ne dispose pas d'une part combinée divulguée, de sorte que la concentration ne peut pas être quantifiée à partir des éléments disponibles. Powell Industries a signalé une commande record dépassant 400 millions USD en 2026, démontrant l'ampleur accessible aux spécialistes qualifiés. Les exigences de certification ANSI/IEEE C37 et UL 1558 constituent une barrière à l'entrée, car les fournisseurs doivent démontrer des équipements testés et fiables. La concurrence repose donc sur plus que le prix, notamment la certitude de livraison, les dossiers de conformité et la profondeur du service.
La technologie est un facteur de différenciation clé, les clients cherchant à réduire le délai de mise sous tension et à renforcer le contrôle opérationnel. La plateforme d'appareillage moyenne tension à définition logicielle de Schneider Electric vise à réduire la dépendance à l'ingénierie et à accélérer le déploiement. ABB a introduit MNS 4.0 en 2026 avec une surveillance de l'état, une cybersécurité intégrée et un support pour les architectures à courant continu. ABB a également indiqué que son SACE Emax 3 était le premier disjoncteur à air à recevoir la certification IEC 62443 Niveau de sécurité 2. Ces évolutions répondent aux clients souhaitant une meilleure visibilité des équipements et une protection plus solide pour les systèmes électriques connectés. La protection homologuée 800 VCC et les appareillages natifs courant continu restent des opportunités en phase précoce pour les fournisseurs capables de les mettre à l'échelle.
L'expansion de la fabrication et du portefeuille modifie également le paysage concurrentiel. Legrand a acquis Kratos Industries en février 2026 pour ajouter des tableaux de distribution basse tension et des appareillages moyenne tension à son portefeuille d'alimentation critique. Eaton a introduit une architecture de référence 800 VCC en 2025 pour les usines d'IA combinant la conversion moyenne tension et les appareillages courant continu en aval. Le programme de fabrication aux États-Unis de Hitachi Energy ajoute une capacité d'infrastructure de réseau qui soutient l'écosystème d'alimentation plus large. Les fabricants coréens augmentent également leur capacité aux États-Unis, ce qui pourrait élargir l'offre qualifiée au cours des prochaines années. L'environnement concurrentiel devrait rester actif, les clients privilégiant les fournisseurs capables de combiner des équipements standardisés avec un support local.
Leaders du secteur des appareillages de commutation pour centres de données en Amérique du Nord
-
Schneider Electric SE
-
Eaton Corporation plc
-
Siemens AG
-
Mitsubishi Electric Corporation
-
G&W Electric Company
-
Legrand SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des appareillages de commutation pour centres de données en Amérique du Nord Entreprises couvertes dans ce rapport
- Schneider Electric SE
- Eaton Corporation plc
- ABB Ltd.
- Siemens AG
- Hitachi Energy Ltd.
- Vertiv Holdings Co
- GE Vernova Inc.
- Powell Industries, Inc.
- Legrand SA
- Mitsubishi Electric Corporation
- S&C Electric Company
- G&W Electric Company
- SEL Schweitzer Engineering Laboratories, Inc.
- Hubbell Incorporated
- Mitsubishi Electric Power Products, Inc.
- WEG S.A.
- Socomec Group S.A.
- Anord Mardix
- Hyosung Heavy Industries
- HD Hyundai Electric
Développements industriels récents dans Marché des appareillages de commutation pour centres de données en Amérique du Nord
- Octobre 2026 : HD Hyundai Electric, LS Electric et Hyosung Heavy Industries ont annoncé simultanément des programmes d'expansion de la capacité de fabrication aux États-Unis ciblant la demande des centres de données d'IA. LS Electric prévoit d'investir 240 millions USD dans ses opérations aux États-Unis d'ici 2030, dont une expansion sextuple de son usine d'appareillages dans l'Utah. La deuxième usine d'HD Hyundai Electric en Alabama, prévue pour avril 2027, augmentera la capacité très haute tension de 50 %.
- Septembre 2026 : Schneider Electric a dévoilé le premier appareillage moyenne tension entièrement à définition logicielle au monde lors de YOTTA 2026. La plateforme a été pilotée dans un centre de données de colocation Equinix et peut réduire les délais de commande et de fabrication jusqu'à 3 fois et la mise en service jusqu'à 2 fois. Schneider Electric a également annoncé RM AirSeT 38, qui étend la technologie d'appareillage isolé au gaz sans SF₆ de 24 kV à 38 kV, avec les premières livraisons prévues en 2028.
- Juin 2026 : Hyosung Heavy Industries, avec HD Hyundai Electric et LS Electric, les trois sociétés nationales d'équipements électriques, ont annoncé l'expansion de leur production aux États-Unis pour fournir des transformateurs et des appareillages pour les centres de données et les mises à niveau du réseau.
- Février 2026 : Legrand a acquis Kratos Industries, un fabricant du Colorado de tableaux de distribution basse tension et d'appareillages moyenne tension. L'acquisition a élargi le portefeuille d'alimentation critique de Legrand parallèlement à son investissement stratégique dans Accelsius.
Périmètre du rapport sur le marché des appareillages de commutation pour centres de données en Amérique du Nord
Le marché des appareillages de commutation pour centres de données en Amérique du Nord englobe l'offre, la demande et les revenus régionaux générés par les appareillages conçus pour protéger et isoler l'infrastructure d'alimentation des centres de données. Il surveille spécifiquement les déploiements technologiques, les intégrations de réseaux intelligents et les valeurs de marché aux États-Unis, au Canada et au Mexique.
Le rapport sur le marché des appareillages de commutation pour centres de données en Amérique du Nord est segmenté par niveau de tension (basse tension, moyenne tension et haute tension), type d'isolation (appareillage isolé à l'air, appareillage isolé au gaz et autres technologies d'isolation), type d'installation (appareillage intérieur et appareillage extérieur), configuration (appareillage à montage fixe, appareillage débrochable et appareillage modulaire), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud [FSC] et entreprise / périphérie), et pays (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Basse tension |
| Moyenne tension |
| Haute tension |
| Appareillage isolé à l'air |
| Appareillage isolé au gaz |
| Autres technologies d'isolation |
| Appareillage intérieur |
| Appareillage extérieur |
| Appareillage à montage fixe |
| Appareillage débrochable |
| Appareillage modulaire |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise / Périphérie |
| États-Unis |
| Canada |
| Mexique |
| Par niveau de tension | Basse tension |
| Moyenne tension | |
| Haute tension | |
| Par type d'isolation | Appareillage isolé à l'air |
| Appareillage isolé au gaz | |
| Autres technologies d'isolation | |
| Par type d'installation | Appareillage intérieur |
| Appareillage extérieur | |
| Par configuration | Appareillage à montage fixe |
| Appareillage débrochable | |
| Appareillage modulaire | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise / Périphérie | |
| Par zone géographique | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des appareillages de commutation pour centres de données en Amérique du Nord ?
Le marché est évalué à 1,81 milliard USD en 2026 et devrait atteindre 3,66 milliards USD d'ici 2032, à un CAGR de 12,07 % de 2027 à 2032.
Qu'est-ce qui stimule la demande d'appareillages de commutation pour centres de données en Amérique du Nord ?
L'informatique IA, l'expansion des campus hyperscale, la densité de puissance plus élevée des baies et un glissement vers la distribution moyenne tension augmentent la demande en équipements.
Quelle classe de tension présente les meilleures perspectives ?
L'appareillage moyenne tension devrait se développer à un CAGR de 14,23 % jusqu'en 2032, les opérateurs rapprochant la distribution d'énergie des charges informatiques denses.
Pourquoi l'appareillage isolé au gaz gagne-t-il en adoption ?
Les équipements isolés au gaz peuvent réduire l'encombrement requis de 60 à 70 %, ce qui est précieux dans les locaux électriques contraints et les installations haute densité.
Quel pays dispose de la plus grande base de demande ?
Les États-Unis détenaient 83,17 % des revenus de 2026, soutenus par les principaux clusters hyperscale et les nouvelles installations axées sur l'IA.
Qu'est-ce qui limite la livraison des projets pour les fournisseurs d'appareillages et les développeurs de centres de données ?
Les longs délais de livraison des équipements, les pénuries de main-d'œuvre qualifiée pour la mise en service et les retards d'interconnexion au réseau peuvent prolonger les calendriers de développement.