
北米データセンタースイッチギア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
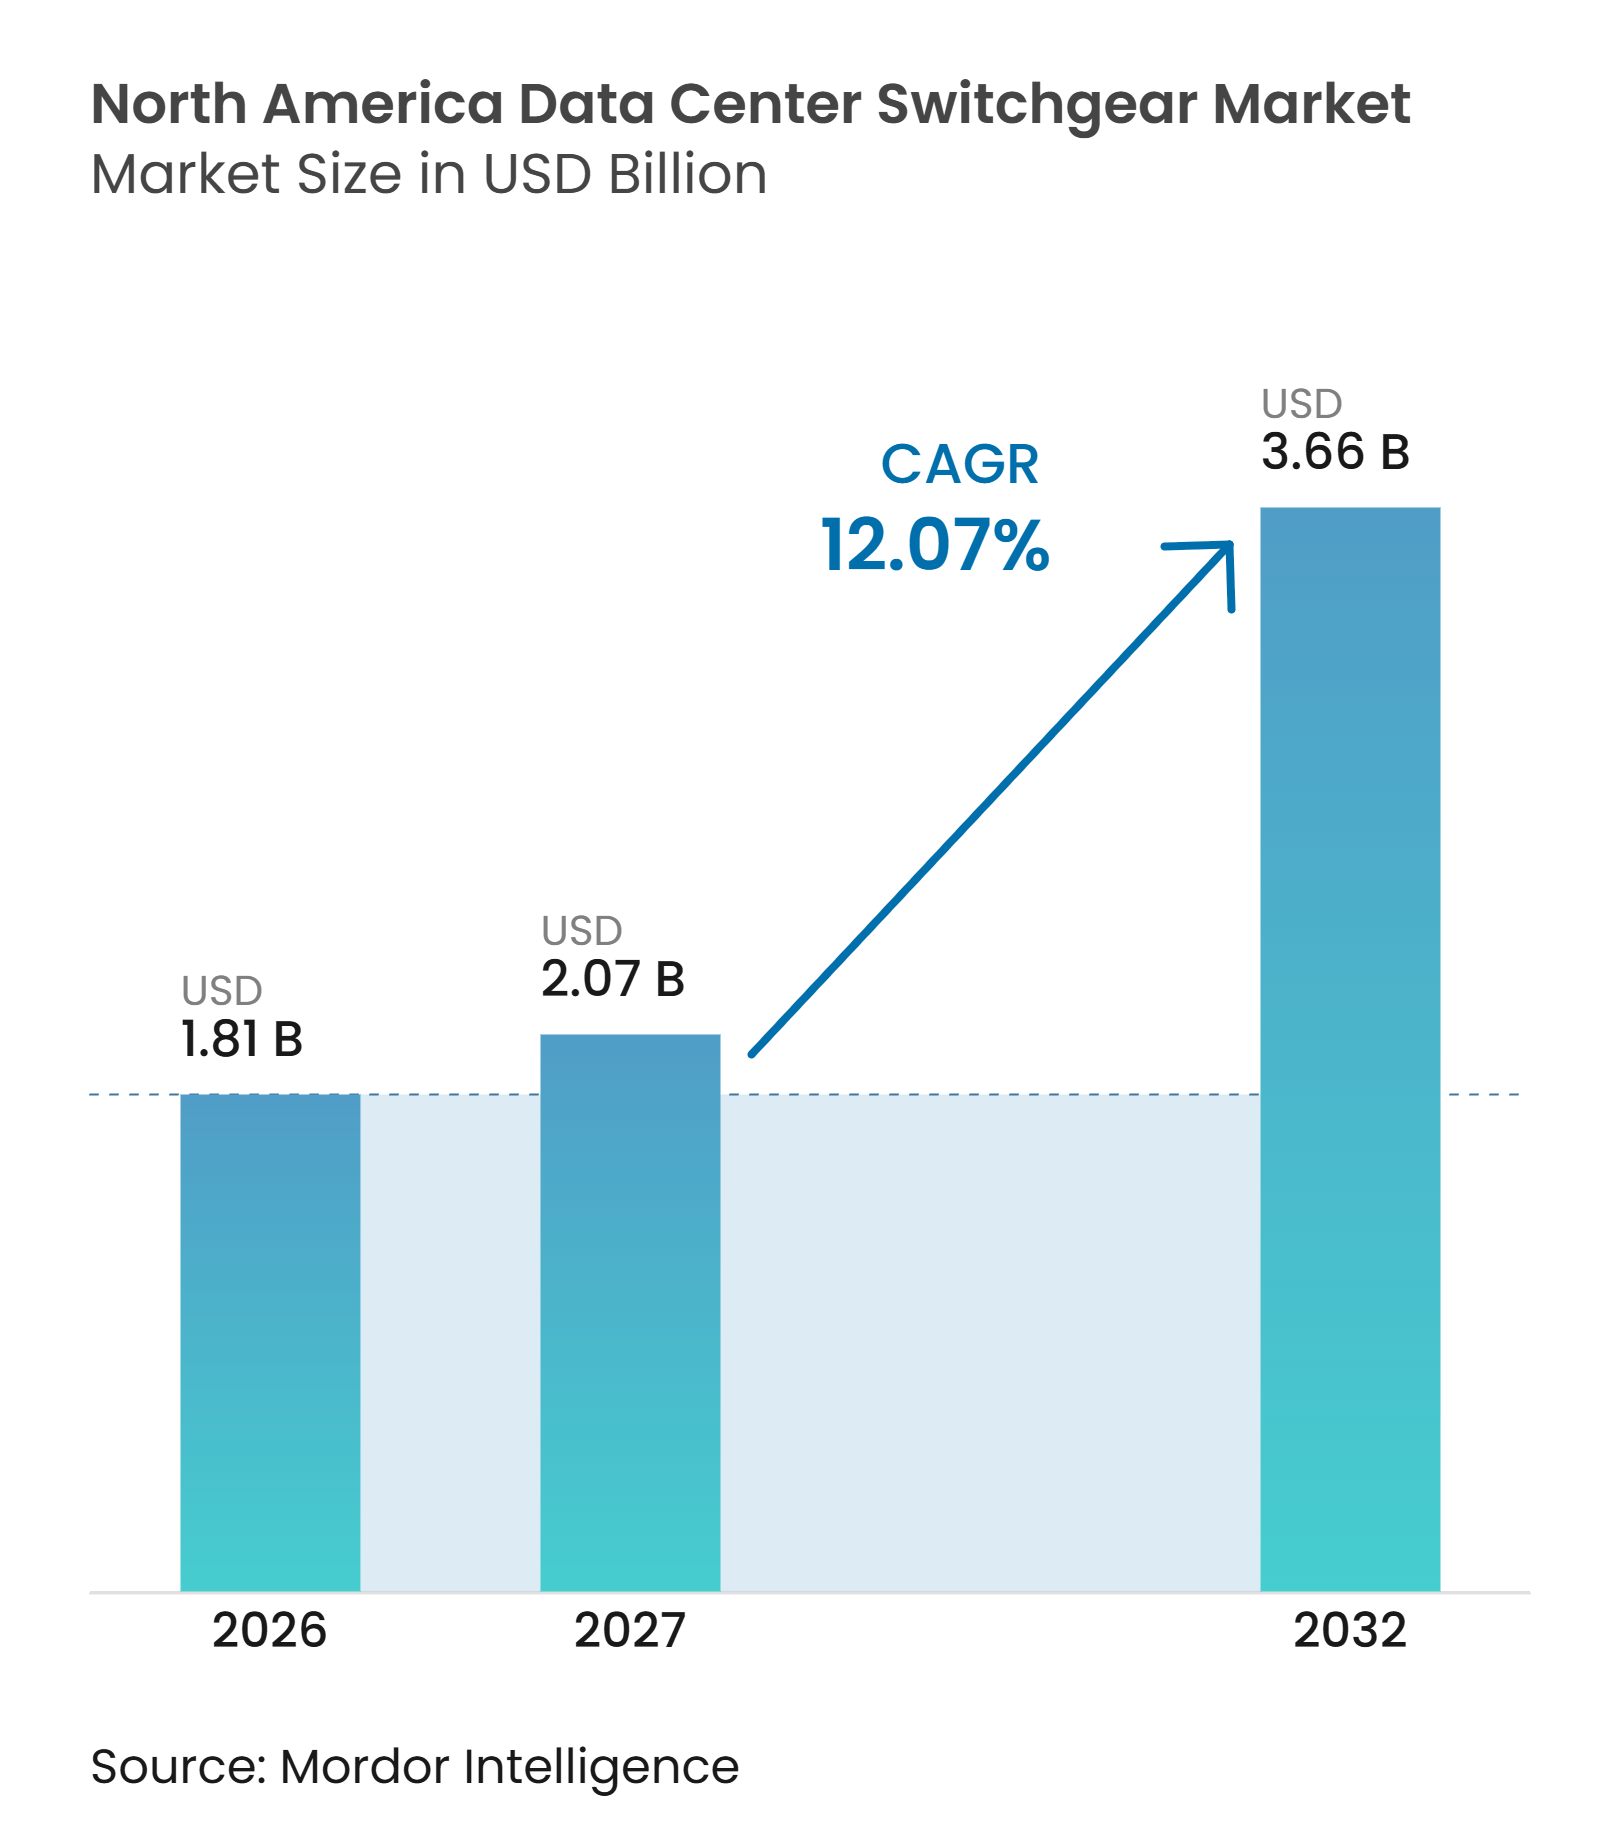
| 基準年の市場規模 (2026) | 1.81 十億米ドル |
| 市場規模 (2027) | 2.07 十億米ドル |
| 市場規模 (2032) | 3.66 十億米ドル |
| 成長率 (2027 - 2032) | 12.07 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米データセンタースイッチギア市場分析
北米データセンタースイッチギア市場規模は2026年に1.81 ビリオン 米ドルと評価され、2027年の2.07 ビリオン 米ドルから2032年には3.66 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは12.07%です。需要は、通常の建設活動ではなく、電力配電の再設計によってますます形成されています。高密度AIコンピューティングにより、中電圧機器がデータホールに近づき、スイッチング・保護・障害分離の必要性が高まっています。北米データセンタースイッチギア市場はまた、工場製造の電力ブロックや、建設サイクルの早い段階で発注できる機器へのシフトを反映しています。サプライヤーは、国内産能力への投資、モジュラープラットフォーム、デジタル制御で対応しています。供給制約とグリッドアクセスの遅延は依然として重大な制限要因ですが、それらはまた、プロジェクトが進行する際の系統連系点後方機器の必要性を高めています。
主要レポートのポイント
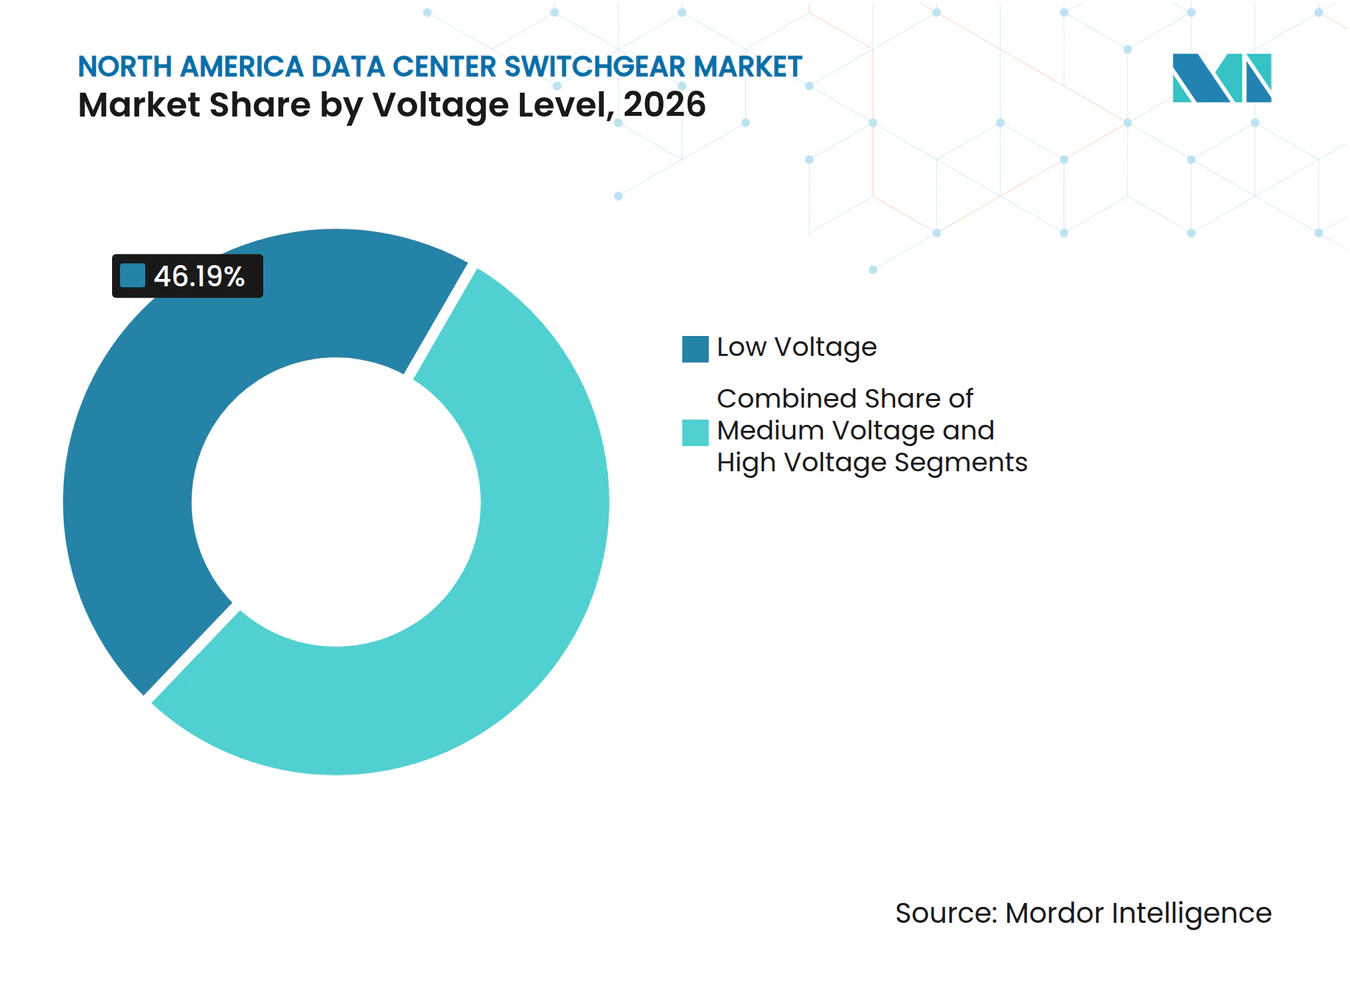
- 電圧レベル別では、低電圧スイッチギアが2026年の北米データセンタースイッチギア市場シェアの46.19%を占め、中電圧スイッチギアは2032年までに14.23%のCAGRで拡大すると予測されています。
- 絶縁タイプ別では、気中絶縁スイッチギアが2026年の収益の50.47%を占め、ガス絶縁スイッチギアは2032年までに14.08%のCAGRで拡大すると予測されています。
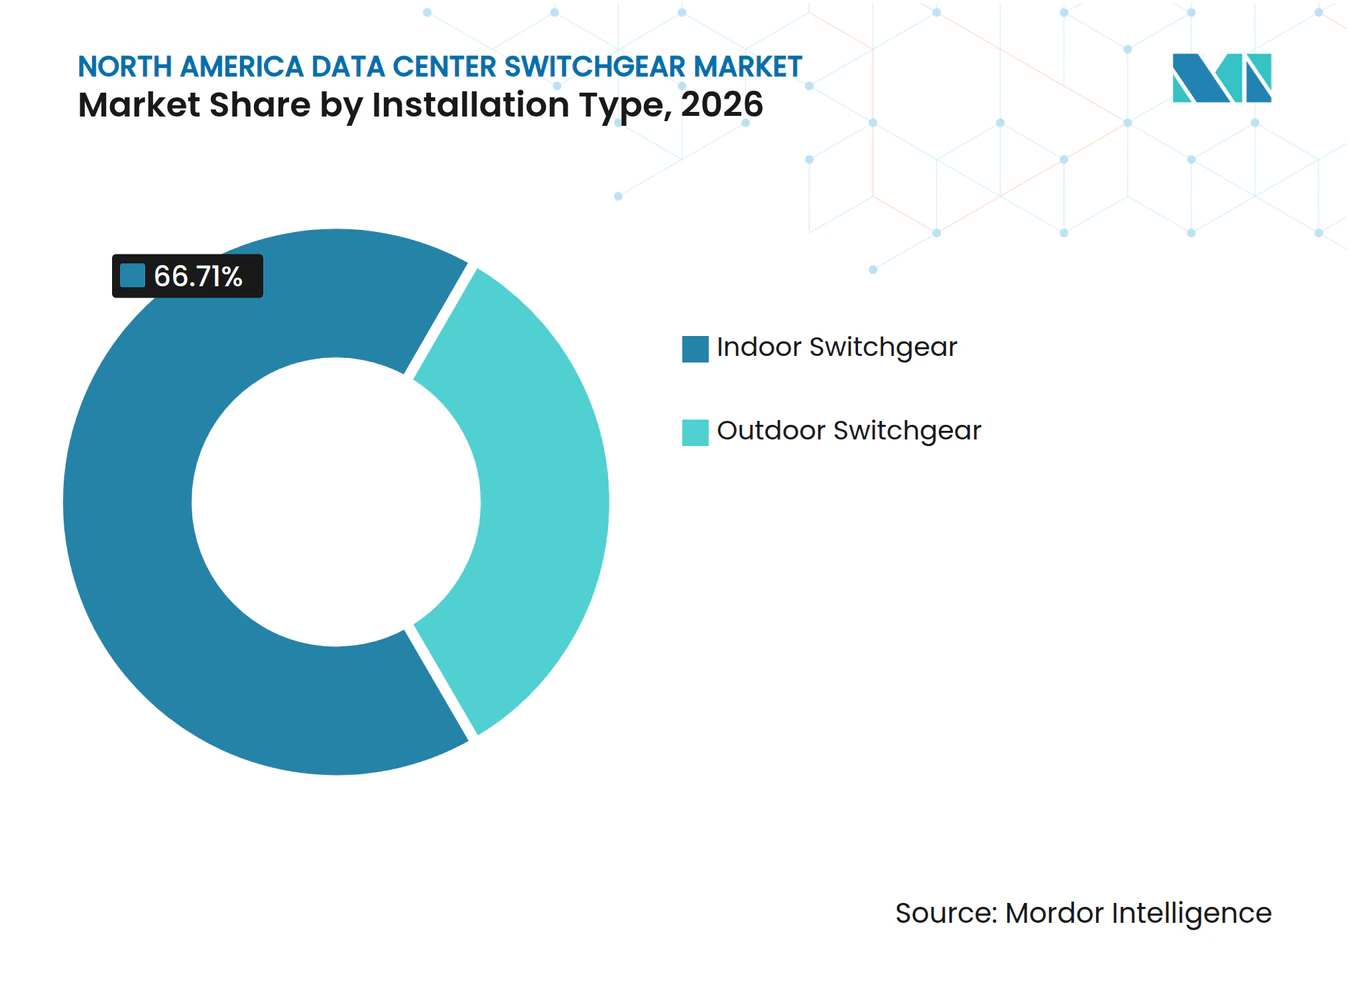
- 設置タイプ別では、屋内スイッチギアが2026年の収益の66.71%を占め、屋外スイッチギアは2032年までに14.79%のCAGRで拡大すると予測されています。
- 構成別では、引出形スイッチギアが2026年の収益の51.33%を占め、モジュラースイッチギアは2032年までに14.92%のCAGRで拡大すると予測されています。
- データセンター規模別では、ハイパースケール施設が2026年の収益の48.30%を占め、2032年までに15.39%のCAGRで拡大すると予測されています。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年の収益の45.29%を占め、2032年までに15.53%のCAGRで拡大すると予測されています。
- 地域別では、米国が2026年の収益の83.17%を占め、カナダは2032年までに15.71%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよびAIデータセンターの容量拡大 | +3.5% | 米国、カナダ、メキシコ | 短期(2年以内) |
| クラウド・コロケーション・高密度コンピューティングの展開 | +2.5% | 米国およびカナダ | 短期(2年以内) |
| 電力配電の近代化と冗長性要件 | +1.8% | 米国 | 中期(2~4年) |
| 電気機器の国産化と生産能力投資 | +1.4% | 米国およびカナダ | 中期(2~4年) |
| 標準化されたプレハブ電力ブロック | +1.0% | 米国およびカナダ | 中期(2~4年) |
| 800V直流および高電圧配電アーキテクチャ | +0.7% | 米国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびAIデータセンターの容量拡大
AI施設は、サーバーがはるかに高いラック密度で動作するため、以前のクラウドキャンパスよりもメガワットあたりの電気機器が多く必要です。その結果生じる需要により、中電圧配電がITロードに近づき、各サイト全体に保護ポイントが追加されます。Powell Industriesは2026年5月に4億 米ドルを超える単一のデータセンター受注を報告しており、大規模キャンパスに関連する機器プログラムの規模を示しています。北米データセンタースイッチギア市場は、開発者がこれらの大規模な電気設計を複数のサイトにわたって標準化する際に恩恵を受けます。このアプローチにより、メーカーはより明確な生産スケジュールを得られ、オペレーターは容量追加のためのより再現性の高い経路を得られます。特にキャンパスが段階的に提供され、後続の建物が同じ電気設計を使用する場合に有効です。繰り返される仕様により、プロジェクトチームはより広いサイトポートフォリオ全体で保護設定、スペアパーツ、テスト、試運転の実践を調整できま。同じ需要の集中により、サプライヤーの生産能力、納期の確実性、アプリケーションエンジニアリングの重要性が高まります。
クラウド・コロケーション・高密度コンピューティングの展開
クラウドサービスプロバイダーとコロケーションオペレーターは、隣接する機器をシャットダウンせずに拡張できる電力システムを必要としています。引出形中電圧設計は、厳格な稼働時間コミットメントを持つ施設でのライブ拡張とメンテナンスをサポートします。Schneider Electricは2026年にソフトウェア定義の中電圧スイッチギアプラットフォームを導入し、Equinixの施設でパイロット運用されました。関連する技術論文によると、この設計はプラットフォームの発注をプロジェクト固有のエンジニアリングから分離することで、展開スケジュールを64%短縮できるとされています。これは、顧客がすべての建物の詳細が確定する前に機器を確保しようとしているため、北米データセンタースイッチギア市場にとって重要です。デジタル制御と標準化されたインターフェースは、オプション機能ではなく調上の優位性となり得ます。フィールド配線を削減し、ステータス情報をより使いやすくし、顧客が複数の場所にわたって容量を追加する際に一貫した運用モデルをサポートできます。
電力配電の近代化と冗長性要件
480Vシステムを中心に構築された古い施設は、より高密度なコンピューティング負荷をサポートするためのより大きなプレッシャーに直面しています。オペレーターは、計画的なメンテナンスウィンドウを避けながら、バス、保護、監視をアップグレードしています。ABBは2026年にIEC 62443に準拠したAI対応状態監視とサイバーセキュリティ機能を備えたMNS 4.0を発売しました。この機器は、近代化中に電気資産のより高い可視性を必要とするオペレーターをサポートします。ANSI/IEEE C37.20.2およびUL 1558も、北米設置の適格サプライヤーベースを絞り込みます。これらの要件は、北米データセンタースイッチギア市場における確立されたテスト、認証、フィールドサービス能力の役割を強化します。また、機器がライブ環境に設置される前に、顧客が保護協調、メンテナンスアクセス、サイバー制御を評価することを要求します。
電気機器の国産化と生産能力投資
長い機器リードタイムにより、国内製造能力の価値が高まっています。Siemensは2026年3月にノースカロライナ州とサウスカロライナ州の施設拡張に165 ミリオン 米ドル以上を投資し、データセンター顧客向けの低電圧・中電圧製品の生産能力を追加しました。[1] Eatonは中電圧スイッチギアに特化したネブラスカ州ベルビューの新施設に30 ミリオン 米ドル以上をコミットし、2027年上半期に初期生産が見込まれています。国内生産により物流リスクが軽減され、サプライヤーは工場スロットを顧客の建設スケジュールに合わせることができます。また、輸入だけでは対応がしい資格認定やサービスニーズもサポートします。これらの投資は、北米データセンタースイッチギア市場全体の供給対応力を強化します。地域生産はまた、複雑な納品プログラム中に、エンジニアリング請負業者、電力会社、データセンターオペレーターとのより緊密な協力関係をサプライヤーに提供できます。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スイッチギアの長いリードタイムとコンポーネントのボトルネック | -1.8% | 米国、カナダ、メキシコ | 短期(2年以内) |
| 系統連系の遅延と地域電力供給の制約 | -1.3% | 米国およびカナダ | 中期(2~4年) |
| 高電圧試運転の熟練労働者不足 | -0.8% | 米国およびカナダ | 短期(2年以内) |
| 資格認定・サイバーセキュリティ・設計ロックインの複雑性 | -0.5% | 米国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
スイッチギアの長いリードタイムとコンポーネントのボトルネック
機器の入手可能性は、プロジェクトスケジュールに対する直接的な制約要因であり続けています。データセンター専用の中電圧機器は2~3年要する場合があり、供給状況により開発者は施設設計を確定する前に発注を行うようになっています。Nexansは、機器とグリッドの制約をデータセンター納品の中心的な障壁として特定しています。早期発注は納品スロットを確保しますが、設計変更時のリスクを高める可能性があります。また、確立された受注残、認定プラットフォーム、大規模プログラムにコミットできる生産能力を持つメーカーに有利に働きます。北米データセンタースイッチギア市場は、急速な需要とコンポーネント供給および工場スループットの限界のバランスを取る必要があります。
系統連系の遅延と地域電力供給の制約
グリッドアクセスは、計画されたキャンパスが予定通りに稼働できるかどうかを決定します。GridLabは、データセンター需要が増加するにつれて、大規模負荷の系統連系における調整の重要性を文書化しました。プリンストン大学は、柔軟な接続アプローチにより、場合によっては稼働までの時間を3~5年短縮できることを発見しました。[2] 電力会社へのアクセスが遅延した場合、開発者は専用の中電圧機器を必要とするオンサイト発電と系統連系点後方設計を使用する可能性があります。これは機器需要に対する部分的なサポートを提供しますが、新施設が直面するコストとスケジュールのプレッシャーを取り除くものではありません。持続的な拡大には、信頼性の高い系統連系計画が引き続き必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電圧レベル別:
AIラック電力のスケールアップに伴い中電圧が上昇低電圧スイッチギアは2026年の北米データセンタースイッチギア市場シェアの46.19%を占め、エンタープライズおよびレガシーコロケーション施設における確立された役割に支えられています。中電圧スイッチギアは、高密度AIの展開が電力要件を高めるにつれて、2032年までに14.23%のCAGRで拡大すると予測されています。50~75kWのラック密により、中電圧配電をITロードに近づけることがより実用的になります。これにより、施設全体での低電圧変換段階の繰り返しの必要性が軽減されます。高電圧スイッチギアは、100MWを超えるキャンパスの一次変電所においてより限定的な役割を果たします。
中電圧システムには、専用のリレー、アーク閃光保護、経験豊富な試運転チームが必要です。これらの要件は、プロジェクトが急速に進行している場合、納品および設置スケジュールを延長する可能性があります。機器選定とサプライヤー資格認定において、ANSI/IEEE C37.20.2およびUL 1558への準拠が引き続き重要です。中電圧機器の北米データセンタースイッチギア市場規模は、従来のクラウド負荷から電力集約型AIクラスターへのシフトに支えられています。確立されたサプライヤーは、テスト記録とアプリケーション専門知識を活用してこのニーズに対応できます。小規模サプライヤーは、特に顧客が特殊なラインアップや変更されたサイト計画への迅速な対応を必要とする場合、応答性の高いエンジニアリングと製造スロットの確保が可能な場合に争できます。技術サポートと利用可能な工場生産能力がグローバルな規模と同様に重要な場合に、その役割が最も強くなります。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
絶縁タイプ別:
気中絶縁がリードするもガス絶縁が差を縮める気中絶縁スイッチギアは、初期コストが調達の中心である場所で依然として広く使用されているため、2026年の北米データセンタースイッチギア市場シェアの50.47%を占めました。ガス絶縁スイッチギアは2032年までに14.08%のCAGRで拡大すると予測されています。その密閉設計により、必要な設置面積を60~70%削減できます。これは、電気室がスペースの制限に直面している都市型コロケーションサイトと高密度ハイパースケール建物の両方に有用です。気中絶縁機器は、従来のラインアップのためのより広いスペースがあるサイトにとって実用的な選択肢であり続けます。
Schneider Electricは2026年にRM AirSeT 38を発表し、高密度データセンター電力システム向けに真空遮断と純空気絶縁を38kVに拡張しました。代替ガスオプションにより、顧客はコンパクトな機器レイアウトを維持しながらSF₆に関する規制に対応できます。IEC 62271-203は、ガス絶縁スイッチギアの関連技術フレームワークを提供します。北米データセンタースイッチギア産業では、絶縁の選択がサイトスペース、コンプライアンスニーズ、メンテナンス慣行、および入手可能性によって形成される可能性が高いです。これらの要因は、気中絶縁とガス絶縁の設計が異なる運用条件に引き続き対応することを意味します。顧客は、最終的な選択を行う前に、室内レイアウト、メンテナンスのためのアクセス、環境要件、プロジェクトのタイミング、および総設置コストを評価しす。
設置タイプ別:
屋内が主導しながら屋外がAIスケールの勢いを獲得屋内スイッチギアは2026年の北米データセンタースイッチギア市場規模の66.71%を占め、専用電気室への長年の選好を反映しています。屋外スイッチギアは2032年までに14.79%のCAGRで拡大すると予測されています。プレハブコンテナ型変電所は、中電圧機器を施設の外に移動させ、貴重な屋内スペースを確保できます。このフォーマットはまた、サイトでの設置作業を短縮できます。物理的なセキュリティ、空調管理、マルチテナント分離が主要な要件である場合、屋内レイアウトは引き続き重要です。
Siemensは、Compass Datacenterと5年間で最大1,500台の屋外モジュラー中電圧スキッドユニットを供給する複数年契約を締結しました。この契約は、屋外機器が繰り返し可能なキャンパス設計に統合できることを示しています。系統連系点後方発電は、機器を発電資産の近くに配置できるため、屋外設置をさらにサポートします。屋外システムは、同等の屋内設備よりも土木工事が少なくて済む場合があります。北米データセンタースイチギア市場は、したがって、迅速な展開と標準化された物理レイアウトを優先するプロジェクトから恩恵を受けます。このモデルにより、フィールド労働を削減し、工場品質管理を改善し、電気機器の物理的な配置をキャンパスごとに繰り返しやすくすることができます。

構成別:
モジュラースイッチギアがプレハブ電力供給を加速引出形スイッチギアは、隣接するバスセクションを停電させずに遮断器要素を取り外せるため、2026年の収益の51.33%を占めました。モジュラースイッチギアは2032年までに14.92%のCAGRで拡大すると予測されています。ティアIIIおよびティアIV施設は、メンテナンス活動中もサービスを維持する設計を高く評価しています。工場テスト済のモジュラー電力ブロックも、労働力の制約と圧縮された建設スケジュールに対応します。固定取付システムは、コスト重視のエンタープライズおよびエッジ施設に引き続き関連性があります。
Schneider Electricは、そのソフトウェア定義中電圧プラットフォームが、従来の受注生産機器と比較して制御配線を87%、端子を91%削減できると述べています。接続数の削減により、設置が簡素化され、より迅速な発注サイクルをサポートできます。北米データセンタースイッチギア市場は、機器を限られた再設計でキャンパス間で再利用できる場合に恩恵を受けます。モジュラーシステムはまた、オペレーターに段階的に容量を追加するためのより明確な経路を提供します。その採用は、顧客が必要な柔軟性を失わずに標準化された構成を受け入れられるかどうかにかかっています。調達チームは、製造の迅速化と設置の簡素化を、各サイトの保護スキーム、バス配置、将来の拡張ポイントを適応させる必要性と比較検討する必要があります。
データセンター規模別:
ハイパースケールがシェアと成長の両方を引ハイパースケール施設は2026年の収益の48.30%を占め、2032年までに15.39%のCAGRで拡大すると予測されています。大規模キャンパスには数百の中電圧セクションが必要であり、集中した調達プログラムを生み出します。Powell Industriesは2026年に系統連系点後方の中電圧電気機器で4億 米ドルを超える受注を記録しました。大規模データセンターはまた、コロケーション事業を通じて意味のある需要を生み出します。小規模および中規模施設は、エッジコンピューティングとエンタープライズAI推論のニーズをサポートします。
AIトレーニングクラスターはラックあたり150~300kWで動作でき、施設規模全体でメガワットあたりの電気コンテンツが増加します。これにより、最終的なキャンパスの設置面積に関わらず、保護・スイッチング・監視・配電機器の需要が高まります。ハイパースケールバイヤーは、繰り返されるサイト全体で機器仕様を設定できるため、特に影響力があります。北米データセンタースイッチギア市場には、規模・納品・一貫性の要件を満たせるサプライヤーの余地があります。分散型ワークロードにはローカルインフラが必要なため、他の施設規模も引き続き重要です。最大のプログラムがより少数のバイヤーに集中しているにもかかわらず、広い需要基盤が生まれます。このミックスより、サプライヤーは大規模プログラムの実行と、異なる運用要件を持つ地域施設に対応できる信頼性の高い製品カタログの両方を必要とします。
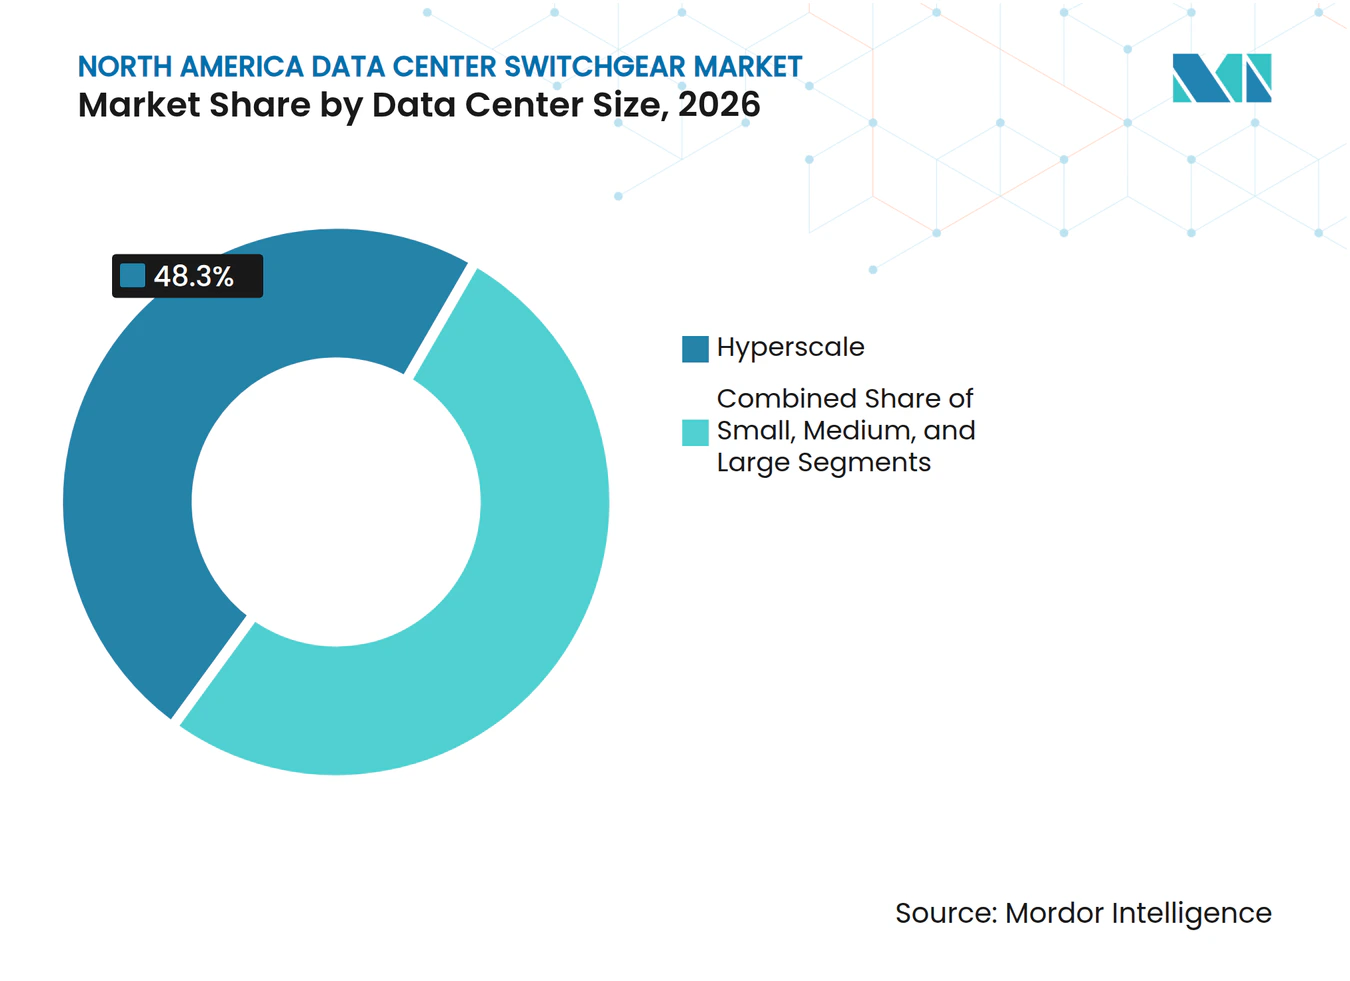
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
クラウドサービスプロバイダーが中電圧採用のペースを設定クラウドサービスプロバイダーは2026年の収益の45.29%を占め、2032年までに15.53%のCAGRで拡大すると予測されています。これらのバイヤーは、標準化された中電圧調達プログラムを持つ大規模キャンパスを運営しています。GE Vernovaは2026年上半期に電化事業のデータセンター受注が50億 米ドルを超えたと報告しました。クラウドプロジェクトの規模は、サプライヤーが生産とサービス能力を計画するのに役立ちます。コロケーションオペレーターも、複数のテナントのためのライブ追加をサポートする機器を必要としています。
エンタープライズおよびエッジサイトは、デジタルトランスフォーメーションと分散型AIワークロードを通じて別の需要ストリームを提供します。これらの顧客はしばしばより小さなシステムを必要としますが、そのプロジェクトは標準製品と短いリードタイムを好む場合があります。Vertivは2026年第1四半期に米州クリティカルパワー事業で44%のオーガニック収益拡大を報告しました。北米データセンタースイッチギア市場は、したがって、単一の施設モデルに依存していません。クラウドサービスプロバイダーがペースを設定し、コロケーション・エンタープライズ・エッジオペレーターがより広いアプリケーションベースをサポートします。したがって、サプライヤーは、高度にエンジニアリングされたキャンスプロジェクトと、信頼性の高い保護と稼働時間を必要とする小規模展開のための繰り返し可能なシステムの両方に対応するポートフォリオを必要とします。
地域分析
米国:電力アクセスの制限に直面する支配的なハブ
米国は2026年の北米データセンタースイッチギア市場シェアの83.17%を占めました。ノーザンバージニア、ダラス・フォートワース、フェニックス、シカゴ、テキサス、オハイオは、ハイパースケールおよびAI重点開発の重要な拠点であり続けています。米国はまた、サプライヤーがより短い納品ルートと顧客サポートの強化を求めるにつれて、機器の国産化をリードしています。Siemensは低電圧・中電圧製品のためにカロライナ州の製造施設に165 ミリオン 米ドル以上を投資しました。Hitachi Energyは2025年にバージニア州の457 ミリオン 米ドルのトランス施設を含む1 ビリオン 米ドルの米国製造投資を発表しました。系統連系の制限は、特に確立されたハブにおいて主要な構造的制約です。NERC CIPの考慮事項は、一括電力システムと接続する系統連系点後方発電を使用するサイトにも影響を与る可能性があります。これらの条件は、より慎重な電力計画を促し、モジュラーで地域的にサポートされた機器への関心を高めます。
カナダ:水力発電の優位性が最も急成長する市場を牽引
カナダは2032年までに15.71%のCAGRで拡大すると予測されており、北米データセンタースイッチギア市場で最も速い成長率です。水力発電資源と主権AIイニシアチブが、より大規模なコンピューティング施設への関心をサポートしています。カナダのイノベーション・科学・経済開発省は、100MWを超える施設を含む大規模主権AIデータセンターの提案を求めました。[3] オンタリオ州を拠点とする製造業も、顧客が地域の機器供給を求めるにつれてサポートを受けています。オンタリオ州は2026年にロウのEnerQuest Technologies拡張を支援し、同社は確認された需要に対応するスイッチギアサブアセンブリ能力を追加しました。特に新規申請が利用可能な容量を超える場所での州の電力制約は、プロジェクトを水力発電が豊富な場所や系統連系点後方の配置に向ける可能性があります。カナダのプロジェクトは、したがって、低炭素電力の優位性と慎重な系統連系計画の必要性を組み合わせています。
メキシコおよびその他の市場:重要インフラの結節点としてのケレタロ
メキシコは、新しいキャンパスがケレタロに集中するにつれて、長期的な需要の新興源となっています。エル・エコノミスタは、2026年5月にケレタロがメキシコの設置済みデータセンター容量の72%を占めたと報告しました。[4] この地域は、北米カバレッジを拡大するサプライヤーと、新しい容量場所を求める開発者にとっての焦点を提供します。AWSとCloudHQのコミットメントは、同州における大規模プロジェクトの重要性を強化します。グリッド接続は依然として中核的なリスクであり、電力会社の供給が遅延した場合、開発者はオンサイトの天然ガス発電に頼る可能性があります。これにより、プロジェクトレベルでの中電圧保護とスイッチングの必要性が高まります。メキシコの開発経路は、グリッドインフラが施設建設のペースにどれだけ迅速に追いつけるかにかかっています。プロジェクトが進むにつれて、地域パートナーシップ、機器サービス能力、および準拠した設計が重要になります。
競合環境
市場集中度
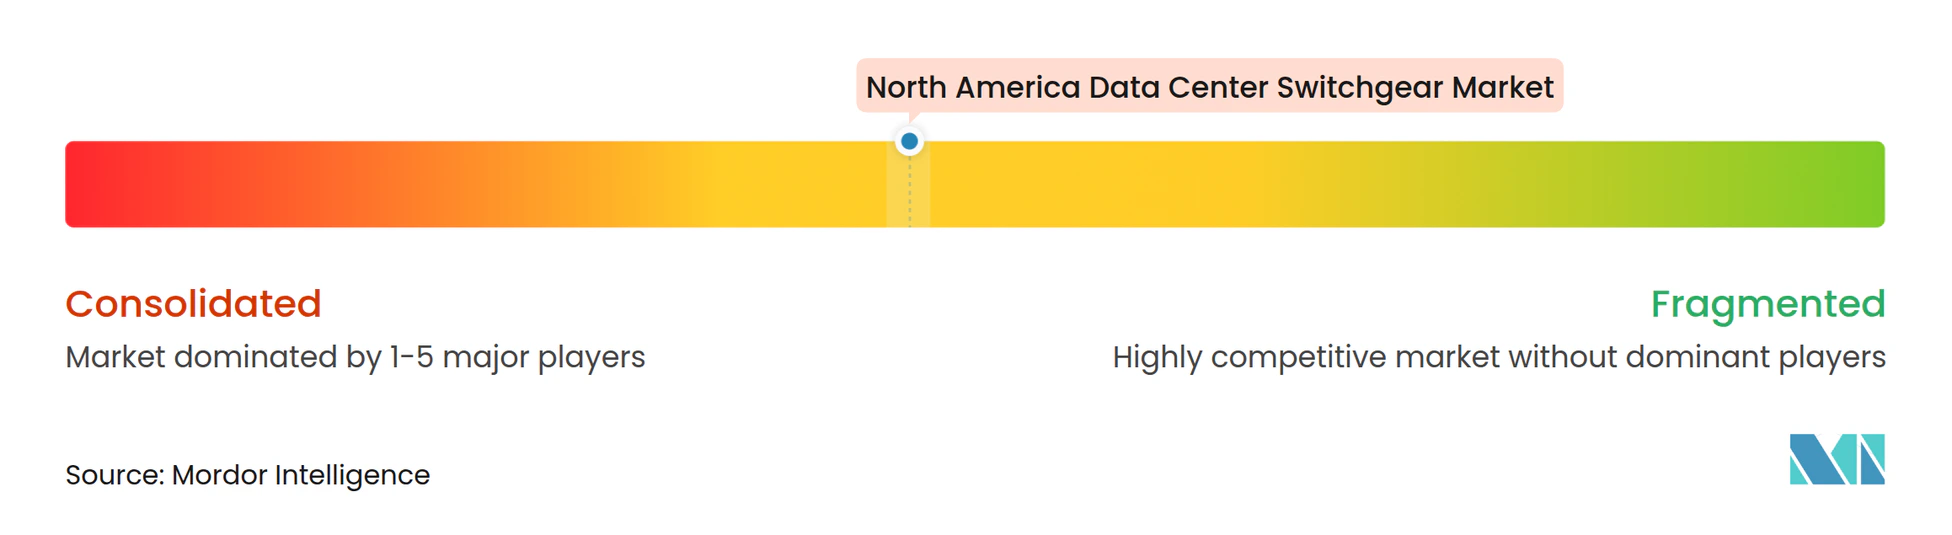
北米データセンタースイッチギア市場は、設計・製造・認証・試運転サポートを提供できる主要サプライヤー間で適度に集中しています。Schneider Electric、Eaton、ABB、Siemens、Hitachi Energyは多くのハイパースケール要件に対応し、生産能力が制約されている場合はスペシャリストがプロジェクトを獲得できます。このグループには開示された合計シェアがないため、利用可能な証拠から集中度を定量化することはできません。Powell Industriesは2026年に4億 米ドルを超える記録的な受注を報告し、資格を持つスペシャリストが利用できる規模を示しています。ANSI/IEEE C37およびUL 1558の認証要件は、サプライヤーがテスト済みで信頼性の高い機器を実証する必要があるため、参入障壁を提供します。競争は、したがって、価格だけでなく、納品の確実性、コンプライアンス記録、サービスの深さに基づいています。
顧客が電力投入までの時間の短縮と運用管理の強化を求めるにつれて、技術が主要な差別化要因となっています。Schneider Electricのソフトウェア定義中電圧プラットフォームは、エンジニアリング依存を減らし、展開を加速することを目指しています。ABBは2026年に状態監視、組み込みサイバーセキュリティ、直流アーキテクチャのサポートを備えたMNS 4.0を導入しました。ABBはまた、SACE Emax 3がIEC 62443セキュリティレベル2認証を取得した最初の気中遮断器であると述べました。これらの動きは、接続された電気システムのより良い機器可視性と強力な保護を求める顧客に対応しています。800VDC定格保護とDCネイティブスイッチギアは、それらをスケールアップできるサプライヤーにとって初期段階の機会であり続けます。
製造とポートフォリオの拡大も競争環境を変えています。Legrandは2026年2月にKratos Industriesを買収し、低電圧スイッチボードと中電圧スイッチギアをクリティカルパワーポートフォリオに追加しました。Eatonは2025年にAIファクトリー向けの800VDCリファレンスアーキテクチャを導入し、中電圧変換と下流の直流スイッチギアを組み合わせています。Hitachi Energyの米国製造プログラムは、より広い電力エコシステムをサポートするグリッドインフラ能力を追加します。韓国のメーカーも米国の生産能力を増強しており、今後数年間で適格な供給を拡大する可能性があります。顧客が標準化された機器と地域サポートを組み合わせられるサプライヤーを優先するにつれて、競争環境は引き続き活発になる可能性があります。
北米データセンタースイッチギア産業のリーダー
-
Schneider Electric SE
-
Eaton Corporation plc
-
Siemens AG
-
Mitsubishi Electric Corporation
-
G&W Electric Company
-
Legrand SA
- 注:主要企業の掲載順は順位を示すものではありません。
北米データセンタースイッチギア市場 このレポートでカバーされる企業
- Schneider Electric SE
- Eaton Corporation plc
- ABB Ltd.
- Siemens AG
- Hitachi Energy Ltd.
- Vertiv Holdings Co
- GE Vernova Inc.
- Powell Industries, Inc.
- Legrand SA
- Mitsubishi Electric Corporation
- S&C Electric Company
- G&W Electric Company
- SEL Schweitzer Engineering Laboratories, Inc.
- Hubbell Incorporated
- Mitsubishi Electric Power Products, Inc.
- WEG S.A.
- Socomec Group S.A.
- Anord Mardix
- Hyosung Heavy Industries
- HD Hyundai Electric
最近の産業開発事情 北米データセンタースイッチギア市場
- 2026年10月:HD Hyundai Electric、LS Electric、Hyosung Heavy Industriesは、AIデータセンター需要を対象とした米国製造能力拡大プログラムを同時に発表しました。LS Electricは2030年までに米国事業に2.4億 米ドルを投資する計画で、ユタ州のスイッチギア工場を6倍に拡大します。HD Hyundai Electricの第2アラバマ工場は2027年4月に稼働予定で、超高電圧容量を50%増加させます。
- 2026年9月:Schneider Electricは、YOTTA 2026で世界初の完全ソフトウェア定義中電圧スイッチギアを発表しました。このプラットフォームはEquinixのコロケーションデータセンターでパイロット運用され、発注・製造時間を最大3倍、試運転を最大2倍短縮できます。Schneider Electricはまた、SF₆フリーのガス絶縁スイッチギア技術を24kVから38kVに拡張するRM AirSeT 38を発表し、初回納品は2028年を予しています。
- 2026年6月:Hyosung Heavy Industriesは、HD Hyundai ElectricおよびLS Electricとともに、国内3大電力機器メーカーとして、データセンターとグリッドアップグレード向けのトランスとスイッチギアを供給するために米国での生産拡大を発表しました。
- 2026年2月:Legrandは、低電圧スイッチボードと中電圧スイッチギアのコロラド州メーカーであるKratos Industriesを買収しました。この買収により、AccelsiusへのLegrandの戦略的投資とともに、クリティカルパワーポートフォリオが拡大されました。
北米データセンタースイッチギア市場レポートの範囲
北米データセンタースイッチギア市場は、データセンターの電力インフラを保護・分離するために設計されたスイッチギアによって生み出される地域の供給・需要・収益を包含しています。具体的には、米国・カナダ・メキシコ全体の技術展開、スマートグリッド統合、市場価値を監視しています。
北米データセンタースイッチギア市場レポートは、電圧レベル(低電圧、中電圧、高電圧)、絶縁タイプ(気中絶縁スイッチギア、ガス絶縁スイッチギア、その他の絶縁技術)、設置タイプ(屋内スイッチギアおよび屋外スイッチギア)、構成(固定取付スイッチギア、引出形スイッチギア、モジュラースイッチギア)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズ・エッジ)、および国別(米国、カナダ、メキシコ)にセメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 低電圧 |
| 中電圧 |
| 高電圧 |
| 気中絶縁スイッチギア |
| ガス絶縁スイッチギア |
| その他の絶縁技術 |
| 屋内スイッチギア |
| 屋外スイッチギア |
| 固定取付スイッチギア |
| 引出形スイッチギア |
| モジュラースイッチギア |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズ・エッジ |
| 米国 |
| カナダ |
| メキシコ |
| 電圧レベル別 | 低電圧 |
| 中電圧 | |
| 高電圧 | |
| 絶縁タイプ別 | 気中絶縁スイッチギア |
| ガス絶縁スイッチギア | |
| その他の絶縁技術 | |
| 設置タイプ別 | 屋内スイッチギア |
| 屋外スイッチギア | |
| 構成別 | 固定取付スイッチギア |
| 引出形スイッチギア | |
| モジュラースイッチギア | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズ・エッジ | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米データセンタースイッチギア市場の規模はどのくらいですか?
市場は2026年に1.81 ビリオン 米ドルと評価され、2027年から2032年にかけて12.07%のCAGRで2032年までに3.66 ビリオン 米ドルに達すると推定されています。
北米でのデータセンタースイッチギアの需要を牽引しているものはですか?
AIコンピューティング、ハイパースケールキャンパスの拡大、より高いラック電力密度、および中電圧配電へのシフトが機器需要を増加させています。
最も強い見通しを持つ電圧クラスはどれですか?
中電圧スイッチギアは、オペレーターが高密度コンピューティング負荷に近い電力配電を移動させるにつれて、2032年までに14.23%のCAGRで拡大すると予測されています。
ガス絶縁スイッチギアが採用されている理由は何ですか?
ガス絶縁機器は必要な設置面積を60~70%削減でき、制約のある電気室と高密度施設において価値があります。
最大の需要基盤を持つ国はどこですか?
米国は2026年の収益の83.17%を占め、主要なハイパースケールクラスターと新しいAI重点施設に支えられています。
スイッチギアサプライヤーとデータセンター開発者のプロジェクト納品を制限するものは何ですか?
長い機器リードタイム、熟練した試運転労働者の不足、および系統連系の遅延が開発スケジュールを延長する可能性があります。