
Marktgröße und Marktanteil des Datencenter-Schaltanlagen-Markts in Nordamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.81 Milliarden US-Dollar |
| Marktgröße (2027) | 2.07 Milliarden US-Dollar |
| Marktgröße (2032) | 3.66 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.07 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Datencenter-Schaltanlagen-Markts in Nordamerika von Mordor Intelligence
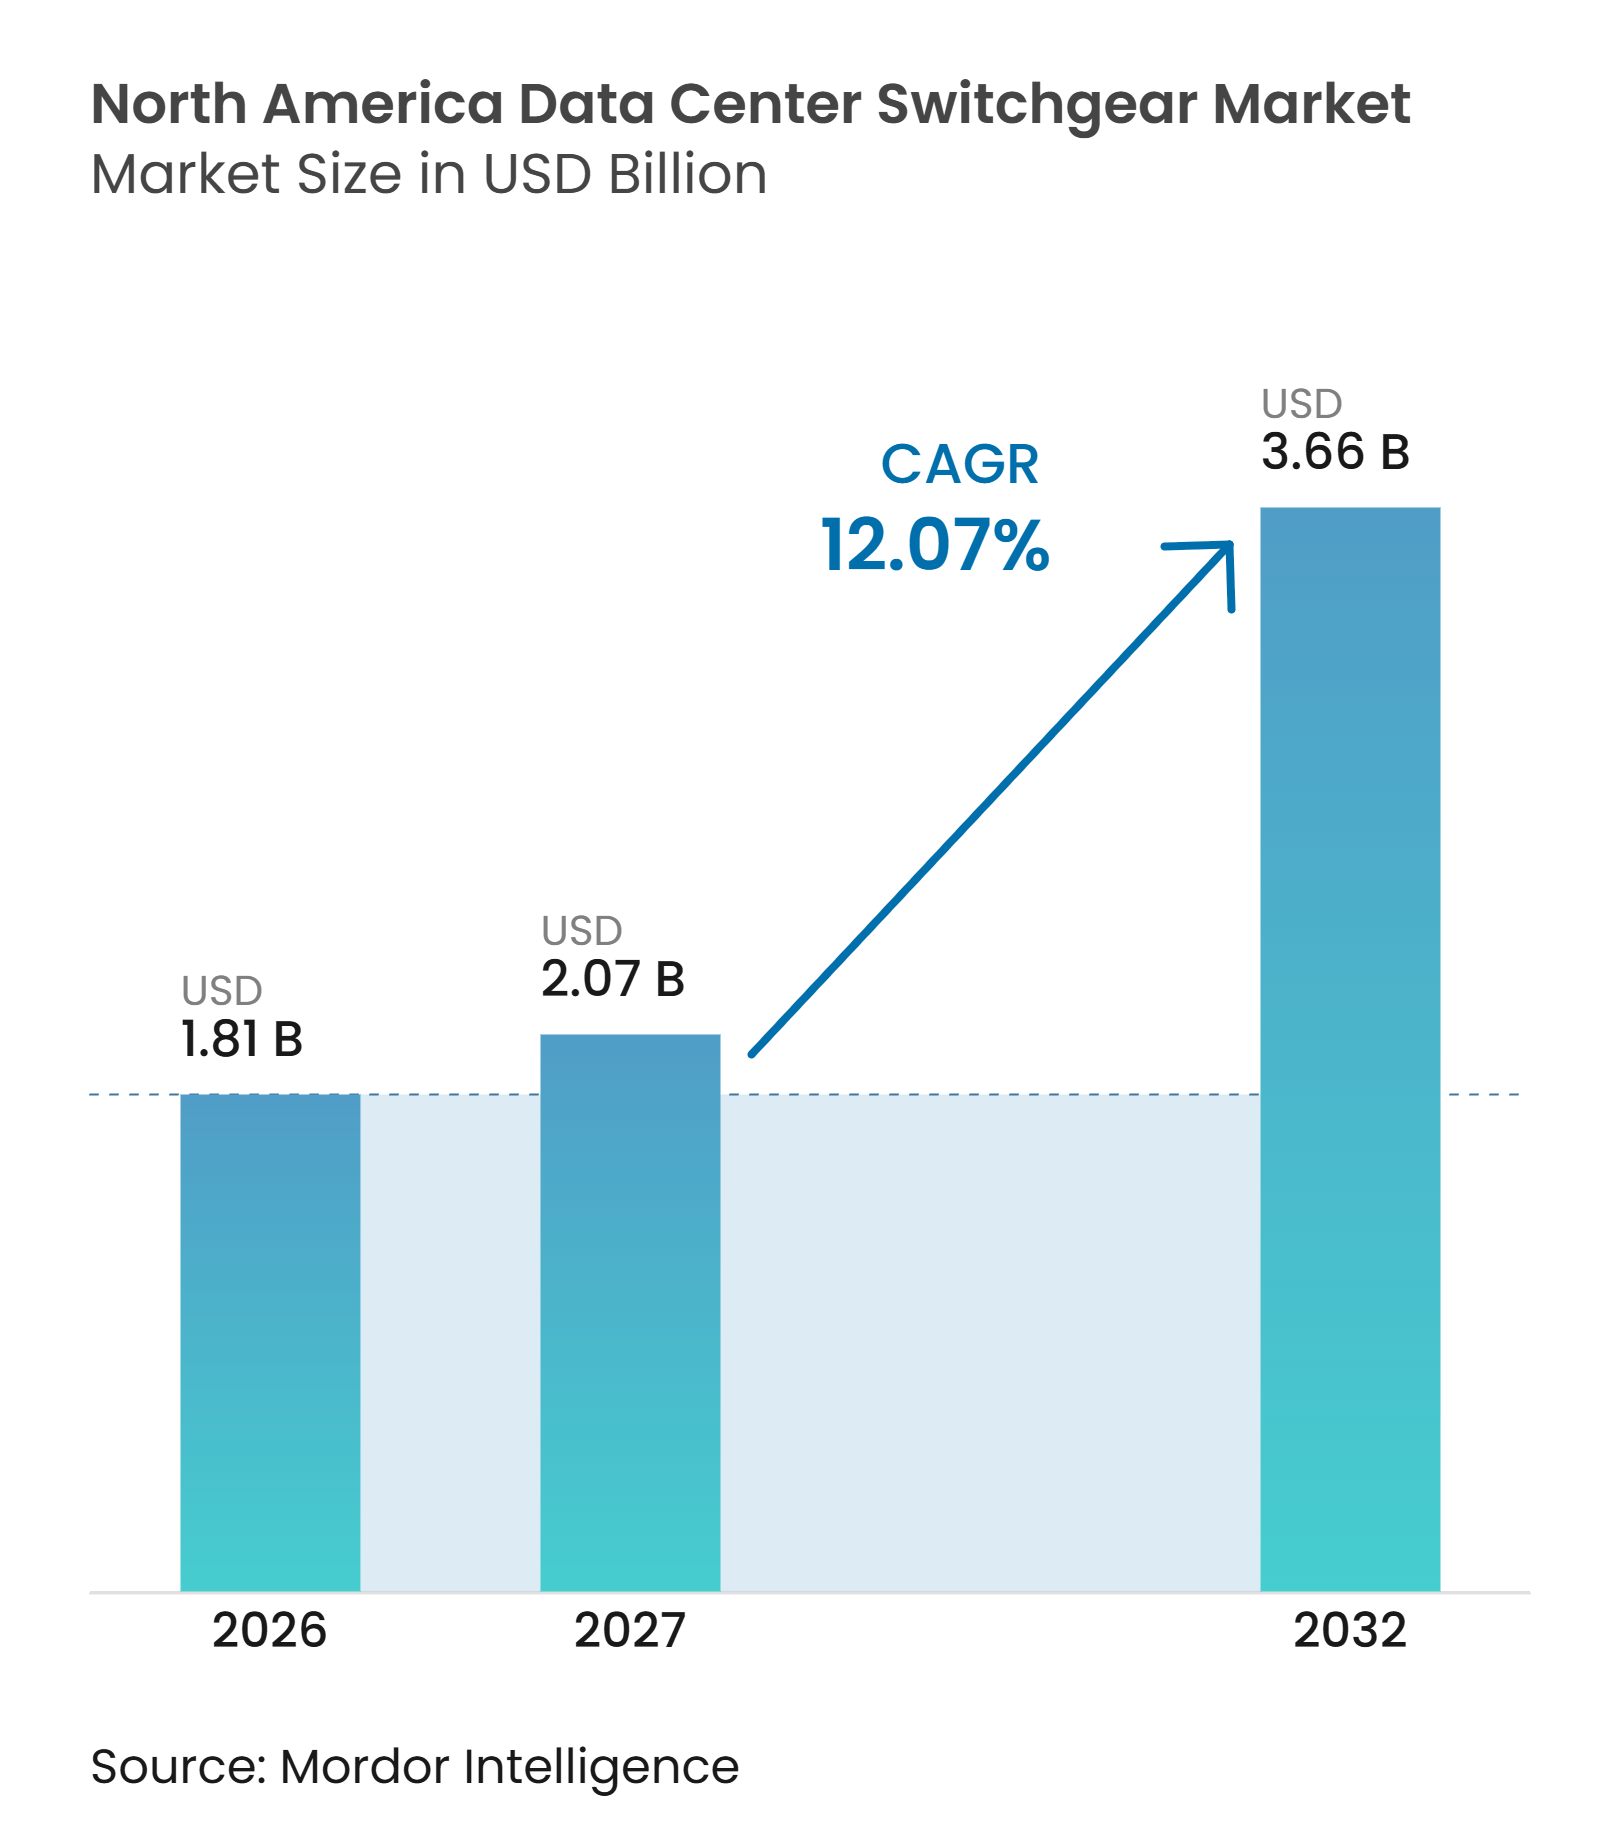
Die Marktgröße des Datencenter-Schaltanlagen-Markts in Nordamerika wurde 2026 auf 1,81 Milliarden USD bewertet und wird voraussichtlich von 2,07 Milliarden USD im Jahr 2027 auf 3,66 Milliarden USD bis 2032 anwachsen, bei einem CAGR von 12,07 % während des Prognosezeitraums (2027–2032). Die Nachfrage wird zunehmend durch eine Neugestaltung der Stromverteilung geprägt und weniger durch routinemäßige Bautätigkeit. Hochdichtes KI-Computing hat mehr Mittelspannungsanlagen näher an die Datenhallen verlagert und den Bedarf an Schalt-, Schutz- und Fehlertrennungseinrichtungen erhöht. Der Datencenter-Schaltanlagen-Markt in Nordamerika spiegelt auch eine Verlagerung hin zu werkseitig vorgefertigten Stromblöcken und Anlagen wider, die früher im Bauzyklus bestellt werden können. Lieferanten reagieren mit Investitionen in lokale Kapazitäten, modulare Plattformen und digitale Steuerungen. Lieferengpässe und Verzögerungen beim Netzzugang bleiben wesentliche Einschränkungen, erhöhen jedoch auch den Bedarf an verbraucherseitigen Anlagen bei Projekten, die dennoch voranschreiten.
Wichtigste Erkenntnisse des Berichts
- Nach Spannungsebene hielt Niederspannungsschaltanlagen 2026 einen Marktanteil von 46,19 % am Datencenter-Schaltanlagen-Markt in Nordamerika, während Mittelspannungsschaltanlagen bis 2032 voraussichtlich mit einem CAGR von 14,23 % wachsen werden.
- Nach Isolierungstyp hielt luftisolierte Schaltanlagen 2026 einen Umsatzanteil von 50,47 %, während gasisolierte Schaltanlagen bis 2032 voraussichtlich mit einem CAGR von 14,08 % wachsen werden.
- Nach Installationstyp hielt Innenschaltanlagen 2026 einen Umsatzanteil von 66,71 %, während Außenschaltanlagen bis 2032 voraussichtlich mit einem CAGR von 14,79 % wachsen werden.
- Nach Konfiguration hielt ausfahrbare Schaltanlagen 2026 einen Umsatzanteil von 51,33 %, während modulare Schaltanlagen bis 2032 voraussichtlich mit einem CAGR von 14,92 % wachsen werden.
- Nach Datencenter-Größe hielten Hyperscale-Einrichtungen 2026 einen Umsatzanteil von 48,30 % und werden bis 2032 voraussichtlich mit einem CAGR von 15,39 % wachsen.
- Nach Datencenter-Typ hielten Cloud-Dienstanbieter 2026 einen Umsatzanteil von 45,29 % und werden bis 2032 voraussichtlich mit einem CAGR von 15,53 % wachsen.
- Nach Geografie hielten die Vereinigten Staaten 2026 einen Umsatzanteil von 83,17 %, während Kanada bis 2032 voraussichtlich mit einem CAGR von 15,71 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kapazitätserweiterung von Hyperscale- und KI-Datencentern | +3.5% | Vereinigte Staaten, Kanada und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Cloud-, Colocation- und hochdichter Recheninfrastruktureinsatz | +2.5% | Vereinigte Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Modernisierung der Stromverteilung und Redundanzanforderungen | +1.8% | Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Lokalisierung elektrischer Anlagen und Kapazitätsinvestitionen | +1.4% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Standardisierte vorgefertigte Stromblöcke | +1.0% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| 800-V-Gleichstrom- und Hochspannungsverteilungsarchitekturen | +0.7% | Vereinigte Staaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapazitätserweiterung von Hyperscale- und KI-Datencentern
KI-Einrichtungen benötigen mehr elektrische Anlagen pro Megawatt als frühere Cloud-Campusse, da ihre Server bei weit höheren Rack-Dichten betrieben werden. Die daraus resultierende Nachfrage verlagert die Mittelspannungsverteilung näher an die IT-Last und fügt Schutzpunkte über jeden Standort hinzu. Powell Industries meldete im Mai 2026 einen einzelnen Datencenter-Auftrag von über 400 Millionen USD, was den Umfang der mit großen Campussen verbundenen Anlagenprogramme verdeutlicht. Der Datencenter-Schaltanlagen-Markt in Nordamerika profitiert, wenn Entwickler diese größeren elektrischen Designs über mehrere Standorte hinweg standardisieren. Dieser Ansatz gibt Herstellern klarere Produktionspläne und bietet Betreibern einen besser wiederholbaren Weg für Kapazitätserweiterungen, insbesondere wenn Campusse phasenweise geliefert werden und spätere Gebäude dasselbe elektrische Design verwenden. Die wiederholte Spezifikation ermöglicht es Projektteams auch, Schutzeinstellungen, Ersatzteile, Test- und Inbetriebnahmepraktiken über ein breiteres Standortportfolio hinweg zu koordinieren. Die gleiche Konzentration der Nachfrage erhöht die Bedeutung von Lieferantenkapazität, Liefersicherheit und Anwendungstechnik.
Cloud-, Colocation- und hochdichter Recheninfrastruktureinsatz
Cloud-Dienstanbieter und Colocation-Betreiber benötigen Stromsysteme, die erweitert werden können, ohne benachbarte Anlagen abschalten zu müssen. Ausfahrbare Mittelspannungsdesigns unterstützen Live-Erweiterungen und Wartungsarbeiten in Einrichtungen mit strengen Betriebszeitverpflichtungen. Schneider Electric stellte 2026 eine softwaredefinierte Mittelspannungsschaltanlagen-Plattform vor, die in einer Equinix-Einrichtung erprobt wurde. Das zugehörige technische Dokument gibt an, dass das Design die Bereitstellungszeitpläne um 64 % verkürzen kann, indem die Plattformbestellung von der projektspezifischen Planung getrennt wird. Dies ist für den Datencenter-Schaltanlagen-Markt in Nordamerika von Bedeutung, da Kunden versuchen, Anlagen zu sichern, bevor alle Gebäudedetails finalisiert sind. Digitale Steuerungen und standardisierte Schnittstellen können daher zu Beschaffungsvorteilen statt zu optionalen Funktionen werden. Sie können die Feldverkabelung reduzieren, Statusinformationen leichter nutzbar machen und ein konsistentes Betriebsmodell unterstützen, wenn Kunden Kapazitäten an mehreren Standorten hinzufügen.
Modernisierung der Stromverteilung und Redundanzanforderungen
Ältere Einrichtungen, die auf 480-V-Systemen basieren, stehen unter zunehmendem Druck, dichtere Rechenlasten zu unterstützen. Betreiber rüsten Sammelschienen, Schutzeinrichtungen und Überwachungssysteme auf, während sie versuchen, geplante Wartungsfenster zu vermeiden. ABB brachte 2026 MNS 4.0 mit KI-gestützter Zustandsüberwachung und Cybersicherheitsfunktionen gemäß IEC 62443 auf den Markt. Die Anlage unterstützt Betreiber, die während der Modernisierung mehr Transparenz über elektrische Anlagen benötigen. ANSI/IEEE C37.20.2 und UL 1558 schränken auch die Anzahl qualifizierter Lieferanten für nordamerikanische Installationen ein. Diese Anforderungen stärken die Rolle etablierter Test-, Zertifizierungs- und Felddienstleistungskapazitäten im Datencenter-Schaltanlagen-Markt in Nordamerika. Sie verlangen auch von Kunden, Schutzkoordination, Wartungszugang und Cyber-Kontrollen zu bewerten, bevor Anlagen in einer Live-Umgebung installiert werden.
Lokalisierung elektrischer Anlagen und Kapazitätsinvestitionen
Lange Lieferzeiten für Anlagen haben den Wert inländischer Fertigungskapazitäten erhöht. Siemens investierte im März 2026 mehr als 165 Millionen USD in erweiterte Produktionsstätten in Nord- und Südkarolina und baute Kapazitäten für Nieder- und Mittelspannungsprodukte für Datencenter-Kunden aus.[1] Eaton verpflichtete sich zu mehr als 30 Millionen USD für eine neue Anlage in Bellevue, Nebraska, die sich auf Mittelspannungsschaltanlagen konzentriert, mit erwartetem Produktionsbeginn in der ersten Hälfte 2027. Lokale Produktion reduziert das Logistikrisiko und hilft Lieferanten, Fabrikslots mit den Bauzeitplänen der Kunden abzustimmen. Sie unterstützt auch Qualifizierungs- und Serviceanforderungen, die durch Importe allein schwer zu erfüllen sind. Diese Investitionen stärken die Lieferreaktionsfähigkeit im gesamten Datencenter-Schaltanlagen-Markt in Nordamerika. Regionale Produktion kann Lieferanten auch eine engere Zusammenarbeit mit Ingenieurbüros, Versorgungsunternehmen und Datencenter-Betreibern bei komplexen Lieferprogrammen ermöglichen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlängerte Schaltanlagen-Lieferzeiten und Komponentenengpässe | -1.8% | Vereinigte Staaten, Kanada und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen bei der Netzanbindung und lokale Einschränkungen der Stromverfügbarkeit | -1.3% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Mangel an qualifiziertem Hochspannungs-Inbetriebnahmepersonal | -0.8% | Vereinigte Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Komplexität bei Qualifizierung, Cybersicherheit und Design-Festlegung | -0.5% | Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlängerte Schaltanlagen-Lieferzeiten und Komponentenengpässe
Die Verfügbarkeit von Anlagen bleibt eine direkte Einschränkung für Projektzeitpläne. Datencenter-spezifische Mittelspannungsanlagen können 2–3 Jahre erfordern, während die Versorgungsbedingungen Entwickler dazu veranlasst haben, Bestellungen aufzugeben, bevor die Einrichtungsdesigns abgeschlossen sind. Nexans identifiziert Anlagen- und Netzengpässe als zentrale Hindernisse für die Datencenter-Lieferung. Frühzeitigere Bestellungen sichern Lieferslots, können jedoch das Risiko erhöhen, wenn sich Designs ändern. Sie begünstigen auch Hersteller mit etablierten Auftragsbüchern, zertifizierten Plattformen und Kapazitäten, die für große Programme zugesagt werden können. Der Datencenter-Schaltanlagen-Markt in Nordamerika muss daher eine rasche Nachfrage mit den Grenzen der Komponentenversorgung und des Fabrikdurchsatzes in Einklang bringen.
Verzögerungen bei der Netzanbindung und lokale Einschränkungen der Stromverfügbarkeit
Der Netzzugang bestimmt, ob geplante Campusse planmäßig in Betrieb genommen werden können. GridLab dokumentierte die Bedeutung der Koordination für Großlastanschlüsse, da die Datencenter-Nachfrage zunimmt. Die Princeton University stellte fest, dass flexible Anschlussansätze die Betriebszeit in einigen Fällen um 3–5 Jahre verkürzen können.[2] Wenn der Versorgungsunternehmenszugang verzögert wird, können Entwickler auf standorteigene Erzeugung und verbraucherseitige Designs zurückgreifen, die dedizierte Mittelspannungsanlagen erfordern. Dies bietet teilweise Unterstützung für die Anlagennachfrage, beseitigt jedoch nicht den Kosten- und Zeitplandruck für neue Einrichtungen. Eine zuverlässige Netzanbindungsplanung bleibt für eine nachhaltige Expansion notwendig.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Spannungsebene:
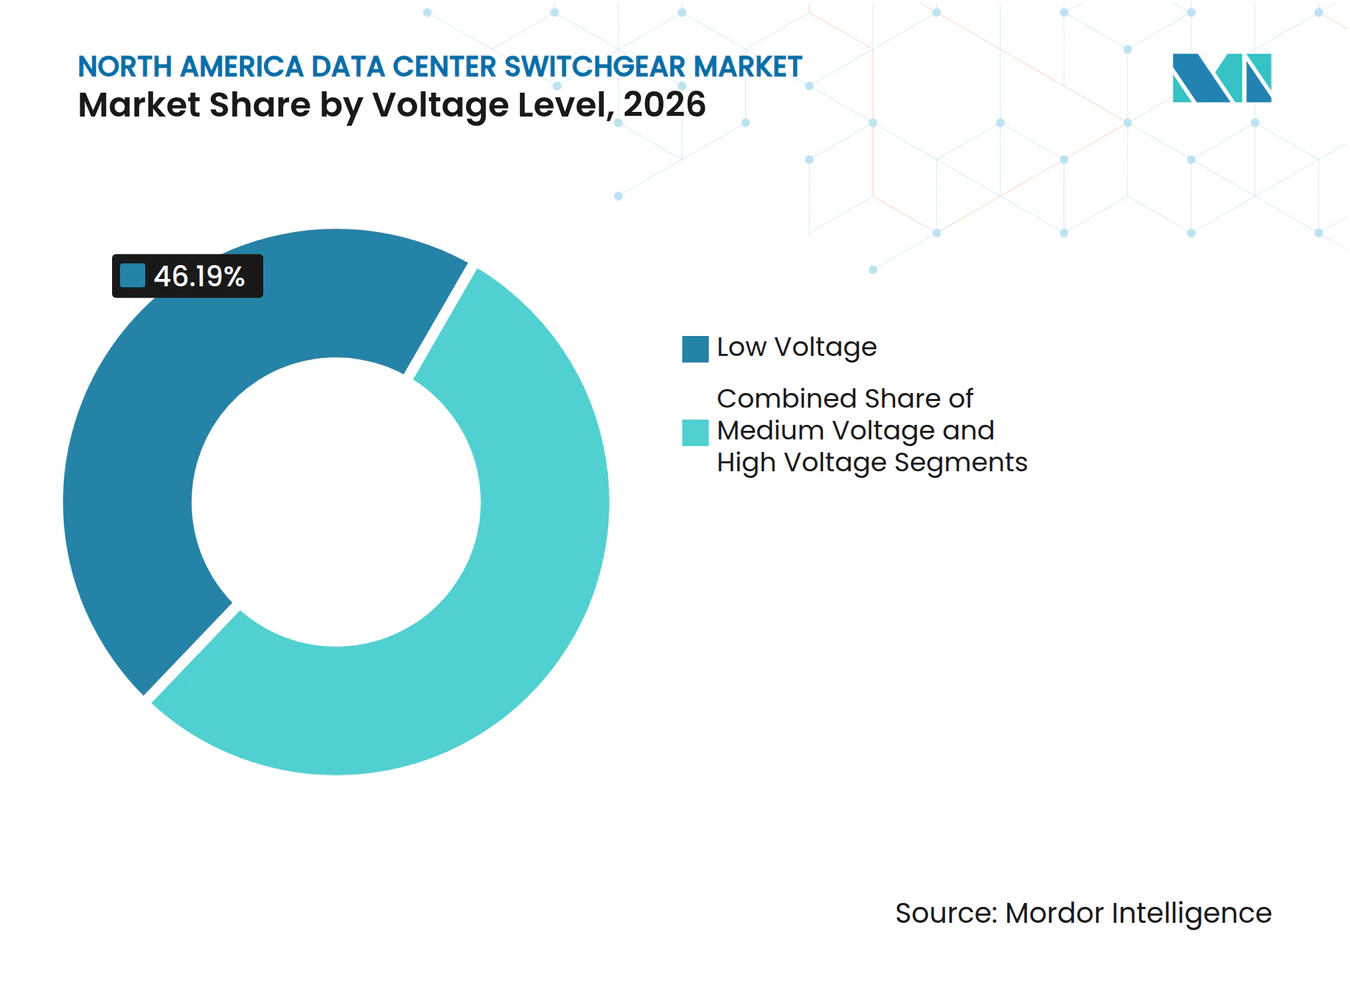
Mittelspannung steigt mit zunehmender KI-Rack-LeistungNiederspannungsschaltanlagen hielten 2026 einen Marktanteil von 46,19 % am Datencenter-Schaltanlagen-Markt in Nordamerika, gestützt durch ihre etablierte Rolle in Unternehmens- und Legacy-Colocation-Einrichtungen. Mittelspannungsschaltanlagen werden bis 2032 voraussichtlich mit einem CAGR von 14,23 % wachsen, da dichte KI-Einsätze den Leistungsbedarf erhöhen. Rack-Dichten von 50–75 kW machen es praktischer, die Mittelspannungsverteilung näher an die IT-Last zu verlagern. Dies reduziert den Bedarf an wiederholten Niederspannungsumwandlungsstufen in der gesamten Einrichtung. Hochspannungsschaltanlagen dienen einer engeren Rolle in Primärumspannwerken für Campusse über 100 MW.
Mittelspannungssysteme benötigen spezialisierte Relais, Lichtbogenschutz und erfahrene Inbetriebnahmeteams. Diese Anforderungen können Liefer- und Installationszeitpläne verlängern, wenn Projekte schnell voranschreiten. Die Einhaltung von ANSI/IEEE C37.20.2 und UL 1558 bleibt für die Anlagenauswahl und Lieferantenqualifizierung wichtig. Die Marktgröße des Datencenter-Schaltanlagen-Markts in Nordamerika für Mittelspannungsanlagen wird durch den Wandel von konventionellen Cloud-Lasten zu leistungsintensiven KI-Clustern unterstützt. Etablierte Lieferanten können ihre Testprotokolle und Anwendungsexpertise nutzen, um diesen Bedarf zu decken. Kleinere Lieferanten können dennoch konkurrieren, wenn sie reaktionsschnelle Planung und gesicherte Fertigungsslots anbieten können, insbesondere wenn Kunden spezialisierte Anlagen oder eine schnellere Reaktion auf einen geänderten Standortplan benötigen. Ihre Rolle ist am stärksten, wenn technischer Support und verfügbare Fertigungskapazität ebenso wichtig sind wie globale Größe.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Isolierungstyp:
Luftisolierung führt, aber gasisolierte Schaltanlagen holen aufLuftisolierte Schaltanlagen hielten 2026 einen Marktanteil von 50,47 % am Datencenter-Schaltanlagen-Markt in Nordamerika, da sie dort weit verbreitet sind, wo die Erstkosten bei der Beschaffung im Vordergrund stehen. Gasisolierte Schaltanlagen werden bis 2032 voraussichtlich mit einem CAGR von 14,08 % wachsen. Ihr versiegeltes Design kann den erforderlichen Platzbedarf um 60–70 % reduzieren, was nützlich ist, wo elektrische Räume Platzbeschränkungen unterliegen. Dieser Vorteil ist sowohl für städtische Colocation-Standorte als auch für hochdichte Hyperscale-Gebäude relevant. Luftisolierte Anlagen bleiben eine praktische Wahl für Standorte mit mehr Platz für konventionelle Anlagen.
Schneider Electric kündigte 2026 RM AirSeT 38 an und erweiterte damit die Vakuumunterbrechung und reine Luftisolierung auf 38 kV für hochdichte Datencenter-Stromsysteme. Alternative Gasoptionen können Kunden helfen, Einschränkungen bei SF₆ zu begegnen und dabei kompakte Anlagenlayouts beizubehalten. IEC 62271-203 bietet einen relevanten technischen Rahmen für gasisolierte Schaltanlagen. Die Datencenter-Schaltanlagen-Branche in Nordamerika wird voraussichtlich Isolierungsentscheidungen sehen, die durch Standortfläche, Compliance-Anforderungen, Wartungspraktiken und Verfügbarkeit geprägt werden. Diese Faktoren bedeuten, dass luft- und gasisolierte Designs weiterhin unterschiedliche Betriebsbedingungen bedienen werden. Kunden werden Raumlayout, Wartungszugang, Umweltanforderungen, Projektzeitplan und Gesamtinstallationskosten bewerten, bevor sie eine endgültige Auswahl treffen.
Nach Installationstyp:
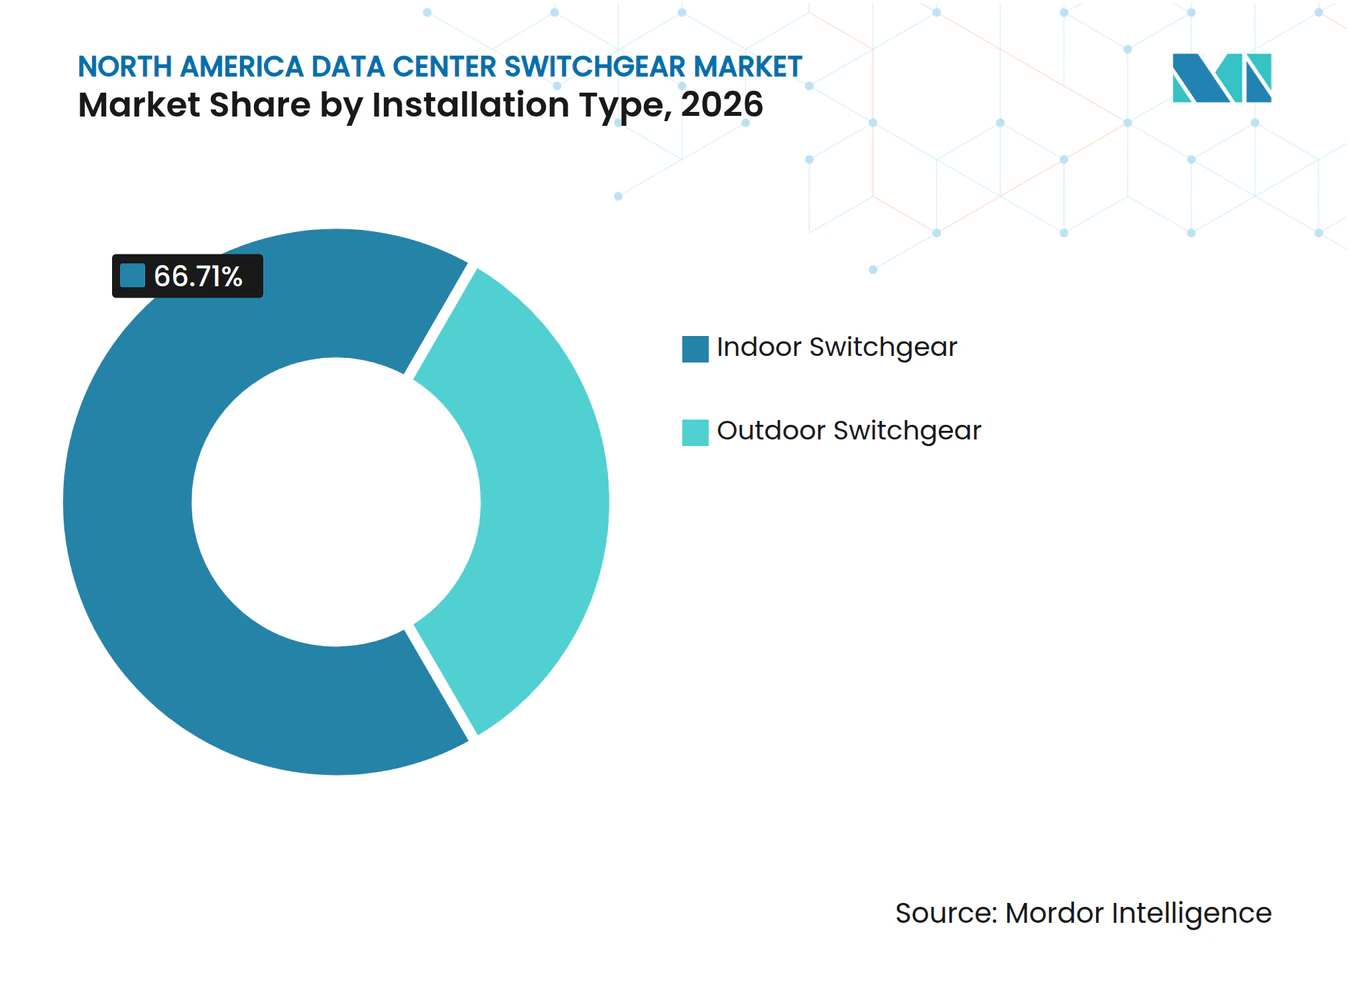
Inneninstallation dominiert, während Außeninstallation KI-skaliertes Momentum gewinntInnenschaltanlagen machten 2026 66,71 % der Marktgröße des Datencenter-Schaltanlagen-Markts in Nordamerika aus und spiegeln die langjährige Präferenz für dedizierte Elektroräume wider. Außenschaltanlagen werden bis 2032 voraussichtlich mit einem CAGR von 14,79 % wachsen. Vorgefertigte containerisierte Umspannwerke können Mittelspannungsanlagen außerhalb der Einrichtung verlagern und wertvolle Innenfläche erhalten. Dieses Format kann auch die Installationsarbeiten vor Ort verkürzen. Innenlayouts bleiben wichtig, wo physische Sicherheit, Klimatisierung und Mandantentrennung wesentliche Anforderungen sind.
Siemens schloss eine mehrjährige Vereinbarung zum Liefern von bis zu 1.500 modularen Mittelspannungs-Skid-Einheiten für den Außenbereich an Compass Datacenters über 5 Jahre ab. Die Vereinbarung zeigt, wie Außenanlagen in wiederholbare Campus-Designs integriert werden können. Verbraucherseitige Erzeugung unterstützt Außeninstallationen weiter, da Anlagen in der Nähe von Erzeugungsanlagen platziert werden können. Außensysteme benötigen möglicherweise weniger Tiefbau als vergleichbare Innenanordnungen. Der Datencenter-Schaltanlagen-Markt in Nordamerika profitiert daher von Projekten, die schnelle Bereitstellung und standardisierte physische Layouts priorisieren. Dieses Modell kann den Feldarbeitsaufwand reduzieren, die Fertigungsqualitätskontrolle verbessern und die physische Anordnung elektrischer Anlagen von einem Campus zum anderen leichter wiederholbar machen.

Nach Konfiguration:
Modulare Schaltanlagen beschleunigen die vorgefertigte StromlieferungAusfahrbare Schaltanlagen hielten 2026 einen Umsatzanteil von 51,33 %, da sie ermöglichen, ein Leistungsschalterelement zu entfernen, ohne benachbarte Sammelschienenbereiche abzuschalten. Modulare Schaltanlagen werden bis 2032 voraussichtlich mit einem CAGR von 14,92 % wachsen. Tier-III- und Tier-IV-Einrichtungen legen großen Wert auf Designs, die den Betrieb während Wartungsarbeiten aufrechterhalten. Werksgeprüfte modulare Stromblöcke adressieren auch Arbeitskräftemangel und komprimierte Bauzeitpläne. Festverschraubte Systeme bleiben für kostenempfindliche Unternehmens- und Edge-Einrichtungen relevant.
Schneider Electric gibt an, dass seine softwaredefinierte Mittelspannungsplattform die Steuerungsverkabelung um 87 % und die Klemmen um 91 % im Vergleich zu konventionellen kundenspezifisch gefertigten Anlagen reduzieren kann. Weniger Verbindungen können die Installation vereinfachen und schnellere Bestellzyklen unterstützen. Der Datencenter-Schaltanlagen-Markt in Nordamerika profitiert, wenn Anlagen mit begrenztem Redesign über Campusse hinweg wiederverwendet werden können. Modulare Systeme geben Betreibern auch einen klareren Weg zur phasenweisen Kapazitätserweiterung. Ihre Einführung hängt davon ab, ob Kunden standardisierte Konfigurationen akzeptieren können, ohne die benötigte Flexibilität zu verlieren. Beschaffungsteams müssen schnellere Fertigung und einfachere Installation gegen die Notwendigkeit abwägen, Schutzschemas, Sammelschienenkonfigurationen und zukünftige Erweiterungspunkte für jeden einzelnen Standort anzupassen.
Nach Datencenter-Größe:
Hyperscale verankert sowohl Anteil als auch WachstumHyperscale-Einrichtungen machten 2026 48,30 % des Umsatzes aus und werden bis 2032 voraussichtlich mit einem CAGR von 15,39 % wachsen. Ihre großen Campusse erfordern Hunderte von Mittelspannungsfeldern und schaffen konzentrierte Beschaffungsprogramme. Powell Industries verzeichnete 2026 einen Auftrag über 400 Millionen USD für verbraucherseitige Mittelspannungs-Elektroanlagen. Große Datencenter tragen auch durch Colocation-Betrieb zur bedeutenden Nachfrage bei. Kleine und mittlere Einrichtungen unterstützen Edge-Computing und KI-Inferenzanforderungen von Unternehmen.
KI-Trainingscluster können bei 150–300 kW pro Rack betrieben werden, was den elektrischen Inhalt pro Megawatt über alle Einrichtungsgrößen hinweg erhöht. Dies erhöht die Nachfrage nach Schutz-, Schalt-, Überwachungs- und Verteilungsanlagen unabhängig vom endgültigen Campus-Fußabdruck. Hyperscale-Käufer sind besonders einflussreich, da sie Anlagenspezifikationen über wiederholte Standorte hinweg festlegen können. Der Datencenter-Schaltanlagen-Markt in Nordamerika bietet Raum für Lieferanten, die Skalierungs-, Liefer- und Konsistenzanforderungen erfüllen können. Andere Einrichtungsgrößen bleiben wichtig, da verteilte Arbeitslasten lokale Infrastruktur erfordern. Das Ergebnis ist eine breite Nachfragebasis, auch wenn die größten Programme unter einer kleineren Gruppe von Käufern konzentriert sind. Diese Mischung gibt Lieferanten die Notwendigkeit sowohl für die Ausführung großer Programme als auch für einen Katalog zuverlässiger Produkte, die regionale Einrichtungen mit unterschiedlichen Betriebsanforderungen bedienen können.
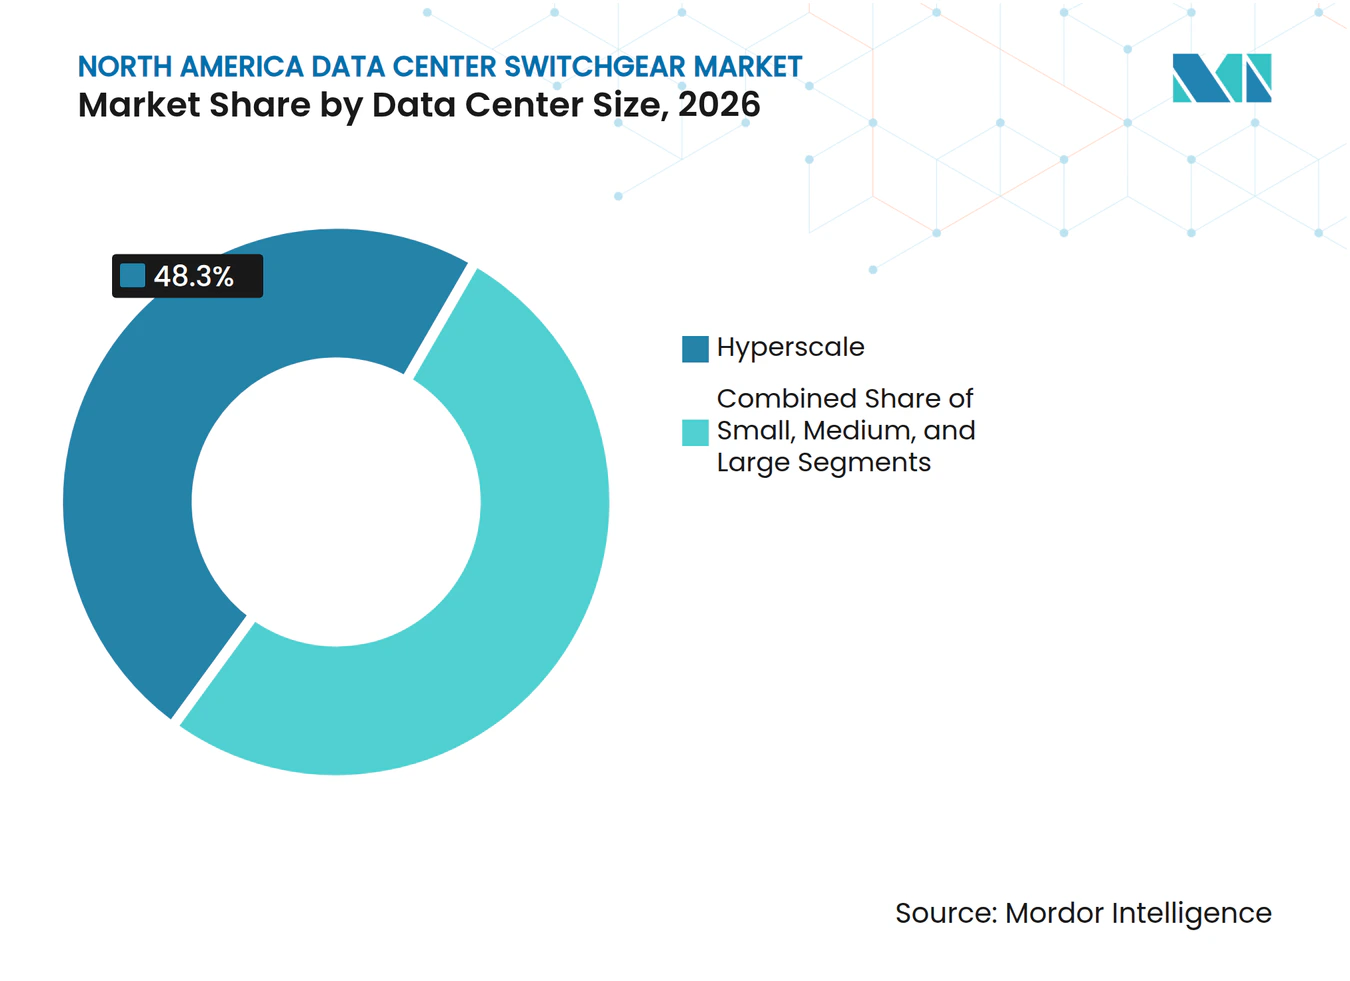
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Datencenter-Typ:
Cloud-Dienstanbieter geben das Tempo für die Mittelspannungseinführung vorCloud-Dienstanbieter hielten 2026 einen Umsatzanteil von 45,29 % und werden bis 2032 voraussichtlich mit einem CAGR von 15,53 % wachsen. Diese Käufer betreiben große Campusse mit standardisierten Mittelspannungs-Beschaffungsprogrammen. GE Vernova meldete im ersten Halbjahr 2026 mehr als 5 Milliarden USD an Datencenter-Aufträgen in seinem Elektrifizierungsgeschäft. Der Umfang von Cloud-Projekten hilft Lieferanten, Produktions- und Servicekapazitäten zu planen. Colocation-Betreiber benötigen auch Anlagen, die Live-Erweiterungen für mehrere Mieter unterstützen.
Unternehmens- und Edge-Standorte bieten einen separaten Nachfragestrom durch digitale Transformation und verteilte KI-Arbeitslasten. Diese Kunden benötigen oft kleinere Systeme, aber ihre Projekte können Standardprodukte und kurze Lieferzeiten bevorzugen. Vertiv meldete im ersten Quartal 2026 eine organische Umsatzsteigerung von 44 % in seinem kritischen Stromgeschäft in Amerika. Der Datencenter-Schaltanlagen-Markt in Nordamerika ist daher nicht von einem einzigen Einrichtungsmodell abhängig. Cloud-Dienstanbieter geben das Tempo vor, während Colocation-, Unternehmens- und Edge-Betreiber eine breitere Anwendungsbasis unterstützen. Lieferanten benötigen daher Portfolios, die sowohl hochgradig entwickelte Campus-Projekte als auch wiederholbare Systeme für kleinere Einsätze berücksichtigen, die dennoch zuverlässigen Schutz und Betriebszeit erfordern.
Geografische Analyse
Vereinigte Staaten: Dominanter Knotenpunkt mit Herausforderungen beim Netzzugang
Die Vereinigten Staaten hielten 2026 einen Marktanteil von 83,17 % am Datencenter-Schaltanlagen-Markt in Nordamerika. Northern Virginia, Dallas-Fort Worth, Phoenix, Chicago, Texas und Ohio bleiben wichtige Zentren für Hyperscale- und KI-fokussierte Entwicklung. Die Vereinigten Staaten führen auch bei der Anlagenlokalisierung, da Lieferanten kürzere Lieferwege und engere Kundenunterstützung anstreben. Siemens investierte mehr als 165 Millionen USD in Fertigungsanlagen in den Carolinas für Nieder- und Mittelspannungsprodukte. Hitachi Energy kündigte 2025 Fertigungsinvestitionen in Höhe von 1 Milliarde USD in den Vereinigten Staaten an, darunter eine Transformatorenanlage im Wert von 457 Millionen USD in Virginia. Netzanschlussbeschränkungen sind eine wesentliche strukturelle Einschränkung, insbesondere in etablierten Knotenpunkten. NERC-CIP-Überlegungen können auch Standorte betreffen, die verbraucherseitige Erzeugung nutzen, die mit dem Übertragungsnetz verbunden ist. Diese Bedingungen fördern eine sorgfältigere Stromplanung und erhöhen das Interesse an modularen, lokal unterstützten Anlagen.
Kanada: Wasserkraftvorteil treibt den am schnellsten wachsenden Markt an
Kanada wird bis 2032 voraussichtlich mit einem CAGR von 15,71 % wachsen, der schnellsten Rate im Datencenter-Schaltanlagen-Markt in Nordamerika. Seine Wasserkraftressourcen und souveränen KI-Initiativen unterstützen das Interesse an größeren Recheneinrichtungen. Innovation, Science and Economic Development Canada suchte Vorschläge für groß angelegte souveräne KI-Datencenter, einschließlich Einrichtungen über 100 MW.[3] Die Fertigung in Ontario hat ebenfalls Unterstützung erhalten, da Kunden lokale Anlagenversorgung suchen. Ontario unterstützte 2026 eine Erweiterung von EnerQuest Technologies in Harrow, wobei das Unternehmen Schaltanlagen-Unterbaugruppen-Kapazitäten für bestätigte Nachfrage hinzufügte. Provinzielle Stromengpässe, insbesondere wenn neue Anfragen die verfügbare Kapazität übersteigen, können Projekte zu wasserreichen Standorten oder verbraucherseitigen Anordnungen umlenken. Kanadische Projekte verbinden daher einen kohlenstoffarmen Stromvorteil mit der Notwendigkeit einer sorgfältigen Netzanbindungsplanung.
Mexiko und verbleibende Märkte: Querétaro als kritischer Infrastrukturknotenpunkt
Mexiko ist eine aufkommende längerfristige Nachfragequelle, da sich neue Campusse in Querétaro konzentrieren. El Economista berichtete, dass Querétaro im Mai 2026 72 % der installierten Datencenter-Kapazität Mexikos hielt.[4] Die Region bietet einen Schwerpunkt für Lieferanten, die die nordamerikanische Abdeckung erweitern, und für Entwickler, die neue Kapazitätsstandorte suchen. AWS- und CloudHQ-Verpflichtungen unterstreichen die Bedeutung großer Projekte im Bundesstaat. Die Netzkonnektivität bleibt ein zentrales Risiko, und Entwickler können auf standorteigene Erdgaserzeugung zurückgreifen, wenn die Versorgungsunternehmenszufuhr verzögert wird. Dies erhöht den Bedarf an Mittelspannungsschutz und -schaltung auf Projektebene. Mexikos Entwicklungspfad wird davon abhängen, wie schnell die Netzinfrastruktur mit dem Einrichtungsbau Schritt halten kann. Lokale Partnerschaften, Anlagenservicefähigkeit und konforme Designs werden wichtig sein, wenn Projekte voranschreiten.
Wettbewerbslandschaft
Marktkonzentration
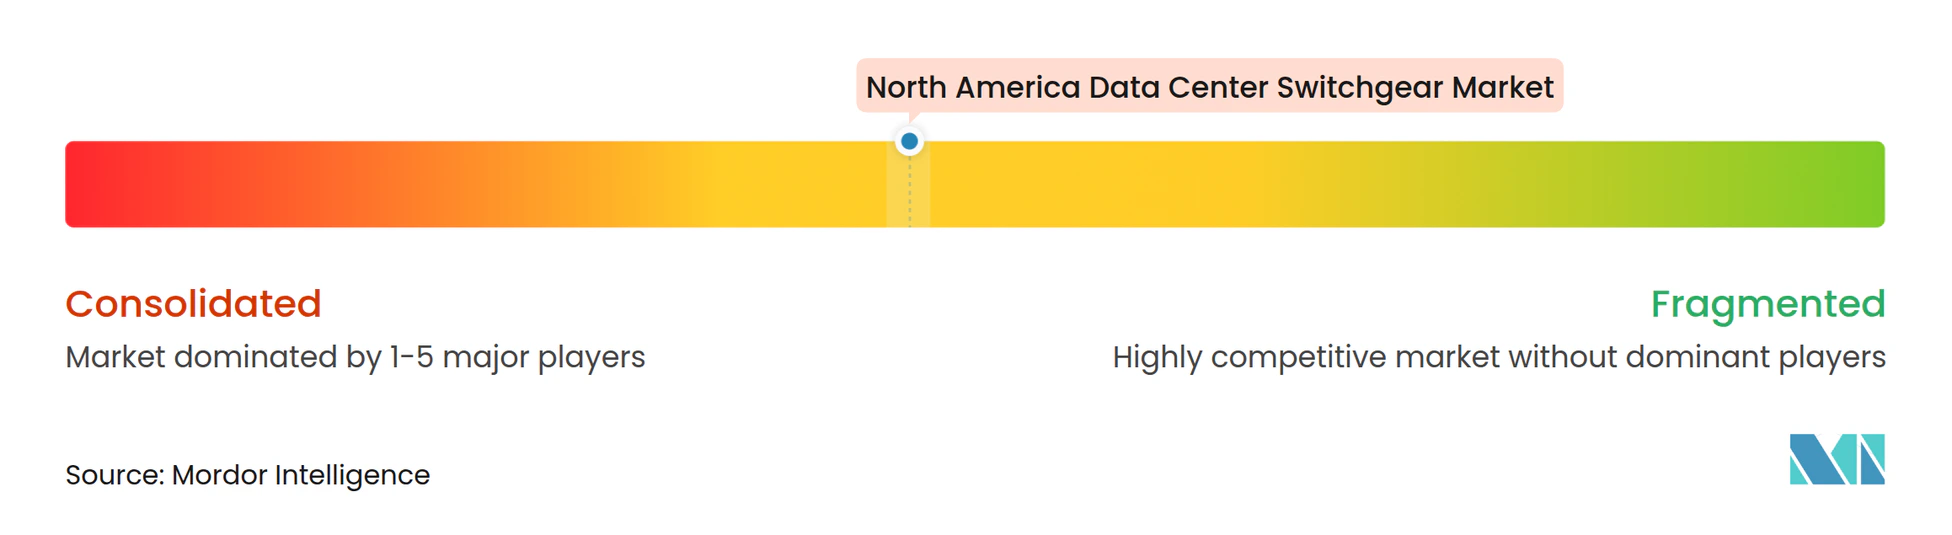
Der Datencenter-Schaltanlagen-Markt in Nordamerika ist mäßig unter großen Lieferanten konsolidiert, die Design-, Fertigungs-, Zertifizierungs- und Inbetriebnahmeunterstützung bieten können. Schneider Electric, Eaton, ABB, Siemens und Hitachi Energy bedienen viele Hyperscale-Anforderungen, während Spezialisten Projekte gewinnen können, wenn Kapazitäten eingeschränkt sind. Die Gruppe hat keinen offengelegten kombinierten Anteil, sodass die Konzentration aus den verfügbaren Belegen nicht quantifiziert werden kann. Powell Industries meldete 2026 einen Rekordauftrag von über 400 Millionen USD, was den für qualifizierte Spezialisten verfügbaren Umfang demonstriert. ANSI/IEEE C37- und UL-1558-Zertifizierungsanforderungen stellen eine Markteintrittsbarriere dar, da Lieferanten getestete, zuverlässige Anlagen nachweisen müssen. Der Wettbewerb basiert daher auf mehr als dem Preis, einschließlich Liefersicherheit, Compliance-Nachweisen und Servicetiefe.
Technologie ist ein wesentliches Differenzierungsmerkmal, da Kunden kürzere Zeit bis zur Inbetriebnahme und engere Betriebskontrolle anstreben. Schneider Electrics softwaredefinierte Mittelspannungsplattform zielt darauf ab, die Planungsabhängigkeit zu reduzieren und die Bereitstellung zu beschleunigen. ABB stellte 2026 MNS 4.0 mit Zustandsüberwachung, eingebetteter Cybersicherheit und Unterstützung für Gleichstromarchitekturen vor. ABB gab auch an, dass sein SACE Emax 3 der erste Luftleistungsschalter war, der die IEC-62443-Sicherheitsstufe-2-Zertifizierung erhielt. Diese Schritte adressieren Kunden, die eine bessere Anlagentransparenz und einen stärkeren Schutz für vernetzte elektrische Systeme wünschen. 800-VDC-bewerteter Schutz und gleichstromnative Schaltanlagen bleiben Frühphasenchancen für Lieferanten, die sie skalieren können.
Fertigungs- und Portfolioerweiterungen verändern auch das Wettbewerbsfeld. Legrand erwarb im Februar 2026 Kratos Industries, um Niederspannungsschaltfelder und Mittelspannungsschaltanlagen zu seinem kritischen Stromportfolio hinzuzufügen. Eaton stellte 2025 eine 800-VDC-Referenzarchitektur für KI-Fabriken vor, die Mittelspannungsumwandlung und nachgelagerte Gleichstromschaltanlagen kombiniert. Hitachi Energys US-amerikanisches Fertigungsprogramm fügt Netzinfrastrukturkapazitäten hinzu, die das breitere Stromökosystem unterstützen. Koreanische Hersteller erhöhen auch die US-amerikanische Kapazität, was in den nächsten Jahren das qualifizierte Angebot verbreitern könnte. Das Wettbewerbsumfeld wird voraussichtlich aktiv bleiben, da Kunden Lieferanten priorisieren, die standardisierte Anlagen mit lokalem Support kombinieren können.
Branchenführer im Datencenter-Schaltanlagen-Markt in Nordamerika
-
Schneider Electric SE
-
Eaton Corporation plc
-
Siemens AG
-
Mitsubishi Electric Corporation
-
G&W Electric Company
-
Legrand SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Datencenter-Schaltanlagen-Markt Nordamerika Unternehmen in diesem Bericht
- Schneider Electric SE
- Eaton Corporation plc
- ABB Ltd.
- Siemens AG
- Hitachi Energy Ltd.
- Vertiv Holdings Co
- GE Vernova Inc.
- Powell Industries, Inc.
- Legrand SA
- Mitsubishi Electric Corporation
- S&C Electric Company
- G&W Electric Company
- SEL Schweitzer Engineering Laboratories, Inc.
- Hubbell Incorporated
- Mitsubishi Electric Power Products, Inc.
- WEG S.A.
- Socomec Group S.A.
- Anord Mardix
- Hyosung Heavy Industries
- HD Hyundai Electric
Neueste Industrielle Entwicklungen in Datencenter-Schaltanlagen-Markt Nordamerika
- Oktober 2026: HD Hyundai Electric, LS Electric und Hyosung Heavy Industries kündigten gleichzeitige Kapazitätserweiterungsprogramme für die US-amerikanische Fertigung an, die auf die KI-Datencenter-Nachfrage abzielen. LS Electric plant, bis 2030 240 Millionen USD in US-amerikanische Betriebe zu investieren, einschließlich einer sechsfachen Erweiterung seiner Schaltanlagenanlage in Utah. HD Hyundai Electrics zweite Anlage in Alabama, die im April 2027 fertiggestellt werden soll, wird die Höchstspannungskapazität um 50 % erhöhen.
- September 2026: Schneider Electric stellte auf der YOTTA 2026 die weltweit erste vollständig softwaredefinierte Mittelspannungsschaltanlage vor. Die Plattform wurde in einem Equinix-Colocation-Datencenter erprobt und kann die Bestell- und Fertigungszeit um bis zu 3x und die Inbetriebnahme um bis zu 2x reduzieren. Schneider Electric kündigte auch RM AirSeT 38 an, das die SF₆-freie gasisolierte Schaltanlagentechnologie von 24 kV auf 38 kV erweitert, mit ersten Lieferungen, die für 2028 erwartet werden.
- Juni 2026: Hyosung Heavy Industries, zusammen mit HD Hyundai Electric und LS Electric, den drei inländischen Stromausrüstungsunternehmen, kündigten die Ausweitung der Produktion in den Vereinigten Staaten an, um Transformatoren und Schaltanlagen für Datencenter und Netzaufrüstungen zu liefern.
- Februar 2026: Legrand erwarb Kratos Industries, einen Hersteller aus Colorado für Niederspannungsschaltfelder und Mittelspannungsschaltanlagen. Die Akquisition erweiterte Legrands kritisches Stromportfolio neben seiner strategischen Investition in Accelsius.
Berichtsumfang des Datencenter-Schaltanlagen-Markts in Nordamerika
Der Datencenter-Schaltanlagen-Markt in Nordamerika umfasst das regionale Angebot, die Nachfrage und den Umsatz, der durch Schaltanlagen generiert wird, die zum Schutz und zur Isolierung der Datencenter-Strominfrastruktur entwickelt wurden. Er überwacht speziell technologische Einsätze, Smart-Grid-Integrationen und Marktwerte in den Vereinigten Staaten, Kanada und Mexiko.
Der Bericht über den Datencenter-Schaltanlagen-Markt in Nordamerika ist segmentiert nach Spannungsebene (Niederspannung, Mittelspannung und Hochspannung), Isolierungstyp (luftisolierte Schaltanlagen, gasisolierte Schaltanlagen und andere Isolierungstechnologien), Installationstyp (Innenschaltanlagen und Außenschaltanlagen), Konfiguration (festverschraubte Schaltanlagen, ausfahrbare Schaltanlagen und modulare Schaltanlagen), Datencenter-Größe (Klein, Mittel, Groß und Hyperscale), Datencenter-Typ (Colocation, Cloud-Dienstanbieter [CSPs] und Unternehmen / Edge) sowie Land (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Niederspannung |
| Mittelspannung |
| Hochspannung |
| Luftisolierte Schaltanlagen |
| Gasisolierte Schaltanlagen |
| Andere Isolierungstechnologien |
| Innenschaltanlagen |
| Außenschaltanlagen |
| Festverschraubte Schaltanlagen |
| Ausfahrbare Schaltanlagen |
| Modulare Schaltanlagen |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen / Edge |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Spannungsebene | Niederspannung |
| Mittelspannung | |
| Hochspannung | |
| Nach Isolierungstyp | Luftisolierte Schaltanlagen |
| Gasisolierte Schaltanlagen | |
| Andere Isolierungstechnologien | |
| Nach Installationstyp | Innenschaltanlagen |
| Außenschaltanlagen | |
| Nach Konfiguration | Festverschraubte Schaltanlagen |
| Ausfahrbare Schaltanlagen | |
| Modulare Schaltanlagen | |
| Nach Datencenter-Größe | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Datencenter-Typ | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmen / Edge | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Datencenter-Schaltanlagen-Markt in Nordamerika?
Der Markt wird 2026 auf 1,81 Milliarden USD bewertet und wird voraussichtlich bis 2032 3,66 Milliarden USD erreichen, bei einem CAGR von 12,07 % von 2027 bis 2032.
Was treibt die Nachfrage nach Datencenter-Schaltanlagen in Nordamerika an?
KI-Computing, Hyperscale-Campus-Erweiterung, höhere Rack-Leistungsdichte und eine Verlagerung hin zur Mittelspannungsverteilung erhöhen die Anlagennachfrage.
Welche Spannungsklasse hat die stärksten Aussichten?
Mittelspannungsschaltanlagen werden bis 2032 voraussichtlich mit einem CAGR von 14,23 % wachsen, da Betreiber die Stromverteilung näher an dichte Rechenlasten verlagern.
Warum gewinnen gasisolierte Schaltanlagen an Akzeptanz?
Gasisolierte Anlagen können den erforderlichen Platzbedarf um 60–70 % reduzieren, was in beengten Elektroräumen und hochdichten Einrichtungen wertvoll ist.
Welches Land hat die größte Nachfragebasis?
Die Vereinigten Staaten hielten 2026 83,17 % des Umsatzes, gestützt durch große Hyperscale-Cluster und neue KI-fokussierte Einrichtungen.
Was schränkt die Projektlieferung für Schaltanlagenlieferanten und Datencenter-Entwickler ein?
Lange Anlagenlieferzeiten, Mangel an qualifiziertem Inbetriebnahmepersonal und Verzögerungen bei der Netzanbindung können Entwicklungszeitpläne verlängern.