
Tamanho e Participação do Mercado de Resfriamento Sustentável de Data Centers na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do mercado no ano base (2026) | 6.09 Bilhões de dólares |
| Tamanho do Mercado (2027) | 6.91 Bilhões de dólares |
| Tamanho do Mercado (2032) | 11.78 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.26 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resfriamento Sustentável de Data Centers na América do Norte pela Mordor Intelligence
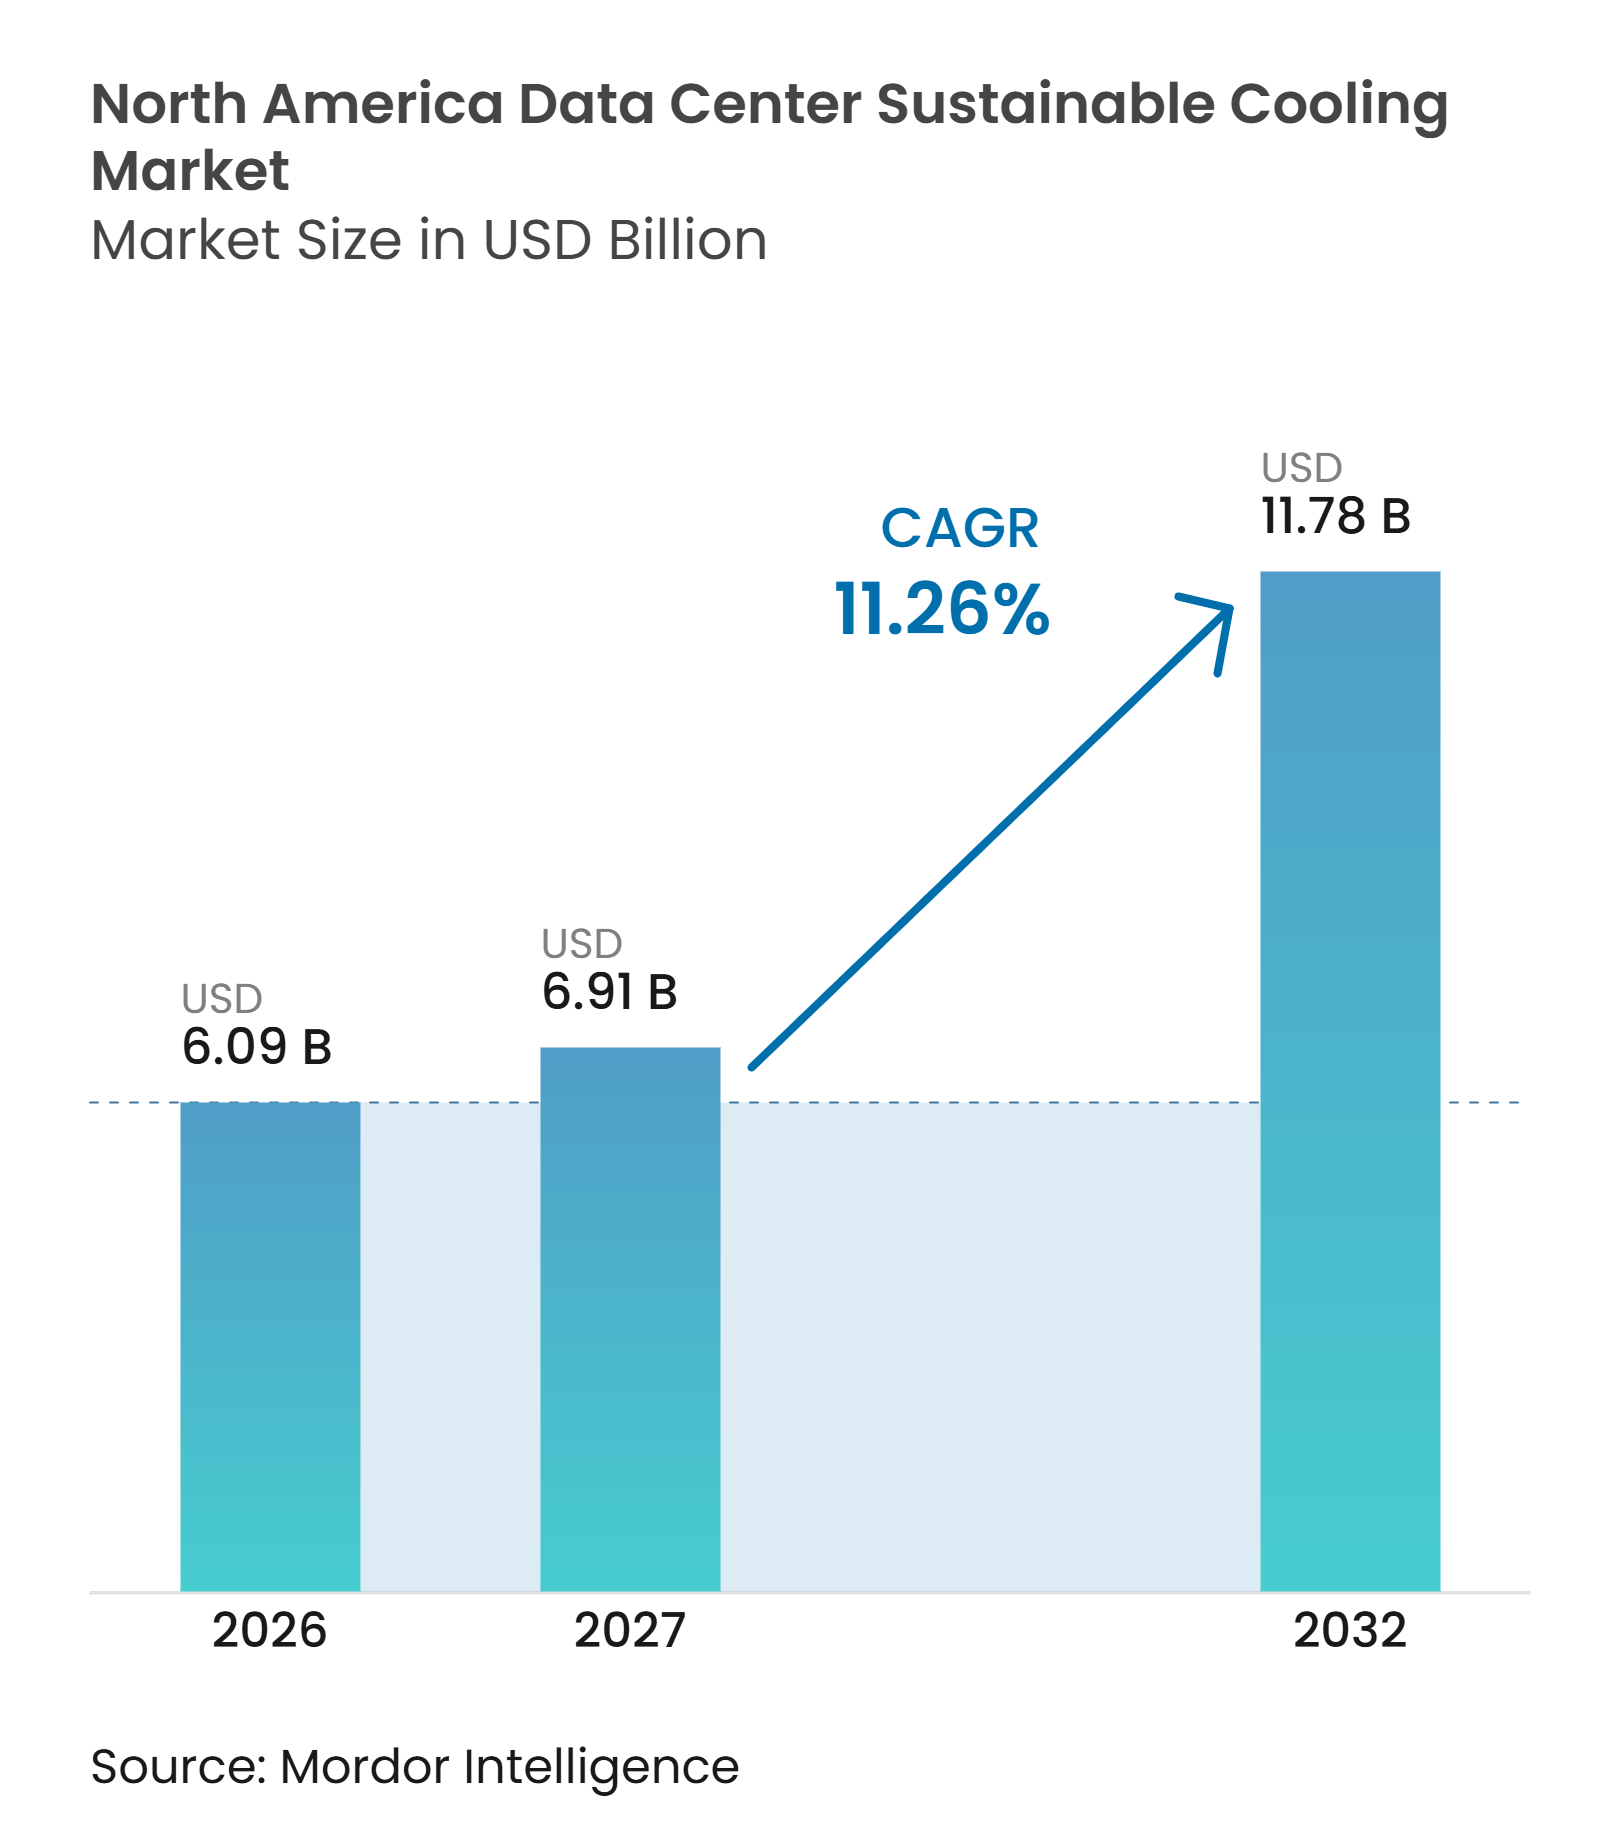
O tamanho do mercado de resfriamento sustentável de data centers na América do Norte foi de 6,09 bilhões de USD em 2026 e tem previsão de atingir 11,78 bilhões de USD até 2032, a um CAGR de 11,26% durante o período de previsão de 2027 a 2032. As cargas de trabalho de IA e computação de alto desempenho estão mudando a forma como os operadores planejam a capacidade de resfriamento, pois a densidade de energia dos racks está ultrapassando o intervalo que os sistemas de ar convencionais conseguem gerenciar com eficiência. O mercado de resfriamento sustentável de data centers na América do Norte está, portanto, migrando para resfriamento líquido, rejeição de calor híbrida e sistemas que consomem menos energia e água. Os requisitos de resfriamento influenciam cada vez mais a seleção de locais, o design de equipamentos, o layout dos equipamentos de distribuição, o planejamento de manutenção e o cronograma de construção de data centers. Fornecedores com sistemas de resfriamento líquido testados, capacidade de fabricação local, vínculos estreitos com fornecedores de servidores e capacidade de apoiar o comissionamento estão melhor posicionados para atender a grandes projetos. A complexidade de retrofit, as conexões de serviços públicos, as licenças de uso de água, a confiabilidade do fornecimento de fluido refrigerante e a disponibilidade de técnicos especializados continuam sendo limitações práticas para a implantação, especialmente quando as instalações precisam continuar atendendo às cargas de trabalho dos clientes durante uma atualização.
Principais Conclusões do Relatório
- Por tecnologia de resfriamento, o resfriamento a ar detinha 36,09% da participação do mercado de resfriamento sustentável de data centers na América do Norte em 2026, enquanto o resfriamento líquido direto ao chip tem projeção de expansão a um CAGR de 11,58% até 2032.
- Por tecnologia de rejeição de calor, os sistemas resfriados a ar detinham 34,27% da participação do mercado de resfriamento sustentável de data centers na América do Norte em 2026, enquanto os sistemas híbridos de rejeição de calor têm projeção de expansão a um CAGR de 11,82% até 2032.
- Por componente do sistema de resfriamento, ventiladores e equipamentos de tratamento de ar detinham uma participação de 18,79% em 2026, enquanto as unidades de distribuição de resfriamento têm projeção de expansão a um CAGR de 11,79% até 2032.
- Por abordagem de sustentabilidade, o resfriamento energeticamente eficiente detinha uma participação de 39,66% em 2026, enquanto o resfriamento com recuperação de calor tem projeção de expansão a um CAGR de 11,56% até 2032.
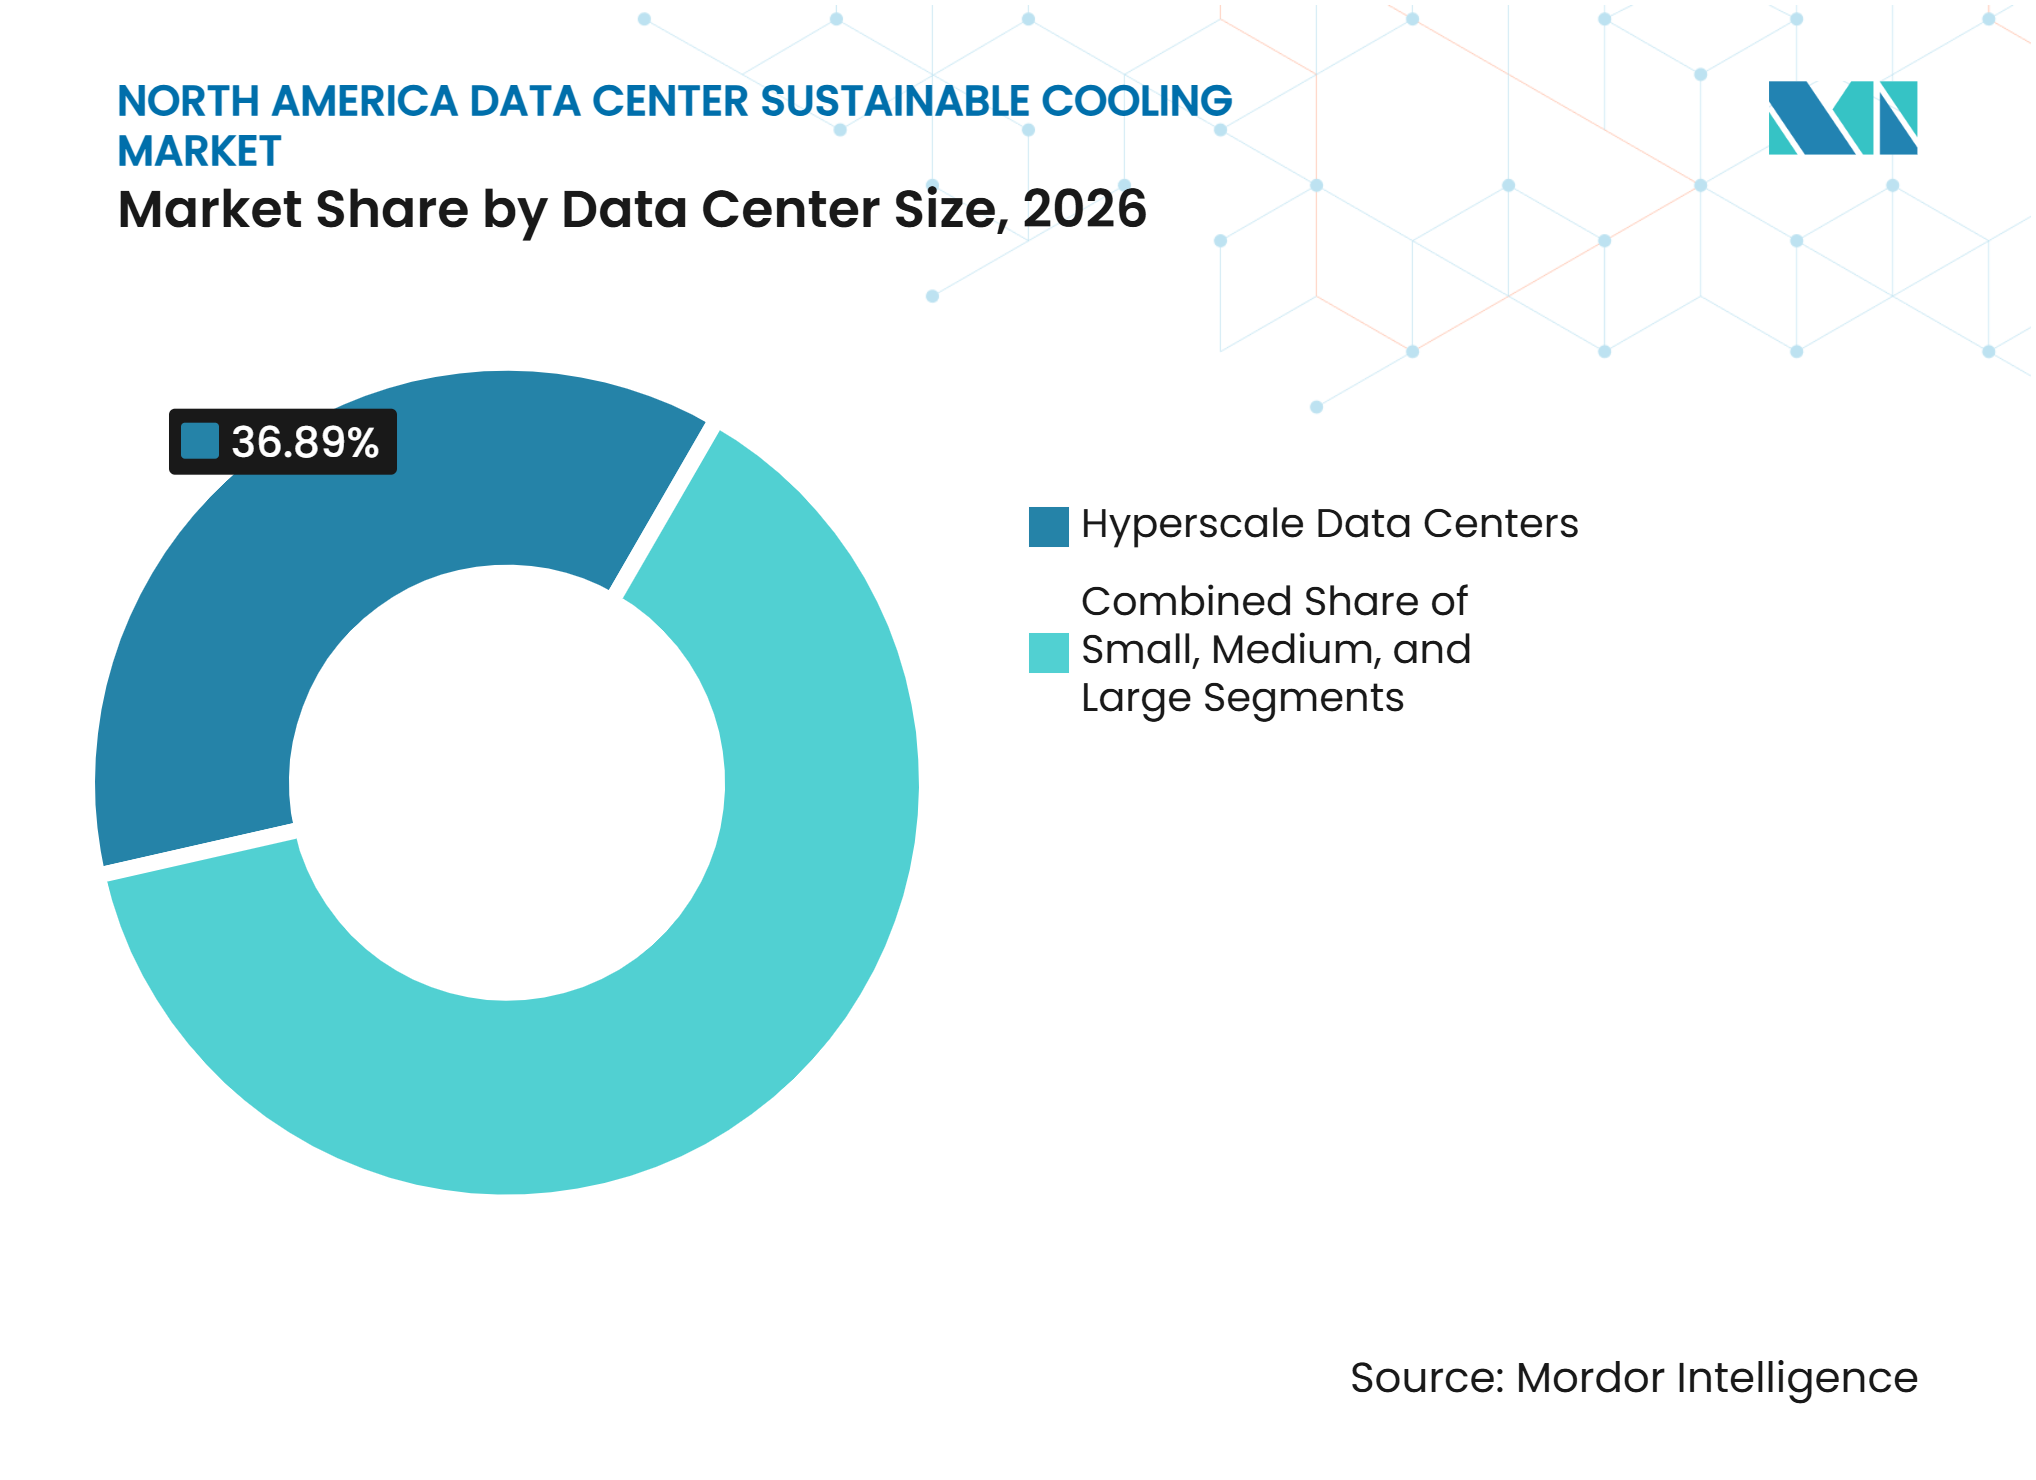
- Por tamanho de data center, os data centers hyperscale detinham uma participação de 36,89% em 2026 e têm projeção de expansão a um CAGR de 11,68% até 2032.
- Por tipo de data center, os provedores de serviços em nuvem detinham uma participação de 44,68% em 2026 e têm projeção de expansão a um CAGR de 11,73% até 2032.
- Por geografia, os Estados Unidos detinham uma participação de 89,48% em 2026, enquanto o México tem projeção de expansão a um CAGR de 11,94% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão da Densidade de Racks de IA e HPC | +3.5% | Global, concentrado nos mercados hyperscale dos EUA, incluindo o Norte da Virgínia, Geórgia e Texas | Curto prazo (≤ 2 anos) |
| Construção de Infraestruturas Hyperscale e em Nuvem | +2.8% | Mercados primários dos EUA, com expansão para os mercados de fronteira do México | Curto prazo (≤ 2 anos) |
| Compromissos Corporativos de Emissões Líquidas Zero e Retrofits de Resfriamento | +1.5% | América do Norte, com ganhos iniciais em instalações empresariais dos EUA e de colocation canadenses | Médio prazo (2 a 4 anos) |
| Aumento dos Custos de Eletricidade e Otimização da Energia de Resfriamento | +1.2% | Estados Unidos, particularmente a zona de interconexão PJM e o ERCOT | Médio prazo (2 a 4 anos) |
| Relatórios de Uso de Água e Requisitos de Resfriamento em Circuito Fechado | +0.8% | Canadá e regiões dos EUA com estresse hídrico | Médio prazo (2 a 4 anos) |
| Designs de Referência de Servidores Prontos para Resfriamento Líquido e Adoção de Garantias | +0.5% | Global, com maior efeito em instalações hyperscale e de colocation dos EUA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Densidade de Racks de IA e HPC
A infraestrutura de IA está aumentando a carga térmica que um único rack precisa suportar. Os sistemas em escala de rack NVIDIA GB200 NVL72 operam a 132 kW por rack, enquanto a próxima geração pode se aproximar de 240 kW por rack. As salas de dados tradicionais foram geralmente projetadas para 10 a 15 kW por rack, portanto, muitas instalações precisam de uma arquitetura de resfriamento diferente. A Schneider Electric descreveu o rápido movimento no design de data centers de IA como uma resposta a implantações de GPU de maior densidade e às mudanças nos requisitos das instalações.[1] O mercado de resfriamento sustentável de data centers na América do Norte se beneficia à medida que os operadores substituem a capacidade exclusivamente a ar por placas frias, circuitos líquidos e equipamentos de rejeição de calor de suporte. Os designs de referência de servidores e a evolução das diretrizes da ASHRAE fornecem aos operadores parâmetros operacionais mais claros para esses sistemas.
Construção de Infraestruturas Hyperscale e em Nuvem
A construção hyperscale está expandindo a base endereçável para equipamentos de resfriamento sustentável. Os principais operadores hyperscale estão planejando despesas de capital substanciais para infraestrutura de IA. Esses projetos direcionam mais gastos com instalações para sistemas de resfriamento e energia, pois as cargas de trabalho de IA exigem infraestrutura mais densa e resiliente. Novos campi em regiões-chave dos EUA oferecem oportunidades para especificar resfriamento sustentável antes da instalação dos equipamentos. O mercado de resfriamento sustentável de data centers na América do Norte se beneficia de projetos greenfield porque uma nova instalação pode integrar circuitos líquidos e sistemas de monitoramento sem interromper as cargas de trabalho ativas. Os mesmos projetos também fortalecem a demanda por equipamentos de resfriamento que possam ser expandidos em etapas à medida que a capacidade de computação é adicionada.
Compromissos Corporativos de Emissões Líquidas Zero e Retrofits de Resfriamento
As metas ambientais corporativas estão tornando o desempenho hídrico e energético parte das aquisições de resfriamento. A AWS reportou uma efetividade global de uso de água em data centers de 0,12 litros por quilowatt-hora em 2025, uma melhoria de 20% em relação a 2024 e de 52% em relação a 2021.[2] A Microsoft reportou uma efetividade global de uso de água de 0,27 L/kWh no ano fiscal de 2025, em comparação com 0,30 L/kWh no ano fiscal de 2024. Os operadores que reportam efetividade de uso de água e efetividade de uso de energia precisam de fornecedores capazes de documentar resultados no nível do equipamento. A Recomendação ITU-T L.1510 fornece indicadores-chave de desempenho ambiental para infraestrutura digital, incluindo medidas relevantes para o desempenho hídrico.[3] Esse ambiente de relatórios apoia o mercado de resfriamento sustentável de data centers na América do Norte porque as decisões de resfriamento são cada vez mais baseadas em resultados operacionais, além do preço de compra.
Aumento dos Custos de Eletricidade e Otimização da Energia de Resfriamento
Os custos de eletricidade reforçam o argumento a favor de equipamentos que reduzem o consumo de energia de resfriamento. Os preços industriais de eletricidade nos EUA permaneceram significativos durante o primeiro semestre do ano. A redução do PUE pode diminuir substancialmente o consumo total de energia de uma instalação, embora as condições do local e as práticas operacionais determinem o resultado real. O resfriamento líquido pode suportar valores de PUE substancialmente mais baixos do que os sistemas de ar convencionais, conforme relatado na pesquisa fornecida. Essa relação de custo torna o resfriamento energeticamente eficiente relevante mesmo onde o relatório de carbono não é o principal fator de compra. Também torna os controles, os equipamentos de velocidade variável e os sistemas híbridos mais importantes em todo o mercado de resfriamento sustentável de data centers na América do Norte.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto CAPEX de Retrofit e Complexidade de Integração em Instalações Existentes | -1.8% | Data centers de colocation e empresariais legados dos EUA, especialmente no Norte da Virgínia | Curto prazo (≤ 2 anos) |
| Escassez de Competências em Resfriamento Líquido e Engenharia de Instalações | -1.2% | América do Norte, mais aguda nos mercados de fronteira de crescimento acelerado | Médio prazo (2 a 4 anos) |
| Compatibilidade de Fluidos Refrigerantes Especiais e Risco na Cadeia de Suprimentos | -0.7% | Cadeia de suprimentos global, mais disruptiva em campi hyperscale dos EUA implantados rapidamente | Médio prazo (2 a 4 anos) |
| Atrasos na Interconexão de Energia, Licenciamento de Uso de Água e Aprovação Comunitária | -0.5% | Mercados primários e de fronteira dos EUA, e províncias canadenses com restrições de rede elétrica | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX de Retrofit e Complexidade de Integração em Instalações Existentes
As instalações existentes podem enfrentar barreiras técnicas e financeiras significativas ao converter para resfriamento líquido. A pesquisa fornecida indicou que as conversões de resfriamento líquido em salas existentes podem envolver custos substanciais, enquanto a nova capacidade greenfield de resfriamento líquido requer investimentos significativamente maiores. O trabalho em instalações existentes pode exigir reforço estrutural, sistemas de distribuição de fluidos, impermeabilização e interrupções programadas nas cargas de trabalho ativas dos clientes. Os retrofits de resfriamento direto ao chip e por imersão também podem exigir investimentos consideráveis por rack, com as conversões por imersão geralmente envolvendo custos mais elevados. O mercado de resfriamento sustentável de data centers na América do Norte, portanto, apresenta adoção mais rápida em capacidade recém-construída e em locais maduros onde a capacidade de resfriamento líquido obtém um prêmio de preço claro. Operadores empresariais menores podem continuar com sistemas híbridos ou melhorias direcionadas de resfriamento a ar até que o caso financeiro se torne mais sólido.
Escassez de Competências em Resfriamento Líquido e Engenharia de Instalações
O resfriamento líquido requer competências que muitas equipes operacionais não precisaram em escala. Os operadores precisam de engenheiros mecânicos para circuitos de fluidos, engenheiros térmicos para transferência de calor e técnicos eletromecânicos para comissionamento e manutenção. O Bureau of Labor Statistics dos EUA fornece dados ocupacionais que ilustram a importância contínua de funções técnicas especializadas em toda a economia. O Fórum Econômico Mundial também identificou o desenvolvimento da força de trabalho como uma necessidade importante para a expansão de data centers. Quando uma instalação carece desse conhecimento, os gestores podem atrasar a implantação mesmo que o capital esteja disponível. Essa restrição afeta o mercado de resfriamento sustentável de data centers na América do Norte com maior intensidade em novas regiões onde o desenvolvimento de projetos avança mais rapidamente do que a força de trabalho especializada local.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Resfriamento:
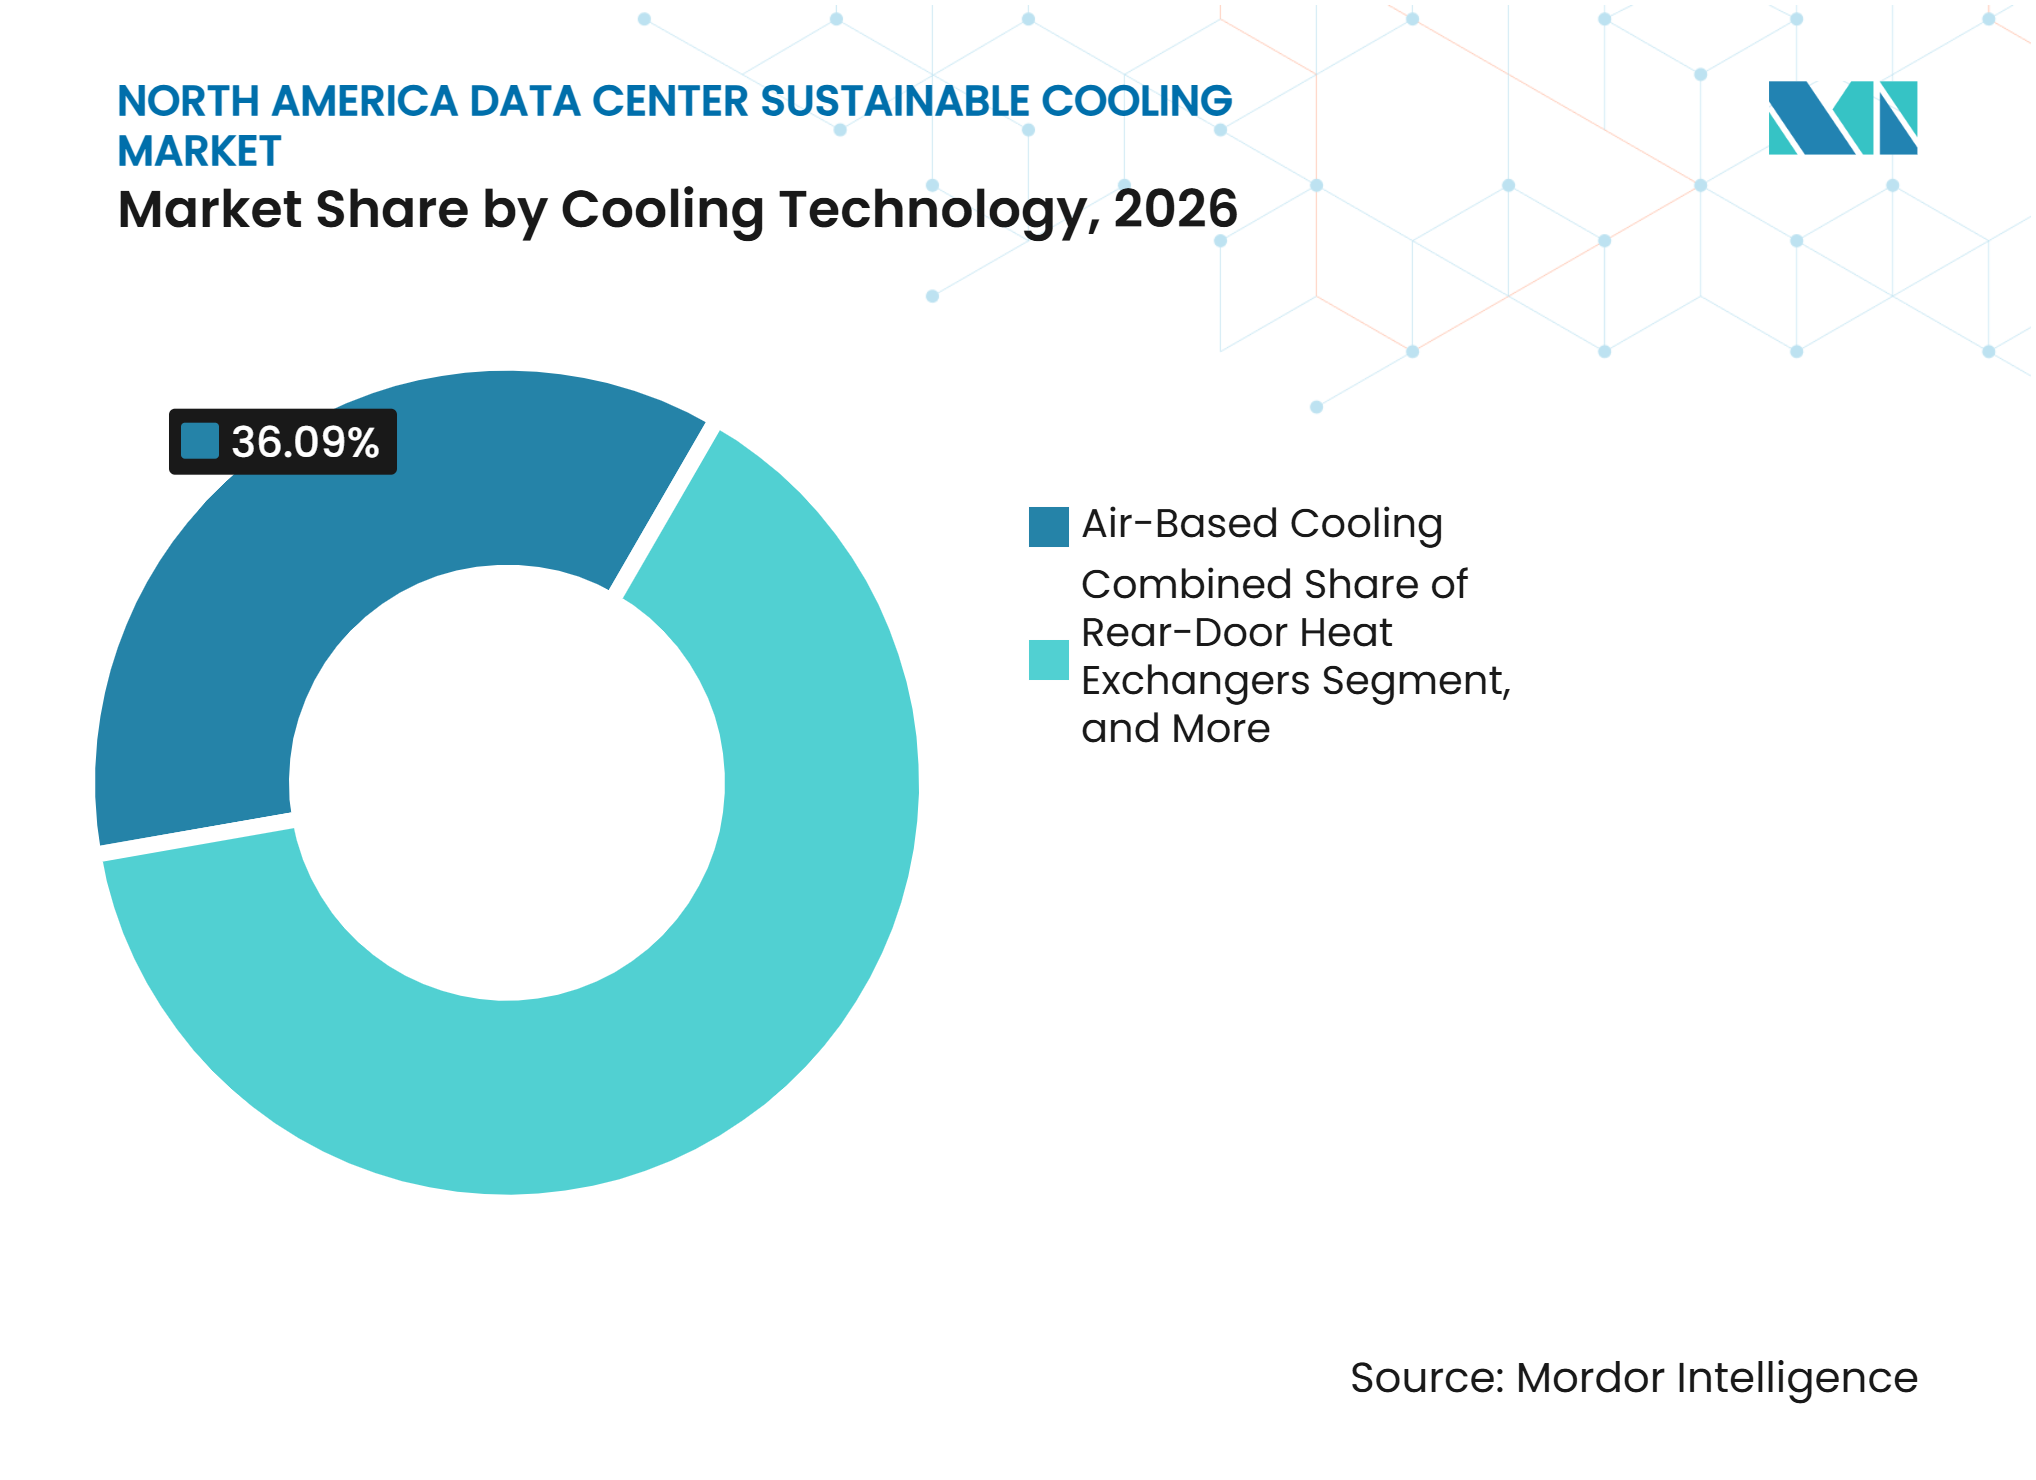
O Resfriamento Líquido Atende a Densidades de Rack Mais ElevadasO resfriamento a ar detinha 36,09% do mercado regional em 2026, pois muitos data centers de colocation e empresariais ainda utilizam distribuição de ar por piso elevado. O resfriamento líquido direto ao chip tem projeção de expansão a um CAGR de 11,58% até 2032, à medida que os sistemas de GPU exigem remoção de calor mais próxima ao processador. O resfriamento por imersão também atende a aplicações de densidade extrema onde os equipamentos de resfriamento direto ao chip podem não atender a todos os requisitos térmicos. Os trocadores de calor de porta traseira oferecem uma opção intermediária para sites de colocation que não conseguem concluir um retrofit completo de resfriamento líquido. Os sistemas evaporativos e adiabáticos, juntamente com os sistemas de free cooling e economizadores, continuam relevantes onde as condições climáticas locais suportam seu uso.
A escolha da tecnologia segue cada vez mais o roadmap do servidor, em vez de um padrão de instalação aplicável a todas as cargas de trabalho. A AMD e a NVIDIA publicam especificações térmicas que influenciam o design de resfriamento selecionado pelos operadores de data centers. A Schneider Electric documentou a evolução de aproximadamente 25 kW por rack para os NVIDIA A100 DGX SuperPods em 2022 para 132 kW por rack para os sistemas GB200 em 2025. Essa mudança traz os fornecedores de resfriamento para o processo de aquisição mais cedo, pois a tubulação, o posicionamento dos equipamentos e os procedimentos de manutenção precisam ser considerados junto com o design computacional. O mercado de resfriamento sustentável de data centers na América do Norte está, consequentemente, migrando para ofertas integradas que combinam equipamentos do lado do servidor e do lado da instalação.



Por Tecnologia de Rejeição de Calor:
Sistemas Híbridos Apoiam Transições em EtapasOs sistemas resfriados a ar detinham 34,27% do mercado regional em 2026, refletindo a base instalada de infraestrutura de tratamento de ar. Os sistemas híbridos de rejeição de calor têm projeção de expansão a um CAGR de 11,82% até 2032, pois podem receber calor de circuitos de ar e líquido. Essa flexibilidade ajuda os operadores a atualizar uma parte de uma instalação sem reconstruir todos os sistemas térmicos. Os sistemas resfriados a água e evaporativos podem oferecer forte desempenho térmico, mas podem enfrentar escrutínio quanto ao uso de água em áreas com estresse hídrico. Os resfriadores a seco têm um papel mais claro em locais temperados e subárticos onde as condições ambientes suportam a operação sem água.
O segmento é moldado pelo equilíbrio entre eficiência energética e uso de água. Os sites de IA de alta densidade podem favorecer designs resfriados a água pelo desempenho térmico, mas as metas corporativas e as regulamentações locais podem favorecer sistemas de circuito fechado ou de baixo consumo de água. A Johnson Controls apresentou uma abordagem que combina cogeração com resfriamento por absorção e pode atingir um PUE de 1,23 com zero uso de água no local. Tais configurações mostram como os equipamentos de rejeição de calor podem ser projetados para se adequar às condições locais de serviços públicos. Essa flexibilidade cria uma abertura para fornecedores que conseguem demonstrar desempenho tanto energético quanto hídrico aos proprietários das instalações.
Por Componente do Sistema de Resfriamento:
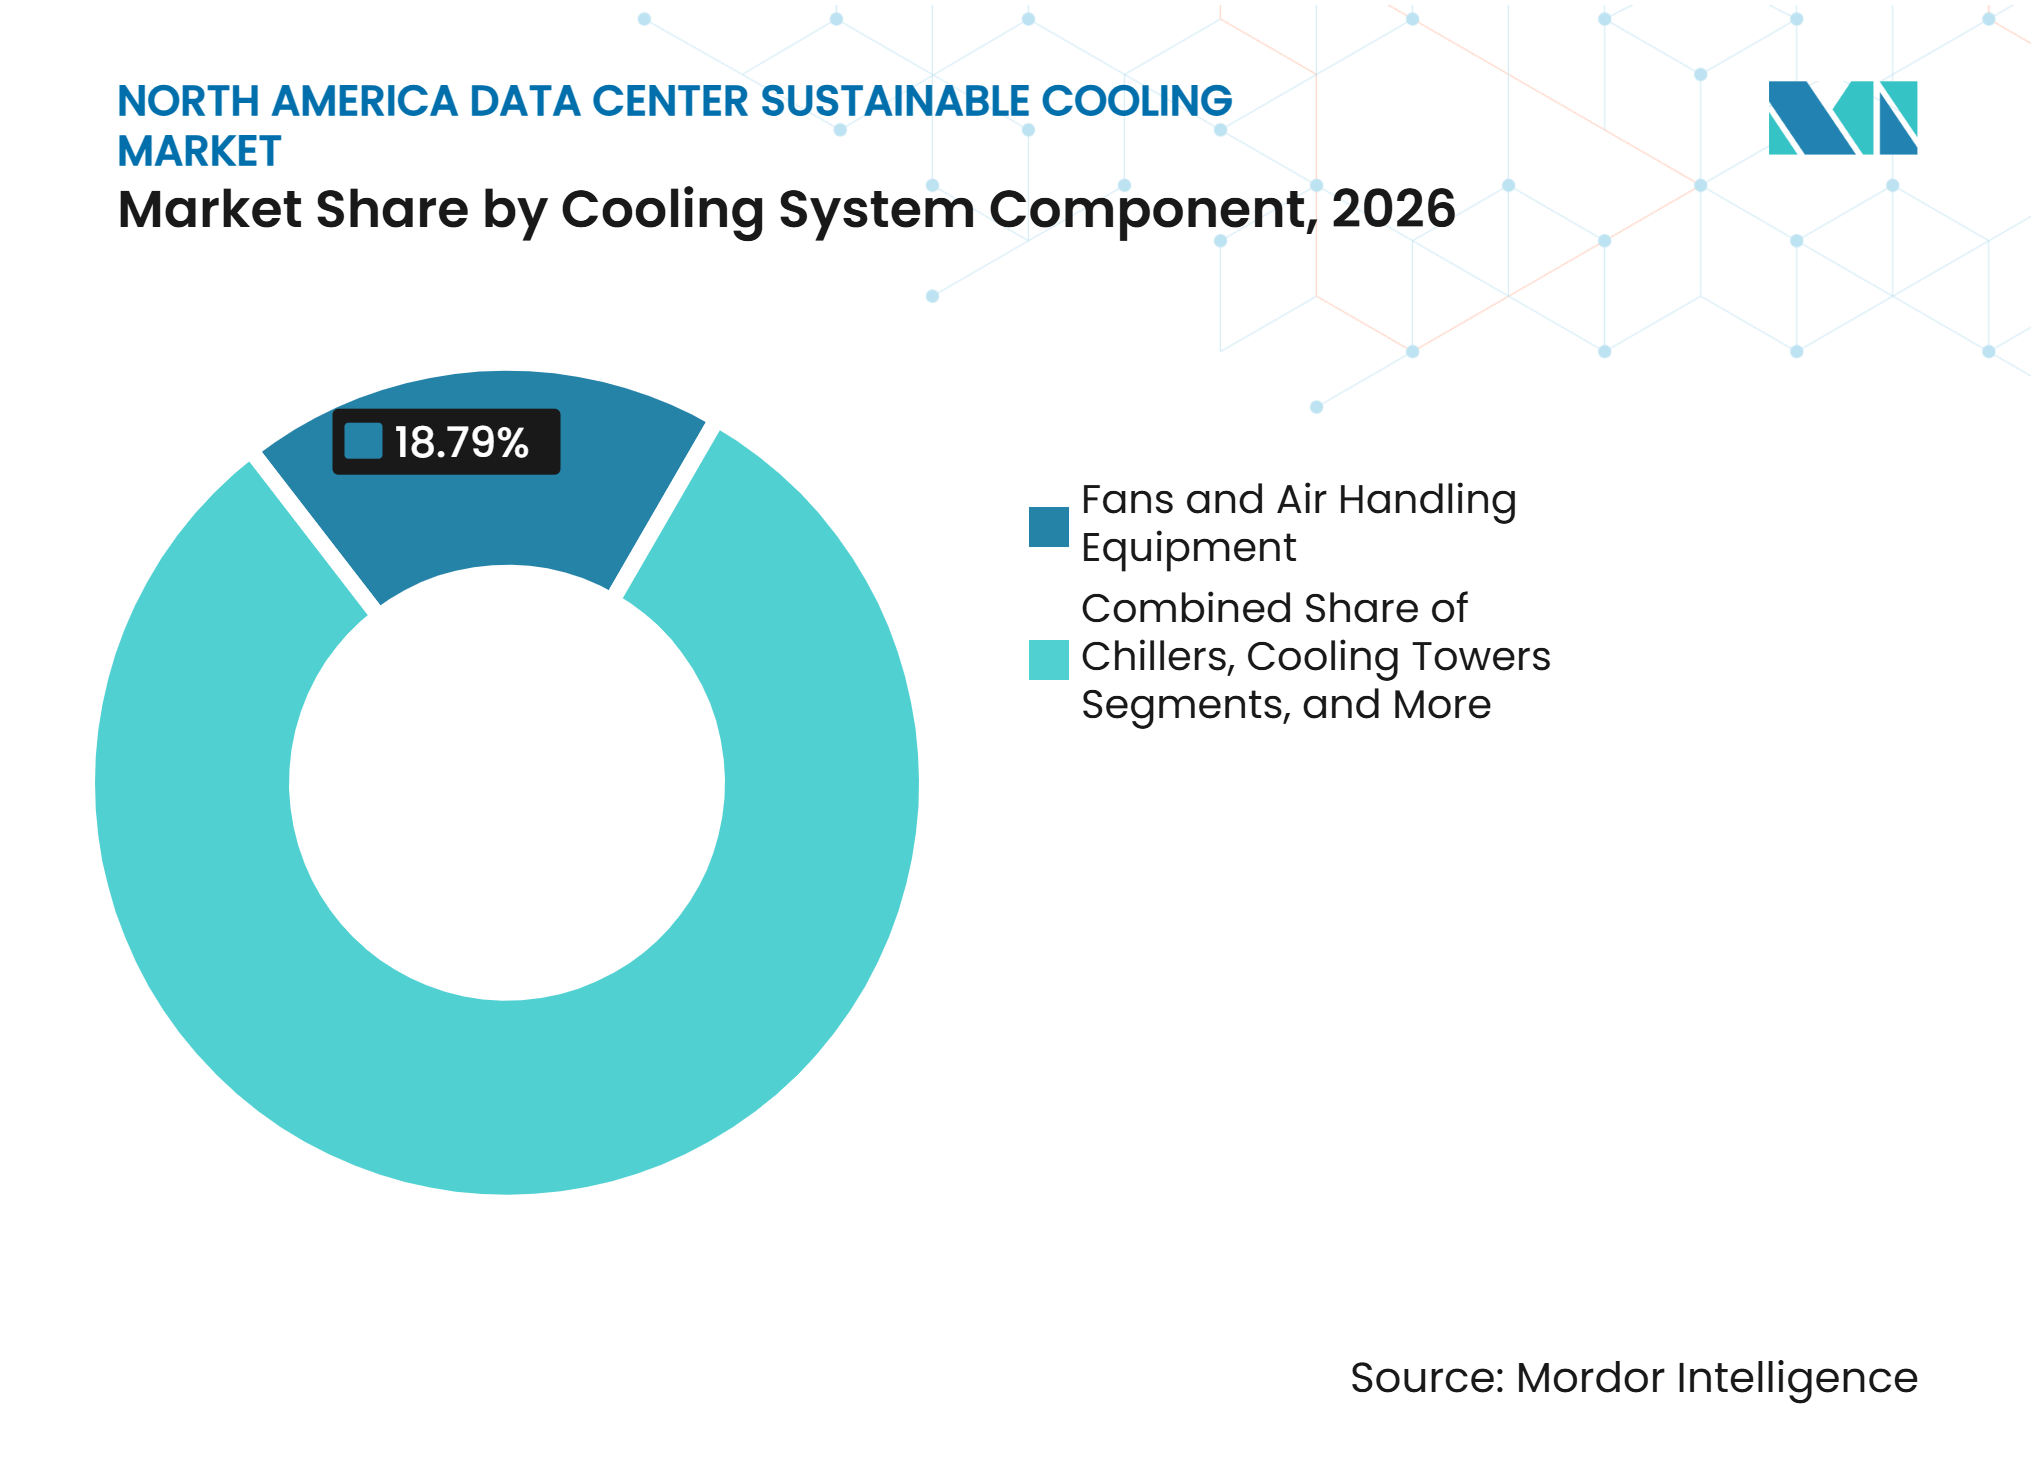
As CDUs Conectam os Circuitos de Resfriamento do Rack e da InstalaçãoOs ventiladores e equipamentos de tratamento de ar detinham uma participação de 18,79% do mercado de resfriamento sustentável de data centers na América do Norte em 2026, pois a infraestrutura resfriada a ar permanece amplamente implantada. As unidades de distribuição de resfriamento têm projeção de expansão a um CAGR de 11,79% até 2032, à medida que conectam os circuitos líquidos no nível do rack aos circuitos de resfriamento da instalação. Esse papel se torna mais importante à medida que os operadores combinam racks de IA resfriados a líquido com equipamentos convencionais no mesmo campus. Chillers, torres de resfriamento, trocadores de calor e bombas continuam a desempenhar funções distintas em instalações resfriadas a água e híbridas. Os sistemas de controle e monitoramento agregam valor ao ajustar a saída de resfriamento à demanda computacional variável.
Os fornecedores estão desenvolvendo plataformas de CDU que atendem tanto a aplicações empresariais quanto hyperscale. A Johnson Controls lançou sua plataforma CDU Silent-Aire como uma solução escalável para ambientes de data centers de alta densidade. A Schneider Electric e a Motivair também introduziram o MCDU-70 para ambientes de IA de alta densidade. A Modine anunciou um acordo de capacidade de longo prazo com um cliente estratégico de data center. O mercado de resfriamento sustentável de data centers na América do Norte depende dessa capacidade de produção, pois atrasos em componentes podem adiar toda uma instalação de resfriamento líquido.

Por Abordagem de Sustentabilidade:
A Eficiência Energética Lidera Enquanto a Recuperação de Calor AvançaO resfriamento energeticamente eficiente detinha uma participação de 39,66% em 2026, tornando-o a maior abordagem de sustentabilidade no mercado de resfriamento sustentável de data centers na América do Norte. Acionamentos de velocidade variável, economizadores e controles podem melhorar a eficiência operacional em instalações existentes resfriadas a ar sem exigir uma instalação completa de resfriamento líquido. Isso confere à eficiência energética uma base de clientes imediata mais ampla do que as abordagens mais especializadas. O ENERGY STAR fornece ferramentas que ajudam as organizações a comparar o desempenho energético de data centers. A otimização integrada de resfriamento e os controles estendem essa abordagem por meio de software que ajusta a capacidade de resfriamento à demanda em tempo real.
O resfriamento com recuperação de calor tem projeção de expansão a um CAGR de 11,56% até 2032. Ele permite que os operadores considerem o uso do calor residual de data centers para aquecimento urbano ou resfriamento por absorção quando a infraestrutura local suporta essas opções. A Recomendação ITU-T L.1328 estabelece especificações para o reaproveitamento de calor residual em salas de telecomunicações e data centers. Os sistemas eficientes em água e as soluções de refrigerantes com menor potencial de aquecimento global também estão se tornando mais relevantes nas aquisições de resfriamento. O mercado de resfriamento sustentável de data centers na América do Norte pode, portanto, combinar melhorias de eficiência com mudanças mais amplas na gestão de água e refrigerantes.
Por Tamanho de Data Center:
Os Sites Hyperscale Definem o Ritmo da Demanda de ResfriamentoOs data centers hyperscale detinham 36,89% do tamanho do mercado de resfriamento sustentável de data centers na América do Norte em 2026 e têm projeção de expansão a um CAGR de 11,68% até 2032. Sua escala lhes confere a capacidade de garantir energia, especificar novas arquiteturas de resfriamento e comprometer-se com pedidos substanciais de equipamentos. Espera-se que essas empresas realizem investimentos significativos em infraestrutura de IA. Esses projetos comprimem os cronogramas de entrega para os fornecedores de resfriamento e favorecem empresas com capacidade de fabricação disponível. Os grandes data centers seguem padrões semelhantes em menor escala e frequentemente atendem a requisitos regionais de nuvem ou inferência de IA.
Os pequenos data centers enfrentam uma decisão diferente porque sua economia raramente suporta uma conversão completa para resfriamento líquido. Eles podem usar melhorias incrementais de resfriamento a ar, sistemas híbridos ar-líquido ou monitoramento avançado para estender os ativos atuais. Para os operadores hyperscale, as decisões de resfriamento estão conectadas aos planos de energia e construção no nível do campus. Isso aumenta a importância de equipamentos modulares que possam ser instalados à medida que novas salas são comissionadas. O mercado de resfriamento sustentável de data centers na América do Norte está, portanto, orientado para fornecedores que conseguem atender aos requisitos de alto volume de campus e também a projetos menores de retrofit.
Por Tipo de Data Center:
Os Provedores de Nuvem Padronizam o Resfriamento SustentávelOs provedores de serviços em nuvem detinham uma participação de 44,68% em 2026 e têm projeção de expansão a um CAGR de 11,73% até 2032. Seus roadmaps de hardware, compromissos de longo prazo com instalações e relatórios ambientais públicos incentivam o uso de designs de resfriamento repetíveis. Os provedores de serviços em nuvem podem implantar arquiteturas de resfriamento líquido semelhantes em múltiplos campi, ajudando os fornecedores a construir linhas de produtos padronizadas. A Alphabet, a Amazon, a Microsoft e a Meta investiram substancialmente em despesas de capital, com a infraestrutura de IA representando o uso dominante na pesquisa fornecida. Esse investimento também aumenta a importância da qualificação de fornecedores e do serviço de campo confiável.
Os provedores de colocation têm um modelo operacional diferente porque precisam se preparar para inquilinos com densidades de rack variadas e roadmaps de hardware incompletos. Eles precisam de sistemas que possam suportar racks legados de baixa densidade e clusters de IA de alta densidade na mesma instalação. Os data centers empresariais e de borda também são relevantes à medida que as organizações posicionam a inferência de IA mais próxima dos usuários para reduzir a latência. Os módulos de resfriamento líquido autocontidos podem ser mais adequados a esses ambientes do que as plantas centrais convencionais de chillers. Essa diversidade de requisitos amplia o conjunto de produtos comercializados no mercado de resfriamento sustentável de data centers na América do Norte.
Análise Geográfica
Estados Unidos
Os Estados Unidos detinham 89,48% do mercado regional em 2026. A concentração reflete a grande base instalada de data centers do país e a escala da construção de infraestrutura de IA. O Norte da Virgínia continua sendo um local importante, enquanto Atlanta, Texas, Ohio, Indiana e as Carolinas estão atraindo nova capacidade. Locais mais novos permitem que os fornecedores posicionem resfriamento líquido e sistemas híbridos na fase de design, evitando parte da disrupção encontrada em instalações mais antigas resfriadas a ar. A implantação nos EUA também permanece exposta a atrasos na interconexão de energia, licenças de uso de água e revisão local de sites propostos.
México
O México tem projeção de expansão a um CAGR de 11,94% até 2032 no mercado de resfriamento sustentável de data centers na América do Norte. A Associação Mexicana de Data Centers projetou investimentos substanciais em construção e equipamentos de data centers nos próximos anos. A AWS lançou sua Região Central do México em Querétaro com um compromisso de investimento de longo prazo. A CloudHQ também anunciou um grande investimento em múltiplos data centers em Querétaro, incluindo uma subestação privada e sistemas de resfriamento sem água. O desenvolvimento de transmissão em áreas congestionadas como Querétaro pode levar vários anos, sustentando a demanda por sistemas de resfriamento em circuito fechado, sem água e energeticamente eficientes.
Canadá
O Canadá se beneficia de um sistema de energia em que mais de 80% da eletricidade provém de fontes não emissoras, enquanto Quebec e a Colúmbia Britânica oferecem energia hidrelétrica e condições frias que suportam a eficiência de resfriamento. Os Princípios de Desenvolvimento Responsável de Data Centers do Canadá pedem aos operadores que minimizem o uso de água doce, priorizem tecnologias de água eficientes e em circuito fechado e divulguem o uso de água usando padrões reconhecidos. A Microsoft anunciou um compromisso de vários bilhões de dólares para infraestrutura digital e de IA canadense e destacou a conservação de água e o resfriamento avançado na nova capacidade canadense. As regulamentações e as condições climáticas do Canadá tornam o resfriamento eficiente em água, o free cooling e a recuperação de calor áreas práticas para o desenvolvimento de equipamentos.
Cenário Competitivo
Concentração do Mercado
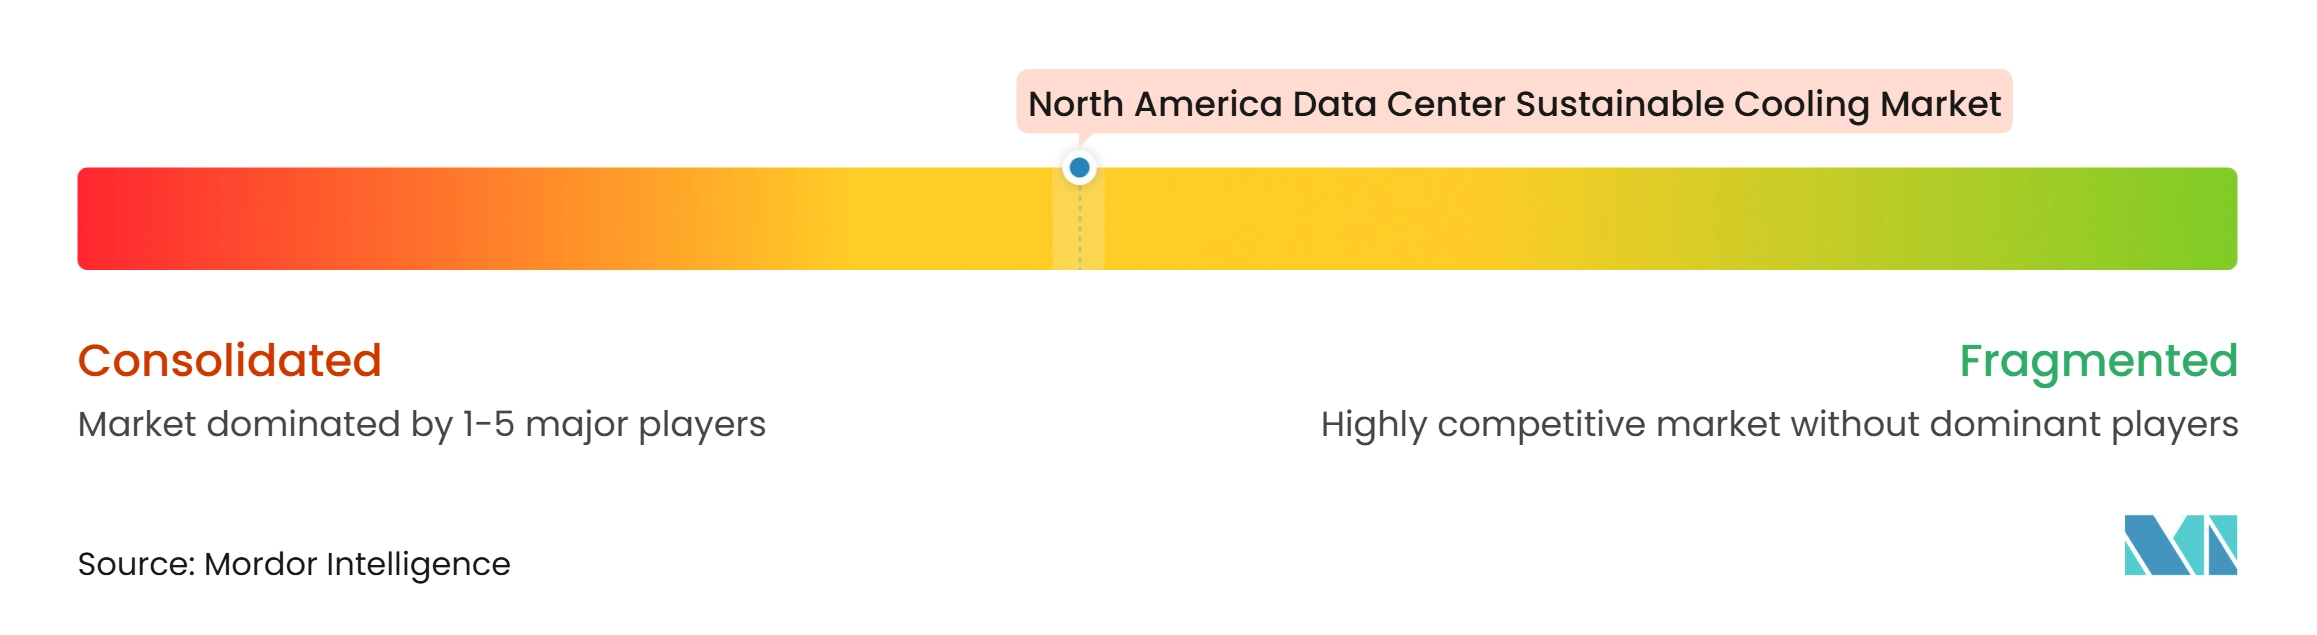
O mercado de resfriamento sustentável de data centers na América do Norte inclui uma gama diversificada de empresas de gestão térmica e especialistas em resfriamento líquido. A Vertiv, a Schneider Electric, a Johnson Controls, a Carrier Global, a Trane Technologies, a Modine Manufacturing e a STULZ oferecem portfólios que incluem chillers, resfriamento de precisão, CDUs e controles. Seus relacionamentos estabelecidos com grandes operadores de data centers e o suporte em escala de fabricação permitiram vendas integradas de equipamentos. A Modine garantiu um acordo de capacidade de longo prazo com um cliente estratégico de data center, incluindo um pagamento antecipado para apoiar investimentos em capacidade. A Vertiv também anunciou investimentos em seu campus Tognana para expandir a capacidade regional de produção de chillers e estabelecer um laboratório de testes em grande escala.
Os especialistas, incluindo CoolIT Systems, LiquidStack, Iceotope Technologies, Green Revolution Cooling, Chilldyne e Submer Technologies, competem com base em expertise térmica focada e diferenciação de produtos. Sua posição é mais forte onde os operadores precisam de implantação rápida e equipamentos adaptados ao hardware de IA resfriado a líquido. A Trane Technologies desenvolveu um design de referência de gestão térmica para fábricas de IA NVIDIA em grande escala.
As decisões de aquisição dependem cada vez mais da amplitude do produto, do desempenho comprovado, da fabricação local e do alinhamento com os roadmaps dos fornecedores de servidores, em vez do preço isoladamente. Designs em conformidade com a ASHRAE, fabricação certificada pela ISO e dados de desempenho validados podem ajudar os fornecedores a atender aos requisitos de qualificação dos operadores hyperscale. Os fornecedores também competem em controles integrados, plataformas modulares de CDU e sistemas de recuperação de calor para construções de campus em fases. Os grandes fornecedores podem agrupar equipamentos em toda uma instalação, enquanto os especialistas podem se concentrar em aplicações térmicas específicas. O mercado de resfriamento sustentável de data centers na América do Norte permanece moderadamente concentrado porque os fornecedores estabelecidos têm escala, enquanto as empresas especializadas mantêm oportunidades em aplicações de resfriamento líquido em rápida evolução.
Líderes do Setor de Resfriamento Sustentável de Data Centers na América do Norte
-
Vertiv Group Corp.
-
Schneider Electric SE
-
Johnson Controls International plc
-
STULZ GmbH
-
Rittal GmbH & Co. KG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resfriamento Sustentável de Data Centers na América do Norte Empresas cobertas neste relatório
- Vertiv Group Corp.
- Schneider Electric SE
- Johnson Controls International plc
- STULZ GmbH
- Rittal GmbH & Co. KG
- Mitsubishi Electric Corporation
- Asetek A/S
- Alfa Laval AB
- CoolIT Systems Inc.
- LiquidStack Inc.
- Iceotope Technologies Ltd.
- Green Revolution Cooling Inc.
- Chilldyne Inc.
- Submer Technologies SL
- Carrier Global Corporation
- Trane Technologies plc
- Daikin Industries, Ltd.
- Modine Manufacturing Company
- Munters Group AB
- nVent Electric plc
- Delta Electronics, Inc.
- Airedale International Air-Conditioning Ltd.
- Nortek Air Solutions, LLC
- Hewlett Packard Enterprise Company
- Super Micro Computer, Inc.
Desenvolvimentos industriais recentes em Mercado de Resfriamento Sustentável de Data Centers na América do Norte
- Agosto de 2026: A KIO Data Centers anunciou que superou 900 milhões de USD em investimento total no México e comprometeu mais de 200 milhões de USD em 2026 para nova capacidade na Cidade do México, Monterrey e Querétaro. A empresa divulgou simultaneamente planos para um potencial investimento de 1,3 bilhões de USD até 2030 para o campus QRO3, que representaria a maior instalação de sua história com aproximadamente 100 MW de capacidade, reforçando a posição de Querétaro como principal corredor de data centers na América do Sul.
- Julho de 2026: A Vertiv anunciou investimentos em seu campus Tognana, próximo a Pádua, Itália, para expandir as capacidades de fabricação e testes integrados para sistemas de resfriamento de data centers. A empresa espera dobrar a capacidade de produção de chillers na região até o final de 2026 e planeja concluir um novo laboratório de testes de resfriamento em grande escala no início de 2027, permitindo que os clientes validem o desempenho térmico de implantações de alta densidade de IA em condições operacionais reais.
- Julho de 2026: A Johnson Controls publicou um blueprint global demonstrando que a combinação de geração de energia no local com Cogeração e resfriamento por absorção pode atingir um PUE tão baixo quanto 1,23 com zero uso de água no local e até 43% menos emissões de dióxido de carbono do sistema de resfriamento, posicionando a recuperação de calor como uma estratégia viável para implantações de fábricas de IA com restrições de rede elétrica e água.
- Maio de 2026: A Modine Manufacturing anunciou um acordo histórico de capacidade de longo prazo de 4 bilhões de USD até 2029 com um cliente estratégico de data center para suas soluções de resfriamento Airedale by Modine, com 165 milhões de USD pagos antecipadamente para apoiar investimentos em capacidade. O acordo representa um dos maiores compromissos de fornecimento antecipado no setor de resfriamento de data centers da América do Norte e sustenta a meta da Modine de superar 2 bilhões de USD em receita de data centers até o ano fiscal de 2028.
Escopo do Relatório do Mercado de Resfriamento Sustentável de Data Centers na América do Norte
O Mercado de Resfriamento Sustentável de Data Centers na América do Norte refere-se ao mercado regional de tecnologias, sistemas e serviços de resfriamento energeticamente eficientes, de baixo carbono e conscientes do uso de água, projetados para gerenciar cargas térmicas em data centers nos Estados Unidos, Canadá e México, minimizando o impacto ambiental, abrangendo resfriamento líquido (direto ao chip, por imersão, trocadores de calor de porta traseira), economização de ar livre/pelo lado do ar, resfriamento evaporativo e adiabático, chillers com refrigerantes de baixo potencial de aquecimento global, recuperação de calor residual, otimização térmica orientada por IA e sistemas eficientes em água de circuito fechado.
O Relatório do Mercado de Resfriamento Sustentável de Data Centers na América do Norte é Segmentado por Tecnologia de Resfriamento (Resfriamento a Ar, Resfriamento Líquido Direto ao Chip, Resfriamento por Imersão, Trocadores de Calor de Porta Traseira, Resfriamento Evaporativo e Adiabático, Sistemas de Free Cooling e Economizadores e Outras Tecnologias de Resfriamento Sustentável), Tecnologia de Rejeição de Calor (Sistemas Resfriados a Ar, Sistemas Resfriados a Água, Rejeição de Calor Evaporativa, Resfriadores a Seco e Sistemas Híbridos de Rejeição de Calor), Componente do Sistema de Resfriamento (Unidades de Distribuição de Resfriamento (CDUs), Chillers, Torres de Resfriamento, Trocadores de Calor, Bombas e Sistemas de Distribuição de Fluidos, Ventiladores e Equipamentos de Tratamento de Ar e Sistemas de Controle e Monitoramento de Resfriamento), Abordagem de Sustentabilidade (Resfriamento Energeticamente Eficiente, Resfriamento Eficiente em Água, Soluções de Refrigerantes com Baixo Potencial de Aquecimento Global, Resfriamento com Recuperação de Calor e Otimização Integrada de Resfriamento e Controles), Tamanho do Data Center (Pequenos Data Centers, Médios Data Centers, Grandes Data Centers e Data Centers Hyperscale), Tipo de Data Center (Data Centers de Colocation, Provedores de Serviços em Nuvem (CSPs) e Data Centers Empresariais e de Borda) e Geografia (Estados Unidos, Canadá e México). As Previsões de Mercado São Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Resfriamento a Ar |
| Resfriamento Líquido Direto ao Chip |
| Resfriamento por Imersão |
| Trocadores de Calor de Porta Traseira |
| Resfriamento Evaporativo e Adiabático |
| Sistemas de Free Cooling e Economizadores |
| Outras Tecnologias de Resfriamento Sustentável |
| Sistemas Resfriados a Ar |
| Sistemas Resfriados a Água |
| Rejeição de Calor Evaporativa |
| Resfriadores a Seco |
| Sistemas Híbridos de Rejeição de Calor |
| Unidades de Distribuição de Resfriamento (CDUs) |
| Chillers |
| Torres de Resfriamento |
| Trocadores de Calor |
| Bombas e Sistemas de Distribuição de Fluidos |
| Ventiladores e Equipamentos de Tratamento de Ar |
| Sistemas de Controle e Monitoramento de Resfriamento |
| Resfriamento Energeticamente Eficiente |
| Resfriamento Eficiente em Água |
| Soluções de Refrigerantes com Baixo Potencial de Aquecimento Global |
| Resfriamento com Recuperação de Calor |
| Otimização Integrada de Resfriamento e Controles |
| Pequenos Data Centers |
| Médios Data Centers |
| Grandes Data Centers |
| Data Centers Hyperscale |
| Data Centers de Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Data Centers Empresariais e de Borda |
| Estados Unidos |
| Canadá |
| México |
| Por Tecnologia de Resfriamento | Resfriamento a Ar |
| Resfriamento Líquido Direto ao Chip | |
| Resfriamento por Imersão | |
| Trocadores de Calor de Porta Traseira | |
| Resfriamento Evaporativo e Adiabático | |
| Sistemas de Free Cooling e Economizadores | |
| Outras Tecnologias de Resfriamento Sustentável | |
| Por Tecnologia de Rejeição de Calor | Sistemas Resfriados a Ar |
| Sistemas Resfriados a Água | |
| Rejeição de Calor Evaporativa | |
| Resfriadores a Seco | |
| Sistemas Híbridos de Rejeição de Calor | |
| Por Componente do Sistema de Resfriamento | Unidades de Distribuição de Resfriamento (CDUs) |
| Chillers | |
| Torres de Resfriamento | |
| Trocadores de Calor | |
| Bombas e Sistemas de Distribuição de Fluidos | |
| Ventiladores e Equipamentos de Tratamento de Ar | |
| Sistemas de Controle e Monitoramento de Resfriamento | |
| Por Abordagem de Sustentabilidade | Resfriamento Energeticamente Eficiente |
| Resfriamento Eficiente em Água | |
| Soluções de Refrigerantes com Baixo Potencial de Aquecimento Global | |
| Resfriamento com Recuperação de Calor | |
| Otimização Integrada de Resfriamento e Controles | |
| Por Tamanho de Data Center | Pequenos Data Centers |
| Médios Data Centers | |
| Grandes Data Centers | |
| Data Centers Hyperscale | |
| Por Tipo de Data Center | Data Centers de Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Data Centers Empresariais e de Borda | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de resfriamento sustentável de data centers na América do Norte?
O mercado de resfriamento sustentável de data centers na América do Norte foi avaliado em 6,09 bilhões de USD em 2026 e tem previsão de atingir 11,78 bilhões de USD até 2032, a um CAGR de 11,26% de 2027 a 2032.
O que está impulsionando a demanda por resfriamento sustentável de data centers na América do Norte?
Maiores densidades de racks de IA, construção hyperscale, custos de energia e metas de uso de água estão acelerando a demanda por sistemas de resfriamento líquido, híbrido e em circuito fechado eficientes.
Qual tecnologia de resfriamento está se expandindo mais rapidamente na América do Norte?
O resfriamento líquido direto ao chip tem projeção de expansão a um CAGR de 11,58% até 2032, à medida que os sistemas de IA baseados em GPU exigem maior capacidade de remoção de calor.
Qual grupo de clientes lidera os gastos com resfriamento sustentável?
Os provedores de serviços em nuvem detinham uma participação de 44,68% em 2026 e têm projeção de expansão a um CAGR de 11,73% até 2032.
Por que as unidades de distribuição de resfriamento são importantes para data centers de IA?
As CDUs conectam os circuitos líquidos no nível do rack aos circuitos de resfriamento da instalação e têm projeção de expansão a um CAGR de 11,79% até 2032.
Qual país da América do Norte está se expandindo mais rapidamente no resfriamento sustentável de data centers?
O México tem projeção de expansão a um CAGR de 11,94% até 2032, apoiado por grandes novos investimentos em data centers em Querétaro e outros locais.