
Taille et part du marché du refroidissement durable des centres de données en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
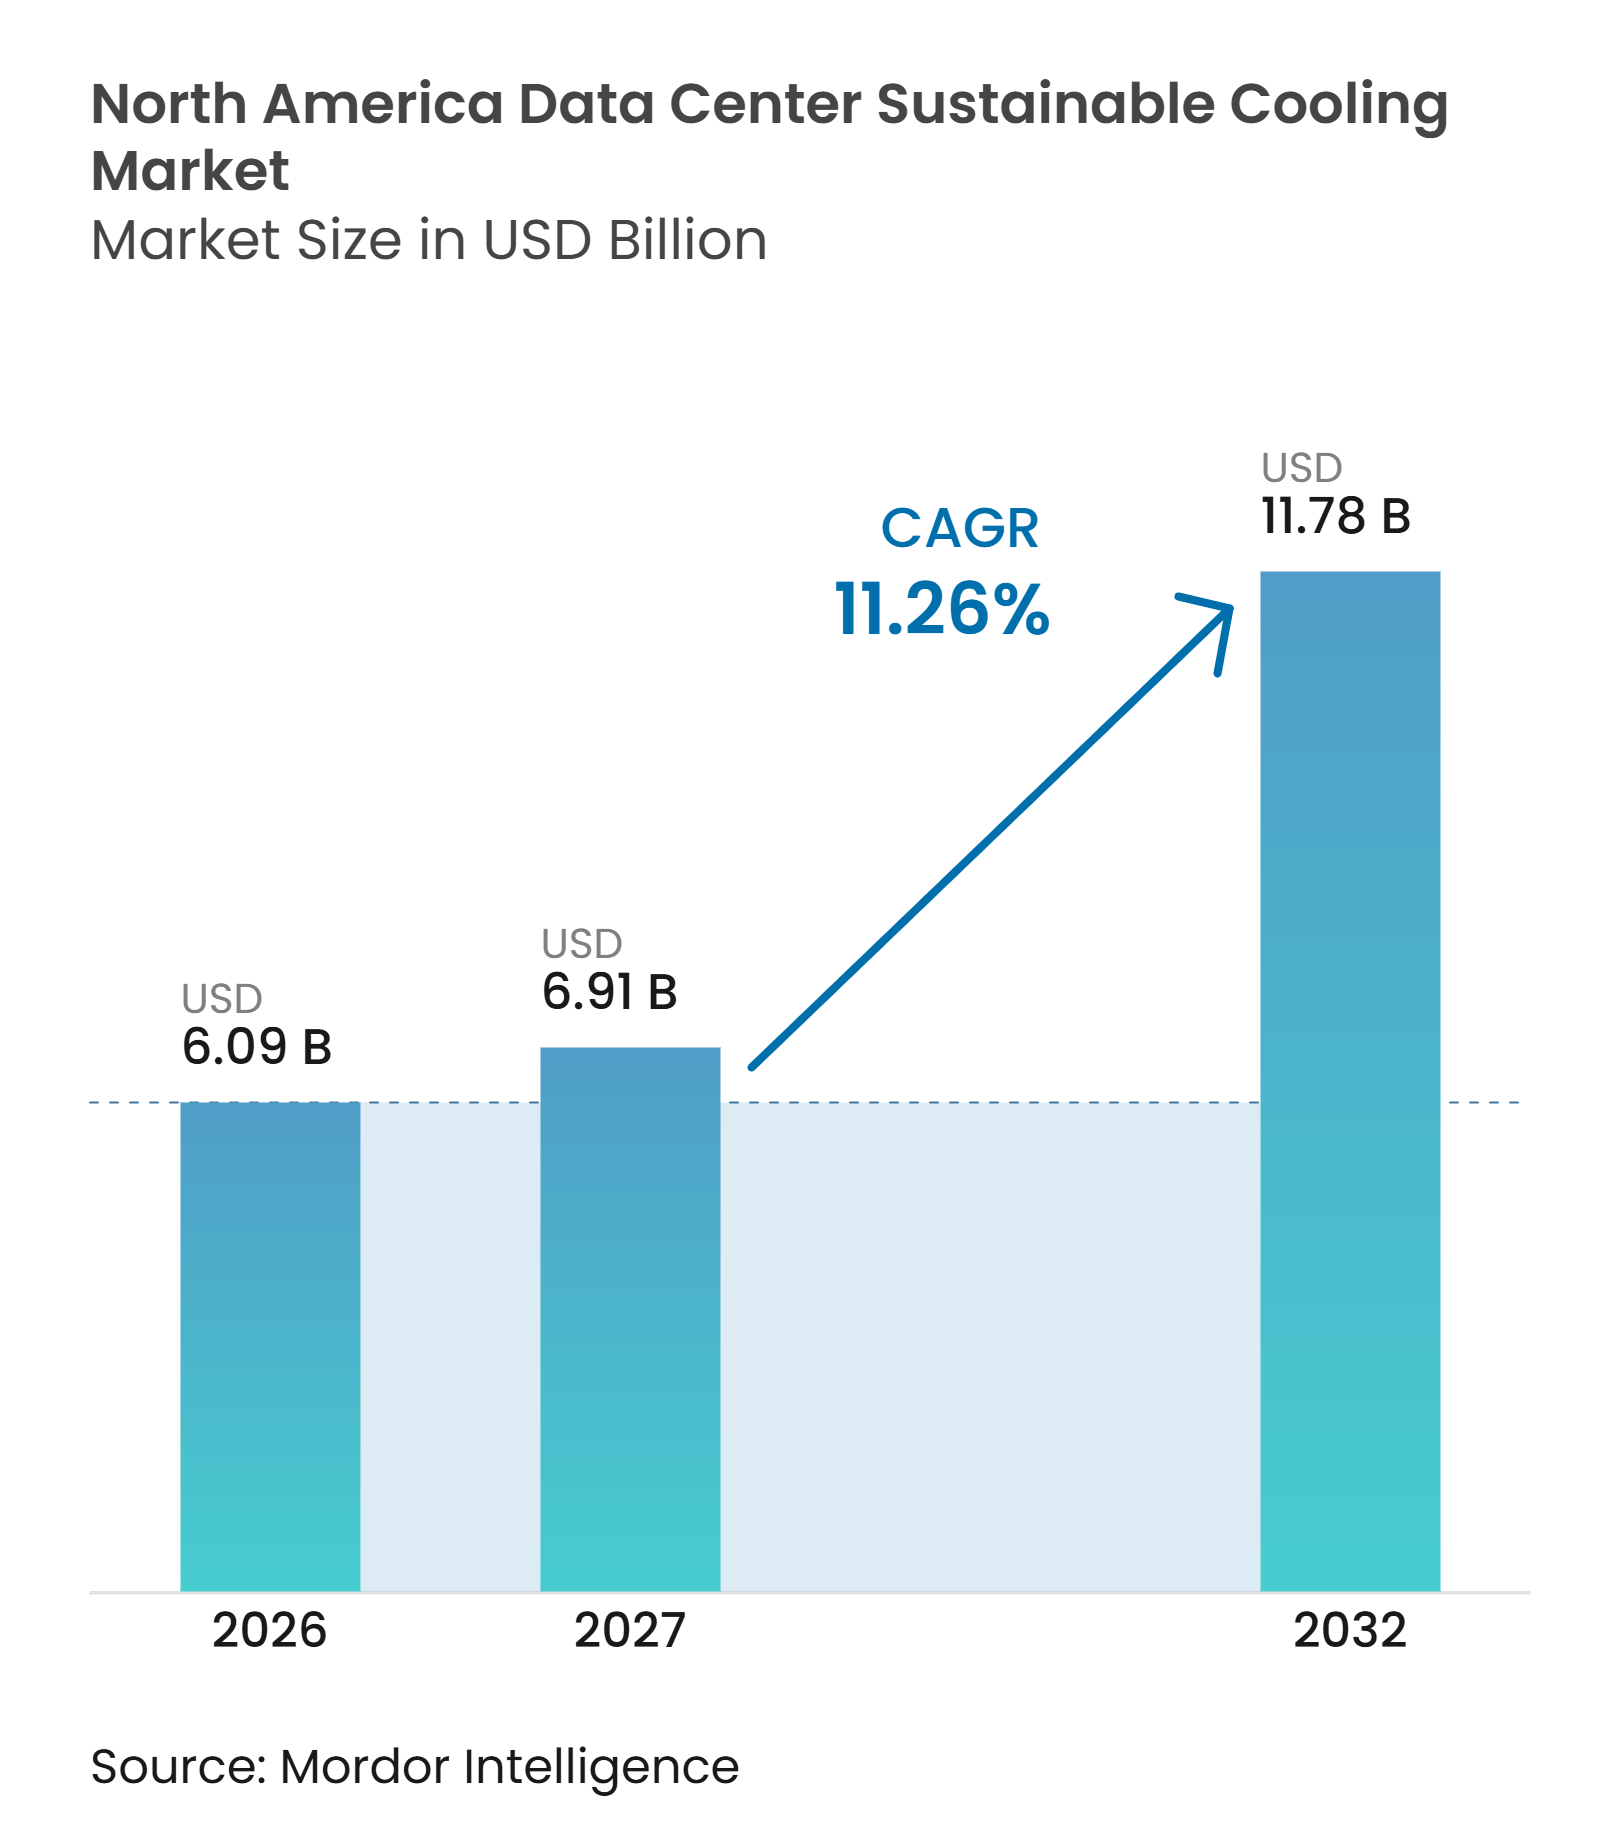
| Taille du marché de l'année de base (2026) | 6.09 Milliards de dollars |
| Taille du Marché (2027) | 6.91 Milliards de dollars |
| Taille du Marché (2032) | 11.78 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.26 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du refroidissement durable des centres de données en Amérique du Nord par Mordor Intelligence
La taille du marché du refroidissement durable des centres de données en Amérique du Nord était de 6,09 milliards USD en 2026 et devrait atteindre 11,78 milliards USD d'ici 2032, à un CAGR de 11,26 % pendant la période de prévision de 2027 à 2032. Les charges de travail d'intelligence artificielle et de calcul haute performance modifient la façon dont les opérateurs planifient la capacité de refroidissement, car la densité de puissance des baies dépasse désormais la plage que les systèmes à air conventionnels peuvent gérer efficacement. Le marché du refroidissement durable des centres de données en Amérique du Nord évolue donc vers le refroidissement liquide, le rejet de chaleur hybride et les systèmes consommant moins d'énergie et d'eau. Les exigences en matière de refroidissement influencent de plus en plus le choix des sites, la conception des équipements, la disposition des équipements de distribution, la planification de la maintenance et le calendrier de construction des centres de données. Les fournisseurs disposant de systèmes de refroidissement liquide éprouvés, d'une capacité de fabrication locale, de liens étroits avec les fournisseurs de serveurs et de la capacité à soutenir la mise en service sont mieux positionnés pour servir les grands projets. La complexité des rénovations, les raccordements aux réseaux publics, les permis d'utilisation de l'eau, la fiabilité de l'approvisionnement en fluide caloporteur et la disponibilité de techniciens spécialisés restent des limites pratiques au déploiement, en particulier lorsque les installations doivent continuer à servir les charges de travail des clients pendant une mise à niveau.
Principaux enseignements du rapport
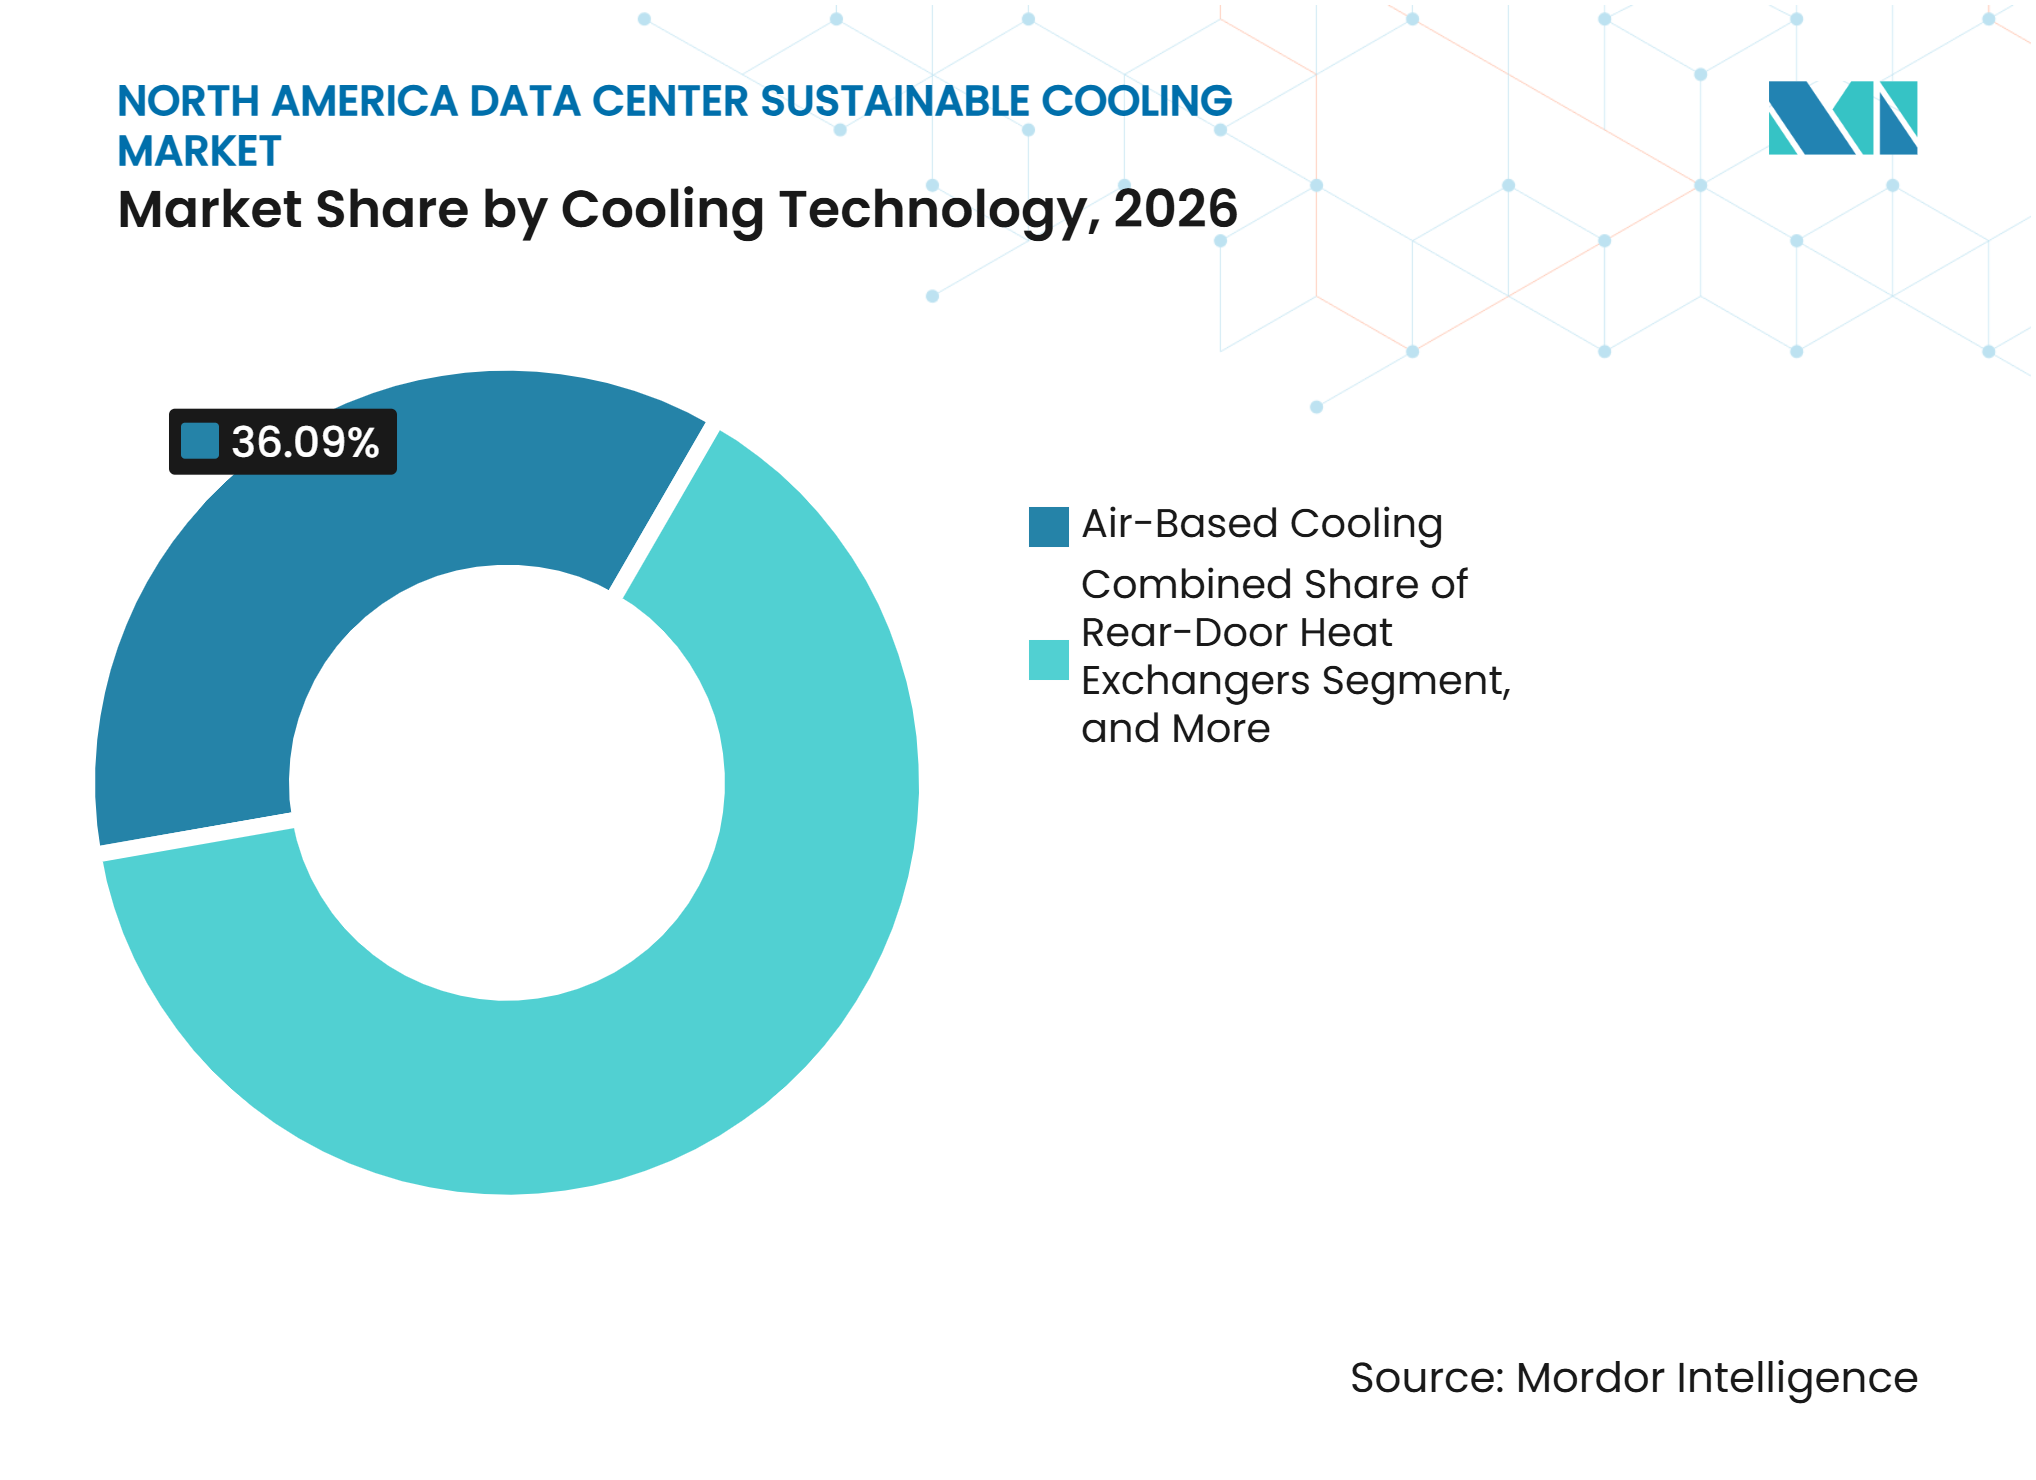
- Par technologie de refroidissement, le refroidissement à base d'air détenait 36,09 % de la part du marché du refroidissement durable des centres de données en Amérique du Nord en 2026, tandis que le refroidissement liquide direct sur puce devrait progresser à un CAGR de 11,58 % jusqu'en 2032.
- Par technologie de rejet de chaleur, les systèmes refroidis par air détenaient 34,27 % de la part du marché du refroidissement durable des centres de données en Amérique du Nord en 2026, tandis que les systèmes de rejet de chaleur hybrides devraient progresser à un CAGR de 11,82 % jusqu'en 2032.
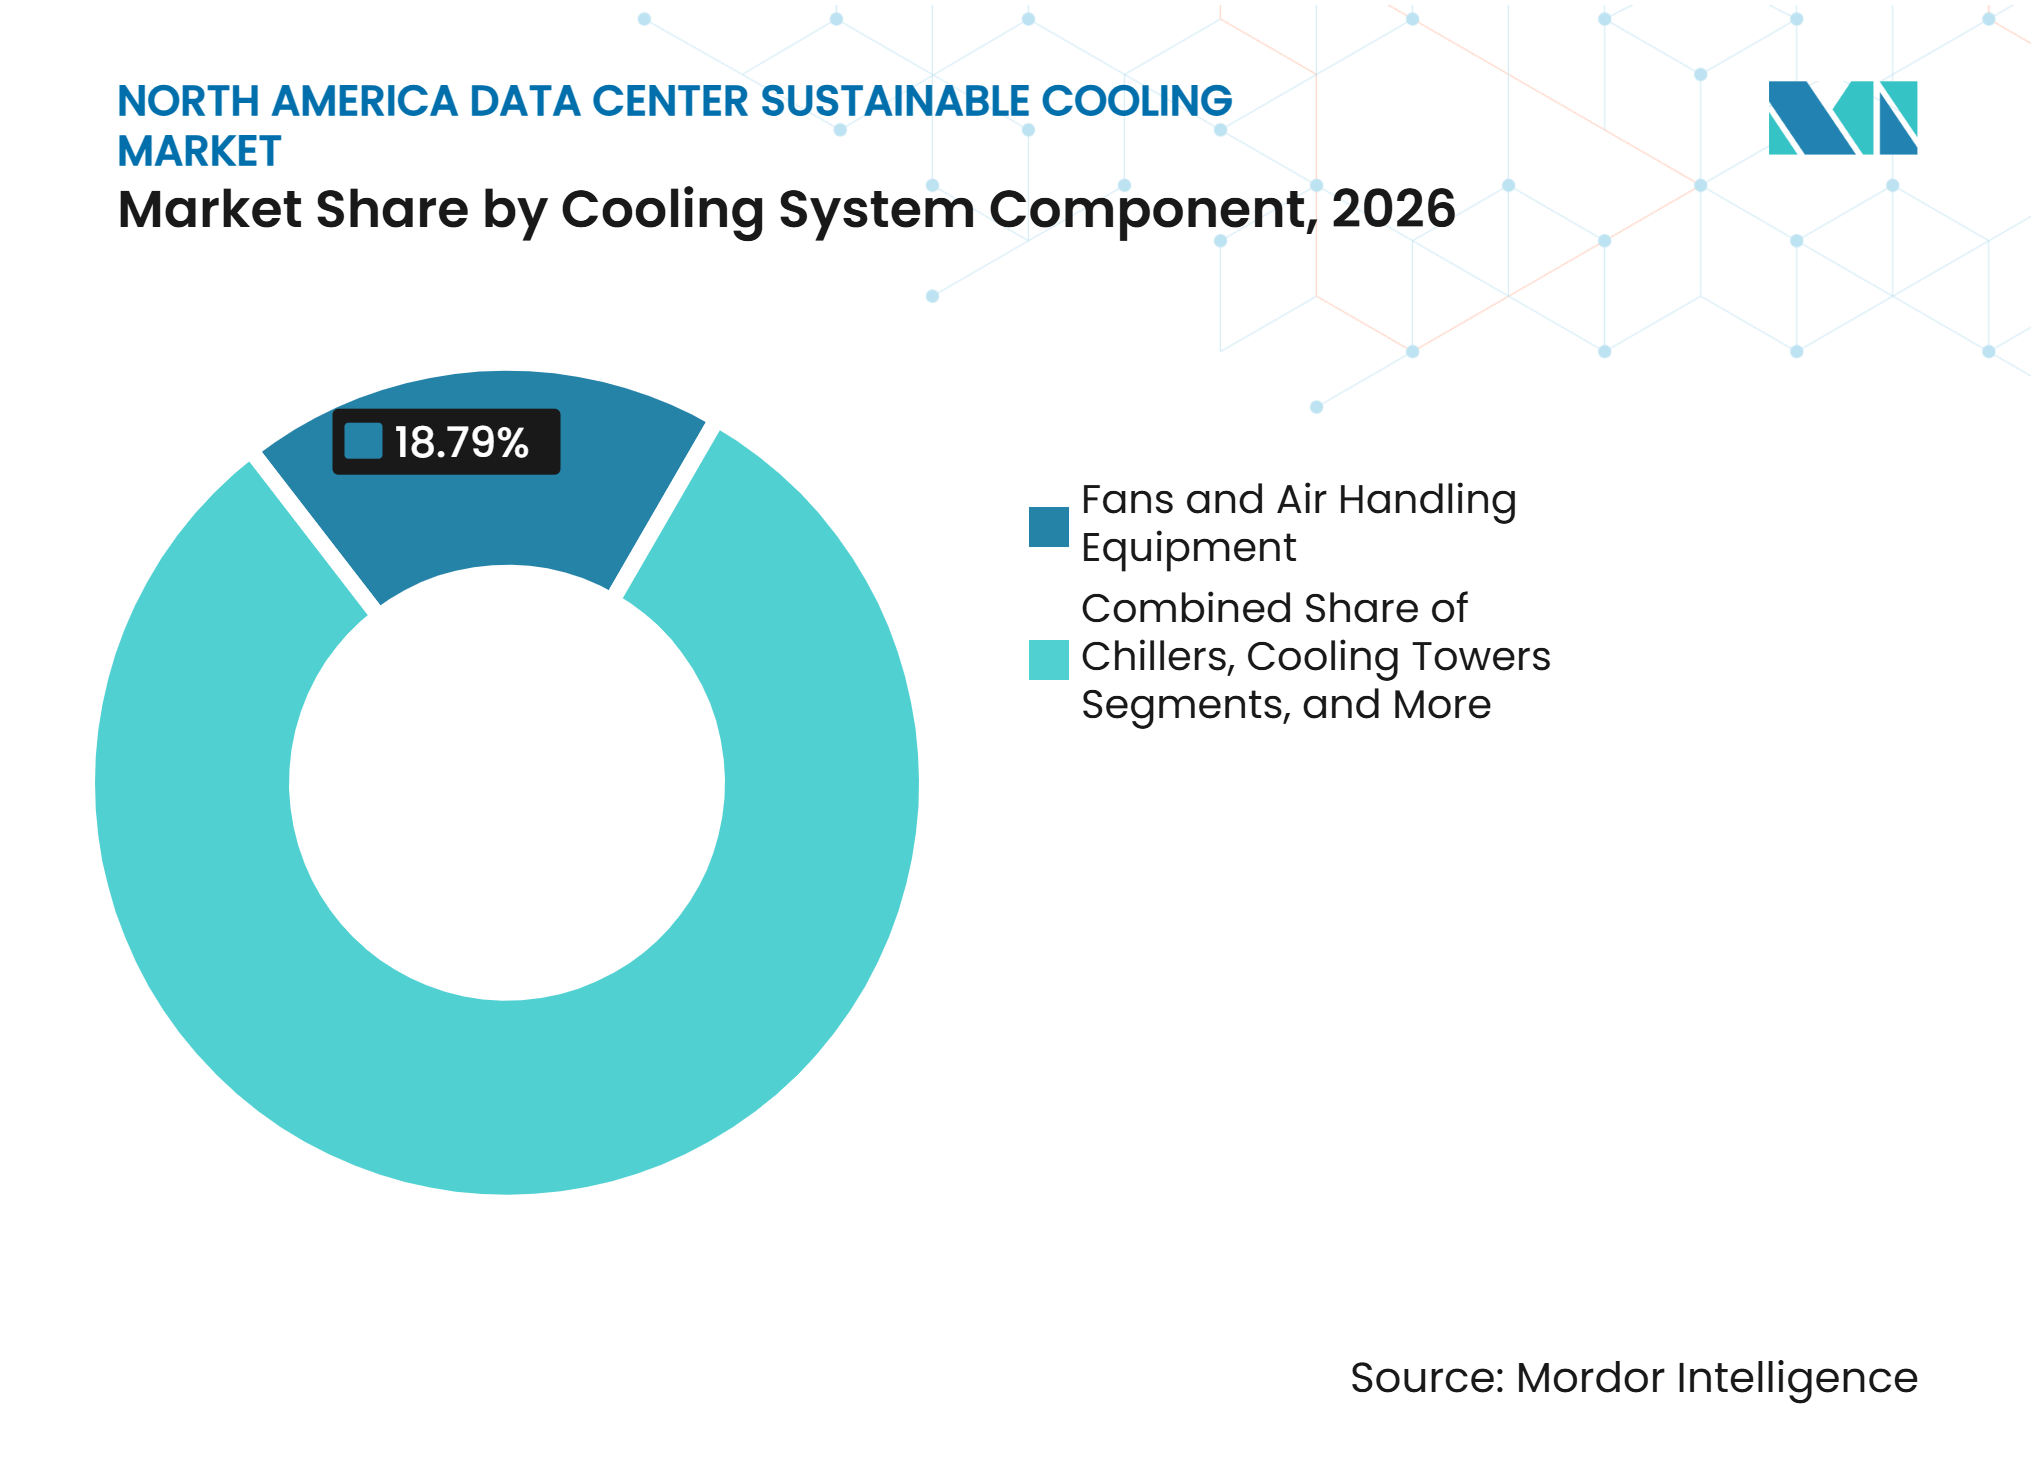
- Par composant du système de refroidissement, les ventilateurs et équipements de traitement d'air détenaient une part de 18,79 % en 2026, tandis que les unités de distribution de refroidissement devraient progresser à un CAGR de 11,79 % jusqu'en 2032.
- Par approche de durabilité, le refroidissement à haute efficacité énergétique détenait une part de 39,66 % en 2026, tandis que le refroidissement avec récupération de chaleur devrait progresser à un CAGR de 11,56 % jusqu'en 2032.
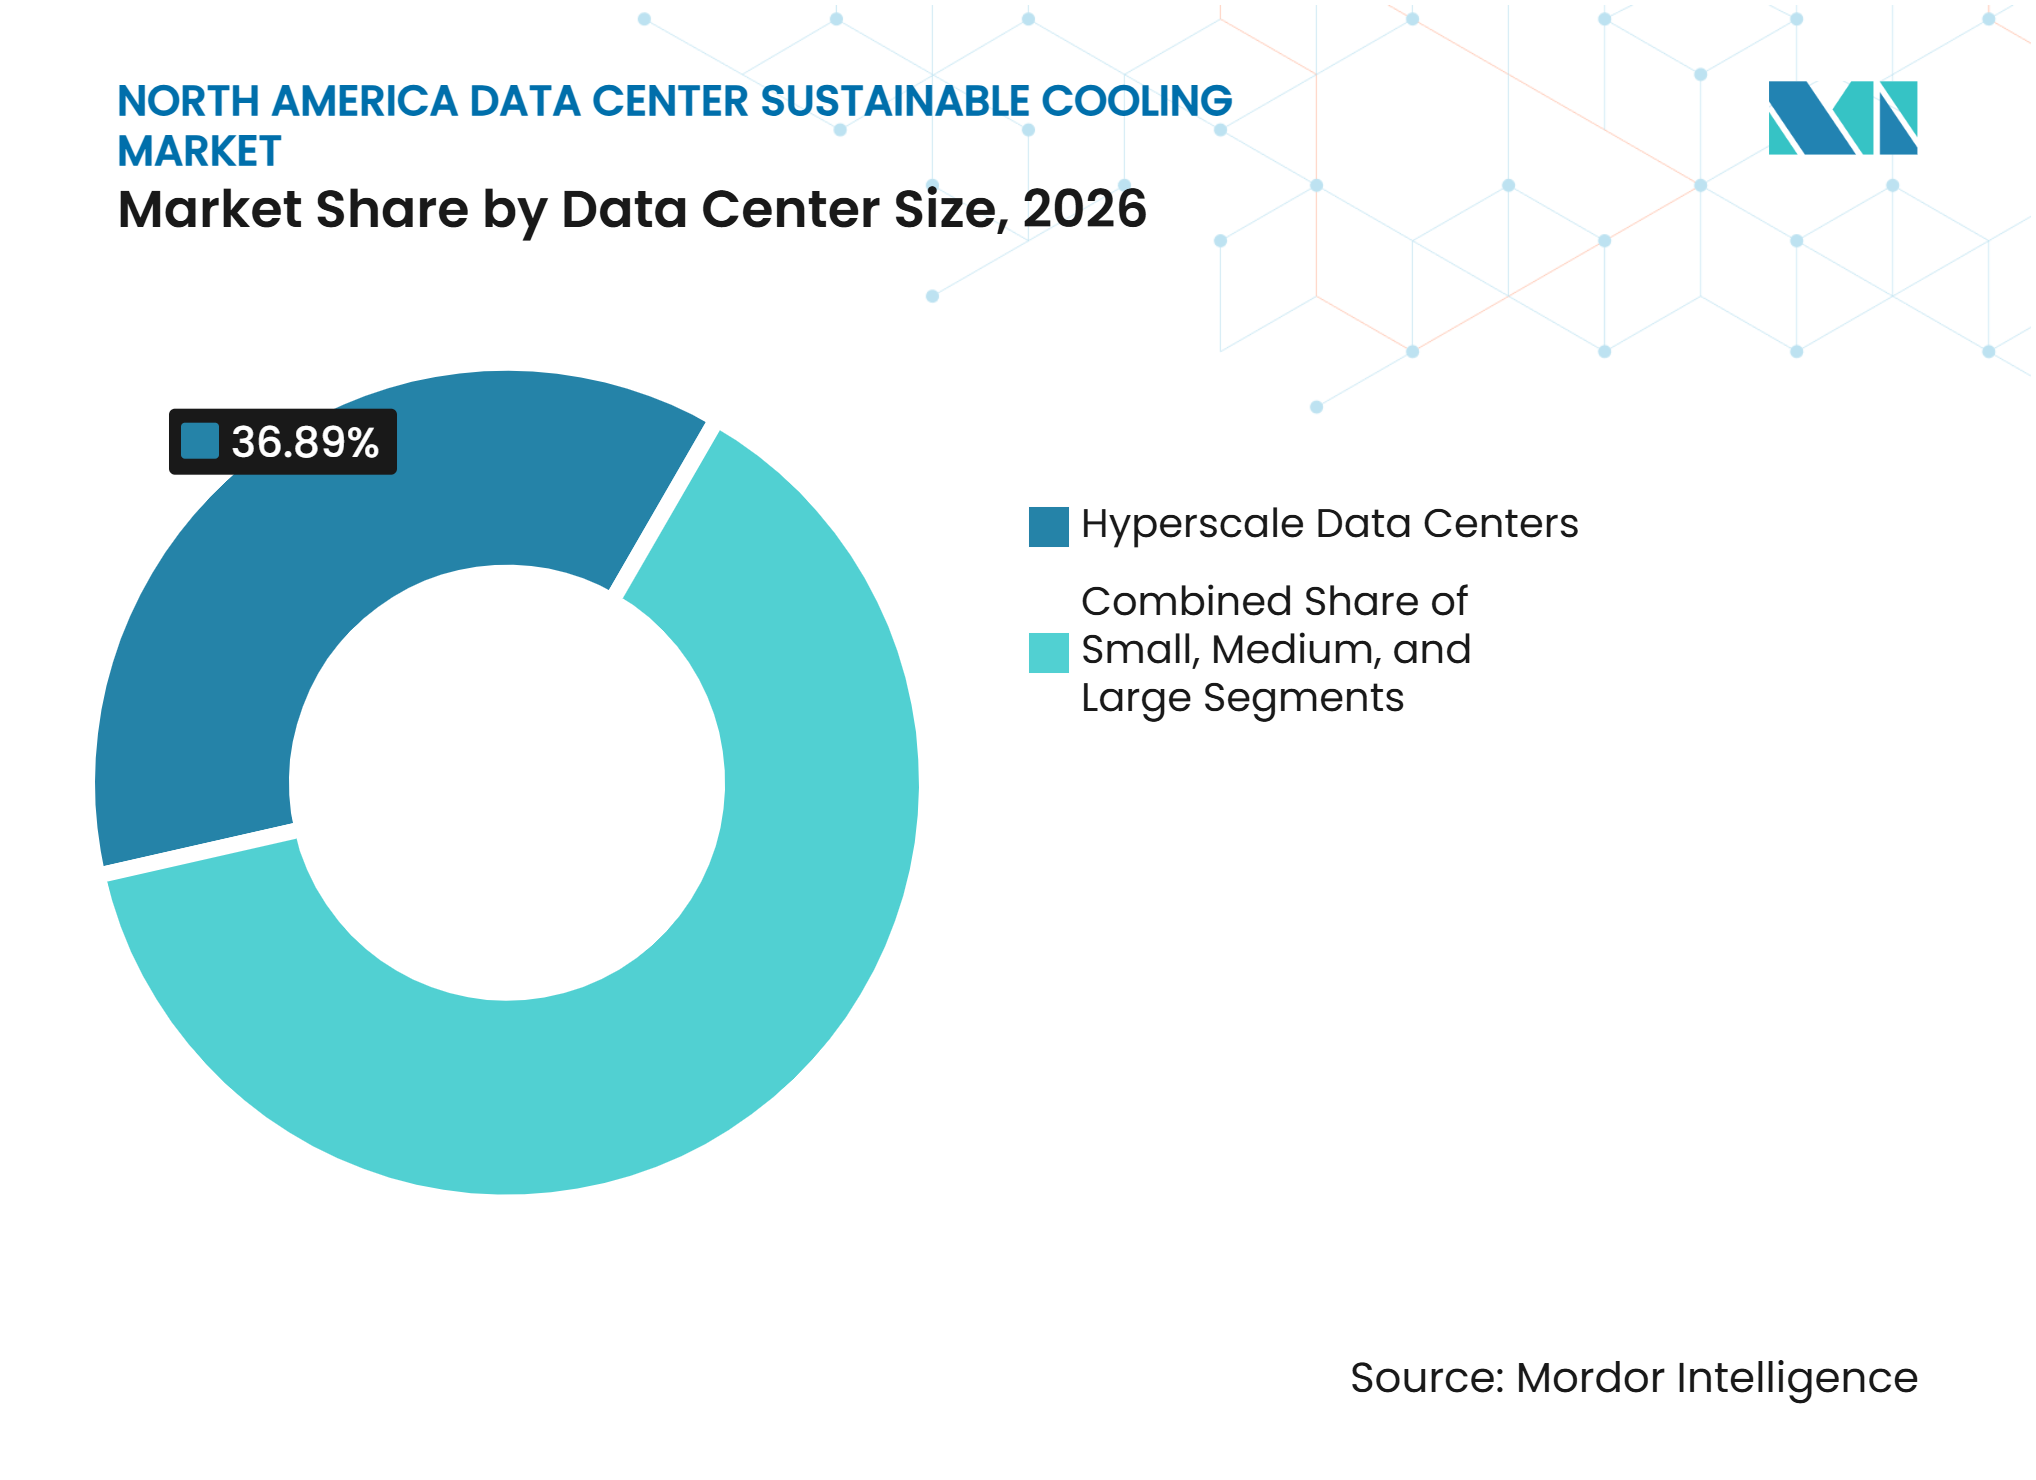
- Par taille de centre de données, les centres de données hyperscale détenaient une part de 36,89 % en 2026 et devraient progresser à un CAGR de 11,68 % jusqu'en 2032.
- Par type de centre de données, les fournisseurs de services cloud détenaient une part de 44,68 % en 2026 et devraient progresser à un CAGR de 11,73 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient une part de 89,48 % en 2026, tandis que le Mexique devrait progresser à un CAGR de 11,94 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la densité des baies AI et HPC | +3.5% | Mondial, concentré sur les marchés hyperscale américains, notamment en Virginie du Nord, en Géorgie et au Texas | Court terme ( 2 ans) |
| Déploiements d'infrastructures hyperscale et cloud | +2.8% | Marchés primaires américains, avec des retombées sur les marchés frontières du Mexique | Court terme (≤ 2 ans) |
| Engagements d'entreprise en matière de neutralité carbone et rénovations du refroidissement | +1.5% | Amérique du Nord, avec des gains précoces dans les entreprises américaines et les installations de colocation canadiennes | Moyen terme (2-4 ans) |
| Hausse des coûts de l'électricité et optimisation de l'énergie de refroidissement | +1.2% | États-Unis, en particulier la zone d'interconnexion PJM et l'ERCOT | Moyen terme (2-4 ans) |
| Exigences de déclaration de l'utilisation de l'eau et de refroidissement en circuit fermé | +0.8% | Canada et régions américaines soumises au stress hydrique | Moyen terme (2-4 ans) |
| Conceptions de référence de serveurs prêts pour le refroidissement liquide et adoption des garanties | +0.5% | Mondial, avec l'effet le plus fort dans les installations hyperscale et de colocation américaines | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la densité des baies AI et HPC
L'infrastructure d'intelligence artificielle augmente la charge thermique qu'une seule baie doit gérer. Les systèmes rack-scale NVIDIA GB200 NVL72 fonctionnent à 132 kW par baie, tandis que la prochaine génération pourrait approcher 240 kW par baie. Les salles de données traditionnelles étaient généralement conçues pour 10 à 15 kW par baie, de sorte que de nombreuses installations nécessitent une architecture de refroidissement différente. Schneider Electric a décrit le mouvement rapide dans la conception des centres de données d'intelligence artificielle comme une réponse aux déploiements de GPU à plus haute densité et à l'évolution des exigences des installations.[1] Le marché du refroidissement durable des centres de données en Amérique du Nord en bénéficie car les opérateurs remplacent la capacité à air seul par des plaques froides, des boucles liquides et des équipements de rejet de chaleur associés. Les conceptions de référence des serveurs et l'évolution des recommandations ASHRAE donnent aux opérateurs des paramètres de fonctionnement plus clairs pour ces systèmes.
Déploiements d'infrastructures hyperscale et cloud
La construction hyperscale élargit la base adressable pour les équipements de refroidissement durable. Les principaux opérateurs hyperscale planifient des dépenses d'investissement substantielles pour l'infrastructure d'intelligence artificielle. Ces projets orientent davantage les dépenses d'installation vers les systèmes de refroidissement et d'alimentation, car les charges de travail d'intelligence artificielle nécessitent une infrastructure plus dense et plus résiliente. Les nouveaux campus dans les principales régions américaines offrent des opportunités de spécifier un refroidissement durable avant l'installation des équipements. Le marché du refroidissement durable des centres de données en Amérique du Nord bénéficie des projets sur site vierge car une nouvelle installation peut intégrer des boucles liquides et des systèmes de surveillance sans perturber les charges de travail actives. Ces mêmes projets renforcent également la demande d'équipements de refroidissement pouvant être étendus par étapes à mesure que la capacité de calcul est ajoutée.
Engagements d'entreprise en matière de neutralité carbone et rénovations du refroidissement
Les objectifs environnementaux des entreprises font de la performance en matire d'eau et d'énergie un élément des achats de refroidissement. AWS a déclaré une efficacité d'utilisation de l'eau dans ses centres de données mondiaux de 0,12 litre par kilowattheure en 2025, soit une amélioration de 20 % par rapport à 2024 et de 52 % par rapport à 2021.[2] Microsoft a déclaré une efficacité d'utilisation de l'eau mondiale de 0,27 L/kWh pour l'exercice fiscal 2025, contre 0,30 L/kWh pour l'exercice fiscal 2024. Les opérateurs qui déclarent l'efficacité d'utilisation de l'eau et l'efficacité d'utilisation de l'énergie ont besoin de fournisseurs capables de documenter les résultats au niveau des équipements. La Recommandation UIT-T L.1510 fournit des indicateurs clés de performance environnementaux pour l'infrastructure numérique, y compris des mesures pertinentes pour la performance hydrique.[3] Cet environnement de reporting soutient le marché du refroidissement durable des centres de données en Amérique du Nord car les décisions de refroidissement sont de plus en plus basées sur les résultats opérationnels ainsi que sur le prix d'achat.
Hausse des coûts de l'électricité et optimisation de l'énergie de refroidissement
Les coûts de l'électricité renforcent l'argument en faveur des équipements qui réduisent la consommation d'énergie de refroidissement. Les prix de l'électricité industrielle aux États-Unis sont restés significatifs au cours du premier semestre de l'année. La réduction du PUE peut réduire substantiellement la consommation totale d'énergie d'une installation, bien que les conditions du site et les pratiques d'exploitation déterminent le résultat réel. Le refroidissement liquide peut permettre des valeurs de PUE nettement inférieures à celles des systèmes à air conventionnels, comme indiqué dans la recherche fournie. Cette relation de coût rend le refroidissement à haute efficacité énergétique pertinent même là où le reporting carbone n'est pas le principal moteur d'achat. Elle rend également les systèmes de contrôle, les équipements à vitesse variable et les systèmes hybrides plus importants sur l'ensemble du marché du refroidissement durable des centres de données en Amérique du Nord.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| CAPEX de rénovation élevé et complexité de l'intégration sur site existant | -1.8% | Centres de données de colocation et d'entreprise américains existants, en particulier en Virginie du Nord | Court terme (≤ 2 ans) |
| Pénurie de compétences en refroidissement liquide et en ingénierie des installations | -1.2% | Amérique du Nord, la plus aiguë sur les marchés frontières à croissance rapide | Moyen terme (2-4 ans) |
| Compatibilité des fluides caloporteurs spéciaux et risque lié à la chaîne d'approvisionnement | -0.7% | Chaîne d'approvisionnement mondiale, la plus perturbatrice sur les campus hyperscale américains déployés rapidement | Moyen terme (2-4 ans) |
| Retards d'interconnexion électrique, d'obtention de permis d'eau et d'approbation communautaire | -0.5% | Marchés primaires et frontières américains, et provinces canadiennes contraintes par le réseau | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
CAPEX de rénovation élevé et complexité de l'intégration sur site existant
Les installations existantes peuvent faire face à des obstacles techniques et financiers importants lors de la conversion au refroidissement liquide. La recherche fournie indique que les conversions au refroidissement liquide dans les salles existantes peuvent impliquer des coûts substantiels, tandis que la nouvelle capacité de refroidissement liquide sur site vierge nécessite un investissement nettement plus élevé. Les travaux sur site existant peuvent nécessiter un renforcement structurel, des systèmes de distribution de fluides, une imperméabilisation et des interruptions programmées des charges de travail actives des clients. Les rénovations directes sur puce et par immersion peuvent également nécessiter un investissement considérable par baie, les conversions par immersion impliquant généralement des coûts plus élevés. Le marché du refroidissement durable des centres de données en Amérique du Nord connaît donc une adoption plus rapide dans les nouvelles capacités construites et dans les sites matures où la capacité de refroidissement liquide bénéficie d'une prime de prix claire. Les petits opérateurs d'entreprise peuvent continuer avec des systèmes hybrides ou des améliorations ciblées du refroidissement par air jusqu'à ce que l'argument financier devienne plus solide.
Pénurie de compétences en refroidissement liquide et en ingénierie des installations
Le refroidissement liquide requiert des compétences que de nombreuses équipes d'exploitation n'ont pas eu besoin de développer à grande échelle. Les opérateurs ont besoin d'ingénieurs mécaniques pour les circuits de fluides, d'ingénieurs thermiques pour le transfert de chaleur, et de techniciens électromécaniques pour la mise en service et la maintenance. Le Bureau of Labor Statistics des États-Unis fournit des données professionnelles qui illustrent l'importance continue des rôles techniques qualifiés dans l'ensemble de l'économie. Le Forum économique mondial a également identifié le développement de la main-d'œuvre comme un besoin majeur pour l'expansion des centres de données. Lorsqu'une installation manque de ces connaissances, les gestionnaires peuvent retarder le déploiement même si le capital est disponible. Cette contrainte affecte le marché du refroidissement durable des centres de données en Amérique du Nord le plus fortement dans les nouvelles régions où le développement de projets progresse plus vite que la main-d'œuvre spécialisée locale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de refroidissement :
le refroidissement liquide répond aux densités de baies plus élevéesLe refroidissement à base d'air détenait 36,09 % du marché régional en 2026 car de nombreux centres de données de colocation et d'entreprise utilisent encore la distribution d'air par plancher surélevé. Le refroidissement liquide direct sur puce devrait progresser à un CAGR de 11,58 % jusqu'en 2032 car les systèmes GPU nécessitent une évacuation de la chaleur plus proche du processeur. Le refroidissement par immersion sert également les applications à densité extrême où les équipements directs sur puce peuvent ne pas répondre à toutes les exigences thermiques. Les échangeurs de chaleur en porte arrière offrent une option intermédiaire pour les sites de colocation qui ne peuvent pas effectuer une rénovation complète en refroidissement liquide. Les systèmes évaporatifs et adiabatiques, ainsi que les systèmes de free cooling et d'économiseur, restent pertinents là où les conditions climatiques locales soutiennent leur utilisation.
Le choix de la technologie suit de plus en plus la feuille de route des serveurs plutôt qu'une norme d'installation applicable à chaque charge de travail. AMD et NVIDIA publient des spécifications thermiques qui influencent la conception du refroidissement choisie par les opérateurs de centres de données. Schneider Electric a documenté le passage d'environ 25 kW par baie pour les NVIDIA A100 DGX SuperPods en 2022 à 132 kW par baie pour les systèmes GB200 en 2025. Ce changement implique les fournisseurs de refroidissement dans le processus d'achat plus tôt car la plomberie, le placement des équipements et les procédures de service doivent être pris en compte avec la conception du calcul. Le marché du refroidissement durable des centres de données en Amérique du Nord évolue donc vers des offres intégrées combinant équipements côté serveur et côté installation.



Par technologie de rejet de chaleur :
les systèmes hybrides soutiennent les transitions par étapesLes systèmes refroidis par air détenaient 34,27 % du marché régional en 2026, reflétant la base installée d'infrastructures de traitement d'air. Les systèmes de rejet de chaleur hybrides devraient progresser à un CAGR de 11,82 % jusqu'en 2032 car ils peuvent accepter la chaleur provenant des boucles d'air et de liquide. Cette flexibilité aide les opérateurs à mettre à niveau une partie d'une installation sans reconstruire chaque système thermique. Les systèmes refroidis par eau et évaporatifs peuvent offrir de bonnes performances thermiques mais peuvent faire l'objet d'un examen minutieux concernant l'utilisation de l'eau dans les zones soumises au stress hydrique. Les refroidisseurs secs ont un rôle plus clair dans les zones tempérées et subarctiques où les conditions ambiantes permettent un fonctionnement sans eau.
Le segment est façonné par l'équilibre entre l'efficacité énergétique et l'utilisation de l'eau. Les sites d'intelligence artificielle à haute densité peuvent favoriser les conceptions refroidies par eau pour leurs performances thermiques, mais les objectifs des entreprises et les réglementations locales peuvent favoriser les systèmes en circuit fermé ou à faible consommation d'eau. Johnson Controls a présenté une approche combinant la cogénération avec le refroidissement par absorption et pouvant atteindre un PUE de 1,23 avec une utilisation nulle d'eau sur site. De telles configurations montrent comment les équipements de rejet de chaleur peuvent être conçus pour s'adapter aux conditions des services publics locaux. Cette flexibilité crée une opportunité pour les fournisseurs capables de démontrer à la fois des performances énergétiques et hydriques aux propriétaires d'installations.
Par composant du système de refroidissement :
les unités de distribution de refroidissement relient les boucles de refroidissement des baies et des installationsLes ventilateurs et équipements de traitement d'air détenaient une part de 18,79 % du marché du refroidissement durable des centres de données en Amérique du Nord en 2026 car l'infrastructure refroidie par air reste largement déployée. Les unités de distribution de refroidissement devraient progresser à un CAGR de 11,79 % jusqu'en 2032 car elles connectent les boucles liquides au niveau des baies aux circuits de refroidissement des installations. Ce rôle devient plus important à mesure que les opérateurs combinent des baies d'intelligence artificielle refroidies par liquide avec des équipements conventionnels sur le même campus. Les refroidisseurs, tours de refroidissement, échangeurs de chaleur et pompes continuent de jouer des rôles distincts dans les installations refroidies par eau et hybrides. Les systèmes de contrôle et de surveillance ajoutent de la valeur en adaptant la production de refroidissement à l'évolution de la demande de calcul.
Les fournisseurs développent des plateformes d'unités de distribution de refroidissement adaptées aux applications d'entreprise et hyperscale. Johnson Controls a lancé sa plateforme d'unités de distribution de refroidissement Silent-Aire comme solution évolutive pour les environnements de centres de données à haute densité. Schneider Electric et Motivair ont également présenté la MCDU-70 pour les environnements d'intelligence artificielle à haute densité. Modine a annoncé un accord de capacité à long terme avec un client stratégique de centres de données. Le marché du refroidissement durable des centres de données en Amérique du Nord dépend de cette capacité de production car les retards de composants peuvent reporter l'ensemble d'une installation de refroidissement liquide.

Par approche de durabilité :
l'efficacité énergétique en tête tandis que la récupération de chaleur progresseLe refroidissement à haute efficacité énergétique détenait une part de 39,66 % en 2026, ce qui en fait la principale approche de durabilité sur le marché du refroidissement durable des centres de données en Amérique du Nord. Les variateurs de vitesse, les économiseurs et les systèmes de contrôle peuvent améliorer l'efficacité opérationnelle dans les installations existantes refroidies par air sans nécessiter une installation complète de refroidissement liquide. Cela donne à l'efficacité énergétique une base de clients immédiats plus large que les approches plus spécialisées. ENERGY STAR fournit des outils qui aident les organisations à évaluer la performance énergétique des centres de données. L'optimisation intégrée du refroidissement et les systèmes de contrôle étendent cette approche grâce à des logiciels qui ajustent la capacité de refroidissement à la demande en temps réel.
Le refroidissement avec récupération de chaleur devrait progresser à un CAGR de 11,56 % jusqu'en 2032. Il permet aux opérateurs d'envisager l'utilisation de la chaleur résiduelle des centres de données pour le chauffage urbain ou le refroidissement par absorption lorsque l'infrastructure locale soutient ces options. La Recommandation UIT-T L.1328 établit des spécifications pour la réutilisation de la chaleur résiduelle dans les salles de télécommunications et les centres de données. Les systèmes à faible consommation d'eau et les solutions de réfrigérants à faible potentiel de réchauffement climatique deviennent également plus pertinents dans les achats de refroidissement. Le marché du refroidissement durable des centres de données en Amérique du Nord peut donc combiner des améliorations de l'efficacité avec des changements plus larges dans la gestion de l'eau et des réfrigérants.
Par taille de centre de données :
les sites hyperscale donnent le rythme de la demande de refroidissementLes centres de données hyperscale détenaient 36,89 % de la taille du marché du refroidissement durable des centres de données en Amérique du Nord en 2026 et devraient progresser à un CAGR de 11,68 % jusqu'en 2032. Leur échelle leur donne la capacité de sécuriser l'alimentation électrique, de spécifier de nouvelles architectures de refroidissement et de s'engager dans des commandes d'équipements substantielles. Ces entreprises devraient réaliser des investissements significatifs dans l'infrastructure d'intelligence artificielle. Ces projets compriment les délais de livraison pour les fournisseurs de refroidissement et favorisent les entreprises disposant d'une capacité de fabrication disponible. Les grands centres de données suivent des schémas similaires à plus petite échelle et soutiennent souvent les exigences régionales de cloud ou d'inférence d'intelligence artificielle.
Les petits centres de données font face à une décision différente car leur économie soutient rarement une conversion complète au refroidissement liquide. Ils peuvent utiliser des améliorations progressives du refroidissement par air, des systèmes hybrides air-liquide ou une surveillance avancée pour prolonger les actifs actuels. Pour les opérateurs hyperscale, les décisions de refroidissement sont liées aux plans d'alimentation et de construction au niveau du campus. Cela accroît l'importance des équipements modulaires pouvant être installés au fur et à mesure que de nouvelles salles sont mises en service. Le marché du refroidissement durable des centres de données en Amérique du Nord est donc orienté vers les fournisseurs capables de répondre aux exigences des campus à grand volume tout en servant également les projets de rénovation plus petits.
Par type de centre de données :
les fournisseurs cloud standardisent le refroidissement durableLes fournisseurs de services cloud détenaient une part de 44,68 % en 2026 et devraient progresser à un CAGR de 11,73 % jusqu'en 2032. Leurs feuilles de route matérielles, leurs engagements à long terme en matière d'installations et leurs rapports environnementaux publics encouragent l'utilisation de conceptions de refroidissement reproductibles. Les fournisseurs de services cloud peuvent déployer des architectures de refroidissement liquide similaires sur plusieurs campus, aidant les fournisseurs à développer des gammes de produits standardisées. Alphabet, Amazon, Microsoft et Meta ont investi substantiellement dans les dépenses d'investissement, l'infrastructure d'intelligence artificielle représentant l'utilisation dominante dans la recherche fournie. Cet investissement accroît également l'importance de la qualification des fournisseurs et du service sur le terrain fiable.
Les fournisseurs de colocation ont un modèle opérationnel différent car ils doivent se préparer à des locataires avec des densités de baies variables et des feuilles de route matérielles incomplètes. Ils ont besoin de systèmes capables de prendre en charge les baies héritées à faible densité et les clusters d'intelligence artificielle à haute densité au sein de la même installation. Les centres de données d'entreprise et de périphérie sont également pertinents car les organisations placent l'inférence d'intelligence artificielle plus près des utilisateurs pour réduire la latence. Les modules de refroidissement liquide autonomes peuvent être mieux adaptés à ces environnements que les centrales frigorifiques centrales conventionnelles. Cette diversité des exigences élargit l'ensemble des produits vendus sur le marché du refroidissement durable des centres de données en Amérique du Nord.
Analyse géographique
États-Unis
Les États-Unis détenaient 89,48 % du marché régional en 2026. La concentration reflète la grande base installée de centres de données du pays et l'ampleur de la construction d'infrastructure d'intelligence artificielle. La Virginie du Nord reste un emplacement majeur, tandis qu'Atlanta, le Texas, l'Ohio, l'Indiana et les Carolines attirent de nouvelles capacités. Les nouveaux emplacements permettent aux fournisseurs de mettre en place le refroidissement liquide et les systèmes hybrides dès la phase de conception, évitant certaines perturbations rencontrées dans les anciennes installations refroidies par air. Le déploiement américain reste également exposé aux retards d'interconnexion électrique, aux permis d'eau et à l'examen local des sites proposés.
Mexique
Le Mexique devrait progresser à un CAGR de 11,94 % jusqu'en 2032 au sein du marché du refroidissement durable des centres de données en Amérique du Nord. L'Association mexicaine des centres de données a prévu des investissements substantiels dans la construction et les équipements de centres de données au cours des prochaines années. AWS a lancé sa région Mexique Central à Querétaro avec un engagement d'investissement à long terme. CloudHQ a également annoncé un investissement majeur dans plusieurs centres de données à Querétaro, comprenant un poste de transformation privé et des systèmes de refroidissement sans eau. Le développement du réseau de transmission dans les zones congestionnées telles que Querétaro peut prendre plusieurs années, soutenant la demande de systèmes de refroidissement en circuit fermé, sans eau et à haute efficacité énergétique.
Canada
Le Canada bénéficie d'un système électrique dans lequel plus de 80 % de l'électricité provient de sources non émettrices, tandis que le Québec et la Colombie-Britannique offrent de l'énergie hydroélectrique et des conditions froides qui soutiennent l'efficacité du refroidissement. Les Principes de développement responsable des centres de données du Canada demandent aux opérateurs de minimiser l'utilisation d'eau douce, de donner la priorité aux technologies d'eau en circuit fermé et efficaces, et de divulguer l'utilisation de l'eau selon des normes reconnues. Microsoft a annoncé un engagement de plusieurs milliards de dollars pour l'infrastructure numérique et d'intelligence artificielle canadienne et a mis en avant la conservation de l'eau et le refroidissement avancé dans les nouvelles capacités canadiennes. Les réglementations et les conditions climatiques du Canada font du refroidissement à faible consommation d'eau, du free cooling et de la récupération de chaleur des domaines pratiques pour le développement d'équipements.
Paysage concurrentiel
Concentration du Marché
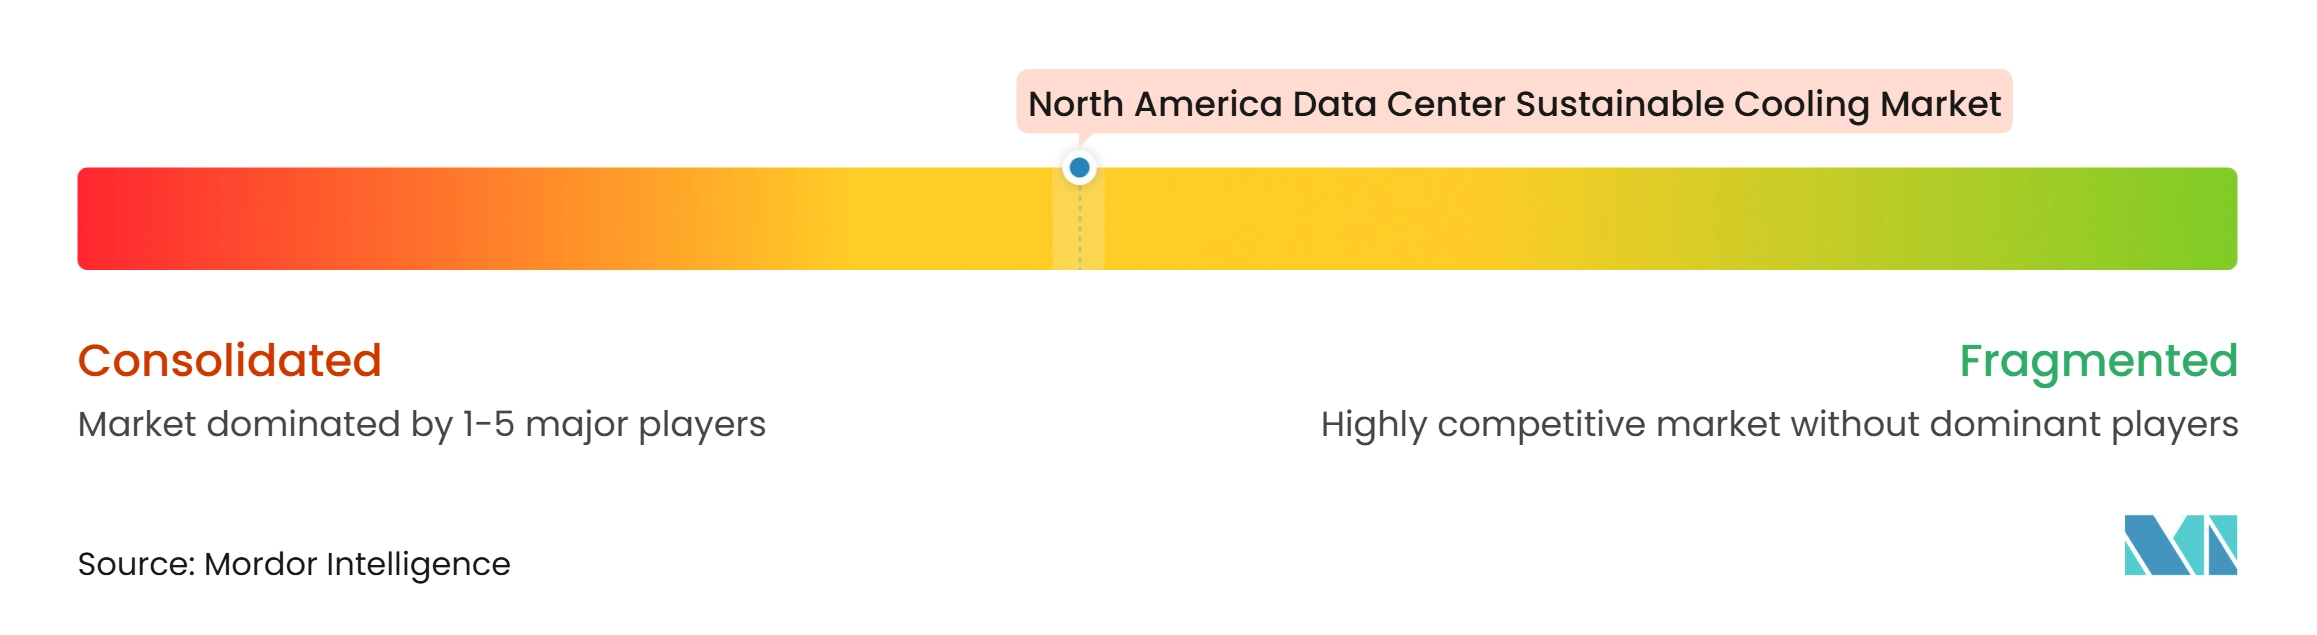
Le marché du refroidissement durable des centres de données en Amérique du Nord comprend un large éventail d'entreprises de gestion thermique et de spécialistes du refroidissement liquide. Vertiv, Schneider Electric, Johnson Controls, Carrier Global, Trane Technologies, Modine Manufacturing et STULZ proposent des portefeuilles comprenant des refroidisseurs, un refroidissement de précision, des unités de distribution de refroidissement et des systèmes de contrôle. Leurs relations établies avec les grands opérateurs de centres de données et leur capacité de fabrication à grande échelle ont permis des ventes d'équipements intégrés. Modine a obtenu un accord de capacité à long terme avec un client stratégique de centres de données, comprenant un paiement initial pour soutenir les investissements en capacité. Vertiv a également annoncé des investissements sur son campus de Tognana pour étendre la capacité de production régionale de refroidisseurs et établir un laboratoire d'essais à grande échelle.
Les spécialistes, notamment CoolIT Systems, LiquidStack, Iceotope Technologies, Green Revolution Cooling, Chilldyne et Submer Technologies, se distinguent par leur expertise thermique ciblée et la différenciation de leurs produits. Leur position est la plus forte là où les opérateurs ont besoin d'un déploiement rapide et d'équipements adaptés au matériel d'intelligence artificielle refroidi par liquide. Trane Technologies a développé une conception de référence de gestion thermique pour les usines d'intelligence artificielle NVIDIA à grande échelle.
Les décisions d'achat dépendent de plus en plus de l'étendue des produits, des performances éprouvées, de la fabrication locale et de l'alignement avec les feuilles de route des fournisseurs de serveurs plutôt que du seul prix. Les conceptions conformes à l'ASHRAE, la fabrication certifiée ISO et les données de performance validées peuvent aider les fournisseurs à satisfaire aux exigences de qualification des opérateurs hyperscale. Les fournisseurs se font également concurrence dans les systèmes de contrôle intégrés, les plateformes modulaires d'unités de distribution de refroidissement et les systèmes de récupération de chaleur pour les déploiements de campus par phases. Les grands fournisseurs peuvent regrouper des équipements sur l'ensemble d'une installation, tandis que les spécialistes peuvent se concentrer sur des applications thermiques spécifiques. Le marché du refroidissement durable des centres de données en Amérique du Nord reste modérément concentré car les fournisseurs établis ont de l'échelle, tandis que les entreprises spécialisées conservent des opportunités dans les applications de refroidissement liquide en rapide évolution.
Leaders du secteur du refroidissement durable des centres de données en Amérique du Nord
-
Vertiv Group Corp.
-
Schneider Electric SE
-
Johnson Controls International plc
-
STULZ GmbH
-
Rittal GmbH & Co. KG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du refroidissement durable des centres de données en Amérique du Nord Entreprises couvertes dans ce rapport
- Vertiv Group Corp.
- Schneider Electric SE
- Johnson Controls International plc
- STULZ GmbH
- Rittal GmbH & Co. KG
- Mitsubishi Electric Corporation
- Asetek A/S
- Alfa Laval AB
- CoolIT Systems Inc.
- LiquidStack Inc.
- Iceotope Technologies Ltd.
- Green Revolution Cooling Inc.
- Chilldyne Inc.
- Submer Technologies SL
- Carrier Global Corporation
- Trane Technologies plc
- Daikin Industries, Ltd.
- Modine Manufacturing Company
- Munters Group AB
- nVent Electric plc
- Delta Electronics, Inc.
- Airedale International Air-Conditioning Ltd.
- Nortek Air Solutions, LLC
- Hewlett Packard Enterprise Company
- Super Micro Computer, Inc.
Développements industriels récents dans Marché du refroidissement durable des centres de données en Amérique du Nord
- Août 2026 : KIO Data Centers a annoncé avoir dépassé 900 millions USD d'investissement total au Mexique et s'est engagé à investir plus de 200 millions USD en 2026 pour de nouvelles capacités à Mexico, Monterrey et Querétaro. La société a simultanément divulgué des plans pour un investissement potentiel de 1,3 milliard USD d'ici 2030 pour le campus QRO3, qui représenterait la plus grande installation de son histoire avec environ 100 MW de capacité, renforçant la position de Querétaro en tant que principal corridor de centres de données en Amérique du Sud.
- Juillet 2026 : Vertiv a annoncé des investissements sur son campus de Tognana près de Padoue, en Italie, pour étendre les capacités de fabrication et d'essais intégrés pour les systèmes de refroidissement des centres de données. La société prévoit de doubler la capacité de production de refroidisseurs dans la région d'ici fin 2026 et prévoit d'achever un nouveau laboratoire d'essais de refroidissement à grande échelle début 2027, permettant aux clients de valider les performances thermiques des déploiements à densité d'intelligence artificielle dans des conditions d'exploitation réelles.
- Juillet 2026 : Johnson Controls a publié un plan directeur mondial démontrant que la combinaison de la production d'énergie sur site avec la cogénération et le refroidissement par absorption peut atteindre un PUE aussi bas que 1,23 avec une utilisation nulle d'eau sur site et jusqu'à 43 % de réduction des émissions de dioxyde de carbone du système de refroidissement, positionnant la récupération de chaleur comme une stratégie viable pour les déploiements d'usines d'intelligence artificielle contraints par le réseau et l'eau.
- Mai 2026 : Modine Manufacturing a annoncé un accord de capacité à long terme historique de 4 milliards USD jusqu'en 2029 avec un client stratégique de centres de données pour ses solutions de refroidissement Airedale by Modine, avec 165 millions USD payés d'avance pour soutenir les investissements en capacité. L'accord représente l'un des plus grands engagements d'approvisionnement anticipé dans le secteur du refroidissement des centres de données en Amérique du Nord et soutient l'objectif de Modine de dépasser 2 milliards USD de revenus dans les centres de données d'ici l'exercice fiscal 2028.
Périmètre du rapport sur le marché du refroidissement durable des centres de données en Amérique du Nord
Le marché du refroidissement durable des centres de données en Amérique du Nord désigne le marché régional des technologies, systèmes et services de refroidissement à haute efficacité énergétique, à faible émission de carbone et respectueux de l'eau, conçus pour gérer les charges thermiques dans les centres de données des États-Unis, du Canada et du Mexique tout en minimisant l'impact environnemental, couvrant le refroidissement liquide (direct sur puce, par immersion, échangeurs de chaleur en porte arrière), l'économisation côté air libre, le refroidissement évaporatif et adiabatique, les refroidisseurs à réfrigérants à faible potentiel de réchauffement climatique, la récupération de chaleur résiduelle, l'optimisation thermique pilotée par l'intelligence artificielle et les systèmes en circuit fermé à faible consommation d'eau.
Le rapport sur le marché du refroidissement durable des centres de données en Amérique du Nord est segmenté par technologie de refroidissement (refroidissement à base d'air, refroidissement liquide direct sur puce, refroidissement par immersion, échangeurs de chaleur en porte arrière, refroidissement évaporatif et adiabatique, systèmes de free cooling et d'économiseur, et autres technologies de refroidissement durable), technologie de rejet de chaleur (systèmes refroidis par air, systèmes refroidis par eau, rejet de chaleur évaporatif, refroidisseurs secs et systèmes de rejet de chaleur hybrides), composant du système de refroidissement (unités de distribution de refroidissement (CDU), refroidisseurs, tours de refroidissement, échangeurs de chaleur, pompes et systèmes de distribution de fluides, ventilateurs et équipements de traitement d'air, et systèmes de contrôle et de surveillance du refroidissement), approche de durabilité (refroidissement à haute efficacité énergétique, refroidissement à faible consommation d'eau, solutions de réfrigérants à faible potentiel de réchauffement climatique, refroidissement avec récupération de chaleur, et optimisation intégrée du refroidissement et systèmes de contrôle), taille du centre de données (petits centres de données, centres de données moyens, grands centres de données et centres de données hyperscale), type de centre de données (centres de données de colocation, fournisseurs de services cloud (CSP) et centres de données d'entreprise et de périphérie), et géographie (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Refroidissement à base d'air |
| Refroidissement liquide direct sur puce |
| Refroidissement par immersion |
| Échangeurs de chaleur en porte arrière |
| Refroidissement évaporatif et adiabatique |
| Systèmes de free cooling et d'économiseur |
| Autres technologies de refroidissement durable |
| Systèmes refroidis par air |
| Systèmes refroidis par eau |
| Rejet de chaleur évaporatif |
| Refroidisseurs secs |
| Systèmes de rejet de chaleur hybrides |
| Unités de distribution de refroidissement (CDU) |
| Refroidisseurs |
| Tours de refroidissement |
| Échangeurs de chaleur |
| Pompes et systèmes de distribution de fluides |
| Ventilateurs et équipements de traitement d'air |
| Systèmes de contrôle et de surveillance du refroidissement |
| Refroidissement à haute efficacité énergétique |
| Refroidissement à faible consommation d'eau |
| Solutions de réfrigérants à faible potentiel de réchauffement climatique |
| Refroidissement avec récupération de chaleur |
| Optimisation intégrée du refroidissement et systèmes de contrôle |
| Petits centres de données |
| Centres de données moyens |
| Grands centres de données |
| Centres de données hyperscale |
| Centres de données de colocation |
| Fournisseurs de services cloud (CSP) |
| Centres de données d'entreprise et de périphérie |
| États-Unis |
| Canada |
| Mexique |
| Par technologie de refroidissement | Refroidissement à base d'air |
| Refroidissement liquide direct sur puce | |
| Refroidissement par immersion | |
| Échangeurs de chaleur en porte arrière | |
| Refroidissement évaporatif et adiabatique | |
| Systèmes de free cooling et d'économiseur | |
| Autres technologies de refroidissement durable | |
| Par technologie de rejet de chaleur | Systèmes refroidis par air |
| Systèmes refroidis par eau | |
| Rejet de chaleur évaporatif | |
| Refroidisseurs secs | |
| Systèmes de rejet de chaleur hybrides | |
| Par composant du système de refroidissement | Unités de distribution de refroidissement (CDU) |
| Refroidisseurs | |
| Tours de refroidissement | |
| Échangeurs de chaleur | |
| Pompes et systèmes de distribution de fluides | |
| Ventilateurs et équipements de traitement d'air | |
| Systèmes de contrôle et de surveillance du refroidissement | |
| Par approche de durabilité | Refroidissement à haute efficacité énergétique |
| Refroidissement à faible consommation d'eau | |
| Solutions de réfrigérants à faible potentiel de réchauffement climatique | |
| Refroidissement avec récupération de chaleur | |
| Optimisation intégrée du refroidissement et systèmes de contrôle | |
| Par taille de centre de données | Petits centres de données |
| Centres de données moyens | |
| Grands centres de données | |
| Centres de données hyperscale | |
| Par type de centre de données | Centres de données de colocation |
| Fournisseurs de services cloud (CSP) | |
| Centres de données d'entreprise et de périphérie | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du refroidissement durable des centres de données en Amérique du Nord ?
Le marché du refroidissement durable des centres de données en Amérique du Nord était évalué à 6,09 milliards USD en 2026 et devrait atteindre 11,78 milliards USD d'ici 2032, à un CAGR de 11,26 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de refroidissement durable des centres de données en Amérique du Nord ?
La hausse de la densité des baies d'intelligence artificielle, la construction hyperscale, les coûts de l'énergie et les objectifs d'utilisation de l'eau accélèrent la demande de systèmes de refroidissement liquide, hybrides et en circuit fermé efficaces.
Quelle technologie de refroidissement se développe le plus rapidement en Amérique du Nord ?
Le refroidissement liquide direct sur puce devrait progresser à un CAGR de 11,58 % jusqu'en 2032 car les systèmes d'intelligence artificielle basés sur GPU nécessitent une capacité d'évacuation de chaleur plus élevée.
Quel groupe de clients mène les dépenses en refroidissement durable ?
Les fournisseurs de services cloud détenaient une part de 44,68 % en 2026 et devraient progresser à un CAGR de 11,73 % jusqu'en 2032.
Pourquoi les unités de distribution de refroidissement sont-elles importantes pour les centres de données d'intelligence artificielle ?
Les CDU connectent les boucles liquides au niveau des baies aux circuits de refroidissement des installations et devraient progresser à un CAGR de 11,79 % jusqu'en 2032.
Quel pays d'Amérique du Nord se développe le plus rapidement pour le refroidissement durable des centres de données ?
Le Mexique devrait progresser à un CAGR de 11,94 % jusqu'en 2032, soutenu par d'importants nouveaux investissements dans les centres de données à Querétaro et dans d'autres emplacements.