
Tamaño y Participación del Mercado de Enfriamiento Sostenible de Centros de Datos en América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
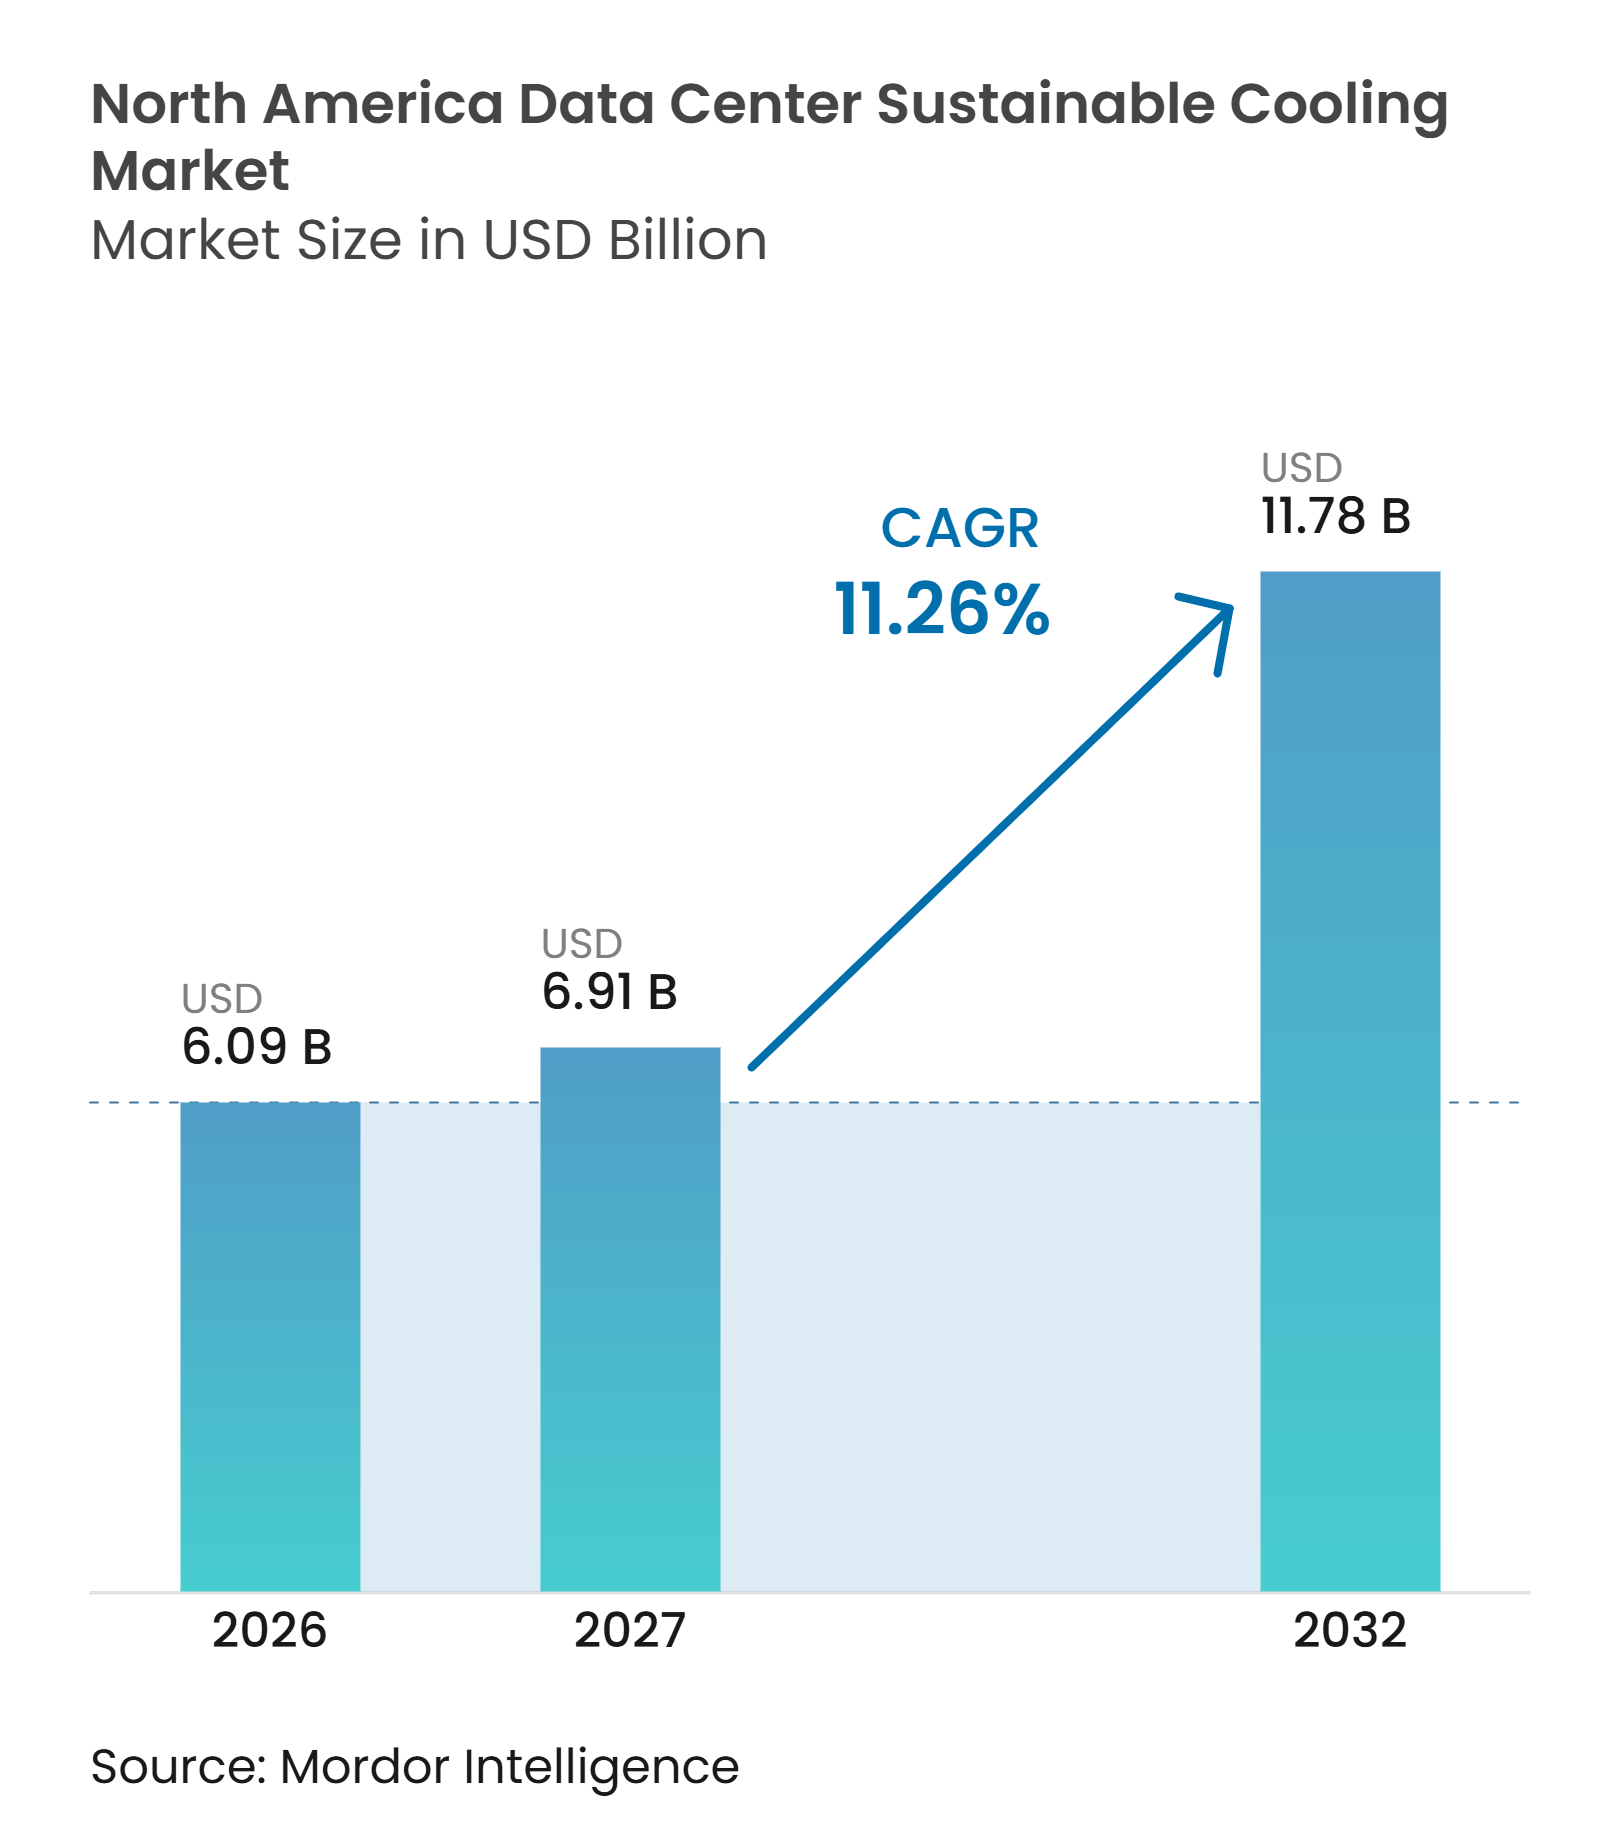
| Tamaño del mercado en el año base (2026) | 6.09 Mil millones de dólares |
| Tamaño del Mercado (2027) | 6.91 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.78 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.26 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Enfriamiento Sostenible de Centros de Datos en América del Norte por Mordor Intelligence
El tamaño del mercado de enfriamiento sostenible de centros de datos en América del Norte fue de 6,09 mil millones de USD en 2026 y se prevé que alcance los 11,78 mil millones de USD para 2032, a una CAGR del 11,26% durante el período de pronóstico de 2027 a 2032. Las cargas de trabajo de IA y computación de alto rendimiento están cambiando la forma en que los operadores planifican la capacidad de enfriamiento, ya que la densidad de potencia por bastidor está superando el rango que los sistemas de aire convencionales pueden gestionar de manera eficiente. El mercado de enfriamiento sostenible de centros de datos en América del Norte está, por tanto, orientándose hacia el enfriamiento líquido, el rechazo de calor híbrido y los sistemas que consumen menos energía y agua. Los requisitos de enfriamiento influyen cada vez más en la selección de ubicaciones, el diseño de equipos, la distribución de los equipos de distribución, la planificación del mantenimiento y el calendario de construcción de centros de datos. Los proveedores con sistemas de enfriamiento líquido probados, capacidad de fabricación local, vínculos estrechos con los fabricantes de servidores y la capacidad de apoyar la puesta en marcha están mejor posicionados para atender grandes proyectos. La complejidad de la modernización, las conexiones de servicios públicos, los permisos de agua, la fiabilidad del suministro de refrigerante y la disponibilidad de técnicos especializados siguen siendo limitaciones prácticas para el despliegue, especialmente cuando las instalaciones deben continuar atendiendo las cargas de trabajo de los clientes durante una actualización.
Conclusiones Clave del Informe
- Por tecnología de enfriamiento, el enfriamiento basado en aire representó el 36,09% de la participación del mercado de enfriamiento sostenible de centros de datos en América del Norte en 2026, mientras que se proyecta que el enfriamiento líquido directo al chip se expanda a una CAGR del 11,58% hasta 2032.
- Por tecnología de rechazo de calor, los sistemas enfriados por aire representaron el 34,27% de la participación del mercado de enfriamiento sostenible de centros de datos en América del Norte en 2026, mientras que se proyecta que los sistemas de rechazo de calor híbridos se expandan a una CAGR del 11,82% hasta 2032.
- Por componente del sistema de enfriamiento, los ventiladores y equipos de manejo de aire representaron una participación del 18,79% en 2026, mientras que se proyecta que las unidades de distribución de enfriamiento se expandan a una CAGR del 11,79% hasta 2032.
- Por enfoque de sostenibilidad, el enfriamiento de alta eficiencia energética representó una participación del 39,66% en 2026, mientras que se proyecta que el enfriamiento con recuperación de calor se expanda a una CAGR del 11,56% hasta 2032.
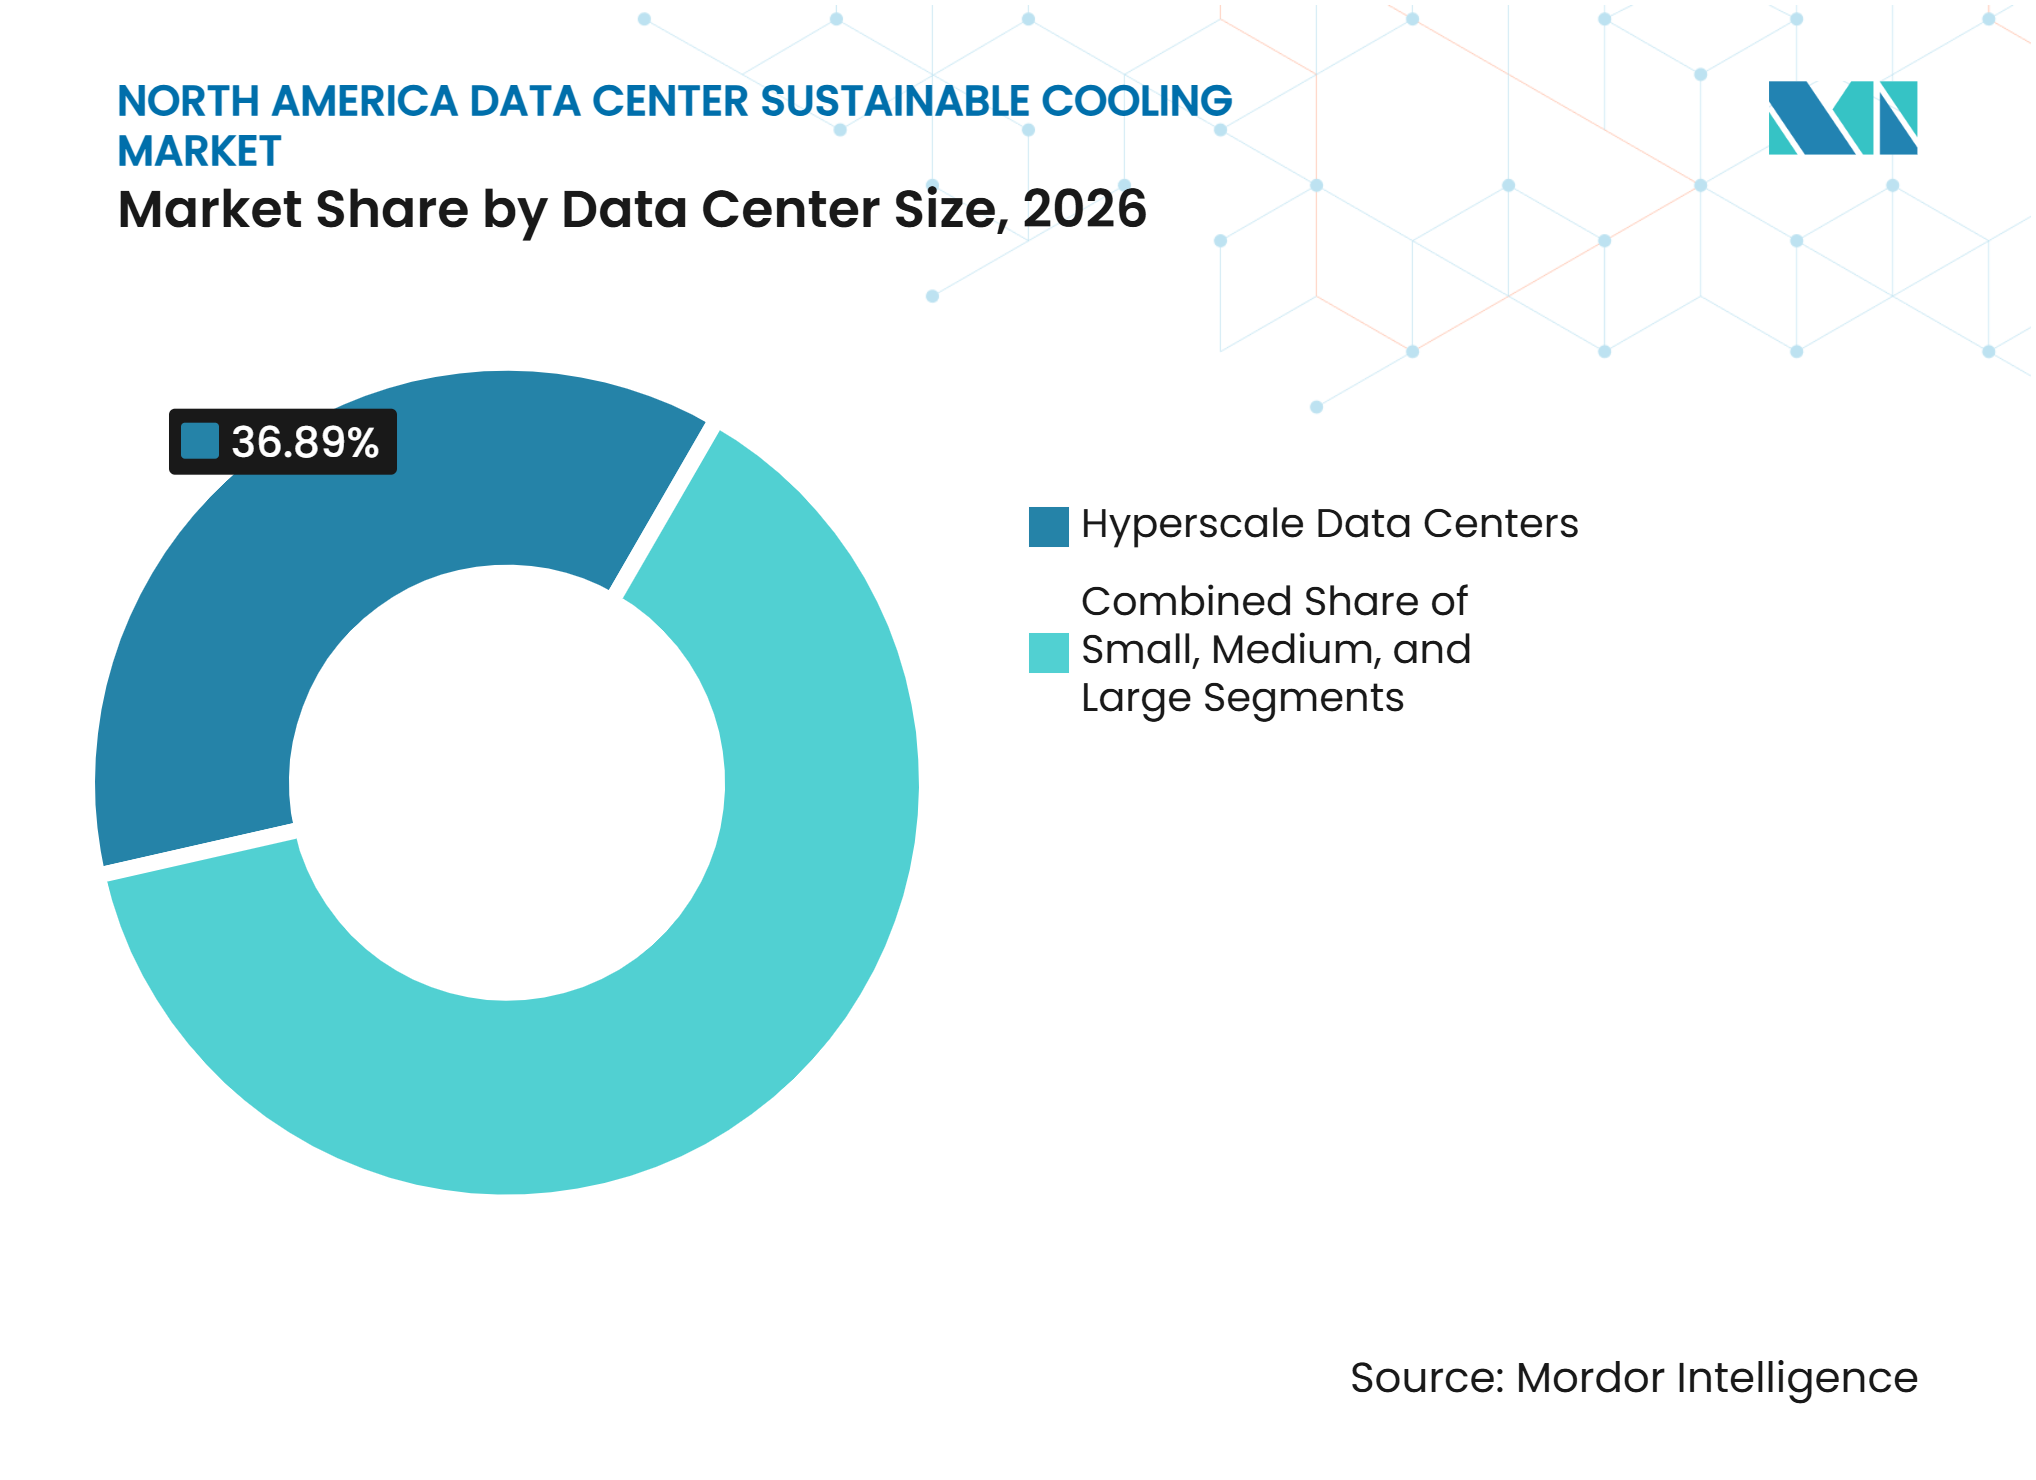
- Por tamaño del centro de datos, los centros de datos de hiperescala representaron una participación del 36,89% en 2026 y se proyecta que se expandan a una CAGR del 11,68% hasta 2032.
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron una participación del 44,68% en 2026 y se proyecta que se expandan a una CAGR del 11,73% hasta 2032.
- Por geografía, Estados Unidos representó una participación del 89,48% en 2026, mientras que se proyecta que México se expanda a una CAGR del 11,94% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Densidad de Bastidores de IA y Computación de Alto Rendimiento | +3.5% | Global, concentrado en los mercados de hiperescala de EE. UU., incluidos el norte de Virginia, Georgia y Texas | Corto plazo (≤ 2 años) |
| Desarrollo de Infraestructura de Hiperescala y Nube | +2.8% | Mercados primarios de EE. UU., con expansión hacia los mercados frontera de México | Corto plazo (≤ 2 años) |
| Compromisos Corporativos de Cero Emisiones Netas y Modernización del Enfriamiento | +1.5% | América del Norte, con ganancias tempranas en instalaciones empresariales de EE. UU. y de coubicación canadienses | Mediano plazo (2-4 años) |
| Aumento de los Costos de Electricidad y Optimización de la Energía de Enfriamiento | +1.2% | Estados Unidos, particularmente la zona de interconexión PJM y ERCOT | Mediano plazo (2-4 años) |
| Requisitos de Reporte del Uso del Agua y Enfriamiento de Circuito Cerrado | +0.8% | Canadá y regiones de EE. UU. con estrés hídrico | Mediano plazo (2-4 años) |
| Diseños de Referencia de Servidores Preparados para Líquido y Adopción de Garantías | +0.5% | Global, con el mayor efecto en instalaciones de hiperescala y coubicación de EE. UU. | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Densidad de Bastidores de IA y Computación de Alto Rendimiento
La infraestructura de IA está aumentando la carga térmica que un solo bastidor debe gestionar. Los sistemas de escala de bastidor NVIDIA GB200 NVL72 operan a 132 kW por bastidor, mientras que la próxima generación podría acercarse a los 240 kW por bastidor. Las salas de datos tradicionales generalmente fueron diseñadas para 10-15 kW por bastidor, por lo que muchas instalaciones necesitan una arquitectura de enfriamiento diferente. Schneider Electric describió el rápido movimiento en el diseño de centros de datos de IA como una respuesta a los despliegues de GPU de mayor densidad y a los cambiantes requisitos de las instalaciones.[1] El mercado de enfriamiento sostenible de centros de datos en América del Norte se beneficia a medida que los operadores reemplazan la capacidad exclusiva de aire con placas frías, circuitos de líquido y equipos de rechazo de calor de apoyo. Los diseños de referencia de servidores y la evolución de las directrices de ASHRAE ofrecen a los operadores parámetros operativos más claros para estos sistemas.
Desarrollo de Infraestructura de Hiperescala y Nube
La construcción de hiperescala está ampliando la base direccionable para los equipos de enfriamiento sostenible. Los principales operadores de hiperescala están planificando un gasto de capital sustancial para la infraestructura de IA. Estos proyectos dirigen más gasto en instalaciones hacia los sistemas de enfriamiento y energía, ya que las cargas de trabajo de IA requieren una infraestructura más densa y resiliente. Los nuevos campus en regiones clave de EE. UU. brindan oportunidades para especificar el enfriamiento sostenible antes de que se instalen los equipos. El mercado de enfriamiento sostenible de centros de datos en América del Norte se beneficia de los proyectos en terrenos nuevos porque una nueva instalación puede integrar circuitos de líquido y sistemas de monitoreo sin interrumpir las cargas de trabajo activas. Los mismos proyectos también fortalecen la demanda de equipos de enfriamiento que pueden expandirse por etapas a medida que se agrega capacidad de cómputo.
Compromisos Corporativos de Cero Emisiones Netas y Modernización del Enfriamiento
Los objetivos ambientales corporativos están convirtiendo el rendimiento hídrico y energético en parte del proceso de adquisición de enfriamiento. AWS reportó una efectividad global del uso del agua en centros de datos de 0,12 litros por kilovatio-hora en 2025, una mejora del 20% respecto a 2024 y una mejora del 52% respecto a 2021.[2] Microsoft reportó una efectividad global del uso del agua de 0,27 L/kWh en el año fiscal 2025, en comparación con 0,30 L/kWh en el año fiscal 2024. Los operadores que reportan la efectividad del uso del agua y la efectividad del uso de la energía necesitan proveedores que puedan documentar los resultados a nivel de equipo. La Recomendación ITU-T L.1510 proporciona indicadores clave de rendimiento ambiental para la infraestructura digital, incluidas medidas relevantes para el rendimiento hídrico.[3] Este entorno de reporte respalda el mercado de enfriamiento sostenible de centros de datos en América del Norte porque las decisiones de enfriamiento se basan cada vez más en los resultados operativos, además del precio de compra.
Aumento de los Costos de Electricidad y Optimización de la Energía de Enfriamiento
Los costos de electricidad refuerzan el argumento a favor de los equipos que reducen el consumo de energía de enfriamiento. Los precios de la electricidad industrial en EE. UU. se mantuvieron significativos durante la primera mitad del año. Reducir el PUE puede disminuir sustancialmente el consumo total de energía de una instalación, aunque las condiciones del sitio y las prácticas operativas determinan el resultado real. El enfriamiento líquido puede admitir valores de PUE sustancialmente más bajos que los sistemas de aire convencionales, según se indica en la investigación suministrada. Esta relación de costos hace que el enfriamiento de alta eficiencia energética sea relevante incluso donde el reporte de carbono no es el principal impulsor de compra. También hace que los controles, los equipos de velocidad variable y los sistemas híbridos sean más importantes en todo el mercado de enfriamiento sostenible de centros de datos en América del Norte.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto CAPEX de Modernización y Complejidad de Integración en Instalaciones Existentes | -1.8% | Centros de datos de coubicación y empresariales heredados de EE. UU., especialmente el norte de Virginia | Corto plazo (≤ 2 años) |
| Escasez de Habilidades en Enfriamiento Líquido e Ingeniería de Instalaciones | -1.2% | América del Norte, más aguda en los mercados frontera de rápido crecimiento | Mediano plazo (2-4 años) |
| Compatibilidad de Refrigerantes Especiales y Riesgo en la Cadena de Suministro | -0.7% | Cadena de suministro global, más disruptiva en los campus de hiperescala de EE. UU. desplegados rápidamente | Mediano plazo (2-4 años) |
| Retrasos en la Interconexión Eléctrica, Permisos de Agua y Aprobación Comunitaria | -0.5% | Mercados primarios y frontera de EE. UU., y provincias canadienses con restricciones de red | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto CAPEX de Modernización y Complejidad de Integración en Instalaciones Existentes
Las instalaciones existentes pueden enfrentar barreras técnicas y financieras significativas al convertirse al enfriamiento líquido. La investigación suministrada indicó que las conversiones de enfriamiento líquido en salas existentes pueden implicar costos sustanciales, mientras que la nueva capacidad de enfriamiento líquido en terrenos nuevos requiere una inversión significativamente mayor. El trabajo en instalaciones existentes puede requerir refuerzo estructural, sistemas de distribución de fluidos, impermeabilización e interrupciones programadas a las cargas de trabajo activas de los clientes. Las modernizaciones de enfriamiento directo al chip e inmersión también pueden requerir una inversión considerable por bastidor, siendo las conversiones de inmersión las que generalmente implican costos más elevados. El mercado de enfriamiento sostenible de centros de datos en América del Norte, por tanto, observa una adopción más rápida en la capacidad recién construida y en ubicaciones maduras donde la capacidad de enfriamiento líquido obtiene una prima de precio clara. Los operadores empresariales más pequeños pueden continuar con sistemas híbridos o mejoras específicas de enfriamiento por aire hasta que el caso financiero se fortalezca.
Escasez de Habilidades en Enfriamiento Líquido e Ingeniería de Instalaciones
El enfriamiento líquido requiere habilidades que muchos equipos operativos no han necesitado a escala. Los operadores necesitan ingenieros mecánicos para circuitos de fluidos, ingenieros térmicos para transferencia de calor y técnicos electromecánicos para la puesta en marcha y el mantenimiento. La Oficina de Estadísticas Laborales de EE. UU. proporciona datos ocupacionales que ilustran la continua importancia de los roles técnicos especializados en toda la economía. El Foro Económico Mundial también identificó el desarrollo de la fuerza laboral como una necesidad importante para la expansión de los centros de datos. Cuando una instalación carece de este conocimiento, los gerentes pueden retrasar el despliegue incluso si el capital está disponible. Esta restricción afecta al mercado de enfriamiento sostenible de centros de datos en América del Norte con mayor intensidad en las nuevas regiones donde el desarrollo de proyectos avanza más rápido que la fuerza laboral especializada local.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Enfriamiento:
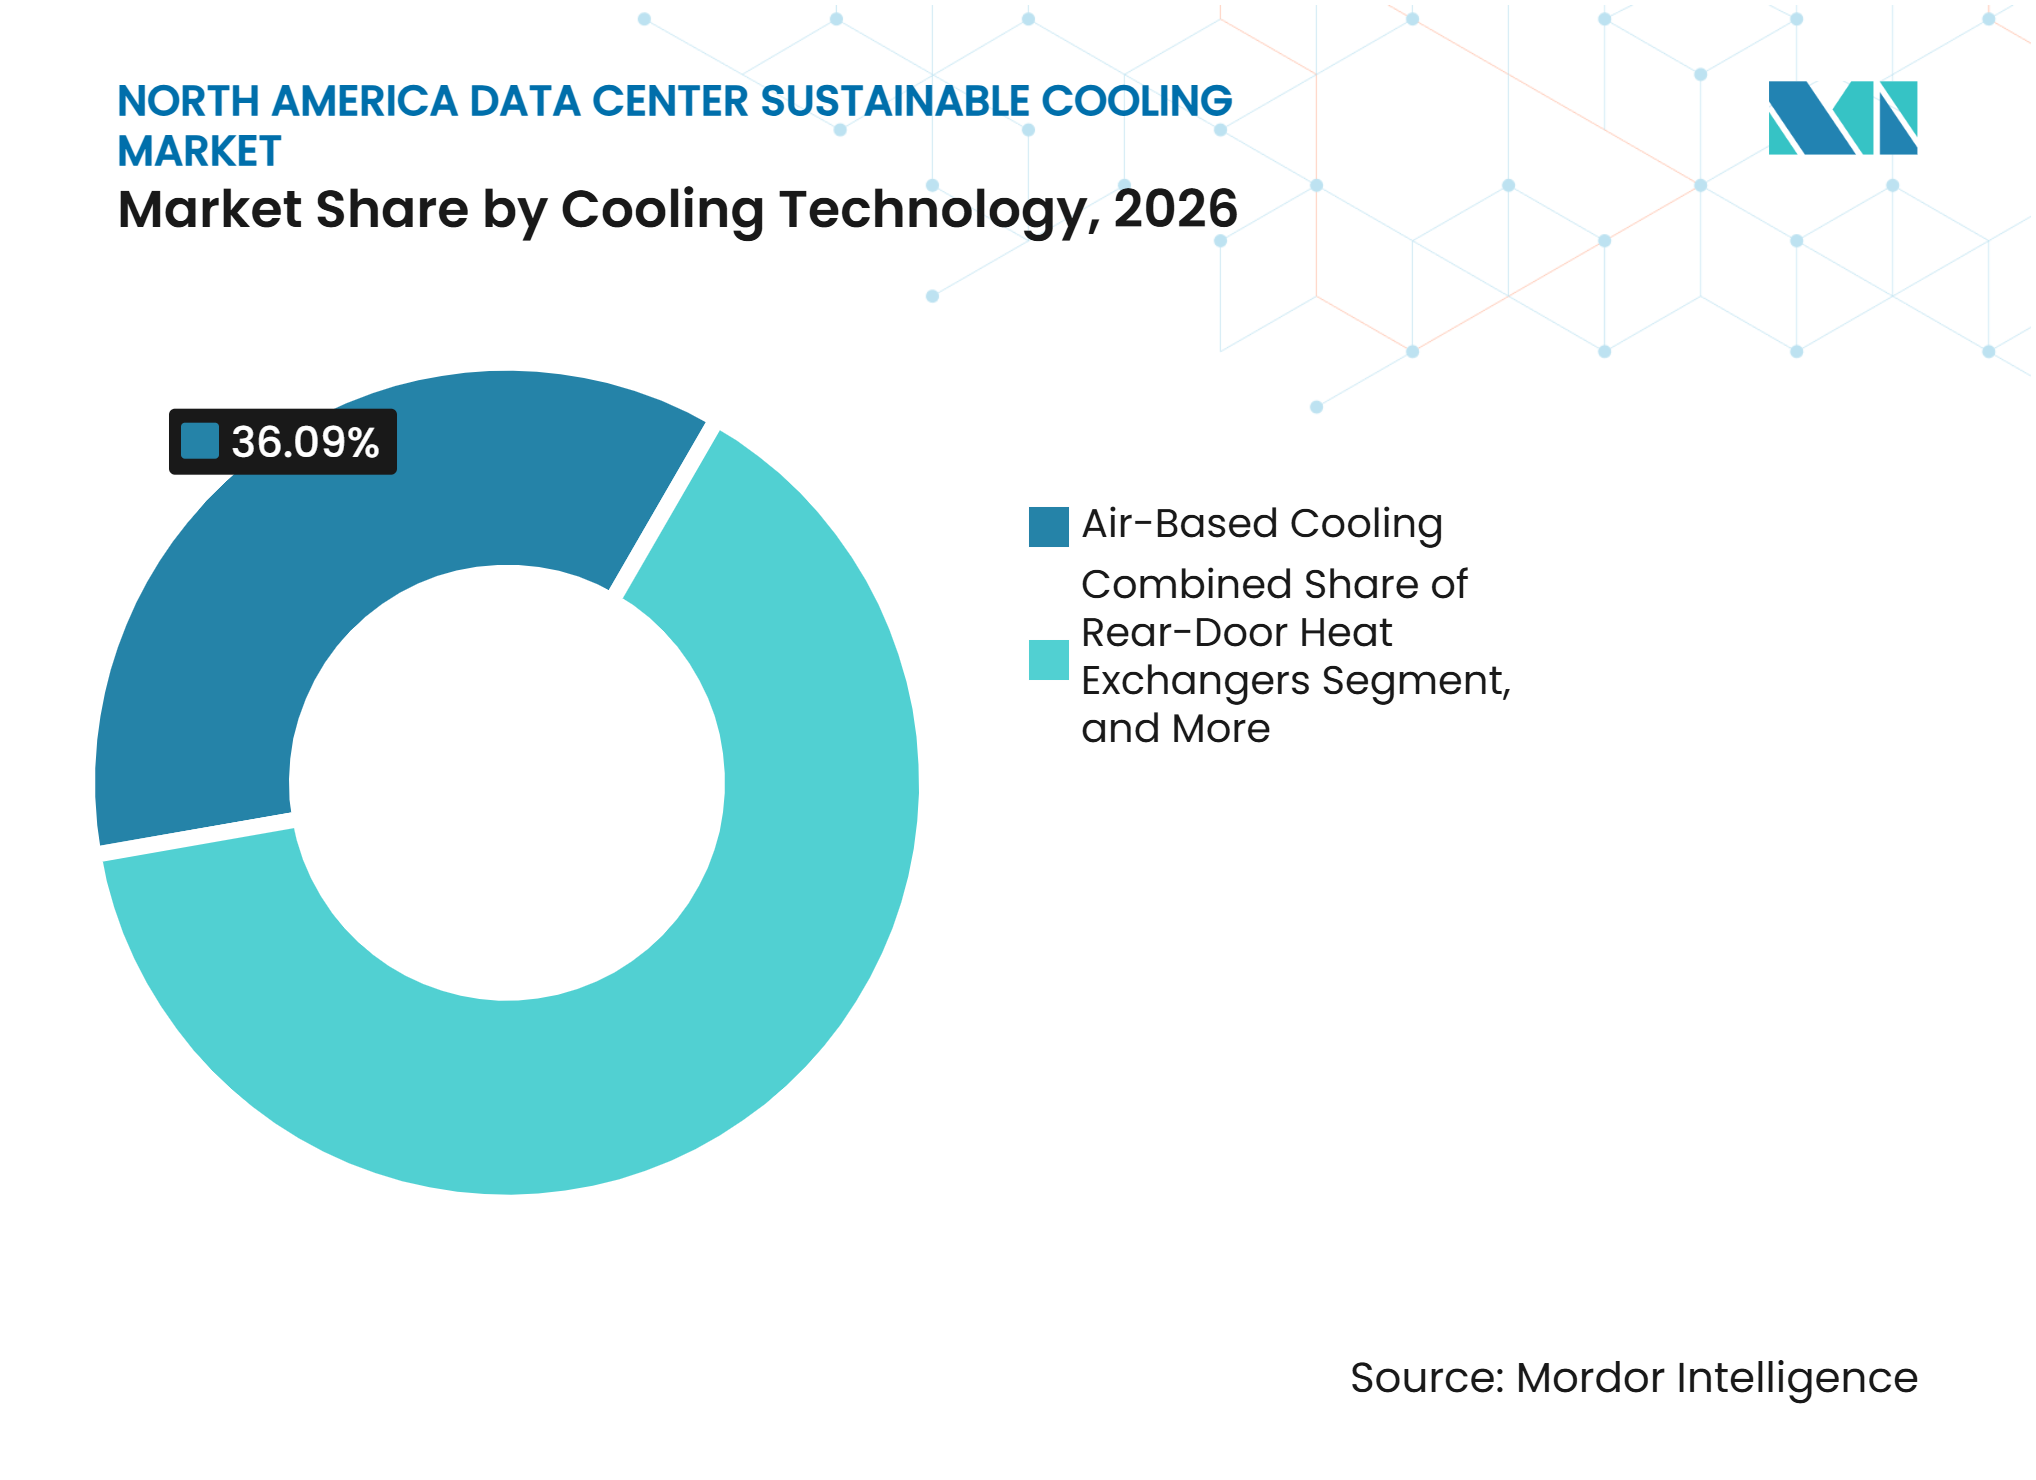
El Enfriamiento Líquido Aborda Densidades de Bastidor Más AltasEl enfriamiento basado en aire representó el 36,09% del mercado regional en 2026 porque muchos centros de datos de coubicación y empresariales aún utilizan distribución de aire con suelo elevado. Se proyecta que el enfriamiento líquido directo al chip se expanda a una CAGR del 11,58% hasta 2032, ya que los sistemas de GPU requieren la extracción de calor más cerca del procesador. El enfriamiento por inmersión también sirve para aplicaciones de densidad extrema donde el equipo de enfriamiento directo al chip puede no abordar todos los requisitos térmicos. Los intercambiadores de calor de puerta trasera proporcionan una opción intermedia para los sitios de coubicación que no pueden completar una modernización completa de líquido. Los sistemas evaporativos y adiabáticos, junto con los sistemas de enfriamiento gratuito y economizadores, siguen siendo relevantes donde las condiciones climáticas locales apoyan su uso.
La elección de la tecnología sigue cada vez más la hoja de ruta del servidor en lugar de un estándar de instalación que se aplica a cada carga de trabajo. AMD y NVIDIA publican especificaciones térmicas que influyen en el diseño de enfriamiento seleccionado por los operadores de centros de datos. Schneider Electric documentó el movimiento desde aproximadamente 25 kW por bastidor para los NVIDIA A100 DGX SuperPods en 2022 hasta 132 kW por bastidor para los sistemas GB200 en 2025. Este cambio incorpora a los proveedores de enfriamiento en el proceso de compra antes, porque la plomería, la ubicación de los equipos y los procedimientos de servicio deben considerarse junto con el diseño de cómputo. El mercado de enfriamiento sostenible de centros de datos en América del Norte está, en consecuencia, avanzando hacia ofertas integradas que combinan equipos del lado del servidor y del lado de la instalación.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología de Rechazo de Calor:
Los Sistemas Híbridos Apoyan las Transiciones por EtapasLos sistemas enfriados por aire representaron el 34,27% del mercado regional en 2026, lo que refleja la base instalada de infraestructura de manejo de aire. Se proyecta que los sistemas de rechazo de calor híbridos se expandan a una CAGR del 11,82% hasta 2032 porque pueden aceptar calor de circuitos de aire y líquido. Esta flexibilidad ayuda a los operadores a actualizar una parte de una instalación sin reconstruir todos los sistemas térmicos. Los sistemas enfriados por agua y evaporativos pueden ofrecer un sólido rendimiento térmico, pero pueden enfrentar escrutinio por el uso del agua en áreas con estrés hídrico. Los enfriadores secos tienen un papel más claro en ubicaciones templadas y subárticas donde las condiciones ambientales permiten la operación sin agua.
El segmento está determinado por el equilibrio entre la eficiencia energética y el uso del agua. Los sitios de IA de alta densidad pueden favorecer los diseños enfriados por agua por su rendimiento térmico, aunque los objetivos corporativos y las normativas locales pueden favorecer los sistemas de circuito cerrado o de bajo consumo de agua. Johnson Controls presentó un enfoque que combina calor y energía combinados con enfriamiento por absorción y puede lograr un PUE de 1,23 con cero uso de agua en el sitio. Tales configuraciones muestran cómo el equipo de rechazo de calor puede diseñarse para adaptarse a las condiciones locales de los servicios públicos. Esta flexibilidad crea una oportunidad para los proveedores que pueden demostrar tanto el rendimiento energético como el hídrico a los propietarios de instalaciones.
Por Componente del Sistema de Enfriamiento:
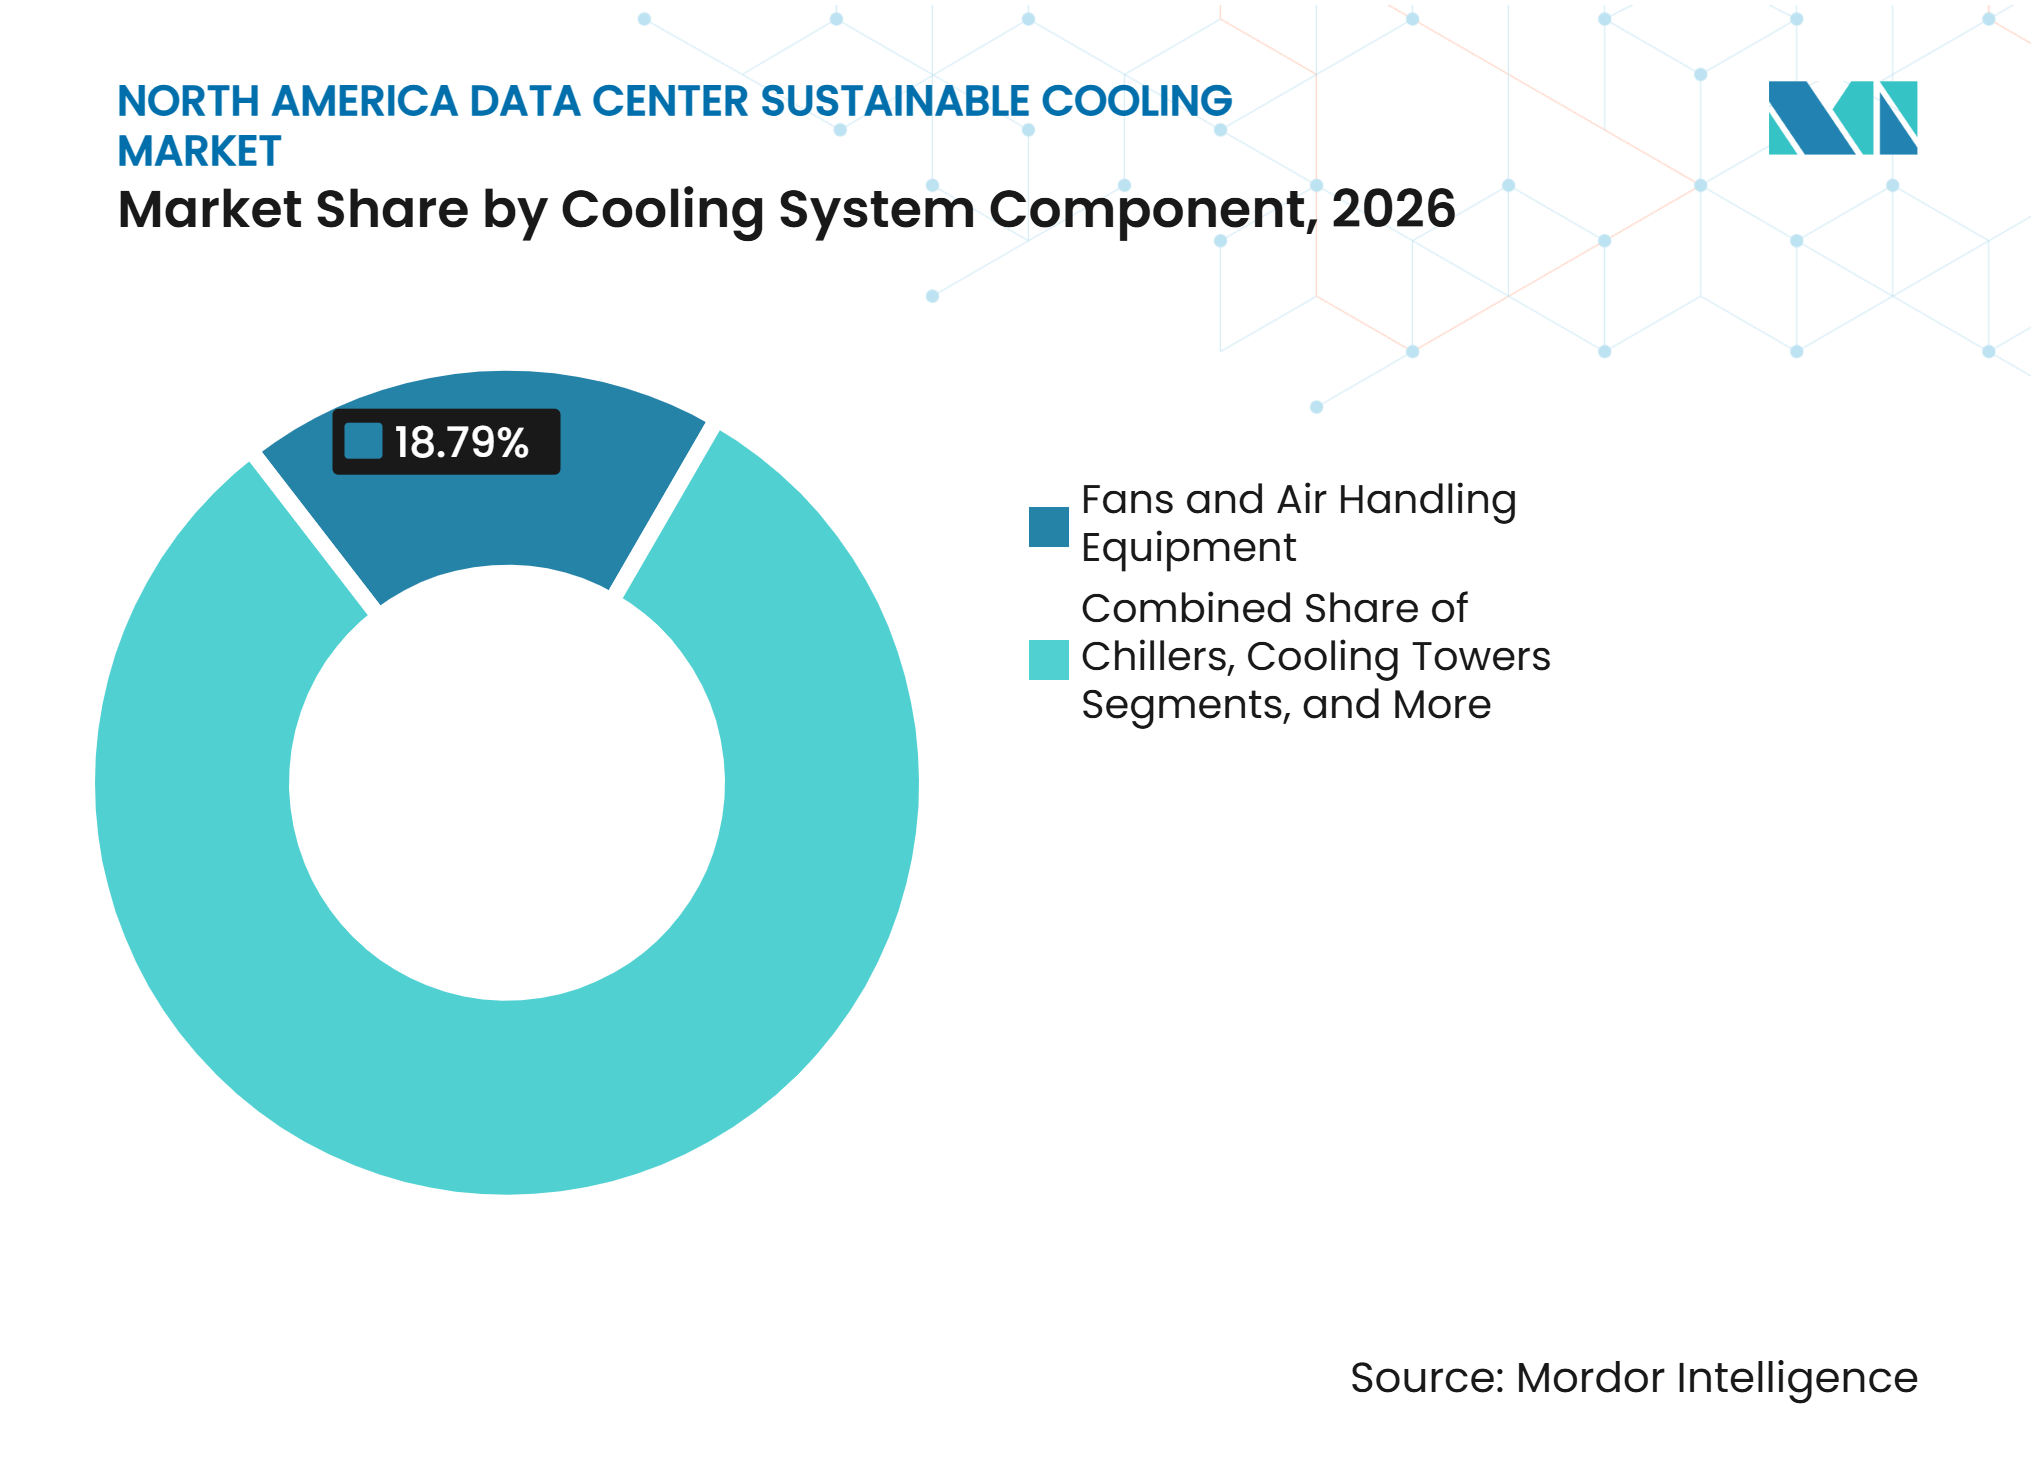
Las Unidades de Distribución de Enfriamiento Conectan los Circuitos de Enfriamiento del Bastidor y de la InstalaciónLos ventiladores y equipos de manejo de aire representaron una participación del 18,79% del mercado de enfriamiento sostenible de centros de datos en América del Norte en 2026 porque la infraestructura enfriada por aire sigue siendo ampliamente utilizada. Se proyecta que las unidades de distribución de enfriamiento se expandan a una CAGR del 11,79% hasta 2032, ya que conectan los circuitos de líquido a nivel de bastidor con los circuitos de enfriamiento de la instalación. Este papel se vuelve más importante a medida que los operadores combinan bastidores de IA enfriados por líquido con equipos convencionales en el mismo campus. Los enfriadores, torres de enfriamiento, intercambiadores de calor y bombas continúan desempeñando roles distintos en las instalaciones enfriadas por agua e híbridas. Los sistemas de control y monitoreo agregan valor al ajustar la producción de enfriamiento a la demanda de cómputo cambiante.
Los proveedores están desarrollando plataformas de unidades de distribución de enfriamiento que sirven tanto para aplicaciones empresariales como de hiperescala. Johnson Controls lanzó su plataforma de unidades de distribución de enfriamiento Silent-Aire como una solución escalable para entornos de centros de datos de alta densidad. Schneider Electric y Motivair también introdujeron la MCDU-70 para entornos de IA de alta densidad. Modine anunció un acuerdo de capacidad a largo plazo con un cliente estratégico de centros de datos. El mercado de enfriamiento sostenible de centros de datos en América del Norte depende de esta capacidad de producción porque los retrasos en los componentes pueden posponer toda una instalación de enfriamiento líquido.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Enfoque de Sostenibilidad:
La Eficiencia Energética Lidera Mientras Avanza la Recuperación de CalorEl enfriamiento de alta eficiencia energética representó una participación del 39,66% en 2026, convirtiéndolo en el enfoque de sostenibilidad más importante en el mercado de enfriamiento sostenible de centros de datos en América del Norte. Los variadores de velocidad, los economizadores y los controles pueden mejorar la eficiencia operativa en las instalaciones existentes enfriadas por aire sin requerir una instalación completa de enfriamiento líquido. Esto le da a la eficiencia energética una base de clientes inmediata más amplia que los enfoques más especializados. ENERGY STAR proporciona herramientas que ayudan a las organizaciones a comparar el rendimiento energético de los centros de datos. La optimización integrada del enfriamiento y los controles extienden este enfoque a través de software que ajusta la capacidad de enfriamiento a la demanda en tiempo real.
Se proyecta que el enfriamiento con recuperación de calor se expanda a una CAGR del 11,56% hasta 2032. Permite a los operadores considerar el uso del calor residual de los centros de datos para calefacción urbana o enfriamiento por absorción cuando la infraestructura local admite estas opciones. La Recomendación ITU-T L.1328 establece especificaciones para la reutilización del calor residual en salas de telecomunicaciones y centros de datos. Los sistemas de uso eficiente del agua y las soluciones de refrigerantes con menor potencial de calentamiento global también se están volviendo más relevantes en la adquisición de enfriamiento. El mercado de enfriamiento sostenible de centros de datos en América del Norte puede, por tanto, combinar mejoras de eficiencia con cambios más amplios en la gestión del agua y los refrigerantes.
Por Tamaño del Centro de Datos:
Los Sitios de Hiperescala Marcan el Ritmo de la Demanda de EnfriamientoLos centros de datos de hiperescala representaron el 36,89% del tamaño del mercado de enfriamiento sostenible de centros de datos en América del Norte en 2026 y se proyecta que se expandan a una CAGR del 11,68% hasta 2032. Su escala les da la capacidad de asegurar energía, especificar nuevas arquitecturas de enfriamiento y comprometerse con pedidos de equipos sustanciales. Se espera que estas empresas realicen inversiones significativas en infraestructura de IA. Estos proyectos comprimen los calendarios de entrega para los proveedores de enfriamiento y favorecen a las empresas con capacidad de fabricación disponible. Los grandes centros de datos siguen patrones similares a menor escala y a menudo apoyan los requisitos regionales de nube o inferencia de IA.
Los centros de datos pequeños enfrentan una decisión diferente porque su economía rara vez justifica una conversión completa al enfriamiento líquido. Pueden utilizar mejoras incrementales de enfriamiento por aire, sistemas híbridos de aire-líquido o monitoreo avanzado para extender los activos actuales. Para los operadores de hiperescala, las decisiones de enfriamiento están conectadas a los planes de energía y construcción a nivel de campus. Esto aumenta la importancia de los equipos modulares que pueden instalarse a medida que se ponen en servicio nuevas salas. El mercado de enfriamiento sostenible de centros de datos en América del Norte está, por tanto, orientado hacia los proveedores que pueden satisfacer los requisitos de campus de alto volumen mientras también atienden proyectos de modernización más pequeños.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
Los Proveedores de Nube Estandarizan el Enfriamiento SostenibleLos proveedores de servicios en la nube representaron una participación del 44,68% en 2026 y se proyecta que se expandan a una CAGR del 11,73% hasta 2032. Sus hojas de ruta de hardware, los compromisos a largo plazo con las instalaciones y los informes ambientales públicos fomentan el uso de diseños de enfriamiento repetibles. Los proveedores de servicios en la nube pueden desplegar arquitecturas de enfriamiento líquido similares en múltiples campus, ayudando a los proveedores a construir líneas de productos estandarizadas. Alphabet, Amazon, Microsoft y Meta invirtieron sustancialmente en gastos de capital, siendo la infraestructura de IA el uso dominante en la investigación suministrada. Esta inversión también aumenta la importancia de la calificación de proveedores y el servicio de campo confiable.
Los proveedores de coubicación tienen un modelo operativo diferente porque deben prepararse para inquilinos con densidades de bastidor variables y hojas de ruta de hardware incompletas. Necesitan sistemas que puedan admitir bastidores heredados de baja densidad y clústeres de IA de alta densidad dentro de la misma instalación. Los centros de datos empresariales y de borde también son relevantes a medida que las organizaciones acercan la inferencia de IA a los usuarios para reducir la latencia. Los módulos de enfriamiento líquido autónomos pueden ser más adecuados para estos entornos que las plantas centrales de enfriadores convencionales. Esta diversidad de requisitos amplía el conjunto de productos vendidos a través del mercado de enfriamiento sostenible de centros de datos en América del Norte.
Análisis Geográfico
Estados Unidos
Estados Unidos representó el 89,48% del mercado regional en 2026. La concentración refleja la gran base instalada de centros de datos del país y la escala de la construcción de infraestructura de IA. El norte de Virginia sigue siendo una ubicación importante, mientras que Atlanta, Texas, Ohio, Indiana y las Carolinas están atrayendo nueva capacidad. Las ubicaciones más nuevas permiten a los proveedores instalar enfriamiento líquido y sistemas híbridos en la etapa de diseño, evitando parte de la disrupción que se encuentra en las instalaciones más antiguas enfriadas por aire. El despliegue en EE. UU. también sigue expuesto a retrasos en la interconexión eléctrica, permisos de agua y revisión local de los sitios propuestos.
México
Se proyecta que México se expanda a una CAGR del 11,94% hasta 2032 dentro del mercado de enfriamiento sostenible de centros de datos en América del Norte. La Asociación Mexicana de Centros de Datos proyectó una inversión sustancial en construcción y equipamiento de centros de datos en los próximos años. AWS lanzó su Región Central de México en Querétaro con un compromiso de inversión a largo plazo. CloudHQ también anunció una inversión importante en múltiples centros de datos en Querétaro, incluyendo una subestación privada y sistemas de enfriamiento sin agua. El desarrollo de la transmisión en áreas congestionadas como Querétaro puede tardar varios años, lo que respalda la demanda de sistemas de enfriamiento de circuito cerrado, sin agua y de alta eficiencia energética.
Canadá
Canadá se beneficia de un sistema eléctrico en el que más del 80% de la electricidad proviene de fuentes no emisoras, mientras que Quebec y Columbia Británica ofrecen energía hidroeléctrica y condiciones frías que apoyan la eficiencia del enfriamiento. Los Principios de Desarrollo Responsable de Centros de Datos de Canadá piden a los operadores que minimicen el uso de agua dulce, prioricen las tecnologías de agua eficientes y de circuito cerrado, y divulguen el uso del agua utilizando estándares reconocidos. Microsoft anunció un compromiso multimillonario para la infraestructura digital y de IA canadiense y destacó la conservación del agua y el enfriamiento avanzado en la nueva capacidad canadiense. Las normativas y las condiciones climáticas de Canadá hacen que el enfriamiento de uso eficiente del agua, el enfriamiento gratuito y la recuperación de calor sean áreas prácticas para el desarrollo de equipos.
Panorama Competitivo
Concentración del Mercado
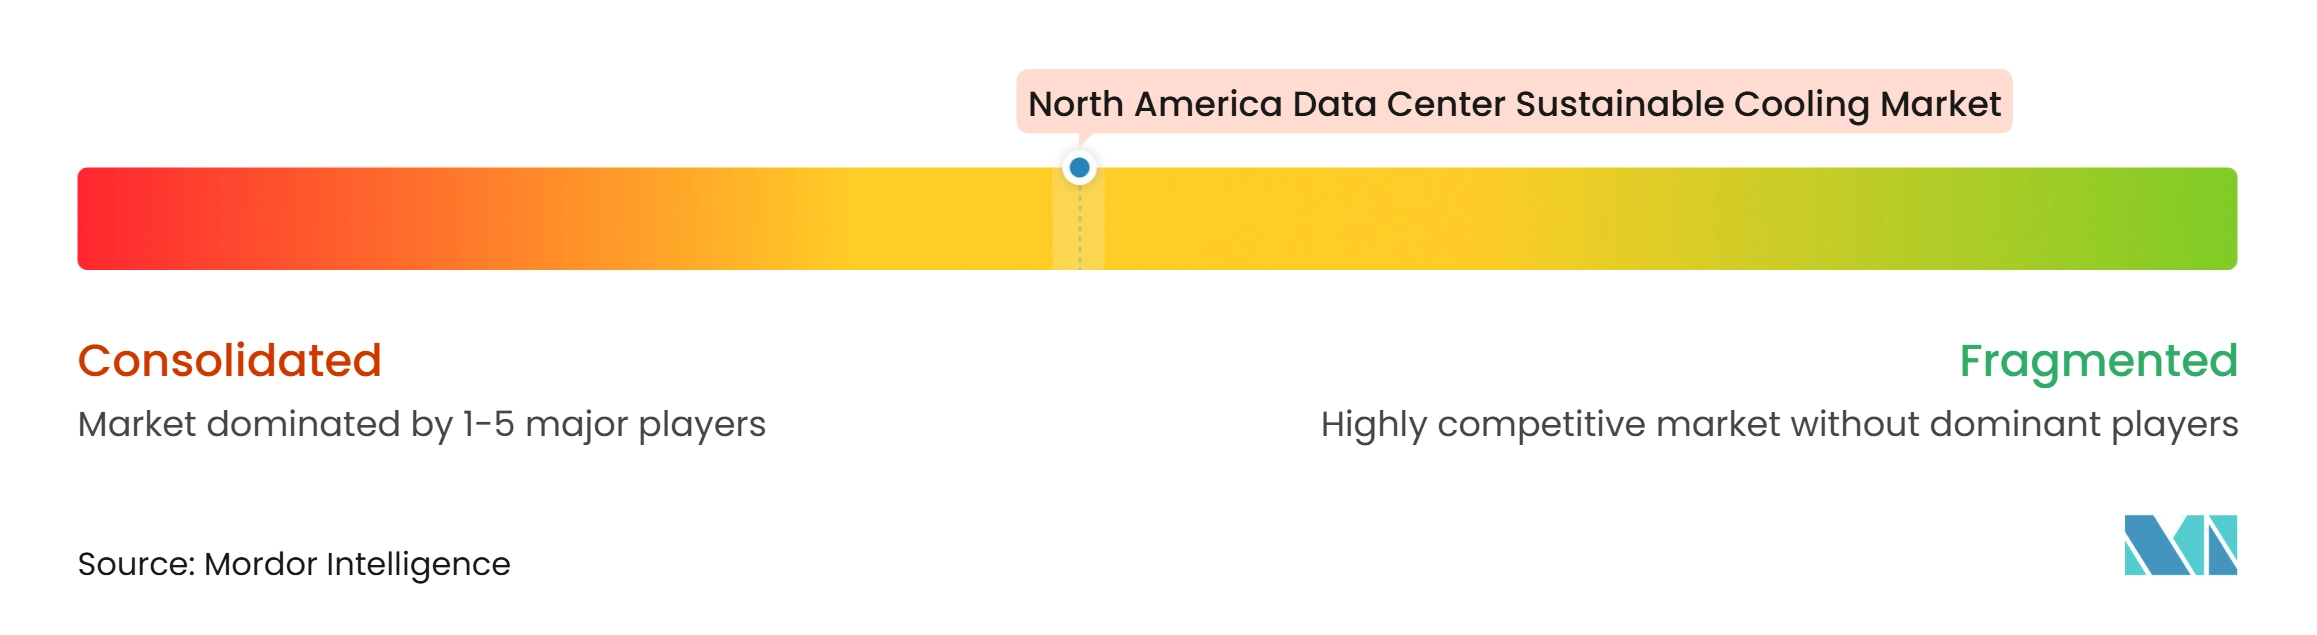
El mercado de enfriamiento sostenible de centros de datos en América del Norte incluye una amplia gama de empresas de gestión térmica y especialistas en enfriamiento líquido. Vertiv, Schneider Electric, Johnson Controls, Carrier Global, Trane Technologies, Modine Manufacturing y STULZ ofrecen carteras que incluyen enfriadores, enfriamiento de precisión, unidades de distribución de enfriamiento y controles. Sus relaciones establecidas con grandes operadores de centros de datos y el apoyo a escala de fabricación permitieron ventas de equipos integrados. Modine aseguró un acuerdo de capacidad a largo plazo con un cliente estratégico de centros de datos, incluido un pago anticipado para apoyar las inversiones en capacidad. Vertiv también anunció inversiones en su campus de Tognana para ampliar la capacidad regional de producción de enfriadores y establecer un laboratorio de pruebas a gran escala.
Los especialistas, incluidos CoolIT Systems, LiquidStack, Iceotope Technologies, Green Revolution Cooling, Chilldyne y Submer Technologies, compiten en experiencia térmica especializada y diferenciación de productos. Su posición es más sólida donde los operadores necesitan un despliegue rápido y equipos adaptados al hardware de IA enfriado por líquido. Trane Technologies desarrolló un diseño de referencia de gestión térmica para fábricas de IA NVIDIA a gran escala.
Las decisiones de adquisición dependen cada vez más de la amplitud del producto, el rendimiento comprobado, la fabricación local y la alineación con las hojas de ruta de los fabricantes de servidores, más que del precio únicamente. Los diseños conformes con ASHRAE, la fabricación certificada por ISO y los datos de rendimiento validados pueden ayudar a los proveedores a cumplir con los requisitos de calificación de los operadores de hiperescala. Los proveedores también compiten en controles integrados, plataformas modulares de unidades de distribución de enfriamiento y sistemas de recuperación de calor para el desarrollo por fases de campus. Los grandes proveedores pueden agrupar equipos en toda una instalación, mientras que los especialistas pueden centrarse en aplicaciones térmicas específicas. El mercado de enfriamiento sostenible de centros de datos en América del Norte sigue siendo moderadamente concentrado porque los proveedores establecidos tienen escala, mientras que las empresas especializadas conservan oportunidades en aplicaciones de enfriamiento líquido en rápida evolución.
Líderes de la Industria de Enfriamiento Sostenible de Centros de Datos en América del Norte
-
Vertiv Group Corp.
-
Schneider Electric SE
-
Johnson Controls International plc
-
STULZ GmbH
-
Rittal GmbH & Co. KG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Enfriamiento Sostenible de Centros de Datos en América del Norte Empresas cubiertas en este informe
- Vertiv Group Corp.
- Schneider Electric SE
- Johnson Controls International plc
- STULZ GmbH
- Rittal GmbH & Co. KG
- Mitsubishi Electric Corporation
- Asetek A/S
- Alfa Laval AB
- CoolIT Systems Inc.
- LiquidStack Inc.
- Iceotope Technologies Ltd.
- Green Revolution Cooling Inc.
- Chilldyne Inc.
- Submer Technologies SL
- Carrier Global Corporation
- Trane Technologies plc
- Daikin Industries, Ltd.
- Modine Manufacturing Company
- Munters Group AB
- nVent Electric plc
- Delta Electronics, Inc.
- Airedale International Air-Conditioning Ltd.
- Nortek Air Solutions, LLC
- Hewlett Packard Enterprise Company
- Super Micro Computer, Inc.
Desarrollos recientes de la industria en Mercado de Enfriamiento Sostenible de Centros de Datos en América del Norte
- Agosto de 2026: KIO Data Centers anunció que había superado los 900 millones de USD en inversión total en México y comprometió más de 200 millones de USD en 2026 para nueva capacidad en Ciudad de México, Monterrey y Querétaro. La empresa también reveló planes para una posible inversión de 1.300 millones de USD hasta 2030 para el campus QRO3, que representaría la instalación más grande en su historia con aproximadamente 100 MW de capacidad, reforzando la posición de Querétaro como un corredor primario de centros de datos en América del Sur.
- Julio de 2026: Vertiv anunció inversiones en su campus de Tognana cerca de Padua, Italia, para ampliar las capacidades de fabricación y pruebas integradas para los sistemas de enfriamiento de centros de datos. La empresa espera duplicar la capacidad de producción de enfriadores en la región para finales de 2026 y planea completar un nuevo laboratorio de pruebas de enfriamiento a gran escala a principios de 2027, lo que permitirá a los clientes validar el rendimiento térmico de los despliegues de densidad de IA en condiciones operativas del mundo real.
- Julio de 2026: Johnson Controls publicó un plan global que demuestra que combinar la generación de energía en el sitio con calor y energía combinados y enfriamiento por absorción puede lograr un PUE tan bajo como 1,23 con cero uso de agua en el sitio y hasta un 43% menos de emisiones de dióxido de carbono del sistema de enfriamiento, posicionando la recuperación de calor como una estrategia viable para los despliegues de fábricas de IA con restricciones de red y agua.
- Mayo de 2026: Modine Manufacturing anunció un acuerdo histórico de capacidad a largo plazo de 4.000 millones de USD hasta 2029 con un cliente estratégico de centros de datos para sus soluciones de enfriamiento Airedale by Modine, con 165 millones de USD pagados por adelantado para apoyar las inversiones en capacidad. El acuerdo representa uno de los compromisos de suministro anticipado más grandes en el sector de enfriamiento de centros de datos de América del Norte y sustenta el objetivo de Modine de superar los 2.000 millones de USD en ingresos de centros de datos para el año fiscal 2028.
Alcance del Informe del Mercado de Enfriamiento Sostenible de Centros de Datos en América del Norte
El Mercado de Enfriamiento Sostenible de Centros de Datos en América del Norte se refiere al mercado regional de tecnologías, sistemas y servicios de enfriamiento energéticamente eficientes, bajos en carbono y conscientes del uso del agua, diseñados para gestionar las cargas térmicas en los centros de datos de Estados Unidos, Canadá y México, minimizando el impacto ambiental, abarcando el enfriamiento líquido (directo al chip, por inmersión, intercambiadores de calor de puerta trasera), la economización de lado libre/aire, el enfriamiento evaporativo y adiabático, los enfriadores con refrigerantes de bajo potencial de calentamiento global, la recuperación de calor residual, la optimización térmica impulsada por IA y los sistemas de circuito cerrado de uso eficiente del agua.
El Informe del Mercado de Enfriamiento Sostenible de Centros de Datos en América del Norte está segmentado por Tecnología de Enfriamiento (Enfriamiento Basado en Aire, Enfriamiento Líquido Directo al Chip, Enfriamiento por Inmersión, Intercambiadores de Calor de Puerta Trasera, Enfriamiento Evaporativo y Adiabático, Sistemas de Enfriamiento Gratuito y Economizadores, y Otras Tecnologías de Enfriamiento Sostenible), Tecnología de Rechazo de Calor (Sistemas Enfriados por Aire, Sistemas Enfriados por Agua, Rechazo de Calor Evaporativo, Enfriadores Secos y Sistemas de Rechazo de Calor Híbridos), Componente del Sistema de Enfriamiento (Unidades de Distribución de Enfriamiento (CDUs), Enfriadores, Torres de Enfriamiento, Intercambiadores de Calor, Bombas y Sistemas de Distribución de Fluidos, Ventiladores y Equipos de Manejo de Aire, y Sistemas de Control y Monitoreo del Enfriamiento), Enfoque de Sostenibilidad (Enfriamiento de Alta Eficiencia Energética, Enfriamiento de Uso Eficiente del Agua, Soluciones de Refrigerantes con Bajo Potencial de Calentamiento Global, Enfriamiento con Recuperación de Calor, y Optimización Integrada del Enfriamiento y Controles), Tamaño del Centro de Datos (Centros de Datos Pequeños, Centros de Datos Medianos, Centros de Datos Grandes y Centros de Datos de Hiperescala), Tipo de Centro de Datos (Centros de Datos de Coubicación, Proveedores de Servicios en la Nube (CSPs) y Centros de Datos Empresariales y de Borde) y Geografía (Estados Unidos, Canadá y México). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Enfriamiento Basado en Aire |
| Enfriamiento Líquido Directo al Chip |
| Enfriamiento por Inmersión |
| Intercambiadores de Calor de Puerta Trasera |
| Enfriamiento Evaporativo y Adiabático |
| Sistemas de Enfriamiento Gratuito y Economizadores |
| Otras Tecnologías de Enfriamiento Sostenible |
| Sistemas Enfriados por Aire |
| Sistemas Enfriados por Agua |
| Rechazo de Calor Evaporativo |
| Enfriadores Secos |
| Sistemas de Rechazo de Calor Híbridos |
| Unidades de Distribución de Enfriamiento (CDUs) |
| Enfriadores |
| Torres de Enfriamiento |
| Intercambiadores de Calor |
| Bombas y Sistemas de Distribución de Fluidos |
| Ventiladores y Equipos de Manejo de Aire |
| Sistemas de Control y Monitoreo del Enfriamiento |
| Enfriamiento de Alta Eficiencia Energética |
| Enfriamiento de Uso Eficiente del Agua |
| Soluciones de Refrigerantes con Bajo Potencial de Calentamiento Global |
| Enfriamiento con Recuperación de Calor |
| Optimización Integrada del Enfriamiento y Controles |
| Centros de Datos Pequeños |
| Centros de Datos Medianos |
| Centros de Datos Grandes |
| Centros de Datos de Hiperescala |
| Centros de Datos de Coubicación |
| Proveedores de Servicios en la Nube (CSPs) |
| Centros de Datos Empresariales y de Borde |
| Estados Unidos |
| Canadá |
| México |
| Por Tecnología de Enfriamiento | Enfriamiento Basado en Aire |
| Enfriamiento Líquido Directo al Chip | |
| Enfriamiento por Inmersión | |
| Intercambiadores de Calor de Puerta Trasera | |
| Enfriamiento Evaporativo y Adiabático | |
| Sistemas de Enfriamiento Gratuito y Economizadores | |
| Otras Tecnologías de Enfriamiento Sostenible | |
| Por Tecnología de Rechazo de Calor | Sistemas Enfriados por Aire |
| Sistemas Enfriados por Agua | |
| Rechazo de Calor Evaporativo | |
| Enfriadores Secos | |
| Sistemas de Rechazo de Calor Híbridos | |
| Por Componente del Sistema de Enfriamiento | Unidades de Distribución de Enfriamiento (CDUs) |
| Enfriadores | |
| Torres de Enfriamiento | |
| Intercambiadores de Calor | |
| Bombas y Sistemas de Distribución de Fluidos | |
| Ventiladores y Equipos de Manejo de Aire | |
| Sistemas de Control y Monitoreo del Enfriamiento | |
| Por Enfoque de Sostenibilidad | Enfriamiento de Alta Eficiencia Energética |
| Enfriamiento de Uso Eficiente del Agua | |
| Soluciones de Refrigerantes con Bajo Potencial de Calentamiento Global | |
| Enfriamiento con Recuperación de Calor | |
| Optimización Integrada del Enfriamiento y Controles | |
| Por Tamaño del Centro de Datos | Centros de Datos Pequeños |
| Centros de Datos Medianos | |
| Centros de Datos Grandes | |
| Centros de Datos de Hiperescala | |
| Por Tipo de Centro de Datos | Centros de Datos de Coubicación |
| Proveedores de Servicios en la Nube (CSPs) | |
| Centros de Datos Empresariales y de Borde | |
| Por Geografía | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de enfriamiento sostenible de centros de datos en América del Norte?
El mercado de enfriamiento sostenible de centros de datos en América del Norte fue valorado en 6,09 mil millones de USD en 2026 y se prevé que alcance los 11,78 mil millones de USD para 2032, a una CAGR del 11,26% de 2027 a 2032.
¿Qué está impulsando la demanda de enfriamiento sostenible de centros de datos en América del Norte?
Las mayores densidades de bastidores de IA, la construcción de hiperescala, los costos de energía y los objetivos de uso del agua están acelerando la demanda de sistemas de enfriamiento líquido, híbrido y de circuito cerrado eficientes.
¿Qué tecnología de enfriamiento se expande más rápido en América del Norte?
Se proyecta que el enfriamiento líquido directo al chip se expanda a una CAGR del 11,58% hasta 2032, ya que los sistemas de IA basados en GPU requieren mayor capacidad de extracción de calor.
¿Qué grupo de clientes lidera el gasto en enfriamiento sostenible?
Los proveedores de servicios en la nube representaron una participación del 44,68% en 2026 y se proyecta que se expandan a una CAGR del 11,73% hasta 2032.
¿Por qué son importantes las unidades de distribución de enfriamiento para los centros de datos de IA?
Las CDUs conectan los circuitos de líquido a nivel de bastidor con los circuitos de enfriamiento de la instalación y se proyecta que se expandan a una CAGR del 11,79% hasta 2032.
¿Qué país de América del Norte se expande más rápido en enfriamiento sostenible de centros de datos?
Se proyecta que México se expanda a una CAGR del 11,94% hasta 2032, respaldado por importantes nuevas inversiones en centros de datos en Querétaro y otras ubicaciones.