
北米データセンター持続可能冷却市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
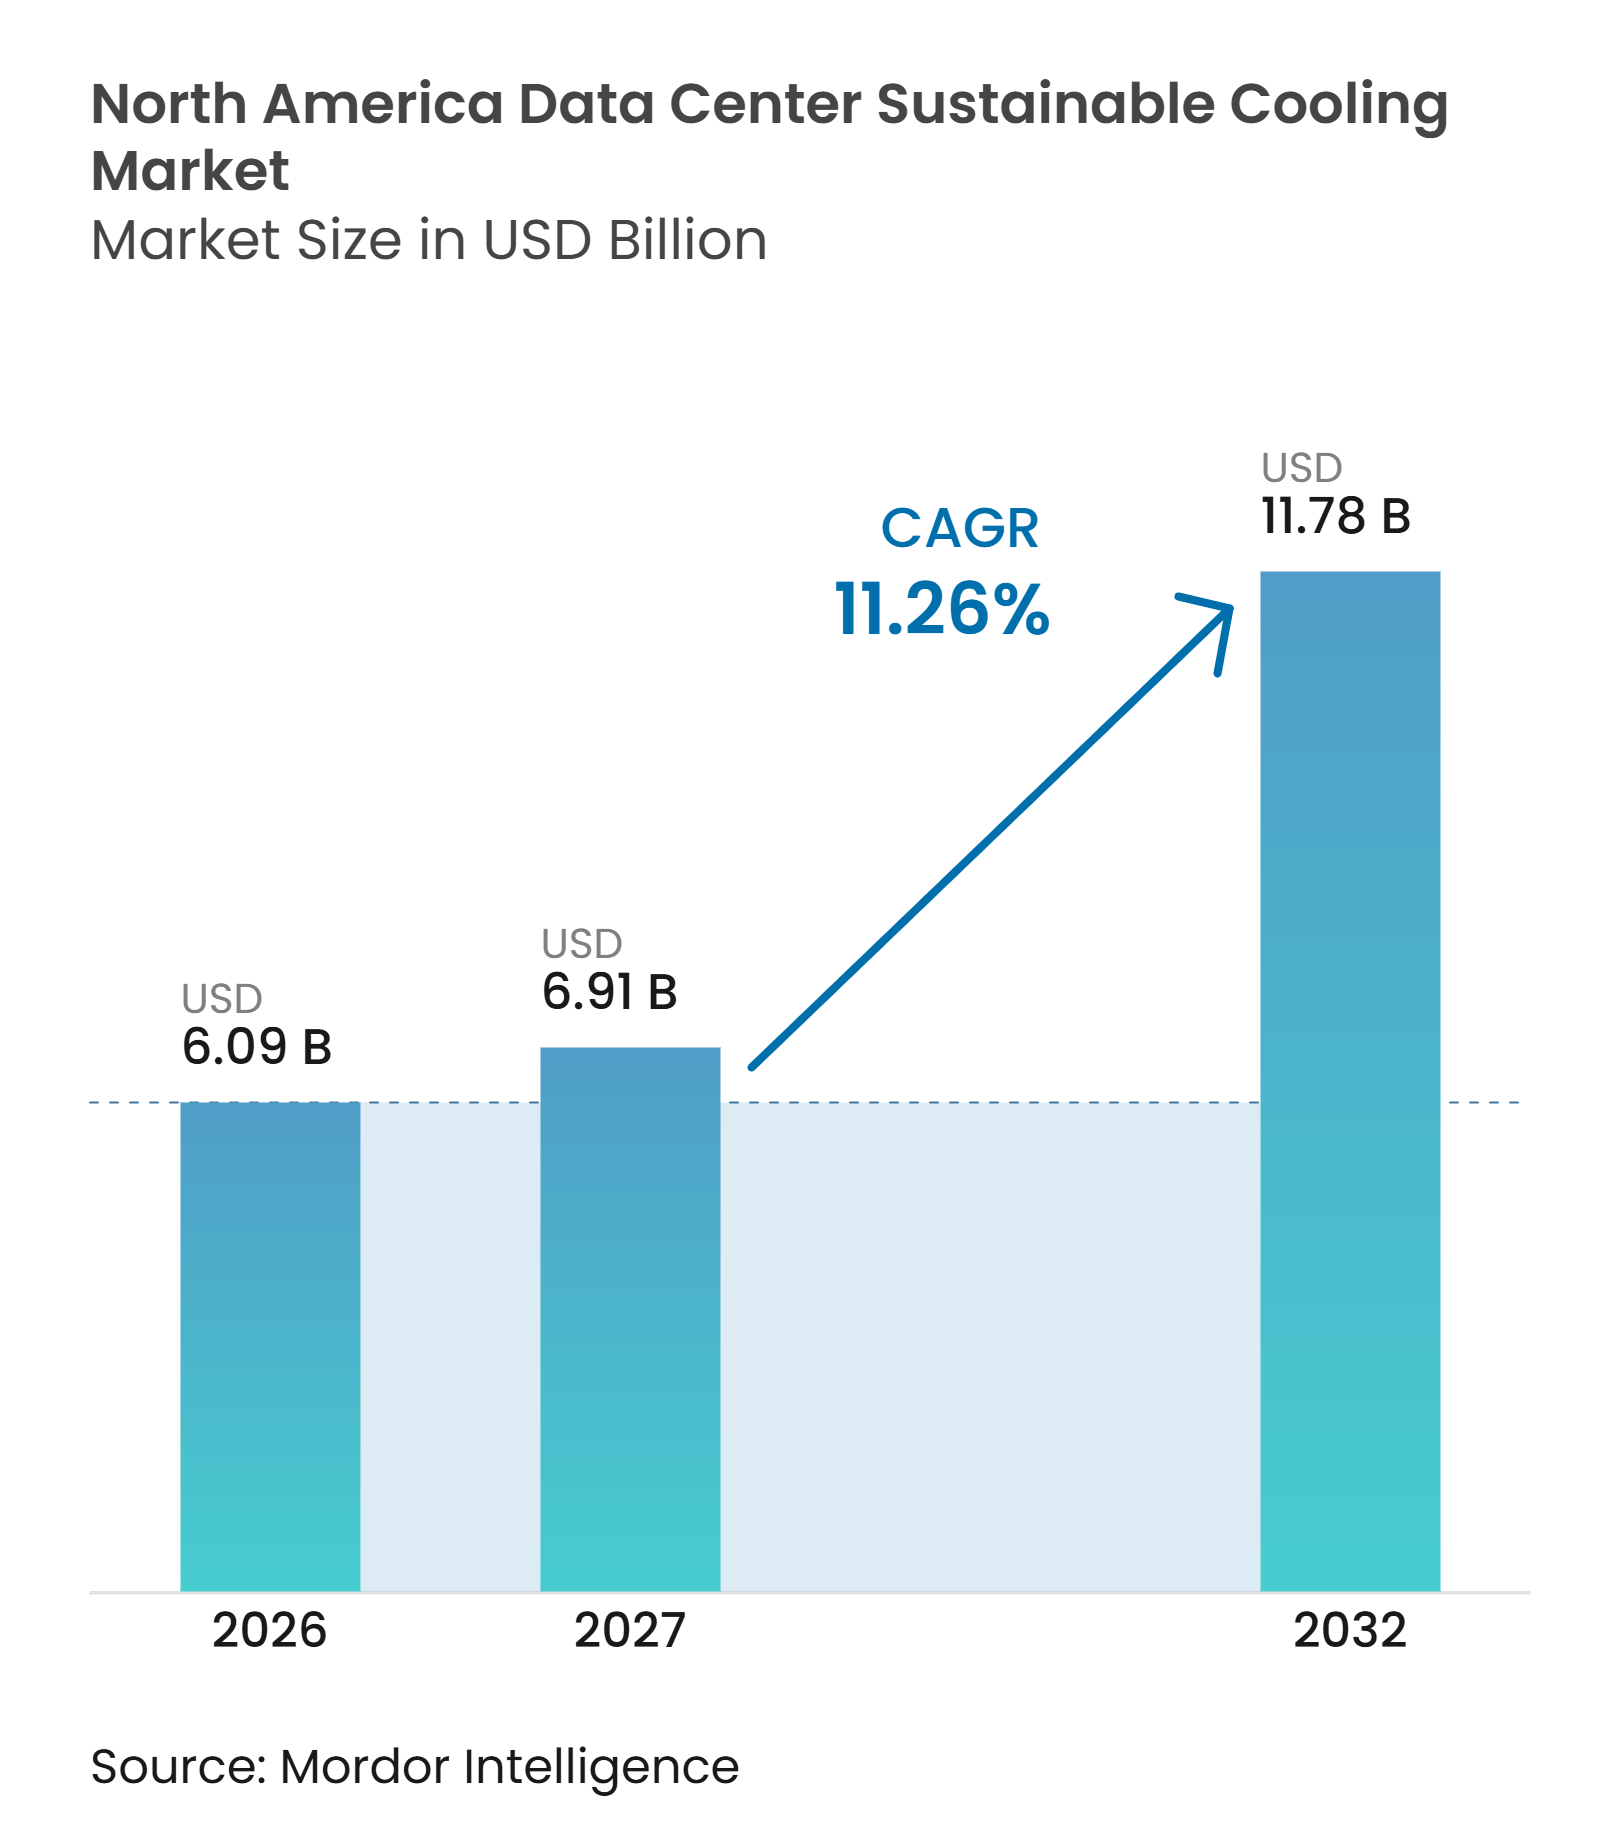
| 基準年の市場規模 (2026) | 6.09 十億米ドル |
| 市場規模 (2027) | 6.91 十億米ドル |
| 市場規模 (2032) | 11.78 十億米ドル |
| 成長率 (2027 - 2032) | 11.26 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米データセンター持続可能冷却市場分析
北米データセンター持続可能冷却市場規模は2026年に6.09 ビリオン 米ドルであり、2027年から2032年の予測期間においてCAGR 11.26%で推移し、2032年までに11.78 ビリオン 米ドルに達すると予測されています。AIおよびハイパフォーマンスコンピューティングのワークロードは、ラック電力密度が従来の空調システムで効率的に管理できる範囲を超えつつあるため、オペレーターが冷却容量を計画する方法を変えています。そのため、北米データセンター持続可能冷却市場は液体冷却、ハイブリッド熱排出、およびエネルギーと水の使用量を削減するシステムへとシフトしています。冷却要件はサイト選定、機器設計、配電機器のレイウト、保守計画、およびデータセンター建設のタイミングにますます影響を与えています。実証済みの液体冷却システム、国内製造能力、サーバーベンダーとの緊密な連携、およびコミッショニングをサポートする能力を持つサプライヤーは、大規模プロジェクトへの対応において有利な立場にあります。レトロフィットの複雑さ、電力接続、水利用許可、冷却剤供給の信頼性、および専門技術者の確保は、特に施設がアップグレード中も顧客ワークロードへのサービスを継続しなければならない場合に、導入における現実的な制約として残っています。
レポートの主要ポイント
- 冷却技術別では、空気ベース冷却が2026年の北米データセンター持続可能冷却市場シェアの36.09%を占め、直接チップ液体冷却は2032年までにCAGR 11.58%で拡大すると予測されています。
- 熱排出技術別では、空冷式システムが2026年の北米データセンター持続可能冷却市場シェアの34.27%を占め、ハイブリッド熱排出システムは2032年までにCAGR 11.82%で拡大すると予測されています。
- 冷却システムコンポーネント別では、ファンおよび空気処理機器が2026年に18.79%のシェアを占め、冷却分配ユニットは2032年までにCAGR 11.79%で拡大すると予測されています。
- 持続可能性アプローチ別では、エネルギー効率冷却が2026年に39.66%のシェアを占め、熱回収対応冷却は2032年までにCAGR 11.56%で拡大すると予測されています。
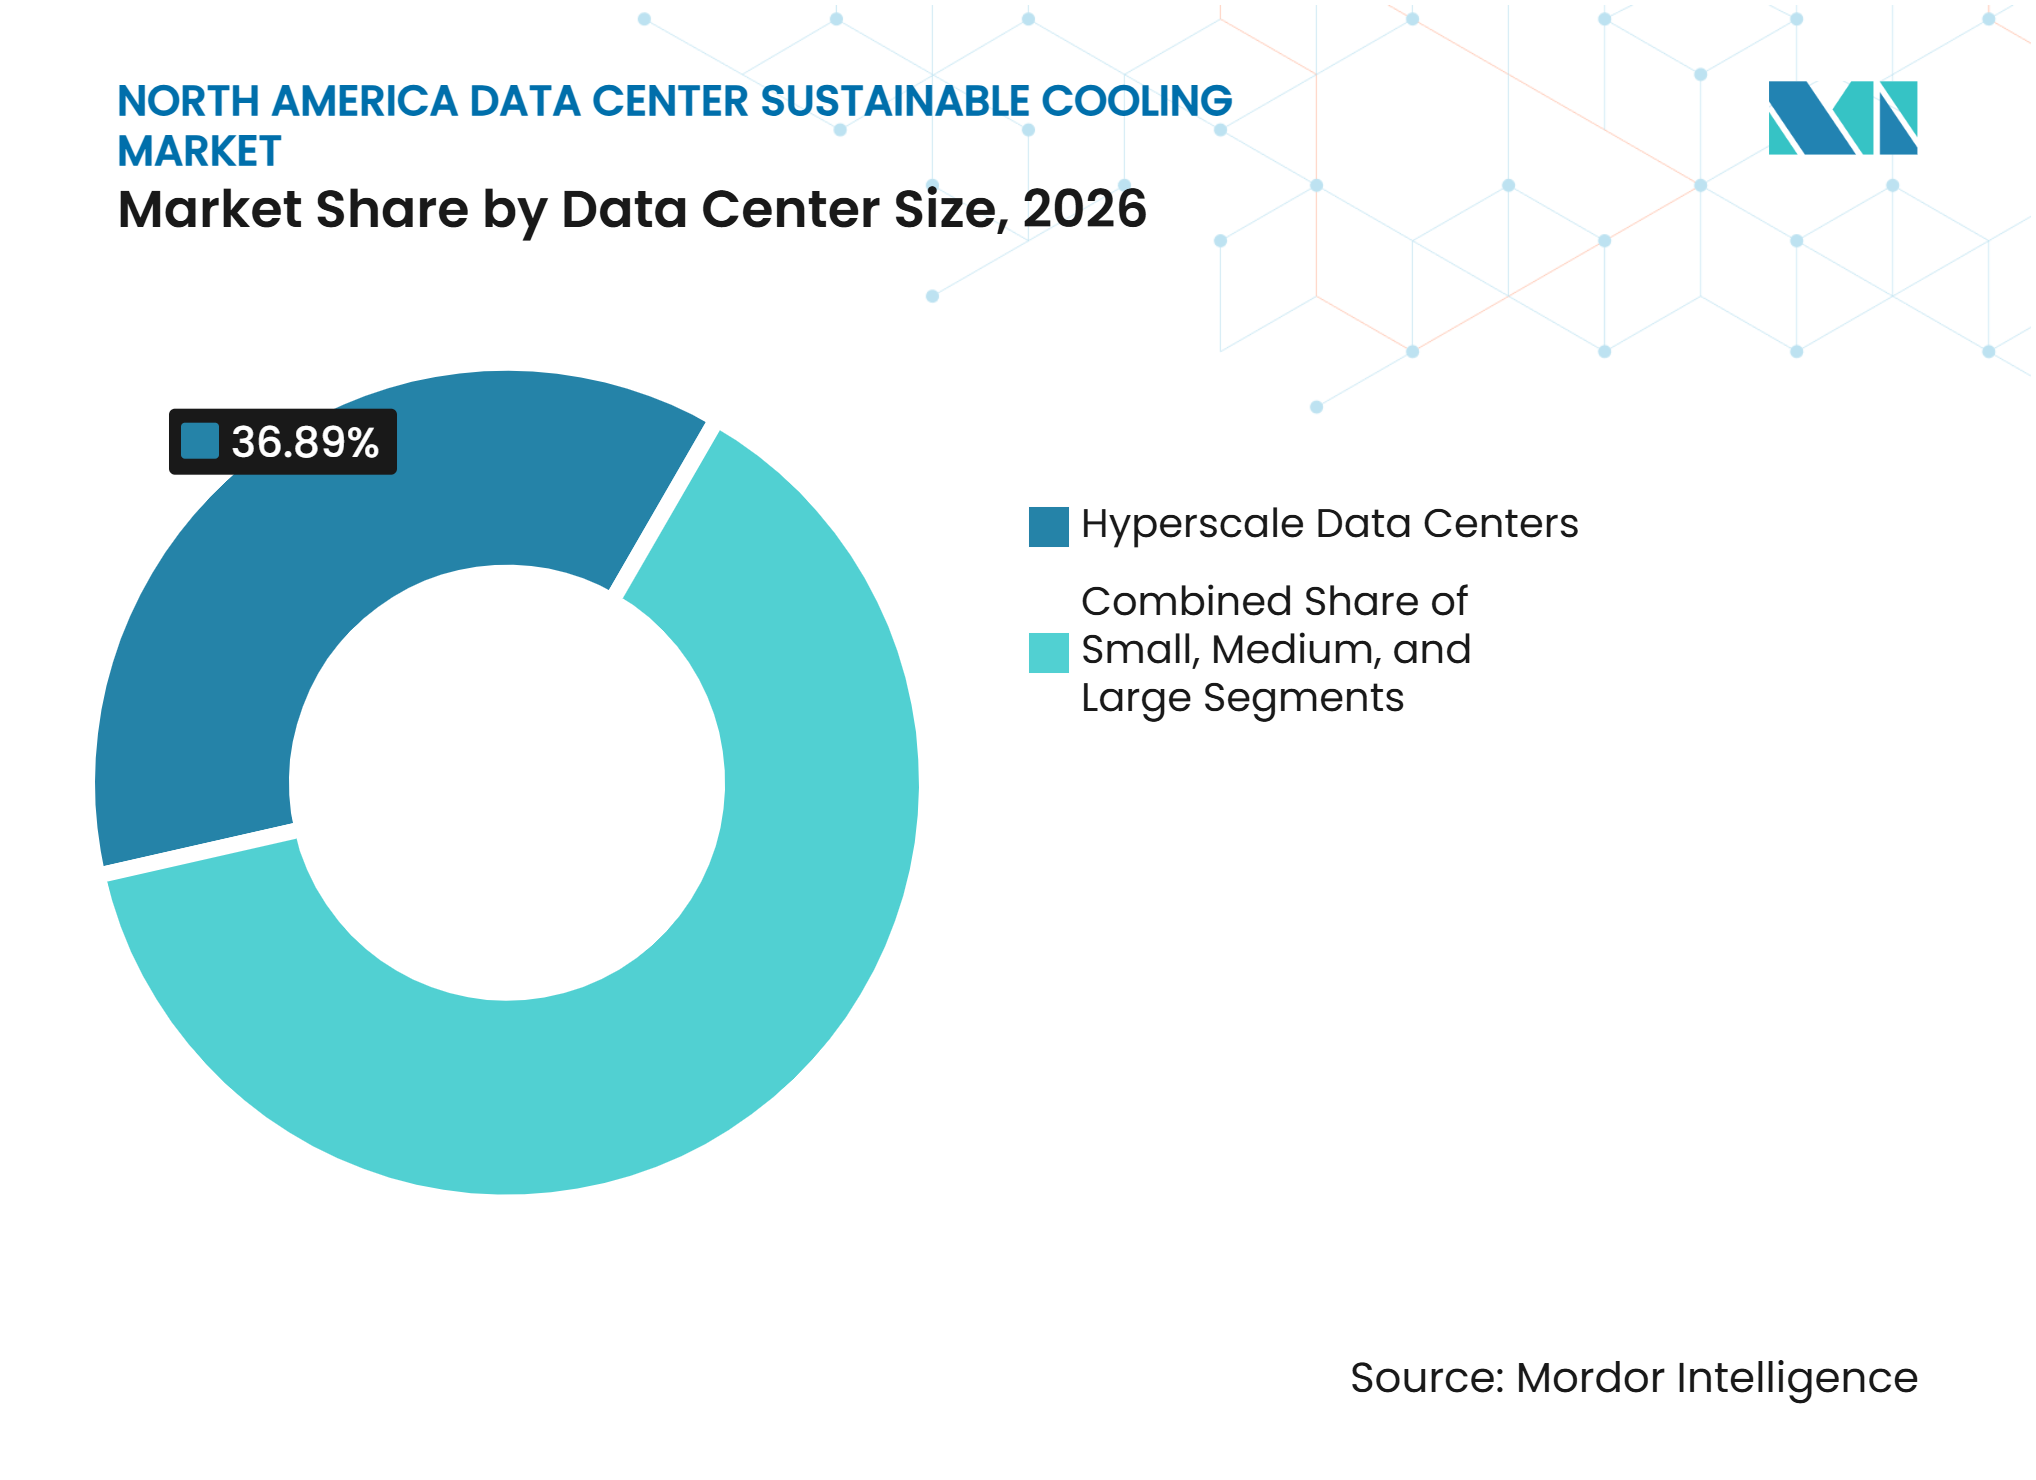
- データセンター規模別では、ハイパースケールデータセンターが2026年に36.89%のシェアを占め、2032年までにCAGR 11.68%で拡大すると予測されています。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年に44.68%のシェアを占め、2032年までにCAGR 11.73%で拡大すると予測されています。
- 地域別では、米国が2026年に89.48%のシェアを占め、メキシコは2032年までにCAGR 11.94%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよびHPCラック密度の拡大 | +3.5% | グローバル、特にノーザンバージニア、ジョージア、テキサスを含む米国ハイパースケール市場に集中 | 短期(2年以内) |
| ハイパースケールおよびクラウドインフラの整備 | +2.8% | 米国の主要市場、メキシコのフロンティア市場への波及あり | 短期(2年以内) |
| 企業のネットゼロコミットメントと冷却レトロフィット | +1.5% | 北米全域、特に米国エンタープライズおよびカナダのコロケーション施設での早期効果 | 中期(2〜4年) |
| 電力コストの上昇と冷却エネルギーの最適化 | +1.2% | 米国、特にPJMインターコネクションゾーンおよびERCOT | 中期(2〜4年) |
| 水使用量の報告と閉ループ冷却要件 | +0.8% | カナダおよび水資源が逼迫した米国地域 | 中期(2〜4年) |
| 液体冷却対応サーバーリファレンスデザインと保証の採用 | +0.5% | グローバル、特に米国のハイパースケールおよびコロケーション施設で最も強い影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよびHPCラック密度の拡大
AIインフラは、単一ラックが処理しなければならない熱負荷を増大させています。NVIDIA GB200 NVL72ラックスケールシステムはラックあたり132 kWで作し、次世代はラックあたり240 kWに近づく可能性があります。従来のデータホールは一般的にラックあたり10〜15 kWを想定して設計されていたため、多くの施設では異なる冷却アーキテクチャが必要です。Schneider Electricは、AIデータセンター設計における急速な変化を、高密度GPUの導入と施設要件の変化への対応として説明しました。[1] 北米データセンター持続可能冷却市場は、オペレーターが空気のみの容量をコールドプレート、液体ループ、および補助熱排出機器に置き換えるにつれて恩恵を受けています。サーバーリファレンスデザインと進化するASHRAEガイダンスにより、オペレーターはこれらのシステの動作パラメーターをより明確に把握できるようになっています。
ハイパースケールおよびクラウドインフラの整備
ハイパースケール建設は、持続可能な冷却機器の対象市場を拡大しています。主要なハイパースケーラーはAIインフラへの大規模な設備投資を計画しています。これらのプロジェクトは、AIワークロードがより高密度で回復力の高いインフラを必要とするため、施設支出の多くを冷却および電力システムに向けています。米国の主要地域にわたる新しいキャンパスは、機器が設置される前に持続可能な冷却を仕様化する機会を提供します。北米データセンター持続可能冷却市場は、新規施設がアクティブなワークロードを中断することなく液体ループと監視システムを統合できるため、グリーンフィールドプロジェクトから恩恵を受けています。同じプロジェクトはまた、コンピューティング容量が追加されるにつれて段階的に拡張できる冷却機器への需要を強化します。
企業のネットゼロコミットメントと冷却レトロフィット
企業の環境目標により、水とエネギーのパフォーマンスが冷却調達の一部となっています。AWSは2025年に、グローバルデータセンターの水使用効率(WUE)が1キロワット時あたり0.12リットルと報告し、2024年比で20%、2021年比で52%の改善を達成しました。[2] Microsoftは2025年度のグローバル水使用効率を0.27 L/kWhと報告し、2024年度の0.30 L/kWhと比較しています。水使用効率と電力使用効率を報告するオペレーターは、機器レベルの結果を文書化できるサプライヤーを必要としています。ITU-T勧告L.1510は、水パフォーマンスに関連する指標を含む、デジタルインフラの環境主要業績評価指標を提供しています。[3] この報告環境は、冷却の意思決定が購入価格だけでなく運用成果にも基づくようになっているため、北米データセンター持続可能冷却市場を支援しています。
電力コストの上昇と冷却エネルギーの最適化
電力コストは、冷却エネルギー使用量を削減する機器の必要性を強化しています。米国の産業用電力価格は年前半を通じて高水準を維持しました。PUEを低下させることで施設の総電力消費量を大幅に削減できますが、実際の結果はサイト条件と運用慣行によって異なります。提供された調査によると、液体冷却は従来の空調システムよりも大幅に低いPUE値を実現できます。このコスト関係により、炭素報告が主要な購入動機でない場合でも、エネルギー効率冷却は関連性を持ちます。また、北米データセンター持続可能冷却市場全体において、制御システム、可変速機器、およびハイブリッドシステムの重要性が高まっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いレトロフィットCAPEXとブラウンフィールド統合の複雑さ | -1.8% | 米国の既存コロケーションおよびエンタープライズデータセンター、特にノーザンバージニア | 短期(2年以内) |
| 液体冷却および施設エンジニアリングスキルの不足 | -1.2% | 北米全域、特に急成長するフロンティア市場で最も深刻 | 中期(2〜4年) |
| 特殊冷却剤の互換性とサプライチェーンリスク | -0.7% | グローバルサプライチェーン、急速に展開される米国ハイパースケールキャンパスで最も混乱が大きい | 中期(2〜4年) |
| 電力系統接続、水利用許可、および地域承認の遅延 | -0.5% | 米国の主要市場およびフロンティア市場、ならびに電力網が制約されたカナダの州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高いレトロフィットCAPEXとブラウンフィールド統合の複雑さ
既存施設が液体冷却に転換する際には、重大な技術的・財務的障壁に直面する可能性があります。提供された調査によると、既存ホールでの液体冷却転換には相当なコストが伴い、新規グリーンフィールドの液体冷却容量には大幅に高い投資が必要です。ブラウンフィールド工事では、構造補強、流体配管システム、防水処理、および稼働中の顧客ワークロードへの計画的な中断が必要になる場合があります。直接チップおよびイマージョンのレトロフィットにも相当なラックあたりの投資が必要であり、イマージョン転換は一般的により高いコストを伴います。そのため、北米データセンター持続可能冷却市場では、新規建設容量や、液体冷却容量が明確な価格プレミアムを得られる成熟した立地での採用が速く進んでいます。中小規模のエンタープライズオペレーターは、財務的な根拠が強まるまで、ハイブリッドシステムまたは部分的な空冷改善を継続する可能性があります。
液体冷却および施設エンジニアリングスキルの不足
液体冷却には、多くの運用チームが大規模に必要としてこなかったスキルが求められます。オペレーターは流体回路のための機械エンジニア、熱伝達のための熱工学エンジニア、コミッショニングと保守のための電気機械技術者を必要としています。米国労働統計局は、経済全体における熟練技術職の継続的な重要性を示す職業データを提供しています。世界経済フォーラムもデータセンター拡張における人材育成を主要な課題として特定しています。施設にこの知識が不足している場合、資本が利用可能であっても管理者は導入を遅らせる可能性があります。この制約は、プロジェクト開発が地域の専門家人材の育成よりも速く進んでいる新興地域において、北米データセンター持続可能冷却市場に最も強く影響します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
冷却技術別:
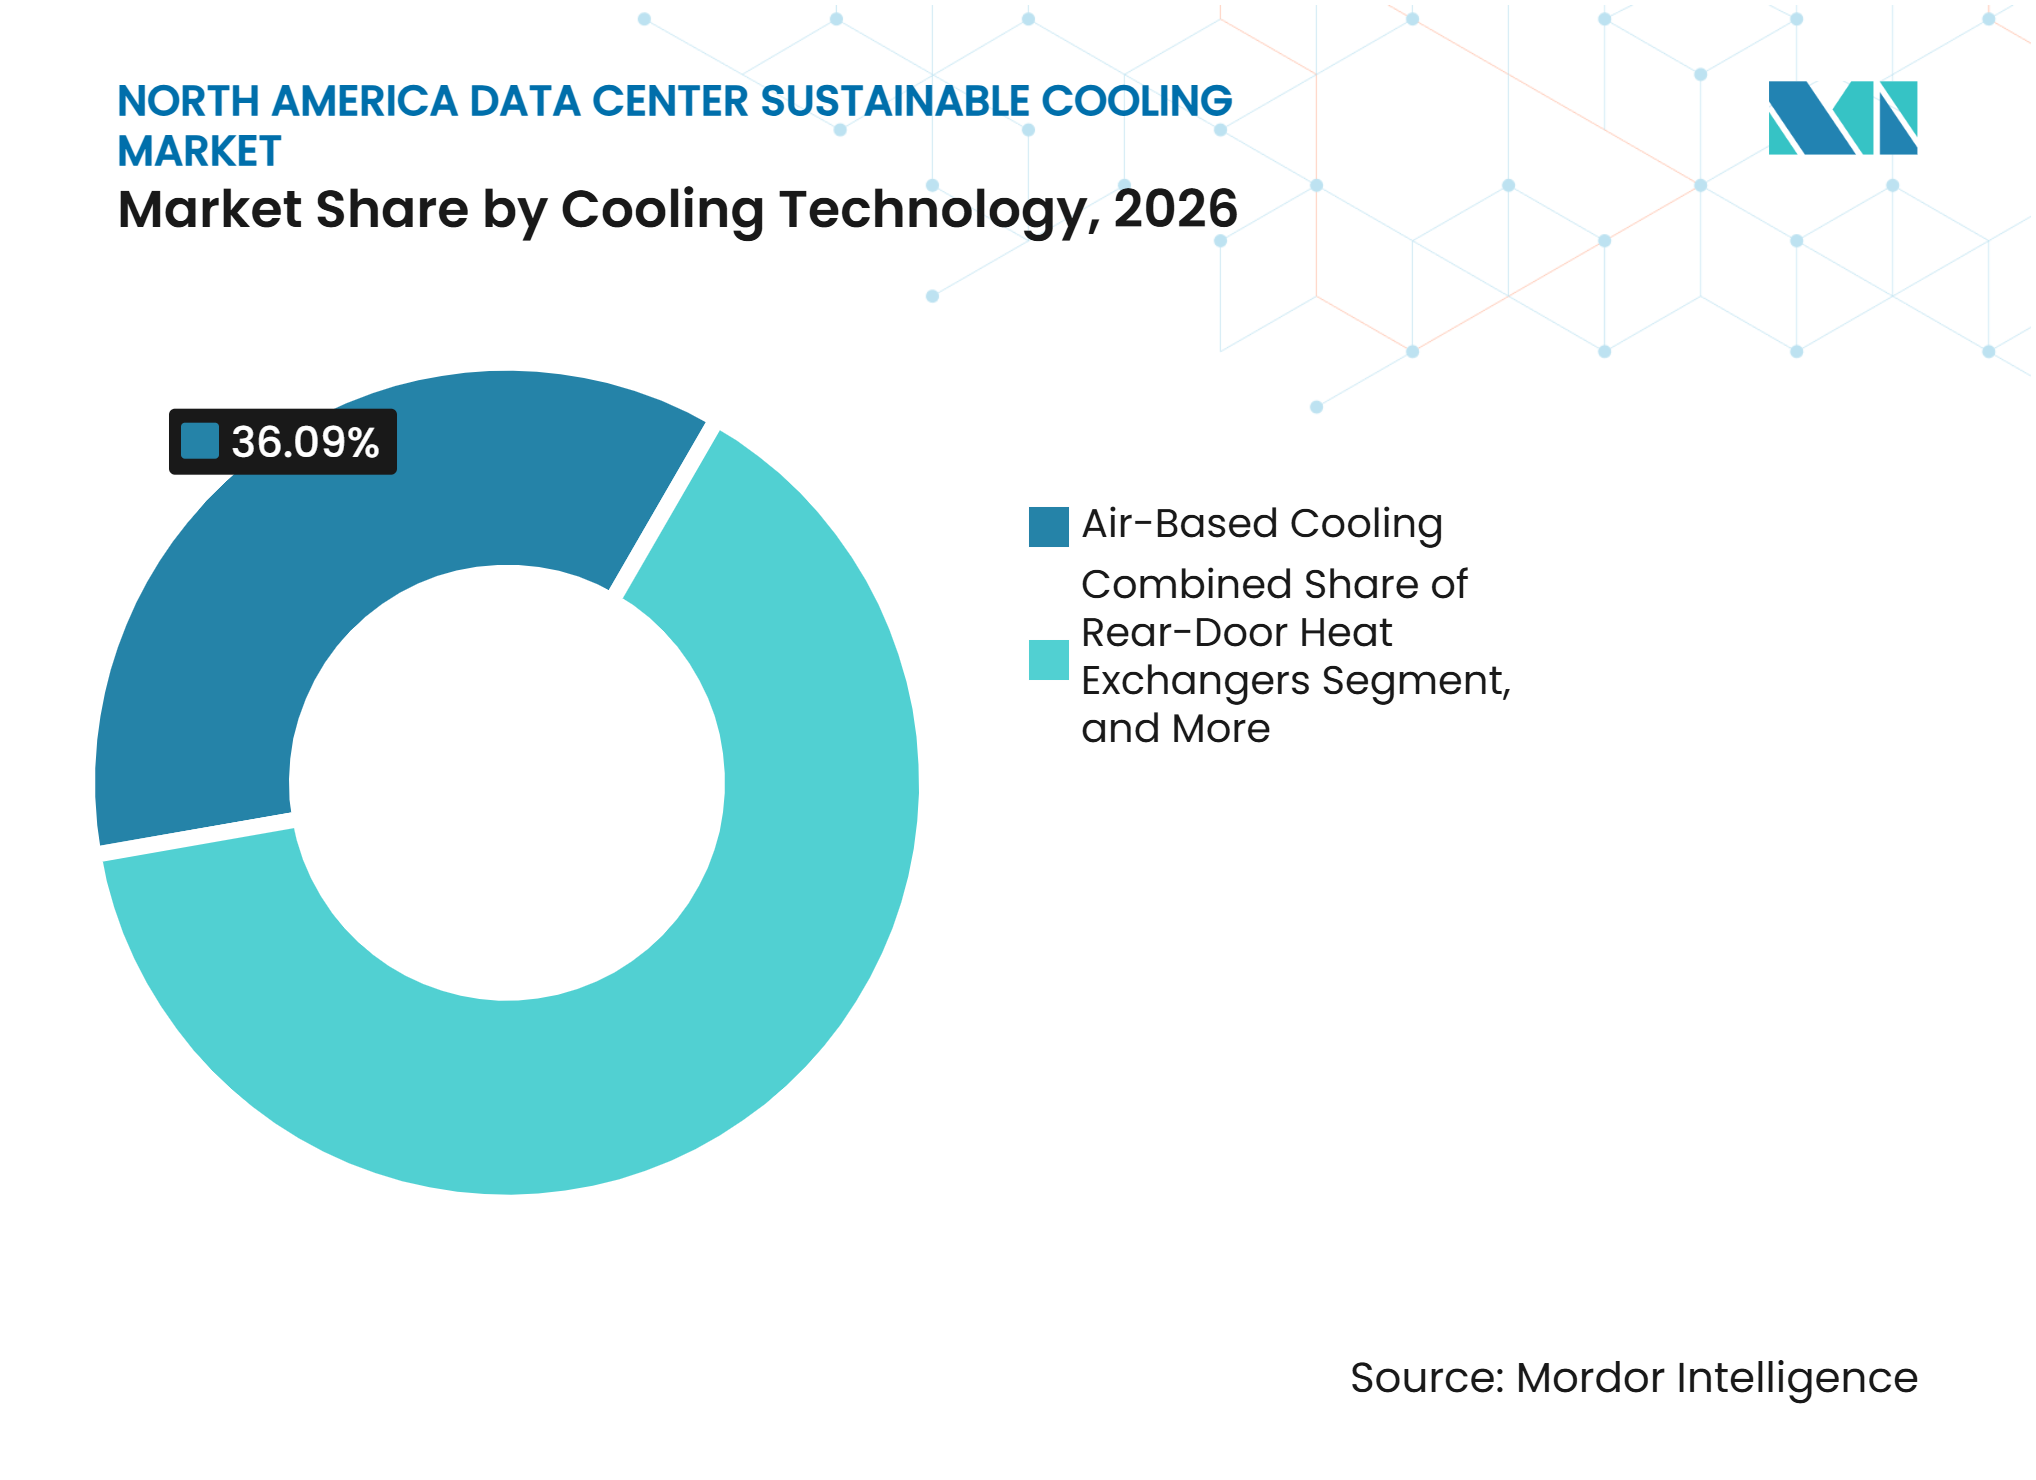
液体冷却がより高いラック密度に対応空気ベース冷却は、多くのコロケーションおよびエンタープライズデータセンターが依然として高床式空気配送を使用しているため、2026年の地域市場の36.09%を占めました。直接チップ液体冷却は、GPUシステムがプロセッサーにより近い熱除去を必要とするため、2032年までにCAGR 11.58%で拡大すると予測されています。イマージョン冷却も、直接チップ機器がすべての熱要件に対応できない可能性があ超高密度アプリケーションに対応しています。リアドアヒートエクスチェンジャーは、完全な液体レトロフィットを実施できないコロケーションサイトに中間的な選択肢を提供します。蒸発式および断熱式システムは、フリークーリングおよびエコノマイザーシステムとともに、地域の気候条件がその使用を支持する場所では引き続き関連性を持ちます。
技術の選択は、すべてのワークロードに適用される施設標準ではなく、サーバーロードマップに従うようになっています。AMDとNVIDIAは、データセンターオペレーターが選択する冷却設計に影響を与える熱仕様を公開しています。Schneider Electricは、2022年のNVIDIA A100 DGX SuperPodsのラックあたり約25 kWから、2025年のGB200システムのラックあたり132 kWへの移行を記録しました。この変化により、配管、機器配置、およびサービス手順をコンピューティング設計とともに検討する必要があるため、冷却サプライヤーが購買プロセスに早期に関与するようになっています。その結果、北米データセンター持続可能冷却市場は、サーバー側と施設側の機器を組み合わせた合型オファリングへと移行しています。



熱排出技術別:
ハイブリッドシステムが段階的な移行を支援空冷式システムは、空気処理インフラの既存設備を反映して、2026年の地域市場の34.27%を占めました。ハイブリッド熱排出システムは、空気ループと液体ループの両方から熱を受け入れることができるため、2032年までにCAGR 11.82%で拡大すると予測されています。この柔軟性により、オペレーターはすべての熱システムを再構築することなく、施設の一部をアップグレードできます。水冷式および蒸発式システムは優れた熱性能を発揮できますが、水資源が逼迫した地域では水使用量に関する精査を受ける可能性があります。ドライクーラーは、周囲条件が無水運転を支持する温帯および亜寒帯の立地において、より明確な役割を持っています。
このセグメントは、電力効率と水使用量のバランスによって形成されています。高密度AIサイトは熱性能のために水冷式設計を好む場合がありますが、企業目標と地域規制は閉ループまたは低水使用システムを優先する場合があります。Johnson Controlsは、コジェネレーションと吸収冷却を組み合わせ、現地での水使用ゼロでPUE 1.23を達成できるアプローチを提示しました。このような構成は、熱排出機器が地域の電力条件に合わせて設計できることを示しています。この柔軟性は、施設オーナーにエネルギーと水の両方のパフォーマンスを実証できるサプライヤーに機会をもたらします。
冷却システムコンポーネント別:
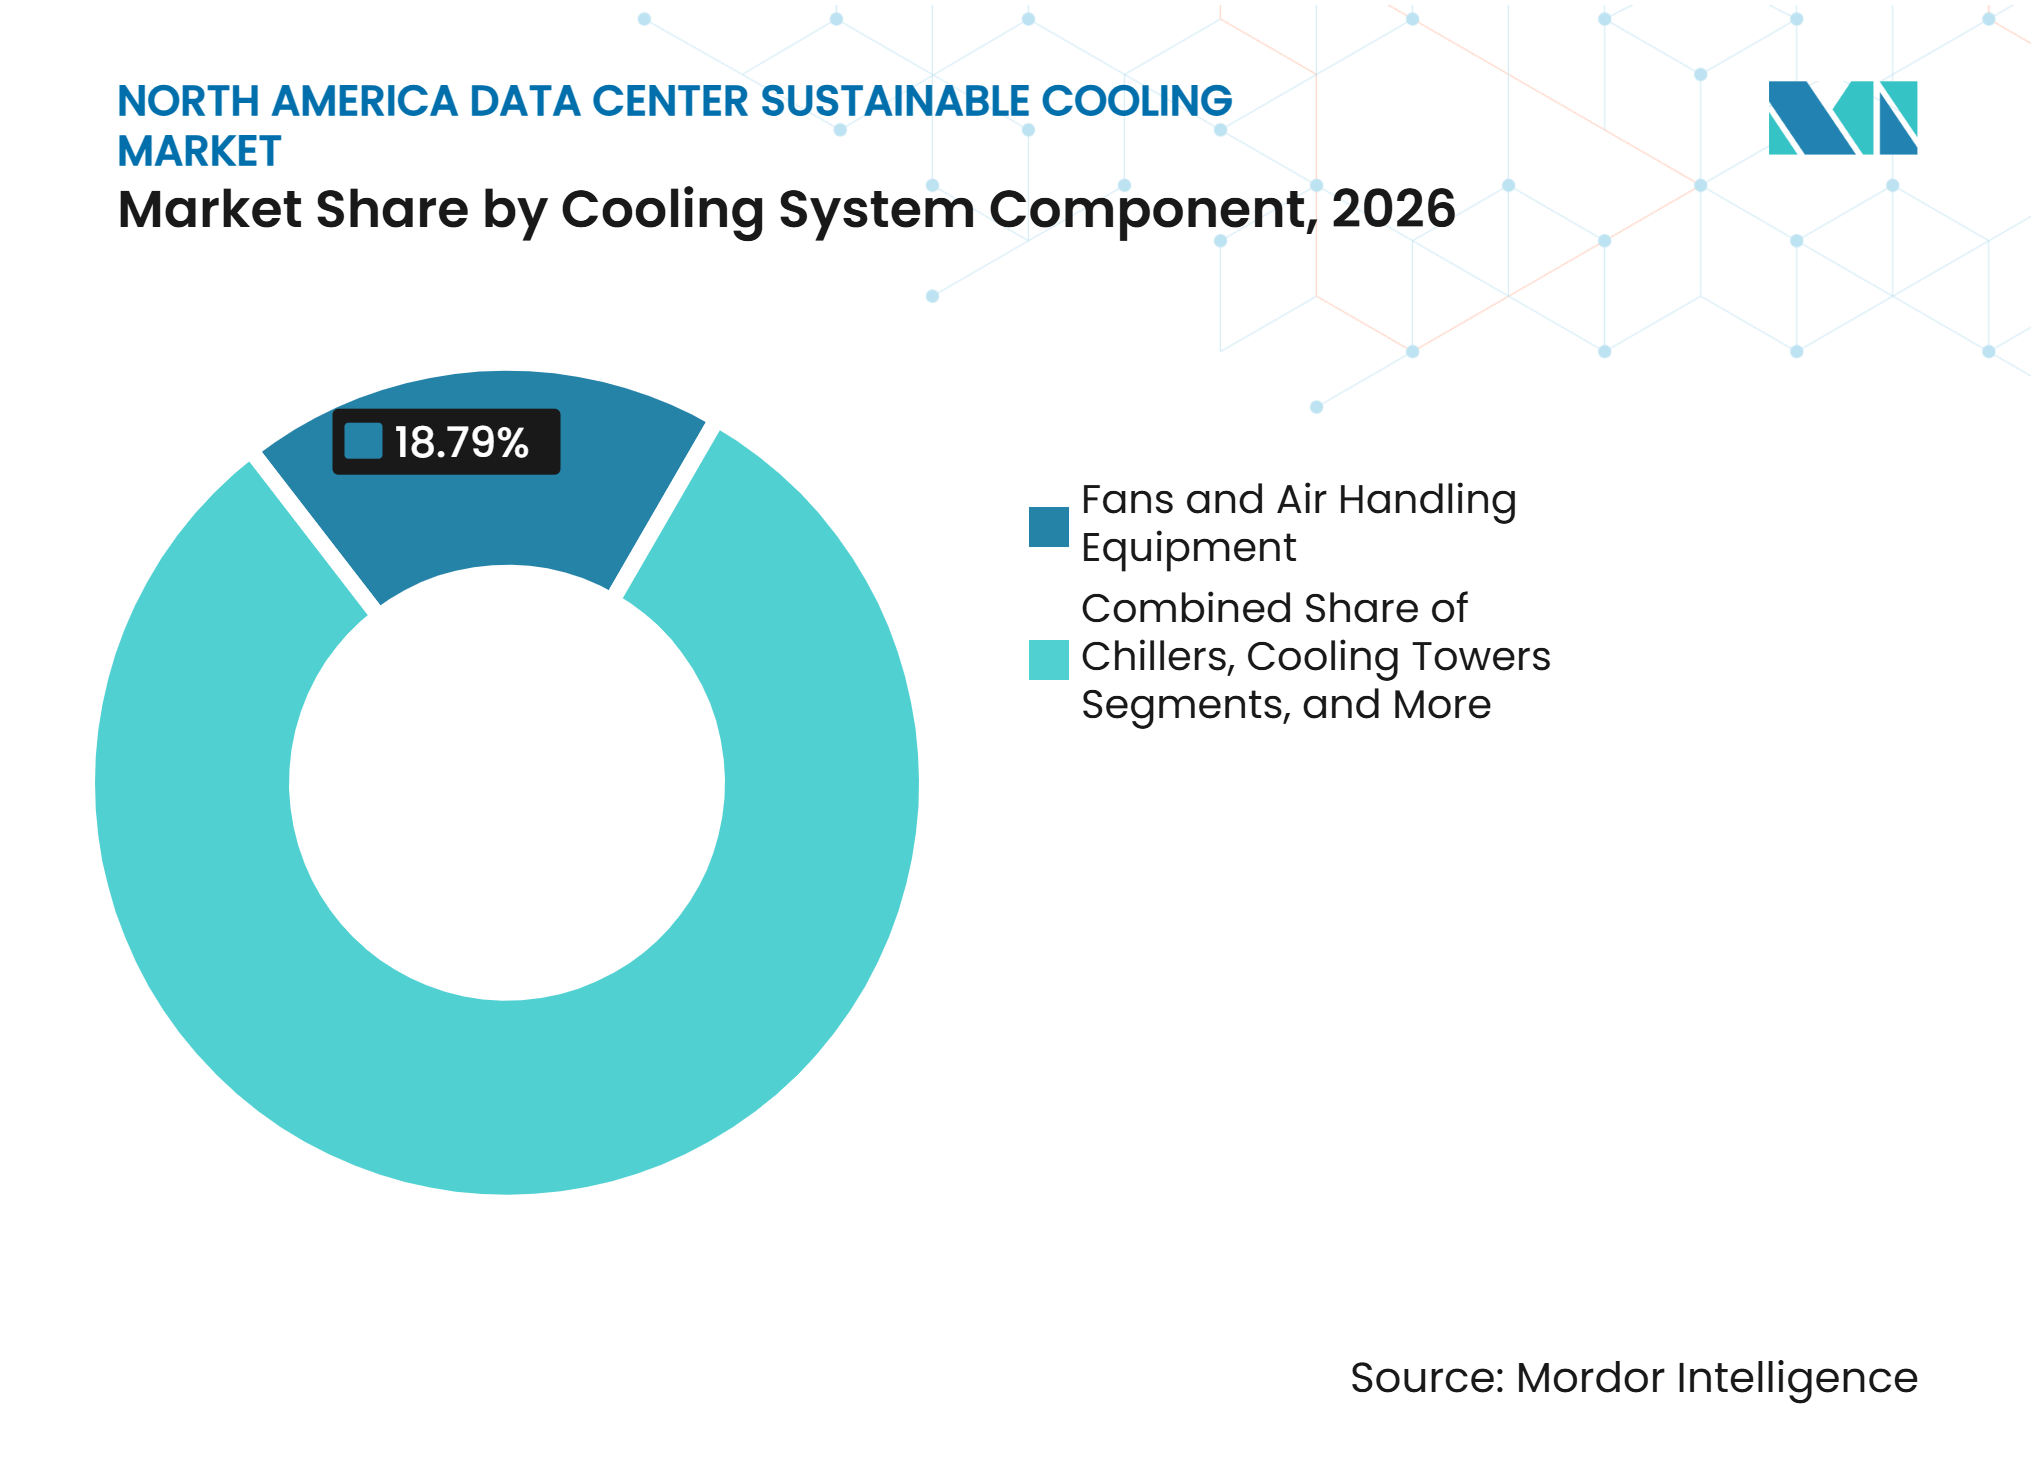
CDUがラックと施設の冷却ループを接続ファンおよび空気処理機器は、空冷インフラが広く普及しているため、2026年の北米データセンター持続可能冷却市場の18.79%のシェアを占めました。冷却分配ユニット(CDU)は、ラックレベルの液体ループを施設冷却回路に接続するため、2032年までにCAGR 11.79%で拡大すると予測されています。この役割は、オペレーターが同じキャンパス内で液体冷却AIラックと従来の機器を組み合わせるにつれてより重要になります。チラー、冷却塔、熱交換器、およびポンプは、水冷式およびハイブリッド施設全体で引き続き独自の役割を果たしています。制御および監視システムは、変化するコンピューティング需要に冷却出力を合わせることで付加価値を提供します。
サプライヤーは、エンタープライズとハイパースケールの両方のアプリケーションに対応するCDUプラットフォームを開発しています。Johnson ControlsはSilent-Aire CDUプラットフォームを高密度データセンター環境向けのスケーラブルなソリューションとして発表しました。Schneider ElectricとMotivairもまた、高密度AI環境向けにMCDU-70を発表しました。Modineは戦略的データセンター顧客との長期的な生産能力契約を発表しました。北米データセンター持続可能冷却市場はこの生産能力に依存しており、コンポーネントの遅延が液体冷却設置全体を延期させる可能性があります。

持続可能性アプローチ別:
エネルギー効率がリードし、熱回収が進展エネルギー効率冷却は2026年に39.66%のシェアを占め、北米データセンター持続可能冷却市場において最大の持続可能性アプローチとなっていま。可変速ドライブ、エコノマイザー、および制御システムは、完全な液体冷却設置を必要とせずに既存の空冷施設の運用効率を改善できます。これにより、エネルギー効率はより特化したアプローチよりも広い即時顧客基盤を持ちます。ENERGY STARは、組織がデータセンターのエネルギーパフォーマンスをベンチマークするためのツールを提供しています。統合冷却最適化および制御は、リアルタイムの需要に冷却容量を調整するソフトウェアを通じてこのアプローチを拡張します。
熱回収対応冷却は2032年までにCAGR 11.56%で拡大すると予測されています。これにより、地域インフラがこれらのオプションをサポートする場合、オペレーターはデータセンターの廃熱を地域暖房または吸収冷却に活用することを検討できます。ITU-T勧告L.1328は、電気通信室およびデータセンターにおける廃熱再利用の仕様を定めています。水効率システムおよびより低い地球温暖化係数の冷媒ソリューションも、冷却調達においてより関連性が高まっています。そのため、北米データセンター持続可能冷却市場は、効率改善と水および冷媒管理のより広範な変化を組み合わせることができます。
データセンター規模別:
ハイパースケールサイトが冷却需要のペースを設定ハイパースケールデータセンターは2026年の北米データセンター持続可能冷却市場規模の36.89%を占め、2032年までにCAGR 11.68%で拡大すると予測されています。その規模により、電力の確保、新しい冷却アーキテクチャの仕様化、および大規模な機器発注へのコミットが可能です。これらの企業はAIインフラへの大規模な投資が見込まれています。これらのプロジェクトは冷却サプライヤーの納期を圧縮し、利用可能な製造能力を持つ企業を優遇します。大規模データセンターは小規模ながら同様のパターンに従い、地のクラウドまたはAI推論要件をサポートすることが多いです。
中小規模データセンターは、その経済性が完全な液体冷却転換をほとんど支持しないため、異なる判断を迫られます。段階的な空冷改善、ハイブリッド空気液体システム、または高度な監視を使用して現在の資産を延長する場合があります。ハイパースケールオペレーターにとって、冷却の意思決定はキャンパスレベルの電力および建設計画と連動しています。これにより、新しいホールがコミッショニングされるにつれて設置できるモジュール式機器の重要性が高まります。そのため、北米データセンター持続可能冷却市場は、大量のキャンパス要件を満たしながら、より小規模なレトロフィットプロジェクトにも対応できるサプライヤーに傾いています。
データセンタータイプ別:
クラウドプロバイダーが持続可能な冷却を標準化クラウドサービスプロバイダーは2026年に44.68%のシェアを占め、2032年までにCAGR 11.73%で拡大すると予測されています。そのハードウェアロードマップ、長期的な施設コミットメント、および公開環境報告は、反復可能な冷却設計の使用を促進します。クラウドサービスプロバイダーは複数のキャンパスにわたって同様の液体冷却アーキテクチャを展開でき、サプライヤーが標準化された製品ラインを構築するのに役立ちます。Alphabet、Amazon、Microsoft、およびMetaは設備投資に大規模な投資を行い、提供された調査ではAIインフラが主要な用途となっています。この投資はまた、ベンダー資格認定と信頼性の高いフィールドサービの重要性を高めています。
コロケーションプロバイダーは、さまざまなラック密度と不完全なハードウェアロードマップを持つテナントに対応しなければならないため、異なる運用モデルを持っています。同じ施設内でレガシーの低密度ラックと高密度AIクラスターの両方をサポートできるシステムが必要です。エンタープライズおよびエッジデータセンターも、組織がレイテンシーを削減するためにAI推論をユーザーに近い場所に配置するにつれて関連性を持ちます。自己完結型液体冷却モジュールは、従来の中央チラープラントよりもこれらの環境に適している場合があります。この多様な要件が、北米データセンター持続可能冷却市場を通じて販売される製品の範囲を広げています。
地域分析
米国
米国は2026年に地域市場の89.48%を占めました。この集中は、同国の大規模な既存データセンター基盤とAIインフラ建設の規模を反映しています。ノーザンバージニアは引き続き主要な立地であり、アトランタ、テキサス、オハイオ、インディアナ、およびカロライナ州が新たな容量を引き付けています。新しい立地では、サプライヤーが設計段階で液体冷却とハイブリッドシステムを配置でき、古い空冷施設で見られる一部の混乱を回避できます。米国での展開は、電力系統接続の遅延、水利用許可、および提案サイトの地域審査にも引き続き影響を受けています。
メキシコ
メキシコは北米データセンター持続可能冷却市場において2032年までにCAGR 11.94%で拡大すると予測されています。メキシコデータセンター協会は、今後数年間でデータセンター建設と機器への大規模な投資を予測しています。AWSはケレタロに長期投資コミットメントとともにメキシコ中央リージョンを開設しました。CloudHQもまた、専用変電所と無水冷却システムを含む、ケレタロの複数のデータセンターへの大規模投資を発表しました。ケレタロなどの混雑した地域での送電開発には数年かかる場合があり、閉ループ、無水、およびエネルギー効率冷却システムへの需要を支えています。
カナダ
カナダは電力の80%以上が非排出源から供給される電力システムの恩恵を受けており、ケベックとブリティッシュコロンビア州は水力発電と冷却効率を支援する寒冷な気候条件を提供しています。カナダの責任あるデータセンター開発原則は、オペレーターに淡水使用の最小化、閉ループおよび効率的な水技術の優先、ならびに認められた基準を使用した水使用量の開示を求めています。MicrosoftはカナダのデジタルおよびAIインフラへの数十億ドル規模のコミットメントを発表し、新しいカナダの施設における節水と高度な冷却を強調しました。カナダの規制と気候条件は、水効率冷却、フリークーリング、および熱回収を機器開発の実用的な分野としています。
競合状況
市場集中度
北米データセンター持続可能冷却市場には、多様な熱管理企業と液体冷却専門企業が含まれています。Vertiv、Schneider Electric、Johnson Controls、Carrier Global、Trane Technologies、Modine Manufacturing、およびSTULZは、チラー、精密冷却、CDU、および制御システムを含むポートフォリオを提供しています。大規模データセンターオペレーターとの確立された関係と製造規模のサポートにより、統合機器販売が可能となっています。Modineは戦的データセンター顧客との長期的な生産能力契約を確保し、生産能力投資を支援するための前払い金を受け取りました。Vertivもまた、地域のチラー生産能力を拡大し、大規模テスト研究所を設立するためにトニャーナキャンパスへの投資を発表しました。
CoolIT Systems、LiquidStack、Iceotope Technologies、Green Revolution Cooling、Chilldyne、およびSubmer Technologiesを含む専門企業は、特化した熱専門知識と製品差別化で競争しています。彼らの立場は、オペレーターが迅速な展開と液体冷却AIハードウェアに合わせた機器を必要とする場合に最も強くなります。Trane Technologiesは大規模NVIDIA AIファクトリー向けの熱管理リファレンスデザインを開発しました。
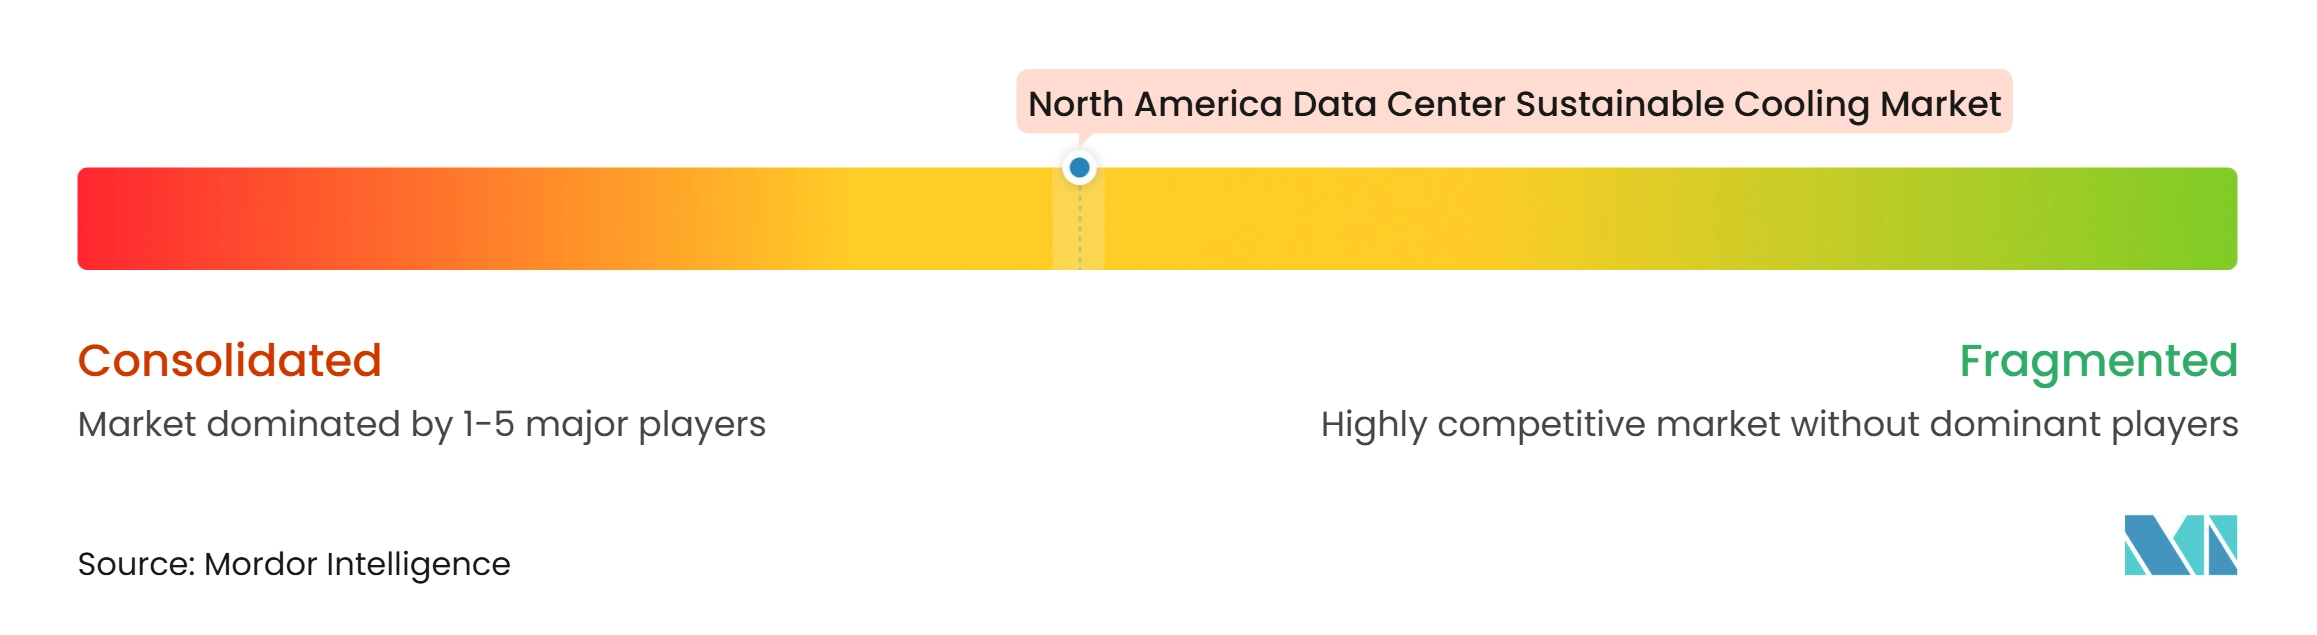
調達の意思決定は、価格だけでなく、製品の幅広さ、実証されたパフォーマンス、国内製造、およびサーバーベンダーロードマップとの整合性にますます依存しています。ASHRAE準拠の設計、ISO認定製造、および検証済みパフォーマンスデータは、サプライヤーがハイパースケーラーの資格要件を満たすのに役立ちます。ベンダーはまた、段階的なキャンパス建設ための統合制御、モジュール式CDUプラットフォーム、および熱回収システムでも競争しています。大手プロバイダーは施設全体で機器をバンドルできる一方、専門企業は特定の熱アプリケーションに集中できます。確立されたプロバイダーが規模を持ち、専門企業が急速に進化する液体冷却アプリケーションで機会を維持しているため、北米データセンター持続可能冷却市場は適度に集中した状態を維持しています。
北米データセンター持続可能冷却産業のリーダー企業
-
Vertiv Group Corp.
-
Schneider Electric SE
-
Johnson Controls International plc
-
STULZ GmbH
-
Rittal GmbH & Co. KG
- 注:主要企業の掲載順は順位を示すものではありません。
北米データセンター持続可能冷却市場 このレポートでカバーされる企業
- Vertiv Group Corp.
- Schneider Electric SE
- Johnson Controls International plc
- STULZ GmbH
- Rittal GmbH & Co. KG
- Mitsubishi Electric Corporation
- Asetek A/S
- Alfa Laval AB
- CoolIT Systems Inc.
- LiquidStack Inc.
- Iceotope Technologies Ltd.
- Green Revolution Cooling Inc.
- Chilldyne Inc.
- Submer Technologies SL
- Carrier Global Corporation
- Trane Technologies plc
- Daikin Industries, Ltd.
- Modine Manufacturing Company
- Munters Group AB
- nVent Electric plc
- Delta Electronics, Inc.
- Airedale International Air-Conditioning Ltd.
- Nortek Air Solutions, LLC
- Hewlett Packard Enterprise Company
- Super Micro Computer, Inc.
最近の産業開発事情 北米データセンター持続可能冷却市場
- 2026年8月:KIO Data Centersはメキシコへの総投資額が9億 米ドルを超え、メキシコシティ、モンテレイ、ケレタロの新規容量のために2026年に2億 米ドル以上をコミットしたと発表しました。同社は同時に、QRO3キャンパスへの2030年までの潜在的な13億 米ドルの投資計画を開示しました。これは約100 MWの容量を持つ同社史上最大の施設となり、ケレタロの南米における主要データセンターコリドーとしての地位を強化するものです。
- 2026年7月:Vertivはイタリアのパドヴァ近郊のトニャーナキャンパスへ投資を発表し、データセンター冷却システムの製造および統合テスト能力を拡大しました。同社は2026年末までに地域のチラー生産能力を倍増させ、2027年初頭に新しい大規模冷却テスト研究所を完成させる計画であり、顧客が実際の運用条件下でAI密度展開の熱性能を検証できるようにします。
- 2026年7月:Johnson Controlsは、現地での電力生成とコジェネレーションおよび吸収冷却を組み合わせることで、現地での水使用ゼロ、冷却システムの二酸化炭素排出量を最大43%削減しながらPUE 1.23を達成できることを示すグローバルブループリントを発表し、電力網と水資源が制約されたAIファクトリー展開において熱回収を実行可能な戦略として位置付けました。
- 2026年5月:Modine Manufacturingは、Airedale by Modine冷却ソリューションについて、戦略的データセンター顧客との2029年までの40億 米ドルの長期生産能力契約を発表し、生産能力投資を支援するために1億6,500万 米ドルが前払いされました。この契約は北米データセンター冷却セクターにおける最大規模の先行供給コミットメントの一つであり、Modineが2028年度までにデータセンター収益で20億 米ドルを超えるという目標を支えています。
北米データセンター持続可能冷却市場のレポート範囲
北米データセンター持続可能冷却市場とは、米国、カナダ、メキシコ全体のデータセンターにおける熱負荷を管理しながら環境への影響を最小化するために設計された、エネルギー効率が高く、低炭素で、水を意識した冷却技術、システム、およびサービスの地域市場を指し、液体冷却(直接チップ、イマージョン、リアドアヒートエクスチェンジャー)フリー/空気側エコノマイゼーション、蒸発式および断熱式冷却、低地球温暖化係数冷媒チラー、廃熱回収、AI駆動熱最適化、および水効率閉ループシステムを対象としています。
北米データセンター持続可能冷却市場レポートは、冷却技術(空気ベース冷却、直接チップ液体冷却、イマージョン冷却、リアドアヒートエクスチェンジャー、蒸発式および断熱式冷却、フリークーリングおよびエコノマイザーシステム、その他の持続可能な冷却技術)、熱排出技術(空冷式システム、水冷式システム、蒸発式熱排出、ドライクーラー、ハイブリッド熱排出システム)、冷却システムコンポーネント(冷却分配ユニット(CDU)、チラー、冷却塔、熱交換器、ポンプおよび流体配管システム、ファンおよび空気処理機器、冷却制御および監視システム)、持続可能性アプローチ(エネルギー効率冷却、水効率冷却、低地球温暖化係数冷媒ソリューション、熱回収対応冷却、統合冷却最適化および制御)、データセンター規模(小規模データセンター、中規模データセンター、大規模データセンター、ハイパースケルデータセンター)、データセンタータイプ(コロケーションデータセンター、クラウドサービスプロバイダー(CSP)、エンタープライズおよびエッジデータセンター)、および地域(米国、カナダ、メキシコ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 空気ベース冷却 |
| 直接チップ液体冷却 |
| イマージョン冷却 |
| リアドアヒートエクスチェンジャー |
| 蒸発式および断熱式冷却 |
| フリークーリングおよびエコノマイザーシステム |
| その他の持続可能な冷却技術 |
| 空冷式システム |
| 水冷式システム |
| 蒸発式熱排出 |
| ドライクーラー |
| ハイブリッド熱排出システム |
| 冷却分配ユニット(CDU) |
| チラー |
| 冷却塔 |
| 熱交換器 |
| ポンプおよび流体配管システム |
| ファンおよび空気処理機器 |
| 冷却制御および監視システム |
| エネルギー効率冷却 |
| 水効率冷却 |
| 低地球温暖化係数冷媒ソリューション |
| 熱回収対応冷却 |
| 統合冷却最適化および制御 |
| 小規模データセンター |
| 中規模データセンター |
| 大規模データセンター |
| ハイパースケールデータセンター |
| コロケーションデータセンター |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジデータセンター |
| 米国 |
| カナダ |
| メキシコ |
| 冷却技術別 | 空気ベース冷却 |
| 直接チップ液体冷却 | |
| イマージョン冷却 | |
| リアドアヒートエクスチェンジャー | |
| 蒸発式および断熱式冷却 | |
| フリークーリングおよびエコノマイザーシステム | |
| その他の持続可能な冷却技術 | |
| 熱排出技術別 | 空冷式システム |
| 水冷式システム | |
| 蒸発式熱排出 | |
| ドライクーラー | |
| ハイブリッド熱排出システム | |
| 冷却システムコンポーネント別 | 冷却分配ユニット(CDU) |
| チラー | |
| 冷却塔 | |
| 熱交換器 | |
| ポンプおよび流体配管システム | |
| ファンおよび空気処理機器 | |
| 冷却制御および監視システム | |
| 持続可能性アプローチ別 | エネルギー効率冷却 |
| 水効率冷却 | |
| 低地球温暖化係数冷媒ソリューション | |
| 熱回収対応冷却 | |
| 統合冷却最適化および制御 | |
| データセンター規模別 | 小規模データセンター |
| 中規模データセンター | |
| 大規模データセンター | |
| ハイパースケールデータセンター | |
| データセンタータイプ別 | コロケーションデータセンター |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジデータセンター | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米データセンター持続可能冷却市場の規模はどのくらいですか?
北米データセンター持続可能冷却市場は2026年に6.09 ビリオン 米ドルと評価され、2027年から2032年にかけてCAGR 11.26%で推移し、2032年までに11.78 ビリオン 米ドルに達すると予測されています。
北米における持続可能なデータセンター冷却の需要を牽引しているものは何ですか?
AIラック密度の上昇、ハイパースケール建設、エネルギーコスト、および水使用目標が、効率的な液体冷却、ハイブリッド冷却、および閉ループ冷却システムへの需要を加速させています。
北米で最も急速に拡大している冷却技術はどれですか?
直接チップ液体冷却は、GPUベースのAIシステムがより高い熱除去能力を必要とするため、2032年までにCAGR 11.58%で拡大すると予測されています。
持続可能な冷却支出をリードしている顧客グループはれですか?
クラウドサービスプロバイダーは2026年に44.68%のシェアを占め、2032年までにCAGR 11.73%で拡大すると予測されています。
冷却分配ユニットがAIデータセンターにとって重要な理由は何ですか?
CDUはラックレベルの液体ループを施設冷却回路に接続し、2032年までにCAGR 11.79%で拡大すると予測されています。
持続可能なデータセンター冷却において最も急速に拡大している北米の国はどこですか?
メキシコは2032年までにCAGR 11.94%で拡大すると予測されており、ケレタロおよびその他の立地への大規模な新規データセンター投資によって支えられています。