
Nordamerika Rechenzentrum Nachhaltige Kühlung Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße im Basisjahr (2026) | 6.09 Milliarden US-Dollar |
| Marktgröße (2027) | 6.91 Milliarden US-Dollar |
| Marktgröße (2032) | 11.78 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.26 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Rechenzentrum Nachhaltige Kühlung Marktanalyse von Mordor Intelligence
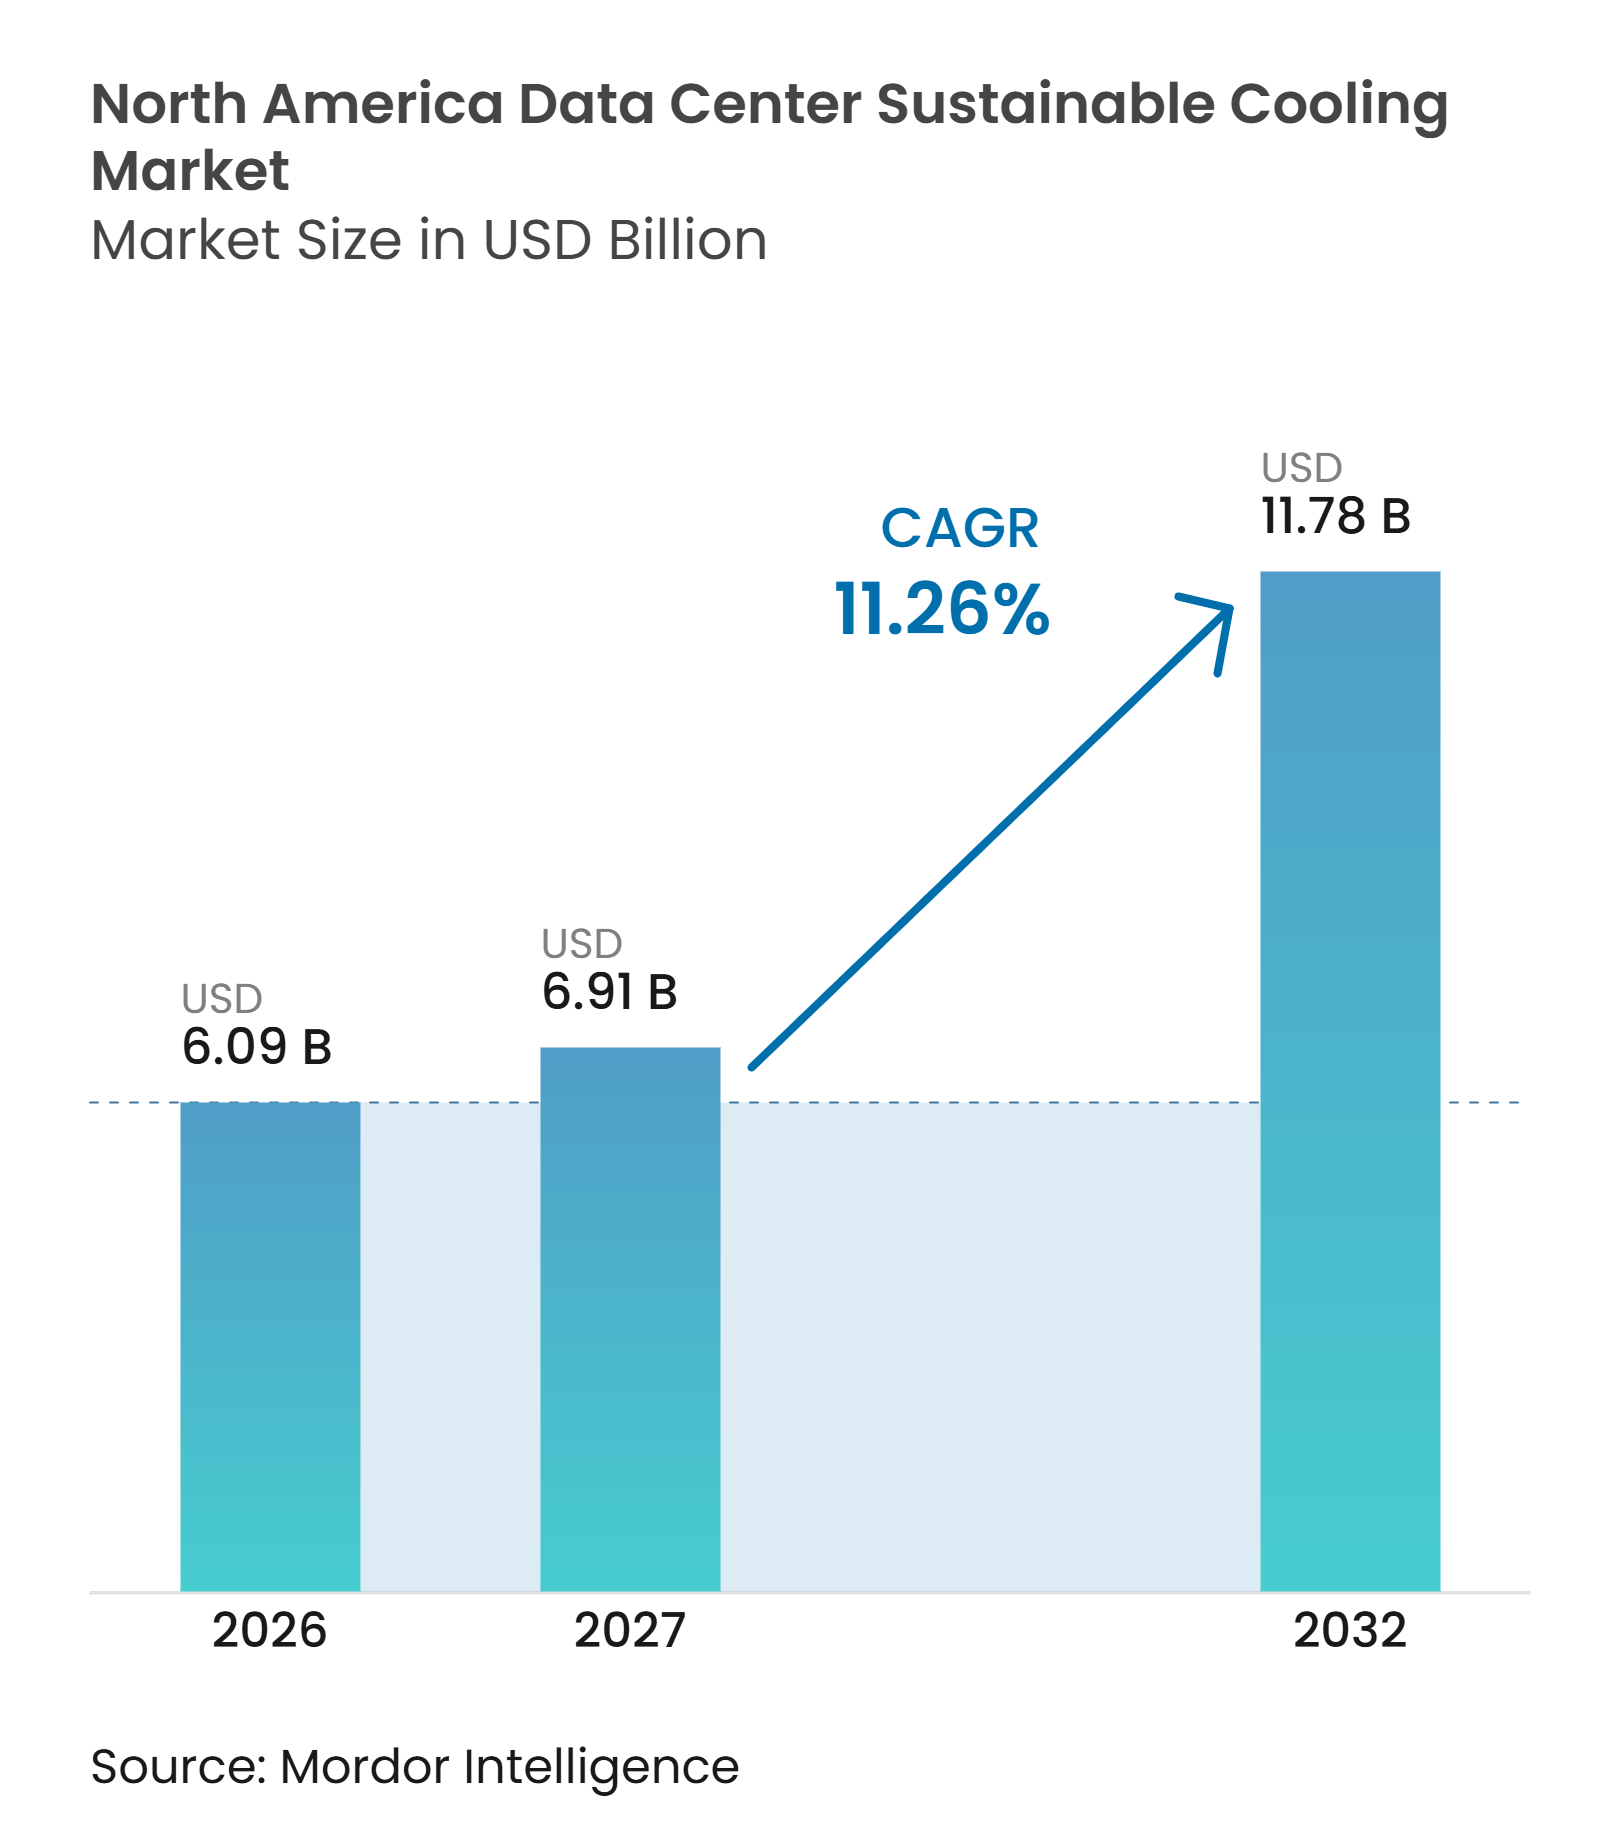
Die Marktgröße für nachhaltige Rechenzentrumskühlung in Nordamerika betrug im Jahr 2026 6,09 Milliarden USD und wird voraussichtlich bis 2032 auf 11,78 Milliarden USD anwachsen, bei einer CAGR von 11,26 % während des Prognosezeitraums von 2027 bis 2032. KI- und Hochleistungsrechen-Workloads verändern die Art und Weise, wie Betreiber die Kühlkapazität planen, da die Rack-Leistungsdichte über den Bereich hinausgeht, den herkömmliche Luftsysteme effizient bewältigen können. Der nordamerikanische Markt für nachhaltige Rechenzentrumskühlung verlagert sich daher in Richtung Flüssigkeitskühlung, hybride Wärmeabfuhr und Systeme, die weniger Energie und Wasser verbrauchen. Kühlanforderungen beeinflussen zunehmend die Standortwahl, das Gerätedesign, die Anordnung von Verteilungsanlagen, die Wartungsplanung und den Zeitplan für den Rechenzentrumsbau. Anbieter mit erprobten Flüssigkühlsystemen, lokalen Fertigungskapazitäten, engen Verbindungen zu Serverherstellern und der Fähigkeit, die Inbetriebnahme zu unterstützen, sind besser positioniert, um große Projekte zu bedienen. Die Komplexität von Nachrüstungen, Versorgungsanschlüsse, Wassernutzungsgenehmigungen, die Zuverlässigkeit der Kühlmittelversorgung und die Verfügbarkeit spezialisierter Techniker bleiben praktische Grenzen für den Einsatz, insbesondere wenn Einrichtungen während einer Aufrüstung weiterhin Kunden-Workloads bedienen müssen.
Wichtige Erkenntnisse des Berichts
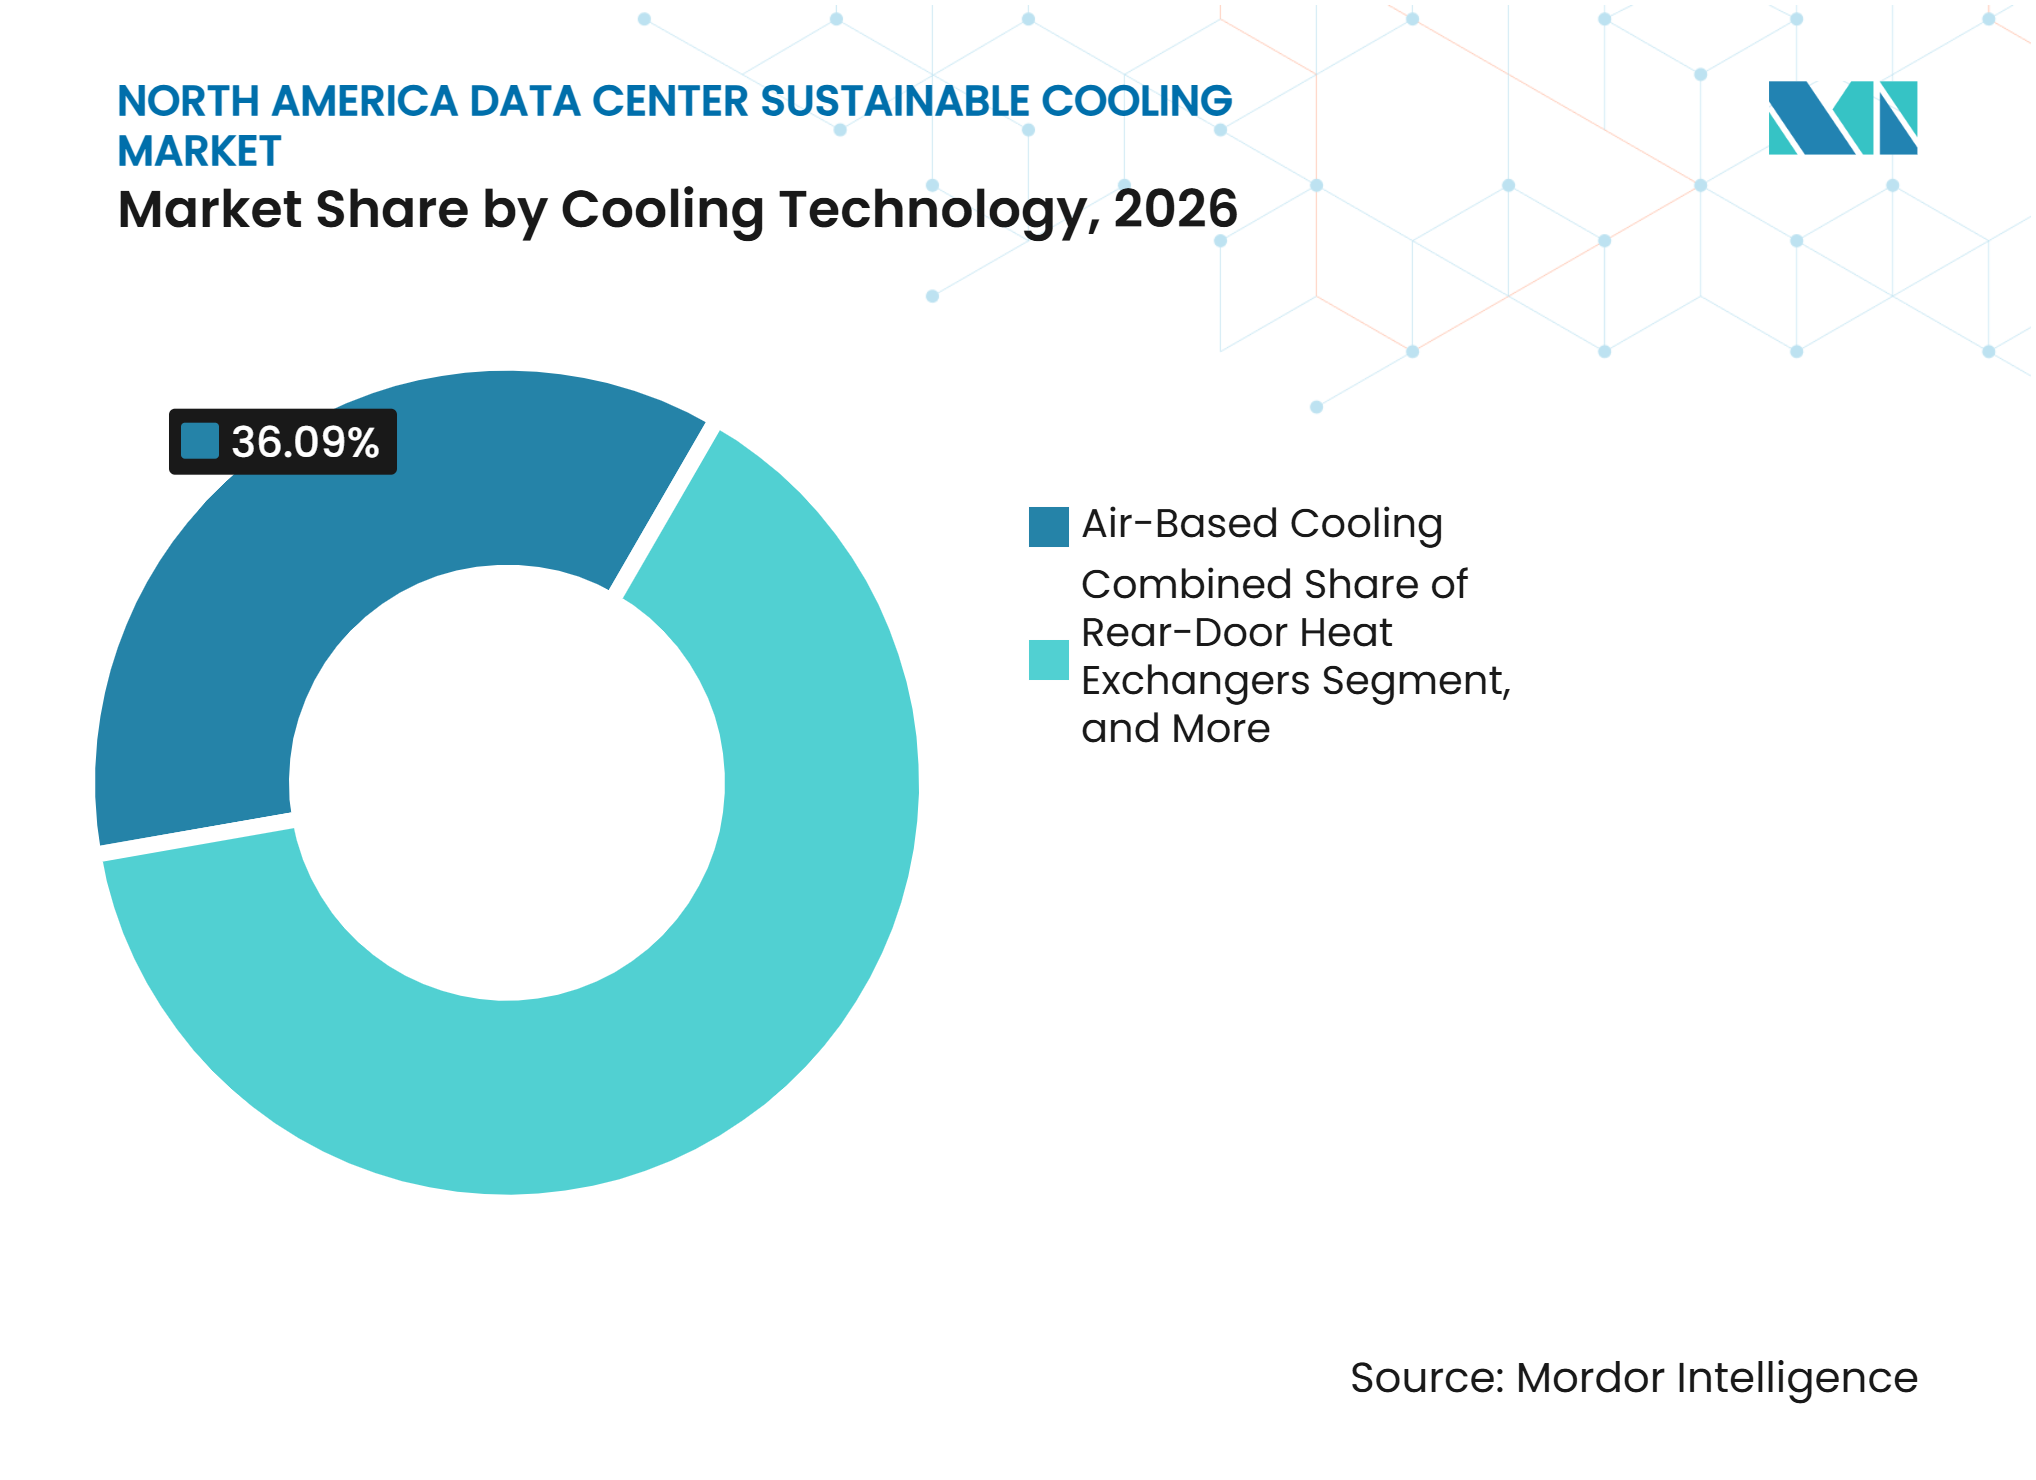
- Nach Kühltechnologie hielt luftbasierte Kühlung im Jahr 2026 einen Anteil von 36,09 % am nordamerikanischen Markt für nachhaltige Rechenzentrumskühlung, während die direkte Chip-Flüssigkühlung bis 2032 voraussichtlich mit einer CAGR von 11,58 % wachsen wird.
- Nach Wärmeabfuhrtechnologie hielten luftgekühlte Systeme im Jahr 2026 einen Anteil von 34,27 % am nordamerikanischen Markt für nachhaltige Rechenzentrumskühlung, während hybride Wärmeabfuhrsysteme bis 2032 voraussichtlich mit einer CAGR von 11,82 % wachsen werden.
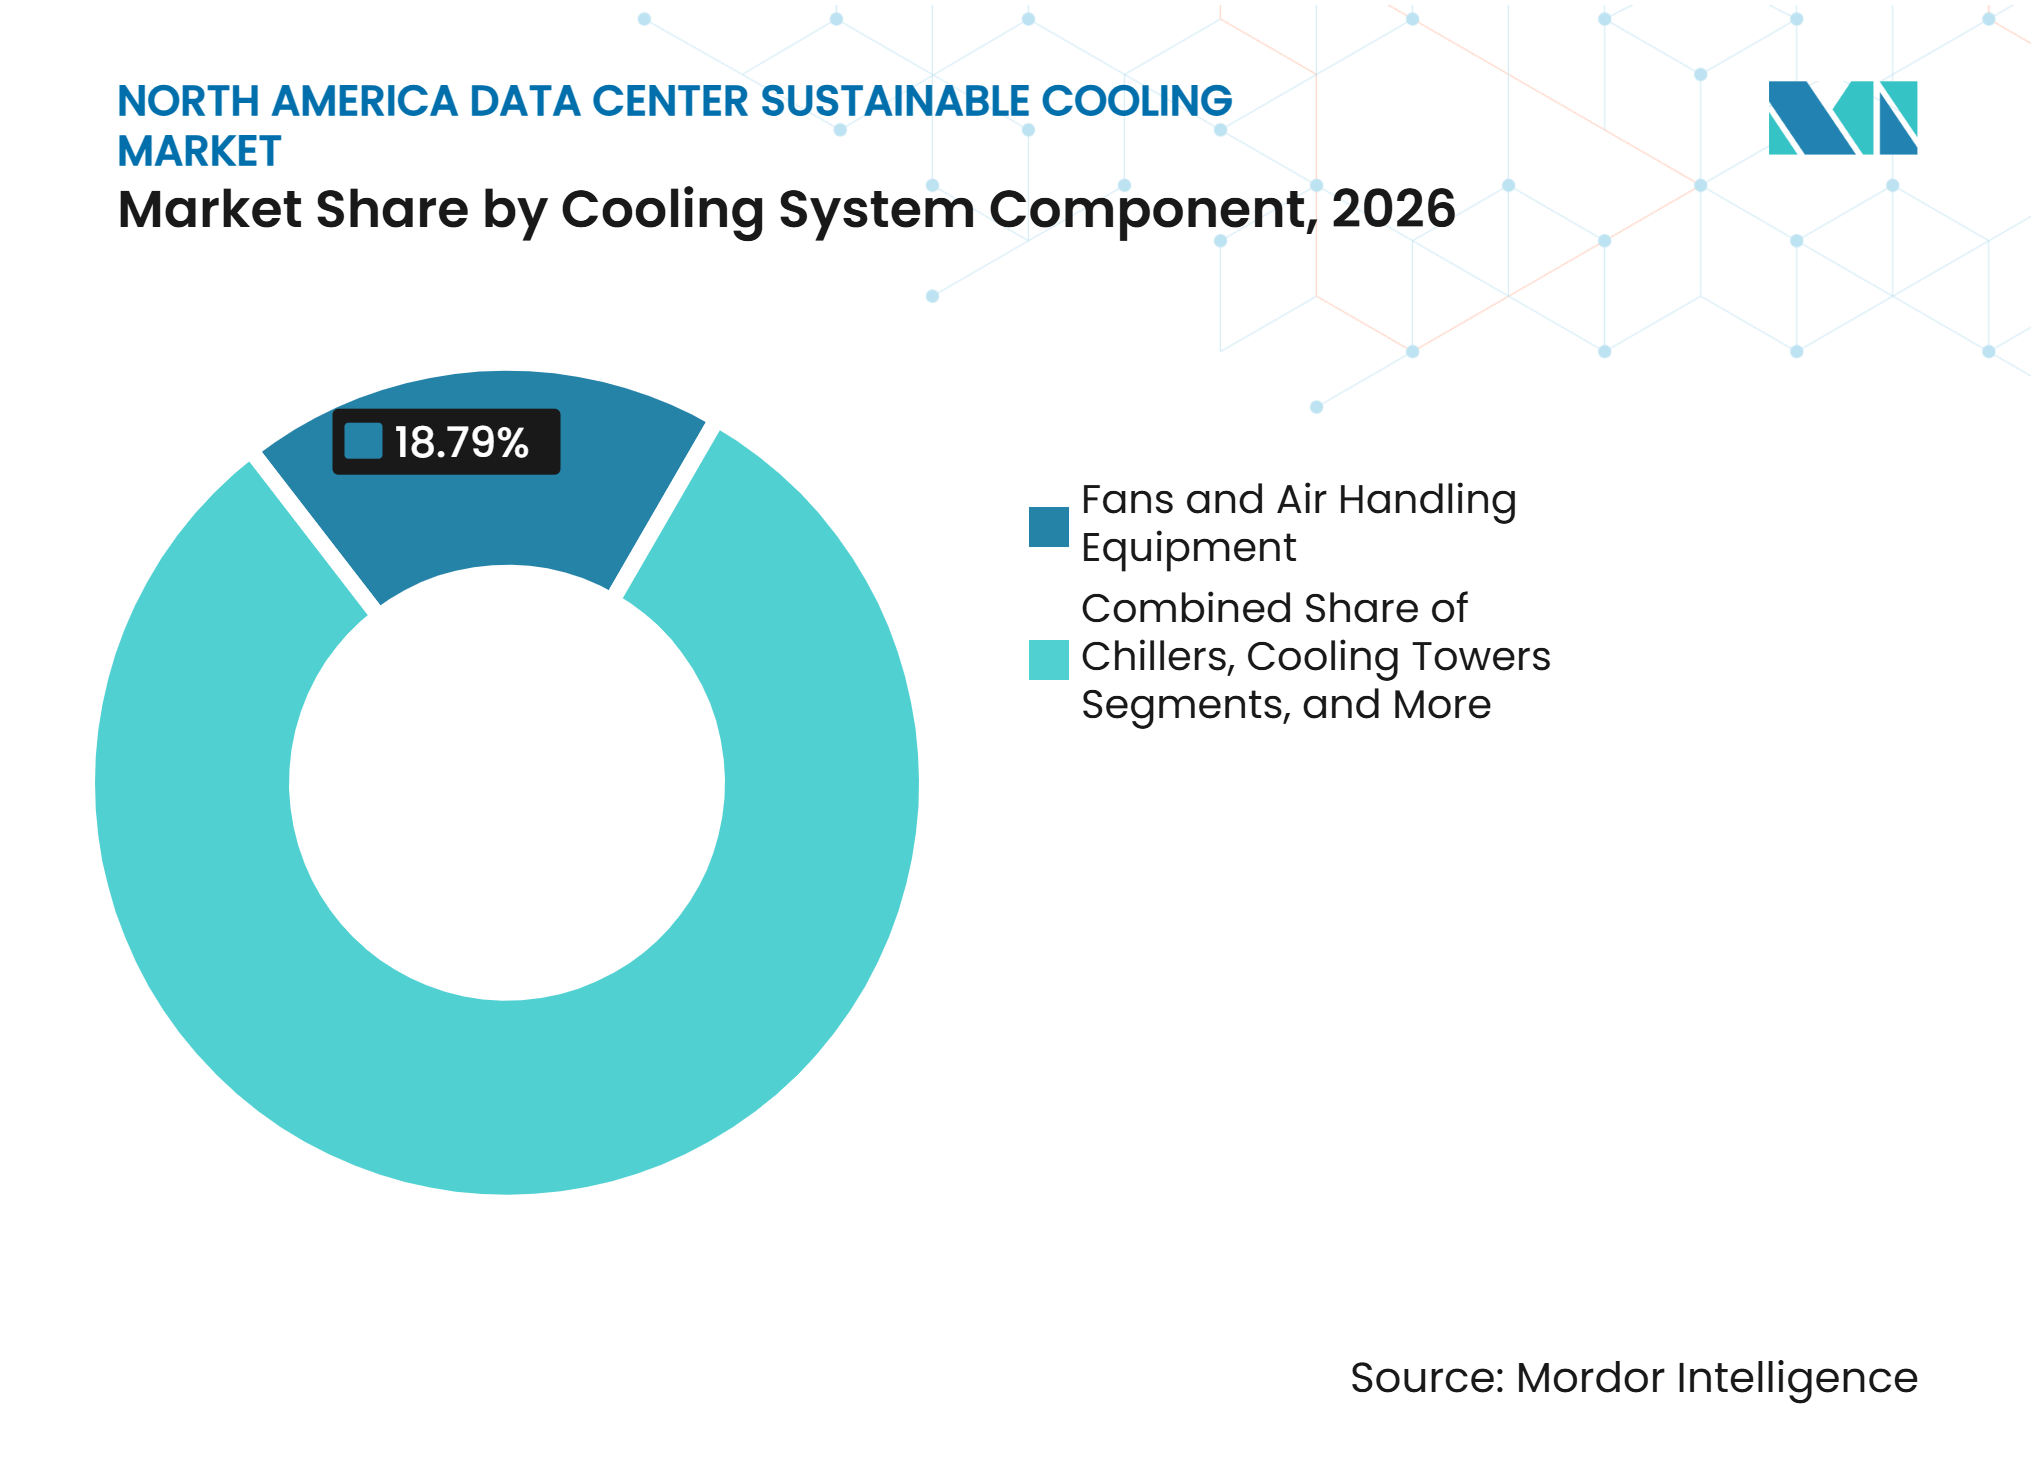
- Nach Kühlsystemkomponente hielten Ventilatoren und Luftbehandlungsgeräte im Jahr 2026 einen Anteil von 18,79 %, während Kühlverteilungseinheiten bis 2032 voraussichtlich mit einer CAGR von 11,79 % wachsen werden.
- Nach Nachhaltigkeitsansatz hielt energieeffiziente Kühlung im Jahr 2026 einen Anteil von 39,66 %, während wärmerückgewinnungsfähige Kühlung bis 2032 voraussichtlich mit einer CAGR von 11,56 % wachsen wird.
- Nach Rechenzentrumsgröße hielten Hyperscale-Rechenzentren im Jahr 2026 einen Anteil von 36,89 % und werden bis 2032 voraussichtlich mit einer CAGR von 11,68 % wachsen.
- Nach Rechenzentrumstyp hielten Cloud-Dienstanbieter im Jahr 2026 einen Anteil von 44,68 % und werden bis 2032 voraussichtlich mit einer CAGR von 11,73 % wachsen.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Anteil von 89,48 %, während Mexiko bis 2032 voraussichtlich mit einer CAGR von 11,94 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erweiterung der KI- und HPC-Rack-Dichte | +3.5% | Global, konzentriert auf US-amerikanische Hyperscale-Märkte einschließlich Northern Virginia, Georgia und Texas | Kurzfristig (≤ 2 Jahre) |
| Hyperscale- und Cloud-Infrastrukturausbau | +2.8% | Primärmärkte in den USA mit Ausstrahlungseffekten auf Grenzmärkte in Mexiko | Kurzfristig (≤ 2 Jahre) |
| Unternehmerische Netto-Null-Verpflichtungen und Kühlnachrüstungen | +1.5% | Nordamerika, mit frühen Gewinnen in US-amerikanischen Unternehmensrechenzentren und kanadischen Colocation-Einrichtungen | Mittelfristig (2–4 Jahre) |
| Steigende Stromkosten und Optimierung der Kühlenergie | +1.2% | Vereinigte Staaten, insbesondere die PJM-Verbundzone und ERCOT | Mittelfristig (2–4 Jahre) |
| Berichterstattung über Wasserverbrauch und Anforderungen an geschlossene Kühlkreisläufe | +0.8% | Kanada und wassergestresste US-amerikanische Regionen | Mittelfristig (2–4 Jahre) |
| Flüssigkühlungsbereite Server-Referenzdesigns und Garantieübernahme | +0.5% | Global, mit der stärksten Wirkung in US-amerikanischen Hyperscale- und Colocation-Einrichtungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erweiterung der KI- und HPC-Rack-Dichte
KI-Infrastruktur erhöht die thermische Last, die ein einzelnes Rack bewältigen muss. NVIDIA GB200 NVL72 Rack-Scale-Systeme arbeiten mit 132 kW pro Rack, während die nächste Generation möglicherweise 240 kW pro Rack erreichen könnte. Herkömmliche Rechenzentrumsräume wurden im Allgemeinen für 10–15 kW pro Rack ausgelegt, sodass viele Installationen eine andere Kühlarchitektur benötigen. Schneider Electric beschrieb die rasche Entwicklung im KI-Rechenzentrumsdesign als Reaktion auf höherdichte GPU-Einsätze und sich ändernde Einrichtungsanforderungen.[1] Der nordamerikanische Markt für nachhaltige Rechenzentrumskühlung profitiert davon, dass Betreiber reine Luftkühlungskapazitäten durch Kühlplatten, Flüssigkeitskreisläufe und unterstützende Wärmeabfuhrgeräte ersetzen. Server-Referenzdesigns und die weiterentwickelten ASHRAE-Leitlinien geben Betreibern klarere Betriebsparameter für diese Systeme.
Hyperscale- und Cloud-Infrastrukturausbau
Der Hyperscale-Bau erweitert die adressierbare Basis für nachhaltige Kühlgeräte. Große Hyperscaler planen erhebliche Kapitalausgaben für KI-Infrastruktur. Diese Projekte lenken mehr Einrichtungsausgaben in Richtung Kühl- und Stromsysteme, da KI-Workloads eine dichtere und widerstandsfähigere Infrastruktur erfordern. Neue Campusse in wichtigen US-amerikanischen Regionen bieten Möglichkeiten, nachhaltige Kühlung vor der Installation von Geräten festzulegen. Der nordamerikanische Markt für nachhaltige Rechenzentrumskühlung profitiert von Greenfield-Projekten, da eine neue Einrichtung Flüssigkeitskreisläufe und Überwachungssysteme integrieren kann, ohne aktive Workloads zu unterbrechen. Dieselben Projekte stärken auch die Nachfrage nach Kühlgeräten, die stufenweise erweitert werden können, wenn Rechenkapazitäten hinzugefügt werden.
Unternehmerische Netto-Null-Verpflichtungen und Kühlnachrüstungen
Unternehmerische Umweltziele machen Wasser- und Energieleistung zu einem Teil der Kühlbeschaffung. AWS meldete im Jahr 2025 eine globale Wassernutzungseffizienz von 0,12 Litern pro Kilowattstunde in Rechenzentren, eine Verbesserung von 20 % gegenüber 2024 und von 52 % gegenüber 2021.[2] Microsoft meldete eine globale Wassernutzungseffizienz von 0,27 L/kWh im Geschäftsjahr 2025, verglichen mit 0,30 L/kWh im Geschäftsjahr 2024. Betreiber, die Wassernutzungseffizienz und Energienutzungseffizienz berichten, benötigen Lieferanten, die Ergebnisse auf Geräteebene dokumentieren können. Die ITU-T-Empfehlung L.1510 liefert Umwelt-Leistungskennzahlen für digitale Infrastrukturen, einschließlich Maßnahmen, die für die Wasserleistung relevant sind.[3] Dieses Berichtsumfeld unterstützt den nordamerikanischen Markt für nachhaltige Rechenzentrumskühlung, da Kühlentscheidungen zunehmend auf Betriebsergebnissen sowie dem Kaufpreis basieren.
Steigende Stromkosten und Optimierung der Kühlenergie
Stromkosten verstärken das Argument für Geräte, die den Kühlenergieaufwand senken. Die US-amerikanischen Industriestrompreise blieben in der ersten Jahreshälfte erheblich. Die Reduzierung des PUE kann den gesamten Strombedarf einer Einrichtung erheblich senken, obwohl Standortbedingungen und Betriebspraktiken das tatsächliche Ergebnis bestimmen. Flüssigkühlung kann wesentlich niedrigere PUE-Werte unterstützen als herkömmliche Luftsysteme, wie in der bereitgestellten Forschung berichtet. Diese Kostenbeziehung macht energieeffiziente Kühlung auch dort relevant, wo die Kohlenstoffberichterstattung nicht der primäre Kauftreiber ist. Sie macht auch Steuerungen, drehzahlvariable Geräte und Hybridsysteme im gesamten nordamerikanischen Markt für nachhaltige Rechenzentrumskühlung wichtiger.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Nachrüstungs-CAPEX und Komplexität der Brownfield-Integration | -1.8% | US-amerikanische Legacy-Colocation- und Unternehmensrechenzentren, insbesondere Northern Virginia | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkräften für Flüssigkühlung und Anlagentechnik | -1.2% | Nordamerika, am akutesten in schnell wachsenden Grenzmärkten | Mittelfristig (2–4 Jahre) |
| Kompatibilität von Spezialkühlmitteln und Lieferkettenrisiko | -0.7% | Globale Lieferkette, am störendsten bei schnell eingesetzten US-amerikanischen Hyperscale-Campussen | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei Netzanschlüssen, Wassernutzungsgenehmigungen und kommunalen Genehmigungen | -0.5% | US-amerikanische Primär- und Grenzmärkte sowie netzgebundene kanadische Provinzen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Nachrüstungs-CAPEX und Komplexität der Brownfield-Integration
Bestehende Einrichtungen können bei der Umstellung auf Flüssigkühlung auf erhebliche technische und finanzielle Hürden stoßen. Die bereitgestellte Forschung zeigte, dass Flüssigkühlungsumrüstungen in bestehenden Räumen erhebliche Kosten verursachen können, während neue Greenfield-Flüssigkühlungskapazitäten deutlich höhere Investitionen erfordern. Brownfield-Arbeiten können strukturelle Verstärkungen, Flüssigkeitsverteilungssysteme, Abdichtungen und geplante Unterbrechungen aktiver Kunden-Workloads erfordern. Direkte Chip- und Immersionsnachrüstungen können ebenfalls erhebliche Investitionen pro Rack erfordern, wobei Immersionsumrüstungen im Allgemeinen höhere Kosten verursachen. Der nordamerikanische Markt für nachhaltige Rechenzentrumskühlung verzeichnet daher eine schnellere Akzeptanz bei neu gebauten Kapazitäten und an reifen Standorten, an denen flüssiggekühlte Kapazitäten einen klaren Preisaufschlag erzielen. Kleinere Unternehmensbetreiber können mit Hybridsystemen oder gezielten Luftkühlungsverbesserungen fortfahren, bis der finanzielle Fall stärker wird.
Mangel an Fachkräften für Flüssigkühlung und Anlagentechnik
Flüssigkühlung erfordert Fähigkeiten, die viele Betriebsteams bisher nicht im großen Maßstab benötigt haben. Betreiber benötigen Maschinenbauingenieure für Flüssigkeitskreisläufe, Wärmetechnikingenieure für die Wärmeübertragung sowie elektromechanische Techniker für die Inbetriebnahme und Wartung. Das US-amerikanische Büro für Arbeitsstatistik stellt Berufsgruppendaten bereit, die die anhaltende Bedeutung qualifizierter technischer Berufe in der gesamten Wirtschaft veranschaulichen. Das Weltwirtschaftsforum identifizierte auch die Personalentwicklung als einen wesentlichen Bedarf für die Rechenzentrumserweiterung. Wenn einer Einrichtung dieses Wissen fehlt, können Manager den Einsatz verzögern, selbst wenn Kapital verfügbar ist. Diese Einschränkung betrifft den nordamerikanischen Markt für nachhaltige Rechenzentrumskühlung am stärksten in neuen Regionen, in denen die Projektentwicklung schneller voranschreitet als die lokale Fachkräftebasis.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kühltechnologie:
Flüssigkühlung adressiert höhere Rack-DichtenLuftbasierte Kühlung hielt im Jahr 2026 einen Anteil von 36,09 % am regionalen Markt, da viele Colocation- und Unternehmensrechenzentren weiterhin Doppelbodenluftverteilung verwenden. Direkte Chip-Flüssigkühlung wird bis 2032 voraussichtlich mit einer CAGR von 11,58 % wachsen, da GPU-Systeme eine Wärmeabfuhr näher am Prozessor erfordern. Immersionskühlung dient auch Extremdichteanwendungen, bei denen direkte Chip-Geräte möglicherweise nicht alle thermischen Anforderungen erfüllen. Rücktür-Wärmetauscher bieten eine Zwischenlösung für Colocation-Standorte, die keine vollständige Flüssigkeitsnachrüstung durchführen können. Verdunstungs- und adiabatische Systeme sowie Freikühlung und Economizer-Systeme bleiben relevant, wo lokale Klimabedingungen ihre Nutzung unterstützen.
Die Wahl der Technologie folgt zunehmend dem Server-Fahrplan und nicht einem Einrichtungsstandard, der für jede Workload gilt. AMD und NVIDIA veröffentlichen thermische Spezifikationen, die das von Rechenzentrumsbetreibern gewählte Kühldesign beeinflussen. Schneider Electric dokumentierte die Entwicklung von etwa 25 kW pro Rack für NVIDIA A100 DGX SuperPods im Jahr 2022 auf 132 kW pro Rack für GB200-Systeme im Jahr 2025. Diese Verschiebung bringt Kühlungslieferanten früher in den Beschaffungsprozess ein, da Rohrleitungen, Geräteplatzierung und Serviceverfahren zusammen mit dem Rechendesign berücksichtigt werden müssen. Der nordamerikanische Markt für nachhaltige Rechenzentrumskühlung bewegt sich daher in Richtung integrierter Angebote, die server- und einrichtungsseitige Geräte kombinieren.



Nach Wärmeabfuhrtechnologie:
Hybridsysteme unterstützen stufenweise ÜbergängeLuftgekühlte Systeme hielten im Jahr 2026 einen Anteil von 34,27 % am regionalen Markt, was den installierten Bestand an Luftbehandlungsinfrastruktur widerspiegelt. Hybride Wärmeabfuhrsysteme werden bis 2032 voraussichtlich mit einer CAGR von 11,82 % wachsen, da sie Wärme aus Luft- und Flüssigkeitskreisläufen aufnehmen können. Diese Flexibilität hilft Betreibern, einen Teil einer Einrichtung aufzurüsten, ohne jedes thermische System neu aufzubauen. Wassergekühlte und Verdunstungssysteme können eine starke thermische Leistung erbringen, können jedoch in wassergestressten Gebieten hinsichtlich des Wasserverbrauchs unter Prüfung stehen. Trockenkühler haben eine klarere Rolle in gemäßigten und subarktischen Standorten, wo Umgebungsbedingungen einen wasserlosen Betrieb unterstützen.
Das Segment wird durch das Gleichgewicht zwischen Energieeffizienz und Wasserverbrauch geprägt. Hochdichte KI-Standorte können wassergekühlte Designs für die thermische Leistung bevorzugen, doch Unternehmensziele und lokale Vorschriften können geschlossene oder wasserarme Systeme bevorzugen. Johnson Controls präsentierte einen Ansatz, der Kraft-Wärme-Kopplung mit Absorptionskühlung kombiniert und einen PUE von 1,23 ohne Wasserverbrauch vor Ort erreichen kann. Solche Konfigurationen zeigen, wie Wärmeabfuhrgeräte an lokale Versorgungsbedingungen angepasst werden können. Diese Flexibilität schafft eine Öffnung für Lieferanten, die sowohl Energie- als auch Wasserleistung gegenüber Einrichtungseigentümern nachweisen können.
Nach Kühlsystemkomponente:
Kühlverteilungseinheiten verbinden Rack- und EinrichtungskühlkreisläufeVentilatoren und Luftbehandlungsgeräte hielten im Jahr 2026 einen Anteil von 18,79 % am nordamerikanischen Markt für nachhaltige Rechenzentrumskühlung, da luftgekühlte Infrastruktur weiterhin weit verbreitet ist. Kühlverteilungseinheiten werden bis 2032 voraussichtlich mit einer CAGR von 11,79 % wachsen, da sie rack-seitige Flüssigkeitskreisläufe mit einrichtungsseitigen Kühlkreisläufen verbinden. Diese Rolle wird wichtiger, wenn Betreiber flüssiggekühlte KI-Racks mit herkömmlichen Geräten auf demselben Campus kombinieren. Kältemaschinen, Kühltürme, Wärmetauscher und Pumpen erfüllen weiterhin unterschiedliche Rollen in wassergekühlten und hybriden Einrichtungen. Steuerungs- und Überwachungssysteme schaffen Mehrwert, indem sie die Kühlleistung an den sich ändernden Rechenbedarf anpassen.
Lieferanten entwickeln Kühlverteilungseinheiten-Plattformen, die sowohl Unternehmens- als auch Hyperscale-Anwendungen bedienen. Johnson Controls brachte seine Silent-Aire-Kühlverteilungseinheiten-Plattform als skalierbare Lösung für hochdichte Rechenzentrumsumgebungen auf den Markt. Schneider Electric und Motivair stellten ebenfalls die MCDU-70 für hochdichte KI-Umgebungen vor. Modine gab eine langfristige Kapazitätsvereinbarung mit einem strategischen Rechenzentrumskunden bekannt. Der nordamerikanische Markt für nachhaltige Rechenzentrumskühlung ist auf diese Produktionskapazität angewiesen, da Komponentenverzögerungen eine gesamte Flüssigkühlungsinstallation verzögern können.

Nach Nachhaltigkeitsansatz:
Energieeffizienz führt, während Wärmerückgewinnung voranschreitetEnergieeffiziente Kühlung hielt im Jahr 2026 einen Anteil von 39,66 % und ist damit der größte Nachhaltigkeitsansatz im nordamerikanischen Markt für nachhaltige Rechenzentrumskühlung. Drehzahlvariable Antriebe, Economizer und Steuerungen können die Betriebseffizienz in bestehenden luftgekühlten Einrichtungen verbessern, ohne eine vollständige Flüssigkühlungsinstallation zu erfordern. Dies verschafft der Energieeffizienz eine breitere unmittelbare Kundenbasis als spezialisierteren Ansätzen. ENERGY STAR stellt Werkzeuge bereit, die Organisationen helfen, die Energieleistung von Rechenzentren zu benchmarken. Integrierte Kühlungsoptimierung und Steuerungen erweitern diesen Ansatz durch Software, die die Kühlkapazität an den Echtzeitbedarf anpasst.
Wärmerückgewinnungsfähige Kühlung wird bis 2032 voraussichtlich mit einer CAGR von 11,56 % wachsen. Sie ermöglicht es Betreibern, die Nutzung von Rechenzentrums-Abwärme für Fernwärme oder Absorptionskühlung in Betracht zu ziehen, wenn die lokale Infrastruktur diese Optionen unterstützt. Die ITU-T-Empfehlung L.1328 legt Spezifikationen für die Wiederverwendung von Abwärme in Telekommunikationsräumen und Rechenzentren fest. Wassereffiziente Systeme und Kältemittellösungen mit niedrigem Treibhauspotenzial werden in der Kühlbeschaffung ebenfalls relevanter. Der nordamerikanische Markt für nachhaltige Rechenzentrumskühlung kann daher Effizienzverbesserungen mit umfassenderen Änderungen im Wasser- und Kältemittelmanagement kombinieren.
Nach Rechenzentrumsgröße:
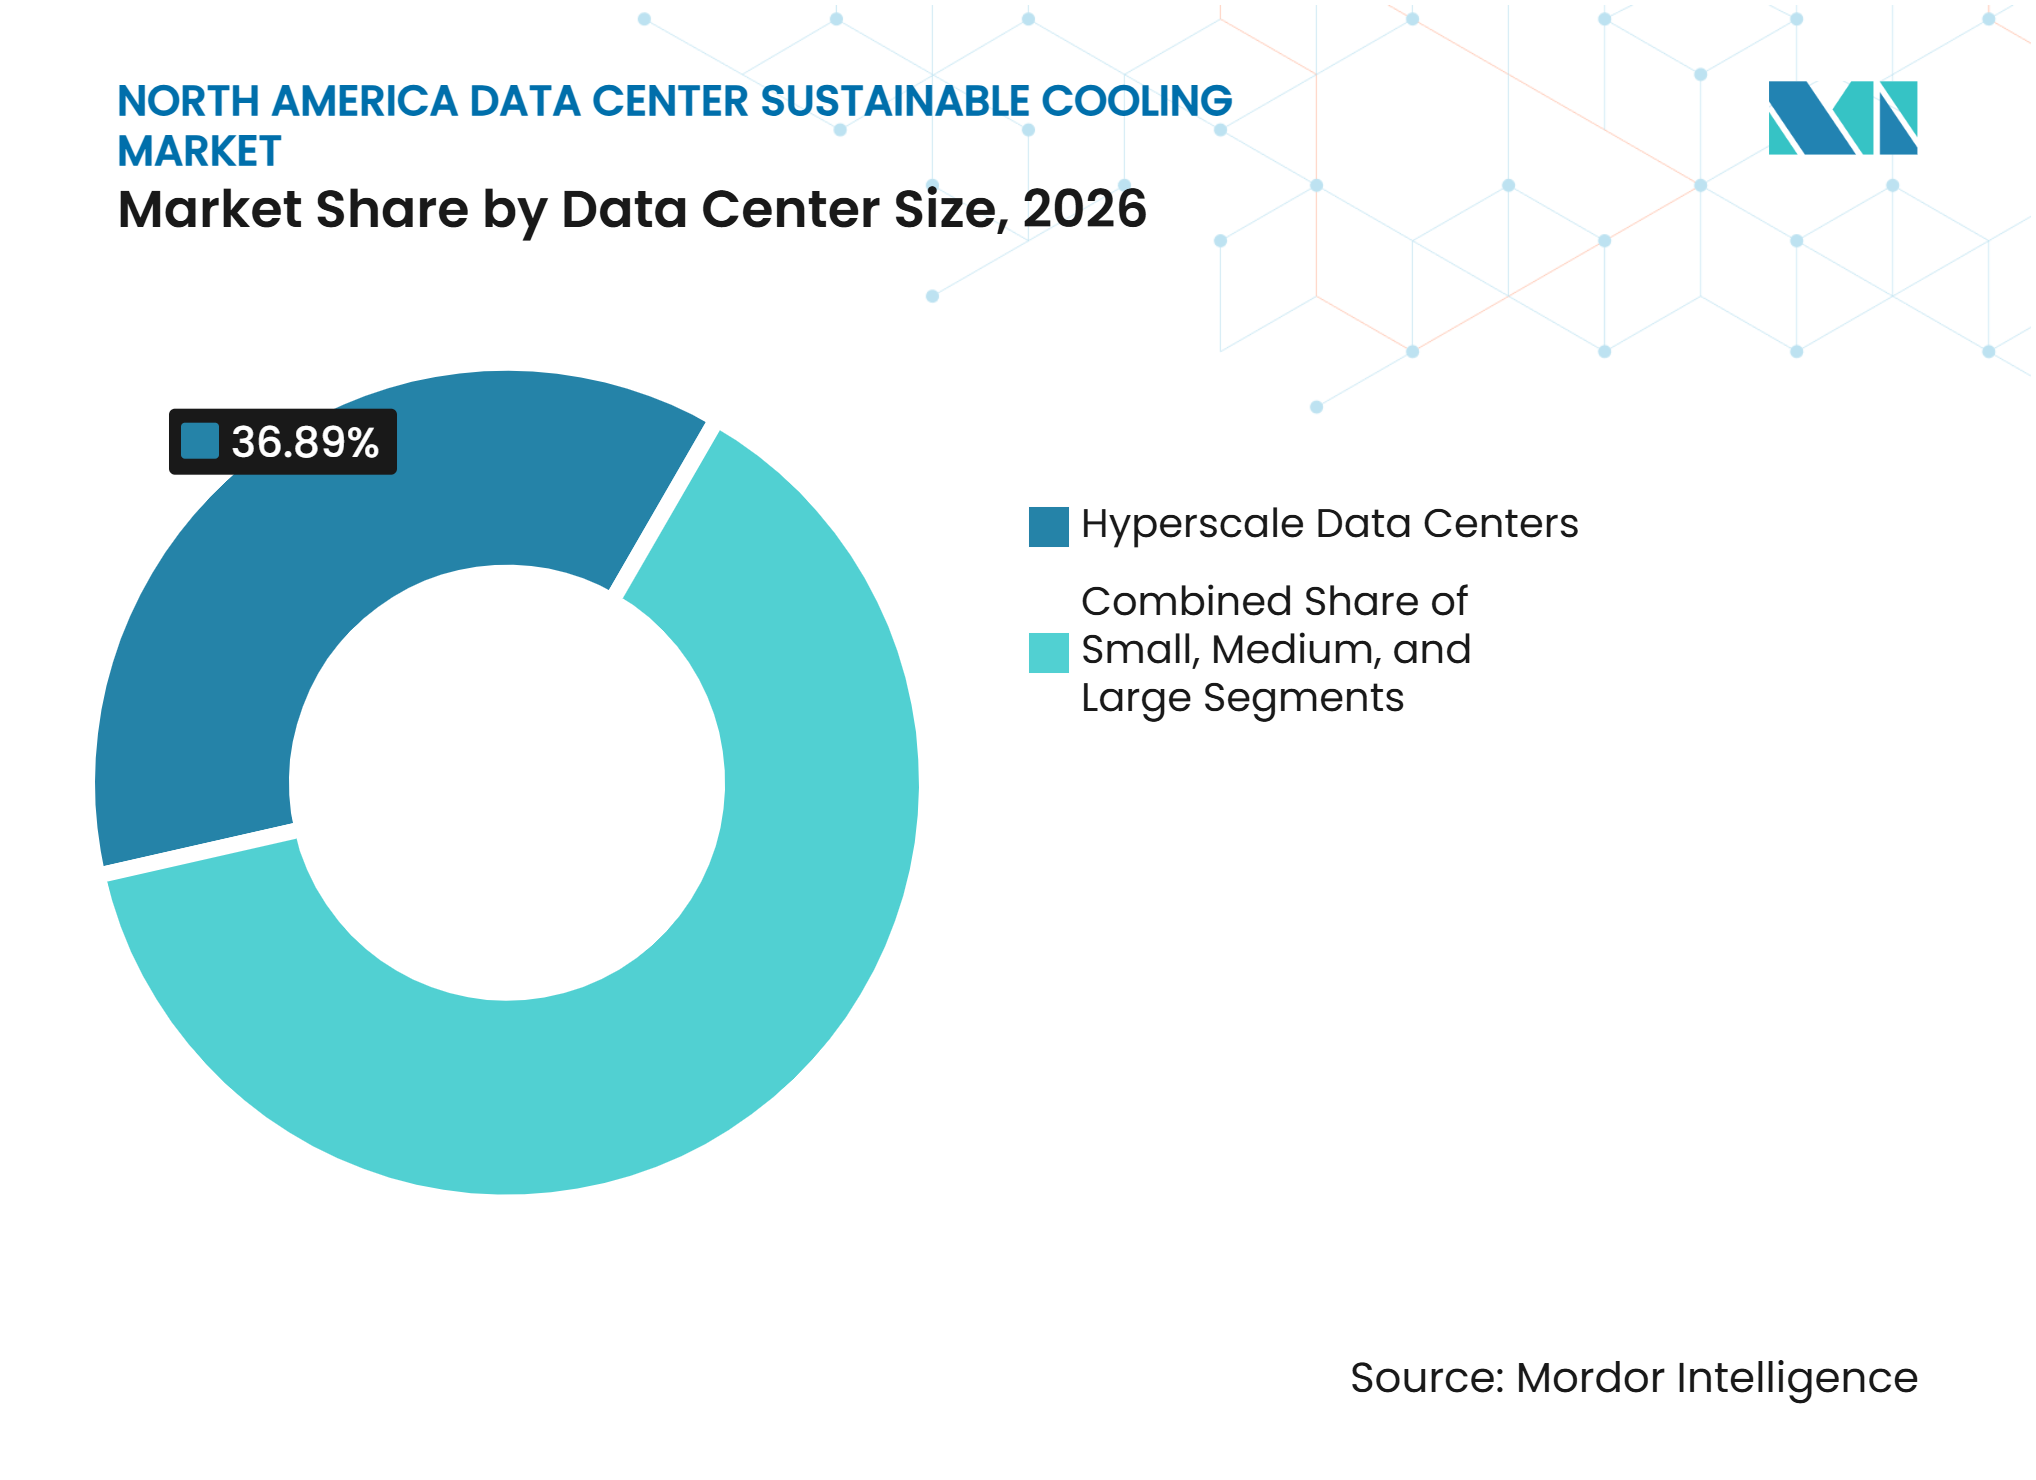
Hyperscale-Standorte setzen das Tempo für die KühlnachfrageHyperscale-Rechenzentren hielten im Jahr 2026 einen Anteil von 36,89 % am nordamerikanischen Markt für nachhaltige Rechenzentrumskühlung und werden bis 2032 voraussichtlich mit einer CAGR von 11,68 % wachsen. Ihre Größe gibt ihnen die Möglichkeit, Strom zu sichern, neue Kühlarchitekturen festzulegen und erhebliche Gerätebestellungen aufzugeben. Von diesen Unternehmen werden erhebliche Investitionen in KI-Infrastruktur erwartet. Diese Projekte komprimieren die Lieferpläne für Kühlungslieferanten und bevorzugen Unternehmen mit verfügbarer Fertigungskapazität. Große Rechenzentren folgen ähnlichen Mustern in kleinerem Maßstab und unterstützen häufig regionale Cloud- oder KI-Inferenzanforderungen.
Kleine Rechenzentren stehen vor einer anderen Entscheidung, da ihre Wirtschaftlichkeit selten eine vollständige Flüssigkühlungsumrüstung unterstützt. Sie können schrittweise Luftkühlungsverbesserungen, hybride Luft-Flüssigkeitssysteme oder fortschrittliche Überwachung nutzen, um aktuelle Anlagen zu erweitern. Für Hyperscale-Betreiber sind Kühlentscheidungen mit campus-weiten Strom- und Bauplänen verbunden. Dies erhöht die Bedeutung modularer Geräte, die installiert werden können, wenn neue Räume in Betrieb genommen werden. Der nordamerikanische Markt für nachhaltige Rechenzentrumskühlung ist daher auf Lieferanten ausgerichtet, die hohe Campus-Anforderungen erfüllen und gleichzeitig kleinere Nachrüstprojekte bedienen können.
Nach Rechenzentrumstyp:
Cloud-Anbieter standardisieren nachhaltige KühlungCloud-Dienstanbieter hielten im Jahr 2026 einen Anteil von 44,68 % und werden bis 2032 voraussichtlich mit einer CAGR von 11,73 % wachsen. Ihre Hardware-Fahrpläne, langfristigen Einrichtungsverpflichtungen und öffentliche Umweltberichterstattung fördern die Verwendung wiederholbarer Kühldesigns. Cloud-Dienstanbieter können ähnliche Flüssigkühlarchitekturen über mehrere Campusse hinweg einsetzen und helfen Lieferanten, standardisierte Produktlinien aufzubauen. Alphabet, Amazon, Microsoft und Meta investierten erheblich in Kapitalausgaben, wobei KI-Infrastruktur die dominante Verwendung in der bereitgestellten Forschung darstellt. Diese Investition erhöht auch die Bedeutung der Lieferantenqualifizierung und des zuverlässigen Außendienstes.
Colocation-Anbieter haben ein anderes Betriebsmodell, da sie sich auf Mieter mit unterschiedlichen Rack-Dichten und unvollständigen Hardware-Fahrplänen vorbereiten müssen. Sie benötigen Systeme, die Legacy-Racks mit geringer Dichte und hochdichte KI-Cluster innerhalb derselben Einrichtung unterstützen können. Unternehmens- und Edge-Rechenzentren sind ebenfalls relevant, da Organisationen KI-Inferenz näher an Benutzer verlagern, um die Latenz zu reduzieren. In sich geschlossene Flüssigkühlungsmodule können für diese Umgebungen besser geeignet sein als herkömmliche zentrale Kälteanlagen. Diese Vielfalt der Anforderungen erweitert das Produktsortiment, das über den nordamerikanischen Markt für nachhaltige Rechenzentrumskühlung verkauft wird.
Geografische Analyse
Vereinigte Staaten
Die Vereinigten Staaten hielten im Jahr 2026 einen Anteil von 89,48 % am regionalen Markt. Die Konzentration spiegelt den großen installierten Rechenzentrumbestand des Landes und den Umfang des KI-Infrastrukturbaus wider. Northern Virginia bleibt ein wichtiger Standort, während Atlanta, Texas, Ohio, Indiana und die Carolinas neue Kapazitäten anziehen. Neuere Standorte ermöglichen es Lieferanten, Flüssigkühlung und Hybridsysteme in der Entwurfsphase zu platzieren und so einige Störungen zu vermeiden, die in älteren luftgekühlten Einrichtungen auftreten. Der US-amerikanische Einsatz bleibt auch Verzögerungen bei Netzanschlüssen, Wassernutzungsgenehmigungen und lokalen Prüfungen vorgeschlagener Standorte ausgesetzt.
Mexiko
Mexiko wird bis 2032 voraussichtlich mit einer CAGR von 11,94 % im nordamerikanischen Markt für nachhaltige Rechenzentrumskühlung wachsen. Der mexikanische Rechenzentrumverband prognostizierte erhebliche Investitionen in den Rechenzentrumsbau und die Ausrüstung in den kommenden Jahren. AWS startete seine Mexiko-Zentralregion in Querétaro mit einer langfristigen Investitionsverpflichtung. CloudHQ kündigte ebenfalls eine große Investition in mehrere Rechenzentren in Querétaro an, einschließlich einer privaten Umspannstation und wasserloser Kühlsysteme. Die Übertragungsentwicklung in überlasteten Gebieten wie Querétaro kann mehrere Jahre dauern, was die Nachfrage nach geschlossenen, wasserlosen und energieeffizienten Kühlsystemen unterstützt.
Kanada
Kanada profitiert von einem Stromsystem, in dem mehr als 80 % des Stroms aus emissionsfreien Quellen stammt, während Quebec und British Columbia Wasserkraft und kalte Bedingungen bieten, die die Kühleffizienz unterstützen. Kanadas Grundsätze für verantwortungsvolle Rechenzentrumsentwicklung fordern Betreiber auf, den Süßwasserverbrauch zu minimieren, geschlossene und effiziente Wassertechnologien zu priorisieren und den Wasserverbrauch nach anerkannten Standards offenzulegen. Microsoft kündigte eine Investitionsverpflichtung in Milliardenhöhe für kanadische digitale und KI-Infrastruktur an und hob Wassereinsparung und fortschrittliche Kühlung in neuen kanadischen Kapazitäten hervor. Kanadas Vorschriften und Klimabedingungen machen wassereffiziente Kühlung, Freikühlung und Wärmerückgewinnung zu praktischen Bereichen für die Geräteentwicklung.
Wettbewerbslandschaft
Marktkonzentration
Der nordamerikanische Markt für nachhaltige Rechenzentrumskühlung umfasst eine vielfältige Palette von Wärmemanagementunternehmen und Flüssigkühlungsspezialisten. Vertiv, Schneider Electric, Johnson Controls, Carrier Global, Trane Technologies, Modine Manufacturing und STULZ bieten Portfolios an, die Kältemaschinen, Präzisionskühlung, Kühlverteilungseinheiten und Steuerungen umfassen. Ihre etablierten Beziehungen zu großen Rechenzentrumsbetreibern und die Unterstützung durch Fertigungsmaßstäbe ermöglichten integrierte Geräteverkäufe. Modine sicherte eine langfristige Kapazitätsvereinbarung mit einem strategischen Rechenzentrumskunden, einschließlich einer Vorauszahlung zur Unterstützung von Kapazitätsinvestitionen. Vertiv kündigte auch Investitionen an seinem Tognana-Campus an, um die regionale Kältemaschinen-Produktionskapazität zu erweitern und ein großes Testlabor einzurichten.
Spezialisten, darunter CoolIT Systems, LiquidStack, Iceotope Technologies, Green Revolution Cooling, Chilldyne und Submer Technologies, konkurrieren durch fokussierte thermische Expertise und Produktdifferenzierung. Ihre Position ist am stärksten, wo Betreiber eine schnelle Bereitstellung und auf flüssiggekühlte KI-Hardware zugeschnittene Geräte benötigen. Trane Technologies entwickelte ein Wärmemanagement-Referenzdesign für groß angelegte NVIDIA KI-Fabriken.
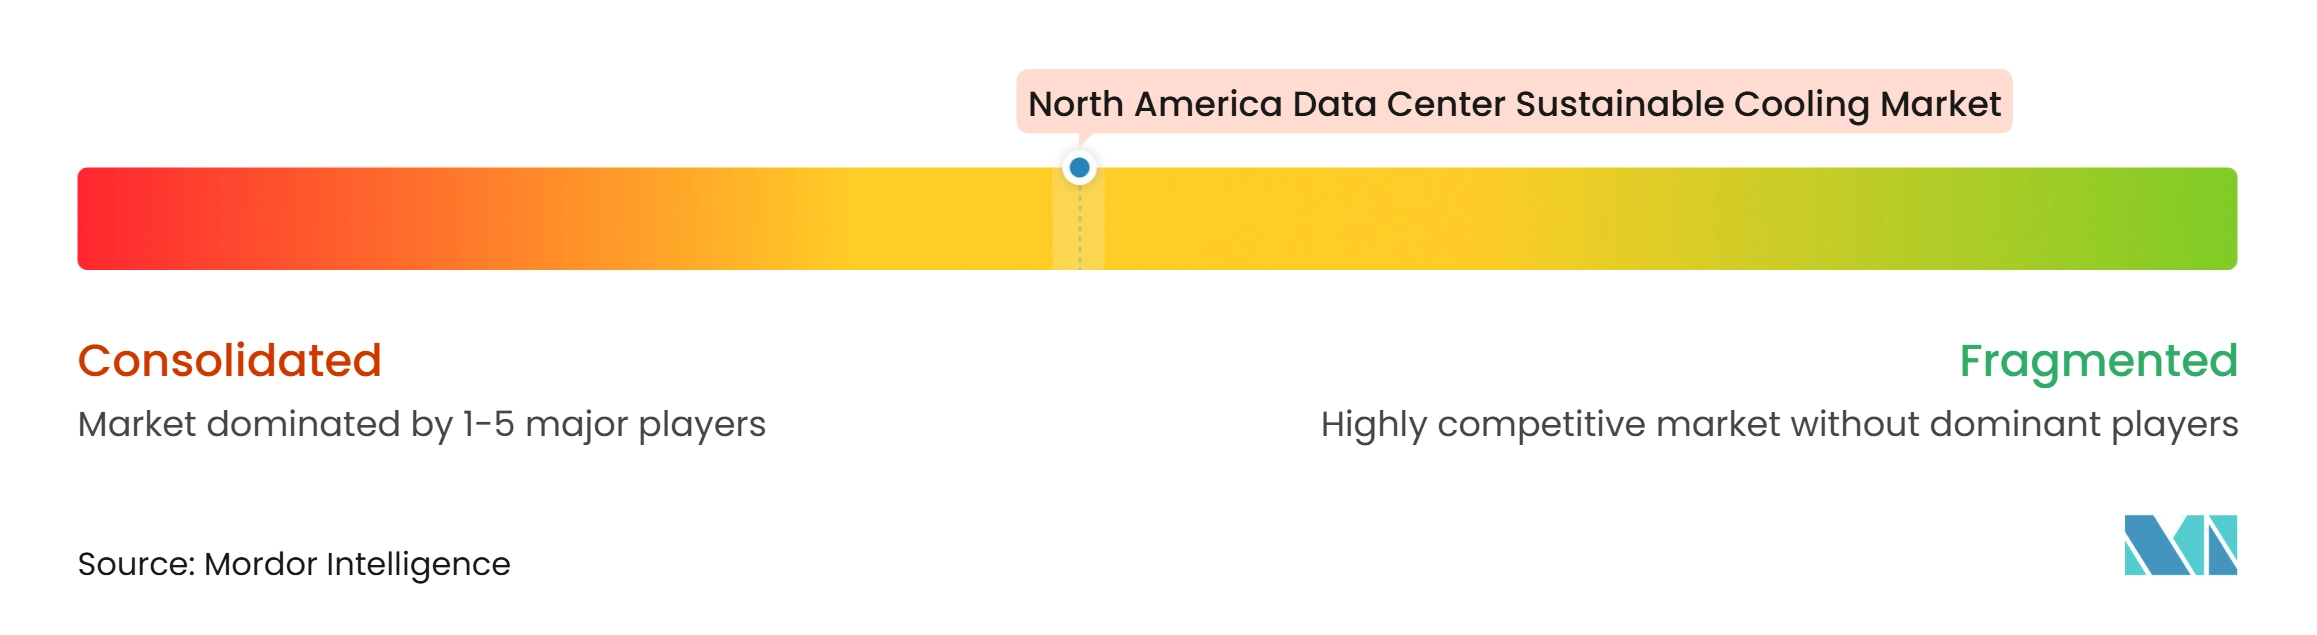
Beschaffungsentscheidungen hängen zunehmend von Produktbreite, nachgewiesener Leistung, lokaler Fertigung und der Ausrichtung auf Server-Hersteller-Fahrpläne ab, nicht nur vom Preis. ASHRAE-konforme Designs, ISO-zertifizierte Fertigung und validierte Leistungsdaten können Lieferanten helfen, die Qualifizierungsanforderungen von Hyperscalern zu erfüllen. Anbieter konkurrieren auch bei integrierten Steuerungen, modularen Kühlverteilungseinheiten-Plattformen und Wärmerückgewinnungssystemen für stufenweise Campus-Ausbauten. Große Anbieter können Geräte über eine gesamte Einrichtung bündeln, während Spezialisten sich auf spezifische thermische Anwendungen konzentrieren können. Der nordamerikanische Markt für nachhaltige Rechenzentrumskühlung bleibt mäßig konzentriert, da etablierte Anbieter über Größenvorteile verfügen, während spezialisierte Unternehmen Chancen in sich schnell entwickelnden Flüssigkühlungsanwendungen behalten.
Marktführer im nordamerikanischen Markt für nachhaltige Rechenzentrumskühlung
-
Vertiv Group Corp.
-
Schneider Electric SE
-
Johnson Controls International plc
-
STULZ GmbH
-
Rittal GmbH & Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Rechenzentrum Nachhaltige Kühlung Markt Unternehmen in diesem Bericht
- Vertiv Group Corp.
- Schneider Electric SE
- Johnson Controls International plc
- STULZ GmbH
- Rittal GmbH & Co. KG
- Mitsubishi Electric Corporation
- Asetek A/S
- Alfa Laval AB
- CoolIT Systems Inc.
- LiquidStack Inc.
- Iceotope Technologies Ltd.
- Green Revolution Cooling Inc.
- Chilldyne Inc.
- Submer Technologies SL
- Carrier Global Corporation
- Trane Technologies plc
- Daikin Industries, Ltd.
- Modine Manufacturing Company
- Munters Group AB
- nVent Electric plc
- Delta Electronics, Inc.
- Airedale International Air-Conditioning Ltd.
- Nortek Air Solutions, LLC
- Hewlett Packard Enterprise Company
- Super Micro Computer, Inc.
Neueste Industrielle Entwicklungen in Nordamerika Rechenzentrum Nachhaltige Kühlung Markt
- August 2026: KIO Data Centers gab bekannt, dass das Unternehmen in Mexiko Gesamtinvestitionen von über 900 Millionen USD überschritten hat und im Jahr 2026 mehr als 200 Millionen USD für neue Kapazitäten in Mexiko-Stadt, Monterrey und Querétaro verpflichtet hat. Das Unternehmen gab gleichzeitig Pläne für eine potenzielle Investition von 1,3 Milliarden USD bis 2030 für den QRO3-Campus bekannt, der mit einer Kapazität von etwa 100 MW die größte Einrichtung in seiner Geschichte darstellen würde und Querétaros Position als primärer Rechenzentrumskorridor in Südamerika stärkt.
- Juli 2026: Vertiv kündigte Investitionen an seinem Tognana-Campus in der Nähe von Padua, Italien, an, um Fertigungs- und integrierte Testkapazitäten für Rechenzentrums-Kühlsysteme zu erweitern. Das Unternehmen erwartet, die Kältemaschinen-Produktionskapazität in der Region bis Ende 2026 zu verdoppeln, und plant, Anfang 2027 ein neues großes Kühlungstestlabor fertigzustellen, das es Kunden ermöglicht, die thermische Leistung von KI-Dichte-Einsätzen unter realen Betriebsbedingungen zu validieren.
- Juli 2026: Johnson Controls veröffentlichte einen globalen Entwurf, der zeigt, dass die Kombination von Vor-Ort-Stromerzeugung mit Kraft-Wärme-Kopplung und Absorptionskühlung einen PUE von nur 1,23 ohne Wasserverbrauch vor Ort und bis zu 43 % niedrigere Kohlendioxid-Emissionen des Kühlsystems erreichen kann, und positioniert Wärmerückgewinnung als eine praktikable Strategie für netz- und wassergebundene KI-Fabrik-Einsätze.
- Mai 2026: Modine Manufacturing gab eine wegweisende langfristige Kapazitätsvereinbarung über 4 Milliarden USD bis 2029 mit einem strategischen Rechenzentrumskunden für seine Airedale by Modine Kühlungslösungen bekannt, mit 165 Millionen USD, die im Voraus zur Unterstützung von Kapazitätsinvestitionen gezahlt wurden. Die Vereinbarung stellt eine der größten Vorwärtslieferverpflichtungen im nordamerikanischen Rechenzentrums-Kühlungssektor dar und unterstützt Modines Ziel, den Rechenzentrumsumsatz bis zum Geschäftsjahr 2028 auf über 2 Milliarden USD zu steigern.
Berichtsumfang des nordamerikanischen Marktes für nachhaltige Rechenzentrumskühlung
Der nordamerikanische Markt für nachhaltige Rechenzentrumskühlung bezieht sich auf den regionalen Markt für energieeffiziente, kohlenstoffarme und wasserbewusste Kühltechnologien, -systeme und -dienstleistungen, die zur Bewältigung thermischer Lasten in Rechenzentren in den Vereinigten Staaten, Kanada und Mexiko unter Minimierung der Umweltauswirkungen konzipiert sind, und umfasst Flüssigkühlung (direkte Chip-Kühlung, Immersionskühlung, Rücktür-Wärmetauscher), Freikühlung und luftseitige Economizer, Verdunstungs- und adiabatische Kühlung, Kältemaschinen mit Kältemitteln mit niedrigem Treibhauspotenzial, Abwärmerückgewinnung, KI-gesteuerte thermische Optimierung und wassereffiziente geschlossene Kreislaufsysteme.
Der Bericht über den nordamerikanischen Markt für nachhaltige Rechenzentrumskühlung ist segmentiert nach Kühltechnologie (luftbasierte Kühlung, direkte Chip-Flüssigkühlung, Immersionskühlung, Rücktür-Wärmetauscher, Verdunstungs- und adiabatische Kühlung, Freikühlung und Economizer-Systeme sowie weitere nachhaltige Kühltechnologien), Wärmeabfuhrtechnologie (luftgekühlte Systeme, wassergekühlte Systeme, Verdunstungswärmeabfuhr, Trockenkühler und hybride Wärmeabfuhrsysteme), Kühlsystemkomponente (Kühlverteilungseinheiten (CDUs), Kältemaschinen, Kühltürme, Wärmetauscher, Pumpen und Flüssigkeitsverteilungssysteme, Ventilatoren und Luftbehandlungsgeräte sowie Kühlsteuerungs- und Überwachungssysteme), Nachhaltigkeitsansatz (energieeffiziente Kühlung, wassereffiziente Kühlung, Kältemittellösungen mit niedrigem Treibhauspotenzial, wärmerückgewinnungsfähige Kühlung sowie integrierte Kühlungsoptimierung und Steuerungen), Rechenzentrumsgröße (kleine Rechenzentren, mittlere Rechenzentren, große Rechenzentren und Hyperscale-Rechenzentren), Rechenzentrumstyp (Colocation-Rechenzentren, Cloud-Dienstanbieter (CSPs) sowie Unternehmens- und Edge-Rechenzentren) sowie Geografie (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Luftbasierte Kühlung |
| Direkte Chip-Flüssigkühlung |
| Immersionskühlung |
| Rücktür-Wärmetauscher |
| Verdunstungs- und adiabatische Kühlung |
| Freikühlung und Economizer-Systeme |
| Weitere nachhaltige Kühltechnologien |
| Luftgekühlte Systeme |
| Wassergekühlte Systeme |
| Verdunstungswärmeabfuhr |
| Trockenkühler |
| Hybride Wärmeabfuhrsysteme |
| Kühlverteilungseinheiten (CDUs) |
| Kältemaschinen |
| Kühltürme |
| Wärmetauscher |
| Pumpen und Flüssigkeitsverteilungssysteme |
| Ventilatoren und Luftbehandlungsgeräte |
| Kühlsteuerungs- und Überwachungssysteme |
| Energieeffiziente Kühlung |
| Wassereffiziente Kühlung |
| Kältemittellösungen mit niedrigem Treibhauspotenzial |
| Wärmerückgewinnungsfähige Kühlung |
| Integrierte Kühlungsoptimierung und Steuerungen |
| Kleine Rechenzentren |
| Mittlere Rechenzentren |
| Große Rechenzentren |
| Hyperscale-Rechenzentren |
| Colocation-Rechenzentren |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmens- und Edge-Rechenzentren |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Kühltechnologie | Luftbasierte Kühlung |
| Direkte Chip-Flüssigkühlung | |
| Immersionskühlung | |
| Rücktür-Wärmetauscher | |
| Verdunstungs- und adiabatische Kühlung | |
| Freikühlung und Economizer-Systeme | |
| Weitere nachhaltige Kühltechnologien | |
| Nach Wärmeabfuhrtechnologie | Luftgekühlte Systeme |
| Wassergekühlte Systeme | |
| Verdunstungswärmeabfuhr | |
| Trockenkühler | |
| Hybride Wärmeabfuhrsysteme | |
| Nach Kühlsystemkomponente | Kühlverteilungseinheiten (CDUs) |
| Kältemaschinen | |
| Kühltürme | |
| Wärmetauscher | |
| Pumpen und Flüssigkeitsverteilungssysteme | |
| Ventilatoren und Luftbehandlungsgeräte | |
| Kühlsteuerungs- und Überwachungssysteme | |
| Nach Nachhaltigkeitsansatz | Energieeffiziente Kühlung |
| Wassereffiziente Kühlung | |
| Kältemittellösungen mit niedrigem Treibhauspotenzial | |
| Wärmerückgewinnungsfähige Kühlung | |
| Integrierte Kühlungsoptimierung und Steuerungen | |
| Nach Rechenzentrumsgröße | Kleine Rechenzentren |
| Mittlere Rechenzentren | |
| Große Rechenzentren | |
| Hyperscale-Rechenzentren | |
| Nach Rechenzentrumstyp | Colocation-Rechenzentren |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmens- und Edge-Rechenzentren | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Markt für nachhaltige Rechenzentrumskühlung?
Der nordamerikanische Markt für nachhaltige Rechenzentrumskühlung wurde im Jahr 2026 auf 6,09 Milliarden USD bewertet und wird voraussichtlich bis 2032 auf 11,78 Milliarden USD anwachsen, bei einer CAGR von 11,26 % von 2027 bis 2032.
Was treibt die Nachfrage nach nachhaltiger Rechenzentrumskühlung in Nordamerika an?
Höhere KI-Rack-Dichten, Hyperscale-Bau, Energiekosten und Wasserverbrauchsziele beschleunigen die Nachfrage nach effizienten Flüssigkeits-, Hybrid- und geschlossenen Kühlsystemen.
Welche Kühltechnologie expandiert in Nordamerika am schnellsten?
Direkte Chip-Flüssigkühlung wird bis 2032 voraussichtlich mit einer CAGR von 11,58 % wachsen, da GPU-basierte KI-Systeme eine höhere Wärmeabfuhrkapazität erfordern.
Welche Kundengruppe führt die Ausgaben für nachhaltige Kühlung an?
Cloud-Dienstanbieter hielten im Jahr 2026 einen Anteil von 44,68 % und werden bis 2032 voraussichtlich mit einer CAGR von 11,73 % wachsen.
Warum sind Kühlverteilungseinheiten für KI-Rechenzentren wichtig?
Kühlverteilungseinheiten verbinden rack-seitige Flüssigkeitskreisläufe mit einrichtungsseitigen Kühlkreisläufen und werden bis 2032 voraussichtlich mit einer CAGR von 11,79 % wachsen.
Welches nordamerikanische Land expandiert am schnellsten im Bereich nachhaltige Rechenzentrumskühlung?
Mexiko wird bis 2032 voraussichtlich mit einer CAGR von 11,94 % wachsen, unterstützt durch große neue Rechenzentrumsinvestitionen in Querétaro und anderen Standorten.