
Tamanho e Participação do Mercado de Serviços de Segurança para Data Centers na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
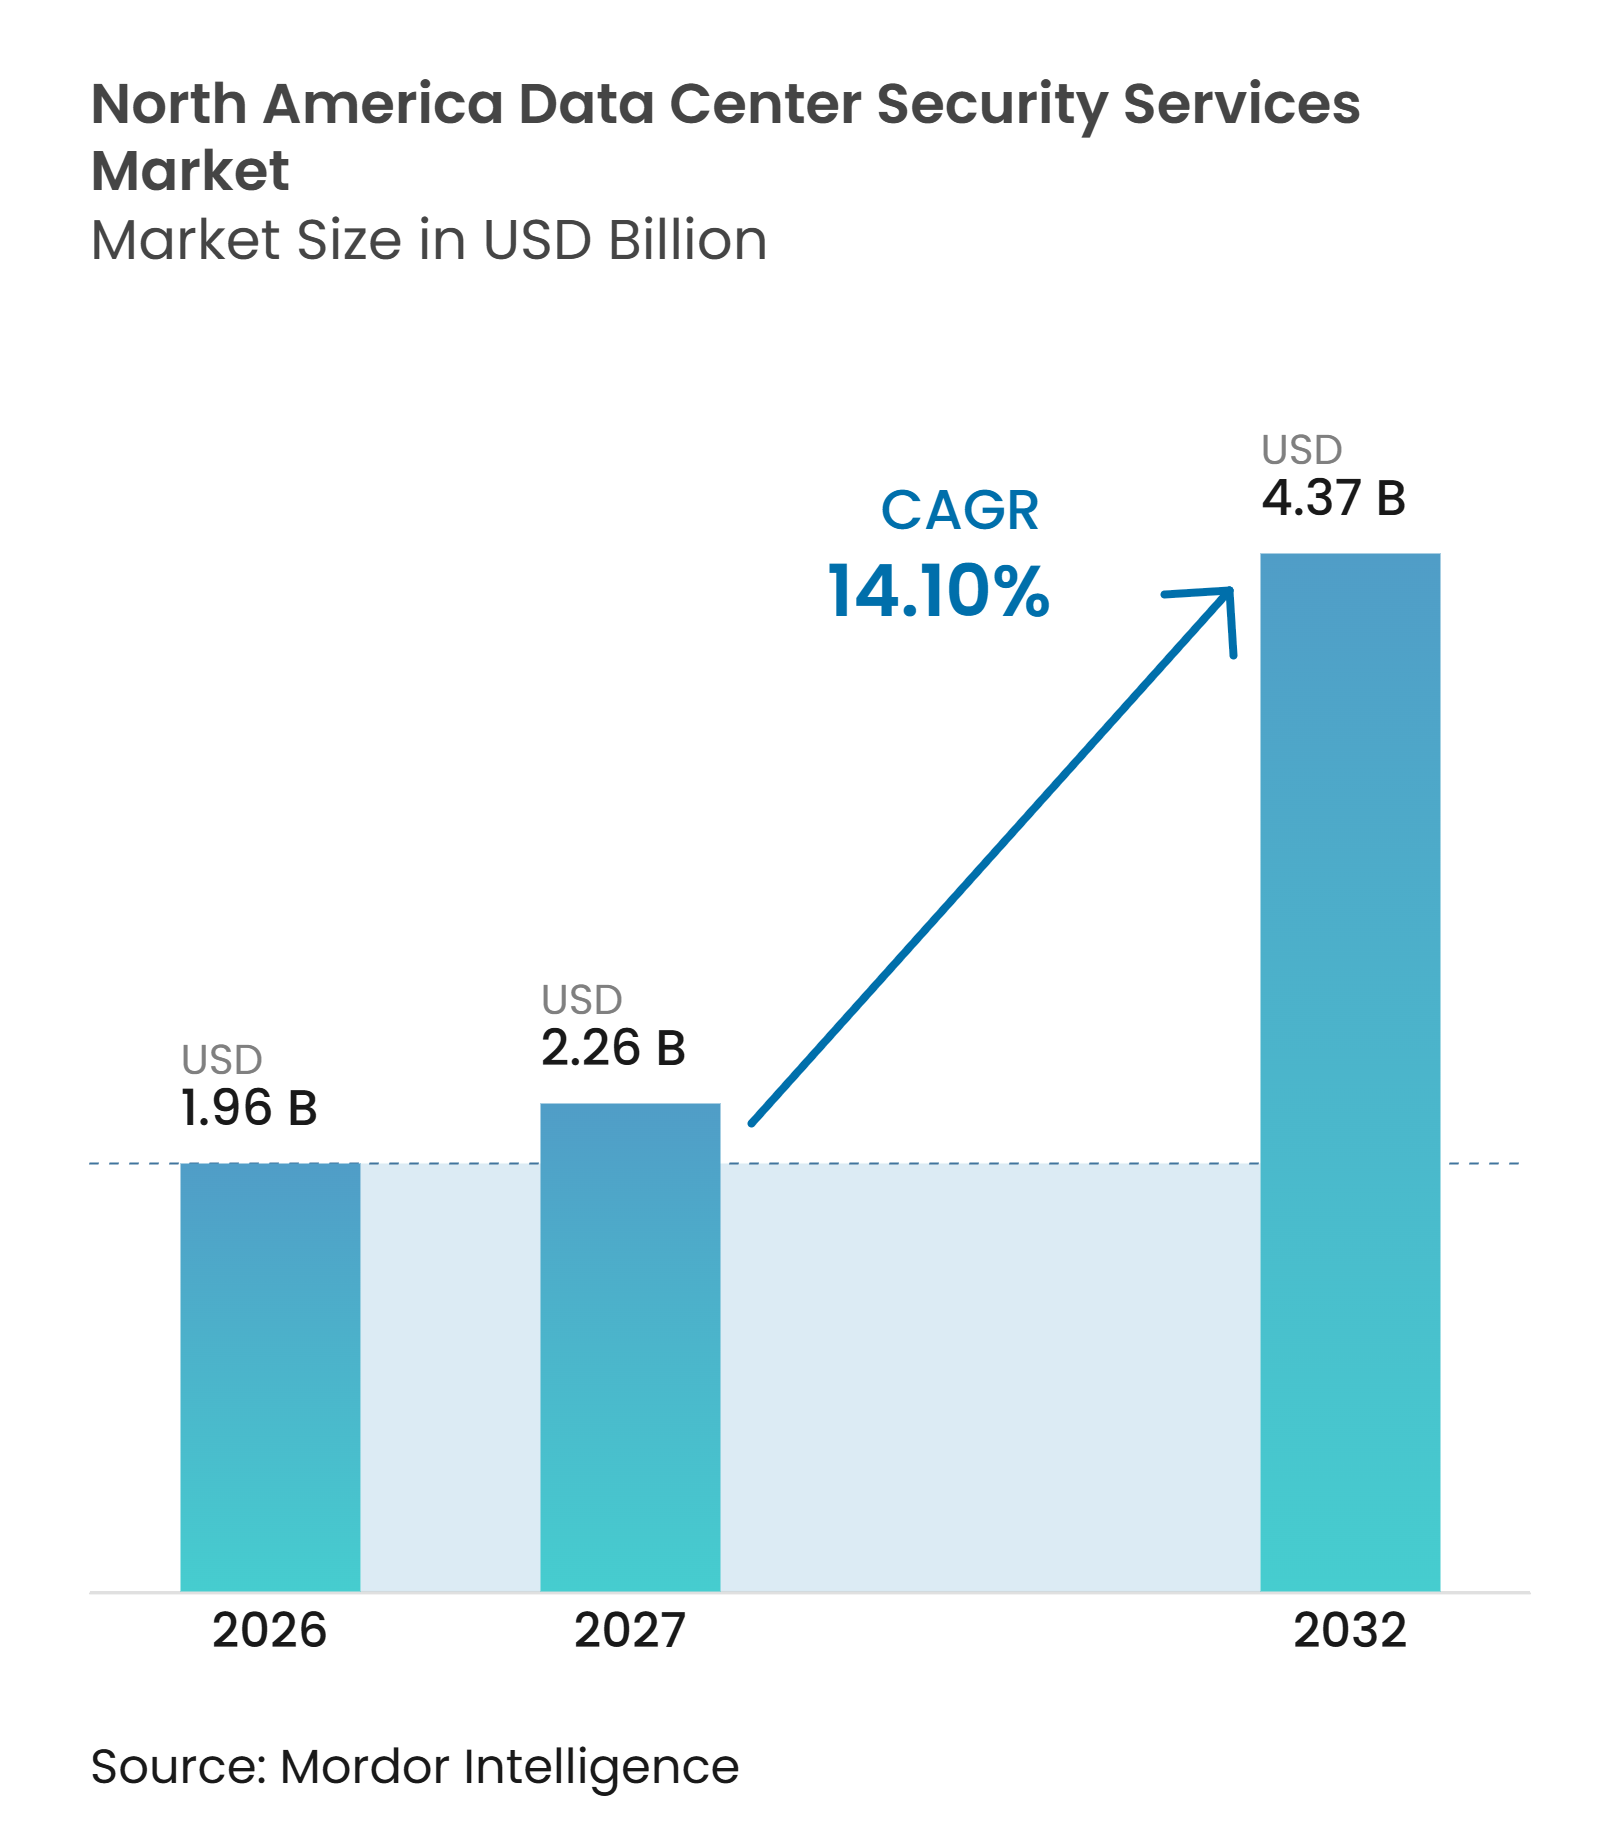
| Tamanho do mercado no ano base (2026) | 1.96 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2.26 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.37 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.10 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Segurança para Data Centers na América do Norte por Mordor Intelligence
O tamanho do mercado de serviços de segurança para data centers na América do Norte está projetado para expandir de 1,96 bilhões de USD em 2026 para um estimado de 2,24 bilhões de USD em 2027 e 4,37 bilhões de USD até 2032, registrando um CAGR de 14,10% entre 2027 e 2032. O mercado de serviços de segurança para data centers na América do Norte é sustentado por extensa atividade de construção, capacidade pré-locada e a necessidade de proteger instalações durante as fases de construção, comissionamento e operação. A transição para cargas de trabalho de inteligência artificial aumenta a necessidade de proteger sistemas físicos, tecnologia operacional e plataformas em rede como partes conectadas de uma mesma instalação. Os provedores estão respondendo com acordos gerenciados, monitoramento remoto e serviços integrados de centro de comando que podem dar suporte a portfólios em vez de sites individuais. O mercado de serviços de segurança para data centers na América do Norte também enfrenta custos de integração mais elevados e disponibilidade limitada de profissionais com habilidades combinadas em segurança física, tecnologia operacional e cibersegurança. Essas condições favorecem provedores com cobertura nacional, relacionamentos estabelecidos com clientes e a capacidade de combinar prestação de serviços no local e remota.
Principais Conclusões do Relatório
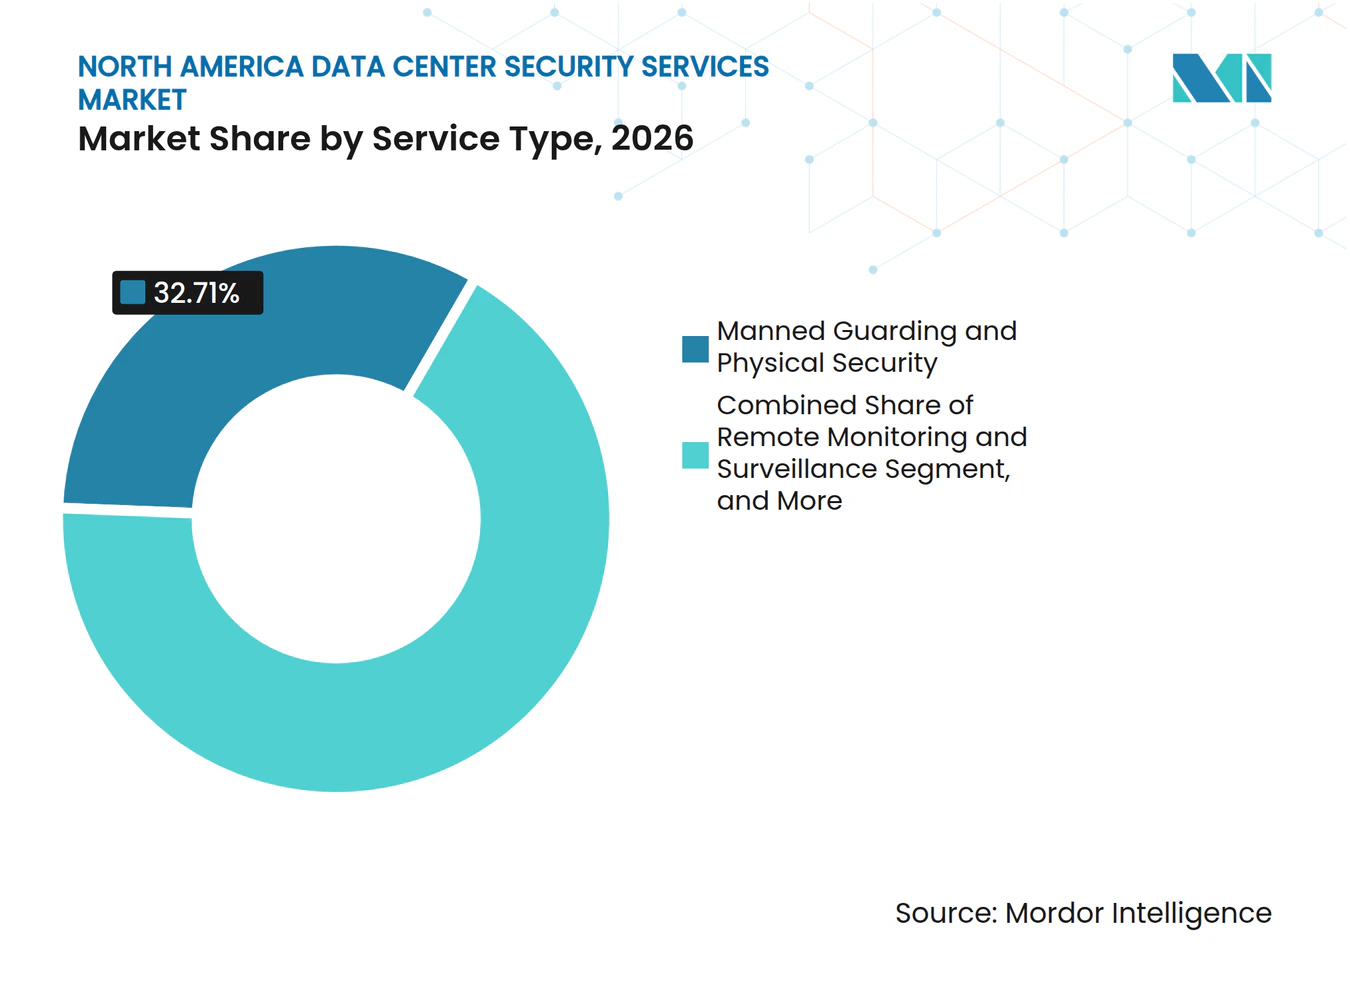
- Por tipo de serviço, vigilância armada e segurança física lideraram com 32,71% da participação na receita do mercado de serviços de segurança para data centers na América do Norte em 2026, enquanto os serviços de Centro de Operações de Segurança estão projetados para expandir a um CAGR de 15,26% até 2032.
- Por modelo de prestação de serviços, os serviços de segurança no local detinham 46,28% da participação do mercado de serviços de segurança para data centers na América do Norte em 2026, enquanto os serviços de segurança remotos e centralizados estão projetados para expandir a um CAGR de 16,92% até 2032.
- Por tipo de contrato, os contratos dedicados por site detinham 38,74% de participação na receita em 2026, enquanto os acordos de serviços gerenciados estão projetados para expandir a um CAGR de 16,39% até 2032.
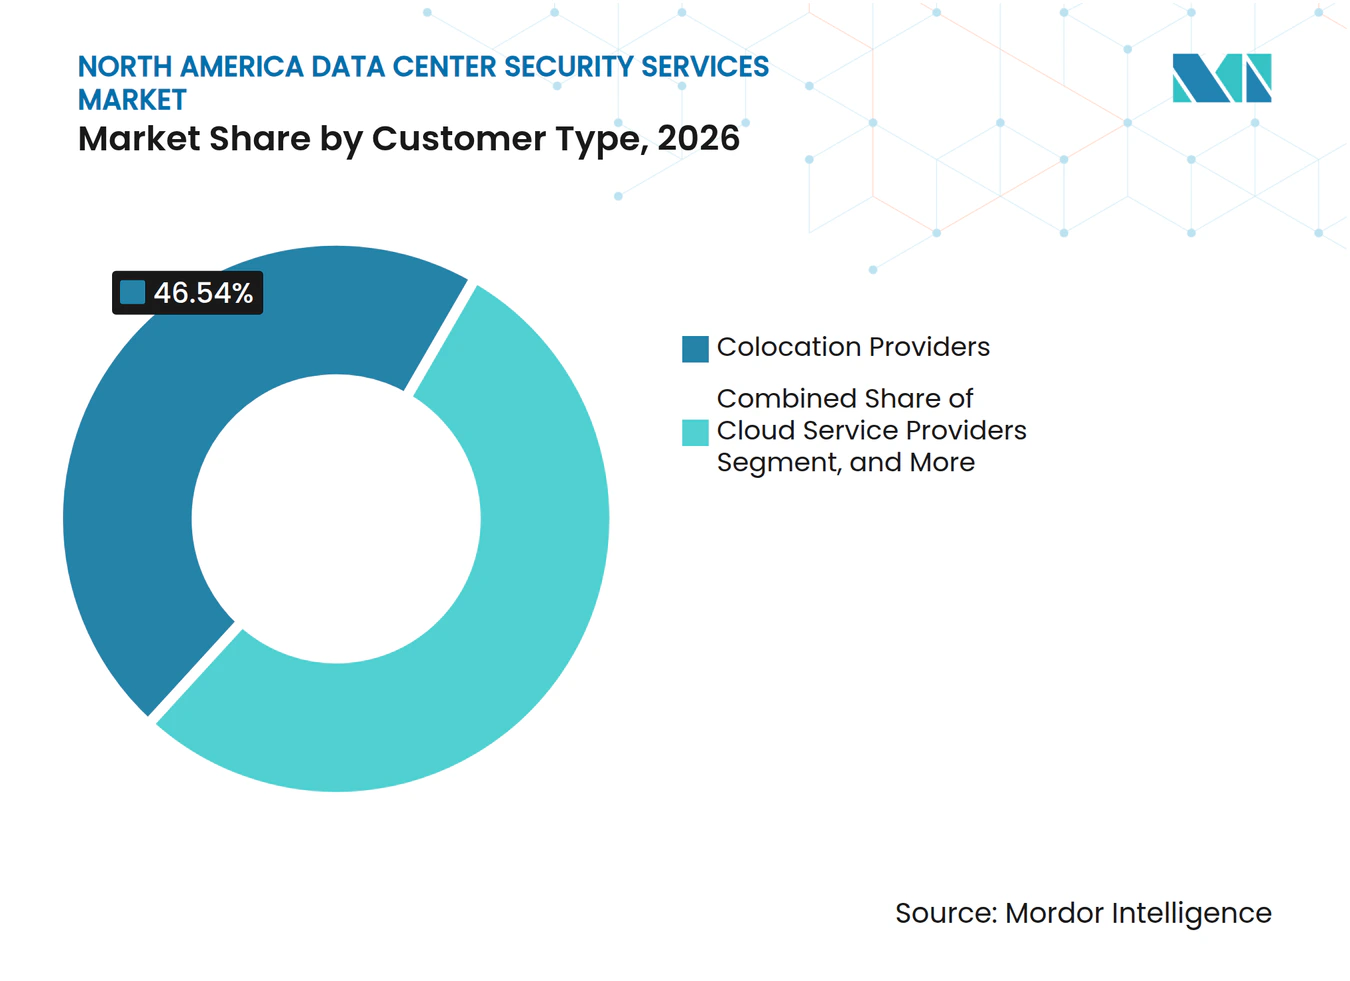
- Por tipo de cliente, os provedores de colocation detinham 46,54% de participação na receita em 2026, enquanto os provedores de serviços em nuvem estão projetados para expandir a um CAGR de 15,59% até 2032.
- Por tamanho de data center, as instalações de hiperescala detinham 46,21% de participação na receita em 2026 e estão projetadas para expandir a um CAGR de 17,27% até 2032.
- Por geografia, os Estados Unidos detinham 38,64% de participação na receita em 2026, enquanto o México está projetado para expandir a um CAGR de 17,96% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Expansão de Capacidade de Hiperescala e Colocation | +3.2% | Estados Unidos, Canadá e México | Curto prazo (≤ 2 anos) |
| Crescente Exposição a Ameaças Ciberfísicas | +2.8% | América do Norte, concentrada nos corredores de hiperescala dos Estados Unidos | Curto prazo (≤ 2 anos) |
| Convergência de Segurança Física e Cibersegurança | +2.1% | Estados Unidos e Canadá, com o México em desenvolvimento | Médio prazo (2-4 anos) |
| Requisitos Regulatórios e de Conformidade do Cliente | +1.8% | Estados Unidos, Canadá e México | Médio prazo (2-4 anos) |
| Demanda por Segurança na Fase de Construção para Infraestrutura de IA | +1.4% | Corredor de Querétaro nos Estados Unidos e no México | Curto prazo (≤ 2 anos) |
| Demanda por Monitoramento Remoto em Sites de Borda | +0.9% | América do Norte, especialmente localizações secundárias nos Estados Unidos e Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Capacidade de Hiperescala e Colocation
Os operadores de hiperescala estão adicionando instalações mais rapidamente do que as equipes internas de segurança podem ser recrutadas e treinadas. Isso cria uma necessidade sustentada de serviços terceirizados durante as fases de construção e operação. Mais de 80% dos 7.481 MW em construção nos principais mercados da América do Norte em meados de 2026 já haviam sido pré-locados. Esse padrão exige que os provedores de segurança busquem contratos antes que as instalações entrem em operação. Também confere ao contratante inicial uma posição mais sólida quando o cliente busca posteriormente cobertura na fase operacional. O mercado de serviços de segurança para data centers na América do Norte, portanto, se beneficia quando um provedor pode dar suporte a controles de acesso, proteção de perímetro, triagem de contratados e arranjos de resposta desde o estágio mais inicial do projeto.
Crescente Exposição a Ameaças Ciberfísicas
Os data centers operam cada vez mais como ambientes ciberfísicos, e não como edifícios e redes separados. Um comprometimento que afete sistemas de gerenciamento predial, controle de acesso ou ferramentas de monitoramento remoto pode interromper o resfriamento, a distribuição de energia ou o acesso a áreas críticas. Essa conexão amplia o escopo dos contratos de segurança, pois os provedores devem considerar conjuntamente a entrada física, a integridade dos dispositivos e a continuidade operacional. O mercado de serviços de segurança para data centers na América do Norte está respondendo a essa exposição por meio de uma coordenação mais estreita entre guardas, centros de operações de segurança, equipes de instalações e equipes de cibersegurança. O ransomware permaneceu como a ameaça mais frequentemente identificada para data centers por 9 anos consecutivos, enquanto ameaças humanas foram identificadas por 57% dos respondentes em 2025 e preocupações com DDoS por 47%. A demanda resultante não se limita a uma única ferramenta, pois os operadores precisam de monitoramento, procedimentos de escalonamento e evidências de que os controles foram seguidos.
Convergência de Segurança Física e Cibersegurança
A convergência de segurança física e cibersegurança está mudando o design das ofertas de segurança gerenciada. Os operadores de hiperescala estão integrando informações de cibersegurança, tecnologia operacional e segurança física em ambientes de comando unificados. Muitas instalações de colocation e legadas ainda utilizam equipes e plataformas separadas, o que cria uma lacuna que provedores integrados podem preencher. O mercado de serviços de segurança para data centers na América do Norte se beneficia quando um provedor pode reunir registros de acesso físico, telemetria operacional e dados de eventos cibernéticos em um processo de resposta compartilhado. Um grupo de trabalho em cibersegurança para data centers de 2025, liderado pelo Idaho National Laboratory, identificou a governança fragmentada na fronteira entre tecnologia da informação e tecnologia operacional como uma vulnerabilidade sistêmica.[1] O trabalho envolveu 17 organizações e observou que a cobertura madura de serviços gerenciados para essa fronteira ainda era limitada.
Requisitos Regulatórios e de Conformidade do Cliente
As obrigações de conformidade estão tornando os controles de segurança documentados mais valiosos para os clientes de data centers. ISO/IEC 27001, SOC 2 Tipo II e a Certificação do Modelo de Maturidade em Cibersegurança estão entre os frameworks que moldam os requisitos contratuais. O programa CMMC entrou em vigor sob o Suplemento de Regulamentação de Aquisições Federais de Defesa em 10 de novembro de 2025.[2] Esses requisitos aumentam o valor dos registros de monitoramento, do acesso a evidências e da documentação de processos de incidentes. O mercado de serviços de segurança para data centers na América do Norte se beneficia quando os clientes precisam que provedores externos produzam evidências de que os controles funcionam de forma consistente. Isso é particularmente relevante para instalações que suportam cargas de trabalho empresariais regulamentadas, do setor público ou sensíveis.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Altos Custos de Integração e Retrofit | -1.5% | Instalações legadas dos Estados Unidos e estoque mais antigo de colocation canadense | Médio prazo (2-4 anos) |
| Escassez de Pessoal de Segurança Especializado | -1.2% | América do Norte, com pressão em localizações secundárias de construção nos Estados Unidos | Curto prazo (≤ 2 anos) e Médio prazo (2-4 anos) |
| Volatilidade de Acesso em Canteiros de Obras e Risco de Adulteração na Cadeia de Suprimentos | -0.8% | Corredores ativos dos Estados Unidos no Texas, Indiana e Norte da Virgínia | Curto prazo (≤ 2 anos) |
| Lacunas de Interoperabilidade entre Plataformas Legadas e Modernas | -0.6% | América do Norte, especialmente ativos de colocation reformados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Integração e Retrofit
A implantação de uma arquitetura de segurança convergida em instalações mais antigas pode exceder os orçamentos iniciais do projeto. Sistemas legados de gerenciamento predial e plataformas de monitoramento separadas frequentemente exigem substituição, trabalho de integração e testes adicionais. A Associação da Indústria de Segurança identificou especificações desatualizadas, sistemas isolados e expertise limitada em integração como riscos significativos de segurança física para data centers em 2025.[3] Operadores menores podem constatar que atualizações de perímetro, vídeo habilitado por inteligência artificial e monitoramento com reconhecimento de tecnologia operacional custam tanto quanto, ou mais do que, um acordo de serviço gerenciado anual. Isso limita a velocidade de adoção abrangente em instalações com orçamentos de capital restritos. Também dá aos operadores um incentivo para prorrogar contratos existentes e modernizar sistemas em etapas.
Escassez de Pessoal de Segurança Especializado
A oferta de profissionais com experiência relevante em segurança e data centers não está acompanhando o ritmo das adições de capacidade. Os operadores precisam de pessoal capaz de gerenciar o acesso físico, compreender ambientes de tecnologia operacional e seguir procedimentos de incidentes de cibersegurança. O Fórum Econômico Mundial relatou em 2025 que mais da metade dos operadores enfrentava dificuldades para atrair e reter funcionários qualificados para data centers. Essa escassez pode atrasar a mobilização de serviços e eleva o custo de pessoal em instalações de alta segurança. É particularmente desafiador em novos corredores de construção, onde grandes campi exigem pessoal ao mesmo tempo. O mercado de serviços de segurança para data centers na América do Norte deve equilibrar a demanda dos clientes por expansão rápida com o tempo necessário para treinar e reter equipes qualificadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Os Serviços de Centro de Operações de Segurança Diversificam o Mix Além da VigilânciaA vigilância armada e a segurança física responderam por 32,71% da participação do mercado de serviços de segurança para data centers na América do Norte em 2026. O segmento permanece importante porque a proteção de perímetro, a verificação de acesso, o controle de visitantes e a resposta imediata a incidentes exigem pessoas na instalação. Uma única entrada não autorizada pode causar interrupção operacional, especialmente em áreas restritas com equipamentos de energia ou rede. Os guardas podem aplicar julgamento quando uma área de construção muda, um visitante chega inesperadamente ou um problema local requer escalonamento imediato. Os provedores também utilizam pessoal no local para coordenar com equipes de instalações, contratados e autoridades locais. Essa categoria de serviço é, portanto, central para as expectativas dos clientes em relação à presença física e ao controle de acesso responsável. Sua posição reflete o fato de que a segurança apoiada por tecnologia não substituiu a necessidade de equipes treinadas no local.
Os serviços de Centro de Operações de Segurança estão projetados para expandir a um CAGR de 15,26% até 2032, a taxa mais rápida entre os tipos de serviço. As equipes de Centro de Operações de Segurança podem correlacionar registros de acesso físico, telemetria de tecnologia operacional, alertas de câmeras e eventos cibernéticos de forma contínua. Isso permite que um operador visualize um potencial incidente no contexto de outras mudanças que ocorrem na instalação. O monitoramento e a vigilância remotos formam um importante nível intermediário ao utilizar análise de câmeras e patrulhas com drones para ampliar a cobertura. O controle de acesso e o gerenciamento de visitantes também estão ganhando importância à medida que os clientes automatizam credenciais de contratados e investigam anomalias. A Genetec identificou a detecção de anomalias orientada por inteligência artificial em plataformas unificadas como uma prioridade de aquisição para 2026.[4] Manutenção, suporte, avaliação de riscos e consultoria completam o mix de serviços, ajudando os clientes a manter controles e aprimorar procedimentos específicos do site.



Por Modelo de Prestação de Serviços:
A Prestação Remota Transforma a Economia OperacionalOs serviços de segurança no local comandaram 46,28% do segmento em 2026. Esse modelo de prestação permanece necessário porque os contratos de hiperescala e colocation exigem acesso físico controlado e resposta no local. As equipes no local podem gerenciar verificações de credenciais, regras de escolta, atividades de entrega e coordenação de emergências. Elas também proporcionam uma presença visível em instalações onde os clientes esperam uma gestão rigorosa do perímetro. O setor de serviços de segurança para data centers na América do Norte depende desse modelo para localizações com alto valor de ativos e operações diárias complexas. Em muitos casos, uma equipe no local fornece o conhecimento local necessário para tornar um plano de segurança centralizado prático. É especialmente relevante durante a construção, o comissionamento e os períodos de maior atividade de contratados.
Os serviços de segurança remotos e centralizados estão projetados para expandir a um CAGR de 16,92% até 2032. Um centro de monitoramento central pode dar suporte a muitas localizações de borda distribuídas e reduzir o número de pessoal necessário em cada site. A Securitas descreveu uma implantação em que um cliente expandiu de 20 para mais de 300 data centers padronizados com gerenciamento remoto. A prestação remota não é uma substituição completa para a resposta local, pois incidentes físicos ainda requerem ação no local. É mais frequentemente utilizada ao lado de equipes no local, com cada modelo atendendo a diferentes partes do processo de segurança. A prestação híbrida permite que os níveis de pessoal acompanhem as mudanças no risco operacional, e não apenas os requisitos de locação. O mercado de serviços de segurança para data centers na América do Norte provavelmente verá mais modelos combinados à medida que os clientes buscam cobertura consistente tanto em grandes campi quanto em instalações menores.
Por Tipo de Contrato:
Acordos Gerenciados Apoiam a Consistência do PortfólioOs contratos dedicados por site detinham 38,74% do segmento em 2026. Esses acordos são sustentados pela demanda de operadores de hiperescala por provedores familiarizados com os sistemas de energia específicos de um campus, pontos de acesso e layout de perímetro. Um provedor dedicado pode desenvolver procedimentos locais detalhados e manter relacionamentos com a equipe operacional do site. Isso pode ser valioso quando uma instalação tem regras rígidas para visitantes, equipamentos sensíveis ou uma grande força de trabalho de construção. Os arranjos por site também oferecem aos clientes supervisão direta de pessoal, horários e desempenho diário. O modelo permanece relevante onde os riscos de segurança e as rotinas operacionais são altamente específicos a uma localização. No entanto, pode ser menos eficiente para operadores com uma rede crescente de instalações.
Os acordos de serviços gerenciados estão projetados para expandir a um CAGR de 16,39% até 2032. Os provedores de colocation e nuvem estão cada vez mais buscando aquisição de segurança consistente em portfólios, em vez de arranjos separados por site. Esses acordos podem incluir garantias de nível de serviço, precificação baseada em resultados, disposições de atualização tecnológica e relatórios recorrentes. Eles oferecem aos operadores uma forma de aplicar controles comuns, mantendo espaço para requisitos específicos do site local. As expectativas do SOC 2 Tipo II também apoiam essa transição, pois o monitoramento contínuo e a eficácia documentada dos controles são mais fáceis de organizar sob um escopo gerenciado definido. Os contratos multissite e regionais oferecem uma opção relacionada para operadores de médio porte que precisam de consistência em um conjunto de instalações. O mercado de serviços de segurança para data centers na América do Norte se beneficia quando os provedores conseguem traduzir esses requisitos compartilhados em prestação confiável em diferentes localizações.
Por Tipo de Cliente:
A Demanda de Colocation Lidera, a Demanda de Nuvem AceleraOs provedores de colocation responderam por 46,54% do segmento em 2026. Seu modelo de negócios depende de fornecer um ambiente operacional seguro e verificável para múltiplos inquilinos. A segurança é, portanto, uma parte central da proposta de serviço, e não um custo discricionário. Os operadores de colocation precisam de regras claras de acesso, processos para visitantes, registros e procedimentos de resposta que os clientes possam revisar. Seu ambiente multilocatário também pode exigir separação detalhada de permissões e áreas. Isso sustenta a demanda por segurança gerenciada, administração de controle de acesso e evidências de desempenho dos controles. A escala do segmento reflete a importância de operações confiáveis das instalações para atrair e reter inquilinos.
Os provedores de serviços em nuvem estão projetados para expandir a um CAGR de 15,59% até 2032. Seus parceiros de segurança precisam escalar em muitos campi enquanto aplicam práticas comuns e padrões de relatórios. Esses contratos podem ser grandes e padronizados porque um provedor está dando suporte a designs de instalações repetíveis e políticas operacionais centralizadas. Operadores empresariais e de borda representam uma base de receita menor, mas precisam de suporte em um número maior de sites dispersos. Seus orçamentos de segurança são mais sensíveis a custos, o que favorece o monitoramento remoto e os serviços gerenciados em detrimento de equipes dedicadas. Os contratos voltados para nuvem são geralmente maiores em valor, enquanto os mandatos de borda podem ser mais numerosos e operacionalmente variados. O mercado de serviços de segurança para data centers na América do Norte requer abordagens de prestação diferentes para esses grupos de clientes, em vez de um único modelo de serviço padrão.

Por Tamanho do Data Center:
Instalações de Hiperescala Lideram em Escala e MomentumOs data centers de hiperescala detinham 46,21% do tamanho do mercado de serviços de segurança para data centers na América do Norte em 2026 e estão projetados para expandir a um CAGR de 17,27% até 2032. A combinação da maior participação e da expansão projetada mais rápida torna esse nível particularmente importante para os provedores. As instalações de hiperescala exigem extenso gerenciamento de acesso, controles de perímetro, monitoramento e procedimentos para grandes populações de contratados. Sua escala também cria demanda por processos integrados capazes de lidar com eventos físicos, operacionais e cibernéticos. A Fortinet lançou sua solução Secure AI Data Center em novembro de 2025 com arquitetura de confiança zero, proteção contra ameaças de LLM e a plataforma FortiGate 3800G. Esses padrões de arquitetura influenciam os frameworks de segurança que os clientes buscam em suas instalações. Essa categoria estabelece um benchmark exigente para os provedores de serviços, pois seus clientes esperam escala sem controles mais fracos.
Os grandes data centers formam o próximo nível e atendem a operadores empresariais e clientes de colocation multilocatário com necessidades de segurança estruturadas. As instalações médias, tipicamente de 5 a 20 MW, são mais sensíveis ao custo de substituição de sistemas legados de acesso e monitoramento. Elas também podem enfrentar maiores problemas de interoperabilidade entre controles mais antigos e plataformas mais novas com reconhecimento de tecnologia operacional. Pequenas instalações e sites de borda empresariais são estrategicamente importantes quando as cargas de trabalho são descentralizadas por razões de latência e resiliência. Seus orçamentos individuais frequentemente favorecem o monitoramento remoto e os arranjos gerenciados em vez de equipes dedicadas no local. Cada nível de tamanho, portanto, tem um equilíbrio diferente de necessidades de pessoal, tecnologia e integração. Os provedores que conseguem ajustar a cobertura sem enfraquecer o ambiente de controle estão melhor posicionados para atender a um portfólio misto.
Análise Geográfica
Estados Unidos
Os Estados Unidos detinham 38,64% do segmento regional em 2026. Possui a maior concentração de capacidade operacional, atividade de construção e investimento em hiperescala da região. A demanda por segurança se estende por corredores estabelecidos e novas localizações que estão atraindo grandes campi. Atlanta tinha quase 2.900 MW em construção até meados de 2026, enquanto o Norte da Virgínia registrou uma taxa de vacância de 0,2%. Texas e o Meio-Oeste responderam por 33% da capacidade de hiperescala operacional nos Estados Unidos no final de 2025 e devem responder por 53% da nova capacidade nos anos seguintes. Essa geografia mais ampla cria demanda por provedores capazes de mobilizar equipes fora do corredor do Norte da Virgínia. Também aumenta a importância de procedimentos gerenciados centralmente que ainda funcionem sob condições operacionais locais.
Canadá
O Canadá tem um pipeline de hiperescala menor do que os Estados Unidos, mas permanece uma localização de maturidade intermediária para serviços de segurança para data centers. Ontário e Quebec concentram grande parte do investimento do país e suportam portfólios multissite operados por grandes provedores de nuvem e colocation. As regras de privacidade canadenses aumentam a necessidade de trilhas de auditoria e processos de segurança documentados em contratos gerenciados. Os modelos de guarda no local continuam tendo um papel forte nos data centers do país. Isso deixa espaço para serviços híbridos que conectam uma equipe de resposta local com suporte de monitoramento regional. O tamanho do mercado de serviços de segurança para data centers na América do Norte no Canadá é sustentado por clientes que precisam de serviço geograficamente consistente em mais de 1 site. Provedores com capacidades em toda a América do Norte podem atender a esse requisito sem tratar as instalações canadenses como implantações isoladas.
México
O México está projetado para expandir a um CAGR de 17,96% até 2032, a taxa mais rápida entre os países cobertos. A MexDC projetou 82,5 bilhões de USD em investimentos entre 2026 e 2031, com 279 MW em operação, 205 MW em construção e 1.730 MW anunciados. Querétaro respondeu por 65% da capacidade nacional instalada e tinha projetos ativos da AWS, Microsoft Azure, CloudHQ e OData. O ritmo da capacidade anunciada significa que os provedores de segurança devem desenvolver rapidamente forças de trabalho locais e relacionamentos com integradores. Os contratos de construção podem ser concedidos antes que os provedores tenham reunido a capacidade operacional local necessária. Isso cria uma abertura para empresas que combinam padrões regionais com parceiros de prestação locais. Também torna o desenvolvimento de força de trabalho e a mobilização de projetos considerações importantes para clientes que entram no país.
Cenário Competitivo
Concentração do Mercado
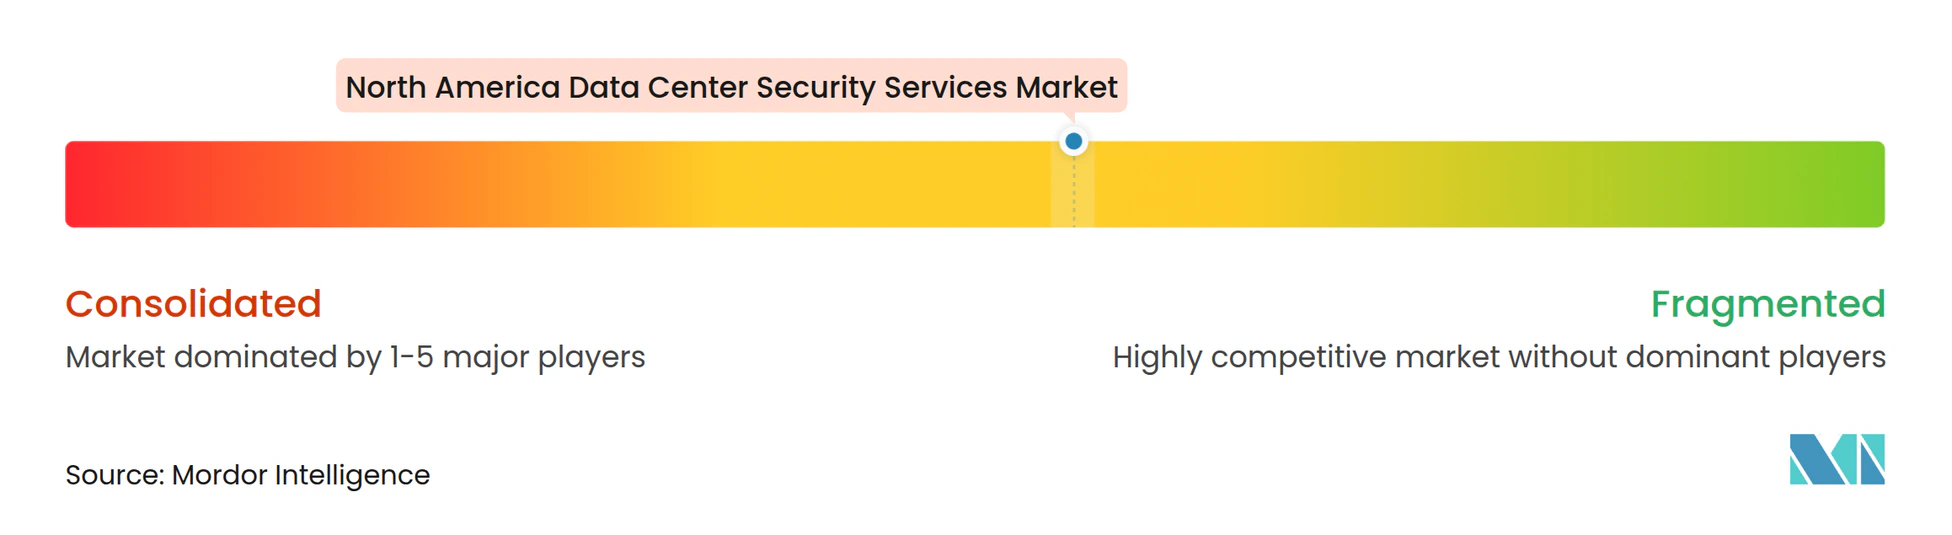
O mercado de serviços de segurança para data centers na América do Norte é moderadamente fragmentado no nível superior. Allied Universal, Securitas e Johnson Controls têm posições sólidas por meio de escala, relacionamentos de longo prazo com clientes e serviços gerenciados apoiados por tecnologia. Integradores especializados como Convergint Technologies, ASSA ABLOY e HID Global competem por meio de capacidades específicas de segurança física. Cisco, Palo Alto Networks, Fortinet e IBM oferecem capacidades de cibersegurança relevantes para clientes que buscam monitoramento integrado. O campo competitivo, portanto, inclui provedores com diferentes pontos de partida, em vez de um conjunto uniforme de empresas de serviços de vigilância. Empresas maiores podem dar suporte a contas nacionais, enquanto especialistas podem competir por meio de profundidade técnica ou conhecimento aprofundado de um tipo específico de instalação. Os clientes provavelmente avaliarão tanto a cobertura de serviços quanto a capacidade de conectar sistemas em ambientes físicos e digitais.
A integração tecnológica é um tema competitivo central no mercado de serviços de segurança para data centers na América do Norte. A Securitas assinou um acordo vinculante em fevereiro de 2026 para adquirir a Liferaft, uma plataforma de inteligência de ameaças baseada em software como serviço focada na América do Norte. A iniciativa adiciona inteligência de risco digital à sua oferta de receita recorrente e amplia seu escopo de serviços de segurança. A Johnson Controls apresentou serviços gerenciados de Centro de Operações de Segurança e análise de vídeo habilitada por inteligência artificial na GSX 2026. Isso mostra como os provedores de sistemas prediais estão migrando para modelos gerenciados à medida que os clientes buscam monitoramento e resposta centralizados. A Palo Alto Networks lançou o Unit 42 Managed XSIAM em março de 2025 com monitoramento 24/7 suportado por mais de 7.000 detectores e 2.400 modelos comportamentais. Esses movimentos aumentam a concorrência por trabalhos relacionados ao Centro de Operações de Segurança que cruzam responsabilidades de segurança física e cibersegurança.
A Convergint entregou uma solução de segurança física multicamadas para uma instalação de hiperescala em setembro de 2026. A implantação incluiu autenticação biométrica, tecnologia antipassback, controles de acesso a gabinetes de servidores, vigilância por vídeo e gerenciamento inteligente de chaves. Esse exemplo mostra o valor da execução especializada em sites com múltiplas camadas de acesso controlado. Oportunidades permanecem em segurança ciberfísica para campi de hiperescala e serviços gerenciados para localizações de borda menores. Sites menores podem estar subatendidos porque seus orçamentos não suportam o mesmo modelo de pessoal que os grandes campi. Provedores que combinam monitoramento remoto com arranjos claros de resposta local podem atender a esse grupo. A concorrência dependerá de se as empresas conseguem transformar capacidades técnicas em serviços que os operadores possam implantar de forma consistente em portfólios de instalações em constante mudança.
Líderes do Setor de Serviços de Segurança para Data Centers na América do Norte
-
Cisco Systems, Inc.
-
Johnson Controls International plc
-
Securitas AB
-
Allied Universal
-
Palo Alto Networks, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Segurança para Data Centers na América do Norte Empresas cobertas neste relatório
- Cisco Systems, Inc.
- Johnson Controls International plc
- Securitas AB
- Allied Universal
- Palo Alto Networks, Inc.
- Honeywell International Inc.
- Fortinet, Inc.
- ASSA ABLOY AB
- Siemens AG
- Schneider Electric SE
- Robert Bosch GmbH
- Axis Communications AB
- Genetec Inc.
- Convergint Technologies LLC
- Motorola Solutions, Inc.
- IBM Corporation
- Check Point Software Technologies Ltd.
- Juniper Networks, Inc.
- Brivo Systems, LLC
- HID Global Corporation
- BioConnect Inc.
- Digitus Biometrics, Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços de Segurança para Data Centers na América do Norte
- Setembro de 2026: A Convergint entregou uma solução de segurança física complexa e escalável para um data center de hiperescala confidencial em Frankfurt, Alemanha, abrangendo vigilância por vídeo empresarial, controle de acesso, autenticação biométrica, tecnologia antipassback, gerenciamento inteligente de chaves e travas de gabinetes de servidores, demonstrando um modelo de prestação replicável para infraestrutura crítica de grande campus.
- Setembro de 2026: A Johnson Controls apresentou segurança habilitada por IA na GSX 2026, incluindo serviços gerenciados de Centro de Operações de Segurança para monitoramento centralizado e resposta a incidentes, e Soluções de Vídeo Proativas combinando análise inteligente com monitoramento humano especializado.
- Março de 2026: A Johnson Controls reforçou sua liderança em segurança para data centers e infraestrutura de missão crítica na ISC West 2026, lançando o C•CURE IQ 3.2 com gerenciamento de vídeo integrado e fluxos de trabalho padronizados de incidentes, juntamente com atualizações de hardware abrangendo PowerSeries Neo 5, IQ Panel 5, Kantech EntraPass 9.10 e exacqVision 26.0.
- Fevereiro de 2026: A Securitas assinou um acordo vinculante para adquirir a Liferaft, uma plataforma de inteligência de ameaças baseada em SaaS focada na América do Norte, para adicionar capacidades de inteligência de risco digital e expandir a receita mensal recorrente de alta margem.
Escopo do Relatório do Mercado de Serviços de Segurança para Data Centers na América do Norte
O mercado de serviços de segurança para data centers na América do Norte abrange a receita de serviços de segurança implantados em data centers nos Estados Unidos, Canadá e México. O mercado é impulsionado pela expansão de campi de hiperescala, requisitos rigorosos de conformidade, altos custos de mão de obra e adoção crescente de monitoramento remoto, Centro de Operações de Segurança como serviço e modelos operacionais de segurança híbrida.
O Relatório do Mercado de Serviços de Segurança para Data Centers na América do Norte é Segmentado por Tipo de Serviço (Vigilância Armada e Segurança Física, Monitoramento e Vigilância Remota, Serviços de Centro de Operações de Segurança, Avaliação de Riscos de Segurança e Consultoria, Serviços de Controle de Acesso e Gerenciamento de Visitantes, e Manutenção e Suporte de Sistemas de Segurança), Modelo de Prestação de Serviços (Serviços de Segurança no Local, Serviços de Segurança Remotos e Centralizados, e Serviços de Segurança Híbrida), Tipo de Contrato (Contratos Dedicados por Site, Contratos Multissite e Regionais, Contratos de Serviços de Segurança Integrados, e Acordos de Serviços Gerenciados), Tipo de Cliente (Provedores de Colocation, Provedores de Serviços em Nuvem (CSPs), e Operadores de Data Centers Empresariais / de Borda), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala) e País (Estados Unidos, Canadá e México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Vigilância Armada e Segurança Física |
| Monitoramento e Vigilância Remota |
| Serviços de Centro de Operações de Segurança |
| Avaliação de Riscos de Segurança e Consultoria |
| Serviços de Controle de Acesso e Gerenciamento de Visitantes |
| Manutenção e Suporte de Sistemas de Segurança |
| Serviços de Segurança no Local |
| Serviços de Segurança Remotos e Centralizados |
| Serviços de Segurança Híbrida |
| Contratos Dedicados por Site |
| Contratos Multissite e Regionais |
| Contratos de Serviços de Segurança Integrados |
| Acordos de Serviços Gerenciados |
| Provedores de Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Operadores de Data Centers Empresariais / de Borda |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Serviço | Vigilância Armada e Segurança Física |
| Monitoramento e Vigilância Remota | |
| Serviços de Centro de Operações de Segurança | |
| Avaliação de Riscos de Segurança e Consultoria | |
| Serviços de Controle de Acesso e Gerenciamento de Visitantes | |
| Manutenção e Suporte de Sistemas de Segurança | |
| Por Modelo de Prestação de Serviços | Serviços de Segurança no Local |
| Serviços de Segurança Remotos e Centralizados | |
| Serviços de Segurança Híbrida | |
| Por Tipo de Contrato | Contratos Dedicados por Site |
| Contratos Multissite e Regionais | |
| Contratos de Serviços de Segurança Integrados | |
| Acordos de Serviços Gerenciados | |
| Por Tipo de Cliente | Provedores de Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Operadores de Data Centers Empresariais / de Borda | |
| Por Tamanho do Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por País | Estados Unidos |
| Canadá | |
| México |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de segurança para data centers na América do Norte?
O tamanho do mercado de serviços de segurança para data centers na América do Norte está projetado para expandir de 1,96 bilhões de USD em 2026 para um estimado de 2,24 bilhões de USD em 2027 e 4,37 bilhões de USD até 2032, registrando um CAGR de 14,10% entre 2027 e 2032.
Qual tipo de serviço tem a maior participação na receita?
A vigilância armada e a segurança física lideram com 32,71% de participação na receita em 2026, pois os sites ainda exigem controle de acesso no local e resposta a incidentes.
Qual serviço deve expandir mais rapidamente?
Os serviços de Centro de Operações de Segurança estão projetados para expandir a um CAGR de 15,26% até 2032, à medida que os operadores conectam o monitoramento físico, de tecnologia operacional e de cibersegurança.
Por que os acordos de segurança gerenciada estão ganhando adoção?
Eles permitem que provedores de colocation e nuvem padronizem níveis de serviço, relatórios, atualizações tecnológicas e evidências de controle em vários sites.
Qual país está projetado para expandir mais rapidamente?
O México está projetado para expandir a um CAGR de 17,96% até 2032, sustentado pelo investimento planejado em data centers e novos anúncios de capacidade.
Como o monitoramento remoto afeta a prestação de serviços de segurança?
Os serviços de segurança remotos e centralizados estão projetados para expandir a um CAGR de 16,92%, pois estendem a cobertura contínua em instalações distribuídas, mantendo arranjos de resposta local.