
Tamaño y Participación del Mercado de Servicios de Seguridad para Centros de Datos en América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
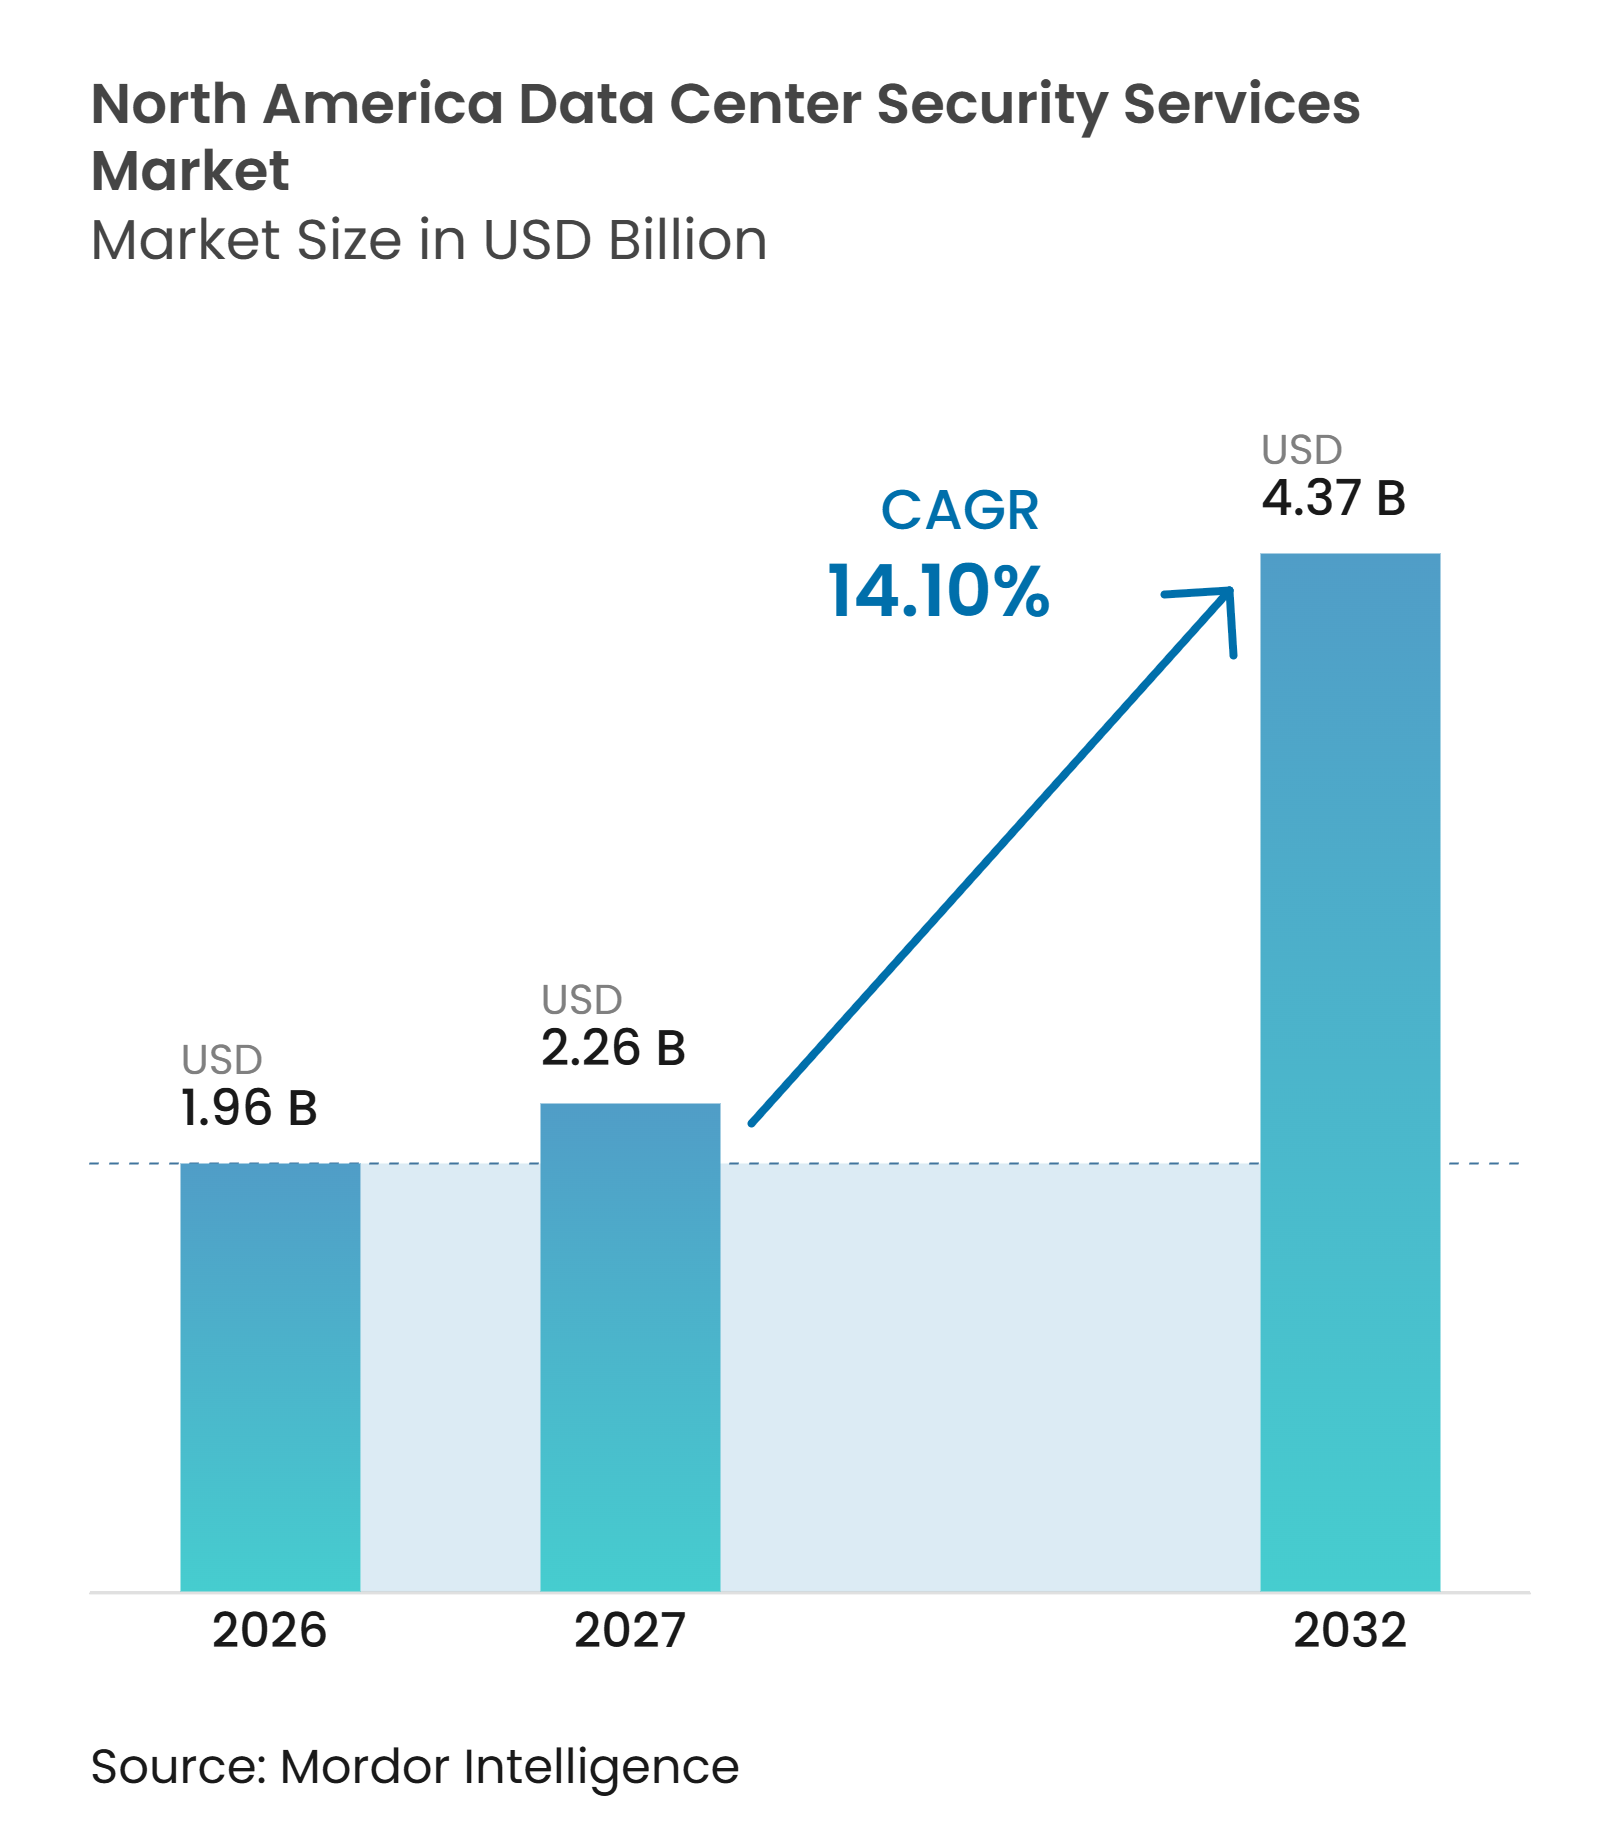
| Tamaño del mercado en el año base (2026) | 1.96 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.26 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.37 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.10 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Seguridad para Centros de Datos en América del Norte por Mordor Intelligence
Se proyecta que el tamaño del mercado de servicios de seguridad para centros de datos en América del Norte se expanda de 1,96 mil millones de USD en 2026 a un estimado de 2,24 mil millones de USD en 2027 y 4,37 mil millones de USD para 2032, registrando un CAGR del 14,10% entre 2027 y 2032. El mercado de servicios de seguridad para centros de datos en América del Norte está respaldado por una extensa actividad de construcción, capacidad prearrendada y la necesidad de proteger las instalaciones durante las fases de construcción, puesta en marcha y operaciones. El cambio hacia cargas de trabajo de inteligencia artificial incrementa la necesidad de asegurar sistemas físicos, tecnología operacional y plataformas en red como partes conectadas de una misma instalación. Los proveedores están respondiendo con acuerdos gestionados, monitoreo remoto y servicios integrados de centro de comando que pueden dar soporte a portafolios en lugar de sitios individuales. El mercado de servicios de seguridad para centros de datos en América del Norte también enfrenta mayores costos de integración y disponibilidad limitada de personas con habilidades combinadas en seguridad física, tecnología operacional y ciberseguridad. Estas condiciones favorecen a los proveedores con cobertura nacional, relaciones establecidas con clientes y la capacidad de combinar la prestación en el sitio y de forma remota.
Conclusiones Clave del Informe
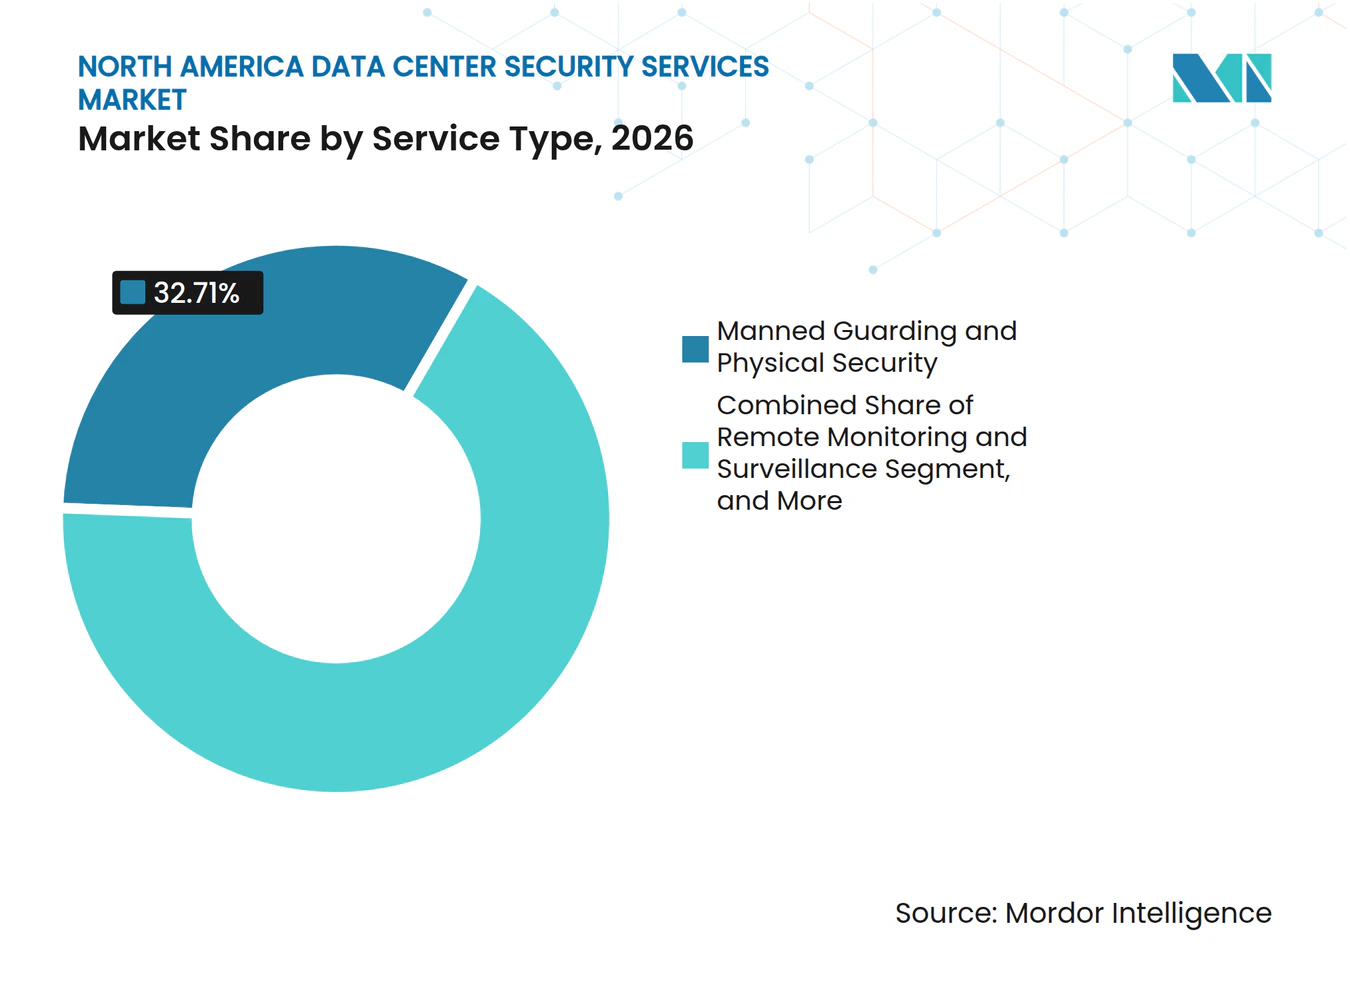
- Por tipo de servicio, la vigilancia con personal y la seguridad física lideraron con el 32,71% de la participación en los ingresos del mercado de servicios de seguridad para centros de datos en América del Norte en 2026, mientras que se proyecta que los servicios de Centro de Operaciones de Seguridad se expandan a un CAGR del 15,26% hasta 2032.
- Por modelo de prestación de servicios, los servicios de seguridad en el sitio mantuvieron el 46,28% de la participación del mercado de servicios de seguridad para centros de datos en América del Norte en 2026, mientras que se proyecta que los servicios de seguridad remotos y centralizados se expandan a un CAGR del 16,92% hasta 2032.
- Por tipo de contrato, los contratos dedicados a nivel de sitio mantuvieron una participación en los ingresos del 38,74% en 2026, mientras que se proyecta que los acuerdos de servicios gestionados se expandan a un CAGR del 16,39% hasta 2032.
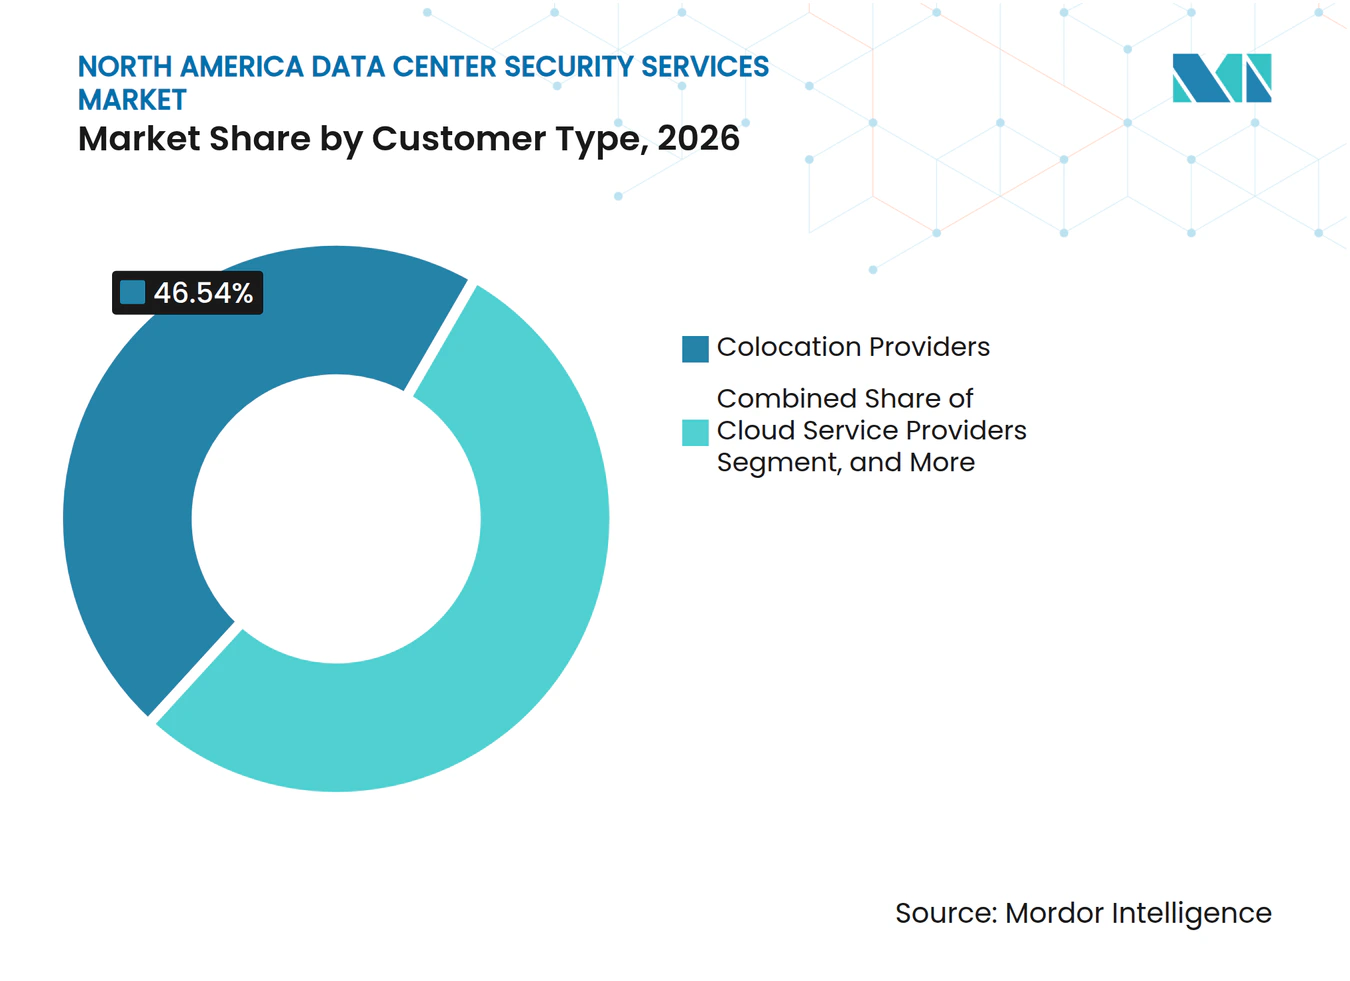
- Por tipo de cliente, los proveedores de colocación mantuvieron una participación en los ingresos del 46,54% en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 15,59% hasta 2032.
- Por tamaño de centro de datos, las instalaciones de hiperescala mantuvieron una participación en los ingresos del 46,21% en 2026 y se proyecta que se expandan a un CAGR del 17,27% hasta 2032.
- Por geografía, Estados Unidos mantuvo una participación en los ingresos del 38,64% en 2026, mientras que se proyecta que México se expanda a un CAGR del 17,96% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Expansión de Capacidad de Hiperescala y Colocación | +3.2% | Estados Unidos, Canadá y México | Corto plazo (≤ 2 años) |
| Creciente Exposición a Amenazas Ciberfísicas | +2.8% | América del Norte, concentrada en los corredores de hiperescala de Estados Unidos | Corto plazo (≤ 2 años) |
| Convergencia de Seguridad Física y Ciberseguridad | +2.1% | Estados Unidos y Canadá, con México en desarrollo | Mediano plazo (2-4 años) |
| Requisitos Regulatorios y de Cumplimiento del Cliente | +1.8% | Estados Unidos, Canadá y México | Mediano plazo (2-4 años) |
| Demanda de Seguridad en la Fase de Construcción para Infraestructura de Inteligencia Artificial | +1.4% | Estados Unidos y el corredor de Querétaro en México | Corto plazo (≤ 2 años) |
| Demanda de Monitoreo Remoto en Sitios de Borde | +0.9% | América del Norte, especialmente ubicaciones secundarias de Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Capacidad de Hiperescala y Colocación
Los operadores de hiperescala están añadiendo instalaciones más rápido de lo que los equipos de seguridad internos pueden ser reclutados y capacitados. Esto crea una necesidad sostenida de servicios de terceros durante las fases de construcción y operación. Más del 80% de los 7.481 MW en construcción en los mercados primarios de América del Norte a mediados de 2026 ya habían sido prearrendados. Ese patrón requiere que los proveedores de seguridad busquen contratos antes de que las instalaciones entren en servicio. También le otorga a un contratista temprano una posición más sólida cuando un cliente busca posteriormente cobertura en la fase operativa. El mercado de servicios de seguridad para centros de datos en América del Norte se beneficia, por tanto, cuando un proveedor puede dar soporte a controles de acceso, protección perimetral, verificación de contratistas y disposiciones de respuesta desde la etapa más temprana del proyecto.
Creciente Exposición a Amenazas Ciberfísicas
Los centros de datos operan cada vez más como entornos ciberfísicos en lugar de como edificios y redes separados. Un compromiso que afecte los sistemas de gestión de edificios, el control de acceso o las herramientas de monitoreo remoto puede interrumpir la refrigeración, la distribución de energía o el acceso a áreas críticas. Esta conexión amplía el alcance de los contratos de seguridad porque los proveedores deben considerar conjuntamente el acceso físico, la integridad de los dispositivos y la continuidad operacional. El mercado de servicios de seguridad para centros de datos en América del Norte está respondiendo a esta exposición coordinando más estrechamente entre guardias, centros de operaciones de seguridad, equipos de instalaciones y equipos cibernéticos. El ransomware se mantuvo como la amenaza más frecuentemente identificada para los centros de datos durante 9 años consecutivos, mientras que el 57% de los encuestados identificó amenazas humanas en 2025 y el 47% expresó preocupaciones por ataques de denegación de servicio distribuido. La demanda resultante no se limita a una sola herramienta, ya que los operadores necesitan monitoreo, procedimientos de escalada y evidencia de que los controles se siguieron.
Convergencia de Seguridad Física y Ciberseguridad
La convergencia de la seguridad física y la ciberseguridad está cambiando el diseño de las ofertas de seguridad gestionada. Los operadores de hiperescala están integrando información de ciberseguridad, tecnología operacional y seguridad física en entornos de comando unificados. Muchas instalaciones de colocación y heredadas aún utilizan equipos y plataformas separados, lo que crea una brecha que los proveedores integrados pueden abordar. El mercado de servicios de seguridad para centros de datos en América del Norte se beneficia cuando un proveedor puede incorporar registros de acceso físico, telemetría operacional y datos de eventos cibernéticos en un proceso de respuesta compartido. Un grupo de trabajo en ciberseguridad para centros de datos de 2025 liderado por el Laboratorio Nacional de Idaho identificó la gobernanza fragmentada en la frontera entre tecnología de la información y tecnología operacional como una vulnerabilidad sistémica.[1] El trabajo involucró a 17 organizaciones y señaló que la cobertura de servicios gestionados maduros para esta frontera aún era limitada.
Requisitos Regulatorios y de Cumplimiento del Cliente
Las obligaciones de cumplimiento están haciendo que los controles de seguridad documentados sean más valiosos para los clientes de centros de datos. ISO/IEC 27001, SOC 2 Tipo II y la Certificación del Modelo de Madurez en Ciberseguridad se encuentran entre los marcos que dan forma a los requisitos contractuales. El programa de Certificación del Modelo de Madurez en Ciberseguridad entró en vigor bajo el Suplemento de Regulación de Adquisiciones Federales de Defensa el 10 de noviembre de 2025.[2] Estos requisitos incrementan el valor de los registros de monitoreo, el acceso a evidencias y la documentación de los procesos de incidentes. El mercado de servicios de seguridad para centros de datos en América del Norte se beneficia cuando los clientes necesitan que proveedores externos produzcan evidencia de que los controles funcionan de manera consistente. Esto es particularmente relevante para instalaciones que dan soporte a cargas de trabajo empresariales reguladas, del sector público o sensibles.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Altos Costos de Integración y Modernización | -1.5% | Instalaciones heredadas de Estados Unidos y activos de colocación más antiguos de Canadá | Mediano plazo (2-4 años) |
| Escasez de Personal de Seguridad Especializado | -1.2% | América del Norte, con presión en las ubicaciones secundarias de construcción de Estados Unidos | Corto plazo (≤ 2 años) y Mediano plazo (2-4 años) |
| Volatilidad en el Acceso a Obras de Construcción y Riesgo de Manipulación en la Cadena de Suministro | -0.8% | Corredores activos de Estados Unidos en Texas, Indiana y Northern Virginia | Corto plazo (≤ 2 años) |
| Brechas de Interoperabilidad entre Plataformas Heredadas y Modernas | -0.6% | América del Norte, especialmente activos de colocación modernizados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Integración y Modernización
Implementar una arquitectura de seguridad convergente en instalaciones más antiguas puede superar los presupuestos iniciales del proyecto. Los sistemas heredados de gestión de edificios y las plataformas de monitoreo separadas a menudo requieren reemplazo, trabajo de integración y pruebas adicionales. La Asociación de la Industria de Seguridad identificó las especificaciones desactualizadas, los sistemas aislados y la experiencia limitada en integración como riesgos significativos de seguridad física para los centros de datos en 2025.[3] Los operadores más pequeños pueden encontrar que las mejoras perimetrales, el video habilitado por inteligencia artificial y el monitoreo con conciencia de tecnología operacional cuestan tanto o más que un acuerdo de servicio gestionado anual. Esto limita la velocidad de adopción integral en instalaciones con presupuestos de capital ajustados. También da a los operadores un incentivo para extender los contratos existentes y modernizar los sistemas por etapas.
Escasez de Personal de Seguridad Especializado
La oferta de personas con experiencia relevante en seguridad y centros de datos no está siguiendo el ritmo de las adiciones de capacidad. Los operadores necesitan personal que pueda gestionar el acceso físico, comprender los entornos de tecnología operacional y seguir los procedimientos de incidentes de ciberseguridad. El Foro Económico Mundial informó en 2025 que más de la mitad de los operadores tenían dificultades para atraer y retener personal calificado para centros de datos. Esta escasez puede retrasar la movilización del servicio y eleva el costo de dotar de personal a instalaciones de alta seguridad. Es particularmente desafiante en los nuevos corredores de construcción donde grandes campus requieren personal al mismo tiempo. El mercado de servicios de seguridad para centros de datos en América del Norte debe equilibrar la demanda de los clientes de expansión rápida con el tiempo necesario para capacitar y retener equipos calificados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Los Servicios de Centro de Operaciones de Seguridad Cambian la Composición Más Allá de la VigilanciaLa vigilancia con personal y la seguridad física representaron el 32,71% de la participación del mercado de servicios de seguridad para centros de datos en América del Norte en 2026. El segmento sigue siendo importante porque la protección perimetral, la verificación de acceso, el control de visitantes y la respuesta inmediata a incidentes requieren personas en la instalación. Una sola entrada no autorizada puede crear una interrupción operacional, particularmente en áreas restringidas con equipos de energía o red. Los guardias pueden aplicar criterio cuando cambia un área de construcción, llega un visitante inesperadamente o un problema local requiere escalada inmediata. Los proveedores también utilizan personal en el sitio para coordinar con los equipos de instalaciones, contratistas y autoridades locales. Esta categoría de servicio es, por tanto, central para las expectativas de los clientes en cuanto a presencia física y control de acceso responsable. Su posición refleja el hecho de que la seguridad respaldada por tecnología no ha reemplazado la necesidad de equipos de sitio capacitados.
Se proyecta que los servicios de Centro de Operaciones de Seguridad se expandan a un CAGR del 15,26% hasta 2032, la tasa más rápida entre los tipos de servicio. Los equipos de Centro de Operaciones de Seguridad pueden correlacionar registros de acceso físico, telemetría de tecnología operacional, alertas de cámaras y eventos cibernéticos de forma continua. Esto permite a un operador ver un posible incidente en el contexto de otros cambios que ocurren en la instalación. El monitoreo remoto y la vigilancia forman un nivel intermedio importante al utilizar análisis de cámaras y patrullas con drones para ampliar la cobertura. El control de acceso y la gestión de visitantes también están ganando importancia a medida que los clientes automatizan las credenciales de los contratistas e investigan anomalías. Genetec identificó la detección de anomalías impulsada por inteligencia artificial en plataformas unificadas como una prioridad clave de adquisición para 2026.[4] El mantenimiento, el soporte, la evaluación de riesgos y la consultoría completan la combinación de servicios al ayudar a los clientes a mantener los controles y mejorar los procedimientos específicos del sitio.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Prestación de Servicios:
La Prestación Remota Cambia la Economía OperativaLos servicios de seguridad en el sitio representaron el 46,28% del segmento en 2026. Este modelo de prestación sigue siendo necesario porque los arrendamientos de hiperescala y colocación requieren acceso físico controlado y una respuesta en el lugar. Los equipos en el sitio pueden gestionar verificaciones de credenciales, reglas de escolta, actividad de entregas y coordinación de emergencias. También proporcionan una presencia visible en instalaciones donde los clientes esperan una gestión perimetral estricta. La industria de servicios de seguridad para centros de datos en América del Norte depende de este modelo para ubicaciones con altos valores de activos y operaciones diarias complejas. En muchos casos, un equipo en el sitio proporciona el conocimiento local necesario para hacer práctico un plan de seguridad centralizado. Es especialmente relevante durante la construcción, la puesta en marcha y los períodos de mayor actividad de contratistas.
Se proyecta que los servicios de seguridad remotos y centralizados se expandan a un CAGR del 16,92% hasta 2032. Un centro de monitoreo central puede dar soporte a muchas ubicaciones de borde distribuidas y reducir el número de personal requerido en cada sitio. Securitas describió un despliegue en el que un cliente se expandió de 20 a más de 300 centros de datos estandarizados con gestión remota. La prestación remota no es un reemplazo completo de la respuesta local porque los incidentes físicos aún requieren acción en el sitio. Se utiliza con mayor frecuencia junto con equipos en el sitio, con cada modelo sirviendo a diferentes partes del proceso de seguridad. La prestación híbrida permite que los niveles de personal sigan los cambios en el riesgo operacional en lugar de solo los requisitos del arrendamiento. Es probable que el mercado de servicios de seguridad para centros de datos en América del Norte vea más modelos combinados a medida que los clientes buscan cobertura consistente tanto en grandes campus como en instalaciones más pequeñas.
Por Tipo de Contrato:
Los Acuerdos Gestionados Apoyan la Consistencia del PortafolioLos contratos dedicados a nivel de sitio mantuvieron el 38,74% del segmento en 2026. Estos acuerdos están respaldados por la demanda de los operadores de hiperescala de proveedores familiarizados con los sistemas de energía específicos de un campus, los puntos de acceso y el diseño perimetral. Un proveedor dedicado puede desarrollar procedimientos locales detallados y mantener relaciones con el equipo operativo del sitio. Esto puede ser valioso cuando una instalación tiene reglas estrictas para visitantes, equipos sensibles o una gran fuerza laboral de construcción. Los acuerdos a nivel de sitio también dan a los clientes supervisión directa del personal, los horarios y el desempeño diario. El modelo sigue siendo relevante donde los riesgos de seguridad y las rutinas operativas son muy específicos de una ubicación. Sin embargo, puede ser menos eficiente para los operadores con una red creciente de instalaciones.
Se proyecta que los acuerdos de servicios gestionados se expandan a un CAGR del 16,39% hasta 2032. Los proveedores de colocación y en la nube buscan cada vez más una adquisición de seguridad consistente en todos sus portafolios en lugar de acuerdos separados sitio por sitio. Estos acuerdos pueden incluir garantías de nivel de servicio, precios basados en resultados, disposiciones de actualización tecnológica e informes recurrentes. Dan a los operadores una forma de aplicar controles comunes mientras conservan espacio para los requisitos locales del sitio. Las expectativas de SOC 2 Tipo II también apoyan esta transición porque el monitoreo continuo y la efectividad documentada de los controles son más fáciles de organizar bajo un alcance gestionado definido. Los contratos multisitio y regionales ofrecen una opción relacionada para los operadores de nivel medio que necesitan consistencia en un grupo de instalaciones. El mercado de servicios de seguridad para centros de datos en América del Norte se beneficia cuando los proveedores pueden traducir estos requisitos compartidos en una prestación confiable en todas las ubicaciones.
Por Tipo de Cliente:
La Demanda de Colocación Lidera, la Demanda en la Nube se AceleraLos proveedores de colocación representaron el 46,54% del segmento en 2026. Su modelo de negocio depende de ofrecer un entorno operativo seguro y verificable a múltiples inquilinos. La seguridad es, por tanto, una parte central de la propuesta de servicio en lugar de un costo discrecional. Los operadores de colocación necesitan reglas de acceso claras, procesos para visitantes, registros y procedimientos de respuesta que los clientes puedan revisar. Su entorno multiinquilino también puede requerir una separación detallada de permisos y áreas. Esto respalda la demanda de seguridad gestionada, administración de control de acceso y evidencia del desempeño de los controles. La escala del segmento refleja la importancia de las operaciones de instalaciones confiables para atraer y retener inquilinos.
Se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 15,59% hasta 2032. Sus socios de seguridad necesitan escalar en muchos campus mientras aplican prácticas comunes y estándares de informes. Estos contratos pueden ser grandes y estandarizados porque un proveedor da soporte a diseños de instalaciones repetibles y políticas operativas centralizadas. Los operadores empresariales y de borde representan una base de ingresos más pequeña, pero necesitan soporte en un mayor número de sitios dispersos. Sus presupuestos de seguridad son más sensibles a los costos, lo que favorece el monitoreo remoto y los servicios gestionados sobre los equipos dedicados. Los contratos para la nube son generalmente de mayor valor, mientras que los mandatos de borde pueden ser más numerosos y operativamente variados. El mercado de servicios de seguridad para centros de datos en América del Norte requiere diferentes enfoques de prestación para estos grupos de clientes en lugar de un modelo de servicio estándar único.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño del Centro de Datos:
Las Instalaciones de Hiperescala Lideran en Escala e ImpulsoLos centros de datos de hiperescala mantuvieron el 46,21% del tamaño del mercado de servicios de seguridad para centros de datos en América del Norte en 2026 y se proyecta que se expandan a un CAGR del 17,27% hasta 2032. La combinación de la mayor participación y la expansión proyectada más rápida hace que este nivel sea particularmente importante para los proveedores. Las instalaciones de hiperescala requieren una gestión de acceso extensa, controles perimetrales, monitoreo y procedimientos para grandes poblaciones de contratistas. Su escala también crea demanda de procesos integrados que puedan manejar eventos físicos, operacionales y cibernéticos. Fortinet lanzó su solución de Centro de Datos de Inteligencia Artificial Seguro en noviembre de 2025 con arquitectura de confianza cero, protección contra amenazas de modelos de lenguaje de gran escala y la plataforma FortiGate 3800G. Dichos estándares de arquitectura influyen en los marcos de seguridad que los clientes buscan en sus instalaciones. Esta categoría establece un exigente punto de referencia para los proveedores de servicios porque sus clientes esperan escala sin controles más débiles.
Los centros de datos grandes forman el siguiente nivel y sirven a operadores empresariales y clientes de colocación multiinquilino con necesidades de seguridad estructuradas. Las instalaciones medianas, típicamente de 5 a 20 MW, son más sensibles al costo de reemplazar los sistemas heredados de acceso y monitoreo. También pueden enfrentar mayores problemas de interoperabilidad entre controles más antiguos y plataformas más nuevas con conciencia de tecnología operacional. Las instalaciones pequeñas y los sitios de borde empresariales son estratégicamente importantes cuando las cargas de trabajo están descentralizadas por razones de latencia y resiliencia. Sus presupuestos individuales a menudo favorecen el monitoreo remoto y los acuerdos gestionados en lugar de equipos dedicados en el sitio. Cada nivel de tamaño tiene, por tanto, un equilibrio diferente de necesidades de personal, tecnología e integración. Los proveedores que pueden ajustar la cobertura sin debilitar el entorno de control están mejor posicionados para atender un portafolio mixto.
Análisis Geográfico
Estados Unidos
Estados Unidos mantuvo el 38,64% del segmento regional en 2026. Tiene la mayor concentración de capacidad operativa, actividad de construcción e inversión de hiperescala en la región. La demanda de seguridad se extiende por los corredores establecidos y las nuevas ubicaciones que están atrayendo grandes campus. Atlanta tenía casi 2.900 MW en construcción hasta mediados de 2026, mientras que Northern Virginia registró una tasa de vacancia del 0,2%. Texas y el Medio Oeste representaron el 33% de la capacidad de hiperescala operativa en Estados Unidos a finales de 2025 y se espera que representen el 53% de la nueva capacidad en los años siguientes. Esta geografía más amplia crea demanda de proveedores capaces de movilizar equipos fuera del corredor de Northern Virginia. También aumenta la importancia de los procedimientos gestionados centralmente que aún funcionen bajo las condiciones operativas locales.
Canadá
Canadá tiene una cartera de hiperescala más pequeña que Estados Unidos, pero sigue siendo una ubicación de madurez media para los servicios de seguridad de centros de datos. Ontario y Quebec concentran gran parte de la inversión del país y dan soporte a portafolios multisitio operados por los principales proveedores de nube y colocación. Las normas de privacidad canadienses aumentan la necesidad de registros de auditoría y procesos de seguridad documentados en los contratos gestionados. Los modelos de guardia en el sitio continúan teniendo un papel importante en los centros de datos del país. Esto deja espacio para servicios híbridos que vinculen un equipo de respuesta local con soporte de monitoreo regional. El tamaño del mercado de servicios de seguridad para centros de datos en América del Norte en Canadá está respaldado por clientes que necesitan un servicio geográficamente consistente en más de 1 sitio. Los proveedores con capacidades en toda América del Norte pueden abordar este requisito sin tratar las instalaciones canadienses como despliegues aislados.
México
Se proyecta que México se expanda a un CAGR del 17,96% hasta 2032, la tasa más rápida entre los países cubiertos. MexDC proyectó 82,5 mil millones de USD en inversión entre 2026 y 2031, con 279 MW en operación, 205 MW en construcción y 1.730 MW anunciados. Querétaro representó el 65% de la capacidad nacional instalada y tenía proyectos activos de AWS, Microsoft Azure, CloudHQ y OData. El ritmo de la capacidad anunciada significa que los proveedores de seguridad deben desarrollar rápidamente fuerzas laborales locales y relaciones con integradores. Los contratos de construcción pueden adjudicarse antes de que los proveedores hayan reunido la capacidad operativa local requerida. Esto crea una apertura para empresas que combinan estándares regionales con socios de prestación local. También hace que el desarrollo de la fuerza laboral y la movilización de proyectos sean consideraciones importantes para los clientes que ingresan al país.
Panorama Competitivo
Concentración del Mercado
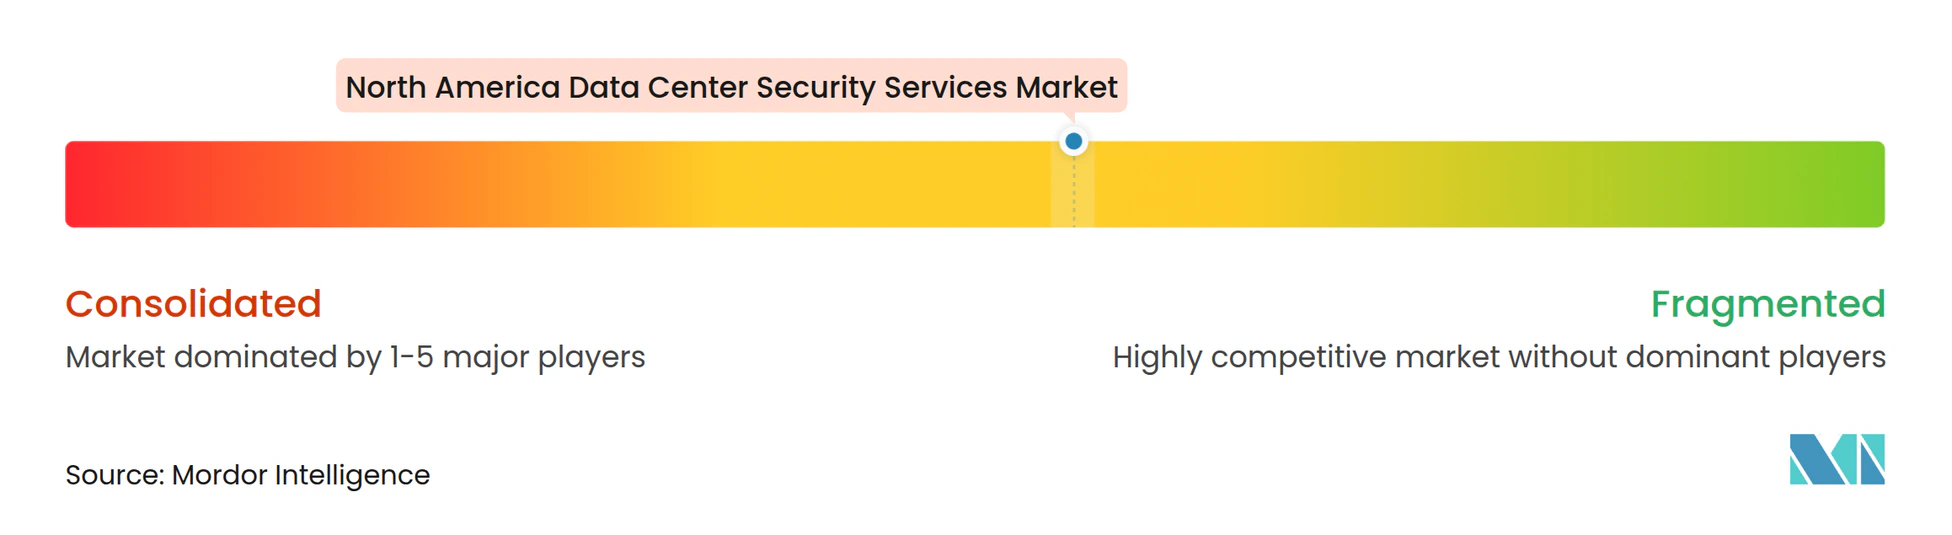
El mercado de servicios de seguridad para centros de datos en América del Norte está moderadamente fragmentado en el nivel superior. Allied Universal, Securitas y Johnson Controls tienen posiciones sólidas gracias a su escala, relaciones de largo plazo con clientes y servicios gestionados respaldados por tecnología. Los integradores especializados como Convergint Technologies, ASSA ABLOY e HID Global compiten a través de capacidades específicas de seguridad física. Cisco, Palo Alto Networks, Fortinet e IBM ofrecen capacidades de ciberseguridad relevantes para los clientes que buscan monitoreo integrado. El campo competitivo incluye, por tanto, proveedores con diferentes puntos de partida en lugar de un conjunto uniforme de empresas de servicios de vigilancia. Las empresas más grandes pueden dar soporte a cuentas nacionales, mientras que los especialistas pueden competir a través de profundidad técnica o conocimiento profundo de un tipo particular de instalación. Es probable que los clientes evalúen tanto la cobertura del servicio como la capacidad de conectar sistemas en entornos físicos y digitales.
La integración tecnológica es un tema competitivo central en el mercado de servicios de seguridad para centros de datos en América del Norte. Securitas firmó un acuerdo vinculante en febrero de 2026 para adquirir Liferaft, una plataforma de inteligencia de amenazas de software como servicio enfocada en América del Norte. El movimiento añade inteligencia de riesgo digital a su oferta de ingresos recurrentes y amplía el alcance de sus servicios de seguridad. Johnson Controls presentó servicios gestionados de Centro de Operaciones de Seguridad y análisis de video habilitado por inteligencia artificial en GSX 2026. Esto muestra cómo los proveedores de sistemas de edificios están avanzando hacia modelos gestionados a medida que los clientes buscan monitoreo y respuesta centralizados. Palo Alto Networks lanzó Unit 42 Managed XSIAM en marzo de 2025 con monitoreo las 24 horas del día, los 7 días de la semana, respaldado por más de 7.000 detectores y 2.400 modelos de comportamiento. Estos movimientos aumentan la competencia por el trabajo relacionado con el Centro de Operaciones de Seguridad que cruza las responsabilidades de seguridad física y ciberseguridad.
Convergint entregó una solución de seguridad física multicapa para una instalación de hiperescala en septiembre de 2026. El despliegue incluyó autenticación biométrica, tecnología anti-tailgating, controles de acceso a gabinetes de servidores, videovigilancia y gestión inteligente de llaves. Este ejemplo muestra el valor de la ejecución especializada en sitios con múltiples capas de acceso controlado. Persisten oportunidades en seguridad ciberfísica para campus de hiperescala y servicios gestionados para ubicaciones de borde más pequeñas. Los sitios más pequeños pueden estar desatendidos porque sus presupuestos no admiten el mismo modelo de personal que los grandes campus. Los proveedores que combinan el monitoreo remoto con disposiciones claras de respuesta local pueden atender a este grupo. La competencia dependerá de si las empresas pueden convertir las capacidades técnicas en servicios que los operadores puedan implementar de manera consistente en portafolios de instalaciones cambiantes.
Líderes de la Industria de Servicios de Seguridad para Centros de Datos en América del Norte
-
Cisco Systems, Inc.
-
Johnson Controls International plc
-
Securitas AB
-
Allied Universal
-
Palo Alto Networks, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Seguridad para Centros de Datos en América del Norte Empresas cubiertas en este informe
- Cisco Systems, Inc.
- Johnson Controls International plc
- Securitas AB
- Allied Universal
- Palo Alto Networks, Inc.
- Honeywell International Inc.
- Fortinet, Inc.
- ASSA ABLOY AB
- Siemens AG
- Schneider Electric SE
- Robert Bosch GmbH
- Axis Communications AB
- Genetec Inc.
- Convergint Technologies LLC
- Motorola Solutions, Inc.
- IBM Corporation
- Check Point Software Technologies Ltd.
- Juniper Networks, Inc.
- Brivo Systems, LLC
- HID Global Corporation
- BioConnect Inc.
- Digitus Biometrics, Inc.
Desarrollos recientes de la industria en Mercado de Servicios de Seguridad para Centros de Datos en América del Norte
- Septiembre de 2026: Convergint entregó una solución de seguridad física compleja y escalable para un centro de datos de hiperescala confidencial en Fráncfort, Alemania, que abarcó videovigilancia empresarial, control de acceso, autenticación biométrica, tecnología anti-tailgating, gestión inteligente de llaves y cerraduras para gabinetes de servidores, demostrando un modelo de prestación replicable para infraestructura crítica de grandes campus.
- Septiembre de 2026: Johnson Controls presentó seguridad habilitada por inteligencia artificial en GSX 2026, incluyendo servicios gestionados de Centro de Operaciones de Seguridad para monitoreo centralizado y respuesta a incidentes, y Soluciones de Video Proactivo que combinan análisis inteligente con monitoreo humano experto.
- Marzo de 2026: Johnson Controls reforzó su liderazgo en seguridad para centros de datos e infraestructura de misión crítica en ISC West 2026, lanzando C•CURE IQ 3.2 con gestión de video integrada y flujos de trabajo de incidentes estandarizados, junto con actualizaciones de hardware que abarcan PowerSeries Neo 5, IQ Panel 5, Kantech EntraPass 9.10 y exacqVision 26.0.
- Febrero de 2026: Securitas firmó un acuerdo vinculante para adquirir Liferaft, una plataforma de inteligencia de amenazas basada en software como servicio enfocada en América del Norte, para añadir capacidades de inteligencia de riesgo digital y ampliar los ingresos mensuales recurrentes de alto margen.
Alcance del Informe del Mercado de Servicios de Seguridad para Centros de Datos en América del Norte
El mercado de servicios de seguridad para centros de datos en América del Norte abarca los ingresos de los servicios de seguridad implementados en centros de datos en Estados Unidos, Canadá y México. El mercado está impulsado por la expansión de campus de hiperescala, los estrictos requisitos de cumplimiento, los altos costos laborales y la creciente adopción de monitoreo remoto, Centro de Operaciones de Seguridad como servicio y modelos operativos de seguridad híbridos.
El Informe del Mercado de Servicios de Seguridad para Centros de Datos en América del Norte está segmentado por Tipo de Servicio (Vigilancia con Personal y Seguridad Física, Monitoreo Remoto y Vigilancia, Servicios de Centro de Operaciones de Seguridad, Evaluación de Riesgos de Seguridad y Consultoría, Servicios de Control de Acceso y Gestión de Visitantes, y Mantenimiento y Soporte de Sistemas de Seguridad), Modelo de Prestación de Servicios (Servicios de Seguridad en el Sitio, Servicios de Seguridad Remotos y Centralizados, y Servicios de Seguridad Híbridos), Tipo de Contrato (Contratos Dedicados a Nivel de Sitio, Contratos Multisitio y Regionales, Contratos de Servicios de Seguridad Integrados, y Acuerdos de Servicios Gestionados), Tipo de Cliente (Proveedores de Colocación, Proveedores de Servicios en la Nube y Operadores de Centros de Datos Empresariales y de Borde), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), y País (Estados Unidos, Canadá y México). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Vigilancia con Personal y Seguridad Física |
| Monitoreo Remoto y Vigilancia |
| Servicios de Centro de Operaciones de Seguridad |
| Evaluación de Riesgos de Seguridad y Consultoría |
| Servicios de Control de Acceso y Gestión de Visitantes |
| Mantenimiento y Soporte de Sistemas de Seguridad |
| Servicios de Seguridad en el Sitio |
| Servicios de Seguridad Remotos y Centralizados |
| Servicios de Seguridad Híbridos |
| Contratos Dedicados a Nivel de Sitio |
| Contratos Multisitio y Regionales |
| Contratos de Servicios de Seguridad Integrados |
| Acuerdos de Servicios Gestionados |
| Proveedores de Colocación |
| Proveedores de Servicios en la Nube |
| Operadores de Centros de Datos Empresariales y de Borde |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Servicio | Vigilancia con Personal y Seguridad Física |
| Monitoreo Remoto y Vigilancia | |
| Servicios de Centro de Operaciones de Seguridad | |
| Evaluación de Riesgos de Seguridad y Consultoría | |
| Servicios de Control de Acceso y Gestión de Visitantes | |
| Mantenimiento y Soporte de Sistemas de Seguridad | |
| Por Modelo de Prestación de Servicios | Servicios de Seguridad en el Sitio |
| Servicios de Seguridad Remotos y Centralizados | |
| Servicios de Seguridad Híbridos | |
| Por Tipo de Contrato | Contratos Dedicados a Nivel de Sitio |
| Contratos Multisitio y Regionales | |
| Contratos de Servicios de Seguridad Integrados | |
| Acuerdos de Servicios Gestionados | |
| Por Tipo de Cliente | Proveedores de Colocación |
| Proveedores de Servicios en la Nube | |
| Operadores de Centros de Datos Empresariales y de Borde | |
| Por Tamaño del Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por País | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de seguridad para centros de datos en América del Norte?
Se proyecta que el tamaño del mercado de servicios de seguridad para centros de datos en América del Norte se expanda de 1,96 mil millones de USD en 2026 a un estimado de 2,24 mil millones de USD en 2027 y 4,37 mil millones de USD para 2032, registrando un CAGR del 14,10% entre 2027 y 2032.
¿Qué tipo de servicio tiene la mayor participación en los ingresos?
La vigilancia con personal y la seguridad física lideran con una participación en los ingresos del 32,71% en 2026 porque los sitios aún requieren control de acceso en el lugar e respuesta a incidentes.
¿Qué servicio se espera que se expanda más rápido?
Se proyecta que los servicios de Centro de Operaciones de Seguridad se expandan a un CAGR del 15,26% hasta 2032 a medida que los operadores conectan el monitoreo físico, de tecnología operacional y de ciberseguridad.
¿Por qué los acuerdos de seguridad gestionada están ganando adopción?
Permiten a los proveedores de colocación y en la nube estandarizar los niveles de servicio, los informes, las actualizaciones tecnológicas y la evidencia de controles en varios sitios.
¿Qué país se proyecta que se expanda más rápido?
Se proyecta que México se expanda a un CAGR del 17,96% hasta 2032, respaldado por la inversión planificada en centros de datos y los nuevos anuncios de capacidad.
¿Cómo afecta el monitoreo remoto a la prestación de servicios de seguridad?
Se proyecta que los servicios de seguridad remotos y centralizados se expandan a un CAGR del 16,92% porque extienden la cobertura continua en instalaciones distribuidas mientras mantienen disposiciones de respuesta local.