
Taille et part du marché des services de sécurité des centres de données en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
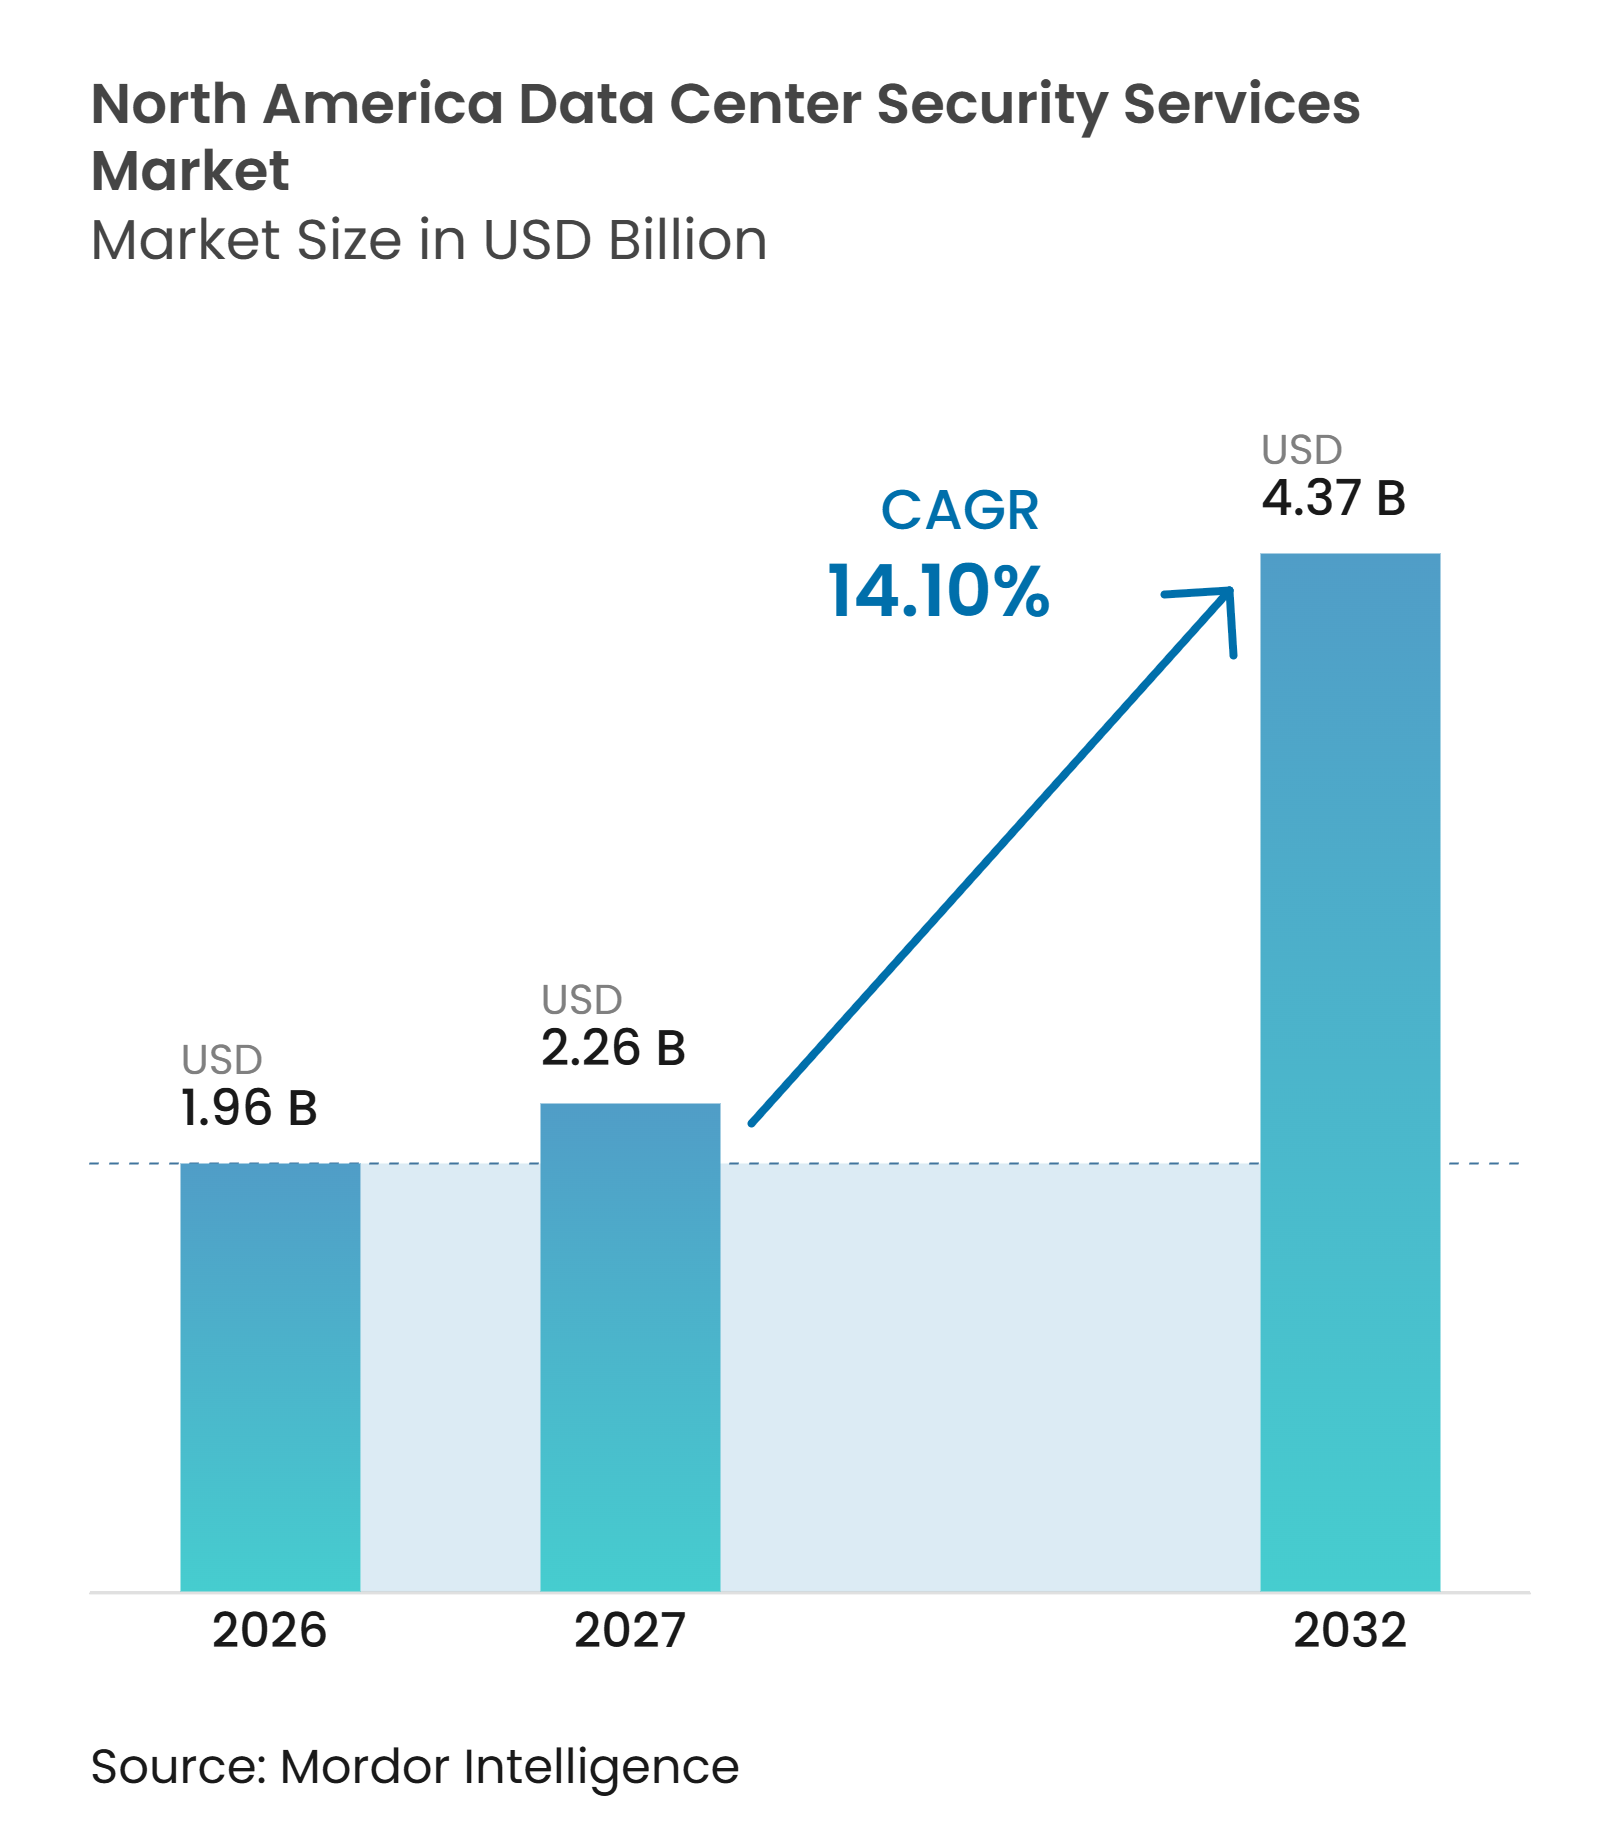
| Taille du marché de l'année de base (2026) | 1.96 Milliards de dollars |
| Taille du Marché (2027) | 2.26 Milliards de dollars |
| Taille du Marché (2032) | 4.37 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.10 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de sécurité des centres de données en Amérique du Nord par Mordor Intelligence
La taille du marché des services de sécurité des centres de données en Amérique du Nord devrait s'étendre de 1,96 milliard USD en 2026 à un montant estimé de 2,24 milliards USD en 2027 et 4,37 milliards USD d'ici 2032, enregistrant un CAGR de 14,10 % entre 2027 et 2032. Le marché des services de sécurité des centres de données en Amérique du Nord est soutenu par une activité de construction intensive, une capacité prélouée et la nécessité de protéger les installations tout au long des phases de construction, de mise en service et d'exploitation. L'évolution vers les charges de travail d'intelligence artificielle accroît la nécessité de sécuriser les systèmes physiques, les technologies opérationnelles et les plateformes en réseau en tant que composantes connectées d'une même installation. Les prestataires répondent par des contrats gérés, une surveillance à distance et des services de centre de commandement intégrés capables de prendre en charge des portefeuilles plutôt que des sites individuels. Le marché des services de sécurité des centres de données en Amérique du Nord est également confronté à des coûts d'intégration plus élevés et à une disponibilité limitée de personnes possédant des compétences combinées en sécurité physique, en technologie opérationnelle et en cybersécurité. Ces conditions favorisent les prestataires disposant d'une couverture nationale, de relations établies avec les clients et de la capacité à combiner la prestation sur site et à distance.
Principaux enseignements du rapport
- Par type de service, le gardiennage armé et la sécurité physique ont représenté 32,71 % de la part des revenus du marché des services de sécurité des centres de données en Amérique du Nord en 2026, tandis que les services de centre des opérations de sécurité devraient se développer à un CAGR de 15,26 % jusqu'en 2032.
- Par modèle de prestation de services, les services de sécurité sur site ont représenté 46,28 % de la part du marché des services de sécurité des centres de données en Amérique du Nord en 2026, tandis que les services de sécurité à distance et centralisés devraient se développer à un CAGR de 16,92 % jusqu'en 2032.
- Par type de contrat, les contrats dédiés au niveau du site ont représenté 38,74 % de la part des revenus en 2026, tandis que les contrats de services gérés devraient se développer à un CAGR de 16,39 % jusqu'en 2032.
- Par type de client, les fournisseurs de colocation ont représenté 46,54 % de la part des revenus en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 15,59 % jusqu'en 2032.
- Par taille de centre de données, les installations hyperscale ont représenté 46,21 % de la part des revenus en 2026 et devraient se développer à un CAGR de 17,27 % jusqu'en 2032.
- Par zone géographique, les États-Unis ont représenté 38,64 % de la part des revenus en 2026, tandis que le Mexique devrait se développer à un CAGR de 17,96 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Expansion de la capacité hyperscale et de colocation | +3.2% | États-Unis, Canada et Mexique | Court terme (≤ 2 ans) |
| Exposition croissante aux menaces cyber-physiques | +2.8% | Amérique du Nord, concentrée dans les corridors hyperscale des États-Unis | Court terme (≤ 2 ans) |
| Convergence de la sécurité physique et de la cybersécurité | +2.1% | États-Unis et Canada, avec le Mexique en développement | Moyen terme (2-4 ans) |
| Exigences réglementaires et de conformité des clients | +1.8% | États-Unis, Canada et Mexique | Moyen terme (2-4 ans) |
| Demande de sécurité en phase de construction pour les infrastructures d'intelligence artificielle | +1.4% | Corridor de Querétaro aux États-Unis et au Mexique | Court terme (≤ 2 ans) |
| Demande de surveillance à distance sur les sites périphériques | +0.9% | Amérique du Nord, notamment les sites secondaires des États-Unis et le Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la capacité hyperscale et de colocation
Les opérateurs hyperscale ajoutent des installations plus rapidement que les équipes de sécurité internes ne peuvent être recrutées et formées. Cela crée un besoin soutenu de services tiers tout au long des phases de construction et d'exploitation. Plus de 80 % des 7 481 MW en construction dans les principaux marchés d'Amérique du Nord à la mi-2026 avaient déjà été préloués. Ce schéma oblige les prestataires de sécurité à rechercher des contrats avant que les installations n'entrent en service. Il donne également à un contractant précoce une position plus solide lorsqu'un client cherche ultérieurement une couverture en phase d'exploitation. Le marché des services de sécurité des centres de données en Amérique du Nord bénéficie donc lorsqu'un prestataire peut assurer le contrôle des accès, la protection du périmètre, le filtrage des contractants et les dispositifs d'intervention dès le stade le plus précoce du projet.
Exposition croissante aux menaces cyber-physiques
Les centres de données fonctionnent de plus en plus comme des environnements cyber-physiques plutôt que comme des bâtiments et des réseaux séparés. Une compromission affectant les systèmes de gestion des bâtiments, le contrôle d'accès ou les outils de surveillance à distance peut perturber le refroidissement, la distribution d'énergie ou l'accès aux zones critiques. Cette connexion élargit le périmètre des contrats de sécurité car les prestataires doivent considérer ensemble l'accès physique, l'intégrité des appareils et la continuité opérationnelle. Le marché des services de sécurité des centres de données en Amérique du Nord répond à cette exposition en coordonnant plus étroitement les agents de sécurité, les centres des opérations de sécurité, les équipes des installations et les équipes cyber. Les rançongiciels sont restés la menace la plus fréquemment identifiée pour les centres de données pendant 9 années consécutives, tandis que les menaces humaines ont été identifiées par 57 % des répondants en 2025, et les préoccupations liées aux attaques par déni de service distribué par 47 %. La demande qui en résulte ne se limite pas à un seul outil, car les opérateurs ont besoin de surveillance, de procédures d'escalade et de preuves que les contrôles ont été respectés.
Convergence de la sécurité physique et de la cybersécurité
La convergence de la sécurité physique et de la cybersécurité modifie la conception des offres de sécurité gérée. Les opérateurs hyperscale intègrent les informations de sécurité cyber, de technologie opérationnelle et de sécurité physique dans des environnements de commandement unifiés. De nombreuses installations de colocation et héritées utilisent encore des équipes et des plateformes séparées, ce qui crée un écart que les prestataires intégrés peuvent combler. Le marché des services de sécurité des centres de données en Amérique du Nord bénéficie lorsqu'un prestataire peut intégrer les journaux d'accès physique, la télémétrie opérationnelle et les données d'événements cyber dans un processus de réponse partagé. Une cohorte de cybersécurité des centres de données de 2025 dirigée par l'Idaho National Laboratory a identifié une gouvernance fragmentée à la frontière entre les technologies de l'information et les technologies opérationnelles comme une vulnérabilité systémique.[1] Les travaux ont impliqué 17 organisations et ont noté que la couverture par des services gérés matures pour cette frontière était encore limitée.
Exigences réglementaires et de conformité des clients
Les obligations de conformité rendent les contrôles de sécurité documentés plus précieux pour les clients des centres de données. ISO/IEC 27001, SOC 2 Type II et la Certification du modèle de maturité en cybersécurité font partie des cadres qui façonnent les exigences contractuelles. Le programme CMMC est entré en vigueur dans le cadre du Supplément à la réglementation fédérale sur les acquisitions de la défense le 10 novembre 2025.[2] Ces exigences augmentent la valeur des enregistrements de surveillance, de l'accès aux preuves et de la documentation des processus d'incident. Le marché des services de sécurité des centres de données en Amérique du Nord progresse lorsque les clients ont besoin de prestataires externes pour produire des preuves que les contrôles fonctionnent de manière cohérente. Cela est particulièrement pertinent pour les installations prenant en charge des charges de travail d'entreprise réglementées, du secteur public ou sensibles.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Coûts élevés d'intégration et de modernisation | -1.5% | Installations héritées des États-Unis et parc de colocation canadien plus ancien | Moyen terme (2-4 ans) |
| Pénurie de personnel de sécurité spécialisé | -1.2% | Amérique du Nord, avec une pression dans les sites de construction secondaires des États-Unis | Court terme (≤ 2 ans) et moyen terme (2-4 ans) |
| Volatilité de l'accès aux chantiers de construction et risque de falsification de la chaîne d'approvisionnement | -0.8% | Corridors actifs des États-Unis au Texas, en Indiana et en Virginie du Nord | Court terme (≤ 2 ans) |
| Lacunes d'interopérabilité entre les plateformes héritées et modernes | -0.6% | Amérique du Nord, notamment les actifs de colocation rénovés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'intégration et de modernisation
Le déploiement d'une architecture de sécurité convergée dans des installations plus anciennes peut dépasser les budgets initiaux du projet. Les systèmes de gestion des bâtiments hérités et les plateformes de surveillance séparées nécessitent souvent un remplacement, des travaux d'intégration et des tests supplémentaires. La Security Industry Association a identifié les spécifications obsolètes, les systèmes cloisonnés et le manque d'expertise en intégration comme des risques importants pour la sécurité physique des centres de données en 2025.[3] Les opérateurs plus petits peuvent constater que les mises à niveau du périmètre, la vidéosurveillance assistée par intelligence artificielle et la surveillance adaptée aux technologies opérationnelles coûtent autant, voire plus, qu'un contrat de services gérés annuel. Cela limite la vitesse d'adoption globale dans les installations disposant de budgets d'investissement serrés. Cela incite également les opérateurs à prolonger les contrats existants et à moderniser les systèmes par étapes.
Pénurie de personnel de sécurité spécialisé
L'offre de personnes ayant une expérience pertinente en sécurité et en centres de données ne suit pas le rythme des ajouts de capacité. Les opérateurs ont besoin de personnel capable de gérer l'accès physique, de comprendre les environnements de technologie opérationnelle et de suivre les procédures d'incident de cybersécurité. Le Forum économique mondial a rapporté en 2025 que plus de la moitié des opérateurs avaient du mal à attirer et à retenir du personnel qualifié pour les centres de données. Cette pénurie peut retarder la mobilisation des services et augmente le coût de dotation en personnel des installations à haute sécurité. Elle est particulièrement difficile dans les nouveaux corridors de construction où de grands campus nécessitent du personnel en même temps. Le marché des services de sécurité des centres de données en Amérique du Nord doit équilibrer la demande des clients pour une expansion rapide avec le temps nécessaire pour former et retenir des équipes qualifiées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
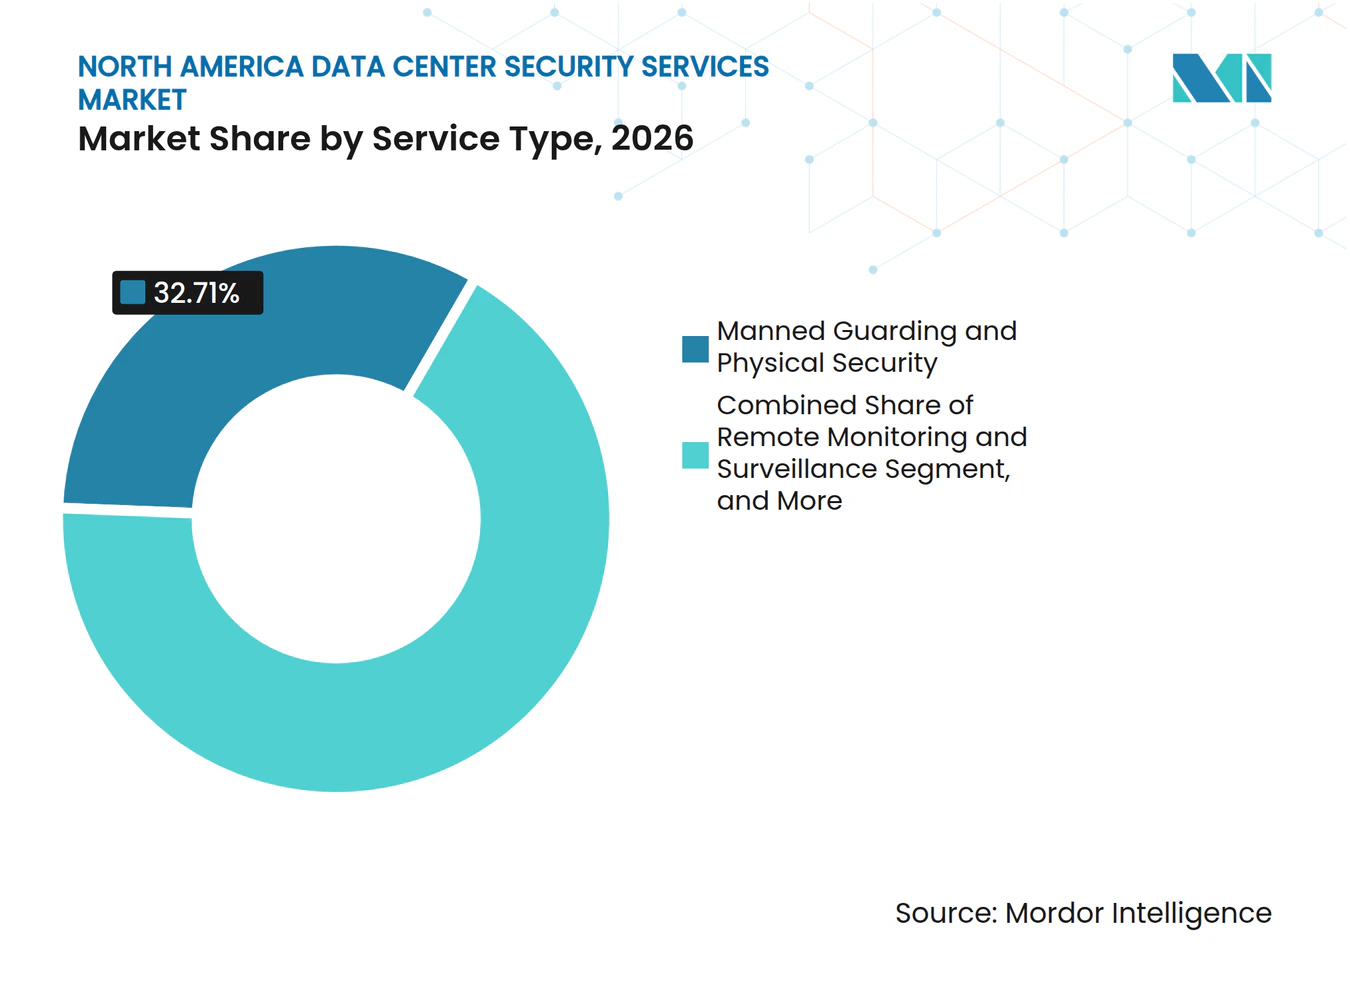
les services de centre des opérations de sécurité modifient la composition au-delà du gardiennageLe gardiennage armé et la sécurité physique ont représenté 32,71 % de la part du marché des services de sécurité des centres de données en Amérique du Nord en 2026. Le segment reste important car la protection du périmètre, la vérification des accès, le contrôle des visiteurs et la réponse immédiate aux incidents nécessitent la présence de personnes dans l'installation. Une seule entrée non autorisée peut créer une perturbation opérationnelle, en particulier dans les zones restreintes avec des équipements d'alimentation ou de réseau. Les agents peuvent exercer leur jugement lorsqu'une zone de construction change, qu'un visiteur arrive de manière inattendue ou qu'un problème local ncessite une escalade immédiate. Les prestataires utilisent également le personnel sur site pour coordonner avec les équipes des installations, les contractants et les autorités locales. Cette catégorie de services est donc au cœur des attentes des clients en matière de présence physique et de contrôle d'accès responsable. Sa position reflète le fait que la sécurité assistée par la technologie n'a pas remplacé le besoin d'équipes de site formées.
Les services de centre des opérations de sécurité devraient se développer à un CAGR de 15,26 % jusqu'en 2032, le taux le plus rapide parmi les types de services. Les équipes des centres des opérations de sécurité peuvent corréler en continu les journaux d'accès physique, la télémétrie des technologies opérationnelles, les alertes des caméras et les événements cyber. Cela permet à un opérateur de visualiser un incident potentiel dans le contexte d'autres changements survenant dans l'installation. La surveillance et la vidéosurveillance à distance constituent un niveau intermédiaire important en utilisant l'analyse des caméras et les patrouilles de drones pour étendre la couverture. Le contrôle d'accès et la gestion des visiteurs gagnent également en importance à mesure que les clients automatisent les accréditations des contractants et enquêtent sur les anomalies. Genetec a identifié la détection d'anomalies pilotée par l'intelligence artificielle dans des plateformes unifiées comme une priorité d'approvisionnement clé pour 2026.[4] La maintenance, le support, l'évaluation des risques et le conseil complètent la gamme de services en aidant les clients à maintenir les contrôles et à améliorer les procédures spécifiques au site.



Par modèle de prestation de services :
la prestation à distance modifie l'économie opérationnelleLes services de sécurité sur site ont représenté 46,28 % du segment en 2026. Ce modèle de prestation reste nécessaire car les baux hyperscale et de colocation exigent un contrôle d'accès physique et une réponse sur place. Les équipes sur site peuvent gérer les vérifications des accréditations, les règles d'escorte, les activités de livraison et la coordination d'urgence. Elles assurent également une présence visible dans les installations où les clients attendent une gestion stricte du périmètre. Le secteur des services de sécurité des centres de données en Amérique du Nord s'appuie sur ce modèle pour les sites à forte valeur d'actifs et aux opérations quotidiennes complexes. Dans de nombreux cas, une équipe sur site fournit la connaissance locale nécessaire pour rendre pratique un plan de sécurité centralisé. Il est particulièrement pertinent pendant la construction, la mise en service et les périodes d'activité accrue des contractants.
Les services de sécurité à distance et centralisés devraient se développer à un CAGR de 16,92 % jusqu'en 2032. Un centre de surveillance central peut prendre en charge de nombreux sites périphériques distribués et réduire le nombre de personnel requis sur chaque site. Securitas a décrit un déploiement dans lequel un client a étendu son réseau de 20 à plus de 300 centres de données standardisés avec une gestion à distance. La prestation à distance ne remplace pas complètement la réponse locale car les incidents physiques nécessitent toujours une action sur le site. Elle est plus souvent utilisée aux côtés des équipes sur site, chaque modèle servant différentes parties du processus de sécurité. La prestation hybride permet aux niveaux de dotation en personnel de suivre les changements du risque opérationnel plutôt que les seules exigences des baux. Le marché des services de sécurité des centres de données en Amérique du Nord devrait voir davantage de modèles mixtes à mesure que les clients recherchent une couverture cohérente sur les grands campus et les installations plus petites.
Par type de contrat :
les contrats de services gérés soutiennent la cohérence du portefeuilleLes contrats dédiés au niveau du site ont représenté 38,74 % du segment en 2026. Ces contrats sont soutenus par la demande des opérateurs hyperscale pour des prestataires familiers avec les systèmes d'alimentation spécifiques d'un campus, les points d'accès et la disposition du périmètre. Un prestataire dédié peut élaborer des procédures locales détaillées et maintenir des relations avec l'équipe d'exploitation du site. Cela peut être précieux lorsqu'une installation a des règles strictes pour les visiteurs, des équipements sensibles ou une grande main-d'œuvre de construction. Les arrangements au niveau du site donnent également aux clients une supervision directe du personnel, des horaires et des performances quotidiennes. Le modèle reste pertinent lorsque les risques de sécurité et les routines d'exploitation sont très spécifiques à un seul emplacement. Cependant, il peut être moins efficace pour les opérateurs disposant d'un réseau croissant d'installations.
Les contrats de services gérés devraient se développer à un CAGR de 16,39 % jusqu'en 2032. Les fournisseurs de colocation et de cloud recherchent de plus en plus une passation de marchés de sécurité cohérente sur l'ensemble des portefeuilles plutôt que des arrangements séparés site par site. Ces contrats peuvent inclure des garanties de niveau de service, une tarification basée sur les résultats, des dispositions de renouvellement technologique et des rapports récurrents. Ils donnent aux opérateurs un moyen d'appliquer des contrôles communs tout en conservant de la place pour les exigences locales du site. Les attentes SOC 2 Type II soutiennent également cette transition car la surveillance continue et l'efficacité des contrôles documentés sont plus faciles à organiser dans le cadre d'un périmètre de services gérés défini. Les contrats multi-sites et régionaux offrent une option connexe pour les opérateurs de niveau intermédiaire qui ont besoin de cohérence sur un groupe d'installations. Le marché des services de sécurité des centres de données en Amérique du Nord bénéficie lorsque les prestataires peuvent traduire ces exigences partagées en une prestation fiable sur plusieurs sites.
Par type de client :
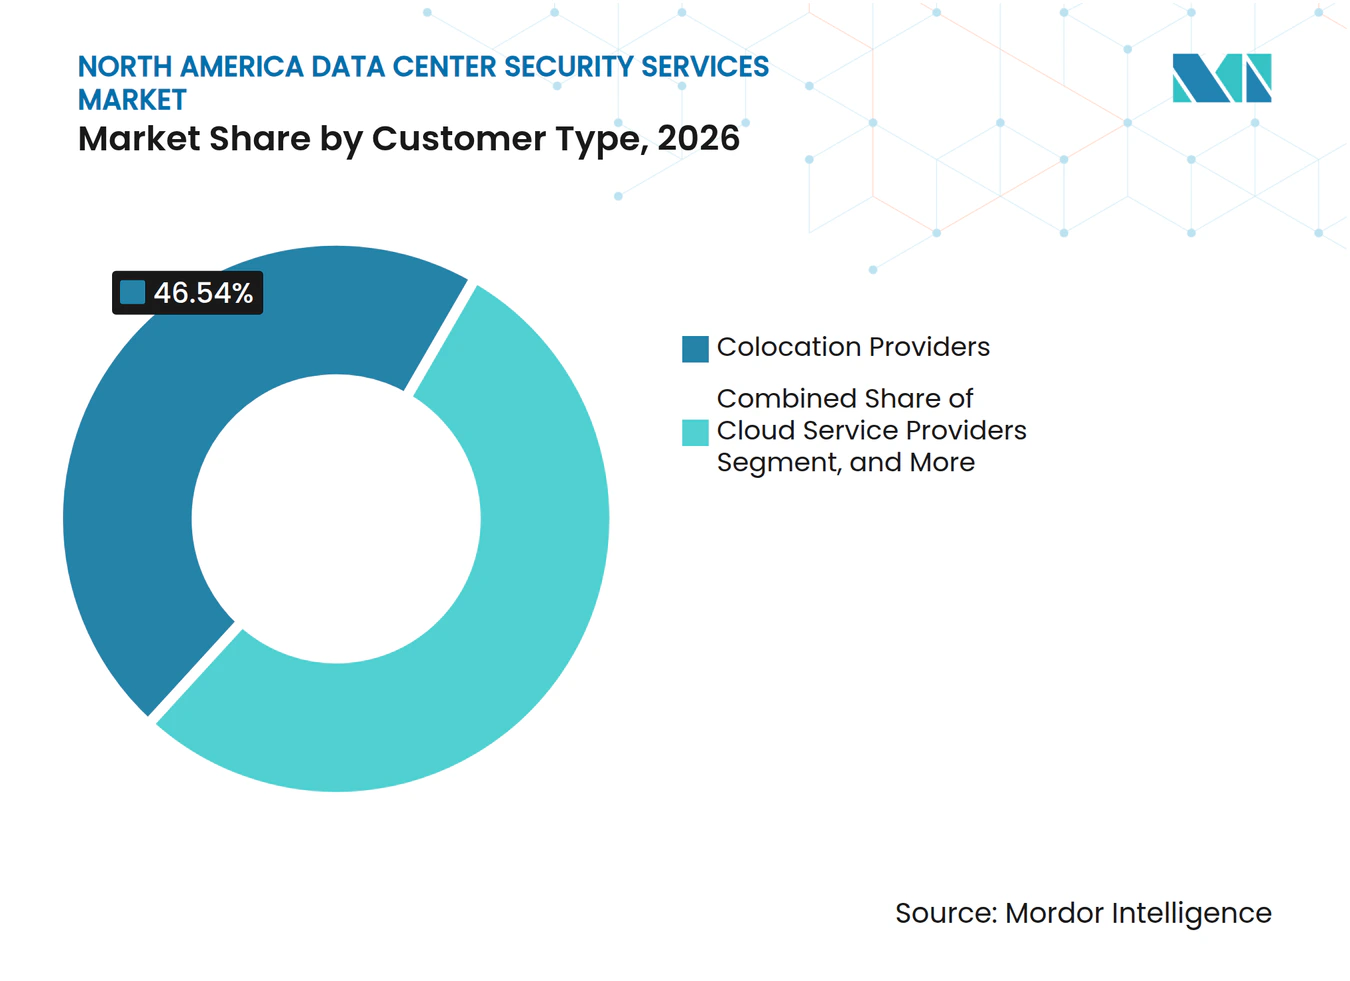
la demande de colocation est en tête, la demande cloud s'accélèreLes fournisseurs de colocation ont représenté 46,54 % du segment en 2026. Leur modèle économique dépend de la fourniture d'un environnement d'exploitation sécurisé et vérifiable à plusieurs locataires. La sécurité est donc un élément central de la proposition de service plutôt qu'un coût discrétionnaire. Les opérateurs de colocation ont besoin de règles d'accès claires, de processus pour les visiteurs, d'enregistrements et de procédures de réponse que les clients peuvent examiner. Leur cadre multi-locataires peut également nécessiter une séparation détaillée des autorisations et des zones. Cela soutient la demande de sécurité gérée, d'administration du contrôle d'accès et de preuves de performance des contrôles. L'échelle du segment reflète l'importance des opérations d'installations fiables pour attirer et retenir les locataires.
Les fournisseurs de services cloud devraient se développer à un CAGR de 15,59 % jusqu'en 2032. Leurs partenaires de sécurité doivent s'adapter à de nombreux campus tout en appliquant des pratiques communes et des normes de reporting. Ces contrats peuvent être importants et standardisés car un prestataire prend en charge des conceptions d'installations reproductibles et des politiques d'exploitation centralisées. Les opérateurs d'entreprise et périphériques représentent une base de revenus plus petite, mais ils ont besoin d'un soutien sur un plus grand nombre de sites dispersés. Leurs budgets de sécurité sont plus sensibles aux coûts, ce qui favorise la surveillance à distance et les services gérés plutôt que les équipes dédiées. Les contrats au service du cloud sont généralement plus importants en valeur, tandis que les mandats périphériques peuvent être plus nombreux et plus variés sur le plan opérationnel. Le marché des services de sécurité des centres de données en Amérique du Nord nécessite des approches de prestation différentes pour ces groupes de clients plutôt qu'un modèle de service standard unique.

Par taille de centre de données :
les installations hyperscale mènent en termes d'échelle et de dynamismeLes centres de données hyperscale ont représenté 46,21 % de la taille du marché des services de sécurité des centres de données en Amérique du Nord en 2026 et devraient se développer à un CAGR de 17,27 % jusqu'en 2032. La combinaison de la plus grande part et de la croissance projetée la plus rapide rend ce niveau particulièrement important pour les prestataires. Les installations hyperscale nécessitent une gestion étendue des accès, des contrôles de périmètre, une surveillance et des procédures pour de grandes populations de contractants. Leur échelle crée également une demande de processus intégrés capables de gérer les événements physiques, opérationnels et cyber. Fortinet a lancé sa solution Secure AI Data Center en novembre 2025 avec une architecture à confiance zéro, une protection contre les menaces des grands modèles de langage et la plateforme FortiGate 3800G. Ces normes d'architecture influencent les cadres de sécurité que les clients recherchent dans leurs installations. Cette catégorie établit un référentiel exigeant pour les prestataires de services car ses clients attendent une mise à l'échelle sans affaiblissement des contrôles.
Les grands centres de données constituent le niveau suivant et servent les opérateurs d'entreprise et les clients de colocation multi-locataires avec des besoins de sécurité structurés. Les installations moyennes, généralement de 5 à 20 MW, sont plus sensibles au coût du remplacement des systèmes d'accès et de surveillance hérités. Elles peuvent également faire face à des problèmes d'interopérabilité plus importants entre les anciens contrôles et les nouvelles plateformes adaptées aux technologies opérationnelles. Les petites installations et les sites périphériques d'entreprise sont stratégiquement importants lorsque les charges de travail sont décentralisées pour des raisons de latence et de résilience. Leurs budgets individuels favorisent souvent la surveillance à distance et les arrangements gérés plutôt que les équipes dédiées sur site. Chaque niveau de taille a donc un équilibre différent entre les besoins en personnel, en technologie et en intégration. Les prestataires capables d'ajuster la couverture sans affaiblir l'environnement de contrôle sont mieux positionnés pour servir un portefeuille mixte.
Analyse géographique
États-Unis
Les États-Unis ont représenté 38,64 % du segment régional en 2026. Ils concentrent la plus grande capacité opérationnelle, l'activité de construction et les investissements hyperscale de la région. La demande de sécurité s'étend aux corridors établis et aux nouveaux sites qui attirent de grands campus. Atlanta avait près de 2 900 MW en construction jusqu'à la mi-2026, tandis que la Virginie du Nord enregistrait un taux d'inoccupation de 0,2 %. Le Texas et le Midwest représentaient 33 % de la capacité hyperscale opérationnelle aux États-Unis à la fin de 2025 et devraient représenter 53 % des nouvelles capacités dans les années suivantes. Cette géographie plus large crée une demande pour des prestataires capables de mobiliser des équipes en dehors du corridor de la Virginie du Nord. Elle augmente également l'importance de procédures gérées de manière centralisée qui fonctionnent toujours dans les conditions d'exploitation locales.
Canada
Le Canada dispose d'un pipeline hyperscale plus petit que les États-Unis mais reste un site de maturité intermédiaire pour les services de sécurité des centres de données. L'Ontario et le Québec concentrent une grande partie des investissements du pays et soutiennent des portefeuilles multi-sites exploités par les principaux fournisseurs de cloud et de colocation. Les règles canadiennes en matière de confidentialité augmentent le besoin de pistes d'audit et de processus de sécurité documentés dans les contrats gérés. Les modèles de gardiennage sur site continuent d'avoir un rôle important dans les centres de données du pays. Cela laisse de la place pour des services hybrides qui relient une équipe de réponse locale à un soutien de surveillance régional. La taille du marché des services de sécurité des centres de données en Amérique du Nord au Canada est soutenue par des clients qui ont besoin d'un service géographiquement cohérent sur plus d'un site. Les prestataires disposant de capacités à l'échelle de l'Amérique du Nord peuvent répondre à cette exigence sans traiter les installations canadiennes comme des déploiements isolés.
Mexique
Le Mexique devrait se développer à un CAGR de 17,96 % jusqu'en 2032, le taux le plus rapide parmi les pays couverts. MexDC a projeté 82,5 milliards USD d'investissements entre 2026 et 2031, avec 279 MW en exploitation, 205 MW en construction et 1 730 MW annoncés. Querétaro représentait 65 % de la capacité nationale installée et avait des projets actifs d'AWS, Microsoft Azure, CloudHQ et OData. Le rythme des capacités annoncées signifie que les prestataires de sécurité doivent développer rapidement des effectifs locaux et des relations avec les intégrateurs. Les contrats de construction peuvent être attribués avant que les prestataires n'aient assemblé la capacité opérationnelle locale requise. Cela crée une ouverture pour les entreprises qui combinent des normes régionales avec des partenaires de prestation locaux. Cela fait également du développement de la main-d'œuvre et de la mobilisation des projets des considérations importantes pour les clients entrant dans le pays.
Paysage concurrentiel
Concentration du Marché
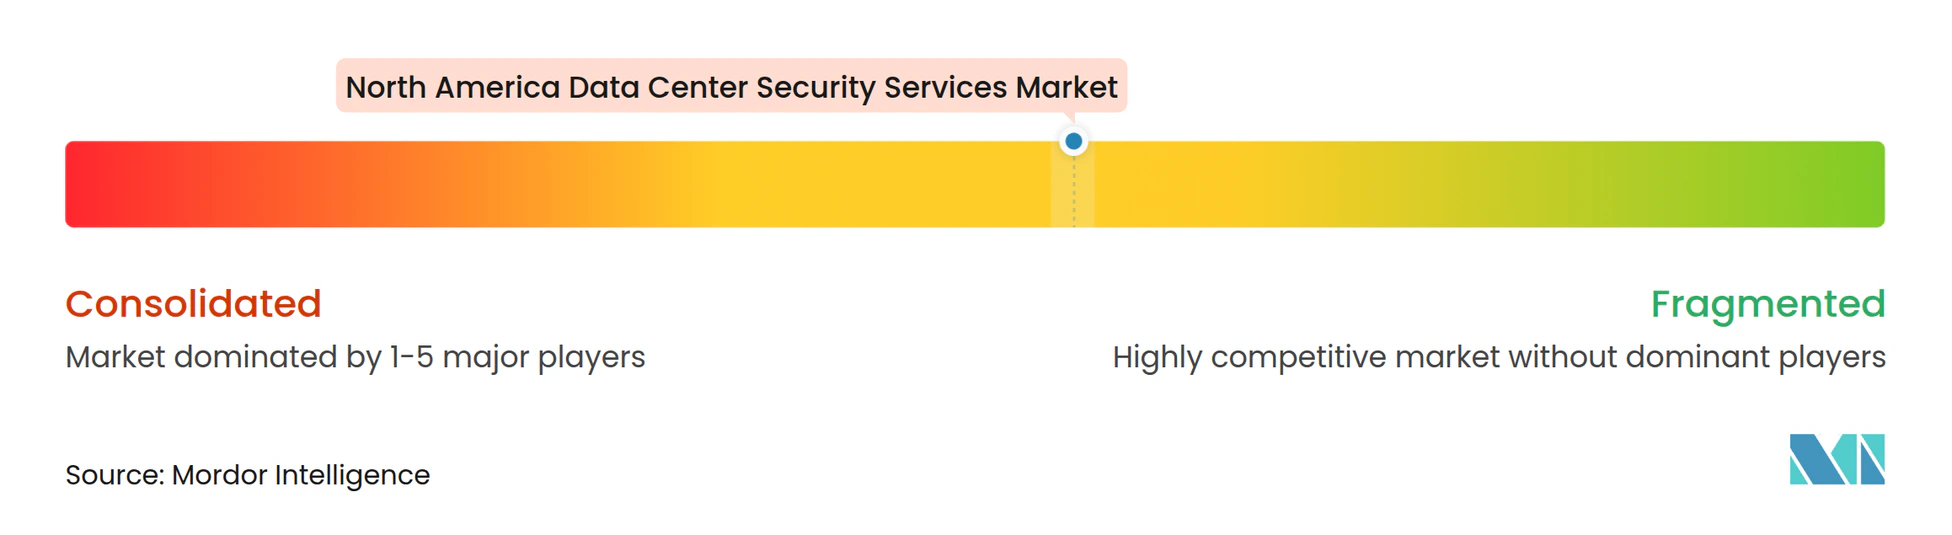
Le marché des services de sécurité des centres de données en Amérique du Nord est modérément fragmenté au niveau supérieur. Allied Universal, Securitas et Johnson Controls occupent des positions solides grâce à leur envergure, leurs relations à long terme avec les clients et leurs services gérés assistés par la technologie. Des intégrateurs spécialisés tels que Convergint Technologies, ASSA ABLOY et HID Global se distinguent par des capacités spécifiques en matière de sécurité physique. Cisco, Palo Alto Networks, Fortinet et IBM offrent des capacités de cybersécurité pertinentes pour les clients recherchant une surveillance intégrée. Le champ concurrentiel comprend donc des prestataires avec des points de départ différents plutôt qu'un ensemble uniforme d'entreprises de gardiennage. Les grandes entreprises peuvent prendre en charge des comptes nationaux, tandis que les spécialistes peuvent se distinguer par leur profondeur technique ou leur connaissance approfondie d'un type d'installation particulier. Les clients sont susceptibles d'évaluer à la fois la couverture des services et la capacité à connecter les systèmes dans les environnements physiques et numériques.
L'intégration technologique est un thème concurrentiel central sur le marché des services de sécurité des centres de données en Amérique du Nord. Securitas a signé un accord contraignant en février 2026 pour acquérir Liferaft, une plateforme de renseignement sur les menaces en mode logiciel en tant que service axée sur l'Amérique du Nord. Cette opération ajoute le renseignement sur les risques numériques à son offre à revenus récurrents et élargit son périmètre de services de sécurité. Johnson Controls a présenté des services de centre des opérations de sécurité gérés et des analyses vidéo assistées par intelligence artificielle lors du GSX 2026. Cela montre comment les fournisseurs de systèmes de bâtiment évoluent vers des modèles gérés à mesure que les clients recherchent une surveillance et une réponse centralisées. Palo Alto Networks a lancé Unit 42 Managed XSIAM en mars 2025 avec une surveillance 24h/24 et 7j/7 soutenue par plus de 7 000 détecteurs et 2 400 modèles comportementaux. Ces mouvements intensifient la concurrence pour les travaux liés aux centres des opérations de sécurité qui croisent les responsabilités de sécurité physique et de cybersécurité.
Convergint a livré une solution de sécurité physique multicouche pour une installation hyperscale en septembre 2026. Le déploiement comprenait l'authentification biométrique, la technologie anti-tailgating, les contrôles d'accès aux armoires de serveurs, la vidéosurveillance et la gestion intelligente des clés. Cet exemple montre la valeur d'une exécution spécialisée dans des sites avec plusieurs niveaux d'accès contrôlé. Des opportunités subsistent dans la sécurité cyber-physique pour les campus hyperscale et les services gérés pour les sites périphériques plus petits. Les sites plus petits peuvent être mal desservis car leurs budgets ne permettent pas le même modèle de dotation en personnel que les grands campus. Les prestataires qui combinent la surveillance à distance avec des arrangements de réponse locale clairs peuvent répondre à ce groupe. La concurrence dépendra de la capacité des entreprises à transformer leurs capacités techniques en services que les opérateurs peuvent déployer de manière cohérente sur des portefeuilles d'installations en évolution.
Leaders du secteur des services de sécurité des centres de données en Amérique du Nord
-
Cisco Systems, Inc.
-
Johnson Controls International plc
-
Securitas AB
-
Allied Universal
-
Palo Alto Networks, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de sécurité des centres de données en Amérique du Nord Entreprises couvertes dans ce rapport
- Cisco Systems, Inc.
- Johnson Controls International plc
- Securitas AB
- Allied Universal
- Palo Alto Networks, Inc.
- Honeywell International Inc.
- Fortinet, Inc.
- ASSA ABLOY AB
- Siemens AG
- Schneider Electric SE
- Robert Bosch GmbH
- Axis Communications AB
- Genetec Inc.
- Convergint Technologies LLC
- Motorola Solutions, Inc.
- IBM Corporation
- Check Point Software Technologies Ltd.
- Juniper Networks, Inc.
- Brivo Systems, LLC
- HID Global Corporation
- BioConnect Inc.
- Digitus Biometrics, Inc.
Développements industriels récents dans Marché des services de sécurité des centres de données en Amérique du Nord
- Septembre 2026 : Convergint a livré une solution de sécurité physique complexe et évolutive pour un centre de données hyperscale confidentiel à Francfort, en Allemagne, comprenant la vidéosurveillance d'entreprise, le contrôle d'accès, l'authentification biométrique, la technologie anti-tailgating, la gestion intelligente des clés et les verrous d'armoires de serveurs, démontrant un modèle de prestation reproductible pour les infrastructures critiques de grands campus.
- Septembre 2026 : Johnson Controls a présenté la sécurité assistée par intelligence artificielle lors du GSX 2026, notamment des services de centre des opérations de sécurité gérés pour la surveillance centralisée et la réponse aux incidents, ainsi que des solutions vidéo proactives combinant des analyses intelligentes avec une surveillance humaine experte.
- Mars 2026 : Johnson Controls a renforcé son leadership en matière de sécurité des centres de données et des infrastructures critiques lors de l'ISC West 2026, en lançant C•CURE IQ 3.2 avec gestion vidéo intégrée et flux de travail d'incidents standardisés, ainsi que des mises à jour matérielles couvrant PowerSeries Neo 5, IQ Panel 5, Kantech EntraPass 9.10 et exacqVision 26.0.
- Février 2026 : Securitas a signé un accord contraignant pour acquérir Liferaft, une plateforme de renseignement sur les menaces en mode logiciel en tant que service axée sur l'Amérique du Nord, afin d'ajouter des capacités de renseignement sur les risques numériques et d'élargir les revenus mensuels récurrents à forte marge.
Périmètre du rapport sur le marché des services de sécurité des centres de données en Amérique du Nord
Le marché des services de sécurité des centres de données en Amérique du Nord couvre les revenus des services de sécurité déployés dans les centres de données aux États-Unis, au Canada et au Mexique. Le marché est porté par l'expansion des campus hyperscale, des exigences de conformité strictes, des coûts de main-d'œuvre élevés et l'adoption croissante de la surveillance à distance, des services de centre des opérations de sécurité en tant que service et des modèles d'exploitation de sécurité hybrides.
Le rapport sur le marché des services de sécurité des centres de données en Amérique du Nord est segmenté par type de service (gardiennage armé et sécurité physique, surveillance et vidéosurveillance à distance, services de centre des opérations de sécurité, évaluation des risques de sécurité et conseil, services de contrôle d'accès et de gestion des visiteurs, et maintenance et support des systèmes de sécurité), modèle de prestation de services (services de sécurité sur site, services de sécurité à distance et centralisés, et services de sécurité hybrides), type de contrat (contrats dédiés au niveau du site, contrats multi-sites et régionaux, contrats de services de sécurité intégrés, et contrats de services gérés), type de client (fournisseurs de colocation, fournisseurs de services cloud (FSC), et opérateurs de centres de données d'entreprise / périphériques), taille du centre de données (petit, moyen, grand et hyperscale), et pays (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Gardiennage armé et sécurité physique |
| Surveillance et vidéosurveillance à distance |
| Services de centre des opérations de sécurité |
| Évaluation des risques de sécurité et conseil |
| Services de contrôle d'accès et de gestion des visiteurs |
| Maintenance et support des systèmes de sécurité |
| Services de sécurité sur site |
| Services de sécurité à distance et centralisés |
| Services de sécurité hybrides |
| Contrats dédiés au niveau du site |
| Contrats multi-sites et régionaux |
| Contrats de services de sécurité intégrés |
| Contrats de services gérés |
| Fournisseurs de colocation |
| Fournisseurs de services cloud (FSC) |
| Opérateurs de centres de données d'entreprise / périphériques |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| États-Unis |
| Canada |
| Mexique |
| Par type de service | Gardiennage armé et sécurité physique |
| Surveillance et vidéosurveillance à distance | |
| Services de centre des opérations de sécurité | |
| Évaluation des risques de sécurité et conseil | |
| Services de contrôle d'accès et de gestion des visiteurs | |
| Maintenance et support des systèmes de sécurité | |
| Par modèle de prestation de services | Services de sécurité sur site |
| Services de sécurité à distance et centralisés | |
| Services de sécurité hybrides | |
| Par type de contrat | Contrats dédiés au niveau du site |
| Contrats multi-sites et régionaux | |
| Contrats de services de sécurité intégrés | |
| Contrats de services gérés | |
| Par type de client | Fournisseurs de colocation |
| Fournisseurs de services cloud (FSC) | |
| Opérateurs de centres de données d'entreprise / périphériques | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par pays | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services de sécurité des centres de données en Amérique du Nord ?
La taille du marché des services de sécurité des centres de données en Amérique du Nord devrait s'étendre de 1,96 milliard USD en 2026 à un montant estimé de 2,24 milliards USD en 2027 et 4,37 milliards USD d'ici 2032, enregistrant un CAGR de 14,10 % entre 2027 et 2032.
Quel type de service détient la plus grande part des revenus ?
Le gardiennage armé et la sécurité physique sont en tête avec une part des revenus de 32,71 % en 2026, car les sites nécessitent toujours un contrôle d'accès sur place et une réponse aux incidents.
Quel service devrait se développer le plus rapidement ?
Les services de centre des opérations de sécurité devraient se développer à un CAGR de 15,26 % jusqu'en 2032, à mesure que les opérateurs connectent la surveillance physique, des technologies opérationnelles et de cybersécurité.
Pourquoi les contrats de services de sécurité gérés gagnent-ils en adoption ?
Ils permettent aux fournisseurs de colocation et de cloud de standardiser les niveaux de service, les rapports, les renouvellements technologiques et les preuves de contrôle sur plusieurs sites.
Quel pays devrait se développer le plus rapidement ?
Le Mexique devrait se développer à un CAGR de 17,96 % jusqu'en 2032, soutenu par les investissements planifiés dans les centres de données et les nouvelles annonces de capacité.
Comment la surveillance à distance affecte-t-elle la prestation de services de sécurité ?
Les services de sécurité à distance et centralisés devraient se développer à un CAGR de 16,92 % car ils étendent la couverture continue sur les installations distribuées tout en maintenant des arrangements de réponse locale.