
北米データセンターセキュリティサービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
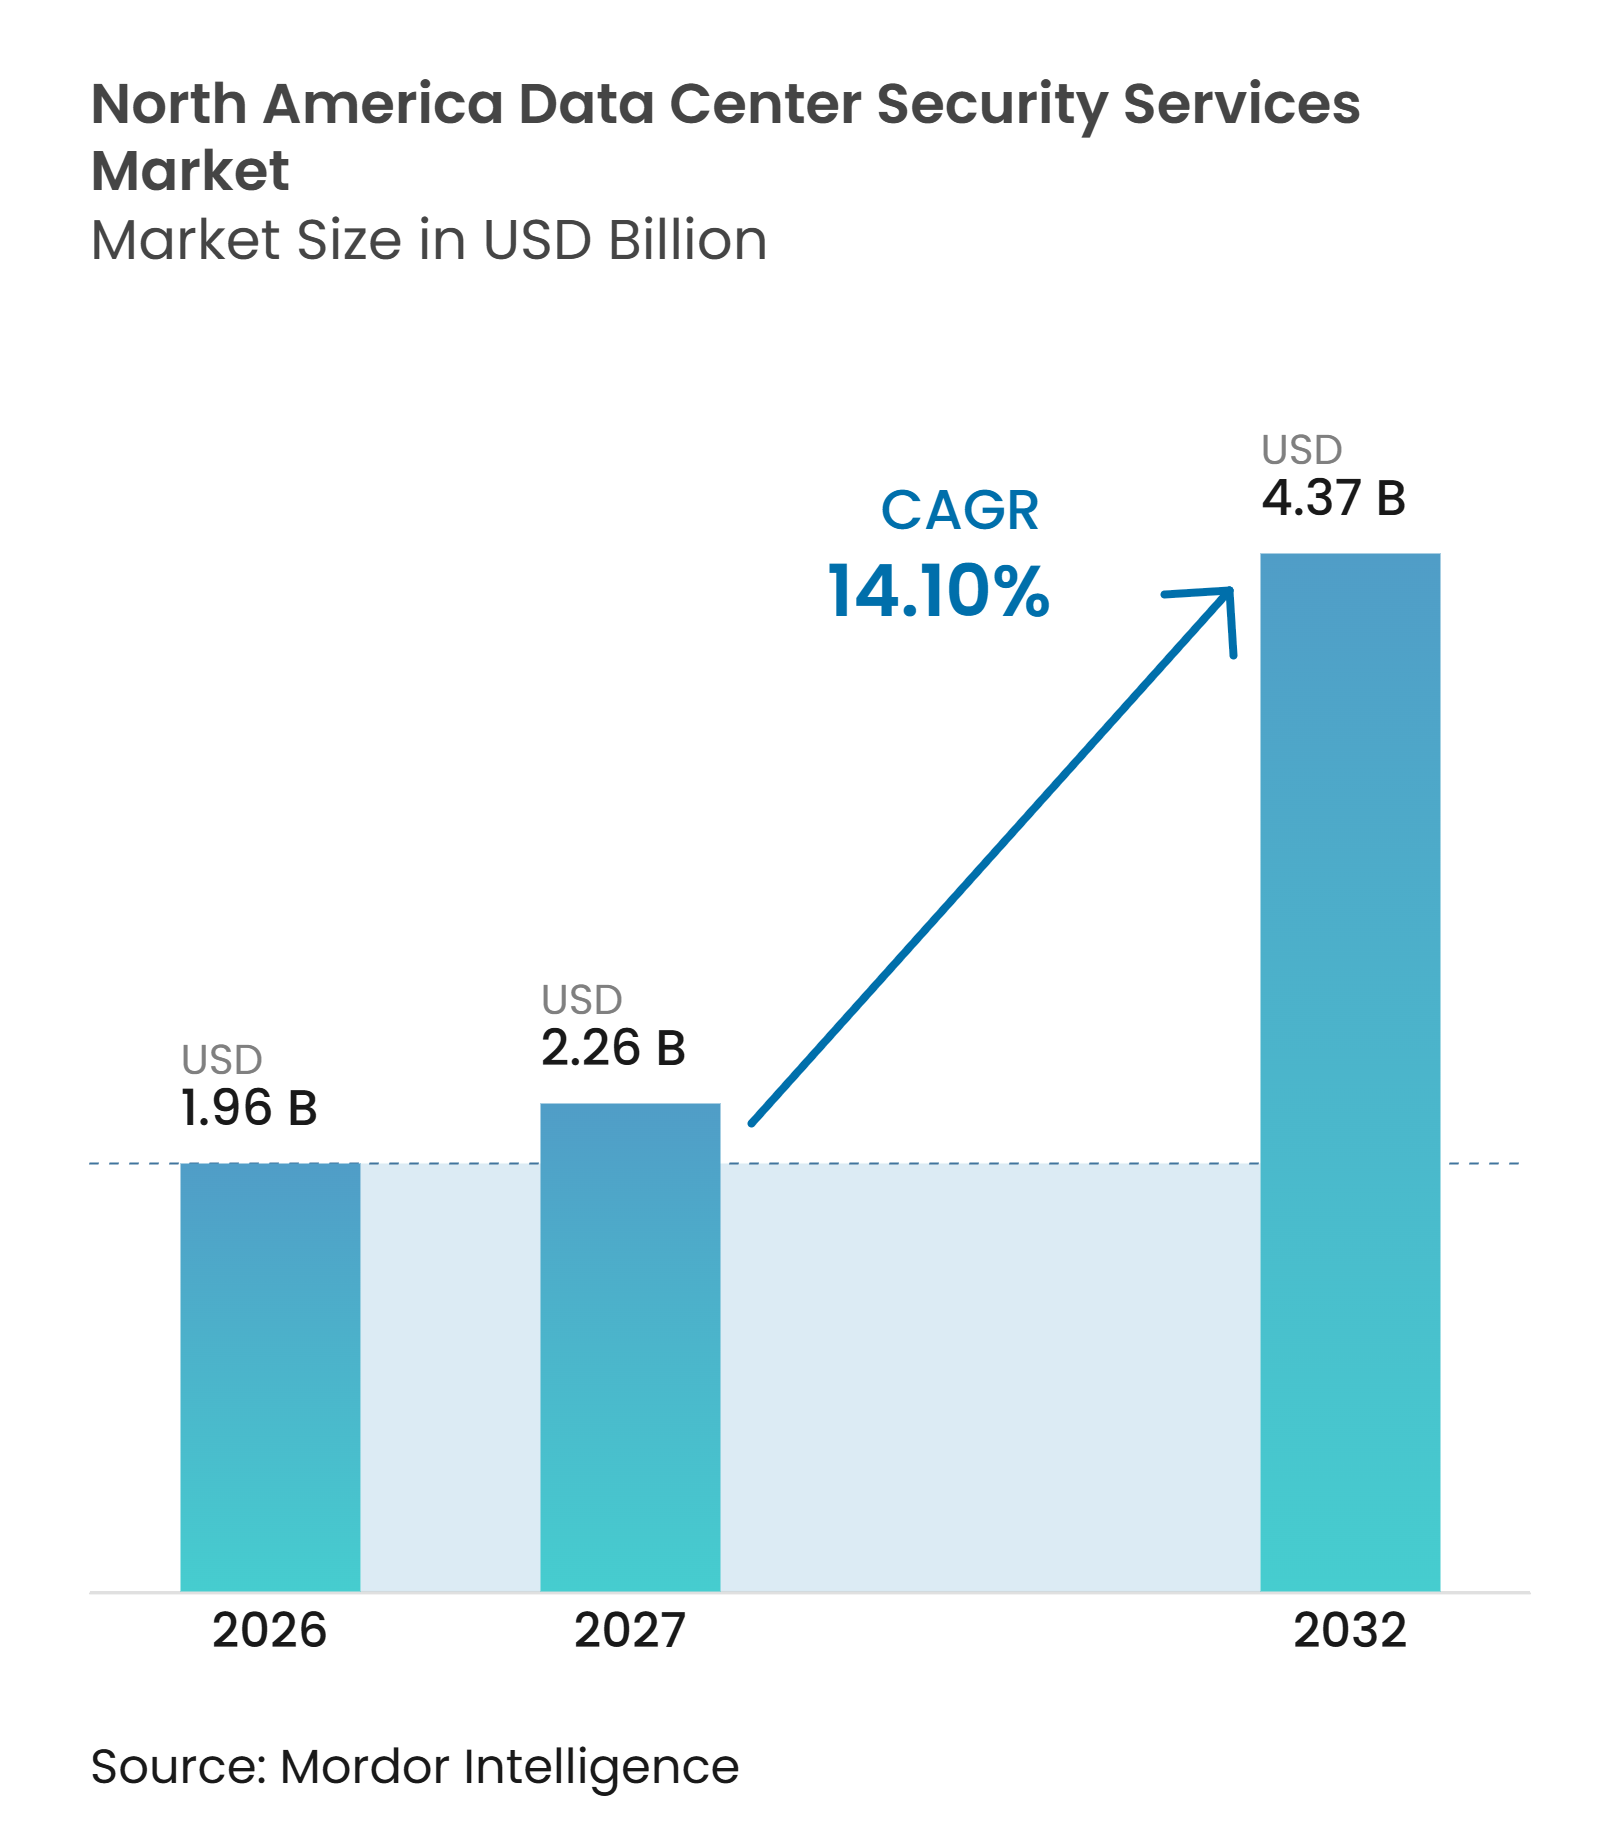
| 基準年の市場規模 (2026) | 1.96 十億米ドル |
| 市場規模 (2027) | 2.26 十億米ドル |
| 市場規模 (2032) | 4.37 十億米ドル |
| 成長率 (2027 - 2032) | 14.10 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米データセンターセキュリティサービス市場分析
北米データセンターセキュリティサービス市場規模は、2026年の1.96 ビリオン 米ドルから2027年には推定2.24 ビリオン 米ドル、2032年には4.37 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 14.10%を記録する見込みです。北米データセンターセキュリティサービス市場は、大規模な建設活動、事前リース済み容量、および建設・試運転・運用の各フェーズを通じた施設保護の必要性によって支えられています。人工知能ワークローへのシフトにより、物理システム、オペレーショナルテクノロジー、およびネットワーク化されたプラットフォームを同一施設の接続された構成要素として保護する必要性が高まっています。プロバイダーは、個別サイトではなくポートフォリオ全体をサポートできるマネージド契約、リモートモニタリング、および統合コマンドセンターサービスで対応しています。北米データセンターセキュリティサービス市場は、統合コストの上昇と、物理・オペレーショナルテクノロジー・サイバーセキュリティを兼ね備えた人材の不足という課題にも直面しています。こうした状況は、全国的なカバレッジ、確立された顧客関係、およびオンサイトとリモートの両方の提供を組み合わせる能力を持つプロバイダーに有利に働きます。
主要レポートのポイント
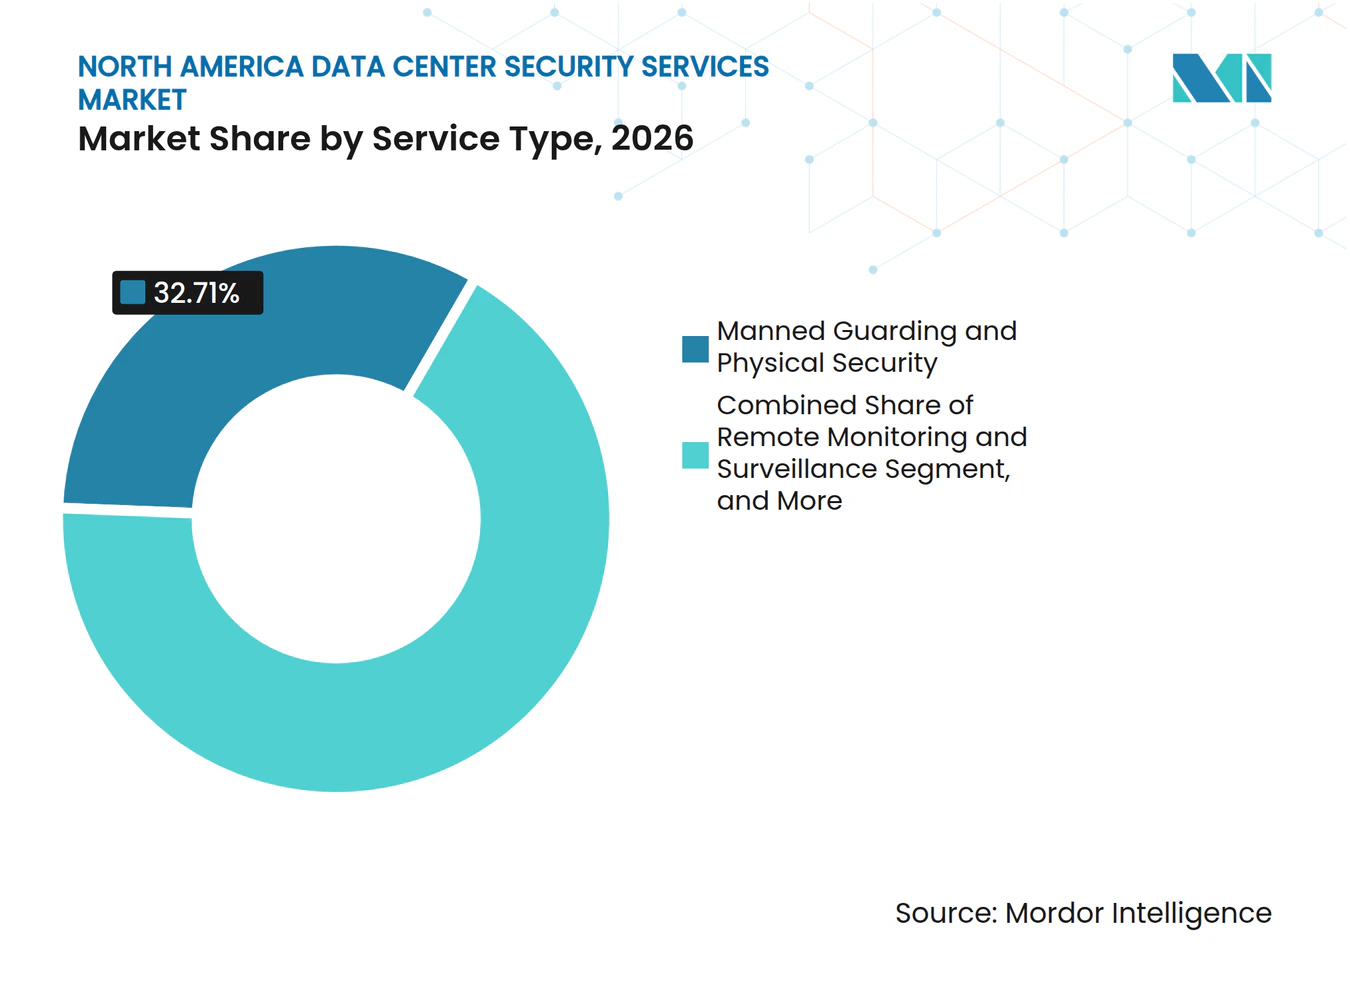
- サービスタイプ別では、有人警備および物理的セキュリティが2026年の北米データセンターセキュリティサービス市場収益シェアの32.71%をリードし、セキュリティオペレーションセンターサービスは2032年にかけてCAGR 15.26%で拡大する見込みです。
- サービス提供モデル別では、オンサイトセキュリティサービスが2026年の北米データセンターセキュリティサービス市場シェアの46.28%を占め、リモートおよび集中型セキュリティサービスは2032年にかけてCAGR 16.92%で拡大する見込みです。
- 契約タイプ別では、専用サイトレベル契約が2026年に38.74%の収益シェアを占め、マネージドサービス契約は2032年にかけてCAGR 16.39%で拡大する見込みです。
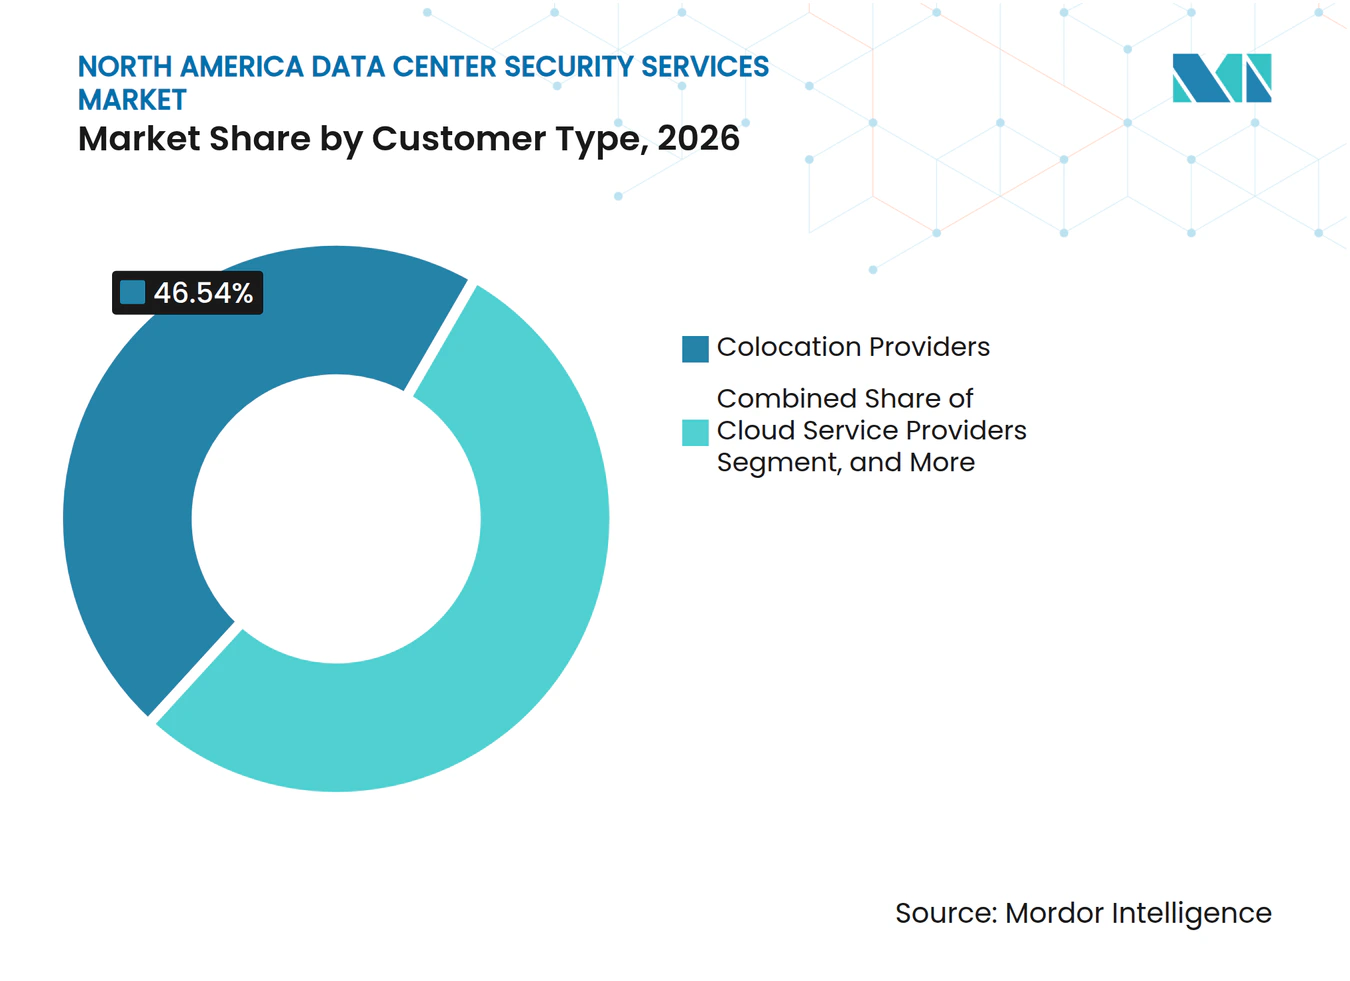
- 顧客タイプ別では、コロケーションプロバイダーが2026年に46.54%の収益シェアを占め、クラウドサービスプロバイダーは2032年にかけてCAGR 15.59%で拡大する見込みです。
- データセンター規模別では、ハイパースケール施設が2026年に46.21%の収益シェアを占め、2032年にかけてCAGR 17.27%で拡大する見込みです。
- 地域別では、米国が2026年に38.64%の収益シェアを占め、メキシコは2032年にかけてCAGR 17.96%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよびコロケーション容量の拡大 | +3.2% | 米国、カナダ、メキシコ | 短期(2年以内) |
| サイバーフィジカル脅威エクスポージャーの増大 | +2.8% | 北米、特に米国のハイパースケールコリドーに集中 | 短期(2年以内) |
| 物理的セキュリティとサイバーセキュリティの統合 | +2.1% | 米国およびカナダ、メキシコは発展途上 | 中期(2〜4年) |
| 規制および顧客コンプライアンス要件 | +1.8% | 米国、カナダ、メキシコ | 中期(2〜4年) |
| AIインフラの建設フェーズにおけるセキュリティ需要 | +1.4% | 米国およびメキシコのケレタロコリドー | 短期(2年以内) |
| エッジサイト全体でのリモートモニタリング需要 | +0.9% | 北米、特に米国の二次拠点およびカナダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびコロケーション容量の拡大
ハイパースケールオペレーターは、内部セキュリティチームの採用・育成が追いつかないペースで施設を増設しています。これにより、建設フェーズおよび運用フェーズを通じてサードパーティサービスへの持続的な需要が生まれています。2026年半ば時点で、北米の主要市場で建設中の7,481 MWの80%超がすでに事前リース済みでした。このパターンによりセキュリティプロバイダーは施設が稼働する前に契約を獲得する必要があります。また、早期に契約した業者は、顧客が後に運用フェーズのカバレッジを求める際に有利な立場を得ます。北米データセンターセキュリティサービス市場は、プロバイダーが最初のプロジェクト段階からアクセス制御、周辺保護、請負業者スクリーニング、および対応体制をサポートできる場合に恩恵を受けます。
サイバーフィジカル脅威エクスポージャーの増大
データセンターは、独立した建物とネットワークとしてではなく、サイバーフィジカル環境として運用されるケースが増えています。ビル管理システム、アクセス制御、またはリモートモニタリングツールに影響を与える侵害は、冷却、電力配分、または重要エリアへのアクセスを妨害する可能性があります。この接続性により、プロバイダーは物理的な入退室、デバイスの完全性、および運用継続性を一体として考慮する必要があるため、セキュリティ契約の範囲が拡大しています。北米データセンターセキュリティサービス市場は、警備員、セキュリティオペレーションセンター、施設チーム、およびサイバーチーム間の連携を強化することでこのエクスポージャーに対応しています。ランサムウェアは9年連続でデータセンターの最も頻繁に特定された脅威であり続け、2025年には回答者の57%が人的脅威を、47%がDDoSへの懸念を挙げています。その結果生じる需要は単一のツールに限定されず、オペレーターはモニタリング、エスカレーション手順、および管理策が遵守されたことの証拠を必要としています。
物理的セキュリティとサイバーセキュリティの統合
物理的セキュリティとサイバーセキュリティの統合は、マネージドセキュリティサービスの設計を変えています。ハイパースケーラーは、統合コマンド環境においてサイバー、オペレーショナルテクノロジー、および物理的セキュリティ情報を統合しています。多くのコロケーションおよびレガシー施設では依然として別々のチームとプラットフォームを使用しており、統合プロバイダーが対処できるギャップが生じています。北米データセンターセキュリティサービス市場は、プロバイダーが物理的アクセスログ、オペレーショナルテレメトリー、およびサイバーイベントデータを共有対応プロセスに取り込める場合に恩恵を受けます。アイダホ国立研究所が主導した2025年のデータセンターサイバーセキュリティコホートは、情報技術とオペレーショナルテクノロジーの境界における断片化したガバナンスを体系的な脆弱性として特定しました。[1] この取り組みには17の組織が参加し、この境界に対する成熟したマネージドサービスカバレッジはまだ限定的であることが指摘されました。
規制および顧客コンプライアンス要件
コンプライアンス義務により、文書化されたセキュリティ管理がデータセンター顧客にとってより価値あるものとなっています。ISO/IEC 27001、SOC 2 タイプII、およびサイバーセキュリティ成熟度モデル認証は、契約要件を形成するフレームワークの一部です。CMmcプログラムは、2025年11月10日に国防連邦調達規則補足のもとで発効しました。[2] これらの要件により、モニタリング記録、アクセス証拠、およびインシデントプロセスの文書化の価値が高まっています。北米データセンターセキュリティサービス市場は、顧客が管理策が一貫して機能していることの証拠を外部プロバイダーに求める場合に利益を得ます。これは、規制対象の企業、公共部門、または機密性の高いワークロードをサポートする施設に特に関連します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い統合・改修コスト | -1.5% | 米国のレガシー施設および老朽化したカナダのコロケーション資産 | 中期(2〜4年) |
| 専門セキュリティ人材の不足 | -1.2% | 北米、特に米国の二次建設拠点での圧力 | 短期(2年以内)および中期(2〜4年) |
| 建設現場のアクセス変動およびサプライチェーン改ざんリスク | -0.8% | テキサス州、インディアナ州、ノーザンバージニアの米国の活発なコリドー | 短期(2年以内) |
| レガシーおよびモダンプラットフォーム間の相互運用性ギャップ | -0.6% | 北米、特に改修されたコロケーション資産 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い統合・改修コスト
老朽化した施設に統合セキュリティアーキテクチャを導入すると、当初のプロジェクト予算を超過する場合があります。レガシーのビル管理システムと個別のモニタリングプラットフォームは、多くの場合、交換、統合作業、および追加テストを必要とします。セキュリティ産業協会は2025年に、時代遅れの仕様、サイロ化されたシステム、および限られた統合専門知識をデータセンターの重大な物理的セキュリティリスクとして特定しました。[3] 小規模なオペレーターは、周辺のアップグレード、人工知能対応映像、およびオペレーショナルテクノロジー対応モニタリングのコストが年間マネージドサービス契約と同等かそれ以上になることに気づく場合があります。これにより、資本予算が限られた施設での包括的な導入速度が制限されます。また、オペレーターが既存の契約を延長し、段階的にシステムを近代化するインセンティブも生まれます。
専門セキュリティ人材の不足
関連するセキュリティおよびデータセンターの経験を持つ人材の供給は、容量増加のペースに追いついていません。オペレーターは、理的アクセスを管理し、オペレーショナルテクノロジー環境を理解し、サイバーセキュリティインシデント手順に従うことができる人材を必要としています。世界経済フォーラムは2025年に、オペレーターの半数以上が資格のあるデータセンタースタッフの採用・確保に苦労していると報告しました。この不足はサービスの立ち上げを遅らせ、高セキュリティ施設のスタッフィングコストを引き上げます。大規模なキャンパスが同時に人材を必要とする新しい建設コリドーでは特に困難です。北米データセンターセキュリティサービス市場は、急速な拡大に対する顧客需要と、資格のあるチームの育成・確保に必要な時間とのバランスを取る必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
SOCサービスが警備を超えてミックスを変化させる有人警備および物理的セキュリティは、2026年の北米データセンターセキュリティサービス市場シェアの32.71%を占めました。周辺保護、アクセス確認、来訪者管理、および即時インシデント対応には施設内の人員が必要なため、このセグメントは引き続き重要です。不正な入室が1件あるだけで、電力またはネットワーク機器がある制限区域では特に、運用上の混乱を引き起こす可能性があります。警備員は、建設エリアが変更された場合、来訪者が予期せず到着した場合、または地域の問題が即時エスカレーションを必要とする場合に判断を下すことができます。プロバイダーはまた、オンサイト人員を使用して施設チーム、請負業者、および地方当局と連携します。このサービスカテゴリーは、物理的な存在と説明責任のあるアクセス制御に対する顧客の期待の中心です。その位置づけは、テクノロジーによるセキュリティが訓練されたサイトチームの必要性に取って代わっていないという事実を反映しています。
セキュリティオペレーションセンターサービスは、サービスタイプの中で最も速いペースで、2032年にかけてCAGR 15.26%で拡大する見込みです。SOCチームは、物理的アクセスロ、オペレーショナルテクノロジーテレメトリー、カメラアラート、およびサイバーイベントを継続的に相関させることができます。これにより、オペレーターは施設で発生している他の変化の文脈で潜在的なインシデントを把握できます。リモートモニタリングおよびサーベイランスは、カメラ分析とドローンパトロールを使用してカバレッジを拡大する重要な中間層を形成しています。アクセス制御と来訪者管理も、顧客が請負業者の資格情報を自動化し、異常を調査するにつれて重要性を増しています。Genetecは、統合プラットフォームにおける人工知能駆動の異常検知を2026年の主要な調達優先事項として特定しました。[4] メンテナンス、サポート、リスクアセスメント、およびコンサルティングは、顧客が管理策を維持しサイト固有の手順を改善するのを支援することで、サービスミックスを完成させます。


注記: 個別セグメントのすべてのシェアはレポート購入後に入手可能
サービス提供モデル別:
リモート提供が運用経済性を変えるオンサイトセキュリティサービスは2026年にセグメントの46.28%を占めました。ハイパースケーラーおよびコロケーションのリースは管理された物理的アクセスとオンサイト対応を必要とするため、この提供モデルは引き続き必要です。オンサイトチームは、資格確認、エスコートルール、配送活動、および緊急時の調整を管理できます。また、厳格な周辺管理を顧客が期待する施設での可視的な存在感も提供します。北米データセンターセキュリティサービス産業は、高い資産価値と複雑な日常業務を持つ拠点にこのモデルを依存しています。多くの場合、オンサイトチームは集中型セキュリティ計画を実用的なものにするために必要なローカル知識を提供します。建設、試運転、および請負業者活動が増加する期間に特に関連します。
リモートおよび集中型セキュリティサービスは、2032年にかけてCAGR 16.92%で拡大する見込みです。中央モニタリングセンターは、多くの分散したエッジ拠点をサポートし、各サイトで必要な人員数を削減できます。Securitasは、顧客が20か所から300か所以上の標準化されたデータセンターにリモート管理で拡大した展開事例を紹介しました。リモート提供は、物理的なインシデントには依然としてサイトでの対応が必要なため、ローカル対応の完全な代替にはなりません。多くの場合、オンサイトチームと並行して使用され、各モデルがセキュリティプロセスの異なる部分を担います。ハイブリッド提供により、スタッフィングレベルをリース要件だけでく運用リスクの変化に合わせて調整できます。北米データセンターセキュリティサービス市場は、顧客が主要キャンパスと小規模施設の両方にわたって一貫したカバレッジを求めるにつれて、より多くのブレンドモデルを見ることになるでしょう。
契約タイプ別:
マネージド契約がポートフォリオの一貫性をサポート専用サイトレベル契約は2026年にセグメントの38.74%を占めました。これらの契約は、キャンパスの特定の電力システム、アクセスポイント、および周辺レイアウトに精通したプロバイダーへのハイパースケーラーの需要によって支えられています。専用プロバイダーは詳細なローカル手順を構築し、サイトの運用チームとの関係を維持できます。これは、施設に厳格な来訪者ルール、機密機器、または大規模な建設労働力がある場合に価値があります。サイトレベルの契約はまた、顧客がスタッフィング、時間、および日常のパフォーマンスを直接監督できるようにします。セキュリティリスクと運用ルーティンが1つの拠点に非常に特有である場合、このモデルは引き続き関連性があります。ただし、施設ネットワークが拡大しているオペレーターにとっては効率が低下する可能性があります。
マネージドサービス契約は、2032年にかけてCAGR 16.39%で拡大する見込みです。コロケーションおよびクラウドプロバイダーは、個別のサイトごとの契約ではなく、ポートフォリオ全体で一貫したセキュリティ調達をますます求めています。これらの契約には、サービスレベル保証、成果ベースの価格設定、テクノロジー更新条項、および定期的なレポートが含まれる場合があります。オペレーターはローカルサイト要件の余地を残しながら共通の管理策を適用する方法を得ます。SOC 2 タイプIIの期待もこの移行を支持しています。継続的なモニタリングと文書化された管理有効性は、定義されたマネージドスコープのもとで整理しやすいためです。マルチサイトおよびリージョナル契約は、施設クラスター全体で一貫性を必要とする中堅オペレーターに関連するオプションを提供します。北米データセンターセキュリティサービス市場は、プロバイダーがこれらの共有要件を拠点全体にわたる信頼性の高い提供に変換できる場合に恩恵を受けます。
顧客タイプ別:
コロケーション需要がリード、クラウド需要が加速コロケーションプロバイダーは2026年にセグメントの46.54%を占めました。そのビジネスモデルは、複数のテナントに安全で検証可能な運用環境を提供することに依存しています。したがって、セキュリティは任意のコストではなく、サービス提案の中核部分です。コロケーションオペレーターは、顧客が確認できる明確なアクセスルール、来訪者プロセス、記録、および対応手順を必要とします。マルチテナント環境では、権限とエリアの詳細な分離も必要になる場合があります。これにより、マネージドセキュリティ、アクセス制御管理、および管理パフォーマンスの証拠への需要が支えられます。このセグメントの規模は、テナントの誘致・維持における信頼できる施設運用の重要性を反映しています。
クラウドサービスプロバイダーは、2032年にかけてCAGR 15.59%で拡大する見込みです。そのセキュリティパートナーは、共通の慣行とレポート基準を適用しながら多くのキャンパスにわたってスケールする必要があります。プロバイダーが反復可能な施設設計と集中型運用リシーをサポートしているため、これらの契約は大規模で標準化されたものになる場合があります。エンタープライズおよびエッジオペレーターはより小さな収益基盤を代表しますが、より多くの分散したサイトにわたるサポートを必要とします。そのセキュリティ予算はコスト感応度が高く、専用チームよりもリモートモニタリングとマネージドサービスが有利です。クラウド向け契約は一般的に価値が大きく、エッジの委託は数が多く運用上の多様性が高い場合があります。北米データセンターセキュリティサービス市場は、単一の標準サービスモデルではなく、これらの顧客グループに対して異なる提供アプローチを必要とします。

注記: 個別セグメントのすべてのシェアはレポート購入後に入手可能
データセンター規模別:
ハイパースケール施設が規模と勢いをリードハイパースケールデータセンターは2026年の北米データセンターセキュリティサービス市場規模の46.21%を占め、2032年にかけてCAGR 17.27%で拡大する見込みです。最大のシェアと最も速い予測拡大の組み合わせにより、このティアはプロバイダーにとって特に重要です。ハイパースケール施設は、大規模な請負業者集団に対する広範なアクセス管理、周辺制御、モニタリング、および手順を必要とします。その規模はまた、物理的、運用的、およびサイバーイベントを処理できる統合プロセスへの需要を生み出します。Fortinentは2025年11月に、ゼロトラストアーキテクチャ、LLM脅威保護、およびFortiGate 3800Gプラットフォームを備えたセキュアAIデータセンターソリューションを発売しました。このようなアーキテクチャ標準は、顧客が施設全体で求めるセキュリティフレームワークに影響を与えます。このカテゴリーは、顧客が管理策を弱めることなくスケールを期待するため、サービスプロバイダーに厳しいベンチマークを設定します。
大規模データセンターは次のティアを形成し、構造化されたセキュリティニーズを持つエンタープライズオペレーターとマルチテナントコロケーション顧客にサービスを提供します。通常5〜20 MWの中規模施設は、レガシーのアクセスおよびモニタリングシステムの交換コストに対してより敏感です。また、古い管理策と新しいオペレーショナルテクノロジー対応プラットフォーム間の相互運用性の問題に直面する可能性も高くなります。小規模施設とエンタープライズエッジサイトは、ワークロードがレイテンシーとレジリエンスのために分散化される場合に戦略的に重要です。個々の予算は多くの場合、専用のオンサイトチームではなくリモートモニタリングとマネージド契約を優先します。したがって、各規模ティアはスタッフィング、テクノロジー、および統合ニーズのバランスが異なります。管理環境を弱めることなくカバレッジを調整できるプロバイダーは、混合ポートフォリオにサービスを提供するうえでより有利な立場にあります。
地域分析
米国
米国は2026年に地域セグメントの38.64%を占めました。同国は地域内で最大の運用容量、建設活動、およびハイパースケール投資の集中を誇ります。セキュリティ需要は、確立されたコリドーと大規模キャンパスを誘致している新しい拠点にわたって広がっています。アトランタは2026年半ばまでに約2,900 MWが建設中であり、ノーザンバージニアは0.2%の空室率を記録しました。テキサス州と中西部は2025年末時点で米国のハイパースケール運用容量の33%を占め、今後数年間の新規容量の53%を占めると予想されています。この広範な地理的分布により、ノーザンバージニアコリドー以外でもチームを動員できるプロバイダーへの需要が生まれます。また、ローカルの運用条件下でも機能する集中管理された手順の重要性も高まります。
カナダ
カナダのハイパースケールパイプラインは米国より小さいですが、データセンターセキュリティサービスにとって中程度の成熟度を持つ拠点であり続けています。オンタリオ州とケベック州は国内投資の多くを集中させ、主要なクラウドおよびコロケーションプロバイダーが運営するマルチサイトポートフォリオをサポートしています。カナダのプライバシー規則により、マネージド契約における監査証跡と文書化されたセキュリティプロセスの必要性が高まっています。オンサイト警備モデルは引き続き国内のデータセンターで強い役割を果たしています。これにより、ローカル対応チームと地域モニタリングサポートを結びつけるハイブリッドサービスの余地が生まれます。カナダにおける北米データセンターセキュリティサービス市場規模は、1か所以上のサイトにわたって地理的に一貫したサービスを必要とする顧客によって支えられています。北米全体の能力を持つプロバイダーは、カナダの施設を孤立した展開として扱うことなくこの要件に対応できます。
メキシコ
メキシコは、対象国の中で最も速いペースで、2032年にかけてCAGR 17.96%で拡大する見込みです。MexDCは2026年から2031年にかけて825億米ドルの投資を予測しており、279 MWが稼働中、205 MWが建設中、1,730 MWが発表済みです。ケレタロは国内設置容量の65%を占め、AWS、Microsoft Azure、CloudHQ、およびODataからの活発なプロジェクトがありました。発表された容量のペースは、セキュリティプロバイダーがローカル労働力と統合業者との関係を迅速に構築する必要があることを意味します。建設契約は、プロバイダーが必要なローカル運用能力を整える前に発注される場合があります。これにより、地域標準とローカル提供パートナーを組み合わせる企業に機会が生まれます。また、労働力開発とプロジェクト動員は、同国に参入する顧客にとって重要な考慮事項となります。
競合環境
市場集中度
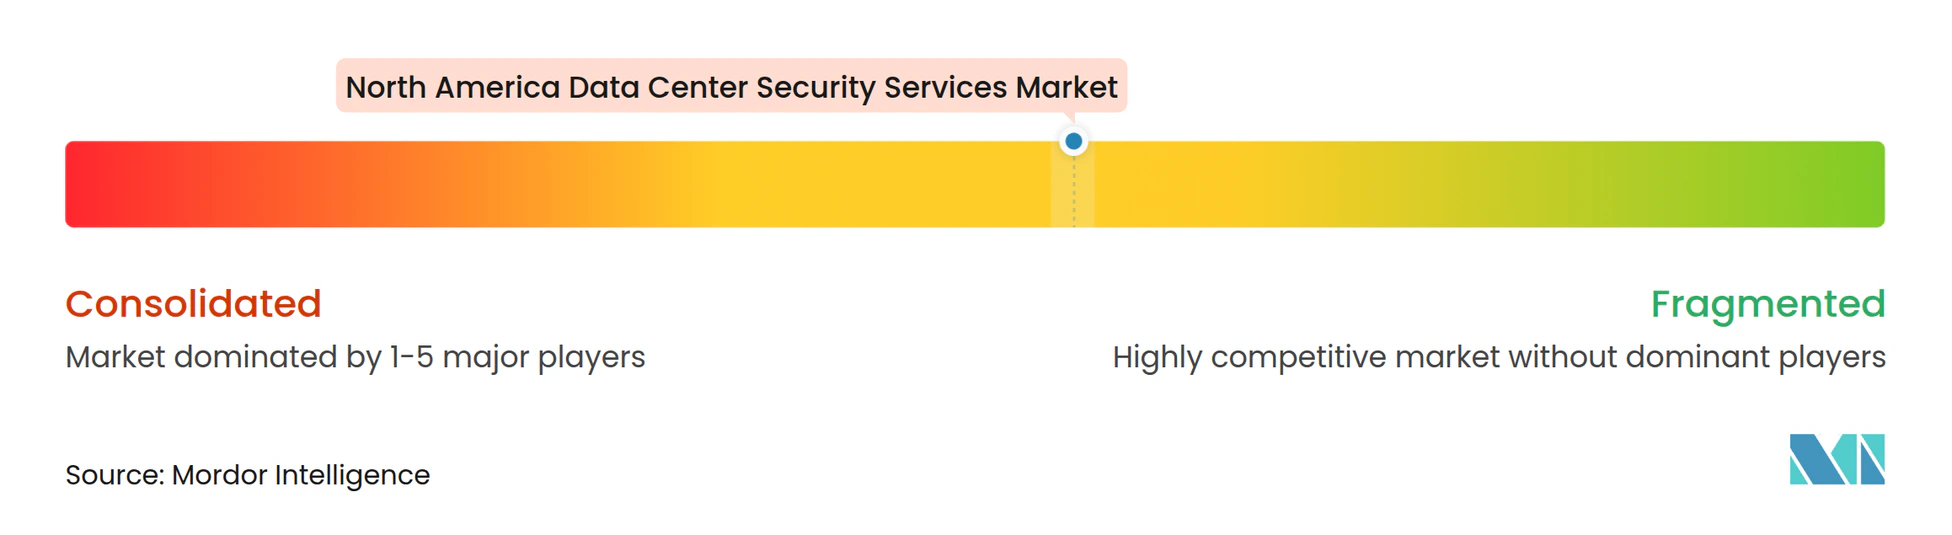
北米データセンターセキュリティサービス市場は、上位ティアでは中程度に断片化しています。Allied Universal、Securitas、およびJohnson Controlsは、規模、長期的な顧客関係、およびテクノロジーによるマネージドサービスを通じて強固な地位を持っています。Convergint Technologies、ASSA ABLOY、およびHID Globalなどの専門統合業者は、特定の物理的セキュリティ能力を通じて競争しています。Cisco、Palo Alto Networks、Fortinet、およびIBMは、統合モニタリングを求める顧客に関連するサイバーセキュリティ能力を提供しています。したがって、競合フィールドには、均一な警備サービス事業でなく、異なる出発点を持つプロバイダーが含まれます。大企業は全国アカウントをサポートできる一方、専門業者は技術的な深さや特定の施設タイプに関する深い知識を通じて競争できます。顧客は、サービスカバレッジと物理的・デジタル環境にわたってシステムを接続する能力の両方を評価する可能性が高いです。
テクノロジー統合は、北米データセンターセキュリティサービス市場における中心的な競争テーマです。Securitasは2026年2月に、北米に特化したサービスとしてのソフトウェア脅威インテリジェンスプラットフォームであるLiferaftを買収する拘束力のある契約に署名しました。この動きにより、定期収益サービスにデジタルリスクインテリジェンスが追加され、セキュリティサービスの範囲が広がります。Johnson ControlsはGSX 2026で、集中型モニタリングとインシデント対応のためのマネージドSOCサービスと、インテリジェント分析と専門家による人的モニタリングを組み合わせたプロアクティブビデオソリューションを含む人工知能対応セキュリティを発表しました。これは、顧客が集中型モニタリングと対応を求めるにつれて、ビルシステムプロバイダーがマネージドモデルに移行している様子を示しています。Palo Alto Networksは2025年3月に、7,000以上のディテクターと2,400の行動モデルによってサポートされる24時間365日モニタリングを備えたUnit 42 Managed XSIAMを発売しました。これらの動きにより、物理的セキュリティとサイバーセキュリティの責任を横断するSOC関連業務をめぐる競争が激化しています。
Convergintは2026年9月に、ハイパースケール施設向けの多層物理的セキュリティソリューションを提供しました。この展開には、生体認証、アンチテイルゲーティングテクノロジー、サーバーキャビネットアクセス制御、映像監視、およびインテリジェントキー管理が含まれていました。この事例は、複数の管理されたアクセス層を持つサイトにおける専門的な実行の価値を示しています。ハイパースケールキャンパスのサイバーフィジカルセキュリティと小規模エッジ拠点のマネージドサービスには引き続き機会があります。小規模サイトは、大規模キャンパスと同じスタッフィングモデルをサポートする予算がないため、十分なサービスを受けていない可能性があります。リモートモニタリングと明確なローカル対応体制を組み合わせるプロバイダーはこのグループに対応できます。競争は、企業が技術的能力を、変化する施設ポートフォリオ全体でオペレーターが一貫して展開できるサービスに変換できるかどうかにかかっています。
北米データセンターセキュリティサービス産業リーダー
-
Cisco Systems, Inc.
-
Johnson Controls International plc
-
Securitas AB
-
Allied Universal
-
Palo Alto Networks, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米データセンターセキュリティサービス市場 このレポートでカバーされる企業
- Cisco Systems, Inc.
- Johnson Controls International plc
- Securitas AB
- Allied Universal
- Palo Alto Networks, Inc.
- Honeywell International Inc.
- Fortinet, Inc.
- ASSA ABLOY AB
- Siemens AG
- Schneider Electric SE
- Robert Bosch GmbH
- Axis Communications AB
- Genetec Inc.
- Convergint Technologies LLC
- Motorola Solutions, Inc.
- IBM Corporation
- Check Point Software Technologies Ltd.
- Juniper Networks, Inc.
- Brivo Systems, LLC
- HID Global Corporation
- BioConnect Inc.
- Digitus Biometrics, Inc.
最近の産業開発事情 北米データセンターセキュリティサービス市場
- 2026年9月:Convergintは、ドイツ・フランクフルトの機密ハイパースケールデータセンターに対して、エンタープライズ映像監視、アクセス制御、生体認証、アンチテイルゲーティングテクノロジー、インテリジェントキー管理、およびサーバーキャビネットロックを含む複雑でスケーラブルな物理的セキュリティソリューションを提供し、大規模キャンパスの重要インフラに対する再現可能な提供モデルを実証しました。
- 2026年9月:Johnson ControlsはGSX 2026でAI対応セキュリティを発表し、集中型モニタリングとインシデント対応のためのマネージドSOCサービス、およびインテリジェント分析と専門家による人的モニタリングを組み合わせたプロアクティブビデオソリューションを披露しました。
- 2026年3月:Johnson ControlsはISC West 2026でデータセンターおよびミッションクリティカルセキュリティのリーダーシップを強化し、組み込みビデオ管理と標準化されたインシデントワークフローを備えたC•CURE IQ 3.2を発売するとともに、PowerSeries Neo 5、IQ Panel 5、Kantech EntraPass 9.10、exacqVision 26.0にわたるハードウェアアップデートを行いました。
- 2026年2月:Securitasは、デジタルリスクインテリジェンス能力を追加し、高マージンの月次定期収益を拡大するため、北米に特化したSaaSベースの脅威インテリジェンスプラットフォームであるLiferaftを買収する拘束力のある契約に署名しました。
北米データセンターセキュリティサービス市場レポートの範囲
北米データセンターセキュリティサービス市場は、米国、カナダ、メキシコのデータセンターに展開されたセキュリティサービスからの収益をカバーしています。市場は、ハイパースケールキャンパスの拡大、厳格なコンプライアンス要件、高い人件費、ならびにリモートモニタリング、サービスとしてのSOC、およびハイブリッドセキュリティ運用モデルの採用増加によって牽引されています。
北米データセンターセキュリティサービス市場レポートは、サービスタイプ(有人警備および物理的セキリティ、リモートモニタリングおよびサーベイランス、セキュリティオペレーションセンターサービス、セキュリティリスクアセスメントおよびコンサルティング、アクセス制御および来訪者管理サービス、セキュリティシステムメンテナンスおよびサポート)、サービス提供モデル(オンサイトセキュリティサービス、リモートおよび集中型セキュリティサービス、ハイブリッドセキュリティサービス)、契約タイプ(専用サイトレベル契約、マルチサイトおよびリージョナル契約、統合セキュリティサービス契約、マネージドサービス契約)、顧客タイプ(コロケーションプロバイダー、クラウドサービスプロバイダー(CSP)、エンタープライズ/エッジデータセンターオペレーター)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、および国(米国、カナダ、メキシコ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 有人警備および物理的セキュリティ |
| リモートモニタリングおよびサーベイランス |
| セキュリティオペレーションセンターサービス |
| セキュリティリスクアセスメントおよびコンサルティング |
| アクセス制御および来訪者管理サービス |
| セキュリティシステムメンテナンスおよびサポート |
| オンサイトセキュリティサービス |
| リモートおよび集中型セキュリティサービス |
| ハイブリッドセキュリティサービス |
| 専用サイトレベル契約 |
| マルチサイトおよびリージョナル契約 |
| 統合セキュリティサービス契約 |
| マネージドサービス契約 |
| コロケーションプロバイダー |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズ/エッジデータセンターオペレーター |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| 米国 |
| カナダ |
| メキシコ |
| サービスタイプ別 | 有人警備および物理的セキュリティ |
| リモートモニタリングおよびサーベイランス | |
| セキュリティオペレーションセンターサービス | |
| セキュリティリスクアセスメントおよびコンサルティング | |
| アクセス制御および来訪者管理サービス | |
| セキュリティシステムメンテナンスおよびサポート | |
| サービス提供モデル別 | オンサイトセキュリティサービス |
| リモートおよび集中型セキュリティサービス | |
| ハイブリッドセキュリティサービス | |
| 契約タイプ別 | 専用サイトレベル契約 |
| マルチサイトおよびリージョナル契約 | |
| 統合セキュリティサービス契約 | |
| マネージドサービス契約 | |
| 顧客タイプ別 | コロケーションプロバイダー |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズ/エッジデータセンターオペレーター | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| 国別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米データセンターセキュリティサービス市場の規模はどのくらいですか?
北米データセンターセキュリティサービス市場規模は、2026年の1.96 ビリオン 米ドルから2027年には推定2.24 ビリオン 米ドル、2032年には4.37 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 14.10%を記録する見込みです。
最大の収益シェアを持つサービスタイプはどれですか?
有人警備および物理的セキュリティは、サイトが依然としてオンサイトのアクセス制御とインシデント対応を必要とするため、2026年に32.71%の収益シェアでリードしています。
最も速く拡大すると予想されるサービスはどれですか?
セキュリティオペレーションセンターサービスは、オペレーターが物理的、オペレーショナルテクノロジー、およびサイバーセキュリティモニタリングを接続するにつれて、2032年にかけてCAGR 15.26%で拡大する見込みです。
マネージドセキュリティ契約が採用を拡大している理由は何ですか?
コロケーションおよびクラウドプロバイダーが複数のサイトにわたってサービスレベル、レポート、テクノロジー更新、および管理証拠を標準化できるためです。
最も速く拡大すると予測されている国はどこですか?
メキシコは、計画されたデータセンター投資と新規容量の発表に支えられ、2032年にかけてCAGR 17.96%で拡大する見込みです。
リモートモニタリングはセキュリティ提供にどのような影響を与えますか?
リモートおよび集中型セキュリティサービスは、ローカル対応体制を維持しながら分散した施設全体に継続的なカバレッジを拡大するため、CAGR 16.92%で拡大する見込みです。