
Marktgröße und Marktanteil für Sicherheitsdienstleistungen in nordamerikanischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
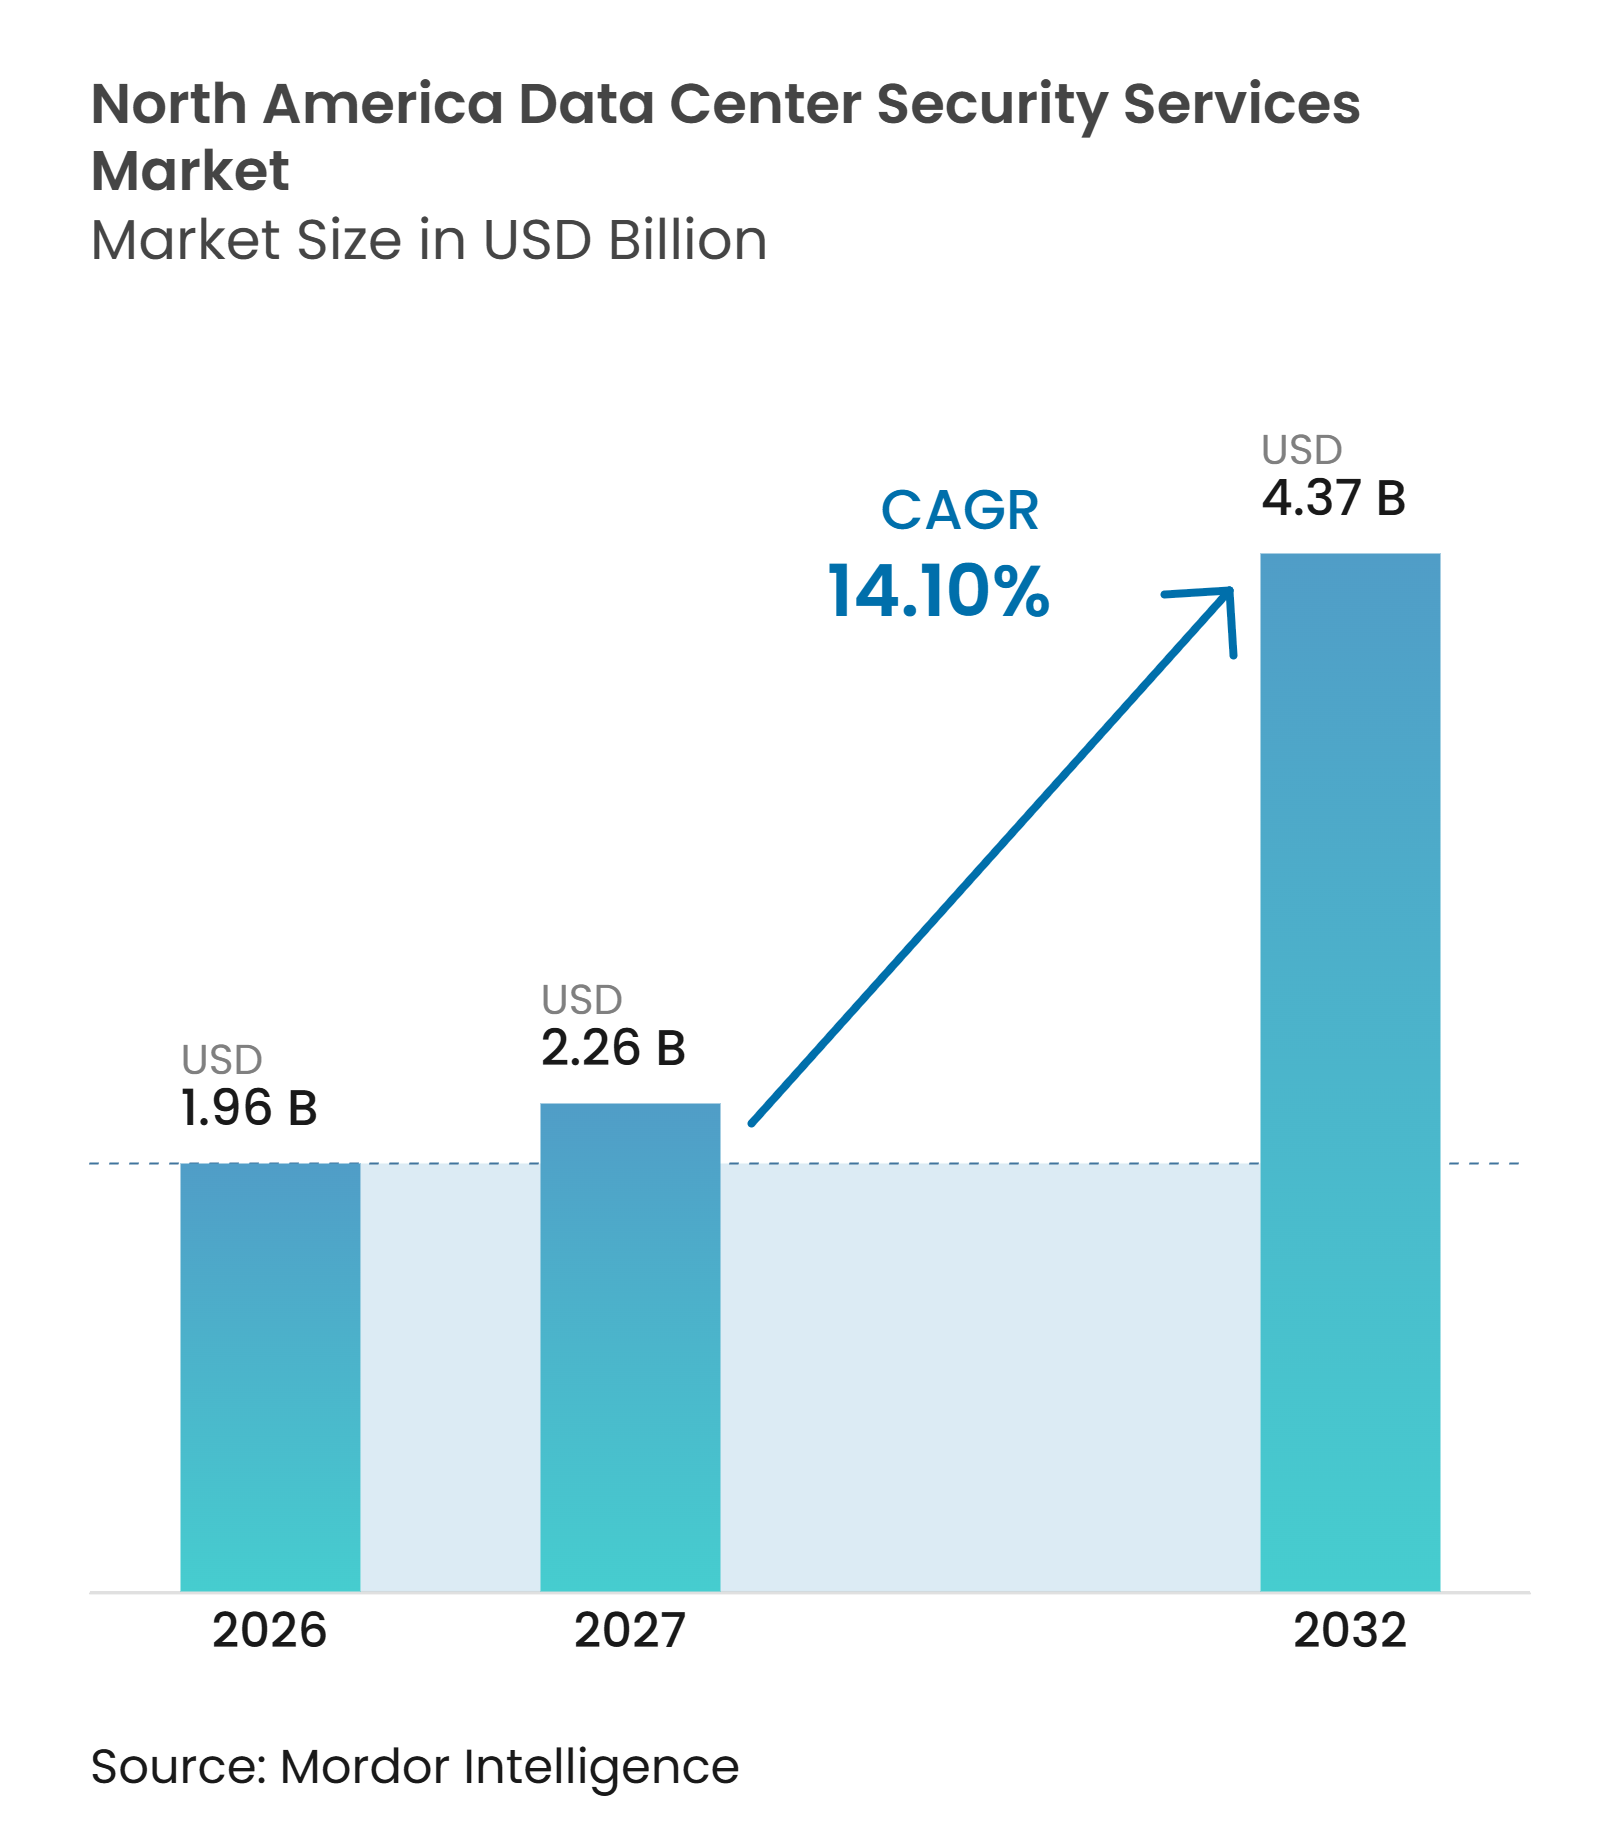
| Marktgröße im Basisjahr (2026) | 1.96 Milliarden US-Dollar |
| Marktgröße (2027) | 2.26 Milliarden US-Dollar |
| Marktgröße (2032) | 4.37 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.10 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Sicherheitsdienstleistungen in nordamerikanischen Rechenzentren von Mordor Intelligence
Die Marktgröße für Sicherheitsdienstleistungen in nordamerikanischen Rechenzentren wird voraussichtlich von 1,96 Milliarden USD im Jahr 2026 auf geschätzte 2,24 Milliarden USD im Jahr 2027 und 4,37 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 14,10 % zwischen 2027 und 2032. Der Markt für Sicherheitsdienstleistungen in nordamerikanischen Rechenzentren wird durch umfangreiche Bautätigkeit, vorvermietete Kapazitäten und die Notwendigkeit gestützt, Einrichtungen während Bau, Inbetriebnahme und Betrieb zu schützen. Die Verlagerung hin zu Workloads der künstlichen Intelligenz erhöht den Bedarf, physische Systeme, Betriebstechnologie und vernetzte Plattformen als verbundene Teile derselben Einrichtung zu sichern. Anbieter reagieren mit verwalteten Vereinbarungen, Fernüberwachung und integrierten Leitstellen-Dienstleistungen, die Portfolios statt einzelner Standorte unterstützen können. Der Markt für Sicherheitsdienstleistungen in nordamerikanischen Rechenzentren sieht sich zudem höheren Integrationskosten und einem begrenzten Angebot an Fachkräften mit kombinierten Kenntnissen in physischer Sicherheit, Betriebstechnologie und Cybersicherheit gegenüber. Diese Bedingungen begünstigen Anbieter mit nationaler Abdeckung, etablierten Kundenbeziehungen und der Fähigkeit, Vor-Ort- und Ferndienstleistungen zu kombinieren.
Wichtigste Erkenntnisse des Berichts
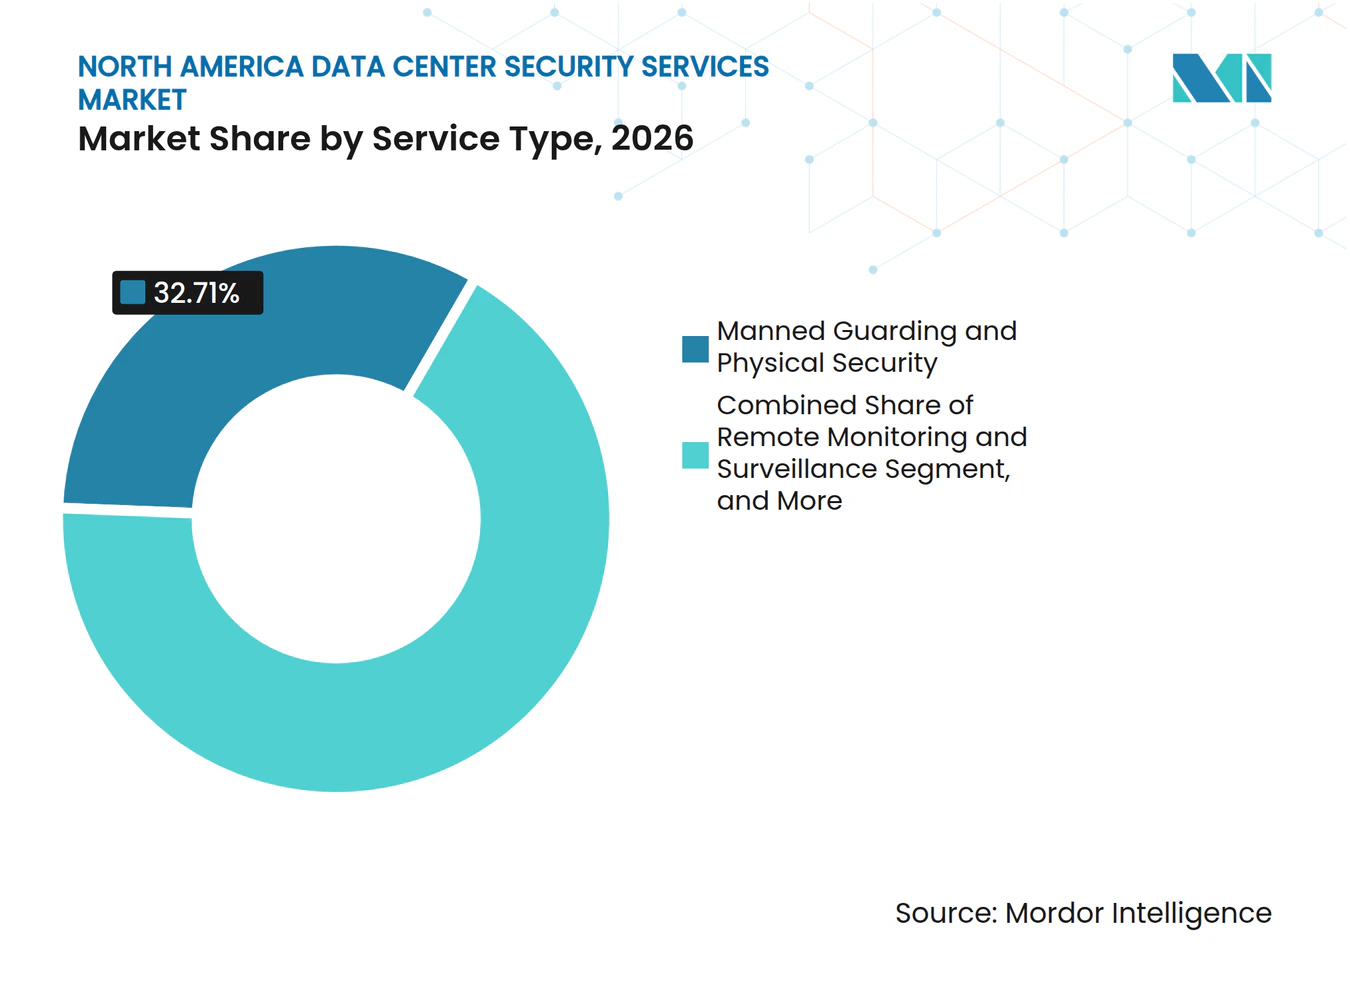
- Nach Dienstleistungsart führte Bewachung und physische Sicherheit mit einem Umsatzanteil von 32,71 % am Markt für Sicherheitsdienstleistungen in nordamerikanischen Rechenzentren im Jahr 2026, während Sicherheitsbetriebszentrum-Dienstleistungen bis 2032 voraussichtlich mit einer CAGR von 15,26 % wachsen werden.
- Nach Dienstleistungserbringungsmodell hielten Vor-Ort-Sicherheitsdienste im Jahr 2026 einen Marktanteil von 46,28 % am Markt für Sicherheitsdienstleistungen in nordamerikanischen Rechenzentren, während Fern- und zentralisierte Sicherheitsdienste bis 2032 voraussichtlich mit einer CAGR von 16,92 % wachsen werden.
- Nach Vertragsart hielten standortbezogene Exklusivverträge im Jahr 2026 einen Umsatzanteil von 38,74 %, während verwaltete Servicevereinbarungen bis 2032 voraussichtlich mit einer CAGR von 16,39 % wachsen werden.
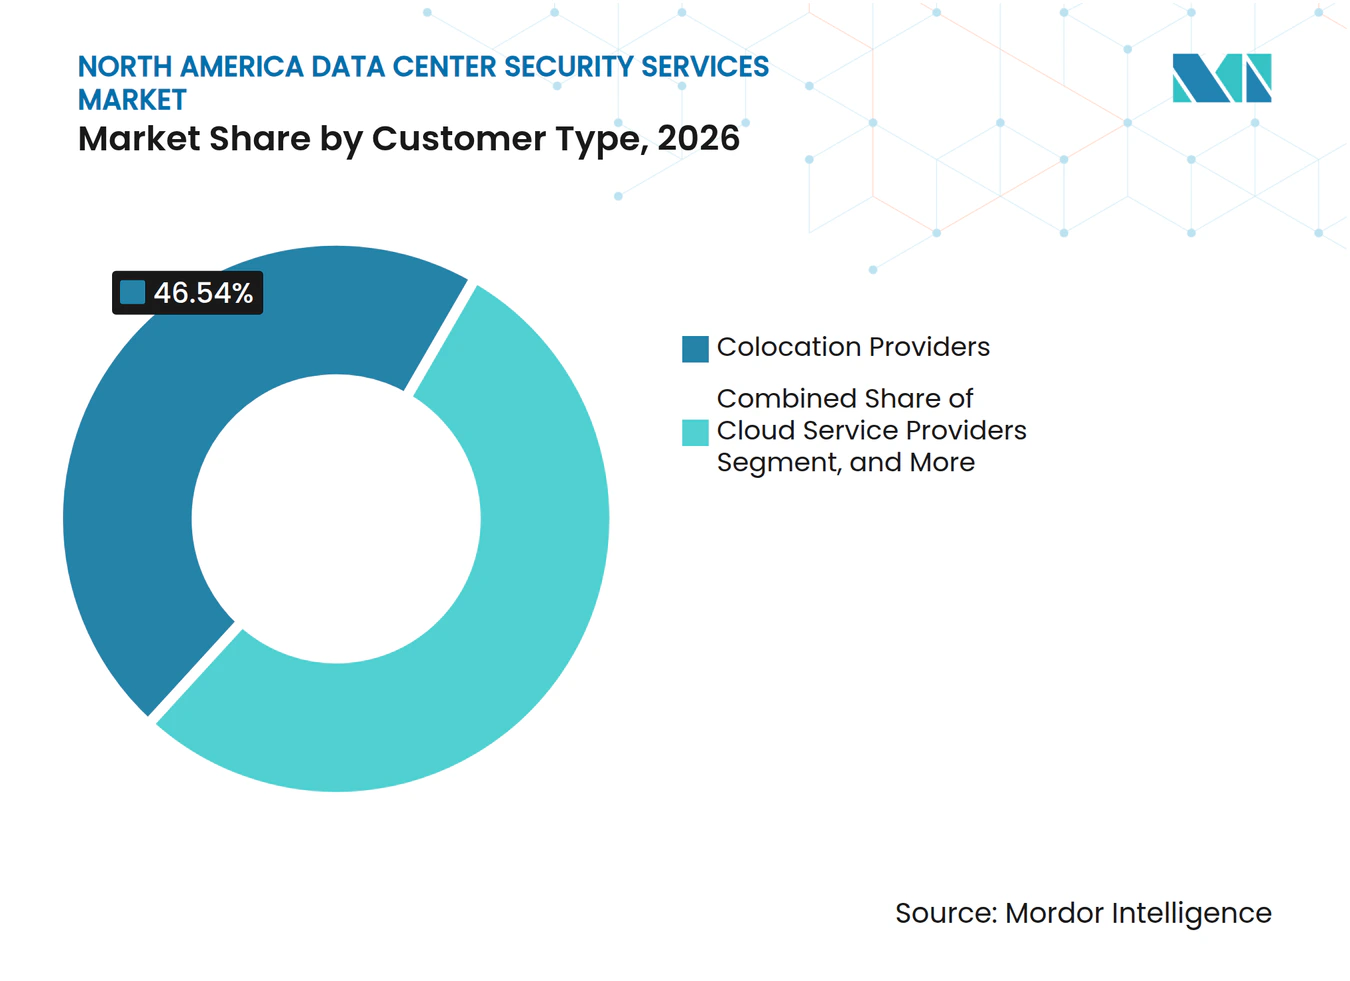
- Nach Kundentyp hielten Colocation-Anbieter im Jahr 2026 einen Umsatzanteil von 46,54 %, während Cloud-Dienstleister bis 2032 voraussichtlich mit einer CAGR von 15,59 % wachsen werden.
- Nach Rechenzentrumsgrößen hielten Hyperscale-Einrichtungen im Jahr 2026 einen Umsatzanteil von 46,21 % und werden bis 2032 voraussichtlich mit einer CAGR von 17,27 % wachsen.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Umsatzanteil von 38,64 %, während Mexiko bis 2032 voraussichtlich mit einer CAGR von 17,96 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Expansion der Hyperscale- und Colocation-Kapazitäten | +3.2% | Vereinigte Staaten, Kanada und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Exposition gegenüber cyber-physischen Bedrohungen | +2.8% | Nordamerika, konzentriert in Hyperscale-Korridoren der Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Konvergenz von physischer Sicherheit und Cybersicherheit | +2.1% | Vereinigte Staaten und Kanada, mit Mexiko in der Entwicklung | Mittelfristig (2–4 Jahre) |
| Regulatorische und kundenseitige Compliance-Anforderungen | +1.8% | Vereinigte Staaten, Kanada und Mexiko | Mittelfristig (2–4 Jahre) |
| Sicherheitsnachfrage in der Bauphase für KI-Infrastrukturen | +1.4% | Vereinigte Staaten und der Querétaro-Korridor in Mexiko | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Fernüberwachung an Edge-Standorten | +0.9% | Nordamerika, insbesondere sekundäre Standorte in den Vereinigten Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der Hyperscale- und Colocation-Kapazitäten
Hyperscale-Betreiber bauen Einrichtungen schneller aus, als interne Sicherheitsteams rekrutiert und ausgebildet werden können. Dies schafft einen anhaltenden Bedarf an Drittanbieter-Dienstleistungen während der Bau- und Betriebsphasen. Mehr als 80 % der 7.481 MW, die sich Mitte 2026 in den primären Märkten Nordamerikas im Bau befanden, waren bereits vorab vermietet. Dieses Muster erfordert, dass Sicherheitsanbieter Verträge abschließen, bevor Einrichtungen in Betrieb gehen. Es verschafft einem frühen Auftragnehmer auch eine stärkere Position, wenn ein Kunde später Betriebsphasenabdeckung sucht. Der Markt für Sicherheitsdienstleistungen in nordamerikanischen Rechenzentren profitiert daher, wenn ein Anbieter Zugangskontrollen, Perimeterschutz, Auftragnehmerüberprüfung und Reaktionsmaßnahmen ab der frühesten Projektphase unterstützen kann.
Zunehmende Exposition gegenüber cyber-physischen Bedrohungen
Rechenzentren operieren zunehmend als cyber-physische Umgebungen und nicht mehr als separate Gebäude und Netzwerke. Eine Kompromittierung, die Gebäudemanagementsysteme, Zugangskontrolle oder Fernüberwachungstools betrifft, kann Kühlung, Stromverteilung oder den Zugang zu kritischen Bereichen stören. Diese Verbindung erweitert den Umfang von Sicherheitsverträgen, da Anbieter physischen Zutritt, Geräteintegritt und Betriebskontinuität gemeinsam berücksichtigen müssen. Der Markt für Sicherheitsdienstleistungen in nordamerikanischen Rechenzentren reagiert auf diese Exposition durch engere Koordination zwischen Wachpersonal, Sicherheitsbetriebszentren, Einrichtungsteams und Cyber-Teams. Ransomware blieb 9 aufeinanderfolgende Jahre lang die am häufigsten identifizierte Bedrohung für Rechenzentren, während menschliche Bedrohungen von 57 % der Befragten im Jahr 2025 und DDoS-Bedenken von 47 % identifiziert wurden. Die daraus resultierende Nachfrage beschränkt sich nicht auf ein einzelnes Tool, da Betreiber Überwachung, Eskalationsverfahren und Nachweise über die Einhaltung von Kontrollen benötigen.
Konvergenz von physischer Sicherheit und Cybersicherheit
Die Konvergenz von physischer Sicherheit und Cybersicherheit verändert das Design verwalteter Sicherheitsangebote. Hyperscaler integrieren Cyber-, Betriebstechnologie- und physische Sicherheitsinformationen in einheitlichen Leitstellenumgebungen. Viele Colocation- und Legacy-Einrichtungen verwenden noch immer separate Teams und Plattformen, was eine Lücke schafft, die integrierte Anbieter schließen können. Der Markt für Sicherheitsdienstleistungen in nordamerikanischen Rechenzentren profitiert, wenn ein Anbieter physische Zugangsprotokoll, Betriebstelemetrie und Cyber-Ereignisdaten in einen gemeinsamen Reaktionsprozess einbringen kann. Eine Cybersicherheits-Kohorte für Rechenzentren aus dem Jahr 2025, geleitet vom Idaho National Laboratory, identifizierte fragmentierte Governance an der Grenze zwischen Informationstechnologie und Betriebstechnologie als systemische Schwachstelle.[1] Die Arbeit umfasste 17 Organisationen und stellte fest, dass eine ausgereifte verwaltete Serviceabdeckung für diese Grenze noch begrenzt war.
Regulatorische und kundenseitige Compliance-Anforderungen
Compliance-Verpflichtungen machen dokumentierte Sicherheitskontrollen für Rechenzentrumskunden wertvoller. ISO/IEC 27001, SOC 2 Typ II und die Cybersecurity Maturity Model Certification gehören zu den Rahmenwerken, die Vertragsanforderungen prägen. Das CMMC-Programm trat am 10. November 2025 im Rahmen des Defense Federal Acquisition Regulation Supplement in Kraft.[2] Diese Anforderungen erhöhen den Wert von Überwachungsaufzeichnungen, dem Zugang zu Nachweisen und der Dokumentation von Vorfallsprozessen. Der Markt für Sicherheitsdienstleistungen in nordamerikanischen Rechenzentren gewinnt dort, wo Kunden externe Anbieter benötigen, um Nachweise zu erbringen, dass Kontrollen konsistent funktionieren. Dies ist besonders relevant für Einrichtungen, die regulierte Unternehmens-, öffentliche oder sensible Workloads unterstützen.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Integrations- und Nachrüstungskosten | -1.5% | Legacy-Einrichtungen in den Vereinigten Staaten und älterer Colocation-Bestand in Kanada | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisiertem Sicherheitspersonal | -1.2% | Nordamerika, mit Druck an sekundären Baustandorten in den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) und mittelfristig (2–4 Jahre) |
| Volatilität des Zugangs zu Baustellen und Risiko der Manipulation in der Lieferkette | -0.8% | Aktive Korridore in den Vereinigten Staaten in Texas, Indiana und Northern Virginia | Kurzfristig (≤ 2 Jahre) |
| Interoperabilitätslücken zwischen Legacy- und modernen Plattformen | -0.6% | Nordamerika, insbesondere nachgerüstete Colocation-Anlagen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Integrations- und Nachrüstungskosten
Die Einführung einer konvergierten Sicherheitsarchitektur in älteren Einrichtungen kann die ursprünglichen Projektbudgets übersteigen. Legacy-Gebäudemanagementsysteme und separate Überwachungsplattformen erfordern häufig Austausch, Integrationsarbeiten und zusätzliche Tests. Die Security Industry Association identifizierte veraltete Spezifikationen, isolierte Systeme und begrenzte Integrationskompetenz als erhebliche physische Sicherheitsrisiken für Rechenzentren im Jahr 2025.[3] Kleinere Betreiber können feststellen, dass Perimeter-Upgrades, KI-gestützte Videoüberwachung und betriebstechnologiebewusste Überwachung genauso viel oder mehr kosten als eine jährliche verwaltete Servicevereinbarung. Dies begrenzt die Geschwindigkeit einer umfassenden Einführung in Einrichtungen mit engen Kapitalbudgets. Es gibt Betreibern auch einen Anreiz, bestehende Verträge zu verlängern und Systeme schrittweise zu modernisieren.
Mangel an spezialisiertem Sicherheitspersonal
Das Angebot an Personen mit relevanter Sicherheits- und Rechenzentrumserfahrung hält nicht mit den Kapazitätserweiterungen Schritt. Betreiber benötigen Personal, das physischen Zugang verwalten, Betriebstechnologieumgebungen verstehen und Cybersicherheitsvorfallverfahren befolgen kann. Das Weltwirtschaftsforum berichtete 2025, dass mehr als die Hälfte der Betreiber Schwierigkeiten hatte, qualifiziertes Rechenzentrumspersonal zu gewinnen und zu halten. Dieser Mangel kann die Dienstleistungsmobilisierung verzögern und erhöht die Kosten für die Besetzung von Hochsicherheitseinrichtungen. Er ist besonders herausfordernd in neueren Baukorridoren, wo große Campusse gleichzeitig Personal benötigen. Der Markt für Sicherheitsdienstleistungen in nordamerikanischen Rechenzentren muss die Kundennachfrage nach schneller Expansion gegen die Zeit abwägen, die für die Ausbildung und Bindung qualifizierter Teams erforderlich ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Sicherheitsbetriebszentrum-Dienstleistungen verschieben den Mix über Bewachung hinausBewachung und physische Sicherheit machten 2026 einen Marktanteil von 32,71 % am Markt für Sicherheitsdienstleistungen in nordamerikanischen Rechenzentren aus. Das Segment bleibt wichtig, da Perimeterschutz, Zugangsprüfung, Besucherkontrolle und sofortige Vorfallreaktion Personal vor Ort erfordern. Ein einziger unbefugter Zutritt kann betriebliche Störungen verursachen, insbesondere in gesperrten Bereichen mit Strom- oder Netzwerkausrüstung. Wachpersonal kann Urteilsvermögen anwenden, wenn sich ein Baubereich ändert, ein Besucher unerwartet eintrifft oder ein lokales Problem eine sofortige Eskalation erfordert. Anbieter setzen auch Vor-Ort-Personal ein, um mit Einrichtungsteams, Auftragnehmern und lokalen Behörden zu koordinieren. Diese Dienstleistungskategorie ist daher zentral für die Kundenerwartungen an physische Präsenz und verantwortungsvolle Zugangskontrolle. Ihre Position spiegelt die Tatsache wider, dass technologiegestützte Sicherheit den Bedarf an ausgebildeten Standortteams nicht ersetzt hat.
Sicherheitsbetriebszentrum-Dienstleistungen werden bis 2032 voraussichtlich mit einer CAGR von 15,26 % wachsen, der schnellsten Rate unter den Dienstleistungsarten. Sicherheitsbetriebszentrum-Teams können physische Zugangsprotokoll, Betriebstechnologietelemetrie, Kamerawarnungen und Cyber-Ereignisse kontinuierlich korrelieren. Dies ermöglicht es einem Betreiber, einen potenziellen Vorfall im Kontext anderer Änderungen zu betrachten, die in der Einrichtung auftreten. Fernüberwachung und Videoüberwachung bilden eine wichtige mittlere Ebene, indem sie Kameraanalysen und Drohnenpatrouillen nutzen, um die Abdeckung zu erweitern. Zugangskontrolle und Besuchermanagement gewinnen ebenfalls an Bedeutung, da Kunden Auftragnehmeranmeldeinformationen automatisieren und Anomalien untersuchen. Genetec identifizierte KI-gestützte Anomalieerkennung in einheitlichen Plattformen als wichtige Beschaffungspriorität für 2026.[4] Wartung, Support, Risikobewertung und Beratung vervollständigen den Dienstleistungsmix, indem sie Kunden helfen, Kontrollen aufrechtzuerhalten und standortspezifische Verfahren zu verbessern.



Nach Dienstleistungserbringungsmodell:
Ferndienstleistungen verändern die BetriebswirtschaftVor-Ort-Sicherheitsdienste machten 2026 einen Anteil von 46,28 % des Segments aus. Dieses Erbringungsmodell bleibt notwendig, da Hyperscaler- und Colocation-Mietverträge kontrollierten physischen Zugang und eine Reaktion vor Ort erfordern. Vor-Ort-Teams können Anmeldeinformationsprüfungen, Begleitregeln, Lieferaktivitäten und Notfallkoordination verwalten. Sie bieten auch eine sichtbare Präsenz in Einrichtungen, in denen Kunden ein striktes Perimetermanagement erwarten. Der Markt für Sicherheitsdienstleistungen in nordamerikanischen Rechenzentren stützt sich auf dieses Modell für Standorte mit hohen Vermögenswerten und komplexen täglichen Abläufen. In vielen Fällen liefert ein Vor-Ort-Team das lokale Wissen, das erforderlich ist, um einen zentralisierten Sicherheitsplan praktikabel zu machen. Es ist besonders relevant während des Baus, der Inbetriebnahme und in Zeiten erhöhter Auftragnehmeraktivität.
Fern- und zentralisierte Sicherheitsdienste werden bis 2032 voraussichtlich mit einer CAGR von 16,92 % wachsen. Ein zentrales Überwachungszentrum kann viele verteilte Edge-Standorte unterstützen und die Anzahl des an jedem Standort erforderlichen Personals reduzieren. Securitas beschrieb einen Einsatz, bei dem ein Kunde von 20 auf mehr als 300 standardisierte Rechenzentren mit Fernverwaltung expandierte. Ferndienstleistungen sind kein vollständiger Ersatz für lokale Reaktionen, da physische Vorfälle noch immer Maßnahmen vor Ort erfordern. Sie werden häufiger neben Vor-Ort-Teams eingesetzt, wobei jedes Modell verschiedene Teile des Sicherheitsprozesses abdeckt. Hybride Erbringung ermöglicht es, Personalstärken an Änderungen des operativen Risikos anzupassen, anstatt sich allein an Mietanforderungen zu orientieren. Der Markt für Sicherheitsdienstleistungen in nordamerikanischen Rechenzentren wird voraussichtlich mehr gemischte Modelle sehen, da Kunden eine konsistente Abdeckung sowohl für große Campusse als auch für kleinere Einrichtungen anstreben.
Nach Vertragsart:
Verwaltete Vereinbarungen unterstützen Portfolio-KonsistenzStandortbezogene Exklusivverträge hielten 2026 einen Anteil von 38,74 % des Segments. Diese Vereinbarungen werden durch die Nachfrage von Hyperscalern nach Anbietern gestützt, die mit den spezifischen Stromsystemen, Zugangspunkten und dem Perimeterlayout eines Campus vertraut sind. Ein dedizierter Anbieter kann detaillierte lokale Verfahren entwickeln und Beziehungen zum Betriebsteam des Standorts pflegen. Dies kann wertvoll sein, wenn eine Einrichtung strenge Besucherregeln, empfindliche Ausrüstung oder eine große Bauarbeitnehmerschaft hat. Standortbezogene Vereinbarungen geben Kunden auch direkte Aufsicht über Personalbesetzung, Arbeitszeiten und tägliche Leistung. Das Modell bleibt relevant, wo Sicherheitsrisiken und Betriebsroutinen sehr spezifisch für einen Standort sind. Es kann jedoch für Betreiber mit einem wachsenden Netzwerk von Einrichtungen weniger effizient sein.
Verwaltete Servicevereinbarungen werden bis 2032 voraussichtlich mit einer CAGR von 16,39 % wachsen. Colocation- und Cloud-Anbieter suchen zunehmend nach konsistenter Sicherheitsbeschaffung über Portfolios hinweg, anstatt separate standortbezogene Vereinbarungen zu treffen. Diese Vereinbarungen können Service-Level-Garantien, ergebnisbasierte Preisgestaltung, Technologieaktualisierungsbestimmungen und wiederkehrende Berichterstattung umfassen. Sie geben Betreibern eine Möglichkeit, gemeinsame Kontrollen anzuwenden und dabei Raum für lokale Standortanforderungen zu lassen. SOC 2 Typ II-Erwartungen unterstützen diesen Übergang ebenfalls, da kontinuierliche Überwachung und dokumentierte Kontrolleffektivität unter einem definierten verwalteten Umfang leichter zu organisieren sind. Multi-Standort- und Regionalverträge bieten eine verwandte Option für mittelgroße Betreiber, die Konsistenz über einen Cluster von Einrichtungen hinweg benötigen. Der Markt für Sicherheitsdienstleistungen in nordamerikanischen Rechenzentren profitiert, wenn Anbieter diese gemeinsamen Anforderungen in eine zuverlässige Lieferung über Standorte hinweg übersetzen können.
Nach Kundentyp:
Colocation-Nachfrage führt, Cloud-Nachfrage beschleunigt sichColocation-Anbieter machten 2026 einen Anteil von 46,54 % des Segments aus. Ihr Geschäftsmodell hängt davon ab, mehreren Mietern eine sichere und überprüfbare Betriebsumgebung zu bieten. Sicherheit ist daher ein zentraler Bestandteil des Leistungsangebots und keine diskretionäre Ausgabe. Colocation-Betreiber benötigen klare Zugangsregeln, Besucherprozesse, Aufzeichnungen und Reaktionsverfahren, die Kunden einsehen können. Ihre Mehrmieterumgebung kann auch eine detaillierte Trennung von Berechtigungen und Bereichen erfordern. Dies unterstützt die Nachfrage nach verwalteter Sicherheit, Zugangskontrollverwaltung und Nachweisen über Kontrollleistung. Die Größe des Segments spiegelt die Bedeutung vertrauenswürdiger Einrichtungsabläufe für die Gewinnung und Bindung von Mietern wider.
Cloud-Dienstleister werden bis 2032 voraussichtlich mit einer CAGR von 15,59 % wachsen. Ihre Sicherheitspartner müssen über viele Campusse hinweg skalieren und dabei gemeinsame Praktiken und Berichtsstandards anwenden. Diese Verträge können groß und standardisiert sein, da ein Anbieter wiederholbare Einrichtungsdesigns und zentralisierte Betriebsrichtlinien unterstützt. Unternehmens- und Edge-Betreiber stellen eine kleinere Umsatzbasis dar, benötigen aber Unterstützung über eine größere Anzahl verteilter Standorte. Ihre Sicherheitsbudgets sind kostensensitiver, was Fernüberwachung und verwaltete Dienste gegenüber dedizierten Teams begünstigt. Cloud-bezogene Verträge sind im Allgemeinen größer im Wert, während Edge-Mandate zahlreicher und betrieblich vielfältiger sein können. Der Markt für Sicherheitsdienstleistungen in nordamerikanischen Rechenzentren erfordert unterschiedliche Erbringungsansätze für diese Kundengruppen anstatt eines einzigen Standarddienstleistungsmodells.

Nach Rechenzentrumsgröße:
Hyperscale-Einrichtungen führen in Größe und DynamikHyperscale-Rechenzentren hielten 2026 einen Anteil von 46,21 % an der Marktgröße für Sicherheitsdienstleistungen in nordamerikanischen Rechenzentren und werden bis 2032 voraussichtlich mit einer CAGR von 17,27 % wachsen. Die Kombination aus dem größten Anteil und der schnellsten prognostizierten Expansion macht diese Ebene für Anbieter besonders wichtig. Hyperscale-Einrichtungen erfordern umfangreiches Zugangsmanagemant, Perimeterkontrollen, Überwachung und Verfahren für große Auftragnehmergruppen. Ihre Größe schafft auch Nachfrage nach integrierten Prozessen, die physische, betriebliche und Cyber-Ereignisse bewältigen können. Fortinet brachte im November 2025 seine Lösung Secure AI Data Center mit Zero-Trust-Architektur, LLM-Bedrohungsschutz und der FortiGate 3800G-Plattform auf den Markt. Solche Architekturstandards beeinflussen die Sicherheitsrahmen, die Kunden für ihre Einrichtungen suchen. Diese Kategorie setzt einen anspruchsvollen Maßstab für Dienstleistungsanbieter, da ihre Kunden Skalierung ohne schwächere Kontrollen erwarten.
Große Rechenzentren bilden die nächste Ebene und bedienen Unternehmensoperatoren und Multi-Tenant-Colocation-Kunden mit strukturierten Sicherheitsanforderungen. Mittelgroße Einrichtungen, typischerweise 5–20 MW, sind empfindlicher gegenüber den Kosten für den Austausch von Legacy-Zugangs- und Überwachungssystemen. Sie können auch größere Interoperabilitätsprobleme zwischen älteren Kontrollen und neueren betriebstechnologiebewussten Plattformen aufweisen. Kleine Einrichtungen und Enterprise-Edge-Standorte sind strategisch wichtig, wenn Workloads aus Latenz- und Resilienzgründen dezentralisiert werden. Ihre individuellen Budgets begünstigen häufig Fernüberwachung und verwaltete Vereinbarungen anstelle dedizierter Vor-Ort-Teams. Jede Größenebene hat daher ein anderes Gleichgewicht aus Personalbesetzung, Technologie und Integrationsanforderungen. Anbieter, die die Abdeckung anpassen können, ohne die Kontrollumgebung zu schwächen, sind besser positioniert, um ein gemischtes Portfolio zu bedienen.
Geografische Analyse
Vereinigte Staaten
Die Vereinigten Staaten hielten 2026 einen Anteil von 38,64 % am regionalen Segment. Sie verfügen über die größte Konzentration an Betriebskapazität, Bautätigkeit und Hyperscale-Investitionen in der Region. Die Sicherheitsnachfrage erstreckt sich über etablierte Korridore und neuere Standorte, die große Campusse anziehen. Atlanta hatte bis Mitte 2026 fast 2.900 MW im Bau, während Northern Virginia eine Leerstandsquote von 0,2 % verzeichnete. Texas und der Mittlere Westen machten Ende 2025 33 % der betrieblichen Hyperscale-Kapazität in den Vereinigten Staaten aus und werden voraussichtlich 53 % der neuen Kapazität in den folgenden Jahren ausmachen. Diese breitere Geografie schafft Nachfrage nach Anbietern, die Teams außerhalb des Northern-Virginia-Korridors mobilisieren können. Sie erhöht auch die Bedeutung zentral verwalteter Verfahren, die unter lokalen Betriebsbedingungen noch funktionieren.
Kanada
Kanada hat eine kleinere Hyperscale-Pipeline als die Vereinigten Staaten, bleibt aber ein mittelreifer Standort für Sicherheitsdienstleistungen in Rechenzentren. Ontario und Quebec konzentrieren einen Großteil der Investitionen des Landes und unterstützen Multi-Standort-Portfolios, die von großen Cloud- und Colocation-Anbietern betrieben werden. Kanadische Datenschutzbestimmungen erhöhen den Bedarf an Prüfpfaden und dokumentierten Sicherheitsprozessen in verwalteten Verträgen. Vor-Ort-Bewachungsmodelle spielen in den Rechenzentren des Landes weiterhin eine starke Rolle. Dies lässt Raum für hybride Dienste, die ein lokales Reaktionsteam mit regionaler Überwachungsunterstützung verbinden. Die Marktgröße für Sicherheitsdienstleistungen in nordamerikanischen Rechenzentren in Kanada wird durch Kunden gestützt, die einen geografisch konsistenten Service über mehr als einen Standort hinweg benötigen. Anbieter mit nordamerikaweiten Fähigkeiten können diese Anforderung erfüllen, ohne kanadische Einrichtungen als isolierte Einsätze zu behandeln.
Mexiko
Mexiko wird bis 2032 voraussichtlich mit einer CAGR von 17,96 % wachsen, der schnellsten Rate unter den abgedeckten Ländern. MexDC prognostizierte Investitionen von 82,5 Milliarden USD zwischen 2026 und 2031, mit 279 MW in Betrieb, 205 MW im Bau und 1.730 MW angekündigt. Querétaro machte 65 % der installierten nationalen Kapazität aus und hatte aktive Projekte von AWS, Microsoft Azure, CloudHQ und OData. Das Tempo der angekündigten Kapazität bedeutet, dass Sicherheitsanbieter schnell lokale Arbeitskräfte und Integratorbeziehungen aufbauen müssen. Bauverträge können vergeben werden, bevor Anbieter die erforderliche lokale Betriebsfähigkeit aufgebaut haben. Dies schafft eine Öffnung für Unternehmen, die regionale Standards mit lokalen Lieferpartnern kombinieren. Es macht auch die Personalentwicklung und Projektmobilisierung zu wichtigen Überlegungen für Kunden, die in das Land eintreten.
Wettbewerbslandschaft
Marktkonzentration
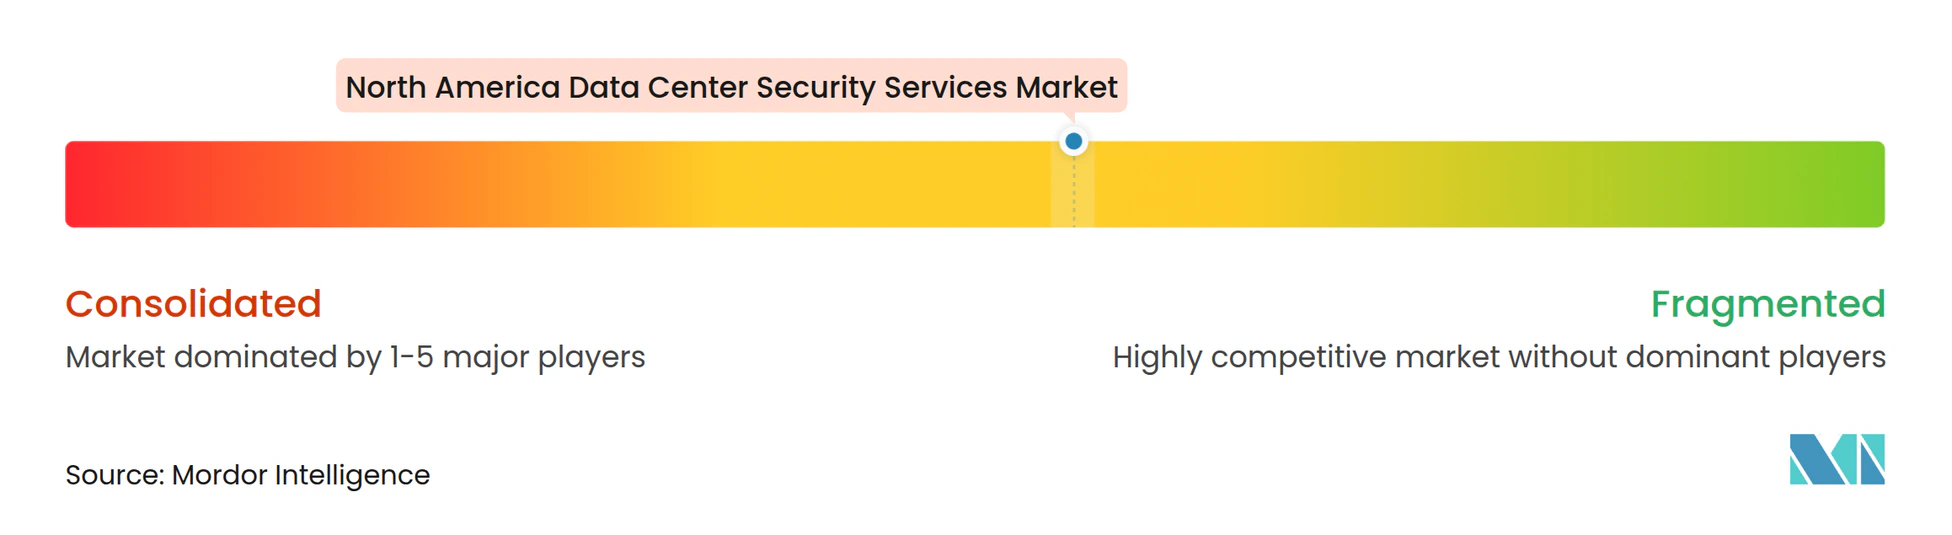
Der Markt für Sicherheitsdienstleistungen in nordamerikanischen Rechenzentren ist auf der obersten Ebene mäßig fragmentiert. Allied Universal, Securitas und Johnson Controls haben durch Größe, langfristige Kundenbeziehungen und technologiegestützte verwaltete Dienste starke Positionen. Spezialisierte Integratoren wie Convergint Technologies, ASSA ABLOY und HID Global konkurrieren durch spezifische physische Sicherheitsfähigkeiten. Cisco, Palo Alto Networks, Fortinet und IBM bieten Cybersicherheitsfähigkeiten, die für Kunden relevant sind, die integrierte Überwachung suchen. Das Wettbewerbsfeld umfasst daher Anbieter mit unterschiedlichen Ausgangspunkten und nicht eine einheitliche Gruppe von Bewachungsunternehmen. Größere Unternehmen können nationale Konten unterstützen, während Spezialisten durch technische Tiefe oder tiefes Wissen über einen bestimmten Einrichtungstyp konkurrieren können. Kunden werden voraussichtlich sowohl die Serviceabdeckung als auch die Fähigkeit bewerten, Systeme über physische und digitale Umgebungen hinweg zu verbinden.
Technologieintegration ist ein zentrales Wettbewerbsthema im Markt für Sicherheitsdienstleistungen in nordamerikanischen Rechenzentren. Securitas unterzeichnete im Februar 2026 eine bindende Vereinbarung zur Übernahme von Liferaft, einer Software-als-Dienstleistung-Bedrohungsintelligenzplattform mit Fokus auf Nordamerika. Der Schritt fügt digitale Risikointelligenz zu seinem wiederkehrenden Umsatzangebot hinzu und erweitert seinen Sicherheitsdienstleistungsumfang. Johnson Controls stellte auf der GSX 2026 verwaltete Sicherheitsbetriebszentrum-Dienste und KI-gestützte Videoanalysen vor. Dies zeigt, wie Gebäudesystemanbieter zu verwalteten Modellen übergehen, da Kunden zentralisierte Überwachung und Reaktion suchen. Palo Alto Networks brachte im März 2025 Unit 42 Managed XSIAM mit 24/7-Überwachung, unterstützt durch mehr als 7.000 Detektoren und 2.400 Verhaltensmodelle, auf den Markt. Diese Schritte verstärken den Wettbewerb um Sicherheitsbetriebszentrum-bezogene Arbeit, die physische und Cybersicherheitsverantwortlichkeiten überschneidet.
Convergint lieferte im September 2026 eine mehrschichtige physische Sicherheitslösung für eine Hyperscale-Einrichtung. Der Einsatz umfasste biometrische Authentifizierung, Anti-Tailgating-Technologie, Serverschrank-Zugangskontrollen, Videoüberwachung und intelligentes Schlüsselmanagement. Dieses Beispiel zeigt den Wert spezialisierter Ausführung in Standorten mit mehreren Ebenen kontrollierten Zugangs. Chancen bestehen weiterhin in der cyber-physischen Sicherheit für Hyperscale-Campusse und verwalteten Diensten für kleinere Edge-Standorte. Kleinere Standorte können unterversorgt sein, da ihre Budgets nicht dasselbe Personalmodell wie große Campusse unterstützen. Anbieter, die Fernüberwachung mit klaren lokalen Reaktionsvereinbarungen kombinieren, können diese Gruppe ansprechen. Der Wettbewerb wird davon abhängen, ob Unternehmen technische Fähigkeiten in Dienste umwandeln können, die Betreiber konsistent über sich verändernde Einrichtungsportfolios hinweg einsetzen können.
Branchenführer im Markt für Sicherheitsdienstleistungen in nordamerikanischen Rechenzentren
-
Cisco Systems, Inc.
-
Johnson Controls International plc
-
Securitas AB
-
Allied Universal
-
Palo Alto Networks, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Sicherheitsdienstleistungen in nordamerikanischen Rechenzentren Unternehmen in diesem Bericht
- Cisco Systems, Inc.
- Johnson Controls International plc
- Securitas AB
- Allied Universal
- Palo Alto Networks, Inc.
- Honeywell International Inc.
- Fortinet, Inc.
- ASSA ABLOY AB
- Siemens AG
- Schneider Electric SE
- Robert Bosch GmbH
- Axis Communications AB
- Genetec Inc.
- Convergint Technologies LLC
- Motorola Solutions, Inc.
- IBM Corporation
- Check Point Software Technologies Ltd.
- Juniper Networks, Inc.
- Brivo Systems, LLC
- HID Global Corporation
- BioConnect Inc.
- Digitus Biometrics, Inc.
Neueste Industrielle Entwicklungen in Markt für Sicherheitsdienstleistungen in nordamerikanischen Rechenzentren
- September 2026: Convergint lieferte eine komplexe, skalierbare physische Sicherheitslösung für ein vertrauliches Hyperscale-Rechenzentrum in Frankfurt, Deutschland, umfassend Unternehmens-Videoüberwachung, Zugangskontrolle, biometrische Authentifizierung, Anti-Tailgating-Technologie, intelligentes Schlüsselmanagement und Serverschrankschlösser, und demonstrierte damit ein replizierbares Liefermodell für kritische Infrastrukturen auf großen Campussen.
- September 2026: Johnson Controls präsentierte KI-gestützte Sicherheit auf der GSX 2026, einschließlich verwalteter Sicherheitsbetriebszentrum-Dienste für zentralisierte Überwachung und Vorfallreaktion sowie proaktiver Videolösungen, die intelligente Analysen mit fachkundiger menschlicher Überwachung kombinieren.
- März 2026: Johnson Controls festigte seine Führungsposition in der Sicherheit von Rechenzentren und unternehmenskritischen Einrichtungen auf der ISC West 2026 und brachte C•CURE IQ 3.2 mit integriertem Videomanagement und standardisierten Vorfallsworkflows auf den Markt, begleitet von Hardware-Updates für PowerSeries Neo 5, IQ Panel 5, Kantech EntraPass 9.10 und exacqVision 26.0.
- Februar 2026: Securitas unterzeichnete eine bindende Vereinbarung zur Übernahme von Liferaft, einer SaaS-basierten Bedrohungsintelligenzplattform mit Fokus auf Nordamerika, um digitale Risikointelligenzfähigkeiten hinzuzufügen und wiederkehrende monatliche Einnahmen mit hoher Marge zu erweitern.
Berichtsumfang für den Markt für Sicherheitsdienstleistungen in nordamerikanischen Rechenzentren
Der Markt für Sicherheitsdienstleistungen in nordamerikanischen Rechenzentren umfasst Einnahmen aus Sicherheitsdienstleistungen, die in Rechenzentren in den Vereinigten Staaten, Kanada und Mexiko eingesetzt werden. Der Markt wird durch die Expansion von Hyperscale-Campussen, strenge Compliance-Anforderungen, hohe Arbeitskosten und die zunehmende Einführung von Fernüberwachung, Sicherheitsbetriebszentrum-als-Dienstleistung und hybriden Sicherheitsbetriebsmodellen angetrieben.
Der Bericht über den Markt für Sicherheitsdienstleistungen in nordamerikanischen Rechenzentren ist segmentiert nach Dienstleistungsart (Bewachung und physische Sicherheit, Fernüberwachung und Videoüberwachung, Sicherheitsbetriebszentrum-Dienstleistungen, Sicherheitsrisikobewertung und Beratung, Zugangskontrolle und Besuchermanagement-Dienstleistungen sowie Wartung und Support von Sicherheitssystemen), Dienstleistungserbringungsmodell (Vor-Ort-Sicherheitsdienste, Fern- und zentralisierte Sicherheitsdienste sowie hybride Sicherheitsdienste), Vertragsart (standortbezogene Exklusivverträge, Multi-Standort- und Regionalverträge, integrierte Sicherheitsdienstleistungsverträge sowie verwaltete Servicevereinbarungen), Kundentyp (Colocation-Anbieter, Cloud-Dienstleister und Unternehmens- / Edge-Rechenzentrumsbetreiber), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale) sowie Land (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Bewachung und physische Sicherheit |
| Fernüberwachung und Videoüberwachung |
| Sicherheitsbetriebszentrum-Dienstleistungen |
| Sicherheitsrisikobewertung und Beratung |
| Zugangskontrolle und Besuchermanagement-Dienstleistungen |
| Wartung und Support von Sicherheitssystemen |
| Vor-Ort-Sicherheitsdienste |
| Fern- und zentralisierte Sicherheitsdienste |
| Hybride Sicherheitsdienste |
| Standortbezogene Exklusivverträge |
| Multi-Standort- und Regionalverträge |
| Integrierte Sicherheitsdienstleistungsverträge |
| Verwaltete Servicevereinbarungen |
| Colocation-Anbieter |
| Cloud-Dienstleister |
| Unternehmens- / Edge-Rechenzentrumsbetreiber |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Dienstleistungsart | Bewachung und physische Sicherheit |
| Fernüberwachung und Videoüberwachung | |
| Sicherheitsbetriebszentrum-Dienstleistungen | |
| Sicherheitsrisikobewertung und Beratung | |
| Zugangskontrolle und Besuchermanagement-Dienstleistungen | |
| Wartung und Support von Sicherheitssystemen | |
| Nach Dienstleistungserbringungsmodell | Vor-Ort-Sicherheitsdienste |
| Fern- und zentralisierte Sicherheitsdienste | |
| Hybride Sicherheitsdienste | |
| Nach Vertragsart | Standortbezogene Exklusivverträge |
| Multi-Standort- und Regionalverträge | |
| Integrierte Sicherheitsdienstleistungsverträge | |
| Verwaltete Servicevereinbarungen | |
| Nach Kundentyp | Colocation-Anbieter |
| Cloud-Dienstleister | |
| Unternehmens- / Edge-Rechenzentrumsbetreiber | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Land | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Sicherheitsdienstleistungen in nordamerikanischen Rechenzentren?
Die Marktgröße für Sicherheitsdienstleistungen in nordamerikanischen Rechenzentren wird voraussichtlich von 1,96 Milliarden USD im Jahr 2026 auf geschätzte 2,24 Milliarden USD im Jahr 2027 und 4,37 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 14,10 % zwischen 2027 und 2032.
Welche Dienstleistungsart hat den größten Umsatzanteil?
Bewachung und physische Sicherheit führt mit einem Umsatzanteil von 32,71 % im Jahr 2026, da Standorte weiterhin Zugangskontrolle und Vorfallreaktion vor Ort erfordern.
Welcher Dienst wird voraussichtlich am schnellsten wachsen?
Sicherheitsbetriebszentrum-Dienstleistungen werden bis 2032 voraussichtlich mit einer CAGR von 15,26 % wachsen, da Betreiber physische, betriebstechnologische und Cybersicherheitsüberwachung verbinden.
Warum gewinnen verwaltete Sicherheitsvereinbarungen an Akzeptanz?
Sie ermöglichen es Colocation- und Cloud-Anbietern, Service-Level, Berichterstattung, Technologieaktualisierungen und Kontrollnachweise über mehrere Standorte hinweg zu standardisieren.
Welches Land wird voraussichtlich am schnellsten wachsen?
Mexiko wird bis 2032 voraussichtlich mit einer CAGR von 17,96 % wachsen, unterstützt durch geplante Rechenzentrumsinvestitionen und neue Kapazitätsankündigungen.
Wie beeinflusst Fernüberwachung die Sicherheitserbringung?
Fern- und zentralisierte Sicherheitsdienste werden voraussichtlich mit einer CAGR von 16,92 % wachsen, da sie eine kontinuierliche Abdeckung über verteilte Einrichtungen hinweg ermöglichen und dabei lokale Reaktionsvereinbarungen beibehalten.