
Tamanho e Participação do Mercado de Energia Renovável para Data Centers na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
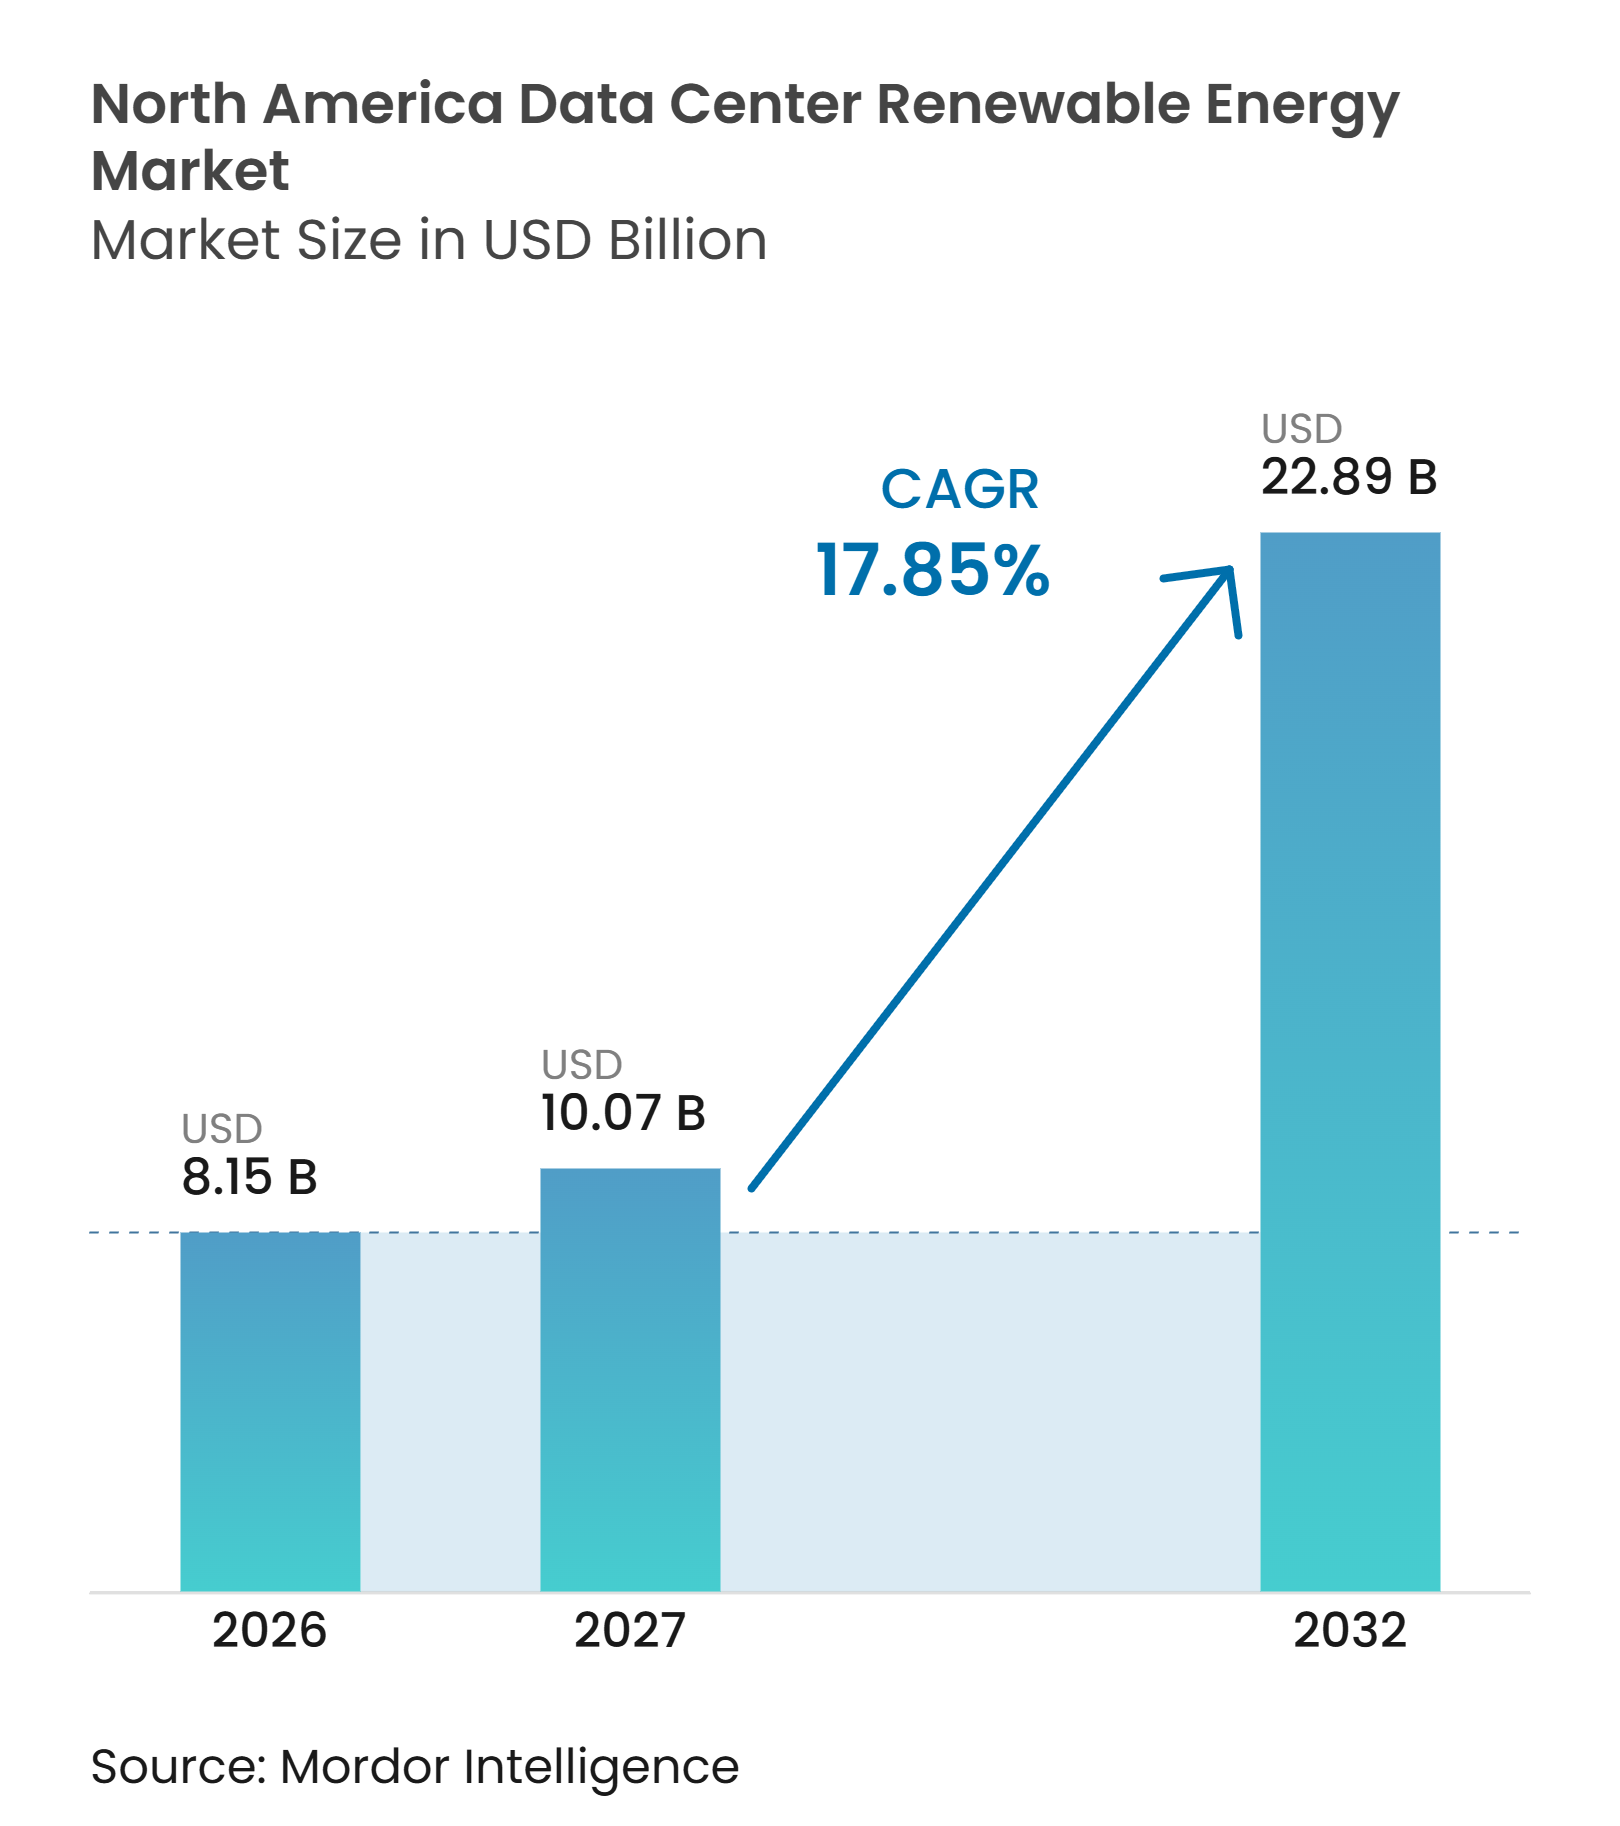
| Tamanho do mercado no ano base (2026) | 8.15 Bilhões de dólares |
| Tamanho do Mercado (2027) | 10.07 Bilhões de dólares |
| Tamanho do Mercado (2032) | 22.89 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 17.85 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energia Renovável para Data Centers na América do Norte por Mordor Intelligence
O mercado de energia renovável para data centers na América do Norte foi avaliado em 8,15 bilhões de USD em 2026 e estima-se que se expanda de 10,07 bilhões de USD em 2027 para atingir 22,89 bilhões de USD até 2032, a um CAGR de 17,85% durante o período de previsão (2027-2032). Em volume, o mercado deve aumentar de 95,88 GWh em 2026 para 118,47 GWh em 2027 e atingir 245,19 GWh até 2032, a um CAGR de 15,71% durante 2027-2032. As cargas de trabalho de inteligência artificial estão aumentando os requisitos de eletricidade e tornando a aquisição de energia renovável uma parte central do planejamento de capacidade. Os compromissos corporativos de eletricidade livre de carbono 24/7 estão deslocando a atenção dos certificados anuais de energia renovável para a energia que pode ser correspondida por hora e localização. A energia solar combinada com armazenamento em baterias está se tornando mais econômica, o que sustenta a demanda por energia limpa despachável. Atrasos na conexão à rede elétrica, escassez de equipamentos e restrições de licenciamento permanecem como os principais limites para a entrega de projetos. O mercado de energia renovável para data centers na América do Norte também está vendo operadores de maior porte aproximarem o fornecimento de energia, o desenvolvimento de projetos e os contratos de longo prazo.
Principais Conclusões do Relatório
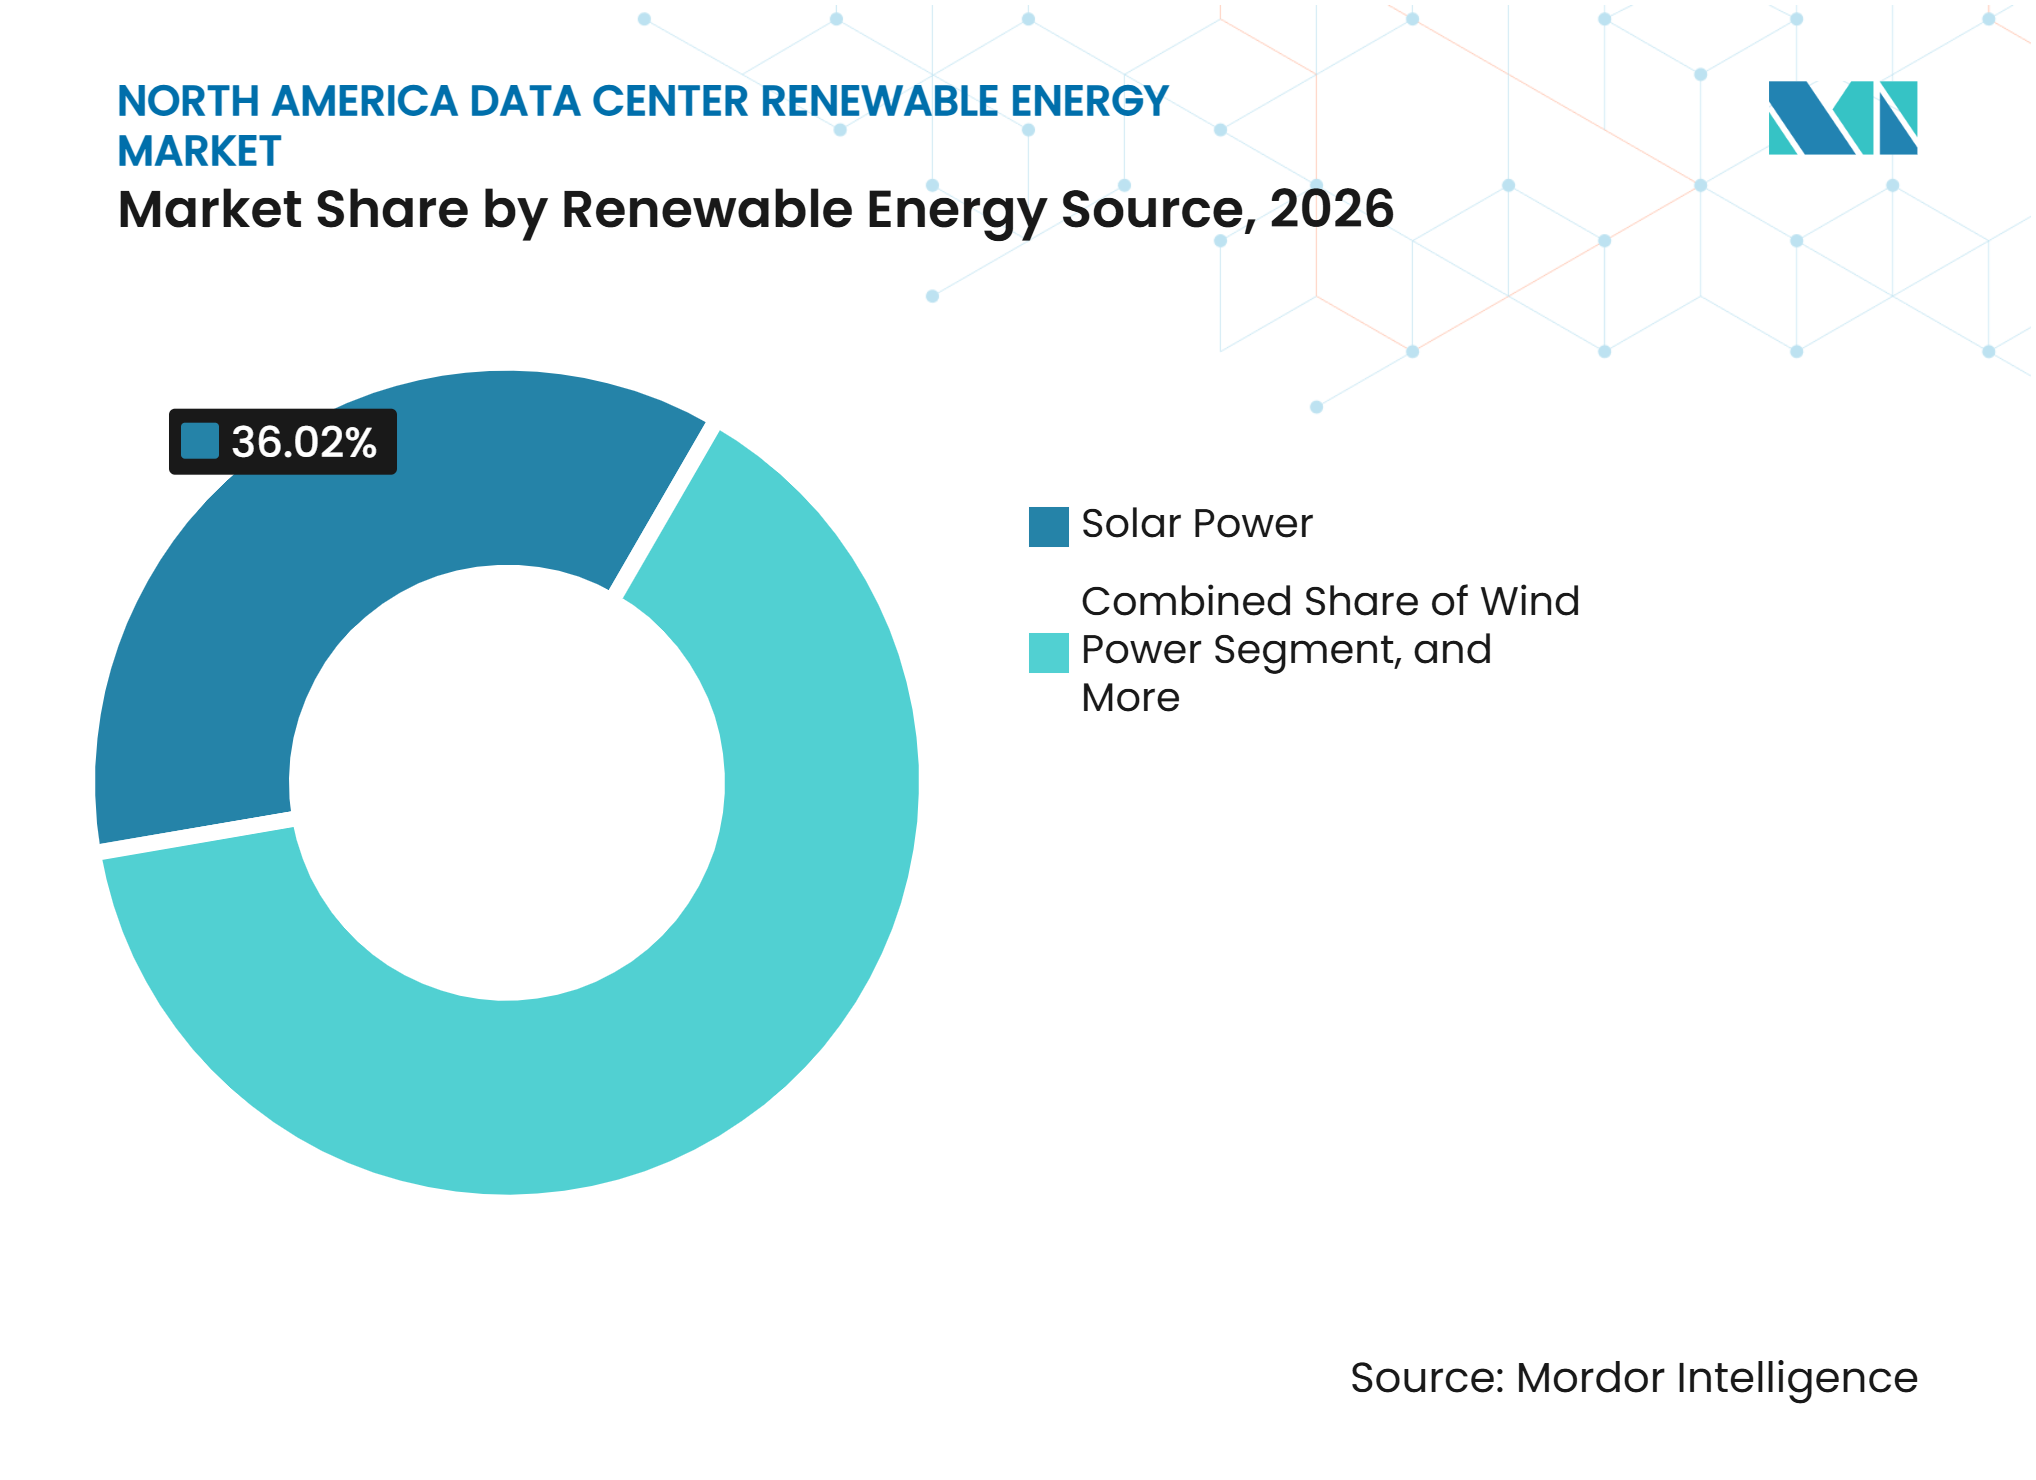
- Entre as fontes de energia renovável, a energia solar deteve uma participação de 36,02% no mercado de energia renovável para data centers na América do Norte em 2026, enquanto a energia geotérmica deve se expandir a um CAGR de 18,72% até 2032.
- Por modelo de aquisição, os PPAs virtuais ou financeiros detiveram uma participação de 31,23% em 2026 e devem se expandir a um CAGR de 18,52% até 2032.
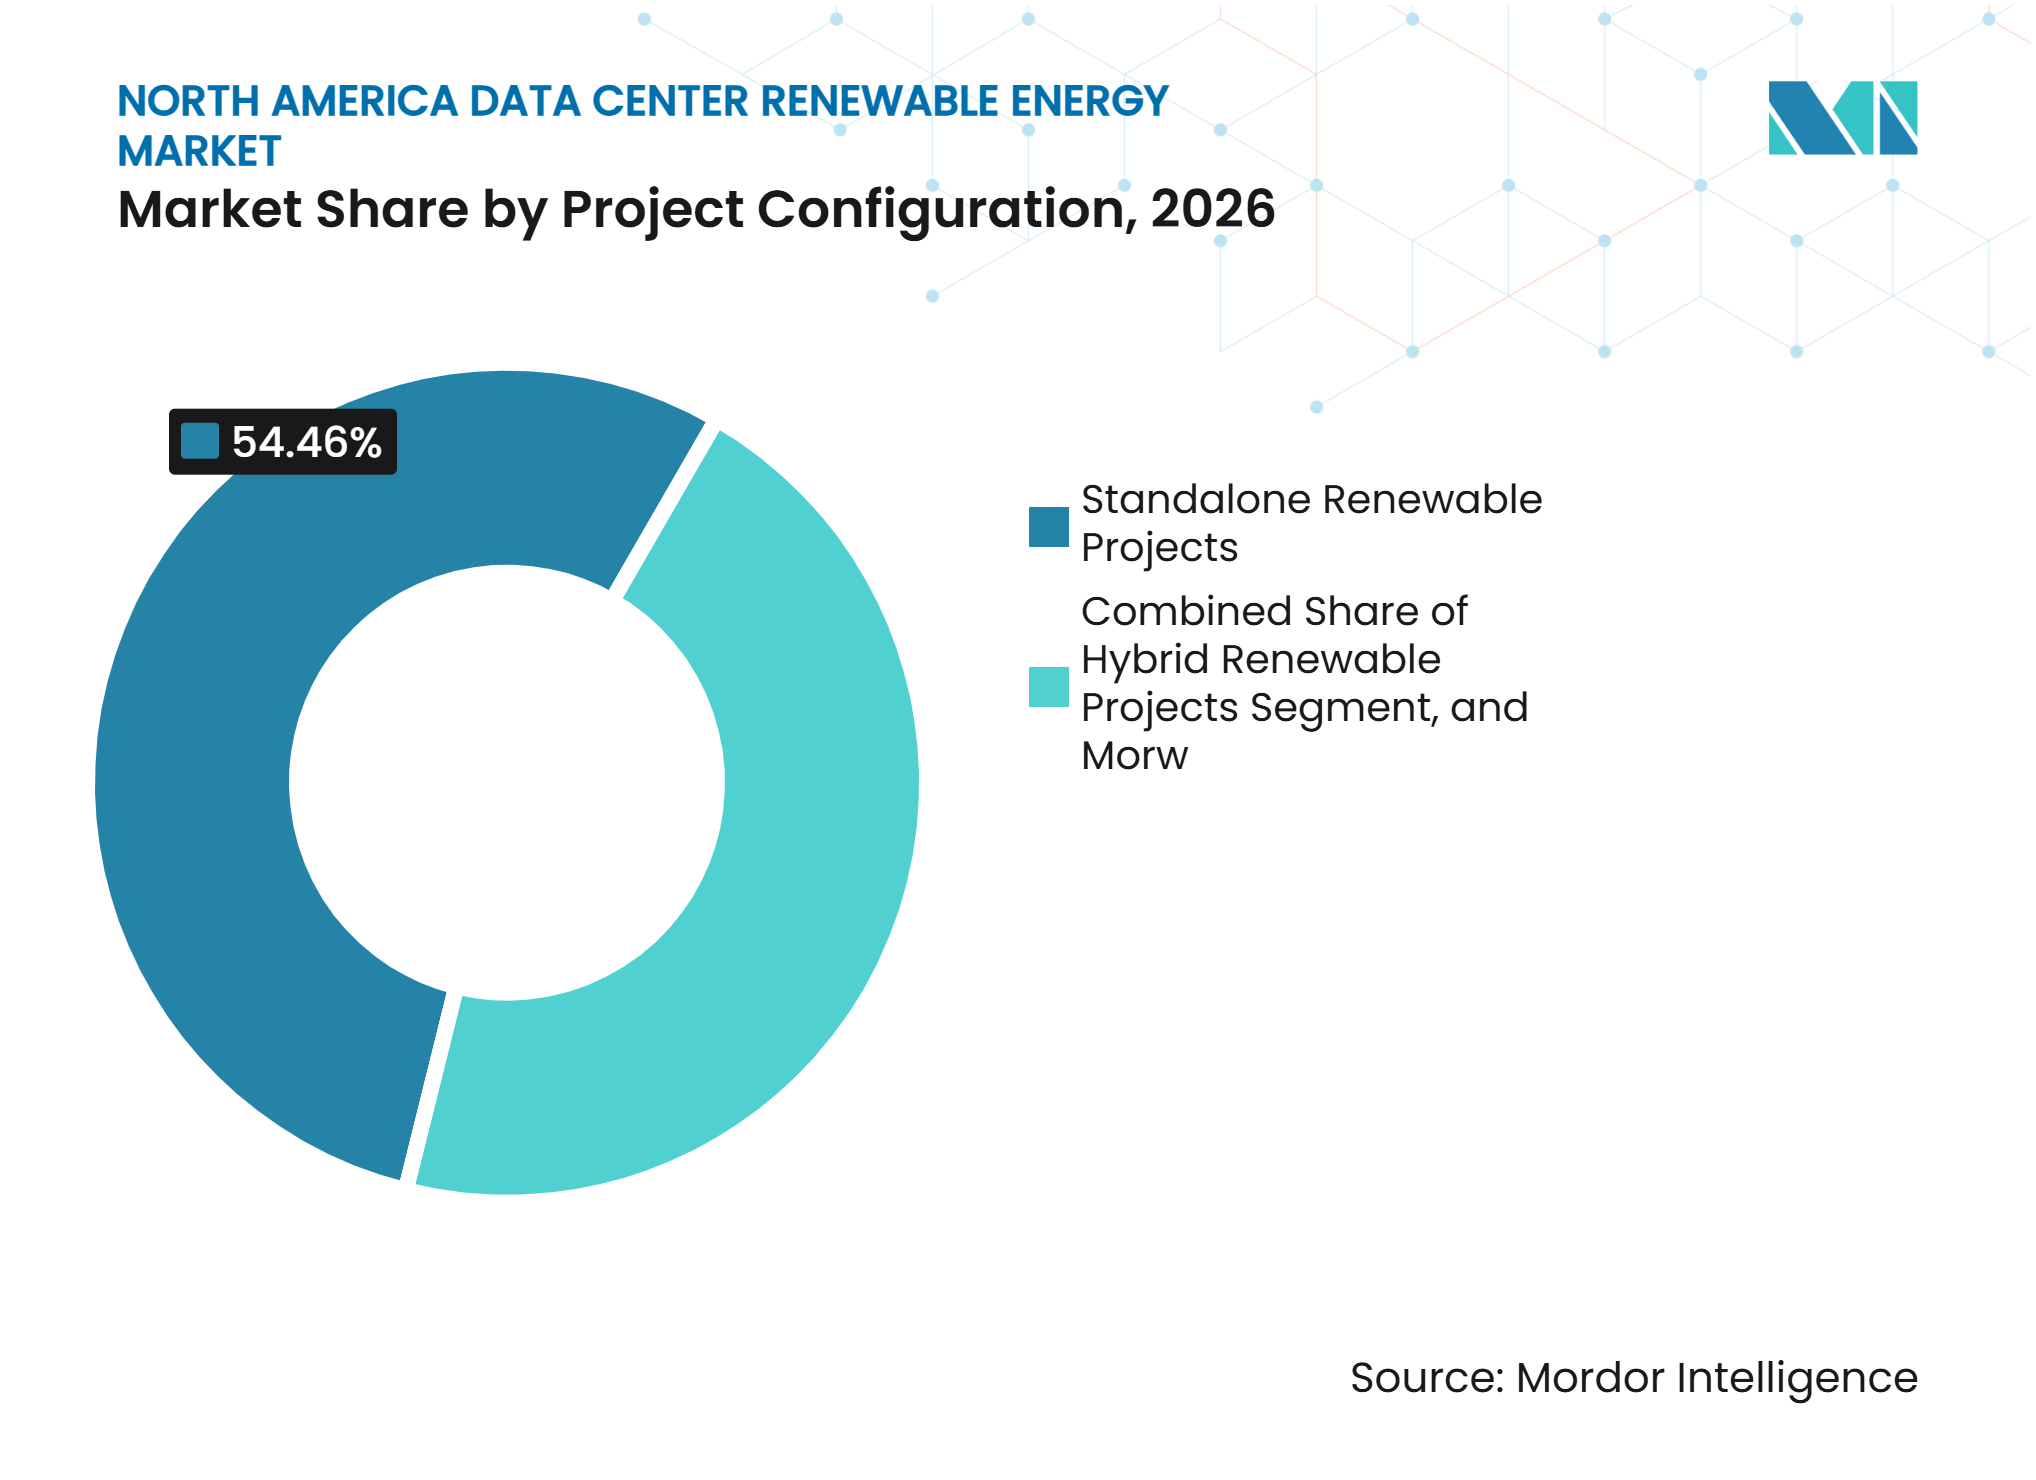
- Por configuração de projeto, os projetos renováveis independentes responderam por uma participação de 54,46% em 2026, enquanto os projetos renováveis com armazenamento em baterias devem se expandir a um CAGR de 18,29% até 2032.
- Por duração do contrato, os contratos de longo prazo detiveram uma participação de 62,28% no mercado de energia renovável para data centers na América do Norte em 2026, enquanto os contratos de médio prazo devem se expandir a um CAGR de 18,17% até 2032.
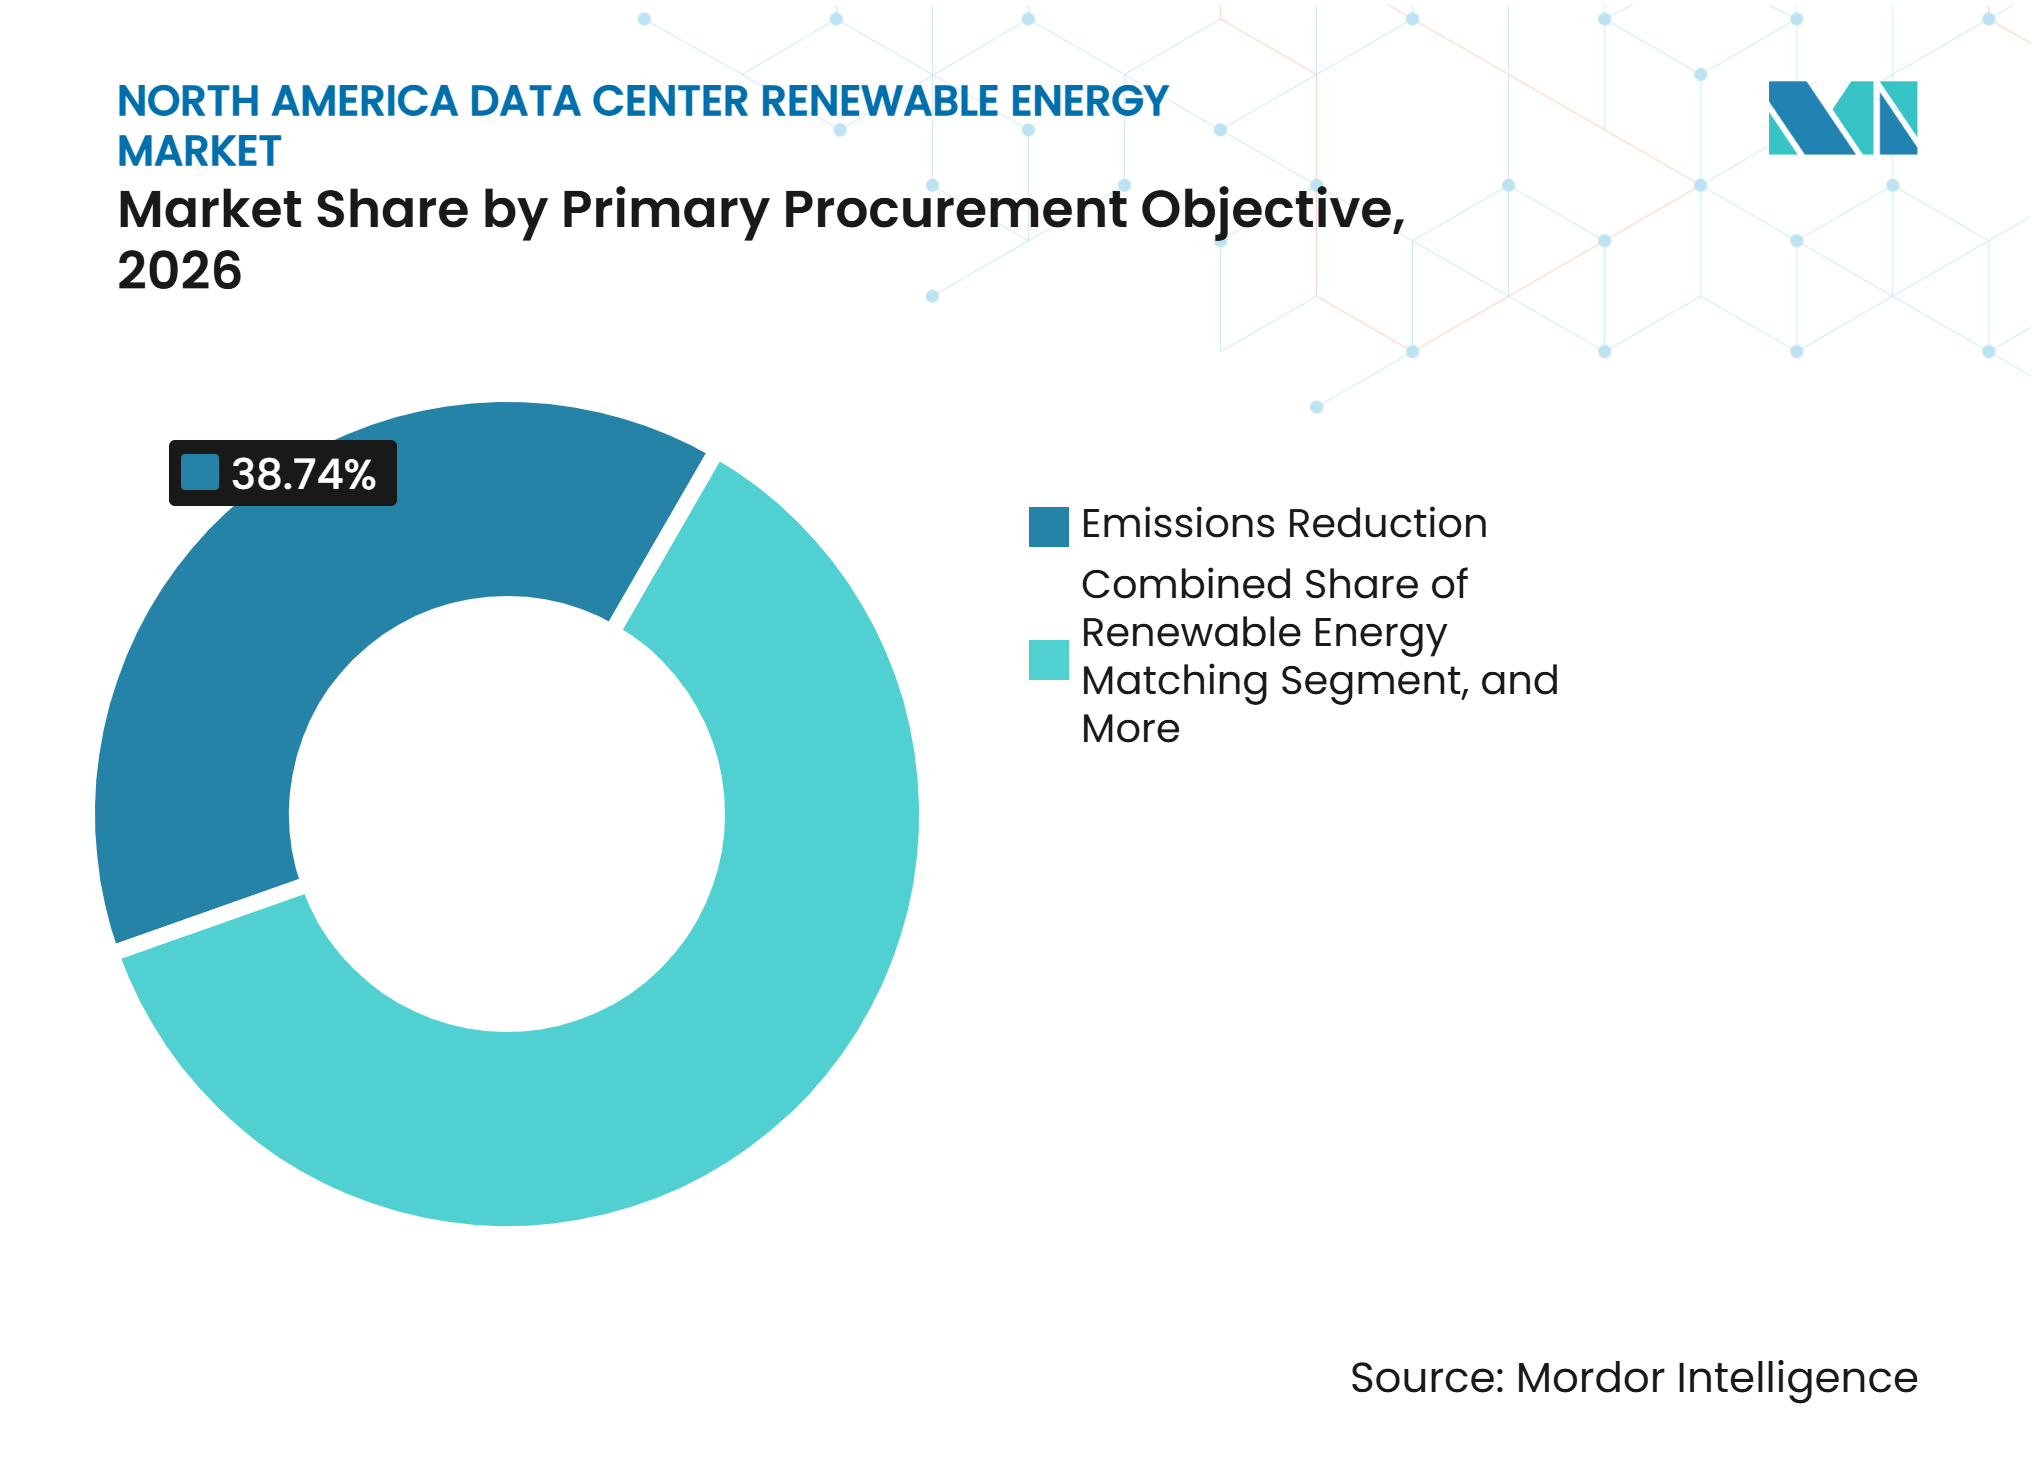
- Por objetivo principal de aquisição, a redução de emissões respondeu por uma participação de 38,74% em 2026, enquanto a correspondência de energia renovável deve se expandir a um CAGR de 18,21% até 2032.
- Por tamanho de data center, as instalações de hiperescala detiveram uma participação de 57,86% em 2026 e devem se expandir a um CAGR de 18,33% até 2032.
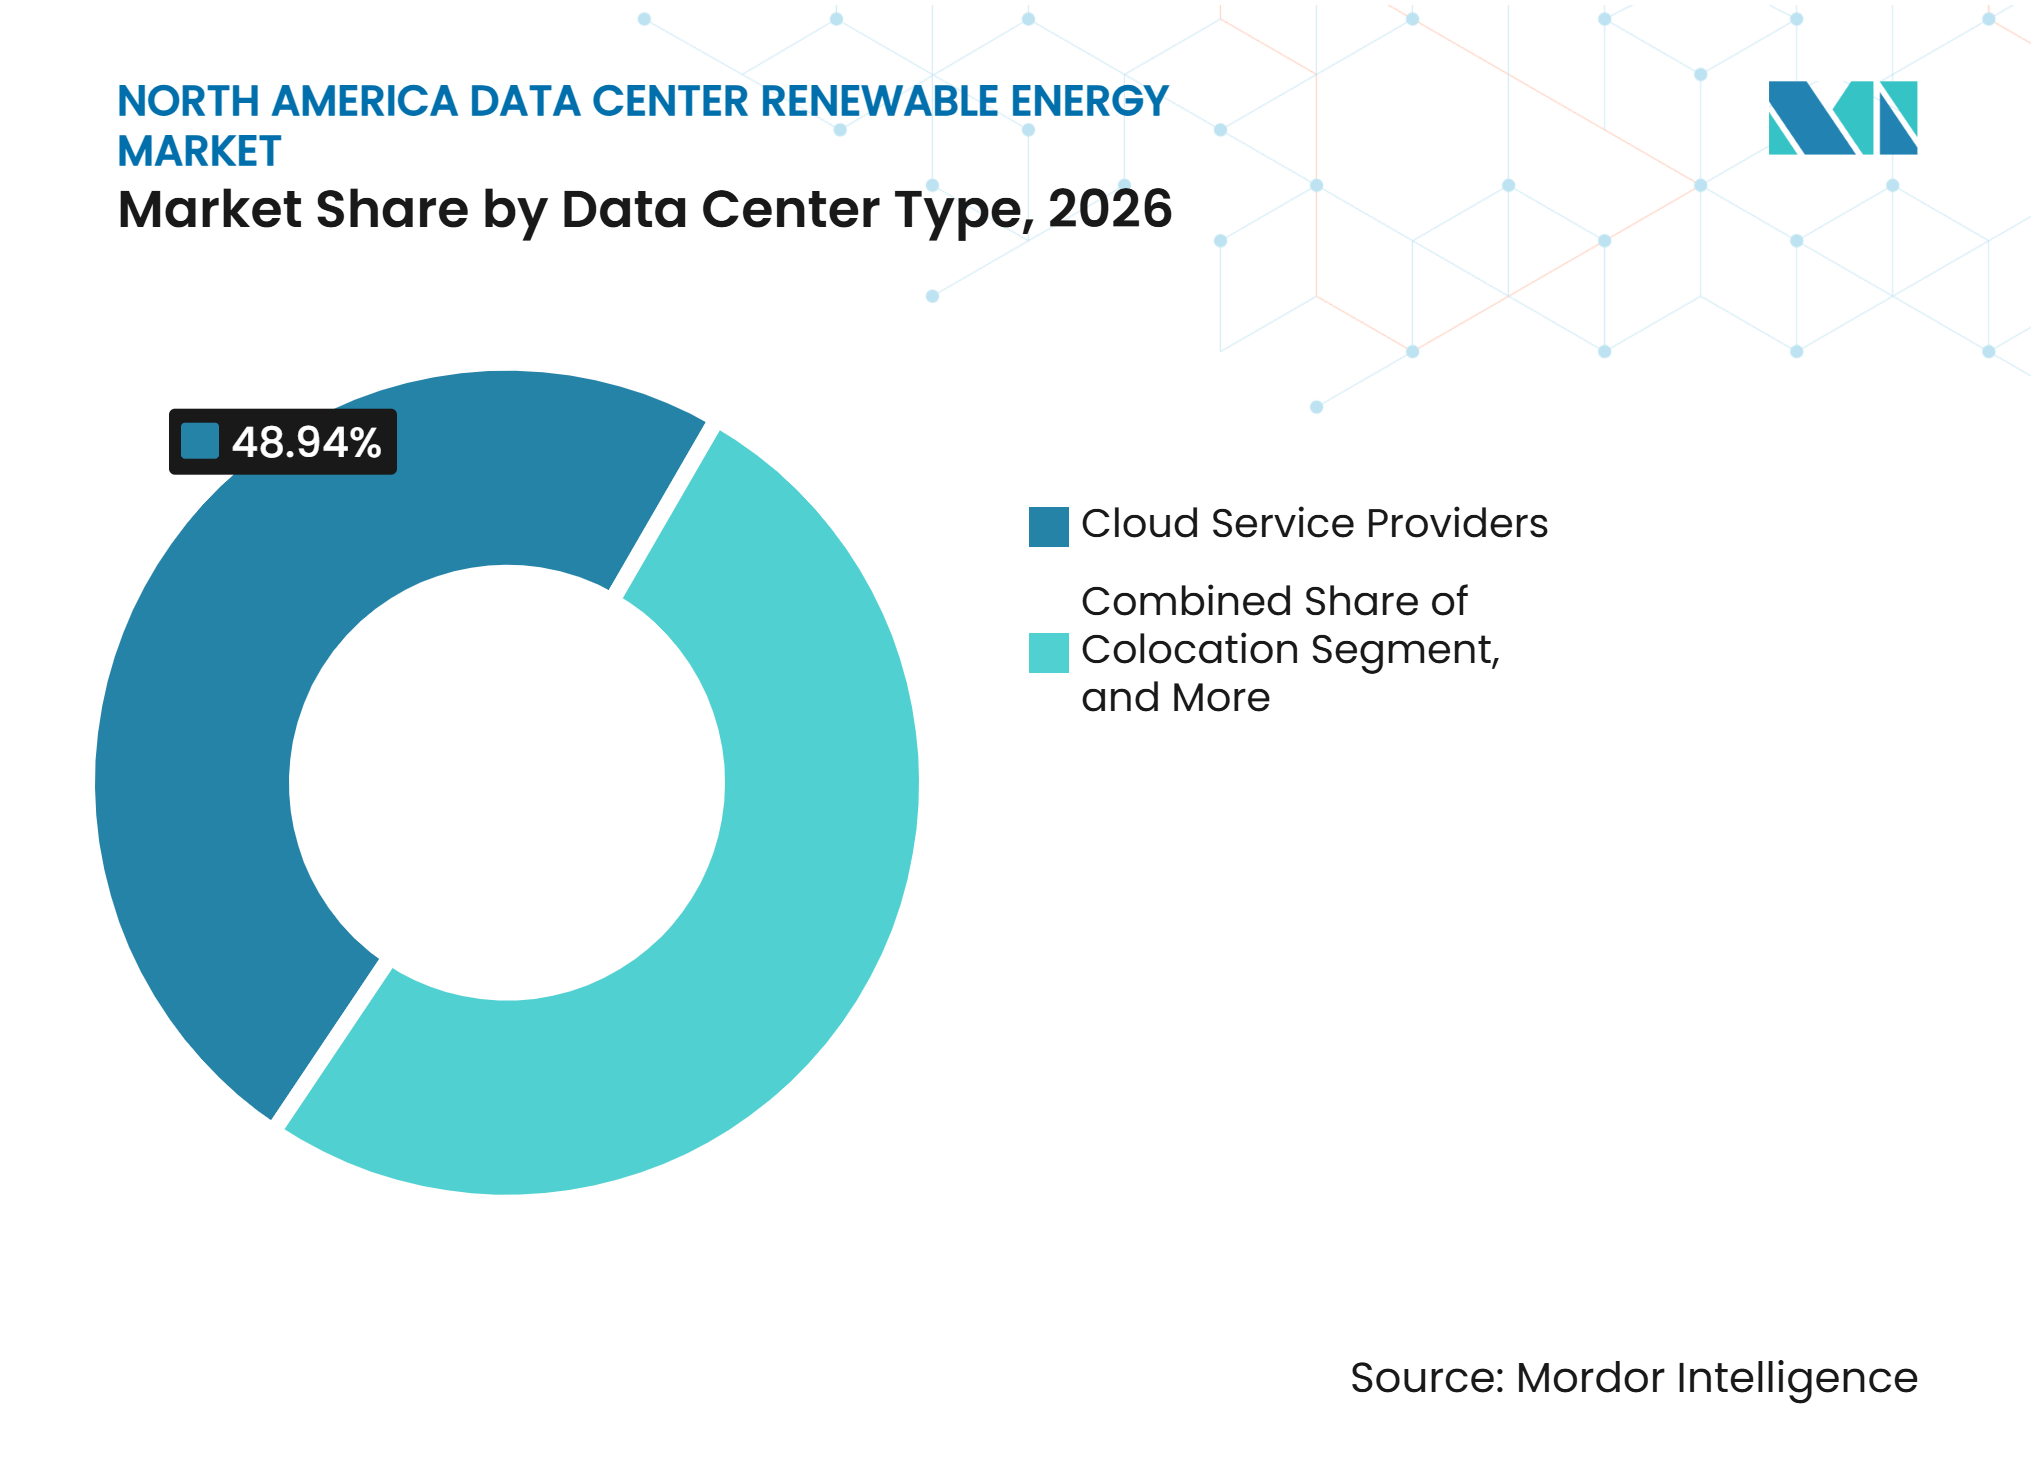
- Por tipo de data center, os provedores de serviços em nuvem responderam por uma participação de 48,94% em 2026, enquanto os operadores de colocation devem se expandir a um CAGR de 18,16% até 2032.
- Por geografia, os Estados Unidos detiveram uma participação de 87,14% no mercado de energia renovável para data centers na América do Norte em 2026, enquanto o México deve se expandir a um CAGR de 18,36% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão de Data Centers de Inteligência Artificial e Hiperescala | +4.2% | Estados Unidos, Canadá, México | Curto prazo (≤ 2 anos) |
| Compromissos Corporativos de Energia Livre de Carbono | +3.5% | Estados Unidos, Canadá | Médio prazo (2-4 anos) |
| Queda nos Custos de Energia Solar e Armazenamento em Baterias | +2.6% | Estados Unidos, México | Curto prazo (≤ 2 anos) |
| Visibilidade do Preço da Energia Renovável por meio de Contratos de Longo Prazo | +2.0% | Estados Unidos, Canadá | Médio prazo (2-4 anos) |
| Requisitos de Correspondência Horária de Energia Livre de Carbono | +1.7% | Estados Unidos, províncias canadenses selecionadas | Longo prazo (≥ 4 anos) |
| Geração Renovável Atrás do Medidor em Nós de Rede com Restrições | +1.1% | Estados Unidos, México | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Data Centers de Inteligência Artificial e Hiperescala
As cargas de trabalho de inteligência artificial alteraram a escala da demanda de eletricidade dos data centers norte-americanos. A demanda de energia dos data centers nos EUA deve aumentar de 31 GW em 2025 para 41 GW em 2026 e 66 GW em 2027. Os data centers poderão responder por 11,8% do consumo de eletricidade dos EUA até 2030.[1] Esse perfil de demanda exige que os desenvolvedores garantam geração limpa muito antes de um campus entrar em operação. O mercado de energia renovável para data centers na América do Norte, portanto, depende de um planejamento sincronizado de capacidade computacional, acesso à transmissão e ativos de geração. Desenvolvedores que aguardam o início da construção podem enfrentar acesso limitado à capacidade renovável disponível para entrega.
Compromissos Corporativos de Energia Livre de Carbono
Os programas corporativos de descarbonização estão transformando a aquisição de energia limpa em uma questão de governança para os operadores de data centers. Os data centers adquiriram 180 TWh de energia limpa por meio de PPAs em 2025, o que representou quase 90% dos volumes corporativos de PPAs na América do Norte e na Europa. Os hiperescaladores aumentaram sua participação na atividade de PPAs na América do Norte de 76% no quarto trimestre de 2025 para 90% no início de 2026. A Microsoft correspondeu 100% do uso de eletricidade de 2025 com energia renovável e detinha mais de 40 GW de capacidade contratada globalmente, incluindo 19 GW em operação. Os grandes PPAs ajudam os desenvolvedores a garantir financiamento para novos projetos. Isso deixa compradores menores competindo por menos contratos e uma oferta mais limitada.
Queda nos Custos de Energia Solar e Armazenamento em Baterias
Os projetos de energia solar e armazenamento em baterias estão se tornando cada vez mais relevantes para operadores que necessitam de energia limpa além das horas de luz solar. O custo de referência global para projetos de armazenamento em baterias diminuiu ano a ano. Os desenvolvedores adicionaram capacidade substancial combinada de energia solar e armazenamento a um custo médio inferior ao de novas turbinas a gás de ciclo combinado. A energia solar de eixo fixo também permaneceu competitiva em termos de custo. Essas condições sustentam a aquisição integrada com armazenamento no ERCOT, em zonas selecionadas do CAISO e no México, enquanto os acordos de energia solar independente podem se tornar menos competitivos ao longo do tempo.
Visibilidade do Preço da Energia Renovável por meio de Contratos de Longo Prazo
Os acordos de longo prazo oferecem aos projetos renováveis receitas previsíveis e ajudam a converter propostas em ativos financiáveis. A Microsoft e a Brookfield Renewable Partners estabeleceram um framework que pode apoiar 10,5 GW de nova capacidade renovável nos Estados Unidos e na Europa de 2026 a 2030. Tais arranjos oferecem aos operadores maior visibilidade sobre os preços de energia e os cronogramas de desenvolvimento. Eles também fornecem aos desenvolvedores uma offtake de compradores solventes que apoia o financiamento de projetos. No mercado de energia renovável para data centers na América do Norte, a originação de projetos está se tornando tão importante quanto a seleção de um PPA. Isso favorece operadores que podem se comprometer com capacidade anos antes de ela ser necessária.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Atrasos na Interconexão à Rede Elétrica e na Transmissão | -2.5% | Estados Unidos, México | Curto prazo (≤ 2 anos) |
| Intermitência Renovável e Requisitos de Confiabilidade 24/7 | -1.8% | Estados Unidos, Canadá | Médio prazo (2-4 anos) |
| Licenciamento de Projetos Renováveis, Questões Fundiárias e Oposição Comunitária | -1.3% | Estados Unidos, Canadá | Médio prazo (2-4 anos) |
| Restrições de Fornecimento de Transformadores, Equipamentos de Manobra e Baterias | -0.9% | Estados Unidos, Canadá, México | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Atrasos na Interconexão à Rede Elétrica e na Transmissão
A interconexão à rede elétrica continua sendo a principal barreira entre a capacidade contratada e a eletricidade entregue. Milhares de projetos nos Estados Unidos aguardam conexão à rede, representando capacidade substancial de geração e armazenamento. O prazo médio entre uma solicitação de interconexão e a operação comercial aumentou significativamente em comparação com anos anteriores. A Ordem 2023 da FERC e as reformas em nível de ISO visam melhorar o gerenciamento da fila. Seu efeito nos prazos de aprovação permanece incerto. Esses atrasos estão levando os desenvolvedores de data centers a considerar a geração atrás do medidor e locais com infraestrutura disponível.
Intermitência Renovável e Requisitos de Confiabilidade 24/7
A produção de energia solar e eólica nem sempre se alinha com a demanda contínua dos data centers. Os data centers normalmente operam com 85% a 95% de utilização, enquanto a geração solar atinge seu pico por 4 a 6 horas por dia. O modelo de eletricidade livre de carbono 24/7 exige que o consumo seja correspondido com geração livre de carbono, hora a hora, na mesma rede elétrica. Google, Microsoft e Iron Mountain Incorporated adotaram essa abordagem. Isso aumenta o valor da energia geotérmica, da energia nuclear, da energia hidrelétrica e do armazenamento de longa duração. Operadores que utilizam arranjos de correspondência anual podem precisar de estruturas de aquisição mais complexas à medida que a contabilização horária se torna mais comum.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte de Energia Renovável:
A Energia Geotérmica Ganha Valor pelo Fornecimento ConfiávelA energia solar deteve 36,02% do segmento de fonte de energia renovável em 2026. Os PPAs virtuais de escala utilitária no ERCOT, MISO e SPP ajudaram a estabelecer sua posição de liderança. A energia eólica e a hidrelétrica permaneceram como fontes significativas, enquanto a biomassa e o biogás atenderam a aplicações menores e estáveis. A energia geotérmica deve se expandir a um CAGR de 18,72% de 2027 a 2032. O setor geotérmico dos EUA assinou 26 novos PPAs representando mais de 1.000 MWe de capacidade após 2025. Vários acordos estão vinculados a cargas de data centers focadas em inteligência artificial.
Os ativos geotérmicos podem fornecer energia com um fator de capacidade acima de 90%. Essa capacidade reduz a necessidade de firming por armazenamento ao atender à demanda contínua de data centers. O tamanho do mercado de energia renovável para data centers na América do Norte para energia geotérmica é impulsionado pela demanda por energia que atenda às expectativas de correspondência horária. Os sistemas geotérmicos aprimorados também podem ser desenvolvidos mais próximos dos centros de demanda onde as condições de recursos permitem. Os contratos geotérmicos podem proporcionar uma posição antecipada em mercados que valorizam a energia limpa por hora. A energia solar, eólica e hidrelétrica ainda atenderá a uma ampla combinação de necessidades de aquisição. A combinação de fontes resultante depende das condições da rede elétrica, da disponibilidade de recursos e da meta de confiabilidade do operador.



Por Modelo de Aquisição:
PPAs Virtuais Lideram em Volume e ExpansãoOs PPAs virtuais ou financeiros detiveram 31,23% do segmento de modelo de aquisição em 2026. Estima-se que se expandam a um CAGR de 18,52% até 2032. Esses contratos permitem que um operador adquira a produção renovável sem receber a entrega física da produção do projeto. Essa flexibilidade é adequada para aquisições de múltiplos gigawatts em mercados de energia interconectados. A geração no local e os PPAs físicos fora do local ocupam posições menores, mas estão ganhando relevância em áreas com restrições de rede elétrica. Os programas de energia verde de concessionárias e os certificados de energia renovável oferecem opções para compradores que não podem apoiar o financiamento independente de projetos.
Os PPAs virtuais também criam risco de base quando o preço de liquidação do projeto difere do preço no local de carga do cliente. Essa diferença pode gerar perdas financeiras mesmo quando um projeto produz energia excedente. Gerenciar essa exposição requer capacidades que muitos operadores de médio porte não possuem. Os produtos de tarifa verde de concessionárias podem reduzir parte dessa complexidade. A participação de mercado de energia renovável para data centers na América do Norte dos PPAs virtuais reflete a escala de compras e o alcance geográfico dos compradores de hiperescala. Os operadores ainda devem avaliar localização, congestionamento, estrutura de liquidação e contabilização de carbono antes de selecionar esse modelo. A entrega física e os ativos no local podem ser mais adequados onde a confiabilidade e a correspondência local são prioridades.
Por Configuração de Projeto:
O Armazenamento Torna-se Parte do Novo Design de ProjetosOs projetos renováveis independentes responderam por 54,46% do segmento de configuração de projeto em 2026. Os projetos renováveis com armazenamento em baterias devem se expandir a um CAGR de 18,29% de 2027 a 2032. A grande base de projetos independentes reflete a aquisição anterior centrada em projetos de tecnologia única. A integração de armazenamento responde à demanda por energia mais limpa após a queda da produção solar. Os projetos híbridos e os projetos que utilizam outros métodos de firming atendem a clientes com requisitos específicos de tarifa de rede ou contabilização. A adição de 87 GW de energia solar e armazenamento globalmente em 2025 mostra a mudança mais ampla em direção a configurações integradas.
O armazenamento em baterias está passando de um recurso opcional para um componente mais regular do design de projetos. Ele pode deslocar a produção renovável para horas de maior valor e melhorar o valor de um projeto para cargas contínuas. Os contratos assinados antes de 2024 para energia solar independente podem parecer menos atraentes até 2028 se os custos de armazenamento diminuírem ainda mais. Alguns operadores podem precisar renegociar contratos existentes para melhorar a cobertura horária. Outros podem manter contratos mais antigos e adicionar nova capacidade vinculada ao armazenamento. O setor de energia renovável para data centers na América do Norte está respondendo a essa escolha desenvolvendo portfólios mais flexíveis. A configuração preferida diferirá pelo perfil de carga, precificação da rede elétrica e requisitos de relatórios de carbono.

Por Duração do Contrato:
Compromissos de Longo Prazo Apoiam o Financiamento de ProjetosOs contratos de longo prazo detiveram 62,28% do segmento de duração do contrato em 2026. Eles fornecem a certeza de receita plurianual necessária para que grandes projetos renováveis alcancem o fechamento financeiro. Os acordos de dez a vinte anos se alinham com o ciclo de desenvolvimento e operação de muitos ativos de energia limpa. Os contratos de médio prazo devem se expandir a um CAGR de 18,17% até 2032. Esses acordos geralmente oferecem prazos de 5 a 10 anos para operadores que desejam revisar a aquisição antes do próximo ciclo tecnológico. Os contratos de curto prazo continuam a apoiar necessidades de hedge e conformidade.
A offtake de longo prazo é particularmente relevante para compradores de hiperescala que podem se comprometer com capacidade significativa. Ela reduz o risco de financiamento para os desenvolvedores e pode apoiar uma economia de projeto mais competitiva. Os acordos de médio prazo oferecem aos compradores menores uma rota para a aquisição estruturada sem um compromisso de várias décadas. Eles também permitem que um comprador ajuste sua estratégia à medida que o armazenamento, a contabilização de carbono e as regras da rede elétrica evoluem. Os contratos de curto prazo podem preencher lacunas entre compromissos maiores. O mercado de energia renovável para data centers na América do Norte continuará a usar uma combinação de durações de contrato em vez de uma abordagem de contrato único. A estrutura adequada depende da qualidade de crédito, da visibilidade da demanda e da tolerância ao risco de preço.
Por Objetivo Principal de Aquisição:
A Redução de Emissões Permanece como o Principal ObjetivoA redução de emissões deteve 38,74% do segmento de objetivo principal de aquisição em 2026. A correspondência de energia renovável deve se expandir a um CAGR de 18,21% até 2032. A otimização de custos e a segurança de fornecimento de longo prazo permanecem importantes para operadores em mercados desregulamentados. No ERCOT, os contratos renováveis podem oferecer uma rota para custos de energia mais baixos ou mais previsíveis. A correspondência de energia renovável está ganhando relevância à medida que os programas de sustentabilidade se expandem entre os operadores de segundo nível. Isso coloca maior ênfase no momento e na localização da entrega de energia limpa.
As metas anuais de redução de emissões continuam sendo um ponto de partida útil para a aquisição. Elas são cada vez mais insuficientes para compradores que precisam de relatórios horários de carbono confiáveis. Operadores que investem em capacidades de correspondência horária podem documentar melhor a relação entre o uso de eletricidade e a geração limpa. Isso pode se tornar importante à medida que os requisitos de relatórios se tornam mais detalhados. O mercado de energia renovável para data centers na América do Norte, portanto, inclui decisões de aquisição orientadas tanto por custos quanto por relatórios. O equilíbrio difere por empresa, localização e requisito de contrato com o cliente. A segurança do fornecimento permanece essencial quando uma nova carga deve operar sem interrupção.
Por Tamanho de Data Center:
As Instalações de Hiperescala Definem o RitmoAs instalações de hiperescala detiveram 57,86% do segmento de tamanho de data center em 2026. Estima-se que se expandam a um CAGR de 18,33% até 2032. Isso reflete a concentração de investimentos em inteligência artificial em grandes campi com extensa capacidade computacional. Os grandes compradores representaram uma parcela substancial da contratação corporativa de energia renovável em 2025. Data centers de grande, médio e pequeno porte também estão aumentando a aquisição de energia renovável. Seus arranjos são geralmente mais incrementais e mais dependentes das ofertas das concessionárias.
Os hiperescaladores podem fornecer a escala e o suporte de crédito necessários para financiar a nova geração. Seus contratos também podem melhorar a disponibilidade de eletricidade limpa para a rede elétrica circundante. Operadores menores se beneficiam dessa oferta mais ampla, mas podem não ter recursos de aquisição comparáveis. As regras de divulgação climática da SEC e as obrigações do CSRD europeu podem tornar os registros de aquisição de energia importantes para algumas empresas controladoras. Os critérios da ASHRAE e do LEED também afetam as discussões sobre energia renovável nos ciclos de vendas de colocation. O tamanho do mercado de energia renovável para data centers na América do Norte é moldado por essa diferença na capacidade dos compradores. As instalações maiores provavelmente permanecerão como os principais impulsionadores da nova capacidade contratada.
Por Tipo de Data Center:
Os Operadores de Colocation Desenvolvem Capacidade RenovávelOs provedores de serviços em nuvem responderam por 48,94% do segmento de tipo de data center em 2026. Os operadores de colocation devem se expandir a um CAGR de 18,16% até 2032. Os provedores de nuvem têm grandes balanços patrimoniais e capacidades estabelecidas de PPA. Os operadores de colocation estão respondendo a clientes corporativos que incluem o fornecimento renovável em acordos de serviço. A Equinix, Inc. atingiu 96% de cobertura de energia renovável em 2025 e operava 854 MW de PPAs. A Digital Realty Trust, Inc. detinha 1,7 GW de capacidade renovável contratada e tinha 185 sites com 100% de cobertura renovável no terceiro trimestre de 2025.
As instalações corporativas e de borda frequentemente utilizam tarifas verdes de concessionárias ou PPAs de prazo mais curto. Essas estruturas evitam a necessidade de financiar diretamente um projeto dedicado. Os requisitos dos inquilinos estão aumentando a importância do fornecimento renovável nos contratos de colocation. Isso significa que as credenciais de energia limpa estão se tornando uma condição para reter clientes maiores. Os operadores estão desenvolvendo capacidade de aquisição, parcerias e sistemas de relatórios para atender a essas expectativas. O mercado de energia renovável para data centers na América do Norte está se expandindo além dos compradores tradicionais de hiperescala à medida que esse requisito avança pela cadeia de valor. Instalações menores podem adotar diferentes estruturas contratuais enquanto ainda respondem à demanda dos clientes.
Análise Geográfica
Estados Unidos: Demanda e Acesso à Rede Elétrica Moldam a Maior Base Regional
Os Estados Unidos detiveram 87,14% da participação do mercado de energia renovável para data centers na América do Norte em 2026. Sua grande base de data centers na Virgínia, Texas, Arizona e Geórgia sustenta necessidades substanciais de aquisição de energia renovável. A demanda de energia dos data centers nos EUA deve atingir 66 GW em 2027. As reformas da Comissão Federal de Regulação de Energia buscam melhorar o processo de interconexão. Os prazos de conexão continuam a afetar o cronograma de novos campi e as gerações de suporte. Em março de 2026, os principais hiperescaladores se comprometeram a financiar a geração de energia, as atualizações da rede elétrica e as estruturas tarifárias das concessionárias para a expansão de data centers. A medida transfere mais responsabilidade de desenvolvimento para os operadores. O fornecimento atrás do medidor está se tornando uma opção prática onde o acesso à rede elétrica é lento. Os Estados Unidos permanecem como a base central de demanda para o ecossistema regional de energia limpa.
México: O Nearshoring Apoia uma Expansão Mais Rápida
O México deve se expandir a um CAGR de 18,36% de 2027 a 2032. A capacidade instalada de data centers era de 279 MW em 2026, enquanto a Associação Mexicana de Data Centers estabeleceu uma meta de 1.516 MW para 2030. A CloudHQ se comprometeu com 4,8 bilhões de USD para desenvolver 6 data centers em Querétaro. Sua subestação privada planejada tem capacidade de 900 MW. O Plano de Expansão do Sistema Elétrico Nacional para 2025-2030 tem como meta 32 GW de nova geração. Inclui 11,3 GW de projetos renováveis da CFE e 10,9 GW de desenvolvedores privados. As lacunas na rede elétrica estão incentivando os operadores a considerar a geração solar próxima aos campi de data centers. Isso pode encurtar o caminho da energia contratada para a eletricidade entregue. A posição do México no mercado de energia renovável para data centers na América do Norte é sustentada pelo investimento em nearshoring e pela necessidade de energia localmente disponível para entrega.
Canadá: A Eletricidade Limpa Apoia uma Oferta Diferenciada
O Canadá se beneficia de um sistema de energia no qual 85% da geração de eletricidade veio de fontes renováveis e não emissoras em 2025. A energia hidrelétrica respondeu por 54,9% da geração nacional de eletricidade naquele ano. Quebec e a Colúmbia Britânica utilizam recursos hidrelétricos como vantagem de localização para data centers. A iniciativa Bell Canada AI Fabric tem como alvo 500 MW de capacidade computacional de inteligência artificial alimentada por energia hidrelétrica em 6 instalações na Colúmbia Britânica. Seu primeiro site de 7 MW em Kamloops estava operacional em junho de 2025.[2] A frota nuclear de Ontário pode atender às necessidades de eletricidade livre de carbono 24/7 sem o emparelhamento com armazenamento. Alberta oferece um crescente pipeline de projetos renováveis, construído sobre uma base de geração com predominância de gás. As tarifas provinciais e os arranjos de energia transfronteiriços podem influenciar as escolhas de localização. O Canadá pode se beneficiar quando os longos prazos de interconexão nos EUA levam os operadores a considerar opções de energia limpa próximas.
Cenário Competitivo
Concentração do Mercado
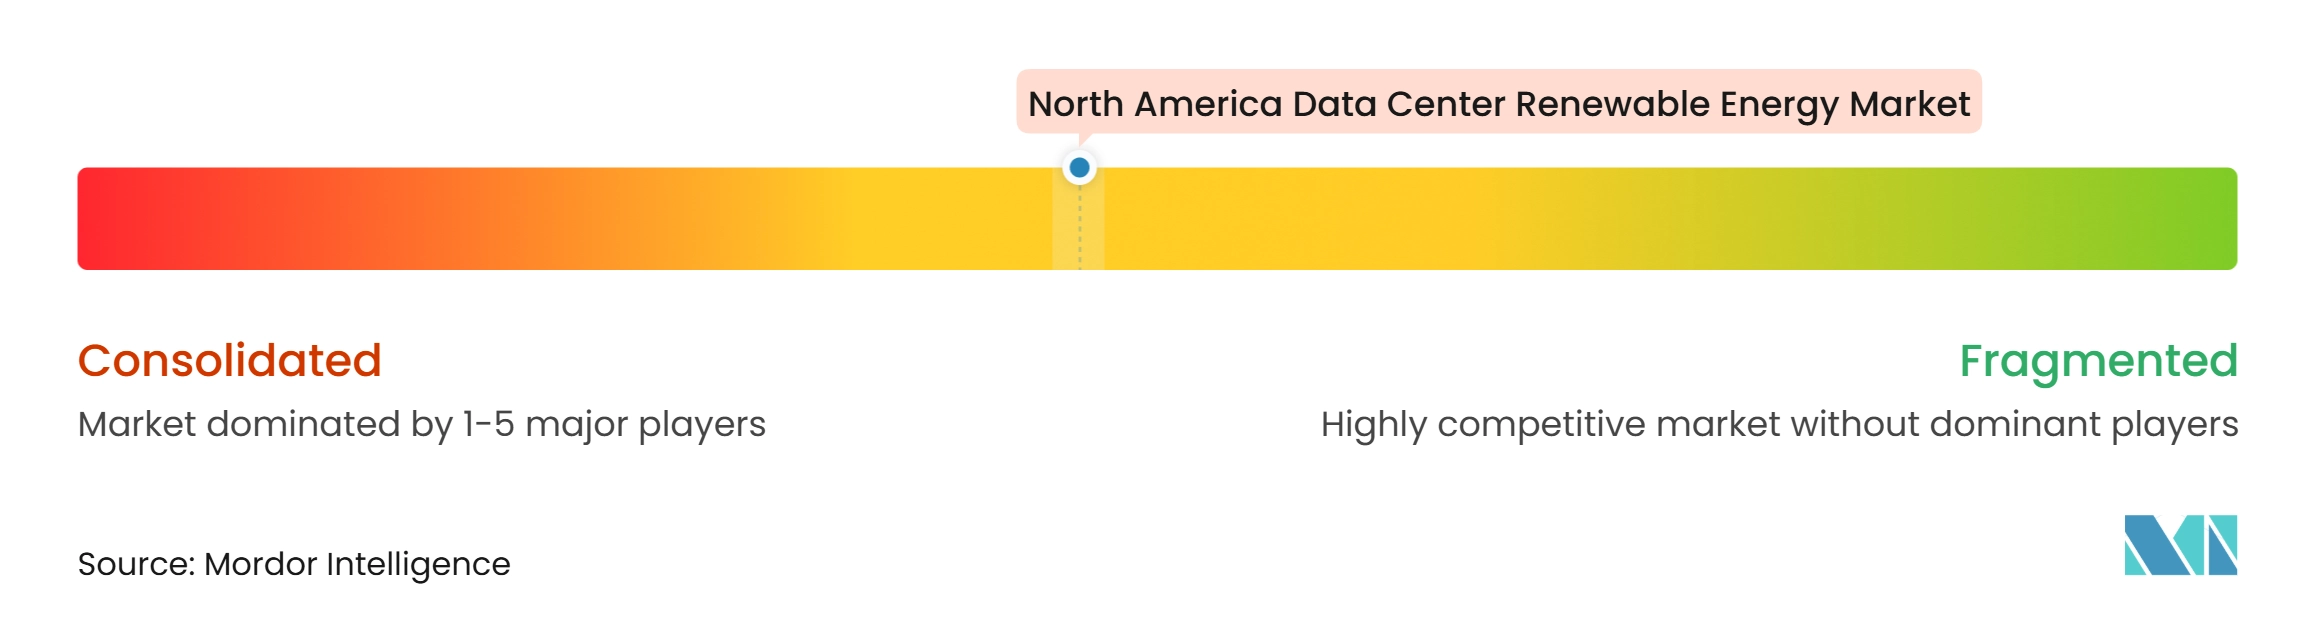
O mercado de energia renovável para data centers na América do Norte é moderadamente consolidado no lado da demanda. Os 4 principais hiperescaladores responderam por 16.777 MW de contratos renováveis corporativos em 2025, quase 80% dos 20.448 MW contratados por todos os compradores corporativos. A oferta permanece fragmentada entre desenvolvedores independentes, concessionárias e novos provedores de energia limpa. Os fornecedores estão migrando para ofertas de portfólio que combinam energia solar, eólica, armazenamento em baterias, energia geotérmica e energia nuclear. O mercado de energia renovável para data centers na América do Norte necessita de eletricidade limpa confiável e geograficamente relevante.
A Alphabet concordou em dezembro de 2025 em adquirir a Intersect Power por 4,75 bilhões de USD, trazendo um desenvolvedor de energia limpa para a estrutura de propriedade de um hiperescalador. Isso ilustra uma mudança de comprar capacidade para controlar mais do pipeline de desenvolvimento. No mercado de energia renovável para data centers na América do Norte, a Microsoft e a Brookfield Renewable Partners estabeleceram um framework para 10,5 GW de nova capacidade renovável de 2026 a 2030. A NextEra Energy, Inc. e a Meta Platforms, Inc. também executaram 11 PPAs e 2 acordos de armazenamento de energia para 2,5 GW de capacidade solar em dezembro de 2025.[3] Essas medidas aumentam a importância dos locais de desenvolvimento, das tecnologias de firming e do capital de longo prazo.
Os provedores podem atender a operadores de nível intermediário que não têm a solidez de crédito para financiar projetos dedicados. O mercado de energia renovável para data centers na América do Norte também necessita de aquisição de portfólio que reduza a exposição a um único recurso ou localização. A Equinix, Inc. concordou com a Oklo para 500 MW de reatores de fissão avançada e fez pré-encomendas de micro-reatores com a Radiant em 2025. A concorrência agora inclui fornecimento confiável, contabilização clara de emissões e métodos para medir a eletricidade livre de carbono por hora.
Líderes do Setor de Energia Renovável para Data Centers na América do Norte
-
Amazon.com, Inc.
-
Microsoft Corporation
-
Google LLC
-
Meta Platforms, Inc.
-
Apple Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Energia Renovável para Data Centers na América do Norte Empresas cobertas neste relatório
- Amazon.com, Inc.
- Microsoft Corporation
- Google LLC
- Meta Platforms, Inc.
- Apple Inc.
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Iron Mountain Incorporated
- Switch, Inc.
- QTS Realty Trust, Inc.
- CyrusOne LLC
- Vantage Data Centers Management Company, LLC
- NextEra Energy, Inc.
- Brookfield Renewable Partners L.P.
- EDF Renewables North America, Inc.
- ENGIE North America, Inc.
- Clearway Energy, Inc.
- AES Corporation
- Schneider Electric SE
- Eaton Corporation plc
Desenvolvimentos industriais recentes em Mercado de Energia Renovável para Data Centers na América do Norte
- Agosto de 2026: A NextEra Energy, Inc. garantiu 3,3 bilhões de USD em financiamento estatal para 10 GW de nova capacidade de geração no Texas e na Pensilvânia para atender à crescente demanda de energia dos data centers, sinalizando que os cronogramas de construção renovável estão sendo complementados por capacidade de geração firme como uma ponte de confiabilidade de curto prazo para a expansão da infraestrutura de inteligência artificial.
- Março de 2026: Google LLC, Microsoft Corporation, Meta Platforms, Inc. e Amazon.com, Inc. assinaram um compromisso de energia para inteligência artificial da Casa Branca, comprometendo-se a financiar nova geração de eletricidade, construção de usinas, atualizações da rede elétrica e estruturas tarifárias especiais para concessionárias para seus data centers, transferindo os custos de expansão dos consumidores para os operadores.
- Fevereiro de 2026: A Microsoft Corporation confirmou que correspondeu 100% do uso de eletricidade de 2025 com energias renováveis, com mais de 40 GW de capacidade contratada globalmente e 19 GW operacionais, um sistema de aquisição operando em uma escala equivalente a uma rede nacional de médio porte.
- Janeiro de 2026: A Meta Platforms, Inc. assinou acordos para até 6,6 GW de energia nuclear com a Vistra Corp., Oklo, Inc. e TerraPower LLC, o maior compromisso de offtake nuclear por um operador de data center em registro público, demonstrando que os hiperescaladores estão tratando a energia nuclear como equivalente a renováveis nos frameworks de contabilização de carbono.
Escopo do Relatório do Mercado de Energia Renovável para Data Centers na América do Norte
O Mercado de Energia Renovável para Data Centers na América do Norte refere-se à crescente adoção de soluções de energia limpa e sustentável para atender à crescente demanda de eletricidade das instalações de data centers, minimizando seu impacto ambiental. O mercado é impulsionado pela rápida expansão da infraestrutura de data centers, pelo aumento dos investimentos em instalações de hiperescala e computação em nuvem, pelos compromissos corporativos de descarbonização e pela crescente necessidade de energia confiável e econômica.
O Relatório do Mercado de Energia Renovável para Data Centers na América do Norte é Segmentado por Fonte de Energia Renovável (Energia Solar, Energia Eólica, Energia Hidrelétrica, Energia Geotérmica, Energia de Biomassa e Biogás e Outras Fontes Renováveis), Modelo de Aquisição (Geração Renovável no Local, PPAs Físicos Fora do Local, PPAs Virtuais ou Financeiros, Programas de Energia Verde de Concessionárias e Certificados de Energia Renovável e Garantias de Origem), Configuração de Projeto (Projetos Renováveis Independentes, Projetos Renováveis Híbridos, Projetos Renováveis com Armazenamento em Baterias e Projetos Renováveis com Outras Soluções de Firming), Duração do Contrato (Contratos de Curto Prazo, Contratos de Médio Prazo e Contratos de Longo Prazo), Objetivo Principal de Aquisição (Otimização do Custo de Eletricidade, Redução de Emissões, Correspondência de Energia Renovável e Segurança de Fornecimento de Longo Prazo), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem e Corporativo e Borda) e Geografia (Estados Unidos, Canadá e México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (MWh/GWh).
Visão geral da segmentação
| Energia Solar |
| Energia Eólica |
| Energia Hidrelétrica |
| Energia Geotérmica |
| Energia de Biomassa e Biogás |
| Outras Fontes Renováveis |
| Geração Renovável no Local |
| PPAs Físicos Fora do Local |
| PPAs Virtuais ou Financeiros |
| Programas de Energia Verde de Concessionárias |
| Certificados de Energia Renovável e Garantias de Origem |
| Projetos Renováveis Independentes |
| Projetos Renováveis Híbridos |
| Projetos Renováveis com Armazenamento em Baterias |
| Projetos Renováveis com Outras Soluções de Firming |
| Contratos de Curto Prazo |
| Contratos de Médio Prazo |
| Contratos de Longo Prazo |
| Otimização do Custo de Eletricidade |
| Redução de Emissões |
| Correspondência de Energia Renovável |
| Segurança de Fornecimento de Longo Prazo |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Corporativo e Borda |
| Estados Unidos |
| Canadá |
| México |
| Por Fonte de Energia Renovável | Energia Solar |
| Energia Eólica | |
| Energia Hidrelétrica | |
| Energia Geotérmica | |
| Energia de Biomassa e Biogás | |
| Outras Fontes Renováveis | |
| Por Modelo de Aquisição | Geração Renovável no Local |
| PPAs Físicos Fora do Local | |
| PPAs Virtuais ou Financeiros | |
| Programas de Energia Verde de Concessionárias | |
| Certificados de Energia Renovável e Garantias de Origem | |
| Por Configuração de Projeto | Projetos Renováveis Independentes |
| Projetos Renováveis Híbridos | |
| Projetos Renováveis com Armazenamento em Baterias | |
| Projetos Renováveis com Outras Soluções de Firming | |
| Por Duração do Contrato | Contratos de Curto Prazo |
| Contratos de Médio Prazo | |
| Contratos de Longo Prazo | |
| Por Objetivo Principal de Aquisição | Otimização do Custo de Eletricidade |
| Redução de Emissões | |
| Correspondência de Energia Renovável | |
| Segurança de Fornecimento de Longo Prazo | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Corporativo e Borda | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de energia renovável para data centers na América do Norte?
O mercado de energia renovável para data centers na América do Norte foi avaliado em 8,15 bilhões de USD em 2026 e estima-se que atinja 22,89 bilhões de USD até 2032.
O que está impulsionando a aquisição de energia renovável por data centers na América do Norte?
A demanda de eletricidade relacionada à inteligência artificial, os compromissos corporativos de eletricidade livre de carbono e a queda nos custos de energia solar combinada com armazenamento estão aumentando a atividade de aquisição.
Qual fonte renovável lidera a aquisição por data centers na América do Norte?
A energia solar deteve 36,02% do segmento de fonte de energia renovável em 2026, enquanto a energia geotérmica deve registrar a expansão mais rápida a um CAGR de 18,72% até 2032.
Por que os PPAs virtuais são importantes para os operadores de data centers?
Os PPAs virtuais ou financeiros detiveram uma participação de 31,23% em 2026 porque permitem que os operadores contratem geração renovável em mercados de energia interconectados sem entrega física.
Qual país está se expandindo mais rapidamente na região?
O México deve se expandir a um CAGR de 18,36% até 2032, apoiado pelo nearshoring, pela construção de data centers e por novos planos de geração.
Como os atrasos na rede elétrica afetam a aquisição de energia renovável para data centers?
Os longos prazos de interconexão podem atrasar a entrega de energia, o que está aumentando o interesse em geração atrás do medidor, armazenamento e locais com infraestrutura disponível.