
Taille et part du marché des énergies renouvelables pour les centres de données en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 8.15 Milliards de dollars |
| Taille du Marché (2027) | 10.07 Milliards de dollars |
| Taille du Marché (2032) | 22.89 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 17.85 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des énergies renouvelables pour les centres de données en Amérique du Nord par Mordor Intelligence
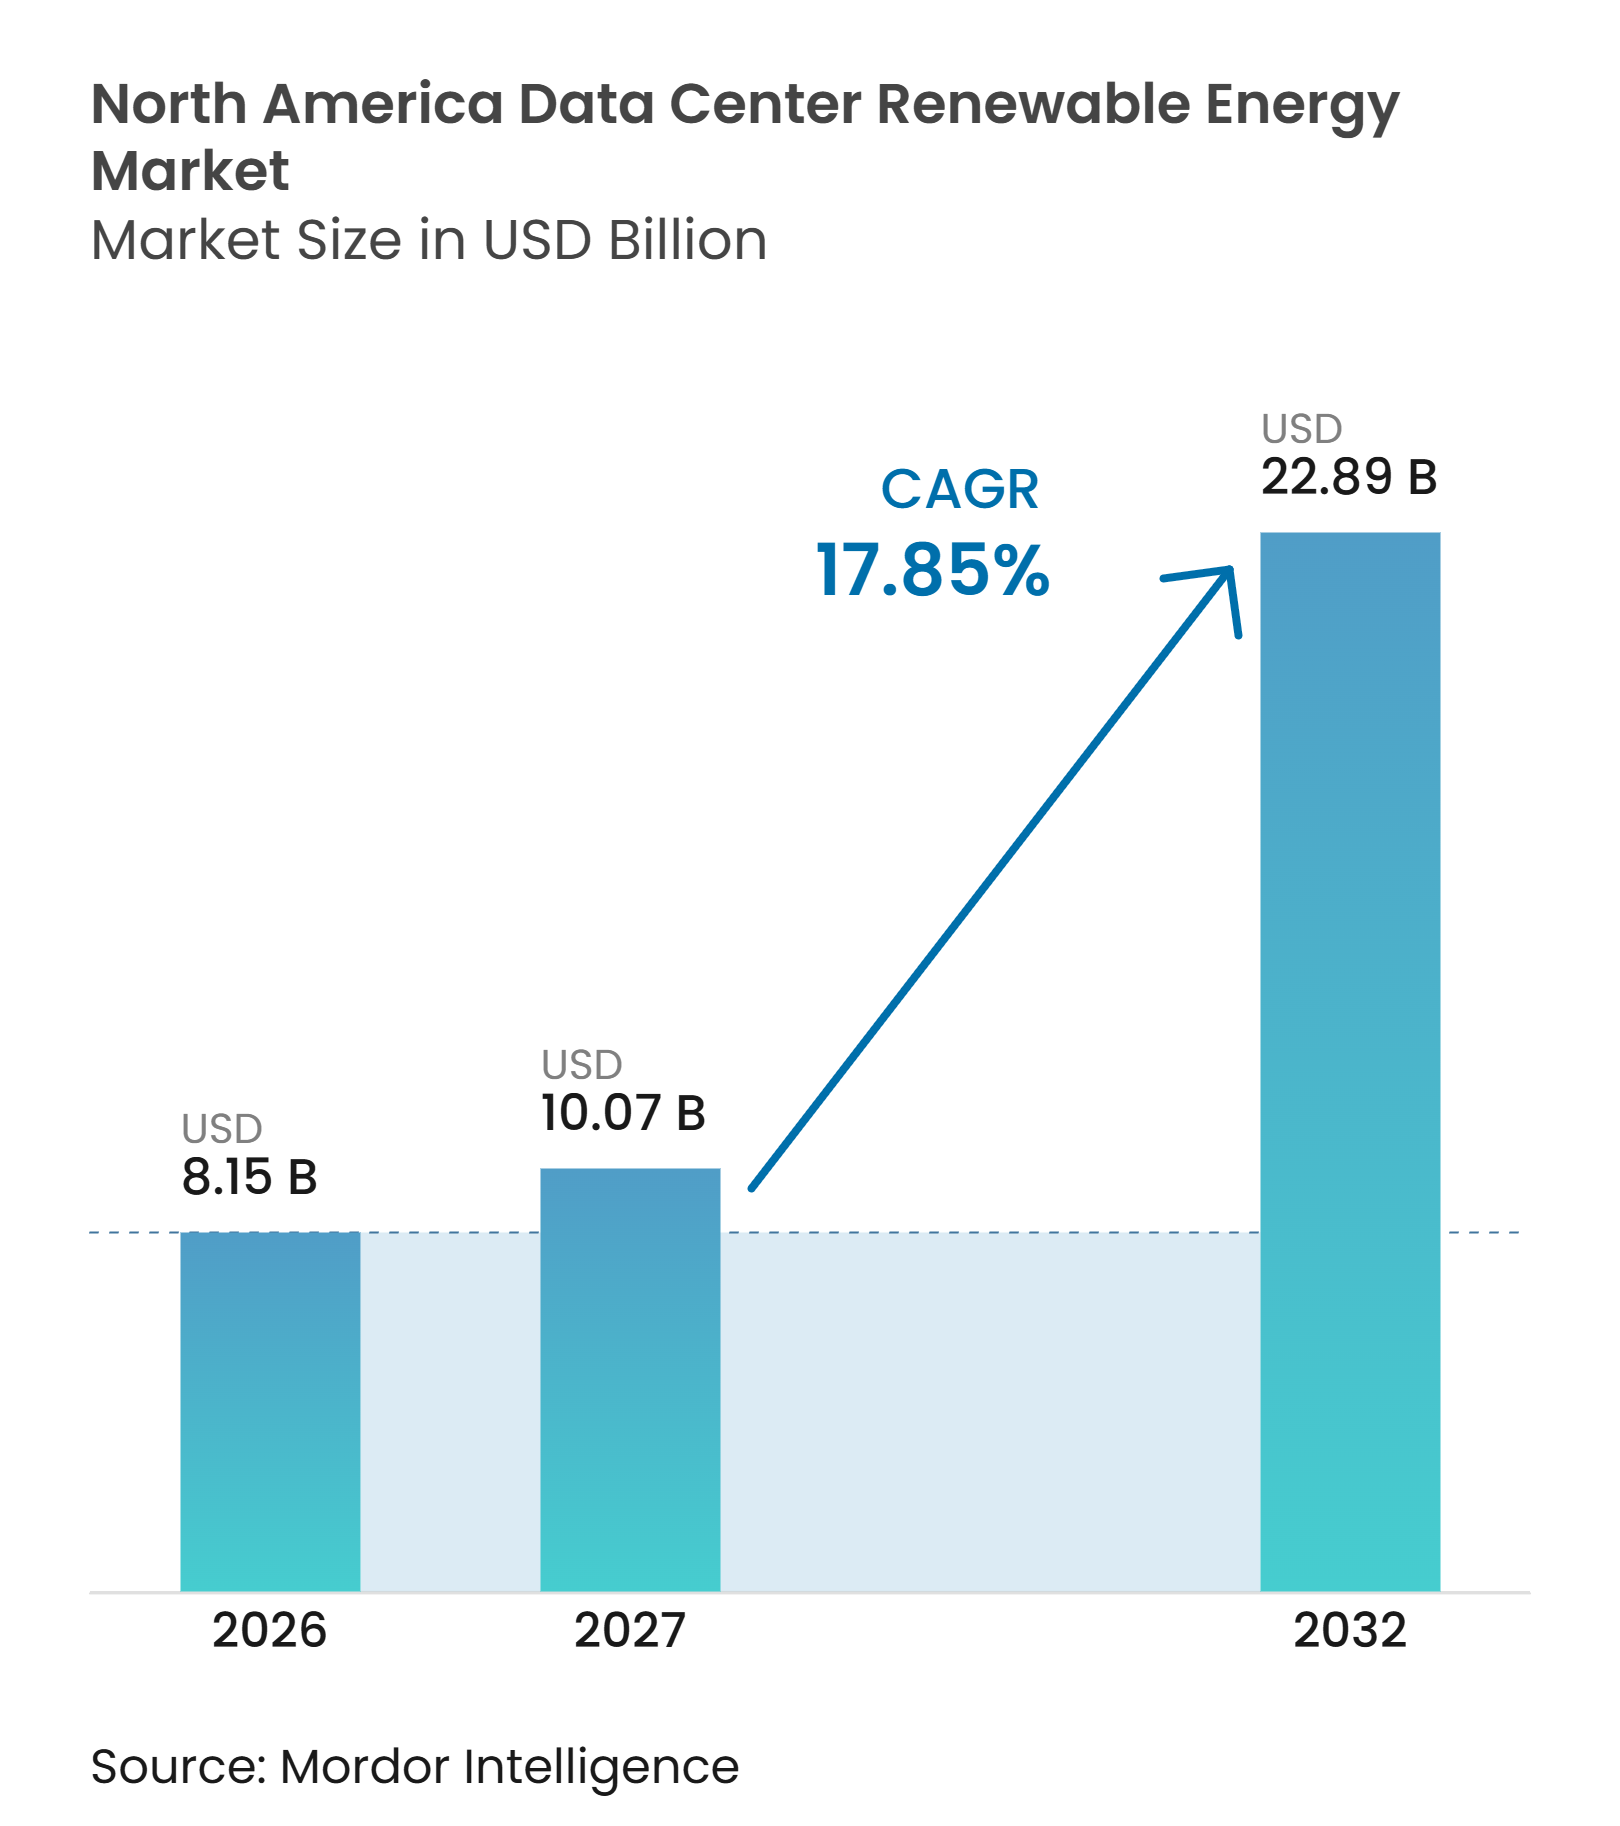
Le marché des énergies renouvelables pour les centres de données en Amérique du Nord était évalué à 8,15 milliards USD en 2026 et devrait s'étendre de 10,07 milliards USD en 2027 pour atteindre 22,89 milliards USD d'ici 2032, à un CAGR de 17,85 % durant la période de prévision (2027-2032). En volume, le marché devrait augmenter de 95,88 GWh en 2026 à 118,47 GWh en 2027 et atteindre 245,19 GWh d'ici 2032, à un CAGR de 15,71 % durant la période 2027-2032. Les charges de travail liées à l'intelligence artificielle augmentent les besoins en électricité et font de l'approvisionnement en énergie renouvelable un élément central de la planification des capacités. Les engagements des entreprises en faveur d'une électricité sans carbone 24h/24 et 7j/7 déplacent l'attention des certificats annuels d'énergie renouvelable vers une énergie pouvant être mise en correspondance par heure et par localisation. L'énergie solaire associée au stockage par batteries devient plus économique, ce qui soutient la demande d'énergie propre distribuable. Les retards de raccordement au réseau, les pénuries d'équipements et les contraintes d'obtention de permis restent les principales limites à la réalisation des projets. Le marché des énergies renouvelables pour les centres de données en Amérique du Nord voit également les grands opérateurs rapprocher davantage l'approvisionnement en énergie, le développement de projets et les contrats à long terme.
Principaux enseignements du rapport
- Parmi les sources d'énergie renouvelable, l'énergie solaire détenait une part de 36,02 % sur le marché des énergies renouvelables pour les centres de données en Amérique du Nord en 2026, tandis que l'énergie géothermique devrait se développer à un CAGR de 18,72 % jusqu'en 2032.
- Par modèle d'approvisionnement, les contrats d'achat d'électricité virtuels ou financiers détenaient une part de 31,23 % en 2026 et devraient se développer à un CAGR de 18,52 % jusqu'en 2032.
- Par configuration de projet, les projets d'énergie renouvelable autonomes représentaient une part de 54,46 % en 2026, tandis que les projets d'énergie renouvelable avec stockage par batteries devraient se développer à un CAGR de 18,29 % jusqu'en 2032.
- Par durée de contrat, les contrats à long terme détenaient une part de 62,28 % sur le marché des énergies renouvelables pour les centres de données en Amérique du Nord en 2026, tandis que les contrats à moyen terme devraient se développer à un CAGR de 18,17 % jusqu'en 2032.
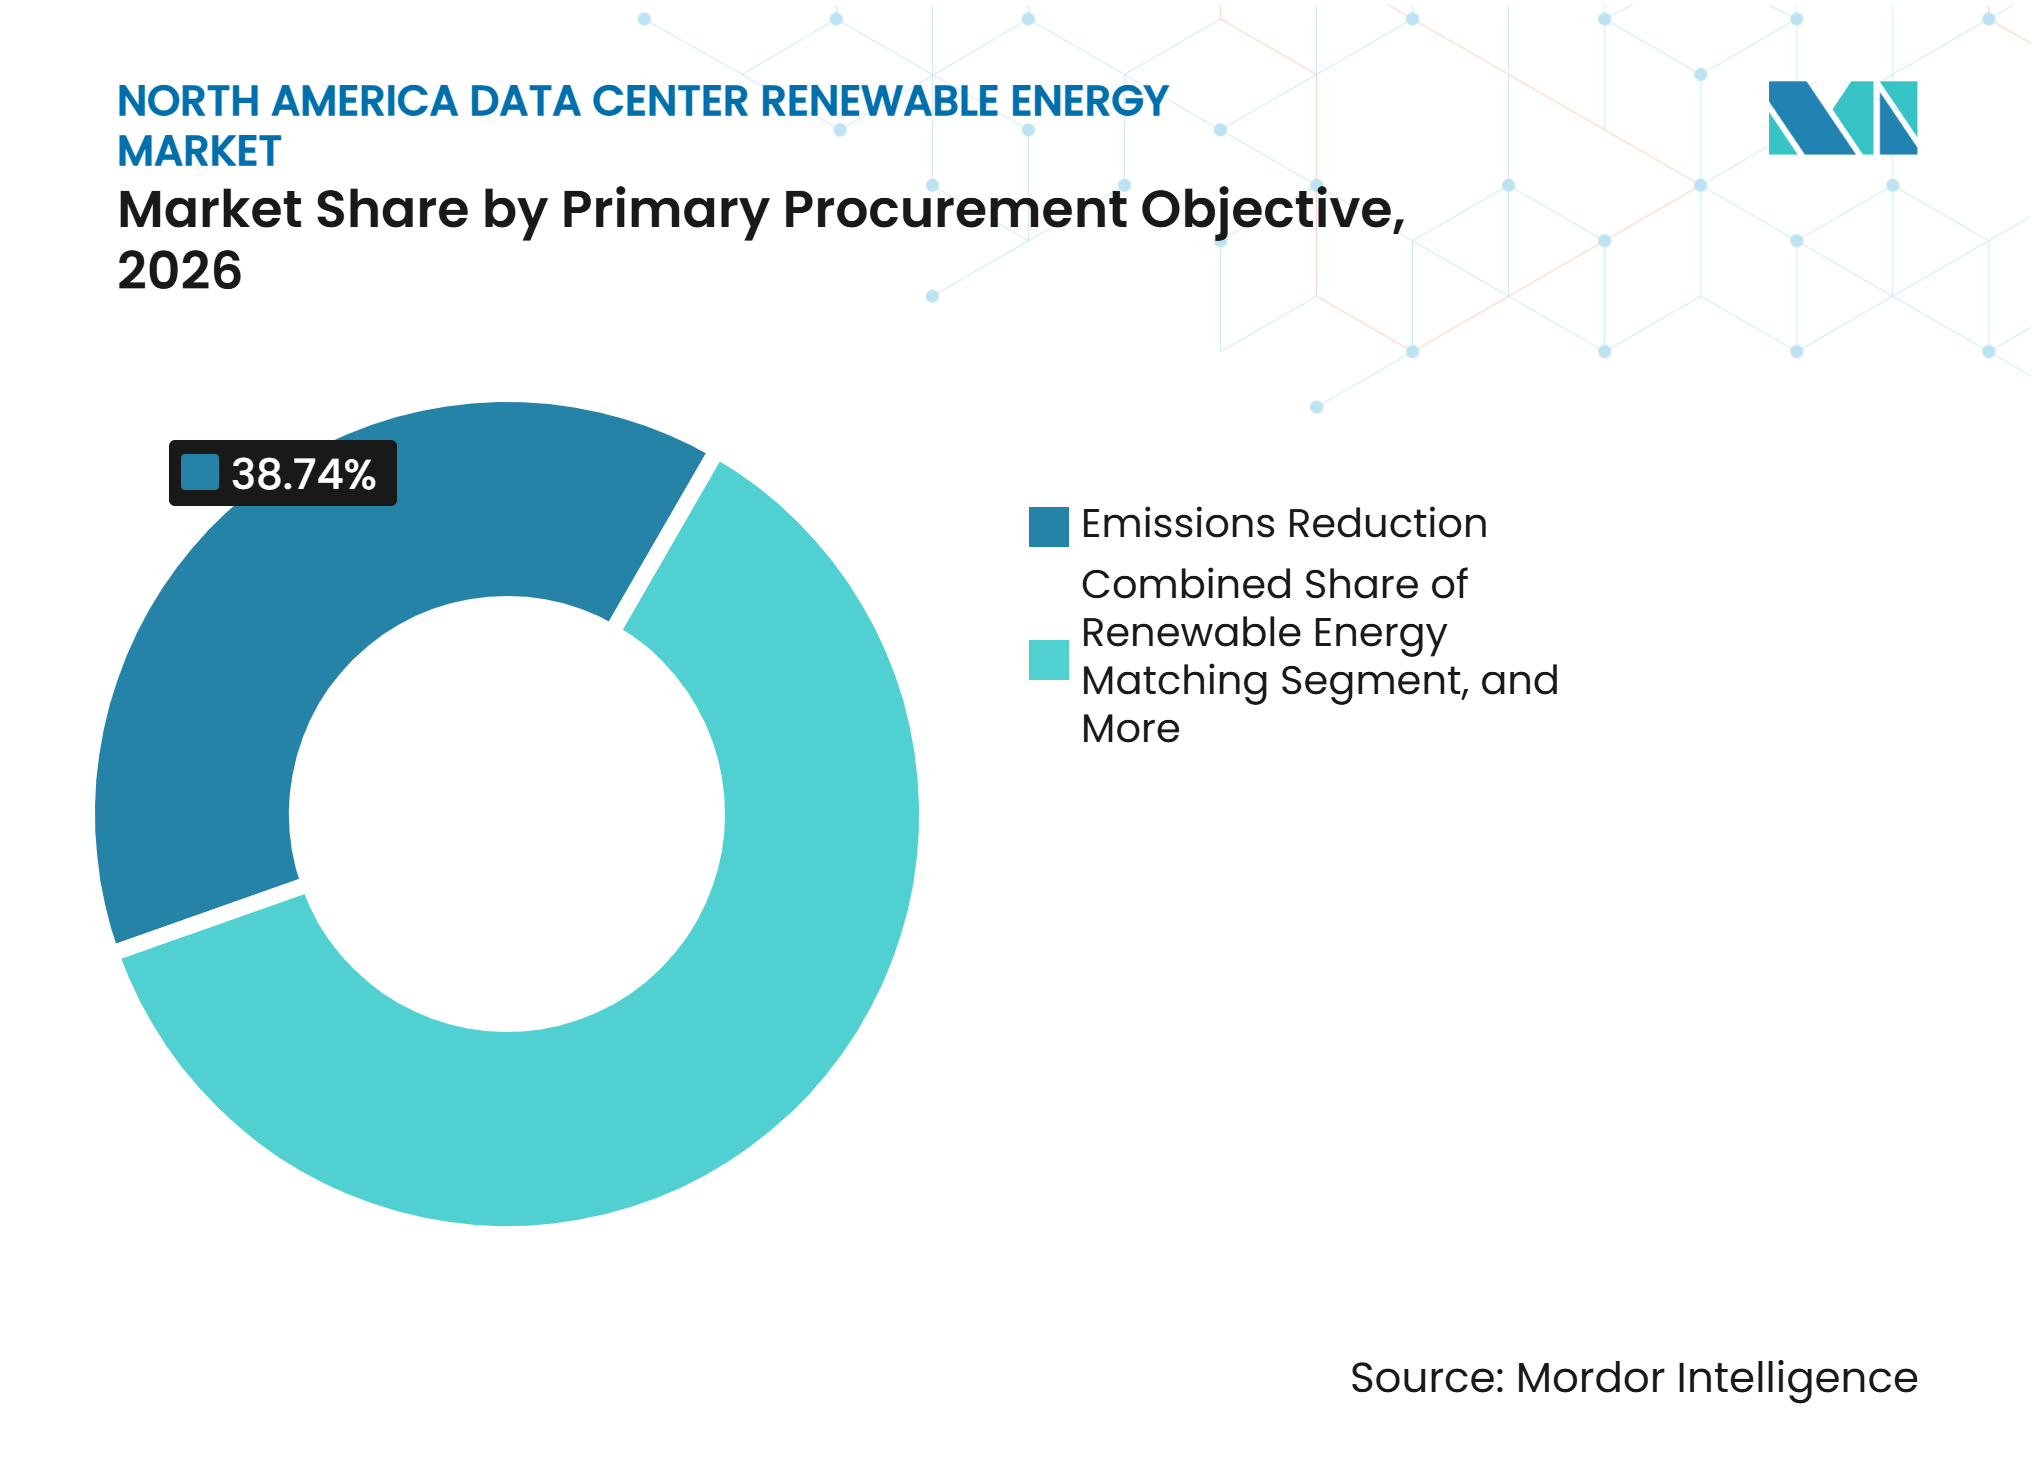
- Par objectif principal d'approvisionnement, la réduction des émissions représentait une part de 38,74 % en 2026, tandis que la correspondance des énergies renouvelables devrait se développer à un CAGR de 18,21 % jusqu'en 2032.
- Par taille de centre de données, les installations hyperscale détenaient une part de 57,86 % en 2026 et devraient se développer à un CAGR de 18,33 % jusqu'en 2032.
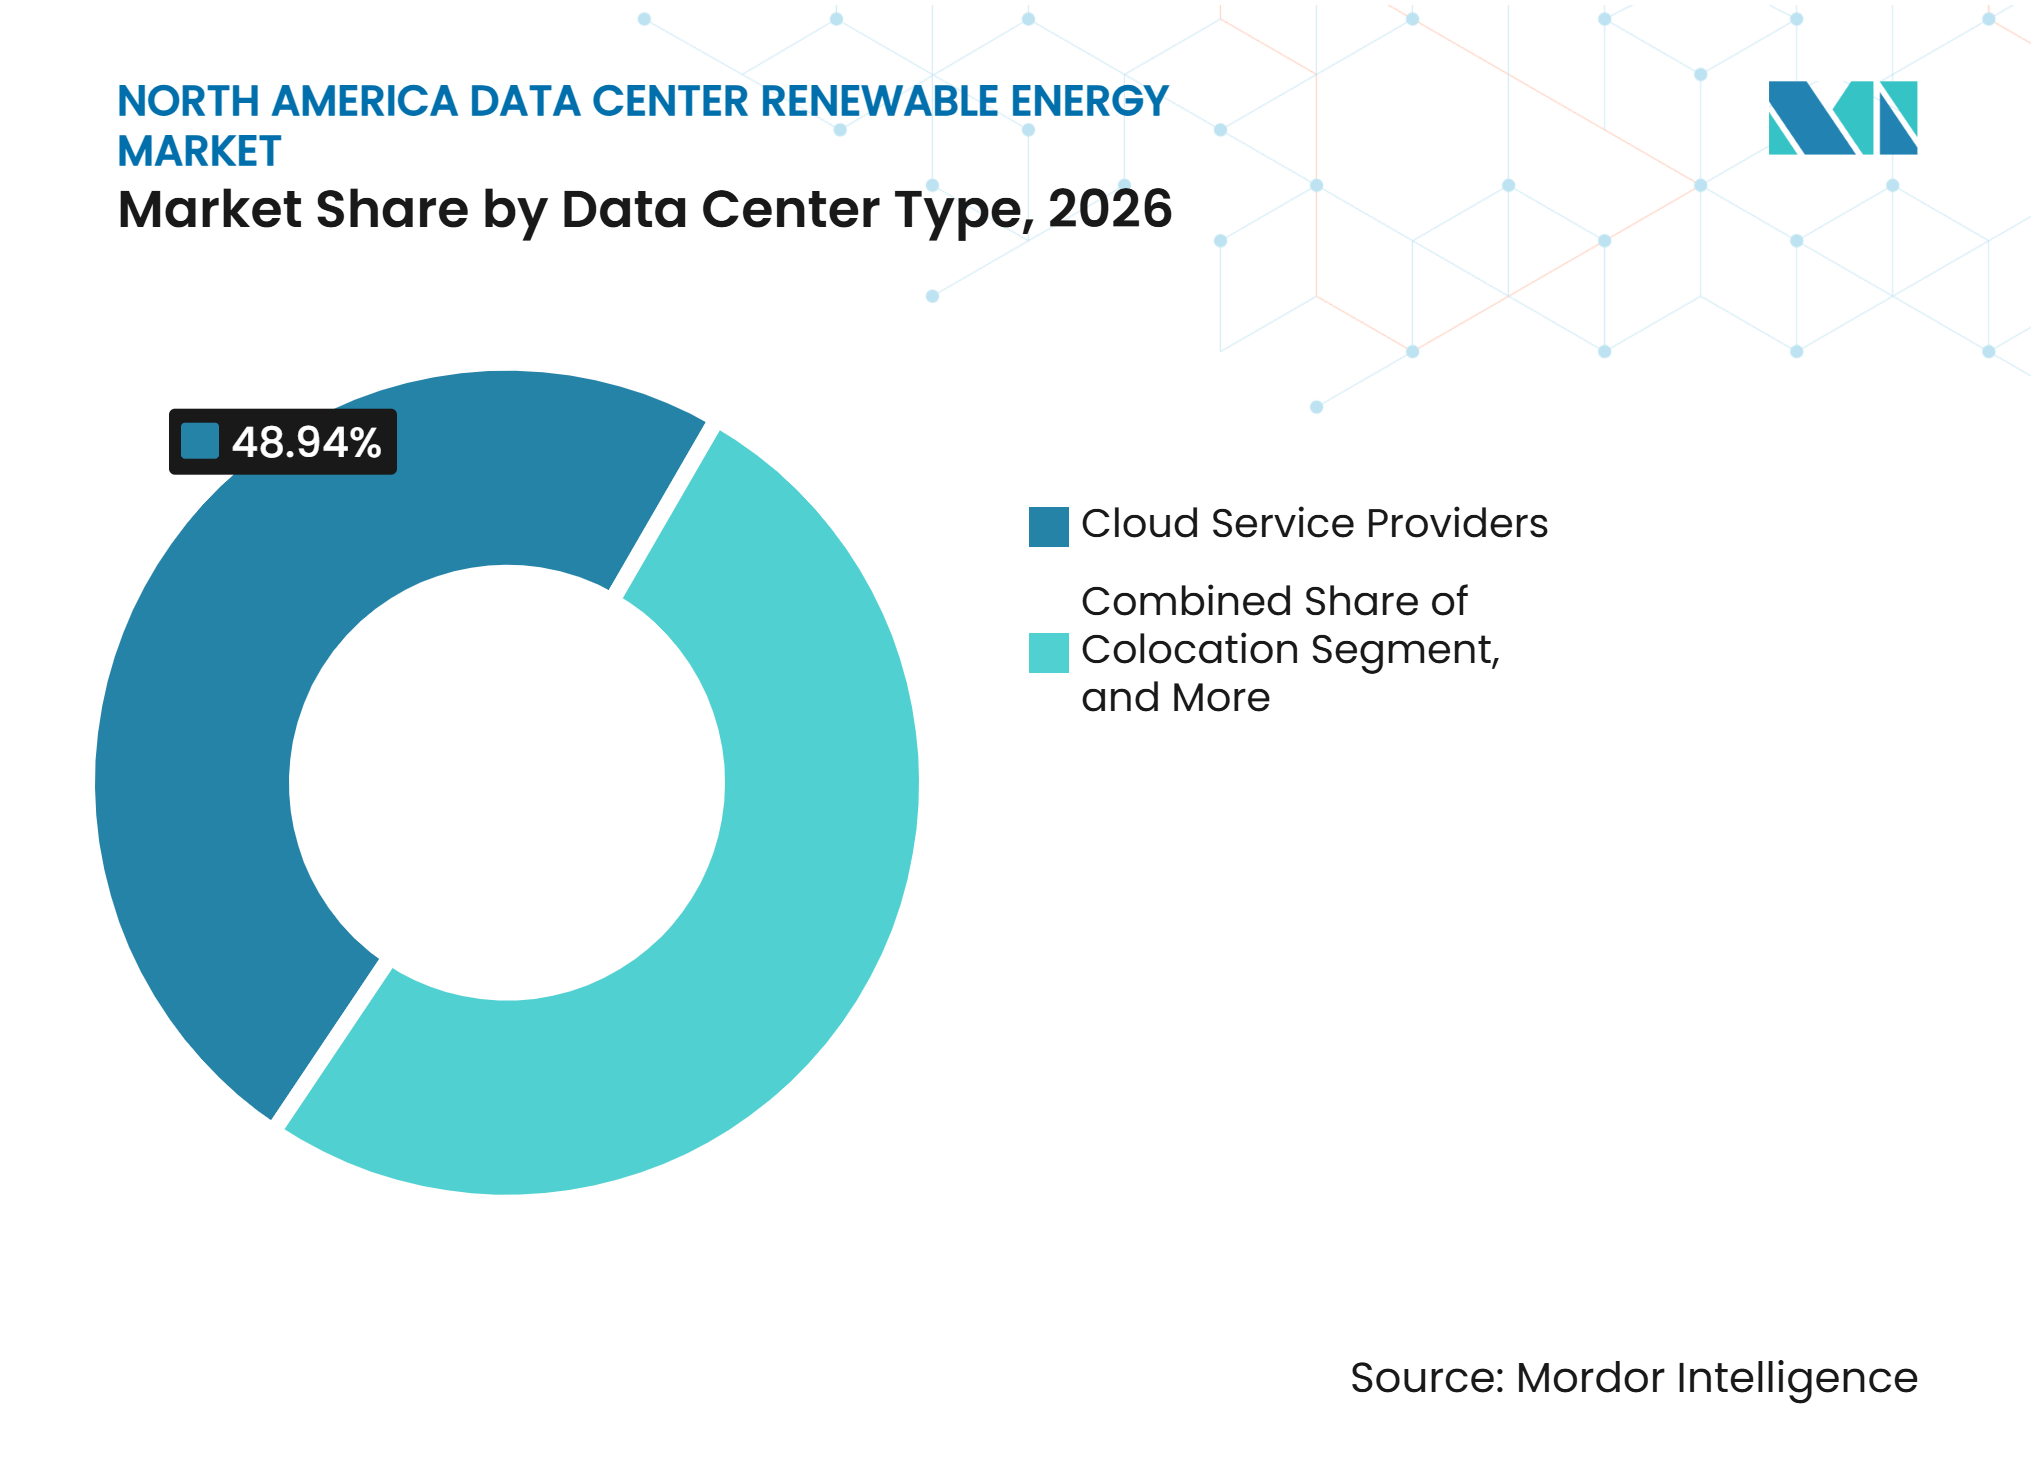
- Par type de centre de données, les fournisseurs de services cloud représentaient une part de 48,94 % en 2026, tandis que les opérateurs de colocation devraient se développer à un CAGR de 18,16 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient une part de 87,14 % sur le marché des énergies renouvelables pour les centres de données en Amérique du Nord en 2026, tandis que le Mexique devrait se développer à un CAGR de 18,36 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des centres de données hyperscale et liés à l'intelligence artificielle | +4.2% | États-Unis, Canada, Mexique | Court terme (≤ 2 ans) |
| Engagements des entreprises en matière d'énergie sans carbone | +3.5% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Baisse des coûts du solaire et des batteries | +2.6% | États-Unis, Mexique | Court terme (≤ 2 ans) |
| Visibilité des prix de l'énergie renouvelable grâce aux contrats à long terme | +2.0% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Exigences de correspondance horaire de l'énergie sans carbone | +1.7% | États-Unis, certaines provinces canadiennes | Long terme (≥ 4 ans) |
| Production d'énergie renouvelable derrière le compteur aux nœuds de réseau contraints | +1.1% | États-Unis, Mexique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des centres de données hyperscale et liés à l'intelligence artificielle
Les charges de travail liées à l'intelligence artificielle ont modifié l'échelle de la demande en électricité des centres de données nord-américains. La demande en électricité des centres de données américains devrait augmenter de 31 GW en 2025 à 41 GW en 2026 et 66 GW en 2027. Les centres de données pourraient représenter 11,8 % de la consommation d'électricité américaine d'ici 2030.[1] Ce profil de demande oblige les développeurs à sécuriser une production propre bien avant qu'un campus ne devienne opérationnel. Le marché des énergies renouvelables pour les centres de données en Amérique du Nord dépend donc d'une planification synchronisée des capacités informatiques, de l'accès au réseau de transport et des actifs de production. Les développeurs qui attendent le début de la construction peuvent se retrouver face à un accès limité aux capacités d'énergie renouvelable livrables.
Engagements des entreprises en matière d'énergie sans carbone
Les programmes de décarbonation des entreprises font de l'approvisionnement en énergie propre une question de gouvernance pour les opérateurs de centres de données. Les centres de données ont acheté 180 TWh d'énergie propre via des contrats d'achat d'électricité en 2025, ce qui représentait près de 90 % des volumes de contrats d'achat d'électricité d'entreprise en Amérique du Nord et en Europe. Les hyperscalers ont augmenté leur part de l'activité des contrats d'achat d'électricité en Amérique du Nord, passant de 76 % au quatrième trimestre 2025 à 90 % au début de 2026. Microsoft a couvert 100 % de sa consommation d'électricité de 2025 avec des énergies renouvelables et détenait plus de 40 GW de capacité contractée à l'échelle mondiale, dont 19 GW en exploitation. Les grands contrats d'achat d'électricité aident les développeurs à obtenir des financements pour de nouveaux projets. Cela laisse les acheteurs plus modestes en concurrence pour moins de contrats et une offre plus limitée.
Baisse des coûts du solaire et des batteries
Les projets solaires et de stockage par batteries deviennent de plus en plus pertinents pour les opérateurs qui ont besoin d'énergie propre au-delà des heures d'ensoleillement. Le coût de référence mondial pour les projets de batteries a diminué d'une année sur l'autre. Les développeurs ont ajouté une capacité combinée solaire et de stockage substantielle à un coût moyen inférieur à celui des nouvelles turbines à gaz à cycle combiné. L'énergie solaire à axe fixe est également restée compétitive en termes de coûts. Ces conditions soutiennent l'approvisionnement intégrant le stockage dans l'ERCOT, certaines zones du CAISO et au Mexique, tandis que les accords solaires autonomes pourraient devenir moins compétitifs avec le temps.
Visibilité des prix de l'énergie renouvelable grâce aux contrats à long terme
Les accords à long terme offrent aux projets d'énergie renouvelable des revenus prévisibles et aident à convertir les propositions en actifs finançables. Microsoft et Brookfield Renewable Partners ont établi un cadre pouvant soutenir 10,5 GW de nouvelles capacités renouvelables aux États-Unis et en Europe de 2026 à 2030. De tels arrangements offrent aux opérateurs une meilleure visibilité sur les prix de l'énergie et les calendriers de développement. Ils fournissent également aux développeurs un débouché solvable qui soutient le financement de projets. Sur le marché des énergies renouvelables pour les centres de données en Amérique du Nord, l'origination de projets devient aussi importante que la sélection d'un contrat d'achat d'électricité. Cela favorise les opérateurs capables de s'engager sur des capacités des années avant qu'elles ne soient nécessaires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Retards de raccordement au réseau et de transport | -2.5% | États-Unis, Mexique | Court terme (≤ 2 ans) |
| Intermittence des énergies renouvelables et exigences de fiabilité 24h/24 et 7j/7 | -1.8% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Obtention de permis, foncier et opposition communautaire pour les projets d'énergie renouvelable | -1.3% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Contraintes d'approvisionnement en transformateurs, appareillages de commutation et batteries | -0.9% | États-Unis, Canada, Mexique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Retards de raccordement au réseau et de transport
Le raccordement au réseau reste le principal obstacle entre la capacité contractée et l'électricité livrée. Des milliers de projets à travers les États-Unis attendent un raccordement au réseau, représentant une capacité substantielle de production et de stockage. Le délai médian entre une demande de raccordement et la mise en service commerciale a considérablement augmenté par rapport aux années précédentes. L'ordonnance FERC 2023 et les réformes au niveau des gestionnaires de réseau visent à améliorer la gestion des files d'attente. Leur effet sur les délais de traitement reste incertain. Ces retards incitent les développeurs de centres de données à envisager une production derrière le compteur et des emplacements disposant d'une infrastructure disponible.
Intermittence des énergies renouvelables et exigences de fiabilité 24h/24 et 7j/7
La production solaire et éolienne ne correspond pas toujours à la demande continue des centres de données. Les centres de données fonctionnent généralement à un taux d'utilisation de 85 % à 95 %, tandis que la production solaire atteint son pic pendant 4 à 6 heures par jour. Le modèle d'électricité sans carbone 24h/24 et 7j/7 exige que la consommation soit mise en correspondance avec une production sans carbone, heure par heure, sur le même réseau. Google, Microsoft et Iron Mountain Incorporated ont adopté cette approche. Cela augmente la valeur de l'énergie géothermique, de l'énergie nucléaire, de l'hydroélectricité et du stockage de longue durée. Les opérateurs utilisant des arrangements de correspondance annuelle pourraient avoir besoin de structures d'approvisionnement plus complexes à mesure que la comptabilisation horaire se généralise.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source d'énergie renouvelable :
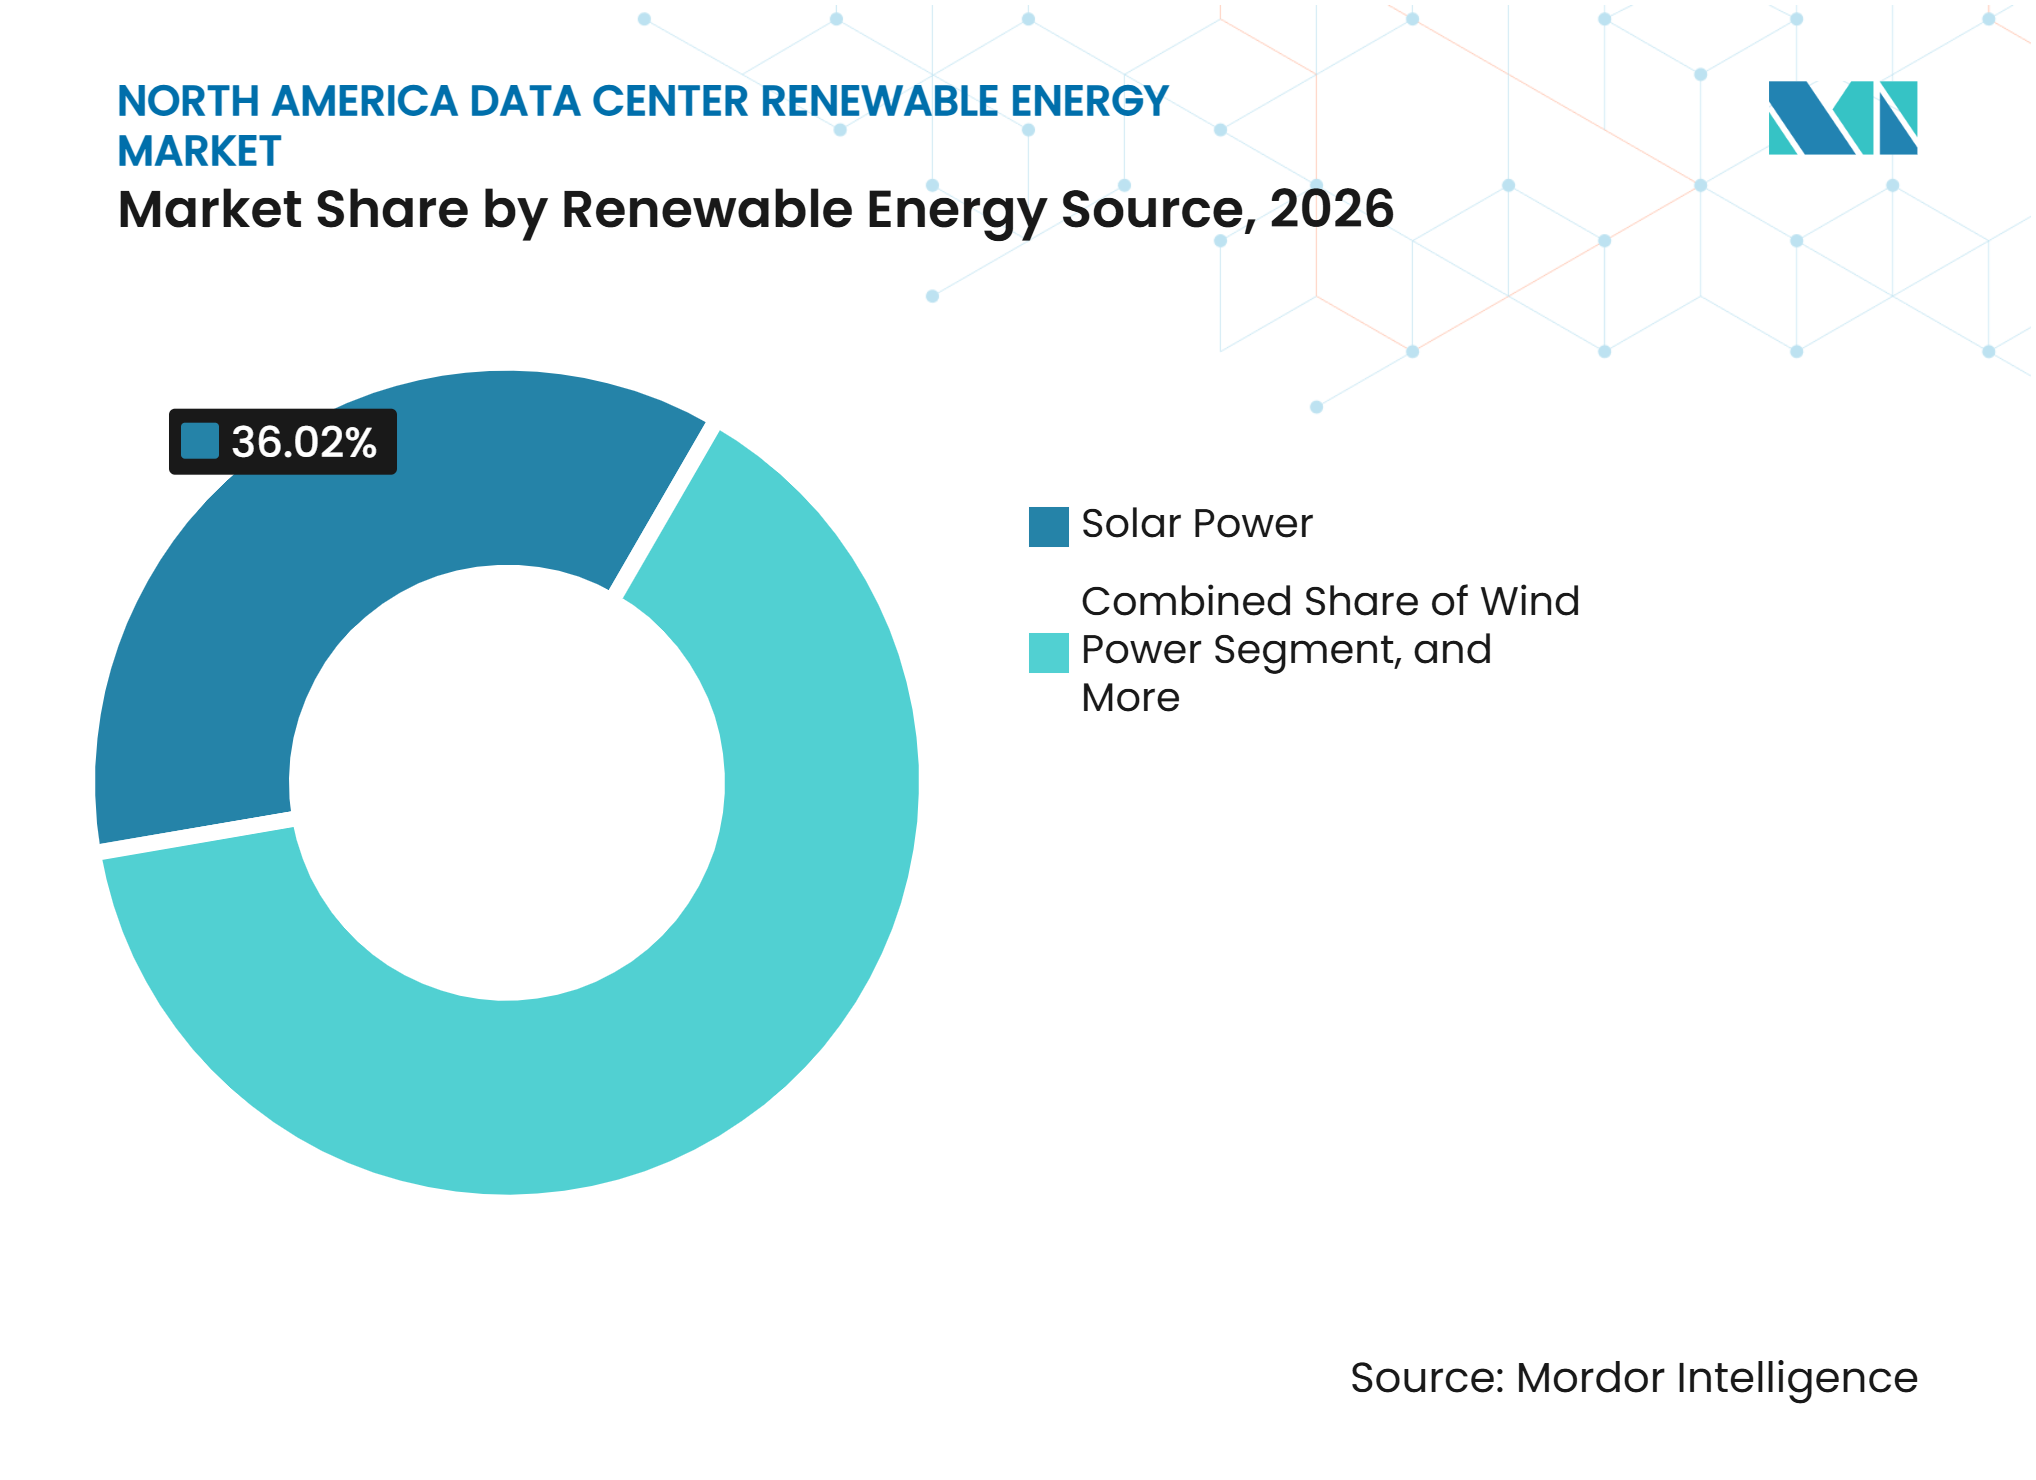
la géothermie gagne en valeur pour un approvisionnement fiableL'énergie solaire détenait 36,02 % du segment des sources d'énergie renouvelable en 2026. Les contrats d'achat d'électricité virtuels à grande échelle dans l'ERCOT, le MISO et le SPP ont contribué à établir sa position dominante. L'énergie éolienne et l'hydroélectricité sont restées des sources importantes, tandis que la biomasse et le biogaz ont servi des applications plus petites et stables. L'énergie géothermique devrait se développer à un CAGR de 18,72 % de 2027 à 2032. Le secteur géothermique américain a signé 26 nouveaux contrats d'achat d'électricité représentant plus de 1 000 MWe de capacité après 2025. Plusieurs accords sont liés à des charges de centres de données axées sur l'intelligence artificielle.
Les actifs géothermiques peuvent fournir de l'énergie avec un facteur de capacité supérieur à 90 %. Cette capacité réduit le besoin de stabilisation par stockage lors de la satisfaction d'une demande continue de centres de données. La taille du marché des énergies renouvelables pour les centres de données en Amérique du Nord pour la géothermie est portée par la demande d'énergie répondant aux attentes de correspondance horaire. Les systèmes géothermiques améliorés peuvent également être développés plus près des centres de demande lorsque les conditions de ressources le permettent. Les contrats géothermiques peuvent offrir une position avantageuse sur les marchés qui valorisent l'énergie propre horaire. L'énergie solaire, éolienne et hydroélectrique continuera à répondre à un large éventail de besoins d'approvisionnement. Le mix de sources résultant dépend des conditions du réseau, de la disponibilité des ressources et de l'objectif de fiabilité de l'opérateur.



Par modèle d'approvisionnement :
les contrats d'achat d'électricité virtuels dominent le volume et l'expansionLes contrats d'achat d'électricité virtuels ou financiers détenaient 31,23 % du segment des modèles d'approvisionnement en 2026. Ils devraient se développer à un CAGR de 18,52 % jusqu'en 2032. Ces contrats permettent à un opérateur d'acheter la production d'énergie renouvelable sans recevoir la livraison physique de cette production depuis le projet. Cette flexibilité convient à un approvisionnement de plusieurs gigawatts sur des marchés de l'électricité interconnectés. La production sur site et les contrats d'achat d'électricité physiques hors site occupent des positions plus modestes mais gagnent en pertinence dans les zones contraintes par le réseau. Les programmes d'énergie verte des services publics et les certificats d'énergie renouvelable offrent des options aux acheteurs qui ne peuvent pas soutenir le financement indépendant de projets.
Les contrats d'achat d'électricité virtuels créent également un risque de base lorsque le prix de règlement du projet diffère du prix au point de charge du client. Cette différence peut entraîner des pertes financières même lorsqu'un projet produit un surplus d'énergie. La gestion de cette exposition nécessite des capacités que de nombreux opérateurs de taille moyenne ne possèdent pas. Les produits tarifaires verts des services publics peuvent réduire une partie de cette complexité. La part de marché des contrats d'achat d'électricité virtuels sur le marché des énergies renouvelables pour les centres de données en Amérique du Nord reflète l'échelle d'achat et la portée géographique des acheteurs hyperscale. Les opérateurs doivent néanmoins évaluer la localisation, la congestion, la structure de règlement et la comptabilisation carbone avant de sélectionner ce modèle. La livraison physique et les actifs sur site peuvent être plus adaptés lorsque la fiabilité et la correspondance locale sont des priorités.
Par configuration de projet :
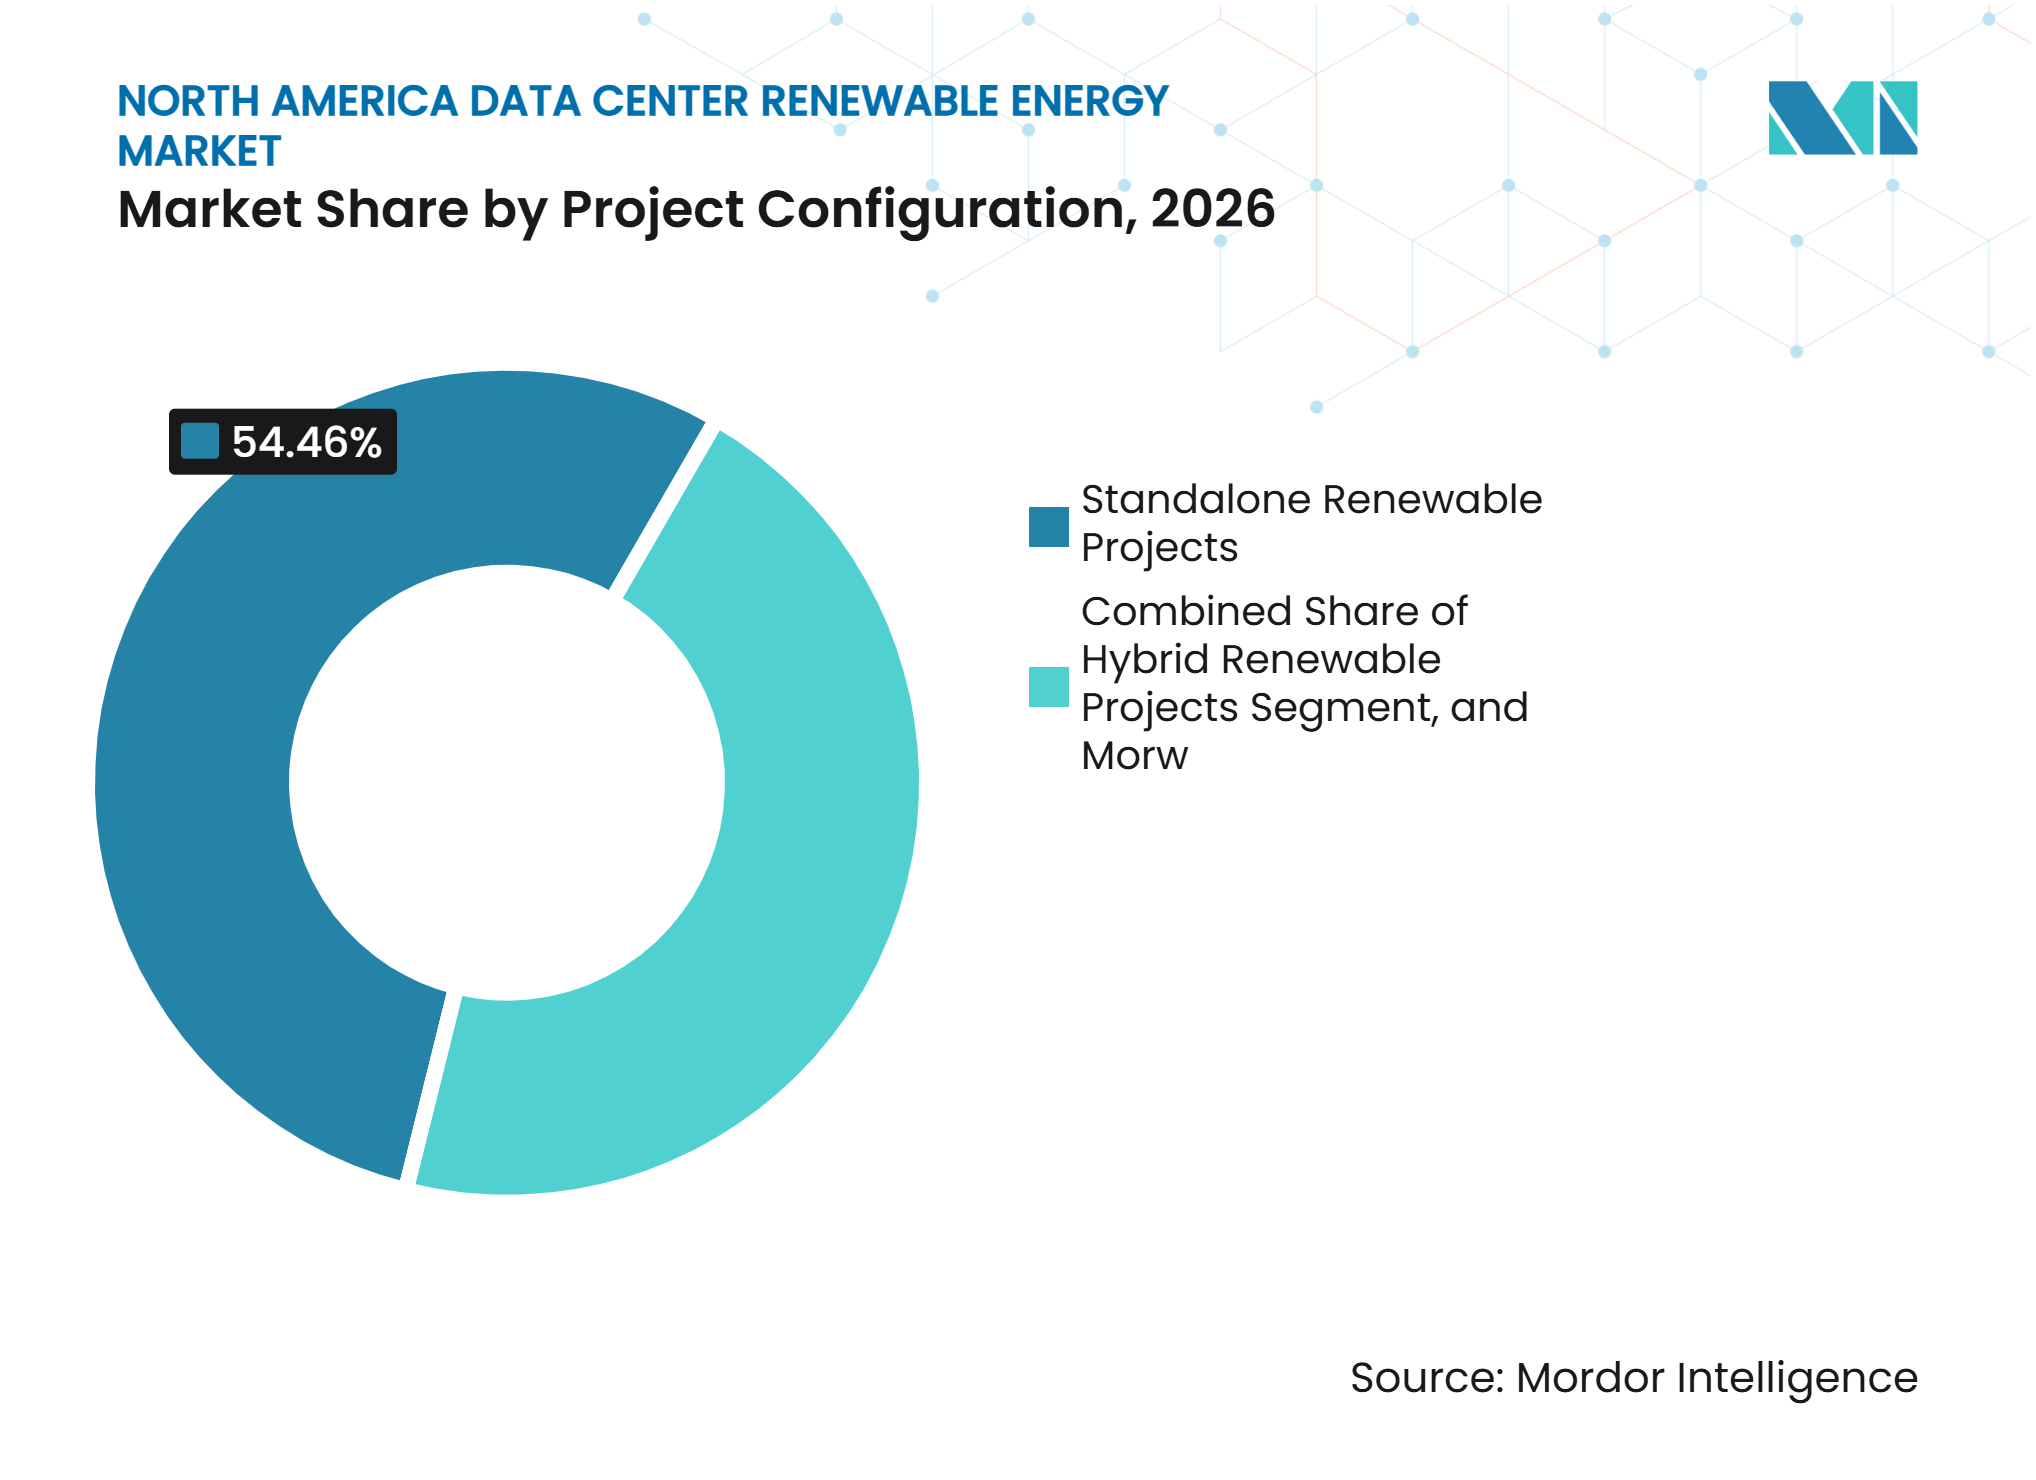
le stockage devient partie intégrante de la conception des nouveaux projetsLes projets d'énergie renouvelable autonomes représentaient 54,46 % du segment des configurations de projets en 2026. Les projets d'énergie renouvelable avec stockage par batteries devraient se développer à un CAGR de 18,29 % de 2027 à 2032. La large base autonome reflète un approvisionnement antérieur centré sur des projets à technologie unique. L'intégration du stockage répond à la demande d'énergie plus propre après la baisse de la production solaire. Les projets hybrides et les projets utilisant d'autres méthodes de stabilisation servent les clients ayant des exigences spécifiques en matière de tarifs de réseau ou de comptabilisation. L'ajout en 2025 de 87 GW de capacité solaire et de stockage combinés à l'échelle mondiale illustre le virage plus large vers des configurations intégrées.
Le stockage par batteries passe d'une fonctionnalité optionnelle à un composant plus régulier de la conception des projets. Il peut déplacer la production renouvelable vers des heures à plus haute valeur et améliorer la valeur d'un projet pour les charges continues. Les contrats signés avant 2024 pour le solaire autonome pourraient paraître moins attractifs d'ici 2028 si les coûts de stockage continuent de baisser. Certains opérateurs pourraient avoir besoin de renégocier des contrats existants pour améliorer la couverture horaire. D'autres pourraient conserver les anciens contrats et ajouter de nouvelles capacités liées au stockage. Le secteur des énergies renouvelables pour les centres de données en Amérique du Nord répond à ce choix en développant des portefeuilles plus flexibles. La configuration préférée différera selon la forme de charge, la tarification du réseau et les exigences de reporting carbone.

Par durée de contrat :
les engagements à long terme soutiennent le financement de projetsLes contrats à long terme détenaient 62,28 % du segment des durées de contrat en 2026. Ils fournissent la certitude de revenus pluriannuels nécessaire pour que les grands projets d'énergie renouvelable atteignent la clôture financière. Les accords de dix à vingt ans s'alignent sur la durée de développement et d'exploitation de nombreux actifs d'énergie propre. Les contrats à moyen terme devraient se développer à un CAGR de 18,17 % jusqu'en 2032. Ces accords offrent généralement des durées de 5 à 10 ans aux opérateurs qui souhaitent revoir leur approvisionnement avant le prochain cycle technologique. Les contrats à court terme continuent de répondre aux besoins de couverture et de conformité.
L'engagement d'achat à long terme est particulièrement pertinent pour les acheteurs hyperscale capables de s'engager sur des capacités importantes. Il réduit le risque de financement pour les développeurs et peut soutenir une économie de projet plus compétitive. Les accords à moyen terme offrent aux acheteurs plus modestes une voie vers un approvisionnement structuré sans engagement pluridécennal. Ils permettent également à un acheteur d'ajuster sa stratégie à mesure que le stockage, la comptabilisation carbone et les règles du réseau évoluent. Les contrats à court terme peuvent combler les lacunes entre des engagements plus importants. Le marché des énergies renouvelables pour les centres de données en Amérique du Nord continuera d'utiliser un mix de durées de contrat plutôt qu'une approche à contrat unique. La structure appropriée dépend de la qualité de crédit, de la visibilité de la demande et de la tolérance au risque de prix.
Par objectif principal d'approvisionnement :
la réduction des émissions reste l'objectif principalLa réduction des émissions détenait 38,74 % du segment des objectifs principaux d'approvisionnement en 2026. La correspondance des énergies renouvelables devrait se développer à un CAGR de 18,21 % jusqu'en 2032. L'optimisation des coûts et la sécurité d'approvisionnement à long terme restent importantes pour les opérateurs sur les marchés dérégulés. Dans l'ERCOT, les contrats d'énergie renouvelable peuvent offrir une voie vers des coûts d'électricité plus bas ou plus prévisibles. La correspondance des énergies renouvelables gagne en pertinence à mesure que les programmes de développement durable se développent parmi les opérateurs de second rang. Cela met davantage l'accent sur le moment et le lieu de la livraison d'énergie propre.
Les objectifs annuels de réduction des émissions restent un point de départ utile pour l'approvisionnement. Ils sont de plus en plus insuffisants pour les acheteurs qui ont besoin d'un reporting carbone horaire crédible. Les opérateurs qui investissent dans des capacités de correspondance horaire peuvent mieux documenter la relation entre la consommation d'électricité et la production propre. Cela pourrait devenir important à mesure que les exigences de reporting deviennent plus détaillées. Le marché des énergies renouvelables pour les centres de données en Amérique du Nord comprend donc à la fois des décisions d'approvisionnement axées sur les coûts et sur le reporting. L'équilibre diffère selon l'entreprise, la localisation et les exigences des contrats clients. La sécurité d'approvisionnement reste essentielle lorsqu'une nouvelle charge doit fonctionner sans interruption.
Par taille de centre de données :
les installations hyperscale donnent le rythmeLes installations hyperscale détenaient 57,86 % du segment des tailles de centres de données en 2026. Elles devraient se développer à un CAGR de 18,33 % jusqu'en 2032. Cela reflète la concentration des investissements en intelligence artificielle dans de grands campus dotés d'une capacité informatique étendue. Les grands acheteurs représentaient une part substantielle des contrats d'énergie renouvelable d'entreprise en 2025. Les centres de données grands, moyens et petits augmentent également leurs achats d'énergie renouvelable. Leurs arrangements sont généralement plus progressifs et plus dépendants des offres des services publics.
Les hyperscalers peuvent fournir l'échelle et le soutien en crédit nécessaires pour financer la nouvelle production. Leurs contrats peuvent également améliorer la disponibilité de l'électricité propre pour le réseau environnant. Les opérateurs plus modestes bénéficient de cette offre plus large mais peuvent ne pas disposer de ressources d'approvisionnement comparables. Les règles de divulgation climatique de la SEC et les obligations européennes CSRD peuvent rendre les registres d'approvisionnement en énergie importants pour certaines sociétés mères. Les critères ASHRAE et LEED affectent également les discussions sur les énergies renouvelables dans les cycles de vente de colocation. La taille du marché des énergies renouvelables pour les centres de données en Amérique du Nord est façonnée par cette différence de capacité des acheteurs. Les grandes installations resteront probablement les principaux moteurs des nouvelles capacités contractées.
Par type de centre de données :
les opérateurs de colocation développent leurs capacités en matière d'énergie renouvelableLes fournisseurs de services cloud représentaient 48,94 % du segment des types de centres de données en 2026. Les opérateurs de colocation devraient se développer à un CAGR de 18,16 % jusqu'en 2032. Les fournisseurs cloud disposent de bilans importants et de capacités établies en matière de contrats d'achat d'électricité. Les opérateurs de colocation répondent aux clients entreprises qui incluent l'approvisionnement en énergie renouvelable dans les accords de service. Equinix, Inc. a atteint une couverture en énergie renouvelable de 96 % en 2025 et exploitait 854 MW de contrats d'achat d'électricité. Digital Realty Trust, Inc. détenait 1,7 GW de capacité renouvelable contractée et comptait 185 sites avec une couverture renouvelable à 100 % au troisième trimestre 2025.
Les installations d'entreprise et de périphérie utilisent fréquemment des tarifs verts des services publics ou des contrats d'achat d'électricité plus courts. Ces structures évitent la nécessité de financer directement un projet dédié. Les exigences des locataires augmentent l'importance de l'approvisionnement en énergie renouvelable dans les contrats de colocation. Cela signifie que les références en matière d'énergie propre deviennent une condition pour fidéliser les clients les plus importants. Les opérateurs développent des capacités d'approvisionnement, des partenariats et des systèmes de reporting pour répondre à ces attentes. Le marché des énergies renouvelables pour les centres de données en Amérique du Nord s'élargit au-delà des acheteurs hyperscale traditionnels à mesure que cette exigence progresse dans la chaîne de valeur. Les installations plus petites peuvent adopter différentes structures contractuelles tout en répondant à la demande des clients.
Analyse géographique
États-Unis : la demande et l'accès au réseau façonnent la plus grande base régionale
Les États-Unis détenaient 87,14 % de la part du marché des énergies renouvelables pour les centres de données en Amérique du Nord en 2026. Sa grande base de centres de données en Virginie, au Texas, en Arizona et en Géorgie soutient d'importants besoins d'approvisionnement en énergie renouvelable. La demande en électricité des centres de données américains devrait atteindre 66 GW en 2027. Les réformes de la Commission fédérale de réglementation de l'énergie visent à améliorer le processus de raccordement. Les délais de raccordement continuent d'affecter le calendrier des nouveaux campus et des productions associées. En mars 2026, les principaux hyperscalers se sont engagés à financer la production d'électricité, les mises à niveau du réseau et les structures tarifaires des services publics pour l'expansion des centres de données. Cette initiative transfère davantage de responsabilités de développement vers les opérateurs. L'approvisionnement derrière le compteur devient une option pratique là où l'accès au réseau est lent. Les États-Unis restent la base de demande centrale pour l'écosystème régional d'énergie propre.
Mexique : l'externalisation de proximité soutient une expansion plus rapide
Le Mexique devrait se développer à un CAGR de 18,36 % de 2027 à 2032. La capacité installée des centres de données était de 279 MW en 2026, tandis que l'Association mexicaine des centres de données a fixé un objectif de 1 516 MW pour 2030. CloudHQ s'est engagé à investir 4,8 milliards USD pour développer 6 centres de données à Querétaro. Son sous-station privée prévue a une capacité de 900 MW. Le Plan national d'expansion du système électrique pour 2025-2030 vise 32 GW de nouvelles capacités de production. Il comprend 11,3 GW de projets d'énergie renouvelable de la CFE et 10,9 GW de développeurs privés. Les lacunes du réseau incitent les opérateurs à envisager une production solaire à proximité des campus de centres de données. Cela peut raccourcir le chemin entre l'énergie contractée et l'électricité livrée. La position du Mexique sur le marché des énergies renouvelables pour les centres de données en Amérique du Nord est soutenue par les investissements liés à l'externalisation de proximité et par le besoin d'énergie livrable localement.
Canada : l'électricité propre soutient une offre différenciée
Le Canada bénéficie d'un système électrique dans lequel 85 % de la production d'électricité provenait de sources renouvelables et non émettrices en 2025. L'hydroélectricité représentait 54,9 % de la production nationale d'électricité cette année-là. Le Québec et la Colombie-Britannique utilisent leurs ressources hydroélectriques comme avantage concurrentiel pour l'implantation de centres de données. L'initiative Bell AI Fabric de Bell Canada vise 500 MW de capacité de calcul pour l'intelligence artificielle alimentée par l'hydroélectricité dans 6 installations en Colombie-Britannique. Son premier site de 7 MW à Kamloops était opérationnel en juin 2025.[2] Le parc nucléaire de l'Ontario peut répondre aux besoins d'électricité sans carbone 24h/24 et 7j/7 sans couplage avec du stockage. L'Alberta offre un portefeuille croissant de projets d'énergie renouvelable, construit sur une base de production à forte composante gazière. Les tarifs provinciaux et les arrangements transfrontaliers d'électricité peuvent influencer les choix de localisation. Le Canada peut en bénéficier lorsque les longs délais de raccordement aux États-Unis amènent les opérateurs à envisager des options d'énergie propre à proximité.
Paysage concurrentiel
Concentration du Marché
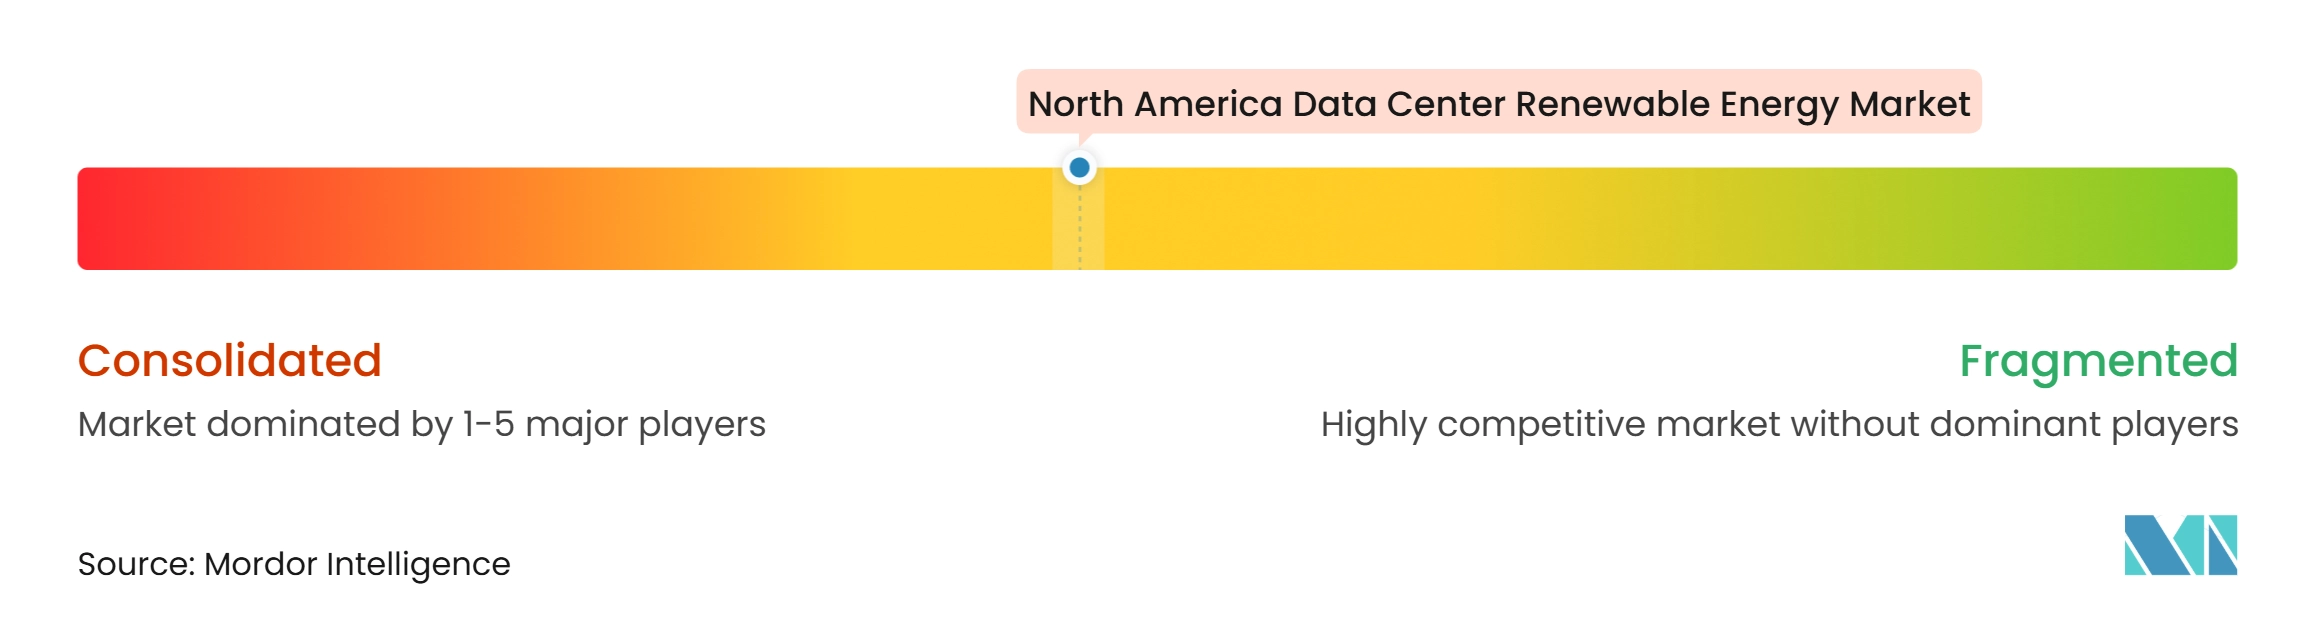
Le marché des énergies renouvelables pour les centres de données en Amérique du Nord est modérément consolidé du côté de la demande. Les 4 principaux hyperscalers représentaient 16 777 MW de contrats d'énergie renouvelable d'entreprise en 2025, soit près de 80 % des 20 448 MW contractés par l'ensemble des acheteurs d'entreprise. L'offre reste fragmentée entre les développeurs indépendants, les services publics et les nouveaux fournisseurs d'énergie propre. Les fournisseurs évoluent vers des offres de portefeuille combinant énergie solaire, éolienne, stockage par batteries, énergie géothermique et énergie nucléaire. Le marché des énergies renouvelables pour les centres de données en Amérique du Nord a besoin d'une électricité propre fiable et pertinente sur le plan géographique.
Alphabet a accepté en décembre 2025 d'acquérir Intersect Power pour 4,75 milliards USD, intégrant un développeur d'énergie propre dans la structure de propriété d'un hyperscaler. Cela illustre un passage de l'achat de capacité au contrôle d'une plus grande partie du pipeline de développement. Sur le marché des énergies renouvelables pour les centres de données en Amérique du Nord, Microsoft et Brookfield Renewable Partners L.P. ont établi un cadre pour 10,5 GW de nouvelles capacités renouvelables de 2026 à 2030. NextEra Energy, Inc. et Meta Platforms, Inc. ont également conclu 11 contrats d'achat d'électricité et 2 accords de stockage d'énergie pour 2,5 GW de capacité solaire en décembre 2025.[3] Ces mouvements augmentent l'importance des sites de développement, des technologies de stabilisation et du capital à long terme.
Les fournisseurs peuvent servir les opérateurs de niveau intermédiaire qui ne disposent pas de la solidité financière nécessaire pour financer des projets dédiés. Le marché des énergies renouvelables pour les centres de données en Amérique du Nord a également besoin d'un approvisionnement en portefeuille qui réduit l'exposition à une seule ressource ou localisation. Equinix, Inc. a conclu un accord avec Oklo pour 500 MW provenant de réacteurs à fission avancée et a passé des précommandes de micro-réacteurs auprès de Radiant en 2025. La concurrence inclut désormais un approvisionnement fiable, une comptabilisation claire des émissions et des méthodes de mesure de l'électricité sans carbone horaire.
Leaders du secteur des énergies renouvelables pour les centres de données en Amérique du Nord
-
Amazon.com, Inc.
-
Microsoft Corporation
-
Google LLC
-
Meta Platforms, Inc.
-
Apple Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des énergies renouvelables pour les centres de données en Amérique du Nord Entreprises couvertes dans ce rapport
- Amazon.com, Inc.
- Microsoft Corporation
- Google LLC
- Meta Platforms, Inc.
- Apple Inc.
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Iron Mountain Incorporated
- Switch, Inc.
- QTS Realty Trust, Inc.
- CyrusOne LLC
- Vantage Data Centers Management Company, LLC
- NextEra Energy, Inc.
- Brookfield Renewable Partners L.P.
- EDF Renewables North America, Inc.
- ENGIE North America, Inc.
- Clearway Energy, Inc.
- AES Corporation
- Schneider Electric SE
- Eaton Corporation plc
Développements industriels récents dans Marché des énergies renouvelables pour les centres de données en Amérique du Nord
- Août 2026 : NextEra Energy, Inc. a obtenu 3,3 milliards USD de financement public pour 10 GW de nouvelles capacités de production au Texas et en Pennsylvanie afin de répondre à la demande croissante en électricité des centres de données, signalant que les calendriers de construction d'énergie renouvelable sont complétés par des capacités de production fermes comme pont de fiabilité à court terme pour le déploiement de l'infrastructure d'intelligence artificielle.
- Mars 2026 : Google LLC, Microsoft Corporation, Meta Platforms, Inc. et Amazon.com, Inc. ont signé un engagement énergétique pour l'intelligence artificielle à la Maison Blanche s'engageant à financer la production d'électricité, la construction de centrales électriques, les mises à niveau du réseau et des structures tarifaires spéciales pour les services publics, pour leurs centres de données, transférant les coûts d'expansion des consommateurs vers les opérateurs.
- Février 2026 : Microsoft Corporation a confirmé avoir couvert 100 % de sa consommation d'électricité de 2025 avec des énergies renouvelables, avec plus de 40 GW de capacité contractée à l'échelle mondiale et 19 GW opérationnels, un système d'approvisionnement fonctionnant à une échelle équivalente à un réseau national de taille moyenne.
- Janvier 2026 : Meta Platforms, Inc. a signé des accords pour jusqu'à 6,6 GW d'énergie nucléaire avec Vistra Corp., Oklo, Inc. et TerraPower LLC, le plus grand engagement d'achat d'énergie nucléaire par un opérateur de centre de données enregistré publiquement, démontrant que les hyperscalers traitent le nucléaire comme un équivalent renouvelable dans les cadres de comptabilisation carbone.
Périmètre du rapport sur le marché des énergies renouvelables pour les centres de données en Amérique du Nord
Le marché des énergies renouvelables pour les centres de données en Amérique du Nord désigne l'adoption croissante de solutions énergétiques propres et durables pour répondre à la demande croissante en électricité des installations de centres de données tout en minimisant leur impact environnemental. Le marché est porté par l'expansion rapide des infrastructures de centres de données, les investissements croissants dans les installations hyperscale et d'informatique en nuage, les engagements de décarbonation des entreprises et le besoin croissant d'une énergie fiable et rentable.
Le rapport sur le marché des énergies renouvelables pour les centres de données en Amérique du Nord est segmenté par source d'énergie renouvelable (énergie solaire, énergie éolienne, hydroélectricité, énergie géothermique, biomasse et biogaz, et autres sources renouvelables), modèle d'approvisionnement (production d'énergie renouvelable sur site, contrats d'achat d'électricité physiques hors site, contrats d'achat d'électricité virtuels ou financiers, programmes d'énergie verte des services publics, et certificats d'énergie renouvelable et garanties d'origine), configuration de projet (projets d'énergie renouvelable autonomes, projets d'énergie renouvelable hybrides, projets d'énergie renouvelable avec stockage par batteries, et projets d'énergie renouvelable avec d'autres solutions de stabilisation), durée de contrat (contrats à court terme, contrats à moyen terme et contrats à long terme), objectif principal d'approvisionnement (optimisation des coûts d'électricité, réduction des émissions, correspondance des énergies renouvelables et sécurité d'approvisionnement à long terme), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud et entreprise et périphérie) et géographie (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (MWh/GWh).
Aperçu de la segmentation
| Énergie solaire |
| Énergie éolienne |
| Hydroélectricité |
| Énergie géothermique |
| Biomasse et biogaz |
| Autres sources renouvelables |
| Production d'énergie renouvelable sur site |
| Contrats d'achat d'électricité physiques hors site |
| Contrats d'achat d'électricité virtuels ou financiers |
| Programmes d'énergie verte des services publics |
| Certificats d'énergie renouvelable et garanties d'origine |
| Projets d'énergie renouvelable autonomes |
| Projets d'énergie renouvelable hybrides |
| Projets d'énergie renouvelable avec stockage par batteries |
| Projets d'énergie renouvelable avec d'autres solutions de stabilisation |
| Contrats à court terme |
| Contrats à moyen terme |
| Contrats à long terme |
| Optimisation des coûts d'électricité |
| Réduction des émissions |
| Correspondance des énergies renouvelables |
| Sécurité d'approvisionnement à long terme |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| États-Unis |
| Canada |
| Mexique |
| Par source d'énergie renouvelable | Énergie solaire |
| Énergie éolienne | |
| Hydroélectricité | |
| Énergie géothermique | |
| Biomasse et biogaz | |
| Autres sources renouvelables | |
| Par modèle d'approvisionnement | Production d'énergie renouvelable sur site |
| Contrats d'achat d'électricité physiques hors site | |
| Contrats d'achat d'électricité virtuels ou financiers | |
| Programmes d'énergie verte des services publics | |
| Certificats d'énergie renouvelable et garanties d'origine | |
| Par configuration de projet | Projets d'énergie renouvelable autonomes |
| Projets d'énergie renouvelable hybrides | |
| Projets d'énergie renouvelable avec stockage par batteries | |
| Projets d'énergie renouvelable avec d'autres solutions de stabilisation | |
| Par durée de contrat | Contrats à court terme |
| Contrats à moyen terme | |
| Contrats à long terme | |
| Par objectif principal d'approvisionnement | Optimisation des coûts d'électricité |
| Réduction des émissions | |
| Correspondance des énergies renouvelables | |
| Sécurité d'approvisionnement à long terme | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise et périphérie | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des énergies renouvelables pour les centres de données en Amérique du Nord ?
Le marché des énergies renouvelables pour les centres de données en Amérique du Nord était évalué à 8,15 milliards USD en 2026 et devrait atteindre 22,89 milliards USD d'ici 2032.
Qu'est-ce qui stimule l'approvisionnement en énergie renouvelable par les centres de données en Amérique du Nord ?
La demande en électricité liée à l'intelligence artificielle, les engagements des entreprises en matière d'électricité sans carbone et la baisse des coûts du solaire associé au stockage augmentent l'activité d'approvisionnement.
Quelle source d'énergie renouvelable domine l'approvisionnement des centres de données en Amérique du Nord ?
L'énergie solaire détenait 36,02 % du segment des sources d'énergie renouvelable en 2026, tandis que l'énergie géothermique devrait enregistrer l'expansion la plus rapide à un CAGR de 18,72 % jusqu'en 2032.
Pourquoi les contrats d'achat d'électricité virtuels sont-ils importants pour les opérateurs de centres de données ?
Les contrats d'achat d'électricité virtuels ou financiers détenaient une part de 31,23 % en 2026 car ils permettent aux opérateurs de contracter de la production d'énergie renouvelable sur des marchés interconnectés sans livraison physique.
Quel pays connaît la plus forte expansion dans la région ?
Le Mexique devrait se développer à un CAGR de 18,36 % jusqu'en 2032, soutenu par l'externalisation de proximité, la construction de centres de données et de nouveaux plans de production.
Comment les retards de raccordement au réseau affectent-ils l'approvisionnement en énergie renouvelable pour les centres de données ?
Les longs délais de raccordement peuvent retarder la livraison d'électricité, ce qui accroît l'intérêt pour la production derrière le compteur, le stockage et les emplacements disposant d'une infrastructure disponible.