
Tamaño y Participación del Mercado de Energía Renovable para Centros de Datos en América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
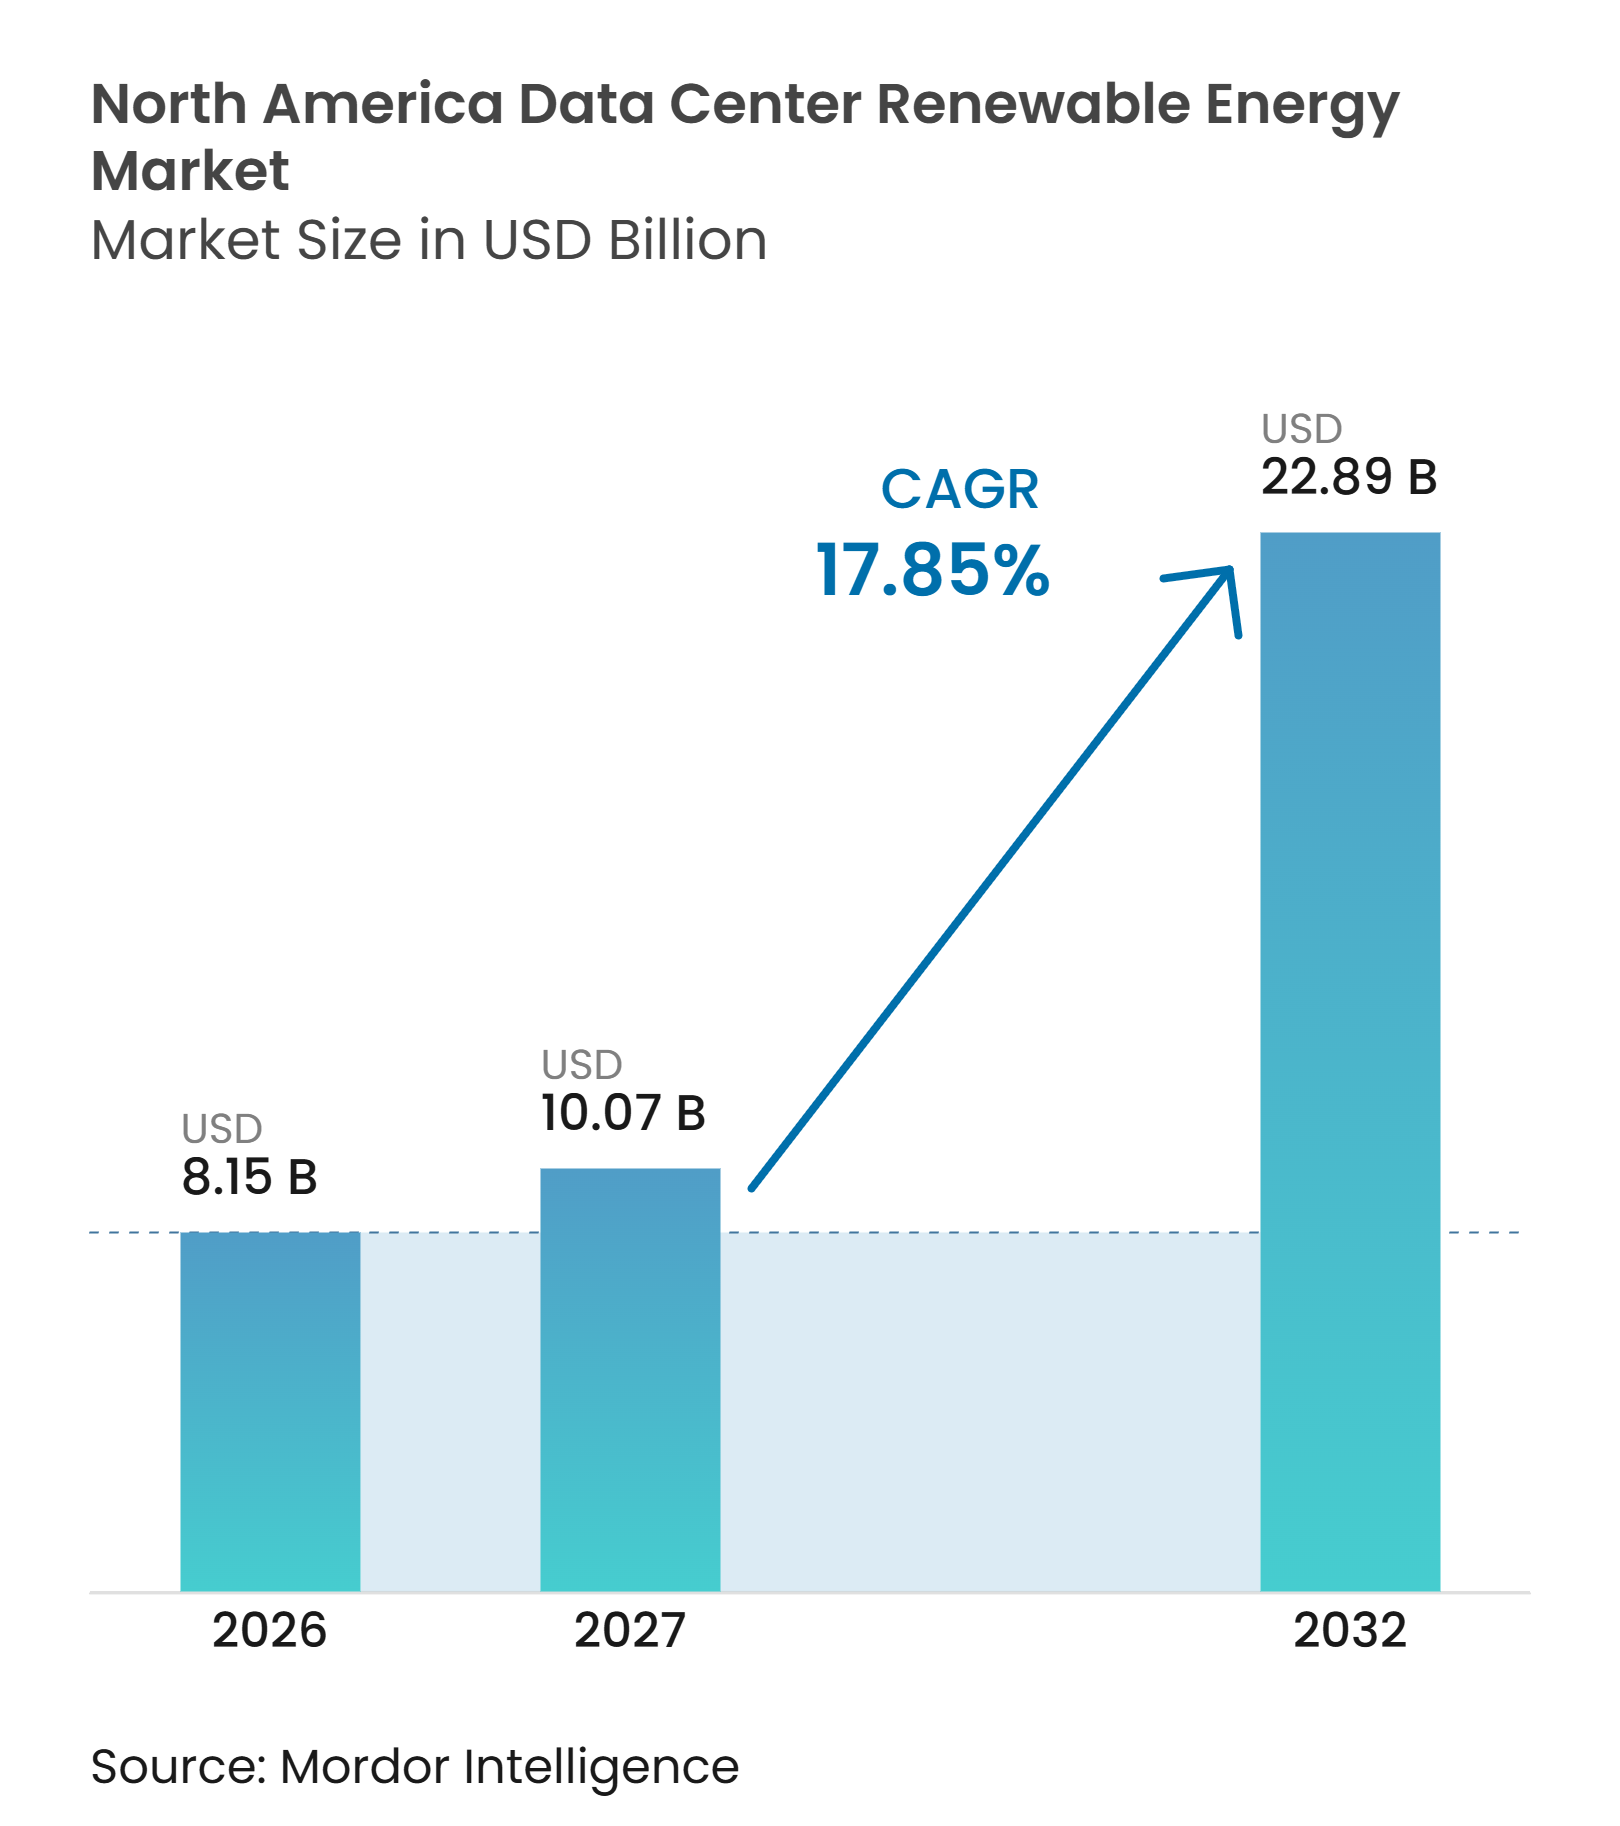
| Tamaño del mercado en el año base (2026) | 8.15 Mil millones de dólares |
| Tamaño del Mercado (2027) | 10.07 Mil millones de dólares |
| Tamaño del Mercado (2032) | 22.89 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 17.85 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Energía Renovable para Centros de Datos en América del Norte por Mordor Intelligence
El mercado de energía renovable para centros de datos en América del Norte fue valorado en 8,15 mil millones de USD en 2026 y se estima que se expandirá desde 10,07 mil millones de USD en 2027 hasta alcanzar 22,89 mil millones de USD para 2032, a una CAGR del 17,85% durante el período de pronóstico (2027-2032). En términos de volumen, se proyecta que el mercado aumente de 95,88 GWh en 2026 a 118,47 GWh en 2027 y alcance 245,19 GWh para 2032, a una CAGR del 15,71% durante 2027-2032. Las cargas de trabajo de inteligencia artificial están incrementando los requisitos de electricidad y están convirtiendo la adquisición de energía renovable en una parte central de la planificación de capacidad. Los compromisos corporativos de electricidad libre de carbono las 24 horas del día, los 7 días de la semana, están desplazando la atención desde los certificados anuales de energía renovable hacia la energía que puede corresponderse por hora y ubicación. La energía solar combinada con almacenamiento en baterías se está volviendo más económica, lo que respalda la demanda de energía limpia despachable. Los retrasos en la conexión a la red, la escasez de equipos y las restricciones de permisos siguen siendo los principales límites en la entrega de proyectos. El mercado de energía renovable para centros de datos en América del Norte también está viendo cómo los operadores más grandes acercan entre sí el abastecimiento de energía, el desarrollo de proyectos y los contratos a largo plazo.
Conclusiones Clave del Informe
- Entre las fuentes de energía renovable, la energía solar tuvo una participación del 36,02% en el mercado de energía renovable para centros de datos en América del Norte en 2026, mientras que se proyecta que la energía geotérmica se expanda a una CAGR del 18,72% hasta 2032.
- Por modelo de adquisición, los Acuerdos de Compra de Energía virtuales o financieros tuvieron una participación del 31,23% en 2026 y se espera que se expandan a una CAGR del 18,52% hasta 2032.
- Por configuración de proyecto, los proyectos renovables independientes representaron una participación del 54,46% en 2026, mientras que se proyecta que los proyectos renovables con almacenamiento en baterías se expandan a una CAGR del 18,29% hasta 2032.
- Por duración del contrato, los contratos a largo plazo tuvieron una participación del 62,28% en el mercado de energía renovable para centros de datos en América del Norte en 2026, mientras que se espera que los contratos a mediano plazo se expandan a una CAGR del 18,17% hasta 2032.
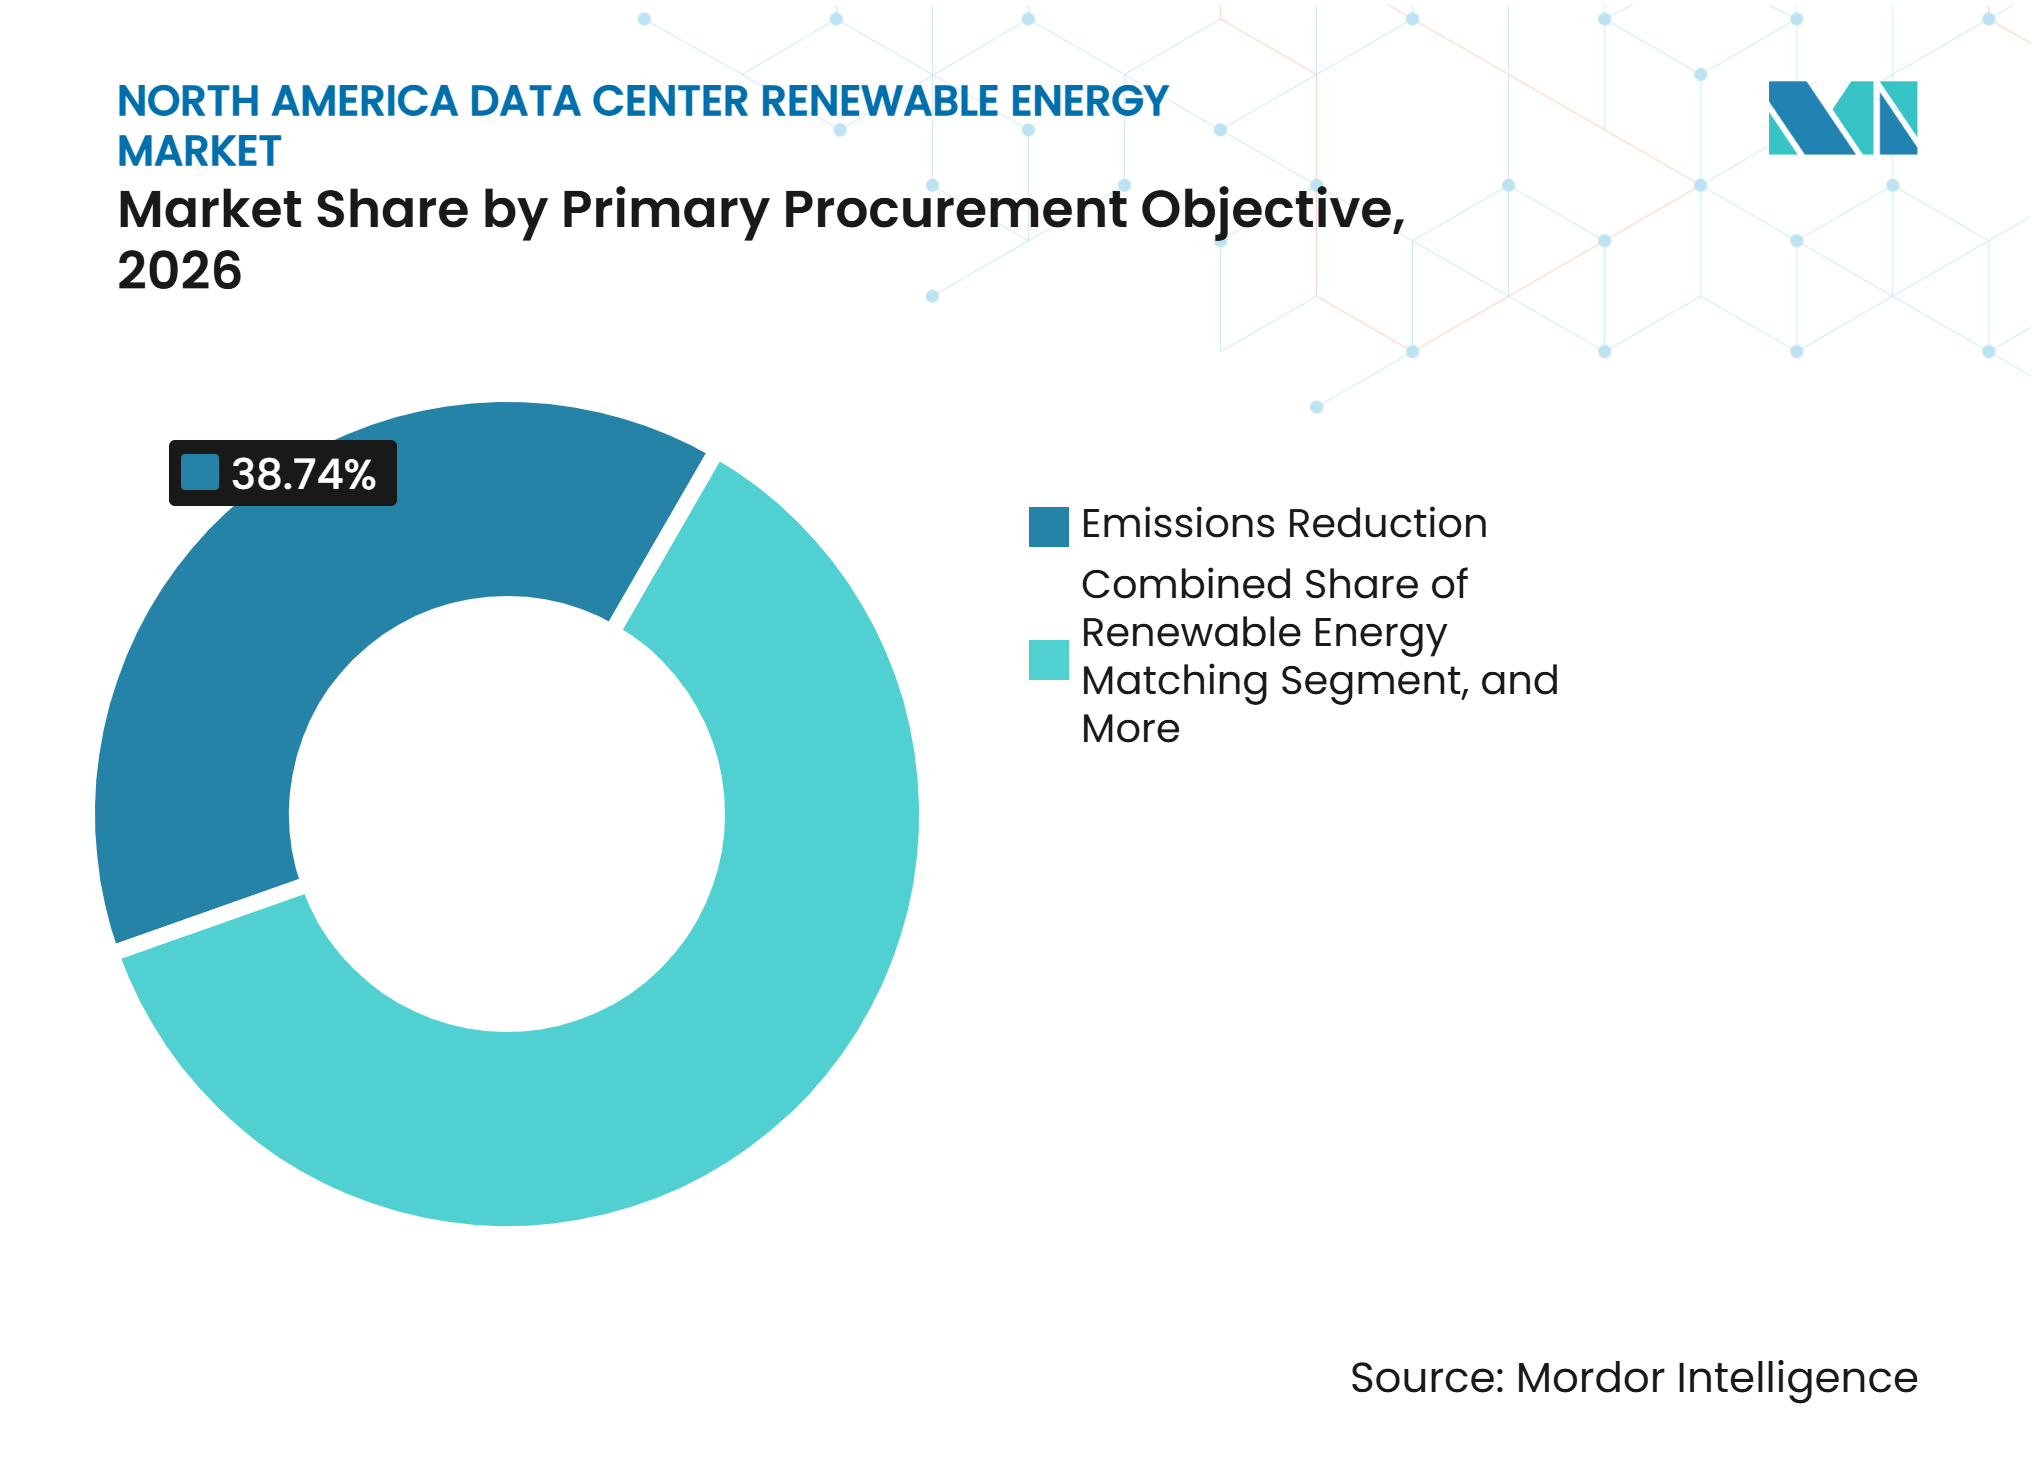
- Por objetivo principal de adquisición, la reducción de emisiones representó una participación del 38,74% en 2026, mientras que se proyecta que la correspondencia de energía renovable se expanda a una CAGR del 18,21% hasta 2032.
- Por tamaño del centro de datos, las instalaciones de hiperescala tuvieron una participación del 57,86% en 2026 y se espera que se expandan a una CAGR del 18,33% hasta 2032.
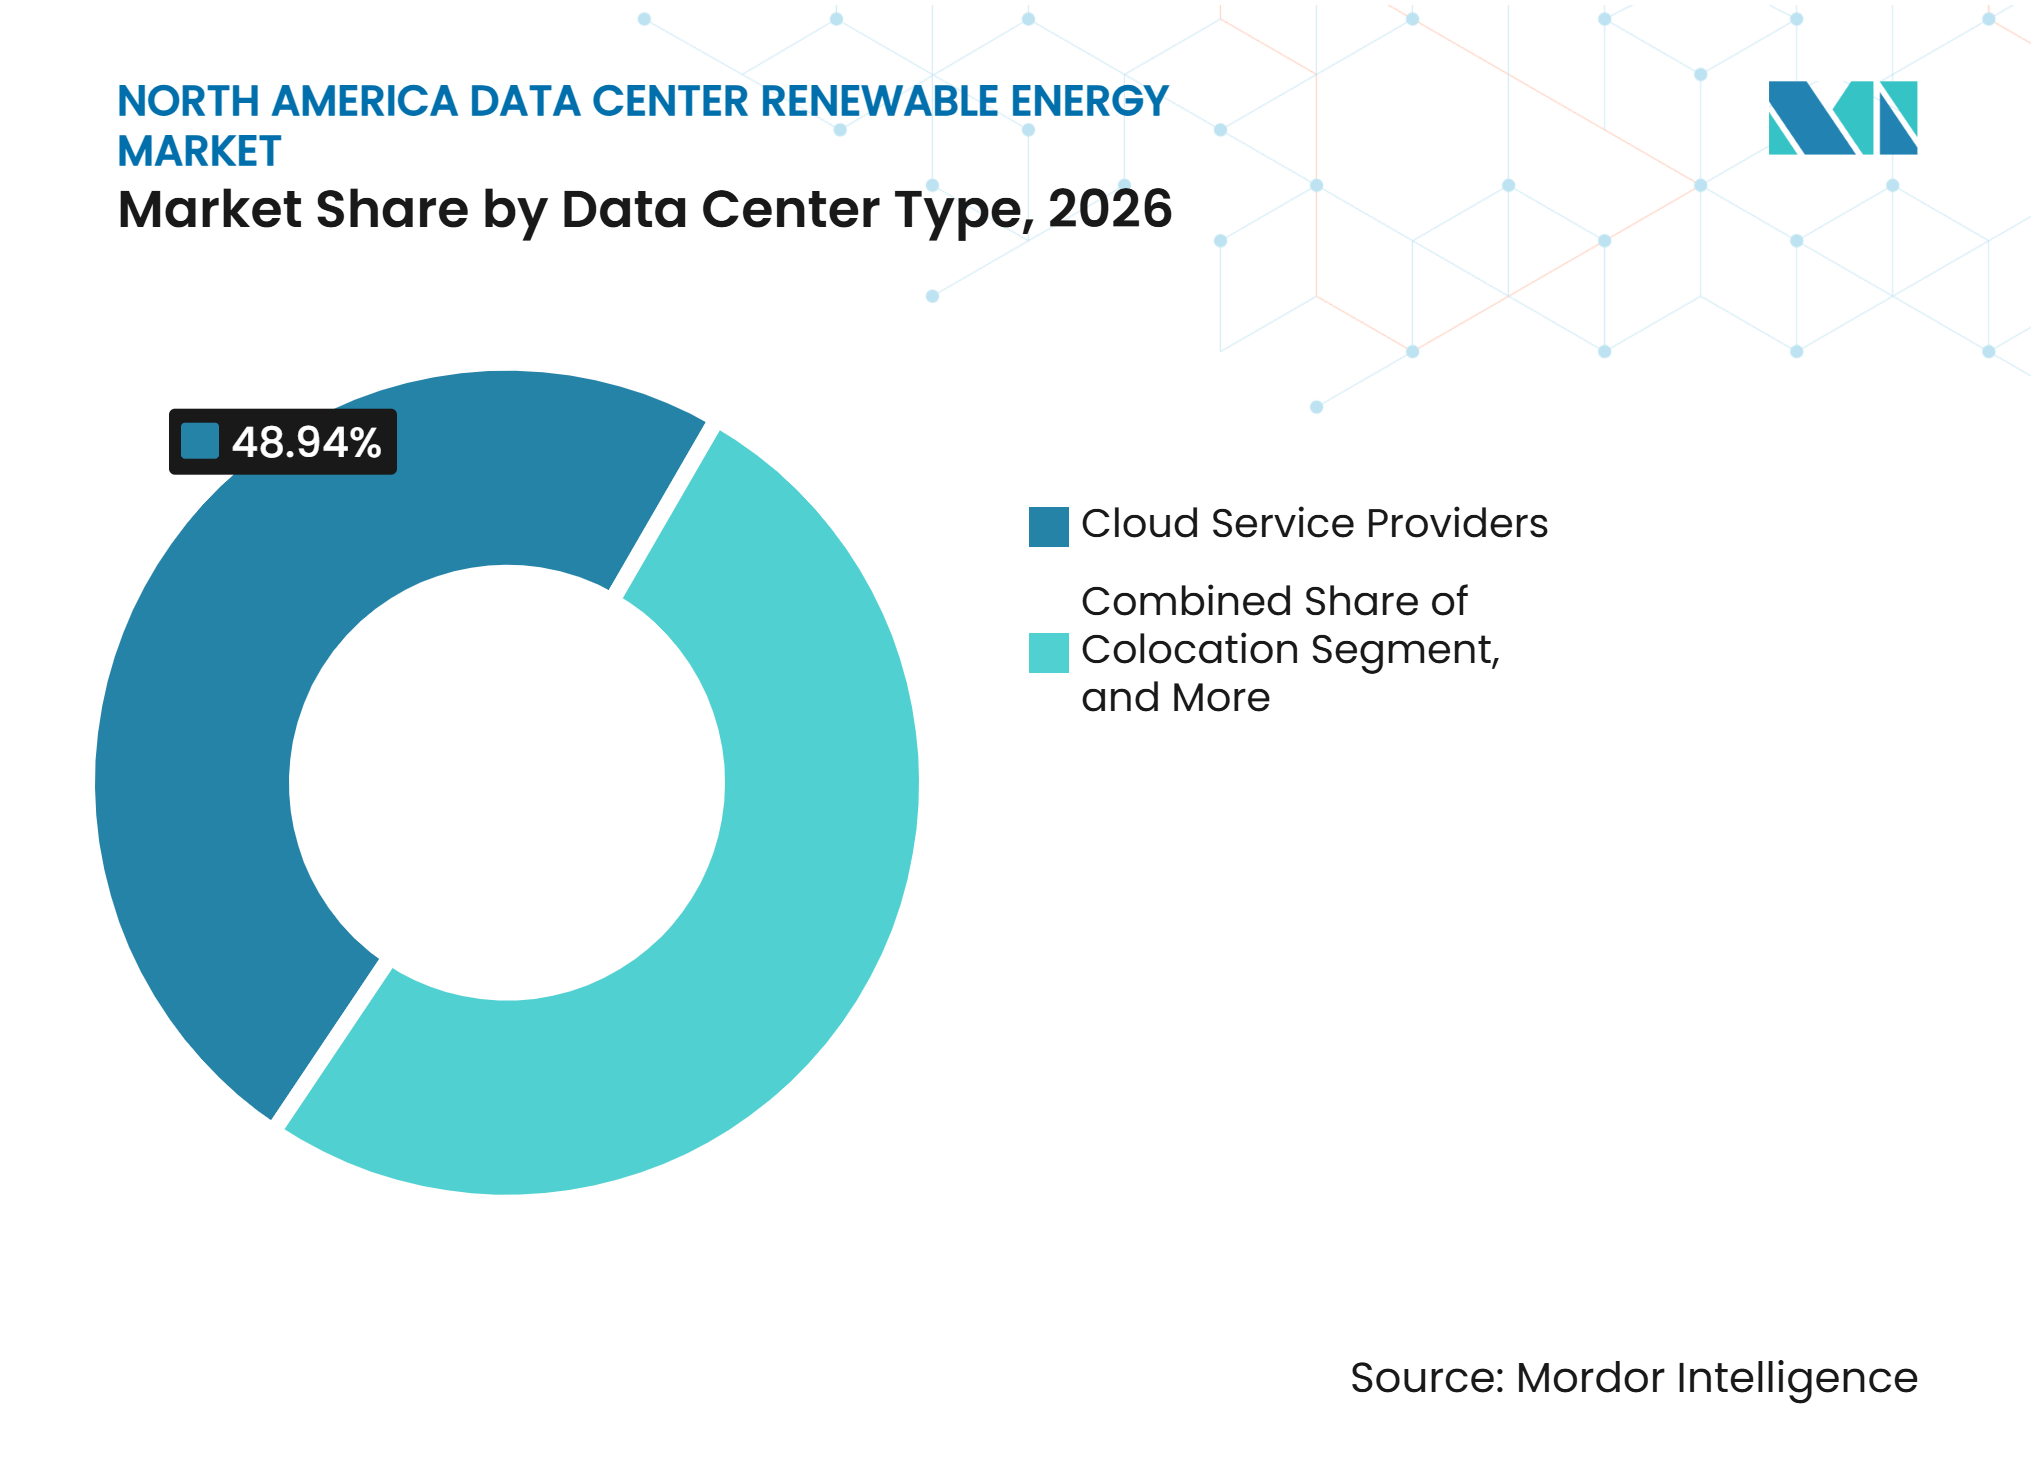
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron una participación del 48,94% en 2026, mientras que se proyecta que los operadores de coubicación se expandan a una CAGR del 18,16% hasta 2032.
- Por geografía, Estados Unidos tuvo una participación del 87,14% en el mercado de energía renovable para centros de datos en América del Norte en 2026, mientras que se espera que México se expanda a una CAGR del 18,36% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Centros de Datos de Inteligencia Artificial e Hiperescala | +4.2% | Estados Unidos, Canadá, México | Corto plazo (≤ 2 años) |
| Compromisos Corporativos de Energía Libre de Carbono | +3.5% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Reducción de Costos de Energía Solar y Baterías | +2.6% | Estados Unidos, México | Corto plazo (≤ 2 años) |
| Visibilidad del Precio de la Energía Renovable a Través de Contratos a Largo Plazo | +2.0% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Requisitos de Correspondencia Horaria de Energía Libre de Carbono | +1.7% | Estados Unidos, provincias canadienses seleccionadas | Largo plazo (≥ 4 años) |
| Generación Renovable Detrás del Medidor en Nodos de Red Restringidos | +1.1% | Estados Unidos, México | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Centros de Datos de Inteligencia Artificial e Hiperescala
Las cargas de trabajo de inteligencia artificial han cambiado la escala de la demanda de electricidad de los centros de datos de América del Norte. Se proyecta que la demanda de energía de los centros de datos de Estados Unidos aumente de 31 GW en 2025 a 41 GW en 2026 y 66 GW en 2027. Los centros de datos podrían representar el 11,8% del consumo eléctrico de Estados Unidos para 2030.[1] Este perfil de demanda requiere que los desarrolladores aseguren generación limpia mucho antes de que un campus entre en operación. El mercado de energía renovable para centros de datos en América del Norte, por lo tanto, depende de una planificación sincronizada de capacidad informática, acceso a la red de transmisión y activos de generación. Los desarrolladores que esperan hasta que comience la construcción pueden enfrentar acceso limitado a capacidad renovable entregable.
Compromisos Corporativos de Energía Libre de Carbono
Los programas corporativos de descarbonización están convirtiendo la adquisición de energía limpia en un asunto de gobernanza para los operadores de centros de datos. Los centros de datos adquirieron 180 TWh de energía limpia a través de Acuerdos de Compra de Energía en 2025, lo que representó casi el 90% de los volúmenes corporativos de Acuerdos de Compra de Energía en América del Norte y Europa. Los operadores de hiperescala aumentaron su participación en la actividad de Acuerdos de Compra de Energía en América del Norte del 76% en el cuarto trimestre de 2025 al 90% a principios de 2026. Microsoft correspondió el 100% de su uso de electricidad de 2025 con energía renovable y mantuvo más de 40 GW de capacidad contratada a nivel mundial, incluidos 19 GW en operación. Los grandes Acuerdos de Compra de Energía ayudan a los desarrolladores a asegurar financiamiento para nuevos proyectos. Esto deja a los compradores más pequeños compitiendo por menos contratos y una oferta más limitada.
Reducción de Costos de Energía Solar y Baterías
Los proyectos de energía solar y baterías son cada vez más relevantes para los operadores que requieren energía limpia más allá de las horas de luz solar. El costo de referencia global para proyectos de baterías disminuyó año tras año. Los desarrolladores añadieron una capacidad combinada sustancial de energía solar y almacenamiento a un costo promedio inferior al de las nuevas turbinas de gas de ciclo combinado. La energía solar de eje fijo también se mantuvo competitiva en costos. Estas condiciones respaldan la adquisición integrada con almacenamiento en ERCOT, zonas seleccionadas de CAISO y México, mientras que los acuerdos de energía solar independiente pueden volverse menos competitivos con el tiempo.
Visibilidad del Precio de la Energía Renovable a Través de Contratos a Largo Plazo
Los acuerdos a largo plazo otorgan a los proyectos renovables ingresos predecibles y ayudan a convertir propuestas en activos financiables. Microsoft y Brookfield Renewable Partners establecieron un marco que podría respaldar 10,5 GW de nueva capacidad renovable en Estados Unidos y Europa desde 2026 hasta 2030. Tales acuerdos brindan a los operadores mayor visibilidad sobre los precios de la energía y los calendarios de desarrollo. También proporcionan a los desarrolladores una compra de producción con solvencia crediticia que respalda el financiamiento de proyectos. En el mercado de energía renovable para centros de datos en América del Norte, la originación de proyectos está adquiriendo tanta importancia como la selección de un Acuerdo de Compra de Energía. Esto favorece a los operadores que pueden comprometerse con capacidad años antes de que sea necesaria.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Retrasos en la Interconexión a la Red y en la Transmisión | -2.5% | Estados Unidos, México | Corto plazo (≤ 2 años) |
| Intermitencia Renovable y Requisitos de Confiabilidad 24/7 | -1.8% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Permisos, Terrenos y Oposición Comunitaria en Proyectos Renovables | -1.3% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Restricciones de Suministro de Transformadores, Equipos de Conmutación y Baterías | -0.9% | Estados Unidos, Canadá, México | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Retrasos en la Interconexión a la Red y en la Transmisión
La interconexión a la red sigue siendo la principal barrera entre la capacidad contratada y la electricidad entregada. Miles de proyectos en todo Estados Unidos están a la espera de conexión a la red, lo que representa una capacidad sustancial de generación y almacenamiento. El plazo medio desde una solicitud de interconexión hasta la operación comercial ha aumentado significativamente en comparación con años anteriores. La Orden 2023 de la Comisión Federal Reguladora de Energía y las reformas a nivel de operadores de sistemas independientes tienen como objetivo mejorar la gestión de la cola de solicitudes. Su efecto sobre los tiempos de aprobación sigue siendo incierto. Estos retrasos están llevando a los desarrolladores de centros de datos a considerar la generación detrás del medidor y ubicaciones con infraestructura disponible.
Intermitencia Renovable y Requisitos de Confiabilidad 24/7
La producción solar y eólica no siempre se alinea con la demanda continua de los centros de datos. Los centros de datos típicamente operan con una utilización del 85% al 95%, mientras que la generación solar alcanza su pico durante 4 a 6 horas cada día. El modelo de electricidad libre de carbono las 24 horas del día, los 7 días de la semana, requiere que el consumo se corresponda con la generación libre de carbono, hora por hora, en la misma red. Google, Microsoft e Iron Mountain Incorporated han adoptado este enfoque. Aumenta el valor de la energía geotérmica, la energía nuclear, la energía hidroeléctrica y el almacenamiento de larga duración. Los operadores que utilizan acuerdos de correspondencia anual pueden necesitar estructuras de adquisición más complejas a medida que la contabilidad horaria se vuelva más común.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente de Energía Renovable:
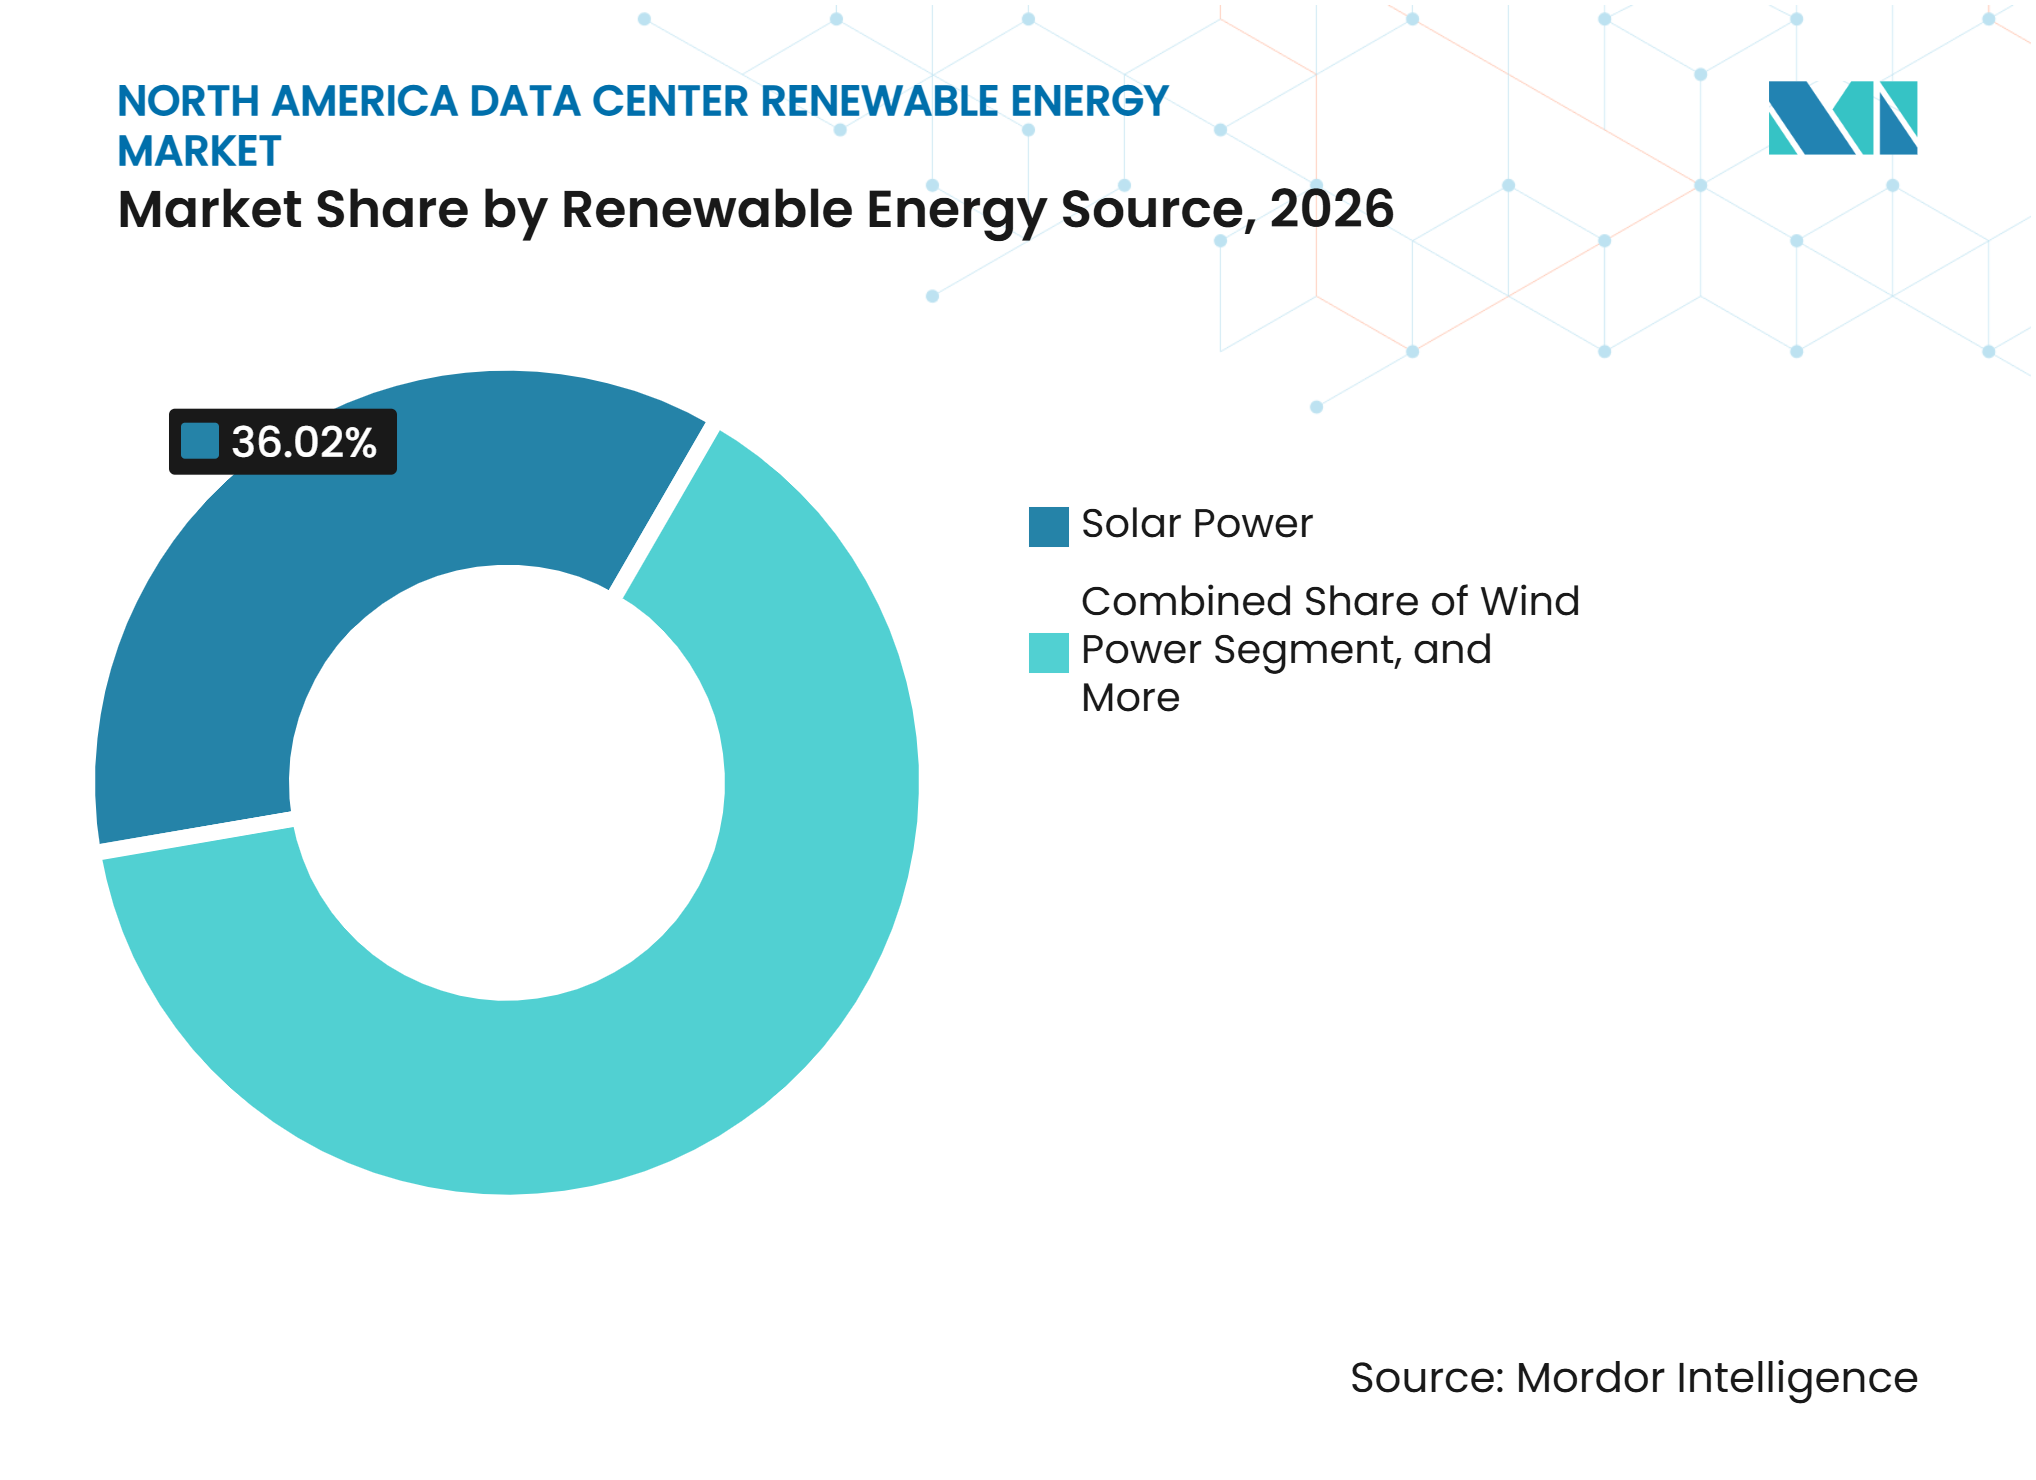
La Energía Geotérmica Gana Valor por su Suministro ConfiableLa energía solar tuvo el 36,02% del segmento de fuentes de energía renovable en 2026. Los Acuerdos de Compra de Energía virtuales a escala de servicios públicos en ERCOT, MISO y SPP ayudaron a establecer su posición de liderazgo. La energía eólica y la hidroeléctrica siguieron siendo fuentes significativas, mientras que la biomasa y el biogás sirvieron a aplicaciones más pequeñas y estables. Se proyecta que la energía geotérmica se expanda a una CAGR del 18,72% de 2027 a 2032. El sector geotérmico de Estados Unidos firmó 26 nuevos Acuerdos de Compra de Energía que representan más de 1.000 MWe de capacidad después de 2025. Varios acuerdos están vinculados a cargas de centros de datos enfocados en inteligencia artificial.
Los activos geotérmicos pueden suministrar energía con un factor de capacidad superior al 90%. Esta capacidad reduce la necesidad de firmeza mediante almacenamiento cuando se atiende la demanda continua de los centros de datos. El tamaño del mercado de energía renovable para centros de datos en América del Norte para la energía geotérmica está impulsado por la demanda de energía que cumple con las expectativas de correspondencia horaria. Los sistemas geotérmicos mejorados también pueden desarrollarse más cerca de los centros de demanda donde las condiciones del recurso lo permitan. Los contratos geotérmicos pueden proporcionar una posición temprana en mercados que valoran la energía limpia por hora. La energía solar, eólica e hidroeléctrica seguirá atendiendo una amplia combinación de necesidades de adquisición. La combinación de fuentes resultante depende de las condiciones de la red, la disponibilidad de recursos y el objetivo de confiabilidad del operador.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Adquisición:
Los Acuerdos de Compra de Energía Virtuales Lideran el Volumen y la ExpansiónLos Acuerdos de Compra de Energía virtuales o financieros tuvieron el 31,23% del segmento de modelo de adquisición en 2026. Se proyecta que se expandan a una CAGR del 18,52% hasta 2032. Estos contratos permiten a un operador adquirir producción renovable sin recibir la entrega física de la producción del proyecto. Esta flexibilidad se adapta a la adquisición de múltiples gigavatios en mercados eléctricos interconectados. La generación en el sitio y los Acuerdos de Compra de Energía físicos fuera del sitio tienen posiciones menores pero están ganando relevancia en áreas con restricciones de red. Los programas de energía verde de las empresas de servicios públicos y los certificados de energía renovable ofrecen opciones para compradores que no pueden respaldar el financiamiento independiente de proyectos.
Los Acuerdos de Compra de Energía virtuales también crean riesgo de base cuando el precio de liquidación del proyecto difiere del precio en la ubicación de carga del cliente. Esa diferencia puede generar pérdidas financieras incluso cuando un proyecto produce energía excedente. Gestionar esta exposición requiere capacidades que muchos operadores de tamaño mediano no poseen. Los productos de tarifas verdes de las empresas de servicios públicos pueden reducir parte de esta complejidad. La participación de mercado de los Acuerdos de Compra de Energía virtuales en el mercado de energía renovable para centros de datos en América del Norte refleja la escala de compra y el alcance geográfico de los compradores de hiperescala. Los operadores aún deben evaluar la ubicación, la congestión, la estructura de liquidación y la contabilidad de carbono antes de seleccionar este modelo. La entrega física y los activos en el sitio pueden ser más adecuados donde la confiabilidad y la correspondencia local son prioridades.
Por Configuración de Proyecto:
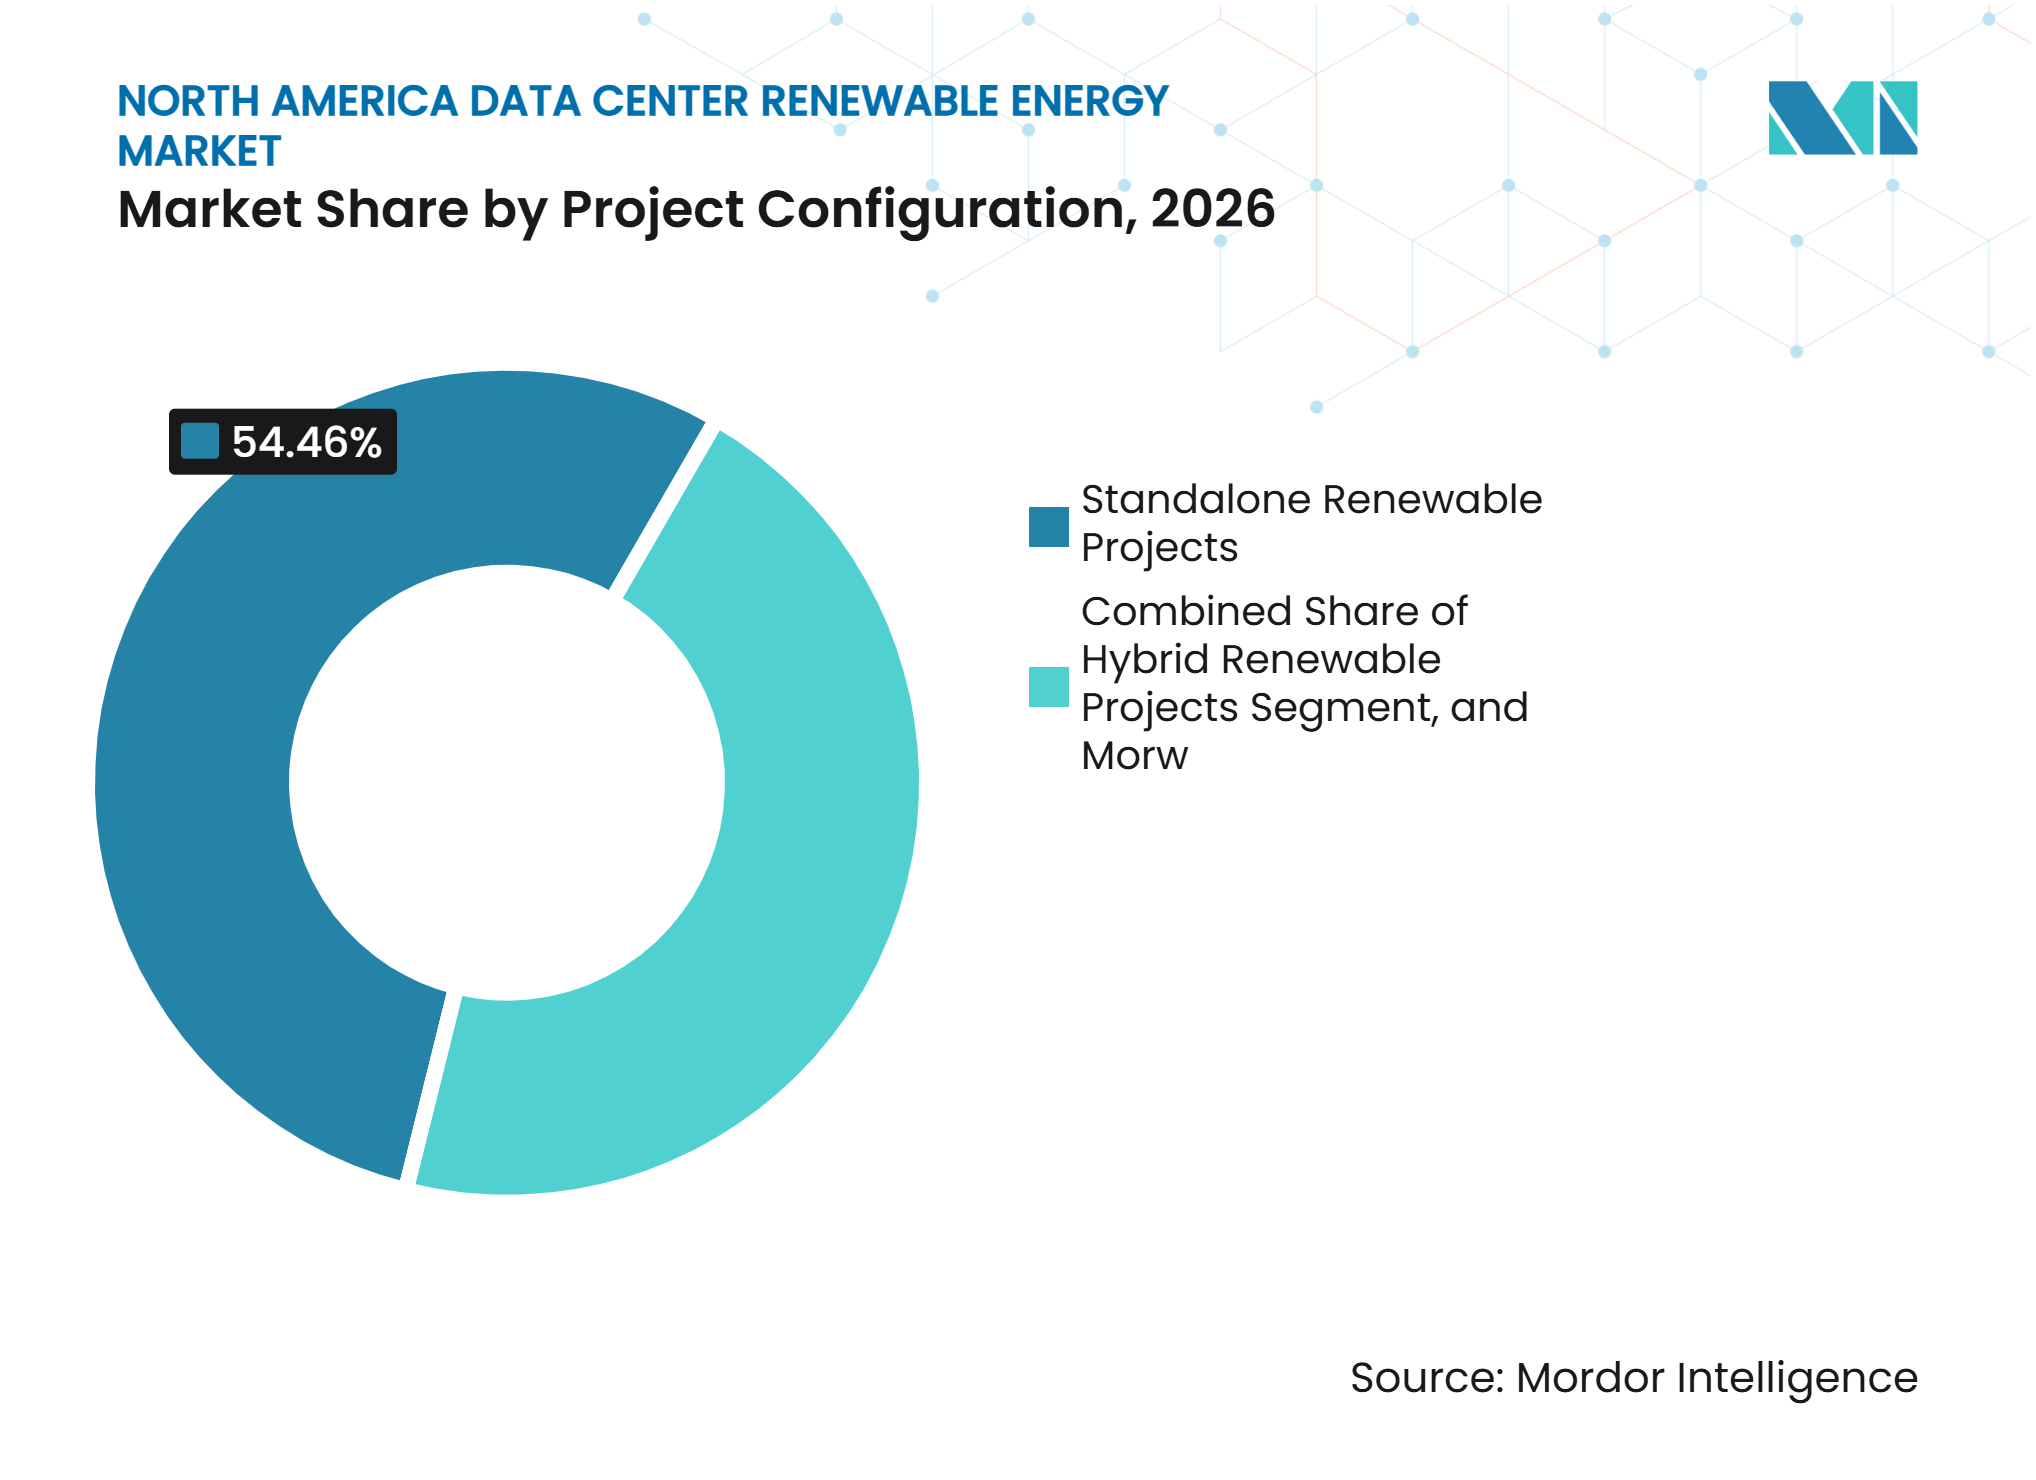
El Almacenamiento se Convierte en Parte del Diseño de Nuevos ProyectosLos proyectos renovables independientes representaron el 54,46% del segmento de configuración de proyecto en 2026. Se proyecta que los proyectos renovables con almacenamiento en baterías se expandan a una CAGR del 18,29% de 2027 a 2032. La gran base de proyectos independientes refleja la adquisición anterior centrada en proyectos de una sola tecnología. La integración del almacenamiento responde a la demanda de energía más limpia después de que cae la producción solar. Los proyectos híbridos y los proyectos que utilizan otros métodos de firmeza atienden a clientes con requisitos específicos de tarifas de red o contabilidad. La adición de 87 GW de energía solar y almacenamiento a nivel mundial en 2025 muestra el cambio más amplio hacia configuraciones integradas.
El almacenamiento en baterías está pasando de ser una característica opcional a un componente más habitual del diseño de proyectos. Puede trasladar la producción renovable a horas de mayor valor y mejorar el valor de un proyecto para cargas continuas. Los contratos firmados antes de 2024 para energía solar independiente pueden parecer menos atractivos para 2028 si los costos de almacenamiento disminuyen aún más. Algunos operadores pueden necesitar renegociar contratos existentes para mejorar la cobertura horaria. Otros pueden mantener contratos más antiguos y añadir nueva capacidad vinculada al almacenamiento. La industria de energía renovable para centros de datos en América del Norte está respondiendo a esta elección desarrollando carteras más flexibles. La configuración preferida diferirá según la forma de la carga, los precios de la red y los requisitos de informes de carbono.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Duración del Contrato:
Los Compromisos a Largo Plazo Respaldan el Financiamiento de ProyectosLos contratos a largo plazo tuvieron el 62,28% del segmento de duración del contrato en 2026. Proporcionan la certeza de ingresos plurianuales necesaria para que los grandes proyectos renovables alcancen el cierre financiero. Los acuerdos de diez a veinte años se alinean con el ciclo de desarrollo y vida operativa de muchos activos de energía limpia. Se proyecta que los contratos a mediano plazo se expandan a una CAGR del 18,17% hasta 2032. Estos acuerdos comúnmente ofrecen plazos de 5 a 10 años para operadores que desean revisar la adquisición antes del próximo ciclo tecnológico. Los contratos a corto plazo continúan respaldando necesidades de cobertura y cumplimiento.
La compra de producción a largo plazo es particularmente relevante para los compradores de hiperescala que pueden comprometer capacidad significativa. Reduce el riesgo de financiamiento para los desarrolladores y puede respaldar una economía de proyecto más competitiva. Los acuerdos a mediano plazo ofrecen a los compradores más pequeños una vía hacia la adquisición estructurada sin un compromiso de varias décadas. También permiten a un comprador ajustar su estrategia a medida que evolucionan el almacenamiento, la contabilidad de carbono y las reglas de la red. Los contratos a corto plazo pueden llenar los vacíos entre compromisos más grandes. El mercado de energía renovable para centros de datos en América del Norte continuará utilizando una combinación de duraciones de contrato en lugar de un enfoque de contrato único. La estructura adecuada depende de la calidad crediticia, la visibilidad de la demanda y la tolerancia al riesgo de precio.
Por Objetivo Principal de Adquisición:
La Reducción de Emisiones Sigue Siendo el Objetivo PrincipalLa reducción de emisiones tuvo el 38,74% del segmento de objetivo principal de adquisición en 2026. Se proyecta que la correspondencia de energía renovable se expanda a una CAGR del 18,21% hasta 2032. La optimización de costos y la seguridad del suministro a largo plazo siguen siendo importantes para los operadores en mercados desregulados. En ERCOT, los contratos renovables pueden proporcionar una vía hacia costos de energía más bajos o más predecibles. La correspondencia de energía renovable está ganando relevancia a medida que los programas de sostenibilidad se expanden entre los operadores de segundo nivel. Esto pone mayor énfasis en el momento y la ubicación de la entrega de energía limpia.
Los objetivos anuales de reducción de emisiones siguen siendo un punto de partida útil para la adquisición. Son cada vez más insuficientes para los compradores que necesitan informes de carbono horarios creíbles. Los operadores que invierten en capacidades de correspondencia horaria pueden documentar mejor la relación entre el uso de electricidad y la generación limpia. Esto puede volverse importante a medida que los requisitos de informes se vuelvan más detallados. El mercado de energía renovable para centros de datos en América del Norte, por lo tanto, incluye tanto decisiones de adquisición orientadas al costo como orientadas a los informes. El equilibrio difiere según la empresa, la ubicación y el requisito del contrato con el cliente. La seguridad del suministro sigue siendo esencial cuando una nueva carga debe operar sin interrupciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño del Centro de Datos:
Las Instalaciones de Hiperescala Marcan el RitmoLas instalaciones de hiperescala tuvieron el 57,86% del segmento de tamaño del centro de datos en 2026. Se proyecta que se expandan a una CAGR del 18,33% hasta 2032. Esto refleja la concentración de la inversión en inteligencia artificial en grandes campus con amplia capacidad informática. Los grandes compradores representaron una participación sustancial de la contratación corporativa de energía renovable en 2025. Los centros de datos grandes, medianos y pequeños también están aumentando la adquisición de energía renovable. Sus acuerdos son generalmente más incrementales y más dependientes de las ofertas de las empresas de servicios públicos.
Los operadores de hiperescala pueden proporcionar la escala y el respaldo crediticio necesarios para financiar la nueva generación. Sus contratos también pueden mejorar la disponibilidad de electricidad limpia para la red circundante. Los operadores más pequeños se benefician de esta oferta más amplia, pero pueden no tener recursos de adquisición comparables. Las normas de divulgación climática de la Comisión de Bolsa y Valores y las obligaciones de la Directiva de Informes de Sostenibilidad Corporativa europea pueden hacer que los registros de adquisición de energía sean importantes para algunas empresas matrices. Los criterios de la Sociedad Americana de Ingenieros de Calefacción, Refrigeración y Aire Acondicionado y de Liderazgo en Energía y Diseño Ambiental también afectan las discusiones sobre energía renovable en los ciclos de ventas de coubicación. El tamaño del mercado de energía renovable para centros de datos en América del Norte está determinado por esta diferencia en la capacidad de los compradores. Es probable que las instalaciones más grandes sigan siendo los principales impulsores de la nueva capacidad contratada.
Por Tipo de Centro de Datos:
Los Operadores de Coubicación Desarrollan Capacidad RenovableLos proveedores de servicios en la nube representaron el 48,94% del segmento de tipo de centro de datos en 2026. Se proyecta que los operadores de coubicación se expandan a una CAGR del 18,16% hasta 2032. Los proveedores de nube tienen grandes balances y capacidades establecidas de Acuerdos de Compra de Energía. Los operadores de coubicación están respondiendo a los clientes empresariales que incluyen el abastecimiento renovable en los acuerdos de servicio. Equinix, Inc. alcanzó una cobertura de energía renovable del 96% en 2025 y operó 854 MW de Acuerdos de Compra de Energía. Digital Realty Trust, Inc. mantuvo 1,7 GW de capacidad renovable contratada y tenía 185 sitios con cobertura renovable del 100% al tercer trimestre de 2025.
Las instalaciones empresariales y de borde frecuentemente utilizan tarifas verdes de servicios públicos o Acuerdos de Compra de Energía más cortos. Estas estructuras evitan la necesidad de financiar directamente un proyecto dedicado. Los requisitos de los inquilinos están aumentando la importancia del abastecimiento renovable dentro de los contratos de coubicación. Esto significa que las credenciales de energía limpia se están convirtiendo en una condición para retener a los clientes más grandes. Los operadores están desarrollando capacidades de adquisición, asociaciones y sistemas de informes para cumplir con esas expectativas. El mercado de energía renovable para centros de datos en América del Norte se está ampliando más allá de los compradores tradicionales de hiperescala a medida que este requisito avanza por la cadena de valor. Las instalaciones más pequeñas pueden adoptar diferentes estructuras de contrato mientras siguen respondiendo a la demanda de los clientes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Estados Unidos: La Demanda y el Acceso a la Red Configuran la Mayor Base Regional
Estados Unidos tuvo el 87,14% de la participación del mercado de energía renovable para centros de datos en América del Norte en 2026. Su gran base de centros de datos en Virginia, Texas, Arizona y Georgia respalda necesidades considerables de adquisición de energía renovable. Se proyecta que la demanda de energía de los centros de datos de Estados Unidos alcance 66 GW en 2027. Las reformas de la Comisión Federal Reguladora de Energía buscan mejorar el proceso de interconexión. Los plazos de conexión continúan afectando el calendario de nuevos campus y las generaciones de respaldo. En marzo de 2026, los principales operadores de hiperescala se comprometieron a financiar la generación de energía, las mejoras a la red y las estructuras tarifarias de las empresas de servicios públicos para la expansión de los centros de datos. El movimiento traslada más responsabilidad de desarrollo hacia los operadores. El suministro detrás del medidor se está convirtiendo en una opción práctica donde el acceso a la red es lento. Estados Unidos sigue siendo la base de demanda central para el ecosistema regional de energía limpia.
México: La Relocalización Respalda una Expansión más Rápida
Se proyecta que México se expanda a una CAGR del 18,36% de 2027 a 2032. La capacidad instalada de centros de datos fue de 279 MW en 2026, mientras que la Asociación Mexicana de Centros de Datos ha establecido un objetivo de 1.516 MW para 2030. CloudHQ se comprometió a invertir 4,8 mil millones de USD para desarrollar 6 centros de datos en Querétaro. Su subestación privada planificada tiene una capacidad de 900 MW. El Plan de Expansión del Sistema Eléctrico Nacional para 2025-2030 tiene como objetivo 32 GW de nueva generación. Incluye 11,3 GW de proyectos renovables de la Comisión Federal de Electricidad y 10,9 GW de desarrolladores privados. Las brechas en la red están alentando a los operadores a considerar la generación solar junto a los campus de centros de datos. Esto puede acortar la ruta desde la energía contratada hasta la electricidad entregada. La posición de México en el mercado de energía renovable para centros de datos en América del Norte está respaldada por la inversión en relocalización y la necesidad de energía entregable localmente.
Canadá: La Electricidad Limpia Respalda una Oferta Diferenciada
Canadá se beneficia de un sistema eléctrico en el que el 85% de la generación de electricidad provino de fuentes renovables y no emisoras en 2025. La energía hidroeléctrica representó el 54,9% de la generación nacional de electricidad ese año. Quebec y Columbia Británica utilizan los recursos hidroeléctricos como ventaja de ubicación para los centros de datos. La iniciativa Bell AI Fabric de Bell Canada tiene como objetivo 500 MW de capacidad informática de inteligencia artificial alimentada por energía hidroeléctrica en 6 instalaciones en Columbia Británica. Su primer sitio de 7 MW en Kamloops estaba operativo en junio de 2025.[2] La flota nuclear de Ontario puede satisfacer las necesidades de electricidad libre de carbono las 24 horas del día, los 7 días de la semana, sin necesidad de almacenamiento complementario. Alberta ofrece una creciente cartera de proyectos renovables, construida sobre una base de generación con predominio del gas. Las tarifas provinciales y los acuerdos de energía transfronterizos pueden influir en las decisiones de ubicación. Canadá puede beneficiarse cuando los largos plazos de interconexión en Estados Unidos lleven a los operadores a considerar opciones de energía limpia cercanas.
Panorama Competitivo
Concentración del Mercado
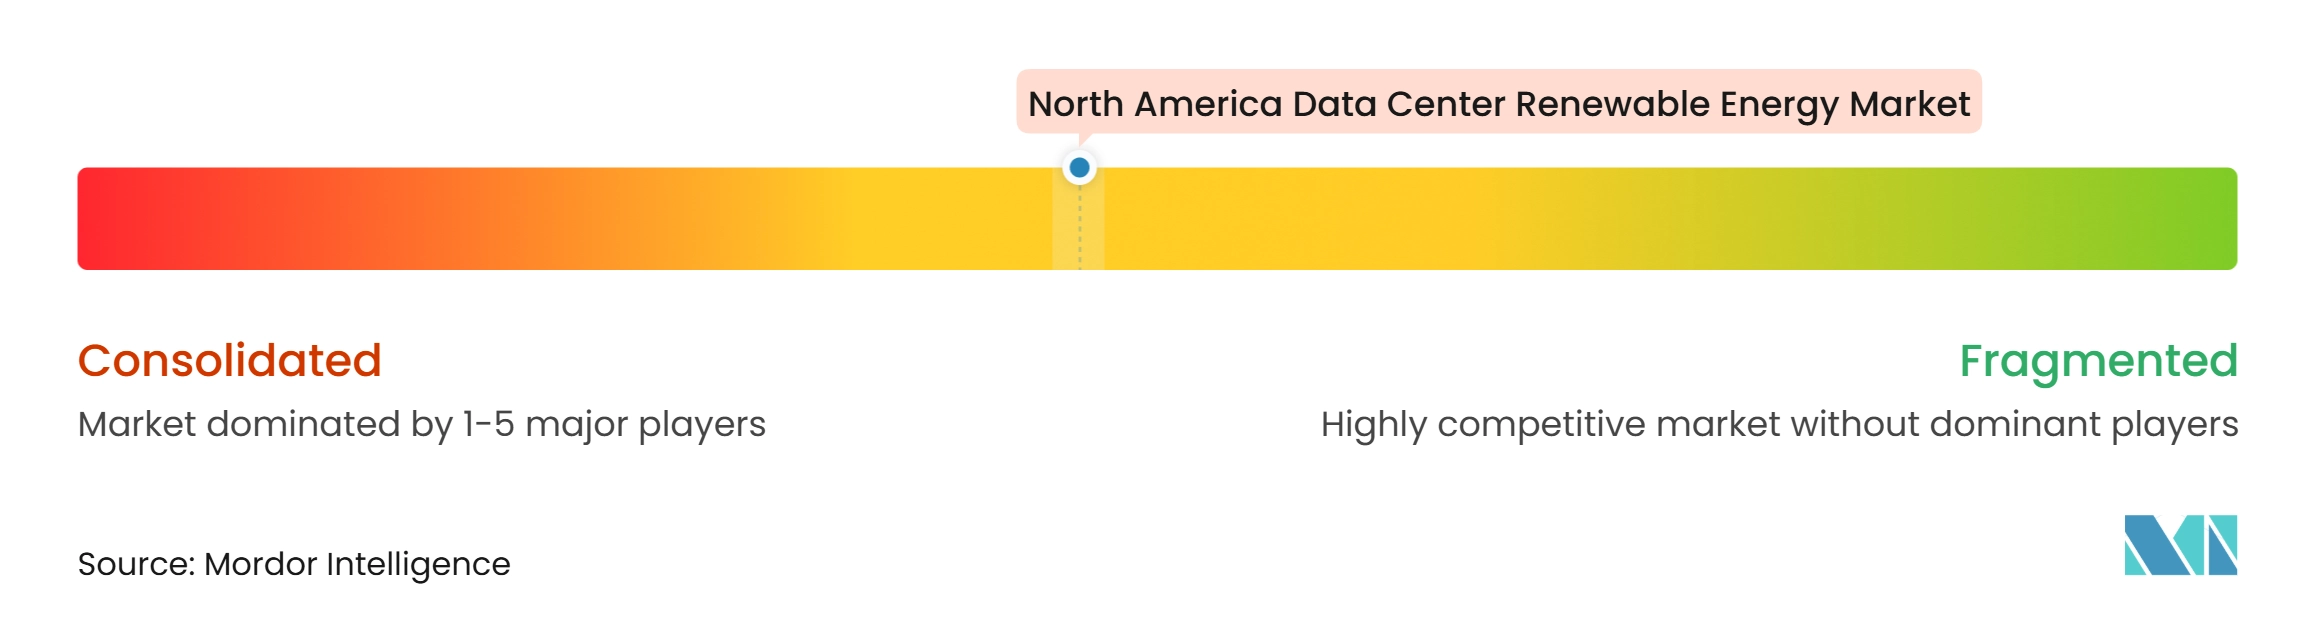
El mercado de energía renovable para centros de datos en América del Norte está moderadamente consolidado en el lado de la demanda. Los 4 principales operadores de hiperescala representaron 16.777 MW de contratos corporativos de energía renovable en 2025, casi el 80% de los 20.448 MW contratados por todos los compradores corporativos. La oferta sigue fragmentada entre desarrolladores independientes, empresas de servicios públicos y nuevos proveedores de energía limpia. Los proveedores están avanzando hacia ofertas de cartera que combinan energía solar, eólica, almacenamiento en baterías, energía geotérmica y energía nuclear. El mercado de energía renovable para centros de datos en América del Norte necesita electricidad limpia confiable y relevante desde el punto de vista de la ubicación.
Alphabet acordó en diciembre de 2025 adquirir Intersect Power por 4,75 mil millones de USD, incorporando a un desarrollador de energía limpia en la estructura de propiedad de un operador de hiperescala. Esto ilustra un movimiento desde la compra de capacidad hacia el control de una mayor parte del proceso de desarrollo. En el mercado de energía renovable para centros de datos en América del Norte, Microsoft y Brookfield Renewable Partners L.P. establecieron un marco para 10,5 GW de nueva capacidad renovable desde 2026 hasta 2030. NextEra Energy, Inc. y Meta Platforms, Inc. también ejecutaron 11 Acuerdos de Compra de Energía y 2 acuerdos de almacenamiento de energía para 2,5 GW de capacidad solar en diciembre de 2025.[3] Estos movimientos aumentan la importancia de los sitios de desarrollo, las tecnologías de firmeza y el capital a largo plazo.
Los proveedores pueden atender a operadores de nivel medio que carecen de la solidez crediticia para financiar proyectos dedicados. El mercado de energía renovable para centros de datos en América del Norte también necesita adquisición de cartera que reduzca la exposición a un único recurso o ubicación. Equinix, Inc. acordó con Oklo 500 MW de reactores de fisión avanzada y realizó pedidos anticipados de micro-reactores con Radiant en 2025. La competencia ahora incluye suministro confiable, contabilidad clara de emisiones y métodos para medir la electricidad libre de carbono por hora.
Líderes de la Industria de Energía Renovable para Centros de Datos en América del Norte
-
Amazon.com, Inc.
-
Microsoft Corporation
-
Google LLC
-
Meta Platforms, Inc.
-
Apple Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Energía Renovable para Centros de Datos en América del Norte Empresas cubiertas en este informe
- Amazon.com, Inc.
- Microsoft Corporation
- Google LLC
- Meta Platforms, Inc.
- Apple Inc.
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Iron Mountain Incorporated
- Switch, Inc.
- QTS Realty Trust, Inc.
- CyrusOne LLC
- Vantage Data Centers Management Company, LLC
- NextEra Energy, Inc.
- Brookfield Renewable Partners L.P.
- EDF Renewables North America, Inc.
- ENGIE North America, Inc.
- Clearway Energy, Inc.
- AES Corporation
- Schneider Electric SE
- Eaton Corporation plc
Desarrollos recientes de la industria en Mercado de Energía Renovable para Centros de Datos en América del Norte
- Agosto de 2026: NextEra Energy, Inc. aseguró 3,3 mil millones de USD en financiamiento estatal para 10 GW de nueva capacidad de generación en Texas y Pensilvania para satisfacer la creciente demanda de energía de los centros de datos, lo que indica que los plazos de construcción renovable están siendo complementados por capacidad de generación firme como puente de confiabilidad a corto plazo para el desarrollo de infraestructura de inteligencia artificial.
- Marzo de 2026: Google LLC, Microsoft Corporation, Meta Platforms, Inc. y Amazon.com, Inc. firmaron un compromiso de energía para inteligencia artificial de la Casa Blanca comprometiéndose a financiar nueva generación de electricidad, construcción de plantas de energía, mejoras a la red y estructuras tarifarias especiales de servicios públicos para sus centros de datos, trasladando los costos de expansión de los usuarios de las tarifas a los operadores.
- Febrero de 2026: Microsoft Corporation confirmó que correspondió el 100% de su uso de electricidad de 2025 con energías renovables, con más de 40 GW de capacidad contratada a nivel mundial y 19 GW operativos, un sistema de adquisición que opera a una escala equivalente a una red nacional de tamaño mediano.
- Enero de 2026: Meta Platforms, Inc. firmó acuerdos para hasta 6,6 GW de energía nuclear con Vistra Corp., Oklo, Inc. y TerraPower LLC, el mayor compromiso de compra de producción nuclear por parte de un operador de centros de datos en el registro público, lo que demuestra que los operadores de hiperescala están tratando la energía nuclear como equivalente a las renovables en los marcos de contabilidad de carbono.
Alcance del Informe del Mercado de Energía Renovable para Centros de Datos en América del Norte
El Mercado de Energía Renovable para Centros de Datos en América del Norte se refiere a la creciente adopción de soluciones de energía limpia y sostenible para satisfacer la creciente demanda de electricidad de las instalaciones de centros de datos, minimizando al mismo tiempo su impacto ambiental. El mercado está impulsado por la rápida expansión de la infraestructura de centros de datos, el aumento de las inversiones en instalaciones de hiperescala y computación en la nube, los compromisos corporativos de descarbonización y la creciente necesidad de energía confiable y rentable.
El Informe del Mercado de Energía Renovable para Centros de Datos en América del Norte está segmentado por Fuente de Energía Renovable (Energía Solar, Energía Eólica, Energía Hidroeléctrica, Energía Geotérmica, Energía de Biomasa y Biogás, y Otras Fuentes Renovables), Modelo de Adquisición (Generación Renovable en el Sitio, Acuerdos de Compra de Energía Físicos Fuera del Sitio, Acuerdos de Compra de Energía Virtuales o Financieros, Programas de Energía Verde de Servicios Públicos, y Certificados de Energía Renovable y Garantías de Origen), Configuración de Proyecto (Proyectos Renovables Independientes, Proyectos Renovables Híbridos, Proyectos Renovables con Almacenamiento en Baterías, y Proyectos Renovables con Otras Soluciones de Firmeza), Duración del Contrato (Contratos a Corto Plazo, Contratos a Mediano Plazo, y Contratos a Largo Plazo), Objetivo Principal de Adquisición (Optimización del Costo de la Electricidad, Reducción de Emisiones, Correspondencia de Energía Renovable, y Seguridad del Suministro a Largo Plazo), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Coubicación, Proveedores de Servicios en la Nube, y Empresarial y de Borde), y Geografía (Estados Unidos, Canadá y México). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (MWh/GWh).
Resumen de la segmentación
| Energía Solar |
| Energía Eólica |
| Energía Hidroeléctrica |
| Energía Geotérmica |
| Energía de Biomasa y Biogás |
| Otras Fuentes Renovables |
| Generación Renovable en el Sitio |
| Acuerdos de Compra de Energía Físicos Fuera del Sitio |
| Acuerdos de Compra de Energía Virtuales o Financieros |
| Programas de Energía Verde de Servicios Públicos |
| Certificados de Energía Renovable y Garantías de Origen |
| Proyectos Renovables Independientes |
| Proyectos Renovables Híbridos |
| Proyectos Renovables con Almacenamiento en Baterías |
| Proyectos Renovables con Otras Soluciones de Firmeza |
| Contratos a Corto Plazo |
| Contratos a Mediano Plazo |
| Contratos a Largo Plazo |
| Optimización del Costo de la Electricidad |
| Reducción de Emisiones |
| Correspondencia de Energía Renovable |
| Seguridad del Suministro a Largo Plazo |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Coubicación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y de Borde |
| Estados Unidos |
| Canadá |
| México |
| Por Fuente de Energía Renovable | Energía Solar |
| Energía Eólica | |
| Energía Hidroeléctrica | |
| Energía Geotérmica | |
| Energía de Biomasa y Biogás | |
| Otras Fuentes Renovables | |
| Por Modelo de Adquisición | Generación Renovable en el Sitio |
| Acuerdos de Compra de Energía Físicos Fuera del Sitio | |
| Acuerdos de Compra de Energía Virtuales o Financieros | |
| Programas de Energía Verde de Servicios Públicos | |
| Certificados de Energía Renovable y Garantías de Origen | |
| Por Configuración de Proyecto | Proyectos Renovables Independientes |
| Proyectos Renovables Híbridos | |
| Proyectos Renovables con Almacenamiento en Baterías | |
| Proyectos Renovables con Otras Soluciones de Firmeza | |
| Por Duración del Contrato | Contratos a Corto Plazo |
| Contratos a Mediano Plazo | |
| Contratos a Largo Plazo | |
| Por Objetivo Principal de Adquisición | Optimización del Costo de la Electricidad |
| Reducción de Emisiones | |
| Correspondencia de Energía Renovable | |
| Seguridad del Suministro a Largo Plazo | |
| Por Tamaño del Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Coubicación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial y de Borde | |
| Por Geografía | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de energía renovable para centros de datos en América del Norte?
El mercado de energa renovable para centros de datos en América del Norte fue valorado en 8,15 mil millones de USD en 2026 y se estima que alcanzará 22,89 mil millones de USD para 2032.
¿Qué está impulsando la adquisición de energía renovable por parte de los centros de datos en América del Norte?
La demanda de electricidad relacionada con la inteligencia artificial, los compromisos corporativos de electricidad libre de carbono y la reducción de costos de energía solar más almacenamiento están aumentando la actividad de adquisición.
¿Qué fuente renovable lidera la adquisición de los centros de datos en América del Norte?
La energía solar tuvo el 36,02% del segmento de fuentes de energía renovable en 2026, mientras que se proyecta que la energía geotérmica registre la expansión más rápida a una CAGR del 18,72% hasta 2032.
¿Por qué son importantes los Acuerdos de Compra de Energía virtuales para los operadores de centros de datos?
Los Acuerdos de Compra de Energía virtuales o financieros tuvieron una participación del 31,23% en 2026 porque permiten a los operadores contratar generación renovable en mercados interconectados sin entrega física.
¿Qué país se está expandiendo más rápido en la región?
Se proyecta que México se expanda a una CAGR del 18,36% hasta 2032, respaldado por la relocalización, la construcción de centros de datos y nuevos planes de generación.
¿Cómo afectan los retrasos en la red a la adquisición de energía renovable para los centros de datos?
Los largos plazos de interconexión pueden retrasar la entrega de energía, lo que está aumentando el interés en la generación detrás del medidor, el almacenamiento y las ubicaciones con infraestructura disponible.