
Nordamerika Rechenzentrum Erneuerbare Energie Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
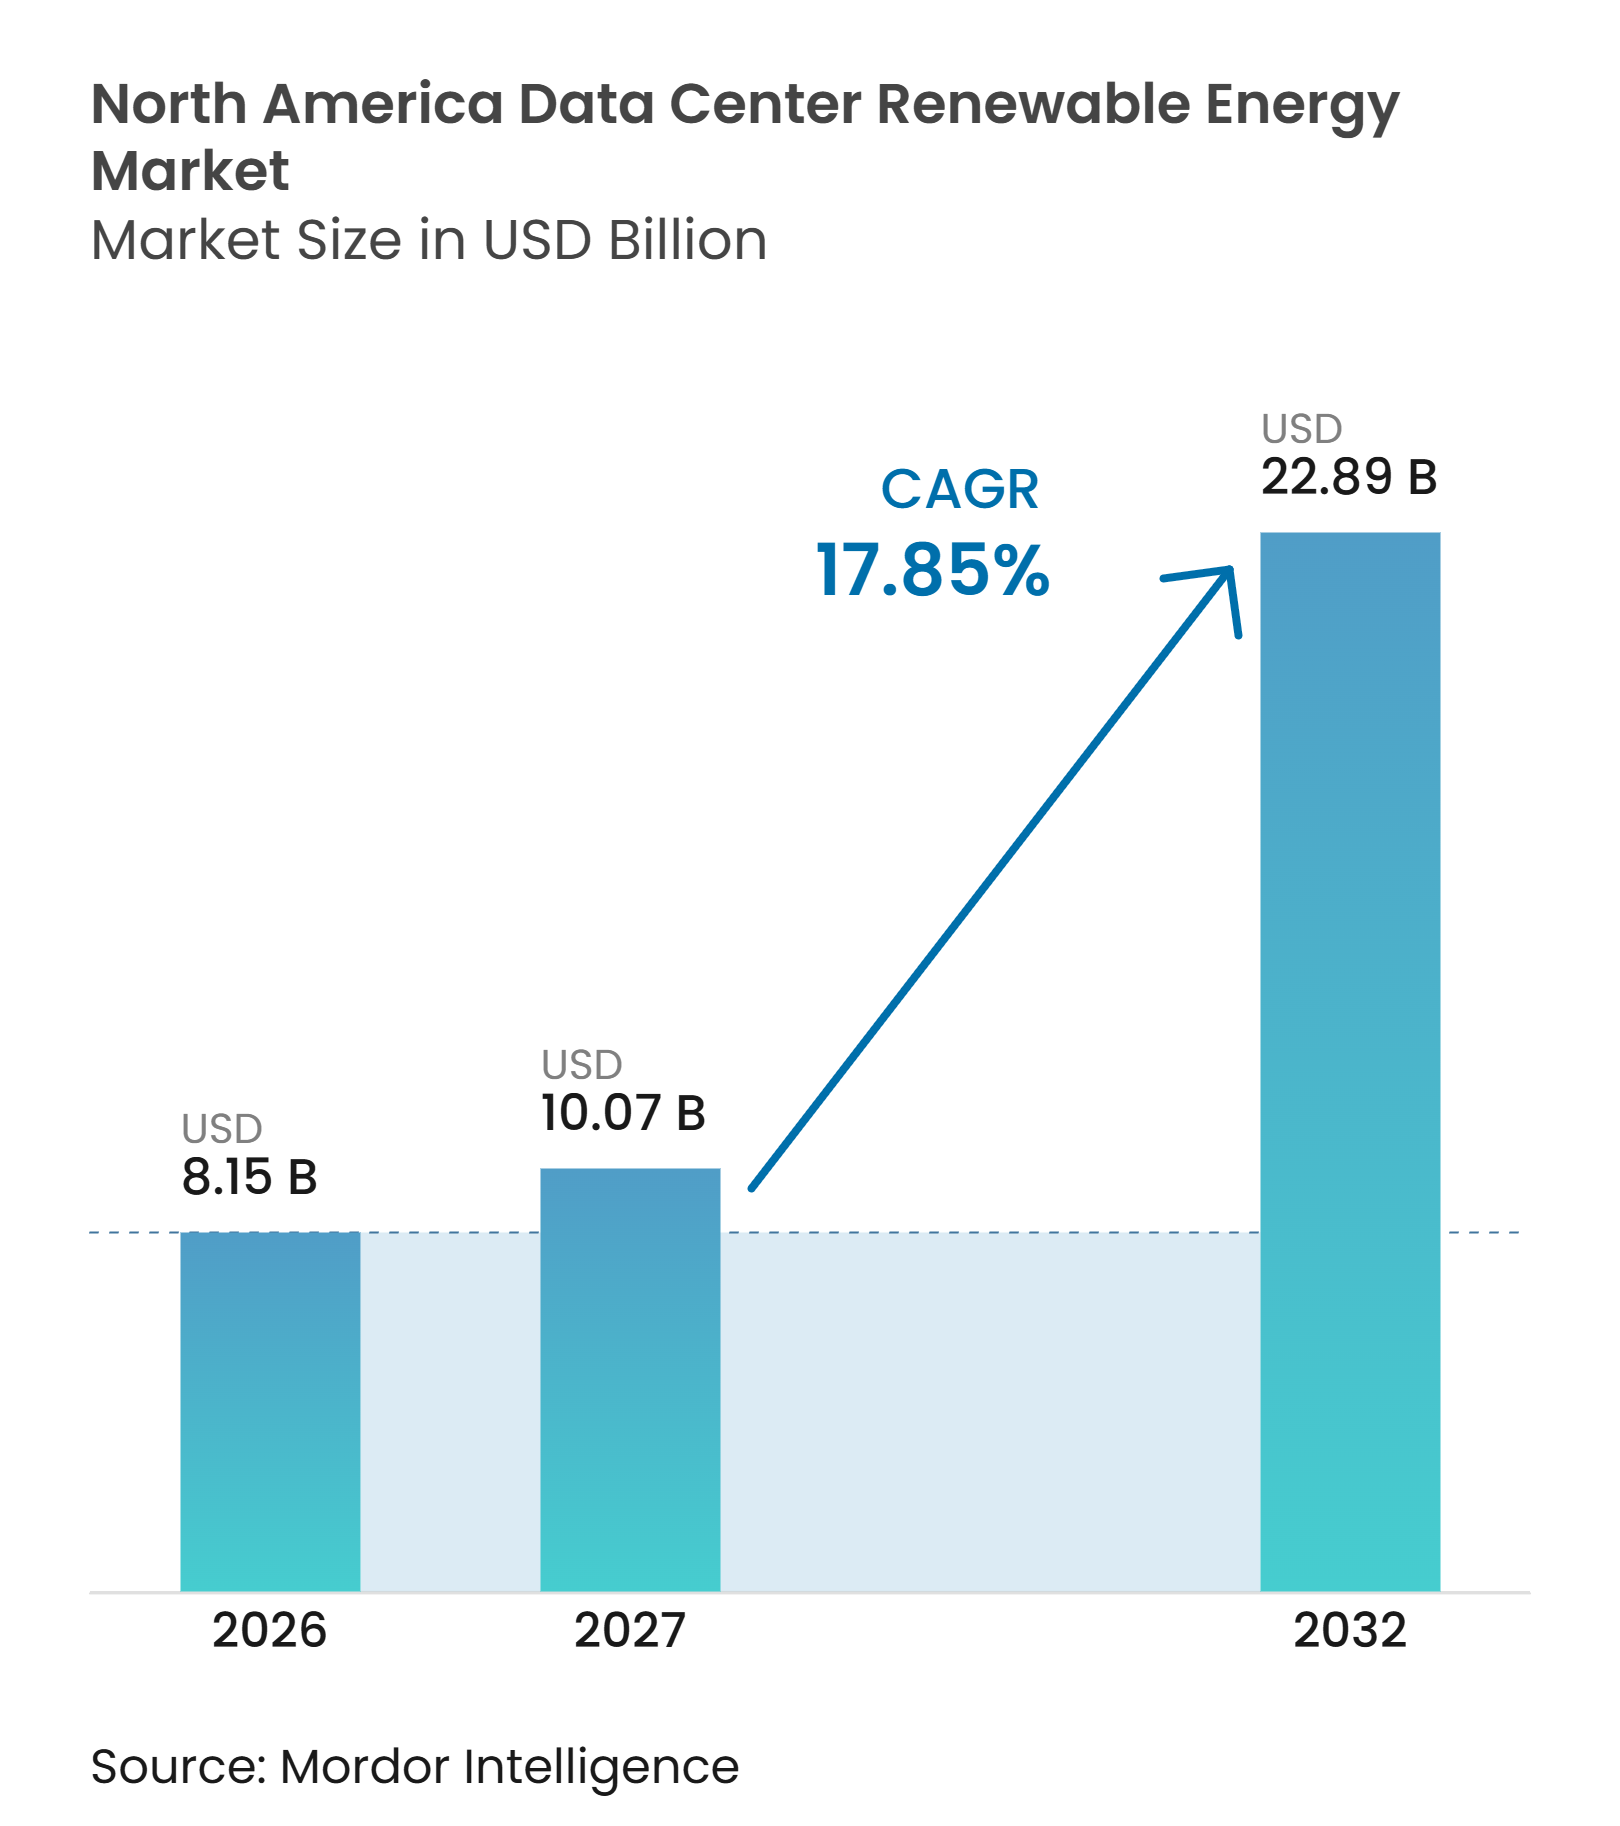
| Marktgröße im Basisjahr (2026) | 8.15 Milliarden US-Dollar |
| Marktgröße (2027) | 10.07 Milliarden US-Dollar |
| Marktgröße (2032) | 22.89 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 17.85 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Rechenzentrum Erneuerbare Energie Marktanalyse von Mordor Intelligence
Der nordamerikanische Markt für erneuerbare Energie in Rechenzentren wurde im Jahr 2026 auf 8,15 Milliarden USD bewertet und wird voraussichtlich von 10,07 Milliarden USD im Jahr 2027 auf 22,89 Milliarden USD bis 2032 wachsen, bei einem CAGR von 17,85 % während des Prognosezeitraums (2027–2032). Volumenmäßig wird der Markt voraussichtlich von 95,88 GWh im Jahr 2026 auf 118,47 GWh im Jahr 2027 steigen und bis 2032 245,19 GWh erreichen, bei einem CAGR von 15,71 % im Zeitraum 2027–2032. KI-Workloads erhöhen den Strombedarf und machen die Beschaffung erneuerbarer Energie zu einem zentralen Bestandteil der Kapazitätsplanung. Unternehmerische Verpflichtungen zu kohlenstofffreiem Strom rund um die Uhr verlagern die Aufmerksamkeit von jährlichen Zertifikaten für erneuerbare Energie hin zu Strom, der stunden- und standortgenau abgeglichen werden kann. Solarenergie in Kombination mit Batteriespeichern wird zunehmend wirtschaftlicher, was die Nachfrage nach steuerbarer sauberer Energie unterstützt. Verzögerungen beim Netzanschluss, Ausrüstungsengpässe und Genehmigungsauflagen bleiben die wesentlichen Einschränkungen bei der Projektrealisierung. Der nordamerikanische Markt für erneuerbare Energie in Rechenzentren erlebt zudem, dass größere Betreiber Energiebeschaffung, Projektentwicklung und langfristige Verträge stärker zusammenführen.
Wesentliche Erkenntnisse des Berichts
- Unter den erneuerbaren Energiequellen hielt Solarenergie im Jahr 2026 einen Anteil von 36,02 % am nordamerikanischen Markt für erneuerbare Energie in Rechenzentren, während Geothermie bis 2032 voraussichtlich mit einem CAGR von 18,72 % wachsen wird.
- Nach Beschaffungsmodell hielten virtuelle oder finanzielle PPAs im Jahr 2026 einen Anteil von 31,23 % und werden bis 2032 voraussichtlich mit einem CAGR von 18,52 % wachsen.
- Nach Projektkonfiguration entfielen im Jahr 2026 54,46 % auf eigenständige Projekte für erneuerbare Energie, während Projekte für erneuerbare Energie mit Batteriespeicher bis 2032 voraussichtlich mit einem CAGR von 18,29 % wachsen werden.
- Nach Vertragslaufzeit hielten langfristige Verträge im Jahr 2026 einen Anteil von 62,28 % am nordamerikanischen Markt für erneuerbare Energie in Rechenzentren, während mittelfristige Verträge bis 2032 voraussichtlich mit einem CAGR von 18,17 % wachsen werden.
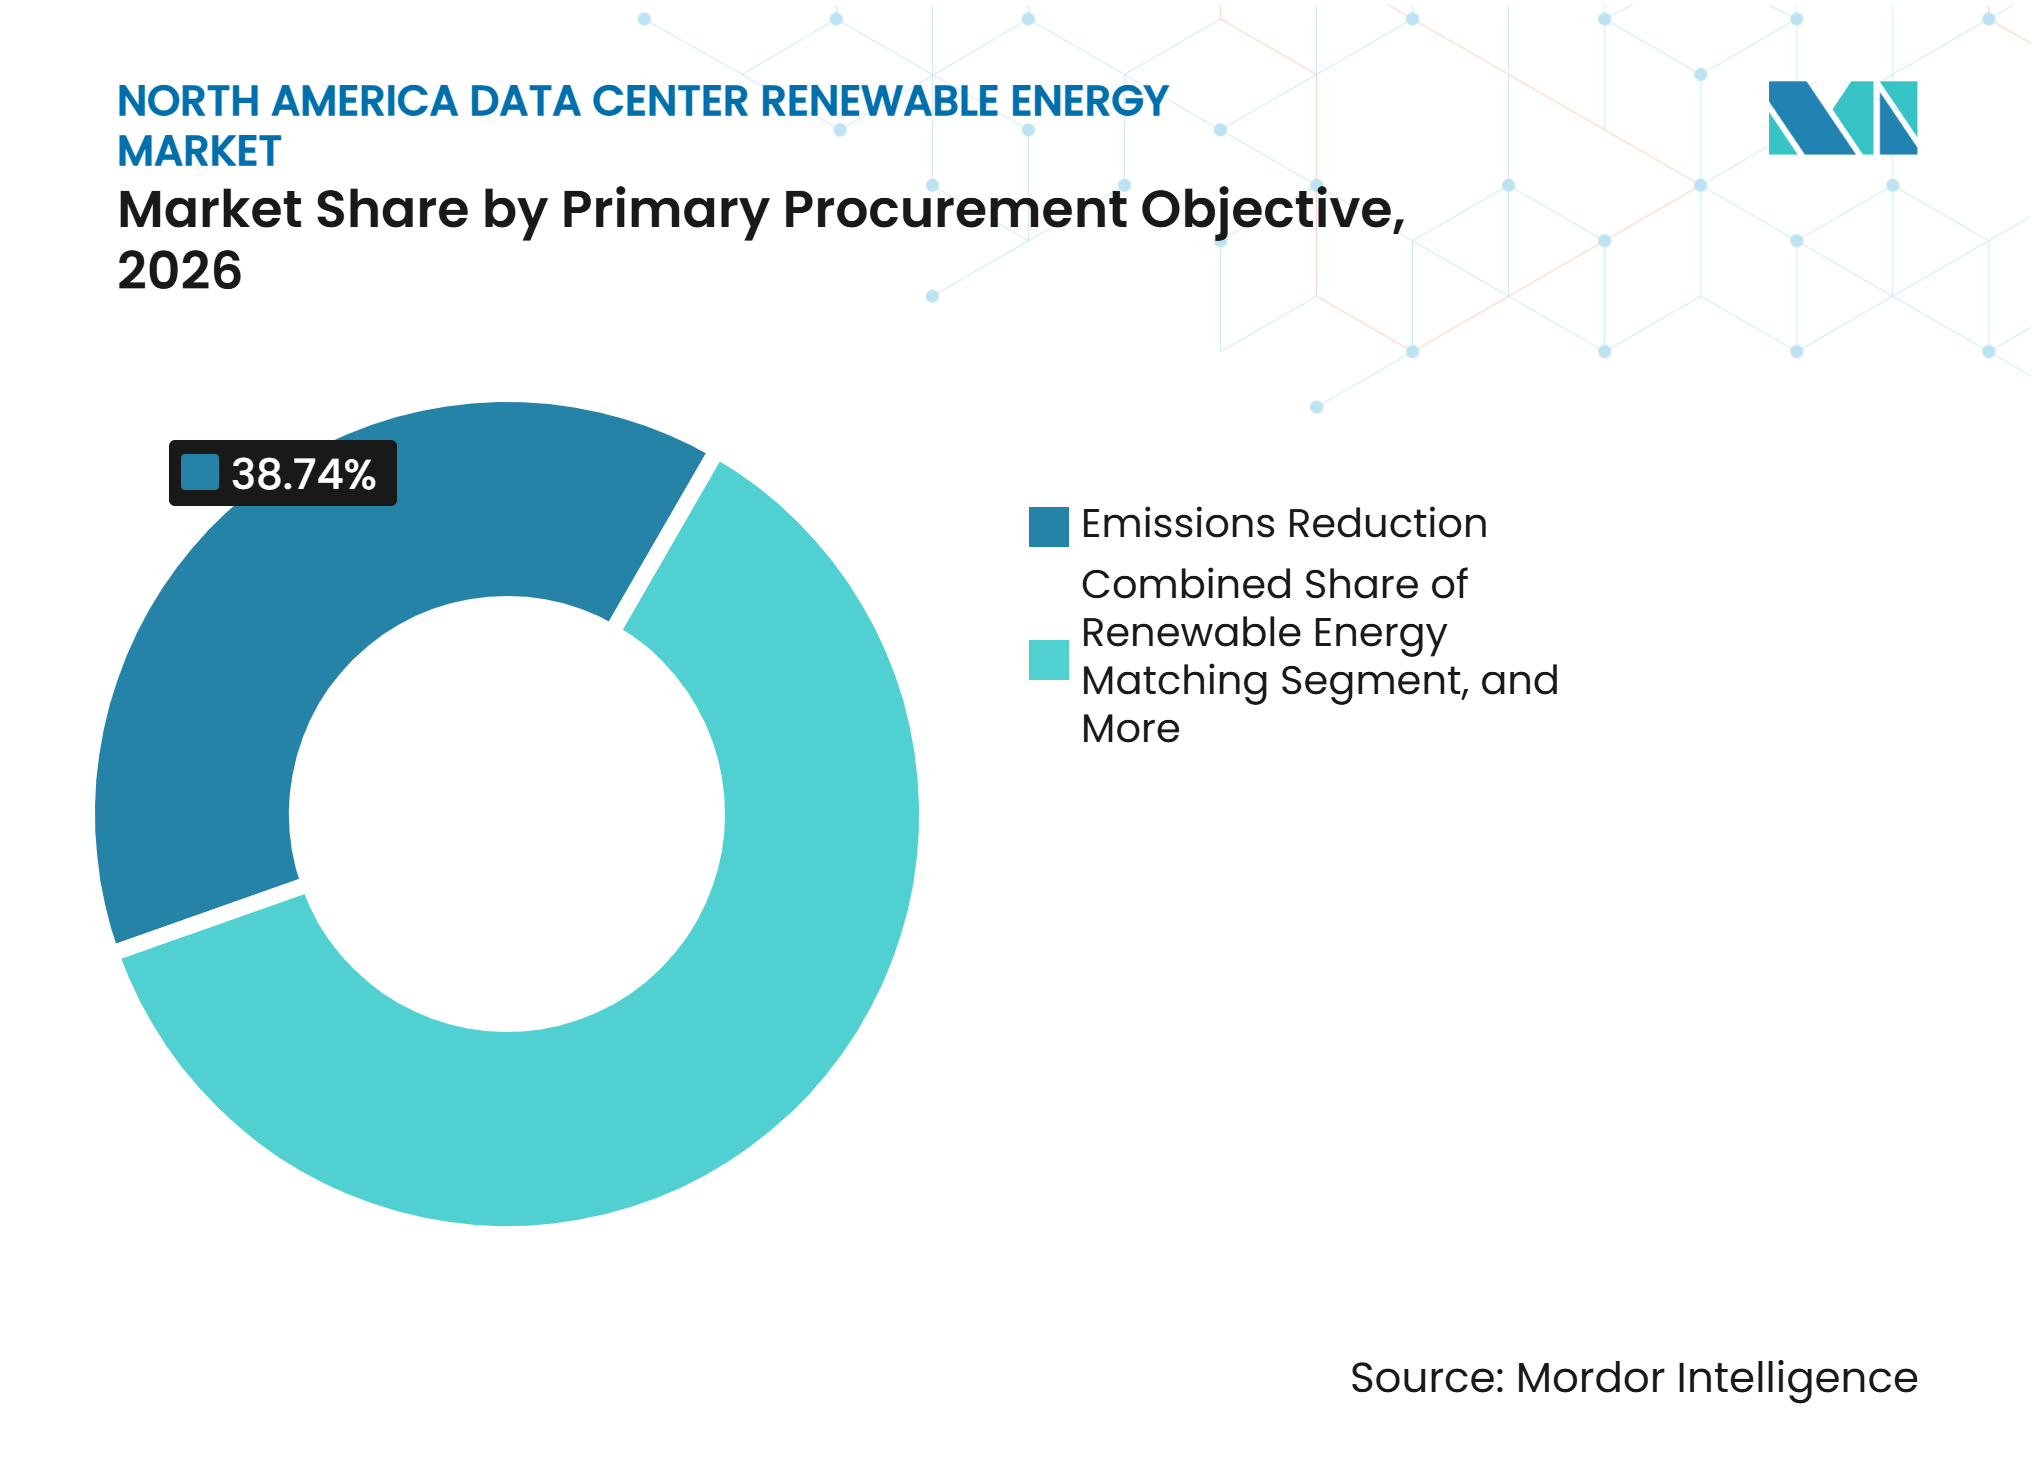
- Nach primärem Beschaffungsziel entfielen im Jahr 2026 38,74 % auf Emissionsreduzierung, während die Abstimmung erneuerbarer Energie bis 2032 voraussichtlich mit einem CAGR von 18,21 % wachsen wird.
- Nach Rechenzentrumskapazität hielten Hyperscale-Einrichtungen im Jahr 2026 einen Anteil von 57,86 % und werden bis 2032 voraussichtlich mit einem CAGR von 18,33 % wachsen.
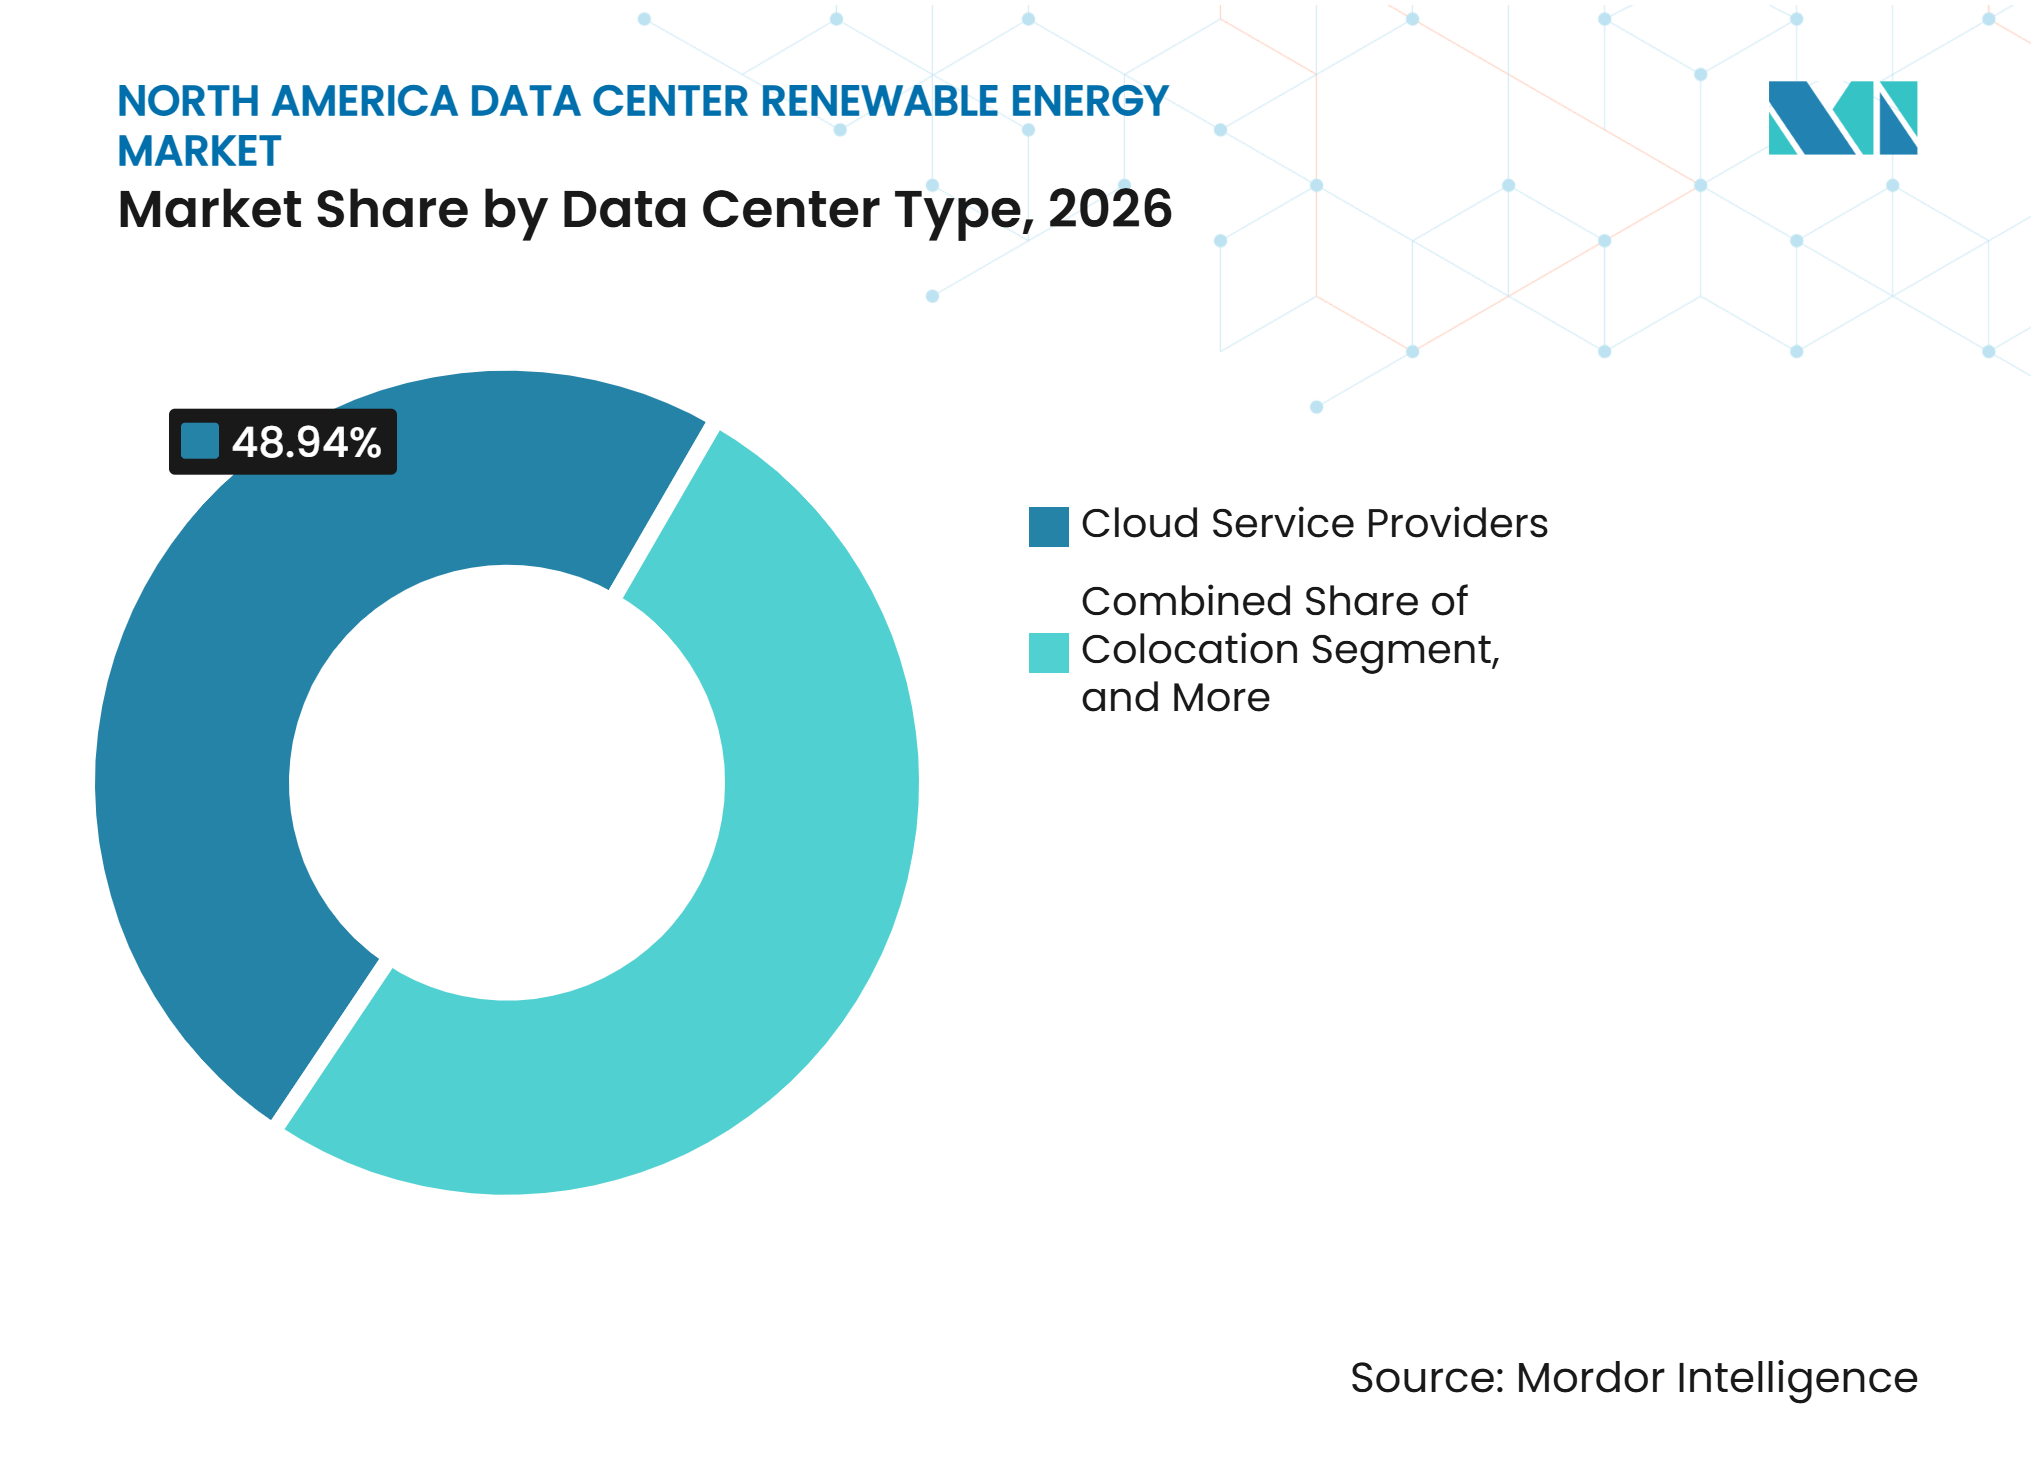
- Nach Rechenzentrumstyp entfielen im Jahr 2026 48,94 % auf Cloud-Dienstanbieter, während Colocation-Betreiber bis 2032 voraussichtlich mit einem CAGR von 18,16 % wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Anteil von 87,14 % am nordamerikanischen Markt für erneuerbare Energie in Rechenzentren, während Mexiko bis 2032 voraussichtlich mit einem CAGR von 18,36 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von KI- und Hyperscale-Rechenzentren | +4.2% | Vereinigte Staaten, Kanada, Mexiko | Kurzfristig (≤ 2 Jahre) |
| Unternehmerische Verpflichtungen zu kohlenstofffreier Energie | +3.5% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Sinkende Solar- und Batteriekosten | +2.6% | Vereinigte Staaten, Mexiko | Kurzfristig (≤ 2 Jahre) |
| Preistransparenz bei erneuerbarer Energie durch langfristige Verträge | +2.0% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Stündliche Anforderungen an die Abstimmung kohlenstofffreier Energie | +1.7% | Vereinigte Staaten, ausgewählte kanadische Provinzen | Langfristig (≥ 4 Jahre) |
| Eigenverbrauchsnahe Erzeugung erneuerbarer Energie an netzengpassbehafteten Standorten | +1.1% | Vereinigte Staaten, Mexiko | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von KI- und Hyperscale-Rechenzentren
KI-Workloads haben den Umfang des Strombedarfs nordamerikanischer Rechenzentren verändert. Der Strombedarf von Rechenzentren in den USA wird voraussichtlich von 31 GW im Jahr 2025 auf 41 GW im Jahr 2026 und 66 GW im Jahr 2027 steigen. Rechenzentren könnten bis 2030 für 11,8 % des US-amerikanischen Stromverbrauchs verantwortlich sein.[1] Dieses Nachfrageprofil erfordert, dass Entwickler saubere Erzeugungskapazitäten sichern, bevor ein Campus in Betrieb geht. Der nordamerikanische Markt für erneuerbare Energie in Rechenzentren ist daher auf eine synchronisierte Planung von Rechenkapazität, Übertragungszugang und Erzeugungsanlagen angewiesen. Entwickler, die bis zum Baubeginn warten, können nur eingeschränkt auf lieferbare erneuerbare Kapazitäten zugreifen.
Unternehmerische Verpflichtungen zu kohlenstofffreier Energie
Unternehmerische Dekarbonisierungsprogramme machen die Beschaffung sauberer Energie zu einem Governance-Thema für Rechenzentrumsbetreiber. Rechenzentren beschafften im Jahr 2025 180 TWh saubere Energie über PPAs, was nahezu 90 % der unternehmenseigenen PPA-Volumina in Nordamerika und Europa entsprach. Hyperscaler erhöhten ihren Anteil an nordamerikanischen PPA-Aktivitäten vom vierten Quartal 2025 mit 76 % auf 90 % Anfang 2026. Microsoft stimmte 100 % seines Stromverbrauchs im Jahr 2025 mit erneuerbarer Energie ab und hielt weltweit mehr als 40 GW an vertraglich gebundener Kapazität, davon 19 GW in Betrieb. Große PPAs helfen Entwicklern, die Finanzierung neuer Projekte zu sichern. Dies führt dazu, dass kleinere Käufer um weniger Verträge und ein begrenzteres Angebot konkurrieren.
Sinkende Solar- und Batteriekosten
Solar- und Batterieprojekte werden für Betreiber, die saubere Energie über die Tagesstunden hinaus benötigen, zunehmend relevanter. Die globalen Referenzkosten für Batterieprojekte sanken im Jahresvergleich. Entwickler fügten erhebliche kombinierte Solar- und Speicherkapazitäten zu durchschnittlichen Kosten hinzu, die unter denen neuer Gas-und-Dampf-Kombikraftwerke lagen. Auch Festachsen-Solaranlagen blieben wettbewerbsfähig. Diese Bedingungen unterstützen speicherintegrierte Beschaffung in ERCOT, ausgewählten CAISO-Zonen und Mexiko, während eigenständige Solarvereinbarungen im Laufe der Zeit weniger wettbewerbsfähig werden könnten.
Preistransparenz bei erneuerbarer Energie durch langfristige Verträge
Langfristige Vereinbarungen geben Projekten für erneuerbare Energie planbare Einnahmen und helfen dabei, Vorhaben in finanzierbare Vermögenswerte umzuwandeln. Microsoft und Brookfield Renewable Partners haben einen Rahmen geschaffen, der von 2026 bis 2030 bis zu 10,5 GW neue erneuerbare Kapazitäten in den Vereinigten Staaten und Europa unterstützen könnte. Solche Vereinbarungen geben Betreibern mehr Transparenz über Strompreise und Entwicklungszeitpläne. Sie bieten Entwicklern zudem eine kreditwürdige Abnahme, die die Projektfinanzierung unterstützt. Im nordamerikanischen Markt für erneuerbare Energie in Rechenzentren wird die Projektentwicklung ebenso wichtig wie die Auswahl eines PPA. Dies begünstigt Betreiber, die Kapazitäten Jahre vor dem Bedarf verbindlich zusagen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verzögerungen beim Netzanschluss und bei der Übertragung | -2.5% | Vereinigte Staaten, Mexiko | Kurzfristig (≤ 2 Jahre) |
| Volatilität erneuerbarer Energie und Anforderungen an die 24/7-Zuverlässigkeit | -1.8% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Genehmigungen, Flächenbedarf und Widerstand aus der Bevölkerung bei Projekten für erneuerbare Energie | -1.3% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Engpässe bei Transformatoren, Schaltanlagen und Batterien | -0.9% | Vereinigte Staaten, Kanada, Mexiko | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verzögerungen beim Netzanschluss und bei der Übertragung
Der Netzanschluss bleibt das primäre Hindernis zwischen vertraglich gebundener Kapazität und geliefertem Strom. Tausende von Projekten in den Vereinigten Staaten warten auf einen Netzanschluss und repräsentieren erhebliche Erzeugungs- und Speicherkapazitäten. Der mittlere Zeitraum von einem Netzanschlussantrag bis zur kommerziellen Inbetriebnahme hat sich im Vergleich zu früheren Jahren deutlich verlängert. Die FERC-Verordnung 2023 und Reformen auf ISO-Ebene sollen das Warteschlangenmanagement verbessern. Ihre Auswirkungen auf die Bearbeitungszeiten sind noch ungewiss. Diese Verzögerungen veranlassen Rechenzentrumsentwickler, eigenverbrauchsnahe Erzeugung und Standorte mit verfügbarer Infrastruktur in Betracht zu ziehen.
Volatilität erneuerbarer Energie und Anforderungen an die 24/7-Zuverlässigkeit
Solar- und Windenergieerzeugung stimmt nicht immer mit dem kontinuierlichen Bedarf von Rechenzentren überein. Rechenzentren arbeiten typischerweise mit einer Auslastung von 85 % bis 95 %, während die Solarstromerzeugung täglich 4 bis 6 Stunden ihren Höchstwert erreicht. Das Modell des kohlenstofffreien Stroms rund um die Uhr erfordert, dass der Verbrauch stündlich mit kohlenstofffreier Erzeugung im selben Netz abgeglichen wird. Google, Microsoft und Iron Mountain Incorporated haben diesen Ansatz übernommen. Dies erhöht den Wert von Geothermie, Kernkraft, Wasserkraft und Langzeitspeichern. Betreiber, die jährliche Abgleichsvereinbarungen nutzen, benötigen möglicherweise komplexere Beschaffungsstrukturen, wenn die stündliche Abrechnung verbreiteter wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach erneuerbarer Energiequelle:
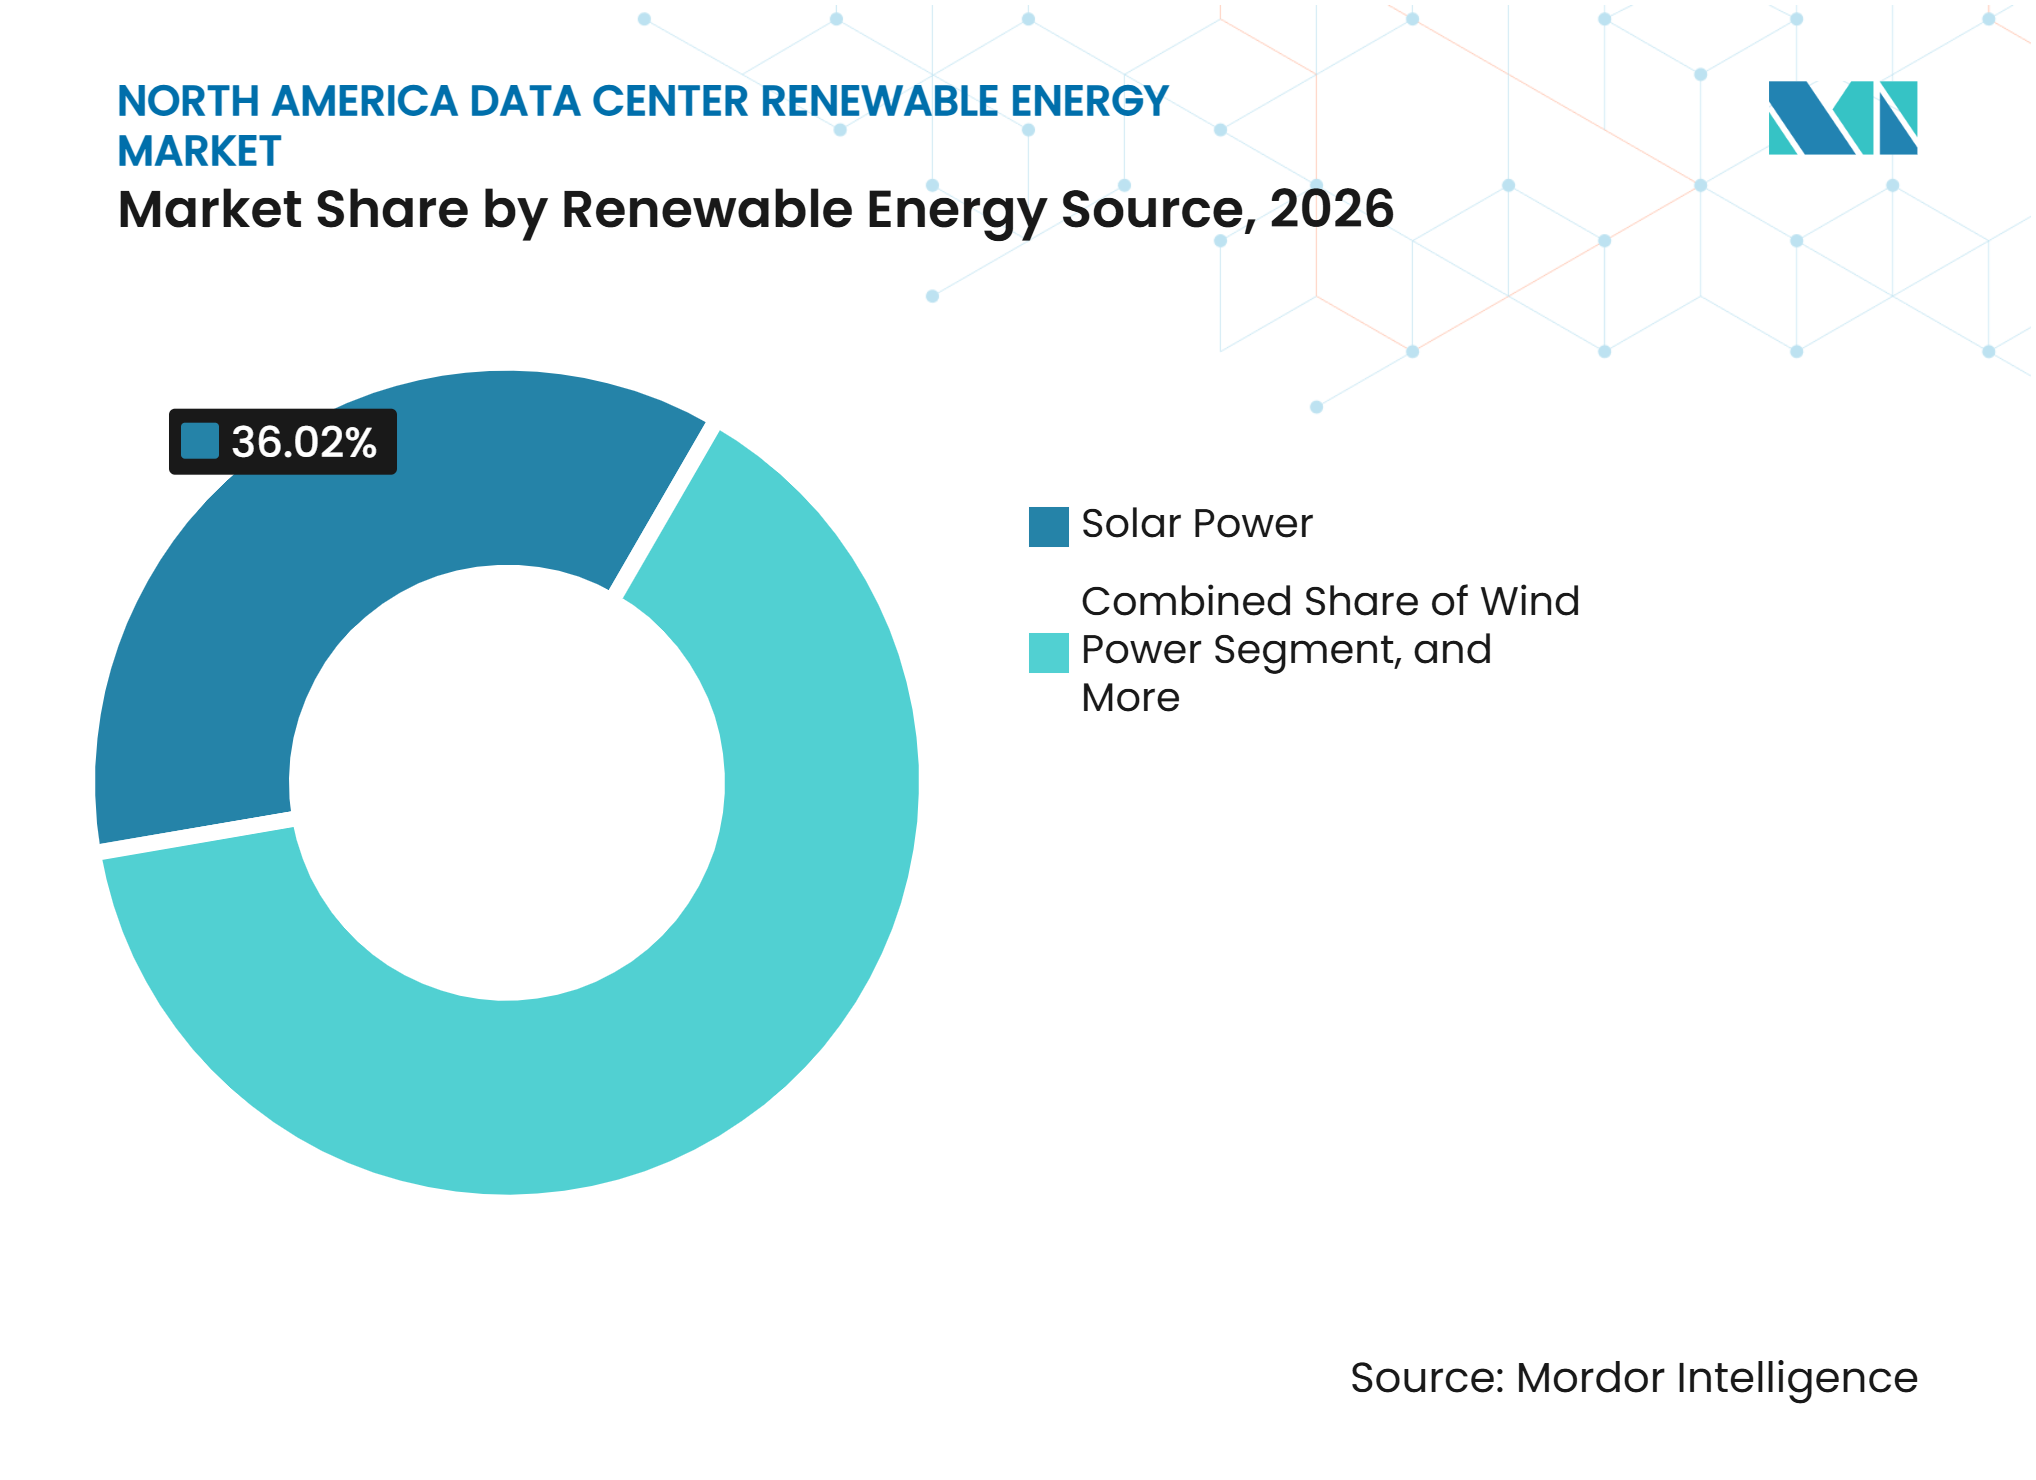
Geothermie gewinnt an Bedeutung für eine zuverlässige VersorgungSolarenergie hielt im Jahr 2026 einen Anteil von 36,02 % am Segment der erneuerbaren Energiequellen. Versorgungsmaßstäbliche virtuelle PPAs in ERCOT, MISO und SPP trugen zur Festigung ihrer führenden Position bei. Wind- und Wasserkraft blieben bedeutende Quellen, während Biomasse und Biogas kleinere, stabile Anwendungen bedienten. Geothermie wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 18,72 % wachsen. Der US-amerikanische Geothermiesektor unterzeichnete nach 2025 26 neue PPAs mit einer Kapazität von mehr als 1.000 MWe. Mehrere Vereinbarungen sind mit KI-fokussierten Rechenzentrumslastprofilen verknüpft.
Geothermieanlagen können Strom mit einem Kapazitätsfaktor von über 90 % liefern. Diese Fähigkeit reduziert den Bedarf an Speicherabsicherung bei der Versorgung kontinuierlicher Rechenzentrumslasten. Die Marktgröße des nordamerikanischen Markts für erneuerbare Energie in Rechenzentren für Geothermie wird durch die Nachfrage nach Strom getrieben, der stündliche Abgleichsanforderungen erfüllt. Verbesserte Geothermiesysteme können auch näher an Nachfragezentren entwickelt werden, wo die Ressourcenbedingungen dies erlauben. Geothermieverträge können eine frühe Position in Märkten bieten, die stündlich sauberen Strom schätzen. Solar-, Wind- und Wasserkraft werden weiterhin ein breites Spektrum an Beschaffungsbedürfnissen bedienen. Der resultierende Quellenmix hängt von den Netzbedingungen, der Ressourcenverfügbarkeit und dem Zuverlässigkeitsziel des Betreibers ab.



Nach Beschaffungsmodell:
Virtuelle PPAs führen bei Volumen und WachstumVirtuelle oder finanzielle PPAs hielten im Jahr 2026 einen Anteil von 31,23 % am Segment der Beschaffungsmodelle. Sie werden bis 2032 voraussichtlich mit einem CAGR von 18,52 % wachsen. Diese Verträge ermöglichen es einem Betreiber, erneuerbare Erzeugung zu kaufen, ohne die physische Lieferung der Erzeugung aus dem Projekt zu erhalten. Diese Flexibilität eignet sich für die Beschaffung im Multi-Gigawatt-Bereich über verbundene Strommärkte hinweg. Vor-Ort-Erzeugung und physische Off-Site-PPAs halten kleinere Positionen, gewinnen aber in netzengpassbehafteten Gebieten an Relevanz. Grünstromtarife von Versorgungsunternehmen und Zertifikate für erneuerbare Energie bieten Optionen für Käufer, die keine unabhängige Projektfinanzierung unterstützen können.
Virtuelle PPAs erzeugen auch ein Basisrisiko, wenn der Projektabrechnungspreis vom Preis am Kundenstandort abweicht. Diese Differenz kann zu finanziellen Verlusten führen, selbst wenn ein Projekt Überschussenergie produziert. Die Steuerung dieses Risikos erfordert Fähigkeiten, die vielen mittelgroßen Betreibern fehlen. Grünstromtarife von Versorgungsunternehmen können einen Teil dieser Komplexität reduzieren. Der Marktanteil virtueller PPAs im nordamerikanischen Markt für erneuerbare Energie in Rechenzentren spiegelt das Beschaffungsvolumen und die geografische Reichweite von Hyperscale-Käufern wider. Betreiber müssen dennoch Standort, Netzengpässe, Abrechnungsstruktur und CO₂-Bilanzierung prüfen, bevor sie dieses Modell wählen. Physische Lieferung und Vor-Ort-Anlagen können dort besser geeignet sein, wo Zuverlässigkeit und lokaler Abgleich Priorität haben.
Nach Projektkonfiguration:
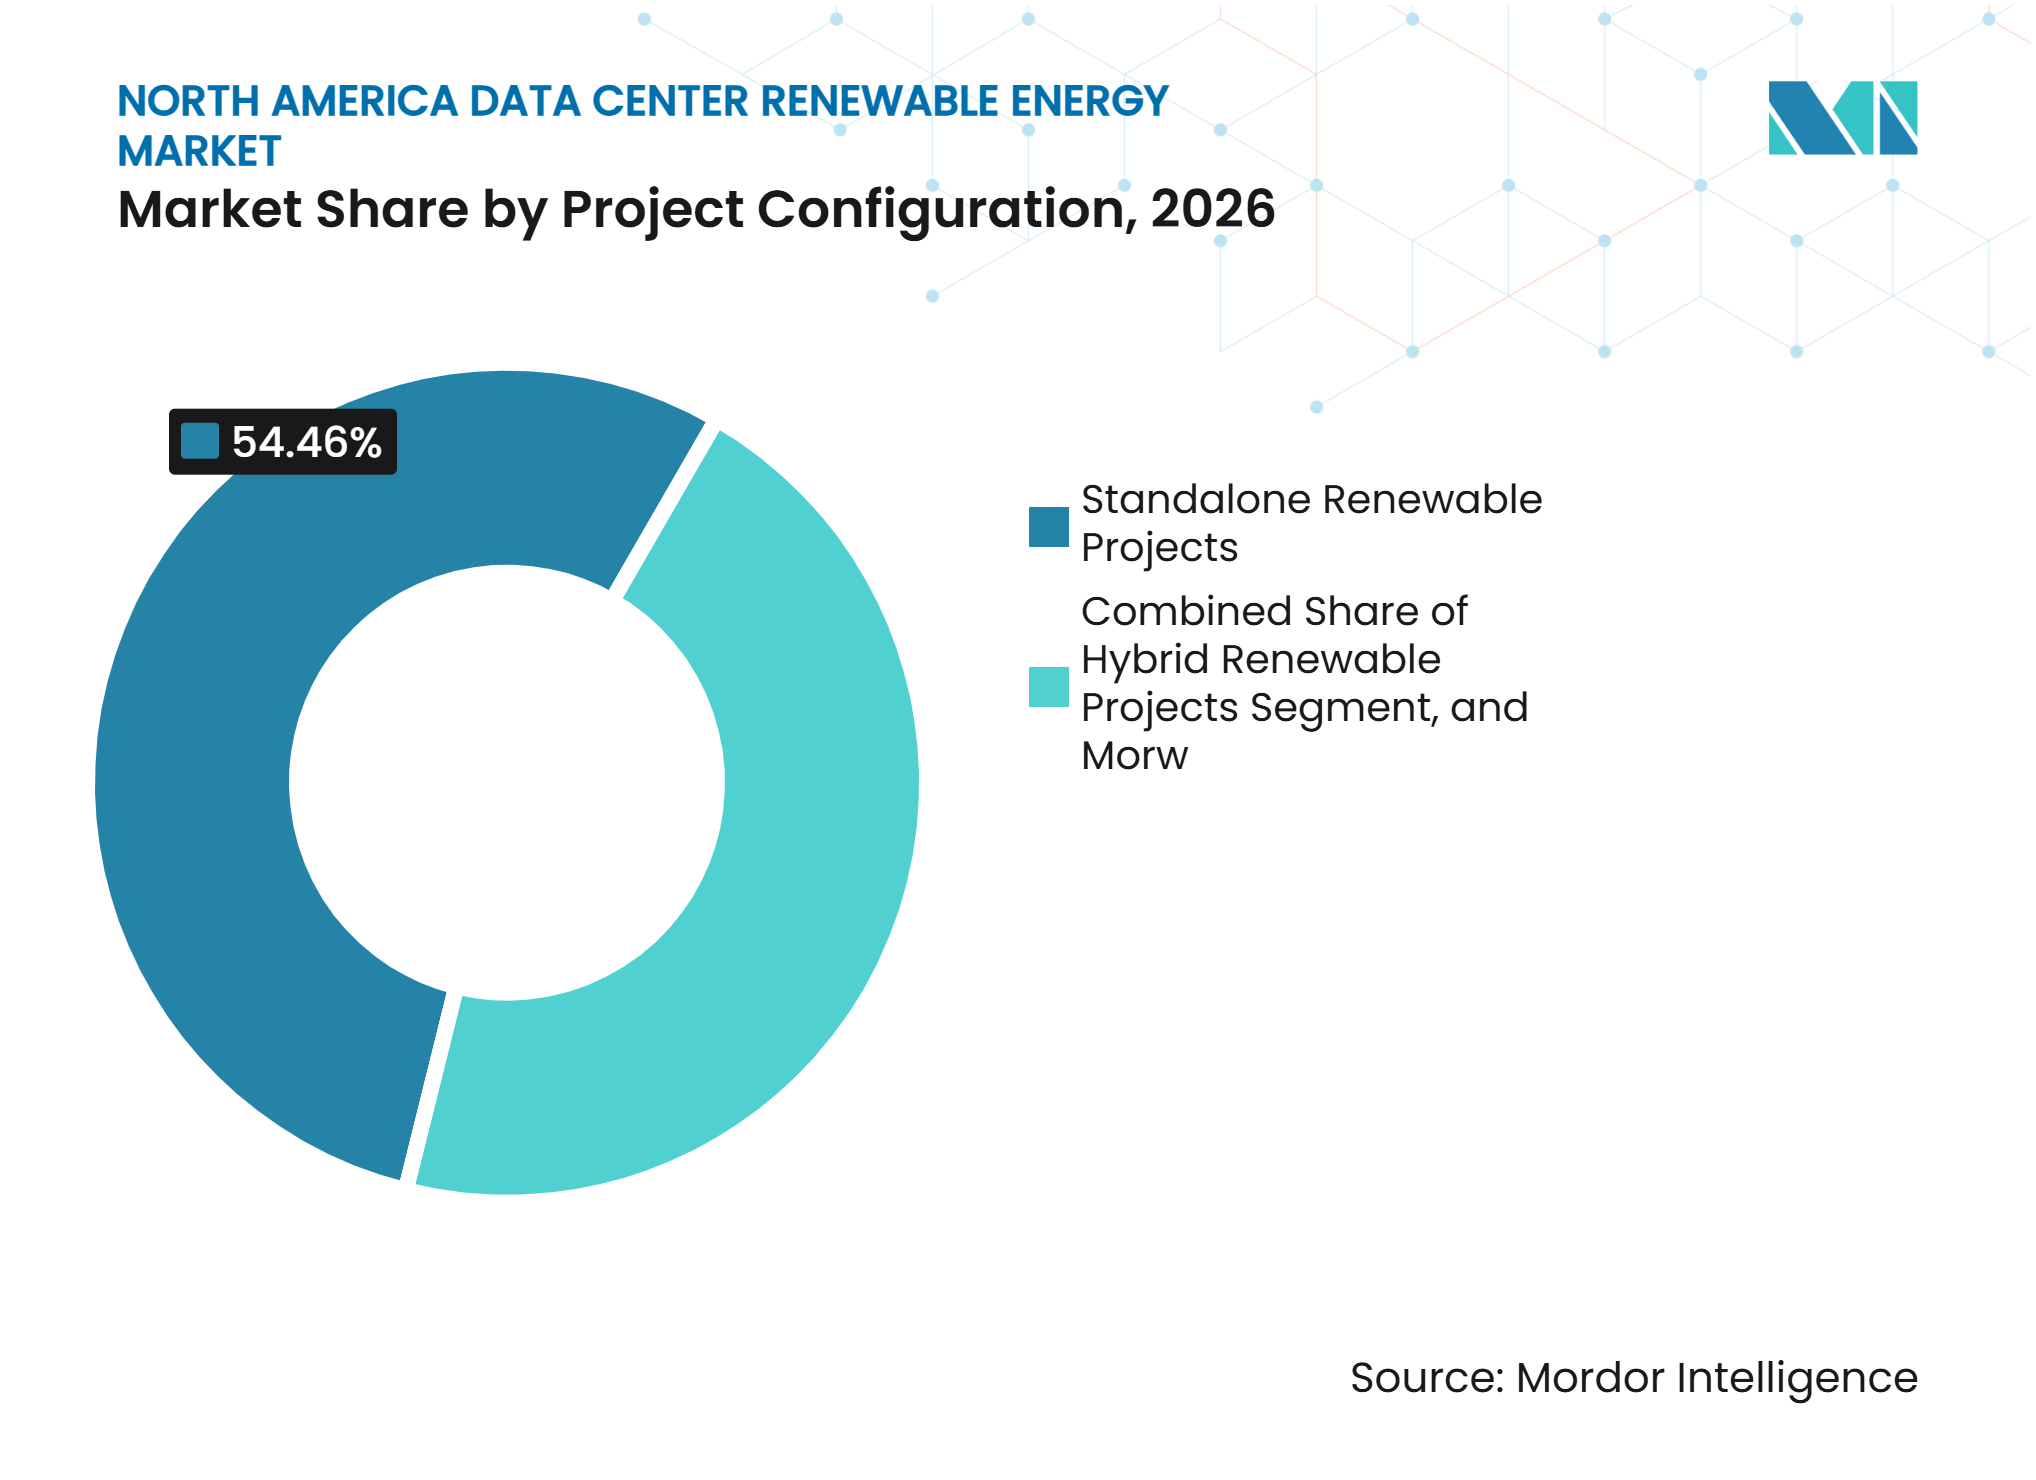
Speicher wird Teil des neuen ProjektdesignsEigenständige Projekte für erneuerbare Energie entfielen im Jahr 2026 auf 54,46 % des Segments der Projektkonfigurationen. Projekte für erneuerbare Energie mit Batteriespeicher werden von 2027 bis 2032 voraussichtlich mit einem CAGR von 18,29 % wachsen. Die große eigenständige Basis spiegelt die frühere Beschaffung wider, die auf Einzeltechnologieprojekte ausgerichtet war. Die Speicherintegration reagiert auf die Nachfrage nach saubererem Strom nach dem Abfall der Solarstromerzeugung. Hybridprojekte und Projekte mit anderen Absicherungsmethoden bedienen Kunden mit spezifischen Netztarif- oder Bilanzierungsanforderungen. Die Hinzufügung von 87 GW Solar- und Speicherkapazität weltweit im Jahr 2025 zeigt den breiteren Wandel hin zu integrierten Konfigurationen.
Batteriespeicher entwickeln sich von einem optionalen Merkmal zu einem reguläreren Bestandteil des Projektdesigns. Sie können erneuerbare Erzeugung in Stunden mit höherem Wert verlagern und den Wert eines Projekts für kontinuierliche Lasten verbessern. Vor 2024 abgeschlossene Verträge für eigenständige Solaranlagen könnten bis 2028 weniger attraktiv erscheinen, wenn die Speicherkosten weiter sinken. Einige Betreiber müssen möglicherweise bestehende Verträge neu verhandeln, um die stündliche Abdeckung zu verbessern. Andere behalten ältere Verträge und fügen neue speichergebundene Kapazitäten hinzu. Die nordamerikanische Branche für erneuerbare Energie in Rechenzentren reagiert auf diese Wahl durch die Entwicklung flexiblerer Portfolios. Die bevorzugte Konfiguration hängt von der Lastform, den Netzpreisen und den CO₂-Berichterstattungsanforderungen ab.

Nach Vertragslaufzeit:
Langfristige Verpflichtungen unterstützen die ProjektfinanzierungLangfristige Verträge hielten im Jahr 2026 einen Anteil von 62,28 % am Segment der Vertragslaufzeiten. Sie bieten die mehrjährige Einnahmensicherheit, die große Projekte für erneuerbare Energie benötigen, um den finanziellen Abschluss zu erreichen. Vereinbarungen mit einer Laufzeit von zehn bis zwanzig Jahren entsprechen der Entwicklungs- und Betriebslebensdauer vieler sauberer Energieanlagen. Mittelfristige Verträge werden bis 2032 voraussichtlich mit einem CAGR von 18,17 % wachsen. Diese Vereinbarungen bieten üblicherweise Laufzeiten von 5 bis 10 Jahren für Betreiber, die die Beschaffung vor dem nächsten Technologiezyklus überprüfen möchten. Kurzfristige Verträge unterstützen weiterhin Absicherungs- und Compliance-Bedürfnisse.
Langfristige Abnahme ist besonders relevant für Hyperscale-Käufer, die erhebliche Kapazitäten verbindlich zusagen können. Sie senkt das Finanzierungsrisiko für Entwickler und kann wettbewerbsfähigere Projektökonomien unterstützen. Mittelfristige Vereinbarungen bieten kleineren Käufern einen Einstieg in strukturierte Beschaffung ohne eine jahrzehntelange Verpflichtung. Sie ermöglichen es einem Käufer auch, seine Strategie anzupassen, wenn sich Speicher, CO₂-Bilanzierung und Netzregeln weiterentwickeln. Kurzfristige Verträge können Lücken zwischen größeren Verpflichtungen schließen. Der nordamerikanische Markt für erneuerbare Energie in Rechenzentren wird weiterhin eine Mischung aus Vertragslaufzeiten nutzen, anstatt einen einzigen Vertragsansatz zu verfolgen. Die geeignete Struktur hängt von der Kreditqualität, der Nachfragesichtbarkeit und der Toleranz gegenüber Preisrisiken ab.
Nach primärem Beschaffungsziel:
Emissionsreduzierung bleibt das HauptzielEmissionsreduzierung hielt im Jahr 2026 einen Anteil von 38,74 % am Segment der primären Beschaffungsziele. Die Abstimmung erneuerbarer Energie wird bis 2032 voraussichtlich mit einem CAGR von 18,21 % wachsen. Kostenoptimierung und langfristige Versorgungssicherheit bleiben für Betreiber in deregulierten Märkten wichtig. In ERCOT können Verträge für erneuerbare Energie einen Weg zu niedrigeren oder besser planbaren Stromkosten bieten. Die Abstimmung erneuerbarer Energie gewinnt an Relevanz, da Nachhaltigkeitsprogramme bei Betreibern der zweiten Reihe zunehmen. Dies legt größeren Wert auf den Zeitpunkt und den Ort der Lieferung sauberer Energie.
Jährliche Emissionsreduzierungsziele bleiben ein nützlicher Ausgangspunkt für die Beschaffung. Sie sind zunehmend unzureichend für Käufer, die eine glaubwürdige stündliche CO₂-Berichterstattung benötigen. Betreiber, die in stündliche Abgleichsfähigkeiten investieren, können die Beziehung zwischen Stromverbrauch und sauberer Erzeugung besser dokumentieren. Dies könnte wichtig werden, wenn die Berichterstattungsanforderungen detaillierter werden. Der nordamerikanische Markt für erneuerbare Energie in Rechenzentren umfasst daher sowohl kostengetriebene als auch berichterstattungsgetriebene Beschaffungsentscheidungen. Das Gleichgewicht unterscheidet sich je nach Unternehmen, Standort und Kundenvertragsanforderung. Versorgungssicherheit bleibt unerlässlich, wenn eine neue Last unterbrechungsfrei betrieben werden muss.
Nach Rechenzentrumskapazität:
Hyperscale-Einrichtungen geben das Tempo vorHyperscale-Einrichtungen hielten im Jahr 2026 einen Anteil von 57,86 % am Segment der Rechenzentrumskapazitäten. Sie werden bis 2032 voraussichtlich mit einem CAGR von 18,33 % wachsen. Dies spiegelt die Konzentration von KI-Investitionen in großen Campussen mit umfangreicher Rechenkapazität wider. Große Käufer repräsentierten im Jahr 2025 einen erheblichen Anteil an unternehmenseigenen Verträgen für erneuerbare Energie. Große, mittlere und kleine Rechenzentren erhöhen ebenfalls die Beschaffung erneuerbarer Energie. Ihre Vereinbarungen sind im Allgemeinen inkrementeller und stärker von Versorgungsangeboten abhängig.
Hyperscaler können das Volumen und die Kreditunterstützung bereitstellen, die zur Finanzierung neuer Erzeugung erforderlich sind. Ihre Verträge können auch die Verfügbarkeit sauberer Energie für das umliegende Netz verbessern. Kleinere Betreiber profitieren von diesem breiteren Angebot, verfügen jedoch möglicherweise nicht über vergleichbare Beschaffungsressourcen. SEC-Klimaoffenlegungsregeln und europäische CSRD-Verpflichtungen können Energiebeschaffungsunterlagen für einige Muttergesellschaften wichtig machen. ASHRAE- und LEED-Kriterien beeinflussen auch Diskussionen über erneuerbare Energie in Colocation-Verkaufszyklen. Die Marktgröße des nordamerikanischen Markts für erneuerbare Energie in Rechenzentren wird durch diesen Unterschied in der Käuferfähigkeit geprägt. Größere Einrichtungen werden voraussichtlich die primären Treiber neuer vertraglich gebundener Kapazitäten bleiben.
Nach Rechenzentrumstyp:
Colocation-Betreiber bauen Kapazitäten für erneuerbare Energie aufCloud-Dienstanbieter entfielen im Jahr 2026 auf 48,94 % des Segments der Rechenzentrumstypen. Colocation-Betreiber werden bis 2032 voraussichtlich mit einem CAGR von 18,16 % wachsen. Cloud-Anbieter verfügen über große Bilanzen und etablierte PPA-Fähigkeiten. Colocation-Betreiber reagieren auf Unternehmenskunden, die erneuerbare Energiebeschaffung in Servicevereinbarungen einbeziehen. Equinix, Inc. erreichte im Jahr 2025 eine Abdeckung von 96 % mit erneuerbarer Energie und betrieb 854 MW an PPAs. Digital Realty Trust, Inc. hielt 1,7 GW an vertraglich gebundener erneuerbarer Kapazität und hatte zum dritten Quartal 2025 185 Standorte mit 100 % erneuerbarer Abdeckung.
Unternehmens- und Edge-Einrichtungen nutzen häufig Grünstromtarife von Versorgungsunternehmen oder kürzere PPAs. Diese Strukturen vermeiden die Notwendigkeit, ein dediziertes Projekt direkt zu finanzieren. Mieteranforderungen erhöhen die Bedeutung der erneuerbaren Energiebeschaffung innerhalb von Colocation-Verträgen. Das bedeutet, dass saubere Energienachweise zu einer Bedingung für die Bindung größerer Kunden werden. Betreiber bauen Beschaffungskapazitäten, Partnerschaften und Berichtssysteme auf, um diesen Erwartungen gerecht zu werden. Der nordamerikanische Markt für erneuerbare Energie in Rechenzentren weitet sich über traditionelle Hyperscale-Käufer hinaus aus, da diese Anforderung durch die Wertschöpfungskette wandert. Kleinere Einrichtungen können unterschiedliche Vertragsstrukturen übernehmen und gleichzeitig auf die Kundennachfrage reagieren.
Geografische Analyse
Vereinigte Staaten: Nachfrage und Netzzugang prägen die größte regionale Basis
Die Vereinigten Staaten hielten im Jahr 2026 einen Anteil von 87,14 % am nordamerikanischen Markt für erneuerbare Energie in Rechenzentren. Die große Rechenzentrumsbasis in Virginia, Texas, Arizona und Georgia unterstützt erhebliche Beschaffungsbedarfe für erneuerbare Energie. Der Strombedarf von US-Rechenzentren wird voraussichtlich bis 2027 66 GW erreichen. Reformen der Federal Energy Regulatory Commission sollen den Netzanschlussprozess verbessern. Anschlussfristen beeinflussen weiterhin den Zeitplan für neue Campusse und unterstützende Erzeugungsanlagen. Im März 2026 verpflichteten sich führende Hyperscaler zur Finanzierung von Stromerzeugung, Netzaufrüstungen und Versorgungstarifen für die Rechenzentrumserweiterung. Dieser Schritt verlagert mehr Entwicklungsverantwortung auf die Betreiber. Eigenverbrauchsnahe Versorgung wird zu einer praktischen Option, wo der Netzzugang langsam ist. Die Vereinigten Staaten bleiben die zentrale Nachfragebasis für das regionale Ökosystem sauberer Energie.
Mexiko: Nearshoring unterstützt schnellere Expansion
Mexiko wird von 2027 bis 2032 voraussichtlich mit einem CAGR von 18,36 % wachsen. Die installierte Rechenzentrumskapazität betrug im Jahr 2026 279 MW, während der mexikanische Rechenzentrumverband ein Ziel von 1.516 MW für 2030 gesetzt hat. CloudHQ verpflichtete sich zu 4,8 Milliarden USD für die Entwicklung von 6 Rechenzentren in Querétaro. Die geplante private Umspannstation hat eine Kapazität von 900 MW. Der nationale Stromausbauplan für 2025–2030 zielt auf 32 GW neue Erzeugungskapazität ab. Er umfasst 11,3 GW aus erneuerbaren Projekten der CFE und 10,9 GW von privaten Entwicklern. Netzlücken veranlassen Betreiber, Solarstromerzeugung neben Rechenzentrumsgeländen in Betracht zu ziehen. Dies kann den Weg von vertraglich gebundenem Strom zu geliefertem Strom verkürzen. Mexikos Position im nordamerikanischen Markt für erneuerbare Energie in Rechenzentren wird durch Nearshoring-Investitionen und den Bedarf an lokal lieferbarer Energie unterstützt.
Kanada: Saubere Energie unterstützt ein differenziertes Angebot
Kanada profitiert von einem Stromsystem, in dem im Jahr 2025 85 % der Stromerzeugung aus erneuerbaren, emissionsfreien Quellen stammten. Wasserkraft machte in diesem Jahr 54,9 % der nationalen Stromerzeugung aus. Quebec und British Columbia nutzen Wasserkraftressourcen als Standortvorteil für Rechenzentren. Die KI-Fabric-Initiative von Bell Canada zielt auf 500 MW wasserkraftbetriebene KI-Rechenkapazität in 6 Einrichtungen in British Columbia ab. Der erste 7-MW-Standort in Kamloops war bis Juni 2025 in Betrieb.[2] Ontarios Kernkraftflotte kann den Bedarf an kohlenstofffreiem Strom rund um die Uhr ohne Speicherkopplung decken. Alberta bietet eine wachsende Pipeline von Projekten für erneuerbare Energie, die auf einer gaslastigen Erzeugungsbasis aufgebaut ist. Provinztarife und grenzüberschreitende Stromvereinbarungen können Standortentscheidungen beeinflussen. Kanada kann davon profitieren, wenn lange US-amerikanische Netzanschlussfristen Betreiber dazu veranlassen, nahe gelegene saubere Energieoptionen in Betracht zu ziehen.
Wettbewerbslandschaft
Marktkonzentration
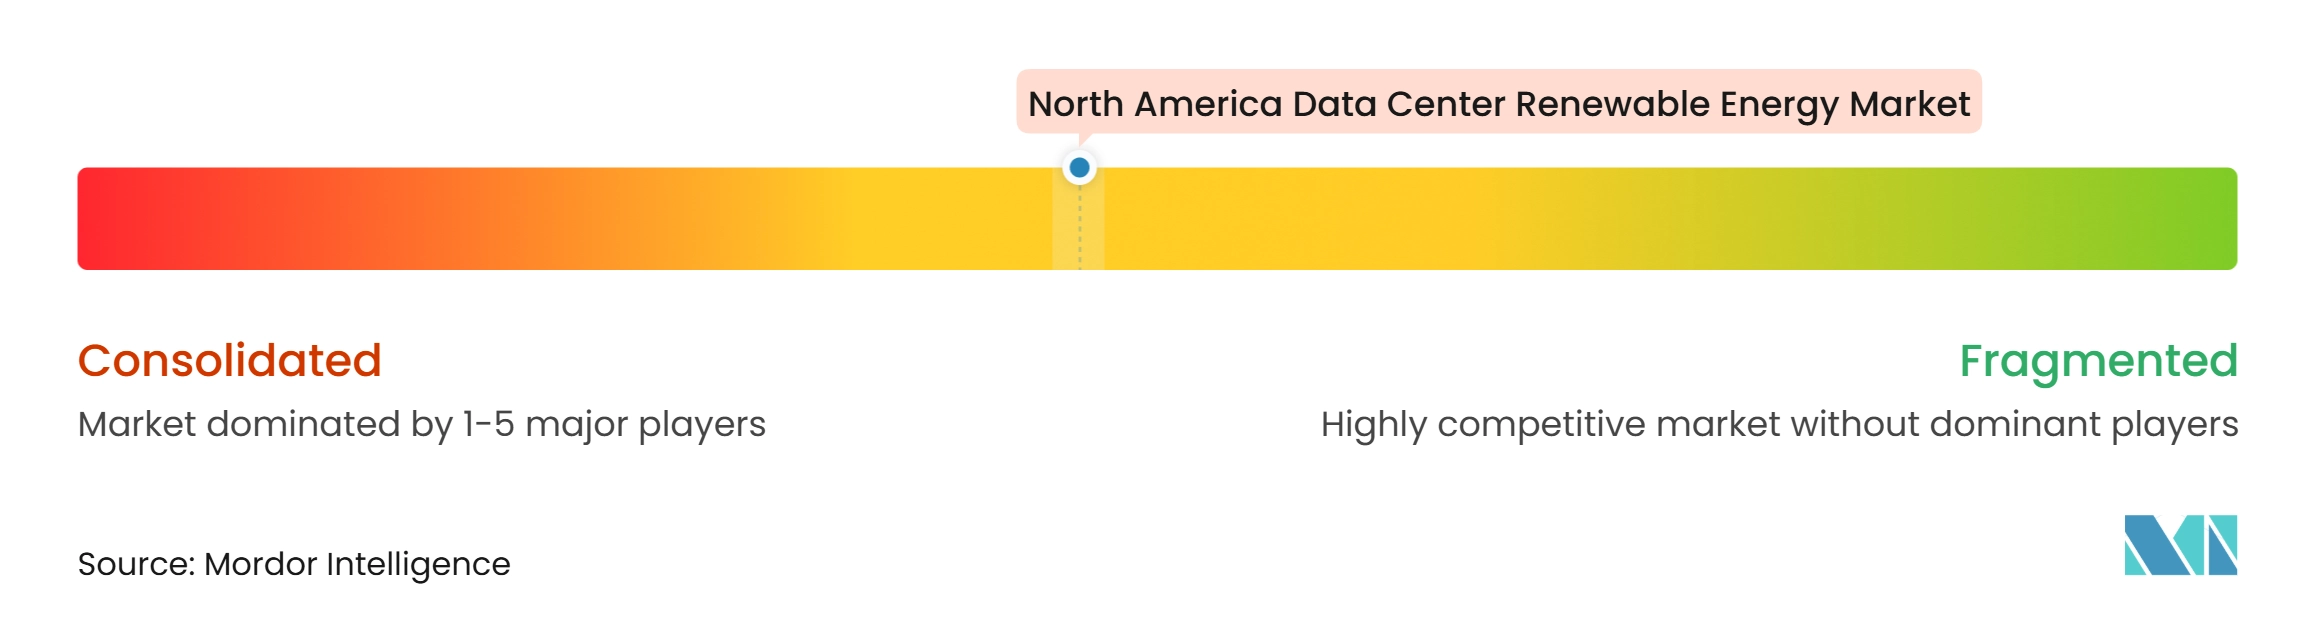
Der nordamerikanische Markt für erneuerbare Energie in Rechenzentren ist auf der Nachfrageseite mäßig konsolidiert. Die 4 führenden Hyperscaler entfielen im Jahr 2025 auf 16.777 MW an unternehmenseigenen Verträgen für erneuerbare Energie, was nahezu 80 % der 20.448 MW entspricht, die von allen Unternehmenskäufern vertraglich gebunden wurden. Das Angebot bleibt unter unabhängigen Entwicklern, Versorgungsunternehmen und neueren Anbietern sauberer Energie fragmentiert. Anbieter bewegen sich hin zu Portfolioangeboten, die Solar-, Wind-, Batteriespeicher-, Geothermie- und Kernkraft kombinieren. Der nordamerikanische Markt für erneuerbare Energie in Rechenzentren benötigt zuverlässigen und standortrelevanten sauberen Strom.
Alphabet stimmte im Dezember 2025 zu, Intersect Power für 4,75 Milliarden USD zu erwerben, wodurch ein Entwickler sauberer Energie in die Eigentumsstruktur eines Hyperscalers eingebracht wurde. Dies veranschaulicht einen Wandel vom Kauf von Kapazitäten hin zur Kontrolle eines größeren Teils der Entwicklungspipeline. Im nordamerikanischen Markt für erneuerbare Energie in Rechenzentren haben Microsoft und Brookfield Renewable Partners einen Rahmen für 10,5 GW neue erneuerbare Kapazitäten von 2026 bis 2030 geschaffen. NextEra Energy, Inc. und Meta Platforms, Inc. schlossen im Dezember 2025 auch 11 PPAs und 2 Energiespeichervereinbarungen für 2,5 GW Solarkapazität ab.[3] Diese Schritte erhöhen die Bedeutung von Entwicklungsstandorten, Absicherungstechnologien und langfristigem Kapital.
Anbieter können mittelgroße Betreiber bedienen, denen die Kreditstärke fehlt, um dedizierte Projekte zu finanzieren. Der nordamerikanische Markt für erneuerbare Energie in Rechenzentren benötigt auch Portfolio-Beschaffung, die das Risiko gegenüber einer einzelnen Ressource oder einem einzelnen Standort reduziert. Equinix, Inc. vereinbarte mit Oklo 500 MW aus fortschrittlichen Spaltungsreaktoren und gab 2025 Vorbestellungen für Mikroreaktoren bei Radiant auf. Der Wettbewerb umfasst nun zuverlässige Versorgung, klare Emissionsbilanzierung und Methoden zur Messung von stündlich kohlenstofffreiem Strom.
Branchenführer im nordamerikanischen Markt für erneuerbare Energie in Rechenzentren
-
Amazon.com, Inc.
-
Microsoft Corporation
-
Google LLC
-
Meta Platforms, Inc.
-
Apple Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Rechenzentrum Erneuerbare Energie Markt Unternehmen in diesem Bericht
- Amazon.com, Inc.
- Microsoft Corporation
- Google LLC
- Meta Platforms, Inc.
- Apple Inc.
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Iron Mountain Incorporated
- Switch, Inc.
- QTS Realty Trust, Inc.
- CyrusOne LLC
- Vantage Data Centers Management Company, LLC
- NextEra Energy, Inc.
- Brookfield Renewable Partners L.P.
- EDF Renewables North America, Inc.
- ENGIE North America, Inc.
- Clearway Energy, Inc.
- AES Corporation
- Schneider Electric SE
- Eaton Corporation plc
Neueste Industrielle Entwicklungen in Nordamerika Rechenzentrum Erneuerbare Energie Markt
- August 2026: NextEra Energy, Inc. sicherte sich 3,3 Milliarden USD an staatlicher Förderung für 10 GW neue Erzeugungskapazität in Texas und Pennsylvania, um den steigenden Strombedarf von Rechenzentren zu decken, was signalisiert, dass Zeitpläne für den Ausbau erneuerbarer Energie durch gesicherte Erzeugungskapazität als kurzfristige Zuverlässigkeitsbrücke für den KI-Infrastrukturausbau ergänzt werden.
- März 2026: Google LLC, Microsoft Corporation, Meta Platforms, Inc. und Amazon.com, Inc. unterzeichneten eine KI-Energieverpflichtung des Weißen Hauses, in der sie sich verpflichten, neue Stromerzeugung, den Bau von Kraftwerken, Netzaufrüstungen und spezielle Versorgungstarife für ihre Rechenzentren zu finanzieren, wodurch die Expansionskosten von den Verbrauchern auf die Betreiber verlagert werden.
- Februar 2026: Microsoft Corporation bestätigte, dass 100 % seines Stromverbrauchs im Jahr 2025 mit erneuerbarer Energie abgeglichen wurden, mit mehr als 40 GW vertraglich gebundener Kapazität weltweit und 19 GW in Betrieb – ein Beschaffungssystem, das in einem Umfang operiert, der einem mittelgroßen nationalen Stromnetz entspricht.
- Januar 2026: Meta Platforms, Inc. unterzeichnete Vereinbarungen für bis zu 6,6 GW Kernkraft mit Vistra Corp., Oklo, Inc. und TerraPower LLC – die größte öffentlich bekannte Kernkraftabnahmeverpflichtung eines Rechenzentrumsbetreibers, was zeigt, dass Hyperscaler Kernkraft als erneuerbares Äquivalent in CO₂-Bilanzierungsrahmen behandeln.
Berichtsumfang des nordamerikanischen Markts für erneuerbare Energie in Rechenzentren
Der nordamerikanische Markt für erneuerbare Energie in Rechenzentren bezieht sich auf die wachsende Einführung sauberer, nachhaltiger Energielösungen zur Deckung des steigenden Strombedarfs von Rechenzentrumseinrichtungen bei gleichzeitiger Minimierung ihrer Umweltauswirkungen. Der Markt wird durch die rasche Expansion der Rechenzentrumsinfrastruktur, steigende Investitionen in Hyperscale- und Cloud-Computing-Einrichtungen, unternehmerische Dekarbonisierungsverpflichtungen und den wachsenden Bedarf an zuverlässiger, kosteneffizienter Energie angetrieben.
Der Bericht über den nordamerikanischen Markt für erneuerbare Energie in Rechenzentren ist segmentiert nach erneuerbarer Energiequelle (Solarenergie, Windenergie, Wasserkraft, Geothermie, Biomasse und Biogas sowie andere erneuerbare Quellen), Beschaffungsmodell (Vor-Ort-Erzeugung erneuerbarer Energie, physische Off-Site-PPAs, virtuelle oder finanzielle PPAs, Grünstromtarife von Versorgungsunternehmen sowie Zertifikate für erneuerbare Energie und Herkunftsnachweise), Projektkonfiguration (eigenständige Projekte für erneuerbare Energie, Hybridprojekte für erneuerbare Energie, Projekte für erneuerbare Energie mit Batteriespeicher sowie Projekte für erneuerbare Energie mit anderen Absicherungslösungen), Vertragslaufzeit (kurzfristige Verträge, mittelfristige Verträge und langfristige Verträge), primärem Beschaffungsziel (Stromkostenoptimierung, Emissionsreduzierung, Abstimmung erneuerbarer Energie und langfristige Versorgungssicherheit), Rechenzentrumskapazität (klein, mittel, groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter sowie Unternehmens- und Edge-Einrichtungen) und Geografie (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wert (USD) und Volumen (MWh/GWh) angegeben.
Segmentierungsübersicht
| Solarenergie |
| Windenergie |
| Wasserkraft |
| Geothermie |
| Biomasse und Biogas |
| Andere erneuerbare Quellen |
| Vor-Ort-Erzeugung erneuerbarer Energie |
| Physische Off-Site-PPAs |
| Virtuelle oder finanzielle PPAs |
| Grünstromtarife von Versorgungsunternehmen |
| Zertifikate für erneuerbare Energie und Herkunftsnachweise |
| Eigenständige Projekte für erneuerbare Energie |
| Hybridprojekte für erneuerbare Energie |
| Projekte für erneuerbare Energie mit Batteriespeicher |
| Projekte für erneuerbare Energie mit anderen Absicherungslösungen |
| Kurzfristige Verträge |
| Mittelfristige Verträge |
| Langfristige Verträge |
| Stromkostenoptimierung |
| Emissionsreduzierung |
| Abstimmung erneuerbarer Energie |
| Langfristige Versorgungssicherheit |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmens- und Edge-Einrichtungen |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach erneuerbarer Energiequelle | Solarenergie |
| Windenergie | |
| Wasserkraft | |
| Geothermie | |
| Biomasse und Biogas | |
| Andere erneuerbare Quellen | |
| Nach Beschaffungsmodell | Vor-Ort-Erzeugung erneuerbarer Energie |
| Physische Off-Site-PPAs | |
| Virtuelle oder finanzielle PPAs | |
| Grünstromtarife von Versorgungsunternehmen | |
| Zertifikate für erneuerbare Energie und Herkunftsnachweise | |
| Nach Projektkonfiguration | Eigenständige Projekte für erneuerbare Energie |
| Hybridprojekte für erneuerbare Energie | |
| Projekte für erneuerbare Energie mit Batteriespeicher | |
| Projekte für erneuerbare Energie mit anderen Absicherungslösungen | |
| Nach Vertragslaufzeit | Kurzfristige Verträge |
| Mittelfristige Verträge | |
| Langfristige Verträge | |
| Nach primärem Beschaffungsziel | Stromkostenoptimierung |
| Emissionsreduzierung | |
| Abstimmung erneuerbarer Energie | |
| Langfristige Versorgungssicherheit | |
| Nach Rechenzentrumskapazität | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmens- und Edge-Einrichtungen | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Markt für erneuerbare Energie in Rechenzentren?
Der nordamerikanische Markt für erneuerbare Energie in Rechenzentren wurde im Jahr 2026 auf 8,15 Milliarden USD bewertet und wird bis 2032 voraussichtlich 22,89 Milliarden USD erreichen.
Was treibt die Beschaffung erneuerbarer Energie durch Rechenzentren in Nordamerika an?
KI-bedingter Strombedarf, unternehmerische Verpflichtungen zu kohlenstofffreiem Strom und sinkende Kosten für Solar- und Speicherlösungen erhöhen die Beschaffungsaktivität.
Welche erneuerbare Energiequelle führt bei der Beschaffung durch Rechenzentren in Nordamerika?
Solarenergie hielt im Jahr 2026 einen Anteil von 36,02 % am Segment der erneuerbaren Energiequellen, während Geothermie bis 2032 voraussichtlich die schnellste Expansion mit einem CAGR von 18,72 % verzeichnen wird.
Warum sind virtuelle PPAs für Rechenzentrumsbetreiber wichtig?
Virtuelle oder finanzielle PPAs hielten im Jahr 2026 einen Anteil von 31,23 %, da sie Betreibern ermöglichen, erneuerbare Erzeugung über verbundene Märkte hinweg zu kontrahieren, ohne physische Lieferung zu erhalten.
Welches Land expandiert in der Region am schnellsten?
Mexiko wird bis 2032 voraussichtlich mit einem CAGR von 18,36 % wachsen, unterstützt durch Nearshoring, Rechenzentrumsbau und neue Erzeugungspläne.
Wie wirken sich Netzanschlussverzögerungen auf die Beschaffung erneuerbarer Energie für Rechenzentren aus?
Lange Netzanschlussfristen können die Stromlieferung verzögern, was das Interesse an eigenverbrauchsnaher Erzeugung, Speicherlösungen und Standorten mit verfügbarer Infrastruktur erhöht.