
北米データセンター再生可能エネルギー市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 8.15 十億米ドル |
| 市場規模 (2027) | 10.07 十億米ドル |
| 市場規模 (2032) | 22.89 十億米ドル |
| 成長率 (2027 - 2032) | 17.85 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米データセンター再生可能エネルギー市場分析
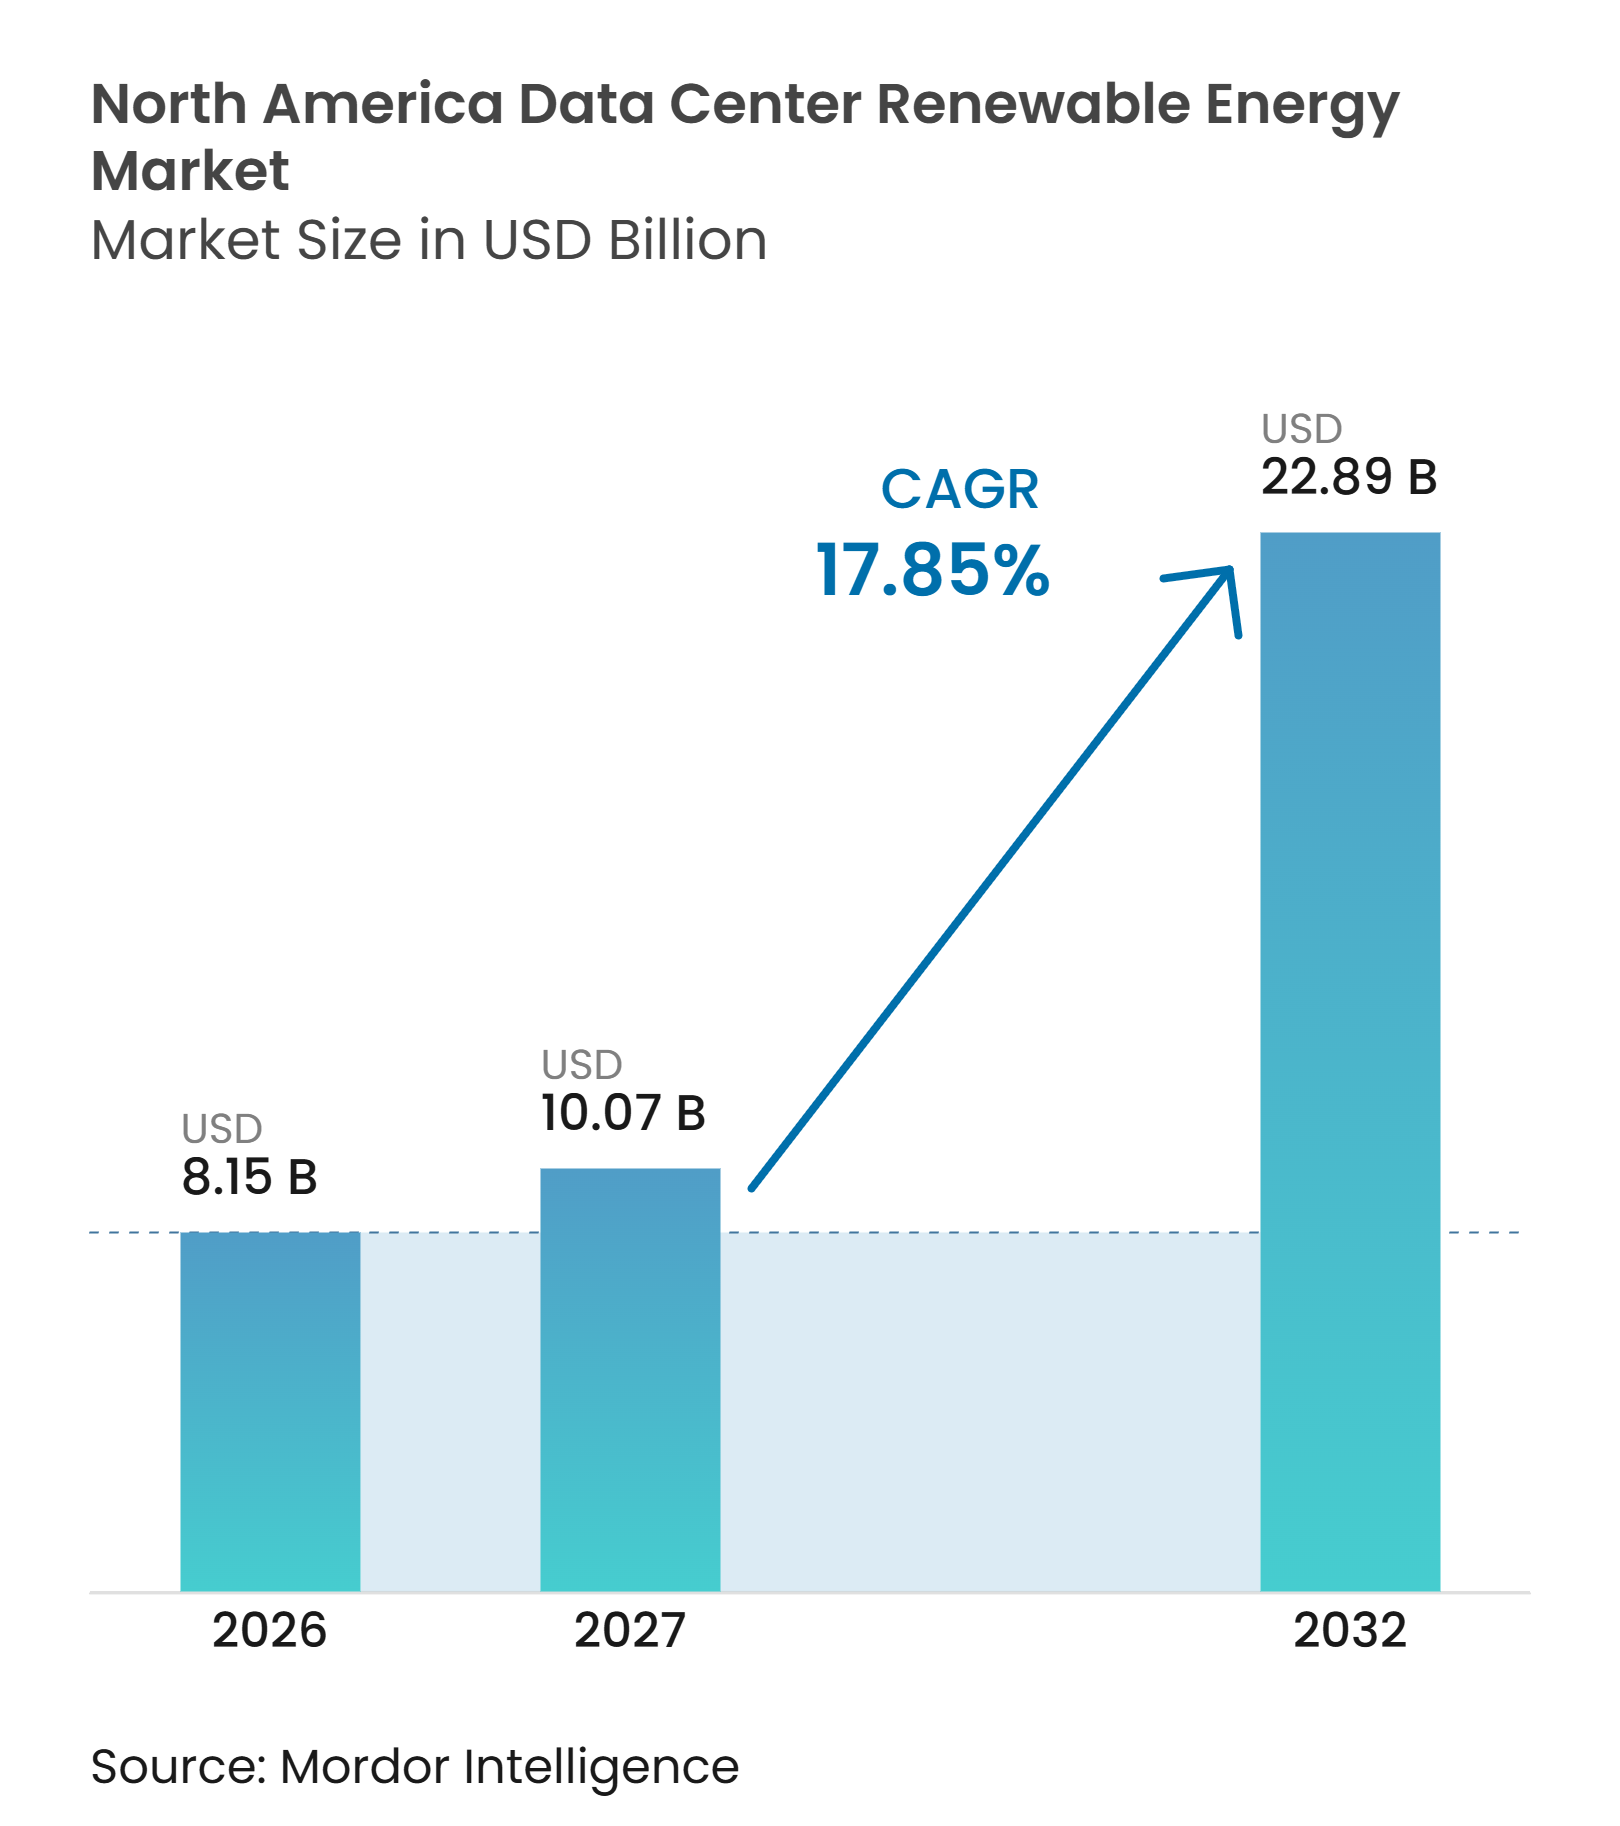
北米データセンター再生可能エネルギー市場は2026年に8.15 ビリオン 米ドルと評価され、2027年の10.07 ビリオン 米ドルから2032年には22.89 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)においてCAGR 17.85%で拡大する見込みです。量ベースでは、市場は2026年の95.88 GWhから2027年には118.47 GWhに増加し、2032年には245.19 GWhに達すると予測されており、2027年~2032年のCAGRは15.71%です。AIワークロードは電力需要を増大させており、再生可能エネルギーの調達を設備計画の中心的な要素としていま。24時間365日のカーボンフリー電力に対する企業コミットメントは、年間再生可能エネルギー証書から時間・場所単位でマッチング可能な電力へと関心をシフトさせています。蓄電池と組み合わせた太陽光発電はより経済的になりつつあり、ディスパッチ可能なクリーン電力への需要を支えています。系統連系の遅延、機器不足、および許認可上の制約がプロジェクト納期における主な制限要因として残っています。北米データセンター再生可能エネルギー市場では、大規模事業者がエネルギー調達、プロジェクト開発、および長期契約をより緊密に統合する動きも見られます。
レポートの主要ポイント
- 再生可能エネルギー源の中では、太陽光発電が2026年の北米データセンター再生可能エネルギー市場において36.02%のシェアを占め、地熱発電は2032年にかけてCAGR 18.72%で拡大すると予測されています。
- 調達モデル別では、バーチャルまたはファイナンシャルPPAが2026年に31.23%のシェアを占め、2032年にかけてCAGR 18.52%で拡大すると予測されています。
- プロジェクト構成別では、独立型生可能エネルギープロジェクトが2026年に54.46%のシェアを占め、蓄電池付き再生可能エネルギープロジェクトは2032年にかけてCAGR 18.29%で拡大すると予測されています。
- 契約期間別では、長期契約が2026年の北米データセンター再生可能エネルギー市場において62.28%のシェアを占め、中期契約は2032年にかけてCAGR 18.17%で拡大すると予測されています。
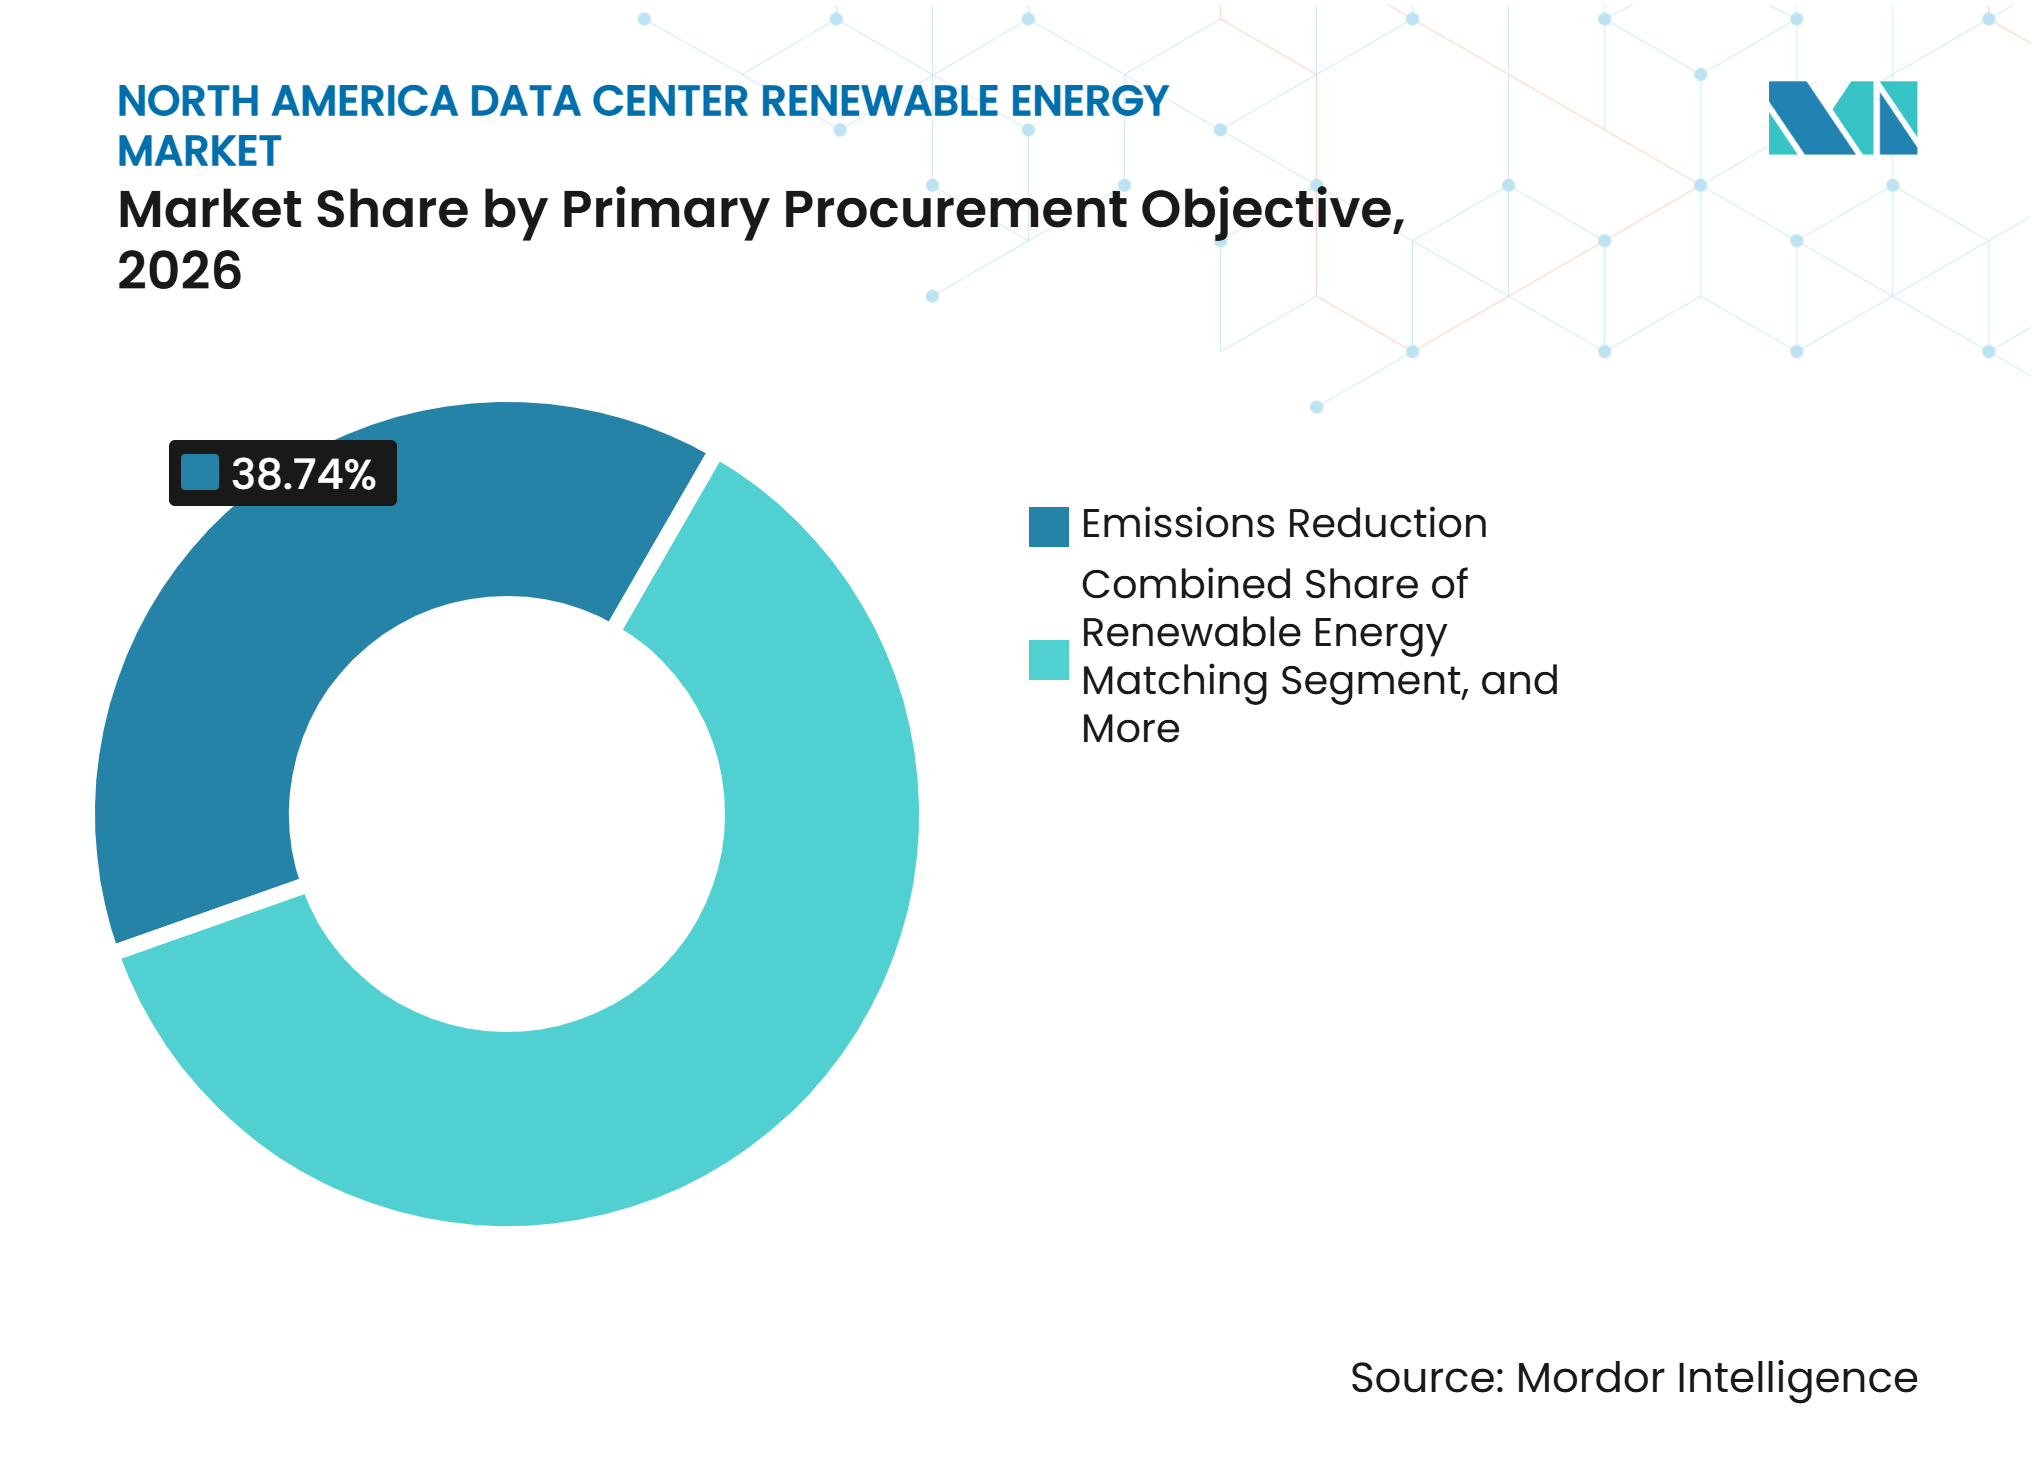
- 主要調達目的別では、排出量削減が2026年に38.74%のシェアを占め、再生可能エネルギーマッチングは2032年にかけてCAGR 18.21%で拡大すると予測されています。
- データセンター規模別では、ハイパースケール施設が2026年に57.86%のシェアを占め、2032年にかけてCAGR 18.33%で拡大すると予測されています。
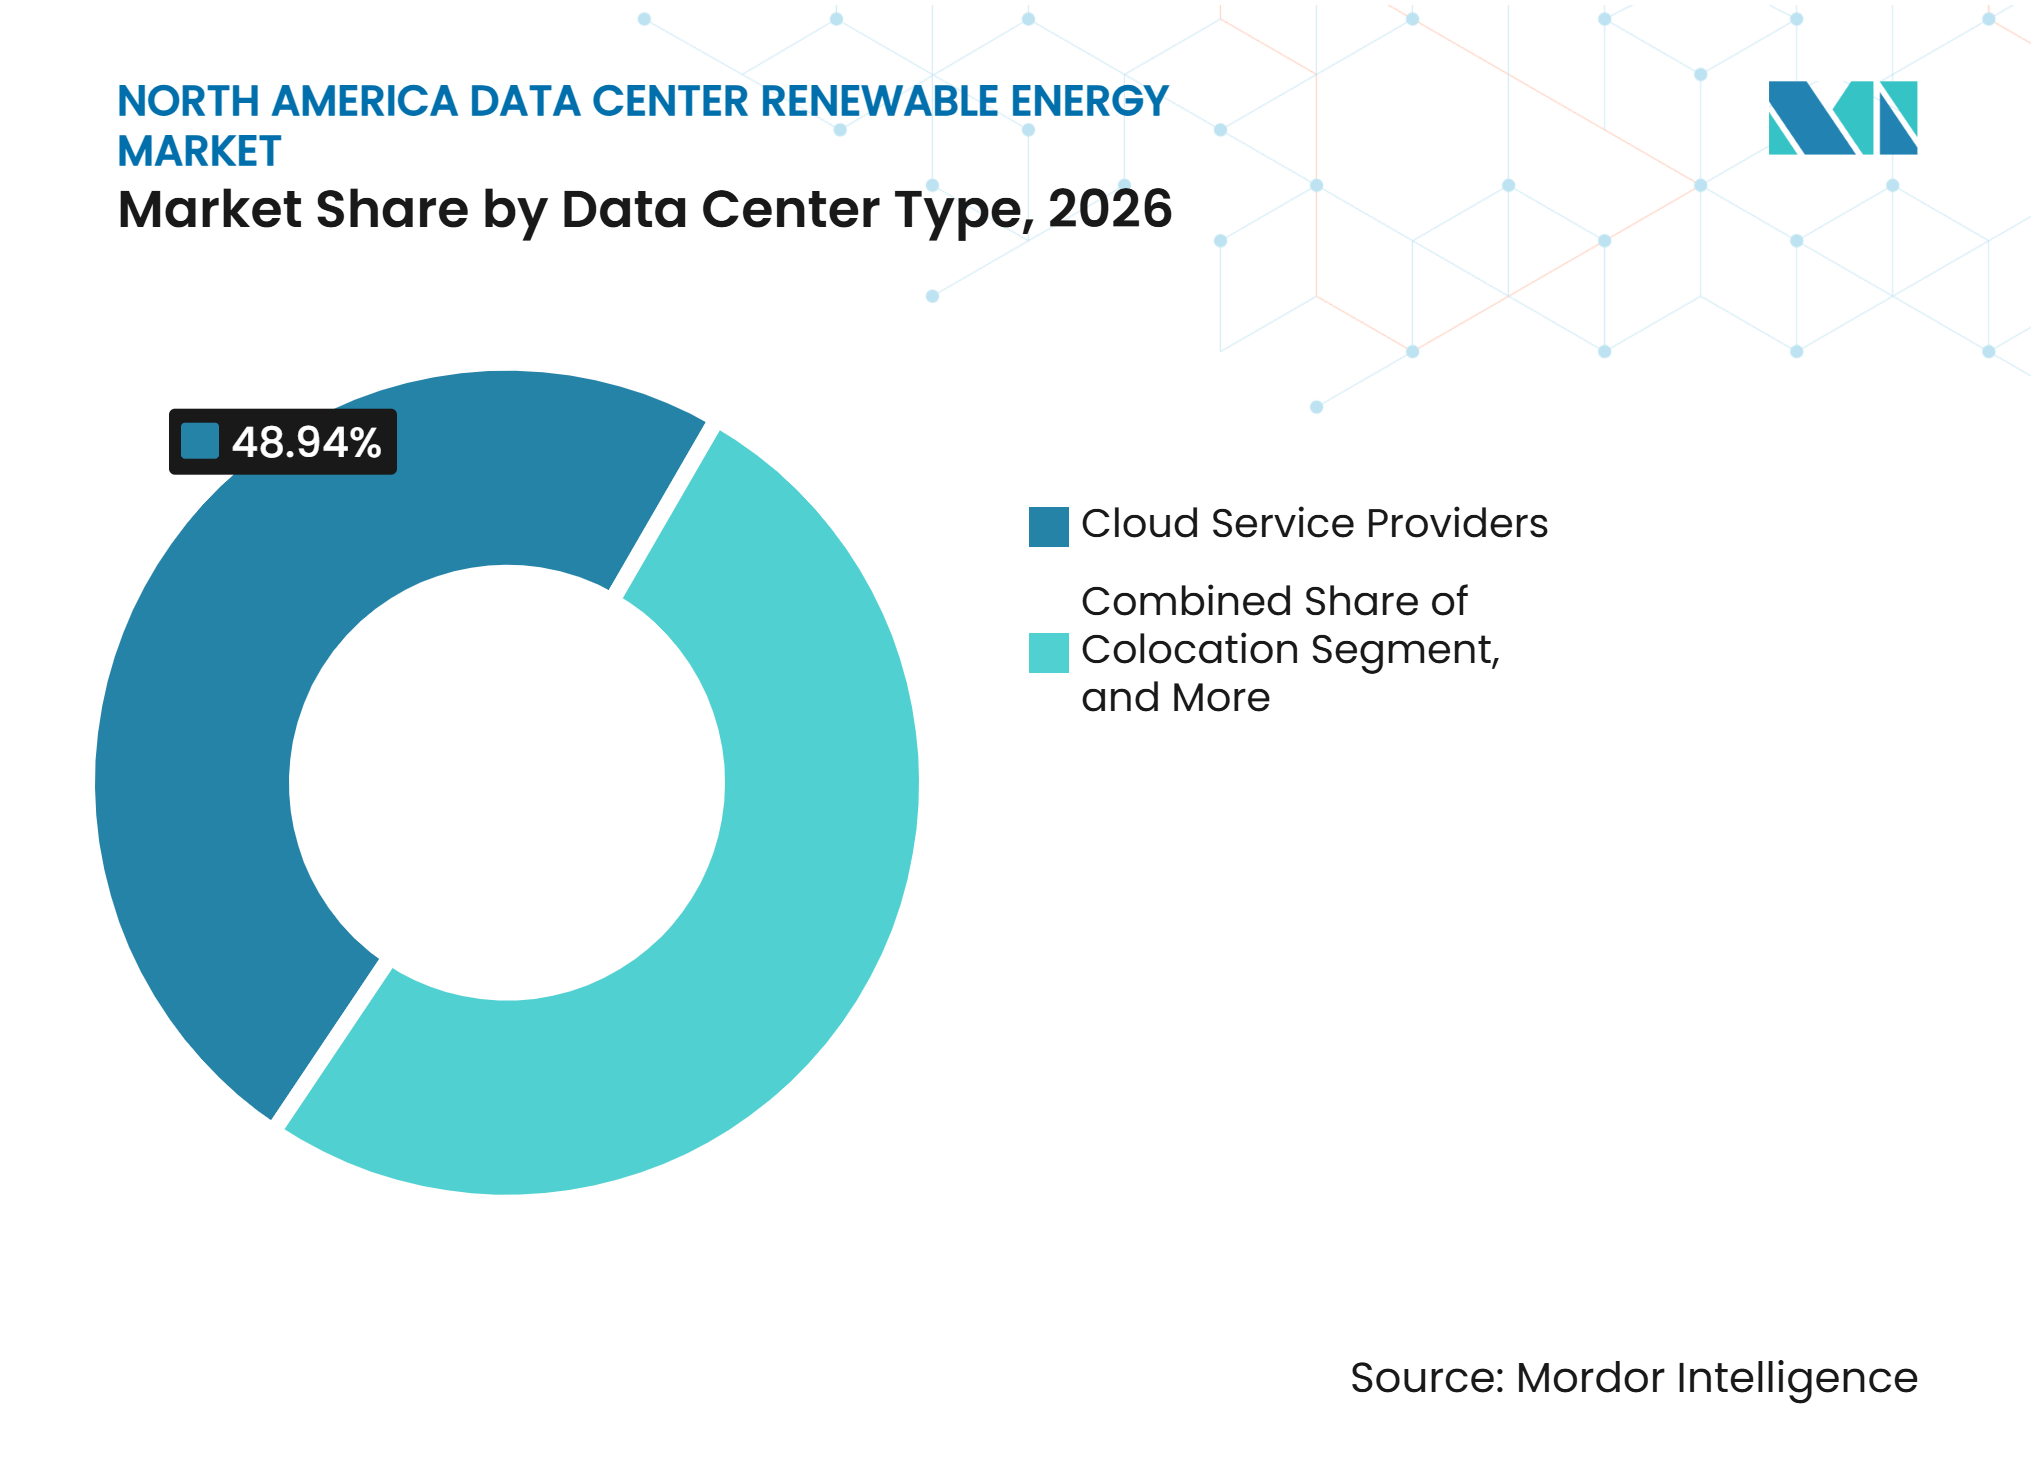
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年に48.94%のシェアを占め、コロケーション事業者は2032年にかけてCAGR 18.16%で拡大すると予測されています。
- 地域別では、米国が2026年の北米データセンター再生可能エネルギー市場において87.14%のシェアを占め、メキシコは2032年にかけてCAGR 18.36%で拡大すると予測さています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよびハイパースケールデータセンターの拡大 | +4.2% | 米国、カナダ、メキシコ | 短期(2年以内) |
| 企業のカーボンフリーエネルギーコミットメント | +3.5% | 米国、カナダ | 中期(2~4年) |
| 太陽光発電および蓄電池コストの低下 | +2.6% | 米国、メキシコ | 短期(2年以内) |
| 長期契約を通じた再生可能エネルギー価格の可視性 | +2.0% | 米国、カナダ | 中期(2~4年) |
| 時間単位のカーボンフリーエネルギーマッチング要件 | +1.7% | 米国、一部のカナダ州 | 長期(4年以上) |
| 系統制約ノードにおけるメーター後方の再生可能エネルギー発電 | +1.1% | 米国、メキシコ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
AIおよびハイパースケールデータセンターの拡大
人工知能ワークロードは、北米データセンターの電力需要規模を変化させています。米国のデータセンター電力需要は2025年の31 GWから2026年には41 GW、2027年には66 GWに増加すると予測されています。デタセンターは2030年までに米国の電力消費量の11.8%を占める可能性があります。[1] この需要プロファイルにより、開発者はキャンパスが稼働する前にクリーン発電を確保する必要があります。北米データセンター再生可能エネルギー市場は、したがって、コンピューティング容量、送電アクセス、および発電資産の同期的な計画に依存しています。建設開始まで待つ開発者は、供給可能な再生可能エネルギー容量へのアクセスが制限される可能性があります。
企業のカーボンフリーエネルギーコミットメント
企業の脱炭素化プログラムは、クリーン電力調達をデータセンター事業者にとってのガバナンス課題へと変えています。データセンターは2025年にPPAを通じて180 TWhのクリーンエネルギーを調達しており、これは北米およびヨーロッパにおける企業PPA総量のほぼ90%を占めています。ハイパースケーラーの北米PPA活動におけるシェアは、2025年第4四半期の76%から2026年初頭には90%に増加しました。Microsoft Corporationは2025年の電力使用量の100%を再生可能エネルギーでマッチングし、稼働中の19 GWを含む40 GW超の契約容量をグローバルに保有しています。大規模PPAは開発者が新規プロジェクトの資金調達を確保するのに役立ちます。これにより、中小規模の買い手はより少ない契約とより限られた供給を巡って競争することになります。
太陽光発電および蓄電池コストの低下
太陽光発電および蓄電池プロジェクトは、日照時間外にもクリーン電力を必要とする事業者にとってますます重要性を増しています。蓄電池プロジェクトのグローバルベンチマークコストは前年比で低下しました。開発者は、新設複合サイクルガスタービンの平均コストを下回る費用で、太陽光発電と蓄電池を組み合わせた相当量の容量を追加しました。固定軸式太陽光発電もコス競争力を維持しています。これらの条件は、ERCOT、一部のCAISOゾーン、およびメキシコにおける蓄電池統合型調達を支援する一方、独立型太陽光発電契約は時間の経過とともに競争力が低下する可能性があります。
長期契約を通じた再生可能エネルギー価格の可視性
長期契約は再生可能エネルギープロジェクトに予測可能な収益をもたらし、提案を資金調達可能な資産へと転換するのに役立ちます。Microsoft CorporationとBrookfield Renewable Partners L.P.は、2026年から2030年にかけて米国およびヨーロッパで10.5 GWの新規再生可能エネルギー容量を支援できる枠組みを構築しました。このような取り決めにより、事業者は電力価格と開発スケジュールの可視性を高めることができます。また、プロジェクトファイナンスを支援する信用力のある売電先を開発者に提供します。北米データセンター再生可能エネルギー市場では、プロジェクトの発掘がPPAの選択と同様に重要になりつつあります。これは、必要とされる数年前から容量をコミットできる事業者に有利に働きます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 系統連系および送電の遅延 | -2.5% | 米国、メキシコ | 短期(2年以内) |
| 再生可能エネルギーの間欠性と24時間365日の信頼性要件 | -1.8% | 米国、カナダ | 中期(2~4年) |
| 再生可能エネルギープロジェクトの許認可、土地、および地域の反対 | -1.3% | 米国、カナダ | 中期(2~4年) |
| 変圧器、開閉装置、および蓄電池の供給制約 | -0.9% | 米国、カナダ、メキシコ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
系統連系および送電の遅延
系統連系は、契約済み容量と供給電力の間における主要な障壁であり続けています。米国全土で数千のプロジェクトが系統接続を待っており、相当量の発電・蓄電容量を占めています。連系申請から商業運転までの中央値期間は、以前の年と比較して大幅に増加しています。FERC命令2023およびISO レベルの改革はキュー管理の改善を目的としています。処理時間への影響は依然として不確実です。これらの遅延により、データセンター開発者はメーター後方の発電や既存インフラが利用可能な立地を検討するようになっています。
再生可能エネルギー間欠性と24時間365日の信頼性要件
太陽光発電および風力発電の出力は、データセンターの継続的な需要と常に一致するわけではありません。データセンターは通常85%から95%の稼働率で運用されますが、太陽光発電は1日4~6時間ピークを迎えます。24時間365日カーボンフリー電力モデルでは、消費量を同一系統内でカーボンフリー発電と時間単位でマッチングする必要があります。Google LLC、Microsoft Corporation、およびIron Mountain Incorporatedはこのアプローチを採用しています。これにより、地熱発電、原子力発電、水力発電、および長時間蓄電の価値が高まります。年間マッチング方式を使用している事業者は、時間単位の会計処理が一般化するにつれて、より複雑な調達構造を必要とする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
再生可能エネルギー源別:
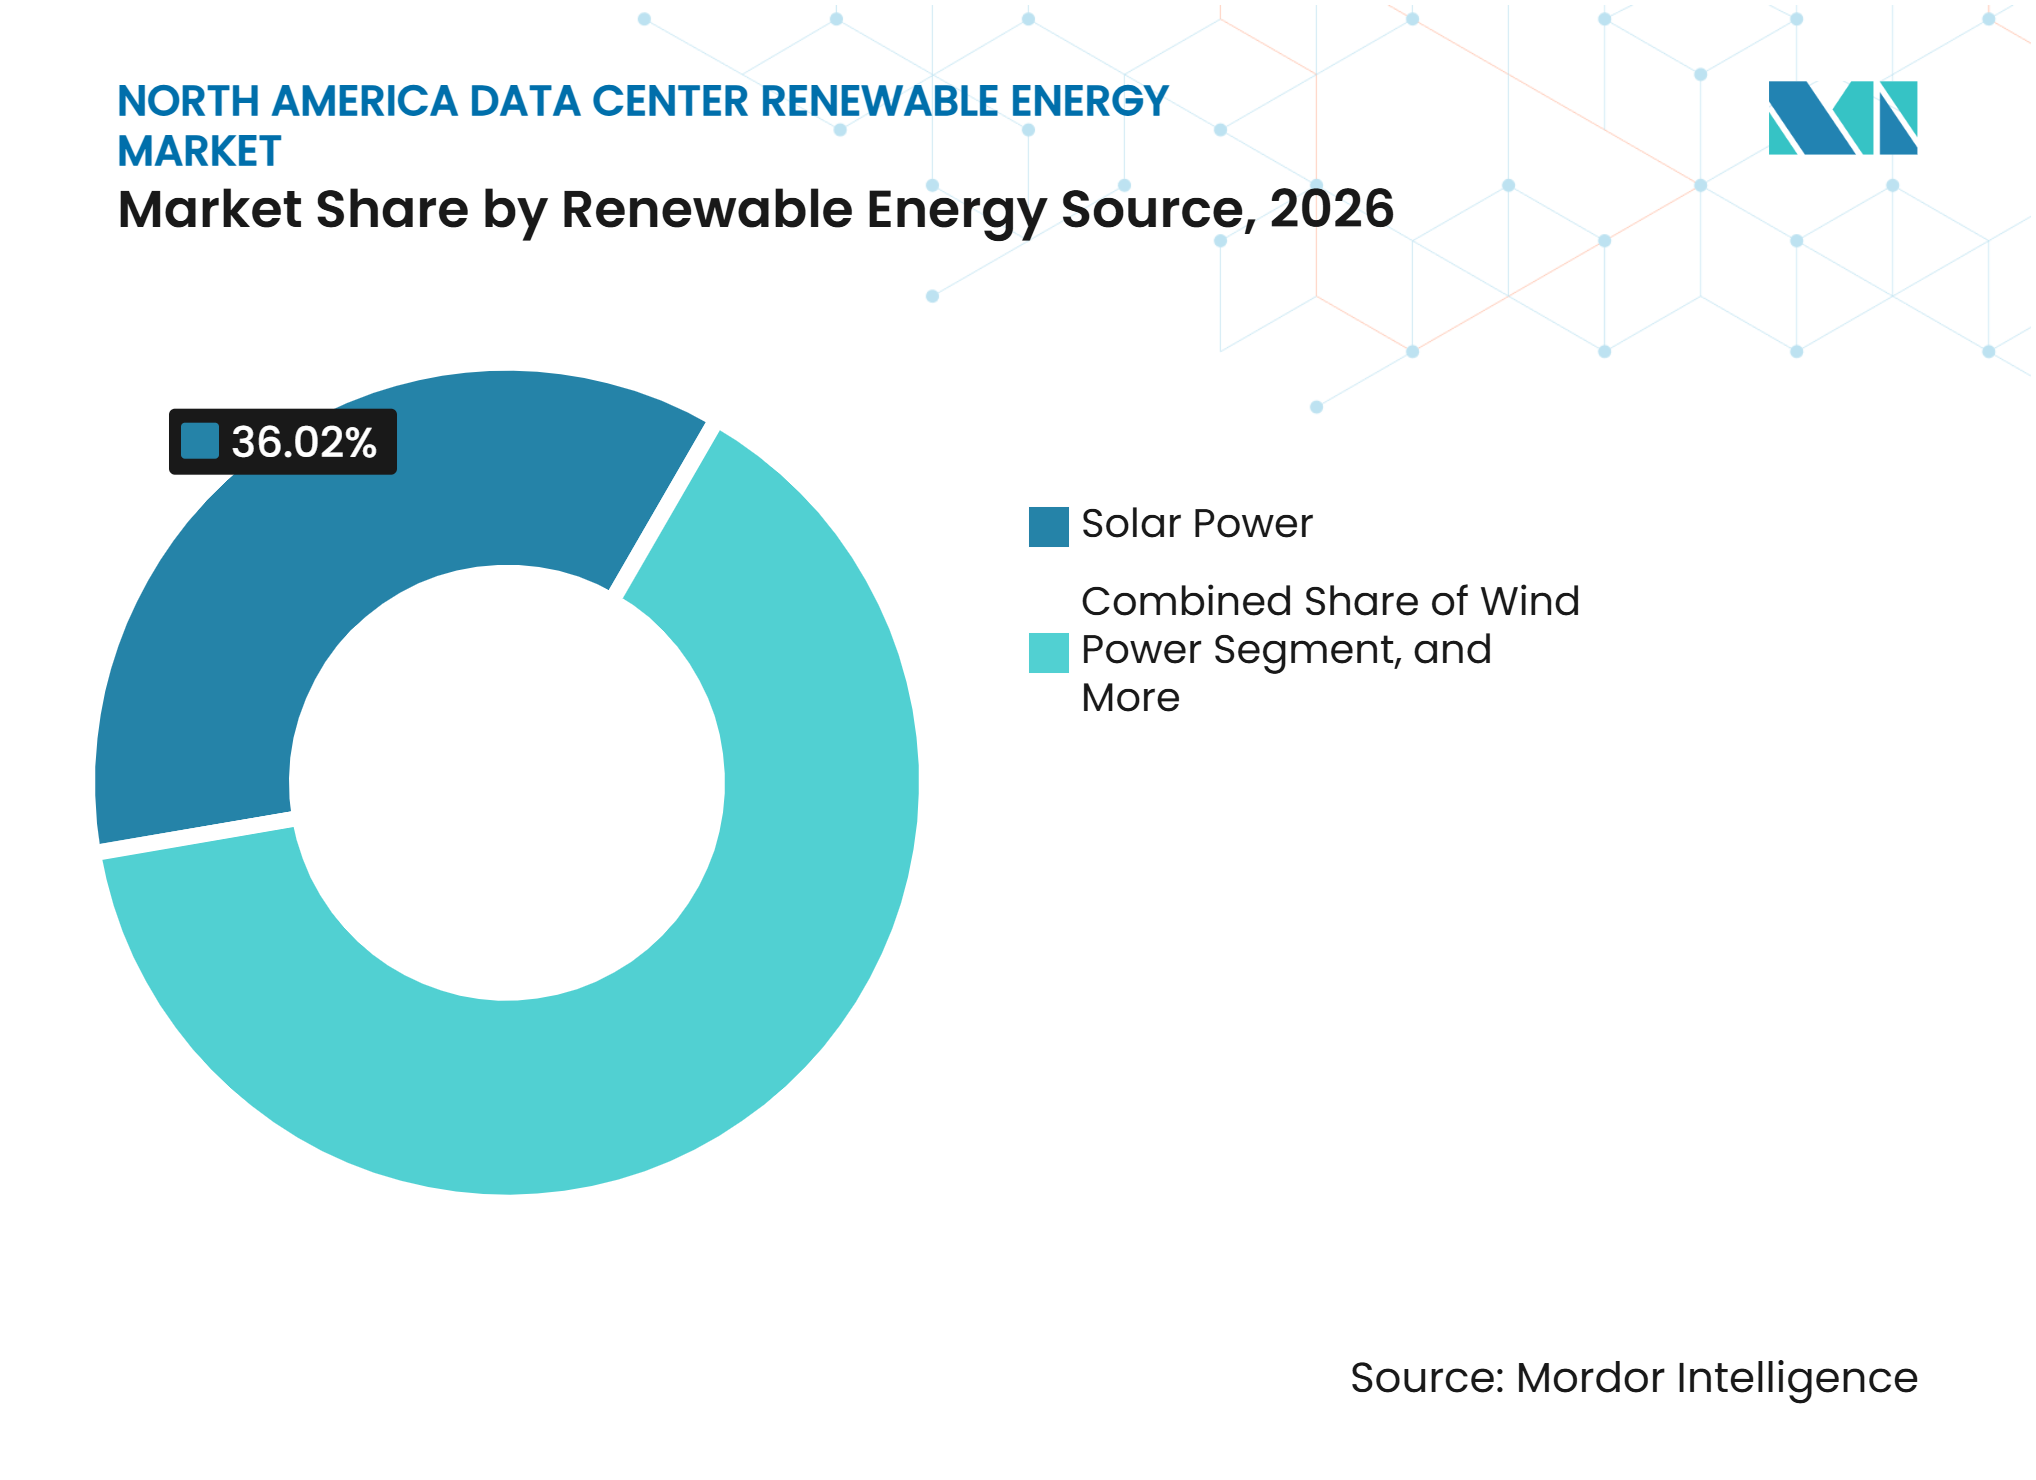
地熱発電が安定供給において価値を高める太陽光発電は2026年の再生可能エネルギー源セグメントの36.02%を占めました。ERCOT、MISO、およびSPP全域でのユーティリティスケールのバーチャルPPAがその主導的地位の確立に貢献しました。風力発電と水力発は引き続き重要な電源であり、バイオマスおよびバイオガスはより小規模で安定したアプリケーションに対応しました。地熱発電は2027年から2032年にかけてCAGR 18.72%で拡大すると予測されています。米国の地熱セクターは2025年以降、1,000 MWe超の容量を持つ26件の新規PPAに署名しました。複数の契約がAIに特化したデータセンター負荷に関連しています。
地熱資産は90%を超える設備利用率で電力を供給できます。この能力により、継続的なデータセンター需要に対応する際の蓄電池による調整の必要性が低減されます。地熱に関する北米データセンター再生可能エネルギー市場規模は、時間単位マッチング要件を満たす電力への需要によって牽引されています。強化地熱システムは、資源条件が許す場合、需要センターにより近い場所でも開発できます。地熱契約は、時間単位のクリーン電力を重視する市場において早期のポジションを提供する可能性があります。太陽光発電、風力発電、および水力発電は引き続き幅広い調達ニーズに対応します。結果として生じる電源ミックスは、系統条件、資源の利用可性、および事業者の信頼性目標によって異なります。


注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
調達モデル別:
バーチャルPPAが量と拡大をリードバーチャルまたはファイナンシャルPPAは2026年の調達モデルセグメントの31.23%を占めました。2032年にかけてCAGR 18.52%で拡大すると予測されています。これらの契約により、事業者はプロジェクトからの物理的な電力供給を受けることなく再生可能エネルギー出力を購入できます。この柔軟性は、相互接続された電市場全体でのマルチギガワット規模の調達に適しています。オンサイト発電とオフサイト物理PPAはより小さなポジションを占めていますが、系統制約のある地域での関連性が高まっています。ユーティリティグリーン電力プログラムおよび再生可能エネルギー証書は、独立したプロジェクトファイナンスを支援できない買い手に選択肢を提供します。
バーチャルPPAはまた、プロジェクトの決済価格が顧客負荷地点の価格と異なる場合にベーシスリスクを生じさせます。この差異は、プロジェクトが余剰エネルギーを生産している場合でも財務的損失をもたらす可能性があります。このエクスポージャーを管理するには、多くの中規模事業者が持ち合わせていない能力が必要です。ユーティリティグリーン関税製品はこの複雑さの一部を軽減できます。バーチャルPPAの北米データセンター再生可能エネルギー市場シェアは、ハイパースケーラーの購買規模と地理的リーチを反映しています。事業者は、このモデルを選択する前に、立地、混雑、決済構造、およびカーボン会計を評価する必要があります。信頼とローカルマッチングが優先される場合は、物理的供給とオンサイト資産がより適切な場合があります。
プロジェクト構成別:
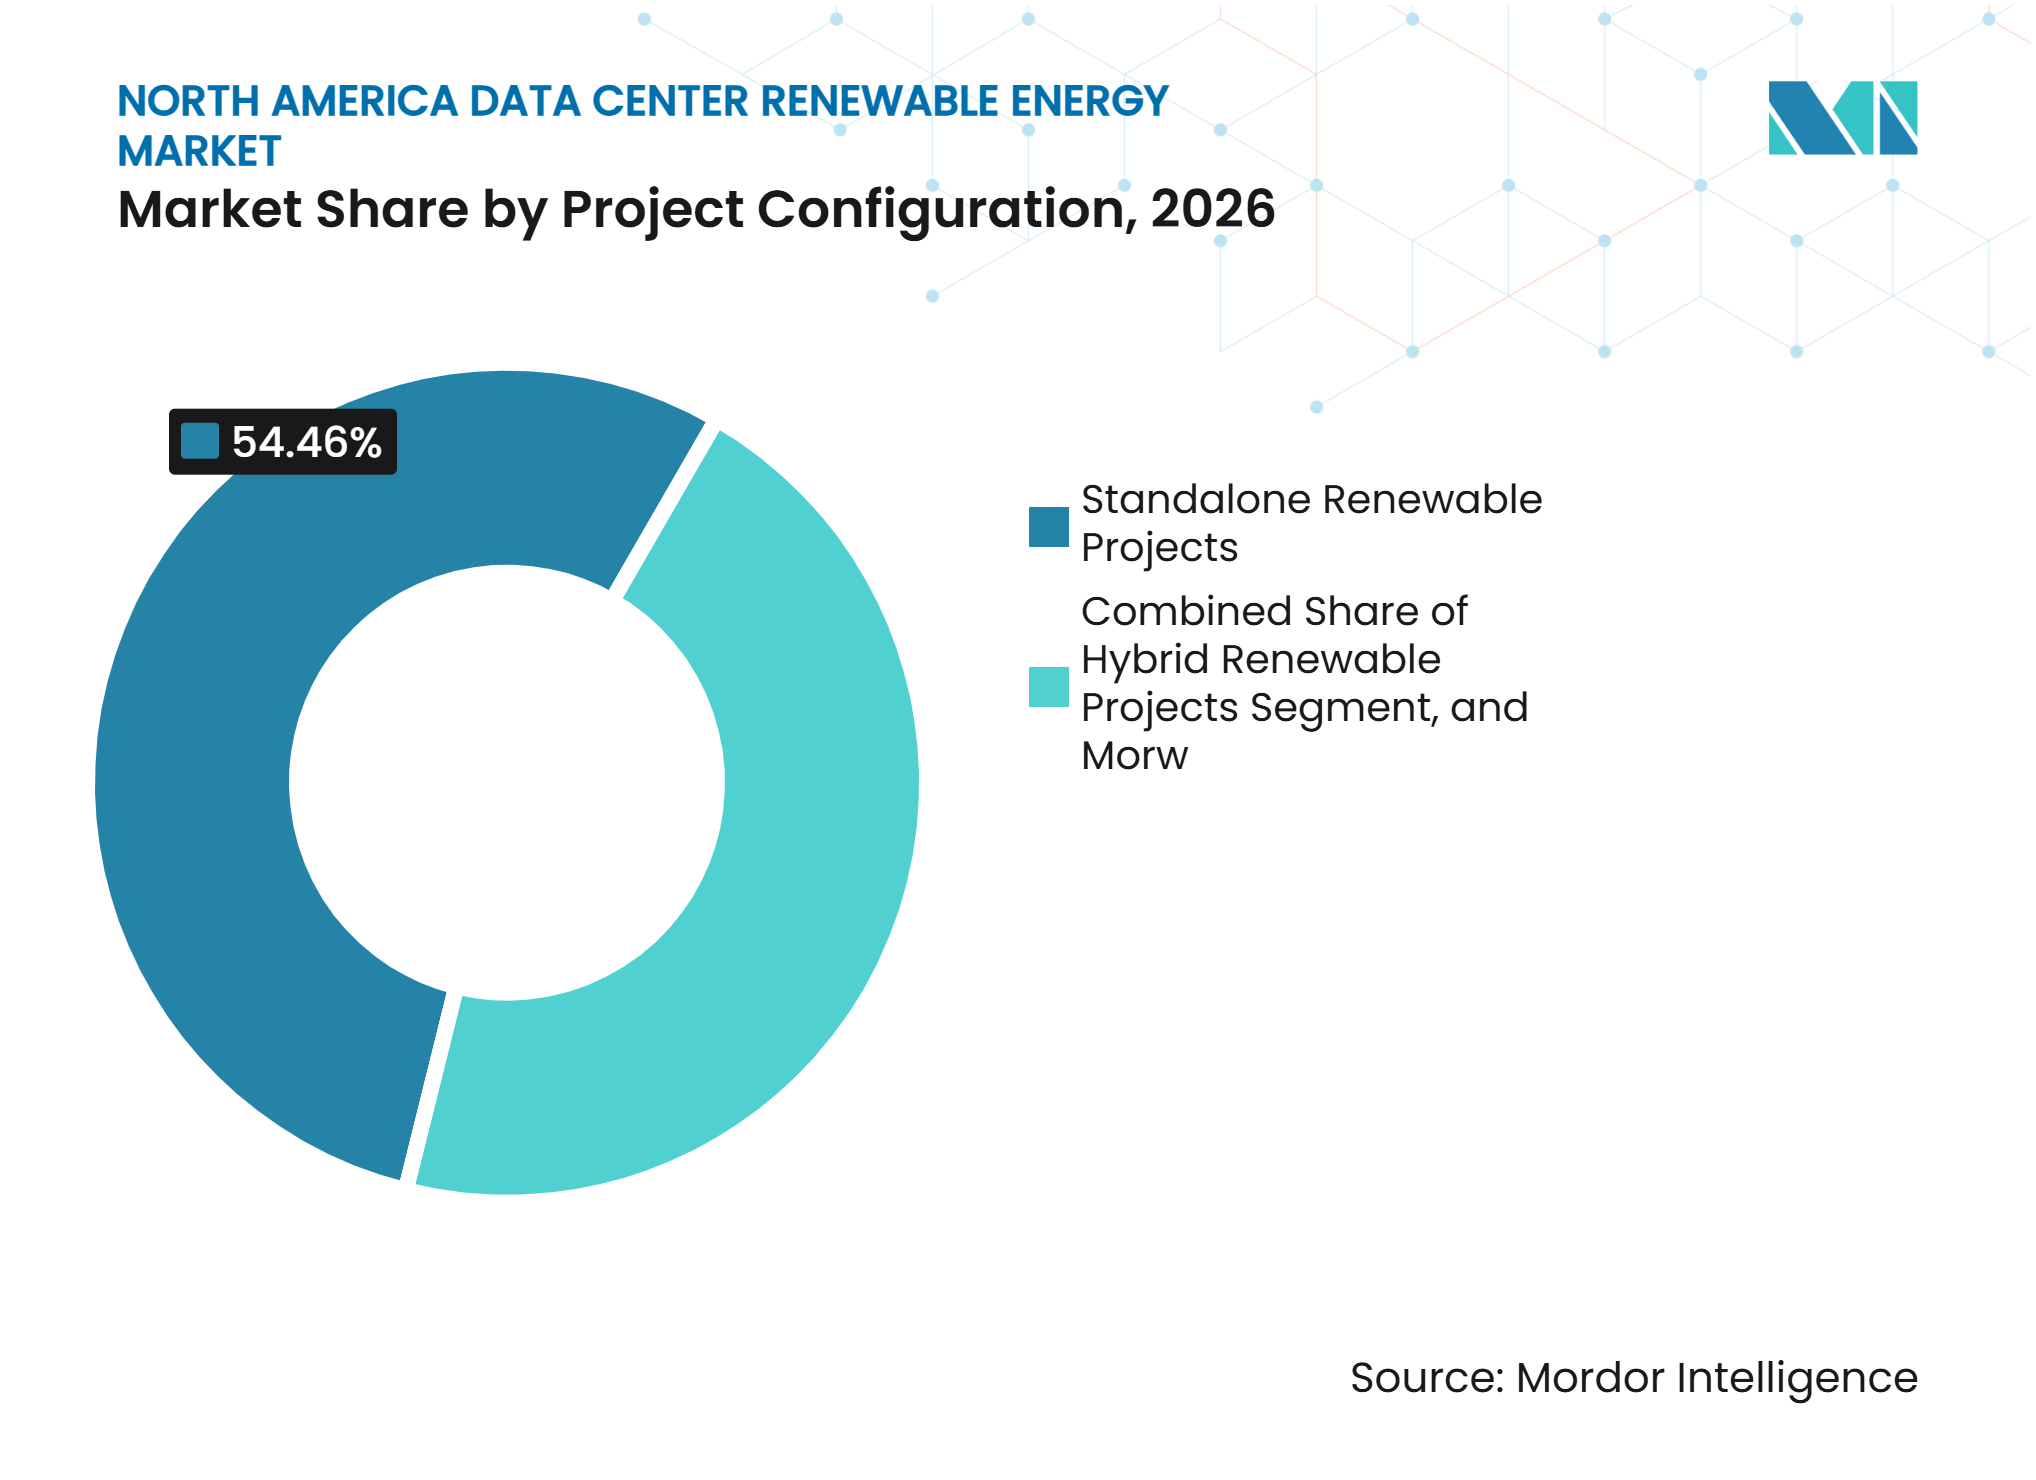
蓄電池が新規プロジェクト設計の一部に独立型再生可能エネルギープロジェクトは2026年のプロジェクト構成セグメントの54.46%を占めました。蓄電池付き再生可能エネルギープロジェクトは2027年から2032年にかけてCAGR 18.29%で拡大すると予測されています。大規模な独立型ベースは、単一技術プロジェクトを中心とした以前の調達を反映しています。蓄電池統合は、太陽光発電出力が低下した後のクリーン電力需要に対応します。ハイブリッドプロジェクトおよびその他の調整手段を使用するプロジェクトは、特定の系統関税または会計要件を持つ顧客に対応します。2025年に世界全体で87 GWの太陽光発電と蓄電池が追加されたことは、統合型構成への広範なシフトを示しています。
蓄電池はオプション機能からプロジェクト設計のより定常的な構成要素へと移行しています。再生可能エネルギー出力をより価値の高い時間帯に移動させ、継続的な負荷に対するプロジェクトの価値を向上させることができます。蓄電池コストがさらに低下した場合、2024年以前に締結された独立型太陽光発電の契約は2028年までに魅力が低下する可能性があります。一部の事業者は時間単位のカバレッジを改善するために既存契約を再交渉する必要があるかもしれません。他の事業者は古い契約を維持しつつ、新たな蓄電池連動容量を追加する可能性があります。北米データセンター再生可能エネルギー産業は、より柔軟なポートフォリオを開発することでこの選択に対応しています。優先される構成は、負荷形状、系統価格、およびカーボン報告要件によって異なります。

注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
契約期間別:
長期コミットメントがプロジェクトファイナンスを支援長期契約は2026年の契約期間セグメントの62.28%を占めました。大規模な再生可能エネルギープロジェクトがファイナンシャルクローズに達するために必要な複数年にわたる収益確実性を提供します。10年から20年の契約は、多くのクリーンエネルギー資産の開発・運用期間と一致しています。中期契約は2032年にかけてCAGR 18.17%で拡大すると予測されています。これらの契約は、次の技術サイクルの前に調達を見直したい事業者に5年から10年の期間を一般的に提供します。短期契約はヘッジおよびコンプライアンスニーズへの対応を継続します。
長期売電契約は、相当量の容量をコミットできるハイパースケーラーにとって特に重要です。開発者のファイナンシングリスクを低減し、より競争力のあるプロジェクト経済性を支援できます。中期契約は、数十年にわたるコミットメントなしに構造化された調達への参入ルートを中小規模の買い手に提供します。また、蓄電池、カーボン会計、および系統規則が進化するにつれて、買い手が戦略を調整できるようにします。短期契約は大規模なコミットメントの間のギャップを埋めることができます。北米データセンター再生可能エネルギー市場は、単一契約アプローチではなく、複数の契約期間を組み合わせて使用し続けるでしょう。適切な構造は、信用力、需要の可視性、および価格リスクへの許容度によって異なります。
主要調達目的別:
排出量削減が引き続き主要目的排出量削減は2026年の主要調達目的セグメントの38.74%を占めました。再生可能エネルギーマッチングは2032年にかけてCAGR 18.21%で拡大すると予測されています。コスト最適化と長期供給安全保障は、規制緩和市場の事業者にとって引き続き重要です。ERCOTでは、再生可能エネルギー契約がより低いまたはより予測可能な電力コストへのルートを提供できます。再生可能エネルギーマッチングは、第二層の事業間でサステナビリティプログラムが拡大するにつれて関連性を高めています。これにより、クリーンエネルギー供給の時間と場所がより重視されるようになります。
年間排出量削減目標は調達の有用な出発点であり続けます。信頼性の高い時間単位のカーボン報告を必要とする買い手にとっては、ますます不十分になっています。時間単位マッチング能力に投資する事業者は、電力使用とクリーン発電の関係をより適切に文書化できます。これは、報告要件がより詳細になるにつれて重要になる可能性があります。北米データセンター再生可能エネルギー市場には、したがって、コスト主導と報告主導の両方の調達決定が含まれます。バランスは企業、立地、および顧客契約要件によって異なります。新しい負荷が中断なく稼働しなければならない場合、供給安全保障は不可欠です。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
データセンター規模別:
ハイパースケール施設がペースを設定ハイパースケール施設は2026年のデータセンター規模セグメントの57.86%を占めました。2032年にかけてCAGR 18.33%で拡大すると予測されています。これは、大規模なコンピューティング容量を持つ大型キャンパスへのAI投資の集中を反映しています。大規模な買い手は2025年の企業再生可能エネルギー契約において相当なシェアを占めました。大型、中型、および小型データセンターも再生可能エネルギー調達を増加させています。それらの取り決めは一般的により段階的であり、ユーティリティの提供に依存しています。
ハイパースケーラーは新規発電のファイナンスに必要な規模と信用援を提供できます。それらの契約は周系統のクリーン電力の利用可能性を向上させることもできます。中小規模の事業者はこのより広い供給から恩恵を受けますが、同等の調達リソースを持ち合わせていない場合があります。SECの気候情報開示規則および欧州のCSRD義務は、一部の親会社にとってエネルギー調達記録を重要にする可能性があります。ASHRAEおよびLEED基準もコロケーション営業サイクルにおける再生可能エネルギーの議論に影響を与えます。北米データセンター再生可能エネルギー市場規模は、この買い手能力の差異によって形成されています。大規模施設は引き続き新規契約容量の主要な牽引役であり続ける可能性が高いです。
データセンタータイプ別:
コロケーション事業者が再生可能エネルギー能力を構築クラウドサービスプロバイダーは2026年のデータセンタータイプセグメントの48.94%を占めました。コロケーション事業者は2032年にかけてCAGR 18.16%で拡大すると予測されています。クラウドプロバイダーは大規模なバランスシートと確立されたPPA能力を持っています。コロケーション事業者は、サービス契約に再生可能エネルギー調達を含めるエンタープライズ顧客の要求に対応しています。Equinix, Inc.は2025年に96%の再生可能エネルギーカバレッジを達成し、854 MWのPPAを運用しました。Digital Realty Trust, Inc.は1.7 GWの契約済み再生可能エネルギー容量を保有し、2025年第3四半期時点で185サイトが100%再生可能エネルギーカバレッジを達成していました。
エンタープライズおよびエッジ施設は、ユーティリティグリーン関税またはより短期のPPAを頻繁に使用します。これらの構造は、専用プロジェクトを直接ファイナンスする必要性を回避します。テナント要件は、コロケーション契約内での再生可能エネルギー調達の重要性を高めています。これは、クリーンエネルギーの実績が大規模顧客を維持するための条件になりつつあることを意味します。事業者はそれらの期待に応えるために調達能力、パートナーシップ、および報告システムを構築しています。北米データセンター再生可能エネルギー市場は、この要件がバリューチェーンを通じて広がるにつれて、従来のハイパースケーラーを超えて拡大しています。小規模施設顧客需要に対応しながらも、異なる契約構造を採用できます。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
米国:需要と系統アクセスが最大の地域基盤を形成
米国は2026年の北米データセンター再生可能エネルギー市場シェアの87.14%を占めました。バージニア州、テキサス州、アリゾナ州、およびジョージア州の大規模なデータセンター基盤が相当量の再生可能エネルギー調達ニーズを支えています。米国のデータセンター電力需要は2027年に66 GWに達すると予測されています。連邦エネルギー規制委員会の改革は連系プロセスの改善を目指しています。接続タイムラインは引き続き新規キャンパスと支援発電のスケジュールに影響を与えています。2026年3月、主要なハイパースケーラーはデータセンター拡張のための電力発電、系統アップグレード、およびユーティリティ料金体系のファイナンスにコミットしました。この動きにより、より多くの開発責任が事業者に移行します。系統アクセスが遅い場所では、メーター後方の供給が実用的な選択肢になりつつあります。米国は地域のクリーン電力エコシステムの中心的な需要基盤であり続けます。
メキシコ:ニアショアリングがより速い拡大を支援
メキシコは2027年から2032年にかけてCAGR 18.36%で拡大すると予測されています。2026年のデータセンター設置容量は279 MWであり、メキシコデータセンター協会は2030年の目標を1,516 MWに設定しています。CloudHQはケレタロに6つのデータセンターを開発するために48億 米ドルをコミットしました。計画中の専用変電所の容量は900 MWで。2025年から2030年の国家電力システム拡張計画は32 GWの新規発電を目標としています。これにはCFEの再生可能エネルギープロジェクトからの11.3 GWと民間開発者からの10.9 GWが含まれます。系統のギャップにより、事業者はデータセンターキャンパスに隣接した太陽光発電を検討するようになっています。これにより、契約電力から供給電力までのルートを短縮できます。北米データセンター再生可能エネルギー市場におけるメキシコのポジションは、ニアショアリング投資と地域供給可能エネルギーの必要性によって支えられています。
カナダ:クリーン電力が差別化されたオファーを支援
カナダは、2025年に電力発電の85%が再生可能・非排出源から供給された電力システムの恩恵を受けています。水力発電はその年の国内電力発電量の54.9%を占めました。ケベック州とブリティッシュコロンビア州は水力資源をデータセンター立地の優位性として活用しています。Bell Canadaのアイ・ファブリック・イニシアチブは、ブリティッシュコロンビア州の6施設で500 MWの水力発電によるAIコンピューティング容量を標としています。カムループスにある最初の7 MWサイトは2025年6月までに稼働しました。[2] オンタリオ州の原子力発電群は、蓄電池との組み合わせなしに24時間365日のカーボンフリー電力ニーズを支援できます。アルバータ州はガス主体の発電基盤の上に構築された、成長する再生可能エネルギープロジェクトのパイプラインを提供しています。州の関税と国境を越えた電力取り決めが立地選択に影響を与える可能性があります。カナダは、米国の長い連系タイムラインにより事業者が近隣のクリーン電力オプションを検討するようになった場合に恩恵を受けることができます。
競合環境
市場集中度
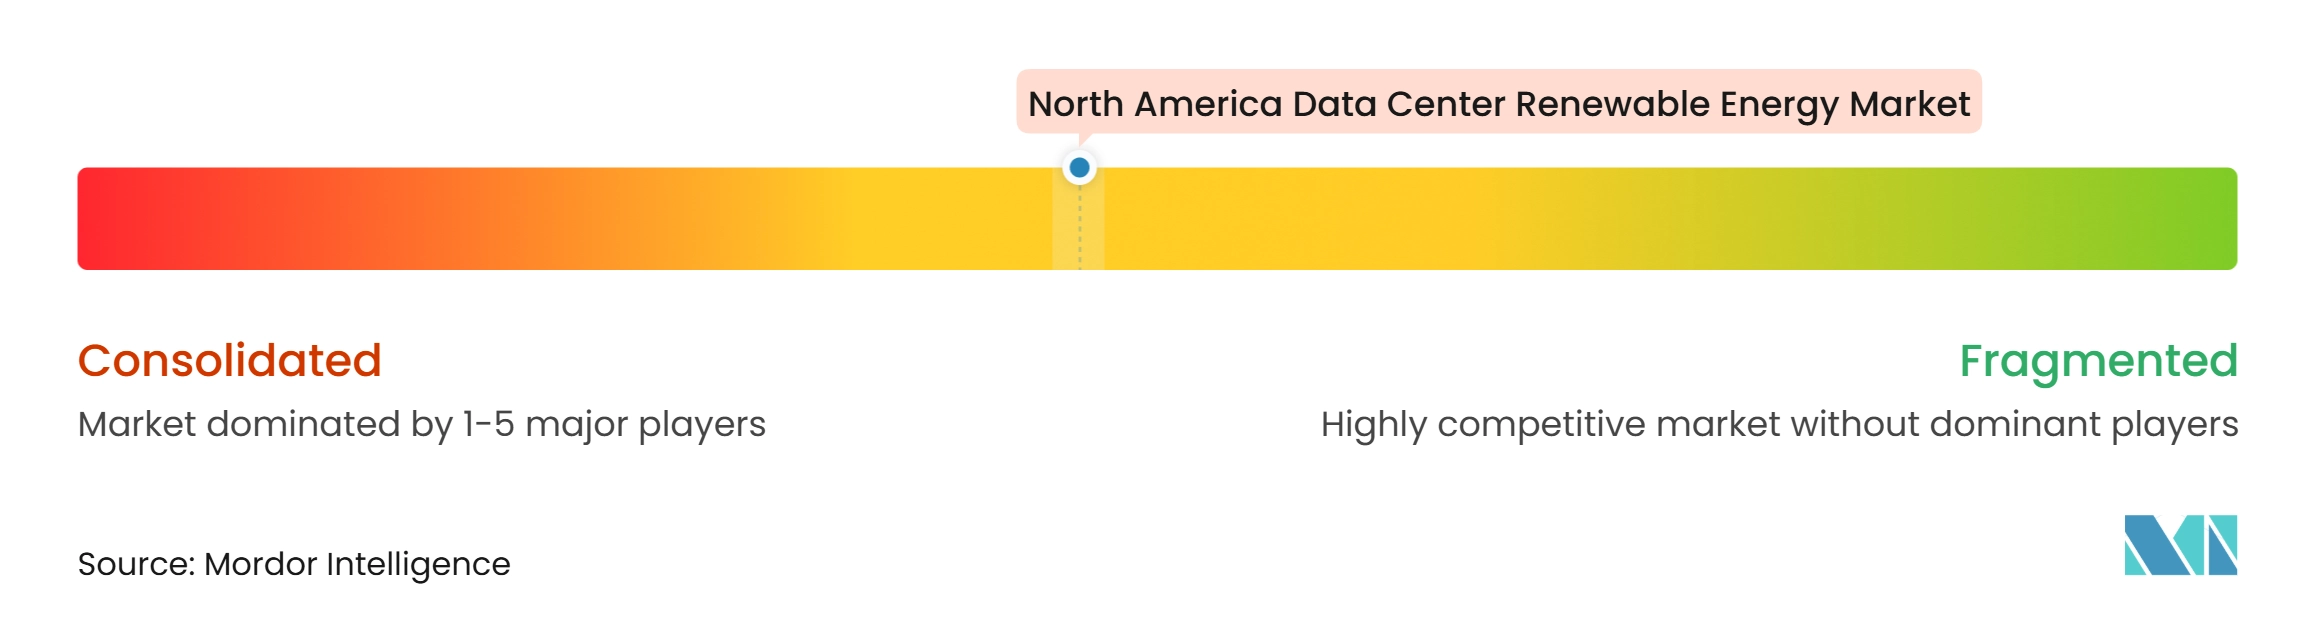
北米データセンター再生可能エネルギー市場は需要側において中程度に集中しています。上位4社のハイパースケーラーは2025年に16,777 MWの企業再生可能エネルギー契約を占め、全企業買い手が契約した20,448 MWのほぼ80%を占めました。供給は独立系開発者、ユーティリティ、および新興クリーンエネルギープロバイダーの間で分散しています。サプライヤーは太陽光発電、風力発電、蓄電池、地熱発電、および原子力発電を組み合わせたポートフォリオ提供へと移行しています。北米データセンター再生可能エネルギー市場は、信頼性が高く立地的に適切なクリーン電力を必要としています。
Alphabetは2025年12月にIntersect Powerを47.5億 米ドルで買収することに合意し、クリーンエネルギー開発者をハイパースケーラーの所有構造に組み込みました。これは、容量の購入から開発パイプラインのより多くを管理することへの移行を示しています。北米データセンター再生可能エネルギー市場では、Microsoft CorporationとBrookfield Renewable Partners L.P.が2026年から2030年にかけて10.5 GWの新規再生可能エネルギー容量のための枠組みを構築しました。NextEra Energy, Inc.とMeta Platforms, Inc.も2025年12月に11件のPPAと2件のエネルギー貯蔵契約を締結し、2.5 GWの太陽光発電量を確保しました。[3] これらの動きにより、開発サイト、調整技術、および長期資本の重要性が高まっています。
プロバイダーは、専用プロジェクトをファイナンスする信用力を持たない中間層の事業者にサービスを提供できます。北米データセンター再生可能エネルギー市場はまた、単一の資源または立地へのエクスポージャーを低減するポートフォリオ調達を必要としています。Equinix, Inc.はOkloと500 MWの先進核分裂炉に関する契約に合意し、2025年にRadiantにマイクロ原子炉の事前注文を行いました。競争には現在、信頼性の高い供給、明確な排出量会計、および時間単位のカーボンフリー電力を測定する方法が含まれています。
北米データセンター再生可能エネルギー産業リーダー
-
Amazon.com, Inc.
-
Microsoft Corporation
-
Google LLC
-
Meta Platforms, Inc.
-
Apple Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米データセンター再生可能エネルギー市場 このレポートでカバーされる企業
- Amazon.com, Inc.
- Microsoft Corporation
- Google LLC
- Meta Platforms, Inc.
- Apple Inc.
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Iron Mountain Incorporated
- Switch, Inc.
- QTS Realty Trust, Inc.
- CyrusOne LLC
- Vantage Data Centers Management Company, LLC
- NextEra Energy, Inc.
- Brookfield Renewable Partners L.P.
- EDF Renewables North America, Inc.
- ENGIE North America, Inc.
- Clearway Energy, Inc.
- AES Corporation
- Schneider Electric SE
- Eaton Corporation plc
最近の産業開発事情 北米データセンター再生可能エネルギー市場
- 2026年8月:NextEra Energy, Inc.は、急増するデータセンター電需要に対応するため、テキサス州とペンシルベニア州での10 GWの新規発電容量に対して33億 米ドルの州資金を確保し、再生可能エネルギーの建設タイムラインがAIインフラ整備の短期的な信頼性ブリッジとして確固たる発電容量によって補完されていることを示しました。
- 2026年3月:Google LLC、Microsoft Corporation、Meta Platforms, Inc.、およびAmazon.com, Inc.は、データセンターのための新規電力発電、発電所建設、系統アップグレード、および特別ユーティリティ料金体系のファイナンスにコミットするホワイトハウスAIエネルギー誓約に署名し、拡張コストを料金支払者から事業者へとシフトさせました。
- 2026年2月:Microsoft Corporationは、2025年の電力使用量の100%を再生可能エネルギーでマッチングしたことを確認し、グローバルで40 GW超の契約容量と19 GWの稼働容量を持つ調達システムは、中規模の国家系統に相当する規模で運用されています。
- 2026年1月:Meta Platforms, Inc.はVistra Corp.、Oklo, Inc.、およびTerraPower LLCと最大6.6 GWの原子力電力に関する契約に署名しました。これはデータセンター事業者による公開録上最大の原子力売電コミットメントであり、ハイパースケーラーがカーボン会計フレームワークにおいて原子力を再生可能エネルギーと同等に扱っていることを示しています。
北米データセンター再生可能エネルギー市場レポートの範囲
北米データセンター再生可能エネルギー市場とは、データセンター施設の増大する電力需要を満たしながら環境への影響を最小化するために、クリーンで持続可能なエネルギーソリューションの採用が拡大していることを指します。市場は、データセンターインフラの急速な拡大、ハイパースケールおよびクラウドコンピューティング施設への投資増加、企業の脱炭素化コミットメント、および信頼性が高くコスト効率の良い電力への需要の高まりによって牽引されています。
北米データセンター再生可能エネルギー市場レポートは、再生可能エネルギー源(太陽光発電、風力発電、水力発電、地熱発電、バイオマスおよびバイオガス発電、その他の再生可能エネルギー源)、調達モデル(オンサイト再生可能エネルギー発電、オフサイト物理PPA、バーチャルまたはファイナンシャルPPA、ユーティリティグリーン電力プログラム、再生可能エネルギー証書および原産地保証)、プロジェクト構成(独立型再生可能エネルギープロジェクト、ハイブリッド再生可能エネルギープロジェクト、蓄電池付き再生可能エネルギープロジェクト、その他の調整ソリューション付き再生可能エネルギープロジェクト)、契約期間(短期契約、中期契約、長期契約)、主要調達目的(電力コスト最適化、排出量削減、再生可能エネルギーマッチング、長期供給安全保障)、データセンター規模(小型、中型、大型、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー、エンタープライズおよびエッジ)、および地域(米国、カナダ、メキシコ)別にセグメント化されています。市場予測は価値(米ドル)および量(MWh/GWh)で提供されます。
セグメンテーション概要
| 太陽光発電 |
| 風力発電 |
| 水力発電 |
| 地熱発電 |
| バイオマスおよびバイオガス発電 |
| その他の再生可能エネルギー源 |
| オンサイト再生可能エネルギー発電 |
| オフサイト物理PPA |
| バーチャルまたはファイナンシャルPPA |
| ユーティリティグリーン電力プログラム |
| 再生可能エネルギー証書および原産地保証 |
| 独立型再生可能エネルギープロジェクト |
| ハイブリッド再生可能エネルギープロジェクト |
| 蓄電池付き再生可能エネルギープロジェクト |
| その他の調整ソリューション付き再生可能エネルギープロジェクト |
| 短期契約 |
| 中期契約 |
| 長期契約 |
| 電力コスト最適化 |
| 排出量削減 |
| 再生可能エネルギーマッチング |
| 長期供給安全保障 |
| 小型 |
| 中型 |
| 大型 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 米国 |
| カナダ |
| メキシコ |
| 再生可能エネルギー源別 | 太陽光発電 |
| 風力発電 | |
| 水力発電 | |
| 地熱発電 | |
| バイオマスおよびバイオガス発電 | |
| その他の再生可能エネルギー源 | |
| 調達モデル別 | オンサイト再生可能エネルギー発電 |
| オフサイト物理PPA | |
| バーチャルまたはファイナンシャルPPA | |
| ユーティリティグリーン電力プログラム | |
| 再生可能エネルギー証書および原産地保証 | |
| プロジェクト構成別 | 独立型再生可能エネルギープロジェクト |
| ハイブリッド再生可能エネルギープロジェクト | |
| 蓄電池付き再生可能エネルギープロジェクト | |
| その他の調整ソリューション付き再生可能エネルギープロジェクト | |
| 契約期間別 | 短期契約 |
| 中期契約 | |
| 長期契約 | |
| 主要調達目的別 | 電力コスト最適化 |
| 排出量削減 | |
| 再生可能エネルギーマッチング | |
| 長期供給安全保障 | |
| データセンター規模別 | 小型 |
| 中型 | |
| 大型 | |
| ハイパースケール | |
| データセンタタイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米データセンター再生可能エネルギー市場の規模はどのくらいですか?
北米データセンター再生可能エネルギー市場は2026年に8.15 ビリオン 米ドルと価され、2032年には22.89 ビリオン 米ドルに達すると推定されています。
北米のデータセンターにおける再生可能エネルギー調達を促進しているものは何ですか?
AI関連の電力需要、企業のカーボンフリー電力コミットメント、および太陽光発電と蓄電池の組み合わせコストの低下が調達活動を増加させています。
北米のデータセンター調達においてどの再生可能エネルギー源がリードしていますか?
太陽光発電は2026年の再生可能エネルギー源セグメントの36.02%を占め、地熱発電は2032年にかけてCAGR 18.72%で最も速い拡大を記録すると予測されています。
バーチャルPPAがデータセンター事業者にとって重要な理由は何ですか?
バーチャルまたはファイナンシャルPPAは2026年に31.23%のシェアを占めました。これは、事業者が物理的な供給なしに相互接続された市場全体で再生可能エネルギー発電を契約できるためです。
地域で最も速く拡大している国はどこですか?
メキシコはニアショアリング、データセンター建設、および新規発電計画に支えられ、2032年にかけてCAGR 18.36%で拡大すると予測れています。
系統の遅延はデータセンターの再生可能エネルギー調達にどのような影響を与えますか?
長い連系タイムラインは電力供給を遅延させる可能性があり、メーター後方の発電、蓄電池、および既存インフラが利用可能な立地への関心を高めています。