
Tamanho e Participação do Mercado de Conectividade Óptica de Data Centers na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
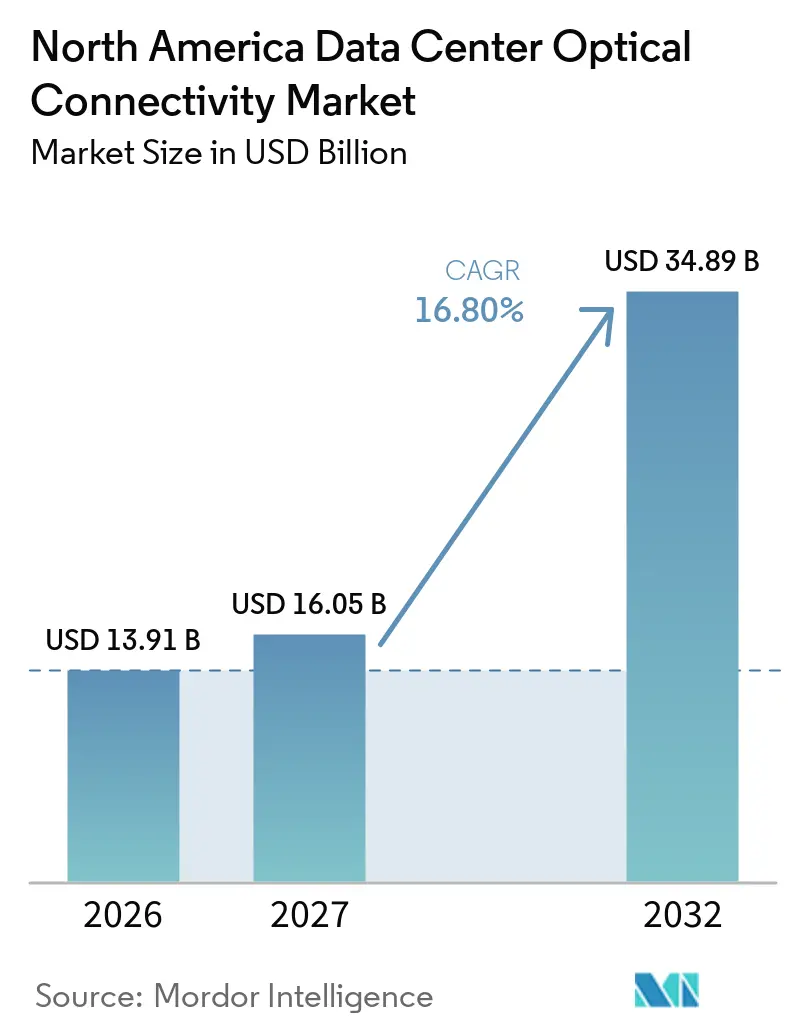
| Tamanho do mercado no ano base (2026) | 13.91 Bilhões de dólares |
| Tamanho do Mercado (2027) | 16.05 Bilhões de dólares |
| Tamanho do Mercado (2032) | 34.89 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 16.80 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Conectividade Óptica de Data Centers na América do Norte por Mordor Intelligence
O tamanho do Mercado de Conectividade Óptica de Data Centers na América do Norte está projetado para expandir de 13,91 bilhões de USD em 2026 e 16,05 bilhões de USD em 2027 para 34,89 bilhões de USD até 2032, registrando um CAGR de 16,80% entre 2027 e 2032.
O mercado de conectividade óptica de data centers na América do Norte está sendo remodelado por clusters de IA com alta densidade de GPUs, que necessitam de muito mais links de alta velocidade do que as cargas de trabalho convencionais de nuvem. O aumento do consumo de energia dos data centers torna a eficiência energética por link uma prioridade de design, ao lado da largura de banda e da latência. A Agência Internacional de Energia espera que o consumo global de eletricidade em data centers atinja 945 TWh até 2030, em comparação com 415 TWh em 2024, enquanto os servidores acelerados por IA impulsionam grande parte do aumento. Isso aumenta o valor dos projetos ópticos que reduzem a energia consumida por bit transmitido. Os fornecedores estão respondendo por meio de plugáveis de maior velocidade, óptica co-empacotada, capacidade doméstica de fotônica e comutação de circuitos ópticos. O mercado de conectividade óptica de data centers na América do Norte também enfrenta pressão na cadeia de suprimentos porque os lasers avançados dependem de uma base concentrada de materiais e fabricação.
Principais Conclusões do Relatório
- Por tipo de produto, os transceivers ópticos detinham 49,18% da participação do mercado de conectividade óptica de data centers na América do Norte em 2026, enquanto os comutadores de circuitos ópticos estão projetados para expandir a um CAGR de 29,21% até 2032.
- Por arquitetura de conectividade, a óptica plugável convencional detinha 78,32% de participação em 2026, enquanto a óptica co-empacotada está projetada para expandir a um CAGR de 30,41% até 2032.
- Por taxa de dados, 800 Gbps detinha 35,62% de participação em 2026, enquanto o segmento acima de 1,6 Tbps está projetado para expandir a um CAGR de 32,43% até 2032.
- Por alcance, o segmento de 7-100 metros detinha 33,91% de participação em 2026, enquanto o segmento de 100-500 metros está projetado para expandir a um CAGR de 19,41% até 2032.
- Por aplicação, a conectividade GPU para Switch detinha 30,72% de participação em 2026, enquanto a conectividade GPU para GPU está projetada para expandir a um CAGR de 31,17% até 2032.
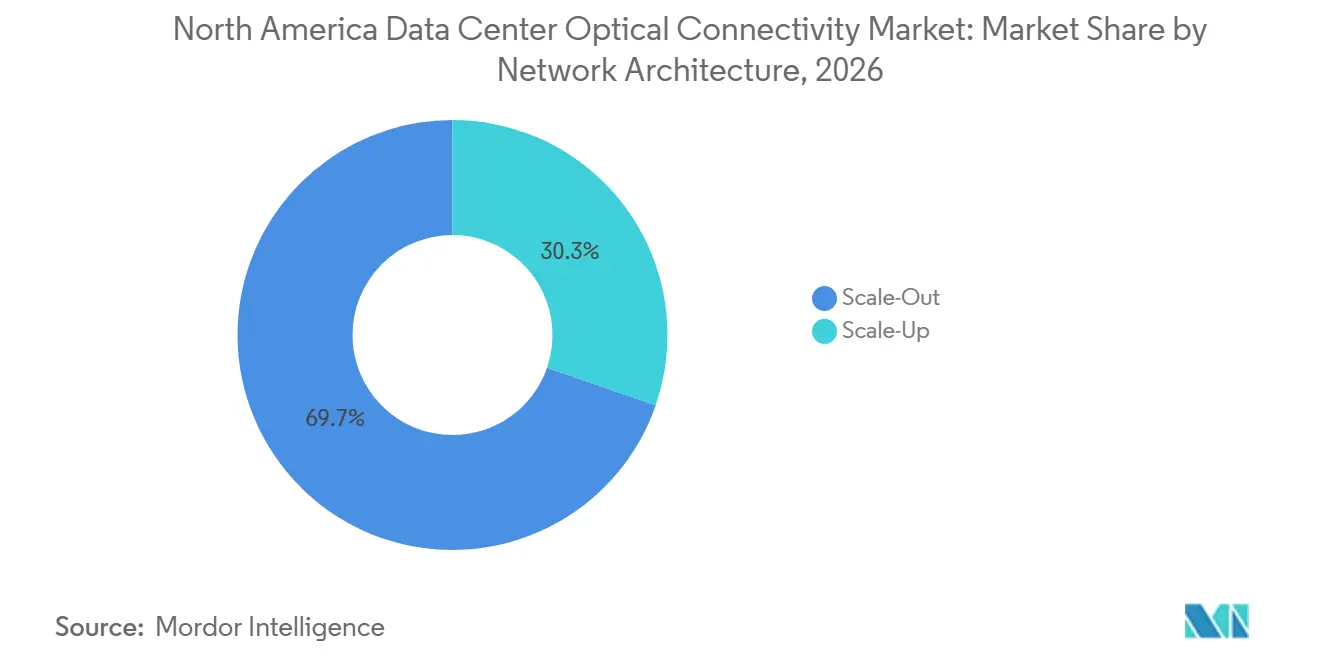
- Por arquitetura de rede, as redes de front-end scale-out detinham 69,71% de participação em 2026, enquanto as redes de back-end de IA scale-up estão projetadas para expandir a um CAGR de 32,11% até 2032.
- Por tipo de data center, as instalações hyperscale detinham 61,21% de participação em 2026 e estão projetadas para expandir a um CAGR de 27,30% até 2032.
- Por país, os Estados Unidos detinham 84,27% de participação em 2026, enquanto o México está projetado para expandir a um CAGR de 20,71% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Conectividade Óptica de Data Centers na América do Norte
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Clusters de IA e IA Generativa | +6.5% | Global, concentrado nos Estados Unidos, incluindo o Norte da Virgínia, Texas e Arizona | Curto prazo (≤ 2 anos) |
| Migração Hyperscale de 400G para 800G e 1,6T | +4.8% | Estados Unidos, com extensão ao Canadá e México | Curto prazo (≤ 2 anos) |
| Requisitos de Eficiência Energética por Bit e Eficiência Térmica | +2.2% | Global, com maior intensidade nos campi hyperscale dos Estados Unidos | Médio prazo (2-4 anos) |
| Expansão de Interconexão de Data Centers e Malhas de IA Distribuídas | +2.1% | Estados Unidos, com expansão secundária no Canadá e México | Médio prazo (2-4 anos) |
| Localização Regional da Cadeia de Suprimentos e Incentivos à Fabricação de Fotônica | +1.1% | Estados Unidos, especialmente Carolina do Norte e Texas, com o Canadá emergindo | Longo prazo (≥ 4 anos) |
| Implantação de Fibra de Alta Contagem e Fibra Multinúcleo para Corredores Restritos | +0.8% | Corredores de campus metropolitanos densos dos Estados Unidos e centros urbanos do Canadá | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Clusters de IA e IA Generativa
Os clusters de treinamento de modelos de linguagem de grande escala geralmente requerem de 50.000 a mais de 100.000 GPUs. Isso torna a construção de clusters de IA o principal impulsionador de demanda para o mercado de conectividade óptica de data centers na América do Norte. A largura de banda óptica por nó de computação tem dobrado a cada 12 meses, mais rápido do que o ciclo de escalonamento de computação de 18 meses descrito no rascunho. Os comutadores de óptica co-empacotada NVIDIA Spectrum-X Photonics entraram em produção na CoreWeave e na Oracle Cloud Infrastructure em maio de 2026. A Credo afirmou que mais de 11 milhões de transceivers de 1,6T estão previstos para ser enviados em 2026, com mais do dobro desse volume previsto para 2027.[1] As cargas de trabalho de inferência contínua criam outra camada de demanda porque exigem baixa latência e largura de banda sustentada após o comissionamento dos clusters de treinamento.
Migração Hyperscale de 400G para 800G e 1,6T
A transição de 400 Gbps para 800 Gbps e 1,6 Tbps está ocorrendo dentro de uma janela de aquisição curta. Ela cria demanda simultânea em várias gerações de velocidade no mercado de conectividade óptica de data centers na América do Norte. A Cisco lançou módulos LPO de 800G para famílias de roteadores selecionadas em fevereiro de 2026. A Marvell apresentou seu plugável COLORZ 1600 1,6T ZR/ZR+, alimentado por seu DSP coerente Electra de 2 nm, em março de 2026. Os hyperscalers estão antecipando o trabalho de qualificação de 800G, o que coloca pressão de preço nos produtos de 400G mesmo onde a demanda unitária permanece alta. O IEEE 802.3 continua a fornecer a base de interoperabilidade entre as faixas de velocidade e influencia o momento da adoção formal.
Requisitos de Eficiência Energética por Bit e Eficiência Térmica
Os limites de disponibilidade de energia em novos sites hyperscale tornaram a energia consumida por bit uma questão central de design. Um comutador de 1,6T com 32 portas totalmente populado pode gerar 1.500 W a partir de módulos ópticos em carga total. Essa carga térmica pode exigir resfriamento líquido que muitas instalações legadas não possuem. O mercado de conectividade óptica de data centers na América do Norte está, portanto, se beneficiando de projetos de menor consumo de energia que podem operar em velocidades de lane mais altas. A óptica co-empacotada remove os longos caminhos elétricos entre o ASIC de comutação e a óptica, o que pode reduzir a energia do link em comparação com os plugáveis convencionais. Os operadores com capacidade de energia restrita estão avançando os pilotos de CPO em vez de aguardar a maturação de todos os padrões e procedimentos de serviço. Isso reduz a vida útil prática de algumas configurações de plugáveis convencionais.
Expansão de Interconexão de Data Centers e Malhas de IA Distribuídas
Os limites de energia e espaço estão empurrando a computação de IA para múltiplos edifícios e campi. Isso requer que os links de interconexão de data centers sirvam como extensões da malha interna. A aplicação GPU para GPU está projetada para expandir a um CAGR de 31,17% até 2032, à medida que o tráfego entre edifícios e sites aumenta. A Marvell e a Lumentum demonstraram conectividade de 1,6T em múltiplas camadas usando módulos COLORZ 800 ZR/ZR+ e o comutador de circuitos ópticos Lumentum R300 na OFC 2026. O Open Compute Project relatou que as implantações do Google Jupiter Evolving substituíram os spines de comutação de pacotes elétricos por comutação de circuitos ópticos e alcançaram até 41% menos energia de rede e 30% menos despesas de capital. Esses resultados fornecem aos operadores norte-americanos um benchmark prático para avaliar projetos totalmente ópticos no mercado de conectividade óptica de data centers na América do Norte.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Limites de Integridade de Sinal e Gerenciamento Térmico em 800G e 1,6T | -1.6% | Campi hyperscale dos Estados Unidos e implantações globais | Curto prazo (≤ 2 anos) |
| Restrições de Interoperabilidade e Qualificação de ASIC Host para LPO e CPO | -1.2% | Global, mais agudo nos Estados Unidos onde os ciclos de qualificação limitam os volumes de implantação | Médio prazo (2-4 anos) |
| Erosão de Preços em 400G e Rápida Obsolescência Tecnológica | -0.8% | Estados Unidos, Canadá e mercados globais | Curto prazo (≤ 2 anos) |
| Exposição a Tarifas, Controles de Exportação e Concentração de Fornecimento de Componentes | -0.7% | Principalmente Estados Unidos, com Canadá em segundo lugar | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Limites de Integridade de Sinal e Gerenciamento Térmico em 800G e 1,6T
A mudança de 100G para 200G por lane introduz problemas de integridade de sinal que não são uma simples extensão das gerações de velocidade anteriores. A 224 Gbps PAM4, conectores, vias de PCB e crosstalk podem degradar a margem de sinal. Isso aumenta o risco de design e montagem para módulos de alta contagem de lanes. A mesma carga óptica de 1.500 W de um comutador de 1,6T com 32 portas totalmente populado também eleva os requisitos de resfriamento.[2] O mercado de conectividade óptica de data centers na América do Norte deve absorver trabalho adicional de qualificação quando os operadores mudam para cada faixa de velocidade mais alta. Esses ciclos de teste podem atrasar a implantação em produção mesmo onde a demanda do cliente é forte. Os requisitos de desempenho da IEC 61753 e os padrões de interoperabilidade IEEE 802.3 moldam as especificações técnicas que os fornecedores devem atender.
Restrições de Interoperabilidade e Qualificação de ASIC Host para LPO e CPO
LPO e CPO transferem mais responsabilidade de integridade de sinal do DSP do módulo para as funções SerDes e de equalização do ASIC host. Um módulo aprovado com um ASIC não necessariamente funciona com outro ASIC na mesma velocidade nominal. Isso cria uma coordenação estreita entre fornecedores ópticos e equipes de silício de comutação. O trabalho de qualificação bilateral resultante aumenta o ônus sobre fornecedores menores e desacelera as rampas de arquitetura de próxima geração. A Credo propôs uma estrutura de telemetria alinhada ao Open Compute Project cobrindo pontuações de saúde, bins de correção de erros de encaminhamento e logs de eventos para transceivers de 1,6T e posteriores. A adoção ampla de diagnósticos comuns poderia reduzir o atrito de integração, mas o momento da qualificação permanece uma restrição fundamental para o mercado de conectividade óptica de data centers na América do Norte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Transceivers Lideram Enquanto Comutadores de Circuitos Ópticos Aceleram
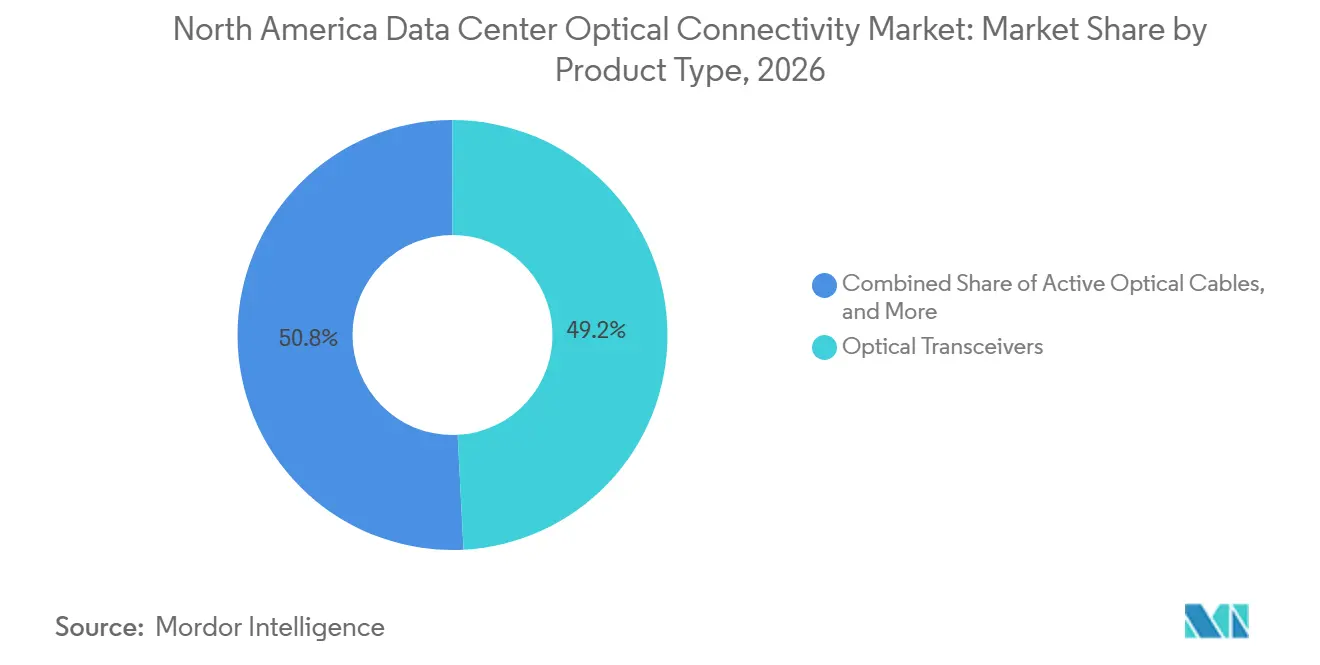
Os transceivers ópticos detinham 49,18% da participação do mercado de conectividade óptica de data centers na América do Norte em 2026. Sua posição reflete a produção estabelecida de OSFP de 800G e a ampla participação de fornecedores. Os cabos ópticos ativos suportam links de curto alcance e alta densidade dentro dos racks. Os conjuntos de cabos de fibra óptica, conectores e conjuntos de interconexão fornecem a rede física subjacente. Esses produtos permanecem necessários independentemente de qual tecnologia óptica ativa é selecionada.
Os comutadores de circuitos ópticos estão projetados para expandir a um CAGR de 29,21% até 2032. O tamanho do mercado de conectividade óptica de data centers na América do Norte para comutadores de circuitos ópticos é sustentado por sua capacidade de substituir funções de spine elétrico por caminhos ópticos. As descobertas do Open Compute Project das implantações do Google Jupiter Evolving mostraram até 41% menos energia de rede e 30% menos despesas de capital. Seus caminhos reconfiguráveis são relevantes para os padrões de tráfego de treinamento em mudança. O produto, portanto, tem um papel nas malhas scale-up, não apenas no transporte de longa distância. Os transceivers devem manter sua base de receita maior porque toda arquitetura continua a exigir endpoints ópticos.

Por Arquitetura de Conectividade: Plugáveis Mantêm Escala Enquanto CPO Muda as Prioridades de Design
A óptica plugável convencional detinha 78,32% de participação em 2026. Este segmento permanece importante porque os módulos com falha podem ser trocados a quente sem desligar um comutador. Essa capacidade de manutenção importa para as equipes de operações que executam clusters de IA em produção. LPO e óptica near-packaged situam-se entre os plugáveis padrão e o CPO completo. Eles oferecem opções de menor consumo de energia enquanto permitem que os operadores gerenciem o risco de qualificação em etapas.
O CPO está projetado para expandir a um CAGR de 30,41% até 2032. Ele reduz o caminho elétrico para o ASIC do comutador e aborda os limites de energia e térmicos em 1,6T. A Ayar Labs ingressou no ecossistema NVIDIA NVLink Fusion com seu chiplet TeraPHY em junho de 2026, de acordo com o material fornecido. O sistema é projetado para conectividade óptica em escala de rack. O mercado de conectividade óptica de data centers na América do Norte provavelmente manterá os plugáveis para flexibilidade de manutenção, mesmo à medida que o CPO se aproxima do pacote de computação. A adoção de CPO, portanto, depende tanto da prontidão operacional quanto de seus benefícios de energia.
Por Taxa de Dados: 800 Gbps Ancora o Volume Enquanto Acima de 1,6 Tbps Define o Ritmo
O segmento de 800 Gbps detinha 35,62% de participação em 2026. É o principal padrão de transporte para a infraestrutura de IA norte-americana implantada. Sua base de fabricação pode suportar receita substancial mesmo que sua participação diminua ao longo do tempo. A InnoLight está enviando módulos de 1,6T em volume, enquanto a Eoptolink iniciou remessas de 1,6T em menor escala, com base no material fornecido. A faixa de 800G permanece o elo prático entre a infraestrutura anterior de 400G e as novas implantações de 1,6T.
O segmento acima de 1,6 Tbps está projetado para expandir a um CAGR de 32,43% até 2032. A MACOM introduziu um chipset de front-end de 3,2T em setembro de 2026 com drivers PAM4 de 448 Gbps e amplificadores de transimpedância. Isso fornece aos desenvolvedores de módulos um caminho de componentes em direção à próxima geração de velocidade. O setor de conectividade óptica de data centers na América do Norte está avançando para a avaliação de 3,2T enquanto as rampas de 1,6T continuam. Essa sobreposição aumenta a demanda de engenharia, mas pode tornar as gerações anteriores obsoletas mais rapidamente. A adoção em volume ainda dependerá de qualificação bem-sucedida pelo cliente e gerenciamento térmico.
Por Alcance: Links de Corredor Médio Dominam Enquanto Links de Campus se Expandem
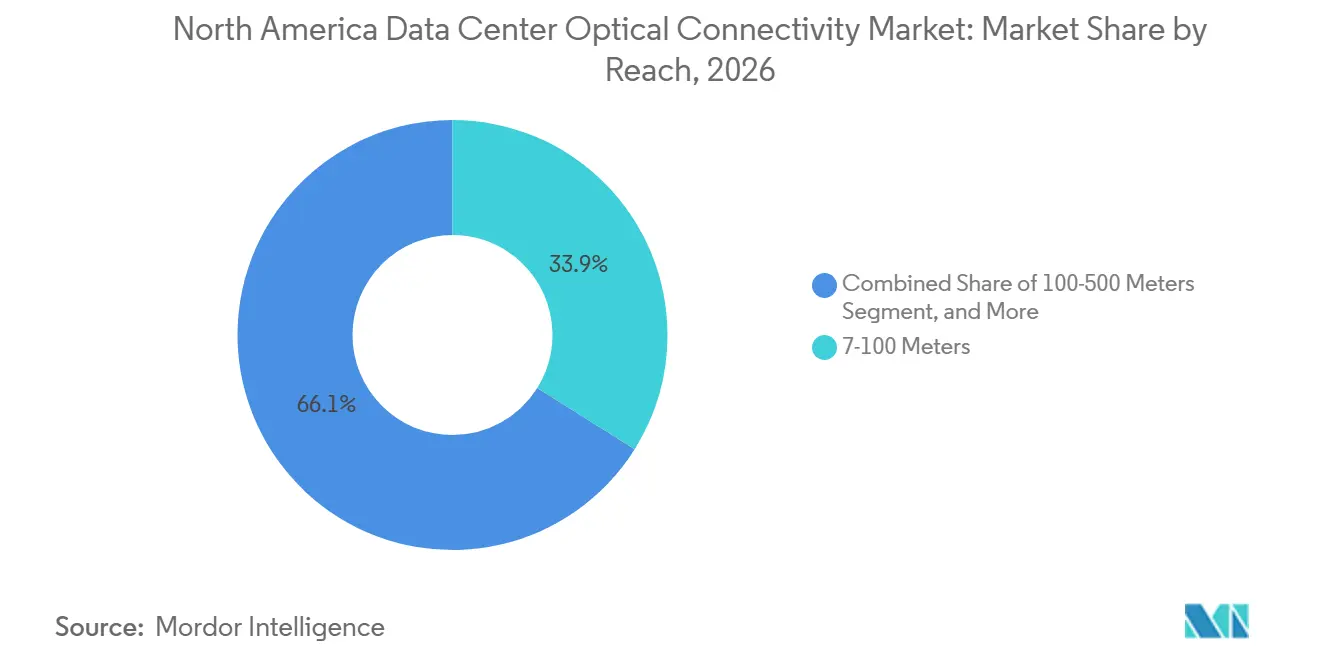
O segmento de 7-100 metros detinha 33,91% de participação em 2026. Esses links conectam fileiras, comutadores leaf e spines dentro dos layouts atuais de clusters de IA. As configurações de modo único OSFP DR8 e DR4 suportam muitas dessas conexões. Segmentos mais curtos, incluindo até 3 metros, 3-5 metros e 5-7 metros, servem links dentro do rack e no final da fileira. Cabos ópticos ativos e módulos multimodo têm papéis onde os requisitos de distância e densidade são menores.
O segmento de 100-500 metros está projetado para expandir a um CAGR de 19,41% até 2032. Isso reflete a necessidade de estender as malhas de IA por edifícios à medida que a energia e o espaço de um único campus se tornam restritos. A Corning apresentou uma solução de fibra multinúcleo na OFC 2026 que fornece capacidade 4x por fibra dentro do revestimento padrão de 125 mícrons.[3] Ela pode reduzir a massa de cabos em até 70%. Tais projetos abordam as restrições de dutos em campi densos. O mercado de conectividade óptica de data centers na América do Norte pode, portanto, se beneficiar tanto de contagens de fibras mais altas quanto de requisitos de maior alcance.
Por Aplicação: GPU para Switch Lidera Enquanto GPU para GPU Ganha Importância
A conectividade GPU para Switch detinha 30,72% de participação em 2026. Os projetos leaf-spine criam uma alta contagem de portas ópticas porque cada servidor GPU requer links para a comutação no topo do rack. Os links Servidor para Switch e Switch para Switch suportam a malha mais ampla. A Conectividade de Armazenamento suporta NVMe sobre malhas e checkpoints de treinamento distribuído. A demanda por interconexão de data centers também está aumentando à medida que os clusters de IA em múltiplos sites se tornam mais comuns.
A conectividade GPU para GPU está projetada para expandir a um CAGR de 31,17% até 2032. O treinamento scale-up requer comunicação direta entre pares com latência muito baixa. O material fornecido descreve a integração da NVIDIA de comutação de circuitos ópticos na arquitetura NVL576 para criar caminhos ópticos diretos de GPU para GPU. Essa abordagem evita rotear cada troca por comutadores elétricos. Ela suporta a mudança em direção a grupos de aceleradores fortemente acoplados. O mercado de conectividade óptica de data centers na América do Norte precisará de projetos ópticos mais especializados à medida que o tráfego scale-up se tornar uma parte maior dos clusters de IA.
Por Arquitetura de Rede: Scale-Out Lidera Enquanto Scale-Up Captura Nova Demanda
As redes de front-end scale-out detinham 69,71% de participação em 2026. Sua base instalada inclui malhas Ethernet de 400G e 800G e InfiniBand que conectam as frotas existentes de servidores GPU. Isso torna o scale-out a principal fonte de receita para os fornecedores de transceivers. Ele deve manter a liderança de volume durante o período de previsão. A arquitetura permanece necessária para distribuir cargas de trabalho em grandes clusters.
As redes de back-end de IA scale-up estão projetadas para expandir a um CAGR de 32,11% até 2032. A participação do mercado de conectividade óptica de data centers na América do Norte está mudando na margem em direção a sistemas que conectam aceleradores de forma mais estreita. A Arista relatou que seu portfólio em escala de rack desenvolvido com AMD, Broadcom, Meta, Microsoft e Qualcomm atinge 6,5 petabits por rack. A empresa afirmou que isso é quase 4x a produção atual baseada em OSFP. Ela também relatou uma potencial redução de 50% na área de data center por unidade de computação de IA. Esses projetos mostram por que os links scale-up estão se tornando uma grande oportunidade incremental.
Por Tipo de Data Center: Instalações Hyperscale Comandam Volume e Expansão
Os data centers hyperscale detinham 61,21% de participação em 2026. Eles também estão projetados para expandir a um CAGR de 27,30% até 2032. Essa combinação indica que a nova construção de clusters de IA está concentrada em grandes plataformas de nuvem. Esses operadores estão redesenhando as malhas de rede para cargas de trabalho que requerem muito mais largura de banda óptica por nó de computação. As instalações de colocation atendem empresas e clientes de nuvem menores com configurações padrão de 400G e 800G.
A Meta e a Corning anunciaram um acordo avaliado em até 6 bilhões de USD em janeiro de 2026 para fibra, cabos e conectividade suportando a construção de IA da Meta nos Estados Unidos. A instalação da Carolina do Norte é um local de produção para este programa. As atualizações empresariais de 100G para 400G estão avançando mais lentamente. Os data centers de borda e micro são relevantes à medida que a inferência é colocada mais próxima dos usuários finais. O mercado de conectividade óptica de data centers na América do Norte é, portanto, liderado pela construção hyperscale, enquanto outros tipos de instalações adicionam requisitos variados. A demanda difere pelo modelo operacional e pela maturidade da implantação de IA.
Análise Geográfica
Os Estados Unidos detinham 84,27% da participação do mercado de conectividade óptica de data centers na América do Norte em 2026. É sustentado pela construção hyperscale no Norte da Virgínia, Dallas-Fort Worth, Phoenix, Vale do Silício, Chicago e Atlanta. Os Estados Unidos também têm uma posição política distinta na fabricação de fotônica. A GlobalFoundries assinou uma carta de intenção para até 300 milhões de USD em financiamento CHIPS em julho de 2026 para acelerar o trabalho de fotônica em silício. O Departamento de Comércio também anunciou uma carta de intenção para até 50 milhões de USD para a Coherent expandir a fabricação de InP em Sherman, Texas.[4] Esses projetos visam fortalecer a disponibilidade local de componentes necessários para interconexões de IA de alta velocidade.
A NVIDIA e a Corning anunciaram uma parceria em maio de 2026 para aumentar a fabricação de conectividade óptica nos Estados Unidos em 10x e expandir a produção de fibra nos Estados Unidos em mais de 50%. O programa inclui 3 novas instalações na Carolina do Norte e no Texas. Isso vincula diretamente a capacidade de fornecimento doméstico ao ciclo de construção de data centers de IA. Os Estados Unidos permanecerão o principal centro de demanda e fornecimento para o mercado de conectividade óptica de data centers na América do Norte. O Canadá tem um papel menor, mas diferenciado, porque a energia hidrelétrica em Quebec e na Colúmbia Britânica suporta clusters de GPU com uso intensivo de energia. As implantações canadenses geralmente seguem a adoção de velocidade dos Estados Unidos com um atraso de um a dois anos. As maiores distâncias entre centros populacionais aumentam a importância da conectividade de fibra de maior alcance.
O México está projetado para expandir a um CAGR de 20,71% até 2032. O crescimento está conectado ao desenvolvimento de colocation em Querétaro e Monterrey. Esses locais suportam necessidades de redundância geográfica e digitalização empresarial local. A mudança de 400G para 800G está acelerando à medida que os operadores de colocation alinham as redes com os requisitos dos inquilinos hyperscale. Isso suporta a demanda por transceivers e conjuntos de fibra já qualificados nos Estados Unidos. O mercado de conectividade óptica de data centers na América do Norte, portanto, tem uma hierarquia regional, com os Estados Unidos como núcleo, o Canadá como extensão orientada à energia e o México como o local de crescimento mais rápido. Os fornecedores com qualificação norte-americana e cobertura de canal regional estão posicionados para atender a esses diferentes requisitos.
Cenário Competitivo
O mercado de conectividade óptica de data centers na América do Norte é moderadamente fragmentado nas camadas de tecnologia central, mas permanece fragmentado em todo o campo de fornecedores mais amplo. Coherent, Lumentum, Broadcom e Marvell operam em lasers, transceivers, ASICs de comutação e DSPs. Mais de 20 fornecedores competem em transceivers ópticos de 800G, com base no material fornecido. Essa divisão significa que nenhum fornecedor único controla todas as camadas de uma rede óptica implantada. O foco competitivo está cada vez mais no acesso à fotônica avançada, capacidade de qualificação e projetos de sistema com eficiência energética.
A Marvell concluiu sua aquisição da Celestial AI por 3,25 bilhões de USD no início de 2026, de acordo com o material fornecido. Isso reflete uma estratégia de adquirir propriedade intelectual fotônica em vez de licenciá-la. A Marvell também lançou os produtos COLORZ 1600 e Libra 800G ZR/ZR+ DSP em março de 2026. A Broadcom começou a enviar seu comutador CPO Tomahawk 6 Davisson em outubro de 2025, com base no material fornecido. A Lumentum anunciou uma instalação de 240.000 pés quadrados em Greensboro, Carolina do Norte, para lasers de InP, com rampa de produção esperada para meados de 2028. Essas ações apontam para a competição baseada em integração de produtos e capacidade de fabricação local.
A telemetria óptica é uma área aberta porque nenhum fornecedor estabeleceu controle sobre diagnósticos em todos os módulos de alta velocidade. A abordagem de telemetria comum proposta pela Credo busca padronizar pontuação de saúde, informações de correção de erros de encaminhamento e logs de eventos. Os fornecedores que simplificam o monitoramento podem criar um papel recorrente de software e suporte dentro do mercado de conectividade óptica de data centers na América do Norte. O fornecimento doméstico de lasers de InP é outra área competitiva à medida que os operadores atribuem mais valor ao fornecimento seguro. A produção planejada de wafers de InP de 6 polegadas da Lumentum poderia fornecer uma grande fonte nos Estados Unidos para lasers de grau CPO. A estrutura competitiva deve permanecer ampla porque os clientes requerem alternativas qualificadas em várias camadas de componentes.
Líderes do Setor de Conectividade Óptica de Data Centers na América do Norte
-
Coherent Corp.
-
Lumentum Holdings Inc.
-
Broadcom Inc.
-
Marvell Technology, Inc.
-
Cisco Systems, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: A MACOM Technology Solutions apresentou um chipset de front-end de 3,2T combinando amplificadores de transimpedância PAM4 de 448 Gbps, fotodiodos e drivers PAM4 de 448 Gbps lançados anteriormente, fornecendo uma plataforma de transmissão-recepção de fornecedor único para acelerar o desenvolvimento de módulos ópticos de infraestrutura de IA de próxima geração.
- Setembro de 2026: A Marvell Technology apresentou demonstrações de interconexão óptica de 2 nm na ECOC 2026 em Málaga, Espanha, incluindo tecnologias ZR de 1,6T de 2 nm e coherent-lite em banda O para conectividade de 3,2T.
- Julho de 2026: A GlobalFoundries assinou uma carta de intenção com o Departamento de Comércio dos Estados Unidos para até 300 milhões de USD em financiamento de P&D do CHIPS para acelerar a fotônica em silício de próxima geração.
- Maio de 2026: A NVIDIA Corporation e a Corning Incorporated anunciaram uma parceria comercial e tecnológica plurianual sob a qual a Corning aumentará a fabricação de conectividade óptica nos Estados Unidos em 10x e a produção de fibra nos Estados Unidos em mais de 50%, com 3 novas instalações na Carolina do Norte e no Texas.
Escopo do Relatório do Mercado de Conectividade Óptica de Data Centers na América do Norte
A conectividade óptica de data centers na América do Norte refere-se a componentes de fibra óptica de alta velocidade, cabos e transceivers projetados para facilitar a transmissão de dados de alta largura de banda e baixa latência dentro e entre data centers em toda a região.
O Relatório do Mercado de Conectividade Óptica de Data Centers na América do Norte é Segmentado por Tipo de Produto (Transceivers Ópticos, Cabos Ópticos Ativos, Conjuntos de Cabos de Fibra Óptica, Conectores Ópticos, Conjuntos de Interconexão Óptica e Comutadores de Circuitos Ópticos), Arquitetura de Conectividade (Óptica Plugável Convencional, Óptica Plugável Linear (LPO/LRO), Óptica Near-Packaged (NPO) e Óptica Co-Empacotada (CPO)), Taxa de Dados (Até 400 Gbps, 800 Gbps, 1,6 Tbps e Acima de 1,6 Tbps), Alcance (Até 3 Metros, 3-5 Metros, 5-7 Metros, 7-100 Metros, 100-500 Metros e Acima de 500 Metros), Aplicação (GPU para Switch, GPU para GPU, Switch para Switch, Servidor para Switch, Conectividade de Armazenamento e Interconexão de Data Centers), Arquitetura de Rede (Scale-Up e Scale-Out), Tipo de Data Center (Hyperscale, Colocation, Empresarial e Data Centers de Borda e Micro) e País (Estados Unidos, Canadá e México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Transceivers Ópticos |
| Cabos Ópticos Ativos |
| Conjuntos de Cabos de Fibra Óptica |
| Conectores Ópticos |
| Conjuntos de Interconexão Óptica |
| Comutadores de Circuitos Ópticos |
| Óptica Plugável Convencional |
| Óptica Plugável Linear (LPO/LRO) |
| Óptica Near-Packaged (NPO) |
| Óptica Co-Empacotada (CPO) |
| Até 400 Gbps |
| 800 Gbps |
| 1,6 Tbps |
| Acima de 1,6 Tbps |
| Até 3 Metros |
| 3-5 Metros |
| 5-7 Metros |
| 7-100 Metros |
| 100-500 Metros |
| Acima de 500 Metros |
| GPU para Switch |
| GPU para GPU |
| Switch para Switch |
| Servidor para Switch |
| Conectividade de Armazenamento |
| Interconexão de Data Centers |
| Scale-Up |
| Scale-Out |
| Hyperscale |
| Colocation |
| Empresarial |
| Data Centers de Borda e Micro |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Produto | Transceivers Ópticos |
| Cabos Ópticos Ativos | |
| Conjuntos de Cabos de Fibra Óptica | |
| Conectores Ópticos | |
| Conjuntos de Interconexão Óptica | |
| Comutadores de Circuitos Ópticos | |
| Por Arquitetura de Conectividade | Óptica Plugável Convencional |
| Óptica Plugável Linear (LPO/LRO) | |
| Óptica Near-Packaged (NPO) | |
| Óptica Co-Empacotada (CPO) | |
| Por Taxa de Dados | Até 400 Gbps |
| 800 Gbps | |
| 1,6 Tbps | |
| Acima de 1,6 Tbps | |
| Por Alcance | Até 3 Metros |
| 3-5 Metros | |
| 5-7 Metros | |
| 7-100 Metros | |
| 100-500 Metros | |
| Acima de 500 Metros | |
| Por Aplicação | GPU para Switch |
| GPU para GPU | |
| Switch para Switch | |
| Servidor para Switch | |
| Conectividade de Armazenamento | |
| Interconexão de Data Centers | |
| Por Arquitetura de Rede | Scale-Up |
| Scale-Out | |
| Por Tipo de Data Center | Hyperscale |
| Colocation | |
| Empresarial | |
| Data Centers de Borda e Micro | |
| Por País | Estados Unidos |
| Canadá | |
| México |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de conectividade óptica de data centers na América do Norte?
O tamanho do mercado de conectividade óptica de data centers na América do Norte é de 13,91 bilhões de USD em 2026 e está previsto para atingir 34,89 bilhões de USD até 2032 a um CAGR de 16,80%.
O que está impulsionando a demanda por conectividade óptica em data centers norte-americanos?
Clusters de IA com alta densidade de GPUs, a mudança para links de 800G e 1,6T e as restrições de energia por bit estão aumentando a demanda por conexões ópticas de alta velocidade.
Qual tipo de produto lidera a receita neste setor?
Os transceivers ópticos lideram com 49,18% de participação em 2026, enquanto os comutadores de circuitos ópticos são o tipo de produto de crescimento mais rápido a um CAGR de 29,21%.
Por que a óptica co-empacotada está ganhando atenção?
O CPO reduz o caminho elétrico entre a óptica e o silício de comutação, o que pode ajudar a reduzir o consumo de energia e a carga térmica em velocidades de 1,6T.
Qual país tem a maior base de demanda na América do Norte?
Os Estados Unidos detêm 84,27% de participação em 2026, sustentados pela construção de campi de IA hyperscale e programas domésticos de fabricação de fotônica.
Qual é a aplicação de crescimento mais rápido para links ópticos de alta velocidade?
A conectividade GPU para GPU está projetada para expandir a um CAGR de 31,17% até 2032, à medida que os sistemas de IA scale-up requerem comunicação de acelerador de menor latência.