
Marktgröße und Marktanteile für optische Konnektivität in nordamerikanischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 13.91 Milliarden US-Dollar |
| Marktgröße (2027) | 16.05 Milliarden US-Dollar |
| Marktgröße (2032) | 34.89 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 16.80 % |
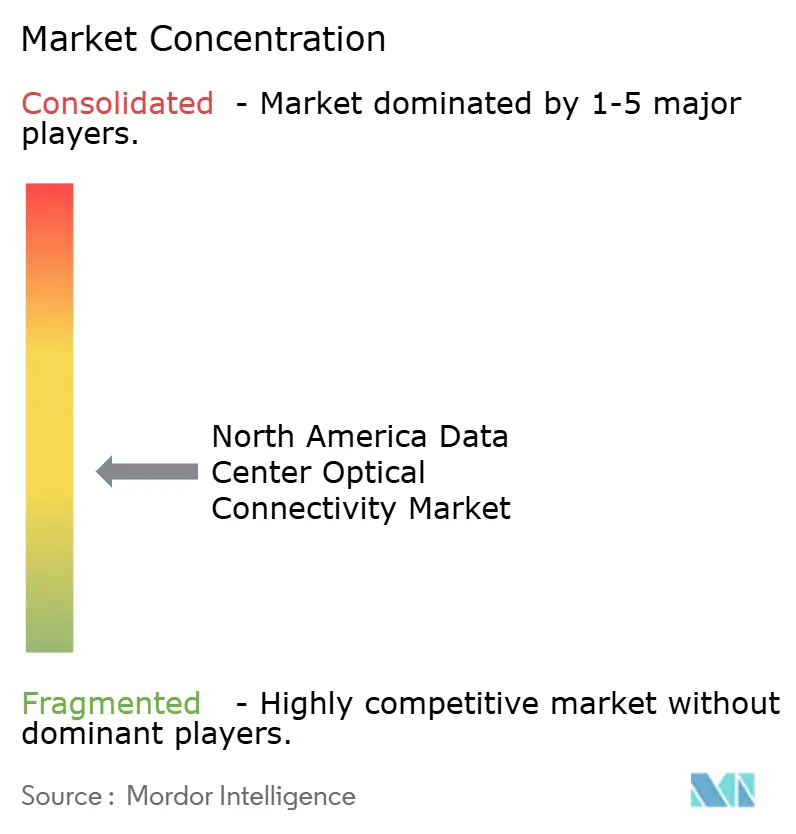
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für optische Konnektivität in nordamerikanischen Rechenzentren von Mordor Intelligence
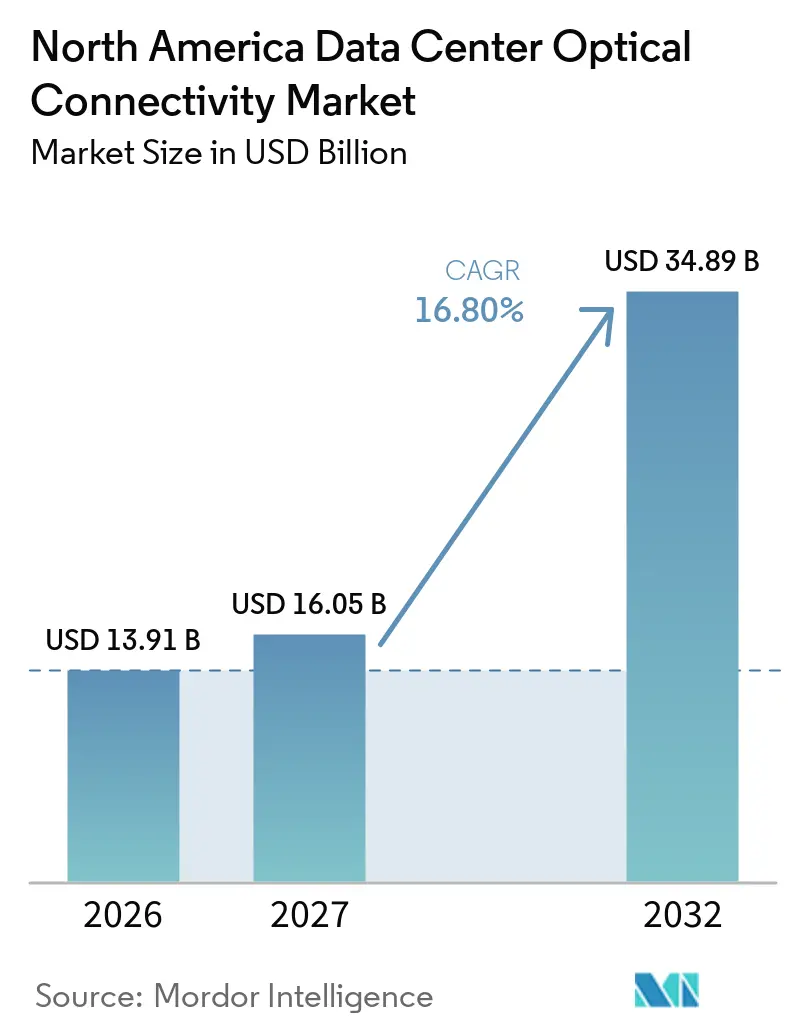
Die Marktgröße für optische Konnektivität in nordamerikanischen Rechenzentren wird voraussichtlich von 13,91 Milliarden USD im Jahr 2026 und 16,05 Milliarden USD im Jahr 2027 auf 34,89 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 16,80 % zwischen 2027 und 2032.
Der nordamerikanische Markt für optische Konnektivität in Rechenzentren wird durch GPU-dichte KI-Cluster neu gestaltet, die weit mehr Hochgeschwindigkeitsverbindungen benötigen als herkömmliche Cloud-Workloads. Der steigende Stromverbrauch von Rechenzentren macht die Verbindungsleistungseffizienz neben Bandbreite und Latenz zu einer zentralen Designpriorität. Die Internationale Energieagentur erwartet, dass der weltweite Stromverbrauch von Rechenzentren bis 2030 auf 945 TWh steigen wird, verglichen mit 415 TWh im Jahr 2024, wobei KI-beschleunigte Server einen Großteil des Anstiegs verursachen. Dies erhöht den Wert optischer Designs, die den Stromverbrauch pro übertragenem Bit reduzieren. Anbieter reagieren mit schnelleren steckbaren Modulen, co-verpackten Optiken, inländischen Photonik-Kapazitäten und optischer Schaltkreisvermittlung. Der nordamerikanische Markt für optische Konnektivität in Rechenzentren steht zudem unter Lieferkettendrück, da fortschrittliche Laser auf eine konzentrierte Material- und Fertigungsbasis angewiesen sind.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten optische Transceiver im Jahr 2026 einen Marktanteil von 49,18 % am nordamerikanischen Markt für optische Konnektivität in Rechenzentren, während optische Schaltkreisschalter bis 2032 voraussichtlich mit einer CAGR von 29,21 % wachsen werden.
- Nach Konnektivitätsarchitektur hielten konventionelle steckbare Optiken im Jahr 2026 einen Anteil von 78,32 %, während co-verpackte Optiken bis 2032 voraussichtlich mit einer CAGR von 30,41 % wachsen werden.
- Nach Datenrate hielt 800 Gbps im Jahr 2026 einen Anteil von 35,62 %, während das Segment oberhalb von 1,6 Tbps bis 2032 voraussichtlich mit einer CAGR von 32,43 % wachsen wird.
- Nach Reichweite hielt das Segment 7–100 Meter im Jahr 2026 einen Anteil von 33,91 %, während das Segment 100–500 Meter bis 2032 voraussichtlich mit einer CAGR von 19,41 % wachsen wird.
- Nach Anwendung hielt GPU-zu-Switch-Konnektivität im Jahr 2026 einen Anteil von 30,72 %, während GPU-zu-GPU-Konnektivität bis 2032 voraussichtlich mit einer CAGR von 31,17 % wachsen wird.
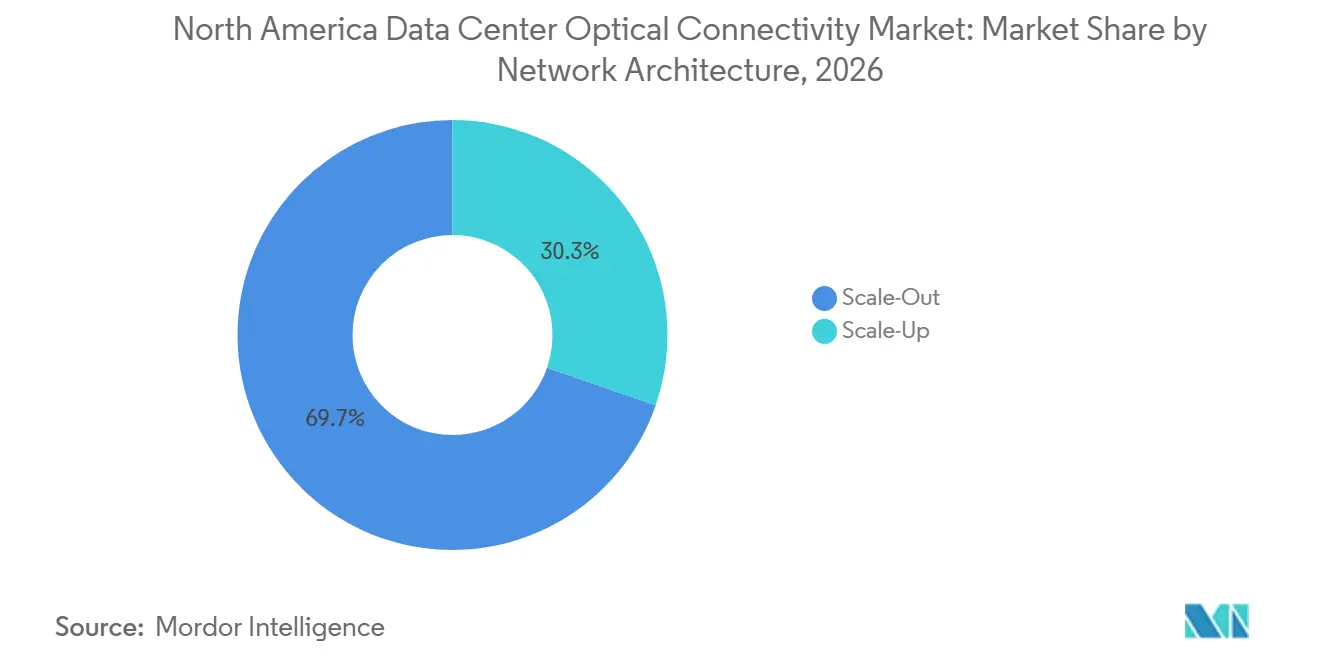
- Nach Netzwerkarchitektur hielten Scale-Out-Frontend-Netzwerke im Jahr 2026 einen Anteil von 69,71 %, während Scale-Up-Backend-KI-Netzwerke bis 2032 voraussichtlich mit einer CAGR von 32,11 % wachsen werden.
- Nach Rechenzentrumtyp hielten Hyperscale-Einrichtungen im Jahr 2026 einen Anteil von 61,21 % und werden bis 2032 voraussichtlich mit einer CAGR von 27,30 % wachsen.
- Nach Land hielten die Vereinigten Staaten im Jahr 2026 einen Anteil von 84,27 %, während Mexiko bis 2032 voraussichtlich mit einer CAGR von 20,71 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Erkenntnisse für optische Konnektivität in nordamerikanischen Rechenzentren
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von KI- und generativen KI-Clustern | +6.5% | Global, konzentriert in den Vereinigten Staaten, einschließlich Northern Virginia, Texas und Arizona | Kurzfristig (≤ 2 Jahre) |
| Hyperscale-Migration von 400G auf 800G und 1,6T | +4.8% | Vereinigte Staaten, mit Ausstrahlungseffekten auf Kanada und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Leistung pro Bit und thermische Effizienz | +2.2% | Global, mit höchster Intensität auf Hyperscale-Campussen in den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Ausbau von Rechenzentrums-Interconnects und verteilten KI-Fabrics | +2.1% | Vereinigte Staaten, mit sekundärer Expansion in Kanada und Mexiko | Mittelfristig (2–4 Jahre) |
| Regionale Lokalisierung der Lieferkette und Anreize für die Photonik-Fertigung | +1.1% | Vereinigte Staaten, insbesondere North Carolina und Texas, mit aufstrebendem Kanada | Langfristig (≥ 4 Jahre) |
| Einsatz von Hochfaser- und Mehrkernfasern für eingeschränkte Korridore | +0.8% | Dichte Metrocampus-Korridore in den Vereinigten Staaten und städtische Kernbereiche in Kanada | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von KI- und generativen KI-Clustern
Trainingscluster für große Sprachmodelle erfordern üblicherweise 50.000 bis mehr als 100.000 GPUs. Dies macht den Aufbau von KI-Clustern zum stärksten Nachfragetreiber für den nordamerikanischen Markt für optische Konnektivität in Rechenzentren. Die optische Bandbreite pro Rechenknoten hat sich alle 12 Monate verdoppelt, schneller als der 18-monatige Compute-Skalierungszyklus, der im Entwurf beschrieben wird. NVIDIA Spectrum-X Photonics co-verpackte Optik-Switches gingen im Mai 2026 bei CoreWeave und Oracle Cloud Infrastructure in Produktion. Credo erklärte, dass für 2026 der Versand von mehr als 11 Millionen 1,6T-Transceivern prognostiziert wird, mit mehr als dem doppelten Volumen für 2027.[1] Kontinuierliche Inferenz-Workloads erzeugen eine weitere Nachfrageschicht, da sie nach der Inbetriebnahme von Trainingsclustern eine geringe Latenz und eine anhaltende Bandbreite erfordern.
Hyperscale-Migration von 400G auf 800G und 1,6T
Der Übergang von 400 Gbps auf 800 Gbps und 1,6 Tbps vollzieht sich innerhalb eines kurzen Beschaffungsfensters. Er erzeugt gleichzeitige Nachfrage über mehrere Geschwindigkeitsgenerationen hinweg im nordamerikanischen Markt für optische Konnektivität in Rechenzentren. Cisco veröffentlichte im Februar 2026 800G-LPO-Module für ausgewählte Router-Familien. Marvell stellte im März 2026 seinen COLORZ 1600 1,6T ZR/ZR+-Stecker vor, der von seinem Electra-2-nm-kohärenten DSP angetrieben wird. Hyperscaler ziehen die 800G-Qualifizierungsarbeiten vor, was den Preisdruck auf 400G-Produkte erhöht, selbst wenn die Stückzahlnachfrage hoch bleibt. IEEE 802.3 bietet weiterhin die Interoperabilitätsbasis über Geschwindigkeitsstufen hinweg und beeinflusst den Zeitpunkt der formellen Einführung.
Anforderungen an Leistung pro Bit und thermische Effizienz
Begrenzte Stromverfügbarkeit an neuen Hyperscale-Standorten hat den Energieverbrauch pro Bit zu einem zentralen Designthema gemacht. Ein vollständig bestückter 32-Port-1,6T-Switch kann bei Volllast 1.500 W aus optischen Modulen erzeugen. Diese thermische Last kann eine Flüssigkühlung erfordern, über die viele ältere Einrichtungen nicht verfügen. Der nordamerikanische Markt für optische Konnektivität in Rechenzentren profitiert daher von stromsparenden Designs, die bei höheren Lane-Geschwindigkeiten betrieben werden können. Co-verpackte Optiken entfernen lange elektrische Pfade zwischen dem Switching-ASIC und den Optiken, was den Verbindungsstrombedarf im Vergleich zu herkömmlichen steckbaren Modulen reduzieren kann. Betreiber mit eingeschränkter Stromkapazität treiben CPO-Pilotprojekte voran, anstatt auf die Reife aller Standards und Serviceverfahren zu warten. Dies verkürzt die praktische Lebensdauer einiger herkömmlicher steckbarer Konfigurationen.
Ausbau von Rechenzentrums-Interconnects und verteilten KI-Fabrics
Strom- und Platzbeschränkungen verlagern KI-Rechenkapazitäten in mehrere Gebäude und Campusse. Dies erfordert Rechenzentrums-Interconnect-Verbindungen, die als Erweiterungen des internen Fabrics dienen. Die GPU-zu-GPU-Anwendung wird bis 2032 voraussichtlich mit einer CAGR von 31,17 % wachsen, da der Datenverkehr zwischen Gebäuden und Standorten zunimmt. Marvell und Lumentum demonstrierten auf der OFC 2026 mehrschichtige 1,6T-Konnektivität unter Verwendung von COLORZ 800 ZR/ZR+-Modulen und dem optischen Schaltkreisschalter Lumentum R300. Das Open Compute Project berichtete, dass Google Jupiter Evolving-Deployments elektrische Paketschalter-Spines durch optische Schaltkreisvermittlung ersetzten und dabei bis zu 41 % weniger Netzwerkstrom und 30 % niedrigere Investitionsausgaben erzielten. Diese Ergebnisse geben nordamerikanischen Betreibern einen praktischen Maßstab für die Bewertung rein optischer Designs im nordamerikanischen Markt für optische Konnektivität in Rechenzentren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Signalintegritäts- und Wärmemanagementgrenzen bei 800G und 1,6T | -1.6% | Hyperscale-Campusse in den Vereinigten Staaten und globale Deployments | Kurzfristig (≤ 2 Jahre) |
| Interoperabilitäts- und Host-ASIC-Qualifizierungsbeschränkungen für LPO und CPO | -1.2% | Global, am stärksten ausgeprägt in den Vereinigten Staaten, wo Qualifizierungszyklen die Deployment-Volumina begrenzen | Mittelfristig (2–4 Jahre) |
| Preisverfall bei 400G und schnelle technologische Obsoleszenz | -0.8% | Vereinigte Staaten, Kanada und globale Märkte | Kurzfristig (≤ 2 Jahre) |
| Zoll-, Exportkontroll- und konzentrierte Komponentenversorgungsrisiken | -0.7% | Primär Vereinigte Staaten, sekundär Kanada | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Signalintegritäts- und Wärmemanagementgrenzen bei 800G und 1,6T
Der Wechsel von 100G auf 200G pro Lane führt zu Signalintegritätsproblemen, die keine einfache Erweiterung früherer Geschwindigkeitsgenerationen darstellen. Bei 224 Gbps PAM4 können Steckverbinder, Leiterplattenbohrungen und Übersprechen den Signalspielraum beeinträchtigen. Dies erhöht das Design- und Montagerisiko für Module mit hoher Lane-Anzahl. Die gleiche optische Last von 1.500 W eines vollständig bestückten 32-Port-1,6T-Switches erhöht ebenfalls die Kühlanforderungen.[2] Der nordamerikanische Markt für optische Konnektivität in Rechenzentren muss zusätzliche Qualifizierungsarbeiten absorbieren, wenn Betreiber auf jede höhere Geschwindigkeitsstufe wechseln. Diese Testzyklen können die Produktionsbereitstellung verzögern, selbst wenn die Kundennachfrage stark ist. Die Leistungsanforderungen der IEC 61753 und die Interoperabilitätsstandards von IEEE 802.3 bestimmen die technischen Spezifikationen, die Anbieter erfüllen müssen.
Interoperabilitäts- und Host-ASIC-Qualifizierungsbeschränkungen für LPO und CPO
LPO und CPO verlagern mehr Signalintegritätsverantwortung vom Modul-DSP auf den Host-ASIC-SerDes und Entzerrungsfunktionen. Ein mit einem ASIC genehmigtes Modul funktioniert nicht notwendigerweise mit einem anderen ASIC bei der gleichen Nominalgeschwindigkeit. Dies erfordert eine enge Koordination zwischen optischen Anbietern und Switch-Silicon-Teams. Die daraus resultierende bilaterale Qualifizierungsarbeit erhöht die Belastung für kleinere Anbieter und verlangsamt die Hochläufe der nächsten Architekturgeneration. Credo schlug ein am Open Compute Project ausgerichtetes Telemetrie-Framework vor, das Gesundheitswerte, Forward-Error-Correction-Bins und Ereignisprotokolle für 1,6T- und spätere Transceiver abdeckt. Eine breite Einführung gemeinsamer Diagnoseverfahren könnte die Integrationsreibung verringern, aber der Qualifizierungszeitplan bleibt eine wichtige Einschränkung für den nordamerikanischen Markt für optische Konnektivität in Rechenzentren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Transceiver führen, während optische Schaltkreisschalter beschleunigen
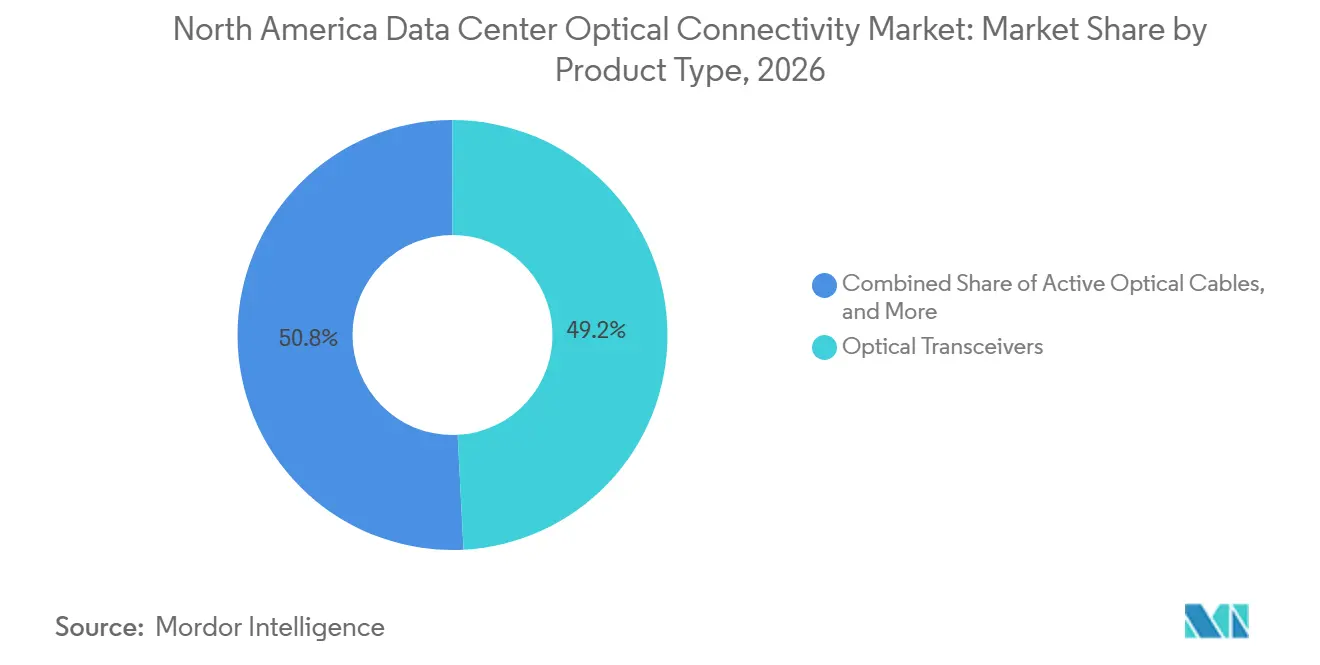
Optische Transceiver hielten im Jahr 2026 einen Marktanteil von 49,18 % am nordamerikanischen Markt für optische Konnektivität in Rechenzentren. Ihre Position spiegelt die etablierte 800G-OSFP-Produktion und die breite Anbieterbeteiligung wider. Aktive optische Kabel unterstützen kurzreichweitige, hochdichte Verbindungen innerhalb von Racks. Glasfaserkabelanordnungen, Steckverbinder und Interconnect-Anordnungen bilden das zugrunde liegende physische Netzwerk. Diese Produkte bleiben unabhängig davon notwendig, welche aktive optische Technologie ausgewählt wird.
Optische Schaltkreisschalter werden bis 2032 voraussichtlich mit einer CAGR von 29,21 % wachsen. Die Marktgröße für optische Schaltkreisschalter im nordamerikanischen Markt für optische Konnektivität in Rechenzentren wird durch ihre Fähigkeit gestützt, elektrische Spine-Funktionen durch optische Pfade zu ersetzen. Erkenntnisse des Open Compute Project aus Google Jupiter Evolving-Deployments zeigten bis zu 41 % weniger Netzwerkstrom und 30 % niedrigere Investitionsausgaben. Ihre rekonfigurierbaren Pfade sind für sich ändernde Trainingsdatenverkehrsmuster relevant. Das Produkt hat daher eine Rolle in Scale-Up-Fabrics, nicht nur im Weitverkehrstransport. Transceiver sollten ihre größere Umsatzbasis behalten, da jede Architektur weiterhin optische Endpunkte benötigt.

Nach Konnektivitätsarchitektur: Steckbare Module behalten ihre Skalierung, während CPO die Designprioritäten verändert
Konventionelle steckbare Optiken hielten im Jahr 2026 einen Anteil von 78,32 %. Dieses Segment bleibt wichtig, da fehlerhafte Module im laufenden Betrieb ausgetauscht werden können, ohne einen Switch offline zu nehmen. Diese Wartbarkeit ist für Betriebsteams wichtig, die Live-KI-Cluster betreiben. LPO und Near-Packaged Optics liegen zwischen Standard-Steckmodulen und vollständigem CPO. Sie bieten stromsparende Optionen, während Betreiber das Qualifizierungsrisiko schrittweise managen können.
CPO wird bis 2032 voraussichtlich mit einer CAGR von 30,41 % wachsen. Es reduziert den elektrischen Pfad zum Switch-ASIC und adressiert die Strom- und Wärmegrenzen bei 1,6T. Ayar Labs trat im Juni 2026 mit seinem TeraPHY-Chiplet dem NVIDIA NVLink Fusion-Ökosystem bei, gemäß dem bereitgestellten Material. Das System ist für optische Konnektivität auf Rack-Ebene konzipiert. Der nordamerikanische Markt für optische Konnektivität in Rechenzentren wird steckbare Module wahrscheinlich für die Wartungsflexibilität behalten, auch wenn CPO näher an das Rechenpaket rückt. Die CPO-Einführung hängt daher ebenso sehr von der betrieblichen Bereitschaft ab wie von ihren Stromvorteilen.
Nach Datenrate: 800 Gbps verankert das Volumen, während oberhalb von 1,6 Tbps das Tempo vorgibt
Das 800-Gbps-Segment hielt im Jahr 2026 einen Anteil von 35,62 %. Es ist der wichtigste Transportstandard für die eingesetzte nordamerikanische KI-Infrastruktur. Seine Fertigungsbasis kann erhebliche Umsätze unterstützen, auch wenn sein Anteil im Laufe der Zeit sinkt. InnoLight liefert 1,6T-Module in großen Stückzahlen, während Eoptolink kleinere 1,6T-Lieferungen begonnen hat, basierend auf dem bereitgestellten Material. Die 800G-Stufe bleibt die praktische Verbindung zwischen der früheren 400G-Infrastruktur und neuen 1,6T-Deployments.
Das Segment oberhalb von 1,6 Tbps wird bis 2032 voraussichtlich mit einer CAGR von 32,43 % wachsen. MACOM stellte im September 2026 einen 3,2T-Frontend-Chipsatz mit 448-Gbps-PAM4-Treibern und Transimpedanzverstärkern vor. Dies gibt Modulentwicklern einen Komponentenpfad zur nächsten Geschwindigkeitsgeneration. Die nordamerikanische Branche für optische Konnektivität in Rechenzentren bewegt sich auf die 3,2T-Evaluierung zu, während die 1,6T-Hochläufe fortgesetzt werden. Diese Überschneidung erhöht den Ingenieurbedarf, kann aber frühere Generationen schneller obsolet machen. Die Masseneinführung wird weiterhin von einer erfolgreichen Kundenqualifizierung und dem Wärmemanagement abhängen.
Nach Reichweite: Mittelkorridorverbindungen dominieren, während Campus-Verbindungen expandieren
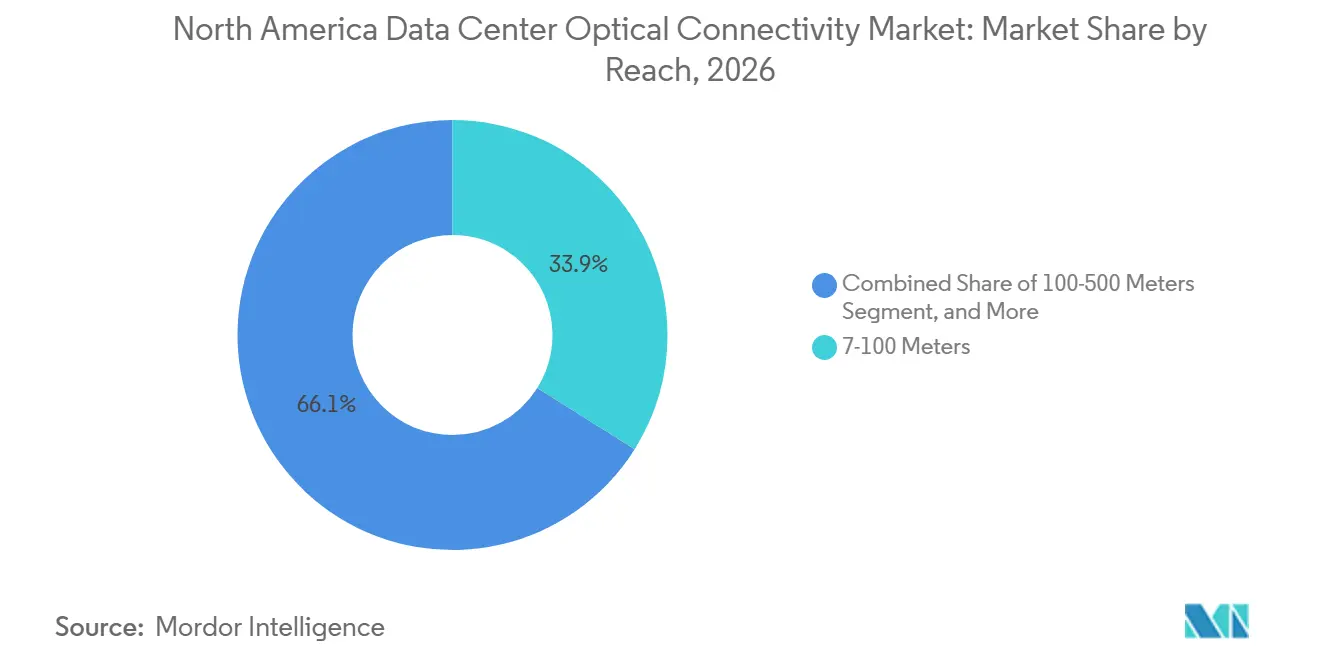
Das Segment 7–100 Meter hielt im Jahr 2026 einen Anteil von 33,91 %. Diese Verbindungen verbinden Reihen, Leaf-Switches und Spines innerhalb aktueller KI-Cluster-Layouts. OSFP-DR8- und DR8-Einzelmodus-Konfigurationen unterstützen viele dieser Verbindungen. Kürzere Segmente, einschließlich bis zu 3 Meter, 3–5 Meter und 5–7 Meter, dienen In-Rack- und End-of-Row-Verbindungen. Aktive optische Kabel und Multimode-Module haben dort eine Rolle, wo Entfernungs- und Dichteanforderungen geringer sind.
Das Segment 100–500 Meter wird bis 2032 voraussichtlich mit einer CAGR von 19,41 % wachsen. Dies spiegelt die Notwendigkeit wider, KI-Fabrics über Gebäude hinweg zu erweitern, wenn Strom und Platz auf einem einzelnen Campus eingeschränkt werden. Corning stellte auf der OFC 2026 eine Mehrkernfaserlösung vor, die innerhalb einer Standard-125-Mikrometer-Ummantelung eine 4-fache Kapazität pro Faser bietet.[3] Sie kann die Kabelmasse um bis zu 70 % reduzieren. Solche Designs adressieren Leitungskanal-Einschränkungen in dichten Campussen. Der nordamerikanische Markt für optische Konnektivität in Rechenzentren kann daher sowohl von höheren Faserzahlen als auch von längeren Reichweitenanforderungen profitieren.
Nach Anwendung: GPU-zu-Switch führt, während GPU-zu-GPU an Bedeutung gewinnt
GPU-zu-Switch-Konnektivität hielt im Jahr 2026 einen Anteil von 30,72 %. Leaf-Spine-Designs erzeugen eine hohe optische Portanzahl, da jeder GPU-Server Verbindungen zu Top-of-Rack-Switches benötigt. Server-zu-Switch- und Switch-zu-Switch-Verbindungen unterstützen das breitere Fabric. Speicherkonnektivität unterstützt NVMe-over-Fabrics und verteilte Trainings-Checkpoints. Die Nachfrage nach Rechenzentrums-Interconnects steigt ebenfalls, da Multi-Site-KI-Cluster häufiger werden.
GPU-zu-GPU-Konnektivität wird bis 2032 voraussichtlich mit einer CAGR von 31,17 % wachsen. Scale-Up-Training erfordert direkte Peer-Kommunikation mit sehr geringer Latenz. Das bereitgestellte Material beschreibt NVIDIAs Integration von optischer Schaltkreisvermittlung in die NVL576-Architektur zur Schaffung direkter optischer GPU-zu-GPU-Pfade. Dieser Ansatz vermeidet die Weiterleitung jedes Austauschs über elektrische Switches. Er unterstützt den Wandel hin zu eng gekoppelten Beschleunigergruppen. Der nordamerikanische Markt für optische Konnektivität in Rechenzentren wird speziellere optische Designs benötigen, da Scale-Up-Datenverkehr einen größeren Teil von KI-Clustern ausmacht.
Nach Netzwerkarchitektur: Scale-Out führt, während Scale-Up neue Nachfrage erschließt
Scale-Out-Frontend-Netzwerke hielten im Jahr 2026 einen Anteil von 69,71 %. Ihre installierte Basis umfasst 400G- und 800G-Ethernet- und InfiniBand-Fabrics, die bestehende GPU-Server-Flotten verbinden. Dies macht Scale-Out zur zentralen Umsatzquelle für Transceiver-Anbieter. Es sollte die Volumenführerschaft während des Prognosezeitraums behalten. Die Architektur bleibt notwendig für die Verteilung von Workloads über große Cluster hinweg.
Scale-Up-Backend-KI-Netzwerke werden bis 2032 voraussichtlich mit einer CAGR von 32,11 % wachsen. Der Marktanteil im nordamerikanischen Markt für optische Konnektivität in Rechenzentren verschiebt sich am Rand hin zu Systemen, die Beschleuniger enger verbinden. Arista berichtete, dass sein gemeinsam mit AMD, Broadcom, Meta, Microsoft und Qualcomm entwickeltes Rack-Scale-Portfolio 6,5 Petabit pro Rack erreicht. Das Unternehmen erklärte, dass dies fast dem 4-fachen des aktuellen OSFP-basierten Outputs entspricht. Es berichtete auch von einer potenziellen 50-prozentigen Reduzierung des Rechenzentrums-Footprints pro KI-Recheneinheit. Diese Designs zeigen, warum Scale-Up-Verbindungen zu einer wichtigen inkrementellen Chance werden.
Nach Rechenzentrumtyp: Hyperscale-Einrichtungen dominieren Volumen und Expansion
Hyperscale-Rechenzentren hielten im Jahr 2026 einen Anteil von 61,21 %. Sie werden bis 2032 auch voraussichtlich mit einer CAGR von 27,30 % wachsen. Diese Kombination zeigt, dass der Aufbau neuer KI-Cluster auf großen Cloud-Plattformen konzentriert ist. Diese Betreiber gestalten Netzwerk-Fabrics für Workloads um, die weit mehr optische Bandbreite pro Rechenknoten erfordern. Colocation-Einrichtungen bedienen Unternehmen und kleinere Cloud-Kunden mit Standard-400G- und 800G-Konfigurationen.
Meta und Corning gaben im Januar 2026 eine Vereinbarung im Wert von bis zu 6 Milliarden USD für Faser, Kabel und Konnektivität zur Unterstützung von Metas KI-Ausbau in den Vereinigten Staaten bekannt. Die Einrichtung in North Carolina ist ein Produktionsstandort für dieses Programm. Unternehmens-Upgrades von 100G auf 400G verlaufen langsamer. Edge- und Micro-Rechenzentren sind relevant, da Inferenz näher an die Endnutzer verlagert wird. Der nordamerikanische Markt für optische Konnektivität in Rechenzentren wird daher vom Hyperscale-Bau angeführt, während andere Einrichtungstypen unterschiedliche Anforderungen hinzufügen. Die Nachfrage unterscheidet sich je nach Betriebsmodell und Reifegrad des KI-Einsatzes.
Geografische Analyse
Die Vereinigten Staaten hielten im Jahr 2026 einen Anteil von 84,27 % am nordamerikanischen Markt für optische Konnektivität in Rechenzentren. Sie werden durch Hyperscale-Bau in Northern Virginia, Dallas-Fort Worth, Phoenix, Silicon Valley, Chicago und Atlanta gestützt. Die Vereinigten Staaten haben auch eine besondere politische Position in der Photonik-Fertigung. GlobalFoundries unterzeichnete im Juli 2026 eine Absichtserklärung für bis zu 300 Millionen USD an CHIPS-Förderung zur Beschleunigung der Siliziumphotonik-Arbeiten. Das Handelsministerium gab auch eine Absichtserklärung für bis zu 50 Millionen USD für Coherent bekannt, um die InP-Fertigung in Sherman, Texas, auszubauen.[4] Diese Projekte zielen darauf ab, die lokale Verfügbarkeit von Komponenten zu stärken, die für Hochgeschwindigkeits-KI-Interconnects benötigt werden.
NVIDIA und Corning gaben im Mai 2026 eine Partnerschaft bekannt, um die Fertigung optischer Konnektivität in den Vereinigten Staaten um das 10-fache zu steigern und die Faserproduktion in den Vereinigten Staaten um mehr als 50 % auszubauen. Das Programm umfasst 3 neue Einrichtungen in North Carolina und Texas. Dies verknüpft die inländische Lieferkapazität direkt mit dem KI-Rechenzentrums-Bauzyklus. Die Vereinigten Staaten werden das primäre Nachfrage- und Versorgungszentrum für den nordamerikanischen Markt für optische Konnektivität in Rechenzentren bleiben. Kanada hat eine kleinere, aber differenzierte Rolle, da Wasserkraft in Quebec und British Columbia stromintensive GPU-Cluster unterstützt. Kanadische Deployments folgen der US-amerikanischen Geschwindigkeitseinführung in der Regel mit einer Verzögerung von ein bis zwei Jahren. Größere Entfernungen zwischen Bevölkerungszentren erhöhen die Bedeutung von Glasfaserkonnektivität mit größerer Reichweite.
Mexiko wird bis 2032 voraussichtlich mit einer CAGR von 20,71 % wachsen. Das Wachstum ist mit der Colocation-Entwicklung in Querétaro und Monterrey verbunden. Diese Standorte unterstützen geografische Redundanzanforderungen und die lokale Unternehmensdigitalisierung. Der Wechsel von 400G auf 800G beschleunigt sich, da Colocation-Betreiber ihre Netzwerke an die Anforderungen von Hyperscale-Mietern anpassen. Dies unterstützt die Nachfrage nach Transceivern und Faseranordnungen, die bereits in den Vereinigten Staaten qualifiziert sind. Der nordamerikanische Markt für optische Konnektivität in Rechenzentren hat daher eine regionale Hierarchie, mit den Vereinigten Staaten als Kern, Kanada als stromorientierter Erweiterung und Mexiko als am schnellsten wachsendem Standort. Anbieter mit nordamerikanischer Qualifizierung und regionaler Kanalabdeckung sind gut positioniert, um diese unterschiedlichen Anforderungen zu adressieren.
Wettbewerbslandschaft
Der nordamerikanische Markt für optische Konnektivität in Rechenzentren ist in den Kerntechnologieschichten mäßig konzentriert, bleibt aber über das breitere Anbieterfeld hinweg fragmentiert. Coherent, Lumentum, Broadcom und Marvell sind in den Bereichen Laser, Transceiver, Switch-ASICs und DSPs tätig. Mehr als 20 Anbieter konkurrieren bei 800G-optischen Transceivern, basierend auf dem bereitgestellten Material. Diese Aufteilung bedeutet, dass kein einzelner Anbieter alle Schichten eines eingesetzten optischen Netzwerks kontrolliert. Der Wettbewerbsfokus liegt zunehmend auf dem Zugang zu fortschrittlicher Photonik, Qualifizierungskapazität und energieeffizienten Systemdesigns.
Marvell schloss Anfang 2026 die Übernahme von Celestial AI für 3,25 Milliarden USD ab, gemäß dem bereitgestellten Material. Dies spiegelt eine Strategie wider, photonisches geistiges Eigentum zu erwerben, anstatt es zu lizenzieren. Marvell brachte im März 2026 auch die Produkte COLORZ 1600 und Libra 800G ZR/ZR+ DSP auf den Markt. Broadcom begann im Oktober 2025 mit der Auslieferung seines Tomahawk 6 Davisson CPO-Switches, basierend auf dem bereitgestellten Material. Lumentum gab eine 240.000 Quadratfuß große Einrichtung in Greensboro, North Carolina, für InP-Laser bekannt, mit einem erwarteten Produktionshochlauf Mitte 2028. Diese Maßnahmen deuten auf einen Wettbewerb hin, der auf Produktintegration und lokaler Fertigungskapazität basiert.
Optische Telemetrie ist ein offener Bereich, da kein Anbieter die Kontrolle über die Diagnose aller Hochgeschwindigkeitsmodule etabliert hat. Credos vorgeschlagener gemeinsamer Telemetrie-Ansatz zielt darauf ab, Gesundheitsbewertung, Forward-Error-Correction-Informationen und Ereignisprotokolle zu standardisieren. Anbieter, die die Überwachung vereinfachen, können eine wiederkehrende Software- und Supportrolle im nordamerikanischen Markt für optische Konnektivität in Rechenzentren schaffen. Die inländische InP-Laserversorgung ist ein weiterer Wettbewerbsbereich, da Betreiber der sicheren Beschaffung mehr Bedeutung beimessen. Lumentums geplante 6-Zoll-InP-Wafer-Produktion könnte eine große US-amerikanische Quelle für CPO-fähige Laser bereitstellen. Die Wettbewerbsstruktur sollte breit bleiben, da Kunden qualifizierte Alternativen auf mehreren Komponentenebenen benötigen.
Marktführer in der Branche für optische Konnektivität in nordamerikanischen Rechenzentren
-
Coherent Corp.
-
Lumentum Holdings Inc.
-
Broadcom Inc.
-
Marvell Technology, Inc.
-
Cisco Systems, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Oktober 2026: MACOM Technology Solutions Holdings, Inc. stellte einen 3,2T-Frontend-Chipsatz vor, der 448-Gbps-PAM4-Transimpedanzverstärker, Photodioden und zuvor veröffentlichte 448-Gbps-PAM4-Treiber kombiniert und eine Einzel-Anbieter-Sende-Empfangs-Plattform zur Beschleunigung der Entwicklung optischer Module für die KI-Infrastruktur der nächsten Generation liefert.
- September 2026: Marvell Technology präsentierte auf der ECOC 2026 in Málaga, Spanien, 2-nm-Demonstrationen für optische Interconnects, einschließlich 2-nm-1,6T-ZR- und kohärenter Lite-O-Band-Technologien für 3,2T-Konnektivität.
- Juli 2026: GlobalFoundries unterzeichnete eine Absichtserklärung mit dem Handelsministerium der Vereinigten Staaten für bis zu 300 Millionen USD an CHIPS-F&E-Förderung zur Beschleunigung der Siliziumphotonik der nächsten Generation.
- Mai 2026: NVIDIA Corporation und Corning Incorporated gaben eine mehrjährige kommerzielle und technologische Partnerschaft bekannt, im Rahmen derer Corning die Fertigung optischer Konnektivität in den Vereinigten Staaten um das 10-fache steigern und die Faserproduktion in den Vereinigten Staaten um mehr als 50 % ausbauen wird, mit 3 neuen Einrichtungen in North Carolina und Texas.
Berichtsumfang für den Markt für optische Konnektivität in nordamerikanischen Rechenzentren
Die optische Konnektivität in nordamerikanischen Rechenzentren bezieht sich auf Hochgeschwindigkeits-Glasfaserkomponenten, Kabel und Transceiver, die für die Ermöglichung von Hochbandbreiten- und Niedriglatenz-Datenübertragung innerhalb von und zwischen Rechenzentren in der Region entwickelt wurden.
Der Bericht über den Markt für optische Konnektivität in nordamerikanischen Rechenzentren ist segmentiert nach Produkttyp (optische Transceiver, aktive optische Kabel, Glasfaserkabelanordnungen, optische Steckverbinder, optische Interconnect-Anordnungen und optische Schaltkreisschalter), Konnektivitätsarchitektur (konventionelle steckbare Optiken, lineare steckbare Optiken (LPO/LRO), Near-Packaged Optics (NPO) und Co-Packaged Optics (CPO)), Datenrate (bis zu 400 Gbps, 800 Gbps, 1,6 Tbps und oberhalb von 1,6 Tbps), Reichweite (bis zu 3 Meter, 3–5 Meter, 5–7 Meter, 7–100 Meter, 100–500 Meter und oberhalb von 500 Meter), Anwendung (GPU-zu-Switch, GPU-zu-GPU, Switch-zu-Switch, Server-zu-Switch, Speicherkonnektivität und Rechenzentrums-Interconnect), Netzwerkarchitektur (Scale-Up und Scale-Out), Rechenzentrumtyp (Hyperscale, Colocation, Unternehmen sowie Edge- und Micro-Rechenzentren) und Land (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Optische Transceiver |
| Aktive optische Kabel |
| Glasfaserkabelanordnungen |
| Optische Steckverbinder |
| Optische Interconnect-Anordnungen |
| Optische Schaltkreisschalter |
| Konventionelle steckbare Optiken |
| Lineare steckbare Optiken (LPO/LRO) |
| Near-Packaged Optics (NPO) |
| Co-Packaged Optics (CPO) |
| Bis zu 400 Gbps |
| 800 Gbps |
| 1,6 Tbps |
| Oberhalb von 1,6 Tbps |
| Bis zu 3 Meter |
| 3–5 Meter |
| 5–7 Meter |
| 7–100 Meter |
| 100–500 Meter |
| Oberhalb von 500 Meter |
| GPU-zu-Switch |
| GPU-zu-GPU |
| Switch-zu-Switch |
| Server-zu-Switch |
| Speicherkonnektivität |
| Rechenzentrums-Interconnect |
| Scale-Up |
| Scale-Out |
| Hyperscale |
| Colocation |
| Unternehmen |
| Edge- und Micro-Rechenzentren |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Produkttyp | Optische Transceiver |
| Aktive optische Kabel | |
| Glasfaserkabelanordnungen | |
| Optische Steckverbinder | |
| Optische Interconnect-Anordnungen | |
| Optische Schaltkreisschalter | |
| Nach Konnektivitätsarchitektur | Konventionelle steckbare Optiken |
| Lineare steckbare Optiken (LPO/LRO) | |
| Near-Packaged Optics (NPO) | |
| Co-Packaged Optics (CPO) | |
| Nach Datenrate | Bis zu 400 Gbps |
| 800 Gbps | |
| 1,6 Tbps | |
| Oberhalb von 1,6 Tbps | |
| Nach Reichweite | Bis zu 3 Meter |
| 3–5 Meter | |
| 5–7 Meter | |
| 7–100 Meter | |
| 100–500 Meter | |
| Oberhalb von 500 Meter | |
| Nach Anwendung | GPU-zu-Switch |
| GPU-zu-GPU | |
| Switch-zu-Switch | |
| Server-zu-Switch | |
| Speicherkonnektivität | |
| Rechenzentrums-Interconnect | |
| Nach Netzwerkarchitektur | Scale-Up |
| Scale-Out | |
| Nach Rechenzentrumtyp | Hyperscale |
| Colocation | |
| Unternehmen | |
| Edge- und Micro-Rechenzentren | |
| Nach Land | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für optische Konnektivität in nordamerikanischen Rechenzentren?
Die Marktgröße für optische Konnektivität in nordamerikanischen Rechenzentren beträgt 13,91 Milliarden USD im Jahr 2026 und wird voraussichtlich bis 2032 bei einer CAGR von 16,80 % auf 34,89 Milliarden USD anwachsen.
Was treibt die Nachfrage nach optischer Konnektivität in nordamerikanischen Rechenzentren an?
GPU-dichte KI-Cluster, der Wechsel zu 800G- und 1,6T-Verbindungen sowie Einschränkungen bei der Leistung pro Bit erhöhen die Nachfrage nach Hochgeschwindigkeits-Glasfaserverbindungen.
Welcher Produkttyp führt beim Umsatz in diesem Sektor?
Optische Transceiver führen mit einem Anteil von 49,18 % im Jahr 2026, während optische Schaltkreisschalter mit einer CAGR von 29,21 % der am schnellsten wachsende Produkttyp sind.
Warum gewinnen co-verpackte Optiken an Aufmerksamkeit?
CPO reduziert den elektrischen Pfad zwischen Optiken und Switching-Silizium, was dazu beitragen kann, den Stromverbrauch und die thermische Last bei 1,6T-Geschwindigkeiten zu reduzieren.
Welches Land hat die größte Nachfragebasis in Nordamerika?
Die Vereinigten Staaten halten im Jahr 2026 einen Anteil von 84,27 %, gestützt durch den Bau von Hyperscale-KI-Campussen und inländische Photonik-Fertigungsprogramme.
Was ist die am schnellsten wachsende Anwendung für Hochgeschwindigkeits-Glasfaserverbindungen?
GPU-zu-GPU-Konnektivität wird bis 2032 voraussichtlich mit einer CAGR von 31,17 % wachsen, da Scale-Up-KI-Systeme eine Beschleunigerkommunikation mit geringerer Latenz erfordern.