
Tamaño y Participación del Mercado de Conectividad Óptica de Centros de Datos de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
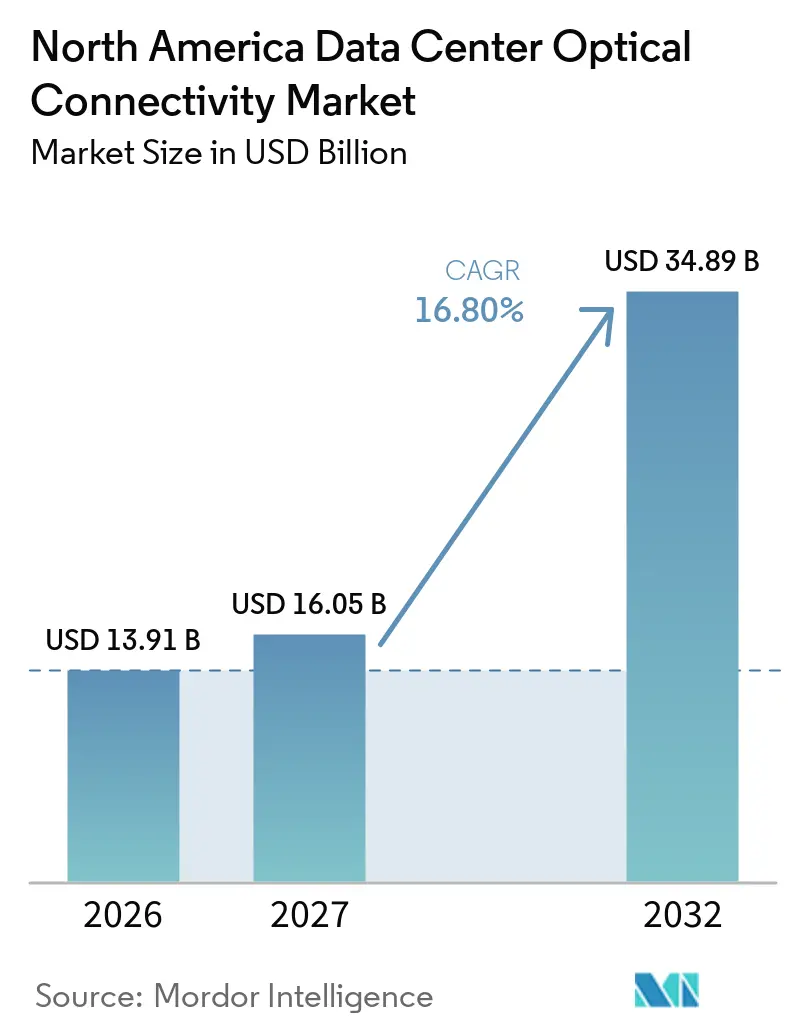
| Tamaño del mercado en el año base (2026) | 13.91 Mil millones de dólares |
| Tamaño del Mercado (2027) | 16.05 Mil millones de dólares |
| Tamaño del Mercado (2032) | 34.89 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 16.80 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Conectividad Óptica de Centros de Datos de América del Norte por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Conectividad Óptica de Centros de Datos de América del Norte se expandirá desde 13,91 mil millones de USD en 2026 y 16,05 mil millones de USD en 2027 hasta 34,89 mil millones de USD en 2032, registrando una CAGR del 16,80% entre 2027 y 2032.
El mercado de conectividad óptica de centros de datos de América del Norte está siendo reconfigurado por los clústeres de IA con alta densidad de GPU, que requieren muchos más enlaces de alta velocidad que las cargas de trabajo convencionales en la nube. El creciente consumo energético de los centros de datos convierte la eficiencia energética por enlace en una prioridad de diseño junto con el ancho de banda y la latencia. La Agencia Internacional de Energía prevé que el consumo mundial de electricidad en centros de datos alcance los 945 TWh en 2030, frente a los 415 TWh de 2024, mientras que los servidores acelerados por IA impulsan gran parte del incremento. Esto aumenta el valor de los diseños ópticos que reducen la energía consumida por bit transmitido. Los proveedores están respondiendo mediante módulos enchufables de mayor velocidad, óptica co-empaquetada, capacidad fotónica nacional e interruptores de circuito óptico. El mercado de conectividad óptica de centros de datos de América del Norte también enfrenta presión en la cadena de suministro, ya que los láseres avanzados dependen de una base concentrada de materiales y fabricación.
Conclusiones Clave del Informe
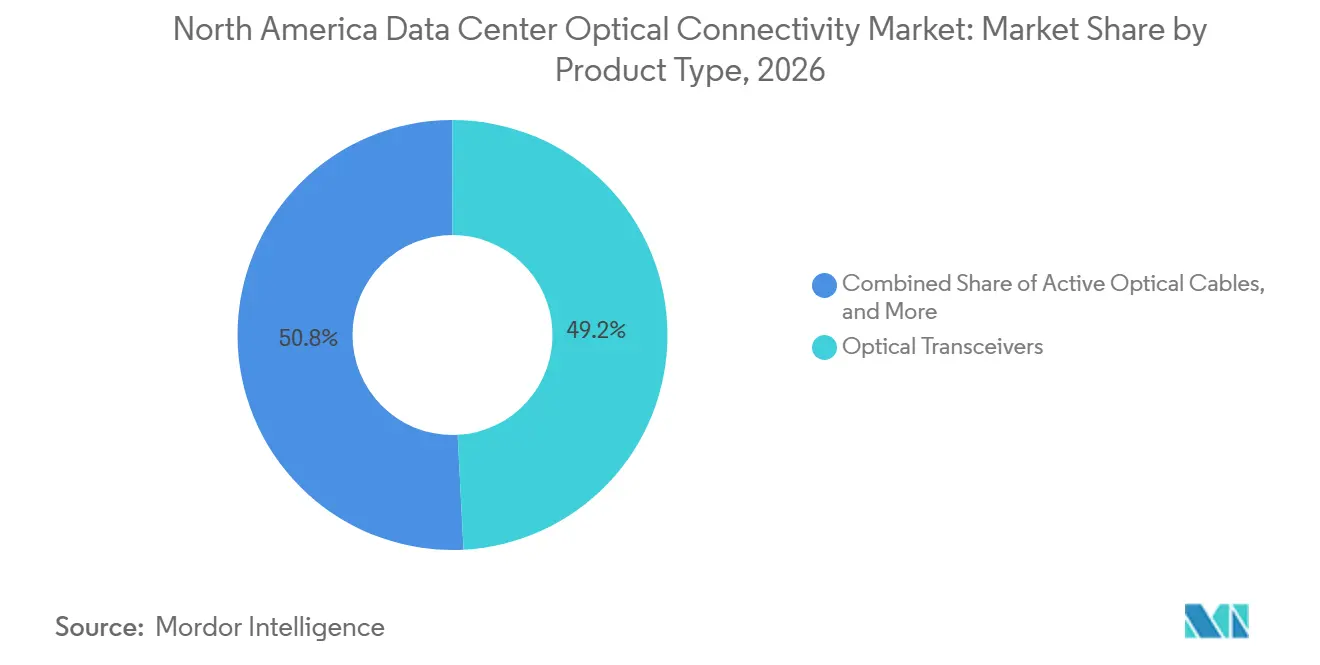
- Por tipo de producto, los transceptores ópticos representaron el 49,18% de la participación del mercado de conectividad óptica de centros de datos de América del Norte en 2026, mientras que se proyecta que los interruptores de circuito óptico se expandan a una CAGR del 29,21% hasta 2032.
- Por arquitectura de conectividad, la óptica enchufable convencional representó el 78,32% de la participación en 2026, mientras que se proyecta que la óptica co-empaquetada se expanda a una CAGR del 30,41% hasta 2032.
- Por velocidad de datos, 800 Gbps representó el 35,62% de la participación en 2026, mientras que se proyecta que el segmento superior a 1,6 Tbps se expanda a una CAGR del 32,43% hasta 2032.
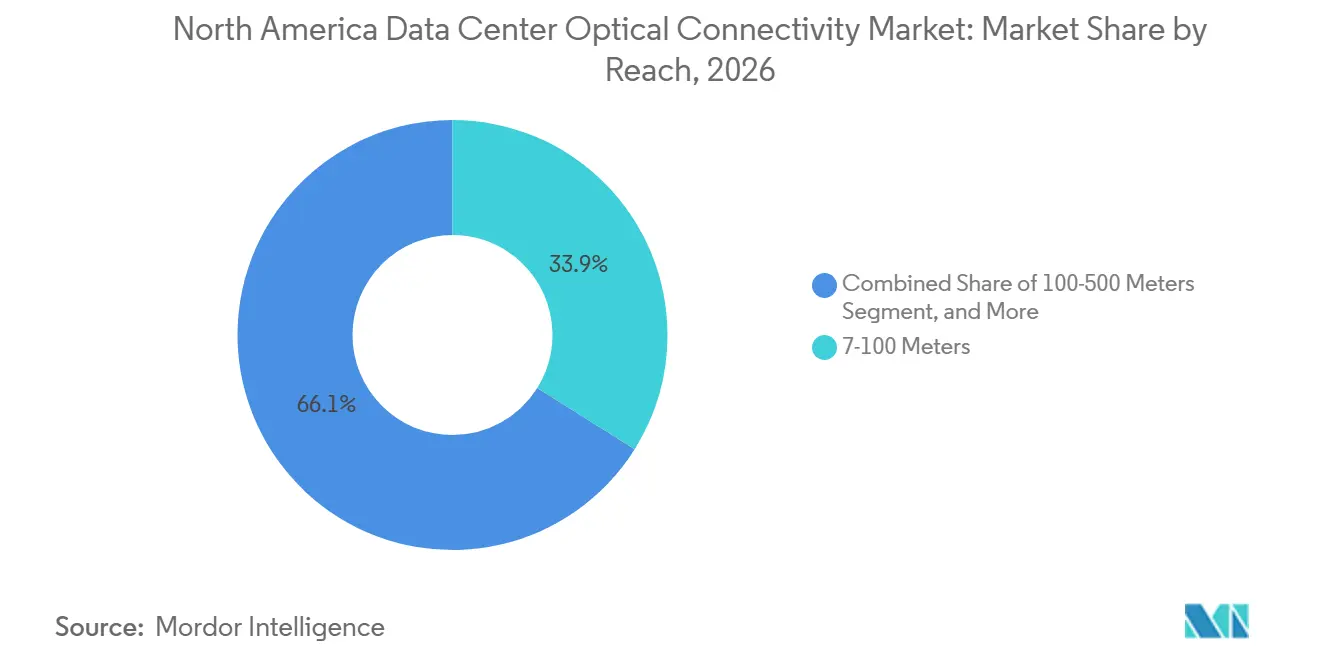
- Por alcance, el segmento de 7 a 100 metros representó el 33,91% de la participación en 2026, mientras que se proyecta que el segmento de 100 a 500 metros se expanda a una CAGR del 19,41% hasta 2032.
- Por aplicación, la conectividad GPU a Switch representó el 30,72% de la participación en 2026, mientras que se proyecta que la conectividad GPU a GPU se expanda a una CAGR del 31,17% hasta 2032.
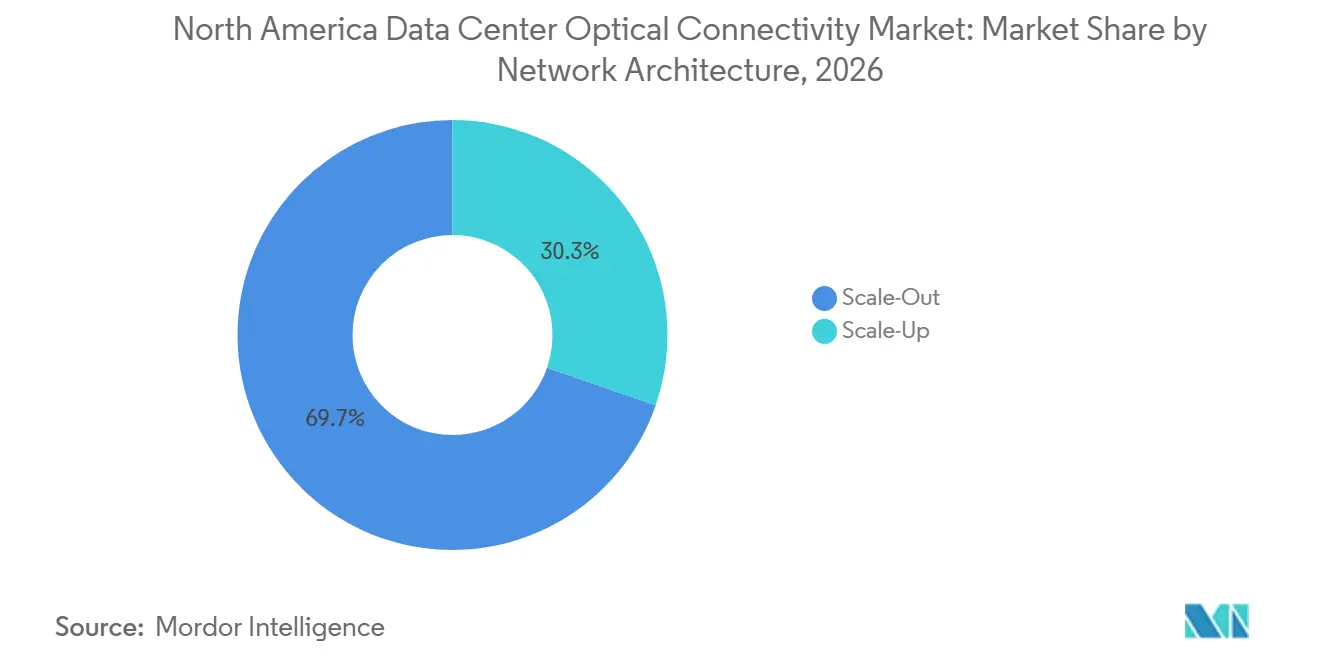
- Por arquitectura de red, las redes de front-end de scale-out representaron el 69,71% de la participación en 2026, mientras que se proyecta que las redes de back-end de IA de scale-up se expandan a una CAGR del 32,11% hasta 2032.
- Por tipo de centro de datos, las instalaciones de hiperescala representaron el 61,21% de la participación en 2026 y se proyecta que se expandan a una CAGR del 27,30% hasta 2032.
- Por país, Estados Unidos representó el 84,27% de la participación en 2026, mientras que se proyecta que México se expanda a una CAGR del 20,71% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Conectividad Óptica de Centros de Datos de América del Norte
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Clústeres de IA e IA Generativa | +6.5% | Global, concentrado en Estados Unidos, incluidas Virginia del Norte, Texas y Arizona | Corto plazo (≤ 2 años) |
| Migración de Hiperescala de 400G a 800G y 1,6T | +4.8% | Estados Unidos, con extensión a Canadá y México | Corto plazo (≤ 2 años) |
| Requisitos de Eficiencia Energética por Bit y Térmica | +2.2% | Global, con mayor intensidad en los campus de hiperescala de Estados Unidos | Mediano plazo (2-4 años) |
| Expansión de la Interconexión de Centros de Datos y Tejidos de IA Distribuidos | +2.1% | Estados Unidos, con expansión secundaria en Canadá y México | Mediano plazo (2-4 años) |
| Localización Regional de la Cadena de Suministro e Incentivos para la Fabricación de Fotónica | +1.1% | Estados Unidos, especialmente Carolina del Norte y Texas, con Canadá emergiendo | Largo plazo (≥ 4 años) |
| Despliegue de Fibra de Alto Conteo y Fibra Multinúcleo para Corredores Restringidos | +0.8% | Corredores de campus metropolitanos densos de Estados Unidos y núcleos urbanos de Canadá | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Clústeres de IA e IA Generativa
Los clústeres de entrenamiento de modelos de lenguaje de gran escala requieren comúnmente entre 50.000 y más de 100.000 GPU. Esto convierte la construcción de clústeres de IA en el impulsor de demanda más fuerte para el mercado de conectividad óptica de centros de datos de América del Norte. El ancho de banda óptico por nodo de cómputo se ha duplicado cada 12 meses, más rápido que el ciclo de escalado de cómputo de 18 meses descrito en el borrador. Los interruptores de óptica co-empaquetada NVIDIA Spectrum-X Photonics entraron en producción en CoreWeave y Oracle Cloud Infrastructure en mayo de 2026. Credo declaró que se prevé el envío de más de 11 millones de transceptores de 1,6T en 2026, con más del doble de ese volumen previsto para 2027.[1] Las cargas de trabajo de inferencia continua crean otra capa de demanda porque requieren baja latencia y ancho de banda sostenido una vez que los clústeres de entrenamiento están en funcionamiento.
Migración de Hiperescala de 400G a 800G y 1,6T
La transición de 400 Gbps a 800 Gbps y 1,6 Tbps se está produciendo dentro de una ventana de adquisición corta. Genera demanda simultánea en varias generaciones de velocidad en el mercado de conectividad óptica de centros de datos de América del Norte. Cisco lanzó módulos LPO de 800G para familias de enrutadores seleccionadas en febrero de 2026. Marvell presentó su módulo enchufable COLORZ 1600 1,6T ZR/ZR+, impulsado por su DSP coherente Electra de 2 nm, en marzo de 2026. Los operadores de hiperescala están adelantando el trabajo de calificación de 800G, lo que ejerce presión sobre los precios de los productos de 400G incluso donde la demanda unitaria sigue siendo alta. IEEE 802.3 continúa proporcionando la base de interoperabilidad entre niveles de velocidad e influye en el calendario de adopción formal.
Requisitos de Eficiencia Energética por Bit y Térmica
Los límites de disponibilidad de energía en los nuevos sitios de hiperescala han convertido la energía consumida por bit en un problema central de diseño. Un interruptor de 1,6T de 32 puertos completamente poblado puede generar 1.500 W a partir de módulos ópticos a plena carga. Esa carga térmica puede requerir refrigeración líquida que muchas instalaciones heredadas no poseen. El mercado de conectividad óptica de centros de datos de América del Norte se beneficia, por tanto, de diseños de menor consumo que pueden operar a velocidades de carril más altas. La óptica co-empaquetada elimina los largos recorridos eléctricos entre el ASIC de conmutación y la óptica, lo que puede reducir la potencia del enlace en comparación con los módulos enchufables convencionales. Los operadores con capacidad de energía limitada están avanzando en los pilotos de CPO en lugar de esperar a que todos los estándares y procedimientos de servicio maduren. Esto reduce la vida útil práctica de algunas configuraciones de módulos enchufables convencionales.
Expansión de la Interconexión de Centros de Datos y Tejidos de IA Distribuidos
Los límites de energía y espacio están impulsando el cómputo de IA hacia múltiples edificios y campus. Esto requiere que los enlaces de interconexión de centros de datos sirvan como extensiones del tejido interno. Se proyecta que la aplicación GPU a GPU se expanda a una CAGR del 31,17% hasta 2032 a medida que aumenta el tráfico entre edificios y sitios. Marvell y Lumentum demostraron conectividad de 1,6T multicapa utilizando módulos COLORZ 800 ZR/ZR+ y el interruptor de circuito óptico Lumentum R300 en OFC 2026. El Open Compute Project informó que los despliegues de Google Jupiter Evolving reemplazaron los núcleos de interruptores de paquetes eléctricos con interruptores de circuito óptico y lograron hasta un 41% menos de potencia de red y un 30% menos de gasto de capital. Estos resultados ofrecen a los operadores norteamericanos un punto de referencia práctico para evaluar diseños totalmente ópticos en el mercado de conectividad óptica de centros de datos de América del Norte.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Límites de Integridad de Señal y Gestión Térmica a 800G y 1,6T | -1.6% | Campus de hiperescala de Estados Unidos y despliegues globales | Corto plazo (≤ 2 años) |
| Restricciones de Interoperabilidad y Calificación de ASIC Anfitrión para LPO y CPO | -1.2% | Global, más agudo en Estados Unidos donde los ciclos de calificación limitan los volúmenes de despliegue | Mediano plazo (2-4 años) |
| Erosión de Precios en 400G y Rápida Obsolescencia Tecnológica | -0.8% | Estados Unidos, Canadá y mercados globales | Corto plazo (≤ 2 años) |
| Exposición a Aranceles, Control de Exportaciones y Concentración del Suministro de Componentes | -0.7% | Estados Unidos principalmente, con Canadá en segundo lugar | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Límites de Integridad de Señal y Gestión Térmica a 800G y 1,6T
El paso de 100G a 200G por carril introduce problemas de integridad de señal que no son una simple extensión de las generaciones de velocidad anteriores. A 224 Gbps PAM4, los conectores, las vías de PCB y la diafonía pueden degradar el margen de señal. Esto aumenta el riesgo de diseño y ensamblaje para los módulos de alto conteo de carriles. La misma carga óptica de 1.500 W de un interruptor de 1,6T de 32 puertos completamente poblado también eleva los requisitos de refrigeración.[2] El mercado de conectividad óptica de centros de datos de América del Norte debe absorber trabajo de calificación adicional cuando los operadores cambian a cada nivel de velocidad superior. Esos ciclos de prueba pueden retrasar el despliegue en producción incluso cuando la demanda de los clientes es sólida. Los requisitos de rendimiento de la norma IEC 61753 y los estándares de interoperabilidad IEEE 802.3 definen las especificaciones técnicas que los proveedores deben cumplir.
Restricciones de Interoperabilidad y Calificación de ASIC Anfitrión para LPO y CPO
LPO y CPO trasladan más responsabilidad de integridad de señal desde el DSP del módulo hacia las funciones SerDes y de ecualización del ASIC anfitrión. Un módulo aprobado con un ASIC no necesariamente funciona con otro ASIC a la misma velocidad nominal. Esto crea una estrecha coordinación entre los proveedores ópticos y los equipos de silicio para conmutación. El trabajo de calificación bilateral resultante aumenta la carga sobre los proveedores más pequeños y ralentiza las rampas de arquitecturas de próxima generación. Credo propuso un marco de telemetría alineado con el Open Compute Project que cubre puntuaciones de salud, contenedores de corrección de errores hacia adelante y registros de eventos para transceptores de 1,6T y posteriores. La adopción generalizada de diagnósticos comunes podría reducir la fricción de integración, pero el calendario de calificación sigue siendo una restricción clave para el mercado de conectividad óptica de centros de datos de América del Norte.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Transceptores Lideran Mientras los Interruptores de Circuito Óptico Aceleran
Los transceptores ópticos representaron el 49,18% de la participación del mercado de conectividad óptica de centros de datos de América del Norte en 2026. Su posición refleja la producción establecida de OSFP de 800G y la amplia participación de proveedores. Los cables ópticos activos soportan enlaces de corto alcance y alta densidad dentro de los racks. Los ensamblajes de cables de fibra óptica, conectores y ensamblajes de interconexión proporcionan la red física subyacente. Estos productos siguen siendo necesarios independientemente de la tecnología óptica activa seleccionada.
Se proyecta que los interruptores de circuito óptico se expandan a una CAGR del 29,21% hasta 2032. El tamaño del mercado de conectividad óptica de centros de datos de América del Norte para los interruptores de circuito óptico está respaldado por su capacidad de reemplazar las funciones de núcleo eléctrico con rutas ópticas. Los hallazgos del Open Compute Project de los despliegues de Google Jupiter Evolving mostraron hasta un 41% menos de potencia de red y un 30% menos de gasto de capital. Sus rutas reconfigurables son relevantes para los patrones de tráfico de entrenamiento cambiantes. El producto tiene, por tanto, un papel en los tejidos de scale-up, no solo en el transporte de larga distancia. Los transceptores deberían mantener su mayor base de ingresos porque cada arquitectura continúa requiriendo puntos finales ópticos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Arquitectura de Conectividad: Los Módulos Enchufables Mantienen la Escala Mientras CPO Cambia las Prioridades de Diseño
La óptica enchufable convencional representó el 78,32% de la participación en 2026. Este segmento sigue siendo importante porque los módulos defectuosos pueden reemplazarse en caliente sin desconectar un interruptor. Esa capacidad de mantenimiento es importante para los equipos de operaciones que gestionan clústeres de IA en producción. LPO y la óptica casi empaquetada se sitúan entre los módulos enchufables estándar y el CPO completo. Ofrecen opciones de menor consumo al tiempo que permiten a los operadores gestionar el riesgo de calificación por etapas.
Se proyecta que CPO se expanda a una CAGR del 30,41% hasta 2032. Reduce el recorrido eléctrico hacia el ASIC del interruptor y aborda los límites de energía y térmicos a 1,6T. Ayar Labs se unió al ecosistema NVIDIA NVLink Fusion con su chiplet TeraPHY en junio de 2026, según el material suministrado. El sistema está diseñado para la conectividad óptica a escala de rack. El mercado de conectividad óptica de centros de datos de América del Norte probablemente mantendrá los módulos enchufables por su flexibilidad de mantenimiento, incluso a medida que CPO se acerque más al paquete de cómputo. La adopción de CPO depende, por tanto, tanto de la preparación operativa como de sus beneficios energéticos.
Por Velocidad de Datos: 800 Gbps Ancla el Volumen Mientras que Por Encima de 1,6 Tbps Marca el Ritmo
El segmento de 800 Gbps representó el 35,62% de la participación en 2026. Es el estándar de transporte principal para la infraestructura de IA norteamericana desplegada. Su base de fabricación puede soportar ingresos sustanciales incluso si su participación disminuye con el tiempo. InnoLight está enviando módulos de 1,6T en volumen, mientras que Eoptolink ha comenzado envíos de 1,6T a menor escala, según el material suministrado. El nivel de 800G sigue siendo el enlace práctico entre la infraestructura anterior de 400G y los nuevos despliegues de 1,6T.
Se proyecta que el segmento superior a 1,6 Tbps se expanda a una CAGR del 32,43% hasta 2032. MACOM presentó un chipset de front-end de 3,2T en septiembre de 2026 con controladores PAM4 de 448 Gbps y amplificadores de transimpedancia. Esto ofrece a los desarrolladores de módulos una ruta de componentes hacia la próxima generación de velocidad. La industria de conectividad óptica de centros de datos de América del Norte avanza hacia la evaluación de 3,2T mientras continúan las rampas de 1,6T. Esa superposición aumenta la demanda de ingeniería, pero puede hacer que las generaciones anteriores queden obsoletas más rápidamente. La adopción en volumen seguirá dependiendo de la calificación exitosa por parte de los clientes y de la gestión térmica.
Por Alcance: Los Enlaces de Corredor Medio Dominan Mientras los Enlaces de Campus se Expanden
El segmento de 7 a 100 metros representó el 33,91% de la participación en 2026. Estos enlaces conectan filas, interruptores de hoja y núcleos dentro de los diseños actuales de clústeres de IA. Las configuraciones de modo único OSFP DR8 y DR4 soportan muchas de estas conexiones. Los segmentos más cortos, incluidos hasta 3 metros, 3-5 metros y 5-7 metros, sirven para enlaces dentro del rack y al final de la fila. Los cables ópticos activos y los módulos multimodo tienen roles donde los requisitos de distancia y densidad son menores.
Se proyecta que el segmento de 100 a 500 metros se expanda a una CAGR del 19,41% hasta 2032. Esto refleja la necesidad de extender los tejidos de IA a través de edificios a medida que la energía y el espacio de un solo campus se vuelven limitados. Corning presentó una solución de fibra multinúcleo en OFC 2026 que proporciona 4 veces la capacidad por fibra dentro del revestimiento estándar de 125 micrones.[3] Puede reducir la masa del cable hasta en un 70%. Dichos diseños abordan las restricciones de conductos en campus densos. El mercado de conectividad óptica de centros de datos de América del Norte puede, por tanto, beneficiarse tanto de mayores conteos de fibra como de mayores requisitos de alcance.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación: GPU a Switch Lidera Mientras GPU a GPU Gana Importancia
La conectividad GPU a Switch representó el 30,72% de la participación en 2026. Los diseños de hoja-núcleo crean un alto conteo de puertos ópticos porque cada servidor GPU requiere enlaces hacia la conmutación en la parte superior del rack. Los enlaces de Servidor a Switch y de Switch a Switch soportan el tejido más amplio. La Conectividad de Almacenamiento soporta NVMe sobre tejidos y puntos de control de entrenamiento distribuido. La demanda de interconexión de centros de datos también está aumentando a medida que los clústeres de IA multisitio se vuelven más comunes.
Se proyecta que la conectividad GPU a GPU se expanda a una CAGR del 31,17% hasta 2032. El entrenamiento de scale-up requiere comunicación directa entre pares a latencia muy baja. El material suministrado describe la integración de NVIDIA de la conmutación de circuito óptico en la arquitectura NVL576 para crear rutas ópticas directas de GPU a GPU. Este enfoque evita enrutar cada intercambio a través de interruptores eléctricos. Apoya el cambio hacia grupos de aceleradores estrechamente acoplados. El mercado de conectividad óptica de centros de datos de América del Norte necesitará diseños ópticos más especializados a medida que el tráfico de scale-up se convierta en una parte más grande de los clústeres de IA.
Por Arquitectura de Red: Scale-Out Lidera Mientras Scale-Up Captura Nueva Demanda
Las redes de front-end de scale-out representaron el 69,71% de la participación en 2026. Su base instalada incluye tejidos Ethernet de 400G y 800G e InfiniBand que conectan las flotas existentes de servidores GPU. Esto convierte a scale-out en la fuente central de ingresos para los proveedores de transceptores. Debería mantener el liderazgo en volumen durante el período de pronóstico. La arquitectura sigue siendo necesaria para distribuir cargas de trabajo en grandes clústeres.
Se proyecta que las redes de back-end de IA de scale-up se expandan a una CAGR del 32,11% hasta 2032. La participación del mercado de conectividad óptica de centros de datos de América del Norte está cambiando marginalmente hacia sistemas que conectan aceleradores de forma más estrecha. Arista informó que su portafolio a escala de rack desarrollado con AMD, Broadcom, Meta, Microsoft y Qualcomm alcanza 6,5 petabits por rack. La empresa declaró que esto es casi 4 veces la producción actual basada en OSFP. También informó una posible reducción del 50% en la huella del centro de datos por unidad de cómputo de IA. Estos diseños muestran por qué los enlaces de scale-up se están convirtiendo en una importante oportunidad incremental.
Por Tipo de Centro de Datos: Las Instalaciones de Hiperescala Dominan el Volumen y la Expansión
Los centros de datos de hiperescala representaron el 61,21% de la participación en 2026. También se proyecta que se expandan a una CAGR del 27,30% hasta 2032. Esta combinación indica que la nueva construcción de clústeres de IA está concentrada en grandes plataformas en la nube. Estos operadores están rediseñando los tejidos de red para cargas de trabajo que requieren mucho más ancho de banda óptico por nodo de cómputo. Las instalaciones de colocación sirven a empresas y clientes de nube más pequeños con configuraciones estándar de 400G y 800G.
Meta y Corning anunciaron un acuerdo valorado en hasta 6 mil millones de USD en enero de 2026 para fibra, cable y conectividad que respalda la construcción de IA de Meta en Estados Unidos. La instalación de Carolina del Norte es un lugar de producción para este programa. Las actualizaciones empresariales de 100G a 400G avanzan más lentamente. Los centros de datos de borde y micro son relevantes a medida que la inferencia se coloca más cerca de los usuarios finales. El mercado de conectividad óptica de centros de datos de América del Norte está, por tanto, liderado por la construcción de hiperescala, mientras que otros tipos de instalaciones añaden requisitos variados. La demanda difiere según el modelo operativo y la madurez del despliegue de IA.
Análisis Geográfico
Estados Unidos representó el 84,27% de la participación del mercado de conectividad óptica de centros de datos de América del Norte en 2026. Está respaldado por la construcción de hiperescala en Virginia del Norte, Dallas-Fort Worth, Phoenix, Silicon Valley, Chicago y Atlanta. Estados Unidos también tiene una posición política diferenciada en la fabricación de fotónica. GlobalFoundries firmó una carta de intención por hasta 300 millones de USD en financiación CHIPS en julio de 2026 para acelerar el trabajo en fotónica de silicio. El Departamento de Comercio también anunció una carta de intención por hasta 50 millones de USD para que Coherent amplíe la fabricación de InP en Sherman, Texas.[4] Estos proyectos tienen como objetivo fortalecer la disponibilidad local de componentes necesarios para las interconexiones de IA de alta velocidad.
NVIDIA y Corning anunciaron una asociación en mayo de 2026 para aumentar la fabricación de conectividad óptica en Estados Unidos 10 veces y expandir la producción de fibra en Estados Unidos en más del 50%. El programa incluye 3 nuevas instalaciones en Carolina del Norte y Texas. Esto vincula directamente la capacidad de suministro nacional con el ciclo de construcción de centros de datos de IA. Estados Unidos seguirá siendo el principal centro de demanda y suministro para el mercado de conectividad óptica de centros de datos de América del Norte. Canadá tiene un papel menor pero diferenciado porque la energía hidroeléctrica en Quebec y Columbia Británica soporta clústeres de GPU de alta intensidad energética. Los despliegues canadienses generalmente siguen la adopción de velocidad de Estados Unidos con un retraso de uno a dos años. Las mayores distancias entre centros de población aumentan la importancia de la conectividad de fibra de mayor alcance.
Se proyecta que México se expanda a una CAGR del 20,71% hasta 2032. El crecimiento está vinculado al desarrollo de colocación en Querétaro y Monterrey. Estas ubicaciones apoyan las necesidades de redundancia geográfica y la digitalización empresarial local. El paso de 400G a 800G se está acelerando a medida que los operadores de colocación alinean las redes con los requisitos de los inquilinos de hiperescala. Esto apoya la demanda de transceptores y ensamblajes de fibra ya calificados en Estados Unidos. El mercado de conectividad óptica de centros de datos de América del Norte tiene, por tanto, una jerarquía regional, con Estados Unidos como núcleo, Canadá como extensión orientada a la energía y México como la ubicación de más rápido crecimiento. Los proveedores con calificación norteamericana y cobertura de canal regional están posicionados para atender estos diferentes requisitos.
Panorama Competitivo
El mercado de conectividad óptica de centros de datos de América del Norte está moderadamente fragmentado en las capas de tecnología central, pero permanece fragmentado en el campo de proveedores más amplio. Coherent, Lumentum, Broadcom y Marvell operan en láseres, transceptores, ASICs de interruptores y DSPs. Más de 20 proveedores compiten en transceptores ópticos de 800G, según el material suministrado. Esta división significa que ningún proveedor único controla todas las capas de una red óptica desplegada. El enfoque competitivo se centra cada vez más en el acceso a fotónica avanzada, la capacidad de calificación y los diseños de sistemas de alta eficiencia energética.
Marvell completó su adquisición de Celestial AI por 3,25 mil millones de USD a principios de 2026, según el material suministrado. Esto refleja una estrategia de adquirir propiedad intelectual fotónica en lugar de licenciarla. Marvell también lanzó los productos COLORZ 1600 y Libra 800G ZR/ZR+ DSP en marzo de 2026. Broadcom comenzó a enviar su interruptor CPO Tomahawk 6 Davisson en octubre de 2025, según el material suministrado. Lumentum anunció una instalación de 240.000 pies cuadrados en Greensboro, Carolina del Norte, para láseres de InP, con una rampa de producción prevista para mediados de 2028. Estas acciones apuntan a una competencia basada en la integración de productos y la capacidad de fabricación local.
La telemetría óptica es un área abierta porque ningún proveedor ha establecido control sobre los diagnósticos en todos los módulos de alta velocidad. El enfoque de telemetría común propuesto por Credo busca estandarizar la puntuación de salud, la información de corrección de errores hacia adelante y los registros de eventos. Los proveedores que simplifiquen la monitorización pueden crear un papel recurrente de software y soporte dentro del mercado de conectividad óptica de centros de datos de América del Norte. El suministro doméstico de láseres de InP es otra área competitiva a medida que los operadores otorgan más valor al abastecimiento seguro. La producción planificada de obleas de InP de 6 pulgadas de Lumentum podría proporcionar una gran fuente estadounidense de láseres de grado CPO. La estructura competitiva debería seguir siendo amplia porque los clientes requieren alternativas calificadas en varias capas de componentes.
Líderes de la Industria de Conectividad Óptica de Centros de Datos de América del Norte
-
Coherent Corp.
-
Lumentum Holdings Inc.
-
Broadcom Inc.
-
Marvell Technology, Inc.
-
Cisco Systems, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: MACOM Technology Solutions presentó un chipset de front-end de 3,2T que combina amplificadores de transimpedancia PAM4 de 448 Gbps, fotodiodos y controladores PAM4 de 448 Gbps lanzados anteriormente, ofreciendo una plataforma de transmisión-recepción de un solo proveedor para acelerar el desarrollo de módulos ópticos de infraestructura de IA de próxima generación.
- Septiembre de 2026: Marvell Technology presentó demostraciones de interconexión óptica de 2 nm en ECOC 2026 en Málaga, España, incluidas tecnologías ZR de 1,6T de 2 nm y de banda O coherente ligera para conectividad de 3,2T.
- Julio de 2026: GlobalFoundries firmó una carta de intención con el Departamento de Comercio de Estados Unidos por hasta 300 millones de USD en financiación de I+D de CHIPS para acelerar la fotónica de silicio de próxima generación.
- Mayo de 2026: NVIDIA Corporation y Corning Incorporated anunciaron una asociación comercial y tecnológica plurianual en virtud de la cual Corning aumentará la fabricación de conectividad óptica en Estados Unidos 10 veces y la producción de fibra en Estados Unidos en más del 50%, con 3 nuevas instalaciones en Carolina del Norte y Texas.
Alcance del Informe del Mercado de Conectividad Óptica de Centros de Datos de América del Norte
La conectividad óptica de centros de datos de América del Norte se refiere a los componentes de fibra óptica de alta velocidad, cables y transceptores diseñados para facilitar la transmisión de datos de alto ancho de banda y baja latencia dentro de los centros de datos y entre ellos en toda la región.
El Informe del Mercado de Conectividad Óptica de Centros de Datos de América del Norte está segmentado por Tipo de Producto (Transceptores Ópticos, Cables Ópticos Activos, Ensamblajes de Cables de Fibra Óptica, Conectores Ópticos, Ensamblajes de Interconexión Óptica e Interruptores de Circuito Óptico), Arquitectura de Conectividad (Óptica Enchufable Convencional, Óptica Enchufable Lineal (LPO/LRO), Óptica Casi Empaquetada (NPO) y Óptica Co-Empaquetada (CPO)), Velocidad de Datos (Hasta 400 Gbps, 800 Gbps, 1,6 Tbps y Superior a 1,6 Tbps), Alcance (Hasta 3 Metros, 3-5 Metros, 5-7 Metros, 7-100 Metros, 100-500 Metros y Superior a 500 Metros), Aplicación (GPU a Switch, GPU a GPU, Switch a Switch, Servidor a Switch, Conectividad de Almacenamiento e Interconexión de Centros de Datos), Arquitectura de Red (Scale-Up y Scale-Out), Tipo de Centro de Datos (Hiperescala, Colocación, Empresarial y Centros de Datos de Borde y Micro) y País (Estados Unidos, Canadá y México). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Transceptores Ópticos |
| Cables Ópticos Activos |
| Ensamblajes de Cables de Fibra Óptica |
| Conectores Ópticos |
| Ensamblajes de Interconexión Óptica |
| Interruptores de Circuito Óptico |
| Óptica Enchufable Convencional |
| Óptica Enchufable Lineal (LPO/LRO) |
| Óptica Casi Empaquetada (NPO) |
| Óptica Co-Empaquetada (CPO) |
| Hasta 400 Gbps |
| 800 Gbps |
| 1,6 Tbps |
| Superior a 1,6 Tbps |
| Hasta 3 Metros |
| 3-5 Metros |
| 5-7 Metros |
| 7-100 Metros |
| 100-500 Metros |
| Superior a 500 Metros |
| GPU a Switch |
| GPU a GPU |
| Switch a Switch |
| Servidor a Switch |
| Conectividad de Almacenamiento |
| Interconexión de Centros de Datos |
| Scale-Up |
| Scale-Out |
| Hiperescala |
| Colocación |
| Empresarial |
| Centros de Datos de Borde y Micro |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Producto | Transceptores Ópticos |
| Cables Ópticos Activos | |
| Ensamblajes de Cables de Fibra Óptica | |
| Conectores Ópticos | |
| Ensamblajes de Interconexión Óptica | |
| Interruptores de Circuito Óptico | |
| Por Arquitectura de Conectividad | Óptica Enchufable Convencional |
| Óptica Enchufable Lineal (LPO/LRO) | |
| Óptica Casi Empaquetada (NPO) | |
| Óptica Co-Empaquetada (CPO) | |
| Por Velocidad de Datos | Hasta 400 Gbps |
| 800 Gbps | |
| 1,6 Tbps | |
| Superior a 1,6 Tbps | |
| Por Alcance | Hasta 3 Metros |
| 3-5 Metros | |
| 5-7 Metros | |
| 7-100 Metros | |
| 100-500 Metros | |
| Superior a 500 Metros | |
| Por Aplicación | GPU a Switch |
| GPU a GPU | |
| Switch a Switch | |
| Servidor a Switch | |
| Conectividad de Almacenamiento | |
| Interconexión de Centros de Datos | |
| Por Arquitectura de Red | Scale-Up |
| Scale-Out | |
| Por Tipo de Centro de Datos | Hiperescala |
| Colocación | |
| Empresarial | |
| Centros de Datos de Borde y Micro | |
| Por País | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de conectividad óptica de centros de datos de América del Norte?
El tamaño del mercado de conectividad óptica de centros de datos de América del Norte es de 13,91 mil millones de USD en 2026 y se prevé que alcance los 34,89 mil millones de USD en 2032 a una CAGR del 16,80%.
¿Qué está impulsando la demanda de conectividad óptica en los centros de datos de América del Norte?
Los clústeres de IA con alta densidad de GPU, el cambio a enlaces de 800G y 1,6T, y las restricciones de energía por bit están aumentando la demanda de conexiones ópticas de alta velocidad.
¿Qué tipo de producto lidera los ingresos en este sector?
Los transceptores ópticos lideran con una participación del 49,18% en 2026, mientras que los interruptores de circuito óptico son el tipo de producto de más rápido crecimiento con una CAGR del 29,21%.
¿Por qué la óptica co-empaquetada está ganando atención?
CPO reduce el recorrido eléctrico entre la óptica y el silicio de conmutación, lo que puede ayudar a reducir el consumo de energía y la carga térmica a velocidades de 1,6T.
¿Qué país tiene la mayor base de demanda en América del Norte?
Estados Unidos representa el 84,27% de la participación en 2026, respaldado por la construcción de campus de IA de hiperescala y los programas de fabricación de fotónica nacional.
¿Cuál es la aplicación de más rápido crecimiento para los enlaces ópticos de alta velocidad?
Se proyecta que la conectividad GPU a GPU se expanda a una CAGR del 31,17% hasta 2032 a medida que los sistemas de IA de scale-up requieren comunicación de aceleradores de menor latencia.