
Taille et Part du Marché de la Connectivité Optique des Centres de Données en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
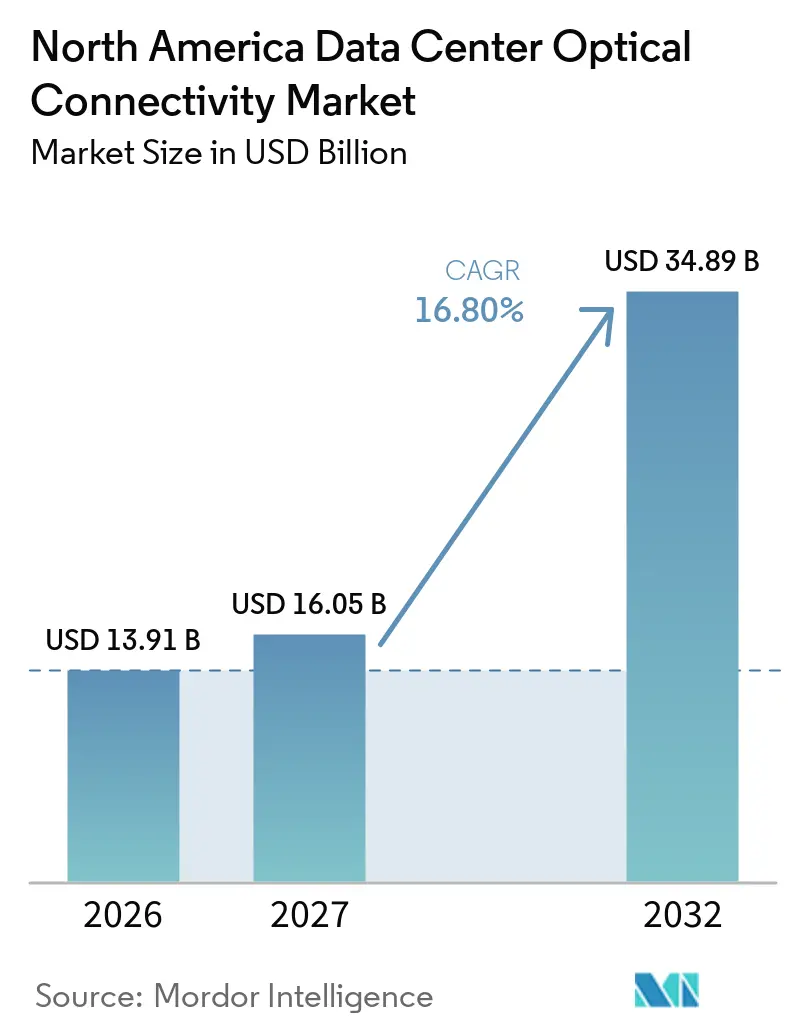
| Taille du marché de l'année de base (2026) | 13.91 Milliards de dollars |
| Taille du Marché (2027) | 16.05 Milliards de dollars |
| Taille du Marché (2032) | 34.89 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 16.80 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Connectivité Optique des Centres de Données en Amérique du Nord par Mordor Intelligence
La taille du marché de la connectivité optique des centres de données en Amérique du Nord devrait s'étendre de 13,91 milliards USD en 2026 et 16,05 milliards USD en 2027 à 34,89 milliards USD d'ici 2032, enregistrant un CAGR de 16,80% entre 2027 et 2032.
Le marché de la connectivité optique des centres de données en Amérique du Nord est remodelé par les clusters d'IA à forte densité de GPU, qui nécessitent bien plus de liaisons à haute vitesse que les charges de travail cloud conventionnelles. La hausse de la consommation électrique des centres de données fait de l'efficacité énergétique par lien une priorité de conception au même titre que la bande passante et la latence. L'Agence internationale de l'énergie prévoit que la consommation mondiale d'électricité des centres de données atteindra 945 TWh d'ici 2030, contre 415 TWh en 2024, tandis que les serveurs accélérés par l'IA représentent une grande partie de cette augmentation. Cela accroît la valeur des conceptions optiques qui réduisent la puissance consommée par bit transmis. Les fournisseurs répondent par des modules enfichables à plus haute vitesse, des optiques co-packagées, une capacité photonique nationale et une commutation de circuits optiques. Le marché de la connectivité optique des centres de données en Amérique du Nord est également confronté à des pressions sur la chaîne d'approvisionnement, car les lasers avancés reposent sur une base de matériaux et de fabrication concentrée.
Points Clés du Rapport
- Par type de produit, les émetteurs-récepteurs optiques détenaient 49,18% de la part du marché de la connectivité optique des centres de données en Amérique du Nord en 2026, tandis que les commutateurs de circuits optiques devraient se développer à un CAGR de 29,21% jusqu'en 2032.
- Par architecture de connectivité, les optiques enfichables conventionnelles détenaient une part de 78,32% en 2026, tandis que les optiques co-packagées devraient se développer à un CAGR de 30,41% jusqu'en 2032.
- Par débit de données, le segment 800 Gbps détenait une part de 35,62% en 2026, tandis que le segment supérieur à 1,6 Tbps devrait se développer à un CAGR de 32,43% jusqu'en 2032.
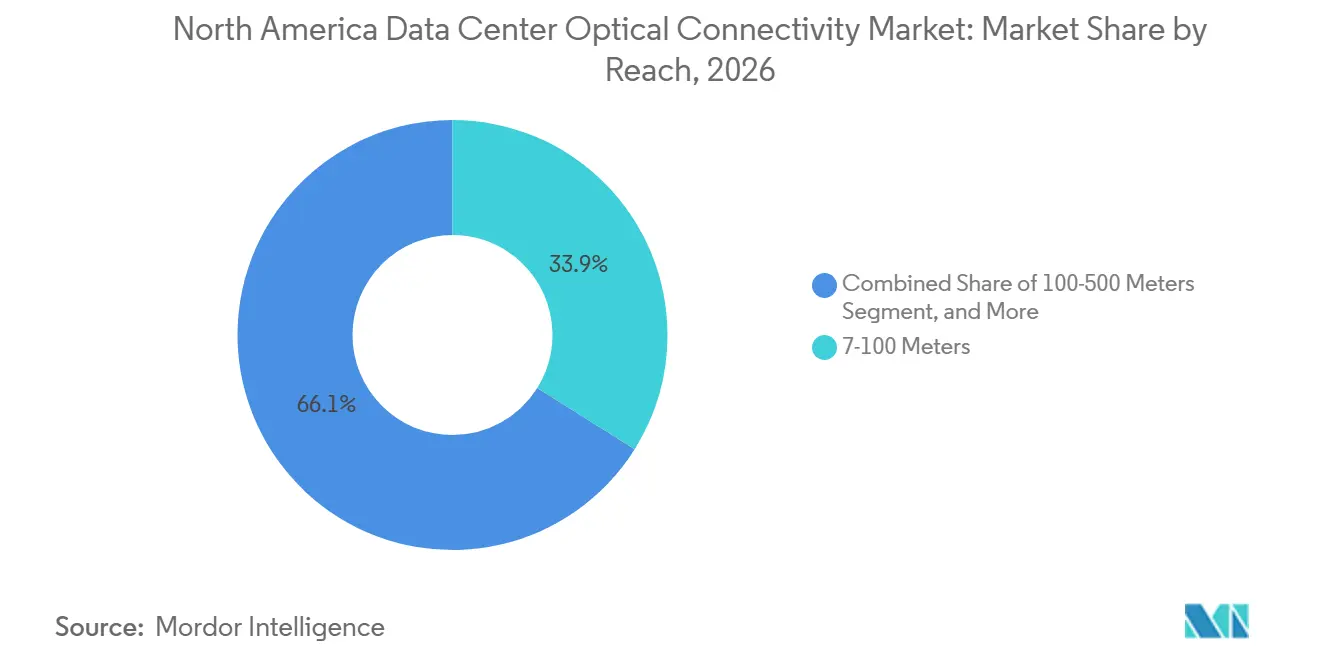
- Par portée, le segment 7-100 mètres détenait une part de 33,91% en 2026, tandis que le segment 100-500 mètres devrait se développer à un CAGR de 19,41% jusqu'en 2032.
- Par application, la connectivité GPU à commutateur détenait une part de 30,72% en 2026, tandis que la connectivité GPU à GPU devrait se développer à un CAGR de 31,17% jusqu'en 2032.
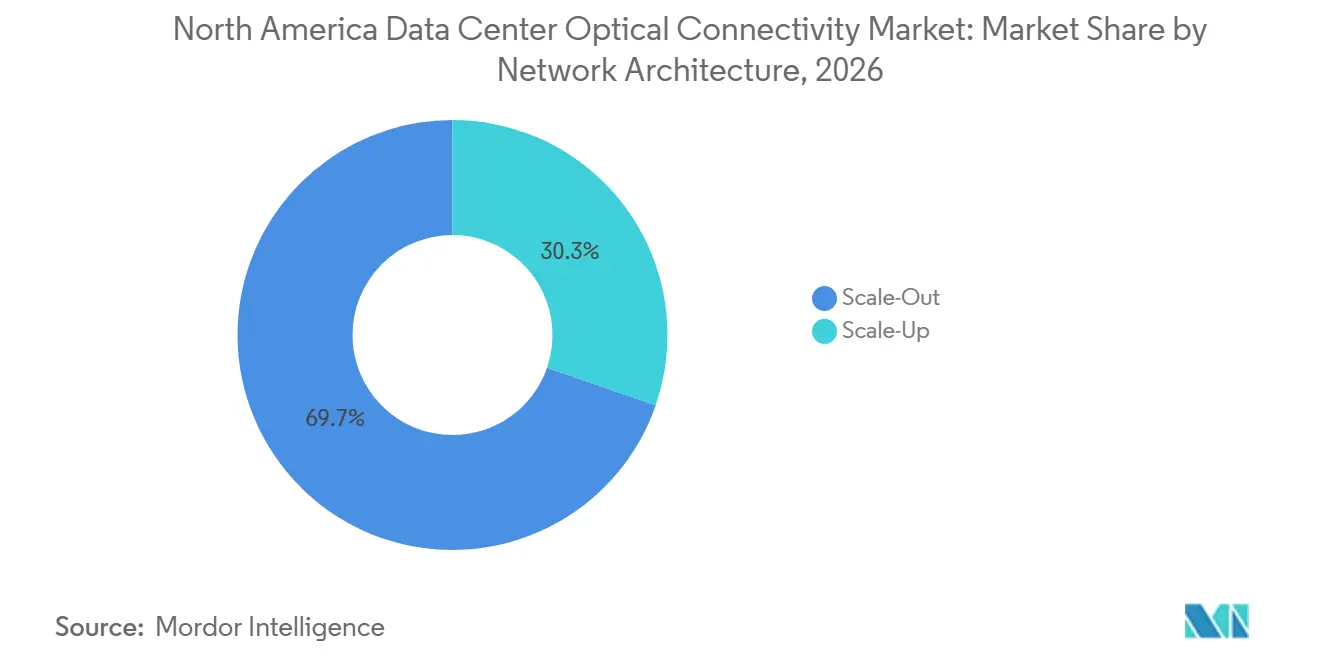
- Par architecture réseau, les réseaux frontaux scale-out détenaient une part de 69,71% en 2026, tandis que les réseaux dorsaux d'IA scale-up devraient se développer à un CAGR de 32,11% jusqu'en 2032.
- Par type de centre de données, les installations hyperscale détenaient une part de 61,21% en 2026 et devraient se développer à un CAGR de 27,30% jusqu'en 2032.
- Par pays, les États-Unis détenaient une part de 84,27% en 2026, tandis que le Mexique devrait se développer à un CAGR de 20,71% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché de la Connectivité Optique des Centres de Données en Amérique du Nord
Analyse de l'Impact des Facteurs Moteurs*
| Facteur moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des Clusters d'IA et d'IA Générative | +6.5% | Mondial, concentré aux États-Unis, notamment en Virginie du Nord, au Texas et en Arizona | Court terme (≤ 2 ans) |
| Migration Hyperscale de 400G vers 800G et 1,6T | +4.8% | États-Unis, avec répercussions au Canada et au Mexique | Court terme (≤ 2 ans) |
| Exigences de Puissance par Bit et d'Efficacité Thermique | +2.2% | Mondial, avec la plus forte intensité dans les campus hyperscale des États-Unis | Moyen terme (2-4 ans) |
| Expansion de l'Interconnexion des Centres de Données et des Fabrics d'IA Distribués | +2.1% | États-Unis, avec expansion secondaire au Canada et au Mexique | Moyen terme (2-4 ans) |
| Localisation Régionale de la Chaîne d'Approvisionnement et Incitations à la Fabrication Photonique | +1.1% | États-Unis, notamment en Caroline du Nord et au Texas, avec le Canada en émergence | Long terme (≥ 4 ans) |
| Déploiement de Fibres à Haute Densité et de Fibres Multicœurs pour les Corridors Contraints | +0.8% | Corridors de campus métropolitains denses aux États-Unis et centres urbains du Canada | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des Clusters d'IA et d'IA Générative
Les clusters d'entraînement de grands modèles de langage nécessitent couramment entre 50 000 et plus de 100 000 GPU. Cela fait de la construction de clusters d'IA le principal facteur de demande pour le marché de la connectivité optique des centres de données en Amérique du Nord. La bande passante optique par nœud de calcul double tous les 12 mois, plus rapidement que le cycle de mise à l'échelle du calcul de 18 mois décrit dans le projet. Les commutateurs optiques co-packagés NVIDIA Spectrum-X Photonics sont entrés en production chez CoreWeave et Oracle Cloud Infrastructure en mai 2026. Credo a indiqué que plus de 11 millions d'émetteurs-récepteurs 1,6T devraient être expédiés en 2026, avec plus du double de ce volume prévu pour 2027.[1] Les charges de travail d'inférence continue créent une autre couche de demande car elles nécessitent une faible latence et une bande passante soutenue après la mise en service des clusters d'entraînement.
Migration Hyperscale de 400G vers 800G et 1,6T
La transition de 400 Gbps à 800 Gbps et 1,6 Tbps s'effectue dans une courte fenêtre d'approvisionnement. Elle crée une demande simultanée sur plusieurs générations de vitesse dans le marché de la connectivité optique des centres de données en Amérique du Nord. Cisco a lancé des modules LPO 800G pour certaines familles de routeurs en février 2026. Marvell a présenté son module enfichable COLORZ 1600 1,6T ZR/ZR+, alimenté par son DSP cohérent Electra 2 nm, en mars 2026. Les hyperscalers avancent les travaux de qualification 800G, ce qui exerce une pression sur les prix des produits 400G même lorsque la demande unitaire reste élevée. L'IEEE 802.3 continue de fournir la base d'interopérabilité entre les niveaux de vitesse et influence le calendrier d'adoption formelle.
Exigences de Puissance par Bit et d'Efficacité Thermique
Les limites de disponibilité de puissance sur les nouveaux sites hyperscale ont fait de l'énergie consommée par bit un enjeu central de conception. Un commutateur 1,6T à 32 ports entièrement peuplé peut générer 1 500 W à partir des modules optiques en pleine charge. Cette charge thermique peut nécessiter un refroidissement liquide que de nombreuses installations existantes ne possèdent pas. Le marché de la connectivité optique des centres de données en Amérique du Nord bénéficie donc de conceptions à faible consommation pouvant fonctionner à des vitesses de voie plus élevées. Les optiques co-packagées suppriment les longs chemins électriques entre l'ASIC de commutation et les optiques, ce qui peut réduire la puissance des liaisons par rapport aux modules enfichables conventionnels. Les opérateurs disposant d'une capacité de puissance limitée font avancer les pilotes CPO plutôt que d'attendre que toutes les normes et procédures de service arrivent à maturité. Cela réduit la durée de vie pratique de certaines configurations de modules enfichables conventionnels.
Expansion de l'Interconnexion des Centres de Données et des Fabrics d'IA Distribués
Les limites de puissance et d'espace poussent le calcul d'IA vers plusieurs bâtiments et campus. Cela nécessite que les liaisons d'interconnexion des centres de données servent d'extensions du fabric interne. L'application GPU à GPU devrait se développer à un CAGR de 31,17% jusqu'en 2032, à mesure que le trafic entre bâtiments et sites augmente. Marvell et Lumentum ont démontré une connectivité 1,6T multicouche utilisant des modules COLORZ 800 ZR/ZR+ et le commutateur de circuits optiques Lumentum R300 à l'OFC 2026. L'Open Compute Project a rapporté que les déploiements Google Jupiter Evolving ont remplacé les épines de commutation de paquets électriques par une commutation de circuits optiques et ont obtenu jusqu'à 41% de réduction de la puissance réseau et 30% de réduction des dépenses d'investissement. Ces résultats donnent aux opérateurs nord-américains un référentiel pratique pour évaluer les conceptions tout-optique dans le marché de la connectivité optique des centres de données en Amérique du Nord.
Analyse de l'Impact des Facteurs Limitants*
| Facteur limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Limites d'Intégrité du Signal et de Gestion Thermique à 800G et 1,6T | -1.6% | Campus hyperscale des États-Unis et déploiements mondiaux | Court terme (≤ 2 ans) |
| Contraintes d'Interopérabilité et de Qualification des ASIC Hôtes pour LPO et CPO | -1.2% | Mondial, plus aigu aux États-Unis où les cycles de qualification conditionnent les volumes de déploiement | Moyen terme (2-4 ans) |
| Érosion des Prix en 400G et Obsolescence Technologique Rapide | -0.8% | États-Unis, Canada et marchés mondiaux | Court terme (≤ 2 ans) |
| Exposition aux Droits de Douane, Contrôles à l'Exportation et Concentration de l'Approvisionnement en Composants | -0.7% | États-Unis principalement, avec le Canada en position secondaire | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Limites d'Intégrité du Signal et de Gestion Thermique à 800G et 1,6T
Le passage de 100G à 200G par voie introduit des problèmes d'intégrité du signal qui ne sont pas une simple extension des générations de vitesse précédentes. À 224 Gbps PAM4, les connecteurs, les vias de circuits imprimés et la diaphonie peuvent dégrader la marge du signal. Cela augmente le risque de conception et d'assemblage pour les modules à nombre élevé de voies. La même charge optique de 1 500 W d'un commutateur 1,6T à 32 ports entièrement peuplé augmente également les exigences de refroidissement.[2] Le marché de la connectivité optique des centres de données en Amérique du Nord doit absorber des travaux de qualification supplémentaires lorsque les opérateurs passent à chaque niveau de vitesse supérieur. Ces cycles de test peuvent retarder le déploiement en production même lorsque la demande des clients est forte. Les exigences de performance IEC 61753 et les normes d'interopérabilité IEEE 802.3 définissent les spécifications techniques que les fournisseurs doivent respecter.
Contraintes d'Interopérabilité et de Qualification des ASIC Hôtes pour LPO et CPO
LPO et CPO transfèrent davantage de responsabilité en matière d'intégrité du signal du DSP du module vers les fonctions SerDes et d'égalisation de l'ASIC hôte. Un module approuvé avec un ASIC ne fonctionne pas nécessairement avec un autre ASIC à la même vitesse nominale. Cela crée une coordination étroite entre les fournisseurs optiques et les équipes de silicium de commutation. Les travaux de qualification bilatéraux qui en résultent alourdissent la charge des petits fournisseurs et ralentissent les montées en puissance des architectures de nouvelle génération. Credo a proposé un cadre de télémétrie aligné sur l'Open Compute Project couvrant les scores de santé, les intervalles de correction d'erreurs en aval et les journaux d'événements pour les émetteurs-récepteurs 1,6T et ultérieurs. L'adoption généralisée de diagnostics communs pourrait réduire les frictions d'intégration, mais le calendrier de qualification reste une contrainte clé pour le marché de la connectivité optique des centres de données en Amérique du Nord.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit : Les Émetteurs-Récepteurs Dominent Tandis que les Commutateurs de Circuits Optiques Accélèrent
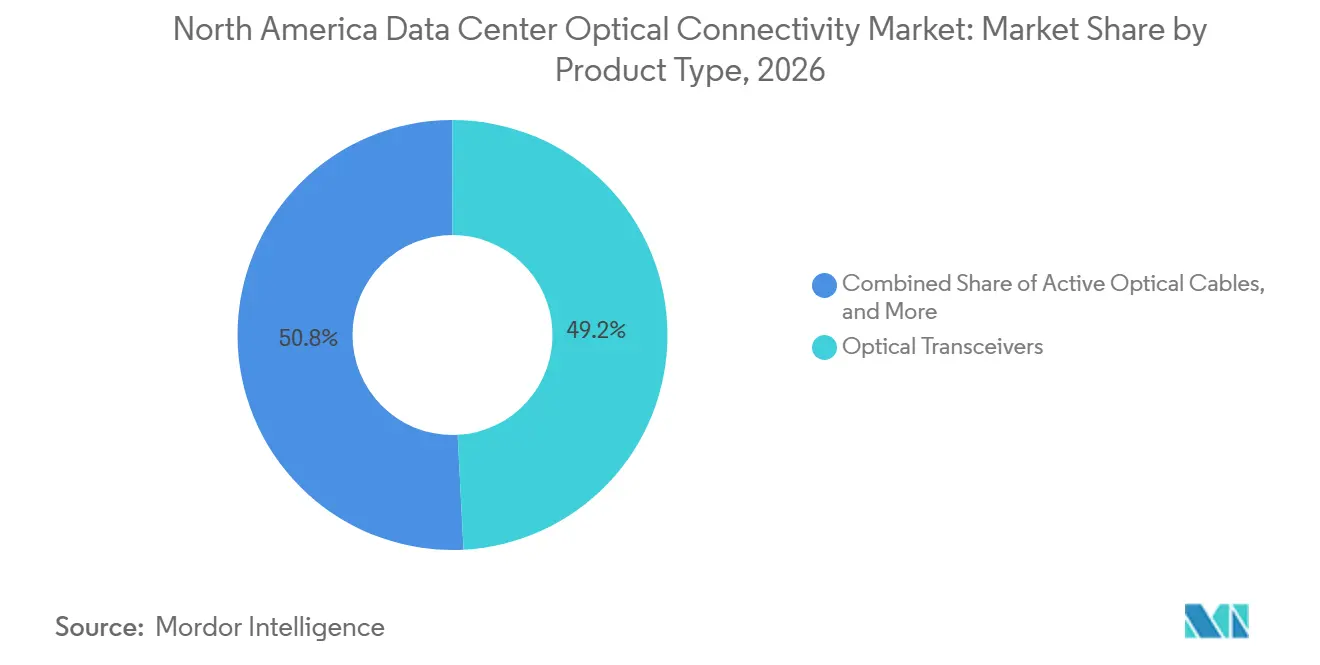
Les émetteurs-récepteurs optiques détenaient 49,18% de la part du marché de la connectivité optique des centres de données en Amérique du Nord en 2026. Leur position reflète la production 800G OSFP établie et la large participation des fournisseurs. Les câbles optiques actifs prennent en charge les liaisons à courte portée et haute densité à l'intérieur des baies. Les assemblages de câbles à fibres optiques, les connecteurs et les assemblages d'interconnexion constituent le réseau physique sous-jacent. Ces produits restent nécessaires quelle que soit la technologie optique active sélectionnée.
Les commutateurs de circuits optiques devraient se développer à un CAGR de 29,21% jusqu'en 2032. La taille du marché de la connectivité optique des centres de données en Amérique du Nord pour les commutateurs de circuits optiques est soutenue par leur capacité à remplacer les fonctions d'épine électrique par des chemins optiques. Les résultats de l'Open Compute Project issus des déploiements Google Jupiter Evolving ont montré jusqu'à 41% de réduction de la puissance réseau et 30% de réduction des dépenses d'investissement. Leurs chemins reconfigurables sont pertinents pour les modèles de trafic d'entraînement changeants. Le produit a donc un rôle dans les fabrics scale-up, pas seulement dans le transport longue distance. Les émetteurs-récepteurs devraient conserver leur base de revenus plus importante car chaque architecture continue de nécessiter des points de terminaison optiques.

Par Architecture de Connectivité : Les Modules Enfichables Conservent leur Échelle Tandis que le CPO Modifie les Priorités de Conception
Les optiques enfichables conventionnelles détenaient une part de 78,32% en 2026. Ce segment reste important car les modules défaillants peuvent être remplacés à chaud sans mettre un commutateur hors ligne. Cette maintenabilité est importante pour les équipes d'exploitation gérant des clusters d'IA en production. LPO et les optiques quasi-packagées se situent entre les modules enfichables standard et le CPO complet. Ils offrent des options à faible consommation tout en permettant aux opérateurs de gérer le risque de qualification par étapes.
Le CPO devrait se développer à un CAGR de 30,41% jusqu'en 2032. Il réduit le chemin électrique vers l'ASIC de commutation et répond aux limites de puissance et thermiques à 1,6T. Ayar Labs a rejoint l'écosystème NVIDIA NVLink Fusion avec son chiplet TeraPHY en juin 2026, selon le matériel fourni. Le système est conçu pour la connectivité optique à l'échelle du rack. Le marché de la connectivité optique des centres de données en Amérique du Nord conservera probablement les modules enfichables pour la flexibilité de maintenance, même si le CPO se rapproche du package de calcul. L'adoption du CPO dépend donc autant de la préparation opérationnelle que de ses avantages en termes de puissance.
Par Débit de Données : 800 Gbps Ancre les Volumes Tandis que le Segment Supérieur à 1,6 Tbps Donne le Rythme
Le segment 800 Gbps détenait une part de 35,62% en 2026. Il constitue la norme de transport principale pour l'infrastructure d'IA nord-américaine déployée. Sa base de fabrication peut soutenir des revenus substantiels même si sa part diminue avec le temps. InnoLight expédie des modules 1,6T en volume, tandis qu'Eoptolink a commencé des expéditions 1,6T à plus petite échelle, selon le matériel fourni. Le niveau 800G reste le lien pratique entre l'infrastructure 400G antérieure et les nouveaux déploiements 1,6T.
Le segment supérieur à 1,6 Tbps devrait se développer à un CAGR de 32,43% jusqu'en 2032. MACOM a présenté un chipset frontal 3,2T en septembre 2026 avec des pilotes PAM4 448 Gbps et des amplificateurs de transimpédance. Cela offre aux développeurs de modules un chemin de composants vers la prochaine génération de vitesse. Le secteur de la connectivité optique des centres de données en Amérique du Nord évolue vers l'évaluation du 3,2T tandis que les montées en puissance du 1,6T se poursuivent. Ce chevauchement augmente la demande en ingénierie mais peut rendre les générations antérieures obsolètes plus rapidement. L'adoption en volume dépendra toujours d'une qualification réussie par les clients et d'une gestion thermique adéquate.
Par Portée : Les Liaisons de Corridor Intermédiaire Dominent Tandis que les Liaisons de Campus se Développent
Le segment 7-100 mètres détenait une part de 33,91% en 2026. Ces liaisons connectent les rangées, les commutateurs feuilles et les épines dans les configurations actuelles de clusters d'IA. Les configurations monomode OSFP DR8 et DR4 prennent en charge bon nombre de ces connexions. Les segments plus courts, notamment jusqu'à 3 mètres, 3-5 mètres et 5-7 mètres, servent les liaisons en baie et en bout de rangée. Les câbles optiques actifs et les modules multimodes ont un rôle là où les exigences de distance et de densité sont moindres.
Le segment 100-500 mètres devrait se développer à un CAGR de 19,41% jusqu'en 2032. Cela reflète la nécessité d'étendre les fabrics d'IA à travers les bâtiments lorsque la puissance et l'espace d'un seul campus deviennent limités. Corning a présenté une solution à fibre multicœur à l'OFC 2026 qui offre une capacité 4x par fibre dans une gaine standard de 125 microns.[3] Elle peut réduire la masse des câbles jusqu'à 70%. De telles conceptions répondent aux contraintes de conduits dans les campus denses. Le marché de la connectivité optique des centres de données en Amérique du Nord peut donc bénéficier à la fois de nombres de fibres plus levés et d'exigences de portée plus longue.
Par Application : GPU à Commutateur Domine Tandis que GPU à GPU Gagne en Importance
La connectivité GPU à commutateur détenait une part de 30,72% en 2026. Les conceptions feuille-épine créent un nombre élevé de ports optiques car chaque serveur GPU nécessite des liaisons vers la commutation en tête de baie. Les liaisons serveur à commutateur et commutateur à commutateur soutiennent le fabric plus large. La connectivité de stockage prend en charge NVMe sur fabrics et les points de contrôle d'entraînement distribués. La demande d'interconnexion des centres de données augmente également à mesure que les clusters d'IA multi-sites deviennent plus courants.
La connectivité GPU à GPU devrait se développer à un CAGR de 31,17% jusqu'en 2032. L'entraînement scale-up nécessite une communication directe entre pairs à très faible latence. Le matériel fourni décrit l'intégration par NVIDIA de la commutation de circuits optiques dans l'architecture NVL576 pour créer des chemins optiques directs GPU à GPU. Cette approche évite d'acheminer chaque échange via des commutateurs électriques. Elle soutient le passage vers des groupes d'accélérateurs étroitement couplés. Le marché de la connectivité optique des centres de données en Amérique du Nord aura besoin de conceptions optiques plus spécialisées à mesure que le trafic scale-up représente une part plus importante des clusters d'IA.
Par Architecture Réseau : Scale-Out Domine Tandis que Scale-Up Capte une Nouvelle Demande
Les réseaux frontaux scale-out détenaient une part de 69,71% en 2026. Leur base installée comprend des fabrics Ethernet 400G et 800G et InfiniBand qui connectent les flottes de serveurs GPU existantes. Cela fait du scale-out la principale source de revenus pour les fournisseurs d'émetteurs-récepteurs. Il devrait conserver le leadership en volume tout au long de la période de prévision. L'architecture reste nécessaire pour distribuer les charges de travail sur de grands clusters.
Les réseaux dorsaux d'IA scale-up devraient se développer à un CAGR de 32,11% jusqu'en 2032. La part du marché de la connectivité optique des centres de données en Amérique du Nord évolue à la marge vers des systèmes qui connectent les accélérateurs plus étroitement. Arista a rapporté que son portefeuille à l'échelle du rack développé avec AMD, Broadcom, Meta, Microsoft et Qualcomm atteint 6,5 pétabits par rack. La société a indiqué que cela représente près de 4x la production actuelle basée sur OSFP. Elle a également signalé une réduction potentielle de 50% de l'empreinte des centres de données par unité de calcul d'IA. Ces conceptions montrent pourquoi les liaisons scale-up deviennent une opportunité incrémentale majeure.
Par Type de Centre de Données : Les Installations Hyperscale Commandent le Volume et l'Expansion
Les centres de données hyperscale détenaient une part de 61,21% en 2026. Ils devraient également se développer à un CAGR de 27,30% jusqu'en 2032. Cette combinaison indique que la nouvelle construction de clusters d'IA est concentrée dans les grandes plateformes cloud. Ces opérateurs repensent les fabrics réseau pour des charges de travail nécessitant beaucoup plus de bande passante optique par nœud de calcul. Les installations de colocation servent les entreprises et les clients cloud plus petits avec des configurations 400G et 800G standard.
Meta et Corning ont annoncé un accord d'une valeur pouvant atteindre 6 milliards USD en janvier 2026 pour la fibre, les câbles et la connectivité soutenant le déploiement d'IA de Meta aux États-Unis. L'installation en Caroline du Nord est un site de production pour ce programme. Les mises à niveau des entreprises de 100G à 400G progressent plus lentement. Les centres de données de périphérie et micro sont pertinents car l'inférence est placée plus près des utilisateurs finaux. Le marché de la connectivité optique des centres de données en Amérique du Nord est donc dominé par la construction hyperscale, tandis que les autres types d'installations ajoutent des exigences variées. La demande diffère selon le modèle d'exploitation et la maturité du déploiement de l'IA.
Analyse Géographique
Les États-Unis détenaient 84,27% de la part du marché de la connectivité optique des centres de données en Amérique du Nord en 2026. Ils sont soutenus par la construction hyperscale en Virginie du Nord, Dallas-Fort Worth, Phoenix, Silicon Valley, Chicago et Atlanta. Les États-Unis ont également une position politique distincte dans la fabrication photonique. GlobalFoundries a signé une lettre d'intention pour jusqu'à 300 millions USD de financement CHIPS en juillet 2026 pour accélérer les travaux de photonique sur silicium. Le Département du Commerce a également annoncé une lettre d'intention pour jusqu'à 50 millions USD pour Coherent afin d'étendre la fabrication InP à Sherman, au Texas.[4] Ces projets visent à renforcer la disponibilité locale des composants nécessaires aux interconnexions d'IA à haute vitesse.
NVIDIA et Corning ont annoncé un partenariat en mai 2026 pour multiplier par 10 la fabrication de connectivité optique aux États-Unis et augmenter la production de fibres aux États-Unis de plus de 50%. Le programme comprend 3 nouvelles installations en Caroline du Nord et au Texas. Cela lie directement la capacité d'approvisionnement nationale au cycle de construction des centres de données d'IA. Les États-Unis resteront le principal centre de demande et d'offre pour le marché de la connectivité optique des centres de données en Amérique du Nord. Le Canada joue un rôle plus modeste mais différencié car l'énergie hydroélectrique au Québec et en Colombie-Britannique soutient les clusters GPU à forte consommation d'énergie. Les déploiements canadiens suivent généralement l'adoption des vitesses aux États-Unis avec un décalage d'un à deux ans. Les distances plus longues entre les centres de population augmentent l'importance de la connectivité par fibre à longue portée.
Le Mexique devrait se développer à un CAGR de 20,71% jusqu'en 2032. La croissance est liée au développement de la colocation à Querétaro et Monterrey. Ces emplacements répondent aux besoins de redondance géographique et à la numérisation des entreprises locales. Le passage de 400G à 800G s'accélère à mesure que les opérateurs de colocation alignent leurs réseaux sur les exigences des locataires hyperscale. Cela soutient la demande d'émetteurs-récepteurs et d'assemblages de fibres déjà qualifiés aux États-Unis. Le marché de la connectivité optique des centres de données en Amérique du Nord présente donc une hiérarchie régionale, avec les États-Unis comme noyau, le Canada comme extension orientée vers la puissance et le Mexique comme emplacement à la croissance la plus rapide. Les fournisseurs disposant d'une qualification nord-américaine et d'une couverture de canaux régionaux sont bien positionnés pour répondre à ces différentes exigences.
Paysage Concurrentiel
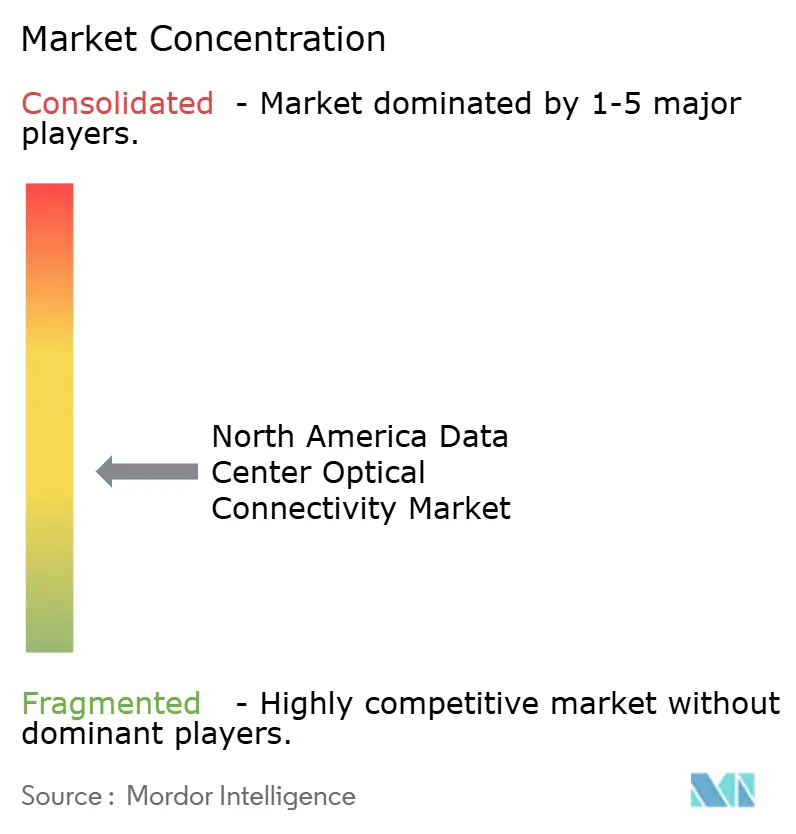
Le marché de la connectivité optique des centres de données en Amérique du Nord est modérément fragmenté dans les couches technologiques de base mais reste fragmenté dans l'ensemble du champ des fournisseurs. Coherent, Lumentum, Broadcom et Marvell opèrent dans les lasers, les émetteurs-récepteurs, les ASIC de commutation et les DSP. Plus de 20 fournisseurs sont en concurrence dans les émetteurs-récepteurs optiques 800G, selon le matériel fourni. Cette division signifie qu'aucun fournisseur unique ne contrôle toutes les couches d'un réseau optique déployé. La concurrence se concentre de plus en plus sur l'accès à la photonique avancée, la capacité de qualification et les conceptions de systèmes à faible consommation.
Marvell a finalisé l'acquisition de Celestial AI pour 3,25 milliards USD début 2026, selon le matériel fourni. Cela reflète une stratégie d'acquisition de propriété intellectuelle photonique plutôt que de la licencier. Marvell a également lancé les produits COLORZ 1600 et Libra 800G ZR/ZR+ DSP en mars 2026. Broadcom a commencé à expédier son commutateur CPO Tomahawk 6 Davisson en octobre 2025, selon le matériel fourni. Lumentum a annoncé une installation de 240 000 pieds carrés à Greensboro, en Caroline du Nord, pour les lasers InP, avec une montée en production prévue mi-2028. Ces actions indiquent une concurrence basée sur l'intégration des produits et la capacité de fabrication locale.
La télémétrie optique est un domaine ouvert car aucun fournisseur n'a établi de contrôle sur les diagnostics de tous les modules à haute vitesse. L'approche de télémétrie commune proposée par Credo cherche à standardiser les scores de santé, les informations de correction d'erreurs en aval et les journaux d'événements. Les fournisseurs qui simplifient la surveillance peuvent créer un rôle récurrent de logiciels et de support au sein du marché de la connectivité optique des centres de données en Amérique du Nord. L'approvisionnement domestique en lasers InP est un autre domaine concurrentiel car les opérateurs accordent plus de valeur à un approvisionnement sécurisé. La production planifiée de plaquettes InP 6 pouces par Lumentum pourrait fournir une grande source américaine de lasers de qualité CPO. La structure concurrentielle devrait rester large car les clients exigent des alternatives qualifiées à plusieurs couches de composants.
Leaders du Secteur de la Connectivité Optique des Centres de Données en Amérique du Nord
-
Coherent Corp.
-
Lumentum Holdings Inc.
-
Broadcom Inc.
-
Marvell Technology, Inc.
-
Cisco Systems, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Octobre 2026 : MACOM Technology Solutions a présenté un chipset frontal 3,2T combinant des amplificateurs de transimpédance PAM4 448 Gbps, des photodiodes et des pilotes PAM4 448 Gbps précédemment lancés, offrant une plateforme d'émission-réception à fournisseur unique pour accélérer le développement de modules optiques pour l'infrastructure d'IA de nouvelle génération.
- Septembre 2026 : Marvell Technology a présenté des démonstrations d'interconnexion optique 2 nm à l'ECOC 2026 à Málaga, en Espagne, notamment des technologies ZR 1,6T 2 nm et cohérentes légères en bande O pour la connectivité 3,2T.
- Juillet 2026 : GlobalFoundries a signé une lettre d'intention avec le Département du Commerce des États-Unis pour jusqu'à 300 millions USD de financement R&D CHIPS afin d'accélérer la photonique sur silicium de nouvelle génération.
- Mai 2026 : NVIDIA Corporation et Corning Incorporated ont annoncé un partenariat commercial et technologique pluriannuel en vertu duquel Corning multipliera par 10 la fabrication de connectivité optique aux États-Unis et augmentera la production de fibres aux États-Unis de plus de 50%, avec 3 nouvelles installations en Caroline du Nord et au Texas.
Périmètre du Rapport sur le Marché de la Connectivité Optique des Centres de Données en Amérique du Nord
La connectivité optique des centres de données en Amérique du Nord désigne les composants à fibres optiques haute vitesse, les câbles et les émetteurs-récepteurs conçus pour faciliter la transmission de données à haute bande passante et faible latence au sein des centres de données et entre eux dans toute la région.
Le rapport sur le marché de la connectivité optique des centres de données en Amérique du Nord est segmenté par type de produit (émetteurs-récepteurs optiques, câbles optiques actifs, assemblages de câbles à fibres optiques, connecteurs optiques, assemblages d'interconnexion optique et commutateurs de circuits optiques), architecture de connectivité (optiques enfichables conventionnelles, optiques enfichables linéaires (LPO/LRO), optiques quasi-packagées (NPO) et optiques co-packagées (CPO)), débit de données (jusqu'à 400 Gbps, 800 Gbps, 1,6 Tbps et supérieur à 1,6 Tbps), portée (jusqu'à 3 mètres, 3-5 mètres, 5-7 mètres, 7-100 mètres, 100-500 mètres et supérieur à 500 mètres), application (GPU à commutateur, GPU à GPU, commutateur à commutateur, serveur à commutateur, connectivité de stockage et interconnexion de centres de données), architecture réseau (scale-up et scale-out), type de centre de données (hyperscale, colocation, entreprise et centres de données de périphérie et micro) et pays (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Émetteurs-Récepteurs Optiques |
| Câbles Optiques Actifs |
| Assemblages de Câbles à Fibres Optiques |
| Connecteurs Optiques |
| Assemblages d'Interconnexion Optique |
| Commutateurs de Circuits Optiques |
| Optiques Enfichables Conventionnelles |
| Optiques Enfichables Linéaires (LPO/LRO) |
| Optiques Quasi-Packagées (NPO) |
| Optiques Co-Packagées (CPO) |
| Jusqu'à 400 Gbps |
| 800 Gbps |
| 1,6 Tbps |
| Supérieur à 1,6 Tbps |
| Jusqu'à 3 Mètres |
| 3-5 Mètres |
| 5-7 Mètres |
| 7-100 Mètres |
| 100-500 Mètres |
| Supérieur à 500 Mètres |
| GPU à Commutateur |
| GPU à GPU |
| Commutateur à Commutateur |
| Serveur à Commutateur |
| Connectivité de Stockage |
| Interconnexion de Centres de Données |
| Scale-Up |
| Scale-Out |
| Hyperscale |
| Colocation |
| Entreprise |
| Centres de Données de Périphérie et Micro |
| États-Unis |
| Canada |
| Mexique |
| Par Type de Produit | Émetteurs-Récepteurs Optiques |
| Câbles Optiques Actifs | |
| Assemblages de Câbles à Fibres Optiques | |
| Connecteurs Optiques | |
| Assemblages d'Interconnexion Optique | |
| Commutateurs de Circuits Optiques | |
| Par Architecture de Connectivité | Optiques Enfichables Conventionnelles |
| Optiques Enfichables Linéaires (LPO/LRO) | |
| Optiques Quasi-Packagées (NPO) | |
| Optiques Co-Packagées (CPO) | |
| Par Débit de Données | Jusqu'à 400 Gbps |
| 800 Gbps | |
| 1,6 Tbps | |
| Supérieur à 1,6 Tbps | |
| Par Portée | Jusqu'à 3 Mètres |
| 3-5 Mètres | |
| 5-7 Mètres | |
| 7-100 Mètres | |
| 100-500 Mètres | |
| Supérieur à 500 Mètres | |
| Par Application | GPU à Commutateur |
| GPU à GPU | |
| Commutateur à Commutateur | |
| Serveur à Commutateur | |
| Connectivité de Stockage | |
| Interconnexion de Centres de Données | |
| Par Architecture Réseau | Scale-Up |
| Scale-Out | |
| Par Type de Centre de Données | Hyperscale |
| Colocation | |
| Entreprise | |
| Centres de Données de Périphérie et Micro | |
| Par Pays | États-Unis |
| Canada | |
| Mexique |
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de la connectivité optique des centres de données en Amérique du Nord ?
La taille du marché de la connectivité optique des centres de données en Amérique du Nord est de 13,91 milliards USD en 2026 et devrait atteindre 34,89 milliards USD d'ici 2032 à un CAGR de 16,80%.
Qu'est-ce qui stimule la demande de connectivité optique dans les centres de données nord-américains ?
Les clusters d'IA à forte densité de GPU, le passage aux liaisons 800G et 1,6T, et les contraintes de puissance par bit augmentent la demande de connexions optiques à haute vitesse.
Quel type de produit domine les revenus dans ce secteur ?
Les émetteurs-récepteurs optiques dominent avec une part de 49,18% en 2026, tandis que les commutateurs de circuits optiques constituent le type de produit à la croissance la plus rapide avec un CAGR de 29,21%.
Pourquoi les optiques co-packagées attirent-elles l'attention ?
Le CPO réduit le chemin électrique entre les optiques et le silicium de commutation, ce qui peut contribuer à réduire la consommation d'énergie et la charge thermique aux vitesses 1,6T.
Quel pays dispose de la plus grande base de demande en Amérique du Nord ?
Les États-Unis détiennent une part de 84,27% en 2026, soutenus par la construction de campus d'IA hyperscale et les programmes nationaux de fabrication photonique.
Quelle est l'application à la croissance la plus rapide pour les liaisons optiques à haute vitesse ?
La connectivité GPU à GPU devrait se développer à un CAGR de 31,17% jusqu'en 2032, car les systèmes d'IA scale-up nécessitent une communication entre accélérateurs à plus faible latence.