
北米データセンター光接続市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 13.91 十億米ドル |
| 市場規模 (2027) | 16.05 十億米ドル |
| 市場規模 (2032) | 34.89 十億米ドル |
| 成長率 (2027 - 2032) | 16.80 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米データセンター光接続市場分析
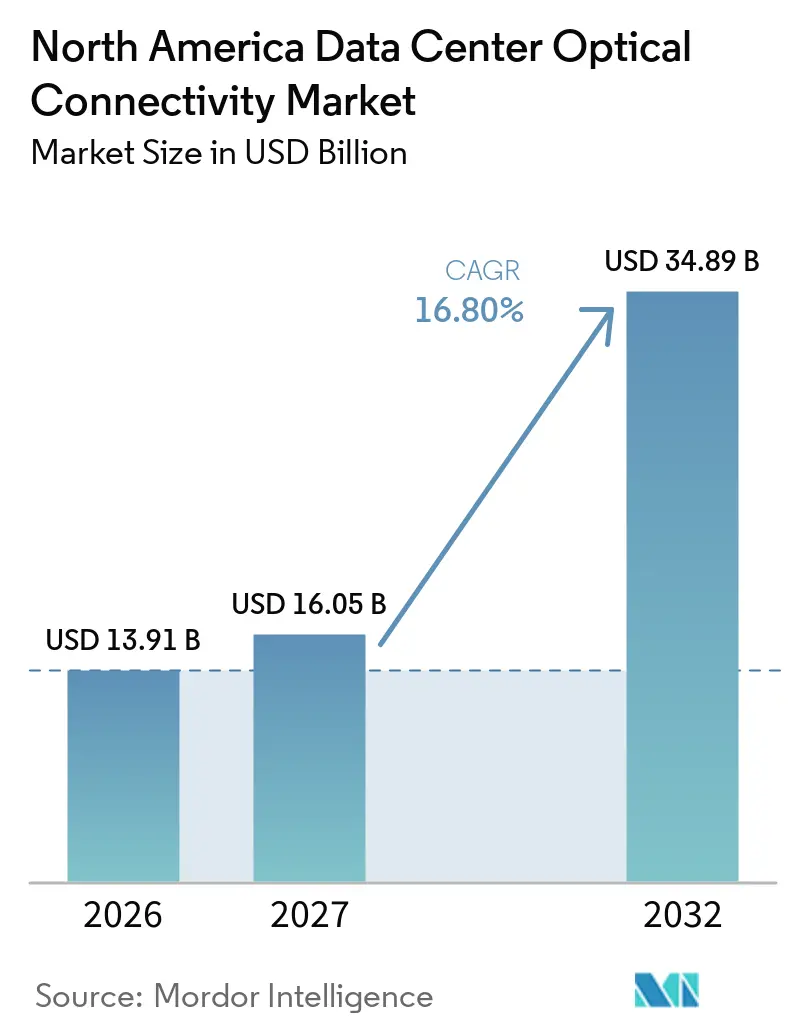
北米データセンター光接続市場規模は、2026年の13.91 ビリオン 米ドルおよび2027年の16.05 ビリオン 米ドルから、2032年までに34.89 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 16.80%を記録します。
北米データセンター光接続市場は、GPU密集型AIクラスターによって再編されつつあります。これらのクラスターは、従来のクラウドワークロードよりもはるかに多くの高速リンクを必要とします。データセンターの電力使用量の増加により、帯域幅やレイテンシと並んでリンクの電力効率が設計上の優先事項となっています。国際エネルギー機関は、AI加速サーバーが増加の大部分を牽引する中、世界のデータセンター電力使用量が2024年の415 TWHと比較して2030年までに945 TWHに達すると予測しています。これにより、伝送ビットあたりの消費電力を減する光学設計の価値が高まっています。サプライヤーは、より高速なプラガブル、コパッケージド・オプティクス、国内フォトニクス生産能力、および光回路スイッチングを通じて対応しています。北米データセンター光接続市場は、先進レーザーが集中した材料・製造基盤に依存しているため、サプライチェーンの圧力にも直面しています。
主要レポートの要点
- 製品タイプ別では、光トランシーバーが2026年の北米データセンター光接続市場シェアの49.18%を占め、光回路スイッチは2032年までに29.21%のCAGRで拡大する見込みです。
- 接続アーキテクチャ別では、従来のプラガブル・オプティクスが2026年に78.32%のシェアを占め、コパッケージド・オプティクスは2032年までに30.41%のCAGRで拡大する見込みです。
- データレート別では、800 Gbpsが2026年に35.62%のシェアを占め、1.6 Tbps超セグメントは2032年までに32.43%のCAGRで拡大する見込みです。
- リーチ別では、7~100メートルセグメントが2026年に33.91%のシェアを占め、100~500メートルセグメントは2032年までに19.41%のCAGRで拡大する見込みです。
- アプリケーション別では、GPUからスイッチへの接続が2026年に30.72%のシェアを占め、GPU間接続は2032年までに31.17%のCAGRで拡大する見込みです。
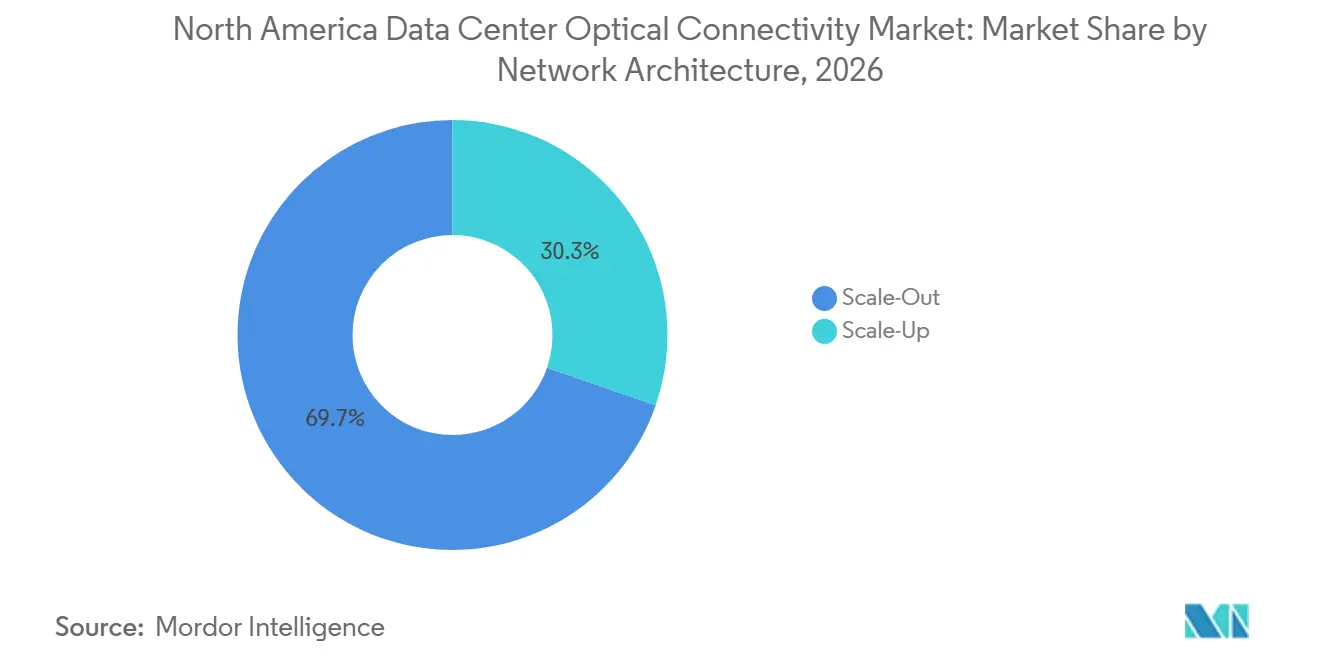
- ネットワークアーキテクチャ別では、スケールアウト・フロントエンド・ネットワークが2026年に69.71%のシェアを占め、スケールアップ・バックエンドAIネットワークは2032年までに32.11%のCAGRで拡大する見込みです。
- データセンタータイプ別では、ハイパースケール施設が2026年に61.21%のシェアを占め、2032年までに27.30%のCAGRで拡大する見込みです。
- 国別では、米国が2026年に84.27%のシェアを占め、メキシコは2032年までに20.71%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
北米データセンター光接続市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIおよびジェネレーティブAIクラスターの拡大 | +6.5% | グローバル、北バージニア州、テキサス州、アリゾナ州を含む米国に集中 | 短期(2年以内) |
| 400GからハイパースケールへのHyperscaleの移行 800Gおよび1.6T | +4.8% | 米国、カナダおよびメキシコへの波及あり | 短期(2年以内) |
| ビットあたり電力および熱効率要件 | +2.2% | グローバル、米国ハイパースケールキャンパスで最も高い強度 | 中期(2~4年) |
| データセンター・インターコネクトおよび分散型AIファブリックの拡大 | +2.1% | 米国、カナダおよびメキシコへの二次的拡大あり | 中期(2~4年) |
| 地域サプライチェーンのローカライゼーションおよびフォトニクス製造インセンティブ | +1.1% | 米国(特にノースカロライナ州およびテキサス州)、カナダが台頭 | 長期(4年以上) |
| 制約された回廊向けの高ファイバー数およびマルチコアファイバーの展開 | +0.8% | 米国高密度メトロキャンパス回廊およびカナダの都市コア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
AIおよびジェネレーティブAIクラスターの拡大
大規模言語モデルのトレーニングクラスターは、一般的に50,000から100,000台を超えるGPUを必要とします。これにより、AIクラスターの構築が北米データセンター光接続市場の最も強力な需要ドライバーとなっています。コンピュートノードあたりの光帯域幅は12ヶ月ごとに倍増しており、これは草案に記載された18ヶ月のコンピュートスケーリングサイクルよりも速いペースです。NVIDIAのSpectrum-Xフォトニクスコパッケージド・オプティクス・スイッチは、2026年5月にCoreWeaveおよびOracle Cloud Infrastructureで量産を開始しました。Credo Technology Groupは、2026年に1,100万台を超える1.6Tトランシーバーの出荷が予測されており、2027年にはその2倍以上の量が予測されていると述べました。[1] 継続的な推論ワークロードは、トレーニングクラスターが稼働した後も厳格なレイテンシと持続的な帯域幅を必要とするため、需要のもう一つの層を生み出します。
400GからハイパースケールへのHyperscaleの移行 800Gおよび1.6T
400 Gbpsから800 Gbpsおよび1.6 Tbpsへの移行は、短期間の調達ウィンウ内で進行しています。これにより、北米データセンター光接続市場において複数の速度世代にわたる同時需要が生まれています。Ciscoは2026年2月に、特定のルーターファミリー向けに800G LPOモジュールをリリースしました。Marvellは2026年3月に、Electra 2 nmコヒーレントDSPを搭載したCOLORZ 1600 1.6T ZR/ZR+プラガブルを発表しました。ハイパースケーラーは800Gの認定作業を前倒しにしており、ユニット需要が依然として高い400G製品にも価格圧力をかけています。IEEE 802.3は引き続き速度層をまたいだ相互運用性の基盤を提供し、正式な採用タイミングに影響を与えています。
ビットあたり電力および熱効率要件
新しいハイパースケールサイトにおける電力利用可能量の制限により、ビットあたりのエネルギー消費が中心的な設計課題となっています。完全搭載された32ポート1.6Tスイッチは、フル負荷時に光モジュールから1,500 Wを発生させる可能性があります。その熱負荷には、多くのレガシー施設が持たない液体冷却が必要になる場合があります。北米データセンター光接続市場は、より高いレーン速度で動作できる低消費電力設計から恩恵を受けています。コパッケージド・オプティクスは、スイッチングASICと光学部品の間の長い電気的経路を排除し、従来のプラガブルと比較してリンク電力を削減できます。電力容量に制約のあるオペレーターは、すべての標準とサービス手順が成熟するのを待つのではなく、CPOパイロットを前倒しで進めています。これにより、一部の従来のプラガブル構成の実用的な耐用年数が短縮されます。
データセンター・インターコネクトおよび分散型AIファブリックの拡大
電力とスペースの制限により、AIコンピュートが複数の建物やキャンパスに分散しています。これにより、データセンター・インターコネクトリンクが内部ファブリックの拡張として機能することが求められます。建物間およびサイト間のトラフィックが増加するにつれて、GPU間アプリケーションは2032年まで31.17%のCAGRで拡大すると予測されています。MarvellとLumentumは、OFC 2026においてCOLORZ 800 ZR/ZR+モジュールとLumentum R300光回路スイッチを使用した多層1.6T接続を実演しました。Open Compute Projectは、Google Jupiter Evolvingの展開において電気パケットスイッチのスパインを光回路スイッチングに置き換え、ネットワーク電力を最大41%削減し、設備投資を30%削減したと報告しました。これらの結果は、北米データセンター光接続市場における全光学設計の評価において、北米のオペレーターに実用的なベンチマークを提供します。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 800Gおよび1.6Tにおけるシグナルインテグリティーおよびサーマルマネジメントの限界 | -1.6% | 米国ハイパースケールキャンパスおよびグローバルな展開 | 短期(2年以内) |
| LPOおよびCPOの相互運用性とホストASIC認定制約 | -1.2% | グローバル、認定サイクルが展開量を制限する米国で最も顕著 | 中期(2~4年) |
| 400Gの価格低下と急速な技術陳腐化 | -0.8% | 米国、カナダ、およびグローバル市場 | 短期(2年以内) |
| 関税、輸出管理、および集中したコンポーネント供給へのエクスポージャー | -0.7% | 主に米国、カナダが二次的 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
800Gおよび1.6Tにおけるシグナルインテグリティーおよびサーママネジメントの限界
100Gから200Gのレーンへの移行は、以前の速度世代の単純な延長ではないシグナルインテグリティーの問題を引き起こします。224 Gbps PAM4では、コネクタ、PCBビア、クロストークがシグナルマージンを低下させる可能性があります。これにより、高レーン数モジュールの設計および組み立てリスクが増大します。完全搭載された32ポート1.6Tスイッチからの同じ1,500 Wの光負荷も冷却要件を高めます。[2] 北米データセンター光接続市場は、オペレーターがより高い速度層に移行するたびに追加の認定作業を吸収しなければなりません。これらのテストサイクルは、顧客需要が旺盛であっても量産展開を遅らせる可能性があります。IEC 61753性能要件およびIEEE 802.3相互運用性準は、サプライヤーが満たすべき技術仕様を形成します。
LPOおよびCPOの相互運用性とホストASIC認定制約
LPOおよびCPOは、シグナルインテグリティーの責任をモジュールDSPからホストASICのSerDesおよびイコライゼーション機能にシフトさせます。あるASICで承認されたモジュールが、同じ公称速度の別のASICで必ずしも動作するとは限りません。これにより、光学サプライヤーとスイッチシリコンチームの間で緊密な連携が求められます。結果として生じる双方向の認定作業は、小規模サプライヤーの負担を高め、次世代アーキテクチャの立ち上げを遅らせます。Credo Technology Groupは、1.6T以降のトランシーバーに向けて、ヘルススコア、前方誤り訂正ビン、およびイベントログをカバーするOpen Compute Projectに準拠したテレメトリーフレームワークを提案しました。共通診断の広範な採用は統合の摩擦を低減できますが、認定タイミングは北米データセンター光接続市場の主要な制約として残ります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:トランシーバーが主導し、光回路スイッチが加速
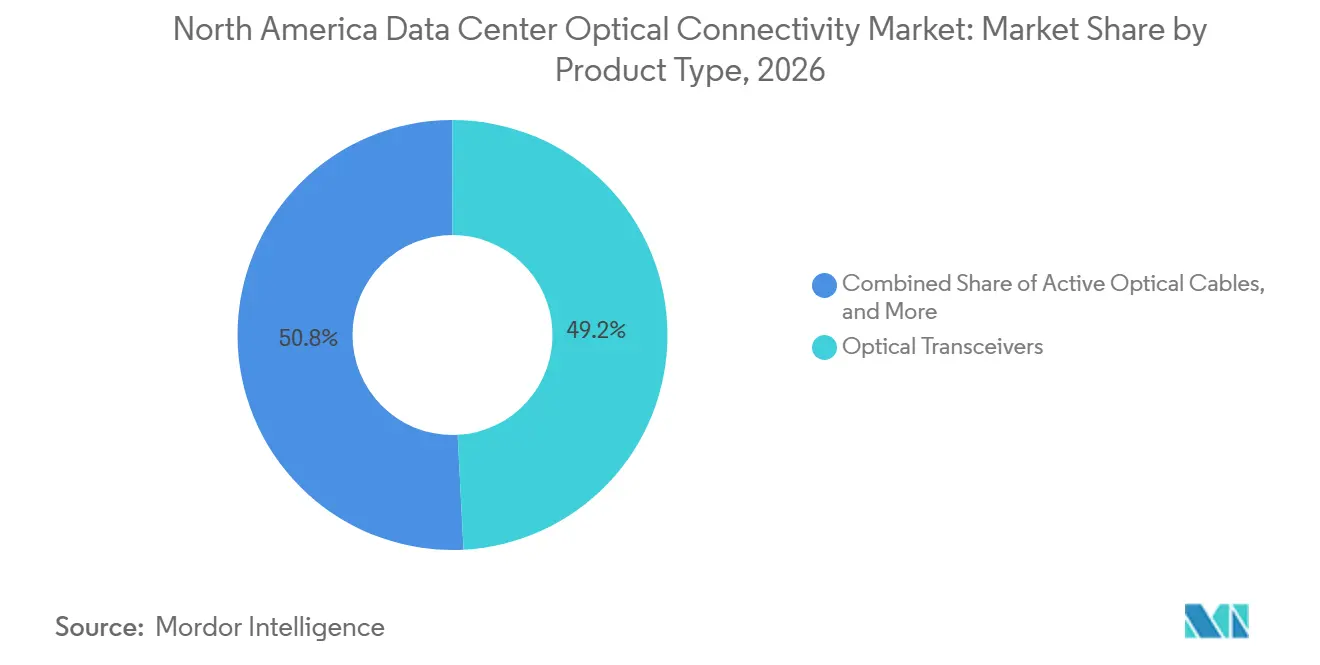
光トランシーバは、2026年の北米データセンター光接続市場シェアの49.18%を占めました。その地位は、確立された800G OSFPの生産と広範なサプライヤー参加を反映しています。アクティブ光ケーブルは、ラック内の短距離・高密度リンクをサポートします。ファイバー光ケーブルアセンブリ、コネクタ、および相互接続アセンブリは、基礎となる物理ネットワークを提供します。これらの製品は、どのアクティブ光学技術が選択されるかに関わらず、必要であり続けます。
光回路スイッチは、2032年まで29.21%のCAGRで拡大する見込みです。北米データセンター光接続市場規模における光回路スイッチは、電気スパイン機能を光パスに置き換える能力によって支えられています。Open Compute ProjectのGoogle Jupiter Evolving展開からの調査結果では、ネットワーク電力が最大41%低下し、設備投資が30%低下したことが示されました。その再構成可能なパスは、変化するトレーニングトラフィックパターンに関連しています。したがって、この製品は長距離輸送だけでなく、スケールアップファブリックにおいても役割を担います。すべてのアーキテクチャが光学エンドポイントを引き続き必要とするため、トランシーバーはより大きな収益基盤を維持するはずです。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
接続アーキテクチャ別:プラガブルが規模を維持しながらCPOが設計優先事項を変化させる
従来のプラガブル・オプティクスは、2026年に78.32%のシェアを占めました。このセグメントは、障害が発生したモジュールをスイッチをオフラインにすることなくホットスワップできるため、引き続き重要です。このサービス性は、稼働中のAIクラスターを運用するオペレーションチームにとって重です。LPOおよびニアパッケージド・オプティクスは、標準プラガブルと完全なCPOの中間に位置します。これらは、オペレーターが段階的に認定リスクを管理しながら低電力オプションを提供します。
CPOは、2032年まで30.41%のCAGRで拡大する見込みです。これはスイッチASICへの電気的経路を短縮し、1.6Tにおける電力および熱の限界に対処します。提供された資料によると、Ayar Labsは2026年6月にTeraPHYチップレットでNVIDIA NVLink Fusionエコシステムに参加しました。このシステムはラックスケールの光接続向けに設計されています。北米データセンター光接続市場は、CPOがコンピュートパッケージに近づいても、メンテナンスの柔軟性のためにプラガブルを維持する可能性が高いです。したがって、CPOの採用は電力上の利点と同様に、運用上の準備状況にも依存します。
データレート別:800 Gbpsが数量の基盤を形成し、1.6 Tbps超がペースを設定
800 Gbpsセグメントは2026年に35.62%のシェアを占めました。これは展開された北米のAIインフラの主要な転送標準です。その製造基盤は、シェアが時間とともに低下しも実質的な収益をサポートできます。提供された資料によると、InnoLightは1.6Tモジュールを大量に出荷しており、Eoptolink Technology Inc., Ltd.はより小規模な1.6T出荷を開始しています。800G層は、以前の400Gインフラと新しい1.6T展開の間の実用的なリンクとして残ります。
1.6 Tbps超セグメントは、2032年まで32.43%のCAGRで拡大する見込みです。MACOM Technology Solutions Holdings, Inc.は2026年9月に、448 Gbps PAM4ドライバーおよびトランスインピーダンスアンプリファイアーを備えた3.2Tフロントエンドチップセットを発表しました。これにより、モジュール開発者に次の速度世代への部品経路が提供されます。北米データセンター光接続産業は、1.6Tの立ち上げが継続する中で3.2Tの評価へと移行しています。この重複はエンジニアリング需要を増大させますが、以前の世代をより速く陳腐化させる可能性があります。大量採用は依然として顧客認定と熱管理の成功に依存します。
リーチ別:中間回廊リンクが主導し、キャンパスリンクが拡大
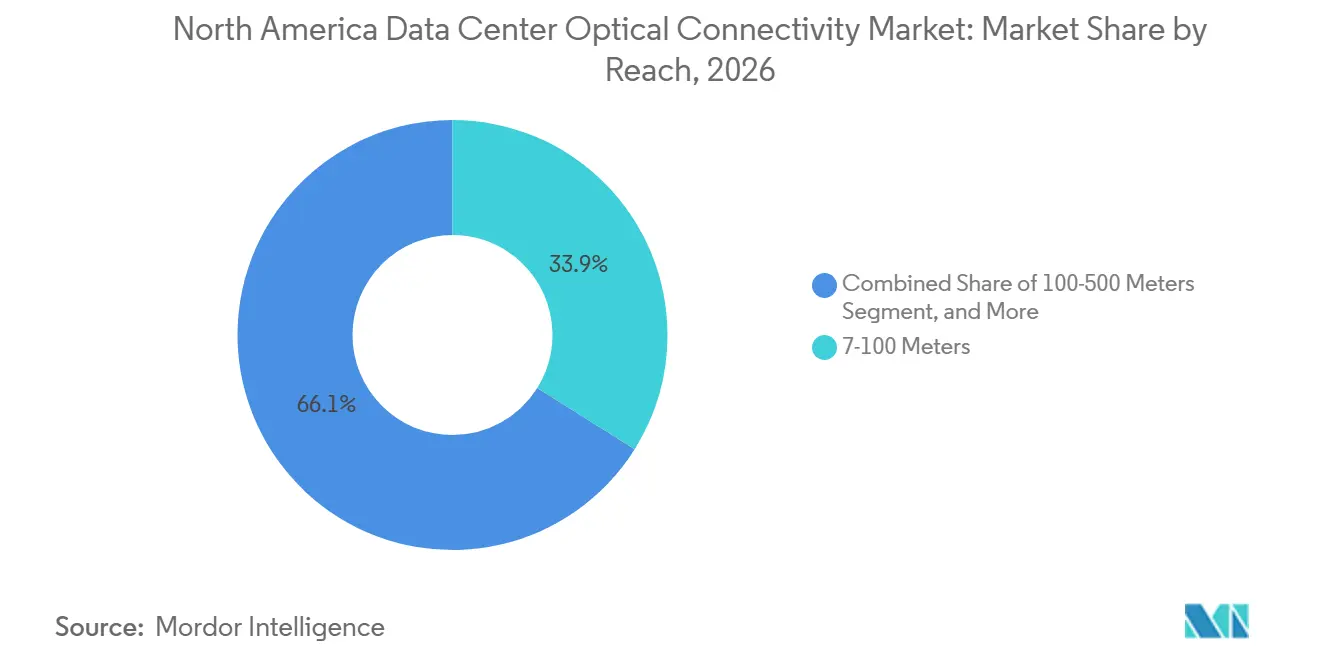
7~100メートルセグメントは2026年に33.91%のシェアを占めました。これらのリンク、現在のAIクラスターレイアウト内のロー、リーフスイッチ、およびスパインを接続します。OSFP DR8およびDR4シングルモード構成は、これらの接続の多くをサポートします。3メートル以下、3~5メートル、および5~7メートル含む短距離セグメントは、ラック内およびエンドオブロウリンクに使用されます。アクティブ光ケーブルおよびマルチモードモジュールは、距離および密度要件が低い場所で役割を果たします。
100~500メートルセグメントは、2032年まで19.41%のCAGRで拡大する見込みです。これは、単一キャンパスの電力とスペースが制約されるにつれて、AIファブリックを建物をまたいで拡張する必要性を反映しています。Corning IncorporatedはOFC 2026において、標準125ミクロンクラッド内でファイバーあたり4倍の容量を提供するマルチコアファイバーソリューションを発表しました。[3] これによりケーブルの重量を最大70%削減できます。このような設計は、高密度キャンパスにおける導管の制約に対処します。北米データセンター光接続市場は、したがってより高いファイバー数とより長いリーチ要件の両方から恩恵を受けることができます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:GPUからスイッチへが主導し、GPU間接続が重要性を増す
GPUからスイッチへの接続は、2026年に30.72%のシェアを占めました。リーフスパイン設計は、各GPUサーバーがラックトップスイッチへのリンクを必要とするため、高い光ポート数を生み出します。サーバーからスイッチへおよびスイッチからスイッチへのリンクは、より広いファブリクをサポートします。ストレージ接続は、NVMe over FabricsおよびNVMeオーバーファブリックと分散トレーニングチェックポイントをサポートします。マルチサイトAIクラスターが一般的になるにつれて、データセンター・インターコネクト需要も上昇しています。
GPU間接続は、2032年まで31.17%のCAGRで拡大する見込みです。スケールアップトレーニングは、非常に低いレイテンシでの直接ピアコミュニケーションを必要とします。提供された資料は、直接GPU間光パスを作成するためにNVLinkアーキテクチャに光回路スイッチングを統合したNVIDIAのNVL576アーキテクチャについて説明しています。このアプローチにより、すべての交換を電気スイッチを通じてルーティングすることを回避します。これは、密結合型アクセラレーターグループへのシフトをサポートします。スケールアップトラフィックがAIクラスターのより大きな部分を占めるようになるにつれて、北米データセンター光接続市場はより特化した光学設計を必要とするでしょう。
ネットワークアーキテクチャ別:スケールアウトが主導しながら、スールアップが新たな需要を獲得
スケールアウト・フロントエンド・ネットワークは2026年に69.71%のシェアを占めました。そのインストール基盤には、既存のGPUサーバーフリートを接続する400Gおよび800GイーサネットおよびInfiniBandファブリックが含まれます。これにより、スケールアウトはトランシーバーベンダーの中心的な収益源となっています。予測期間を通じて数量リーダーシップを維持するはずです。このアーキテクチャは、大規模クラスター全体にワークロードを分散させるために引き続き必要です。
スケールアップ・バックエンドAIネットワークは、2032年まで32.11%のCAGRで拡大する見込みです。北米データセンター光接続市場シェアは、アクセラレーターをより緊密に接続するシステムへと周縁的に移行しています。Aristaは、AMD、Broadcom Inc.、Meta、Microsoft、およびQualcommと共同開発したラックスケールポートフォリオがラックあたり6.5ペタビットに達することを報告しました。同社はこれが現在のOSFPベースの出力の約4倍であると述べました。また、AIコンピュートの単位あたりのデータセンタフットプリントが最大50%削減できる可能性についても報告しました。これらの設計は、スケールアップリンクが主要な増分機会となりつつある理由を示しています。
データセンタータイプ別:ハイパースケール施設が数量と拡大を主導
ハイパースケールデータセンターは2026年に61.21%のシェアを占めました。また、2032年まで27.30%のCAGRで拡大する見込みです。この組み合わせは、新しいAIクラスターの建設が大規模クラウドプラットフォームに集中していることを示しています。これらのオペレーターは、コンピュートノードあたりはるかに多くの光帯域幅を必要とするワークロード向けにネットワークファブリックを再設計しいます。コロケーション施設は、標準的な400Gおよび800G構成で企業および小規模クラウド顧客にサービスを提供します。
MetaとCorning Incorporatedは、2026年1月に米国のAI建設をサポートするファイバー、ケーブル、および接続性のために最大60億 米ドルの価値の契約を発表しました。ノースカロライナ州の施設はこのプログラムの生産拠点です。企業の100Gから400Gへのアップグレードはより緩やかに進んでいます。推論がエンドユーザーに近い場所に配置されるにつれて、エッジおよびマイクロデータセンターが関連性を持ちます。北米データセンター光接続市場は、したがってハイパースケールの建設によって主導されており、他の施設タイプは多様な要件を追加します。需要はオペレーティングモデルとAI展開の成熟度によって異なります。
地理的分析
米国は2026年の北米データセンター光接続市場シェアの84.27%を占めました。北バージニア、ダラス・フォートワース、フェニックス、シリコンバレー、シカゴ、およびアトランタにおけるハイパースケールの建設によって支えられています。米国はォトニクス製造においても独自の政策的立場を持っています。GlobalFoundriesは2026年7月に、シリコンフォトニクスの取り組みを加速するために最大3億 米ドルのCHIPS資金調達に関する基本合意書に署名しました。商務省はまた、Coherent Corp.がテキサス州シャーマンでInP製造を拡大するために最大5,000万 米ドルの基本合意書を発表しました。[4] これらのプロジェクトは、高速AIインターコネクトに必要なコンポーネントの国内供給を強化することを目的としています。
NVIDIAとCorning Incorporatedは2026年5月に、Corningが米国の光接続製造を10倍に増加させ、米国のファイバー生産を50%以上拡大するパートナーシップを発表しました。このプログラムに、ノースカロライナ州とテキサス州に3つの新施設が含まれます。これは国内供給能力をAIデータセンター建設サイクルに直接結びつけます。米国は北米データセンター光接続市場の主要な需要および供給センターであり続けるでしょう。カナダはケベック州とブリティッシュコロンビア州の水力電力が電力集約型のGPUクラスターをサポートするため、規模は小さいながらも差別化された役割を持っています。カナダの展開は一般的に米国の速度採用に1~2年遅れて追随します。人口集中地間の距離が長いため、長距離ファイバー接続の重要性が高まっています。
メキシコは2032年まで20.71%のCAGRで拡大する見込みです。成長はケレタロとモンテレイのコロケーション開発と関連しています。これらの拠点は地理的redundancy需要と地元企業のデジタル化をサポートします。コロケーションオペレーターがハイパースケールテナントの要件に合わせてネットワークを調整するにつれて、400Gから800Gへの移行が加速しています。これにより、米国ですでに認定されているトランシーバーおよびファイバーアセンブリの要がサポートされます。北米データセンター光接続市場は、したがって地域的な階層構造を持ち、米国をコアとし、カナダを電力指向の拡張として、メキシコを最も急成長する拠点として位置づけます。北米での認定と地域チャネルカバレッジを持つサプライヤーは、これらの異なる要件に対応する立場にあります。
競合環境
北米データセンター光接続市場は、コアテクノロジー層では適度に集中していますが、より広いサプライヤーフィールド全体では分散したままです。Coherent Corp.、Lumentum Holdings Inc.、Broadcom Inc.、およびMarvell Technology, Inc.は、レーザー、トランシーバー、スイッチASIC、およびDSPをまたいで事業を展開しています。提供された資料によると、800G光トランシーバーでは20社を超えるベンダーが競合しています。この分割は、単一のサプライヤーが展開された光ネットワークのすべての層を制御していないことを意味します。競争の焦点はますます、先進フォトニクスへのアクセス、認定能力、および電力効率の高いシステム設計に向かっています。
提供された資料によると、Marvell Technology, Inc.は2026年初頭にCelestial AIを32.5億 米ドルで買収しました。これはフォトニクスIPをライセンスするのではなく取得する戦略を反映しています。Marvell Technology, Inc.はまた、2026年3月にCOLORZ 1600およびLibra 800G ZR/ZR+ DSP製品を発表しました。提供された資料によると、Broadcom Inc.は2025年10月にTomahawk 6 Davisson CPOスイッチの出荷を開始しました。Lumentum Holdings Inc.は、InPレーザー向けのノースカロライナ州グリーンズボロの24万平方フィートの施設を発表し、生産立ち上げは2028年半ばを予定しています。これらの動きは、製品統合と国内製造能力に基づく競争を示しています。
光学テレメトリーは、すべての高速モジュールにわたる診断において単一サプライヤーが制御を確立していないため、オープンな領域です。Credo Technology Group Holding Ltdが提案した共通テレメトリーアプローチは、ヘルススコアリング、前方誤り訂正情報、およびイベントログの標準化を目指しています。モニタリングを簡素化するサプライヤーは、北米データセンター光接続市場内で定期的なソフトウェアおよびサポートの役割を担うとができます。国内InPレーザー供給は、オペレーターが安全な調達により多くの価値を置くようになるにつれて、別の競争分野となっています。Lumentum Holdings Inc.が計画する6インチInPウエハー生産は、CPOグレードレーザーの大規模な米国供給源を提供できます。顧客はいくつかのコンポーネント層で認定された代替品を必要とするため、競合構造は広範なままであるはずです。
北米データセンター光接続産業リーダー
-
Coherent Corp.
-
Lumentum Holdings Inc.
-
Broadcom Inc.
-
Marvell Technology, Inc.
-
Cisco Systems, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年10月:MACOM Technology Solutions Holdings, Inc.は、448 Gbps PAM4トランスインピーダンスアンプリファイアー、フォトダイオード、および既にリリース済みの448 Gbps PAM4ドライバーを組み合わせた3.2Tフロントエンドチップセットを発表し、次世代AIインフラの光モジュール開発を加速するシングルベンダーの送受信プラットフォームを提供しました。
- 2026年9月:Marvell Technology, Inc.は、スペインのマラガで開催されたECOC 2026において、3.2T接続向けの2 nm 1.6T ZRおよびコヒーレントライトOバンド技術を含む2 nm光インターコネクトのデモンストレーションを披露しました。
- 2026年7月:GlobalFoundriesは、次世代シリコンフォトニクスを加速するために、最大3億 米ドルのCHIPS研究開発資金に関して米国商務省と基本合意書に署名しました。
- 2026年5月:NVIDIA CorporationとCorning Incorporatedは、Corningが米国の光接続製造を10倍に増加させ、米国のファイバー生産を50%以上拡大し、ノースカロライナ州とテキサス州に3つの新施設を設けることを定めた複数年にわたる商業および技術パートナーシップを発表しました。
北米データセンター光接続市場レポートのスコープ
北米データセンター光接続とは、地域全体のデータセンター内およびデータセンター間で高帯域幅・低レイテンシのデータ伝送を実現するために設計された高速ファイバー光コンポーネント、ケーブル、およびトランシーバーを指します。
北米データセンター光接続市場レポートは、製品タイプ(光トランシーバー、アクティブ光ケーブル、ファイバー光ケーブルアセンブリ、光コネクタ、光相互接続アセンブリ、および光回路スイッチ)、接続アーキテクチャ(従来のプラガブル・オプティクス、線形プラガブル・オプティクス(LPO/LRO)、ニアパッケージド・オプティクス(NPO)、およびコパッケージド・オプティクス(CPO))、データレート(400 Gbps以下、800 Gbps、1.6 Tbps、および1.6 Tbps超)、リーチ(3メートル以下、3~5メートル、5~7メートル、7~100メートル、100~500メートル、および500メートル超)、アプリケーション(GPUからスイッチへ、GPU間、スイッチ間、サーバーからスイッチへ、ストレージ接続、およびデータセンター・インターコネクト)、ネットワークアーキテクチャ(スケールアップおよびスケールアウト)、データセンタータイプ(ハイパースケール、コロケーション、企業、およびエッジ・マイクロデータセンター)、および国(米国、カナダ、およびメキシコ)によってセグメント化されています。市場予測は価値(米ドル)で提供されます。
| 光トランシーバー |
| アクティブ光ケーブル |
| ファイバー光ケーブルアセンブリ |
| 光コネクタ |
| 光相互接続アセンブリ |
| 光回路スイッチ |
| 従来のプラガブル・オプティクス |
| 線形プラガブル・オプティクス(LPO/LRO) |
| ニアパッケージド・オプティクス(NPO) |
| コパッケージド・オプティクス(CPO) |
| 400 Gbps以下 |
| 800 Gbps |
| 1.6 Tbps |
| 1.6 Tbps超 |
| 3メートル以下 |
| 3~5メートル |
| 5~7メートル |
| 7~100メートル |
| 100~500メートル |
| 500メートル超 |
| GPUからスイッチへ |
| GPU間 |
| スイッチ間 |
| サーバーからスイッチへ |
| ストレージ接続 |
| データセンター・インターコネクト |
| スケールアップ |
| スケールアウト |
| ハイパースケール |
| コロケーション |
| 企業 |
| エッジ・マイクロデータセンター |
| 米国 |
| カナダ |
| メキシコ |
| 製品タイプ別 | 光トランシーバー |
| アクティブ光ケーブル | |
| ファイバー光ケーブルアセンブリ | |
| 光コネクタ | |
| 光相互接続アセンブリ | |
| 光回路スイッチ | |
| 接続アーキテクチャ別 | 従来のプラガブル・オプティクス |
| 線形プラガブル・オプティクス(LPO/LRO) | |
| ニアパッケージド・オプティクス(NPO) | |
| コパッケージド・オプティクス(CPO) | |
| データレート別 | 400 Gbps以下 |
| 800 Gbps | |
| 1.6 Tbps | |
| 1.6 Tbps超 | |
| リーチ別 | 3メートル以下 |
| 3~5メートル | |
| 5~7メートル | |
| 7~100メートル | |
| 100~500メートル | |
| 500メートル超 | |
| アプリケーション別 | GPUからスイッチへ |
| GPU間 | |
| スイッチ間 | |
| サーバーからスイッチへ | |
| ストレージ接続 | |
| データセンター・インターコネクト | |
| ネットワークアーキテクチャ別 | スケールアップ |
| スケールアウト | |
| データセンタータイプ別 | ハイパースケール |
| コロケーション | |
| 企業 | |
| エッジ・マイクロデータセンター | |
| 国別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米データセンター光接続市場の規模はどのくらいですか?
北米データセンター光接続市場規模は2026年に13.91 ビリオン 米ドルであり、CAGR 16.80%で2032年までに34.89 ビリオン 米ドルに達すると予測されています。
北米データセンターにおける光接続の需要を牽引しているのは何ですか?
GPU密集型AIクラスタ、800Gおよび1.6Tリンクへのシフト、およびビットあたり電力の制約が高速光接続への需要を増加させています。
このセクターで収益をリードする製品タイプはどれですか?
光トランシーバーが2026年に49.18%のシェアでリードしており、光回路スイッチはCAGR 29.21%で最も急成長している製品タイプです。
コパッケージド・オプティクスが注目を集めている理由は何ですか?
CPOは光学部品とスイッチングシリコン間の電気的経路を短縮し、1.6T速度での電力使用量と熱負荷の削減に寄与します。
北米で最大の需要基盤を持つ国はどこですか?
米国が2026年に84.27%のシェアを占めており、ハイパースケールAIキャンパスの建設と国内フォトニクス製造プログラムによって支えられています。
高速光リンクの最も急成長しているアプリケーションは何ですか?
スケールアップAIシステムがより低レイテンシのアクセラレーター通信を必要とするため、GPU間接続は2032年まで31.17%のCAGRで拡大すると予測されています。