
Tamanho e Participação do Mercado de Geração de Energia no Local em Data Centers da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
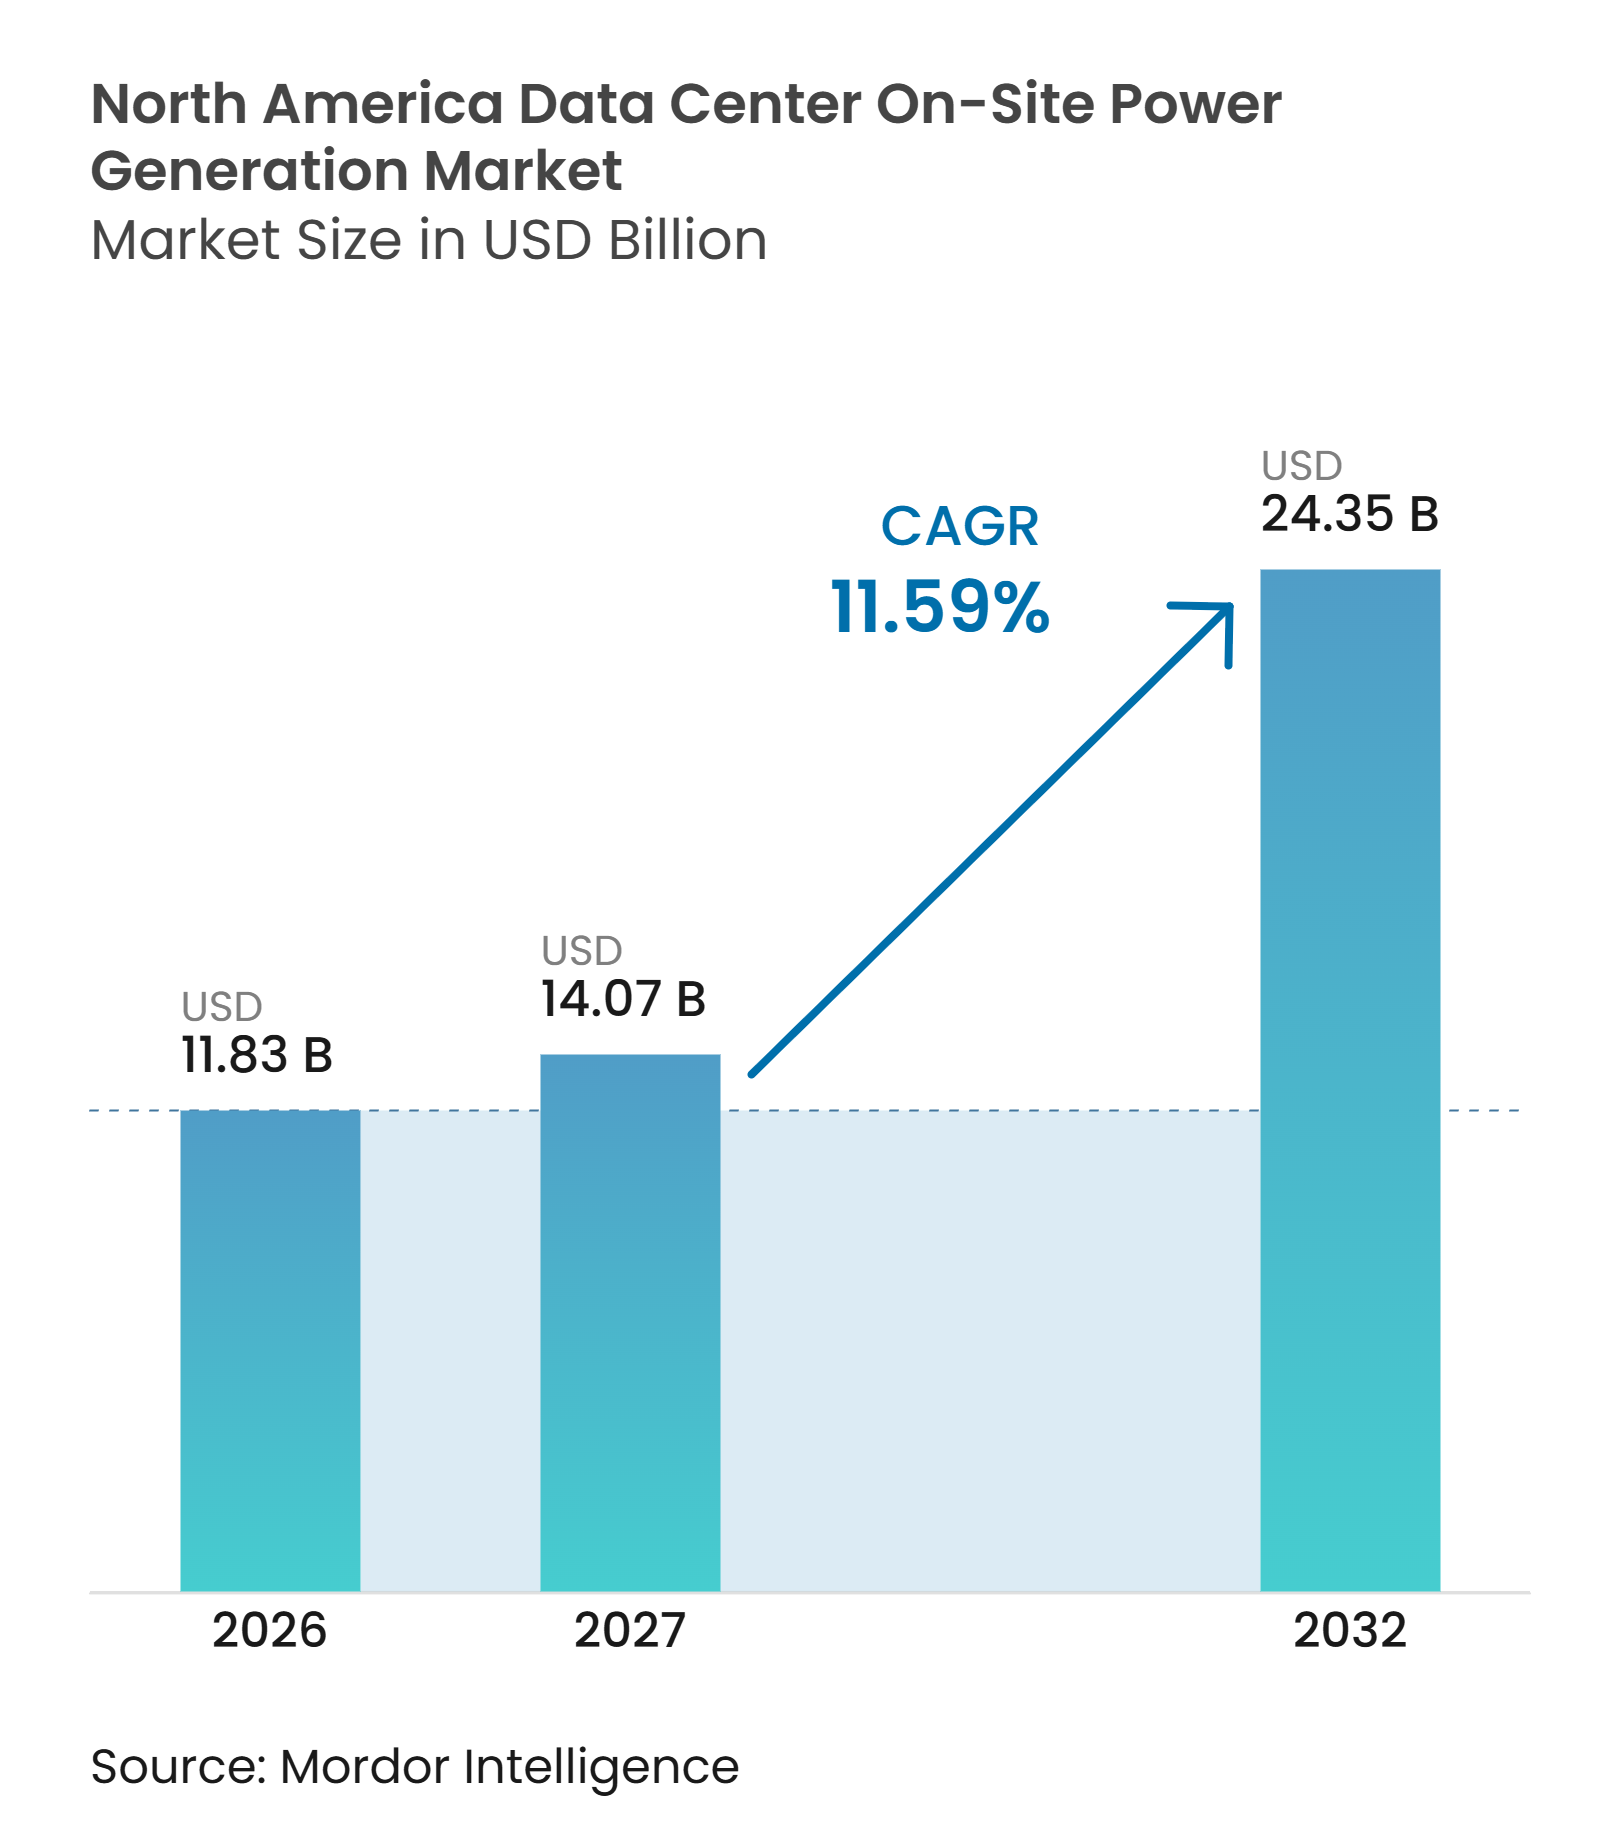
| Tamanho do mercado no ano base (2026) | 11.83 Bilhões de dólares |
| Tamanho do Mercado (2027) | 14.07 Bilhões de dólares |
| Tamanho do Mercado (2032) | 24.35 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.59 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Geração de Energia no Local em Data Centers da América do Norte por Mordor Intelligence
O tamanho do Mercado de Geração de Energia no Local em Data Centers da América do Norte foi avaliado em 11,83 bilhões de USD em 2026 e estima-se que cresça de 14,07 bilhões de USD em 2027 para atingir 24,35 bilhões de USD até 2032, a um CAGR de 11,59% durante o período de previsão (2027-2032). Em termos de base instalada, o mercado foi avaliado em 38,51 milhões de megawatts em 2026 e espera-se que cresça de 42,12 milhões de megawatts em 2027 para 68,11 milhões de megawatts até 2032, a um CAGR de 10,12% durante o período de previsão (2027-2032), o que reflete a necessidade de energia que possa ser comissionada antes que o serviço permanente de concessionária esteja disponível. As instalações de treinamento e inferência de IA estão aumentando a densidade de energia e deslocando a seleção de locais para regiões com acesso confiável a combustível, terreno disponível e licenças viáveis. Os atrasos na conexão à rede elétrica transformaram os equipamentos no local de uma salvaguarda de emergência em um componente primário da entrega de projetos, especialmente para grandes campi. Os fornecedores de equipamentos estão respondendo com motores a gás modulares, células de combustível, baterias e serviços gerenciados de energia primária que podem ser instalados em etapas. O mercado de geração de energia no local em data centers da América do Norte também enfrenta licenciamentos mais rigorosos, limitações de infraestrutura de combustível e exposição da cadeia de suprimentos para materiais utilizados em sistemas de células de combustível.
Principais Conclusões do Relatório
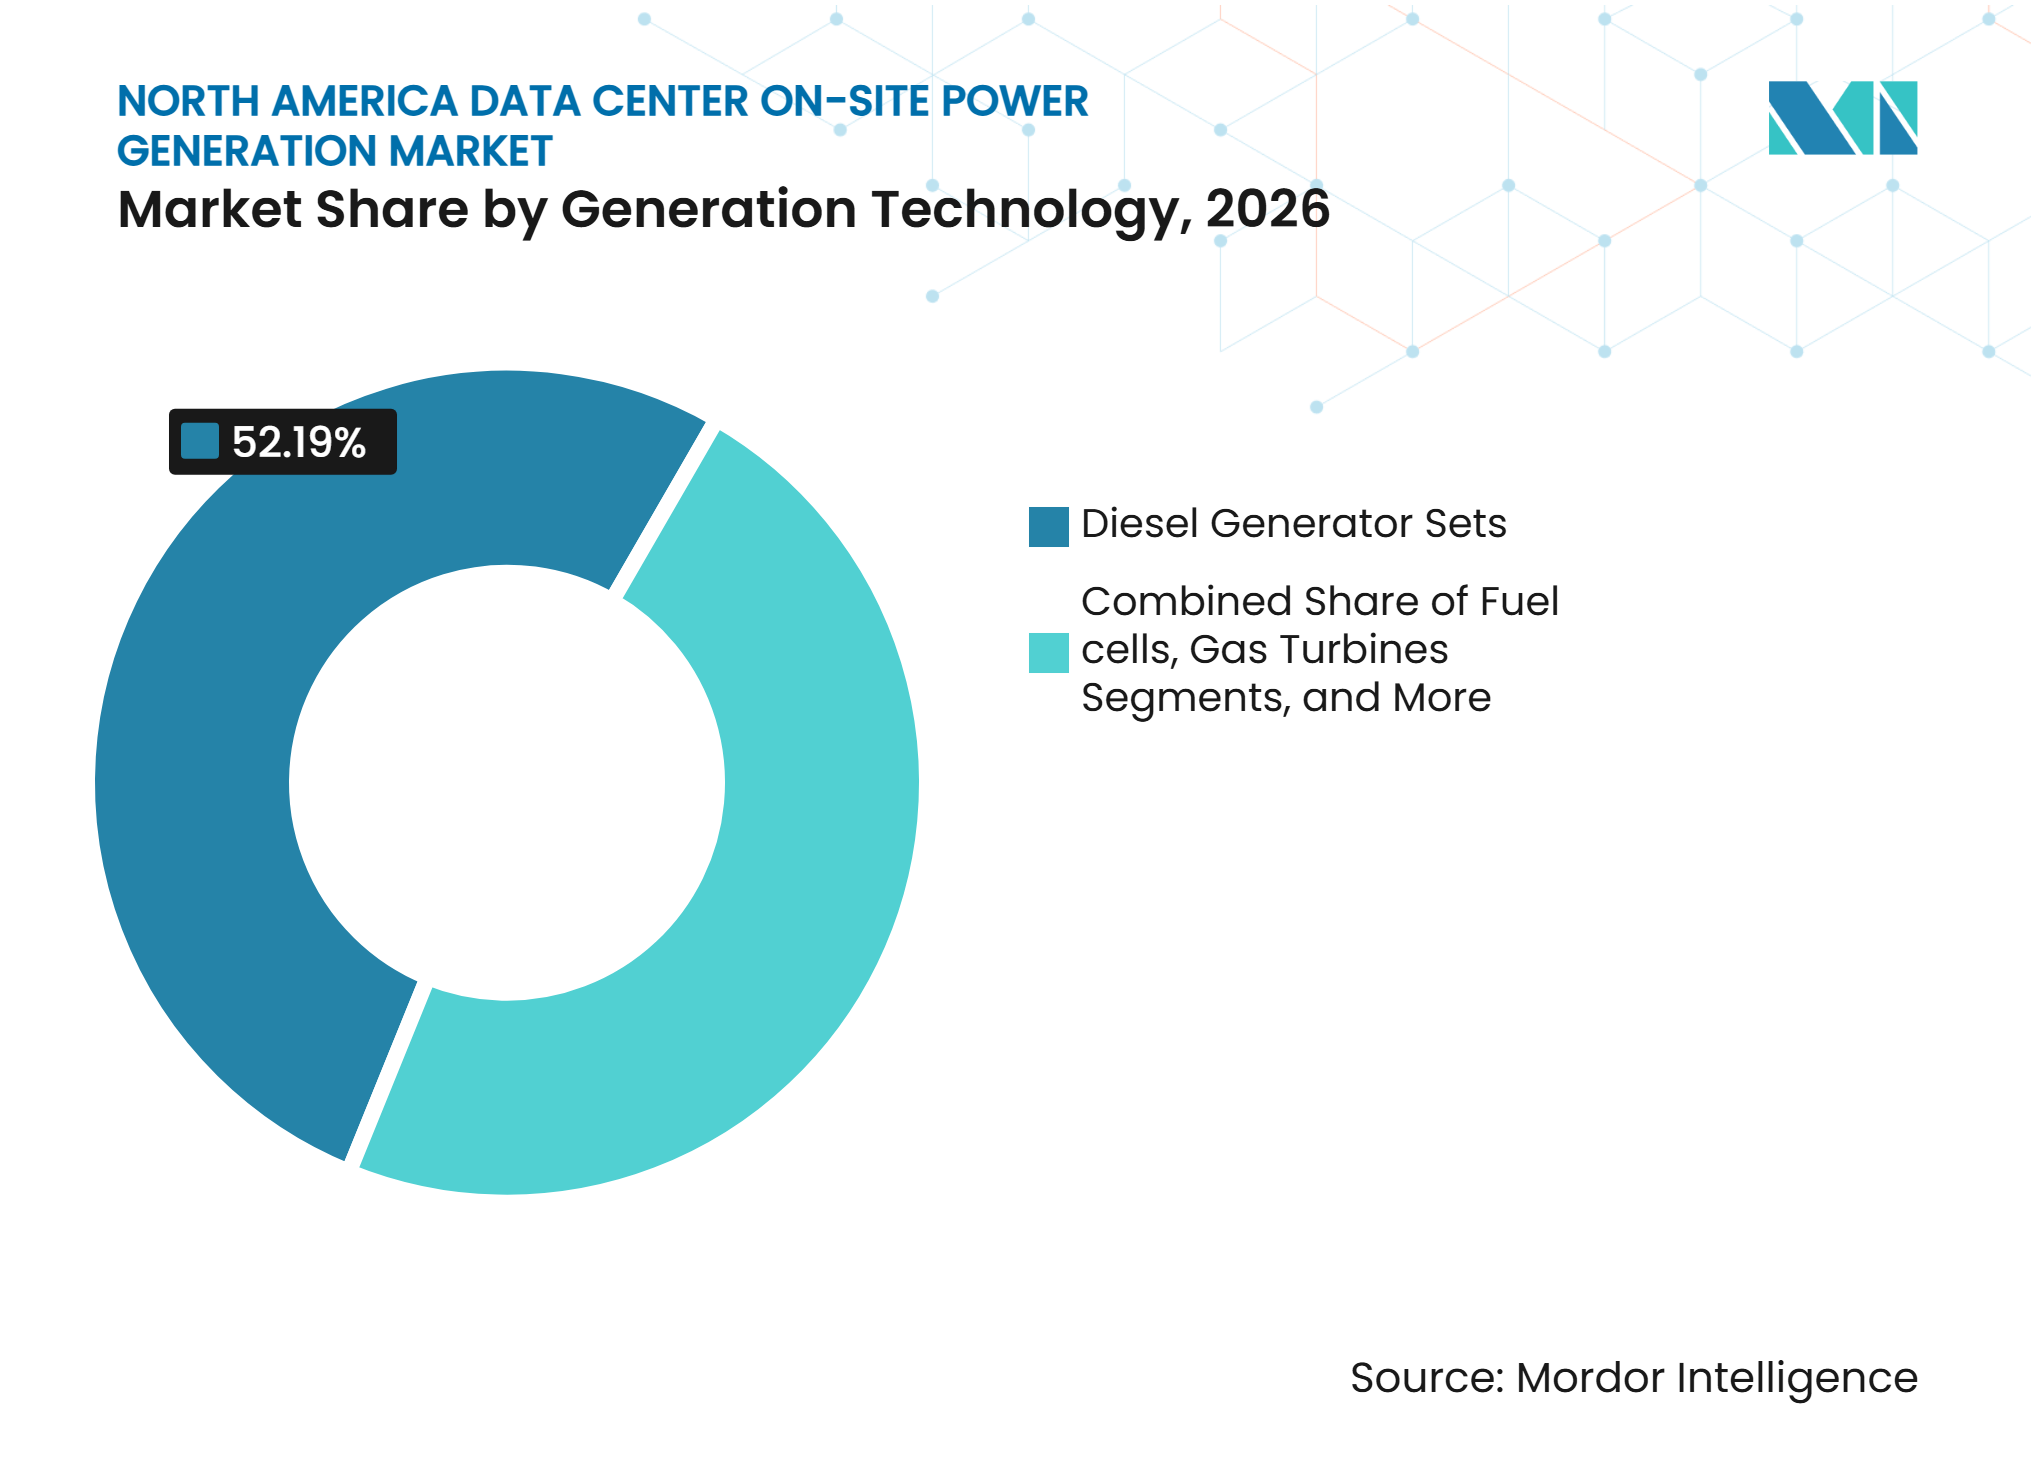
- Por tecnologia de geração, os conjuntos de geradores a diesel detinham 52,19% da participação do mercado de geração de energia no local em data centers da América do Norte em 2026, enquanto as células de combustível têm projeção de expansão a um CAGR de 12,79% até 2032.
- Por capacidade de geração instalada, o segmento de 5-20 MW representou 33,34% do mercado em 2026, enquanto o segmento acima de 20 MW tem projeção de expansão a um CAGR de 12,38% até 2032.
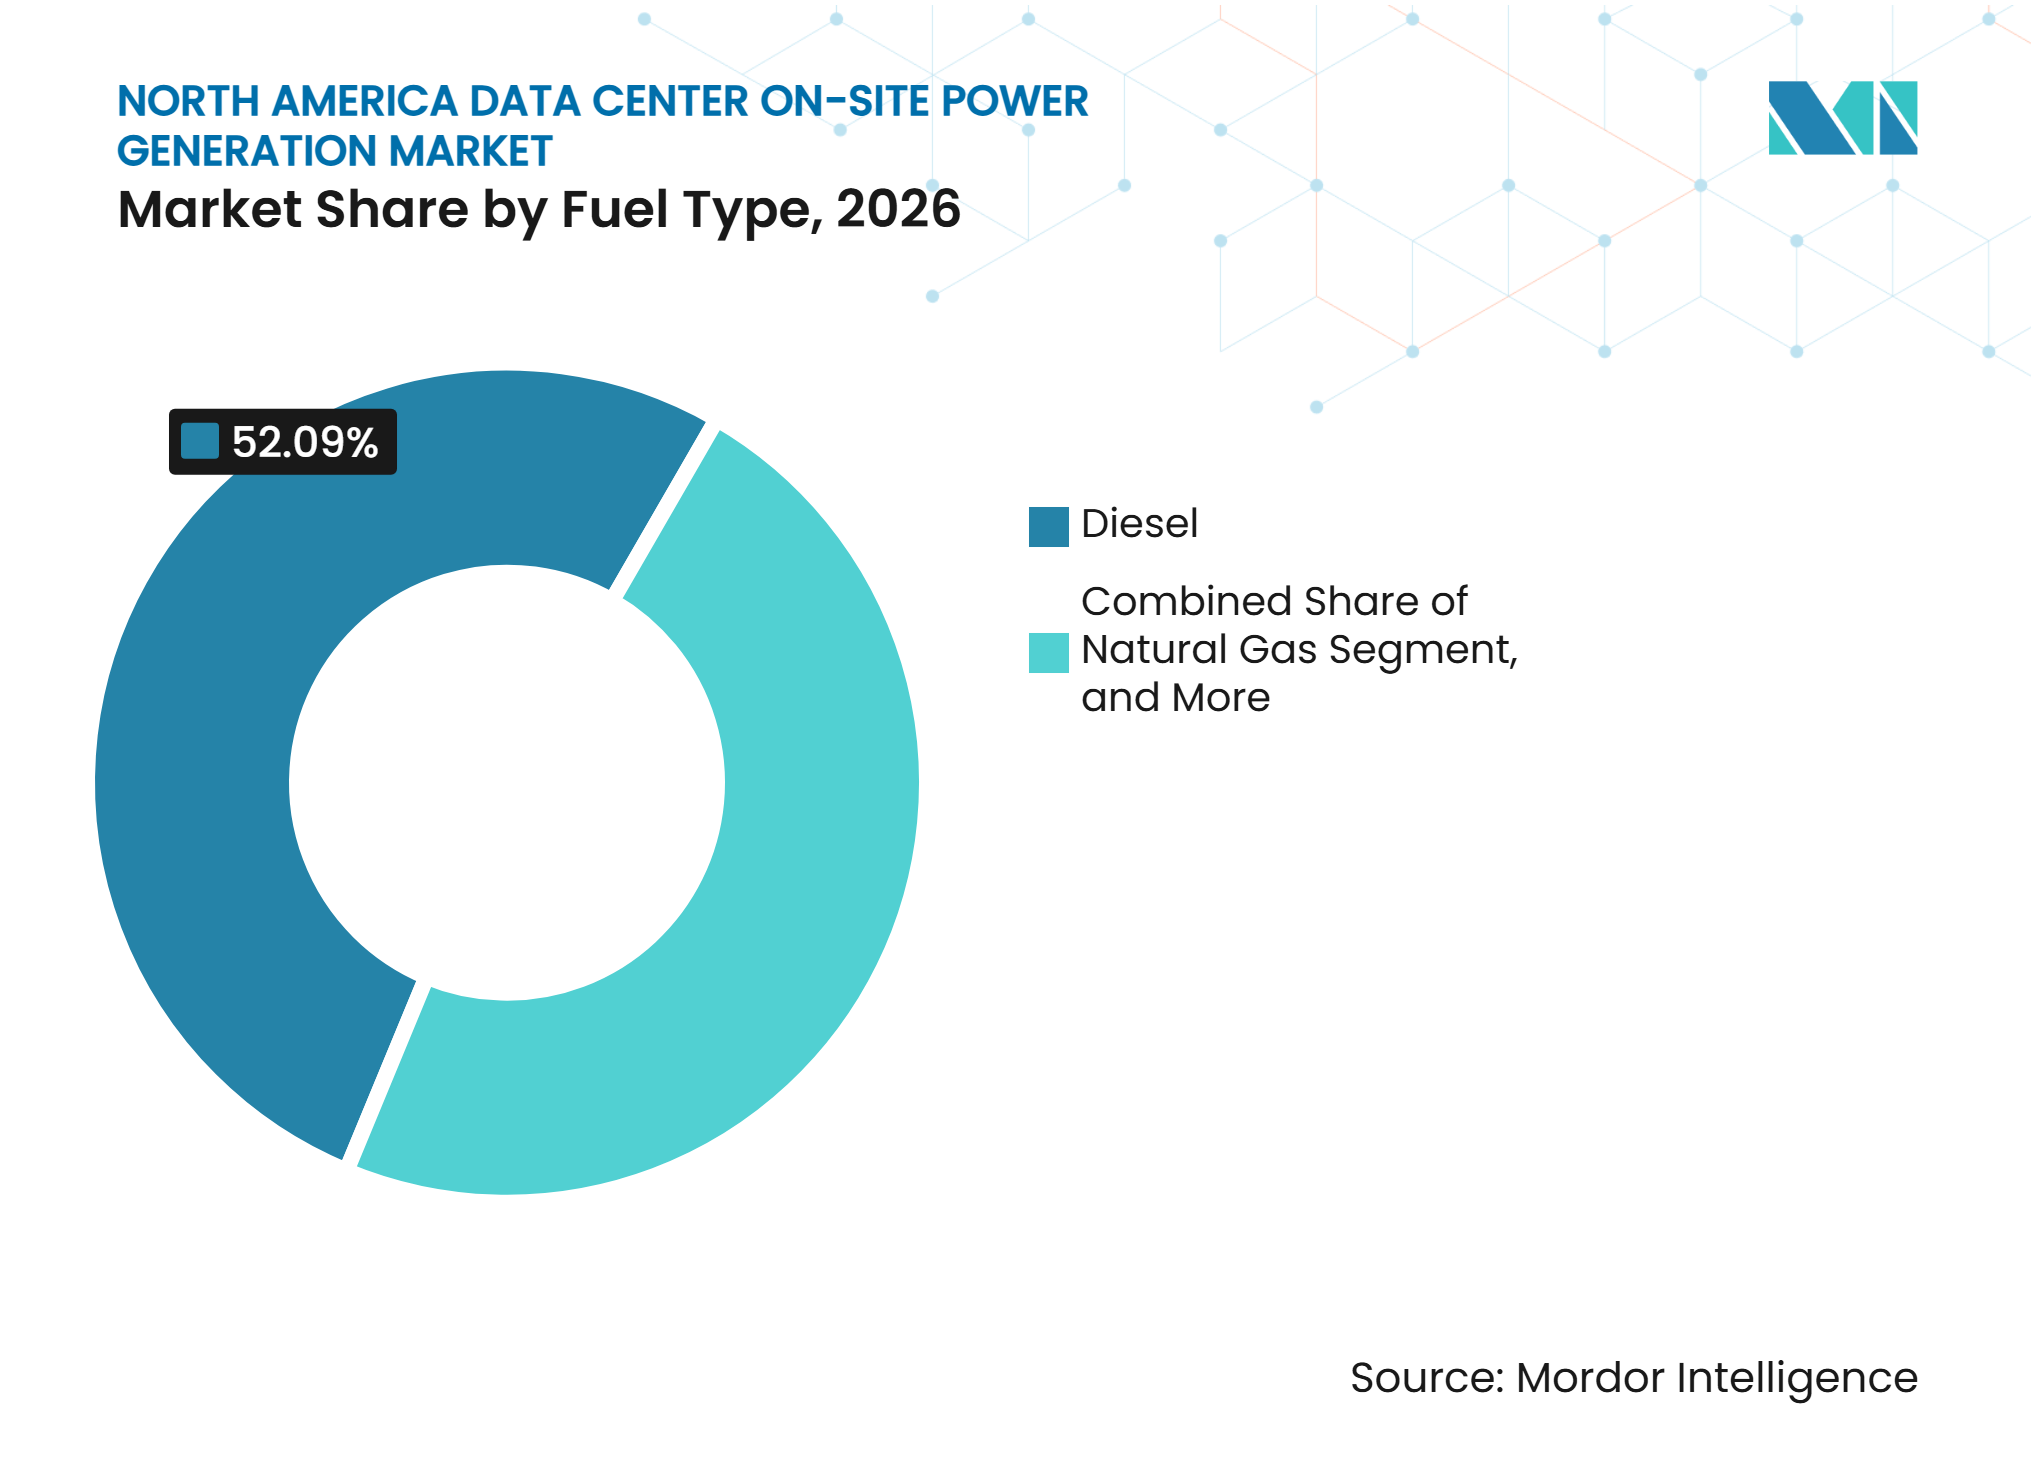
- Por tipo de combustível, o diesel detinha 52,09% do mercado em 2026 no mercado de geração de energia no local em data centers da América do Norte, enquanto o hidrogênio e as misturas de hidrogênio têm projeção de expansão a um CAGR de 12,56% até 2032.
- Por aplicação, a energia de backup de emergência representou 54,18% do mercado em 2026, enquanto a energia temporária e de ponte tem projeção de expansão a um CAGR de 12,32% até 2032.
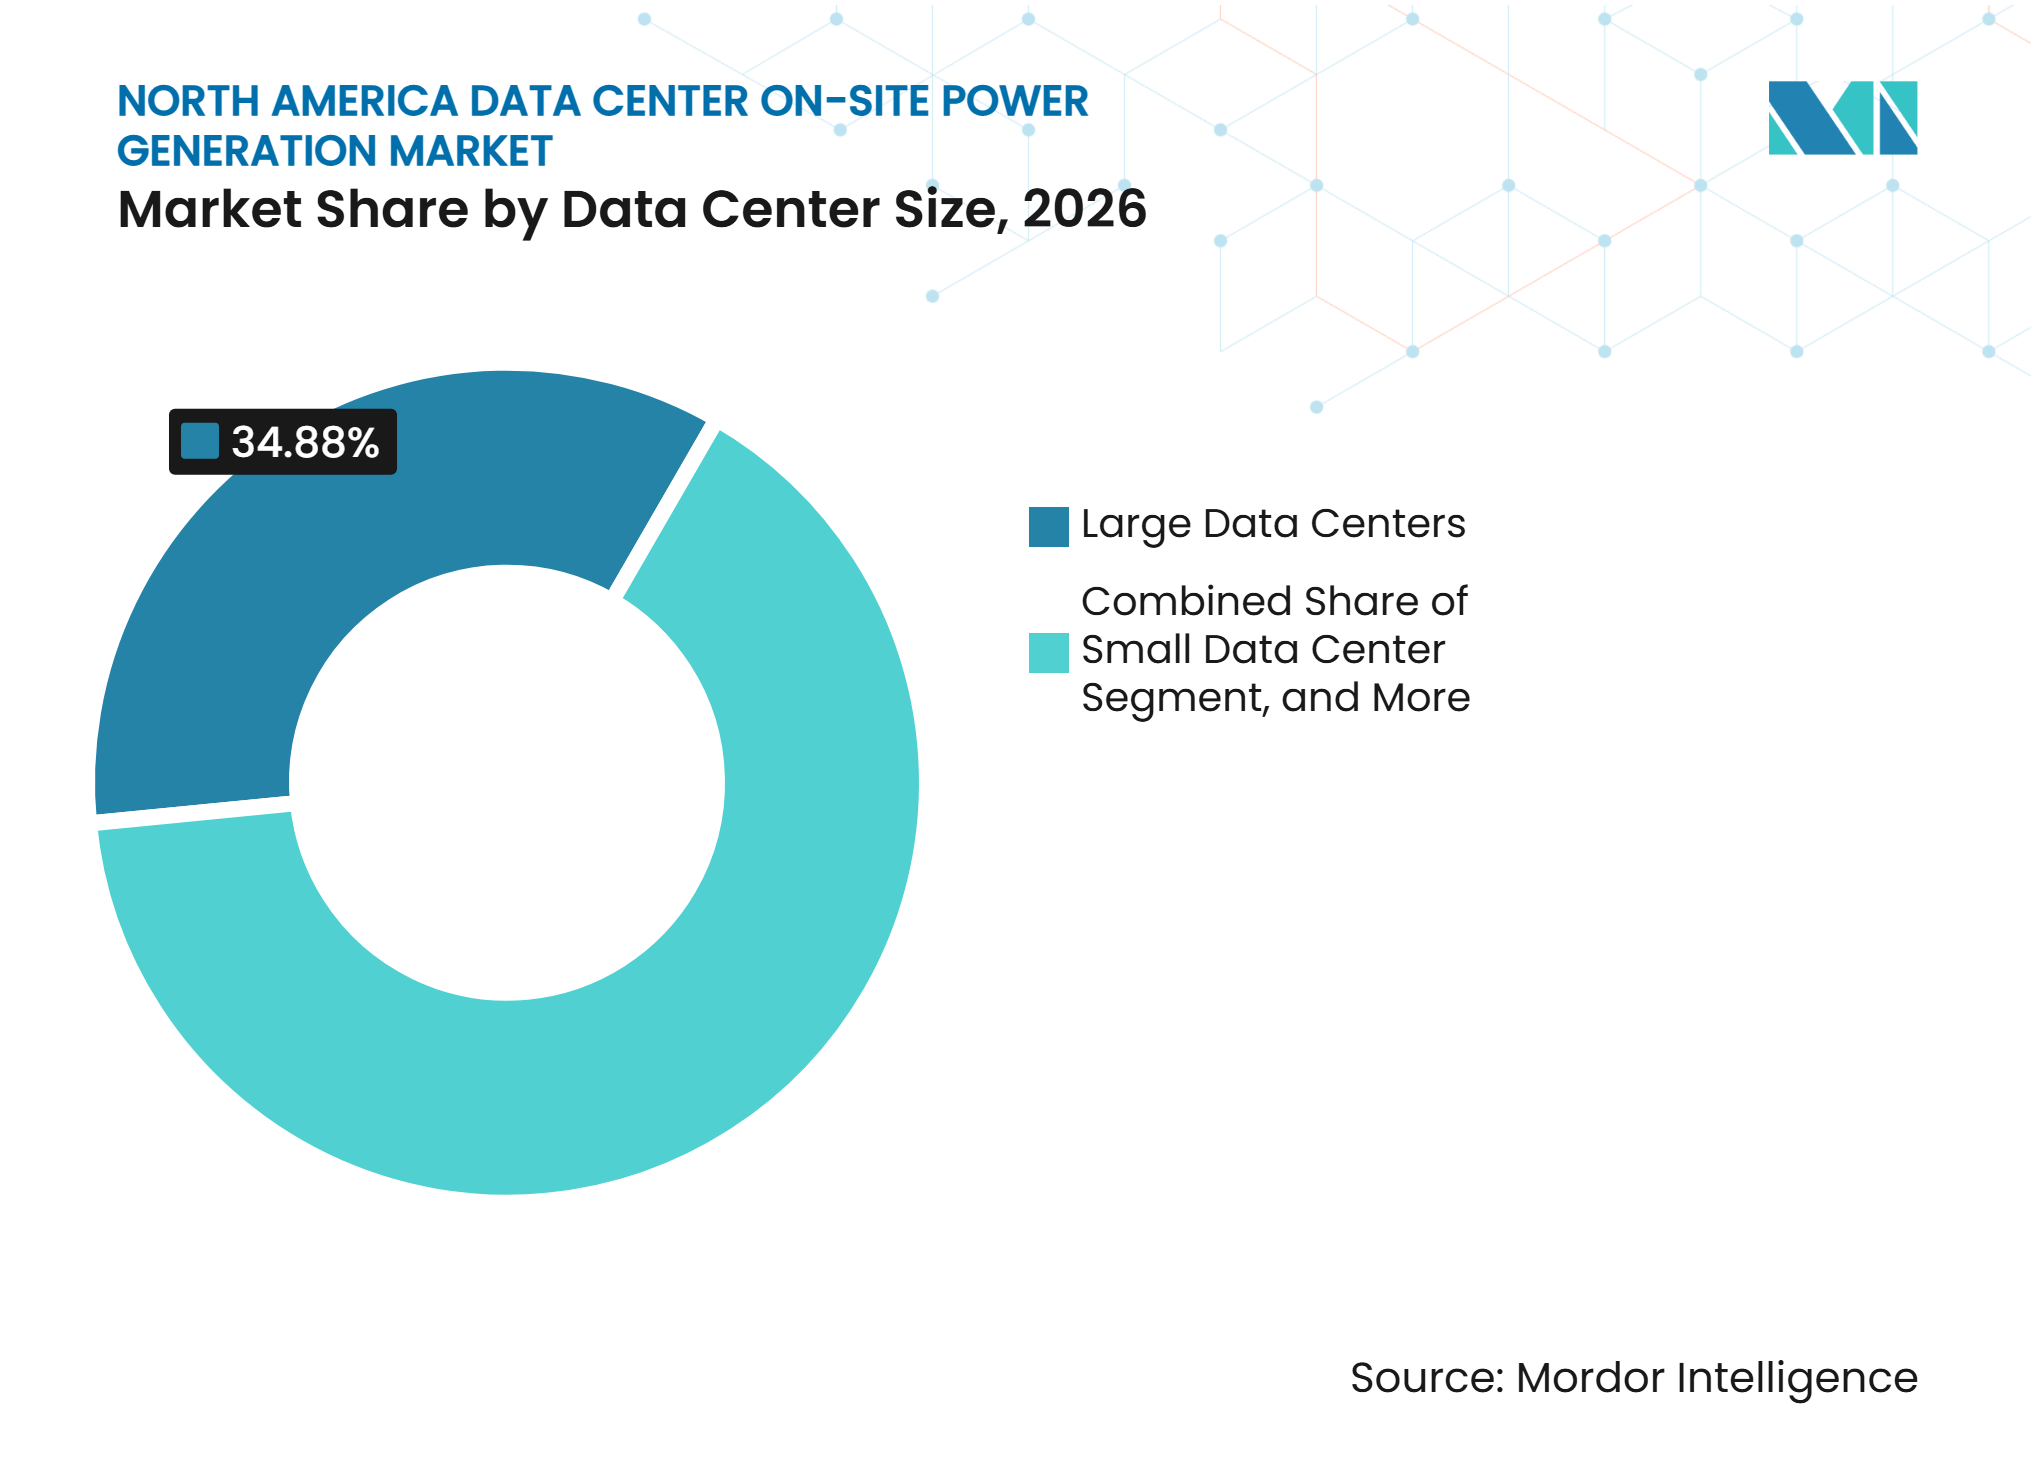
- Por tamanho de data center, os grandes data centers detinham 34,88% do mercado em 2026, enquanto os data centers de hiperescala têm projeção de expansão a um CAGR de 12,29% até 2032.
- Por tipo de data center, os operadores de colocation detinham 36,17% do mercado em 2026, enquanto os provedores de serviços em nuvem têm projeção de expansão a um CAGR de 12,17% até 2032.
- Por geografia, os Estados Unidos detinham 88,34% do mercado em 2026, enquanto o Canadá tem projeção de expansão a um CAGR de 12,98% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Carga de IA e Data Centers de Hiperescala | +3.5% | Estados Unidos, Virgínia, Texas, Illinois e Canadá, Alberta e Quebec | Curto prazo (≤ 2 anos) |
| Atrasos na Interconexão à Rede Elétrica e Restrições de Disponibilidade de Energia | +2.8% | Estados Unidos, PJM e ERCOT, e Canadá, Alberta e Ontário | Médio prazo (2-4 anos) |
| Crescente Adoção de Energia Primária Atrás do Medidor | +1.5% | Estados Unidos, Texas e Sudeste, com adoção nacional mais ampla | Médio prazo (2-4 anos) |
| Demanda por Arquiteturas de Energia de Alta Disponibilidade e Resiliência | +1.2% | América do Norte, com maior relevância para campi de alta densidade de IA | Médio prazo (2-4 anos) |
| Apoio Federal e Estadual à Geração Distribuída de Baixo Carbono | +0.8% | Estados Unidos, incluindo Virgínia, Texas e Nevada | Médio prazo (2-4 anos) |
| Implantação Modular para Expansão de Campi em Escala de Gigawatt | +0.6% | Estados Unidos, Oeste do Texas, Utah, Sudeste e Meio-Oeste | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Carga de IA e Data Centers de Hiperescala
As novas instalações de hiperescala utilizam racks com classificação de 150-300 kW, em comparação com 10-20 kW em instalações empresariais convencionais. Esse perfil operacional aumenta a necessidade de eletricidade firme e de alta qualidade próxima ao campus. A capacidade em construção nas Américas atingiu 37,7 GW no segundo semestre de 2025, e 91,7% estava pré-comprometida antes da entrega.[1] Esses compromissos aumentam o risco de atraso na receita quando a energia da concessionária não está disponível no cronograma de construção. O mercado de geração de energia no local em data centers da América do Norte se beneficia quando os desenvolvedores adquirem geração durante a fase mais inicial de planejamento do local. A demanda favorece sistemas que podem adicionar capacidade sem aguardar uma única grande interconexão com a concessionária.
Atrasos na Interconexão à Rede Elétrica e Restrições de Disponibilidade de Energia
Os grandes campi de data centers frequentemente enfrentam cronogramas de conexão com a concessionária de 3 a 6 anos. Uma avaliação conjunta da Camus Energy, Encoord e do Laboratório ZERO da Universidade de Princeton constatou que a geração flexível no local pode permitir que uma instalação de 500 MW inicie as operações 3 a 5 anos antes do que a interconexão convencional.[2] A mesma avaliação identificou economias em infraestrutura de rede de 78 milhões de USD por GW de demanda quando a geração flexível suporta grandes cargas. O mercado de geração de energia no local em data centers da América do Norte, portanto, aborda tanto o cronograma de construção quanto as restrições de investimento na rede local. A ação da FERC exigindo que a PJM estabeleça caminhos de transmissão não firmes para grandes cargas também apoia configurações de energia híbrida. Os desenvolvedores podem usar essas configurações para operar com ativos no local enquanto o serviço da concessionária é desenvolvido.
Crescente Adoção de Energia Primária Atrás do Medidor
A ordem do planejamento de energia mudou para muitos novos campi. Os desenvolvedores cada vez mais garantem energia primária antes de finalizar uma conexão permanente à rede elétrica. Essa abordagem reduz o risco de que salas de servidores concluídas permaneçam inutilizadas porque o fornecimento da concessionária está atrasado. A xAI energizou seu data center em Memphis com unidades de pistão modulares em 122 dias, demonstrando por que a implantação rápida se tornou comercialmente importante. O pedido de 790 MW da Wärtsilä para um data center no Texas em abril de 2026 também demonstrou que os motores de pistão podem atender a grandes campi quando as turbinas a gás não estão disponíveis.[3] O mercado de geração de energia no local em data centers da América do Norte está se beneficiando dessa mudança em direção a equipamentos que suportam tanto a operação antecipada quanto a opcionalidade futura de conexão à rede.
Demanda por Arquiteturas de Energia de Alta Disponibilidade e Resiliência
Uma anomalia de tensão no Norte da Virgínia em julho de 2024 causou a desconexão simultânea de 60 data centers e removeu 1.500 MW da rede elétrica. O evento demonstrou os limites de depender de muitos sistemas de emergência separados durante uma perturbação regional. As cargas de trabalho de IA exigem tensão estável e qualidade de energia porque os sistemas densos de GPU têm tolerância limitada a interrupções. A Caterpillar Inc. e a Joule Capital Partners planejaram um campus em Utah com conjuntos de geradores G3520K e 1,1 GWh de armazenamento em baterias de formação de rede. Esse projeto pode operar como uma quase-microrrede em vez de uma coleção de unidades de backup isoladas. O mercado de geração de energia no local em data centers da América do Norte está, consequentemente, avançando em direção a controles integrados, armazenamento, geração e equipamentos de comutação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos de Emissões, Qualidade do Ar e Licenciamento | -1.8% | Estados Unidos, com alta relevância na Virgínia, Califórnia e Ohio | Longo prazo (≥ 4 anos) |
| Volatilidade do Preço e do Fornecimento de Combustível | -1.2% | Regiões com restrições de gasodutos nos Estados Unidos e México | Médio prazo (2-4 anos) |
| Exposição ao Escândio e ao Fornecimento de Pilhas em Células de Combustível de Óxido Sólido | -0.7% | Estados Unidos, especialmente implantações de células de combustível de óxido sólido | Longo prazo (≥ 4 anos) |
| Oposição Comunitária Relacionada a Impactos Locais de Ar, Ruído, Água e Solo | -0.4% | Estados Unidos, incluindo o Norte da Virgínia, subúrbios do Texas e Novo México | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de Emissões, Qualidade do Ar e Licenciamento
A Lei do Ar Limpo exige licenças de ar para pré-construção de plantas no local que excedam os limites de fonte principal. Os requisitos de licença variam por estado, o que cria diferentes cronogramas de projeto para instalações semelhantes. O Departamento de Qualidade Ambiental da Virgínia gerenciou 184 licenças existentes de Revisão de Nova Fonte e 21 solicitações ativas de data centers em novembro de 2025. A maioria dessas licenças cobria motores de espera a diesel em vez de geração projetada para longas horas de operação. A Agência de Proteção Ambiental revisou seus padrões em 2025 para criar uma categoria temporária de turbina de combustão para unidades implantadas por até 24 meses em um único local. O alívio é limitado porque as plantas permanentes atrás do medidor ainda exigem a Revisão completa de Nova Fonte, o que pode estender os cronogramas de projeto em 12 a 36 meses.
Volatilidade do Preço e do Fornecimento de Combustível
O gás natural pode fornecer energia primária no local a um custo por MWh inferior ao do diesel. No entanto, um campus de 500 MW pode criar uma carga de gás semelhante à de uma usina elétrica. Novos ramais de gasodutos e compressão podem então ser necessários antes que o campus possa operar em plena capacidade. Esse requisito reduz parte da vantagem de velocidade associada à geração a gás de autoabastecimento. O México enfrenta exposição adicional porque dois terços de seu fornecimento de gás natural são importados dos Estados Unidos. O mercado de geração de energia no local em data centers da América do Norte deve, portanto, equilibrar a implantação rápida de motores a gás contra o risco de entrega de combustível e a volatilidade de preços.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Geração:
A Predominância do Diesel Cede Espaço às Células de CombustívelOs conjuntos de geradores a diesel comandavam 52,19% da participação do mercado de geração de energia no local em data centers da América do Norte em 2026. Sua posição reflete uma grande base instalada de frotas de emergência construídas ao longo de 3 décadas. Essas unidades permanecem familiares aos operadores e são amplamente utilizadas para serviço de espera. Os conjuntos de geradores a gás natural e os motores de pistão a gás agora recebem uma parcela maior dos pedidos de energia primária. A Cummins Inc. expandiu seu portfólio de gás natural com um gerador de 3,3 MW para grandes requisitos de data centers. As turbinas a gás podem fornecer capacidade de carga base em escala de gigawatt. Suas longas filas de entrega criaram uma abertura prática para sistemas de motores modulares. O setor de geração de energia no local em data centers da América do Norte está, portanto, migrando de uma base de equipamentos liderada por backup para um mix de energia primária mais amplo.
As células de combustível têm projeção de expansão a um CAGR de 12,79% até 2032. Seu formato modular é adequado para o desenvolvimento faseado de campi. Uma avaliação revisada por pares em 2026 constatou que as células de combustível de óxido sólido podem atingir 50-60% de eficiência elétrica líquida. O estudo também observou escalas de implantação de 325 kW a 2,45 GW para instalações planejadas. Essas características apoiam seu uso em aplicações de carga contínua e primária. As células de combustível podem operar com gás natural antes que os sistemas de fornecimento de hidrogênio estejam totalmente disponíveis. Sua adoção ainda depende da disponibilidade de pilhas, do fornecimento de materiais e das condições locais de licença de ar. O mercado de geração de energia no local em data centers da América do Norte confere às células de combustível um papel crescente onde emissões locais mais baixas e implantação modular são importantes.



Por Capacidade de Geração Instalada:
Construções em Escala de Gigawatt Reformulam o Segmento SuperiorA faixa de 5-20 MW detinha 33,34% do mercado de geração de energia no local em data centers da América do Norte em 2026. Essa faixa reflete o dimensionamento convencional para instalações empresariais e de colocation estabelecidas. Ela permite que os operadores instalem conjuntos de geradores redundantes em várias salas de dados. A faixa de 1-5 MW atende implantações padronizadas de colocation com requisitos de redundância Tier III e Tier IV. As capacidades abaixo de 1 MW são mais relevantes para nós de borda e locais distribuídos menores. Esses sistemas menores crescem com a implantação geral de tecnologia da informação. Sua economia pode ser limitada porque os custos de licenciamento e engenharia não diminuem em proporção direta à capacidade. O mercado permanece ancorado nessas faixas de capacidade estabelecidas, mesmo com os campi maiores reformulando as aquisições.
A faixa acima de 20 MW tem projeção de expansão a um CAGR de 12,38% até 2032. Isso reflete uma mudança do backup em nível de instalação para a energia primária em nível de campus. A plataforma Qpac da VoltaGrid combina nós de pistão de 20 MW em configurações de até 200 MW. A plataforma é projetada para entrega sob uma única licença de ar de fonte menor. Essa estrutura pode simplificar a conformidade para desenvolvedores que precisam de energia rápida e faseada. A Caterpillar Inc. e a Joule Capital Partners planejaram mais de 4 GW de geração no local para um campus em Utah. Este projeto ilustra como os requisitos de um único local agora excedem o dimensionamento anterior de data centers comerciais. O tamanho do mercado de geração de energia no local em data centers da América do Norte para sistemas de grande capacidade é sustentado por projetos que requerem blocos repetíveis em vez de uma única grande planta.
Por Tipo de Combustível:
Misturas de Hidrogênio Emergem como a Proteção da Era de TransiçãoO diesel representou 52,09% do mercado em 2026. Essa participação reflete mais as frotas de backup em operação do que as escolhas recentes para novo fornecimento primário. O diesel permanece valioso onde o combustível pode ser armazenado no local e utilizado durante uma interrupção. O gás natural é a escolha comum para novos sistemas de energia primária e de ponte no Texas, Virgínia e Meio-Oeste. Ele se beneficia de redes de gasodutos estabelecidas e de tecnologia adequada de motores de pistão. Os combustíveis renováveis e o biogás oferecem alternativas onde os contratos de fornecimento e as prioridades locais de emissões se alinham. Seu uso depende da disponibilidade confiável de combustível no local individual. O mercado de geração de energia no local em data centers da América do Norte mantém o diesel como combustível predominante enquanto novos investimentos migram para sistemas baseados em gás.
O hidrogênio e as misturas de hidrogênio têm projeção de expansão a um CAGR de 12,56% até 2032. Eles fornecem um caminho de transição para sistemas de células de combustível instalados inicialmente com gás natural. A Oracle optou por substituir turbinas e geradores a diesel por células de combustível da Bloom Energy Corporation no Projeto Jupiter. O plano revisado projetou 92% menos emissões de óxidos de nitrogênio, e o Departamento de Meio Ambiente do Novo México aceitou a solicitação para revisão pública em junho de 2026. Uma instalação de células de combustível de óxido sólido de 72,9 MW no campus Hilliard da Amazon recebeu aprovação estadual em setembro de 2025. A cidade de Hilliard identifica o projeto como um desenvolvimento de células de combustível destinado a apoiar o campus. Esses projetos indicam que a flexibilidade de combustível está se tornando parte do planejamento de energia de longo prazo.

Por Aplicação:
Energia de Ponte Supera o Backup à Medida que os Atrasos na Rede Elétrica Reestruturem os Casos de UsoA energia de backup de emergência detinha 54,18% do mercado em 2026. O segmento permanece grande porque os data centers existentes requerem capacidade de espera para cumprir os compromissos de disponibilidade. Sua participação nos novos gastos está diminuindo à medida que os operadores buscam sistemas que funcionem por períodos mais longos. As aplicações de energia primária fornecem uma parcela substancial das necessidades regulares de eletricidade de um local. As aplicações de energia contínua fornecem a carga total do campus a partir de ativos no local. Essas aplicações requerem equipamentos mais duráveis, planejamento de entrega de combustível e preparação de licença de ar. O mercado de geração de energia no local em data centers da América do Norte está avançando além de equipamentos projetados apenas para uso de emergência infrequente. Essa transição aumenta a demanda por acordos de serviço e sistemas de controle que suportem a operação regular.
A energia temporária e de ponte tem projeção de expansão a um CAGR de 12,32% até 2032. Os desenvolvedores utilizam esses sistemas por 2 a 4 anos enquanto as conexões permanentes são construídas. A Conduit Power e a Prometheus Hyperscale concordaram em setembro de 2025 em implantar até 300 MW de geradores a gás e baterias para 2 data centers no Texas. O plano permite a interconexão posterior à rede elétrica sem abandonar os ativos temporários. A instalação MV-1 da ECL em Mountain View opera com células de combustível de hidrogênio como seu fornecimento primário há mais de 2 anos. A Bloom Energy Corporation também forneceu mais de 5 GWh durante os eventos de estresse na rede elétrica da Costa Leste durante a onda de calor de 2026. O mercado de geração de energia no local em data centers da América do Norte, portanto, suporta sistemas temporários que podem se tornar parte de uma arquitetura de energia híbrida de longa duração.
Por Tamanho de Data Center:
A Demanda de Hiperescala Ancora o Segmento de Crescimento Mais RápidoAs grandes instalações detinham 34,88% do mercado em 2026. Elas representam um nível intermediário estabelecido que inclui os principais campi de colocation e empresariais. Esses locais têm escala suficiente para justificar geração dedicada e projetos de redundância. As instalações pequenas e médias se expandem com a demanda de tecnologia da informação empresarial. Sua carga menor pode tornar o custo fixo das licenças de ar menos atraente. Os projetos de hiperescala têm economias diferentes porque um único campus pode exigir centenas de MW. Seus desenvolvedores podem adquirir geração, armazenamento, serviço de combustível e controles como um pacote integrado. O mercado de geração de energia no local em data centers da América do Norte atende a cada faixa de tamanho, mas os maiores projetos moldam as escolhas de capacidade de equipamentos e cadeia de suprimentos.
As instalações de hiperescala têm projeção de expansão a um CAGR de 12,29% até 2032. Novos locais estão sendo desenvolvidos no Oeste do Texas, Utah, Wyoming e no Oeste das Montanhas Rochosas. Esses locais oferecem terreno, acesso a gás e distância de corredores de transmissão congestionados. Uma pesquisa da Data Center Frontier de 2025 constatou que 61% dos entrevistados selecionaram locais principalmente pela disponibilidade de energia. Isso marca uma mudança em relação às prioridades anteriores focadas no acesso a fibra óptica e no custo do terreno. A absorção líquida no mercado primário atingiu 2.497,6 MW em 2025, e o Norte da Virgínia respondeu por 1.102 MW. O mercado de geração de energia no local em data centers da América do Norte se beneficia quando os operadores de hiperescala tratam a capacidade de geração como uma condição de viabilidade do local.
Por Tipo de Data Center:
Operadores de Colocation Lideram, Provedores de Serviços em Nuvem Crescem Mais RapidamenteOs operadores de colocation representaram 36,17% do mercado em 2026. Seus contratos exigem capacidade confiável para múltiplos inquilinos com diferentes cargas de computação. A geração no local fornece uma forma direta de suportar essas obrigações de disponibilidade. Os operadores também podem usar planos de geração para diferenciar novos projetos em locais com restrições de oferta. As implantações empresariais e de borda formam um grupo variado de usuários. As instituições financeiras precisam de qualidade de energia rigorosa, enquanto os nós de borda priorizam a disponibilidade local e a baixa latência. Esse grupo utiliza uma combinação de equipamentos de backup padronizados e sistemas distribuídos menores. O mercado de geração de energia no local em data centers da América do Norte é importante para os provedores de colocation porque um fornecimento de energia atrasado ou não confiável pode limitar a entrega aos inquilinos.
Os provedores de serviços em nuvem têm projeção de expansão a um CAGR de 12,17% até 2032. A AWS, o Microsoft Azure e o Google Cloud continuam a desenvolver grandes programas de campus na América do Norte. Seus critérios de aquisição vão além do tempo de atividade porque também gerenciam compromissos públicos de emissões. Os sistemas de células de combustível e os arranjos de gás natural com caminhos de gestão de carbono podem ser mais adequados do que os sistemas exclusivamente a diesel para esses compromissos. A necessidade de energização rápida dá aos provedores de nuvem um motivo para usar energia de ponte antes que a capacidade da concessionária esteja disponível. Sua escala também permite acordos plurianuais de equipamentos e combustível. O mercado de geração de energia no local em data centers da América do Norte continuará a competir em velocidade de implantação, desempenho de emissões e capacidade de suportar a futura conexão à rede elétrica. Esses critérios favorecem fornecedores com equipamentos integrados, controles e capacidade de serviço de longo prazo.
Análise Geográfica
Os Estados Unidos detinham 88,34% do mercado regional em 2026. O país possui a maior concentração regional de capacidade de data centers existente e planejada. O Norte da Virgínia, Dallas, o Vale do Silício e Chicago permanecem importantes centros de demanda. O Texas está atraindo projetos atrás do medidor em escala de gigawatt devido ao seu fornecimento de gás e à sua estrutura de energia desregulamentada. As regras estaduais que permitem o corte de grandes cargas da rede elétrica durante emergências também apoiam opções de energia autônoma. O Norte da Virgínia apresenta um caso contrastante porque sua densa base de carga atende a rigorosos requisitos de licença de ar. A carga de trabalho ativa de licenças da Virgínia redirecionou parte do interesse em energia primária para o Texas, o Meio-Oeste e o Oeste das Montanhas Rochosas.
O Canadá tem projeção de expansão a um CAGR de 12,98% até 2032. Os compromissos federais de infraestrutura digital totalizam 4,4 bilhões de CAD (3,17 bilhões de USD) e apoiam novos investimentos em data centers. Alberta esgotou a capacidade para projetos de grande carga em algumas áreas. A disponibilidade de transmissão em Ontário também está se tornando mais limitada. O sistema baseado em energia hidrelétrica de Quebec está enfrentando demanda crescente do desenvolvimento de data centers. A Microsoft tem 0,41 GW em construção, enquanto a AWS tem 0,16 GW de capacidade operacional. O mercado de geração de energia no local em data centers da América do Norte oferece aos projetos canadenses uma opção de energia de ponte enquanto as filas de interconexão são resolvidas.
O México detinha a menor participação regional em 2026. A MEXDC reportou 279 MW de capacidade instalada e 205 MW em construção durante o ano. A associação espera que a capacidade nacional atinja 1,73 GW até 2031 sob seu acordo de coordenação com a Comisión Federal de Electricidad. Querétaro detém 75% da base instalada de data centers do México. O Banamex espera que sua capacidade de energia de tecnologia da informação aumente de 200 MW para mais de 1.300 MW. A carga adicional equivale a 72% da demanda de pico do estado em 2025. A dependência do México do gás importado dos Estados Unidos e sua lacuna de infraestrutura de rede tornam os sistemas no local importantes para grandes campi. O mercado de geração de energia no local em data centers da América do Norte é, portanto, relevante para o México como meio de gerenciar o acesso atrasado à rede elétrica e o risco de entrega de combustível.
Cenário Competitivo
Concentração do Mercado
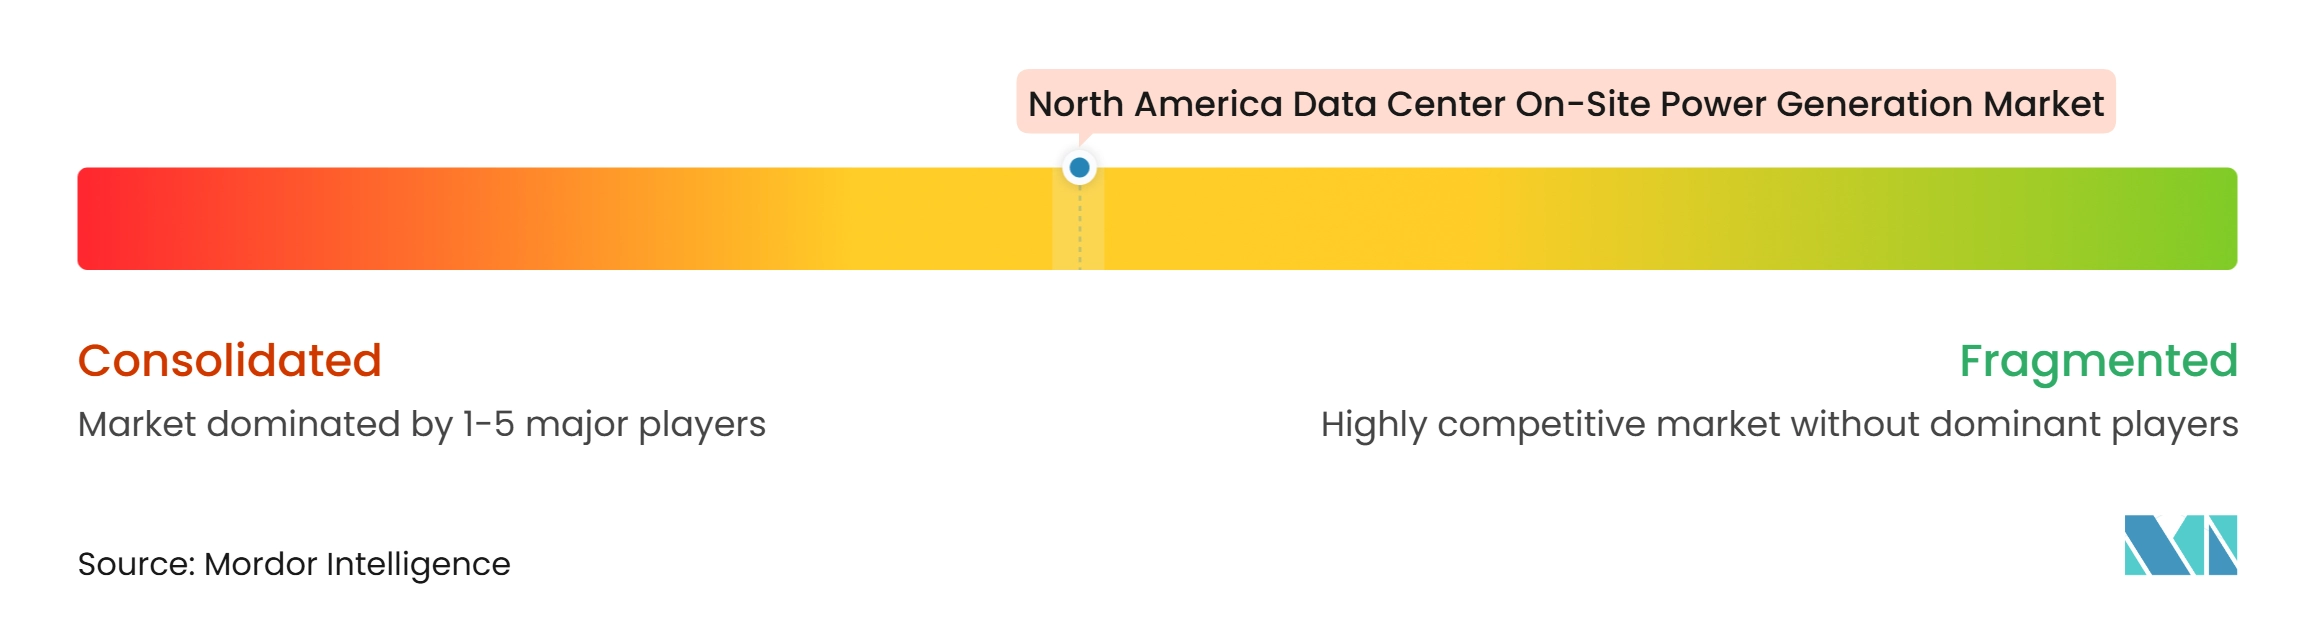
O mercado de geração de energia no local em data centers da América do Norte é moderadamente concentrado entre os fornecedores de equipamentos. O desenvolvimento de projetos permanece mais fragmentado porque as soluções de energia são projetadas em torno de locais individuais, acesso a combustível e licenças. A Caterpillar Inc. gerou 3,2 bilhões de USD em receita de geração de energia no quarto trimestre de seu exercício fiscal mais recente. A Cummins Inc. vendeu 2,6 bilhões de USD em equipamentos de geração de energia para data centers em 2025. A empresa esperava que as vendas de geração de energia para data centers se expandissem em 30-35% em 2026. A GE Vernova Inc. reportou 2,4 bilhões de USD em pedidos de eletrificação de data centers durante o primeiro trimestre de 2026. A Rolls-Royce Holdings plc reportou expansão de 46% na receita de data centers em relação ao ano anterior em 2026.
Os grandes fornecedores estão adaptando suas ofertas de transações de equipamentos para serviços gerenciados de energia. A VoltaGrid estruturou seu acordo de 2,3 GW com a Oracle como uma solução de energia modular de serviço completo utilizando tecnologia INNIO Jenbacher. A abordagem dá ao cliente acesso à capacidade sem exigir o gerenciamento de cada interface de equipamento. A GE Vernova Inc., a Chevron e a Engine No. 1 formaram uma joint venture em 2025 visando até 4 GW de geração a gás co-localizada para data centers nos Estados Unidos. O movimento reúne capacidades de equipamentos, combustível e desenvolvimento de energia em uma única estrutura de projeto. A expansão do acordo da Oracle com a Bloom Energy Corporation para até 2,8 GW em abril de 2026 demonstra a escala da aquisição comprometida de células de combustível. Tais acordos apoiam fornecedores com capacidade de fabricação e organizações de serviço estabelecidas.
Os fornecedores de células de combustível competem em desempenho de emissões, modularidade e posicionamento na cadeia de suprimentos doméstica. A Seção 48E mantém um Crédito Fiscal de Investimento de 40% para células de combustível, incluindo um bônus de 10% por conteúdo doméstico identificado pela FuelCell Energy, Inc. A política pode melhorar a economia de projetos de geração distribuída de baixo carbono. A Bloom Energy Corporation tem uma posição forte em contratos de carga primária para células de combustível de óxido sólido. Sua dependência de escândio em níveis maiores de produção pode criar risco de fornecimento quando a disponibilidade do material é limitada. A Caterpillar Inc., a Cummins Inc., a Wärtsilä Corporation e a INNIO competem de forma mais direta em implantações de motores a gás e a diesel. O mercado de geração de energia no local em data centers da América do Norte permanece competitivo porque os operadores podem escolher entre projetos de motor, turbina, célula de combustível e híbrido.
Líderes do Setor de Geração de Energia no Local em Data Centers da América do Norte
-
Caterpillar Inc.
-
Cummins Inc.
-
Generac Power Systems, Inc.
-
Bloom Energy Corporation
-
GE Vernova Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Geração de Energia no Local em Data Centers da América do Norte Empresas cobertas neste relatório
- Caterpillar Inc.
- Cummins Inc.
- Generac Power Systems, Inc.
- Bloom Energy Corporation
- GE Vernova Inc.
- Rolls-Royce Holdings plc
- Mitsubishi Heavy Industries, Ltd.
- Wärtsilä Corporation
- Siemens Energy AG
- Schneider Electric SE
- Eaton Corporation plc
- Vertiv Holdings Co
- Rehlko, LLC
- MTU Onsite Energy GmbH
- Atlas Copco AB
- Ameresco, Inc.
- Hunt Energy Company, L.P.
- PowerSecure, Inc.
- Aggreko plc
- FuelCell Energy, Inc.
Desenvolvimentos industriais recentes em Mercado de Geração de Energia no Local em Data Centers da América do Norte
- Junho de 2026: A Bloom Energy Corporation e a Brookfield Infrastructure expandiram seu acordo de fornecimento de células de combustível de 5 bilhões de USD para 25 bilhões de USD, um dos maiores contratos de energia distribuída já registrados, ancorando o aumento de produção da Bloom com offtake comprometido de longo prazo e sinalizando confiança institucional nas células de combustível como infraestrutura primária de energia para data centers.
- Junho de 2026: A Oracle submeteu uma solicitação atualizada de licença de qualidade do ar ao Departamento de Meio Ambiente do Novo México para o Projeto Jupiter no Condado de Doña Ana, substituindo seu projeto anterior de turbina a gás e gerador a diesel por uma microrrede de células de combustível da Bloom Energy Corporation; o plano atualizado projetou 92% menos emissões de NOx, e o Novo México considerou a solicitação completa para revisão pública.
- Abril de 2026: A Oracle expandiu seu acordo com a Bloom Energy Corporation para até 2,8 GW de células de combustível ao longo de 4 anos, com 1,2 GW já contratados e em implantação; a Bloom entregou o sistema inicial 35 dias antes do prazo.
- Abril de 2026: A Wärtsilä Corporation obteve um pedido de motor a gás natural de 790 MW para um data center no Texas, seu maior contrato único de data center até o momento, utilizando 42 motores Wärtsilä 50SG, elevando o volume acumulado de pedidos de data centers nos Estados Unidos para acima de 2,4 GW.
Escopo do Relatório do Mercado de Geração de Energia no Local em Data Centers da América do Norte
O Relatório do Mercado de Geração de Energia no Local em Data Centers da América do Norte compreende soluções que permitem aos data centers gerar eletricidade dentro ou adjacente às suas instalações para garantir um fornecimento de energia confiável, resiliente e ininterrupto. Esses sistemas apoiam a continuidade operacional reduzindo a dependência de redes elétricas externas, mitigando os riscos de interrupção de energia e atendendo às crescentes demandas de energia da infraestrutura digital. O mercado inclui tecnologias projetadas para geração de energia de backup, primária e contínua, ajudando os operadores a aprimorar a segurança energética, otimizar a eficiência operacional, apoiar objetivos de sustentabilidade e atender aos crescentes requisitos de energia de ambientes de computação modernos e de alta densidade.
O Mercado de Geração de Energia no Local em Data Centers da América do Norte é Segmentado por Tecnologia de Geração (Conjuntos de Geradores a Diesel, Conjuntos de Geradores a Gás Natural, Turbinas a Gás, Motores de Pistão a Gás, Células de Combustível e Outras Tecnologias de Geração), Capacidade de Geração Instalada (Abaixo de 1 MW, 1–5 MW, 5–20 MW e Acima de 20 MW), Tipo de Combustível (Diesel, Gás Natural, Combustíveis Renováveis e Biogás, Hidrogênio e Misturas de Hidrogênio e Outros Tipos de Combustível), Aplicação (Energia de Backup de Emergência, Energia Primária, Energia Contínua e Energia Temporária e de Ponte), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem e Empresarial e de Borda) e Geografia (Estados Unidos, Canadá e México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (MW).
Visão geral da segmentação
| Conjuntos de Geradores a Diesel |
| Conjuntos de Geradores a Gás Natural |
| Turbinas a Gás |
| Motores de Pistão a Gás |
| Células de Combustível |
| Outras Tecnologias de Geração |
| Abaixo de 1 MW |
| 1-5 MW |
| Acima de 5-20 MW |
| Acima de 20 MW |
| Diesel |
| Gás Natural |
| Combustíveis Renováveis e Biogás |
| Hidrogênio e Misturas de Hidrogênio |
| Outros Combustíveis |
| Energia de Backup de Emergência |
| Energia Primária |
| Energia Contínua |
| Energia Temporária e de Ponte |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e de Borda |
| Estados Unidos |
| Canadá |
| México |
| Por Tecnologia de Geração | Conjuntos de Geradores a Diesel |
| Conjuntos de Geradores a Gás Natural | |
| Turbinas a Gás | |
| Motores de Pistão a Gás | |
| Células de Combustível | |
| Outras Tecnologias de Geração | |
| Por Capacidade de Geração Instalada | Abaixo de 1 MW |
| 1-5 MW | |
| Acima de 5-20 MW | |
| Acima de 20 MW | |
| Por Tipo de Combustível | Diesel |
| Gás Natural | |
| Combustíveis Renováveis e Biogás | |
| Hidrogênio e Misturas de Hidrogênio | |
| Outros Combustíveis | |
| Por Aplicação | Energia de Backup de Emergência |
| Energia Primária | |
| Energia Contínua | |
| Energia Temporária e de Ponte | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial e de Borda | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de geração de energia no local em data centers da América do Norte?
O mercado é avaliado em 11,83 bilhões de USD em 2026 e espera-se que atinja 24,35 bilhões de USD até 2032 a um CAGR de 11,59%. A previsão reflete maior demanda por capacidade atrás do medidor em implantações de backup, energia primária, energia de ponte e energia contínua nos mercados regionais ao longo do período de previsão.
O que está impulsionando a demanda de energia no local nos data centers da América do Norte?
As cargas de trabalho de IA, os atrasos nas conexões à rede elétrica e a necessidade de energia confiável estão aumentando a demanda por sistemas primários, de ponte e resilientes no local.
Qual tecnologia de geração está se expandindo mais rapidamente?
As células de combustível têm projeção de expansão a um CAGR de 12,79% até 2032, apoiadas pela implantação modular e pelas menores emissões locais.
Por que os operadores de data centers estão usando energia de ponte?
Os sistemas de energia de ponte podem permitir que um campus opere enquanto a interconexão permanente com a concessionária está sendo concluída, geralmente ao longo de um período de 2 a 4 anos.
Qual país lidera a demanda regional?
Os Estados Unidos detinham 88,34% da demanda regional em 2026, apoiados por sua grande base instalada de data centers e pelo crescente desenvolvimento de hiperescala.
Qual tipo de combustível tem a expansão projetada mais forte?
O hidrogênio e as misturas de hidrogênio têm projeção de expansão a um CAGR de 12,56% até 2032, à medida que os projetos de células de combustível constroem flexibilidade para futuras mudanças no fornecimento.