
Marktgröße und Marktanteil der Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
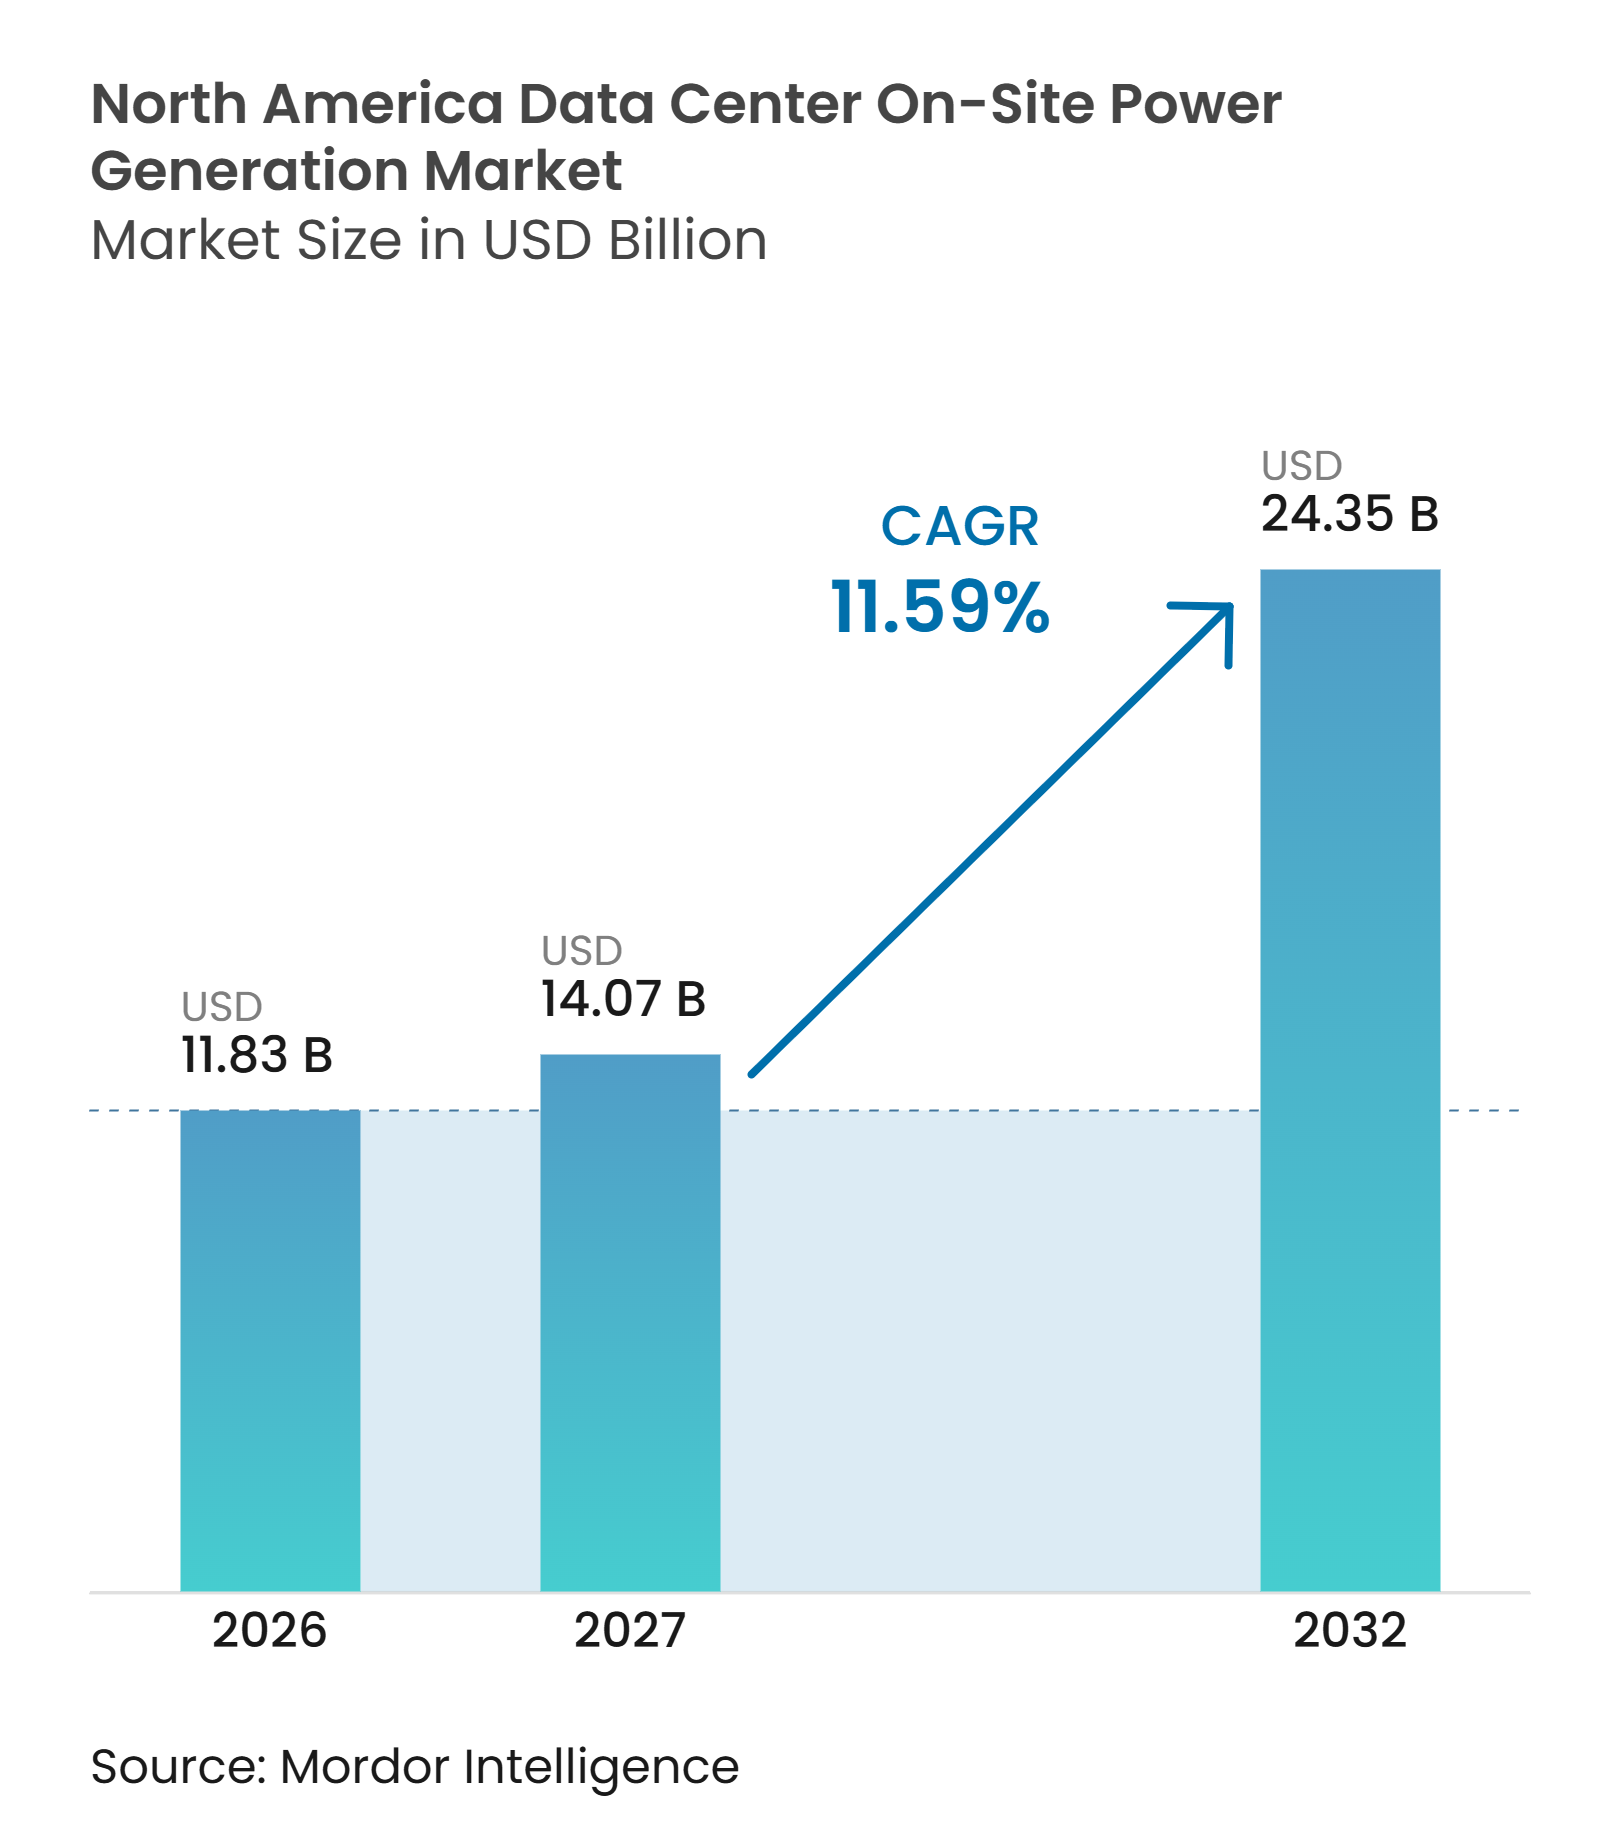
| Marktgröße im Basisjahr (2026) | 11.83 Milliarden US-Dollar |
| Marktgröße (2027) | 14.07 Milliarden US-Dollar |
| Marktgröße (2032) | 24.35 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.59 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren von Mordor Intelligence
Die Marktgröße der Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren wurde 2026 auf 11,83 Milliarden USD geschätzt und soll von 14,07 Milliarden USD im Jahr 2027 auf 24,35 Milliarden USD bis 2032 wachsen, bei einer CAGR von 11,59 % während des Prognosezeitraums (2027–2032). In Bezug auf die installierte Basis wurde der Markt 2026 auf 38,51 Millionen Megawatt geschätzt und soll von 42,12 Millionen Megawatt im Jahr 2027 auf 68,11 Millionen Megawatt bis 2032 wachsen, bei einer CAGR von 10,12 % während des Prognosezeitraums (2027–2032), was den Bedarf an Strom widerspiegelt, der in Betrieb genommen werden kann, bevor der dauerhafte Netzanschluss verfügbar ist. KI-Training- und Inferenzanlagen erhöhen die Leistungsdichte und verlagern die Standortwahl hin zu Standorten mit zuverlässigem Kraftstoffzugang, verfügbarem Land und handhabbaren Genehmigungen. Verzögerungen beim Netzanschluss haben Vor-Ort-Anlagen von einer Notfallsicherung zu einem primären Bestandteil der Projektabwicklung gemacht, insbesondere für große Campusanlagen. Gerätehersteller reagieren mit modularen Gasmotoren, Brennstoffzellen, Batterien und verwalteten Primärstromdienstleistungen, die schrittweise installiert werden können. Der Markt für Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren sieht sich zudem mit strengeren Genehmigungsanforderungen, Einschränkungen der Kraftstoffinfrastruktur und Versorgungsrisiken bei Materialien für Brennstoffzellensysteme konfrontiert.
Wichtigste Erkenntnisse des Berichts
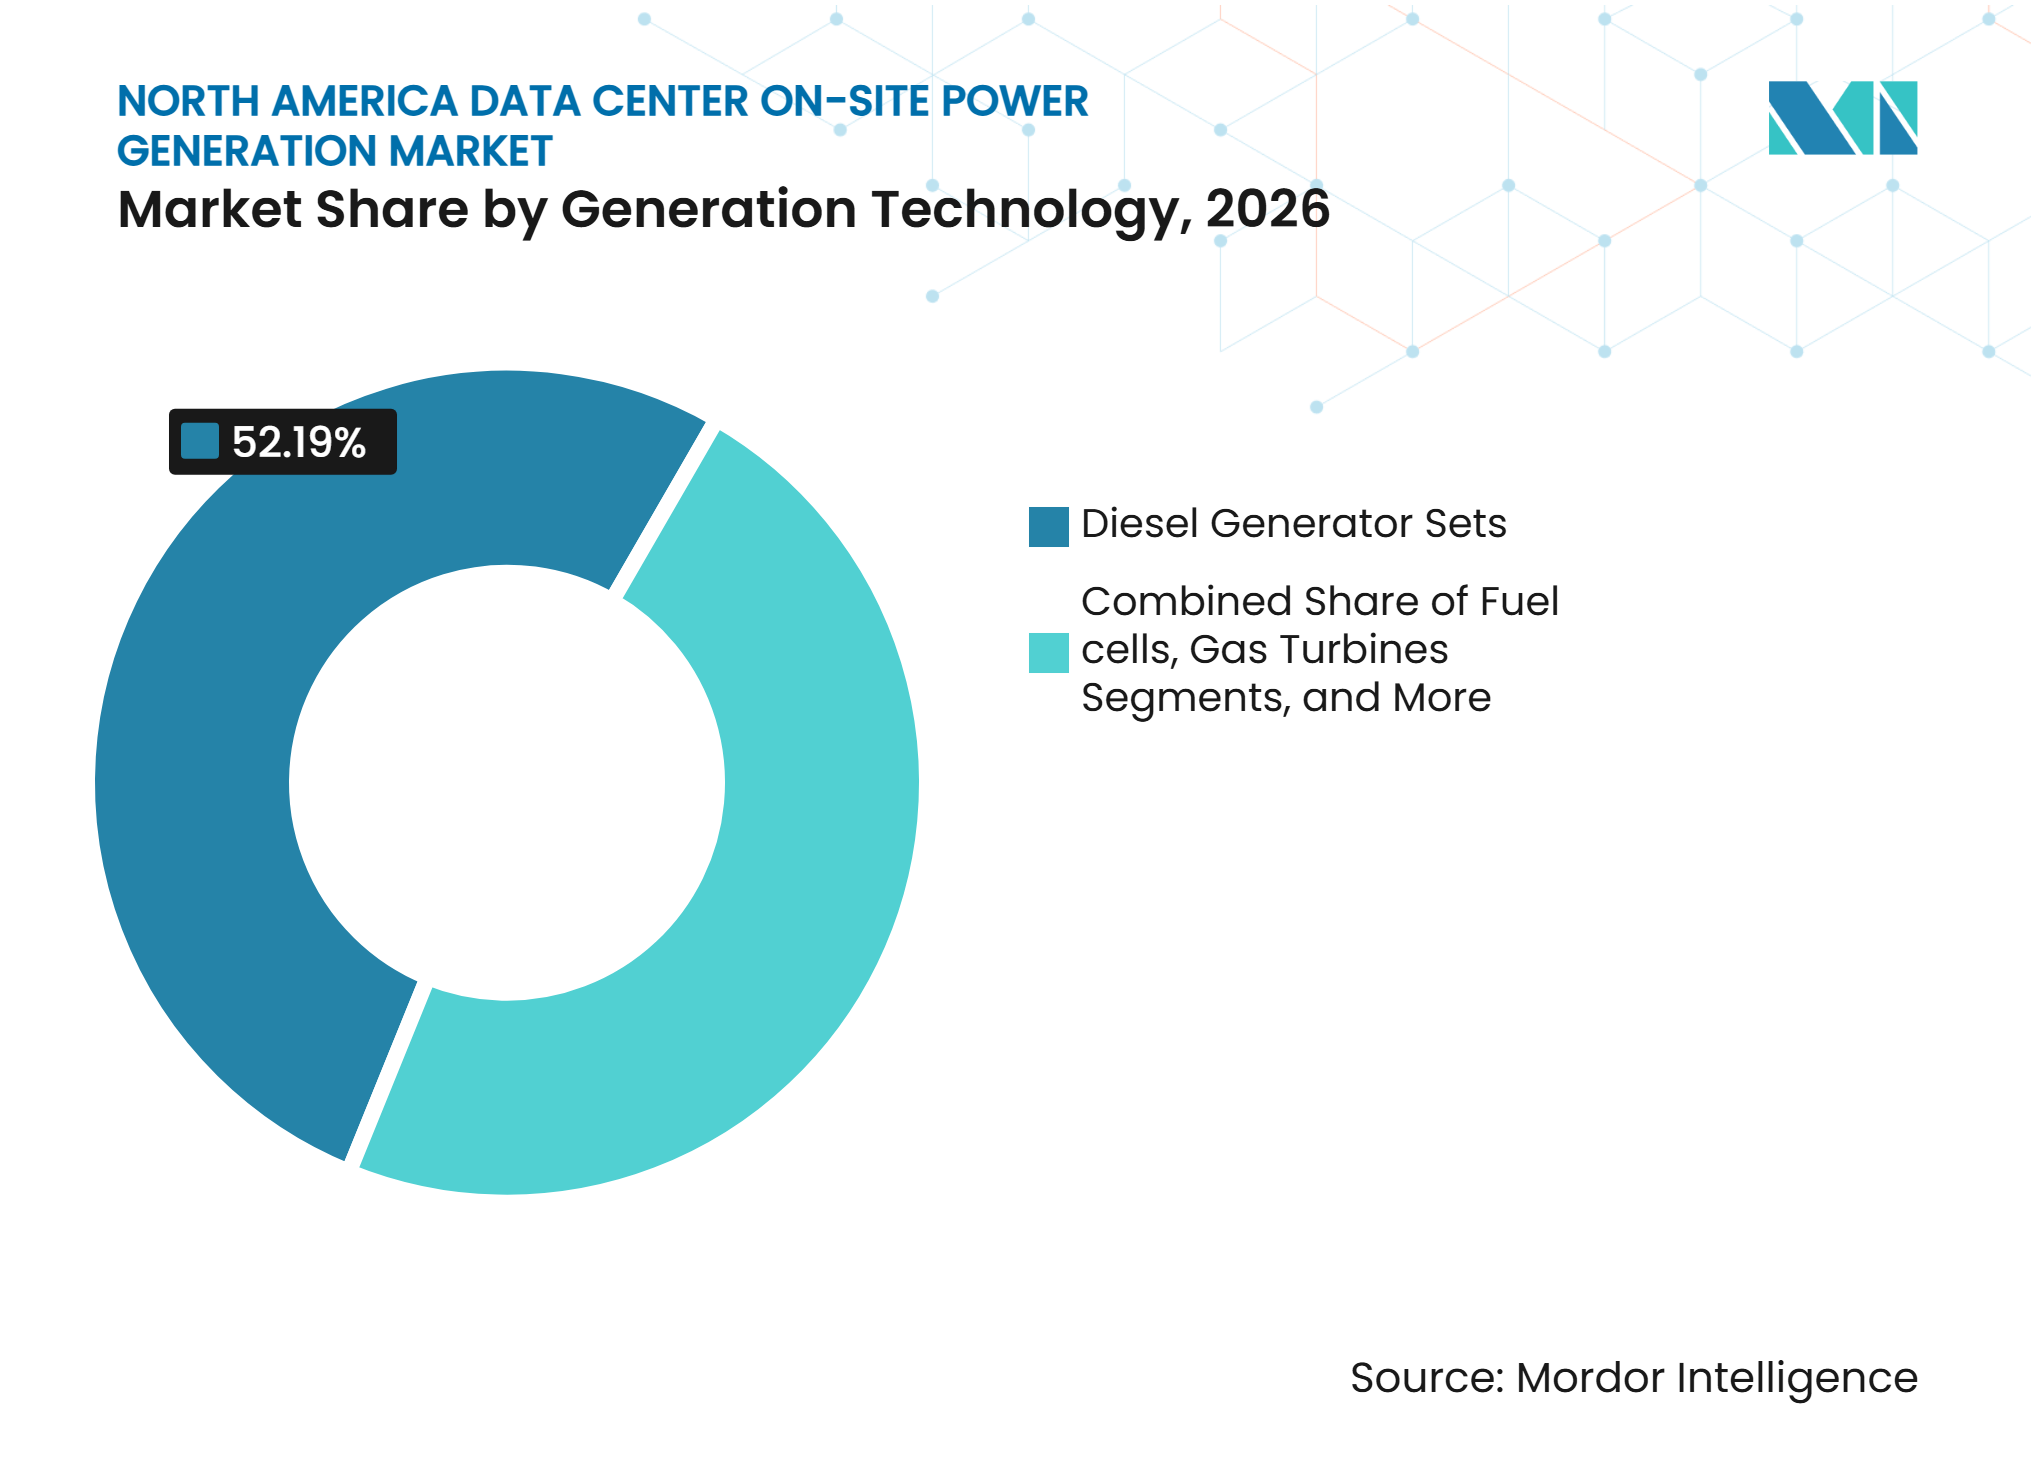
- Nach Erzeugungstechnologie hielten Dieselgeneratoren 2026 einen Marktanteil von 52,19 % am Markt für Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren, während Brennstoffzellen bis 2032 voraussichtlich mit einer CAGR von 12,79 % wachsen werden.
- Nach installierter Erzeugungskapazität entfiel das Segment 5–20 MW 2026 auf 33,34 % des Marktes, während das Segment über 20 MW bis 2032 voraussichtlich mit einer CAGR von 12,38 % wachsen wird.
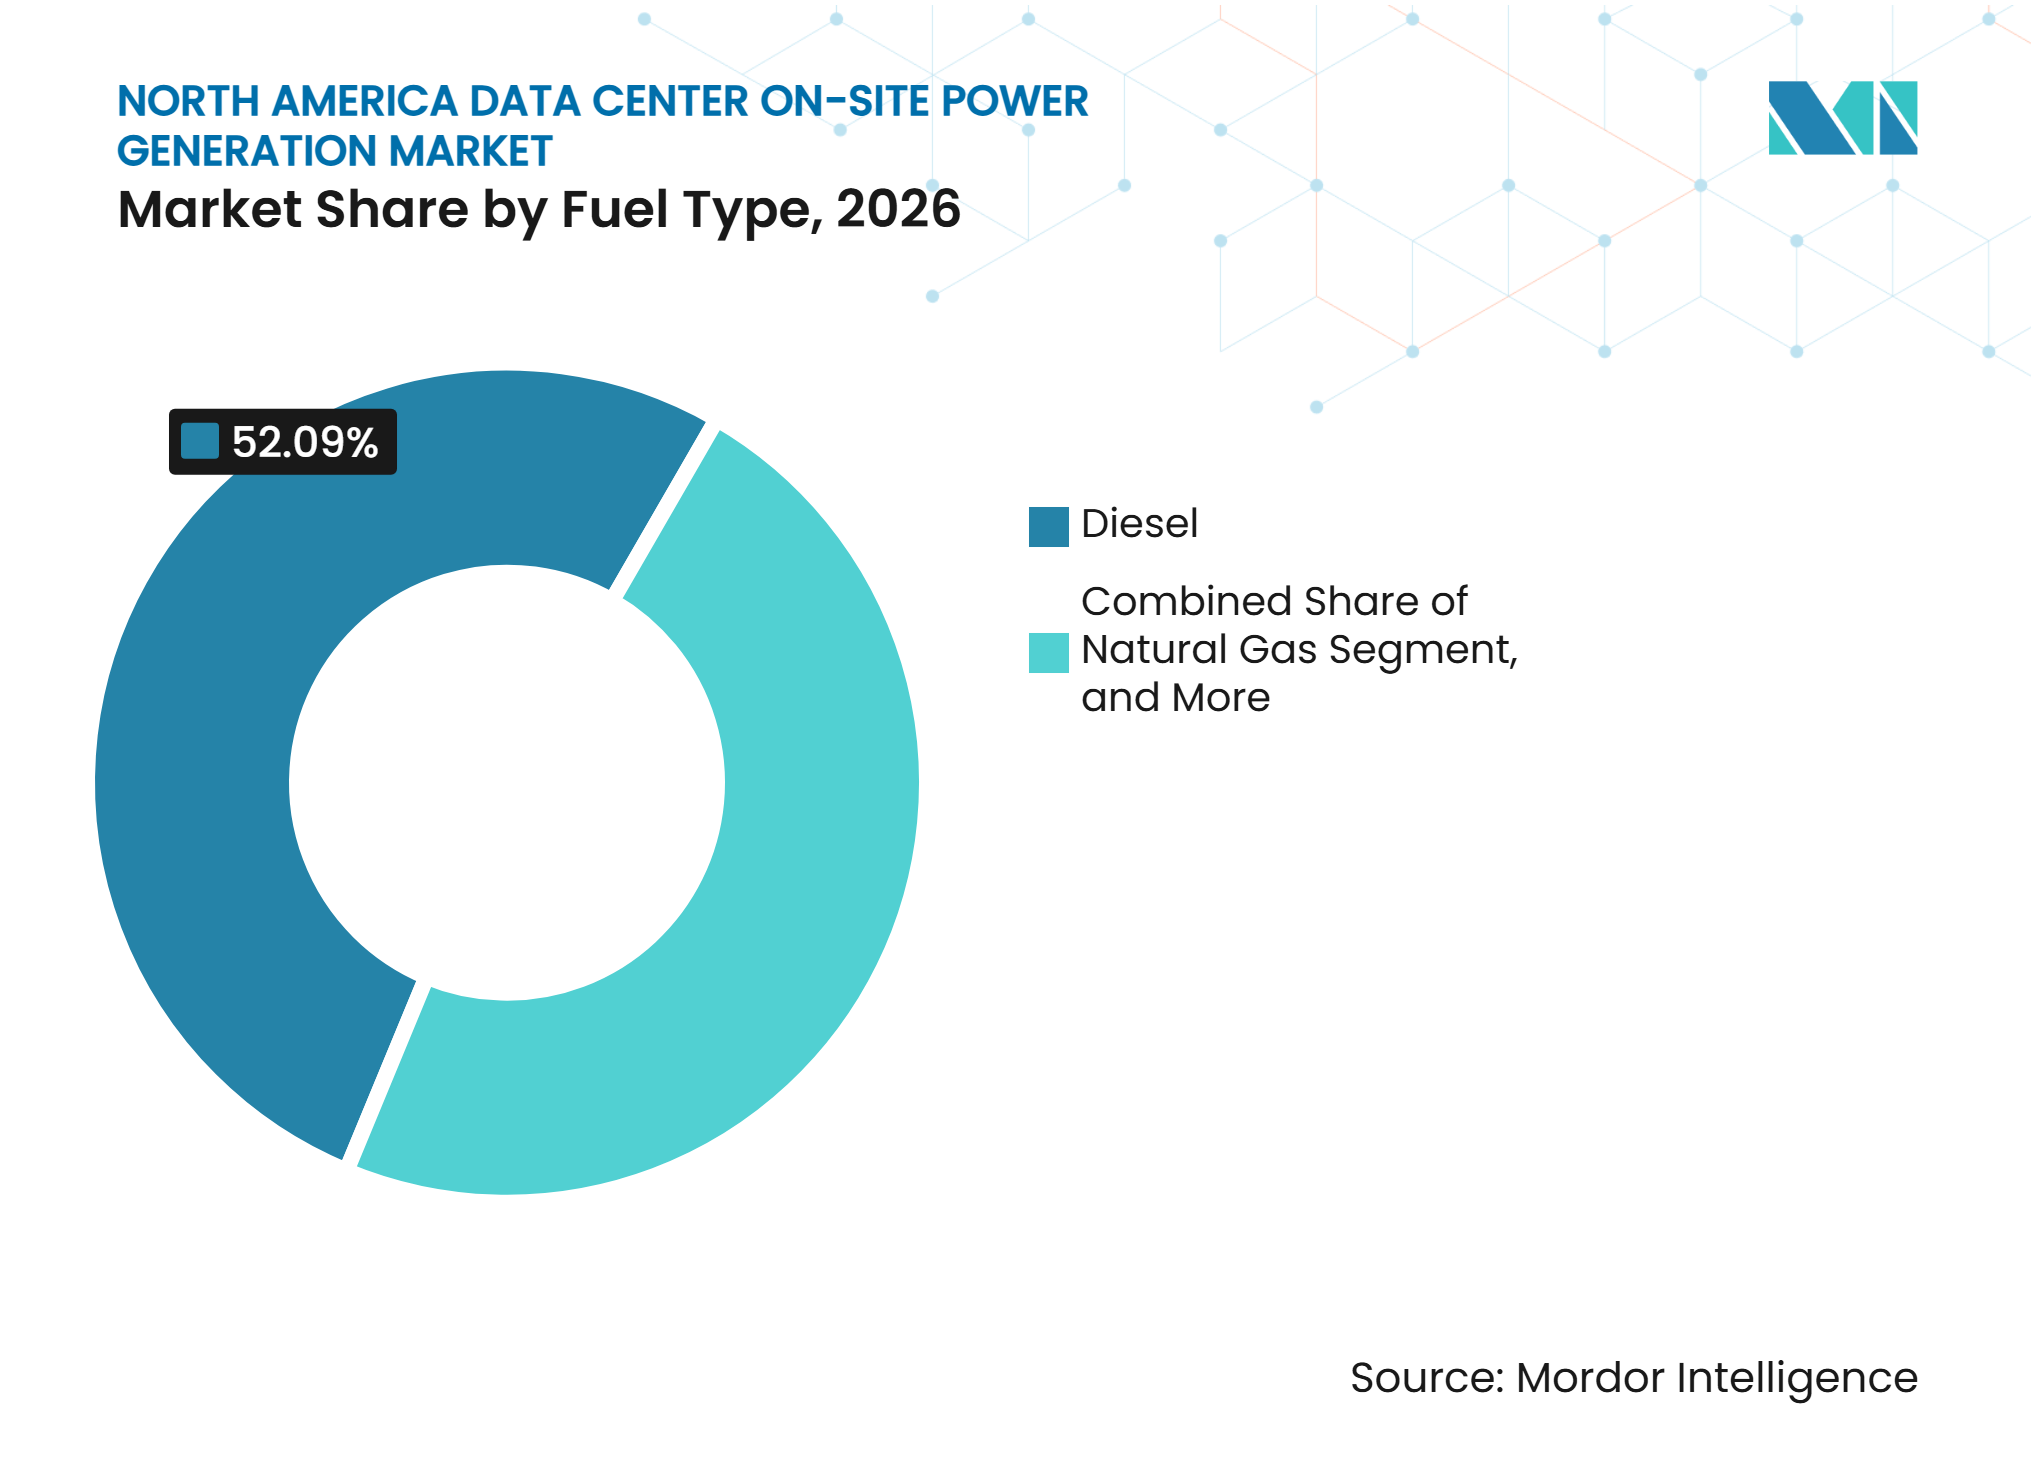
- Nach Kraftstofftyp hielt Diesel 2026 einen Anteil von 52,09 % am Markt für Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren, während Wasserstoff und Wasserstoffgemische bis 2032 voraussichtlich mit einer CAGR von 12,56 % wachsen werden.
- Nach Anwendung entfiel die Notstromversorgung 2026 auf 54,18 % des Marktes, während temporäre Stromversorgung und Überbrückungsstrom bis 2032 voraussichtlich mit einer CAGR von 12,32 % wachsen werden.
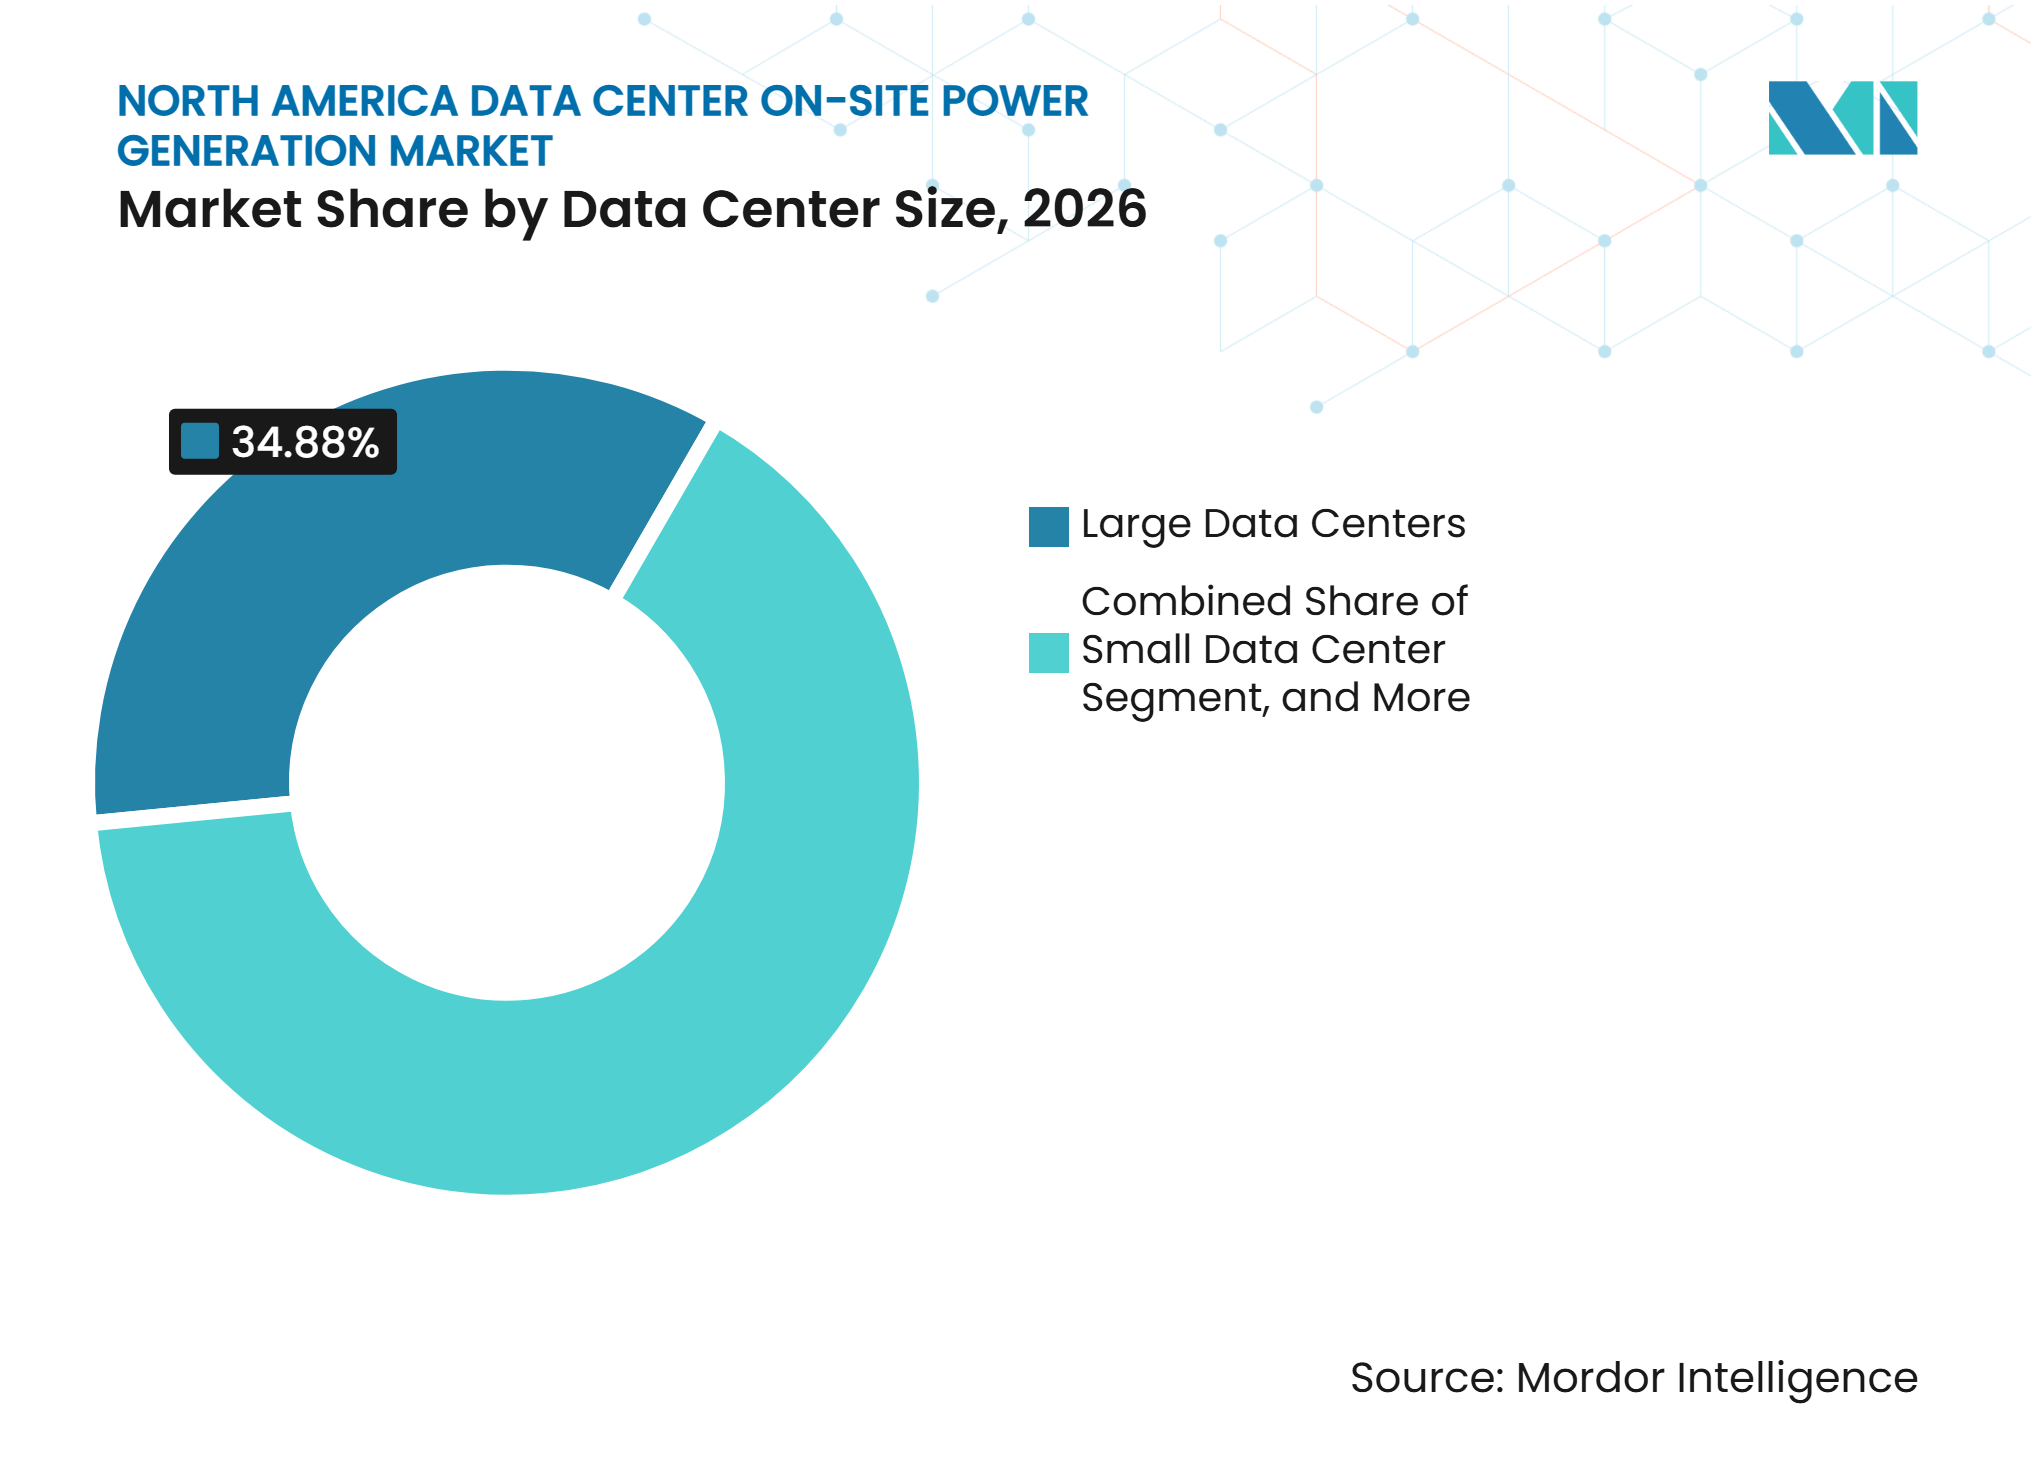
- Nach Rechenzentrumsgröße hielten große Rechenzentren 2026 einen Anteil von 34,88 % am Markt, während Hyperscale-Rechenzentren bis 2032 voraussichtlich mit einer CAGR von 12,29 % wachsen werden.
- Nach Rechenzentrumstyp hielten Colocation-Betreiber 2026 einen Anteil von 36,17 % am Markt, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einer CAGR von 12,17 % wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten 2026 einen Anteil von 88,34 % am Markt, während Kanada bis 2032 voraussichtlich mit einer CAGR von 12,98 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der Last in KI- und Hyperscale-Rechenzentren | +3.5% | Vereinigte Staaten, Virginia, Texas, Illinois sowie Kanada, Alberta und Quebec | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen beim Netzanschluss und Einschränkungen der Stromverfügbarkeit | +2.8% | Vereinigte Staaten, PJM und ERCOT sowie Kanada, Alberta und Ontario | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung von hinter dem Zähler betriebener Primärstromerzeugung | +1.5% | Vereinigte Staaten, Texas und der Südosten, mit breiterer nationaler Einführung | Mittelfristig (2–4 Jahre) |
| Nachfrage nach hochverfügbaren und widerstandsfähigen Stromarchitekturen | +1.2% | Nordamerika, mit größerer Relevanz für KI-dichte Campusanlagen | Mittelfristig (2–4 Jahre) |
| Bundes- und staatliche Unterstützung für emissionsärmere dezentrale Stromerzeugung | +0.8% | Vereinigte Staaten, einschließlich Virginia, Texas und Nevada | Mittelfristig (2–4 Jahre) |
| Modulare Bereitstellung für die Erweiterung von Campusanlagen im Gigawatt-Maßstab | +0.6% | Vereinigte Staaten, West-Texas, Utah, der Südosten und der Mittlere Westen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Last in KI- und Hyperscale-Rechenzentren
Neue Hyperscale-Anlagen verwenden Racks mit einer Nennleistung von 150300 kW, verglichen mit 10–20 kW in herkömmlichen Unternehmensanlagen. Dieses Betriebsprofil erhöht den Bedarf an zuverlässigem, hochwertigem Strom in der Nähe des Campus. Die im Bau befindliche Kapazität in Nord- und Südamerika erreichte im zweiten Halbjahr 2025 37,7 GW, und 91,7 % waren vor der Lieferung vorvermietet.[1] Diese Verpflichtungen erhöhen das Risiko verzögerter Einnahmen, wenn der Netzstrom nicht nach dem Bauzeitplan verfügbar ist. Der Markt für Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren profitiert, wenn Entwickler bereits in der frühesten Standortplanungsphase Erzeugungskapazitäten beschaffen. Die Nachfrage begünstigt Systeme, die Kapazitäten hinzufügen können, ohne auf einen einzigen großen Netzanschluss warten zu müssen.
Verzögerungen beim Netzanschluss und Einschränkungen der Stromverfügbarkeit
Große Rechenzentrumscampusanlagen sehen sich häufig mit Netzanschlussfristen von 3–6 Jahren konfrontiert. Eine gemeinsame Bewertung von Camus Energy, Encoord und dem ZERO Lab der Princeton University ergab, dass flexible Vor-Ort-Stromerzeugung es einer 500-MW-Anlage ermöglichen kann, 3–5 Jahre früher in Betrieb zu gehen als bei einem herkömmlichen Netzanschluss.[2] Dieselbe Bewertung ergab Einsparungen bei der Netzinfrastruktur von 78 Millionen USD pro GW Nachfrage, wenn flexible Stromerzeugung große Lasten unterstützt. Der Markt für Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren adressiert daher sowohl Bauzeitpläne als auch lokale Netzinvestitionsbeschränkungen. FERC-Maßnahmen, die PJM zur Einrichtung nicht-fester Übertragungswege für große Lasten verpflichten, unterstützen ebenfalls hybride Stromkonfigurationen. Entwickler können diese Konfigurationen nutzen, um mit Vor-Ort-Anlagen zu betreiben, während der Netzanschluss entwickelt wird.
Zunehmende Einführung von hinter dem Zähler betriebener Primärstromerzeugung
Die Reihenfolge der Stromplanung hat sich für viele neue Campusanlagen geändert. Entwickler sichern sich zunehmend Primärstrom, bevor sie einen dauerhaften Netzanschluss finalisieren. Dieser Ansatz reduziert das Risiko, dass fertiggestellte Serverräume ungenutzt bleiben, weil der Netzstrom verspätet ist. xAI hat sein Rechenzentrum in Memphis mit modularen Kolbenaggregaten innerhalb von 122 Tagen in Betrieb genommen und damit gezeigt, warum eine schnelle Bereitstellung kommerziell wichtig geworden ist. Der 790-MW-Auftrag von Wärtsilä für ein texanisches Rechenzentrum im April 2026 zeigte auch, dass Kolbenmotoren große Campusanlagen versorgen können, wenn Gasturbinen nicht verfügbar sind.[3] Der Markt für Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren profitiert von diesem Wandel hin zu Anlagen, die sowohl einen frühen Betrieb als auch eine spätere Netzoptionalität unterstützen.
Nachfrage nach hochverfügbaren und widerstandsfähigen Stromarchitekturen
Eine Spannungsanomalie in Northern Virginia im Juli 2024 veranlasste 60 Rechenzentren, sich gleichzeitig vom Netz zu trennen, und entfernte 1.500 MW aus dem Netz. Das Ereignis zeigte die Grenzen der Abhängigkeit von vielen separaten Notsystemen während einer regionalen Störung auf. KI-Workloads erfordern stabile Spannung und Stromqualität, da dichte GPU-Systeme eine begrenzte Toleranz gegenüber Unterbrechungen haben. Caterpillar und Joule Capital Partners planten einen Campus in Utah mit G3520K-Generatoren und 1,1 GWh netzbildendem Batteriespeicher. Dieses Design kann als Quasi-Mikronetz betrieben werden und nicht als eine Sammlung isolierter Notstromaggregate. Der Markt für Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren entwickelt sich daher hin zu integrierten Steuerungen, Speichern, Erzeugungsanlagen und Schaltanlagen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Emissionen, Luftqualität und Genehmigungsanforderungen | -1.8% | Vereinigte Staaten, mit hoher Relevanz in Virginia, Kalifornien und Ohio | Langfristig (≥ 4 Jahre) |
| Kraftstoffpreisvolatilität und Volatilität der Kraftstoffversorgung | -1.2% | Pipeline-beschränkte Regionen der Vereinigten Staaten und Mexiko | Mittelfristig (2–4 Jahre) |
| Skandium- und Stapelversorgungsrisiko bei Festoxid-Brennstoffzellen | -0.7% | Vereinigte Staaten, insbesondere bei Festoxid-Brennstoffzellen-Einsätzen | Langfristig (≥ 4 Jahre) |
| Widerstand der Bevölkerung aufgrund lokaler Auswirkungen auf Luft, Lärm, Wasser und Land | -0.4% | Vereinigte Staaten, einschließlich Northern Virginia, Vorstadt-Texas und New Mexico | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Emissionen, Luftqualität und Genehmigungsanforderungen
Der Clean Air Act verlangt Baugenehmigungen für Vor-Ort-Anlagen, die die Schwellenwerte für Hauptquellen überschreiten. Die Genehmigungsanforderungen variieren je nach Bundesstaat, was zu unterschiedlichen Projektzeitplänen für ähnliche Anlagen führt. Virginias Umweltbehörde (DEQ) verwaltete im November 2025 184 bestehende New-Source-Review-Genehmigungen und 21 aktive Rechenzentrumsanträge. Die meisten dieser Genehmigungen betrafen Diesel-Standby-Motoren und keine für lange Betriebsstunden ausgelegte Erzeugungsanlagen. Die US-Umweltschutzbehörde (EPA) überarbeitete ihre Standards 2025, um eine temporäre Verbrennungsturbinen-Kategorie für Anlagen zu schaffen, die bis zu 24 Monate an einem Standort betrieben werden. Die Erleichterung ist begrenzt, da dauerhafte hinter dem Zähler betriebene Anlagen weiterhin eine vollständige New-Source-Review erfordern, die Projektzeitpläne um 12–36 Monate verlängern kann.
Kraftstoffpreisvolatilität und Volatilität der Kraftstoffversorgung
Erdgas kann Vor-Ort-Primärstrom zu niedrigeren Kosten pro MWh als Diesel liefern. Eine 500-MW-Campusanlage kann jedoch eine Gaslast erzeugen, die der eines Kraftwerks ähnelt. Neue Pipeline-Stichleitungen und Verdichtungsanlagen können dann erforderlich sein, bevor die Campusanlage mit voller Leistung betrieben werden kann. Diese Anforderung verringert einige der Geschwindigkeitsvorteile, die mit der selbst versorgten Gaserzeugung verbunden sind. Mexiko ist einem erhöhten Risiko ausgesetzt, da zwei Drittel seines Erdgasbedarfs aus den Vereinigten Staaten importiert werden. Der Markt für Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren muss daher eine schnelle Gasmotorenbereitstellung gegen das Kraftstofflieferungsrisiko und die Preisvolatilität abwägen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Erzeugungstechnologie:
Diesel-Bestandsanlagen weichen BrennstoffzellenDieselgeneratoren hielten 2026 einen Marktanteil von 52,19 % am Markt für Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren. Ihre Position spiegelt eine große installierte Basis von Notstromflotten wider, die über 3 Jahrzehnte aufgebaut wurde. Diese Aggregate sind den Betreibern vertraut und werden häufig für den Standby-Betrieb eingesetzt. Erdgasgeneratoren und Kolben-Gasmotoren erhalten nun einen größeren Anteil der Primärstromaufträge. Cummins erweiterte sein Erdgasportfolio um einen 3,3-MW-Generator für große Rechenzentrumsanforderungen. Gasturbinen können Grundlastkapazitäten im Gigawatt-Maßstab liefern. Ihre langen Lieferzeiten haben eine praktische Öffnung für modulare Motorsysteme geschaffen. Die Branche der Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren verlagert sich daher von einer backup-orientierten Gerätebasis hin zu einem breiteren Primärstrom-Mix.
Brennstoffzellen werden voraussichtlich bis 2032 mit einer CAGR von 12,79 % wachsen. Ihr modulares Format eignet sich für die schrittweise Campusentwicklung. Eine begutachtete Bewertung aus dem Jahr 2026 ergab, dass Festoxid-Brennstoffzellen einen elektrischen Nettowirkungsgrad von 50–60 % erreichen können. Die Studie stellte auch Einsatzmaßstäbe von 325 kW bis 2,45 GW für geplante Installationen fest. Diese Eigenschaften unterstützen ihren Einsatz in Dauer- und Primärlastanwendungen. Brennstoffzellen können mit Erdgas betrieben werden, bevor Wasserstoffversorgungssysteme vollständig verfügbar sind. Ihre Einführung hängt weiterhin von der Stapelverfügbarkeit, der Materialbeschaffung und den lokalen Luftgenehmigungsbedingungen ab. Der Markt für Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren gibt Brennstoffzellen eine wachsende Rolle, wo geringere lokale Emissionen und modulare Bereitstellung wichtig sind.



Nach installierter Erzeugungskapazität:
Gigawatt-Maßstab-Bauten gestalten das obere Segment neuDer Bereich 5–20 MW hielt 2026 einen Anteil von 33,34 % am Markt für Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren. Dieser Bereich spiegelt die herkömmliche Dimensionierung für etablierte Unternehmens- und Colocation-Anlagen wider. Er ermöglicht es Betreibern, redundante Generatoren in mehreren Datenhallen zu installieren. Der Bereich 1–5 MW bedient standardisierte Colocation-Bereitstellungen mit Tier-III- und Tier-IV-Redundanzanforderungen. Kapazitäten unter 1 MW sind relevanter für Edge-Knoten und kleinere verteilte Standorte. Diese kleineren Systeme wachsen mit der allgemeinen Informationstechnologiebereitstellung. Ihre Wirtschaftlichkeit kann eingeschränkt sein, da Genehmigungs- und Ingenieurkosten nicht proportional zur Kapazität sinken. Der Markt bleibt in diesen etablierten Kapazitätsbändern verankert, auch wenn größere Campusanlagen die Beschaffung neu gestalten.
Der Bereich über 20 MW wird voraussichtlich bis 2032 mit einer CAGR von 12,38 % wachsen. Dies spiegelt einen Wandel von der anlagenweiten Notstromversorgung hin zur campusweiten Primärstromerzeugung wider. VoltaGrids Qpac-Plattform kombiniert 20-MW-Kolbenknoten zu Konfigurationen von bis zu 200 MW. Die Plattform ist für die Lieferung unter einer einzigen Luftgenehmigung für Nebenquellen ausgelegt. Diese Struktur kann die Compliance für Entwickler vereinfachen, die schnellen, stufenweisen Strom benötigen. Caterpillar und Joule Capital Partners planten mehr als 4 GW Vor-Ort-Stromerzeugung für einen Campus in Utah. Dieses Projekt veranschaulicht, wie die Anforderungen einzelner Standorte nun die frühere kommerzielle Rechenzentrumsdimensionierung überschreiten. Die Marktgröße für Großkapazitätssysteme im Markt für Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren wird durch Projekte unterstützt, die wiederholbare Blöcke statt einer einzigen großen Anlage erfordern.
Nach Kraftstofftyp:
Wasserstoffgemische entstehen als Absicherung in der ÜbergangszeitDiesel entfiel 2026 auf 52,09 % des Marktes. Dieser Anteil spiegelt eher bestehende Backup-Flotten als aktuelle Entscheidungen für neue Primärversorgung wider. Diesel bleibt wertvoll, wo Kraftstoff vor Ort gelagert und bei einem Ausfall verwendet werden kann. Erdgas ist die übliche Wahl für neue Primär- und Überbrückungsstromsysteme in Texas, Virginia und dem Mittleren Westen. Es profitiert von etablierten Pipeline-Netzen und geeigneter Kolbenmotortechnologie. Erneuerbare Kraftstoffe und Biogas bieten Alternativen, wo Lieferverträge und lokale Emissionsprioritäten übereinstimmen. Ihre Nutzung hängt von der zuverlässigen Kraftstoffverfügbarkeit am jeweiligen Standort ab. Der Markt für Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren behält Diesel als etablierten Kraftstoff bei, während neue Investitionen in gasbasierte Systeme fließen.
Wasserstoff und Wasserstoffgemische werden voraussichtlich bis 2032 mit einer CAGR von 12,56 % wachsen. Sie bieten einen Übergangspfad für Brennstoffzellensysteme, die zunächst mit Erdgas betrieben werden. Oracle entschied sich, Turbinen und Dieselgeneratoren durch Bloom Energy Brennstoffzellen bei Projekt Jupiter zu ersetzen. Der überarbeitete Plan prognostizierte 92 % niedrigere Stickoxidemissionen, und das New Mexico Environment Department nahm den Antrag im Juni 2026 zur öffentlichen Überprüfung an. Eine 72,9-MW-Festoxid-Brennstoffzellenanlage am Hilliard-Campus von Amazon erhielt im September 2025 die staatliche Genehmigung. Die Stadt Hilliard bezeichnet das Projekt als Brennstoffzellenentwicklung zur Unterstützung des Campus. Diese Projekte zeigen, dass Kraftstoffflexibilität Teil der langfristigen Stromplanung wird.

Nach Anwendung:
Überbrückungsstrom überholt Notstrom, da Netzanschlussverzögerungen die Anwendungsfälle neu strukturierenDie Notstromversorgung hielt 2026 einen Anteil von 54,18 % am Markt. Das Segment bleibt groß, weil bestehende Rechenzentren Standby-Kapazitäten benötigen, um Verfügbarkeitsverpflichtungen zu erfüllen. Sein Anteil an neuen Ausgaben sinkt, da Betreiber Systeme suchen, die für längere Zeiträume laufen. Primärstromversorgungsanwendungen decken einen wesentlichen Teil des regulären Strombedarfs eines Standorts. Dauerstromversorgungsanwendungen decken die gesamte Campuslast aus Vor-Ort-Anlagen. Diese Anwendungen erfordern langlebigere Geräte, Kraftstofflieferungsplanung und Luftgenehmigungsvorbereitung. Der Markt für Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren geht über Geräte hinaus, die nur für seltene Notfälle ausgelegt sind. Dieser Übergang erhöht die Nachfrage nach Servicevereinbarungen und Steuerungssystemen, die den regulären Betrieb unterstützen.
Temporäre Stromversorgung und Überbrückungsstrom werden voraussichtlich bis 2032 mit einer CAGR von 12,32 % wachsen. Entwickler nutzen diese Systeme 2–4 Jahre lang, während dauerhafte Anschlüsse gebaut werden. Conduit Power und Prometheus Hyperscale vereinbarten im September 2025, bis zu 300 MW Gasgeneratoren und Batterien für 2 texanische Rechenzentren bereitzustellen. Der Plan ermöglicht einen späteren Netzanschluss, ohne die temporären Anlagen zu entwerten. ECLs MV-1-Anlage in Mountain View betreibt seit mehr als 2 Jahren Wasserstoff-Brennstoffzellen als Primärversorgung. Bloom Energy lieferte auch mehr als 5 GWh während der Netzstressereignisse durch die Hitzewelle an der Ostküste 2026. Der Markt für Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren unterstützt damit temporäre Systeme, die Teil einer langlebigen hybriden Stromarchitektur werden können.
Nach Rechenzentrumsgröße:
Hyperscale-Nachfrage verankert das am schnellsten wachsende SegmentGroße Anlagen hielten 2026 einen Anteil von 34,88 % am Markt. Sie repräsentieren eine etablierte mittlere Ebene, die wichtige Colocation- und Unternehmens-Campusanlagen umfasst. Diese Standorte haben genug Größe, um dedizierte Erzeugung und Redundanzdesigns zu rechtfertigen. Kleine und mittlere Anlagen wachsen mit der Nachfrage nach Unternehmens-Informationstechnologie. Ihre kleinere Last kann die Fixkosten von Luftgenehmigungen weniger attraktiv machen. Hyperscale-Projekte haben eine andere Wirtschaftlichkeit, da ein einziger Campus Hunderte von MW erfordern kann. Ihre Entwickler können Erzeugung, Speicherung, Kraftstoffservice und Steuerungen als integriertes Paket beschaffen. Der Markt für Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren bedient jedes Größensegment, aber die größten Projekte prägen die Gerätekapazität und die Lieferkettenentscheidungen.
Hyperscale-Anlagen werden voraussichtlich bis 2032 mit einer CAGR von 12,29 % wachsen. Neue Standorte werden in West-Texas, Utah, Wyoming und dem Mountain West entwickelt. Diese Standorte bieten Land, Gaszugang und Abstand von überlasteten Übertragungskorridoren. Eine Umfrage von Data Center Frontier aus dem Jahr 2025 ergab, dass 61 % der Befragten Standorte primär nach Stromverfügbarkeit auswählten. Dies markiert eine Abkehr von früheren Prioritäten, die sich auf Glasfaserzugang und Grundstückskosten konzentrierten. Die Netto-Absorption auf dem Primärmarkt erreichte 2025 2.497,6 MW, und Northern Virginia entfiel auf 1.102 MW. Der Markt für Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren profitiert, wenn Hyperscale-Betreiber die Erzeugungskapazität als Bedingung für die Standorteignung betrachten.
Nach Rechenzentrumstyp:
Colocation-Betreiber führen, Cloud-Dienstanbieter wachsen am schnellstenColocation-Betreiber entfielen 2026 auf 36,17 % des Marktes. Ihre Verträge erfordern zuverlässige Kapazitäten für mehrere Mieter mit unterschiedlichen Rechenlasten. Vor-Ort-Stromerzeugung bietet eine direkte Möglichkeit, diese Verfügbarkeitsverpflichtungen zu unterstützen. Betreiber können Erzeugungspläne auch nutzen, um neue Projekte an versorgungsknappen Standorten zu differenzieren. Unternehmens- und Edge-Bereitstellungen bilden eine vielfältige Gruppe von Nutzern. Finanzinstitute benötigen strenge Stromqualität, während Edge-Knoten lokale Verfügbarkeit und geringe Latenz priorisieren. Diese Gruppe verwendet eine Mischung aus standardisierten Backup-Geräten und kleineren verteilten Systemen. Der Markt für Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren ist für Colocation-Anbieter wichtig, da eine verzögerte oder unzuverlässige Stromversorgung die Mieterlieferung einschränken kann.
Cloud-Dienstanbieter werden voraussichtlich bis 2032 mit einer CAGR von 12,17 % wachsen. AWS, Microsoft Azure und Google Cloud entwickeln weiterhin große nordamerikanische Campusprogramme. Ihre Beschaffungskriterien gehen über die Betriebszeit hinaus, da sie auch öffentliche Emissionsverpflichtungen verwalten. Brennstoffzellensysteme und Erdgasvereinbarungen mit Kohlenstoffmanagementpfaden können für diese Verpflichtungen geeigneter sein als reine Dieselsysteme. Der Bedarf an schneller Inbetriebnahme gibt Cloud-Anbietern einen Grund, Überbrückungsstrom zu nutzen, bevor Netzkapazitäten verfügbar sind. Ihre Größe ermöglicht auch mehrjährige Geräte- und Kraftstoffvereinbarungen. Der Markt für Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren wird weiterhin bei Bereitstellungsgeschwindigkeit, Emissionsleistung und der Fähigkeit, zukünftige Netzanschlüsse zu unterstützen, konkurrieren. Diese Kriterien begünstigen Lieferanten mit integrierten Geräten, Steuerungen und langfristiger Servicekapazität.
Geografische Analyse
Die Vereinigten Staaten hielten 2026 einen Anteil von 88,34 % am regionalen Markt. Sie haben die größte Konzentration bestehender und geplanter Rechenzentrumskapazitäten in der Region. Northern Virginia, Dallas, Silicon Valley und Chicago bleiben wichtige Nachfragezentren. Texas zieht Gigawatt-Maßstab-Projekte mit hinter dem Zähler betriebener Stromerzeugung an, aufgrund seiner Gasversorgung und deregulierten Stromstruktur. Staatliche Regelungen, die die Reduzierung großer Netzlasten in Notfällen ermöglichen, unterstützen ebenfalls autonome Stromoptionen. Northern Virginia stellt einen Kontrastfall dar, da seine dichte Lastbasis anspruchsvolle Luftgenehmigungsanforderungen erfüllen muss. Virginias aktive Genehmigungsarbeitslast hat einige Primärstrominteressen nach Texas, dem Mittleren Westen und dem Mountain West umgeleitet.
Kanada wird voraussichtlich bis 2032 mit einer CAGR von 12,98 % wachsen. Bundesweite Verpflichtungen für digitale Infrastruktur belaufen sich auf 4,4 Milliarden CAD (3,17 Milliarden USD) und unterstützen weitere Rechenzentrumsinvestitionen. Alberta hat in einigen Bereichen die Kapazität für Großlastprojekte erschöpft. Die Übertragungsverfügbarkeit in Ontario wird ebenfalls zunehmend eingeschränkter. Quebecs auf Wasserkraft basierendes System sieht sich mit steigender Nachfrage durch Rechenzentrumsentwicklung konfrontiert. Microsoft hat 0,41 GW im Bau, während AWS über 0,16 GW Betriebskapazität verfügt. Der Markt für Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren bietet kanadischen Projekten eine Überbrückungsstromoption, während Netzanschluss-Warteschlangen abgebaut werden.
Mexiko hielt 2026 den kleinsten regionalen Anteil. MEXDC meldete 279 MW installierte Kapazität und 205 MW im Bau während des Jahres. Der Verband erwartet, dass die nationale Kapazität bis 2031 unter seiner Koordinierungsvereinbarung mit der Comisión Federal de Electricidad 1,73 GW erreichen wird. Querétaro hält 75 % der installierten Rechenzentrumsbasis Mexikos. Banamex erwartet, dass seine Informationstechnologie-Stromkapazität von 200 MW auf mehr als 1.300 MW steigen wird. Die zusätzliche Last entspricht 72 % der Spitzennachfrage des Bundesstaates im Jahr 2025. Mexikos Abhängigkeit von importiertem US-Gas und seine Netzinfrastrukturlücke machen Vor-Ort-Systeme für große Campusanlagen wichtig. Der Markt für Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren ist daher für Mexiko relevant als Mittel zur Bewältigung verzögerter Netzzugänge und Kraftstofflieferungsrisiken.
Wettbewerbslandschaft
Marktkonzentration
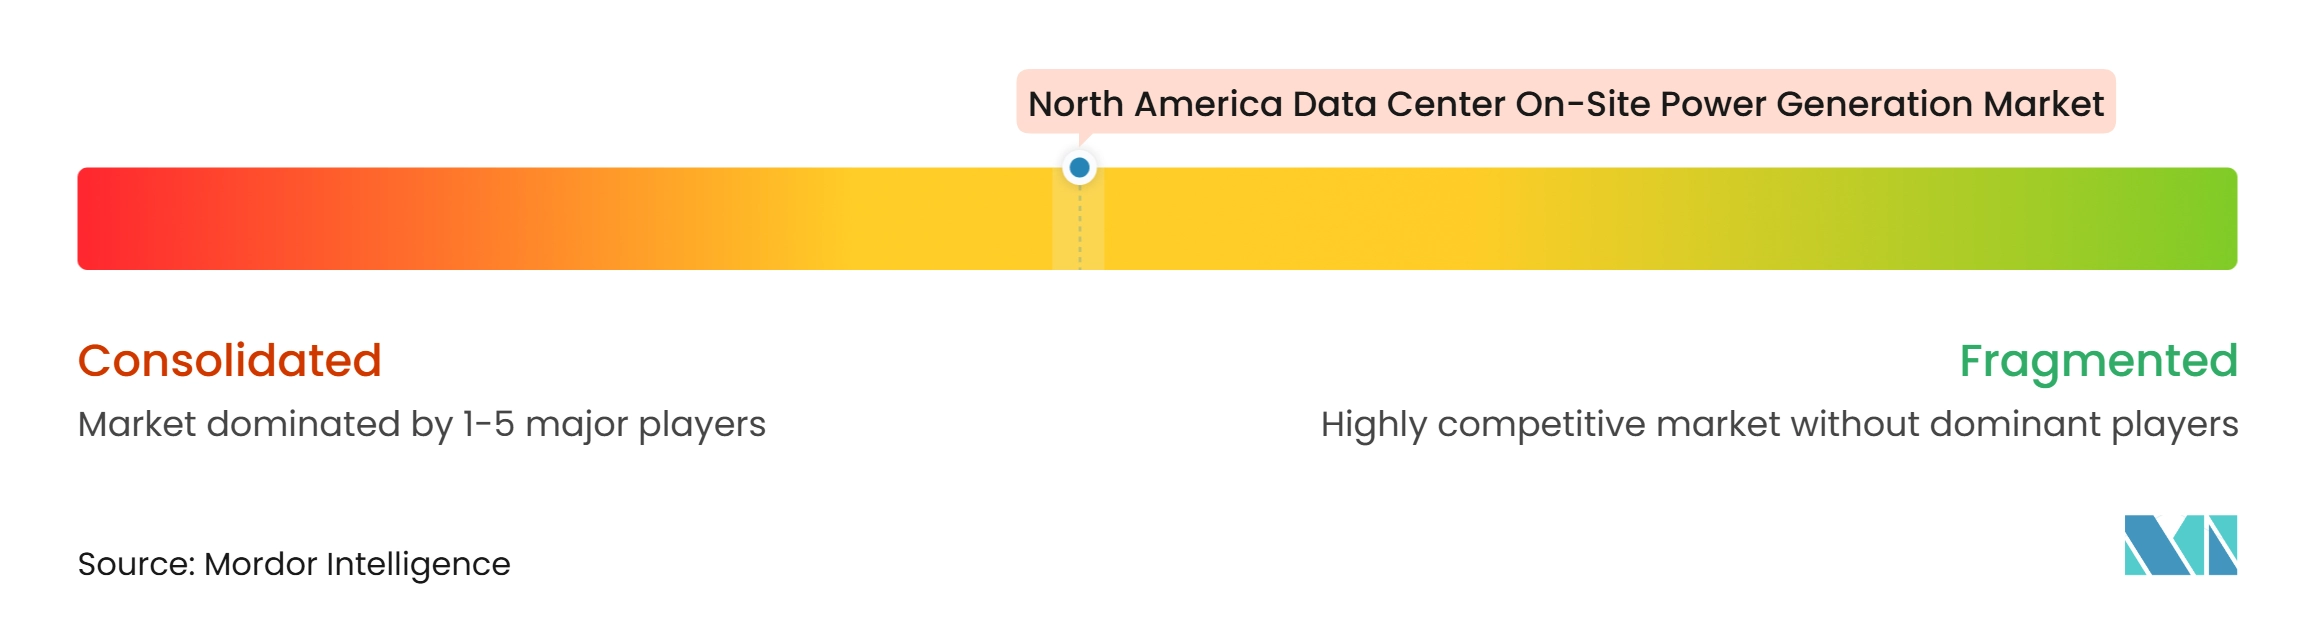
Der Markt für Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren ist unter den Gerätelieferanten mäßig konzentriert. Die Projektentwicklung bleibt fragmentierter, da Stromlösungen auf individuelle Standorte, Kraftstoffzugang und Genehmigungen zugeschnitten sind. Caterpillar erzielte im vierten Quartal des letzten Geschäftsjahres 3,2 Milliarden USD Umsatz mit Stromerzeugung. Cummins verkaufte 2025 Stromerzeugungsanlagen im Wert von 2,6 Milliarden USD an Rechenzentren. Das Unternehmen erwartete, dass die Umsätze mit Rechenzentrums-Stromerzeugung 2026 um 30–35 % steigen würden. GE Vernova meldete im ersten Quartal 2026 Aufträge für Rechenzentrums-Elektrifizierung in Höhe von 2,4 Milliarden USD. Rolls-Royce Power Systems meldete 2026 eine Steigerung des Rechenzentrumsumsatzes um 46 % im Jahresvergleich.
Große Lieferanten passen ihre Angebote von Gerätetransaktionen zu verwalteten Stromdienstleistungen an. VoltaGrid strukturierte seine 2,3-GW-Oracle-Vereinbarung als vollständige modulare Stromlösung unter Verwendung von INNIO Jenbacher-Technologie. Der Ansatz gibt dem Kunden Zugang zu Kapazitäten, ohne jede Geräteschnittstelle verwalten zu müssen. GE Vernova, Chevron und Engine No. 1 gründeten 2025 ein Gemeinschaftsunternehmen mit dem Ziel, bis zu 4 GW gasbetriebene Stromerzeugung für US-amerikanische Rechenzentren zu entwickeln. Der Schritt bringt Geräte-, Kraftstoff- und Stromerzeugungskapazitäten in eine einzige Projektstruktur. Oracles Erweiterung seiner Bloom Energy-Vereinbarung auf bis zu 2,8 GW im April 2026 zeigt das Ausmaß der zugesagten Brennstoffzellenbeschaffung. Solche Vereinbarungen unterstützen Lieferanten mit Fertigungskapazitäten und etablierten Serviceorganisationen.
Brennstoffzellenlieferanten konkurrieren bei Emissionsleistung, Modularität und inländischer Lieferkettenpositionierung. Abschnitt 48E behält eine Investitionssteuergutschrift von 40 % für Brennstoffzellen bei, einschließlich eines von FuelCell Energy identifizierten Bonus von 10 % für inländische Inhalte. Die Politik kann die Wirtschaftlichkeit emissionsärmerer dezentraler Stromerzeugungsprojekte verbessern. Bloom Energy hat eine starke Position bei Primärlastverträgen für Festoxid-Brennstoffzellen. Seine Abhängigkeit von Skandium bei größeren Produktionsmengen kann ein Versorgungsrisiko schaffen, wenn die Materialverfügbarkeit begrenzt ist. Caterpillar, Cummins, Wärtsilä und INNIO konkurrieren direkter bei Gas- und Dieselmotoreinsätzen. Der Markt für Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren bleibt wettbewerbsfähig, da Betreiber zwischen Motor-, Turbinen-, Brennstoffzellen- und Hybriddesigns wählen können.
Branchenführer im Markt für Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren
-
Caterpillar Inc.
-
Cummins Inc.
-
Generac Power Systems, Inc.
-
Bloom Energy Corporation
-
GE Vernova Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren Unternehmen in diesem Bericht
- Caterpillar Inc.
- Cummins Inc.
- Generac Power Systems, Inc.
- Bloom Energy Corporation
- GE Vernova Inc.
- Rolls-Royce Holdings plc
- Mitsubishi Heavy Industries, Ltd.
- Wärtsilä Corporation
- Siemens Energy AG
- Schneider Electric SE
- Eaton Corporation plc
- Vertiv Holdings Co
- Rehlko, LLC
- MTU Onsite Energy GmbH
- Atlas Copco AB
- Ameresco, Inc.
- Hunt Energy Company, L.P.
- PowerSecure, Inc.
- Aggreko plc
- FuelCell Energy, Inc.
Neueste Industrielle Entwicklungen in Markt für Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren
- Juni 2026: Bloom Energy und Brookfield Infrastructure erweiterten ihre Brennstoffzellen-Liefervereinbarung von 5 Milliarden USD auf 25 Milliarden USD – einer der größten Verträge für dezentrale Energie, der je verzeichnet wurde – und verankerten Blooms Produktionshochlauf mit langfristig zugesagter Abnahme, was das institutionelle Vertrauen in Brennstoffzellen als primäre Rechenzentrums-Strominfrastruktur signalisiert.
- Juni 2026: Oracle reichte beim New Mexico Environment Department einen aktualisierten Luftqualitätsgenehmigungsantrag für Projekt Jupiter im Landkreis Doña Ana ein und ersetzte das bisherige Design mit Gasturbinen und Dieselgeneratoren durch ein Bloom Energy Brennstoffzellen-Mikronetz; der aktualisierte Plan prognostizierte 92 % niedrigere NOx-Emissionen, und New Mexico erklärte den Antrag für die öffentliche Überprüfung als vollständig.
- April 2026: Oracle erweiterte seine Bloom Energy-Vereinbarung auf bis zu 2,8 GW Brennstoffzellen über 4 Jahre, wobei 1,2 GW bereits vertraglich vereinbart und im Einsatz sind; Bloom lieferte das erste System 35 Tage vor dem Zeitplan.
- April 2026: Wärtsilä sicherte sich einen 790-MW-Erdgasmotorenauftrag für ein texanisches Rechenzentrum – seinen bisher größten Einzelauftrag für ein Rechenzentrum – unter Verwendung von 42 Wärtsilä-50SG-Motoren, wodurch das kumulierte US-amerikanische Rechenzentrums-Auftragsvolumen über 2,4 GW stieg.
Berichtsumfang des Marktes für Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren
Der Bericht über den Markt für Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren umfasst Lösungen, die es Rechenzentren ermöglichen, Strom innerhalb oder angrenzend an ihre Anlagen zu erzeugen, um eine zuverlässige, widerstandsfähige und unterbrechungsfreie Stromversorgung zu gewährleisten. Diese Systeme unterstützen die Betriebskontinuität, indem sie die Abhängigkeit von externen Netzen reduzieren, das Risiko von Stromausfällen mindern und den wachsenden Energiebedarf der digitalen Infrastruktur decken. Der Markt umfasst Technologien für Backup-, Primär- und Dauerstromversorgung, die Betreibern helfen, die Energiesicherheit zu erhöhen, die Betriebseffizienz zu optimieren, Nachhaltigkeitsziele zu unterstützen und den steigenden Strombedarf moderner, hochdichter Rechenumgebungen zu erfüllen.
Der Markt für Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren ist segmentiert nach Erzeugungstechnologie (Dieselgeneratoren, Erdgasgeneratoren, Gasturbinen, Kolben-Gasmotoren, Brennstoffzellen und weitere Erzeugungstechnologien), installierter Erzeugungskapazität (unter 1 MW, 1–5 MW, 5–20 MW und über 20 MW), Kraftstofftyp (Diesel, Erdgas, Erneuerbare Kraftstoffe und Biogas, Wasserstoff und Wasserstoffgemische sowie weitere Kraftstofftypen), Anwendung (Notstromversorgung, Primärstromversorgung, Dauerstromversorgung sowie temporäre Stromversorgung und Überbrückungsstrom), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter sowie Unternehmen und Edge) und Geografie (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wert (USD) und Volumen (MW) angegeben.
Segmentierungsübersicht
| Dieselgeneratoren |
| Erdgasgeneratoren |
| Gasturbinen |
| Kolben-Gasmotoren |
| Brennstoffzellen |
| Weitere Erzeugungstechnologien |
| Unter 1 MW |
| 1–5 MW |
| Über 5–20 MW |
| Über 20 MW |
| Diesel |
| Erdgas |
| Erneuerbare Kraftstoffe und Biogas |
| Wasserstoff und Wasserstoffgemische |
| Weitere Kraftstoffe |
| Notstromversorgung |
| Primärstromversorgung |
| Dauerstromversorgung |
| Temporäre Stromversorgung und Überbrückungsstrom |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter |
| Unternehmen und Edge |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Erzeugungstechnologie | Dieselgeneratoren |
| Erdgasgeneratoren | |
| Gasturbinen | |
| Kolben-Gasmotoren | |
| Brennstoffzellen | |
| Weitere Erzeugungstechnologien | |
| Nach installierter Erzeugungskapazität | Unter 1 MW |
| 1–5 MW | |
| Über 5–20 MW | |
| Über 20 MW | |
| Nach Kraftstofftyp | Diesel |
| Erdgas | |
| Erneuerbare Kraftstoffe und Biogas | |
| Wasserstoff und Wasserstoffgemische | |
| Weitere Kraftstoffe | |
| Nach Anwendung | Notstromversorgung |
| Primärstromversorgung | |
| Dauerstromversorgung | |
| Temporäre Stromversorgung und Überbrückungsstrom | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter | |
| Unternehmen und Edge | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Vor-Ort-Stromerzeugung in nordamerikanischen Rechenzentren?
Der Markt wird 2026 auf 11,83 Milliarden USD geschätzt und soll bis 2032 bei einer CAGR von 11,59 % 24,35 Milliarden USD erreichen. Die Prognose spiegelt eine höhere Nachfrage nach hinter dem Zähler betriebener Kapazität für Backup-, Primärstrom-, Überbrückungsstrom- und Dauerstrombereitstellungen in regionalen Märkten während des gesamten Prognosezeitraums wider.
Was treibt die Nachfrage nach Vor-Ort-Strom in nordamerikanischen Rechenzentren an?
KI-Workloads, verzögerte Netzanschlüsse und der Bedarf an zuverlässigem Strom erhöhen die Nachfrage nach Primär-, Überbrückungs- und widerstandsfähigen Vor-Ort-Systemen.
Welche Erzeugungstechnologie wächst am schnellsten?
Brennstoffzellen werden voraussichtlich bis 2032 mit einer CAGR von 12,79 % wachsen, unterstützt durch modulare Bereitstellung und geringere lokale Emissionen.
Warum nutzen Rechenzentrumsbetreiber Überbrückungsstrom?
Überbrückungsstromsysteme können es einem Campus ermöglichen, zu betreiben, während der dauerhafte Netzanschluss fertiggestellt wird, oft über einen Zeitraum von 2–4 Jahren.
Welches Land führt die regionale Nachfrage an?
Die Vereinigten Staaten hielten 2026 einen Anteil von 88,34 % an der regionalen Nachfrage, unterstützt durch ihre große installierte Rechenzentrumsbasis und wachsende Hyperscale-Entwicklung.
Welcher Kraftstofftyp hat die stärkste prognostizierte Expansion?
Wasserstoff und Wasserstoffgemische werden voraussichtlich bis 2032 mit einer CAGR von 12,56 % wachsen, da Brennstoffzellenprojekte Flexibilität für zukünftige Versorgungsänderungen aufbauen.