
Taille et part du marché de la génération d'énergie sur site des centres de données en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
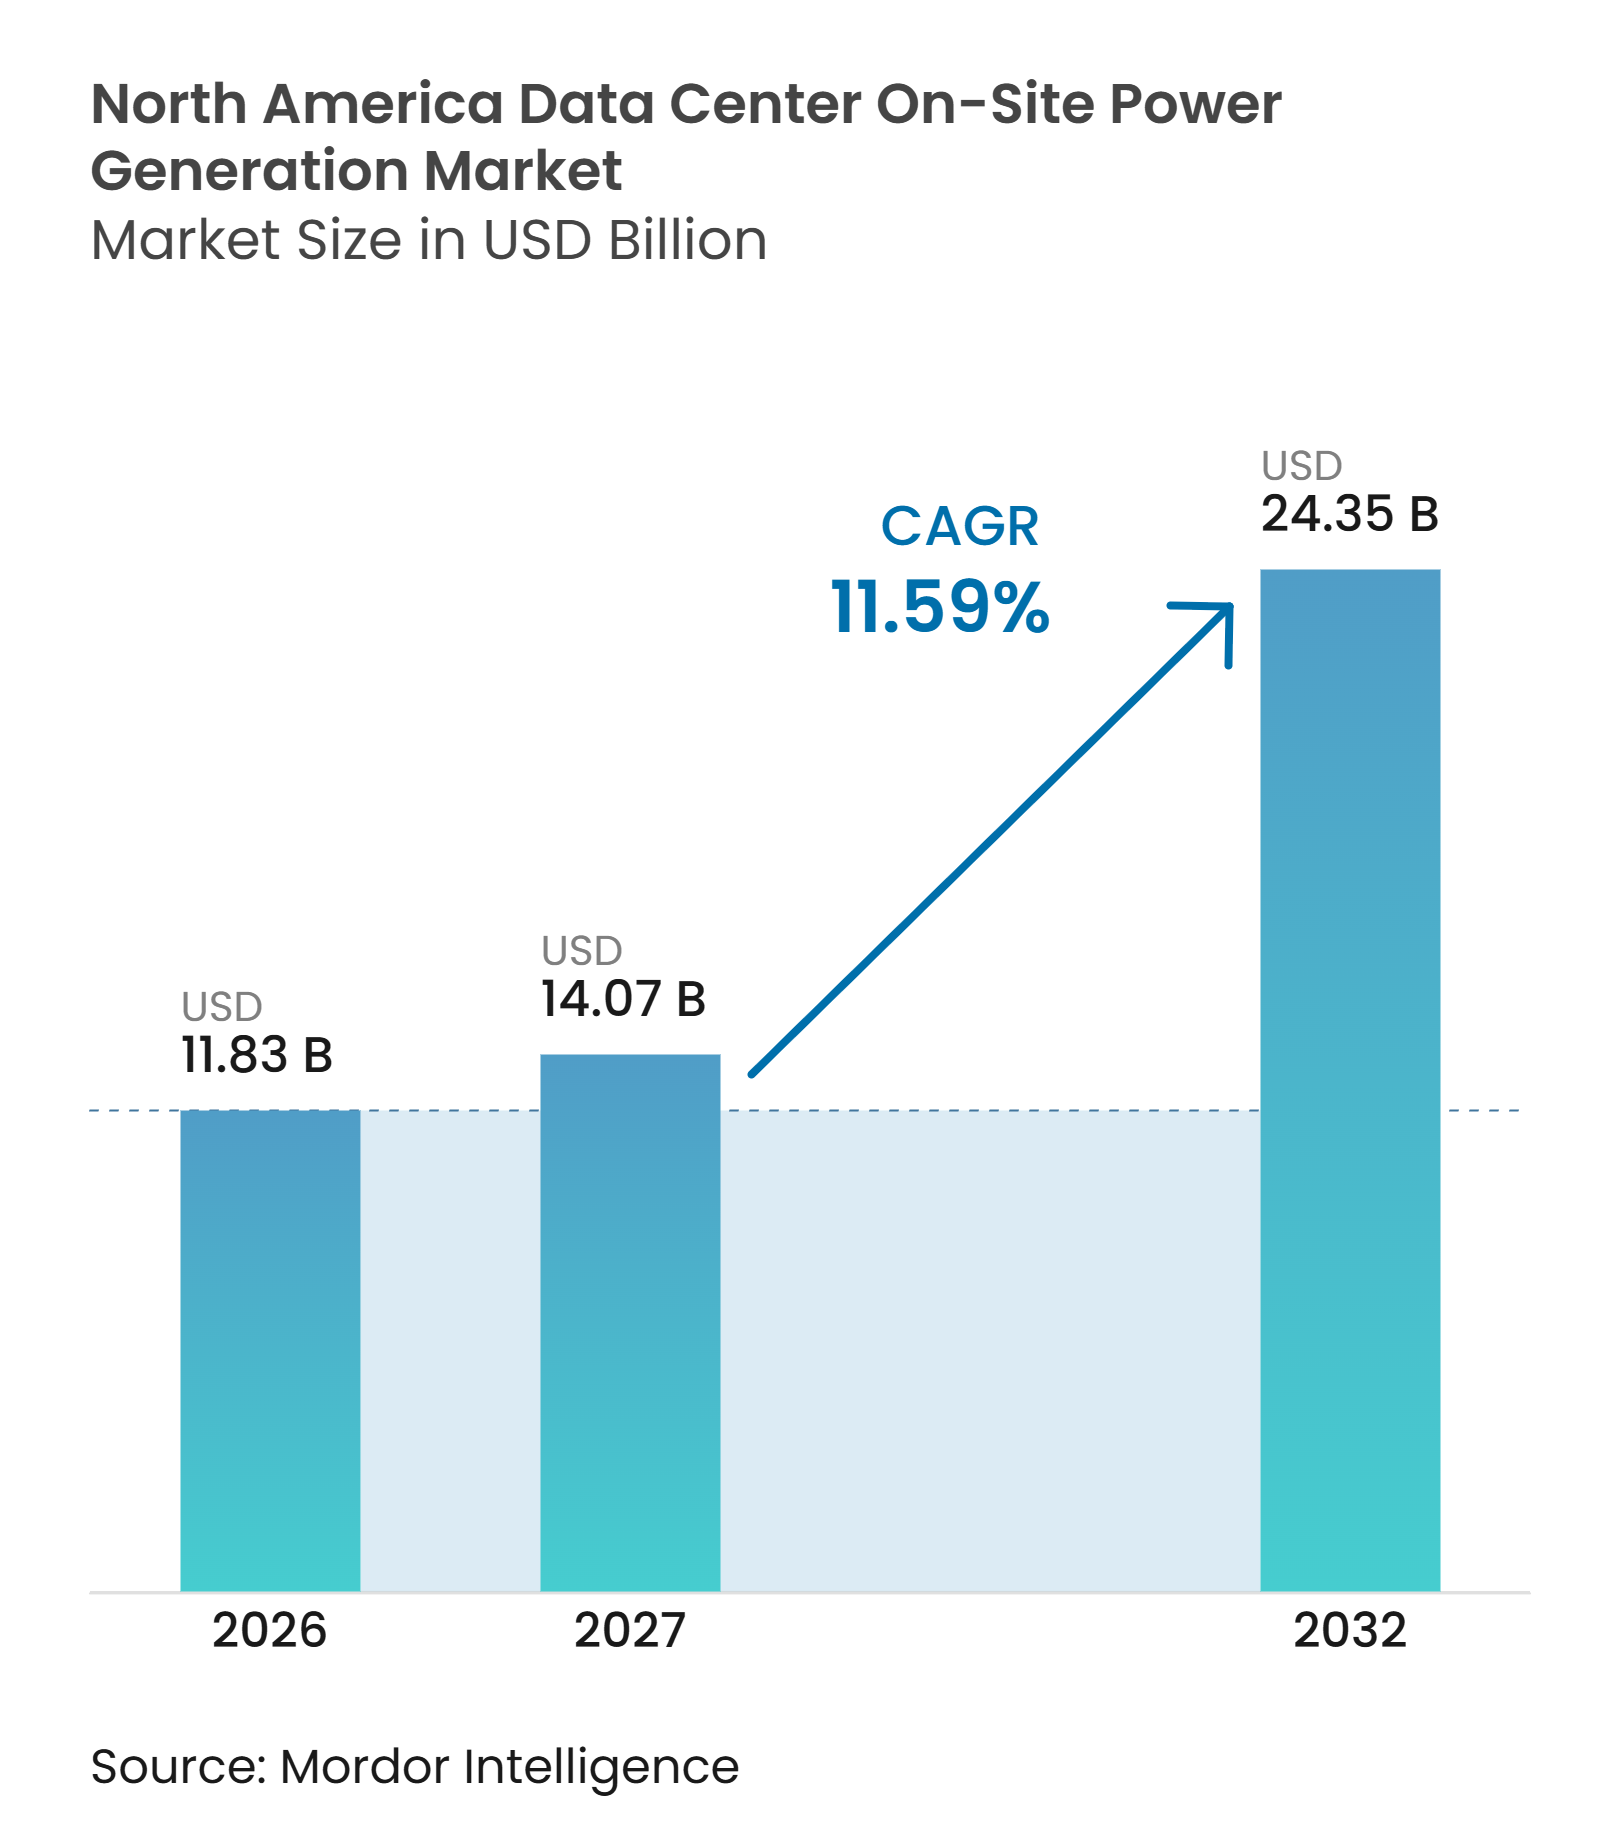
| Taille du marché de l'année de base (2026) | 11.83 Milliards de dollars |
| Taille du Marché (2027) | 14.07 Milliards de dollars |
| Taille du Marché (2032) | 24.35 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.59 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la génération d'énergie sur site des centres de données en Amérique du Nord par Mordor Intelligence
La taille du marché de la génération d'énergie sur site des centres de données en Amérique du Nord était évaluée à 11,83 milliards USD en 2026 et devrait croître de 14,07 milliards USD en 2027 pour atteindre 24,35 milliards USD d'ici 2032, à un CAGR de 11,59 % pendant la période de prévision (2027-2032). En termes de base installée, le marché était évalué à 38,51 millions de mégawatts en 2026 et devrait croître de 42,12 millions de mégawatts en 2027 pour atteindre 68,11 millions de mégawatts d'ici 2032, à un CAGR de 10,12 % pendant la période de prévision (2027-2032), ce qui reflète le besoin d'une alimentation électrique pouvant être mise en service avant que le service public permanent soit disponible. Les installations d'entraînement et d'inférence d'intelligence artificielle augmentent la densité de puissance et orientent la sélection des sites vers des emplacements offrant un accès fiable au carburant, des terrains disponibles et des permis réalisables. Les retards de raccordement au réseau ont transformé les équipements sur site d'une mesure de sécurité d'urgence en un élément principal de la livraison de projets, en particulier pour les grands campus. Les fournisseurs d'équipements répondent avec des moteurs à gaz modulaires, des piles à combustible, des batteries et des services d'alimentation principale gérés pouvant être installés par étapes. Le marché de la génération d'énergie sur site des centres de données en Amérique du Nord est également confronté à des exigences de permis plus strictes, à des limites d'infrastructure de carburant et à une exposition de la chaîne d'approvisionnement pour les matériaux utilisés dans les systèmes à piles à combustible.
Points clés du rapport
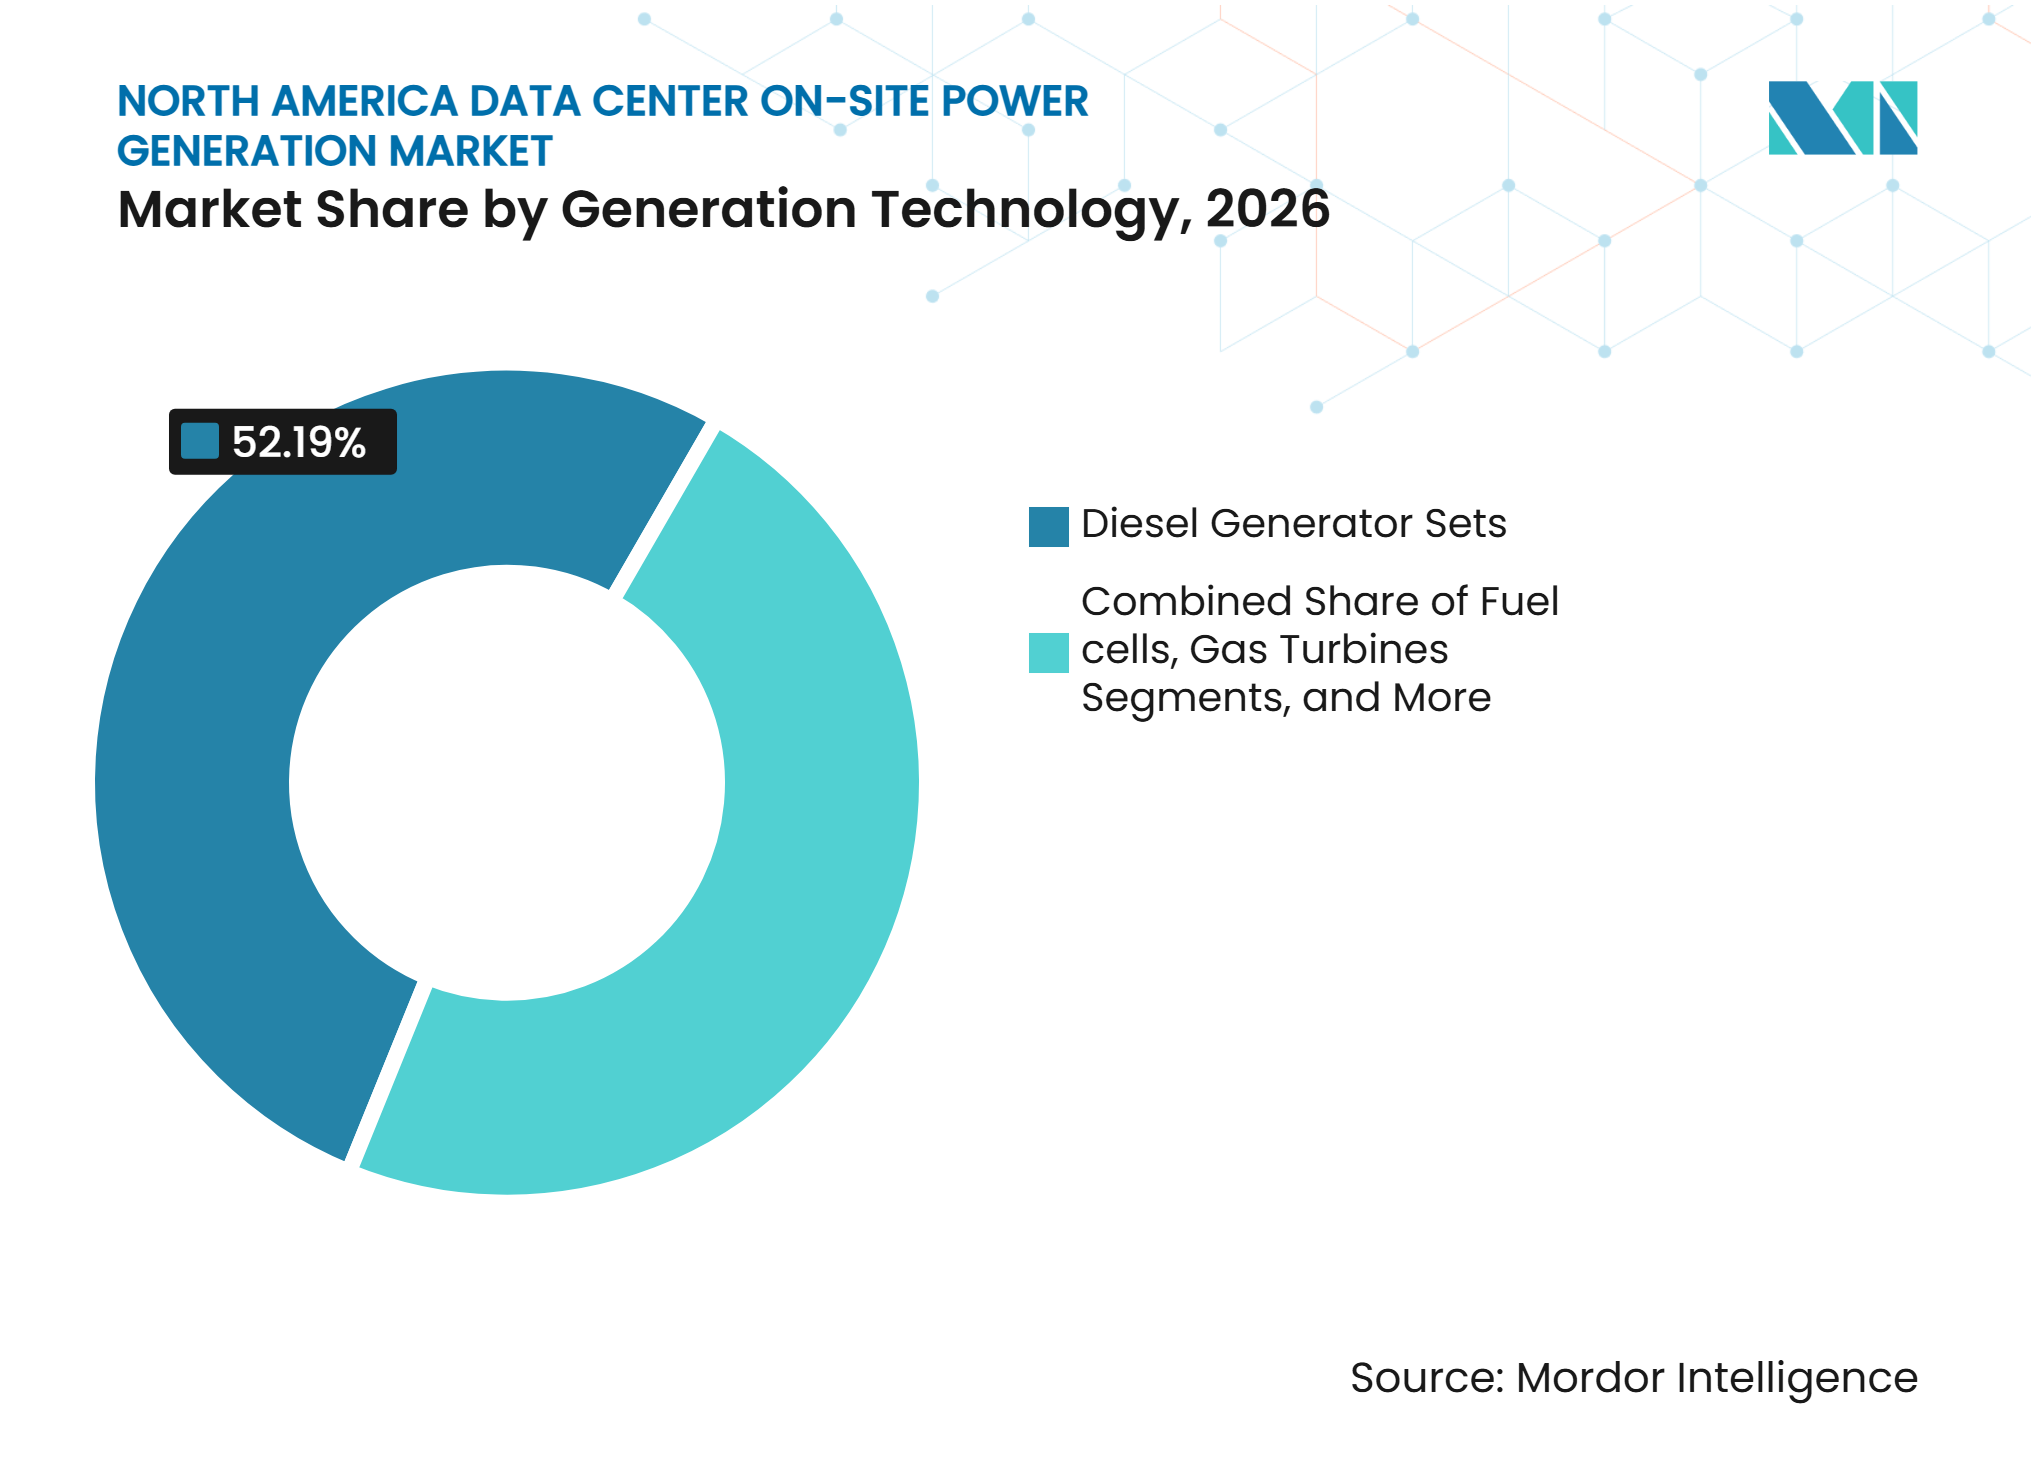
- Par technologie de génération, les groupes électrogènes diesel détenaient 52,19 % de la part du marché de la génération d'énergie sur site des centres de données en Amérique du Nord en 2026, tandis que les piles à combustible devraient se développer à un CAGR de 12,79 % jusqu'en 2032.
- Par capacité de génération installée, le segment 5-20 MW représentait 33,34 % du marché en 2026, tandis que le segment supérieur à 20 MW devrait se développer à un CAGR de 12,38 % jusqu'en 2032.
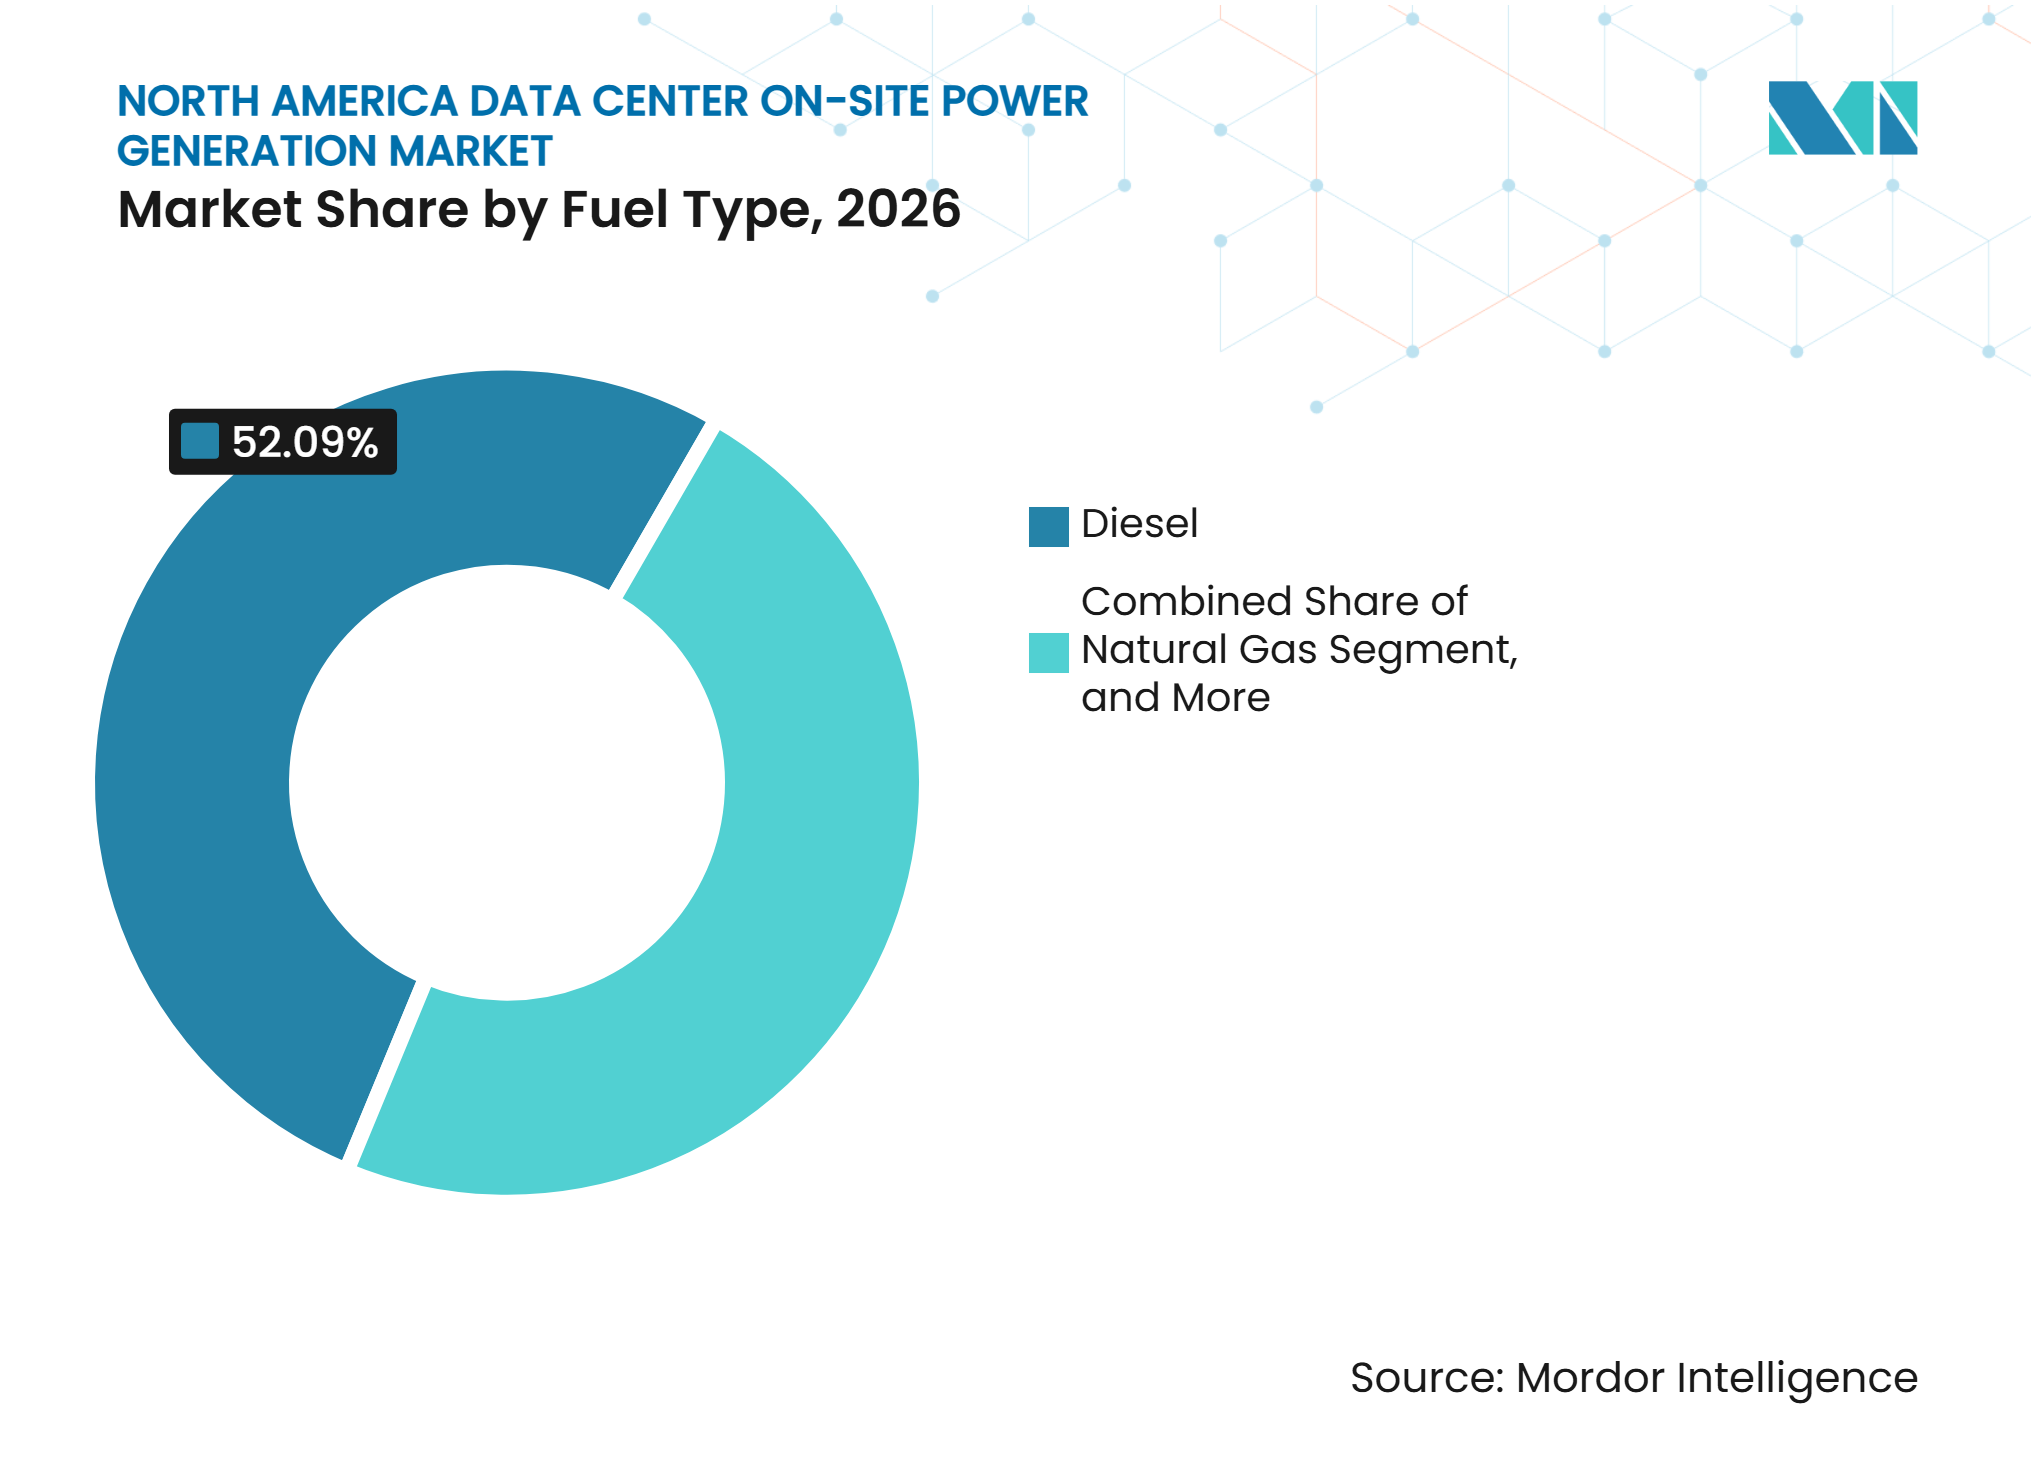
- Par type de carburant, le diesel détenait 52,09 % du marché en 2026 sur le marché de la génération d'énergie sur site des centres de données en Amérique du Nord, tandis que l'hydrogène et les mélanges d'hydrogène devraient se développer à un CAGR de 12,56 % jusqu'en 2032.
- Par application, l'alimentation de secours d'urgence représentait 54,18 % du marché en 2026, tandis que l'alimentation temporaire et de transition devrait se développer à un CAGR de 12,32 % jusqu'en 2032.
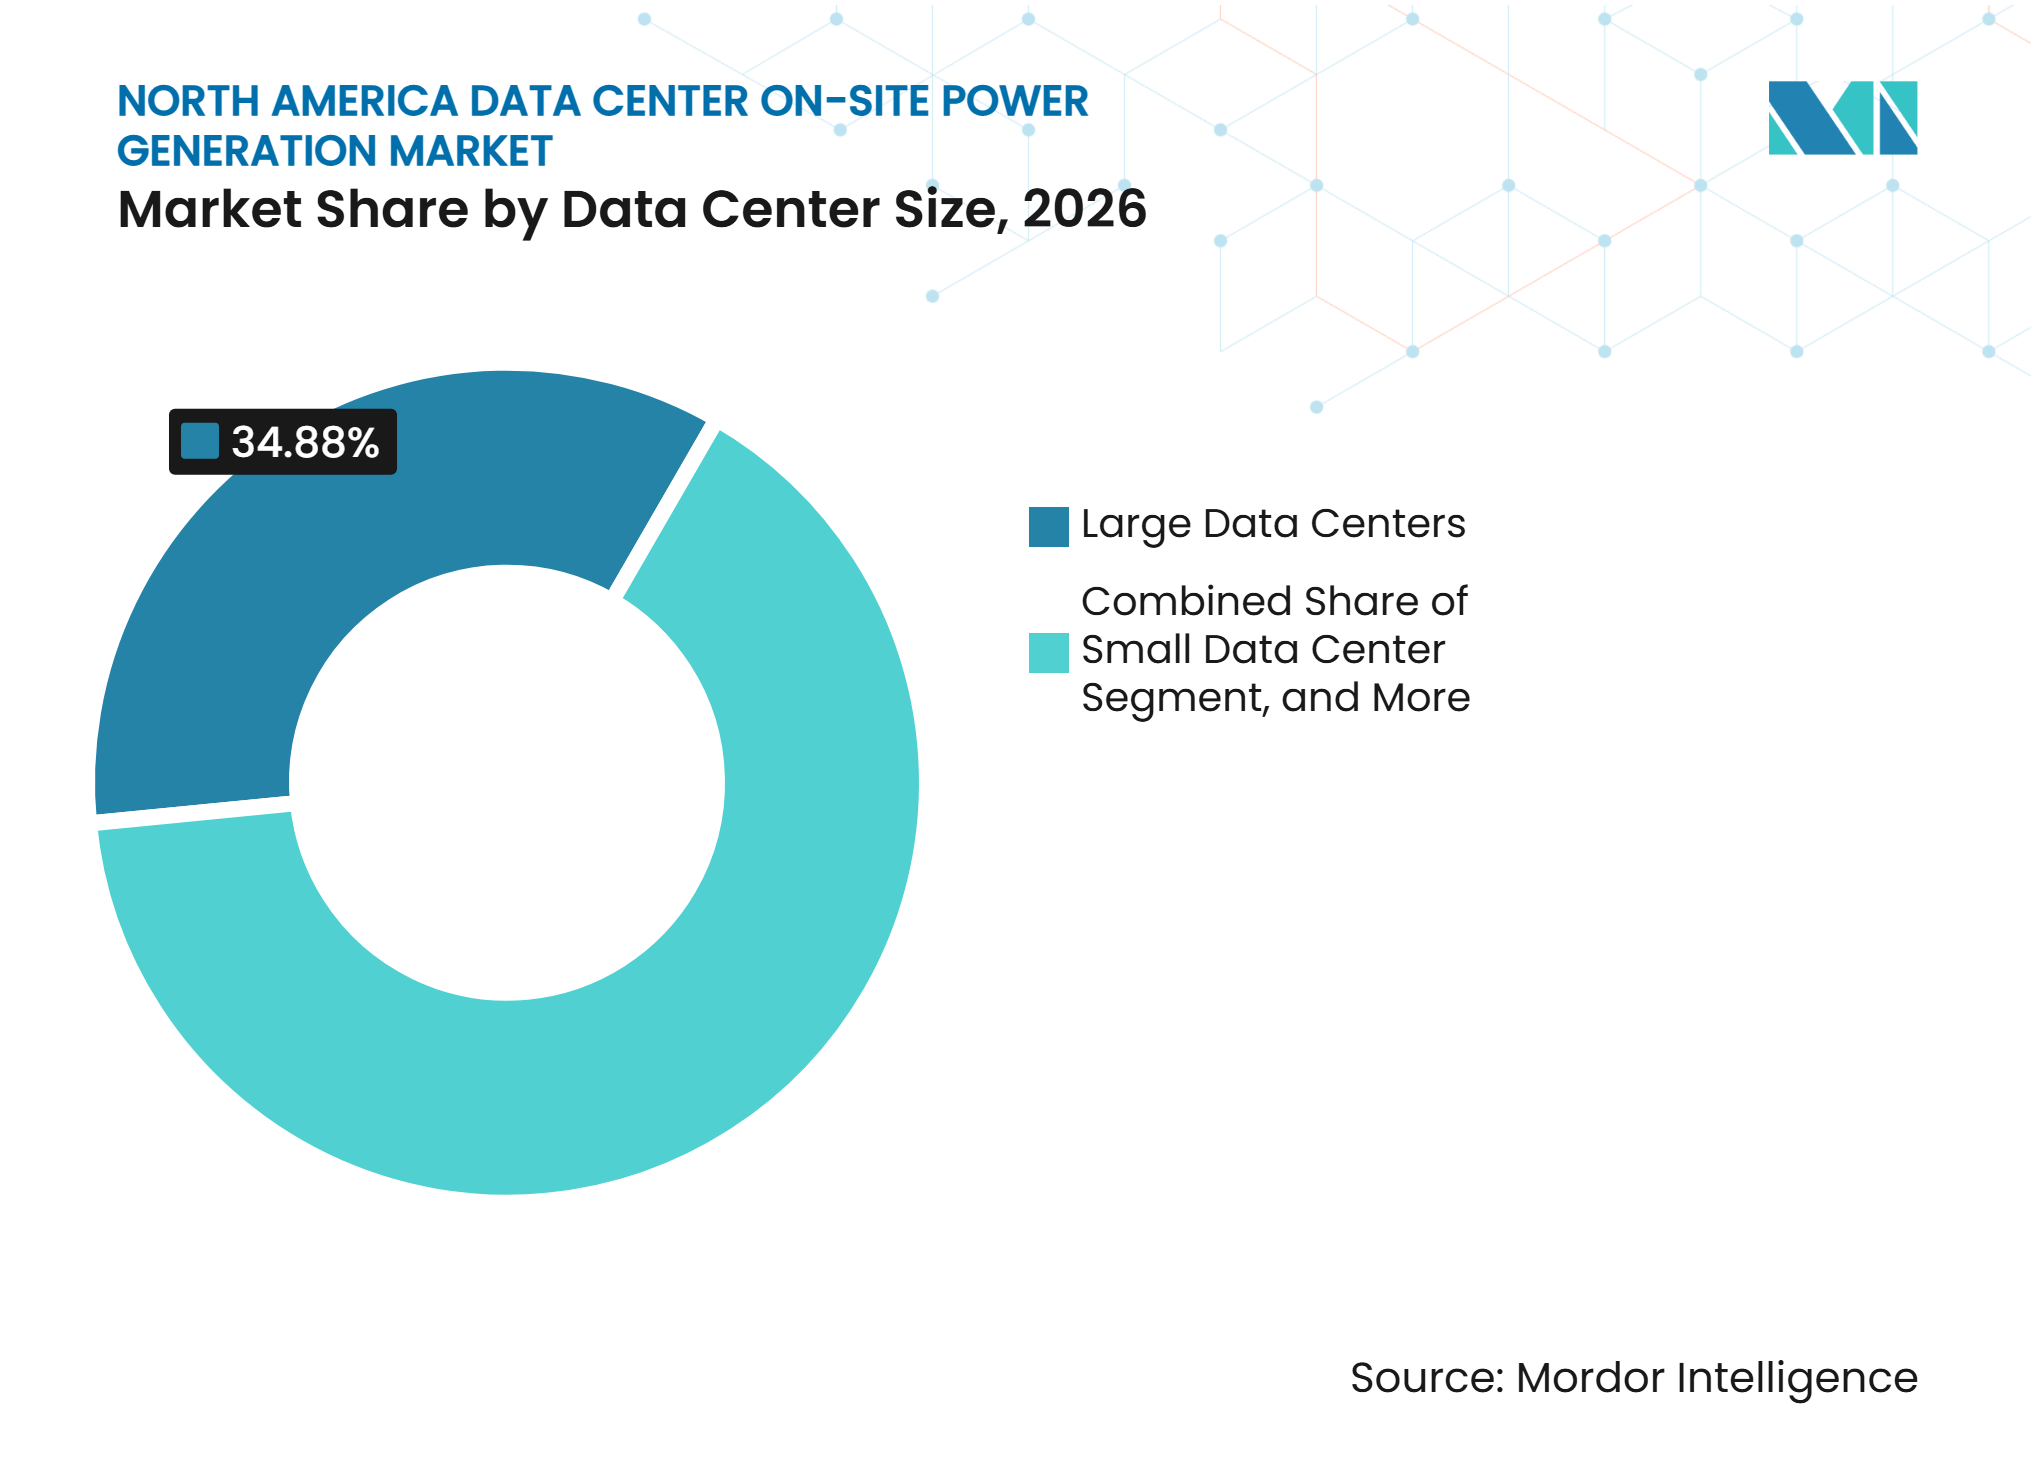
- Par taille de centre de données, les grands centres de données détenaient 34,88 % du marché en 2026, tandis que les centres de données hyperscale devraient se développer à un CAGR de 12,29 % jusqu'en 2032.
- Par type de centre de données, les opérateurs de colocation détenaient 36,17 % du marché en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 12,17 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient 88,34 % du marché en 2026, tandis que le Canada devrait se développer à un CAGR de 12,98 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la charge des centres de données d'intelligence artificielle et hyperscale | +3.5% | États-Unis, Virginie, Texas, Illinois, et Canada, Alberta et Québec | Court terme (≤ 2 ans) |
| Retards de raccordement au réseau et contraintes de disponibilité de l'énergie | +2.8% | États-Unis, PJM et ERCOT, et Canada, Alberta et Ontario | Moyen terme (2-4 ans) |
| Adoption croissante de l'alimentation principale derrière le compteur | +1.5% | États-Unis, Texas et le Sud-Est, avec une adoption nationale plus large | Moyen terme (2-4 ans) |
| Demande d'architectures d'alimentation à haute disponibilité et résilientes | +1.2% | Amérique du Nord, avec une plus grande pertinence pour les campus à haute densité d'intelligence artificielle | Moyen terme (2-4 ans) |
| Soutien fédéral et étatique à la génération distribuée à faible émission de carbone | +0.8% | États-Unis, notamment Virginie, Texas et Nevada | Moyen terme (2-4 ans) |
| Déploiement modulaire pour l'expansion de campus à l'échelle du gigawatt | +0.6% | États-Unis, Ouest du Texas, Utah, le Sud-Est et le Midwest | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la charge des centres de données d'intelligence artificielle et hyperscale
Les nouvelles installations hyperscale utilisent des baies évaluées à 150-300 kW, contre 10-20 kW dans les installations d'entreprise conventionnelles. Ce profil d'exploitation accroît le besoin d'une électricité ferme et de haute qualité à proximité du campus. La capacité en construction dans les Amériques a atteint 37,7 GW au second semestre 2025, et 91,7 % était préengagée avant la livraison.[1] Ces engagements augmentent le risque de retard de revenus lorsque l'alimentation publique n'est pas disponible selon le calendrier de construction. Le marché de la génération d'énergie sur site des centres de données en Amérique du Nord bénéficie lorsque les promoteurs procurent de la génération dès la première étape de planification du site. La demande favorise les systèmes pouvant ajouter de la capacité sans attendre un seul grand raccordement au réseau public.
Retards de raccordement au réseau et contraintes de disponibilité de l'énergie
Les grands campus de centres de données font souvent face à des délais de raccordement au réseau de 3 à 6 ans. Une évaluation conjointe de Camus Energy, Encoord et du laboratoire ZERO de l'Université de Princeton a révélé que la génération flexible sur site peut permettre à une installation de 500 MW de commencer ses opérations 3 à 5 ans plus tôt que le raccordement conventionnel.[2] La même évaluation a révélé des économies d'infrastructure de réseau de 78 millions USD par GW de demande lorsque la génération flexible soutient de grandes charges. Le marché de la génération d'énergie sur site des centres de données en Amérique du Nord répond donc à la fois aux contraintes de calendrier de construction et d'investissement dans le réseau local. L'action de la FERC exigeant que PJM établisse des voies de transmission non fermes pour les grandes charges soutient également les configurations d'alimentation hybrides. Les promoteurs peuvent utiliser ces configurations pour opérer avec des actifs sur site pendant que le service public est développé.
Adoption croissante de l'alimentation principale derrière le compteur
L'ordre de planification de l'alimentation a changé pour de nombreux nouveaux campus. Les promoteurs sécurisent de plus en plus l'alimentation principale avant de finaliser un raccordement permanent au réseau. Cette approche réduit le risque que des salles de serveurs achevées restent inutilisées en raison d'un retard de l'alimentation publique. xAI a mis sous tension son centre de données de Memphis avec des unités alternatives modulaires en 122 jours, montrant pourquoi le déploiement rapide est devenu commercialement important. La commande de 790 MW de Wärtsilä pour un centre de données au Texas en avril 2026 a également montré que les moteurs alternatifs peuvent servir de grands campus lorsque les turbines à gaz ne sont pas disponibles.[3] Le marché de la génération d'énergie sur site des centres de données en Amérique du Nord bénéficie de ce glissement vers des équipements qui soutiennent à la fois l'exploitation précoce et l'optionnalité ultérieure sur le réseau.
Demande d'architectures d'alimentation à haute disponibilité et résilientes
Une anomalie de tension dans le nord de la Virginie en juillet 2024 a provoqué la déconnexion simultanée de 60 centres de données et a retiré 1 500 MW du réseau. L'événement a montré les limites de la dépendance à de nombreux systèmes d'urgence séparés lors d'une perturbation régionale. Les charges de travail d'intelligence artificielle nécessitent une tension stable et une qualité d'alimentation car les systèmes GPU denses ont une tolérance limitée aux interruptions. Caterpillar Inc. et Joule Capital Partners ont planifié un campus en Utah avec des groupes électrogènes G3520K et 1,1 GWh de stockage par batterie formant le réseau. Cette conception peut fonctionner comme un quasi-microgrille plutôt que comme un ensemble d'unités de secours isolées. Le marché de la génération d'énergie sur site des centres de données en Amérique du Nord évolue donc vers des contrôles intégrés, du stockage, de la génération et des appareillages de commutation.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences en matière d'émissions, de qualité de l'air et de permis | -1.8% | États-Unis, avec une forte pertinence en Virginie, Californie et Ohio | Long terme (≥ 4 ans) |
| Volatilité des prix et de l'approvisionnement en carburant | -1.2% | Régions à contraintes de pipeline aux États-Unis et Mexique | Moyen terme (2-4 ans) |
| Exposition à l'approvisionnement en scandium et en empilements dans les piles à combustible à oxyde solide | -0.7% | États-Unis, en particulier les déploiements de piles à combustible à oxyde solide | Long terme (≥ 4 ans) |
| Opposition communautaire liée aux impacts locaux sur l'air, le bruit, l'eau et les terres | -0.4% | États-Unis, notamment le nord de la Virginie, la banlieue du Texas et le Nouveau-Mexique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Exigences en matière d'émissions, de qualité de l'air et de permis
La loi sur l'air pur (Clean Air Act) exige des permis de préconstruction pour les installations sur site qui dépassent les seuils de source majeure. Les exigences en matière de permis varient selon les États, ce qui crée des délais de projet différents pour des installations similaires. Le Département de la qualité environnementale de Virginie (DEQ) gérait 184 permis d'examen de nouvelles sources existants et 21 demandes actives de centres de données en novembre 2025. La plupart de ces permis couvraient des moteurs diesel de secours plutôt que des générateurs conçus pour de longues heures de fonctionnement. L'Agence de protection de l'environnement (EPA) a révisé ses normes en 2025 pour créer une catégorie temporaire de turbines à combustion pour les unités déployées pendant 24 mois maximum en un seul endroit. Le soulagement est limité car les installations permanentes derrière le compteur nécessitent toujours un examen complet des nouvelles sources, ce qui peut prolonger les délais de projet de 12 à 36 mois.
Volatilité des prix et de l'approvisionnement en carburant
Le gaz naturel peut fournir une alimentation principale sur site à un coût par MWh inférieur à celui du diesel. Cependant, un campus de 500 MW peut créer une charge de gaz similaire à celle d'une centrale électrique. De nouveaux raccordements de pipeline et une compression peuvent alors être nécessaires avant que le campus puisse fonctionner à pleine puissance. Cette exigence réduit une partie de l'avantage de rapidité associé à la génération au gaz auto-approvisionnée. Le Mexique est exposé davantage car les 2/3 de son approvisionnement en gaz naturel sont importés des États-Unis. Le marché de la génération d'énergie sur site des centres de données en Amérique du Nord doit donc équilibrer le déploiement rapide de moteurs à gaz avec le risque de livraison de carburant et la volatilité des prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de génération :
la prédominance du diesel cède du terrain aux piles à combustibleLes groupes électrogènes diesel représentaient 52,19 % de la part du marché de la génération d'énergie sur site des centres de données en Amérique du Nord en 2026. Leur position reflète une grande base installée de flottes de secours construites sur 3 décennies. Ces unités restent familières aux opérateurs et sont largement utilisées pour les services de secours. Les groupes électrogènes au gaz naturel et les moteurs alternatifs à gaz reçoivent désormais une plus grande part des commandes d'alimentation principale. Cummins Inc. a élargi son portefeuille de gaz naturel avec un générateur de 3,3 MW pour les grandes exigences des centres de données. Les turbines à gaz peuvent fournir une capacité de base à l'échelle du gigawatt. Leurs longues files d'attente de livraison ont créé une ouverture pratique pour les systèmes de moteurs modulaires. Le secteur de la génération d'énergie sur site des centres de données en Amérique du Nord évolue donc d'une base d'équipements axée sur le secours vers un mix d'alimentation principale plus large.
Les piles à combustible devraient se développer à un CAGR de 12,79 % jusqu'en 2032. Leur format modulaire est adapté au développement de campus par phases. Une évaluation évaluée par des pairs en 2026 a révélé que les piles à combustible à oxyde solide peuvent atteindre une efficacité électrique nette de 50 à 60 %. L'étude a également noté des échelles de déploiement allant de 325 kW à 2,45 GW pour les installations planifiées. Ces caractéristiques soutiennent leur utilisation dans des applications de charge continue et principale. Les piles à combustible peuvent fonctionner au gaz naturel avant que les systèmes d'approvisionnement en hydrogène soient pleinement disponibles. Leur adoption dépend encore de la disponibilité des empilements, de l'approvisionnement en matériaux et des conditions locales de permis d'air. Le marché de la génération d'énergie sur site des centres de données en Amérique du Nord donne aux piles à combustible un rôle croissant là où des émissions locales plus faibles et un déploiement modulaire sont importants.



Par capacité de génération installée :
les constructions à l'échelle du gigawatt remodèlent la tranche supérieureLa plage 5-20 MW détenait 33,34 % du marché de la génération d'énergie sur site des centres de données en Amérique du Nord en 2026. Cette plage reflète le dimensionnement conventionnel pour les installations d'entreprise et de colocation établies. Elle permet aux opérateurs d'installer des groupes électrogènes redondants dans plusieurs salles de données. La plage 1-5 MW sert les déploiements de colocation standardisés avec des exigences de redondance de niveau III et niveau IV. Les capacités inférieures à 1 MW sont plus pertinentes pour les nœuds de périphérie et les sites distribués plus petits. Ces systèmes plus petits augmentent avec le déploiement général des technologies de l'information. Leur économie peut être contrainte car les coûts de permis et d'ingénierie ne diminuent pas en proportion directe de la capacité. Le marché reste ancré dans ces bandes de capacité établies même si les grands campus remodèlent les achats.
La plage supérieure à 20 MW devrait se développer à un CAGR de 12,38 % jusqu'en 2032. Cela reflète un passage de l'alimentation de secours au niveau des installations vers l'alimentation principale au niveau des campus. La plateforme Qpac de VoltaGrid combine des nœuds alternatifs de 20 MW en configurations allant jusqu'à 200 MW. La plateforme est conçue pour la livraison sous un seul permis d'air de source mineure. Cette structure peut simplifier la conformité pour les promoteurs qui ont besoin d'une alimentation rapide et par étapes. Caterpillar Inc. et Joule Capital Partners ont planifié plus de 4 GW de génération sur site pour un campus en Utah. Ce projet illustre comment les exigences d'un seul site dépassent désormais le dimensionnement commercial antérieur des centres de données. La taille du marché de la génération d'énergie sur site des centres de données en Amérique du Nord pour les systèmes de grande capacité est soutenue par des projets qui nécessitent des blocs reproductibles plutôt qu'une seule grande installation.
Par type de carburant :
les mélanges d'hydrogène émergent comme couverture de la période de transitionLe diesel représentait 52,09 % du marché en 2026. Cette part reflète davantage les flottes de secours en exploitation que les choix récents pour le nouvel approvisionnement principal. Le diesel reste précieux là où le carburant peut être stocké sur site et utilisé lors d'une panne. Le gaz naturel est le choix courant pour les nouveaux systèmes d'alimentation principale et de transition au Texas, en Virginie et dans le Midwest. Il bénéficie de réseaux de pipelines établis et d'une technologie de moteurs alternatifs adaptée. Les carburants renouvelables et le biogaz offrent des alternatives là où les contrats d'approvisionnement et les priorités locales en matière d'émissions s'alignent. Leur utilisation dépend de la disponibilité fiable du carburant sur chaque site. Le marché de la génération d'énergie sur site des centres de données en Amérique du Nord conserve le diesel comme carburant dominant tandis que les nouveaux investissements se dirigent vers les systèmes à base de gaz.
L'hydrogène et les mélanges d'hydrogène devraient se développer à un CAGR de 12,56 % jusqu'en 2032. Ils fournissent une voie de transition pour les systèmes à piles à combustible installés initialement au gaz naturel. Oracle a choisi de remplacer les turbines et les générateurs diesel par des piles à combustible Bloom Energy pour le Projet Jupiter. Le plan révisé prévoyait une réduction de 92 % des émissions d'oxydes d'azote, et le Département de l'environnement du Nouveau-Mexique a accepté la demande pour examen public en juin 2026. Une installation de piles à combustible à oxyde solide de 72,9 MW sur le campus d'Amazon à Hilliard a reçu l'approbation de l'État en septembre 2025. La ville de Hilliard identifie le projet comme un développement de piles à combustible destiné à soutenir le campus. Ces projets indiquent que la flexibilité du carburant devient une partie de la planification énergétique à long terme.

Par application :
l'alimentation de transition dépasse le secours alors que les retards de réseau restructurent les cas d'usageL'alimentation de secours d'urgence détenait 54,18 % du marché en 2026. Le segment reste important car les centres de données existants nécessitent une capacité de secours pour respecter leurs engagements de disponibilité. Sa part des nouvelles dépenses diminue à mesure que les opérateurs recherchent des systèmes fonctionnant pendant de plus longues périodes. Les applications d'alimentation principale fournissent une part substantielle des besoins électriques réguliers d'un site. Les applications d'alimentation continue fournissent la charge totale du campus à partir des actifs sur site. Ces applications nécessitent des équipements plus durables, une planification de la livraison de carburant et une préparation des permis d'air. Le marché de la génération d'énergie sur site des centres de données en Amérique du Nord évolue au-delà des équipements conçus uniquement pour une utilisation d'urgence peu fréquente. Cette transition accroît la demande d'accords de service et de systèmes de contrôle qui soutiennent l'exploitation régulière.
L'alimentation temporaire et de transition devrait se développer à un CAGR de 12,32 % jusqu'en 2032. Les promoteurs utilisent ces systèmes pendant 2 à 4 ans pendant que les raccordements permanents sont construits. Conduit Power et Prometheus Hyperscale ont convenu en septembre 2025 de déployer jusqu'à 300 MW de générateurs à gaz et de batteries pour 2 centres de données au Texas. Le plan permet un raccordement ultérieur au réseau sans immobiliser les actifs temporaires. L'installation MV-1 d'ECL à Mountain View fonctionne avec des piles à combustible à hydrogène comme alimentation principale depuis plus de 2 ans. Bloom Energy a également fourni plus de 5 GWh lors des événements de stress du réseau pendant la vague de chaleur sur la côte Est en 2026. Le marché de la génération d'énergie sur site des centres de données en Amérique du Nord soutient ainsi les systèmes temporaires qui peuvent devenir une partie d'une architecture d'alimentation hybride durable.
Par taille de centre de données :
la demande hyperscale ancre la cohorte à la croissance la plus rapideLes grandes installations détenaient 34,88 % du marché en 2026. Elles représentent un niveau intermédiaire établi qui comprend les principaux campus de colocation et d'entreprise. Ces sites ont suffisamment d'échelle pour justifier des conceptions de génération et de redondance dédiées. Les petites et moyennes installations se développent avec la demande en technologies de l'information des entreprises. Leur charge plus faible peut rendre le coût fixe des permis d'air moins attractif. Les projets hyperscale ont une économie différente car un seul campus peut nécessiter des centaines de MW. Leurs promoteurs peuvent procurer de la génération, du stockage, des services de carburant et des contrôles sous forme de package intégré. Le marché de la génération d'énergie sur site des centres de données en Amérique du Nord sert chaque tranche de taille, mais les plus grands projets façonnent la capacité des équipements et les choix de la chaîne d'approvisionnement.
Les installations hyperscale devraient se développer à un CAGR de 12,29 % jusqu'en 2032. De nouveaux sites sont développés dans l'Ouest du Texas, l'Utah, le Wyoming et le Mountain West. Ces emplacements offrent des terrains, un accès au gaz et une distance par rapport aux corridors de transmission encombrés. Une enquête de Data Center Frontier en 2025 a révélé que 61 % des répondants ont sélectionné des sites principalement pour la disponibilité de l'énergie. Cela marque un écart par rapport aux priorités antérieures axées sur l'accès à la fibre et le coût des terrains. L'absorption nette sur les marchés primaires a atteint 2 497,6 MW en 2025, et le nord de la Virginie représentait 1 102 MW. Le marché de la génération d'énergie sur site des centres de données en Amérique du Nord bénéficie lorsque les opérateurs hyperscale traitent la capacité de génération comme une condition de viabilité du site.
Par type de centre de données :
les opérateurs de colocation en tête, les fournisseurs de services cloud connaissent la croissance la plus rapideLes opérateurs de colocation représentaient 36,17 % du marché en 2026. Leurs contrats exigent une capacité fiable pour plusieurs locataires avec des charges de calcul différentes. La génération sur site offre un moyen direct de soutenir ces obligations de disponibilité. Les opérateurs peuvent également utiliser des plans de génération pour distinguer de nouveaux projets dans des emplacements à offre contrainte. Les déploiements d'entreprise et de périphérie forment un groupe varié d'utilisateurs. Les institutions financières ont besoin d'une qualité d'alimentation stricte, tandis que les nœuds de périphérie privilégient la disponibilité locale et la faible latence. Ce groupe utilise un mélange d'équipements de secours standardisés et de systèmes distribués plus petits. Le marché de la génération d'énergie sur site des centres de données en Amérique du Nord est important pour les fournisseurs de colocation car une alimentation retardée ou peu fiable peut limiter la livraison aux locataires.
Les fournisseurs de services cloud devraient se développer à un CAGR de 12,17 % jusqu'en 2032. AWS, Microsoft Azure et Google Cloud continuent de développer de grands programmes de campus nord-américains. Leurs critères d'achat vont au-delà de la disponibilité car ils gèrent également des engagements publics en matière d'émissions. Les systèmes à piles à combustible et les arrangements au gaz naturel avec des voies de gestion du carbone peuvent être plus adaptés que les systèmes uniquement diesel pour ces engagements. Le besoin d'une mise sous tension rapide donne aux fournisseurs cloud une raison d'utiliser l'alimentation de transition avant que la capacité publique soit disponible. Leur échelle permet également des accords pluriannuels d'équipements et de carburant. Le marché de la génération d'énergie sur site des centres de données en Amérique du Nord continuera de se concurrencer sur la vitesse de déploiement, les performances en matière d'émissions et la capacité à soutenir le futur raccordement au réseau. Ces critères favorisent les fournisseurs disposant d'équipements intégrés, de contrôles et d'une capacité de service à long terme.
Analyse géographique
Les États-Unis détenaient 88,34 % du marché régional en 2026. Ils ont la plus grande concentration de capacité de centres de données existante et planifiée dans la région. Le nord de la Virginie, Dallas, la Silicon Valley et Chicago restent d'importants centres de demande. Le Texas attire des projets derrière le compteur à l'échelle du gigawatt en raison de son approvisionnement en gaz et de sa structure d'énergie dérégulée. Les règles étatiques permettant la réduction des grandes charges du réseau lors des urgences soutiennent également les options d'alimentation autonome. Le nord de la Virginie présente un cas contrastant car sa base de charge dense répond à des exigences strictes en matière de permis d'air. La charge de travail active des permis de Virginie a redirigé une partie de l'intérêt pour l'alimentation principale vers le Texas, le Midwest et le Mountain West.
Le Canada devrait se développer à un CAGR de 12,98 % jusqu'en 2032. Les engagements fédéraux en matière d'infrastructure numérique totalisent 4,4 milliards CAD (3,17 milliards USD) et soutiennent de nouveaux investissements dans les centres de données. L'Alberta a épuisé la capacité pour les grands projets de charge dans certaines zones. La disponibilité de la transmission en Ontario devient également plus limitée. Le système hydroélectrique du Québec fait face à une demande croissante liée au développement des centres de données. Microsoft a 0,41 GW en construction, tandis qu'AWS a 0,16 GW de capacité opérationnelle. Le marché de la génération d'énergie sur site des centres de données en Amérique du Nord offre aux projets canadiens une option d'alimentation de transition pendant que les files d'attente de raccordement sont résolues.
Le Mexique détenait la plus petite part régionale en 2026. MEXDC a signalé 279 MW de capacité installée et 205 MW en construction au cours de l'année. L'association prévoit que la capacité nationale atteindra 1,73 GW d'ici 2031 dans le cadre de son accord de coordination avec la Comisión Federal de Electricidad. Querétaro détient 75 % de la base installée de centres de données du Mexique. Banamex prévoit que sa capacité d'alimentation en technologies de l'information passera de 200 MW à plus de 1 300 MW. La charge supplémentaire équivaut à 72 % de la demande de pointe de l'État en 2025. La dépendance du Mexique au gaz américain importé et son déficit d'infrastructure de réseau rendent les systèmes sur site importants pour les grands campus. Le marché de la génération d'énergie sur site des centres de données en Amérique du Nord est donc pertinent pour le Mexique comme moyen de gérer l'accès retardé au réseau et le risque de livraison de carburant.
Paysage concurrentiel
Concentration du Marché
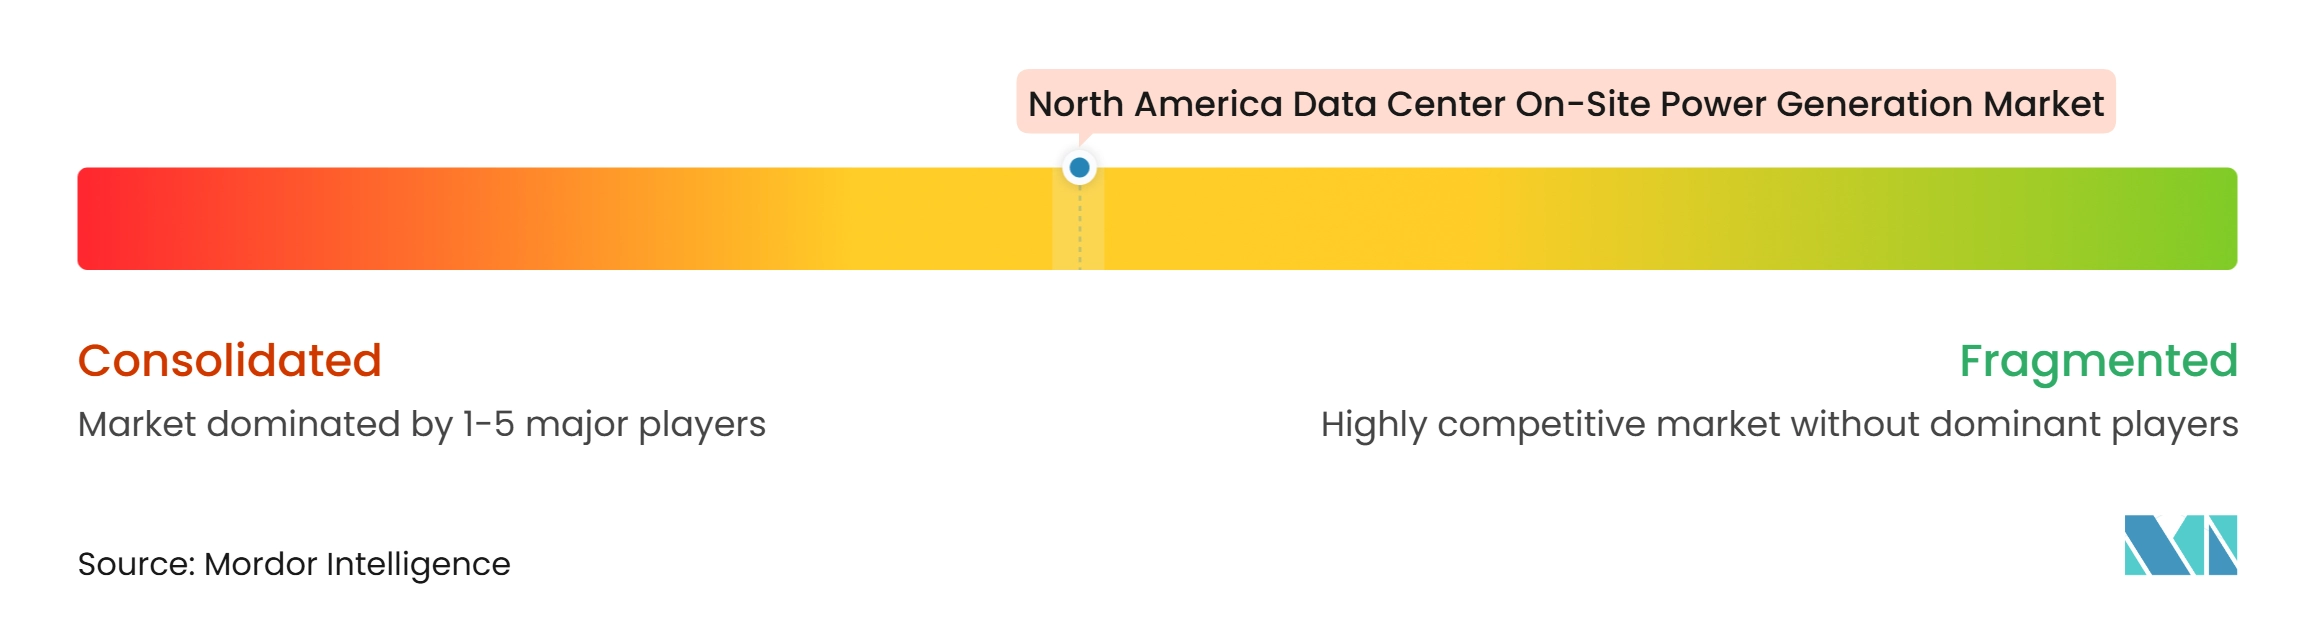
Le marché de la génération d'énergie sur site des centres de données en Amérique du Nord est modérément concentré parmi les fournisseurs d'équipements. Le développement de projets reste plus fragmenté car les solutions d'alimentation sont conçues autour de sites individuels, de l'accès au carburant et des permis. Caterpillar Inc. a généré 3,2 milliards USD de revenus de génération d'énergie au quatrième trimestre de son exercice fiscal le plus récent. Cummins Inc. a vendu 2,6 milliards USD d'équipements de génération d'énergie aux centres de données en 2025. La société prévoyait que les ventes de génération d'énergie pour les centres de données se développeraient de 30 à 35 % en 2026. GE Vernova Inc. a signalé 2,4 milliards USD de commandes d'électrification de centres de données au premier trimestre 2026. Rolls-Royce Holdings plc a signalé une expansion de 46 % en glissement annuel des revenus des centres de données en 2026.
Les grands fournisseurs adaptent leurs offres des transactions d'équipements aux services d'alimentation gérés. VoltaGrid a structuré son accord Oracle de 2,3 GW comme une solution d'alimentation modulaire à service complet utilisant la technologie INNIO Jenbacher. Cette approche donne au client accès à la capacité sans nécessiter la gestion de chaque interface d'équipement. GE Vernova Inc., Chevron et Engine No. 1 ont formé une coentreprise en 2025 ciblant jusqu'à 4 GW de génération au gaz co-localisée pour les centres de données américains. Cette initiative réunit les capacités d'équipements, de carburant et de développement d'énergie dans une structure de projet unique. L'expansion par Oracle de son accord Bloom Energy jusqu'à 2,8 GW en avril 2026 montre l'ampleur des achats engagés de piles à combustible. De tels accords soutiennent les fournisseurs disposant d'une capacité de fabrication et d'organisations de service établies.
Les fournisseurs de piles à combustible se concurrencent sur les performances en matière d'émissions, la modularité et le positionnement de la chaîne d'approvisionnement nationale. La section 48E maintient un crédit d'impôt à l'investissement de 40 % pour les piles à combustible, incluant un bonus de 10 % pour le contenu national identifié par FuelCell Energy, Inc. La politique peut améliorer l'économie des projets de génération distribuée à faible émission de carbone. Bloom Energy Corporation a une position forte dans les contrats d'alimentation principale pour les piles à combustible à oxyde solide. Sa dépendance au scandium à des niveaux de production plus importants peut créer un risque d'approvisionnement lorsque la disponibilité des matériaux est limitée. Caterpillar Inc., Cummins Inc., Wärtsilä Corporation et INNIO se concurrencent plus directement dans les déploiements de moteurs à gaz et diesel. Le marché de la génération d'énergie sur site des centres de données en Amérique du Nord reste concurrentiel car les opérateurs peuvent choisir parmi des conceptions de moteurs, de turbines, de piles à combustible et hybrides.
Leaders du secteur de la génération d'énergie sur site des centres de données en Amérique du Nord
-
Caterpillar Inc.
-
Cummins Inc.
-
Generac Power Systems, Inc.
-
Bloom Energy Corporation
-
GE Vernova Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la génération d'énergie sur site des centres de données en Amérique du Nord Entreprises couvertes dans ce rapport
- Caterpillar Inc.
- Cummins Inc.
- Generac Power Systems, Inc.
- Bloom Energy Corporation
- GE Vernova Inc.
- Rolls-Royce Holdings plc
- Mitsubishi Heavy Industries, Ltd.
- Wärtsilä Corporation
- Siemens Energy AG
- Schneider Electric SE
- Eaton Corporation plc
- Vertiv Holdings Co
- Rehlko, LLC
- MTU Onsite Energy GmbH
- Atlas Copco AB
- Ameresco, Inc.
- Hunt Energy Company, L.P.
- PowerSecure, Inc.
- Aggreko plc
- FuelCell Energy, Inc.
Développements industriels récents dans Marché de la génération d'énergie sur site des centres de données en Amérique du Nord
- Juin 2026 : Bloom Energy Corporation et Brookfield Infrastructure ont élargi leur accord d'approvisionnement en piles à combustible de 5 milliards USD à 25 milliards USD, l'un des plus grands contrats d'énergie distribuée jamais enregistrés, ancrant la montée en production de Bloom avec un engagement d'achat à long terme et signalant la confiance institutionnelle dans les piles à combustible comme infrastructure d'alimentation principale des centres de données.
- Juin 2026 : Oracle a soumis une demande de permis de qualité de l'air mise à jour au Département de l'environnement du Nouveau-Mexique pour le Projet Jupiter dans le comté de Doña Ana, remplaçant sa conception antérieure de turbines à gaz et de générateurs diesel par un microgrille à piles à combustible Bloom Energy ; le plan mis à jour prévoyait une réduction de 92 % des émissions d'oxydes d'azote, et le Nouveau-Mexique a jugé la demande complète pour examen public.
- Avril 2026 : Oracle a élargi son accord Bloom Energy jusqu'à 2,8 GW de piles à combustible sur 4 ans, avec 1,2 GW déjà contracté et en cours de déploiement ; Bloom Energy Corporation a livré le système initial 35 jours avant le calendrier.
- Avril 2026 : Wärtsilä Corporation a obtenu une commande de 790 MW de moteurs à gaz naturel pour un centre de données au Texas, son plus grand contrat unique pour un centre de données à ce jour, utilisant 42 moteurs Wärtsilä 50SG, portant le volume cumulé des commandes de centres de données aux États-Unis au-dessus de 2,4 GW.
Périmètre du rapport sur le marché de la génération d'énergie sur site des centres de données en Amérique du Nord
Le rapport sur le marché de la génération d'énergie sur site des centres de données en Amérique du Nord comprend les solutions qui permettent aux centres de données de générer de l'électricité dans leurs installations ou à proximité afin d'assurer une alimentation électrique fiable, résiliente et ininterrompue. Ces systèmes soutiennent la continuité opérationnelle en réduisant la dépendance aux réseaux externes, en atténuant les risques de pannes d'électricité et en répondant aux besoins énergétiques croissants de l'infrastructure numérique. Le marché comprend des technologies conçues pour la génération d'énergie de secours, principale et continue, aidant les opérateurs à renforcer la sécurité énergétique, à optimiser l'efficacité opérationnelle, à soutenir les objectifs de durabilité et à répondre aux exigences croissantes en énergie des environnements informatiques modernes à haute densité.
Le marché de la génération d'énergie sur site des centres de données en Amérique du Nord est segmenté par technologie de génération (groupes électrogènes diesel, groupes électrogènes au gaz naturel, turbines à gaz, moteurs alternatifs à gaz, piles à combustible et autres technologies de génération), capacité de génération installée (moins de 1 MW, 1–5 MW, 5–20 MW et plus de 20 MW), type de carburant (diesel, gaz naturel, carburants renouvelables et biogaz, hydrogène et mélanges d'hydrogène, et autres types de carburant), application (alimentation de secours d'urgence, alimentation principale, alimentation continue et alimentation temporaire et de transition), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud et entreprise et périphérie) et géographie (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (MW).
Aperçu de la segmentation
| Groupes électrogènes diesel |
| Groupes électrogènes au gaz naturel |
| Turbines à gaz |
| Moteurs alternatifs à gaz |
| Piles à combustible |
| Autres technologies de génération |
| Moins de 1 MW |
| 1-5 MW |
| Plus de 5-20 MW |
| Plus de 20 MW |
| Diesel |
| Gaz naturel |
| Carburants renouvelables et biogaz |
| Hydrogène et mélanges d'hydrogène |
| Autres carburants |
| Alimentation de secours d'urgence |
| Alimentation principale |
| Alimentation continue |
| Alimentation temporaire et de transition |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud |
| Entreprise et périphérie |
| États-Unis |
| Canada |
| Mexique |
| Par technologie de génération | Groupes électrogènes diesel |
| Groupes électrogènes au gaz naturel | |
| Turbines à gaz | |
| Moteurs alternatifs à gaz | |
| Piles à combustible | |
| Autres technologies de génération | |
| Par capacité de génération installée | Moins de 1 MW |
| 1-5 MW | |
| Plus de 5-20 MW | |
| Plus de 20 MW | |
| Par type de carburant | Diesel |
| Gaz naturel | |
| Carburants renouvelables et biogaz | |
| Hydrogène et mélanges d'hydrogène | |
| Autres carburants | |
| Par application | Alimentation de secours d'urgence |
| Alimentation principale | |
| Alimentation continue | |
| Alimentation temporaire et de transition | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud | |
| Entreprise et périphérie | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la génération d'énergie sur site des centres de données en Amérique du Nord ?
Le marché est évalué à 11,83 milliards USD en 2026 et devrait atteindre 24,35 milliards USD d'ici 2032 à un CAGR de 11,59 %. Les prévisions reflètent une demande plus élevée de capacité derrière le compteur pour les déploiements de secours, d'alimentation principale, d'alimentation de transition et d'alimentation continue sur les marchés régionaux tout au long de la période de prévision.
Qu'est-ce qui stimule la demande d'énergie sur site dans les centres de données nord-américains ?
Les charges de travail d'intelligence artificielle, les retards de raccordement au réseau et le besoin d'une alimentation fiable augmentent la demande de systèmes sur site principaux, de transition et résilients.
Quelle technologie de génération se développe le plus rapidement ?
Les piles à combustible devraient se développer à un CAGR de 12,79 % jusqu'en 2032, soutenues par le déploiement modulaire et les émissions locales plus faibles.
Pourquoi les opérateurs de centres de données utilisent-ils l'alimentation de transition ?
Les systèmes d'alimentation de transition peuvent permettre à un campus de fonctionner pendant que le raccordement permanent au réseau public est en cours de réalisation, souvent sur une période de 2 à 4 ans.
Quel pays est en tête de la demande régionale ?
Les États-Unis détenaient 88,34 % de la demande régionale en 2026, soutenus par leur grande base installée de centres de données et le développement hyperscale croissant.
Quel type de carburant présente la projection d'expansion la plus forte ?
L'hydrogène et les mélanges d'hydrogène devraient se développer à un CAGR de 12,56 % jusqu'en 2032, à mesure que les projets de piles à combustible développent une flexibilité pour les futurs changements d'approvisionnement.