
Tamaño y Participación del Mercado de Generación de Energía In Situ en Centros de Datos de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
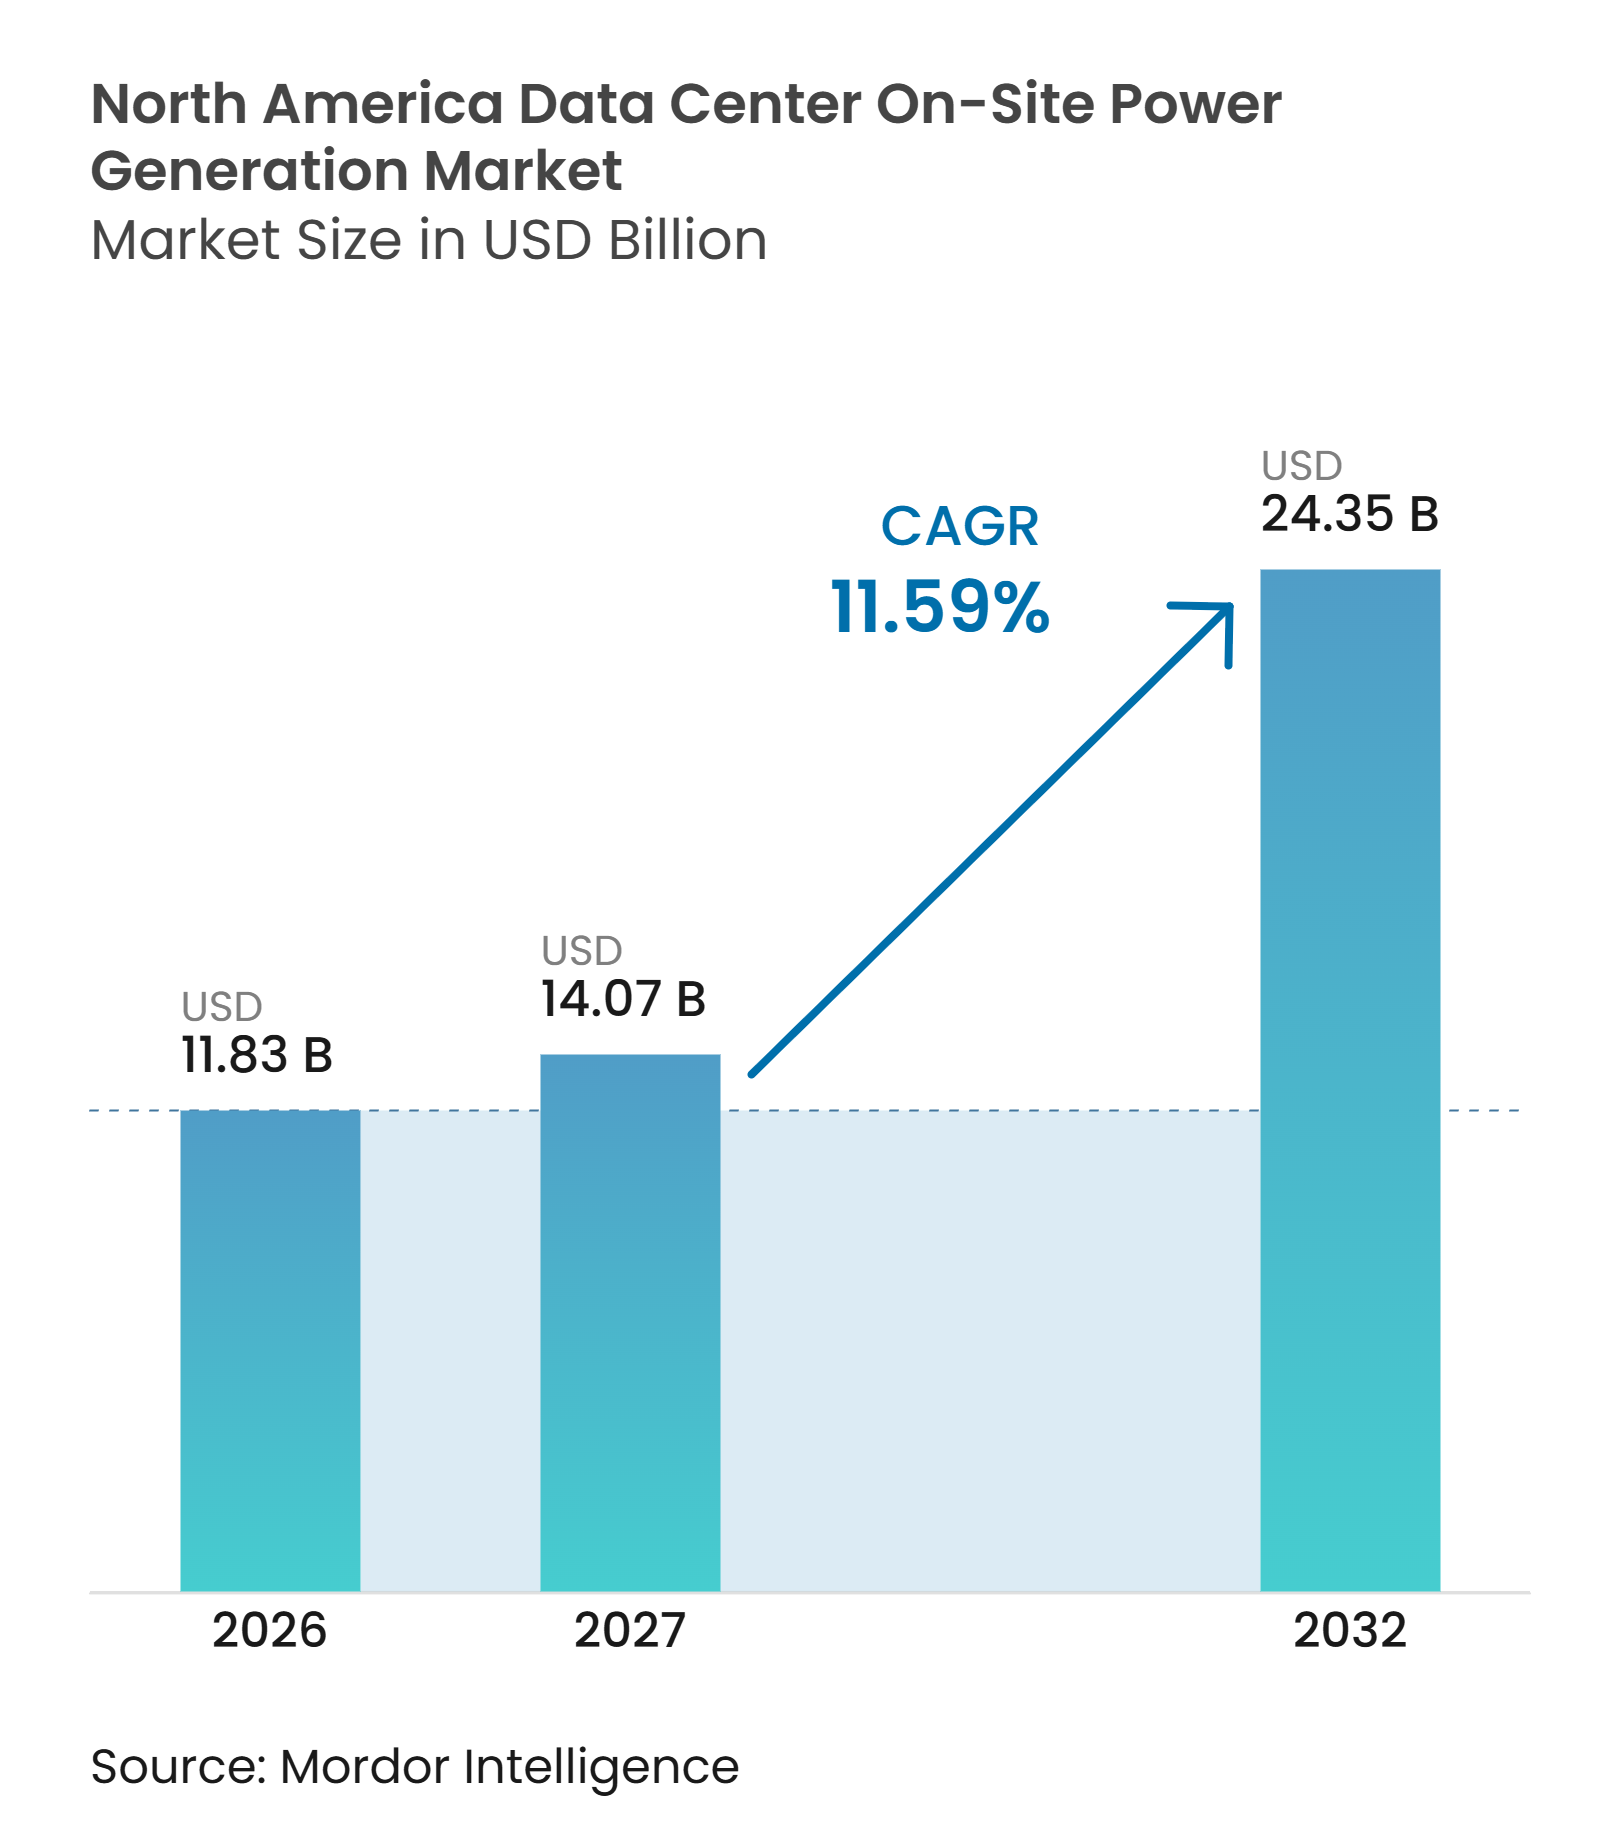
| Tamaño del mercado en el año base (2026) | 11.83 Mil millones de dólares |
| Tamaño del Mercado (2027) | 14.07 Mil millones de dólares |
| Tamaño del Mercado (2032) | 24.35 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.59 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Generación de Energía In Situ en Centros de Datos de América del Norte por Mordor Intelligence
El tamaño del Mercado de Generación de Energía In Situ en Centros de Datos de América del Norte fue valorado en 11,83 mil millones de USD en 2026 y se estima que crecerá desde 14,07 mil millones de USD en 2027 hasta alcanzar 24,35 mil millones de USD para 2032, a una CAGR del 11,59% durante el período de pronóstico (2027-2032). En términos de base instalada, el mercado fue valorado en 38,51 millones de megavatios en 2026 y se espera que crezca desde 42,12 millones de megavatios en 2027 hasta 68,11 millones de megavatios para 2032, a una CAGR del 10,12% durante el período de pronóstico (2027-2032), lo que refleja la necesidad de energía que pueda ser puesta en servicio antes de que el suministro eléctrico permanente de la red esté disponible. Las instalaciones de entrenamiento e inferencia de IA están aumentando la densidad de potencia y desplazando la selección de sitios hacia ubicaciones con acceso confiable a combustible, terreno disponible y permisos viables. Los retrasos en la conexión a la red han transformado el equipamiento in situ de una salvaguarda de emergencia en un componente principal de la entrega de proyectos, especialmente para grandes campus. Los proveedores de equipos están respondiendo con motores de gas modulares, celdas de combustible, baterías y servicios gestionados de energía primaria que pueden instalarse por etapas. El mercado de generación de energía in situ en centros de datos de América del Norte también enfrenta permisos más estrictos, limitaciones de infraestructura de combustible y exposición en la cadena de suministro de materiales utilizados en sistemas de celdas de combustible.
Conclusiones Clave del Informe
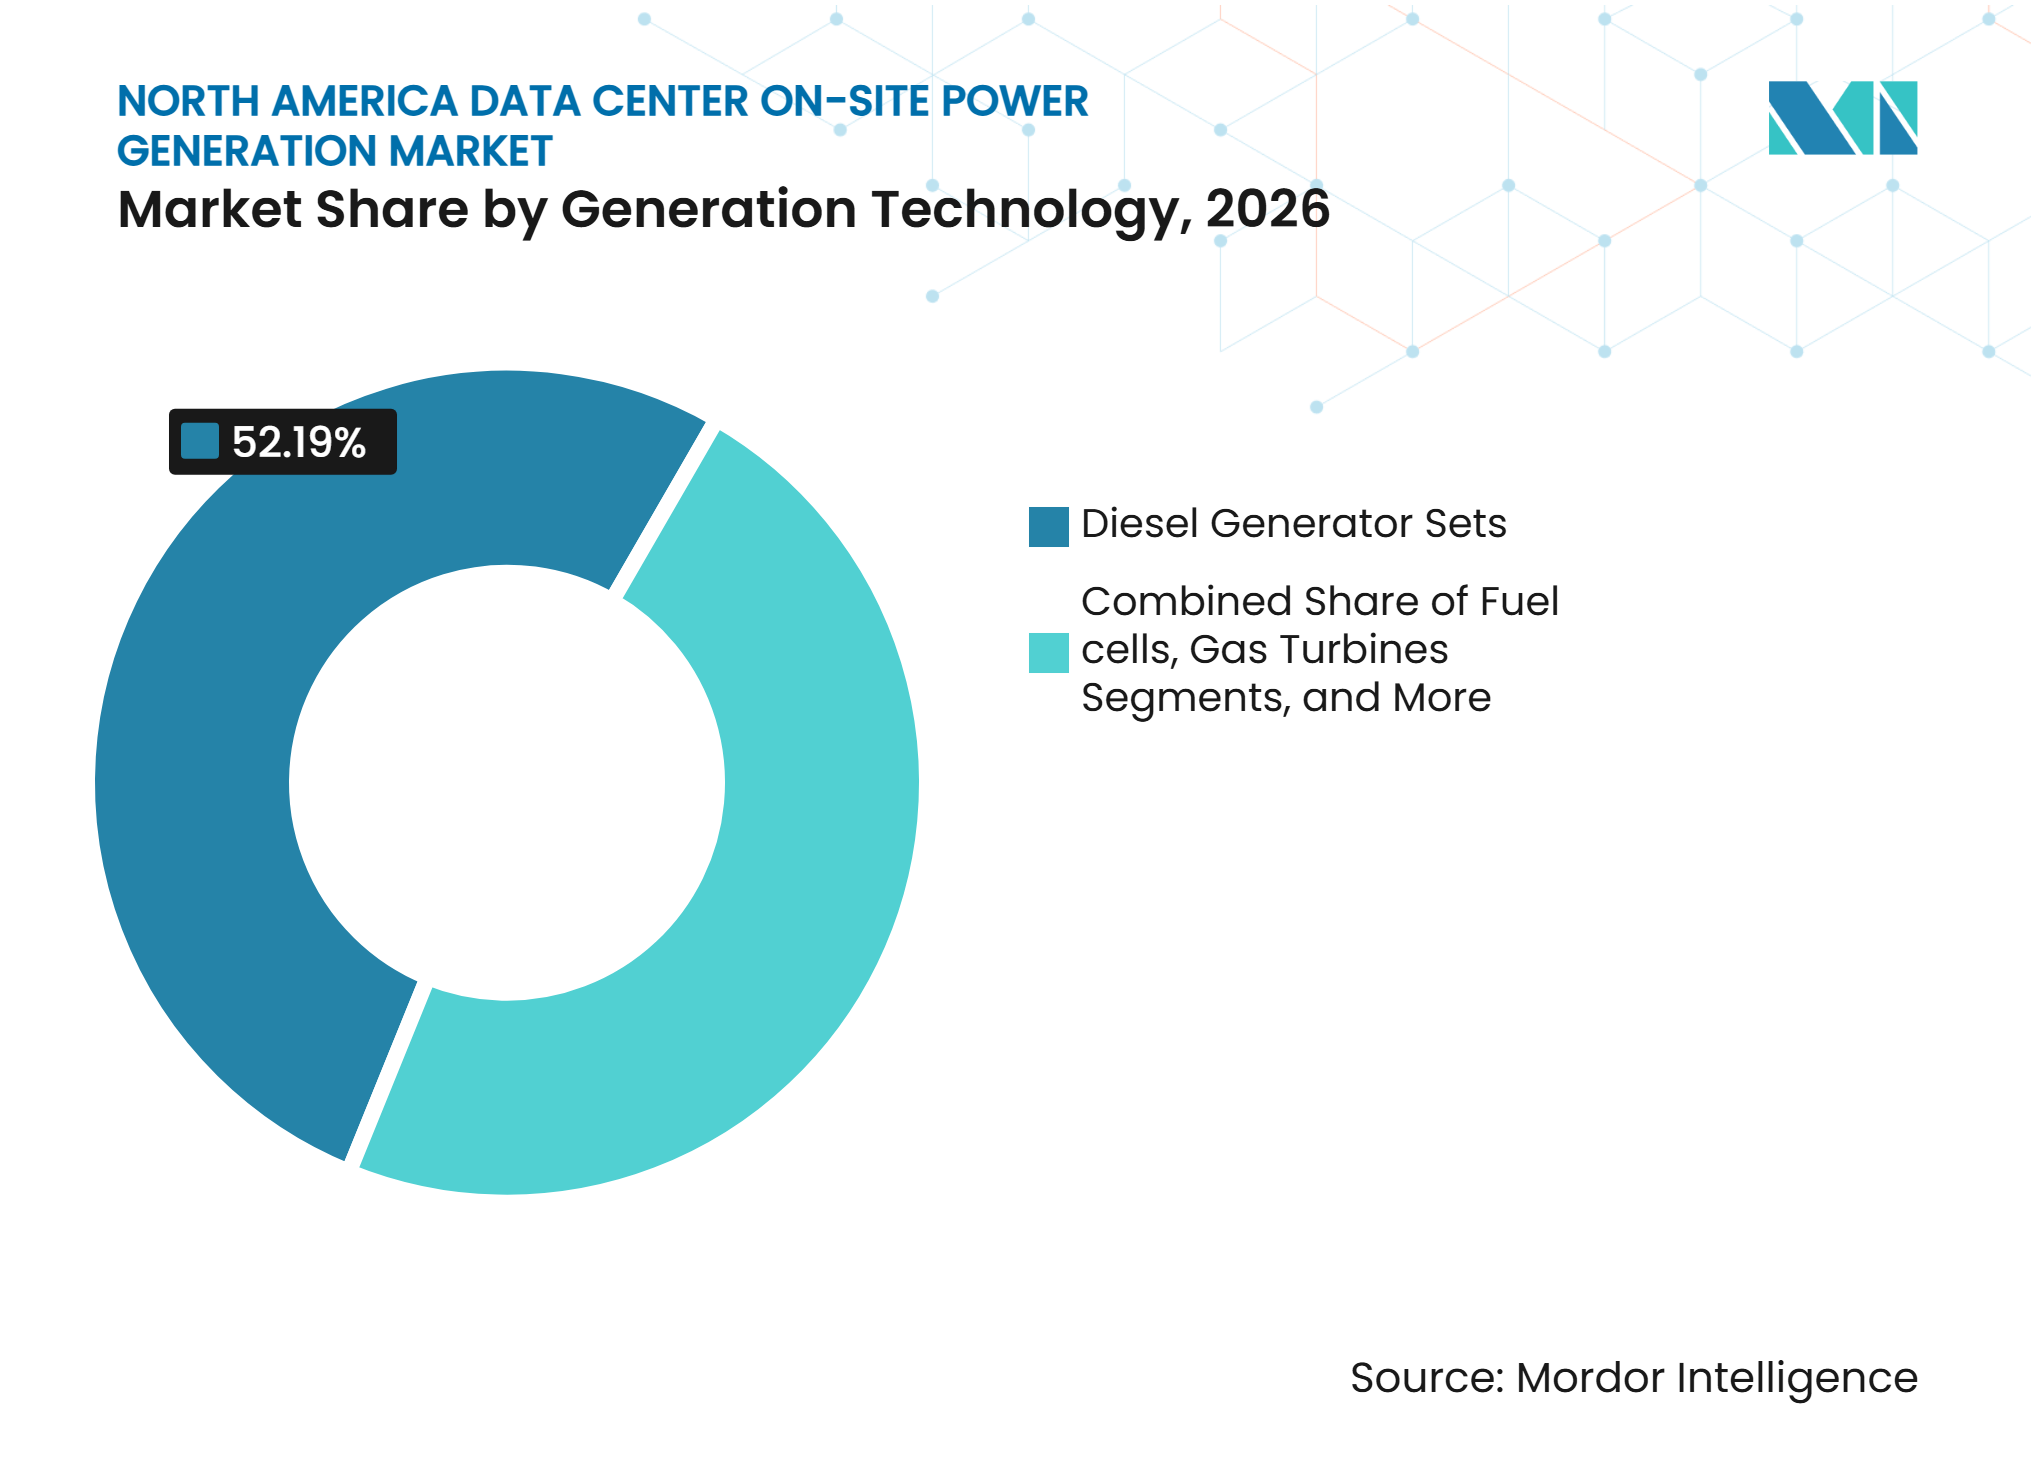
- Por tecnología de generación, los grupos electrógenos diésel representaron el 52,19% de la participación del mercado de generación de energía in situ en centros de datos de América del Norte en 2026, mientras que se proyecta que las celdas de combustible se expandirán a una CAGR del 12,79% hasta 2032.
- Por capacidad de generación instalada, el segmento de 5-20 MW representó el 33,34% del mercado en 2026, mientras que se proyecta que el segmento de más de 20 MW se expandirá a una CAGR del 12,38% hasta 2032.
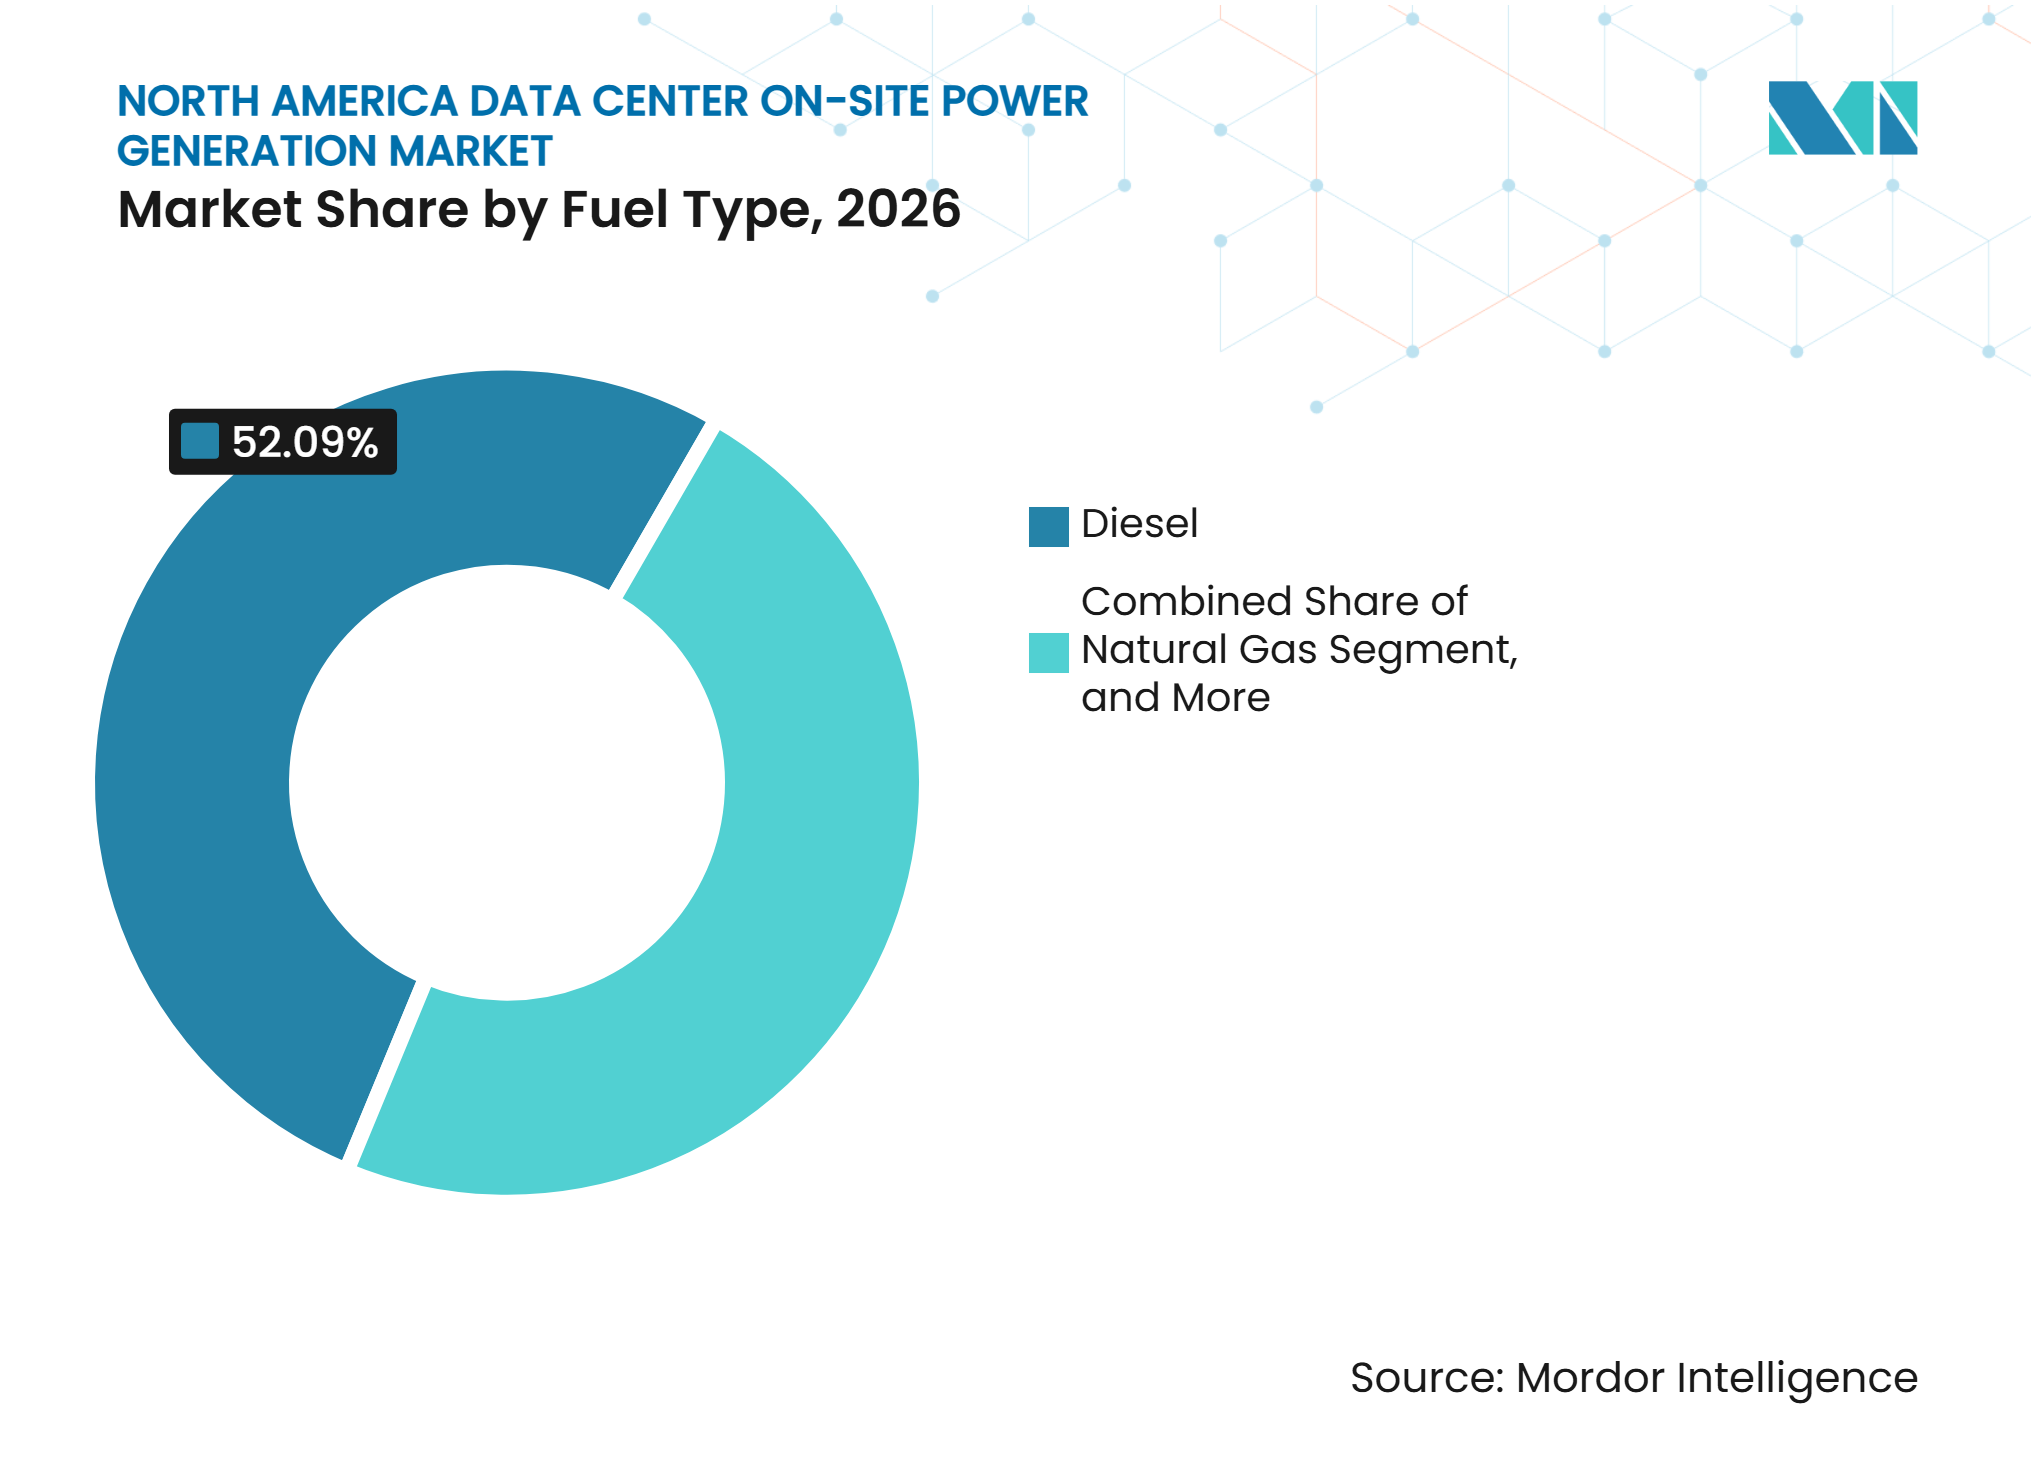
- Por tipo de combustible, el diésel representó el 52,09% del mercado en 2026 en el mercado de generación de energía in situ en centros de datos de América del Norte, mientras que se proyecta que el hidrógeno y las mezclas de hidrógeno se expandirán a una CAGR del 12,56% hasta 2032.
- Por aplicación, la energía de respaldo de emergencia representó el 54,18% del mercado en 2026, mientras que se proyecta que la energía temporal y de puente se expandirá a una CAGR del 12,32% hasta 2032.
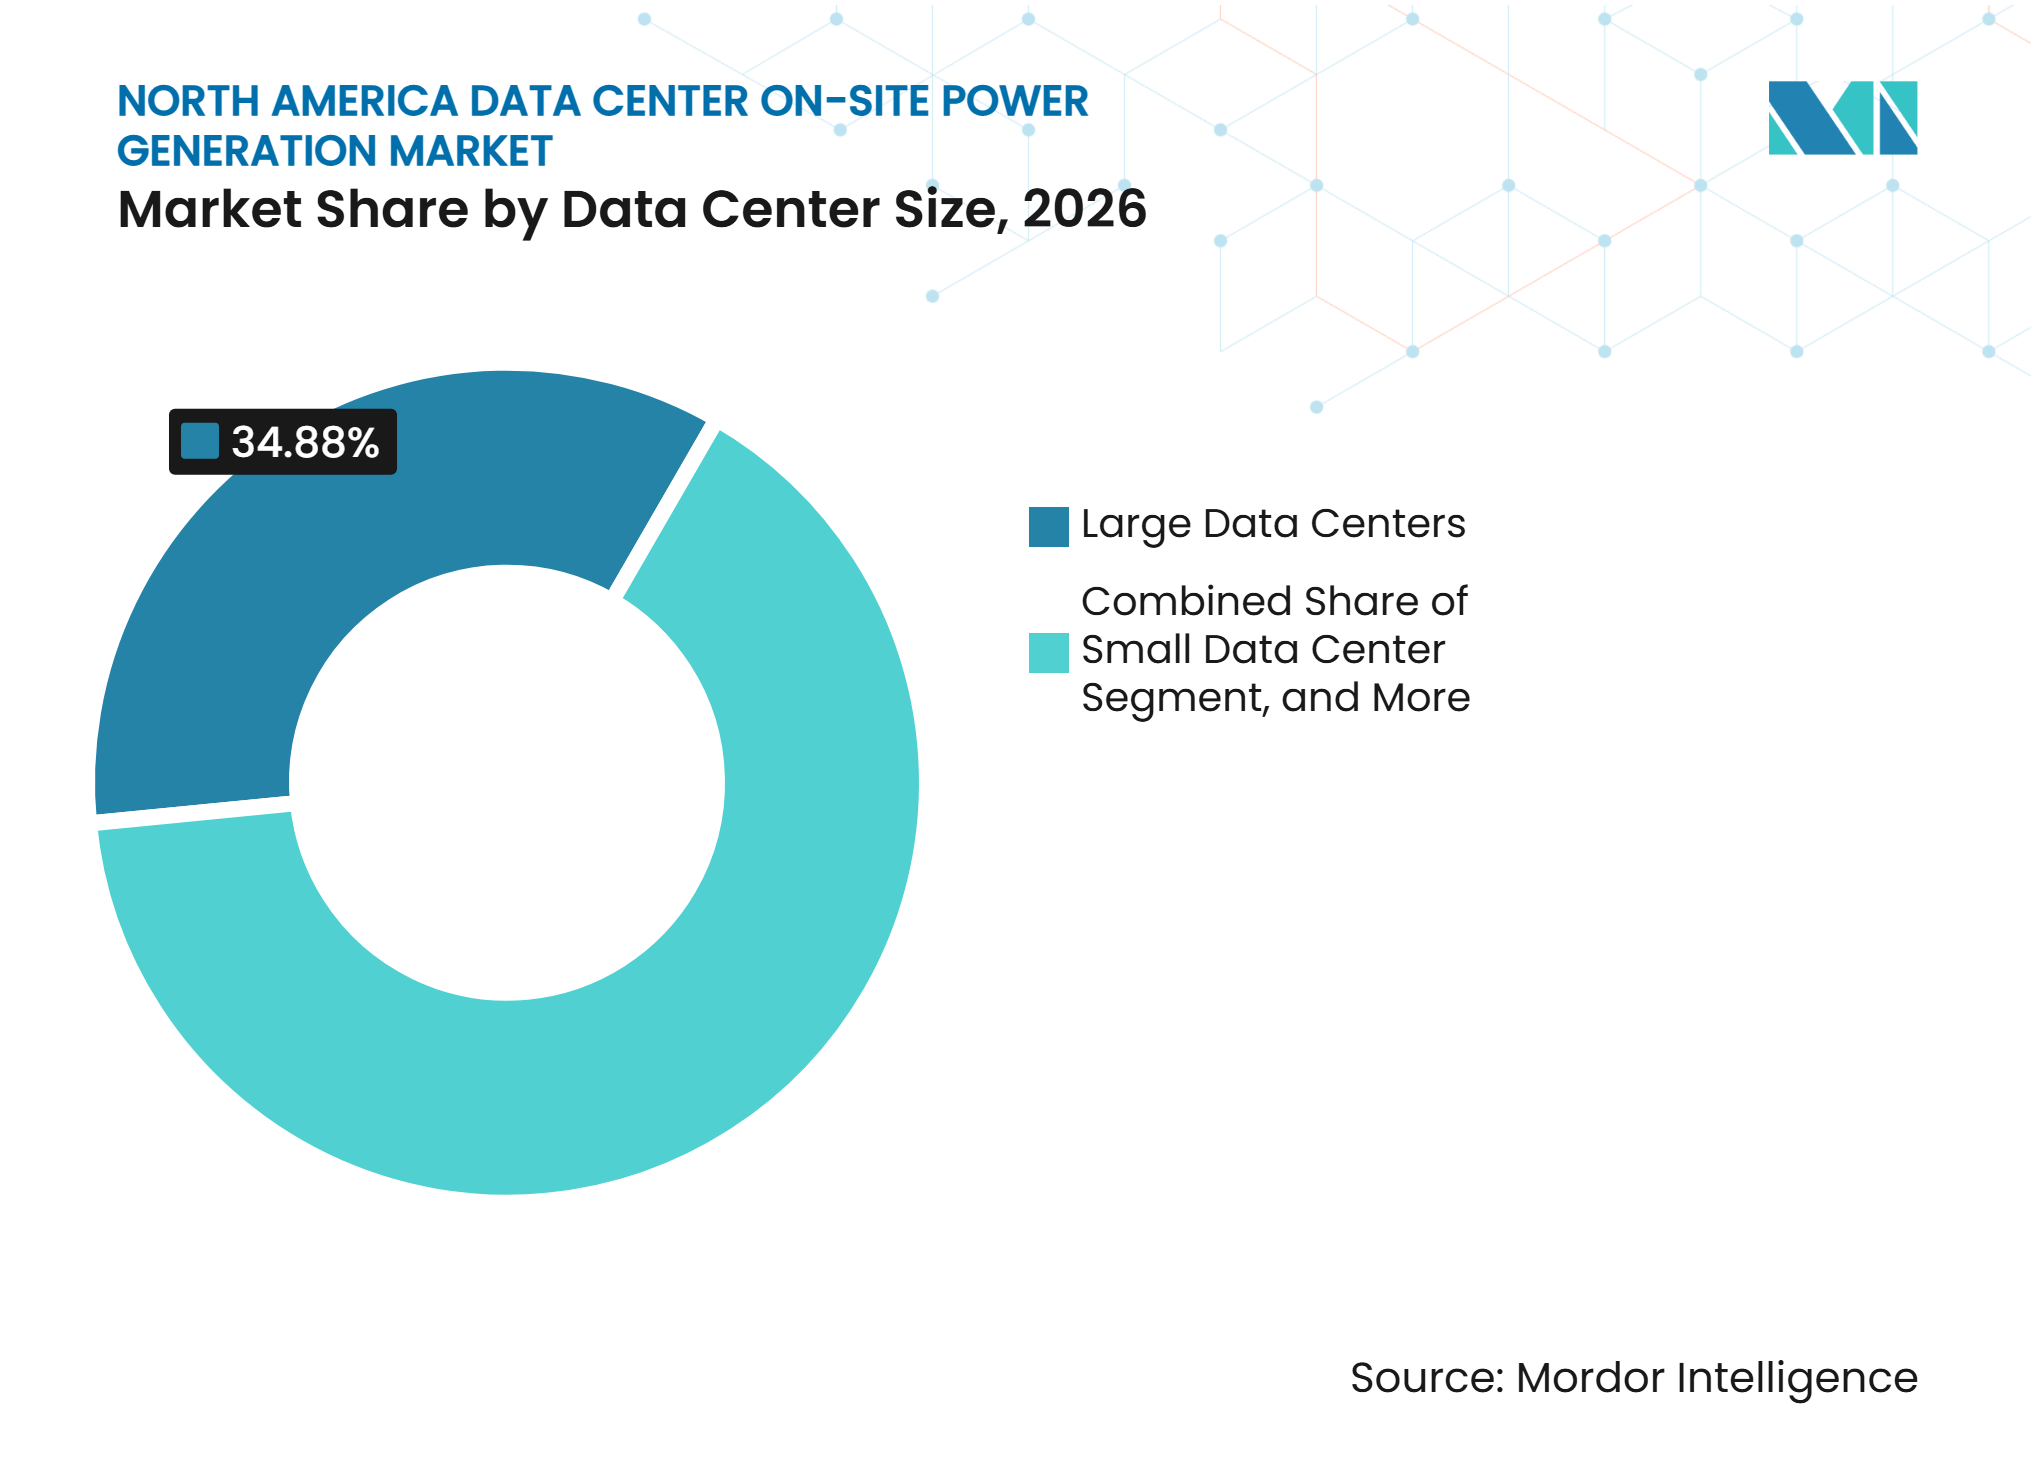
- Por tamaño de centro de datos, los centros de datos grandes representaron el 34,88% del mercado en 2026, mientras que se proyecta que los centros de datos de hiperescala se expandirán a una CAGR del 12,29% hasta 2032.
- Por tipo de centro de datos, los operadores de colocación representaron el 36,17% del mercado en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandirán a una CAGR del 12,17% hasta 2032.
- Por geografía, Estados Unidos representó el 88,34% del mercado en 2026, mientras que se proyecta que Canadá se expandirá a una CAGR del 12,98% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de la Carga en Centros de Datos de IA e Hiperescala | +3.5% | Estados Unidos, Virginia, Texas, Illinois y Canadá, Alberta y Quebec | Corto plazo (≤ 2 años) |
| Retrasos en la Interconexión a la Red y Restricciones de Disponibilidad de Energía | +2.8% | Estados Unidos, PJM y ERCOT, y Canadá, Alberta y Ontario | Mediano plazo (2-4 años) |
| Creciente Adopción de Energía Primaria Detrás del Medidor | +1.5% | Estados Unidos, Texas y el Sureste, con adopción nacional más amplia | Mediano plazo (2-4 años) |
| Demanda de Arquitecturas de Energía de Alta Disponibilidad y Resilientes | +1.2% | América del Norte, con mayor relevancia para campus de alta densidad de IA | Mediano plazo (2-4 años) |
| Apoyo Federal y Estatal para la Generación Distribuida de Menor Emisión de Carbono | +0.8% | Estados Unidos, incluidos Virginia, Texas y Nevada | Mediano plazo (2-4 años) |
| Despliegue Modular para la Expansión de Campus a Escala de Gigavatios | +0.6% | Estados Unidos, Oeste de Texas, Utah, el Sureste y el Medio Oeste | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la Carga en Centros de Datos de IA e Hiperescala
Las nuevas instalaciones de hiperescala utilizan bastidores con una capacidad nominal de 150-300 kW, en comparación con los 10-20 kW de las instalaciones empresariales convencionales. Este perfil operativo aumenta la necesidad de electricidad firme y de alta calidad cerca del campus. La capacidad en construcción en las Américas alcanzó 37,7 GW en el segundo semestre de 2025, y el 91,7% estaba precomprometida antes de la entrega.[1] Estos compromisos aumentan el riesgo de retrasos en los ingresos cuando la energía de la red no está disponible en el calendario de construcción. El mercado de generación de energía in situ en centros de datos de América del Norte se beneficia cuando los desarrolladores adquieren generación durante la etapa más temprana de planificación del sitio. La demanda favorece los sistemas que pueden agregar capacidad sin esperar una única interconexión de gran escala con la red.
Retrasos en la Interconexión a la Red y Restricciones de Disponibilidad de Energía
Los grandes campus de centros de datos a menudo enfrentan plazos de conexión a la red de 3 a 6 años. Una evaluación conjunta de Camus Energy, Encoord y el Laboratorio ZERO de la Universidad de Princeton encontró que la generación in situ flexible puede permitir que una instalación de 500 MW comience operaciones entre 3 y 5 años antes que con una interconexión convencional.[2] La misma evaluación encontró ahorros en infraestructura de red de 78 millones de USD por GW de demanda cuando la generación flexible respalda grandes cargas. El mercado de generación de energía in situ en centros de datos de América del Norte aborda, por tanto, tanto los plazos de construcción como las restricciones de inversión en la red local. La acción de la FERC que exige a PJM establecer vías de transmisión no firmes para grandes cargas también respalda las configuraciones de energía híbrida. Los desarrolladores pueden utilizar esas configuraciones para operar con activos in situ mientras se desarrolla el servicio de la red.
Creciente Adopción de Energía Primaria Detrás del Medidor
El orden de la planificación energética ha cambiado para muchos nuevos campus. Los desarrolladores aseguran cada vez más la energía primaria antes de finalizar una conexión permanente a la red. Este enfoque reduce el riesgo de que las salas de servidores completadas permanezcan sin uso porque el suministro de la red se retrasa. xAI energizó su centro de datos en Memphis con unidades alternativas modulares en 122 días, lo que demuestra por qué el despliegue rápido se ha vuelto comercialmente importante. El pedido de 790 MW de Wärtsilä para un centro de datos en Texas en abril de 2026 también demostró que los motores alternativos pueden servir a grandes campus cuando las turbinas de gas no están disponibles.[3] El mercado de generación de energía in situ en centros de datos de América del Norte se está beneficiando de este cambio hacia equipos que respaldan tanto la operación temprana como la opcionalidad futura de conexión a la red.
Demanda de Arquitecturas de Energía de Alta Disponibilidad y Resilientes
Una anomalía de voltaje en el norte de Virginia durante julio de 2024 provocó que 60 centros de datos se desconectaran simultáneamente y eliminó 1.500 MW de la red. El evento mostró los límites de depender de muchos sistemas de emergencia separados durante una perturbación regional. Las cargas de trabajo de IA requieren voltaje estable y calidad de energía porque los sistemas de GPU de alta densidad tienen una tolerancia limitada a las interrupciones. Caterpillar Inc. y Joule Capital Partners planificaron un campus en Utah con grupos electrógenos G3520K y 1,1 GWh de almacenamiento de baterías de formación de red. Ese diseño puede operar como una cuasi-microrred en lugar de como una colección de unidades de respaldo aisladas. El mercado de generación de energía in situ en centros de datos de América del Norte está, en consecuencia, avanzando hacia controles integrados, almacenamiento, generación y equipos de conmutación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos de Emisiones, Calidad del Aire y Permisos | -1.8% | Estados Unidos, con alta relevancia en Virginia, California y Ohio | Largo plazo (≥ 4 años) |
| Volatilidad del Precio y Suministro de Combustible | -1.2% | Regiones con restricciones de gasoductos en Estados Unidos y México | Mediano plazo (2-4 años) |
| Exposición al Suministro de Escandio y Pilas en Celdas de Combustible de Óxido Sólido | -0.7% | Estados Unidos, especialmente en despliegues de celdas de combustible de óxido sólido | Largo plazo (≥ 4 años) |
| Oposición Comunitaria Vinculada a Impactos Locales en Aire, Ruido, Agua y Suelo | -0.4% | Estados Unidos, incluidos el norte de Virginia, el área suburbana de Texas y Nuevo México | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Emisiones, Calidad del Aire y Permisos
La Ley de Aire Limpio exige permisos de construcción previa para plantas in situ que superen los umbrales de fuente principal. Los requisitos de permisos varían según el estado, lo que crea diferentes plazos de proyecto para instalaciones similares. El Departamento de Calidad Ambiental de Virginia gestionó 184 permisos existentes de Revisión de Nueva Fuente y 21 solicitudes activas de centros de datos en noviembre de 2025. La mayoría de esos permisos cubrían motores diésel de reserva en lugar de generación diseñada para largas horas de operación. La EPA revisó sus estándares en 2025 para crear una categoría temporal de turbinas de combustión para unidades desplegadas por hasta 24 meses en una ubicación. El alivio es limitado porque las plantas permanentes detrás del medidor aún requieren una Revisión completa de Nueva Fuente, lo que puede extender los plazos del proyecto entre 12 y 36 meses.
Volatilidad del Precio y Suministro de Combustible
El gas natural puede proporcionar energía primaria in situ a un costo por MWh inferior al del diésel. Sin embargo, un campus de 500 MW puede generar una carga de gas similar a la de una planta de energía. Es posible que se necesiten nuevos ramales de gasoductos y compresión antes de que el campus pueda operar a plena capacidad. Este requisito reduce parte de la ventaja de velocidad asociada con la generación de gas de autoabastecimiento. México enfrenta una exposición adicional porque dos tercios de su suministro de gas natural se importan de Estados Unidos. El mercado de generación de energía in situ en centros de datos de América del Norte debe, por tanto, equilibrar el rápido despliegue de motores de gas frente al riesgo de entrega de combustible y la volatilidad de precios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Generación:
La Hegemonía del Diésel Cede Terreno a las Celdas de CombustibleLos grupos electrógenos diésel representaron el 52,19% de la participación del mercado de generación de energía in situ en centros de datos de América del Norte en 2026. Su posición refleja una gran base instalada de flotas de emergencia construidas a lo largo de 3 décadas. Estas unidades siguen siendo familiares para los operadores y se utilizan ampliamente para servicio de reserva. Los grupos electrógenos de gas natural y los motores alternativos de gas reciben ahora una mayor proporción de los pedidos de energía primaria. Cummins Inc. amplió su cartera de gas natural con un generador de 3,3 MW para grandes requisitos de centros de datos. Las turbinas de gas pueden suministrar capacidad de carga base a escala de gigavatios. Sus largas colas de entrega han creado una apertura práctica para los sistemas de motores modulares. La industria de generación de energía in situ en centros de datos de América del Norte está, por tanto, pasando de una base de equipos orientada al respaldo hacia una combinación más amplia de energía primaria.
Se proyecta que las celdas de combustible se expandirán a una CAGR del 12,79% hasta 2032. Su formato modular es adecuado para el desarrollo de campus por fases. Una evaluación revisada por pares de 2026 encontró que las celdas de combustible de óxido sólido pueden alcanzar una eficiencia eléctrica neta del 50-60%. El estudio también señaló escalas de despliegue de 325 kW a 2,45 GW para instalaciones planificadas. Estas características respaldan su uso en aplicaciones de carga continua y primaria. Las celdas de combustible pueden operar con gas natural antes de que los sistemas de suministro de hidrógeno estén completamente disponibles. Su adopción aún depende de la disponibilidad de pilas, el abastecimiento de materiales y las condiciones locales de permisos de calidad del aire. El mercado de generación de energía in situ en centros de datos de América del Norte otorga a las celdas de combustible un papel creciente donde importan las menores emisiones locales y el despliegue modular.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Capacidad de Generación Instalada:
Las Construcciones a Escala de Gigavatios Reconfiguran el Tramo SuperiorEl rango de 5-20 MW representó el 33,34% del mercado de generación de energía in situ en centros de datos de América del Norte en 2026. Este rango refleja el dimensionamiento convencional para instalaciones empresariales y de colocación establecidas. Permite a los operadores instalar grupos electrógenos redundantes en varias salas de datos. El rango de 1-5 MW sirve a despliegues de colocación estandarizados con requisitos de redundancia de Nivel III y Nivel IV. Las capacidades por debajo de 1 MW son más relevantes para nodos de borde y sitios distribuidos más pequeños. Estos sistemas más pequeños crecen con el despliegue general de tecnología de la información. Su economía puede verse limitada porque los costos de permisos e ingeniería no disminuyen en proporción directa a la capacidad. El mercado permanece anclado en estas bandas de capacidad establecidas incluso cuando los campus más grandes reconfiguran las adquisiciones.
Se proyecta que el rango de más de 20 MW se expandirá a una CAGR del 12,38% hasta 2032. Esto refleja un movimiento desde el respaldo a nivel de instalación hacia la energía primaria a nivel de campus. La plataforma Qpac de VoltaGrid combina nodos alternativos de 20 MW en configuraciones de hasta 200 MW. La plataforma está diseñada para su entrega bajo un único permiso de calidad del aire de fuente menor. Esa estructura puede simplificar el cumplimiento para los desarrolladores que necesitan energía rápida y escalonada. Caterpillar Inc. y Joule Capital Partners planificaron más de 4 GW de generación in situ para un campus en Utah. Este proyecto ilustra cómo los requisitos de un solo sitio ahora superan el dimensionamiento comercial anterior de centros de datos. El tamaño del mercado de generación de energía in situ en centros de datos de América del Norte para sistemas de gran capacidad está respaldado por proyectos que requieren bloques repetibles en lugar de una sola planta grande.
Por Tipo de Combustible:
Las Mezclas de Hidrógeno Emergen como la Cobertura de la Era de TransiciónEl diésel representó el 52,09% del mercado en 2026. Esa participación refleja más las flotas de respaldo en operación que las elecciones recientes para el nuevo suministro primario. El diésel sigue siendo valioso donde el combustible puede almacenarse in situ y utilizarse durante un corte de suministro. El gas natural es la opción común para los nuevos sistemas de energía primaria y de puente en Texas, Virginia y el Medio Oeste. Se beneficia de las redes de gasoductos establecidas y de la tecnología de motores alternativos adecuada. Los combustibles renovables y el biogás ofrecen alternativas donde los contratos de suministro y las prioridades locales de emisiones se alinean. Su uso depende de la disponibilidad confiable de combustible en el sitio individual. El mercado de generación de energía in situ en centros de datos de América del Norte retiene el diésel como combustible predominante mientras la nueva inversión se orienta hacia sistemas basados en gas.
Se proyecta que el hidrógeno y las mezclas de hidrógeno se expandirán a una CAGR del 12,56% hasta 2032. Proporcionan una vía de transición para los sistemas de celdas de combustible instalados inicialmente con gas natural. Oracle eligió reemplazar turbinas y generadores diésel con celdas de combustible de Bloom Energy Corporation en el Proyecto Jupiter. El plan revisado proyectó una reducción del 92% en las emisiones de óxidos de nitrógeno, y el Departamento de Medio Ambiente de Nuevo México aceptó la solicitud para revisión pública en junio de 2026. Una instalación de celdas de combustible de óxido sólido de 72,9 MW en el campus Hilliard de Amazon recibió la aprobación estatal en septiembre de 2025. La ciudad de Hilliard identifica el proyecto como un desarrollo de celdas de combustible destinado a respaldar el campus. Estos proyectos indican que la flexibilidad de combustible se está convirtiendo en parte de la planificación energética a largo plazo.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Energía de Puente Supera al Respaldo a Medida que los Retrasos en la Red Reestructuran los Casos de UsoLa energía de respaldo de emergencia representó el 54,18% del mercado en 2026. El segmento sigue siendo grande porque los centros de datos existentes requieren capacidad de reserva para cumplir con los compromisos de disponibilidad. Su participación en el nuevo gasto está disminuyendo a medida que los operadores buscan sistemas que funcionen durante períodos más largos. Las aplicaciones de energía primaria suministran una parte sustancial de las necesidades eléctricas regulares de un sitio. Las aplicaciones de energía continua suministran la carga total del campus desde activos in situ. Estas aplicaciones requieren equipos más duraderos, planificación de entrega de combustible y preparación de permisos de calidad del aire. El mercado de generación de energía in situ en centros de datos de América del Norte está avanzando más allá de los equipos diseñados únicamente para uso de emergencia infrecuente. Esta transición aumenta la demanda de acuerdos de servicio y sistemas de control que respalden la operación regular.
Se proyecta que la energía temporal y de puente se expandirá a una CAGR del 12,32% hasta 2032. Los desarrolladores utilizan estos sistemas durante 2 a 4 años mientras se construyen las conexiones permanentes. Conduit Power y Prometheus Hyperscale acordaron en septiembre de 2025 desplegar hasta 300 MW de generadores de gas y baterías para 2 centros de datos en Texas. El plan permite la interconexión posterior a la red sin dejar inutilizados los activos temporales. La instalación MV-1 de ECL en Mountain View ha operado con celdas de combustible de hidrógeno como suministro principal durante más de 2 años. Bloom Energy Corporation también suministró más de 5 GWh durante los eventos de estrés en la red por olas de calor en la Costa Este en 2026. El mercado de generación de energía in situ en centros de datos de América del Norte respalda así los sistemas temporales que pueden convertirse en parte de una arquitectura de energía híbrida de larga duración.
Por Tamaño de Centro de Datos:
La Demanda de Hiperescala Ancla el Segmento de Mayor CrecimientoLas instalaciones grandes representaron el 34,88% del mercado en 2026. Representan un nivel intermedio establecido que incluye los principales campus de colocación y empresariales. Estos sitios tienen suficiente escala para justificar diseños de generación y redundancia dedicados. Las instalaciones pequeñas y medianas se expanden con la demanda empresarial de tecnología de la información. Su carga más pequeña puede hacer que el costo fijo de los permisos de calidad del aire sea menos atractivo. Los proyectos de hiperescala tienen una economía diferente porque un solo campus puede requerir cientos de MW. Sus desarrolladores pueden adquirir generación, almacenamiento, servicio de combustible y controles como un paquete integrado. El mercado de generación de energía in situ en centros de datos de América del Norte sirve a cada banda de tamaño, pero los proyectos más grandes determinan la capacidad de los equipos y las decisiones de la cadena de suministro.
Se proyecta que las instalaciones de hiperescala se expandirán a una CAGR del 12,29% hasta 2032. Se están desarrollando nuevos sitios en el oeste de Texas, Utah, Wyoming y el Oeste Montañoso. Estas ubicaciones ofrecen terreno, acceso a gas y distancia de los corredores de transmisión congestionados. Una encuesta de Data Center Frontier de 2025 encontró que el 61% de los encuestados seleccionó sitios principalmente por la disponibilidad de energía. Esto marca una desviación de las prioridades anteriores centradas en el acceso a fibra y el costo del terreno. La absorción neta en los mercados primarios alcanzó 2.497,6 MW en 2025, y el norte de Virginia representó 1.102 MW. El mercado de generación de energía in situ en centros de datos de América del Norte se beneficia cuando los operadores de hiperescala tratan la capacidad de generación como una condición de viabilidad del sitio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
Los Operadores de Colocación Lideran, los Proveedores de Servicios en la Nube Crecen más RápidoLos operadores de colocación representaron el 36,17% del mercado en 2026. Sus contratos requieren capacidad confiable para múltiples inquilinos con diferentes cargas de cómputo. La generación in situ proporciona una forma directa de respaldar esas obligaciones de disponibilidad. Los operadores también pueden utilizar planes de generación para diferenciar nuevos proyectos en ubicaciones con restricciones de suministro. Los despliegues empresariales y de borde forman un grupo variado de usuarios. Las instituciones financieras necesitan una calidad de energía estricta, mientras que los nodos de borde priorizan la disponibilidad local y la baja latencia. Este grupo utiliza una combinación de equipos de respaldo estandarizados y sistemas distribuidos más pequeños. El mercado de generación de energía in situ en centros de datos de América del Norte es importante para los proveedores de colocación porque un suministro de energía retrasado o poco confiable puede limitar la entrega a los inquilinos.
Se proyecta que los proveedores de servicios en la nube se expandirán a una CAGR del 12,17% hasta 2032. AWS, Microsoft Azure y Google Cloud continúan desarrollando grandes programas de campus en América del Norte. Sus criterios de adquisición van más allá del tiempo de actividad porque también gestionan compromisos públicos de emisiones. Los sistemas de celdas de combustible y los acuerdos de gas natural con vías de gestión de carbono pueden ser más adecuados que los sistemas exclusivamente diésel para esos compromisos. La necesidad de una energización rápida da a los proveedores de nube una razón para utilizar energía de puente antes de que la capacidad de la red esté disponible. Su escala también permite acuerdos plurianuales de equipos y combustible. El mercado de generación de energía in situ en centros de datos de América del Norte seguirá compitiendo en velocidad de despliegue, rendimiento de emisiones y la capacidad de respaldar la futura conexión a la red. Estos criterios favorecen a los proveedores con equipos integrados, controles y capacidad de servicio a largo plazo.
Análisis Geográfico
Estados Unidos representó el 88,34% del mercado regional en 2026. Tiene la mayor concentración de capacidad de centros de datos existente y planificada en la región. El norte de Virginia, Dallas, Silicon Valley y Chicago siguen siendo importantes centros de demanda. Texas está atrayendo proyectos detrás del medidor a escala de gigavatios debido a su suministro de gas y su estructura de energía desregulada. Las normas estatales que permiten la reducción de grandes cargas de la red durante emergencias también respaldan las opciones de energía autónoma. El norte de Virginia presenta un caso contrastante porque su densa base de carga cumple con exigentes requisitos de permisos de calidad del aire. La carga de trabajo activa de permisos de Virginia ha redirigido parte del interés en energía primaria hacia Texas, el Medio Oeste y el Oeste Montañoso.
Se proyecta que Canadá se expandirá a una CAGR del 12,98% hasta 2032. Los compromisos federales de infraestructura digital totalizan 4,4 mil millones de CAD (3,17 mil millones de USD) y respaldan una mayor inversión en centros de datos. Alberta ha agotado la capacidad para proyectos de gran carga en algunas áreas. La disponibilidad de transmisión en Ontario también se está volviendo más limitada. El sistema basado en energía hidroeléctrica de Quebec enfrenta una demanda creciente del desarrollo de centros de datos. Microsoft tiene 0,41 GW en construcción, mientras que AWS tiene 0,16 GW de capacidad operativa. El mercado de generación de energía in situ en centros de datos de América del Norte ofrece a los proyectos canadienses una opción de energía de puente mientras se resuelven las colas de interconexión.
México tuvo la menor participación regional en 2026. MEXDC reportó 279 MW de capacidad instalada y 205 MW en construcción durante el año. La asociación espera que la capacidad nacional alcance 1,73 GW para 2031 bajo su acuerdo de coordinación con la Comisión Federal de Electricidad. Querétaro concentra el 75% de la base instalada de centros de datos de México. Banamex espera que su capacidad de energía para tecnología de la información aumente de 200 MW a más de 1.300 MW. La carga adicional equivale al 72% de la demanda máxima del estado en 2025. La dependencia de México del gas importado de Estados Unidos y su brecha en infraestructura de red hacen que los sistemas in situ sean importantes para los grandes campus. El mercado de generación de energía in situ en centros de datos de América del Norte es, por tanto, relevante para México como medio de gestionar el acceso retrasado a la red y el riesgo de entrega de combustible.
Panorama Competitivo
Concentración del Mercado
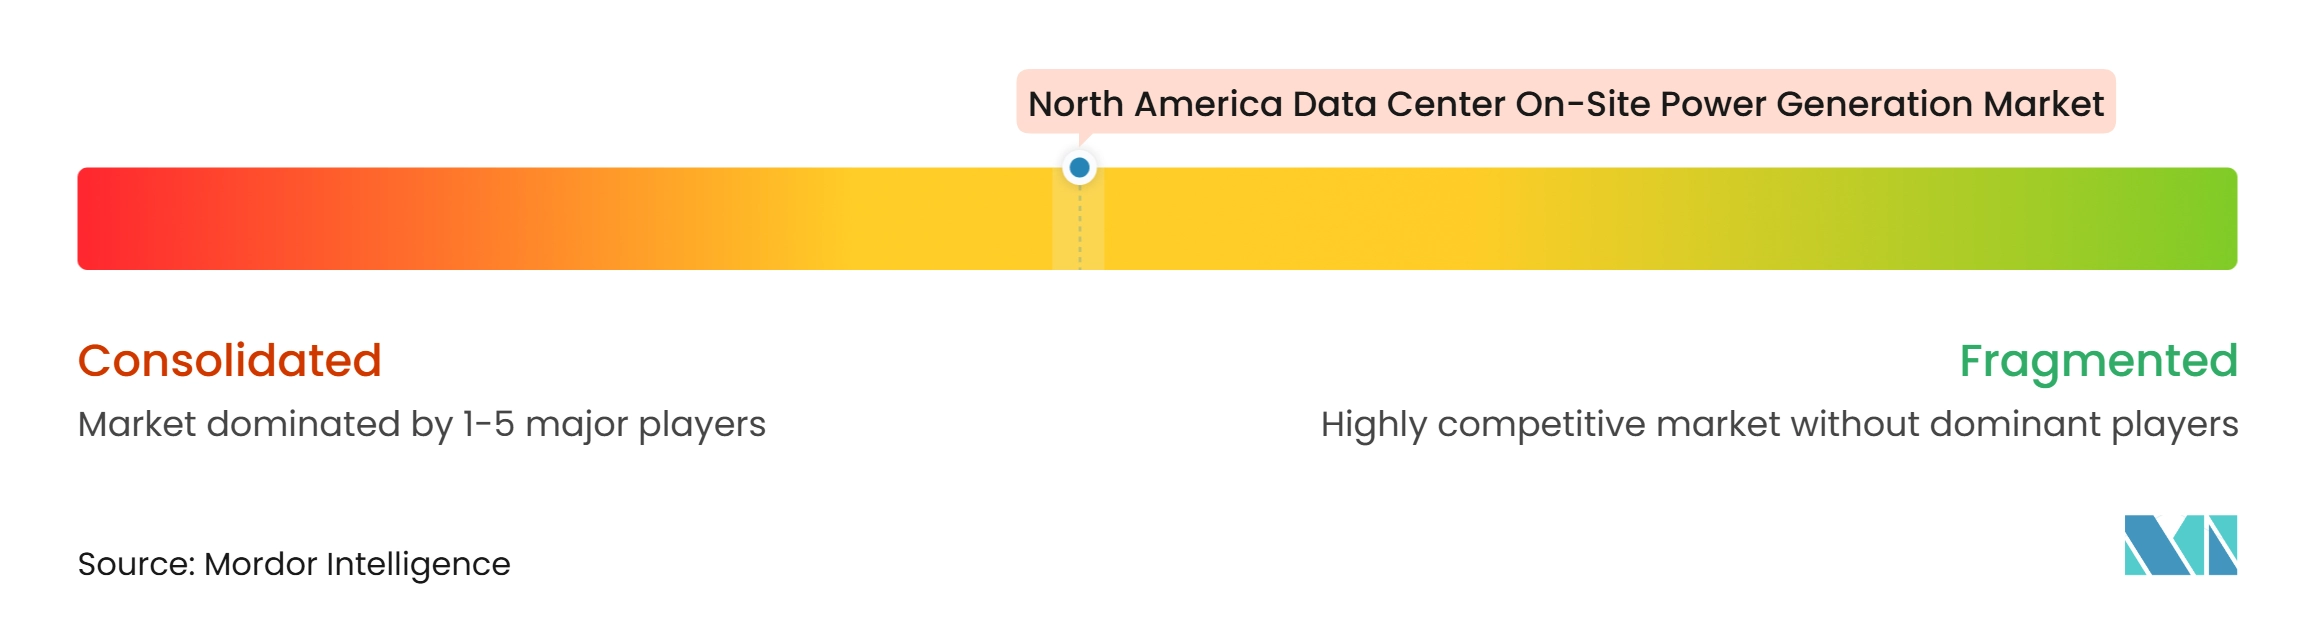
El mercado de generación de energía in situ en centros de datos de América del Norte está moderadamente concentrado entre los proveedores de equipos. El desarrollo de proyectos sigue siendo más fragmentado porque las soluciones de energía se diseñan en torno a sitios individuales, acceso a combustible y permisos. Caterpillar Inc. generó 3,2 mil millones de USD en ingresos por generación de energía en el cuarto trimestre de su ejercicio fiscal más reciente. Cummins Inc. vendió 2,6 mil millones de USD en equipos de generación de energía a centros de datos en 2025. La empresa esperaba que las ventas de generación de energía para centros de datos se expandieran entre un 30 y un 35% en 2026. GE Vernova Inc. reportó 2,4 mil millones de USD en pedidos de electrificación de centros de datos durante el primer trimestre de 2026. Rolls-Royce Holdings plc reportó una expansión del 46% interanual en los ingresos de centros de datos en 2026.
Los grandes proveedores están adaptando sus ofertas de transacciones de equipos a servicios de energía gestionados. VoltaGrid estructuró su acuerdo de 2,3 GW con Oracle como una solución de energía modular de servicio completo utilizando tecnología INNIO Jenbacher. El enfoque da al cliente acceso a capacidad sin requerir la gestión de cada interfaz de equipo. GE Vernova Inc., Chevron y Engine No. 1 formaron una empresa conjunta en 2025 con el objetivo de hasta 4 GW de generación a gas co-ubicada para centros de datos en Estados Unidos. El movimiento integra capacidades de equipos, combustible y desarrollo de energía en una única estructura de proyecto. La expansión del acuerdo de Oracle con Bloom Energy Corporation a hasta 2,8 GW en abril de 2026 muestra la escala de la adquisición comprometida de celdas de combustible. Tales acuerdos respaldan a los proveedores con capacidad de fabricación y organizaciones de servicio establecidas.
Los proveedores de celdas de combustible compiten en rendimiento de emisiones, modularidad y posicionamiento en la cadena de suministro nacional. La Sección 48E retiene un Crédito Fiscal a la Inversión del 40% para celdas de combustible, incluido un bono del 10% por contenido nacional identificado por FuelCell Energy, Inc. La política puede mejorar la economía de los proyectos de generación distribuida de menor emisión de carbono. Bloom Energy Corporation tiene una posición sólida en contratos de carga primaria para celdas de combustible de óxido sólido. Su dependencia del escandio a mayores niveles de producción puede crear riesgo de suministro cuando la disponibilidad del material es limitada. Caterpillar Inc., Cummins Inc., Wärtsilä Corporation e INNIO compiten más directamente en despliegues de motores de gas y diésel. El mercado de generación de energía in situ en centros de datos de América del Norte sigue siendo competitivo porque los operadores pueden elegir entre diseños de motor, turbina, celda de combustible e híbridos.
Líderes de la Industria de Generación de Energía In Situ en Centros de Datos de América del Norte
-
Caterpillar Inc.
-
Cummins Inc.
-
Generac Power Systems, Inc.
-
Bloom Energy Corporation
-
GE Vernova Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Generación de Energía In Situ en Centros de Datos de América del Norte Empresas cubiertas en este informe
- Caterpillar Inc.
- Cummins Inc.
- Generac Power Systems, Inc.
- Bloom Energy Corporation
- GE Vernova Inc.
- Rolls-Royce Holdings plc
- Mitsubishi Heavy Industries, Ltd.
- Wärtsilä Corporation
- Siemens Energy AG
- Schneider Electric SE
- Eaton Corporation plc
- Vertiv Holdings Co
- Rehlko, LLC
- MTU Onsite Energy GmbH
- Atlas Copco AB
- Ameresco, Inc.
- Hunt Energy Company, L.P.
- PowerSecure, Inc.
- Aggreko plc
- FuelCell Energy, Inc.
Desarrollos recientes de la industria en Mercado de Generación de Energía In Situ en Centros de Datos de América del Norte
- Junio de 2026: Bloom Energy Corporation y Brookfield Infrastructure ampliaron su acuerdo de suministro de celdas de combustible de 5 mil millones de USD a 25 mil millones de USD, uno de los contratos de energía distribuida más grandes registrados, anclando el aumento de producción de Bloom con una oferta comprometida a largo plazo y señalando la confianza institucional en las celdas de combustible como infraestructura de energía primaria para centros de datos.
- Junio de 2026: Oracle presentó una solicitud de permiso de calidad del aire actualizada al Departamento de Medio Ambiente de Nuevo México para el Proyecto Jupiter en el condado de Doña Ana, reemplazando su diseño anterior de turbina de gas y generador diésel con una microrred de celdas de combustible de Bloom Energy Corporation; el plan actualizado proyectó una reducción del 92% en las emisiones de óxidos de nitrógeno, y Nuevo México consideró la solicitud completa para revisión pública.
- Abril de 2026: Oracle amplió su acuerdo con Bloom Energy Corporation a hasta 2,8 GW de celdas de combustible durante 4 años, con 1,2 GW ya contratados y en despliegue; Bloom entregó el sistema inicial 35 días antes de lo previsto.
- Abril de 2026: Wärtsilä Corporation aseguró un pedido de 790 MW de motores de gas natural para un centro de datos en Texas, su mayor contrato individual de centro de datos hasta la fecha, utilizando 42 motores Wärtsilä 50SG, llevando el volumen acumulado de pedidos de centros de datos en Estados Unidos por encima de 2,4 GW.
Alcance del Informe del Mercado de Generación de Energía In Situ en Centros de Datos de América del Norte
El Informe del Mercado de Generación de Energía In Situ en Centros de Datos de América del Norte comprende soluciones que permiten a los centros de datos generar electricidad dentro o adyacente a sus instalaciones para garantizar un suministro de energía confiable, resiliente e ininterrumpido. Estos sistemas respaldan la continuidad operativa al reducir la dependencia de las redes externas, mitigar los riesgos de cortes de energía y atender la creciente demanda de energía de la infraestructura digital. El mercado incluye tecnologías diseñadas para la generación de energía de respaldo, primaria y continua, ayudando a los operadores a mejorar la seguridad energética, optimizar la eficiencia operativa, respaldar los objetivos de sostenibilidad y satisfacer los crecientes requisitos de energía de los entornos de cómputo modernos de alta densidad.
El Mercado de Generación de Energía In Situ en Centros de Datos de América del Norte está segmentado por Tecnología de Generación (Grupos Electrógenos Diésel, Grupos Electrógenos de Gas Natural, Turbinas de Gas, Motores Alternativos de Gas, Celdas de Combustible y Otras Tecnologías de Generación), Capacidad de Generación Instalada (Por debajo de 1 MW, 1–5 MW, 5–20 MW y Más de 20 MW), Tipo de Combustible (Diésel, Gas Natural, Combustibles Renovables y Biogás, Hidrógeno y Mezclas de Hidrógeno y Otros Tipos de Combustible), Aplicación (Energía de Respaldo de Emergencia, Energía Primaria, Energía Continua y Energía Temporal y de Puente), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube y Empresarial y de Borde) y Geografía (Estados Unidos, Canadá y México). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (MW).
Resumen de la segmentación
| Grupos Electrógenos Diésel |
| Grupos Electrógenos de Gas Natural |
| Turbinas de Gas |
| Motores Alternativos de Gas |
| Celdas de Combustible |
| Otras Tecnologías de Generación |
| Por debajo de 1 MW |
| 1-5 MW |
| Más de 5-20 MW |
| Más de 20 MW |
| Diésel |
| Gas Natural |
| Combustibles Renovables y Biogás |
| Hidrógeno y Mezclas de Hidrógeno |
| Otros Combustibles |
| Energía de Respaldo de Emergencia |
| Energía Primaria |
| Energía Continua |
| Energía Temporal y de Puente |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y de Borde |
| Estados Unidos |
| Canadá |
| México |
| Por Tecnología de Generación | Grupos Electrógenos Diésel |
| Grupos Electrógenos de Gas Natural | |
| Turbinas de Gas | |
| Motores Alternativos de Gas | |
| Celdas de Combustible | |
| Otras Tecnologías de Generación | |
| Por Capacidad de Generación Instalada | Por debajo de 1 MW |
| 1-5 MW | |
| Más de 5-20 MW | |
| Más de 20 MW | |
| Por Tipo de Combustible | Diésel |
| Gas Natural | |
| Combustibles Renovables y Biogás | |
| Hidrógeno y Mezclas de Hidrógeno | |
| Otros Combustibles | |
| Por Aplicación | Energía de Respaldo de Emergencia |
| Energía Primaria | |
| Energía Continua | |
| Energía Temporal y de Puente | |
| Por Tamaño de Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial y de Borde | |
| Por Geografía | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de generación de energía in situ en centros de datos de América del Norte?
El mercado está valorado en 11,83 mil millones de USD en 2026 y se espera que alcance 24,35 mil millones de USD para 2032 a una CAGR del 11,59%. El pronóstico refleja una mayor demanda de capacidad detrás del medidor en despliegues de energía de respaldo, energía primaria, energía de puente y energía continua en los mercados regionales a lo largo del período de pronóstico.
¿Qué está impulsando la demanda de energía in situ en los centros de datos de América del Norte?
Las cargas de trabajo de IA, los retrasos en las conexiones a la red y la necesidad de energía confiable están aumentando la demanda de sistemas in situ primarios, de puente y resilientes.
¿Qué tecnología de generación se está expandiendo más rápido?
Se proyecta que las celdas de combustible se expandirán a una CAGR del 12,79% hasta 2032, respaldadas por el despliegue modular y las menores emisiones locales.
¿Por qué los operadores de centros de datos utilizan energía de puente?
Los sistemas de energía de puente pueden permitir que un campus opere mientras se completa la interconexión permanente con la red, a menudo durante un período de 2 a 4 años.
¿Qué país lidera la demanda regional?
Estados Unidos representó el 88,34% de la demanda regional en 2026, respaldado por su gran base instalada de centros de datos y el creciente desarrollo de hiperescala.
¿Qué tipo de combustible tiene la expansión proyectada más sólida?
Se proyecta que el hidrógeno y las mezclas de hidrógeno se expandirán a una CAGR del 12,56% hasta 2032 a medida que los proyectos de celdas de combustible desarrollan flexibilidad para futuros cambios en el suministro.