
北米データセンター現地電力発電市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
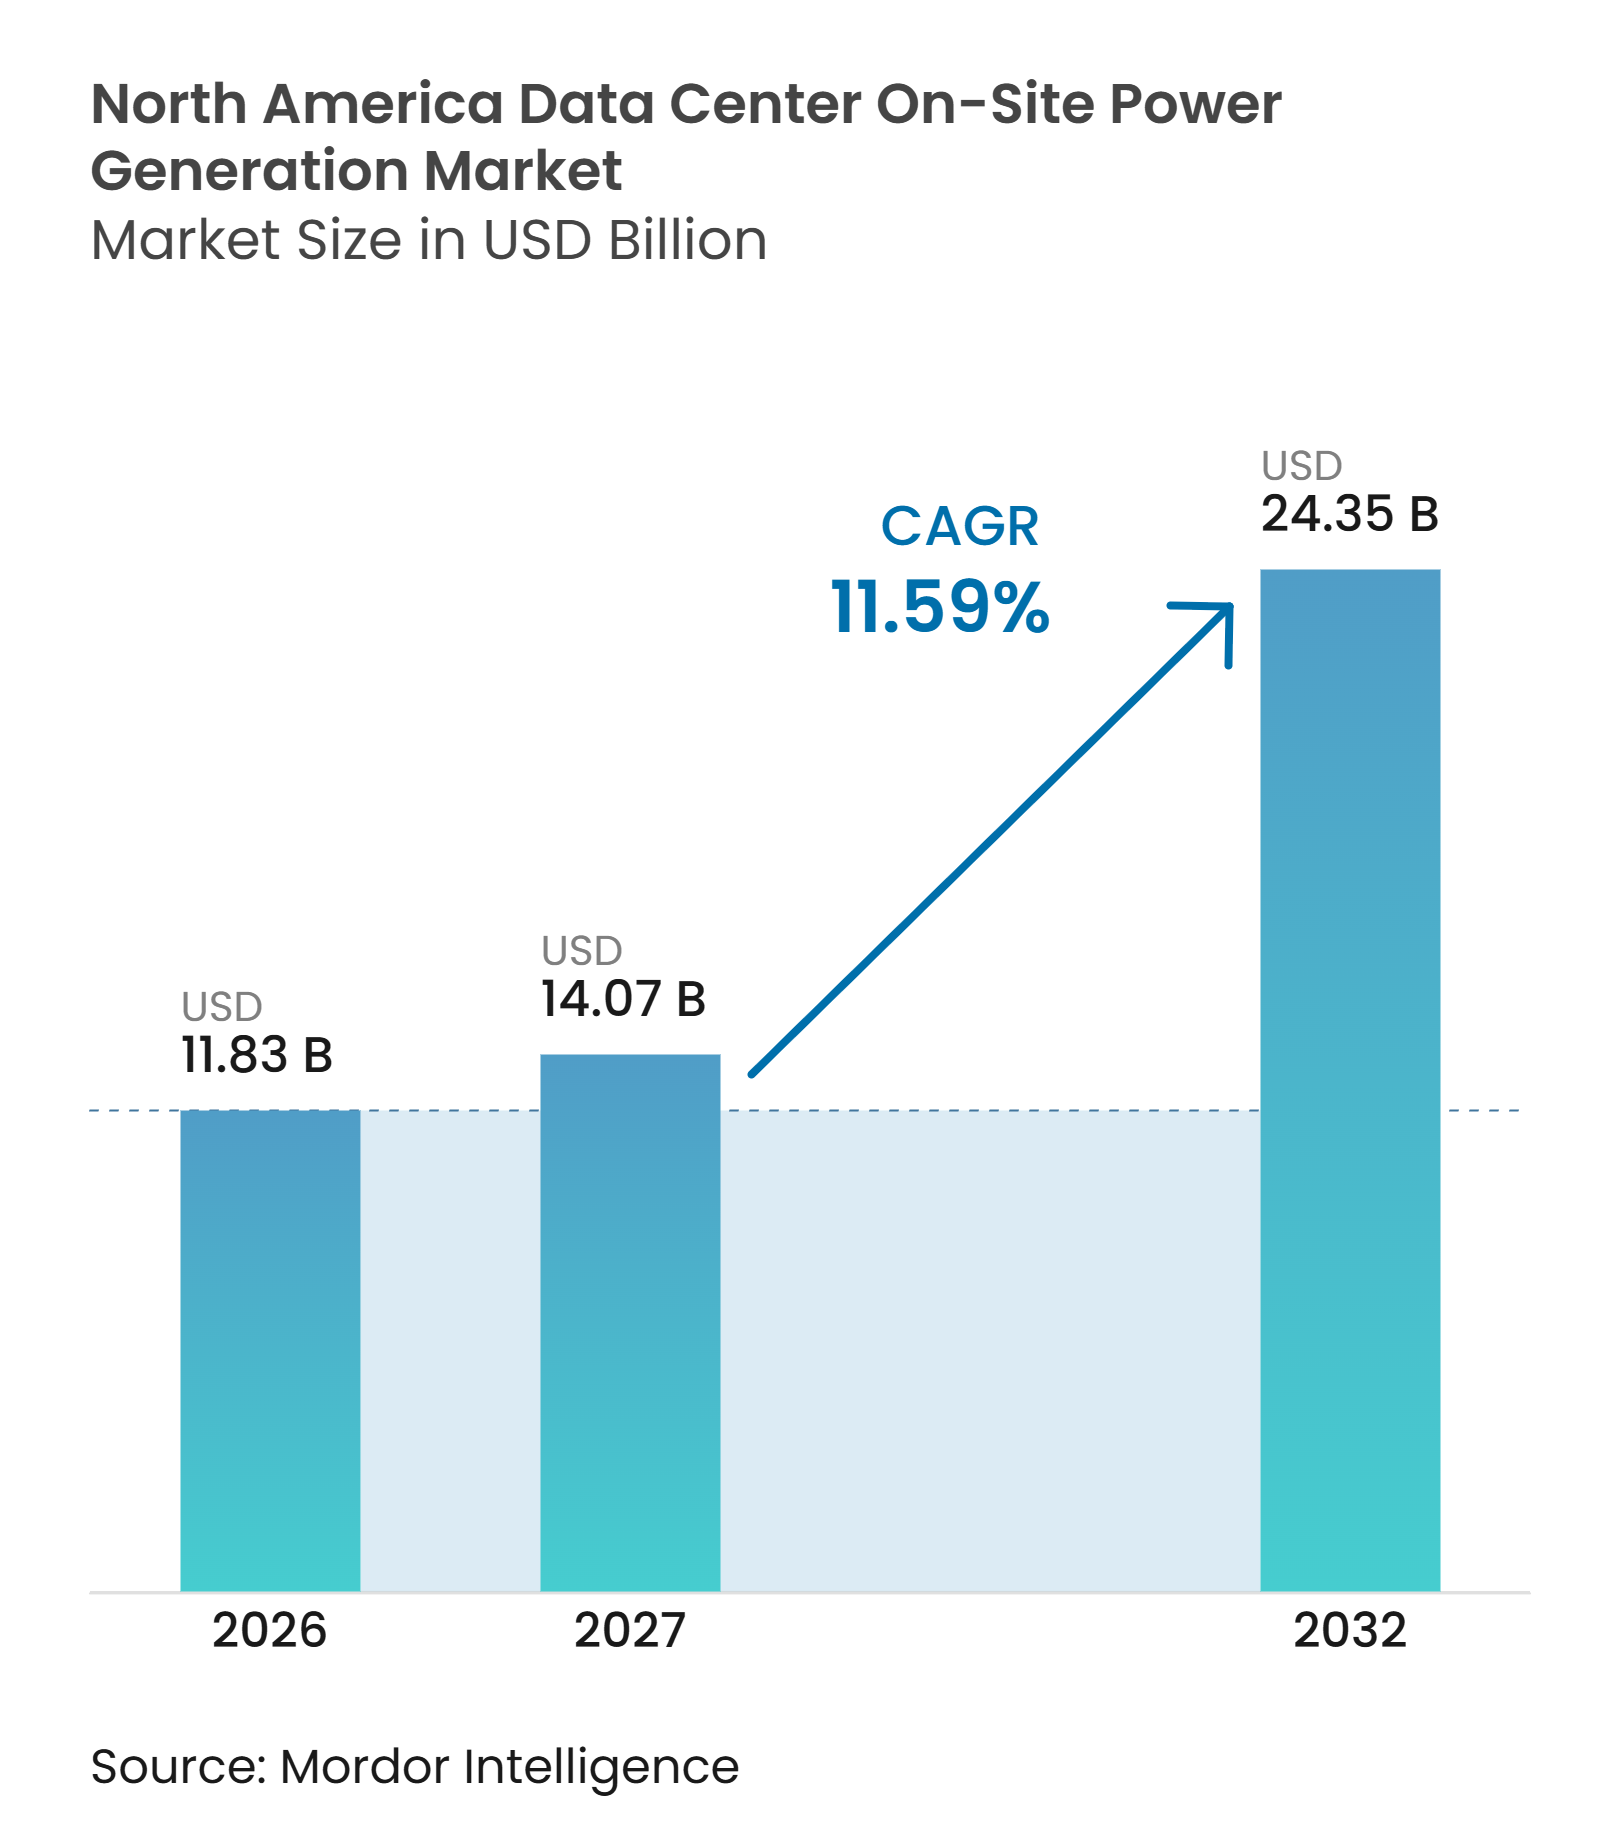
| 基準年の市場規模 (2026) | 11.83 十億米ドル |
| 市場規模 (2027) | 14.07 十億米ドル |
| 市場規模 (2032) | 24.35 十億米ドル |
| 成長率 (2027 - 2032) | 11.59 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米データセンター現地電力発電市場分析
北米データセンター現地電力発電市場規模2026年に11.83 ビリオン 米ドルと評価され、2027年の14.07 ビリオン 米ドルから2032年には24.35 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 11.59%で成長する見込みです。設置ベースの観点では、市場は2026年に3,851 ミリオン メガワットと評価され、2027年の4,212 ミリオン メガワットから2032年には6,811 ミリオン メガワットに成長すると予測され、予測期間(2027年~2032年)においてCAGR 10.12%で拡大する見込みであり、これは恒久的な電力サービスが利用可能になる前に稼働できる電力の必要性を反映しています。AIトレーニングおよび推論施設は電力密度を高め、信頼性の高い燃料アクセス、利用可能な土地、および実行可能な許可が得られる場所へとサイト選定をシフトさせています。グリッド接続の遅延により、現地設備は緊急保護手段からプロジェクト納入の主要部分へと変化しており、特に大規模キャンパスにおいてその傾向が顕著です。設備サプライヤーは、段階的に設置可能なモジュール式ガスエンジン、燃料電池、バッテリー、およびマネージドプライム電力サービスで対しています。北米データセンター現地電力発電市場は、より厳格な許可取得、燃料インフラの制限、および燃料電池システムに使用される材料のサプライエクスポージャーという課題にも直面しています。
主要レポートのポイント
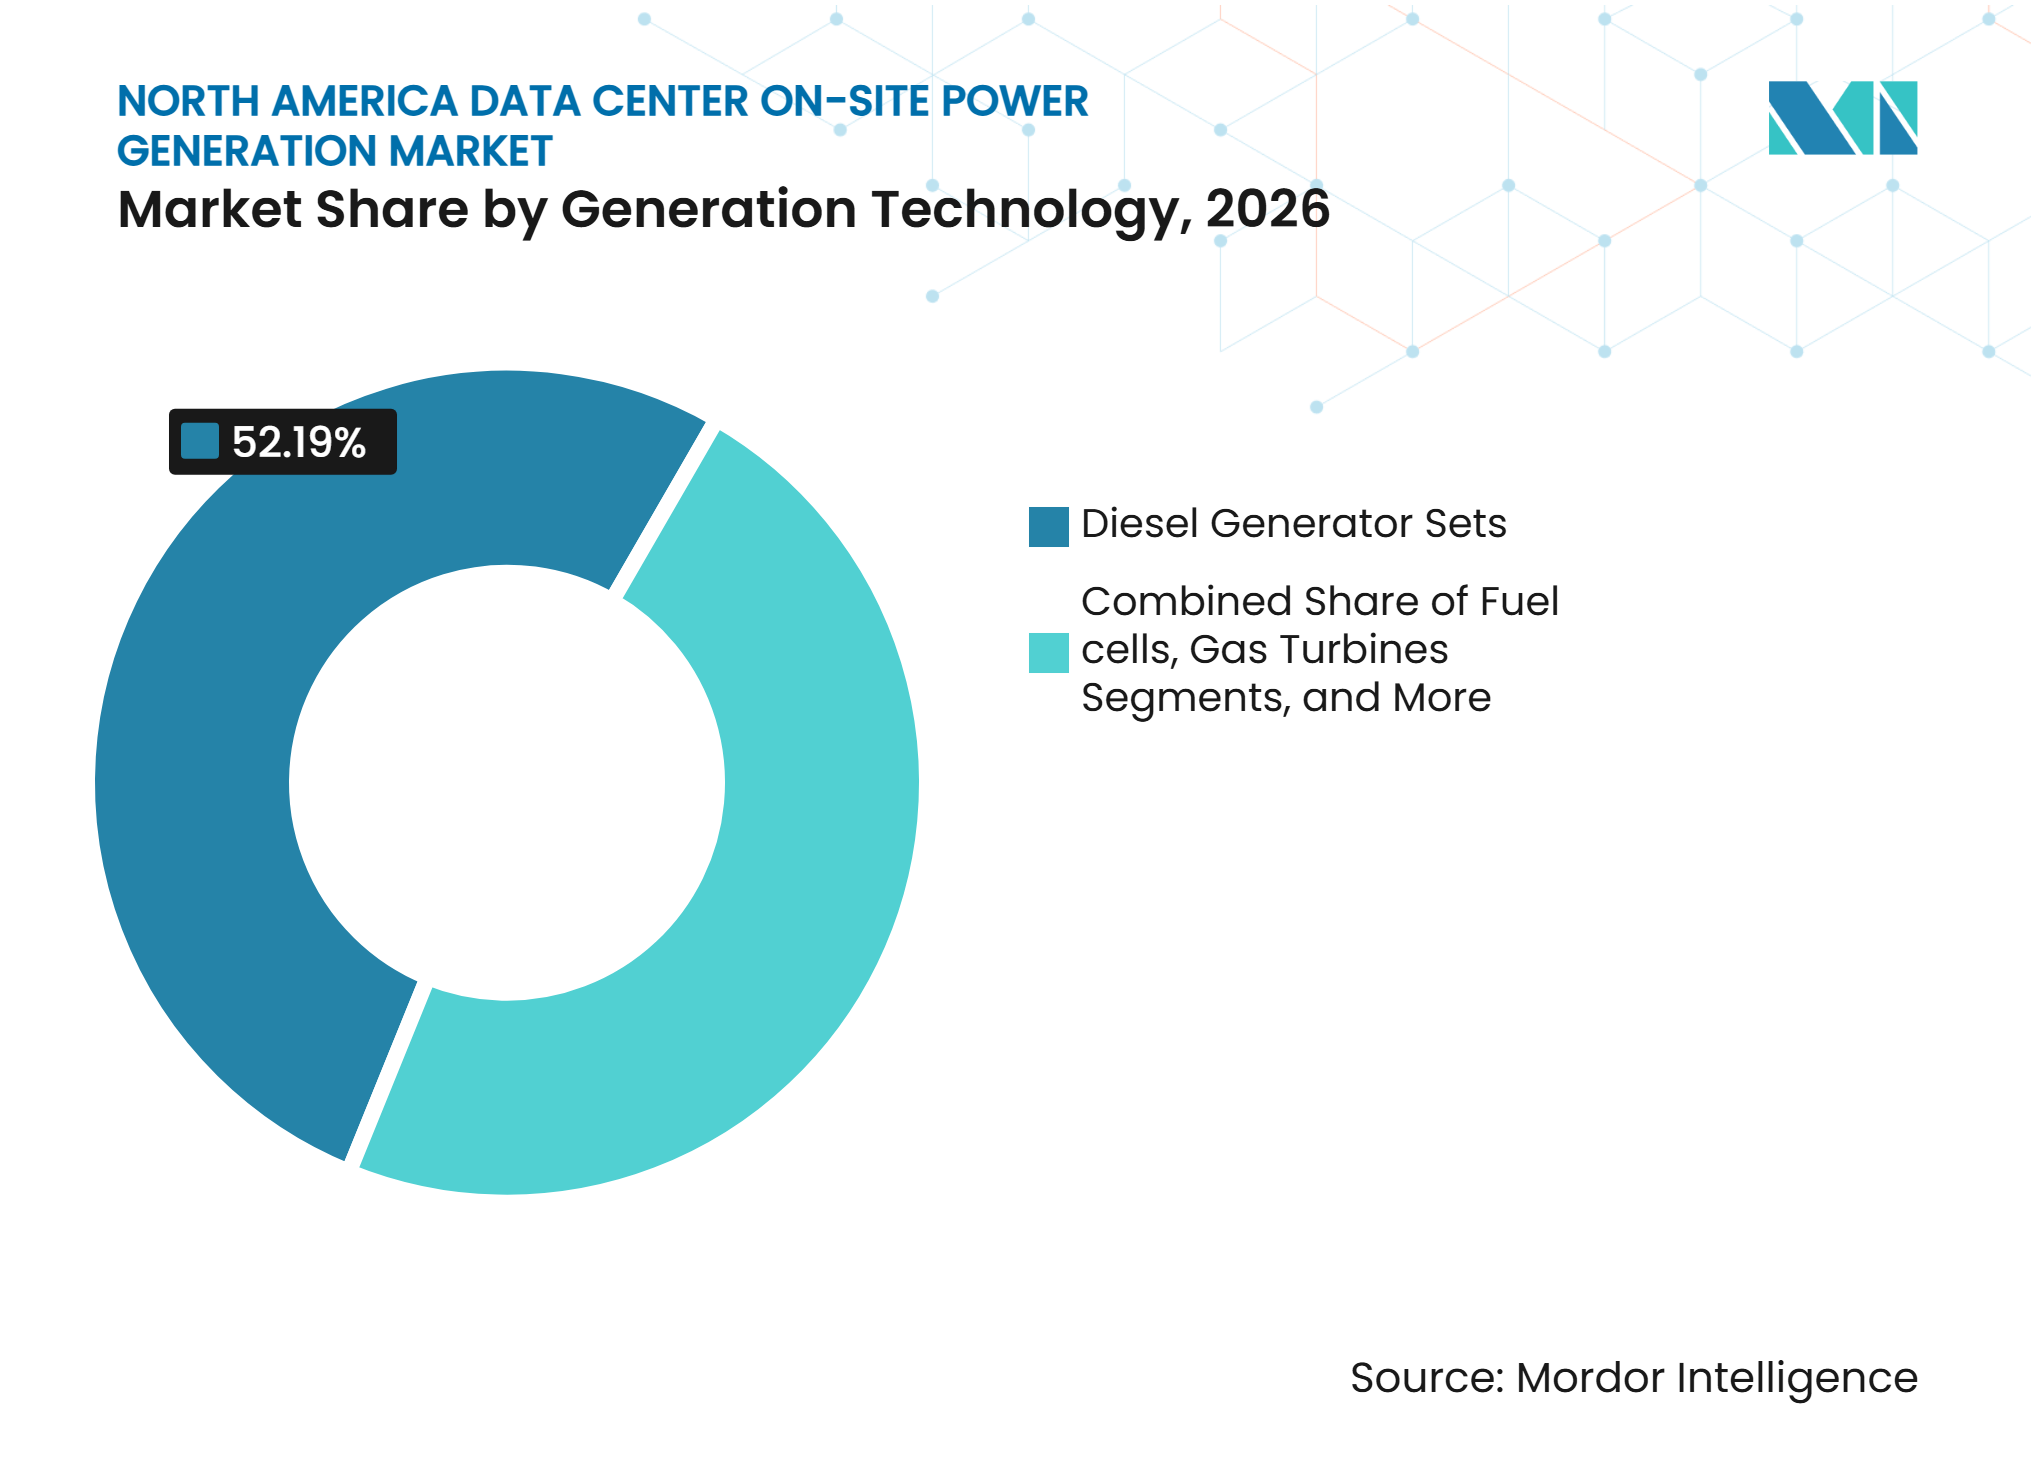
- 発電技術別では、ディーゼル発電機セットが2026年の北米データセンター現地電力発電市場シェアの52.19%を占め、燃料電池は2032年までCAGR 12.79%で拡大すると予測されています。
- 設置発電容量別では、5~20MWセグメントが2026年の市場の33.34%を占め、20MW超セグメントは2032年までCAGR 12.38%で拡大すると予測されています。
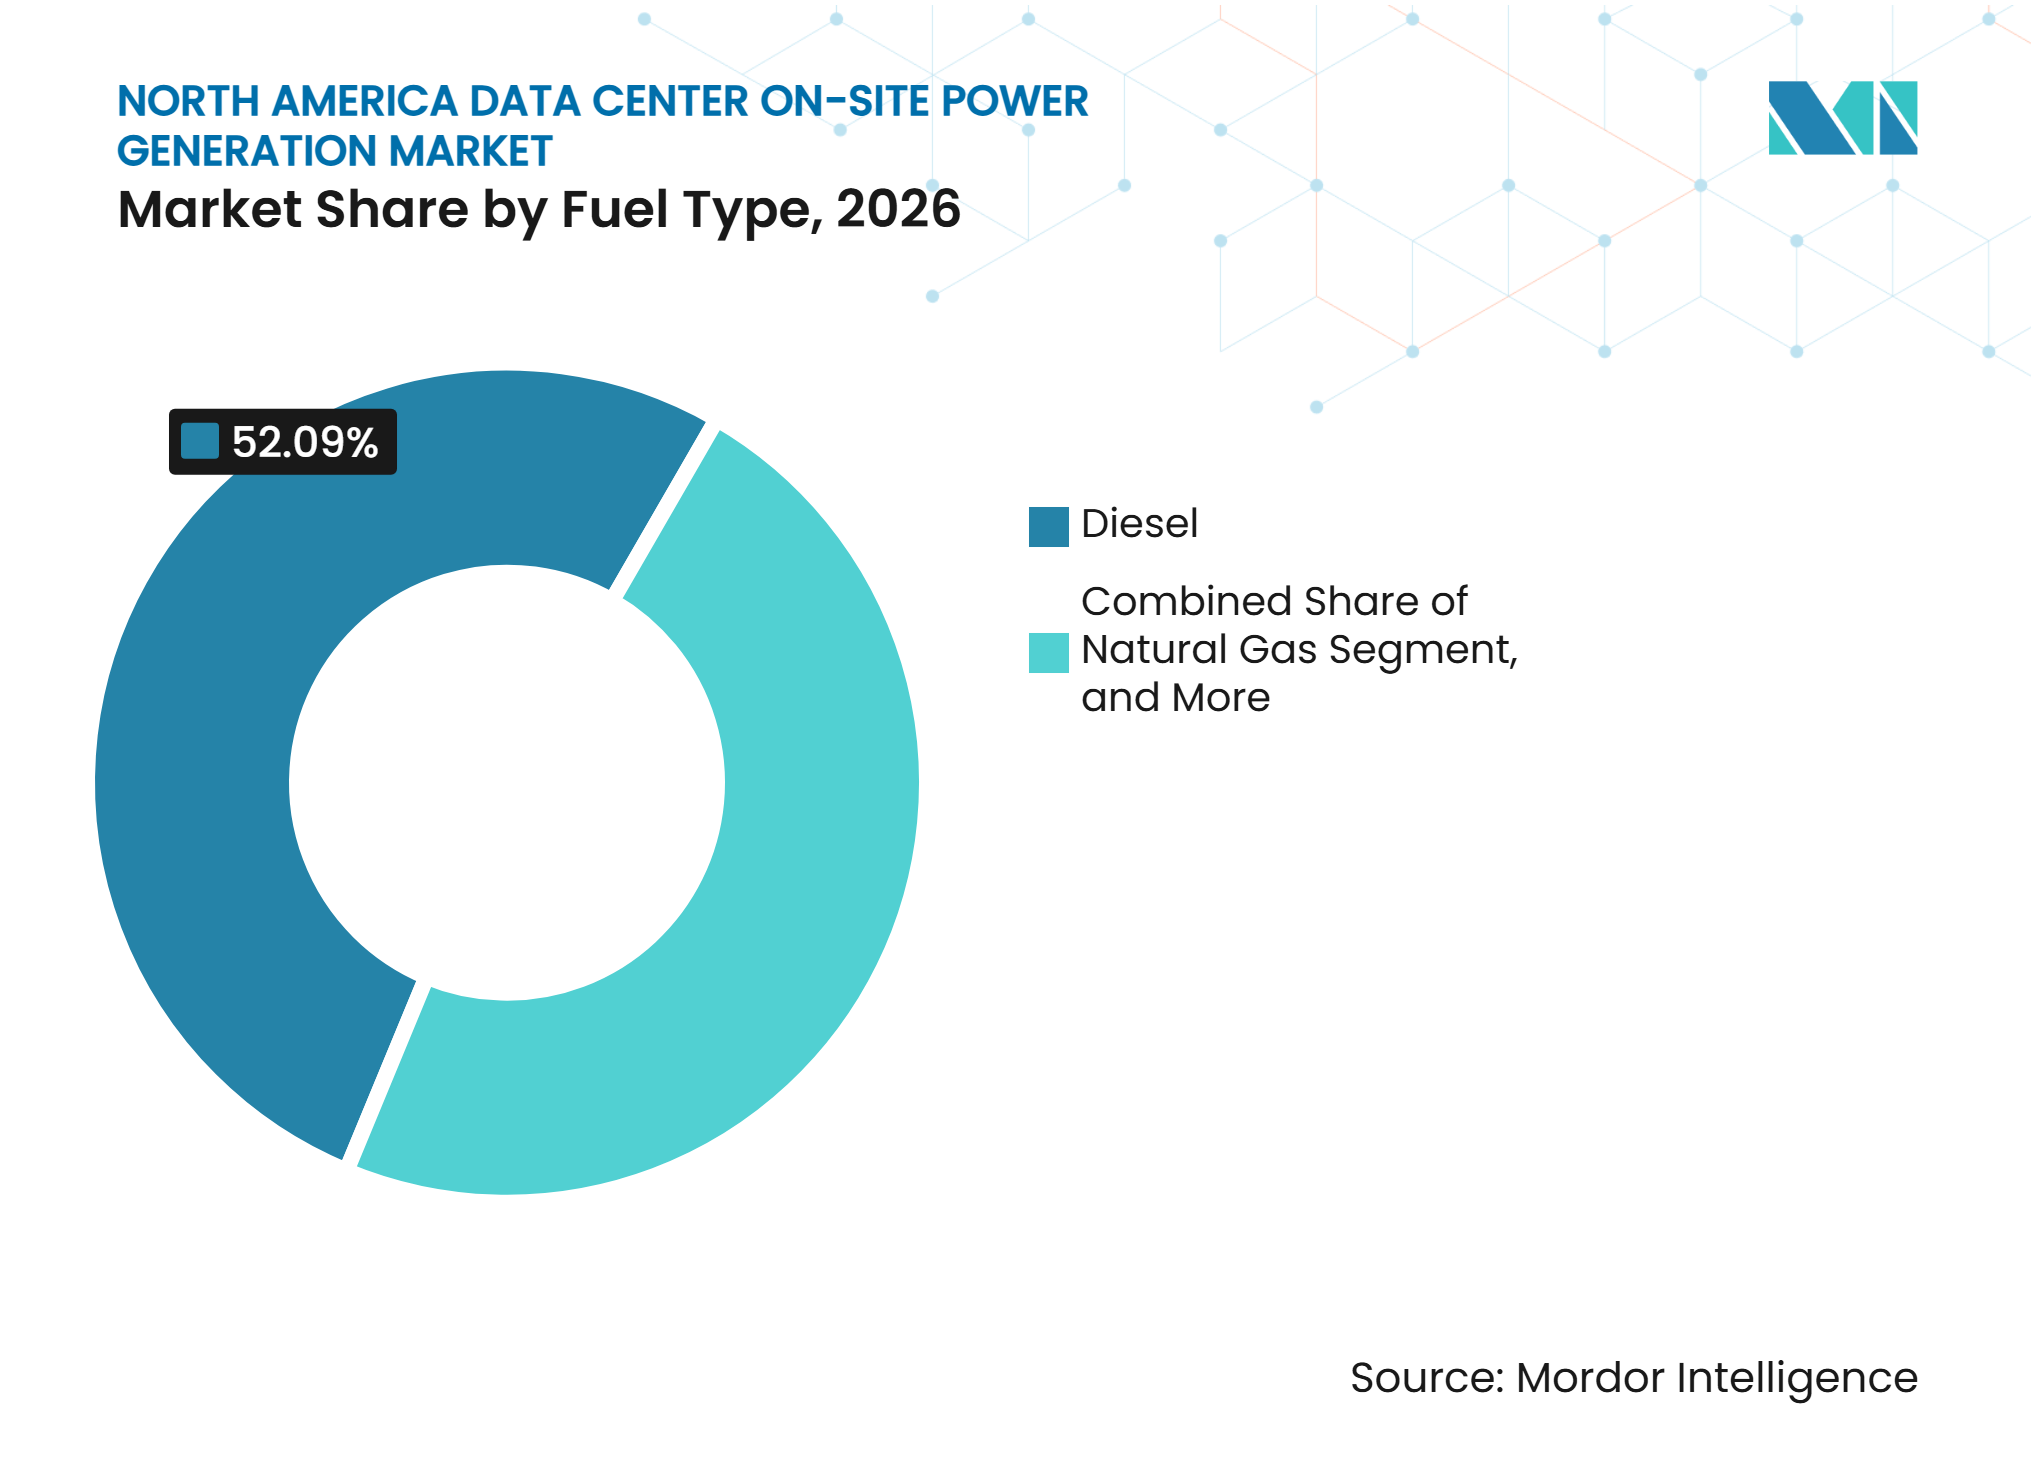
- 燃料タイプ別では、ディーゼルが2026年の北米データセンター現地電力発電市場において52.09%を占め、水素および水素混合物は2032年までCAGR 12.56%で拡大すると予測されています。
- 用途別では、緊急バックアップ電力が2026年の市場の54.18%を占め、一時的・ブリッジ電力は2032年までCAGR 12.32%で拡大すると予測されています。
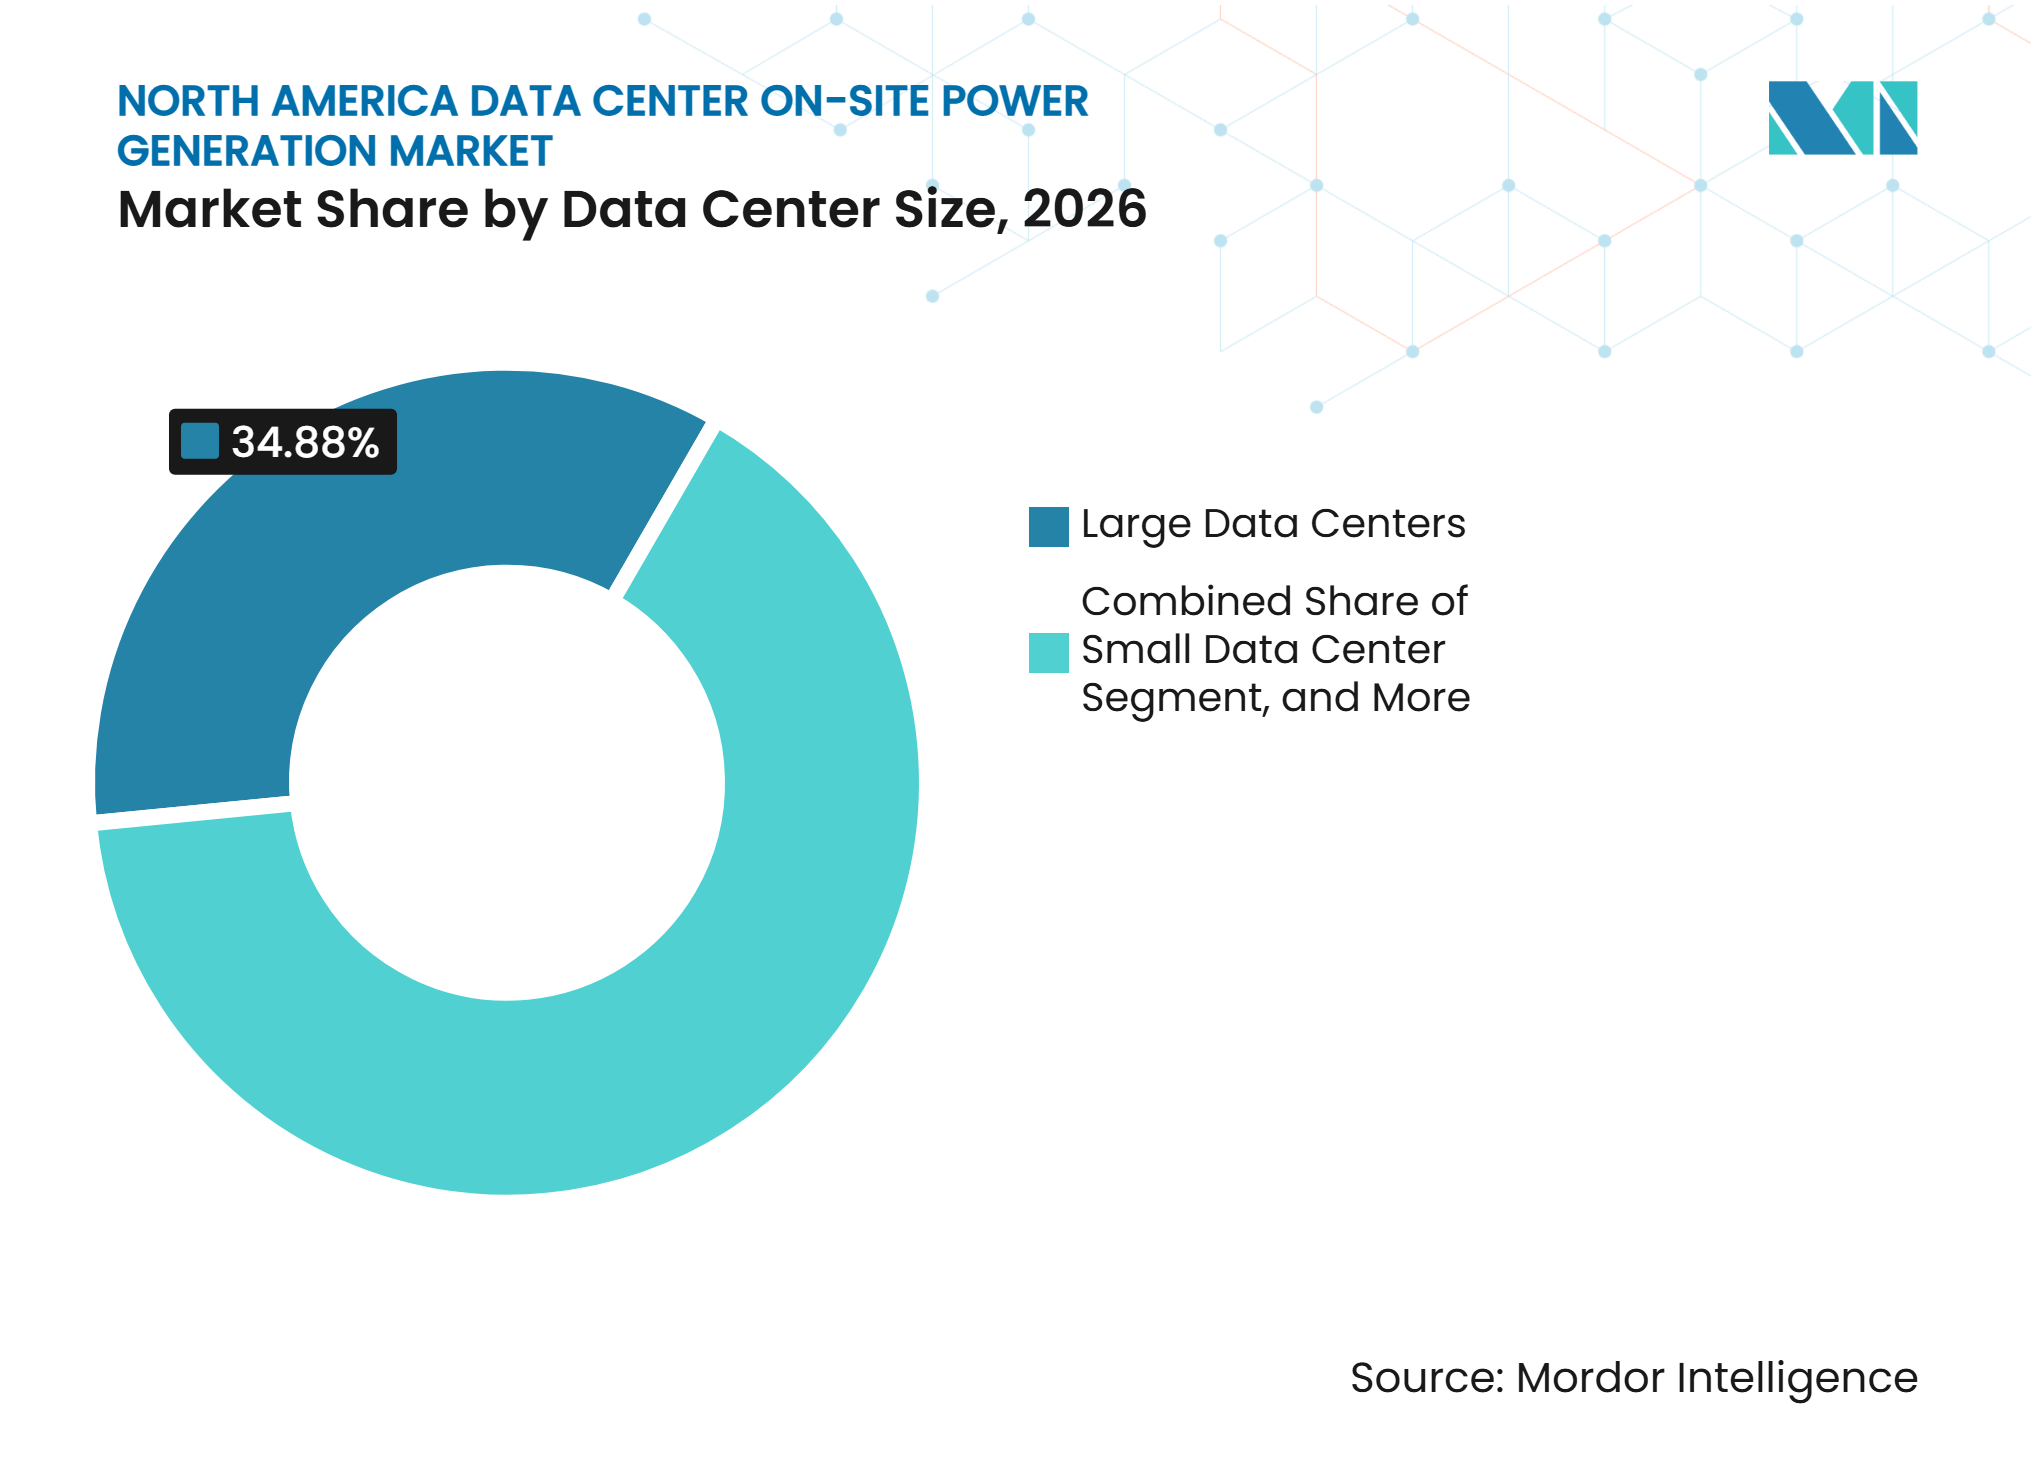
- データセンター規模別では、大規模データセンターが2026年の市場の34.88%を占め、ハイパースケールデータセンターは2032年までCAGR 12.29%で拡大すると予測されています。
- データセンタータイプ別では、コロケーション事業者が2026年の市場の36.17%を占め、クラウドサービスプロバイダーは2032年までCAGR 12.17%で拡大すると予測されています。
- 地域別では、米国が2026年の市場の88.34%を占め、カナダは2032年までCAGR 12.98%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| AIおよびハイパースケールデータセンターの負荷成長 | +3.5% | 米国、バージニア州、テキサス州、イリノイ州、およびカナダ、アルバータ州・ケベック州 | 短期(2年以内) |
| グリッド相互接続の遅延と電力供給制約 | +2.8% | 米国、PJMおよびERCOT、ならびにカナダ、アルバータ州・オンタリオ州 | 中期(2~4年) |
| メータ背後型プライム電力の採用拡大 | +1.5% | 米国、テキサス州および南東部、より広範な全国的採用 | 中期(2~4年) |
| 高可用性・レジリエント電力アーキテクチャへの需要 | +1.2% | 北米、AIデンシティキャンパスにおいてより高い関連性 | 中期(2~4年) |
| 低炭素分散型発電に対する連邦・州の支援 | +0.8% | 米国、バージニア州、テキサス州、ネバダ州を含む | 中期(2~4年) |
| ギガワット規模のキャンパス拡張に向けたモジュール展開 | +0.6% | 米国、西テキサス州、ユタ州、南東部、および中西部 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
AIおよびハイパースケールデータセンターの負荷成長
新しいハイパースケール施設は150~300kWと定格されたラックを使用しており、従来のエンタープライズ施設の10~20kWと比較して大幅に高くなっています。この運用プロファイルにより、キャンパス近傍での安定した高品質な電力の必要性が高まっています。南北アメリカ全体で建設中の容量は2025年下半期に37.7GWに達し、91.7%が納入前にプリコミットされていました。[1] これらのコミットメントは、建設スケジューで電力が利用できない場合の収益遅延リスクを高めます。北米データセンター現地電力発電市場は、開発者が最初のサイト計画段階で発電設備を調達する際に恩恵を受けます。需要は、単一の大規模電力相互接続を待たずに容量を追加できるシステムを優先します。
グリッド相互接続の遅延と電力供給制約
大規模データセンターキャンパスは、電力会社の接続タイムラインが3~6年に及ぶことが多くあります。Camus Energy、Encoord、およびプリンストン大学のZERO Labによる共同評価では、柔軟な現地発電により500MW施設が従来の相互接続より3~5年早く運用を開始できることが示されました。[2] 同評価では、柔軟な発電が大規模負荷を支援する場合、需要1GWあたり78 ミリオン 米ドルのグリッドインフラ節約効果があることも示されました。北米データセンター現地電力発電市場は、建設タイミングと地域グリッド投資制約の両方に対応しています。PJMに対して大規模負荷向けの非確定送電経路を確立するよう求めるFERC措置も、ハイブリッド電力構成を支援しています。開発者はこれらの構成を使用して、電力会社サービスが整備される間、現地資産で運用することができます。
メータ背後型プライム電力の採用拡大
多くの新しいキャンパスにおいて、電力計画の順序が変化しています。開発者は恒久的なグリッド接続を確定する前にプライム電力を確保することが増えています。このアプローチにより、電力会社の供給が遅れることで完成したサーバーホールが未使用のままになるリスクが軽減されます。xAIは122日以内にモジュール式往復ユニットでメンフィスデータセンターに電力を供給し、迅速な展開が商業的に重要になった理由を示しました。Wärtsiläの2026年4月のテキサスデータセンター向け790MWの受注も、ガスタービンが利用できない場合に往復エンジンが大規模キャンパスに対応できることを示しました。[3] 北米データセンター現地電力発電市場は、早期運用と後のグリッドオプション性の両方を支援する設備へのこのシフトから恩恵を受けています。
高可用性・レジリエント電力アーキテクチャへの需要
2024年7月のノーザンバージニアにおける電圧異常により、60のデータセンターが同時に切断され、グリッドから1,500MWが除去されました。この事象は、地域的な障害時に多数の独立した緊急システムに依存することの限界を示しました。AIワークロードは、高密度GPUシステムが中断に対する許容度が限られているため、安定した電圧と電力品質を必要とします。CaterpillarとJoule Capital PartnersはG3520K発電機セットと1.1GWhのグリッド形成型バッテリーストレージを備えたユタ州キャンパスを計画しました。その設計は、孤立したバックアップユニットの集合体ではなく、準マイクログリッドとして動作することができます。北米データセンター現地電力発電市場は、その結果として統合制御、ストレージ、発電、および開閉装置へと移行しています。
制約影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 排出・大気質・許可要件 | -1.8% | 米国、バージニア州、カリフォルニア州、オハイオ州において高い関連性 | 長期(4年以上) |
| 燃料価格および燃料供給の変動性 | -1.2% | 米国のパイプライン制約地域およびメキシコ | 中期(2~4年) |
| 固体酸化物燃料電池におけるスカンジウムおよびスタックの供給エクスポージャー | -0.7% | 米国、特に固体酸化物燃料電池の展開 | 長期(4年以上) |
| 地域の大気・騒音・水・土地への影響に関連するコミュニティの反対 | -0.4% | 米国、ノーザンバージニア、テキサス郊外、ニューメキシコを含む | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
排出・大気質・許可要件
大気浄化法は、主要発生源の閾値を超える現地プラントに対して着工前の大気許可を義務付けています。許可要件は州によって異なり、類似施設に対して異なるプロジェクトタイムラインが生じます。バージニア州の環境品質局(DEQ)は2025年11月に184件の既存の新規発生源審査許可と21件の有効なデータセンター申請を管理していました。これらの許可のほとんどは、長時間運転向けに設計された発電ではなく、ディーゼルスタンバイエンジンをカバーしていました。米国環境保護庁(EPA)は2025年に基準を改訂し、1か所で最大24か月展開されるユニット向けの一時的な燃焼タービンカテゴリーを設けました。恒久的なメータ背後型プラントは依然として完全な新規発生源審査が必要であり、プロジェクトタイムラインを12~36か月延長する可能性があるため、この緩和措置は限定的です。
燃料価格および燃料供給の変動性
天然ガスは、ディーゼルよりも低いMWhあたりコストで現地プライム電力を提供できます。しかし、500MWのキャンパスは発電所に匹敵するガス負荷を生み出す可能性があります。その場合、キャンパスが全出力で運用できるようになる前に、新しいパイプラインの支線と圧縮設備が必要になる場合があります。この要件により、自家供給ガス発電に関連するスピードの優位性の一部が失われます。メキシコは天然ガス供給の3分の2を米国から輸入しているため、追加的なエクスポージャーに直面しています。北米データセンター現地電力発電市場は、迅速なガスエンジン展開と燃料供給リスクおよび価格変動性のバランスを取る必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
発電技術別:
ディーゼルの優位性が燃料電池に地位を譲るディーゼル発電機セットは2026年の北米データセンター現地電力発電市場シェアの52.19%を占めました。その地位は、3十年にわたって構築された大規模な緊急フリートの設置ベースを反映しています。これらのユニットはオペレーターに馴染みがあり、スタンバイ用途に広く使用されています。天然ガス発電機セットおよび往復式ガスエンジンは現在、プライム電力受注のより大きなシェアを獲得しています。Cumminsは大規模データセンター要件向けに3.3MW発電機を追加し、天然ガスポートフォリオを拡大しました。ガスタービンはギガワット規模のベースロード容量を供給できます。長い納期待ちにより、モジュール式エンジンシステムに実際的な機会が生まれています。北米データセンター現地電発電産業は、バックアップ主導の設備ベースからより広範なプライマリー電力ミックスへとシフトしています。
燃料電池は2032年までCAGR 12.79%で拡大すると予測されています。そのモジュール形式は段階的なキャンパス開発に適しています。2026年の査読済み評価では、固体酸化物燃料電池が50~60%の正味電気効率を達成できることが示されました。同研究では、計画中の設置に対して325kWから2.45GWまでの展開規模も示されました。これらの特性は、連続的およびプライマリー負荷用途での使用を支援します。燃料電池は、水素供給システムが完全に利用可能になる前に天然ガスで運用できます。その採用は依然としてスタックの可用性、材料調達、および地域の大気許可条件に依存しています。北米データセンター現地電力発電市場は、地域排出量の低減とモジュール展開が重要な場所で燃料電池に成長する役割を与えています。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
設置発電容量別:
ギガワット規模の建設が上位区分を再編5~20MW範囲は2026年の北米データセンター現地電力発電市場の33.34%を占めました。この範囲は、確立されたエンタープライズおよびコロケーション施設の従来の規模設定を反映しています。これにより、オペレーターは複数のデータホール全体に冗長な発電機セットを設置できます。1~5MW範囲は、ティアIIIおよびティアIVの冗長性要件を持つ標準化されたコロケーション展開に対応しています。1MW未満の容量は、エッジノードおよびより小規模な分散サイトにより関連性があります。これらの小規模システムは、一般的な情報技術の展開とともに増加します。許可取得およびエンジニアリングコストが容量に比例して低下しないため、その経済性は制約される場合があります。市場は、より大規模なキャンパスが調達を再編する中でも、これらの確立された容量帯に固定されたままです。
20MW超範囲は2032年までCAGR 12.38%で拡大すると予測されています。これは、施設レベルのバックアップからキャンパスレベルのプライム電力への移行を反映しています。VoltaGridのQpacプラットフォームは、20MWの往復ノードを最大200MWの構成に組み合わせます。このプラットフォームは、単一の軽微発生源大気許可の下での納入向けに設計されています。その構造により、迅速かつ段階的な電力を必要とする開発者のコンプライアンスを簡素化できます。CaterpillarとJoule Capital Partnersはユタ州キャンパスに4GW超の現地発電を計画しました。このプロジェクトは、単一サイトの要件が以前の商業データセンターの規模設定をどのように超えているかを示しています。大容量システムの北米データセンター現地電力発電市場規模は、単一の大規模プラントではなく繰り返し可能なブロックを必要とするプロジェクトによって支えられています。
燃料タイプ別:
水素混合物が移行期のヘッジとして台頭ディールは2026年の市場の52.09%を占めました。そのシェアは、新しいプライマリー供給の最近の選択よりも、運用中のバックアップフリートを反映しています。ディーゼルは、燃料を現地に保管して停電時に使用できる場所で引き続き価値があります。天然ガスは、テキサス州、バージニア州、および中西部における新しいプライムおよびブリッジ電力システムの一般的な選択肢です。確立されたパイプラインネットワークと適切な往復エンジン技術から恩恵を受けています。再生可能燃料およびバイオガスは、供給契約と地域の排出優先事項が一致する場合に代替手段を提供します。その使用は、個々のサイトでの信頼性の高い燃料供給に依存しています。北米データセンター現地電力発電市場は、新規投資がガスベースのシステムに移行する中でディーゼルを既存の燃料として維持しています。
水素および水素混合物は2032年までCAGR 12.56%で拡大すると予測されています。これらは、当初天然ガスで設置された燃料電池システムの移行パスを提供します。Oracleはプロジェクトジュピターでタービンとディーゼル発電機をBloom Energyの燃料電池に置き換えることを選択しました。改訂された計画では窒素酸化物排出量が92%低減すると予測され、ニューメキシコ州環境局は2026年6月に公開審査のための申請を受理しました。AmazonのヒリアードキャンパスにおけるAmazonの72.9MWの固体酸化物燃料電池施設は2025年9月に州の承認を受けました。ヒリアード市はこのプロジェクトをキャンパスを支援することを目的とした燃料電池開発として識別しています。これらのプロジェクトは、燃料の柔軟性が長期的な電力計画の一部になりつつあることを示しています。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
用途別:
グリッド遅延がユースケースを再構築する中でブリッジ電力がバックアップを上回る緊急バックアップ電力は2026年の市場の54.18%を占めました。このセグメントは、既存のデータセンターが可用性コミットメントを満たすためにスタンバイ容量を必要とするため、引き続き大きな規模を維持しています。オペレーターがより長期間稼働するシステムを求めるにつれて、新規支出に占めるシェアは低下しています。プライム電力用途は、サイトの通常の電力需要の相当部分を供給します。連続電力用途は、現地資産からキャンパス全体の負荷を供給します。これらの用途には、より耐久性の高い設備、燃料供給計画、および大気許可の準備が必要です。北米データセンター現地電力発電市場は、まれな緊急使用のみを目的として設計された設備を超えて移行しています。この移行により、定期的な運用をサポートするサービス契約および制御システムへの需要が高まっています。
一時的・ブリッジ電力は2032年までCAGR 12.32%で拡大すると予測されています。開発者は恒久的な接続が構築される間、2~4年間これらのシステムを使用します。Conduit PowerとPrometheus Hyperscaleは2025年9月に、2つのテキサスデータセンター向けに最大300MWのガス発電機とバッテリーを展開することに合意しました。この計画により、一時的な資産を無駄にすることなく後のグリッド相互接続が可能になります。マウンテンビューのECLのMV-1施設は、2年以上にわたって水素燃料電池をプライマリー供給として運用しています。Bloom Energyはまた、2026年の東海岸熱波によるグリッドストレスイベント中に5GWh超を供給しました。北米データセンター現地電力発電市場は、長期的なハイブリッド電力アーキテクチャの一部となり得る一時的なシステムを支援しています。
データセンター規模別:
ハイパースケール需要が最速成長コホートを固定大規模施設は2026年の市場の34.88%を占めました。これらは主要なコロケーションおよびエンタープライズキャンパスを含む確立された中間層を代表しています。これらのサイトは、専用の発電と冗長性設計を正当化するのに十分な規模を持っています。小規模および中規模施設はエンタープライズ情報技術の需要とともに拡大します。より小さな負荷により、大気許可の固定コストが魅力的でなくなる場合があります。ハイパースケールプロジェクトは、単一のキャンパスが数百MWを必要とする可能性があるため、異なる経済性を持っています。その開発者は、発電、ストレージ、燃料サービス、および制御を統合パッケージとして調達できます。北米データセンター現地電力発電市場は各規模帯に対応していますが、最大のプロジェクトが設備容量とサプライチェーンの選択を形成しています。
ハイパースケール施設は2032年までCAGR 12.29%で拡大すると予測されています。新しいサイトは西テキサス州、ユタ州、ワイオミング州、およびマウンテンウェストで開発されています。これらの場所は土地、ガスアクセス、および混雑した送電回廊からの距離を提供します。2025年のData Center Frontierの調査では、回答者の61%が主に電力の可用性を理由にサイトを選択したことが示されました。これは、光ファイバーアクセスと土地コストに焦点を当てた以前の優先事項からの転換を示しています。プライマリー市場の純吸収量は2025年に2,497.6MWに達し、ノーザンバージニアが1,102MWを占めました。北米データセンター現地電力発電市場は、ハイパースケールオペレーターが発電能力をサイト実現可能性の条件として扱う場合に恩恵を受けます。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
コロケーション事業者がリード、クラウドサービスプロバイダーが最速成長コロケーション事業者は2026年の市場の36.17%を占めました。その契約は、異なるコンピューティング負荷を持つ複数のテナントに対して信頼性の高い容量を必要とします。現地発電は、これらの可用性義務を支援する直接的な方法を提供します。事者はまた、供給制約のある場所での新しいプロジェクトを差別化するために発電計画を使用できます。エンタープライズおよびエッジ展開は多様なユーザーグループを形成しています。金融機関は厳格な電力品質を必要とし、エッジノードはローカルの可用性と低レイテンシーを優先します。このグループは、標準化されたバックアップ設備とより小規模な分散システムの組み合わせを使用しています。北米データセンター現地電力発電市場は、遅延または信頼性の低い電力供給がテナント納入を制限する可能性があるため、コロケーションプロバイダーにとって重要です。
クラウドサービスプロバイダーは2032年までCAGR 12.17%で拡大すると予測されています。AWS、Microsoft Azure、およびGoogle Cloudは大規模な北米キャンパスプログラムの開発を継続しています。その調達基準は稼働時間を超えて拡張されており、公開排出コミットメントも管理しています。炭素管理パスウェイを持つ燃料電池システムおよび天然ガスの取り決めは、これらのコミットメントに対してディーゼルのみのシステムよりも適している場合があります。迅速なエネルギー供給の必要性により、クラウドプロバイダーは電力会社の容量が利用可能になる前にブリッジ電力を使用する理由があります。その規模により、複数年にわたる設備および燃料契約も可能になります。北米データセンター現地電力発電市場は、展開速度、排出パフォーマンス、および将来のグリッド接続をサポートする能力において競争し続けます。これらの基準は、統合された設備、制御、および長期サービス能力を持つサプライヤーを優遇します。
地域分析
米国は2026年の地域市場の88.34%を占めました。同国は地域内で最大の既存および計画中のデータセンター容量の集中を有しています。ノーザンバージニア、ダラス、シリコンバレー、およびシカゴは引き続き重要な需要センターです。テキサス州はガス供給と規制緩和された電力構造のため、ギガワット規模のメータ背後型プロジェクトを引き付けています。緊急時に大規模なグリッド負荷の削減を許可する州規則も、自律型電力オプションを支援しています。ノーザンバージニアは、その高密度な負荷ベースが厳格な大気許可要件を満たすという対照的なケースを示しています。バージニア州の有効な許可作業量により、一部のプライム電力の関心がテキサス州、中西部、およびマウンテンウェストに向けられています。
カナダは2032年までCAGR 12.98%で拡大すると予測されています。連邦デジタルインフラコミットメントの総額は44億 カナダドル(31.7億 米ドル)であり、さらなるデータセンター投資を支援しています。アルバータ州は一部の地域で大規模負荷プロジェクトの容量を使い果たしています。オンタリオ州の送電可用性も制限が増しています。ケベック州の水力発電ベースのシステムはデータセンター開発からの需要増加に直面しています。Microsoftは0.41GWを建設中であり、AWSは0.16GWの運用容量を持っています。北米データセンター現地電力発電市場は、相互接続キューが解消される間、カナダのプロジェクトにブリッジ電力オプションを提供しています。
メキシコは2026年に地域内で最小のシェアを占めました。MEXDCは同年に279MWの設置容量と205MWの建設中容量を報告しました。同協会は、連邦電力委員会との調整協定の下、国内容量が2031年までに1.73GWに達すると予測しています。ケレタはメキシコの設置データセンターベースの75%を占めています。Banamexは情報技術電力容量を200MWから1,300MW超に引き上げることを期待しています。追加される負荷は州の2025年ピーク需要の72%に相当します。メキシコの輸入米国ガスへの依存とグリッドインフラのギャップにより、現地システムは大規模キャンパスにとって重要です。北米データセンター現地電力発電市場は、グリッドアクセスの遅延と燃料供給リスクを管理する手段としてメキシコに関連しています。
競合ランドスケープ
市場集中度
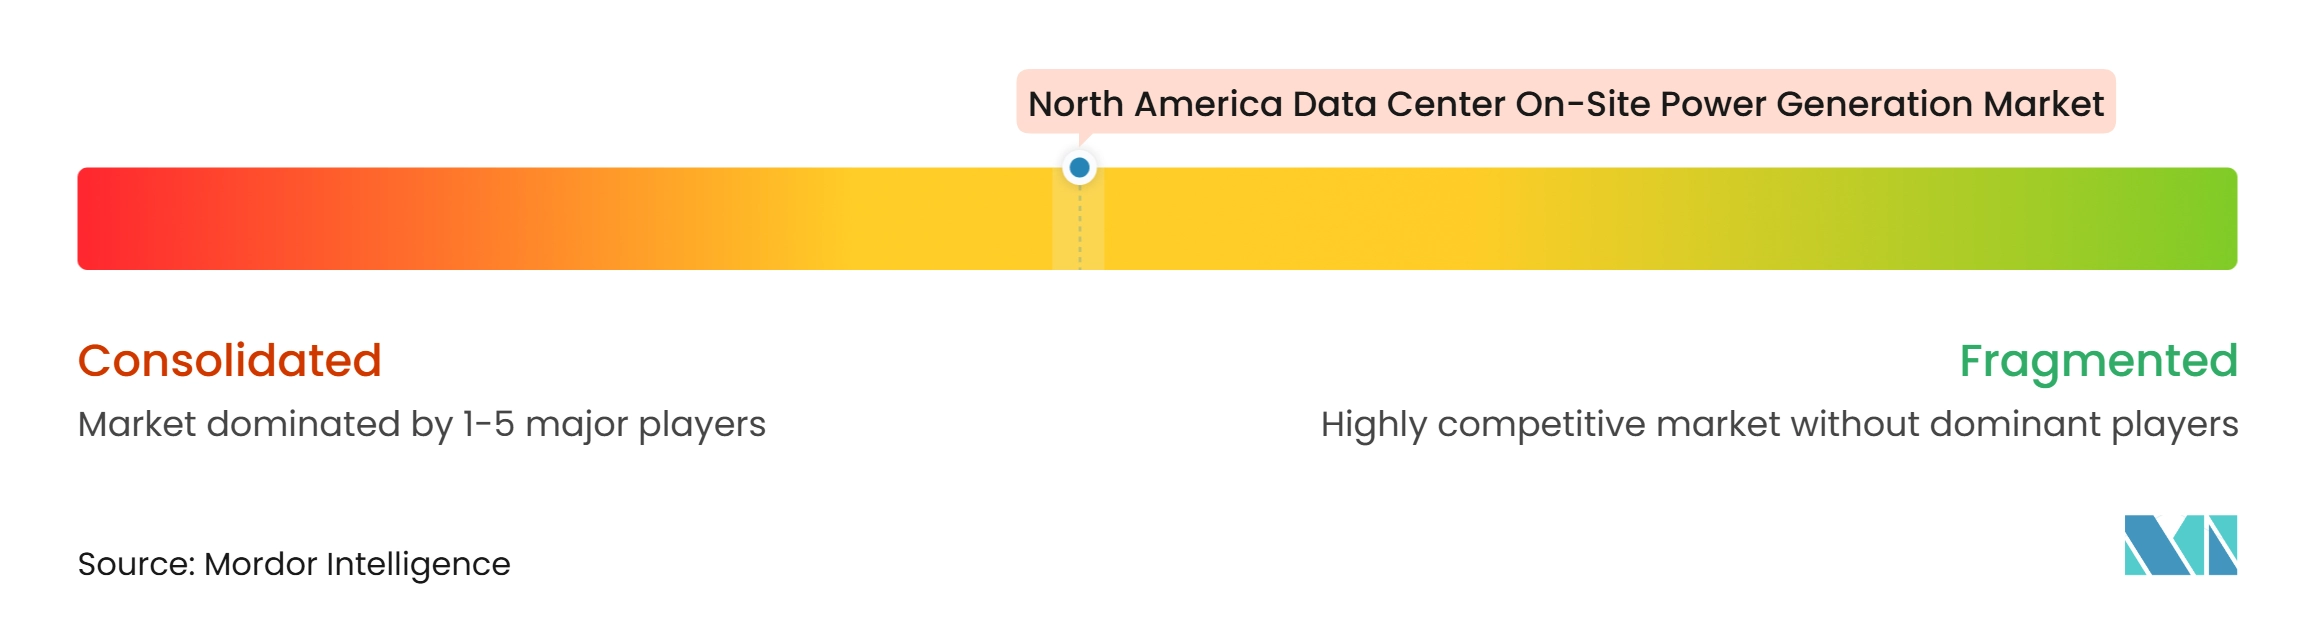
北米データセンター現地電力発電市場は、設備サプライヤー間で適度に集中しています。電力ソリューションが個々のサイト、燃料アクセス、および許可を中心に設計されているため、プロジェクト開発はより分散しています。Caterpillarは直近の会計年度の第4四半期に32億 米ドルの電力発電収益を生み出しました。Cumminsは2025年にデータセンターに26億 米ドルの電力発電設備を販売しました。同社は2026年のデータセンター電力発電販売が30~35%拡大すると予測していました。GE Vernovaは2026年第1四半期にデータセンター電化受注で24億 米ドルを報告しました。Rolls-Royce Power Systemsは2026年にデータセンター収益が前年比46%拡大したと報告しました。
大手サプライヤーは、設備取引からマネージド電力サービスへとオファリングを適応させています。VoltaGridは2.3GWのOracle契約を、INNIO Jenbacher技術を使用したフルサービスのモジュール電力ソリューションとして構成しました。このアプローチにより、顧客はすべての設備インターフェースの管理を必要とせずに容量にアクセスできます。GE Vernova、Chevron、およびEngine No. 1は、米国データセンター向けに最大4GWの共同設置ガス火力発電を対象とした2025年の合弁事業を設立しました。この動きにより、設備、燃料、および電力開発能力が単一のプロジェクト構造に統合されます。2026年4月のOracleのBloom Energyとの契約を最大2.8GWに拡大したことは、コミットされた燃料電池調達の規模を示しています。このような契約は、製造能力と確立されたサービス組織を持つサプライヤーを支援します。
燃料電池サプライヤーは、排出パフォーマンス、モジュール性、および国内サプライチェーンのポジショニングで競争しています。第48E条は燃料電池に対して40%の投資税額控除を維持しており、FuelCell Energyが特定した10%の国内コンテンツボーナスを含みます。この政策は、低炭素分散型発電プロジェクトの経済性を改善できます。Bloom Energyは固体酸化物燃料電池のプライマリー負荷契約において強力なポジションを持っています。より大規模な生産レベルでのスカンジウムへの依存は、材料の可用性が限られている場合に供給リスクを生み出す可能性があります。Caterpillar、Cummins、Wärtsilä、およびINNIOは、ガスおよびディーゼルエンジン展開においてより直接的に競争しています。北米データセンター現地電力発電市場は、オペレーターがエンジン、タービン、燃料電池、およびハイブリッド設計の中から選択できるため、競争力を維持しています。
北米データセンター現地電力発電産業リーダー
-
Caterpillar Inc.
-
Cummins Inc.
-
Generac Power Systems, Inc.
-
Bloom Energy Corporation
-
GE Vernova Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米データセンター現地電力発電市場 このレポートでカバーされる企業
- Caterpillar Inc.
- Cummins Inc.
- Generac Power Systems, Inc.
- Bloom Energy Corporation
- GE Vernova Inc.
- Rolls-Royce Holdings plc
- Mitsubishi Heavy Industries, Ltd.
- Wärtsilä Corporation
- Siemens Energy AG
- Schneider Electric SE
- Eaton Corporation plc
- Vertiv Holdings Co
- Rehlko, LLC
- MTU Onsite Energy GmbH
- Atlas Copco AB
- Ameresco, Inc.
- Hunt Energy Company, L.P.
- PowerSecure, Inc.
- Aggreko plc
- FuelCell Energy, Inc.
最近の産業開発事情 北米データセンター現地電力発電市場
- 2026年6月:Bloom EnergyとBrookfield Infrastructureは燃料電池供給契約を50億 米ドルから250億 米ドルに拡大しました。これは記録上最大の分散型エネルギー契約の一つであり、長期的なコミットされた引き取りでBloomの生産増強を固定し、プライマリーデータセンター電力インフラとしての燃料電池に対する機関投資家の信頼を示しています。
- 2026年6月:Oracleはドニャアナ郡のプロジェクトジュピターについてニューメキシコ州環境局に更新された大気質許可申請を提出し、以前のガスタービンおよびディーゼル発電機設計をBloom Energyの燃料電池マイクログリッドに置き換えました。更新された計画では窒素酸化物排出量が92%低減すると予測され、ニューメキシコ州は申請を公開審査のために完全と判断しました。
- 2026年4月:Oracleは4年間で最大2.8GWの燃料電池についてBloom Energyとの契約を拡大し、1.2GWがすでに契約・展開中であり、Bloomは初期システムを予定より35日早く納入しました。
- 2026年4月:Wärtsiläはテキサスのデータセンター向けに790MWの天然ガスエンジン受注を獲得しました。これは同社最大の単一データセンター契約であり、42台のWärtsilä 50SGエンジンを使用し、米国データセンター累積受注量を2.4GW超に押し上げました。
北米データセンター現地電力発電市場レポートの範囲
北米データセンター現地電力発電市場レポートは、データセンターが施設内またはその隣接地で電力を発電し信頼性が高く、レジリエントで、中断のない電力供給を確保できるソリューションを対象としています。これらのシステムは、外部グリッドへの依存を低減し、停電リスクを軽減し、デジタルインフラからの増大するエネルギー需要に対応することで、運用の継続性を支援します。市場には、バックアップ、プライマリー、および連続電力発電向けに設計された技術が含まれており、オペレーターがエネルギーセキュリティを強化し、運用効率を最適化し、持続可能性目標を支援し、現代の高密度コンピューティング環境の増大する電力要件を満たすことを支援します。
北米データセンター現地電力発電市場は、発電技術(ディーゼル発電機セット、天然ガス発電機セット、ガスタービン、往復式ガスエンジン、燃料電池、およびその他の発電技術)、設置発電容量(1MW未満、1~5MW、5~20MW、および20MW超)、燃料タイプ(ディーゼル、天然ガス、再生可能燃料およびバイオガス、水素および水素混合物、およびその他の燃料タイプ)、用途(緊急バックアップ電力、プライム電力、連続電力、および一時的・ブリッジ電力)、データセンター規模(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー、およびエンタープライズおよびエッジ)、および地域(米国、カナダ、およびメキシコ)別にセグメント化されています。市場予測は価値(米ドル)および容量(MW)の観点から提供されます。
セグメンテーション概要
| ディーゼル発電機セット |
| 天然ガス発電機セット |
| ガスタービン |
| 往復式ガスエンジン |
| 燃料電池 |
| その他の発電技術 |
| 1MW未満 |
| 1~5MW |
| 5~20MW超 |
| 20MW超 |
| ディーゼル |
| 天然ガス |
| 再生可能燃料およびバイオガス |
| 水素および水素混合物 |
| その他の燃料 |
| 緊急バックアップ電力 |
| プライム電力 |
| 連続電力 |
| 一時的・ブリッジ電力 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 米国 |
| カナダ |
| メキシコ |
| 発電技術別 | ディーゼル発電機セット |
| 天然ガス発電機セット | |
| ガスタービン | |
| 往復式ガスエンジン | |
| 燃料電池 | |
| その他の発電技術 | |
| 設置発電容量別 | 1MW未満 |
| 1~5MW | |
| 5~20MW超 | |
| 20MW超 | |
| 燃料タイプ別 | ディーゼル |
| 天然ガス | |
| 再生可能燃料およびバイオガス | |
| 水素および水素混合物 | |
| その他の燃料 | |
| 用途別 | 緊急バックアップ電力 |
| プライム電力 | |
| 連続電力 | |
| 一時的・ブリッジ電力 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米データセンター現地電力発電市場の規模はどのくらいですか?
市場は2026年に11.83 ビリオン 米ドルと評価され、CAGR 11.59%で2032年までに24.35 ビリオン 米ドルに達すると予測されています。予測は、予測期間を通じて地域市場全体でバックアップ、プライム電力、ブリッジ電力、および連続電力展開にわたるメータ背後型容量への需要増加を反映しています。
北米データセンターにおける現地電力需要を牽引しているものは何ですか?
AIワークロード、グリッド接続の遅延、および信頼性の高い電力の必要性が、プライム、ブリッジ、およびレジリエントな現地システムへの需要を高めています。
どの発電技術が最も急速に拡大していますか?
燃料電池はモジュール展開と地域排出量の低減に支えられ、2032年までCAGR 12.79%で拡大すると予測されています。
データセンターオペレーターがブリッジ電力を使用する理由は何ですか?
ブリッジ電力システムにより、恒久的な電力会社の相互接続が完了する間(多くの場合2~4年の期間)、キャンパスが運用できるようになります。
どの国が地域需要をリードしていますか?
米国は2026年の地域需要の88.34%を占め、大規模な設置データセンターベースと成長するハイパースケール開発によって支えられています。
どの燃料タイプが最も強い予測拡大を示していますか?
水素および水素混合物は、燃料電池プロジェクトが将来の供給変化に対する柔軟性を構築するにつれて、2032年までCAGR 12.56%で拡大すると予測されています。