
Tamanho e Participação do Mercado de Seguros de Data Centers na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
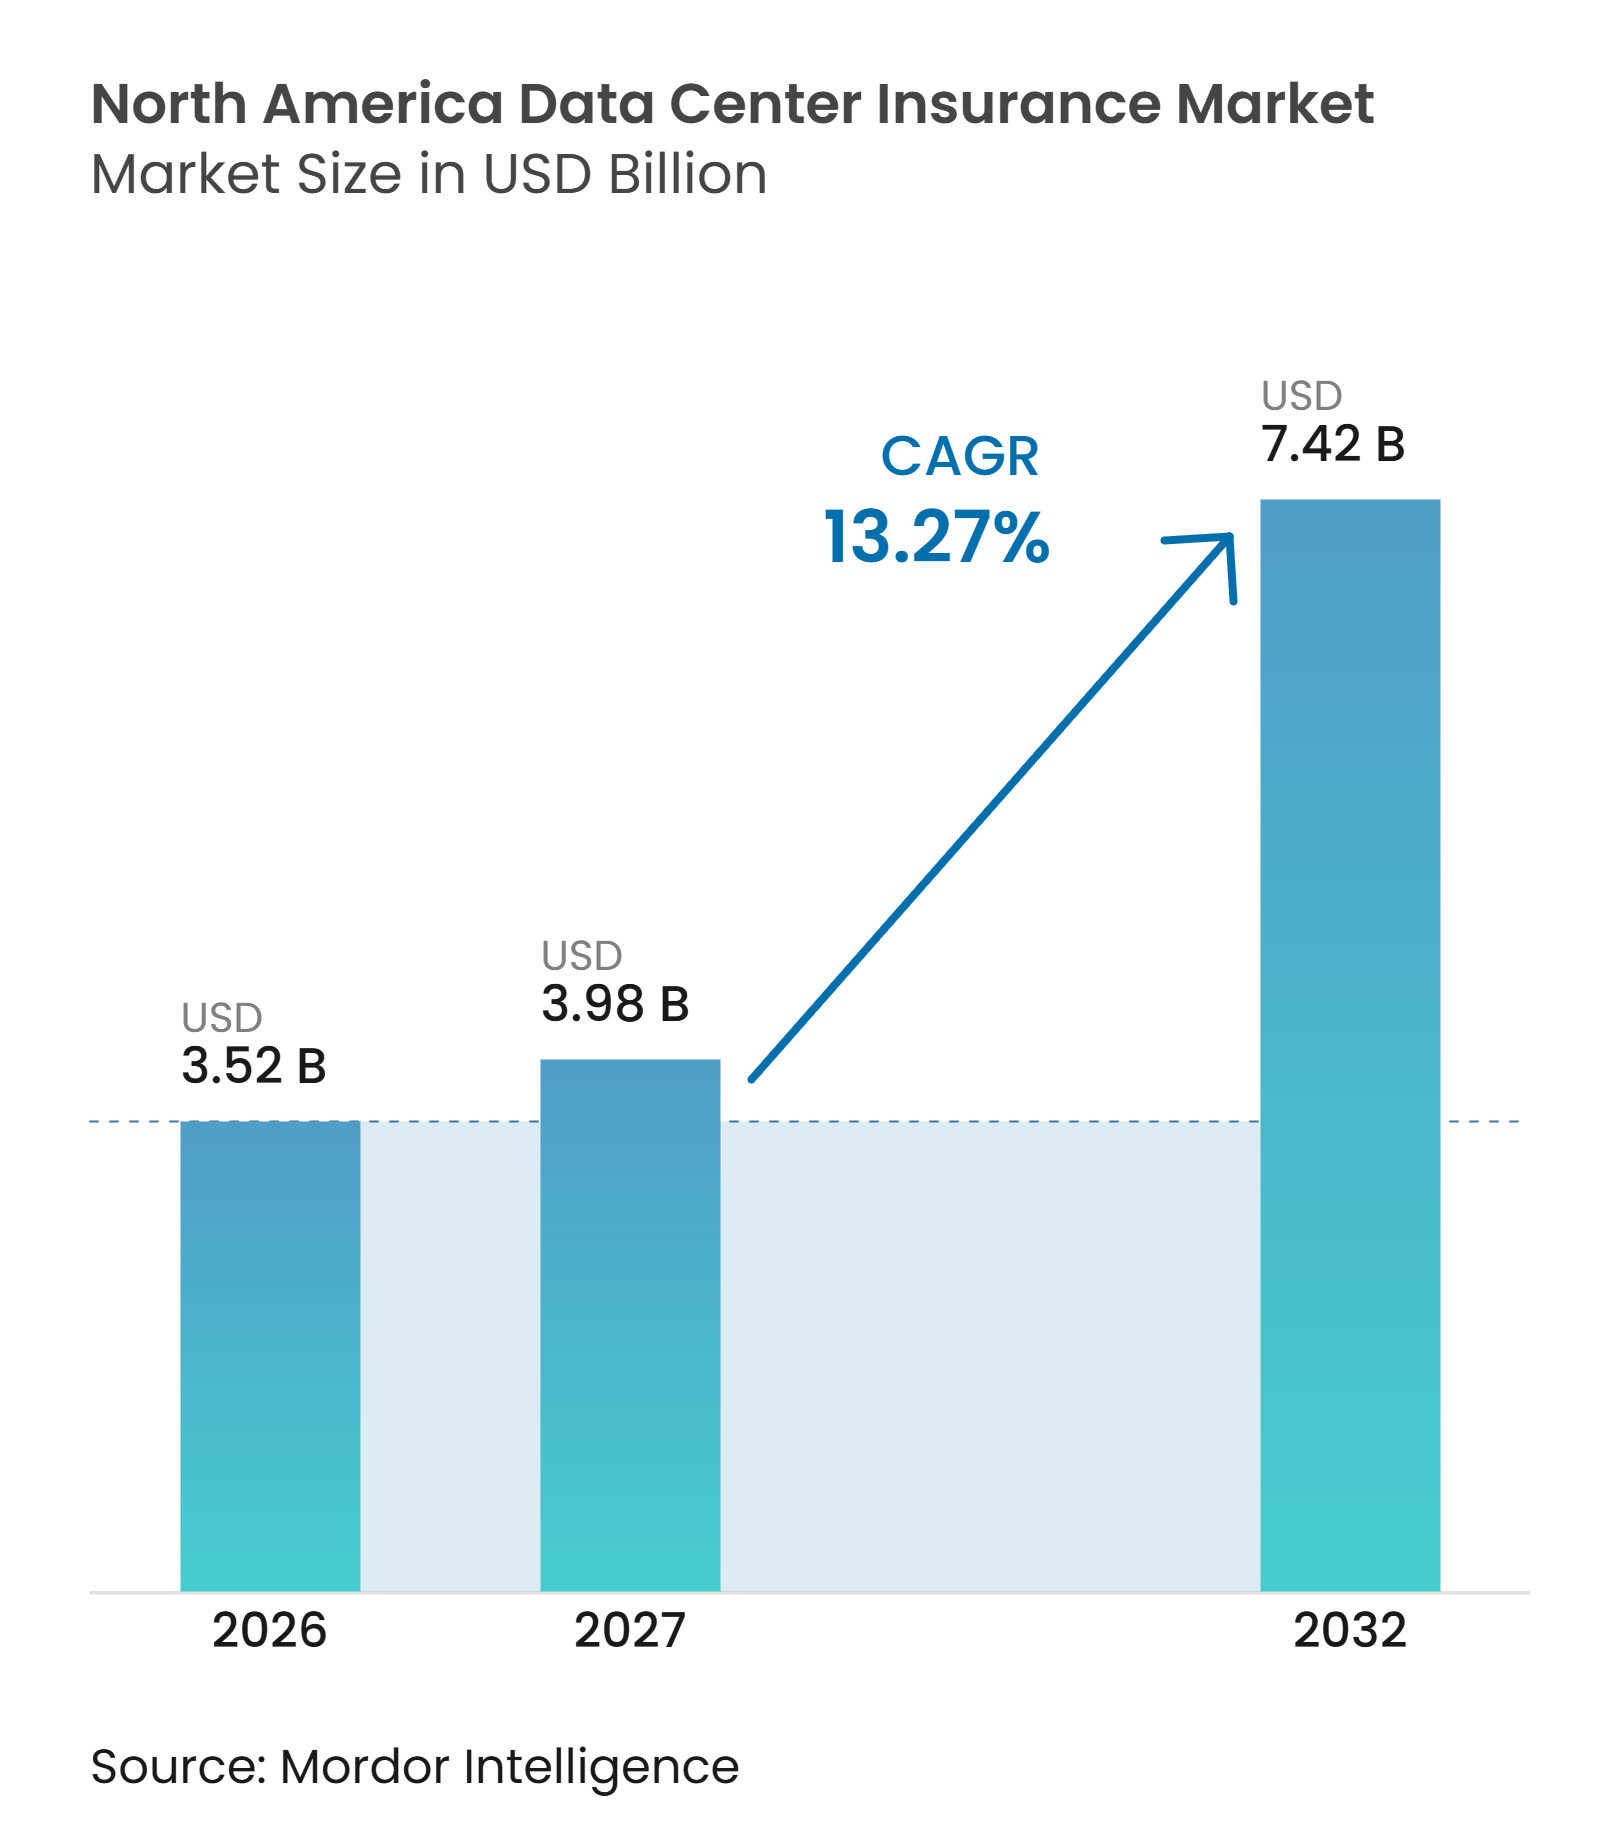
| Tamanho do mercado no ano base (2026) | 3.52 Bilhões de dólares |
| Tamanho do Mercado (2027) | 3.98 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.42 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.27 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros de Data Centers na América do Norte por Mordor Intelligence
O tamanho do mercado de seguros de data centers na América do Norte é avaliado em 3,52 bilhões de USD em 2026 e tem previsão de atingir 7,42 bilhões de USD até 2032, crescendo a um CAGR de 13,27% de 2027 a 2032. As instalações maiores de IA e nuvem estão movendo os data centers para a categoria de infraestrutura crítica, o que está mudando a forma como credores, proprietários e seguradoras avaliam o risco de projetos. Os valores de construção, a densidade de equipamentos e a dependência de energia contínua estão aumentando o volume de proteção necessária tanto durante a construção quanto nas operações. O mercado de seguros de data centers na América do Norte também está se orientando para programas coordenados que cobrem danos materiais, interrupção de negócios, eventos cibernéticos e atrasos na construção. A capacidade limitada de altos limites continua sendo uma restrição prática, especialmente quando um único campus requer cobertura que excede os limites de qualquer seguradora individualmente. Essas condições criam uma abertura para colocações lideradas por corretores, estruturas cativas, resseguros e produtos paramétricos.
Principais Conclusões do Relatório
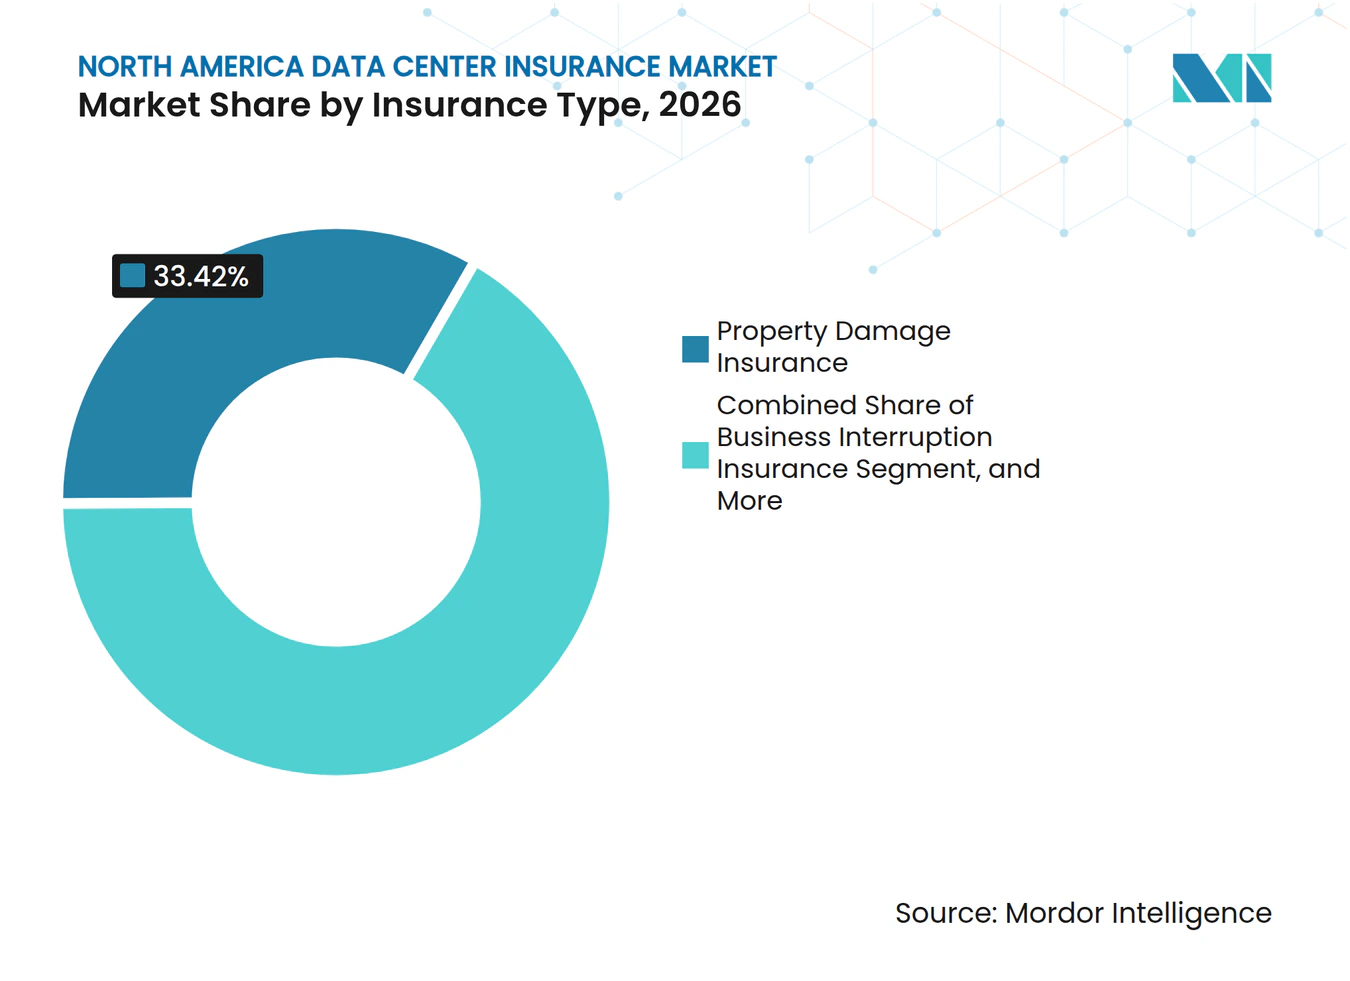
- Por tipo de seguro, o seguro de danos materiais detinha 33,42% da participação do mercado de seguros de data centers na América do Norte em 2026, enquanto o seguro cibernético tem projeção de expansão a um CAGR de 14,63% até 2032.
- Por estrutura de cobertura, as apólices combinadas de propriedade e interrupção de negócios detinham 40,86% da participação do mercado de seguros de data centers na América do Norte em 2026, enquanto o seguro paramétrico tem expectativa de crescimento a um CAGR de 14,27% até 2032.
- Por exposição ao risco, a falha de equipamentos elétricos e mecânicos representou 24,63% do tamanho do mercado de seguros de data centers na América do Norte em 2026, enquanto a interrupção operacional relacionada a eventos cibernéticos tem projeção de avanço a um CAGR de 14,36% até 2032.
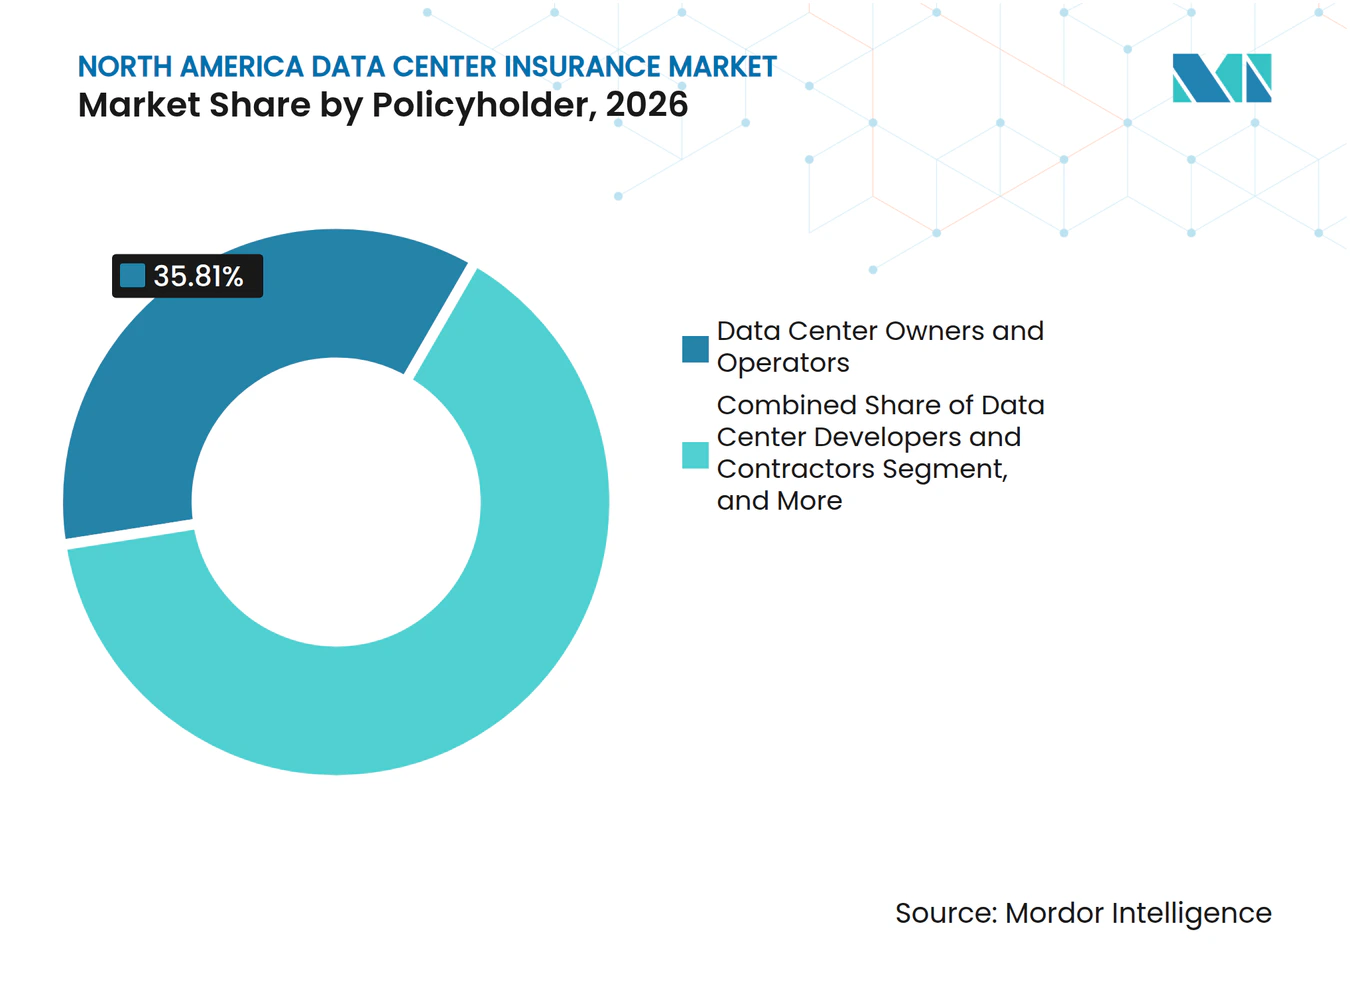
- Por segurado, os proprietários e operadores de data centers detinham 35,81% de participação em 2026, enquanto os provedores de serviços em nuvem têm projeção de expansão a um CAGR de 14,82% até 2032.
- Por canal de distribuição de seguros, os corretores e consultores de seguros detinham 56,48% de participação em 2026, enquanto os agentes gerais gestores e agências especializadas de subscrição têm expectativa de crescimento a um CAGR de 14,61% até 2032.
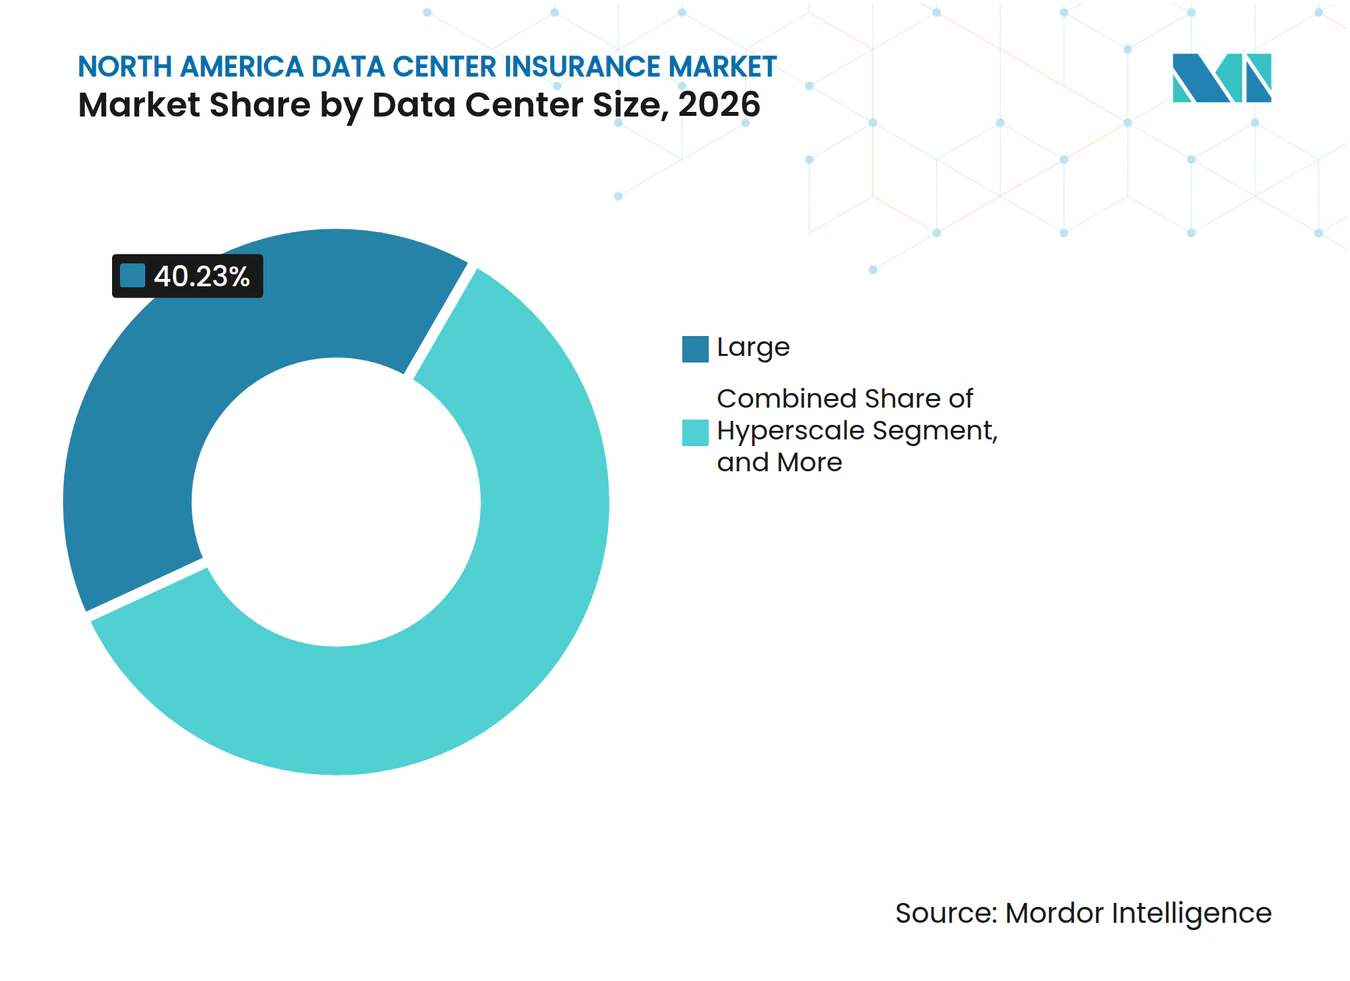
- Por tamanho de data center, os grandes data centers detinham 40,23% de participação em 2026, enquanto os data centers hyperscale têm projeção de expansão a um CAGR de 14,73% até 2032.
- Por tipo de data center, os data centers de colocation detinham 42,67% de participação em 2026, enquanto as instalações de provedores de serviços em nuvem têm expectativa de crescimento a um CAGR de 14,52% até 2032.
- Por geografia, os Estados Unidos detinham 87,46% de participação em 2026, enquanto o México tem projeção de avanço a um CAGR de 14,49% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão da Capacidade de IA e Computação em Nuvem | +4.2% | Global, concentrado nos corredores hyperscale dos Estados Unidos | Curto prazo (≤ 2 anos) |
| Construção de Instalações Hyperscale e de Colocation | +3.3% | Estados Unidos como principal mercado, Canadá e México em crescimento | Curto prazo (≤ 2 anos) |
| Aumento da Exposição Cibernética e de Privacidade de Dados | +2.8% | Estados Unidos e Canadá, com extensão ao México | Médio prazo (2 a 4 anos) |
| Aumento dos Requisitos Regulatórios e Contratuais de Continuidade | +1.5% | Estados Unidos e Canadá, setor financeiro do México | Médio prazo (2 a 4 anos) |
| Restrições de Rede Elétrica e Implantação de Energia Atrás do Medidor | +1.1% | Estados Unidos como principal mercado, com expansão nacional | Longo prazo (≥ 4 anos) |
| Complexidade de Entrega em Fases e Resfriamento de Alta Densidade | +0.7% | Campi hyperscale dos Estados Unidos e construções canadenses | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade de IA e Computação em Nuvem
Os investimentos em nuvem e IA estão aumentando o valor das instalações que precisam ser seguradas. Os cinco maiores provedores de nuvem têm projeção de gastar mais de 600 bilhões de USD em 2026, com 450 bilhões de USD direcionados à infraestrutura física de IA em grandes data centers. Cada novo campus gera demanda por cobertura de construção, propriedade, interrupção de negócios e seguro cibernético. A capacidade de seguro tornou-se um requisito de financiamento, e não apenas um item contratual de rotina, para muitos grandes projetos. Isso aproxima seguradoras e corretores do planejamento de projetos em estágios mais iniciais, quando as informações técnicas ainda podem moldar o perfil de risco. O mercado de seguros de data centers na América do Norte se beneficia à medida que os novos investimentos criam ativos que anteriormente não eram segurados.
Construção de Instalações Hyperscale e de Colocation
A construção de instalações hyperscale e de colocation está aumentando tanto as oportunidades de prêmios quanto a complexidade das colocações individuais. Os grandes campi integram sistemas de energia, equipamentos de resfriamento, construção e obrigações com inquilinos em um único local. Uma perda em um sistema compartilhado pode gerar sinistros de propriedade, responsabilidade civil, interrupção de negócios e seguro cibernético simultaneamente. A Swiss Re destaca que a concentração de valores de data centers torna o acúmulo uma questão central de subscrição. O mercado de seguros de data centers na América do Norte, portanto, necessita de programas mais estruturados em camadas e de uma revisão de engenharia mais robusta. Isso também sustenta um papel maior para o resseguro e corretores especializados.
Aumento da Exposição Cibernética e de Privacidade de Dados
A exposição cibernética está cada vez mais vinculada às operações físicas dos data centers. A NAIC registrou 9,46 bilhões de USD em prêmios diretos subscritos de seguro cibernético nos Estados Unidos durante 2025, juntamente com 56.323 sinistros reportados, um aumento de 20% em relação ao ano anterior.[1] O gerenciamento de energia, resfriamento, supressão de incêndio e sistemas de acesso estão cada vez mais conectados a redes digitais. Um ataque a esses sistemas pode interromper as operações físicas, bem como os serviços de dados. A NFPA observa que as instalações de IA de alta densidade estão criando questões de segurança que as normas existentes precisam abordar. Isso sustenta a demanda por apólices que cubram tanto incidentes cibernéticos quanto seus efeitos operacionais.
Aumento dos Requisitos Regulatórios e Contratuais de Continuidade
Os credores de projetos exigem cada vez mais um seguro abrangente antes de financiar um grande data center. Os contratos de nuvem e colocation também incluem obrigações de nível de serviço que podem gerar altos custos após uma interrupção. As apólices padrão podem não responder com rapidez suficiente a uma perda que não envolva danos físicos. As classificações de nível e os padrões de infraestrutura fornecem às seguradoras evidências práticas sobre o projeto e os controles operacionais de um local. Isso permite que os subscritores diferenciem instalações com diferentes características de resiliência. O mercado de seguros de data centers na América do Norte está, consequentemente, se orientando para coberturas coordenadas que acompanham a instalação desde a construção até as operações.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Capacidade Limitada de Seguro e Resseguro de Altos Limites | -1.2% | Global, mais aguda para os campi hyperscale dos Estados Unidos | Curto prazo (≤ 2 anos) |
| Exclusões de Cobertura e Lacunas de Proteção para Perdas de Energia e Cibernéticas | -0.9% | Estados Unidos e Canadá como principais mercados | Médio prazo (2 a 4 anos) |
| Risco Sistêmico de Interrupção de Nuvem e Acumulação | -0.6% | Estados Unidos, com extensão ao Canadá e México | Longo prazo (≥ 4 anos) |
| Litígios Comunitários, Ambientais e de Licenciamento | -0.4% | Estados Unidos e México, Querétaro e Cidade do México | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Capacidade Limitada de Seguro e Resseguro de Altos Limites
Os limites disponíveis de seguro e resseguro nem sempre correspondem ao valor dos maiores campi. Esse problema é mais grave quando um projeto requer múltiplas seguradoras para suportar uma única torre de cobertura. A Swiss Re identifica o acúmulo de valores de data centers como uma questão crescente para o setor de seguros. As seguradoras podem responder endurecendo os termos, aumentando as retenções ou limitando sua exposição em uma região concentrada. Essas ações podem deixar os proprietários retendo uma parcela maior do risco. O resultado é uma colocação mais lenta para as maiores instalações, mesmo quando os compradores estão dispostos a pagar pela cobertura.
Exclusões de Cobertura e Lacunas de Proteção para Perdas de Energia e Cibernéticas
As apólices tradicionais de propriedade e seguro cibernético não foram projetadas para data centers com geração de energia no local e hardware de IA de alta densidade. A Swiss Re observa que as exposições a energia e riscos naturais estão se tornando mais relevantes à medida que as instalações crescem em escala. Uma falha física de energia pode ficar fora do escopo de uma apólice cibernética, enquanto uma apólice de propriedade pode incluir períodos de espera antes que a proteção de interrupção de negócios seja aplicada. O armazenamento em baterias e o resfriamento líquido adicionam riscos separados de incêndio, água e equipamentos. A NFPA também identificou a necessidade de gerenciar riscos de segurança no desenvolvimento de data centers de IA. Essas lacunas podem aumentar as perdas retidas e complicar o design das apólices.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Seguro:
O Seguro de Danos Materiais Sustenta os Prêmios Atuais Enquanto o Seguro Cibernético CresceO seguro de danos materiais detinha 33,42% da participação do mercado de seguros de data centers na América do Norte em 2026. Ele reflete o alto valor de reposição de edifícios, infraestrutura elétrica, sistemas de resfriamento e servidores. As principais instalações requerem cobertura que aborde tanto a perda de ativos físicos quanto o custo de restauração das operações. A cobertura de interrupção de negócios permanece intimamente vinculada porque uma interrupção pode gerar consequências substanciais de serviço e receita. A cobertura de quebra de equipamentos também é importante, pois os equipamentos de computação especializados elevam os custos de reposição e podem prolongar os períodos de reparo. Essas condições mantêm os danos materiais no centro dos gastos atuais com seguros.
O seguro cibernético tem projeção de crescimento a um CAGR de 14,63% até 2032. O segmento é sustentado pela conexão mais estreita entre sistemas de informação e tecnologia operacional. Eventos cibernéticos podem afetar o resfriamento, o controle de acesso, o gerenciamento de energia e os controles de proteção contra incêndio. A NAIC constatou que os sinistros cibernéticos e os prêmios diretos subscritos permaneceram substanciais nos Estados Unidos durante 2025. As apólices de catástrofe natural, construção com cobertura ampla, responsabilidade civil, garantia e responsabilidade profissional também continuam sendo necessárias como parte de um programa mais amplo. A combinação de coberturas reflete a gama de riscos que surgem durante a construção e as operações.



Por Estrutura de Cobertura:
As Apólices Combinadas Lideram Enquanto os Produtos Paramétricos Ganham UsoAs apólices combinadas de propriedade e interrupção de negócios detinham 40,86% da participação do mercado de seguros de data centers na América do Norte em 2026. Os credores frequentemente exigem uma resposta coordenada a danos físicos e à perda de receita decorrente do mesmo evento. A estrutura pode reduzir a incerteza entre apólices separadas quando um sinistro afeta tanto os equipamentos quanto as operações. As apólices independentes continuam a atender instalações com requisitos mais simples. As apólices pacote podem oferecer uma opção prática para operadores de médio porte que precisam de múltiplas linhas em um único arranjo. Os programas cativos e de autosseguro permanecem relevantes quando os limites comerciais não cobrem o valor total de um campus.
O seguro paramétrico tem expectativa de crescimento a um CAGR de 14,27% até 2032. Essas apólices podem fornecer um pagamento definido mediante um gatilho acordado, em vez de depender de uma avaliação convencional de danos físicos. A Descartes Underwriting introduziu uma solução para investidores e operadores de data centers em janeiro de 2026, com até 140 milhões de USD por apólice para riscos especificados de terremoto e furacão nos Estados Unidos. A Zurich também introduziu uma solução de risco de construção que inclui cobertura paramétrica para eventos climáticos em projetos elegíveis nos Estados Unidos.[2] A abordagem pode fornecer liquidez mais rápida quando um evento climático ou atraso interrompe um projeto. Está se tornando um complemento à cobertura de indenização tradicional, e não uma substituição a ela.
Por Exposição ao Risco:
A Falha de Equipamentos Lidera Hoje Enquanto a Interrupção Cibernética AvançaA falha de equipamentos elétricos e mecânicos representou 24,63% do tamanho do mercado de seguros de data centers na América do Norte em 2026. Os sistemas de energia, unidades de resfriamento, fontes de alimentação ininterrupta e controles relacionados são essenciais para as operações contínuas. Sua falha pode interromper os serviços mesmo quando a instalação em geral não sofreu danos extensos. A computação de alta densidade aumenta as consequências de uma interrupção no resfriamento ou na energia. Incêndio, explosão e danos causados por água continuam sendo preocupações separadas porque podem danificar equipamentos e atrasar a recuperação. O perfil de risco exige que as seguradoras revisem o projeto do local, as práticas de manutenção e a redundância de emergência.
A interrupção operacional relacionada a eventos cibernéticos tem projeção de avanço a um CAGR de 14,36% até 2032. Essa categoria inclui eventos que se iniciam digitalmente, mas causam um problema operacional físico. Um sistema de gerenciamento predial comprometido pode afetar o resfriamento, a supressão de incêndio ou as funções de acesso. A NFPA declarou que a expansão de data centers de IA está criando novos desafios de gestão de segurança. As interrupções na cadeia de suprimentos também são relevantes quando componentes especializados de energia e resfriamento levam mais tempo para ser substituídos. Essas exposições incentivam uma engenharia de risco mais ampla e uma coordenação mais clara entre as apólices cibernéticas e de propriedade.
Por Segurado:
Proprietários e Operadores Lideram Enquanto os Provedores de Nuvem se ExpandemOs proprietários e operadores de data centers detinham 35,81% da participação do mercado de seguros de data centers na América do Norte em 2026. Eles adquirem cobertura na entidade que possui a instalação e carrega as obrigações primárias de financiamento. Seus programas geralmente incluem proteção de propriedade, interrupção de negócios, responsabilidade civil e cobertura de construção. Os operadores de colocation requerem atenção adicional porque uma única instalação pode atender a muitos clientes com diferentes compromissos de serviço. Os desenvolvedores e empreiteiros precisam de proteção de risco de construção e cobertura ampla de construção enquanto um projeto está sendo entregue. Esses requisitos sustentam a demanda ao longo de todo o ciclo de desenvolvimento.
Os provedores de serviços em nuvem têm projeção de expansão a um CAGR de 14,82% até 2032. Sua exposição cresce quando possuem e operam campi em vez de depender apenas de capacidade de colocation de terceiros. Projetos maiores podem exceder o nível de perda que uma empresa preferiria reter internamente. Os arranjos de financiamento também aumentam o uso de seguros de terceiros para alguns projetos. A mudança sustenta programas de ciclo de vida que podem continuar desde o desenvolvimento do local até as operações. Os fornecedores de equipamentos e serviços também precisam de proteção especializada para o transporte, armazenamento e instalação de equipamentos de computação de alto valor.

Por Canal de Distribuição de Seguros:
Os Corretores Lideram Enquanto as Agências Especializadas CrescemOs corretores e consultores de seguros detinham 56,48% da participação do mercado de seguros de data centers na América do Norte em 2026. As grandes colocações precisam de coordenação entre seguradoras, resseguradoras, engenheiros, credores e o segurado. Os corretores podem organizar as informações de subscrição necessárias para apólices de construção, propriedade, seguro cibernético e interrupção de negócios. Seu papel é particularmente importante quando os limites são estruturados em camadas entre várias seguradoras. O seguro direto continua sendo mais comum para instalações menores com perfis de propriedade padrão. Os programas com suporte de resseguro ajudam as seguradoras a fornecer capacidade para riscos maiores e mais complexos.
Os agentes gerais gestores e as agências especializadas de subscrição têm expectativa de crescimento a um CAGR de 14,61% até 2032. Essas empresas podem concentrar seu conhecimento de subscrição em construção de data centers, sistemas de energia e riscos operacionais. A capacidade especializada também pode ajudar o mercado a responder a áreas onde as seguradoras de mercado amplo têm apetite limitado. O conhecimento técnico de proteção contra incêndio, resfriamento e obrigações regulatórias pode melhorar a qualidade de uma colocação. O crescimento do segmento reflete a demanda por um design de apólice mais ágil e uma seleção de risco mais focada. Também amplia o número de canais que podem sustentar o mercado de seguros de data centers na América do Norte.
Por Tamanho de Data Center:
As Grandes Instalações Lideram Enquanto os Projetos Hyperscale Redefinem a SubscriçãoOs grandes data centers detinham 40,23% da participação do mercado de seguros de data centers na América do Norte em 2026. Sua liderança reflete a concentração de valor de ativos em instalações com grandes sistemas de energia, resfriamento e computação. Os locais de médio porte atendem a empresas regionais, cargas de trabalho em nuvem e requisitos do setor público com necessidades de seguro mais padronizadas. Os locais pequenos, incluindo instalações empresariais e nós de borda, geram prêmios menores, mas podem envolver riscos de serviço específicos ao local. Os ciclos de atualização de equipamentos também criam um desafio de avaliação em todos os tamanhos de instalação. O hardware de IA pode se tornar obsoleto mais rapidamente do que os sistemas prediais e de utilidades que o suportam.
Os data centers hyperscale têm projeção de crescimento a um CAGR de 14,73% até 2032. Seus períodos de construção podem se estender à medida que os projetos se tornam mais complexos e seus requisitos de energia aumentam. A FM Global aumentou sua capacidade para data centers para 5 bilhões de USD por meio da FM Intellium em janeiro de 2026. A capacidade adicional ressalta a necessidade de seguradoras capazes de suportar grandes instalações e seus sistemas de energia associados. A geração atrás do medidor também adiciona preocupações envolvendo turbinas, armazenamento em baterias, fornecimento de combustível e licenciamento. Esses projetos requerem uma abordagem de subscrição que considere tanto a infraestrutura de energia quanto a tecnologia da informação.
Por Tipo de Data Center:
O Colocation Mantém a Liderança Enquanto as Instalações de Nuvem Crescem Mais RapidamenteOs data centers de colocation detinham 42,67% da participação do mercado de seguros de data centers na América do Norte em 2026. O modelo coloca muitos clientes e compromissos de serviço por trás de sistemas compartilhados de energia, resfriamento e segurança. Uma interrupção em um sistema compartilhado pode afetar múltiplos clientes simultaneamente. Isso cria uma exposição combinada entre coberturas de propriedade, interrupção de negócios, responsabilidade civil e seguro cibernético. Os programas integrados podem ser úteis porque várias linhas de seguro podem responder ao mesmo incidente. As instalações empresariais e de borda têm valores absolutos menores, mas podem ser mais sensíveis a interrupções localizadas.
As instalações de provedores de serviços em nuvem têm projeção de expansão a um CAGR de 14,52% até 2032. Os campi de IA operados pelos próprios proprietários aumentam a exposição direta do provedor a edifícios, equipamentos de energia especializados e ativos de computação. Um provedor que opera edifícios adjacentes também pode enfrentar risco de concentração quando os locais compartilham infraestrutura. A Swiss Re descreve o risco de acumulação criado pela concentração de valores de data centers. O mercado de seguros de data centers na América do Norte deve, portanto, considerar as conexões entre os locais, e não apenas o projeto de um único edifício. A cobertura de ciclo de vida é cada vez mais relevante à medida que essas instalações avançam pelo desenvolvimento, comissionamento e operação.
Análise Geográfica
Os Estados Unidos detinham 87,46% da participação do mercado de seguros de data centers na América do Norte em 2026. Sua posição reflete a concentração de investimentos hyperscale e de colocation nos principais corredores de desenvolvimento. A Swiss Re identifica exposição significativa a condições de granizo e tornado em partes da capacidade de data centers dos Estados Unidos.[3] As falhas de energia e resfriamento continuam sendo importantes porque podem levar a longas perdas por interrupção de negócios. A NFPA 75 e a NFPA 855 influenciam a avaliação de risco de propriedade para equipamentos de tecnologia da informação e sistemas de armazenamento de energia em baterias. As seguradoras estão se orientando para programas que cobrem construção, comissionamento e operações porque os períodos de transição podem criar lacunas de cobertura.
O México tem projeção de crescimento a um CAGR de 14,49% de 2027 a 2032. Novos projetos de nuvem e hyperscale estão aumentando a necessidade de programas de seguro estruturados localmente. As obrigações de privacidade de dados e segurança cibernética do setor financeiro aumentam a atenção à proteção de instalações que atendem a cargas de trabalho regulamentadas. O marco da LFPDPPP e os requisitos que afetam as instituições financeiras são fatores de conformidade relevantes para compradores com dados sensíveis. A disponibilidade de rede elétrica e água continua sendo uma consideração importante para os locais à medida que o desenvolvimento de data centers se acelera. Essas condições criam demanda por estruturas de seguro que reflitam os requisitos locais de licenciamento, operacionais e de infraestrutura.
O Canadá está vendo instalações propostas maiores, o que está aumentando a necessidade de colocações em camadas e resseguro. A soberania de dados sustenta o investimento em instalações domésticas para cargas de trabalho que devem permanecer no país. A Bell Canada anunciou um investimento de 1,7 bilhão de CAD (1,24 bilhão de USD) em um data center de IA de 300 megawatts em Saskatchewan durante 2026. A mudança para instalações maiores cria uma necessidade mais forte de proteção de propriedade, interrupção de negócios, seguro cibernético e construção. As práticas do mercado de seguros de data centers na América do Norte desenvolvidas nos Estados Unidos, incluindo programas de ciclo de vida e produtos paramétricos, estão se tornando relevantes no Canadá e no México. Isso fornece uma direção comum para a subscrição regional, enquanto as regras locais e as condições de infraestrutura continuam a diferir.
Cenário Competitivo
Concentração do Mercado
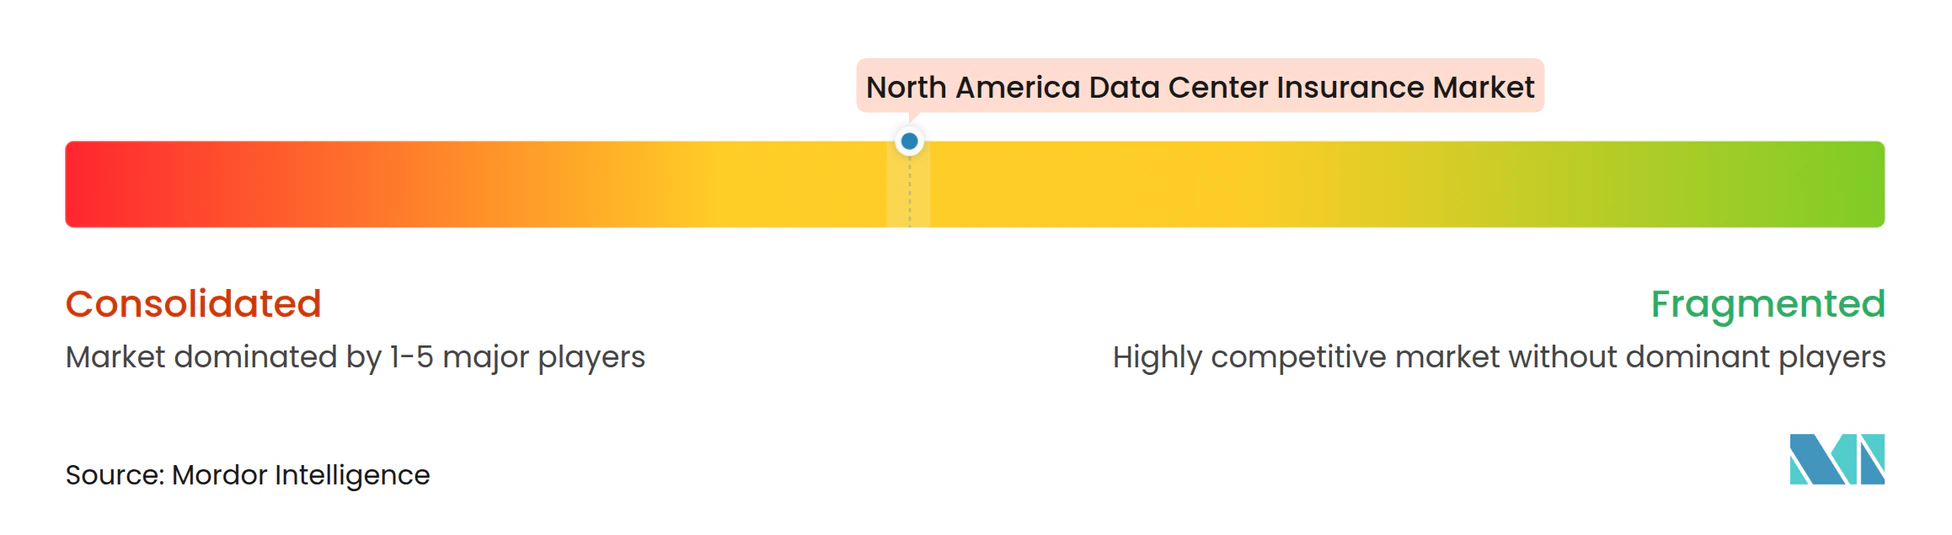
O mercado de seguros de data centers na América do Norte conta com um grupo limitado de seguradoras globais e provedores especializados, mas as grandes colocações continuam sendo sindicalizadas porque nenhuma seguradora individual pode cobrir todas as exposições nos maiores campi. A FM Global diferencia sua oferta por meio de engenharia de risco e da capacidade disponível pela FM Intellium. A empresa lançou a FM Intellium em 2025 para clientes de data centers e geração de energia. A Aon construiu um programa de ciclo de vida que acompanha os clientes desde a construção até as operações.[4] Sua expansão de abril de 2026 aumentou a capacidade total do programa para 3,5 bilhões de USD.
O design de produtos está se tornando um ponto importante de competição. A Zurich North America incorporou proteção de risco de construção e cobertura paramétrica para eventos climáticos em sua solução Data Center Project Guard para novos projetos elegíveis. A Descartes Underwriting introduziu cobertura paramétrica para perdas de perigos naturais definidos que afetam investidores e operadores de data centers. Essas ofertas se concentram em atrasos e outros efeitos financeiros que as apólices tradicionais podem não abordar rapidamente. Os corretores continuam sendo importantes porque os campi complexos precisam de várias linhas de cobertura, múltiplas seguradoras e informações detalhadas de engenharia. A competição, portanto, baseia-se em capacidade, conhecimento técnico, suporte a sinistros e na capacidade de manter a cobertura em cada estágio do projeto.
As restrições de capacidade deixam espaço para estruturas cativas, de resseguro e paramétricas onde os limites comerciais são insuficientes. A necessidade de gerenciar riscos de campi conectados também torna a seleção liderada por engenharia mais importante do que o crescimento de volume. As seguradoras provavelmente permanecerão seletivas onde os projetos compartilham subestações, sistemas de resfriamento ou exposição a riscos locais. Os compradores se beneficiam do engajamento antecipado com corretores e seguradoras porque a cobertura pode afetar os cronogramas de financiamento e construção. As evidências disponíveis apontam para um ambiente competitivo onde capacidade, expertise em engenharia e estruturas de colocação importam mais do que o preço isoladamente. As seguradoras e corretores podem se diferenciar ajudando os clientes a fechar lacunas de proteção antes que uma grande instalação entre em operação.
Líderes do Setor de Seguros de Data Centers na América do Norte
-
Aon plc
-
American International Group, Inc.
-
Allianz SE
-
AXA S.A.
-
Berkshire Hathaway Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguros de Data Centers na América do Norte Empresas cobertas neste relatório
- Aon plc
- American International Group, Inc.
- Allianz SE
- AXA S.A.
- Berkshire Hathaway Inc.
- Chubb Limited
- FM Global
- Zurich Insurance Group Ltd
- The Travelers Companies, Inc.
- Liberty Mutual Holding Company Inc.
- CNA Financial Corporation
- QBE Insurance Group Limited
- Intact Financial Corporation
- Sompo Holdings, Inc.
- Tokio Marine Holdings, Inc.
- The Hartford Financial Services Group, Inc.
- W. R. Berkley Corporation
- Ryan Specialty Holdings, Inc.
- CRC Insurance Services, Inc.
- Lockton Companies, LLC
Desenvolvimentos industriais recentes em Mercado de Seguros de Data Centers na América do Norte
- Agosto de 2026: A Allianz Commercial publicou uma análise de sinistros baseada em 221 sinistros de seguros de data centers com valor total de perda analisado de 677 milhões de EUR (771 milhões de USD), constatando que o incêndio representou mais de 50% da severidade das perdas, os danos por água foram a causa mais frequente por volume de sinistros e a interrupção de negócios foi o principal impulsionador de severidade por linha de seguro. Perdas reais de 50 milhões de USD a 100 milhões de USD foram confirmadas em instalações hyperscale por danos em sistemas de resfriamento, incêndios por trabalhos a quente e perturbações de energia.
- Abril de 2026: A Aon expandiu seu Programa de Seguro de Ciclo de Vida de Data Centers em 1 bilhão de USD adicionais, elevando a capacidade total para 3,5 bilhões de USD e estendendo a cobertura a data centers existentes que completam seu primeiro ano de operações, o primeiro programa de ciclo de vida no mercado a fornecer continuidade de cobertura coordenada na fase operacional de longo prazo, além da construção e do comissionamento.
- Janeiro de 2026: A FM Global elevou sua capacidade de cobertura para data centers para 5 bilhões de USD por meio da FM Intellium, a unidade de negócios dedicada da seguradora para data centers e geração de energia, descrevendo isso como a maior capacidade de seguradora única então disponível no mercado de seguros de data centers.
- Janeiro de 2026: A Descartes Underwriting lançou uma solução de seguro paramétrico para credores, investidores e operadores de data centers, cobrindo danos materiais e perdas financeiras sem danos de até 20 perigos naturais. Capacidade de até 140 milhões de USD por apólice está disponível para riscos de terremoto e furacão nos Estados Unidos, fornecendo liquidez para atraso no início das operações sem requisito de gatilho de dano físico.
Escopo do Relatório do Mercado de Seguros de Data Centers na América do Norte
O Mercado de Seguros de Data Centers na América do Norte é um submercado especializado dos setores mais amplos de seguros de propriedade e acidentes comerciais (P&C) e de seguros cibernéticos. É classificado como um mercado de serviços financeiros focado na transferência e mitigação de riscos para infraestrutura digital crítica.
O Relatório do Mercado de Seguros de Data Centers na América do Norte é Segmentado por Tipo de Seguro (Seguro de Danos Materiais, Seguro de Interrupção de Negócios, Seguro de Quebra de Equipamentos, Seguro Cibernético, Seguro de Catástrofe Natural, Seguro de Responsabilidade Civil Geral e de Terceiros, Seguro de Construção e Montagem com Cobertura Ampla e Outros Tipos de Seguro), Estrutura de Cobertura (Apólices Independentes, Apólices Combinadas de Propriedade e Interrupção de Negócios, Apólices Pacote, Seguro Paramétrico e Arranjos de Cativo e Autosseguro), Exposição ao Risco (Incêndio e Explosão, Falha de Equipamentos Elétricos e Mecânicos, Interrupção do Fornecimento de Energia, Inundação e Danos por Água, Tempestades e Condições Climáticas Severas, Terremotos e Outros Riscos Geofísicos, Interrupção Operacional Relacionada a Eventos Cibernéticos e Interrupção de Terceiros e da Cadeia de Suprimentos), Segurado (Proprietários e Operadores de Data Centers, Provedores de Colocation, Provedores de Serviços em Nuvem, Desenvolvedores e Empreiteiros de Data Centers e Fornecedores de Equipamentos e Serviços para Data Centers), Canal de Distribuição de Seguros (Seguro Direto, Corretores e Consultores de Seguros, Agentes Gerais Gestores e Agências Especializadas de Subscrição e Programas de Seguro com Suporte de Resseguro), Tamanho do Data Center (Pequeno, Médio, Grande e Hyperscale), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem (CSPs) e Empresarial e de Borda) e Geografia (Estados Unidos, Canadá e México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Seguro de Danos Materiais |
| Seguro de Interrupção de Negócios |
| Seguro de Quebra de Equipamentos |
| Seguro Cibernético |
| Seguro de Catástrofe Natural |
| Seguro de Responsabilidade Civil Geral e de Terceiros |
| Seguro de Construção e Montagem com Cobertura Ampla |
| Outros Tipos de Seguro |
| Apólices Independentes |
| Apólices Combinadas de Propriedade e Interrupção de Negócios |
| Apólices Pacote |
| Seguro Paramétrico |
| Arranjos de Cativo e Autosseguro |
| Incêndio e Explosão |
| Falha de Equipamentos Elétricos e Mecânicos |
| Interrupção do Fornecimento de Energia |
| Inundação e Danos por Água |
| Tempestades e Condições Climáticas Severas |
| Terremotos e Outros Riscos Geofísicos |
| Interrupção Operacional Relacionada a Eventos Cibernéticos |
| Interrupção de Terceiros e da Cadeia de Suprimentos |
| Proprietários e Operadores de Data Centers |
| Provedores de Colocation |
| Provedores de Serviços em Nuvem |
| Desenvolvedores e Empreiteiros de Data Centers |
| Fornecedores de Equipamentos e Serviços para Data Centers |
| Seguro Direto |
| Corretores e Consultores de Seguros |
| Agentes Gerais Gestores e Agências Especializadas de Subscrição |
| Programas de Seguro com Suporte de Resseguro |
| Pequeno |
| Médio |
| Grande |
| Hyperscale |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e de Borda |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Seguro | Seguro de Danos Materiais |
| Seguro de Interrupção de Negócios | |
| Seguro de Quebra de Equipamentos | |
| Seguro Cibernético | |
| Seguro de Catástrofe Natural | |
| Seguro de Responsabilidade Civil Geral e de Terceiros | |
| Seguro de Construção e Montagem com Cobertura Ampla | |
| Outros Tipos de Seguro | |
| Por Estrutura de Cobertura | Apólices Independentes |
| Apólices Combinadas de Propriedade e Interrupção de Negócios | |
| Apólices Pacote | |
| Seguro Paramétrico | |
| Arranjos de Cativo e Autosseguro | |
| Por Exposição ao Risco | Incêndio e Explosão |
| Falha de Equipamentos Elétricos e Mecânicos | |
| Interrupção do Fornecimento de Energia | |
| Inundação e Danos por Água | |
| Tempestades e Condições Climáticas Severas | |
| Terremotos e Outros Riscos Geofísicos | |
| Interrupção Operacional Relacionada a Eventos Cibernéticos | |
| Interrupção de Terceiros e da Cadeia de Suprimentos | |
| Por Segurado | Proprietários e Operadores de Data Centers |
| Provedores de Colocation | |
| Provedores de Serviços em Nuvem | |
| Desenvolvedores e Empreiteiros de Data Centers | |
| Fornecedores de Equipamentos e Serviços para Data Centers | |
| Por Canal de Distribuição de Seguros | Seguro Direto |
| Corretores e Consultores de Seguros | |
| Agentes Gerais Gestores e Agências Especializadas de Subscrição | |
| Programas de Seguro com Suporte de Resseguro | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hyperscale | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial e de Borda | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de seguros de data centers na América do Norte?
O mercado de seguros de data centers na América do Norte é avaliado em 3,52 bilhões de USD em 2026 e tem previsão de atingir 7,42 bilhões de USD até 2032 a um CAGR de 13,27%.
O que está impulsionando a demanda por seguros de data centers na América do Norte?
A expansão da capacidade de IA e nuvem, campi maiores, exposição cibernética e requisitos dos credores estão ampliando a necessidade de proteção de propriedade, interrupção de negócios, construção e seguro cibernético.
Qual tipo de seguro tem a maior participação na América do Norte?
O seguro de danos materiais lidera com 33,42% de participação em 2026 porque edifícios físicos, sistemas de energia, equipamentos de resfriamento e servidores carregam valores de reposição significativos.
Qual estrutura de cobertura está crescendo mais rapidamente?
O seguro paramétrico tem expectativa de crescimento a um CAGR de 14,27% até 2032 porque pode fornecer pagamentos definidos após um gatilho coberto.
Qual país lidera a demanda por seguros de data centers na América do Norte?
Os Estados Unidos lideram com 87,46% de participação em 2026, sustentados pela concentração de instalações hyperscale e de colocation.
Por que os data centers hyperscale precisam de programas de seguro especializados?
Seus valores concentrados, infraestrutura compartilhada, equipamentos de alta densidade e longos períodos de construção frequentemente requerem cobertura em camadas, revisão especializada de engenharia e suporte de resseguro.