
北米データセンター保険市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
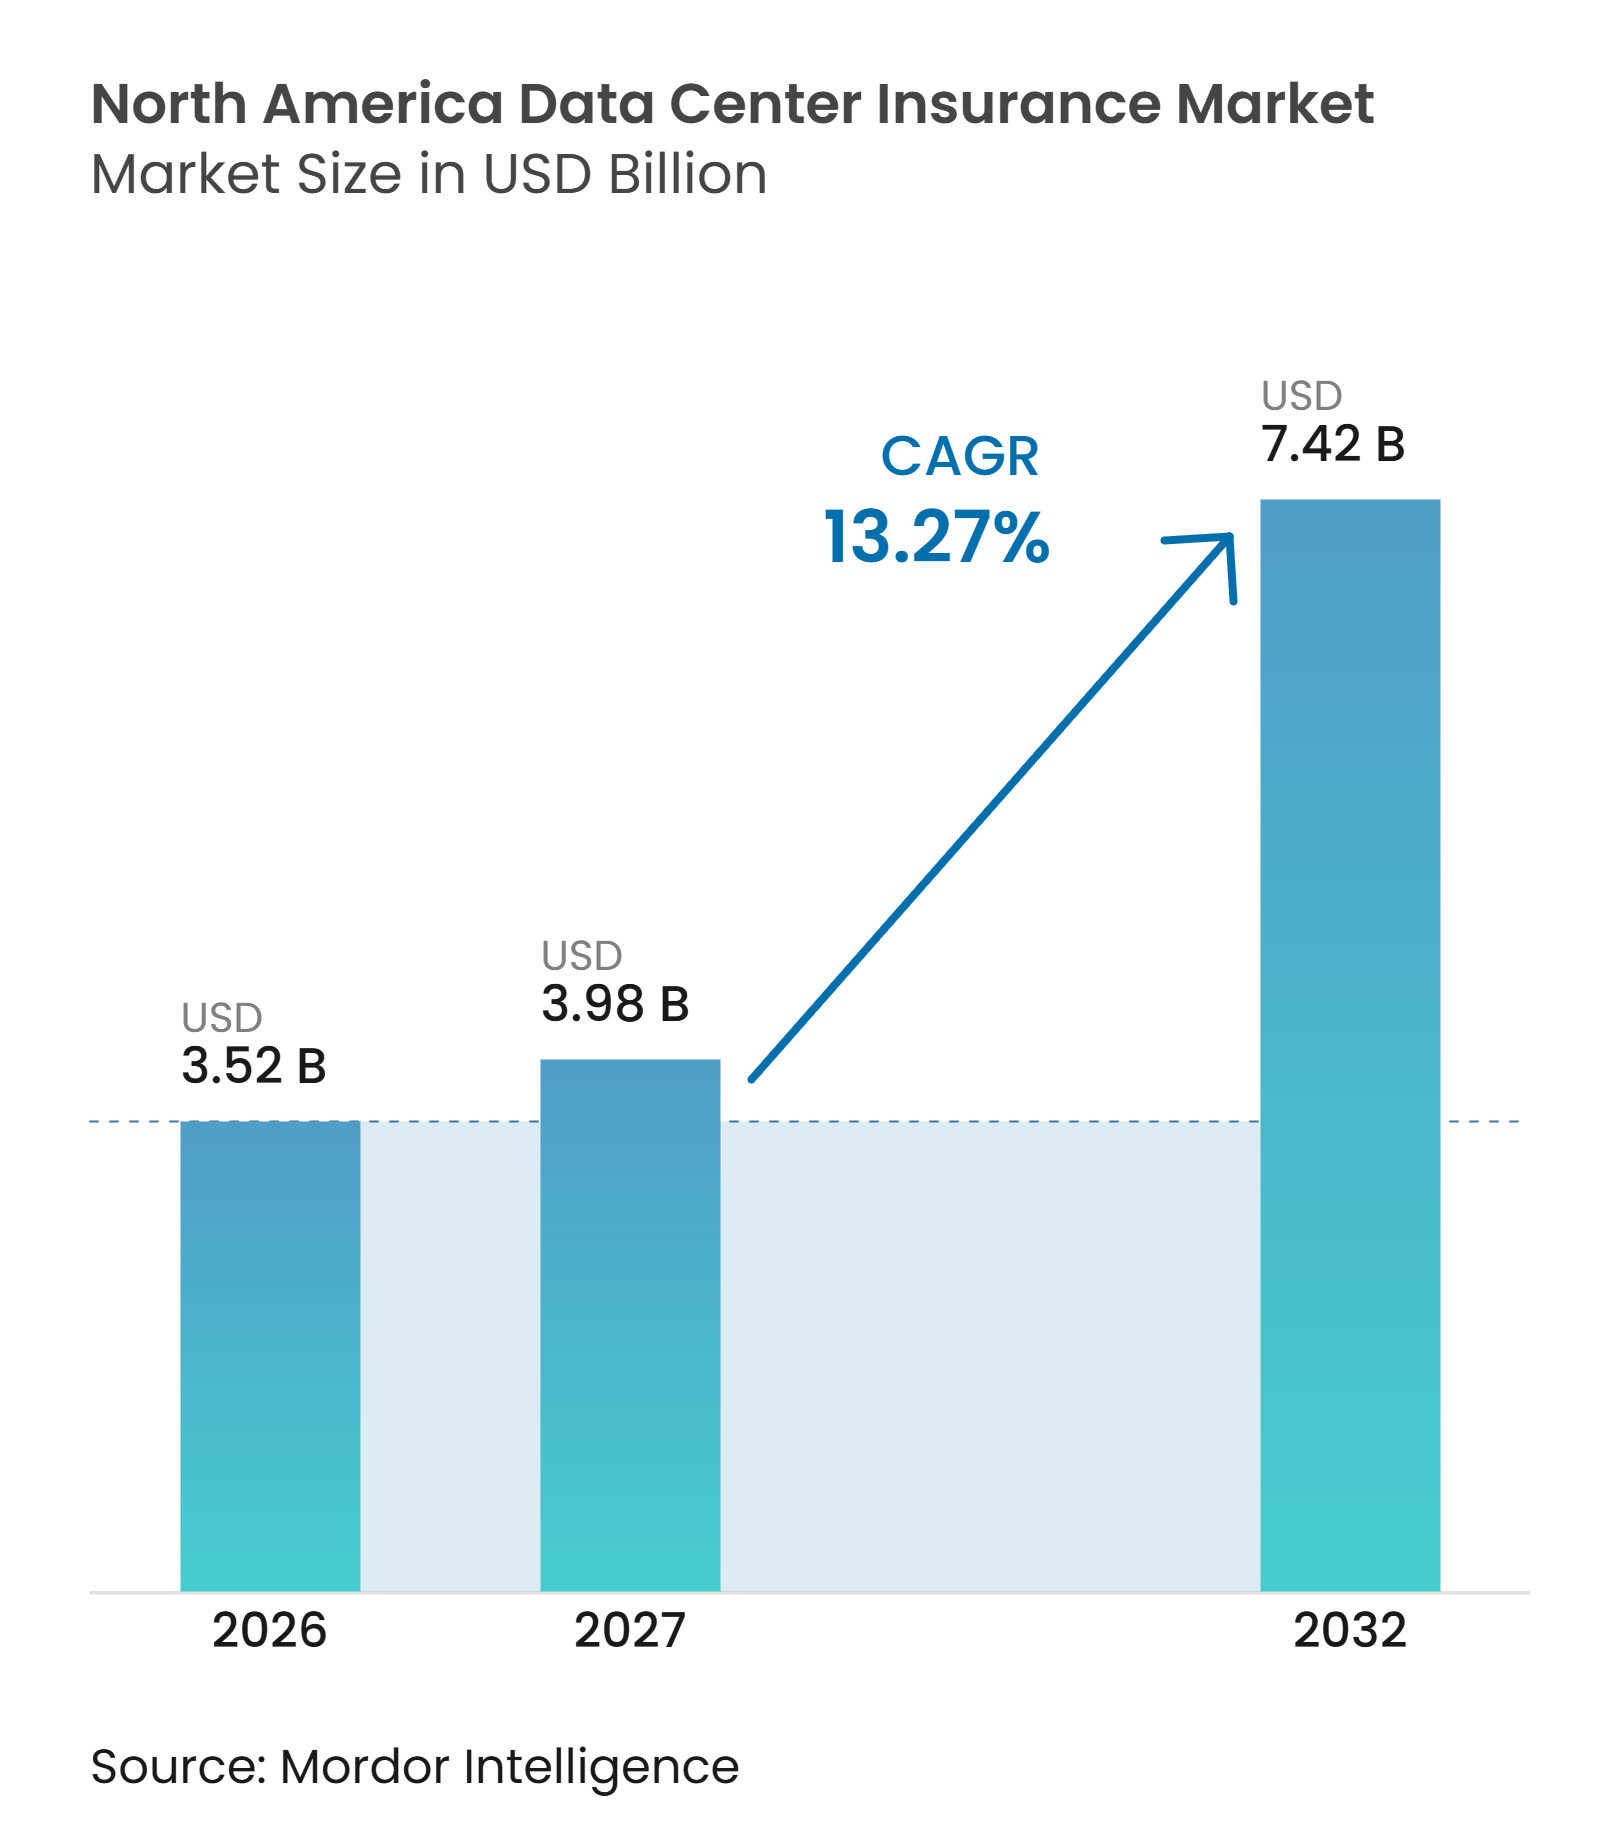
| 基準年の市場規模 (2026) | 3.52 十億米ドル |
| 市場規模 (2027) | 3.98 十億米ドル |
| 市場規模 (2032) | 7.42 十億米ドル |
| 成長率 (2027 - 2032) | 13.27 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米データセンター保険市場分析
北米データセンター保険市場規模は2026年に3.52 ビリオン 米ドルと評価されており、2027年から2032年にかけてCAGR 13.27%で成長し、2032年までに7.42 ビリオン 米ドルに達すると予測されています。大規模なAIおよびクラウド施設はデータセンターを重要インフラのカテゴリーへと移行させており、これにより貸し手、オーナー、保険会社がプロジェクトリスクを評価する方法が変化しています。建設価値、機器密度、および継続的な電力への依存が、建設中および運用中の両方において必要な保護の水準を引き上げています。北米データセンター保険市場はまた、物的損害、事業中断、サイバーイベント、および建設遅延をカバーする統合プログラムへとシフトしています。高限度額の引受容量の不足は、特に単一のキャンパスが一社の保険会社の限度額を超える補償を必要とする場合に、実務上の制約となっています。こうした状況は、ブローカー主導のプレースメント、キャプティブ構造、再保険、およびパラメトリック商品に対する機会を生み出しています。
主要レポートのポイント
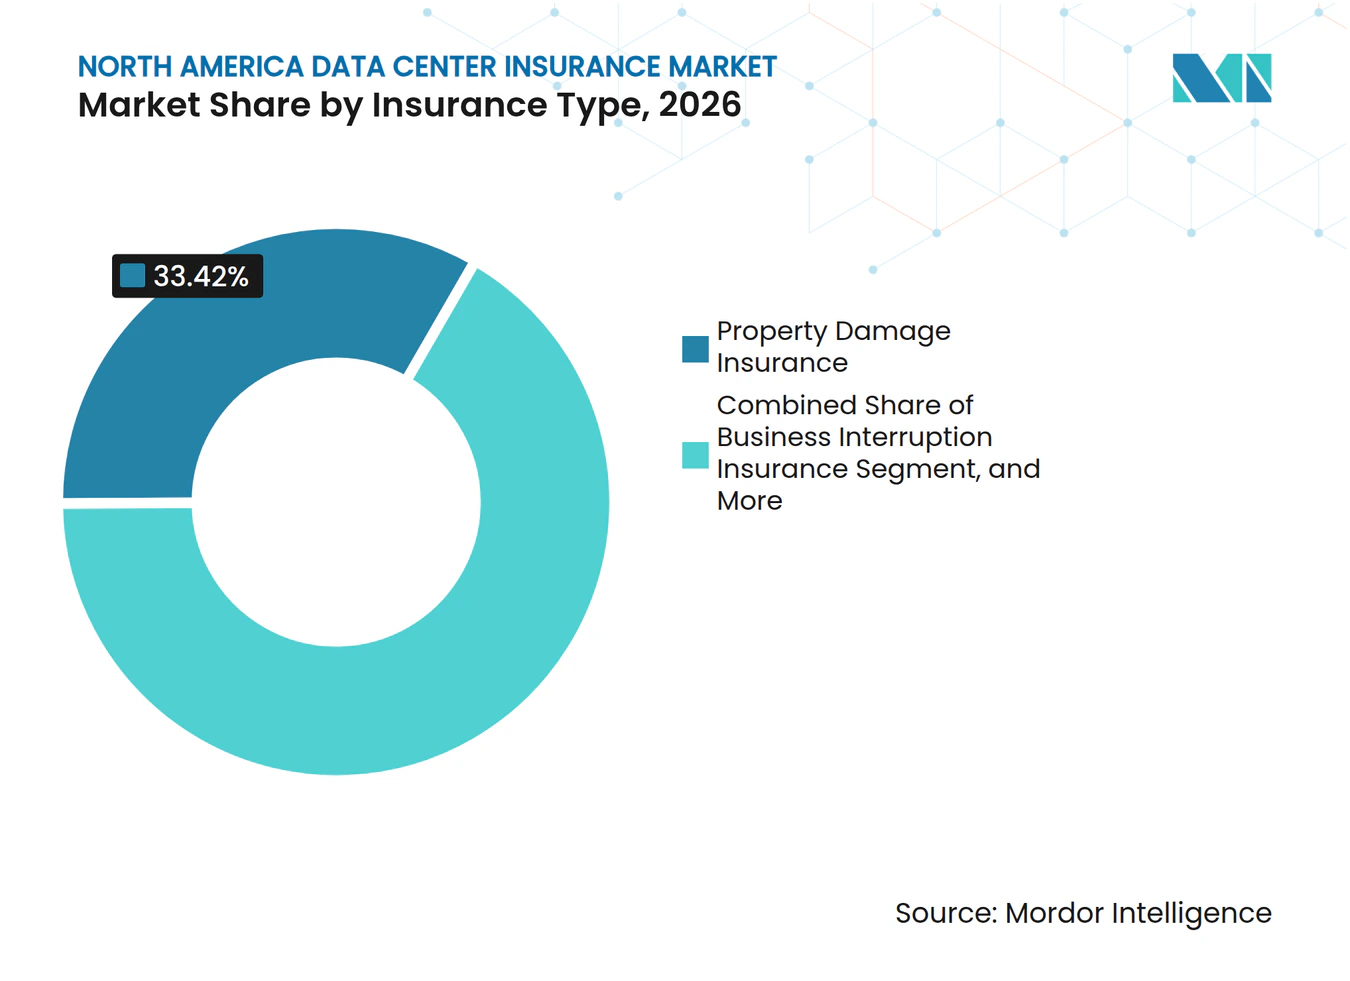
- 保険タイプ別では、物的損害保険が2026年の北米データセンター保険市場シェアの33.42%を占め、サイバー保険は2032年にかけてCAGR 14.63%で拡大すると予測されています。
- 補償構造別では、物的損害・事業中断統合保険が2026年の北米データセンター保険市場シェアの40.86%を占め、パラメトリック保険は2032年にかけてCAGR 14.27%で成長すると予測されています。
- リスクエクスポージャー別では、電気・機械設備の故障が2026年の北米データセンター保険市場規模の24.63%を占め、サイバー関連の業務中断は2032年にかけてCAGR 14.36%で拡大すると予測されています。
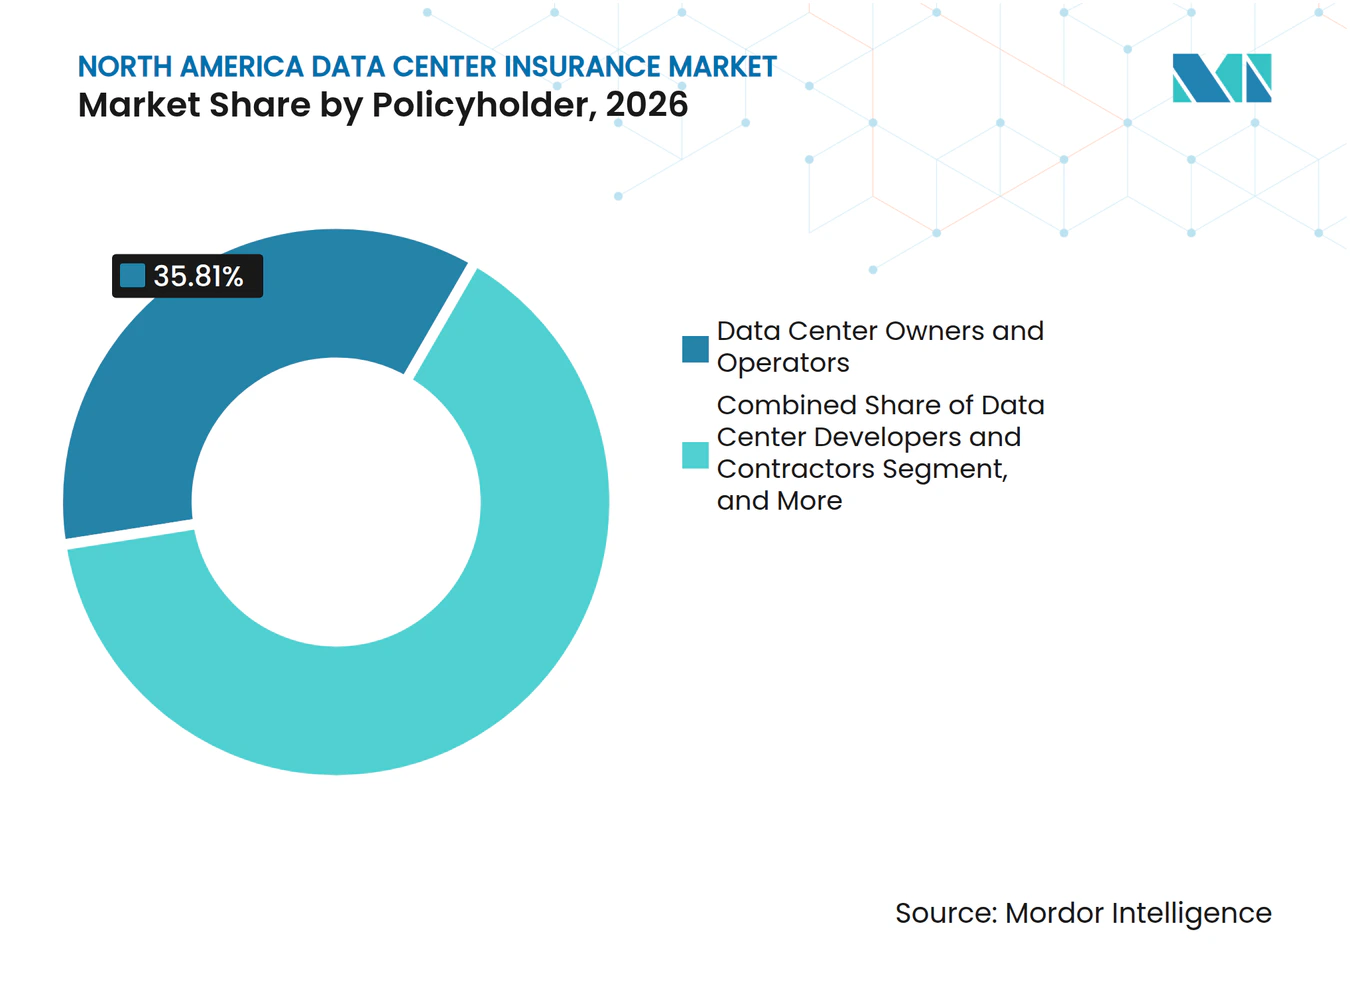
- 保険契約者別では、データセンターのオーナーおよびオペレーターが2026年に35.81%のシェアを占め、クラウドサービスプロバイダーは2032年にかけてCAGR 14.82%で拡大すると予測されています。
- 保険流通チャネル別では、保険ブロカーおよびコンサルタントが2026年に56.48%のシェアを占め、マネージング・ジェネラル・エージェントおよびスペシャリスト引受機関は2032年にかけてCAGR 14.61%で成長すると予測されています。
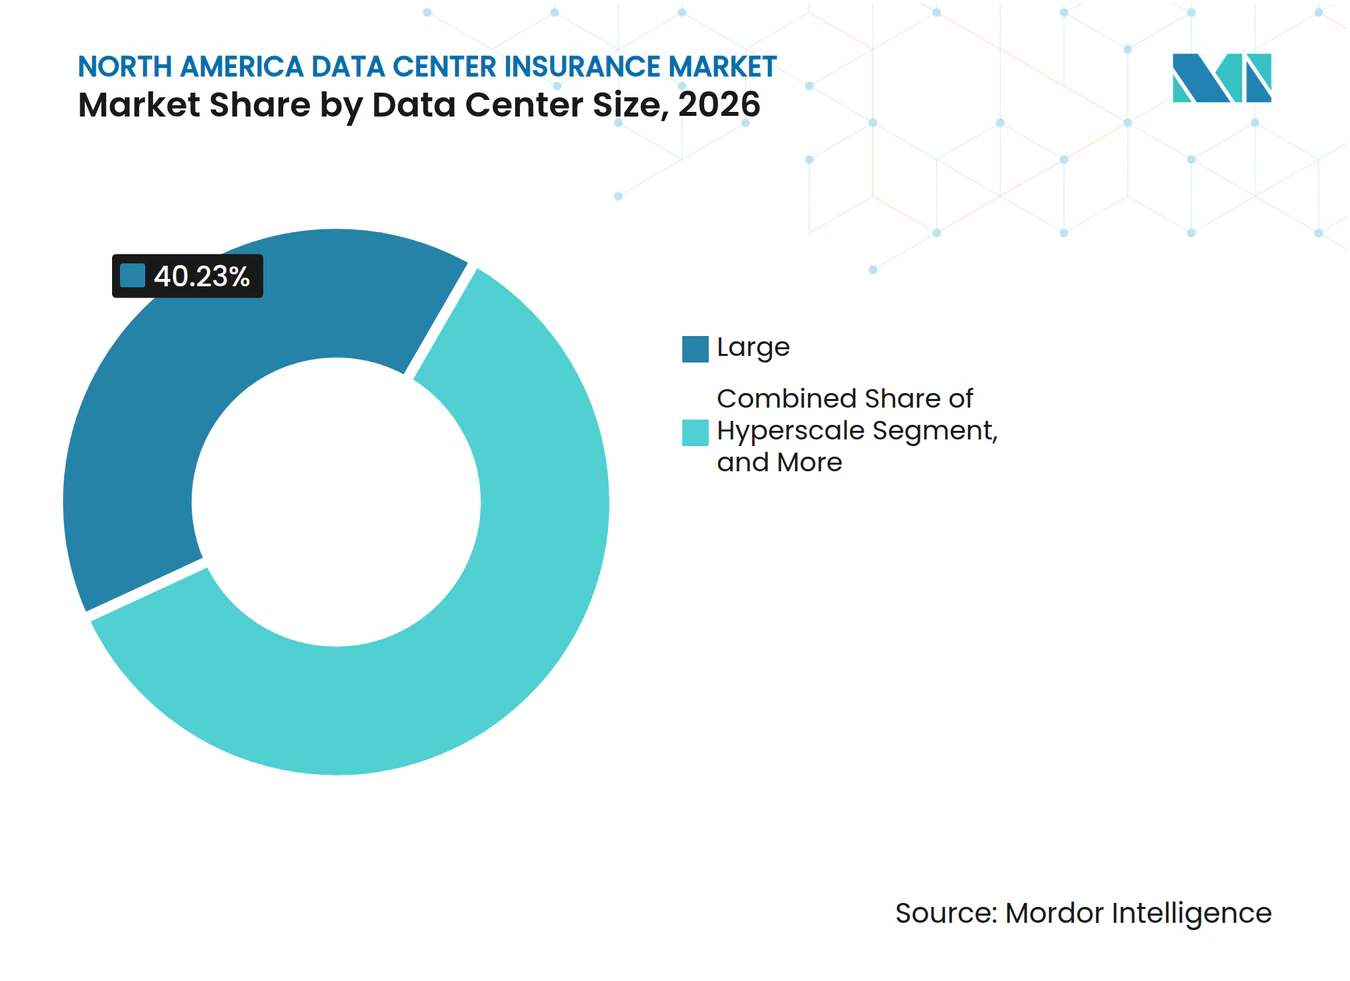
- データセンター規模別では、大規模データセンターが2026年に40.23%のシェアを占め、ハイパースケールデータセンターは2032年にかけてCAGR 14.73%で拡大すると予測されています。
- データセンタータイプ別では、コロケーションデータセンターが2026年に42.67%のシェアを占め、クラウドサービスプロバイダー施設は2032年にかけてCAGR 14.52%で成長すると予測されています。
- 地域別では、米国が2026年に87.46%のシェアを占め、メキシコは2032年にかけてCAGR 14.49%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよびクラウドコンピューティング容量の拡大 | +4.2% | グローバル、米国ハイパースケール回廊に集中 | 短期(2年以内) |
| ハイパースケールおよびコロケーションの建設拡大 | +3.3% | 米国が主要、カナダおよびメキシコは新興 | 短期(2年以内) |
| サイバーおよびデータプライバシーエクスポージャーの増大 | +2.8% | 米国およびカナダ、メキシコへの波及あり | 中期(2〜4年) |
| 規制上および契約上の継続性要件の増加 | +1.5% | 米国およびカナダ、メキシコ金融セクター | 中期(2〜4年) |
| 系統制約および自家発電の導入 | +1.1% | 米国が主要、全国的に拡大 | 長期(4年以上) |
| 段階的引渡しおよび高密度冷却の複雑性 | +0.7% | 米国ハイパースケールキャンパスおよびカナダの建設 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AIおよびクラウドコンピューティング容量の拡大
クラウドおよびAI投資は、保険対象となる施設の価値を高めています。5大クラウドプロバイダーは2026年に600 ビリオン 米ドル以上を支出すると予測されており、そのうち450 ビリオン 米ドルが大規模データセンターの物理的AIインフラに充てられます。各新規キャンパスは、建設、物的損害、事業中断、およびサイバー補償に対する需要を生み出します。保険容量は、多くの大規模プロジェクトにおいて、通常の契約上の項ではなく、資金調達の要件となっています。これにより、保険会社とブローカーはプロジェクト計画の早期段階から関与するようになり、技術情報がリスクプロファイルを形成できる段階での参加が可能となります。北米データセンター保険市場は、新たな支出がこれまで保険対象でなかった資産を生み出すことで恩恵を受けます。
ハイパースケールおよびコロケーションの建設拡大
ハイパースケールおよびコロケーションの建設は、プレミアムの機会と個別プレースメントの複雑性の両方を高めています。大規模キャンパスは、電力システム、冷却設備、建設、およびテナント義務を単一の場所に統合しています。共有システムへの損失は、物的損害、賠償責任、事業中断、およびサイバー請求を同時に引き起こす可能性があります。スイス・リーは、データセンター価値の集中が保険セクターにとって中心的な引受課題であることを強調しています。したがって、北米データセンター保険市場は、より多層的なプログラムとより強固なエンジニアリングレビューを必要としています。これはまた、保険およびスペシャリストブローカーのより大きな役割を支持します。
サイバーおよびデータプライバシーエクスポージャーの増大
サイバーエクスポージャーはデータセンターの物理的運用とますます結びついています。全米保険監督官協会(NAIC)は、2025年に米国のサイバー直接引受保険料が9.46 ビリオン 米ドルに達し、56,323件の報告請求があり、前年比20%増加したと報告しました。[1] 電力管理、冷却、消火、およびアクセスシステムはデジタルネットワークへの接続が進んでいます。これらのシステムへの攻撃は、データサービスだけでなく物理的な運用も中断させる可能性があります。米国防火協会(NFPA)は、高密度AIファシリティが既存の基準で対処すべき安全上の問題を生み出してると指摘しています。これにより、サイバーインシデントとその業務上の影響の両方に対応する保険への需要が支持されます。
規制上および契約上の継続性要件の増加
プロジェクト貸し手は、主要なデータセンターへの資金提供前に包括的な保険をますます要求しています。クラウドおよびコロケーション契約にはサービスレベル義務も含まれており、停止後に高コストが発生する可能性があります。標準的な保険は、物的損害を伴わない損失に対して十分迅速に対応できない場合があります。ティア格付けおよびインフラ基準は、サイトの設計と運用管理に関する実務的な証拠を保険会社に提供します。これにより、引受担当者は異なる耐障害性機能を持つ施設を区別することができます。その結果、北米データセンター保険市場は、建設から運用にわたって施設に追随する統合補償へと移行しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高限度額保険および再保険容量の不足 | -1.2% | グローバル、米国ハイパースケールキャンパで最も深刻 | 短期(2年以内) |
| 電力およびサイバー損失に対する補償除外および保護ギャップ | -0.9% | 米国およびカナダが主要 | 中期(2〜4年) |
| システミックなクラウド停止および集積リスク | -0.6% | 米国、カナダおよびメキシコへの波及あり | 長期(4年以上) |
| 地域社会、環境、および許認可訴訟 | -0.4% | 米国およびメキシコ、ケレタロおよびメキシコシティ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高限度額保険および再保険容量の不足
利用可能な保険および再保険の限度額は、最大規模のキャンパスの価値と常に一致するわけではありません。この問題は、プロジェクトが単一の補償タワーを支えるために複数の保険会社を必要とする場合に最も深刻です。スイス・リーは、データセンター価値の集積を保険セクターにとって増大する課題として特定しています。保険会社は、条件を厳格化し、保有額を増加させ、または集中した地域でのエクスポージャーを制限することで対応することができます。これらの措置により、オーナーはリスクのより大きな部分を保有することになる可能性があります。その結果、買い手が補に対して支払う意欲がある場合でも、最大規模の施設のプレースメントが遅延します。
電力およびサイバー損失に対する補償除外および保護ギャップ
従来の物的損害保険およびサイバー保険は、オンサイト発電設備と高密度AIハードウェアを持つデータセンターを念頭に設計されていませんでした。スイス・リーは、施設の規模拡大に伴い、電力および自然ハザードのエクスポージャーがより重要になっていると指摘しています。物理的な電力障害はサイバー保険の対象外となる場合があり、一方で物的損害保険には事業中断保護が適用されるまでの待機期間が含まれる場合があります。バッテリー貯蔵および液体冷却は、別途の火災、水、および設備リスクを追加します。NFPAはまた、AIデータセンターの開発における安全リスク管理の必要性を特定しています。これらのギャップは、保有損失を増加させ、保険設計を複雑にする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険タイプ別:
物的損害保険が現在のプレミアムを支え、サイバー保険が成長物的損害保険は2026年の北米データセンター保険市場シェアの33.42%を占めました。これは、建物、電気インフラ、冷却システム、およびサーバーの高い再調達価値を反映しています。主要施設は、物的資産の損失と運用回復コストの両方に対応する補償を必要とします。停止が実質的なサービスおよび収益への影響をもたらす可能性があるため、事業中断補償は密接に関連したままです。特殊なコンピューティング機器が再調達コストを引き上げ、修理期間を長引かせる可能性があるため、設備故障補償も重要です。これらの状況により、物的損害保険は現在の保険支出の中心に位置し続けています。
サイバー保険は2032年にかけてCAGR 14.63%で成長すると予測されています。このセグメントは、情報システムと運用技術のより緊密な接続によって支えられています。サイバーイベントは、冷却、アクセス制御、電力管理、および防火管理に影響を与える可能性があります。NAICは、2025年に米国でサイバー請求および直接引受保険料が実質的な水準を維持したことを確認しました。自然災害保険、建設オールリスク保険、賠償責任保険、保証保険、および専職賠償責任保険も、より広範なプログラムの一部として引き続き必要です。補償の組み合わせは、建設および運用中に生じるリスクの範囲を反映しています。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
補償構造別:
統合保険が主導し、パラメトリック商品の利用が拡大物的損害・事業中断統合保険は2026年の北米データセンター保険市場シェアの40.86%を占めました。貸し手はしばしば、同一事象から生じる物的損害と収益損失に対する統合的な対応を要求します。この構造は、請求が設備と運用の両方に影響する場合に、別々の保険間の不確実性を低減するとができます。スタンドアロン保険は、より単純な要件を持つ施設に引き続き対応します。パッケージ保険は、単一の取り決めで複数の保険ラインを必要とする中規模オペレーターに実用的な選択肢を提供することができます。商業的な限度額がキャンパスの全価値をカバーしない場合、キャプティブおよび自家保険プログラムは引き続き関連性を持ちます。
パラメトリック保険は2032年にかけてCAGR 14.27%で成長すると予測されています。これらの保険は、従来の物的損害査定に依存するのではなく、合意されたトリガーに基づいて定められた支払いを提供することができます。デカルト・アンダーライティングは2026年1月にデータセンター投資家およびオペレーター向けのスイートを導入し、米国における特定の地震およびハリケーンリスクに対して1保険証券あたり最大140 ミリオン 米ドルの補償を提供しました。ズーリッヒも、対象となる米国プロジェクト向けにパラメトリック気象補償を含む建設業者リスクソリューションを導入しました。[2] このアプローチは、気象イベントや遅延がプロジェクトを中断させた場合に、より迅速な流動性を提供することができます。これは従来の損害補償の代替ではなく、補完的なものとなりつつあります。
リスクエクスポージャー別:
設備故障が現在主導し、サイバー中断が進展電気・機械設備の故障は2026年の北米データセンター保険市場規模の24.63%を占めました。電力システム、冷却ユニット、無停電電源装置、および関連制御装置は継続的な運用に不可欠です。これらの故障は、施設全体に広範な損害が生じていない場合でもサービスを停止させる可能性があります。高密度コンピューティングは、冷却または電力中断の影響を増大させます。火災、爆発、および水損害は、設備を損傷し復旧を遅延させる可能性があるため、別途の懸念事項として残ります。リスクプロファイルは、保険会社がサイト設計、保守慣行、および緊急時の冗長性を審査することを要求します。
サイバー関連の業務中断は2032年にかけてCAGR 14.36%で拡大すると予測されています。このカテゴリーには、デジタルに始まり物理的な運用上の問題を引き起こすイベントが含まれます。侵害されたビルディング管理システムは、冷却、消火、またはアクセス機能に影響を与える可能性があります。NFPAは、AIデータセンターの拡大が新たな安全管理上の課題を生み出していると述べています。特殊な電力および冷却コンポーネントの交換に時間がかかる場合、サプライチェーンの中断も関連します。これらのエクスポージャーは、より広範なリスクエンジニアリングと、サイバー保険と物的損害保険の間のより明確な調整を促進します。
保険契約者別:
オーナーおよびオペレーターが主導し、クラウドプロバイダーが拡大データセンターのオーナーおよびオペレーターは2026年の北米データセンター保険市場シェアの35.81%を占めました。彼らは施設を所有し、主要な資金調達義務を負う事業体として補償を購入します。彼らのプログラムには通常、物的損害保護、事業中断、賠償責任、および建設補償が含まれます。コロケーションオペレーターは、単一の施設が異なるサービスコミットメントを持つ多くの顧客をサポートする可能性があるため、追加の注意が必要です。デベロッパーおよびコントラクターは、プロジェクトの引渡し中に建設業者リスクおよび建設オールリスク保護を必要とします。これらの要件は、開発サイクル全体にわたって需要を維持します。
クラウドサービスプロバイダーは2032年にかけてCAGR 14.82%で拡大すると予測されています。彼らのエクスポージャーは、サードパーティのコロケーション容量のみに依存するのではなく、キャンパスを所有・運用する場合に増大します。大規模プロジェクトは、企業が内部で保有することを望む損失水準を超える可能性があります。資金調達の取り決めも、一部のプロジェクトにおけるサードパーティ保険の利用を増加させます。この変化は、サイト開発から運用にわたって継続できるライフサイクルプログラムを支持します。設備およびサービスプロバイダーも、高価値コンピューティング機器の輸送、保管、および設置に対する特殊な保護を必要とします。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
保険流通チャネル別:
ブローカーが主導し、スペシャリスト機関が成長保険ブローカーおよびコンサルタントは2026年の北米データセンター保険市場シェアの56.48%を占めました。大規模なプレースメントには、保険会社、再保険会社、エンジニア、貸し手、および被保険者間の調整が必要です。ブローカーは、建設、物的損害、サイバー、および事業中断保険に必要な引受情報を整理することができます。限度額が複数の保険会社にわたって積み重ねられる場合、彼らの役割は特に重要です。直接保険は、標準的な物的損害プロファイルを持つ小規模施設においてより一般的です。再保険に支えられたプログラムは、保険会社がより大規模で複雑なリスクに対して容量を提供するのを助けます。
マネージング・ジェネラル・エージェントおよびスペシャリスト引受機関は2032年にかけてCAGR 14.61%で成長すると予測されています。これらの企業は、データセンターの建設、電力システム、および運用リスクに引受知識を集中させることができます。スペシャリスト容量はまた、広域市場の保険会社が限られた引受意欲を持つ分野において市場が対応するのを助けることができます。防火、冷却、および規制上の義務に関する技術的知識は、プレースメントの質を向上させることができます。このセグメントの成長は、より迅速な保険設計とより集中したリスク選択への需要を反映しています。また、北米データセンター保険市場を支援できるチャネルの数を拡大します。
データセンター規模別:
大規模施設が主導し、ハイパースケールプロジェクトが引受を再定義大規模データセンターは2026年の北米データセンター保険市場シェアの40.23%を占めました。その優位性は、大規模な電力、冷却、およびコンピューティングシステムを持つ施設への資産価値の集中を反映しています。中規模サイトは、より標準化された保険ニーズを持つ地域企業、クラウドワークロード、および公共部門の要件に対応します。エンタープライズ施設やエッジノードを含む小規模サイトは、より低いプレミアムを要求しますが、場所固有のサービスリスクを伴う場合があります。設備の更新サイクルも、すべての施設規模にわたって評価上の課題を生み出します。AIハードウェアは、それを支える建物およびユーティリティシステムよりも早く陳腐化する可能性があります。
ハイパースケールデータセンターは2032年にかけてCAGR 14.73%で成長すると予測されています。プロジェクトがより複雑になり電力要件が増大するにつれて、建設期間が延長される可能性があります。FMグローバルは2026年1月にFM Intelliumを通じてデータセンター容量を5 ビリオン 米ドルに引き上げました。この追加容量は、大規模施設とその関連電力システムを支援でき保険会社の必要性を強調しています。自家発電もまた、タービン、バッテリー貯蔵、燃料供給、および許認可に関する懸念を追加します。これらのプロジェクトは、エネルギーインフラと情報技術の両方を考慮した引受アプローチを必要とします。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
コロケーションが主導し、クラウド施設が最速で成長コロケーションデータセンターは2026年の北米データセンター保険市場シェアの42.67%を占めました。このモデルは、多くの顧客とサービスコミットメント共有の電力、冷却、およびセキュリティシステムの背後に置きます。共有システムの一つへの中断は、複数の顧客に同時に影響を与える可能性があります。これにより、物的損害、事業中断、賠償責任、およびサイバー補償にわたる複合的なエクスポージャーが生じます。複数の保険ラインが同一のインシデントに対応する可能性があるため、統合プログラムが有用となり得ます。エンタープライズおよびエッジ施設は絶対的な価値は低いですが、局所的な中断に対してより敏感な場合があります。
クラウドサービスプロバイダー施設は2032年にかけてCAGR 14.52%で拡大すると予測されています。オーナー運営のAIキャンパスは、建物、特殊電力設備、およびコンピューティング資産へのプロバイダーの直接エクスポージャーを増大させます。隣接する建物を運営するプロバイダーは、サイトがインフラを共有する場合に集積リスクに直面する可能性もあります。スイス・リーは、集中したデータセンター価値によって生じる集積リスクを説明しています。したがって、北米データセンター保険市場は、単一の建物の設計だけでなく、サイト間の接続も考慮する必要があります。これらの施設が開発、試運転、および運用を経るにつれて、ライフサイクル補償はますます関連性を持ちます。
地域分析
米国は2026年の北米データセンター保険市場シェアの87.46%を占めました。その地位は、主要な開発回廊におけるハイパースケールおよびコロケーション投資の集中を反映しています。スイス・リーは、米国のデータセンター容量の一部にわたって雹および竜巻条件への重大なエクスポージャーを特定しています。[3] 電力および冷却の障害は、長期的な事業中断損失につながる可能性があるため、引き続き重要です。NFPA 75およびNFPA 855は、情報技術機器およびバッテリーエネギー貯蔵システムの物的損害リスク評価に影響を与えます。移行期間が補償ギャップを生み出す可能性があるため、保険会社は建設、試運転、および運用をカバーするプログラムへと移行しています。
メキシコは2027年から2032年にかけてCAGR 14.49%で成長すると予測されています。新たなクラウドおよびハイパースケールプロジェクトは、地域的に構造化された保険プログラムの必要性を高めています。データプライバシーおよび金融セクターのサイバー義務は、規制対象ワークロードを提供する施設の保護への注目を高めます。LFPDPPP(個人データ保護法)の枠組みおよび金融機関に影響する要件は、機密データを持つ買い手にとって関連するコンプライアンス要因です。データセンター開発が加速するにつれて、系統および水の利用可能性は重要なサイト上の考慮事項として残ります。これらの状況は、地域のライセンス、運用、およびインフラ要件を反映した保険構造への需要を生み出します。
カナダでは、より大規模な計画施設が増加しており、多層プレースメントおよび再保険の必要性が高まています。データ主権は、国内に留まる必要があるワークロードのための国内施設への投資を支持します。ベル・カナダは2026年に、サスカチュワン州における300メガワットのAIデータセンターに17 ビリオン カナダドル(1.24 ビリオン 米ドル)を投資すると発表しました。より大規模な施設へのシフトは、物的損害、事業中断、サイバー、および建設保護に対するより強い需要を生み出します。ライフサイクルプログラムやパラメトリック商品を含む、米国で発展した北米データセンター保険市場の慣行は、カナダおよびメキシコでも関連性を持つようになっています。これにより、地域の規則およびインフラ条件が引き続き異なる中でも、地域の引受に共通の方向性が提供されます。
競合環境
市場集中度
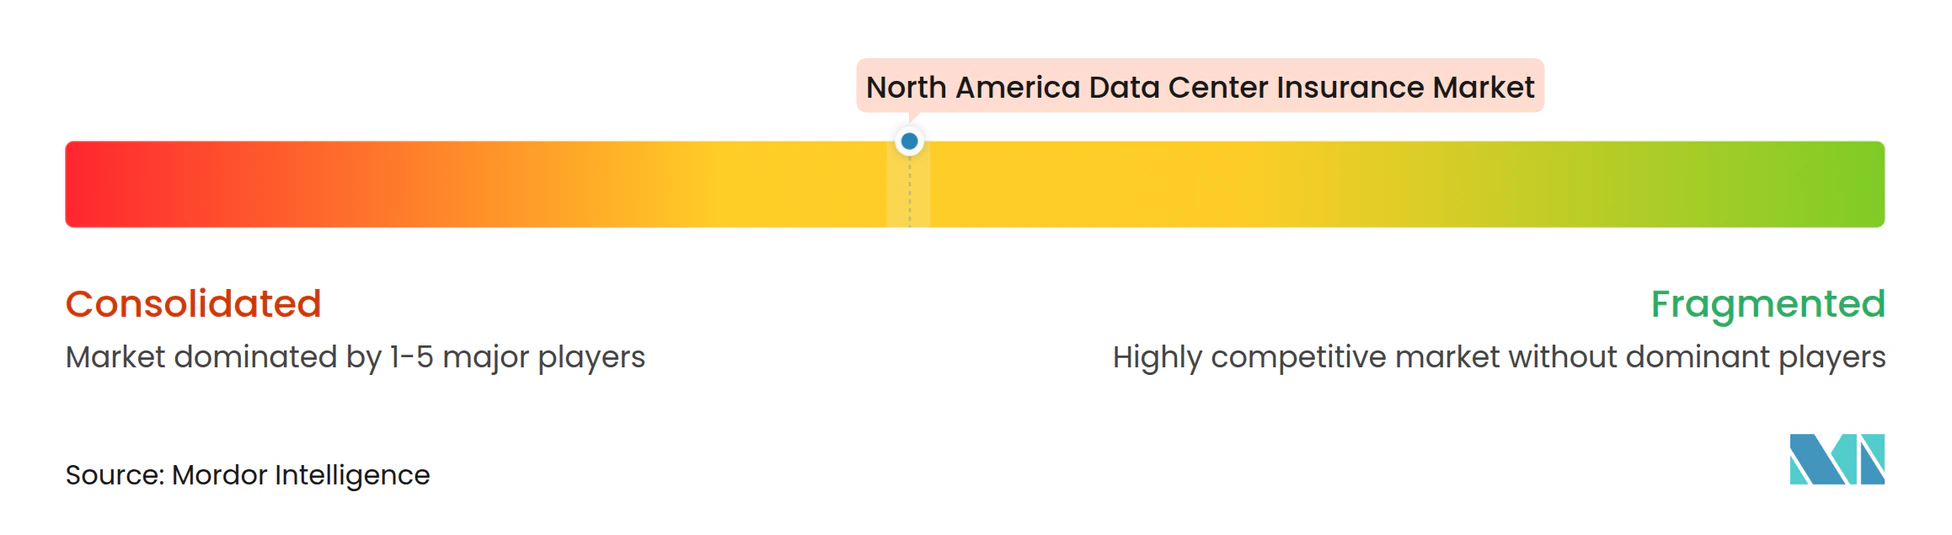
北米データセンター保険市場には限られたグローバル保険会社とスペシャリストプロバイダーが存在しますが、単一の保険会社が最大規模のキャンパスのすべてのエクスポージャーをカバーすることはできないため、主要なプレースメントはシンジケートされたままです。FMグローバルは、リスクエンジニアリングとFM Intelliumを通じて利用可能な容量によって差別化を図っています。同社は2025年にデータセンターおよび発電クライアント向けにFM Intelliumを立ち上げました。Aonは、建設から運用にわたってクライアントに追随するライフサイクルプログラムを構築しました。[4] 2026年4月の拡大により、プログラムの総容量は3.5 ビリオン 米ドルに増加しました。
商品設計は競争上の重要な差別化要因となっています。ズーリッヒ北米は、対象となる新規プロジェクト向けのデータセンタープロジェクトガードソリューションに建設業者リスクおよびパラメトリック気象保護を組み込みました。デルト・アンダーライティングは、データセンター投資家およびオペレーターに影響を与える特定の自然災害損失に対するパラメトリック補償を導入しました。これらの提供物は、従来の保険が迅速に対応できない可能性のある遅延やその他の財務的影響に焦点を当てています。複雑なキャンパスは複数の補償ライン、複数の保険会社、および詳細なエンジニアリング情報を必要とするため、ブローカーは引き続き重要です。したがって、競争は容量、技術的知識、クレームサポート、および各プロジェクト段階を通じて補償を維持する能力に基づいています。
容量制約は、商業的な限度額が不十分な場合にキャプティブ、再保険、およびパラメトリック構造の余地を残します。接続されたキャンパスリスクを管理する必要性も、量的成長よりもエンジニアリング主導の選択をより重要にします。プロジェクトが変電所、冷却システム、または地域のハザードエクスポージャーを共有する場合、保険会社は選択的であり続ける可能性があります。補償が資金調達および建設スケジュールに影響を与える可能性あるため、買い手はブローカーおよび保険会社との早期関与から恩恵を受けます。利用可能な証拠は、容量、エンジニアリング専門知識、およびプレースメント構造が価格のみよりも重要な競争環境を示しています。保険会社とブローカーは、大規模施設が運用に達する前にクライアントが保護ギャップを解消するのを支援することで差別化を図ることができます。
北米データセンター保険業界のリーダー
-
Aon plc
-
American International Group, Inc.
-
Allianz SE
-
AXA S.A.
-
Berkshire Hathaway Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米データセンター保険市場 このレポートでカバーされる企業
- Aon plc
- American International Group, Inc.
- Allianz SE
- AXA S.A.
- Berkshire Hathaway Inc.
- Chubb Limited
- FM Global
- Zurich Insurance Group Ltd
- The Travelers Companies, Inc.
- Liberty Mutual Holding Company Inc.
- CNA Financial Corporation
- QBE Insurance Group Limited
- Intact Financial Corporation
- Sompo Holdings, Inc.
- Tokio Marine Holdings, Inc.
- The Hartford Financial Services Group, Inc.
- W. R. Berkley Corporation
- Ryan Specialty Holdings, Inc.
- CRC Insurance Services, Inc.
- Lockton Companies, LLC
最近の産業開発事情 北米データセンター保険市場
- 2026年8月:アリアンツ・コマーシャルは、総分析損失額6.77 ビリオン ユーロ(771 ミリオン 米ドル)に上る221件のデータセンター保険請求に基づくクレーム分析を発表し、火災が損失の深刻度の50%以上を占め、水損害が請求件数で最も頻繁な原因であり、事業中断が保険ラインによる深刻度の主要な要因であることを明らかにしました。冷却システムの損傷、熱作業による火災、および電力障害から、ハイパースケール施設において50 ミリオン 米ドルから100 ミリオン 米ドルの実際の損失が確認されました。
- 2026年4月:Aonはデータセンターライフサイクル保険プログラムを追加で140 ミリオン 米ドル拡大し、総容量を3.5 ビリオン 米ドルに引き上げ、運用開始後初年度を完了した既存データセンターへの補償を拡大しました。これは、建設および試運転を超えた長期運用フェーズへの統合的な補償継続性を提供する市場初のライフサイクルプログラムです。
- 2026年1月:FMグローバルは、保険会社の専用データセンターおよび発電事業部門であるFM Intelliumを通じてデータセンター補償容量を5 ビリオン 米ドルに引き上げ、これをデータセンター保険市場で当時利用可能な最大の単一保険会社容量と説明しました。
- 2026年1月:デカルト・アンダーライティングは、データセンターの貸し手、投資家、およびオペレーター向けにパラメトリック保険スイートを発売し、最大20の自然災害による物的損害および非損害財務損失をカバーします。米国における地震およびハリケーンリスクに対して1保険証券あたり最大1 ビリオン 米ドルの容量が利用可能であり、物的損害トリガー要件なしに着工遅延の流動性を提供します。
北米データセンター保険市場レポートの範囲
北米データセンター保険市場は、より広範な商業用財産・傷害(P&C)保険およびサイバー保険セクターの特化したサブ市場です。重要なデジタルインフラのリスク移転および軽減に焦点を当てた金融サービス市場として分類されます。
北米データセンター保険市場レポートは、保険タイプ(物的損害保険、事業中断保険、設備故障保険、サイバー保険、自然災害保険、一般・第三者賠償責任保険、建設・組立オールリスク保険、およびその他保険タイプ)、補償構造(スタンドアロン保険、物的損害・事業中断統合保険、パッケージ保険、パラメトリック保険、ならびにキャプティブおよび自家保険の取り決め)、リスクエクスポージャー(火災・爆発、電気・機械設備の故障、電力供給中断、洪水・水損害、暴風雨・悪天候、地震・その他の地球物理学的ハザード、サイバー関連の業務中断、ならびにサードパーティおよびサプライチェーンの中断)、保険契約者(データセンターのオーナーおよびオペレーター、コロケーションプロバイダー、クラウドサービスプロバイダー、データセンターデベロッパーおよびコントラクター、ならびにデータセンター設備・サービスプロバイダー)、保険流通チャネル(直接保険、保険ブローカーおよびコンサルタント、マネージング・ジェネラル・エージェントおよびスペシャリスト引受機関、ならびに再保険に支えられた保険プログラム)、データセンター規模(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、ならびにエンタープライズおよびエッジ)、ならびに地域(米国、カナダ、およびメキシコ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 物的損害保険 |
| 事業中断保険 |
| 設備故障保険 |
| サイバー保険 |
| 自然災害保険 |
| 一般・第三者賠償責任保険 |
| 建設・組立オールリスク保険 |
| その他の保険タイプ |
| スタンドアロン保険 |
| 物的損害・事業中断統合保険 |
| パッケジ保険 |
| パラメトリック保険 |
| キャプティブおよび自家保険の取り決め |
| 火災・爆発 |
| 電気・機械設備の故障 |
| 電力供給中断 |
| 洪水・水損害 |
| 暴風雨・悪天候 |
| 地震・その他の地球物理学的ハザード |
| サイバー関連の業務中断 |
| サードパーティおよびサプライチェーンの中断 |
| データセンターのオーナーおよびオペレーター |
| コロケーションプロバイダー |
| クラウドサービスプロバイダー |
| データセンターデベロッパーおよびコントラクター |
| データセンター設備・サービスプロバイダー |
| 直接保険 |
| 保険ブローカーおよびコンサルタント |
| マネージング・ジェネラル・エージェントおよびスペシャリスト引受機関 |
| 再保険に支えられた保険プログラム |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 米国 |
| カナダ |
| メキシコ |
| 保険タイプ別 | 物的損害保険 |
| 事業中断保険 | |
| 設備故障保険 | |
| サイバー保険 | |
| 自然災害保険 | |
| 一般・第三者賠償責任保険 | |
| 建設・組立オールリスク保険 | |
| その他の保険タイプ | |
| 補償構造別 | スタンドアロン保険 |
| 物的損害・事業中断統合保険 | |
| パッケジ保険 | |
| パラメトリック保険 | |
| キャプティブおよび自家保険の取り決め | |
| リスクエクスポージャー別 | 火災・爆発 |
| 電気・機械設備の故障 | |
| 電力供給中断 | |
| 洪水・水損害 | |
| 暴風雨・悪天候 | |
| 地震・その他の地球物理学的ハザード | |
| サイバー関連の業務中断 | |
| サードパーティおよびサプライチェーンの中断 | |
| 保険契約者別 | データセンターのオーナーおよびオペレーター |
| コロケーションプロバイダー | |
| クラウドサービスプロバイダー | |
| データセンターデベロッパーおよびコントラクター | |
| データセンター設備・サービスプロバイダー | |
| 保険流通チャネル別 | 直接保険 |
| 保険ブローカーおよびコンサルタント | |
| マネージング・ジェネラル・エージェントおよびスペシャリスト引受機関 | |
| 再保険に支えられた保険プログラム | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米データセンター保険市場の規模はどのくらいですか?
北米データセンター保険市場は2026年に3.52 ビリオン 米ドルと評価されており、CAGR 13.27%で2032年までに7.42 ビリオン 米ドルに達すると予測されています。
北米におけるデータセンター保険の需要を牽引しているもの何ですか?
AIおよびクラウド容量の拡大、より大規模なキャンパス、サイバーエクスポージャー、および貸し手の要件が、物的損害、事業中断、建設、およびサイバー保護の必要性を拡大しています。
北米で最大のシェアを持つ保険タイプはどれですか?
物的損害保険は2026年に33.42%のシェアで主導しています。これは、物理的な建物、電力システム、冷却設備、およびサーバーが重大な再調達価値を持つためです。
最も速く成長している補償構造はどれですか?
パラメトリック保険は、補償トリガー後に定められた支払いを提供できるため、2032年にかけてCAGR 14.27%で成長すると予測されています。
北米でデータセンター保険需要をリードしている国はどこですか?
米国は2026年に87.46%のシェアでリードしており、ハイパースケールおよびコロケーション施設の集中によって支えられています。
ハイパースケールデータセンターが特殊な保険プログラムを必要とするのはなぜですか?
集中した価値、共有インフラ、高密度設備、および長い建設期間により、多層補償、スペシャリストンジニアリングレビュー、および再保険サポートが必要となることが多いためです。