
Tamaño y participación del mercado de seguros de centros de datos de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
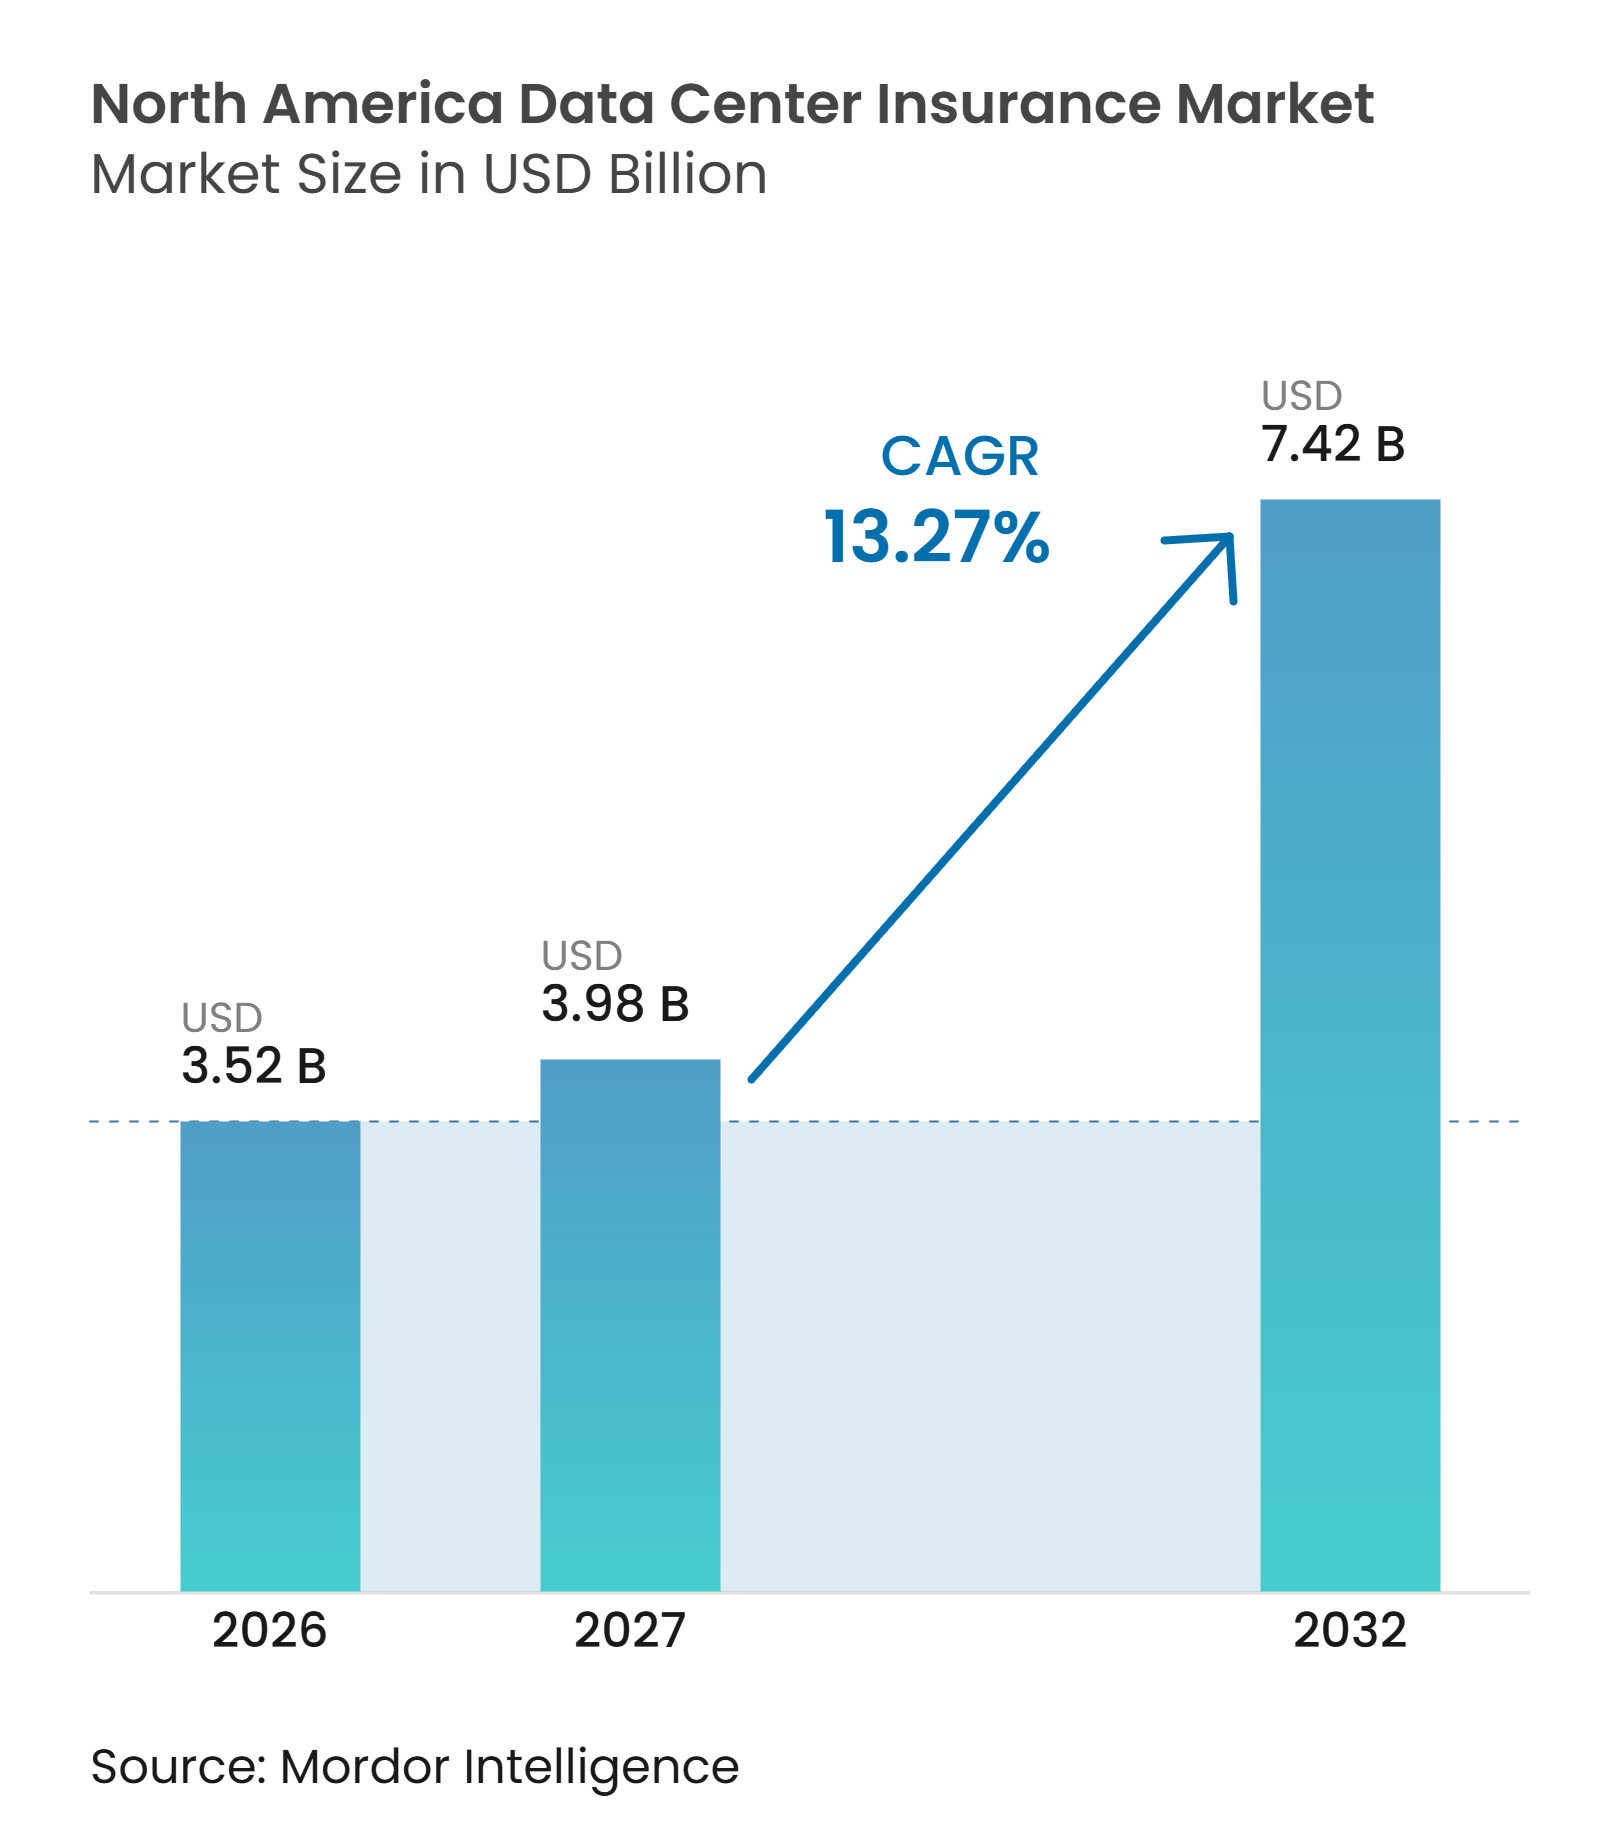
| Tamaño del mercado en el año base (2026) | 3.52 Mil millones de dólares |
| Tamaño del Mercado (2027) | 3.98 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.42 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.27 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de seguros de centros de datos de América del Norte por Mordor Intelligence
El tamaño del mercado de seguros de centros de datos de América del Norte está valorado en 3,52 mil millones de USD en 2026 y se prevé que alcance los 7,42 mil millones de USD para 2032, con un crecimiento a una CAGR del 13,27% de 2027 a 2032. Las instalaciones de inteligencia artificial y nube de mayor envergadura están convirtiendo a los centros de datos en infraestructura crítica, lo que está cambiando la forma en que los prestamistas, propietarios y aseguradoras evalúan el riesgo de los proyectos. Los valores de construcción, la densidad de equipos y la dependencia de la energía continua están elevando el nivel de protección requerida tanto durante la construcción como durante las operaciones. El mercado de seguros de centros de datos de América del Norte también está evolucionando hacia programas coordinados que cubren daños a la propiedad, interrupción del negocio, eventos cibernéticos y retrasos en la construcción. La capacidad limitada de altos límites sigue siendo una restricción práctica, especialmente cuando un solo campus requiere una cobertura que supera los límites de cualquier aseguradora individual. Estas condiciones crean una oportunidad para colocaciones lideradas por corredores, estructuras cautivas, reaseguros y productos paramétricos.
Conclusiones clave del informe
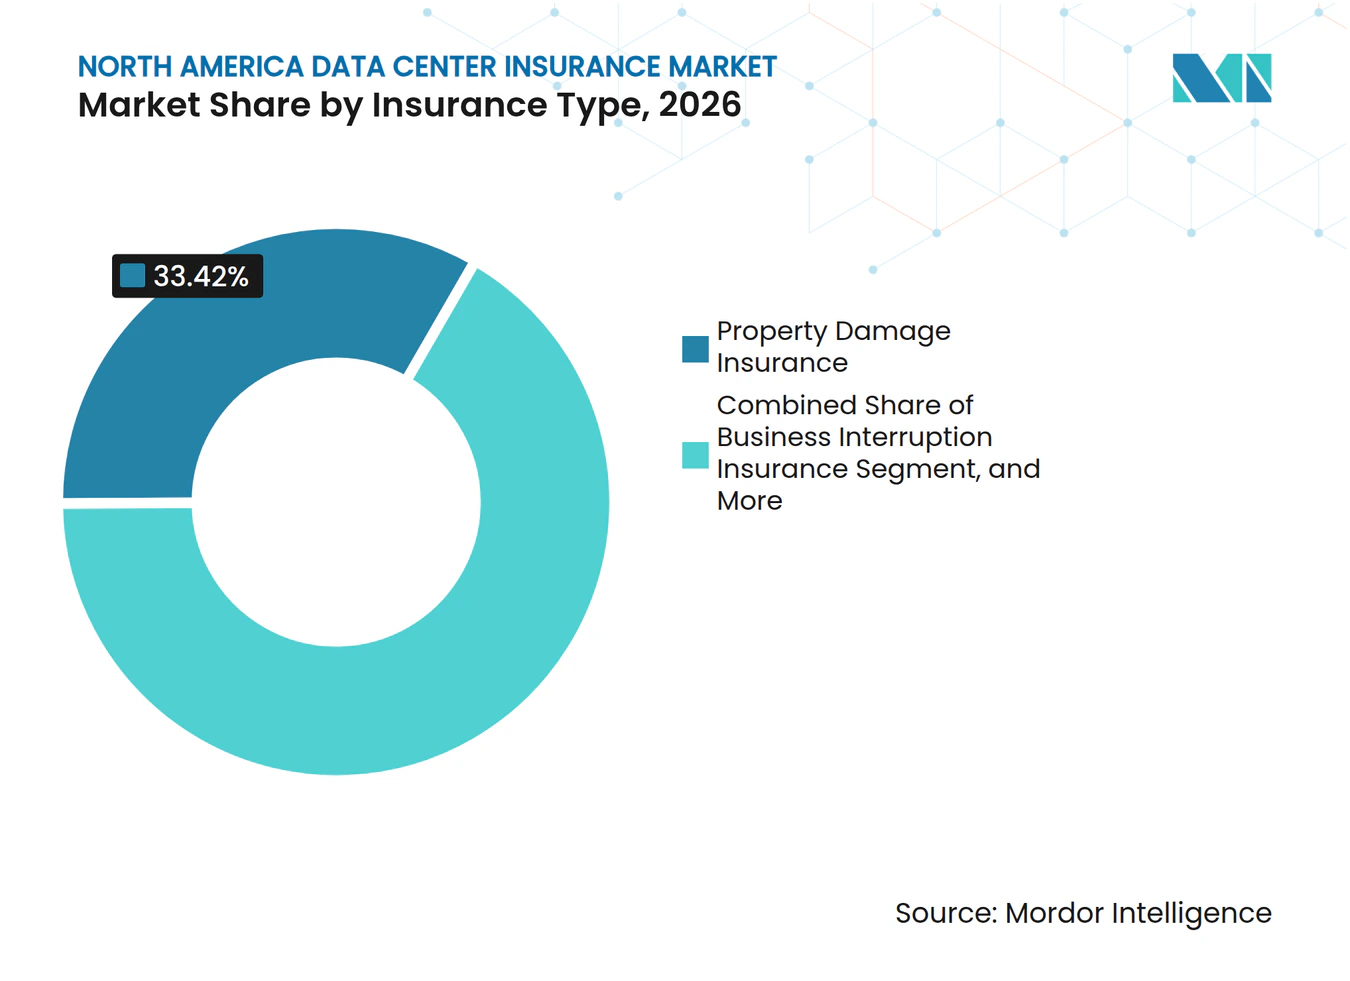
- Por tipo de seguro, el seguro de daños a la propiedad representó el 33,42% de la participación del mercado de seguros de centros de datos de América del Norte en 2026, mientras que se proyecta que el seguro cibernético se expanda a una CAGR del 14,63% hasta 2032.
- Por estructura de cobertura, las pólizas combinadas de propiedad e interrupción del negocio representaron el 40,86% de la participación del mercado de seguros de centros de datos de América del Norte en 2026, mientras que se espera que el seguro paramétrico crezca a una CAGR del 14,27% hasta 2032.
- Por exposición al riesgo, las fallas en equipos eléctricos y mecánicos representaron el 24,63% del tamaño del mercado de seguros de centros de datos de América del Norte en 2026, mientras que se proyecta que la interrupción operativa relacionada con eventos cibernéticos avance a una CAGR del 14,36% hasta 2032.
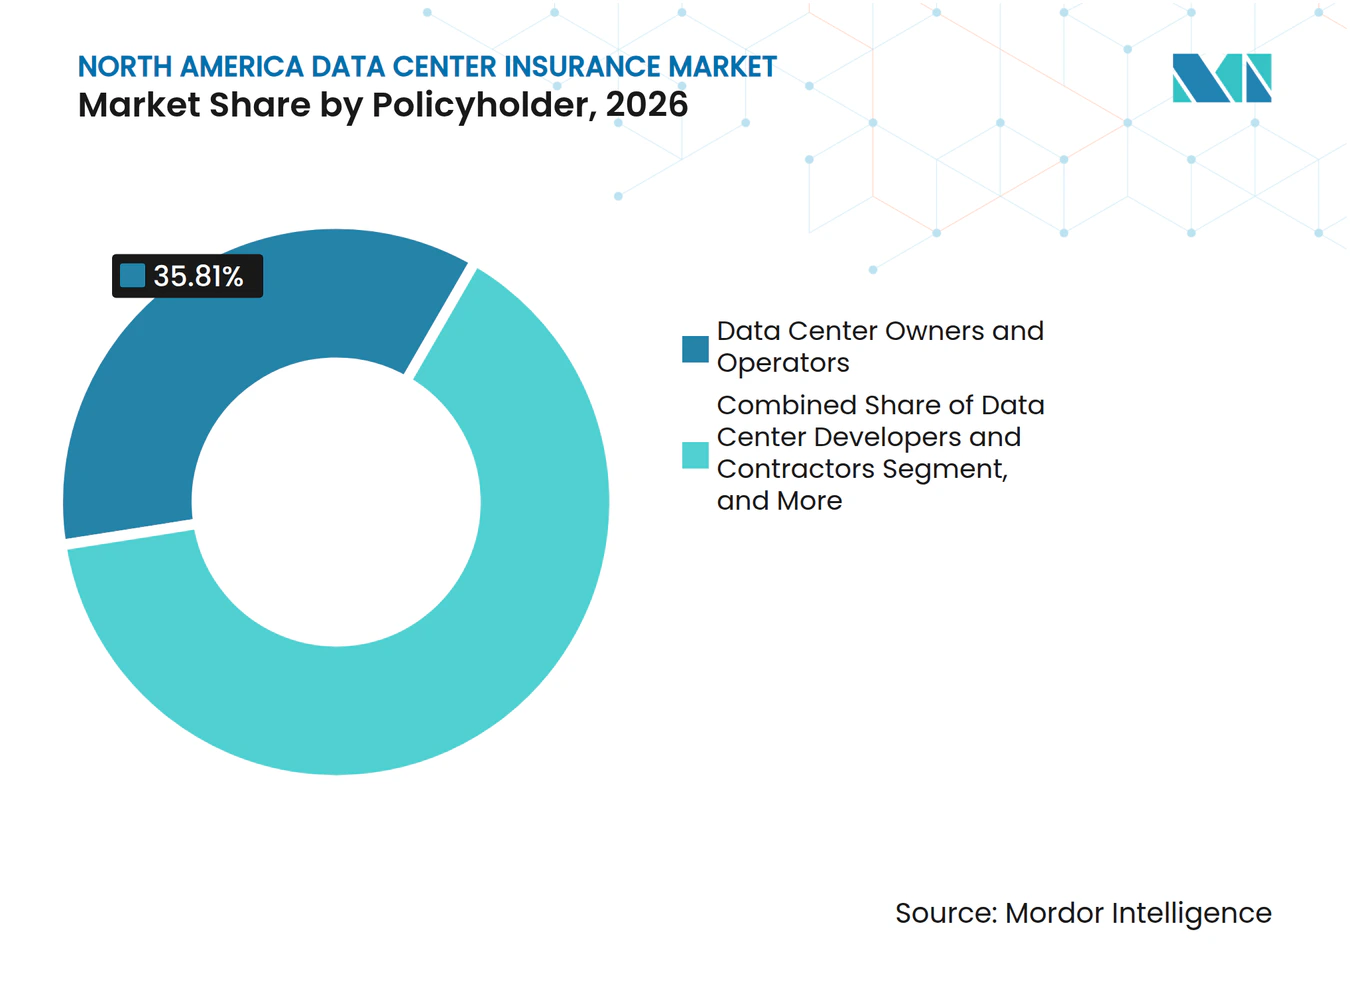
- Por tomador de póliza, los propietarios y operadores de centros de datos representaron el 35,81% de la participación en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandan a una CAGR del 14,82% hasta 2032.
- Por canal de distribución de seguros, los corredores y consultores de seguros representaron el 56,48% de la participación en 2026, mientras que se espera que los agentes generales gestores y las agencias especializadas de suscripción crezcan a una CAGR del 14,61% hasta 2032.
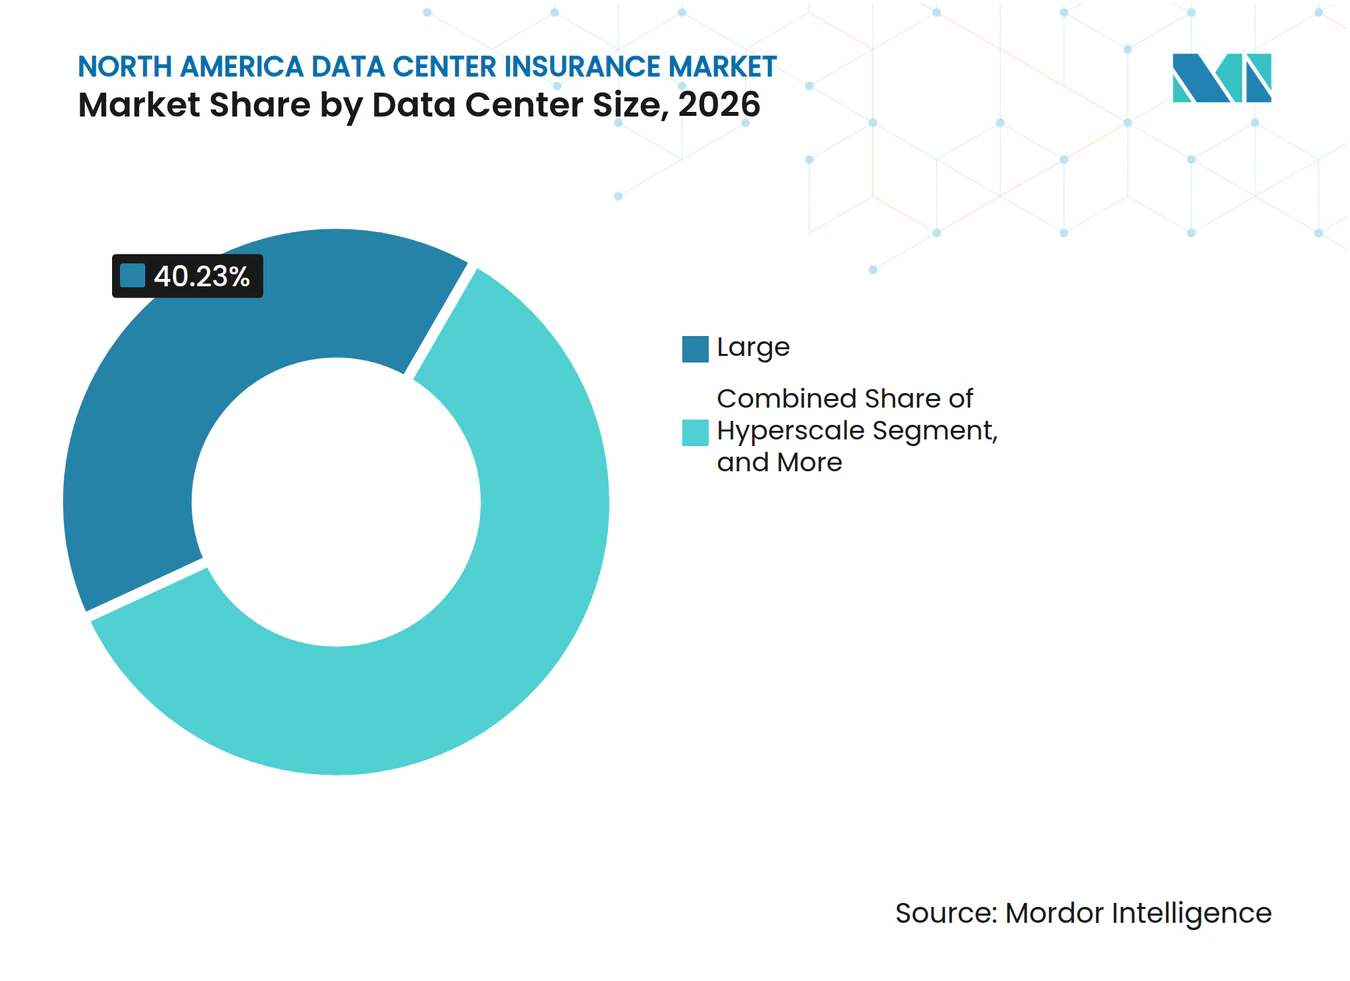
- Por tamaño de centro de datos, los centros de datos grandes representaron el 40,23% de la participación en 2026, mientras que se proyecta que los centros de datos de hiperescala se expandan a una CAGR del 14,73% hasta 2032.
- Por tipo de centro de datos, los centros de datos de colocación representaron el 42,67% de la participación en 2026, mientras que se espera que las instalaciones de proveedores de servicios en la nube crezcan a una CAGR del 14,52% hasta 2032.
- Por geografía, Estados Unidos representó el 87,46% de la participación en 2026, mientras que se proyecta que México avance a una CAGR del 14,49% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Expansión de la capacidad de inteligencia artificial y computación en la nube | +4.2% | Global, concentrado en los corredores de hiperescala de Estados Unidos | Corto plazo (≤ 2 años) |
| Desarrollo de instalaciones de hiperescala y colocación | +3.3% | Estados Unidos como mercado principal, Canadá y México en desarrollo | Corto plazo (≤ 2 años) |
| Aumento de la exposición cibernética y a la privacidad de datos | +2.8% | Estados Unidos y Canadá, con extensión a México | Mediano plazo (2-4 años) |
| Aumento de los requisitos regulatorios y contractuales de continuidad | +1.5% | Estados Unidos y Canadá, sector financiero de México | Mediano plazo (2-4 años) |
| Restricciones de la red eléctrica y despliegue de energía detrás del medidor | +1.1% | Estados Unidos como mercado principal, con expansión a nivel nacional | Largo plazo (≥ 4 años) |
| Complejidad de la entrega por fases y la refrigeración de alta densidad | +0.7% | Campus de hiperescala de Estados Unidos y proyectos de construcción en Canadá | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la capacidad de inteligencia artificial y computación en la nube
Las inversiones en nube e inteligencia artificial están incrementando el valor de las instalaciones que necesitan ser aseguradas. Se proyecta que los cinco mayores proveedores de nube gasten más de 600 mil millones de USD en 2026, con 450 mil millones de USD destinados a infraestructura física de inteligencia artificial en grandes centros de datos. Cada nuevo campus genera demanda de cobertura de construcción, propiedad, interrupción del negocio y cibernética. La capacidad de seguro se ha convertido en un requisito de financiamiento en lugar de un elemento contractual rutinario para muchos proyectos de gran envergadura. Esto incorpora a aseguradoras y corredores en la planificación de proyectos de manera más temprana, cuando la información técnica aún puede dar forma al perfil de riesgo. El mercado de seguros de centros de datos de América del Norte se beneficia a medida que el nuevo gasto genera activos que anteriormente no estaban asegurados.
Desarrollo de instalaciones de hiperescala y colocación
La construcción de instalaciones de hiperescala y colocación está aumentando tanto las oportunidades de primas como la complejidad de las colocaciones individuales. Los grandes campus integran sistemas de energía, equipos de refrigeración, construcción y obligaciones con los inquilinos en una sola ubicación. Una pérdida en un sistema compartido puede generar simultáneamente reclamaciones de propiedad, responsabilidad civil, interrupción del negocio y cibernéticas. Swiss Re destaca que la concentración de valores en los centros de datos convierte a la acumulación en un problema central de suscripción. El mercado de seguros de centros de datos de América del Norte, por lo tanto, necesita programas más escalonados y una revisión de ingeniería más sólida. Esto también respalda un papel más importante para el reaseguro y los corredores especializados.
Aumento de la exposición cibernética y a la privacidad de datos
La exposición cibernética está cada vez más vinculada a las operaciones físicas de los centros de datos. La NAIC reportó 9,46 mil millones de USD en primas directas suscritas de seguros cibernéticos en Estados Unidos durante 2025, junto con 56.323 reclamaciones reportadas, un incremento del 20% respecto al año anterior.[1] Los sistemas de gestión de energía, refrigeración, supresión de incendios y control de acceso están cada vez más conectados a redes digitales. Un ataque a esos sistemas puede interrumpir las operaciones físicas, así como los servicios de datos. La NFPA señala que las instalaciones de inteligencia artificial de alta densidad están generando interrogantes de seguridad que las normas existentes deben abordar. Esto respalda la demanda de pólizas que aborden tanto los incidentes cibernéticos como sus efectos operativos.
Aumento de los requisitos regulatorios y contractuales de continuidad
Los prestamistas de proyectos exigen cada vez más un seguro integral antes de financiar un centro de datos de gran envergadura. Los contratos de nube y colocación también incluyen obligaciones de nivel de servicio que pueden generar altos costos tras una interrupción. Las pólizas estándar pueden no responder con suficiente rapidez ante una pérdida que no implique daños físicos. Las calificaciones de nivel y los estándares de infraestructura proporcionan a las aseguradoras evidencia práctica del diseño y los controles operativos de un sitio. Esto permite a los suscriptores distinguir entre instalaciones con diferentes características de resiliencia. El mercado de seguros de centros de datos de América del Norte está, en consecuencia, evolucionando hacia una cobertura coordinada que acompaña a la instalación desde la construcción hasta las operaciones.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Capacidad limitada de seguros de altos límites y reaseguros | -1.2% | Global, más aguda para los campus de hiperescala de Estados Unidos | Corto plazo (≤ 2 años) |
| Exclusiones de cobertura y brechas de protección para pérdidas por energía y eventos cibernéticos | -0.9% | Estados Unidos y Canadá como mercados principales | Mediano plazo (2-4 años) |
| Riesgo sistémico de interrupción de la nube y acumulación | -0.6% | Estados Unidos, con extensión a Canadá y México | Largo plazo (≥ 4 años) |
| Litigios comunitarios, ambientales y de permisos | -0.4% | Estados Unidos y México, Querétaro y Ciudad de México | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Capacidad limitada de seguros de altos límites y reaseguros
Los límites disponibles de seguros y reaseguros no siempre coinciden con el valor de los campus más grandes. Este problema es más grave cuando un proyecto requiere que múltiples aseguradoras respalden una sola torre de cobertura. Swiss Re identifica la acumulación de valores en centros de datos como un problema creciente para el sector asegurador. Las aseguradoras pueden responder endureciendo las condiciones, aumentando las retenciones o limitando su exposición en una región concentrada. Estas acciones pueden dejar a los propietarios reteniendo una mayor parte del riesgo. El resultado es una colocación más lenta para las instalaciones más grandes, incluso cuando los compradores están dispuestos a pagar por la cobertura.
Exclusiones de cobertura y brechas de protección para pérdidas por energía y eventos cibernéticos
Las pólizas tradicionales de propiedad y cibernéticas no fueron diseñadas en torno a centros de datos con generación de energía in situ y hardware de inteligencia artificial de alta densidad. Swiss Re señala que las exposiciones a la energía y a los riesgos naturales se están volviendo más relevantes a medida que las instalaciones escalan. Una falla física de energía puede quedar fuera de una póliza cibernética, mientras que una póliza de propiedad puede incluir períodos de espera antes de que se aplique la protección por interrupción del negocio. El almacenamiento de baterías y la refrigeración líquida añaden riesgos separados de incendio, agua y equipos. La NFPA también ha identificado la necesidad de gestionar los riesgos de seguridad en el desarrollo de centros de datos de inteligencia artificial. Estas brechas pueden aumentar las pérdidas retenidas y complicar el diseño de las pólizas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de seguro:
el seguro de daños a la propiedad sostiene las primas actuales mientras el seguro cibernético creceEl seguro de daños a la propiedad representó el 33,42% de la participación del mercado de seguros de centros de datos de América del Norte en 2026. Refleja el alto valor de reposición de edificios, infraestructura eléctrica, sistemas de refrigeración y servidores. Las instalaciones principales requieren una cobertura que aborde tanto la pérdida de activos físicos como el costo de restablecer las operaciones. La cobertura por interrupción del negocio sigue estrechamente vinculada porque una interrupción puede generar consecuencias sustanciales en los servicios y los ingresos. La cobertura por avería de equipos también es importante, ya que los equipos informáticos especializados elevan los costos de reposición y pueden prolongar los períodos de reparación. Estas condiciones mantienen al seguro de daños a la propiedad en el centro del gasto actual en seguros.
Se proyecta que el seguro cibernético crezca a una CAGR del 14,63% hasta 2032. El segmento está respaldado por la mayor conexión entre los sistemas de información y la tecnología operativa. Los eventos cibernéticos pueden afectar la refrigeración, el control de acceso, la gestión de energía y los controles de protección contra incendios. La NAIC encontró que las reclamaciones cibernéticas y las primas directas suscritas se mantuvieron sustanciales en Estados Unidos durante 2025. Las pólizas de catástrofe natural, todo riesgo de construcción, responsabilidad civil, caución y responsabilidad profesional también siguen siendo necesarias como parte de un programa más amplio. La combinación de coberturas refleja la gama de riesgos que surgen durante la construcción y las operaciones.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por estructura de cobertura:
las pólizas combinadas lideran mientras los productos paramétricos ganan terrenoLas pólizas combinadas de propiedad e interrupción del negocio representaron el 40,86% de la participación del mercado de seguros de centros de datos de América del Norte en 2026. Los prestamistas suelen requerir una respuesta coordinada ante los daños físicos y la pérdida de ingresos que se derivan del mismo evento. La estructura puede reducir la incertidumbre entre pólizas separadas cuando una reclamación afecta tanto a los equipos como a las operaciones. Las pólizas independientes continúan sirviendo a instalaciones con requisitos más simples. Las pólizas de paquete pueden ofrecer una opción práctica para operadores de tamaño mediano que necesitan múltiples líneas en un solo acuerdo. Los programas cautivos y de autoseguro siguen siendo relevantes cuando los límites comerciales no cubren el valor total de un campus.
Se espera que el seguro paramétrico crezca a una CAGR del 14,27% hasta 2032. Estas pólizas pueden proporcionar un pago definido ante un disparador acordado, en lugar de depender de una evaluación convencional de daños físicos. Descartes Underwriting introdujo una suite para inversores y operadores de centros de datos en enero de 2026, con hasta 140 millones de USD por póliza para riesgos específicos de terremoto y huracán en Estados Unidos. Zurich también introdujo una solución de riesgo de constructores que incluye cobertura paramétrica por condiciones meteorológicas para proyectos elegibles en Estados Unidos.[2] El enfoque puede proporcionar liquidez más rápida cuando un evento meteorológico o un retraso interrumpe un proyecto. Se está convirtiendo en un complemento de la cobertura de indemnización tradicional en lugar de un sustituto de la misma.
Por exposición al riesgo:
las fallas de equipos lideran hoy mientras la interrupción cibernética avanzaLas fallas en equipos eléctricos y mecánicos representaron el 24,63% del tamaño del mercado de seguros de centros de datos de América del Norte en 2026. Los sistemas de energía, las unidades de refrigeración, los sistemas de alimentación ininterrumpida y los controles relacionados son fundamentales para las operaciones continuas. Su falla puede detener los servicios incluso cuando la instalación en general no ha sufrido daños extensos. La computación de alta densidad aumenta las consecuencias de una interrupción en la refrigeración o la energía. El incendio, la explosión y los daños por agua siguen siendo preocupaciones separadas porque pueden dañar los equipos y retrasar la recuperación. El perfil de riesgo requiere que las aseguradoras revisen el diseño del sitio, las prácticas de mantenimiento y la redundancia de emergencia.
Se proyecta que la interrupción operativa relacionada con eventos cibernéticos avance a una CAGR del 14,36% hasta 2032. Esta categoría incluye eventos que comienzan de forma digital pero causan un problema operativo físico. Un sistema de gestión de edificios comprometido puede afectar las funciones de refrigeración, supresión de incendios o control de acceso. La NFPA ha declarado que la expansión de los centros de datos de inteligencia artificial está creando nuevos desafíos en la gestión de la seguridad. Las interrupciones en la cadena de suministro también son relevantes cuando los componentes especializados de energía y refrigeración tardan más en reemplazarse. Estas exposiciones fomentan una ingeniería de riesgos más amplia y una coordinación más clara entre las pólizas cibernéticas y de propiedad.
Por tomador de póliza:
los propietarios y operadores lideran mientras los proveedores de nube se expandenLos propietarios y operadores de centros de datos representaron el 35,81% de la participación del mercado de seguros de centros de datos de América del Norte en 2026. Adquieren cobertura a nivel de la entidad que posee la instalación y asume las obligaciones de financiamiento principales. Sus programas comúnmente incluyen protección de la propiedad, interrupción del negocio, responsabilidad civil y cobertura de construcción. Los operadores de colocación requieren atención adicional porque una sola instalación puede dar servicio a muchos clientes con compromisos de servicio variables. Los desarrolladores y contratistas necesitan protección de riesgo de constructores y todo riesgo de construcción mientras se ejecuta un proyecto. Estos requisitos sostienen la demanda a lo largo de todo el ciclo de desarrollo.
Se proyecta que los proveedores de servicios en la nube se expandan a una CAGR del 14,82% hasta 2032. Su exposición crece cuando poseen y operan campus en lugar de depender únicamente de la capacidad de colocación de terceros. Los proyectos más grandes pueden superar el nivel de pérdida que una empresa preferiría retener internamente. Los acuerdos de financiamiento también aumentan el uso de seguros de terceros para algunos proyectos. El cambio respalda programas de ciclo de vida que pueden continuar desde el desarrollo del sitio hasta las operaciones. Los proveedores de equipos y servicios también necesitan protección especializada para el transporte, almacenamiento e instalación de equipos informáticos de alto valor.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por canal de distribución de seguros:
los corredores lideran mientras las agencias especializadas crecenLos corredores y consultores de seguros representaron el 56,48% de la participación del mercado de seguros de centros de datos de América del Norte en 2026. Las colocaciones de gran envergadura requieren coordinación entre aseguradoras, reaseguradoras, ingenieros, prestamistas y el asegurado. Los corredores pueden organizar la información de suscripción necesaria para las pólizas de construcción, propiedad, cibernética e interrupción del negocio. Su papel es particularmente importante cuando los límites se escalonan entre varias aseguradoras. El seguro directo sigue siendo más común para instalaciones más pequeñas con perfiles de propiedad estándar. Los programas respaldados por reaseguros ayudan a las aseguradoras a proporcionar capacidad para riesgos más grandes y complejos.
Se espera que los agentes generales gestores y las agencias especializadas de suscripción crezcan a una CAGR del 14,61% hasta 2032. Estas empresas pueden concentrar su conocimiento de suscripción en la construcción de centros de datos, sistemas de energía y riesgos operativos. La capacidad especializada también puede ayudar al mercado a responder en áreas donde las aseguradoras de mercado amplio tienen un apetito limitado. El conocimiento técnico de la protección contra incendios, la refrigeración y las obligaciones regulatorias puede mejorar la calidad de una colocación. El crecimiento del segmento refleja la demanda de un diseño de pólizas más ágil y una selección de riesgos más enfocada. También amplía el número de canales que pueden respaldar el mercado de seguros de centros de datos de América del Norte.
Por tamaño de centro de datos:
las instalaciones grandes lideran mientras los proyectos de hiperescala redefinen la suscripciónLos centros de datos grandes representaron el 40,23% de la participación del mercado de seguros de centros de datos de América del Norte en 2026. Su liderazgo refleja la concentración del valor de los activos en instalaciones con grandes sistemas de energía, refrigeración e informática. Los sitios de tamaño mediano sirven a empresas regionales, cargas de trabajo en la nube y requisitos del sector público con necesidades de seguro más estandarizadas. Los sitios pequeños, incluidas las instalaciones empresariales y los nodos de borde, generan primas más bajas pero pueden implicar riesgos de servicio específicos de la ubicación. Los ciclos de actualización de equipos también crean un desafío de valoración en todos los tamaños de instalaciones. El hardware de inteligencia artificial puede quedar obsoleto más rápidamente que los sistemas de edificios y servicios públicos que lo respaldan.
Se proyecta que los centros de datos de hiperescala crezcan a una CAGR del 14,73% hasta 2032. Sus períodos de construcción pueden extenderse a medida que los proyectos se vuelven más complejos y sus requisitos de energía aumentan. FM Global incrementó su capacidad para centros de datos a 5 mil millones de USD a través de FM Intellium en enero de 2026. La capacidad adicional subraya la necesidad de aseguradoras capaces de respaldar grandes instalaciones y sus sistemas de energía asociados. La generación detrás del medidor también añade preocupaciones relacionadas con turbinas, almacenamiento de baterías, suministro de combustible y permisos. Estos proyectos requieren un enfoque de suscripción que considere tanto la infraestructura energética como la tecnología de la información.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por tipo de centro de datos:
la colocación mantiene el liderazgo mientras las instalaciones de nube crecen más rápidoLos centros de datos de colocación representaron el 42,67% de la participación del mercado de seguros de centros de datos de América del Norte en 2026. El modelo concentra a muchos clientes y compromisos de servicio detrás de sistemas compartidos de energía, refrigeración y seguridad. Una interrupción en un sistema compartido puede afectar a múltiples clientes a la vez. Esto crea una exposición combinada en coberturas de propiedad, interrupción del negocio, responsabilidad civil y cibernética. Los programas integrados pueden ser útiles porque varias líneas de seguro pueden responder al mismo incidente. Las instalaciones empresariales y de borde tienen valores absolutos más bajos, pero pueden ser más sensibles a las interrupciones localizadas.
Se proyecta que las instalaciones de proveedores de servicios en la nube se expandan a una CAGR del 14,52% hasta 2032. Los campus de inteligencia artificial operados por sus propietarios aumentan la exposición directa del proveedor a edificios, equipos de energía especializados y activos informáticos. Un proveedor que opera edificios adyacentes también puede enfrentar riesgo de concentración cuando los sitios comparten infraestructura. Swiss Re describe el riesgo de acumulación creado por la concentración de valores en centros de datos. El mercado de seguros de centros de datos de América del Norte debe, por lo tanto, considerar las conexiones entre sitios, no solo el diseño de un edificio individual. La cobertura de ciclo de vida es cada vez más relevante a medida que estas instalaciones avanzan por las etapas de desarrollo, puesta en marcha y operación.
Análisis geográfico
Estados Unidos representó el 87,46% de la participación del mercado de seguros de centros de datos de América del Norte en 2026. Su posición refleja la concentración de la inversión en hiperescala y colocación en los principales corredores de desarrollo. Swiss Re identifica una exposición significativa a condiciones de granizo y tornados en partes de la capacidad de centros de datos de Estados Unidos.[3] Las fallas de energía y refrigeración siguen siendo importantes porque pueden generar largas pérdidas por interrupción del negocio. La NFPA 75 y la NFPA 855 influyen en la evaluación del riesgo de propiedad para equipos de tecnología de la información y sistemas de almacenamiento de energía en baterías. Las aseguradoras están evolucionando hacia programas que cubren la construcción, la puesta en marcha y las operaciones, porque los períodos de transición pueden crear brechas de cobertura.
Se proyecta que México crezca a una CAGR del 14,49% de 2027 a 2032. Los nuevos proyectos de nube e hiperescala están aumentando la necesidad de programas de seguro estructurados localmente. Las obligaciones de privacidad de datos y cibernéticas del sector financiero aumentan la atención a la protección de instalaciones que sirven a cargas de trabajo reguladas. El marco de la LFPDPPP y los requisitos que afectan a las instituciones financieras son factores de cumplimiento relevantes para los compradores con datos sensibles. La disponibilidad de red eléctrica y agua sigue siendo una consideración importante del sitio a medida que se acelera el desarrollo de centros de datos. Estas condiciones crean demanda de estructuras de seguro que reflejen los requisitos locales de licencias, operativos y de infraestructura.
Canadá está viendo instalaciones propuestas de mayor envergadura, lo que está aumentando la necesidad de colocaciones escalonadas y reaseguros. La soberanía de datos respalda la inversión en instalaciones nacionales para cargas de trabajo que deben permanecer en el país. Bell Canada anunció un centro de datos de inteligencia artificial de 300 megavatios en Saskatchewan durante 2026, con una inversión de 1,7 mil millones de CAD (1,24 mil millones de USD). El cambio hacia instalaciones más grandes crea una mayor necesidad de protección de propiedad, interrupción del negocio, cibernética y de construcción. Las prácticas del mercado de seguros de centros de datos de América del Norte desarrolladas en Estados Unidos, incluidos los programas de ciclo de vida y los productos paramétricos, se están volviendo relevantes en Canadá y México. Esto proporciona una dirección común para la suscripción regional, mientras que las normas locales y las condiciones de infraestructura continúan siendo diferentes.
Panorama competitivo
Concentración del Mercado
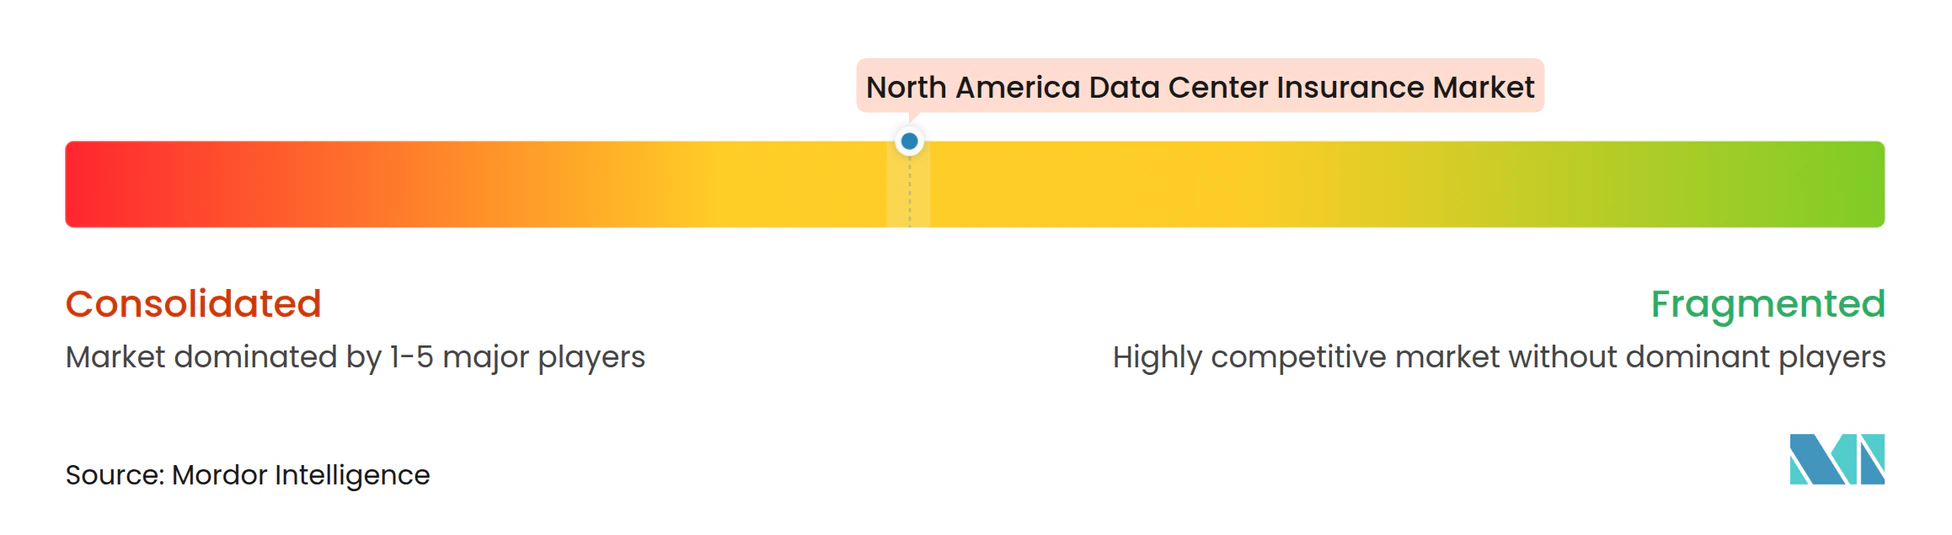
El mercado de seguros de centros de datos de América del Norte cuenta con un grupo limitado de aseguradoras globales y proveedores especializados, pero las colocaciones principales siguen siendo sindicadas porque ninguna aseguradora individual puede cubrir todas las exposiciones en los campus más grandes. FM Global diferencia su oferta a través de la ingeniería de riesgos y la capacidad disponible a través de FM Intellium. La empresa lanzó FM Intellium en 2025 para clientes de centros de datos y generación de energía. Aon ha desarrollado un programa de ciclo de vida que acompaña a los clientes desde la construcción hasta las operaciones.[4] Su expansión de abril de 2026 aumentó la capacidad total del programa a 3,5 mil millones de USD.
El diseño de productos se está convirtiendo en un punto importante de competencia. Zurich North America ha incorporado protección de riesgo de constructores y cobertura paramétrica por condiciones meteorológicas en su solución Data Center Project Guard para nuevos proyectos elegibles. Descartes Underwriting ha introducido cobertura paramétrica para pérdidas por peligros naturales definidos que afectan a inversores y operadores de centros de datos. Estas ofertas se centran en los retrasos y otros efectos financieros que las pólizas tradicionales pueden no abordar con rapidez. Los corredores siguen siendo importantes porque los campus complejos necesitan varias líneas de cobertura, múltiples aseguradoras e información técnica detallada. La competencia se basa, por lo tanto, en la capacidad, el conocimiento técnico, el soporte de reclamaciones y la capacidad de mantener la cobertura a lo largo de cada etapa del proyecto.
Las restricciones de capacidad dejan espacio para estructuras cautivas, de reaseguro y paramétricas donde los límites comerciales son insuficientes. La necesidad de gestionar los riesgos de campus interconectados también hace que la selección basada en ingeniería sea más importante que el crecimiento en volumen. Es probable que las aseguradoras sigan siendo selectivas cuando los proyectos comparten subestaciones, sistemas de refrigeración o exposición a riesgos locales. Los compradores se benefician de un compromiso temprano con corredores y aseguradoras porque la cobertura puede afectar los calendarios de financiamiento y construcción. La evidencia disponible apunta a un entorno competitivo donde la capacidad, la experiencia en ingeniería y las estructuras de colocación importan más que el precio por sí solo. Las aseguradoras y los corredores pueden diferenciarse ayudando a los clientes a cerrar las brechas de protección antes de que una gran instalación entre en operaciones.
Líderes de la industria de seguros de centros de datos de América del Norte
-
Aon plc
-
American International Group, Inc.
-
Allianz SE
-
AXA S.A.
-
Berkshire Hathaway Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de seguros de centros de datos de América del Norte Empresas cubiertas en este informe
- Aon plc
- American International Group, Inc.
- Allianz SE
- AXA S.A.
- Berkshire Hathaway Inc.
- Chubb Limited
- FM Global
- Zurich Insurance Group Ltd
- The Travelers Companies, Inc.
- Liberty Mutual Holding Company Inc.
- CNA Financial Corporation
- QBE Insurance Group Limited
- Intact Financial Corporation
- Sompo Holdings, Inc.
- Tokio Marine Holdings, Inc.
- The Hartford Financial Services Group, Inc.
- W. R. Berkley Corporation
- Ryan Specialty Holdings, Inc.
- CRC Insurance Services, Inc.
- Lockton Companies, LLC
Desarrollos recientes de la industria en Mercado de seguros de centros de datos de América del Norte
- Agosto de 2026: Allianz Commercial publicó un análisis de reclamaciones basado en 221 reclamaciones de seguros de centros de datos con un valor total de pérdidas analizadas de 677 millones de EUR (771 millones de USD), encontrando que el incendio representó más del 50% de la gravedad de las pérdidas, los daños por agua fueron la causa más frecuente por volumen de reclamaciones y la interrupción del negocio fue el principal impulsor de la gravedad por línea de seguro. Se confirmaron pérdidas reales de entre 50 millones y 100 millones de USD en instalaciones de hiperescala por daños en sistemas de refrigeración, incendios por trabajos en caliente y perturbaciones eléctricas.
- Abril de 2026: Aon amplió su programa de seguros de ciclo de vida para centros de datos en 1 mil millones de USD adicionales, elevando la capacidad total a 3,5 mil millones de USD y extendiendo la cobertura a centros de datos existentes que completan su primer año de operaciones, el primer programa de ciclo de vida en el mercado en proporcionar continuidad de cobertura coordinada en la fase operativa a largo plazo más allá de la construcción y la puesta en marcha.
- Enero de 2026: FM Global elevó su capacidad de cobertura para centros de datos a 5 mil millones de USD a través de FM Intellium, la unidad de negocio dedicada a centros de datos y generación de energía de la aseguradora, describiendo esto como la mayor capacidad de aseguradora única entonces disponible en el mercado de seguros de centros de datos.
- Enero de 2026: Descartes Underwriting lanzó una suite de seguros paramétricos para prestamistas, inversores y operadores de centros de datos, cubriendo daños a la propiedad y pérdidas financieras sin daños físicos derivadas de hasta 20 peligros naturales. Hay disponible una capacidad de hasta 140 millones de USD por póliza para riesgos de terremoto y huracán en Estados Unidos, proporcionando liquidez por retraso en el inicio sin requisito de disparador de daño físico.
Alcance del informe del mercado de seguros de centros de datos de América del Norte
El mercado de seguros de centros de datos de América del Norte es un submercado especializado del sector más amplio de seguros de propiedad y accidentes (P&C) comerciales y cibernéticos. Se clasifica como un mercado de servicios financieros centrado en la transferencia y mitigación de riesgos para infraestructura digital crítica.
El informe del mercado de seguros de centros de datos de América del Norte está segmentado por tipo de seguro (seguro de daños a la propiedad, seguro de interrupción del negocio, seguro de avería de equipos, seguro cibernético, seguro de catástrofe natural, seguro de responsabilidad civil general y frente a terceros, seguro de construcción y montaje todo riesgo y otros tipos de seguro), estructura de cobertura (pólizas independientes, pólizas combinadas de propiedad e interrupción del negocio, pólizas de paquete, seguro paramétrico y acuerdos de seguro cautivo y autoseguro), exposición al riesgo (incendio y explosión, falla de equipos eléctricos y mecánicos, interrupción del suministro de energía, inundaciones y daños por agua, tormentas de viento y condiciones meteorológicas severas, terremotos y otros riesgos geofísicos, interrupción operativa relacionada con eventos cibernéticos e interrupción de terceros y de la cadena de suministro), tomador de póliza (propietarios y operadores de centros de datos, proveedores de colocación, proveedores de servicios en la nube, desarrolladores y contratistas de centros de datos y proveedores de equipos y servicios para centros de datos), canal de distribución de seguros (seguro directo, corredores y consultores de seguros, agentes generales gestores y agencias especializadas de suscripción y programas de seguros respaldados por reaseguros), tamaño del centro de datos (pequeño, mediano, grande e hiperescala), tipo de centro de datos (colocación, proveedores de servicios en la nube y empresarial y de borde) y geografía (Estados Unidos, Canadá y México). Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Seguro de daños a la propiedad |
| Seguro de interrupción del negocio |
| Seguro de avería de equipos |
| Seguro cibernético |
| Seguro de catástrofe natural |
| Seguro de responsabilidad civil general y frente a terceros |
| Seguro de construcción y montaje todo riesgo |
| Otros tipos de seguro |
| Pólizas independientes |
| Pólizas combinadas de propiedad e interrupción del negocio |
| Pólizas de paquete |
| Seguro paramétrico |
| Acuerdos de seguro cautivo y autoseguro |
| Incendio y explosión |
| Falla de equipos eléctricos y mecánicos |
| Interrupción del suministro de energía |
| Inundaciones y daños por agua |
| Tormentas de viento y condiciones meteorológicas severas |
| Terremotos y otros riesgos geofísicos |
| Interrupción operativa relacionada con eventos cibernéticos |
| Interrupción de terceros y de la cadena de suministro |
| Propietarios y operadores de centros de datos |
| Proveedores de colocación |
| Proveedores de servicios en la nube |
| Desarrolladores y contratistas de centros de datos |
| Proveedores de equipos y servicios para centros de datos |
| Seguro directo |
| Corredores y consultores de seguros |
| Agentes generales gestores y agencias especializadas de suscripción |
| Programas de seguros respaldados por reaseguros |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de servicios en la nube |
| Empresarial y de borde |
| Estados Unidos |
| Canadá |
| México |
| Por tipo de seguro | Seguro de daños a la propiedad |
| Seguro de interrupción del negocio | |
| Seguro de avería de equipos | |
| Seguro cibernético | |
| Seguro de catástrofe natural | |
| Seguro de responsabilidad civil general y frente a terceros | |
| Seguro de construcción y montaje todo riesgo | |
| Otros tipos de seguro | |
| Por estructura de cobertura | Pólizas independientes |
| Pólizas combinadas de propiedad e interrupción del negocio | |
| Pólizas de paquete | |
| Seguro paramétrico | |
| Acuerdos de seguro cautivo y autoseguro | |
| Por exposición al riesgo | Incendio y explosión |
| Falla de equipos eléctricos y mecánicos | |
| Interrupción del suministro de energía | |
| Inundaciones y daños por agua | |
| Tormentas de viento y condiciones meteorológicas severas | |
| Terremotos y otros riesgos geofísicos | |
| Interrupción operativa relacionada con eventos cibernéticos | |
| Interrupción de terceros y de la cadena de suministro | |
| Por tomador de póliza | Propietarios y operadores de centros de datos |
| Proveedores de colocación | |
| Proveedores de servicios en la nube | |
| Desarrolladores y contratistas de centros de datos | |
| Proveedores de equipos y servicios para centros de datos | |
| Por canal de distribución de seguros | Seguro directo |
| Corredores y consultores de seguros | |
| Agentes generales gestores y agencias especializadas de suscripción | |
| Programas de seguros respaldados por reaseguros | |
| Por tamaño de centro de datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por tipo de centro de datos | Colocación |
| Proveedores de servicios en la nube | |
| Empresarial y de borde | |
| Por geografía | Estados Unidos |
| Canadá | |
| México |
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de seguros de centros de datos de América del Norte?
El mercado de seguros de centros de datos de América del Norte está valorado en 3,52 mil millones de USD en 2026 y se prevé que alcance los 7,42 mil millones de USD para 2032 a una CAGR del 13,27%.
¿Qué está impulsando la demanda de seguros para centros de datos en América del Norte?
La expansión de la capacidad de inteligencia artificial y nube, los campus de mayor envergadura, la exposición cibernética y los requisitos de los prestamistas están ampliando la necesidad de protección de propiedad, interrupción del negocio, construcción y cibernética.
¿Qué tipo de seguro tiene la mayor participación en América del Norte?
El seguro de daños a la propiedad lidera con una participación del 33,42% en 2026, porque los edificios físicos, los sistemas de energía, los equipos de refrigeración y los servidores tienen valores de reposición significativos.
¿Qué estructura de cobertura está creciendo más rápido?
Se espera que el seguro paramétrico crezca a una CAGR del 14,27% hasta 2032 porque puede proporcionar pagos definidos tras un disparador cubierto.
¿Qué país lidera la demanda de seguros para centros de datos en América del Norte?
Estados Unidos lidera con una participación del 87,46% en 2026, respaldado por su concentración de instalaciones de hiperescala y colocación.
¿Por qué los centros de datos de hiperescala necesitan programas de seguros especializados?
Sus valores concentrados, infraestructura compartida, equipos de alta densidad y largos períodos de construcción a menudo requieren cobertura escalonada, revisión especializada de ingeniería y soporte de reaseguros.