
Taille et part du marché de l'assurance des centres de données en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
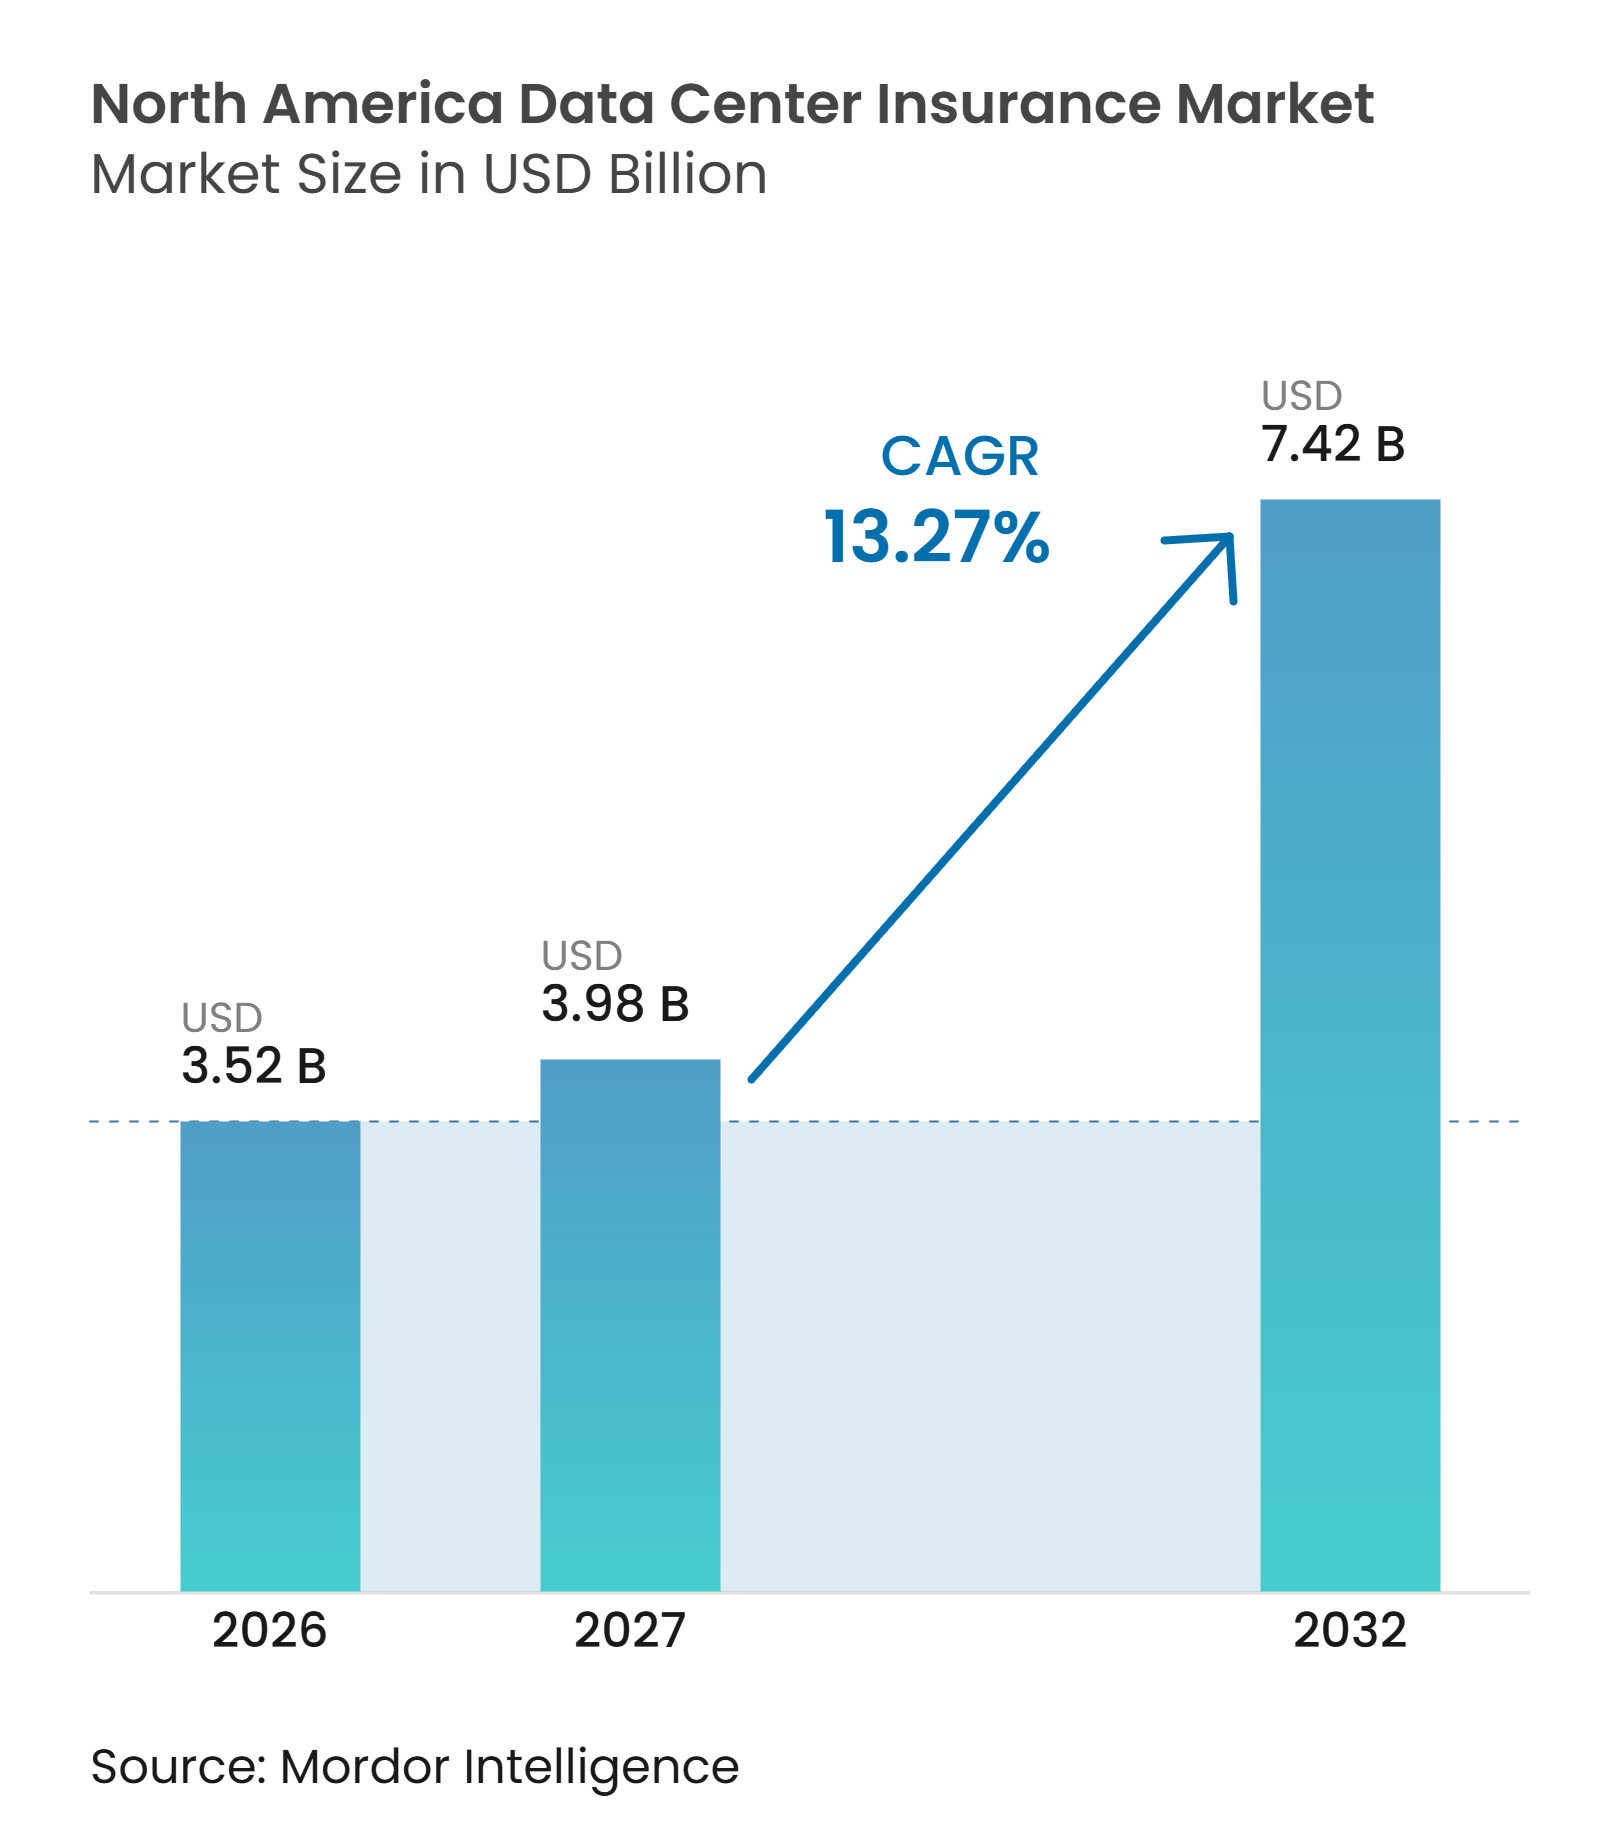
| Taille du marché de l'année de base (2026) | 3.52 Milliards de dollars |
| Taille du Marché (2027) | 3.98 Milliards de dollars |
| Taille du Marché (2032) | 7.42 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.27 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance des centres de données en Amérique du Nord par Mordor Intelligence
La taille du marché de l'assurance des centres de données en Amérique du Nord est évaluée à 3,52 milliards USD en 2026 et devrait atteindre 7,42 milliards USD d'ici 2032, avec un CAGR de 13,27 % de 2027 à 2032. Les grandes installations d'IA et d'informatique en nuage font entrer les centres de données dans la catégorie des infrastructures critiques, ce qui modifie la façon dont les prêteurs, les propriétaires et les assureurs évaluent le risque des projets. Les valeurs de construction, la densité des équipements et la dépendance à une alimentation électrique continue augmentent le niveau de protection requis aussi bien pendant la construction que pendant l'exploitation. Le marché de l'assurance des centres de données en Amérique du Nord évolue également vers des programmes coordonnés couvrant les dommages matériels, les pertes d'exploitation, les événements cyber et les retards de construction. La capacité à limites élevées reste une contrainte pratique, notamment lorsqu'un seul campus nécessite une couverture dépassant les limites de tout assureur individuel. Ces conditions créent une ouverture pour les placements pilotés par des courtiers, les structures captives, la réassurance et les produits paramétriques.
Points clés du rapport
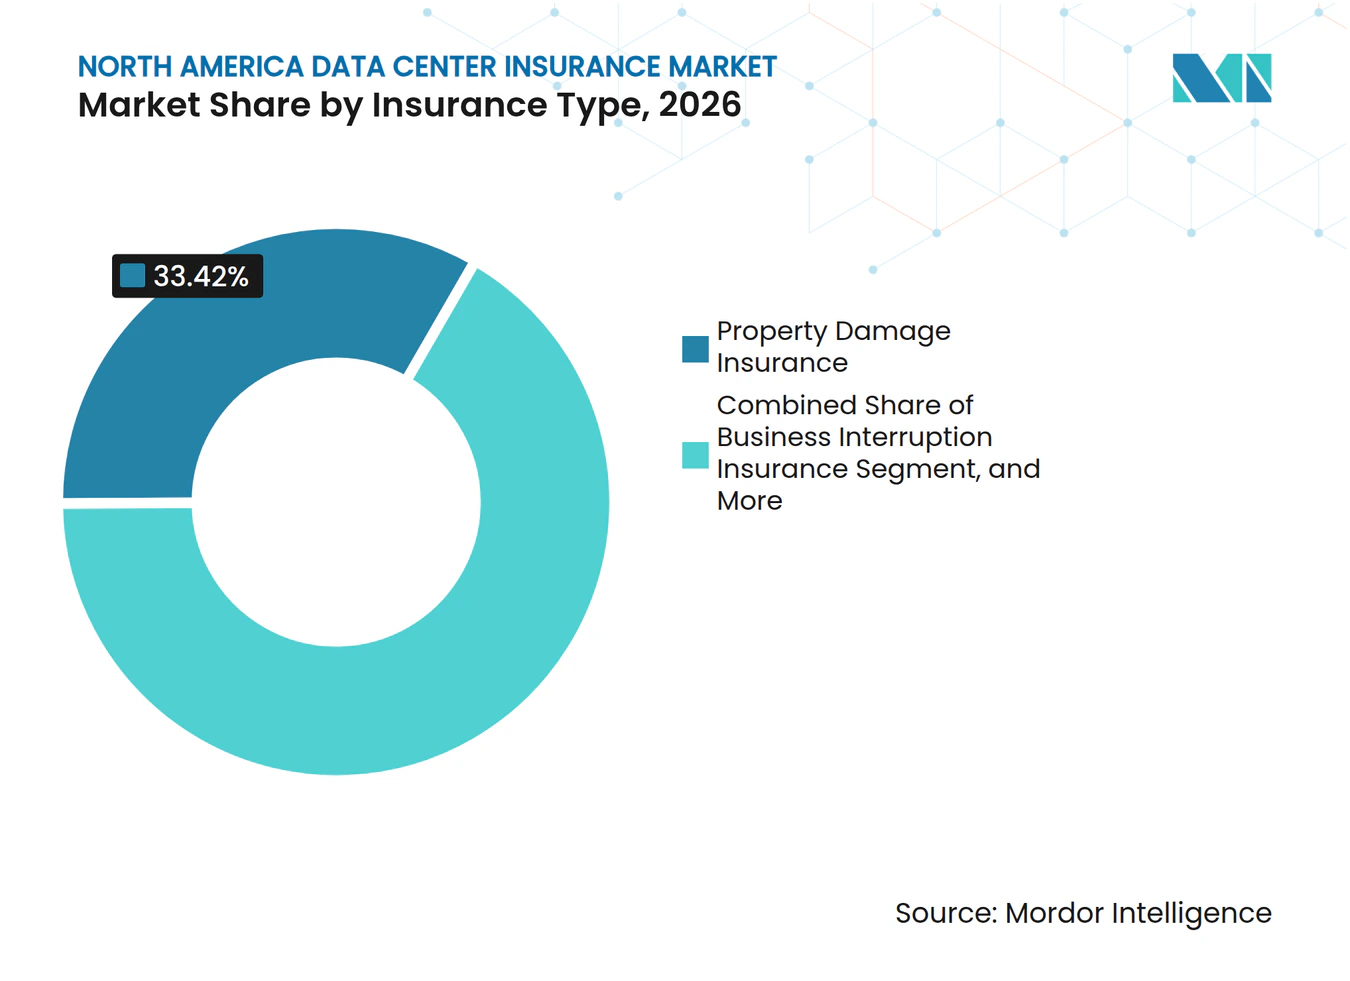
- Par type d'assurance, l'assurance dommages matériels détenait 33,42 % de la part du marché de l'assurance des centres de données en Amérique du Nord en 2026, tandis que l'assurance cyber devrait se développer à un CAGR de 14,63 % jusqu'en 2032.
- Par structure de couverture, les polices combinées dommages matériels et pertes d'exploitation détenaient 40,86 % de la part du marché de l'assurance des centres de données en Amérique du Nord en 2026, tandis que l'assurance paramétrique devrait croître à un CAGR de 14,27 % jusqu'en 2032.
- Par exposition aux risques, la défaillance des équipements électriques et mécaniques représentait 24,63 % de la taille du marché de l'assurance des centres de données en Amérique du Nord en 2026, tandis que la perturbation opérationnelle liée au cyber devrait progresser à un CAGR de 14,36 % jusqu'en 2032.
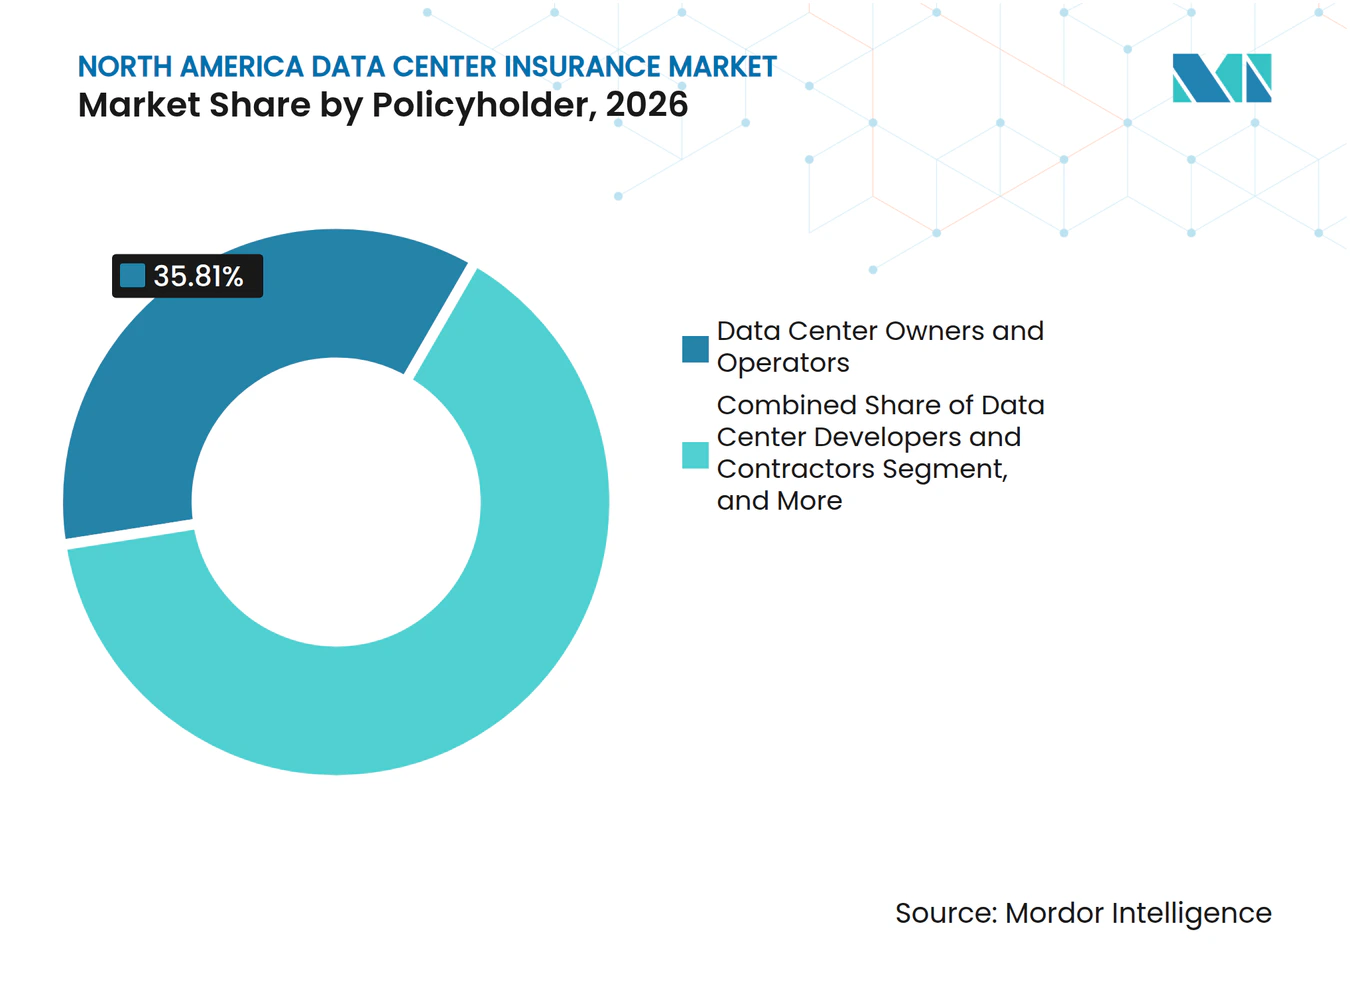
- Par souscripteur, les propriétaires et exploitants de centres de données détenaient une part de 35,81 % en 2026, tandis que les fournisseurs de services en nuage devraient se développer à un CAGR de 14,82 % jusqu'en 2032.
- Par canal de distribution d'assurance, les courtiers et consultants en assurance détenaient une part de 56,48 % en 2026, tandis que les agents généraux gestionnaires et les agences de souscription spécialisées devraient croître à un CAGR de 14,61 % jusqu'en 2032.
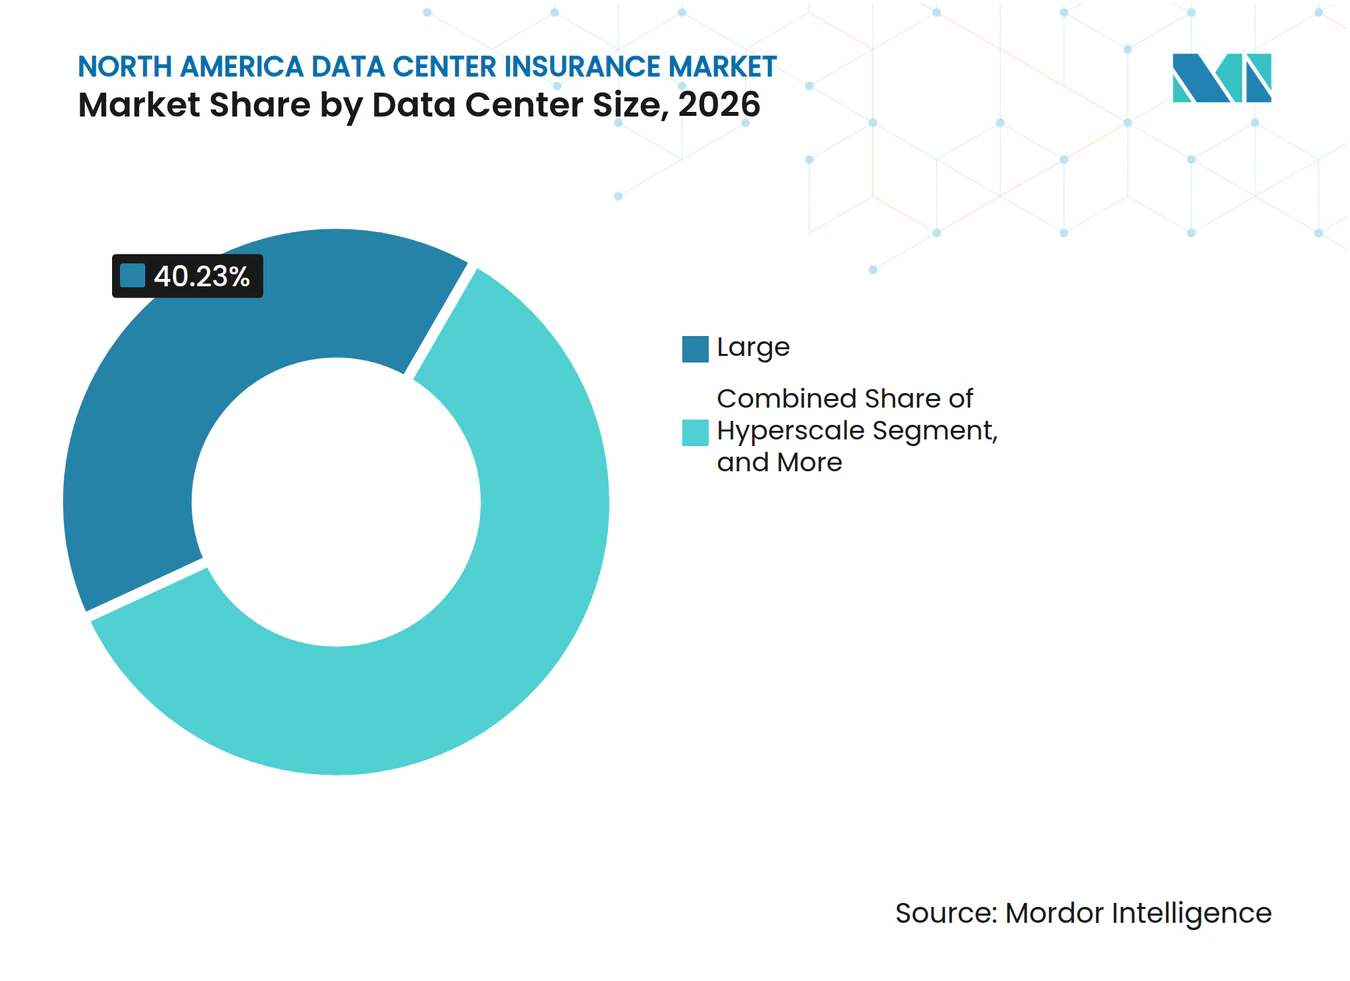
- Par taille de centre de données, les grands centres de données détenaient une part de 40,23 % en 2026, tandis que les centres de données hyperscale devraient se développer à un CAGR de 14,73 % jusqu'en 2032.
- Par type de centre de données, les centres de données de colocation détenaient une part de 42,67 % en 2026, tandis que les installations des fournisseurs de services en nuage devraient croître à un CAGR de 14,52 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient une part de 87,46 % en 2026, tandis que le Mexique devrait progresser à un CAGR de 14,49 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des capacités en matière d'IA et d'informatique en nuage | +4.2% | Mondial, concentré dans les corridors hyperscale des États-Unis | Court terme (≤ 2 ans) |
| Développement des infrastructures hyperscale et de colocation | +3.3% | États-Unis en premier lieu, Canada et Mexique en émergence | Court terme (≤ 2 ans) |
| Exposition croissante au cyber et à la confidentialité des données | +2.8% | États-Unis et Canada, avec des répercussions au Mexique | Moyen terme (2-4 ans) |
| Exigences réglementaires et contractuelles croissantes en matière de continuité | +1.5% | États-Unis et Canada, secteur financier mexicain | Moyen terme (2-4 ans) |
| Contraintes du réseau électrique et déploiement de l'énergie derrière le compteur | +1.1% | États-Unis en premier lieu, expansion à l'échelle nationale | Long terme (≥ 4 ans) |
| Complexité de la remise en phases et du refroidissement à haute densité | +0.7% | Campus hyperscale des États-Unis et constructions canadiennes | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités en matière d'IA et d'informatique en nuage
Les investissements dans l'informatique en nuage et l'IA augmentent la valeur des installations à assurer. Les cinq plus grands fournisseurs de services en nuage devraient dépenser plus de 600 milliards USD en 2026, dont 450 milliards USD consacrés aux infrastructures physiques d'IA dans les grands centres de données. Chaque nouveau campus génère une demande de couverture en matière de construction, de dommages matériels, de pertes d'exploitation et de cyber. La capacité d'assurance est devenue une exigence de financement plutôt qu'un élément contractuel de routine pour de nombreux grands projets. Cela amène les assureurs et les courtiers à intervenir plus tôt dans la planification des projets, lorsque les informations techniques peuvent encore façonner le profil de risque. Le marché de l'assurance des centres de données en Amérique du Nord bénéficie de ces nouvelles dépenses qui créent des actifs qui n'étaient pas précédemment assurés.
Développement des infrastructures hyperscale et de colocation
La construction hyperscale et de colocation augmente à la fois les opportunités de primes et la complexité des placements individuels. Les grands campus intègrent des systèmes d'alimentation électrique, des équipements de refroidissement, des travaux de construction et des obligations locataires en un seul endroit. Un sinistre affectant un système partagé peut générer simultanément des réclamations au titre des dommages matériels, de la responsabilité civile, des pertes d'exploitation et du cyber. Swiss Re souligne que la concentration des valeurs des centres de données fait de l'accumulation un enjeu central de la souscription. Le marché de l'assurance des centres de données en Amérique du Nord nécessite donc des programmes plus stratifiés et un examen technique plus rigoureux. Cela soutient également un rôle plus important pour la réassurance et les courtiers spécialisés.
Exposition croissante au cyber et à la confidentialité des données
L'exposition cyber est de plus en plus liée aux opérations physiques des centres de données. La NAIC a déclaré 9,46 milliards USD de primes directes souscrites en cyber aux États-Unis en 2025, ainsi que 56 323 sinistres déclarés, soit une augmentation de 20 % par rapport à l'année précédente.[1] La gestion de l'alimentation électrique, le refroidissement, la suppression des incendies et les systèmes d'accès sont de plus en plus connectés aux réseaux numériques. Une attaque contre ces systèmes peut perturber les opérations physiques ainsi que les services de données. La NFPA note que les installations d'IA à haute densité soulèvent des questions de sécurité auxquelles les normes existantes doivent répondre. Cela soutient la demande de polices couvrant à la fois les incidents cyber et leurs effets opérationnels.
Exigences réglementaires et contractuelles croissantes en matière de continuité
Les prêteurs de projets exigent de plus en plus une assurance complète avant de financer un grand centre de données. Les contrats d'informatique en nuage et de colocation incluent également des obligations de niveau de service qui peuvent engendrer des coûts élevés après une panne. Les polices standard peuvent ne pas répondre assez rapidement à un sinistre n'impliquant pas de dommages matériels. Les certifications de niveau et les normes d'infrastructure fournissent aux assureurs des preuves pratiques de la conception et des contrôles opérationnels d'un site. Cela permet aux souscripteurs de distinguer les installations selon leurs caractéristiques de résilience. Le marché de l'assurance des centres de données en Amérique du Nord évolue par conséquent vers une couverture coordonnée qui accompagne l'installation de la construction jusqu'à l'exploitation.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Capacité d'assurance et de réassurance à limites élevées insuffisante | -1.2% | Mondial, plus aigu pour les campus hyperscale des États-Unis | Court terme (≤ 2 ans) |
| Exclusions de couverture et lacunes de protection pour les sinistres lis à l'alimentation électrique et au cyber | -0.9% | États-Unis et Canada en premier lieu | Moyen terme (2-4 ans) |
| Risque systémique de panne du nuage et d'accumulation | -0.6% | États-Unis, avec des répercussions au Canada et au Mexique | Long terme (≥ 4 ans) |
| Litiges communautaires, environnementaux et liés aux permis | -0.4% | États-Unis et Mexique, Querétaro et Mexico | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Capacité d'assurance et de réassurance à limites élevées insuffisante
Les limites d'assurance et de réassurance disponibles ne correspondent pas toujours à la valeur des plus grands campus. Ce problème est le plus grave lorsqu'un projet nécessite plusieurs assureurs pour soutenir une seule tour de couverture. Swiss Re identifie l'accumulation des valeurs des centres de données comme un problème croissant pour le secteur de l'assurance. Les assureurs peuvent réagir en resserrant les conditions, en augmentant les rétentions ou en limitant leur exposition dans une région concentrée. Ces mesures peuvent amener les propriétaires à conserver une plus grande partie du risque. Il en résulte un placement plus lent pour les plus grandes installations, même lorsque les acheteurs sont prêts à payer pour une couverture.
Exclusions de couverture et lacunes de protection pour les sinistres liés à l'alimentation électrique et au cyber
Les polices traditionnelles de dommages matériels et cyber n'ont pas été conçues pour des centres de données dotés de production d'énergie sur site et de matériel informatique d'IA à haute densité. Swiss Re note que les expositions liées à l'alimentation électrique et aux risques naturels deviennent plus significatives à mesure que les installations prennent de l'ampleur. Une panne physique d'alimentation peut ne pas relever d'une police cyber, tandis qu'une police dommages matériels peut inclure des délais de carence avant que la protection contre les pertes d'exploitation ne s'applique. Le stockage par batteries et le refroidissement liquide ajoutent des risques distincts liés au feu, à l'eau et aux équipements. La NFPA a également identifié la nécessité de gérer les risques de sécurité dans le développement des centres de données d'IA. Ces lacunes peuvent augmenter les pertes conservées et compliquer la conception des polices.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'assurance :
l'assurance dommages matériels soutient les primes actuelles tandis que l'assurance cyber progresseL'assurance dommages matériels détenait 33,42 % de la part du marché de l'assurance des centres de données en Amérique du Nord en 2026. Elle reflète la valeur de remplacement élevée des bâtiments, des infrastructures électriques, des systèmes de refroidissement et des serveurs. Les grandes installations nécessitent une couverture qui tient compte à la fois de la perte d'actifs physiques et du coût de restauration des opérations. La couverture des pertes d'exploitation reste étroitement liée car une panne peut entraîner des conséquences substantielles en termes de services et de revenus. La couverture des pannes d'équipements est également importante car les équipements informatiques spécialisés augmentent les coûts de remplacement et peuvent allonger les délais de réparation. Ces conditions maintiennent les dommages matériels au cœur des dépenses d'assurance actuelles.
L'assurance cyber devrait croître à un CAGR de 14,63 % jusqu'en 2032. Le segment est soutenu par la connexion plus étroite entre les systèmes d'information et la technologie opérationnelle. Les événements cyber peuvent affecter le refroidissement, le contrôle d'accès, la gestion de l'alimentation électrique et les contrôles de protection contre les incendies. La NAIC a constaté que les sinistres cyber et les primes directes souscrites sont restés substantiels aux États-Unis en 2025. Les polices de catastrophes naturelles, de tous risques chantier, de responsabilité civile, de cautionnement et de responsabilité professionnelle restent également nécessaires dans le cadre d'un programme plus large. La combinaison des couvertures reflète l'éventail des risques qui surviennent pendant la construction et l'exploitation.



Par structure de couverture :
les polices combinées sont en tête tandis que les produits paramétriques gagnent du terrainLes polices combinées dommages matériels et pertes d'exploitation détenaient 40,86 % de la part du marché de l'assurance des centres de données en Amérique du Nord en 2026. Les prêteurs exigent souvent une réponse coordonnée aux dommages matériels et à la perte de revenus qui fait suite au même événement. La structure peut réduire l'incertitude entre des polices distinctes lorsqu'un sinistre affecte à la fois les équipements et les opérations. Les polices autonomes continuent de servir les installations aux besoins plus simples. Les polices globales peuvent offrir une option pratique aux opérateurs de taille moyenne qui ont besoin de plusieurs lignes dans un seul arrangement. Les programmes de captives et d'auto-assurance restent pertinents lorsque les limites commerciales ne couvrent pas la valeur totale d'un campus.
L'assurance paramétrique devrait croître à un CAGR de 14,27 % jusqu'en 2032. Ces polices peuvent fournir un paiement défini lors d'un déclencheur convenu, plutôt que de s'appuyer sur une évaluation conventionnelle des dommages matériels. Descartes Underwriting a lancé une suite pour les investisseurs et exploitants de centres de données en janvier 2026, avec jusqu'à 140 millions USD par police pour des risques de tremblement de terre et d'ouragan spécifiés aux États-Unis. Zurich a également lancé une solution de risques chantier incluant une couverture météorologique paramétrique pour les projets éligibles aux États-Unis.[2] Cette approche peut fournir des liquidités plus rapides lorsqu'un événement météorologique ou un retard perturbe un projet. Elle devient un complément à la couverture d'indemnisation traditionnelle plutôt qu'un substitut.
Par exposition aux risques :
la défaillance des équipements est en tête aujourd'hui tandis que la perturbation cyber progresseLa défaillance des équipements électriques et mécaniques représentait 24,63 % de la taille du marché de l'assurance des centres de données en Amérique du Nord en 2026. Les systèmes d'alimentation électrique, les unités de refroidissement, les alimentations sans interruption et les contrôles associés sont essentiels à la continuité des opérations. Leur défaillance peut interrompre les services même lorsque l'installation dans son ensemble n'a pas subi de dommages importants. L'informatique à haute densité amplifie les conséquences d'une perturbation du refroidissement ou de l'alimentation électrique. L'incendie, l'explosion et les dégâts des eaux restent des préoccupations distinctes car ils peuvent endommager les équipements et retarder la reprise. Le profil de risque exige des assureurs qu'ils examinent la conception du site, les pratiques de maintenance et la redondance d'urgence.
La perturbation opérationnelle liée au cyber devrait progresser à un CAGR de 14,36 % jusqu'en 2032. Cette catégorie comprend les événements qui débutent numériquement mais causent un problème opérationnel physique. Un système de gestion de bâtiment compromis peut affecter le refroidissement, la suppression des incendies ou les fonctions d'accès. La NFPA a déclaré que l'expansion des centres de données d'IA crée de nouveaux défis en matière de gestion de la sécurité. Les interruptions de la chaîne d'approvisionnement sont également pertinentes lorsque les composants spécialisés d'alimentation électrique et de refroidissement prennent plus de temps à remplacer. Ces expositions encouragent une ingénierie des risques plus large et une coordination plus claire entre les polices cyber et dommages matériels.
Par souscripteur :
les propriétaires et exploitants sont en tête tandis que les fournisseurs de services en nuage se développentLes propriétaires et exploitants de centres de données détenaient 35,81 % de la part du marché de l'assurance des centres de données en Amérique du Nord en 2026. Ils souscrivent une couverture au niveau de l'entité qui possède l'installation et assume les principales obligations de financement. Leurs programmes comprennent généralement la protection des dommages matériels, les pertes d'exploitation, la responsabilité civile et la couverture construction. Les exploitants de colocation nécessitent une attention particulière car une seule installation peut servir de nombreux clients avec des engagements de service variables. Les promoteurs et entrepreneurs ont besoin d'une protection tous risques chantier et construction pendant la réalisation d'un projet. Ces exigences soutiennent la demande tout au long du cycle de développement complet.
Les fournisseurs de services en nuage devraient se développer à un CAGR de 14,82 % jusqu'en 2032. Leur exposition augmente lorsqu'ils possèdent et exploitent des campus plutôt que de s'appuyer uniquement sur la capacité de colocation de tiers. Les projets de grande envergure peuvent dépasser le niveau de perte qu'une entreprise préférerait conserver en interne. Les arrangements de financement augmentent également le recours à l'assurance tierce pour certains projets. Ce changement soutient des programmes de cycle de vie pouvant se poursuivre du développement du site jusqu'à l'exploitation. Les fournisseurs d'équipements et de services ont également besoin d'une protection spécialisée pour le transport, le stockage et l'installation d'équipements informatiques de grande valeur.

Par canal de distribution d'assurance :
les courtiers sont en tête tandis que les agences spécialisées progressentLes courtiers et consultants en assurance détenaient 56,48 % de la part du marché de l'assurance des centres de données en Amérique du Nord en 2026. Les grands placements nécessitent une coordination entre les assureurs, les réassureurs, les ingénieurs, les prêteurs et l'assuré. Les courtiers peuvent organiser les informations de souscription nécessaires pour les polices de construction, de dommages matériels, de cyber et de pertes d'exploitation. Leur rôle est particulièrement important lorsque les limites sont stratifiées entre plusieurs assureurs. L'assurance directe reste plus courante pour les petites installations avec des profils de dommages matériels standard. Les programmes soutenus par la réassurance aident les assureurs à fournir de la capacité pour des risques plus importants et plus complexes.
Les agents généraux gestionnaires et les agences de souscription spécialisées devraient croître à un CAGR de 14,61 % jusqu'en 2032. Ces entreprises peuvent concentrer leurs connaissances en souscription sur la construction de centres de données, les systèmes d'alimentation électrique et les risques opérationnels. La capacité spécialisée peut également aider le marché à répondre aux domaines où les assureurs du marché large ont un appétit limité. La connaissance technique de la protection contre les incendies, du refroidissement et des obligations réglementaires peut améliorer la qualité d'un placement. La croissance du segment reflète la demande d'une conception de polices plus rapide et d'une sélection des risques plus ciblée. Elle élargit également le nombre de canaux pouvant soutenir le marché de l'assurance des centres de données en Amérique du Nord.
Par taille de centre de données :
les grandes installations sont en tête tandis que les projets hyperscale redéfinissent la souscriptionLes grands centres de données détenaient 40,23 % de la part du marché de l'assurance des centres de données en Amérique du Nord en 2026. Leur avance reflète la concentration de la valeur des actifs dans les installations dotées de grands systèmes d'alimentation électrique, de refroidissement et d'informatique. Les sites de taille moyenne servent les entreprises régionales, les charges de travail en nuage et les besoins du secteur public avec des besoins d'assurance plus standardisés. Les petits sites, y compris les installations d'entreprise et les nœuds de périphérie, génèrent des primes moins élevées mais peuvent comporter des risques de service spécifiques à leur emplacement. Les cycles de renouvellement des équipements créent également un défi d'évaluation pour toutes les tailles d'installations. Le matériel informatique d'IA peut devenir obsolète plus rapidement que les bâtiments et les systèmes utilitaires qui le soutiennent.
Les centres de données hyperscale devraient croître à un CAGR de 14,73 % jusqu'en 2032. Leurs périodes de construction peuvent s'allonger à mesure que les projets deviennent plus complexes et que leurs besoins en énergie augmentent. FM Global a augmenté sa capacité pour les centres de données à 5 milliards USD via FM Intellium en janvier 2026. La capacité supplémentaire souligne la nécessité pour les assureurs d'être en mesure de soutenir les grandes installations et leurs systèmes d'alimentation électrique associés. La production d'énergie derrière le compteur ajoute également des préoccupations liées aux turbines, au stockage par batteries, à l'approvisionnement en carburant et aux permis. Ces projets nécessitent une approche de souscription qui tient compte à la fois des infrastructures énergétiques et des technologies de l'information.
Par type de centre de données :
la colocation conserve la tête tandis que les installations en nuage progressent le plus rapidementLes centres de données de colocation détenaient 42,67 % de la part du marché de l'assurance des centres de données en Amérique du Nord en 2026. Le modèle place de nombreux clients et engagements de service derrière des systèmes partagés d'alimentation électrique, de refroidissement et de sécurité. Une perturbation d'un système partagé peut affecter plusieurs clients simultanément. Cela crée une exposition combinée couvrant les dommages matériels, les pertes d'exploitation, la responsabilité civile et les couvertures cyber. Les programmes intégrés peuvent être utiles car plusieurs lignes d'assurance peuvent répondre au même incident. Les installations d'entreprise et de périphérie ont des valeurs absolues plus faibles mais peuvent être plus sensibles aux perturbations localisées.
Les installations des fournisseurs de services en nuage devraient se développer à un CAGR de 14,52 % jusqu'en 2032. Les campus d'IA exploités en propre augmentent l'exposition directe du fournisseur aux bâtiments, aux équipements d'alimentation électrique spécialisés et aux actifs informatiques. Un fournisseur exploitant des bâtiments adjacents peut également faire face à un risque de concentration lorsque les sites partagent des infrastructures. Swiss Re décrit le risque d'accumulation créé par la concentration des valeurs des centres de données. Le marché de l'assurance des centres de données en Amérique du Nord doit donc tenir compte des connexions entre les sites, et pas seulement de la conception d'un seul bâtiment. La couverture du cycle de vie est de plus en plus pertinente à mesure que ces installations progressent à travers le développement, la mise en service et l'exploitation.
Analyse géographique
Les États-Unis détenaient 87,46 % de la part du marché de l'assurance des centres de données en Amérique du Nord en 2026. Leur position reflète la concentration des investissements hyperscale et de colocation dans les principaux corridors de développement. Swiss Re identifie une exposition significative aux conditions de grêle et de tornades dans certaines parties de la capacité des centres de données aux États-Unis.[3] Les pannes d'alimentation électrique et de refroidissement restent importantes car elles peuvent entraîner de longues pertes d'exploitation. La NFPA 75 et la NFPA 855 influencent l'évaluation des risques matériels pour les équipements de technologie de l'information et les systèmes de stockage d'énergie par batteries. Les assureurs évoluent vers des programmes couvrant la construction, la mise en service et l'exploitation car les périodes de transition peuvent créer des lacunes de couverture.
Le Mexique devrait croître à un CAGR de 14,49 % de 2027 à 2032. Les nouveaux projets en nuage et hyperscale augmentent le besoin de programmes d'assurance structurés localement. Les obligations en matière de confidentialité des données et de cyber dans le secteur financier accroissent l'attention portée à la protection des installations servant des charges de travail réglementées. Le cadre LFPDPPP et les exigences applicables aux institutions financières constituent des facteurs de conformité pertinents pour les acheteurs traitant des données sensibles. La disponibilité du réseau électrique et de l'eau reste une considération importante pour les sites à mesure que le développement des centres de données s'accélère. Ces conditions créent une demande de structures d'assurance reflétant les exigences locales en matière de licences, d'exploitation et d'infrastructure.
Le Canada voit des installations proposées de plus grande envergure, ce qui accroît le besoin de placements stratifiés et de réassurance. La souveraineté des données soutient l'investissement dans des installations nationales pour les charges de travail devant rester dans le pays. Bell Canada a annoncé un investissement de 1,7 milliard CAD (1,24 milliard USD) dans un centre de données d'IA de 300 mégawatts en Saskatchewan en 2026. L'évolution vers des installations plus grandes crée un besoin plus fort de protection en matière de dommages matériels, de pertes d'exploitation, de cyber et de construction. Les pratiques du marché de l'assurance des centres de données en Amérique du Nord développées aux États-Unis, notamment les programmes de cycle de vie et les produits paramétriques, deviennent pertinentes au Canada et au Mexique. Cela fournit une direction commune pour la souscription régionale tandis que les règles locales et les conditions d'infrastructure continuent de différer.
Paysage concurrentiel
Concentration du Marché
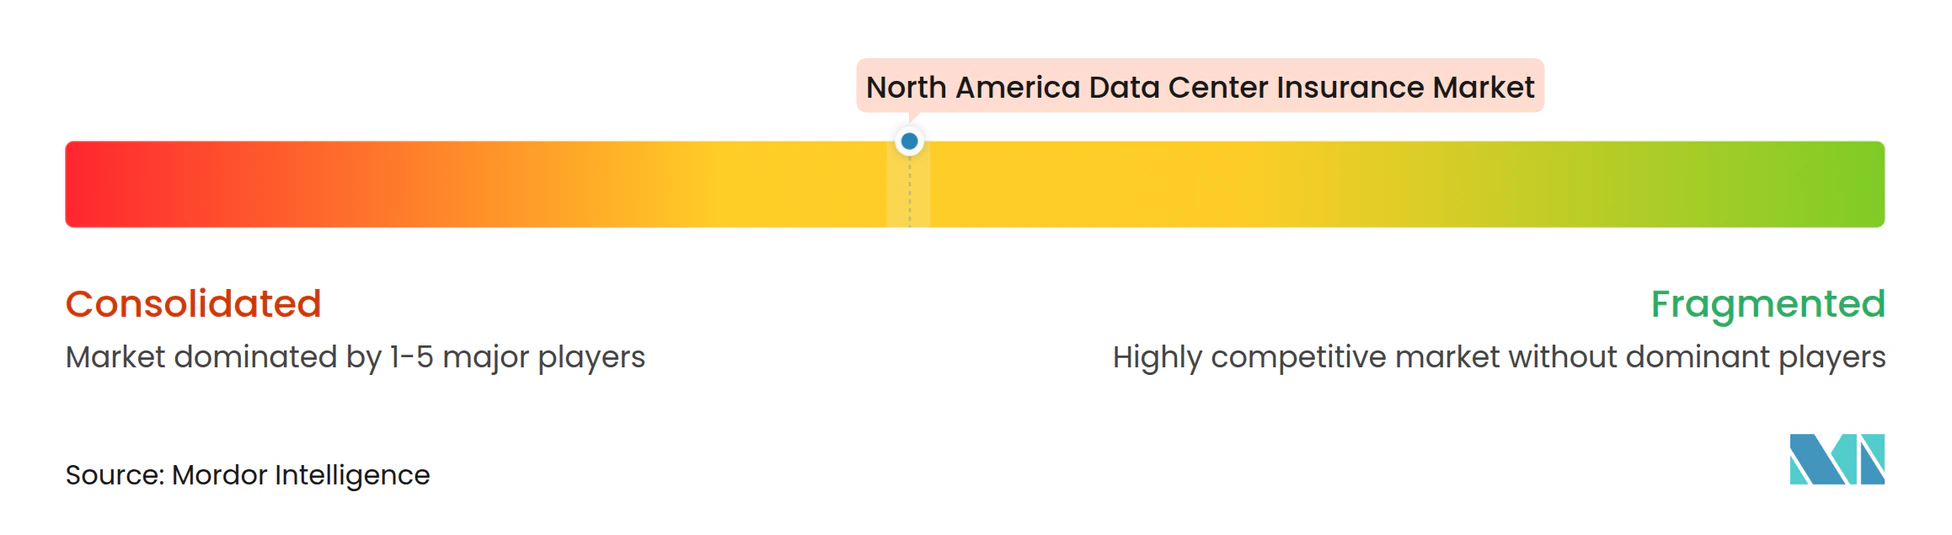
Le marché de l'assurance des centres de données en Amérique du Nord compte un groupe limité d'assureurs mondiaux et de fournisseurs spécialisés, mais les grands placements restent syndiqués car aucun assureur unique ne peut couvrir toutes les expositions des plus grands campus. FM Global se différencie par son ingénierie des risques et la capacité disponible via FM Intellium. La société a lancé FM Intellium en 2025 pour les clients des centres de données et de la production d'énergie. Aon a développé un programme de cycle de vie qui accompagne les clients de la construction jusqu'à l'exploitation.[4] Son expansion d'avril 2026 a porté la capacité totale du programme à 3,5 milliards USD.
La conception des produits devient un point de concurrence important. Zurich North America a intégré la protection tous risques chantier et la protection météorologique paramétrique dans sa solution Data Center Project Guard pour les nouveaux projets éligibles. Descartes Underwriting a introduit une couverture paramétrique pour les pertes définies liées aux risques naturels affectant les investisseurs et exploitants de centres de données. Ces offres se concentrent sur les retards et autres effets financiers que les polices traditionnelles peuvent ne pas traiter rapidement. Les courtiers restent importants car les campus complexes nécessitent plusieurs lignes de couverture, plusieurs assureurs et des informations techniques détaillées. La concurrence repose donc sur la capacité, les connaissances techniques, le soutien aux sinistres et la capacité à maintenir la couverture à chaque étape du projet.
Les contraintes de capacité laissent de la place aux captives, à la réassurance et aux structures paramétriques lorsque les limites commerciales sont insuffisantes. La nécessité de gérer les risques des campus connectés rend également la sélection basée sur l'ingénierie plus importante que la croissance en volume. Les assureurs resteront probablement sélectifs lorsque les projets partagent des sous-stations, des systèmes de refroidissement ou une exposition aux risques locaux. Les acheteurs bénéficient d'un engagement précoce avec les courtiers et les assureurs car la couverture peut affecter les calendriers de financement et de construction. Les éléments disponibles indiquent un environnement concurrentiel où la capacité, l'expertise en ingénierie et les structures de placement comptent davantage que le prix seul. Les assureurs et les courtiers peuvent se différencier en aidant les clients à combler les lacunes de protection avant qu'une grande installation n'entre en exploitation.
Leaders du secteur de l'assurance des centres de données en Amérique du Nord
-
Aon plc
-
American International Group, Inc.
-
Allianz SE
-
AXA S.A.
-
Berkshire Hathaway Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'assurance des centres de données en Amérique du Nord Entreprises couvertes dans ce rapport
- Aon plc
- American International Group, Inc.
- Allianz SE
- AXA S.A.
- Berkshire Hathaway Inc.
- Chubb Limited
- FM Global
- Zurich Insurance Group Ltd
- The Travelers Companies, Inc.
- Liberty Mutual Holding Company Inc.
- CNA Financial Corporation
- QBE Insurance Group Limited
- Intact Financial Corporation
- Sompo Holdings, Inc.
- Tokio Marine Holdings, Inc.
- The Hartford Financial Services Group, Inc.
- W. R. Berkley Corporation
- Ryan Specialty Holdings, Inc.
- CRC Insurance Services, Inc.
- Lockton Companies, LLC
Développements industriels récents dans Marché de l'assurance des centres de données en Amérique du Nord
- Août 2026 : Allianz Commercial a publié une analyse des sinistres basée sur 221 réclamations d'assurance de centres de données avec une valeur totale de pertes analysées de 677 millions EUR (771 millions USD), constatant que l'incendie représentait plus de 50 % de la gravité des pertes, que les dégâts des eaux étaient la cause la plus fréquente par volume de réclamations, et que les pertes d'exploitation étaient le principal facteur de gravité par ligne d'assurance. Des pertes réelles de 50 à 100 millions USD ont été confirmées dans des installations hyperscale suite à des dommages aux systèmes de refroidissement, des incendies liés aux travaux à chaud et des perturbations d'alimentation électrique.
- Avril 2026 : Aon a étendu son programme d'assurance du cycle de vie des centres de données d'un milliard USD supplémentaire, portant la capacité totale à 3,5 milliards USD et étendant la couverture aux centres de données existants achevant leur première année d'exploitation, premier programme de cycle de vie sur le marché à assurer une continuité de couverture coordonnée dans la phase opérationnelle à long terme au-delà de la construction et de la mise en service.
- Janvier 2026 : FM Global a porté sa capacité de couverture des centres de données à 5 milliards USD via FM Intellium, l'unité commerciale dédiée aux centres de données et à la production d'énergie de l'assureur, décrivant cela comme la plus grande capacité d'un seul assureur alors disponible sur le marché de l'assurance des centres de données.
- Janvier 2026 : Descartes Underwriting a lancé une suite d'assurance paramétrique pour les prêteurs, investisseurs et exploitants de centres de données, couvrant les dommages matériels et les pertes financières sans dommages matériels résultant de jusqu'à 20 risques naturels. Une capacité allant jusqu'à 140 millions USD par police est disponible pour les risques de tremblement de terre et d'ouragan aux États-Unis, offrant des liquidités en cas de retard de démarrage sans exigence de déclencheur de dommages matériels.
Périmètre du rapport sur le marché de l'assurance des centres de données en Amérique du Nord
Le marché de l'assurance des centres de données en Amérique du Nord est un sous-marché spécialisé des secteurs plus larges de l'assurance de dommages aux biens et de responsabilité civile (P&C) et de l'assurance cyber. Il est classé comme un marché de services financiers axé sur le transfert et l'atténuation des risques pour les infrastructures numériques critiques.
Le rapport sur le marché de l'assurance des centres de données en Amérique du Nord est segmenté par type d'assurance (assurance dommages matériels, assurance pertes d'exploitation, assurance pannes d'équipements, assurance cyber, assurance catastrophes naturelles, assurance responsabilité civile générale et envers les tiers, assurance tous risques chantier et montage, et autres types d'assurance), structure de couverture (polices autonomes, polices combinées dommages matériels et pertes d'exploitation, polices globales, assurance paramétrique, et arrangements de captives et d'auto-assurance), exposition aux risques (incendie et explosion, défaillance des équipements électriques et mécaniques, perturbation de l'alimentation électrique, inondation et dégâts des eaux, tempêtes et intempéries sévères, tremblements de terre et autres risques géophysiques, perturbation opérationnelle liée au cyber, et perturbation par des tiers et de la chaîne d'approvisionnement), souscripteur (propriétaires et exploitants de centres de données, fournisseurs de colocation, fournisseurs de services en nuage, promoteurs et entrepreneurs de centres de données, et fournisseurs d'équipements et de services pour centres de données), canal de distribution d'assurance (assurance directe, courtiers et consultants en assurance, agents généraux gestionnaires et agences de souscription spécialisées, et programmes d'assurance soutenus par la réassurance), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services en nuage (CSP), et entreprise et périphérie), et géographie (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Assurance dommages matériels |
| Assurance pertes d'exploitation |
| Assurance pannes d'équipements |
| Assurance cyber |
| Assurance catastrophes naturelles |
| Assurance responsabilité civile générale et envers les tiers |
| Assurance tous risques chantier et montage |
| Autres types d'assurance |
| Polices autonomes |
| Polices combinées dommages matériels et pertes d'exploitation |
| Polices globales |
| Assurance paramétrique |
| Arrangements de captives et d'auto-assurance |
| Incendie et explosion |
| Défaillance des équipements électriques et mécaniques |
| Perturbation de l'alimentation électrique |
| Inondation et dégâts des eaux |
| Tempêtes et intempéries sévères |
| Tremblements de terre et autres risques géophysiques |
| Perturbation opérationnelle liée au cyber |
| Perturbation par des tiers et de la chaîne d'approvisionnement |
| Propriétaires et exploitants de centres de données |
| Fournisseurs de colocation |
| Fournisseurs de services en nuage |
| Promoteurs et entrepreneurs de centres de données |
| Fournisseurs d'équipements et de services pour centres de données |
| Assurance directe |
| Courtiers et consultants en assurance |
| Agents généraux gestionnaires et agences de souscription spécialisées |
| Programmes d'assurance soutenus par la réassurance |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services en nuage (CSP) |
| Entreprise et périphérie |
| États-Unis |
| Canada |
| Mexique |
| Par type d'assurance | Assurance dommages matériels |
| Assurance pertes d'exploitation | |
| Assurance pannes d'équipements | |
| Assurance cyber | |
| Assurance catastrophes naturelles | |
| Assurance responsabilité civile générale et envers les tiers | |
| Assurance tous risques chantier et montage | |
| Autres types d'assurance | |
| Par structure de couverture | Polices autonomes |
| Polices combinées dommages matériels et pertes d'exploitation | |
| Polices globales | |
| Assurance paramétrique | |
| Arrangements de captives et d'auto-assurance | |
| Par exposition aux risques | Incendie et explosion |
| Défaillance des équipements électriques et mécaniques | |
| Perturbation de l'alimentation électrique | |
| Inondation et dégâts des eaux | |
| Tempêtes et intempéries sévères | |
| Tremblements de terre et autres risques géophysiques | |
| Perturbation opérationnelle liée au cyber | |
| Perturbation par des tiers et de la chaîne d'approvisionnement | |
| Par souscripteur | Propriétaires et exploitants de centres de données |
| Fournisseurs de colocation | |
| Fournisseurs de services en nuage | |
| Promoteurs et entrepreneurs de centres de données | |
| Fournisseurs d'équipements et de services pour centres de données | |
| Par canal de distribution d'assurance | Assurance directe |
| Courtiers et consultants en assurance | |
| Agents généraux gestionnaires et agences de souscription spécialisées | |
| Programmes d'assurance soutenus par la réassurance | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services en nuage (CSP) | |
| Entreprise et périphérie | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'assurance des centres de données en Amérique du Nord ?
Le marché de l'assurance des centres de données en Amérique du Nord est évalué à 3,52 milliards USD en 2026 et devrait atteindre 7,42 milliards USD d'ici 2032 à un CAGR de 13,27 %.
Quels sont les facteurs qui stimulent la demande d'assurance des centres de données en Amérique du Nord ?
L'expansion des capacités en matière d'IA et d'informatique en nuage, les campus de plus grande envergure, l'exposition cyber et les exigences des prêteurs élargissent le besoin de protection en matière de dommages matériels, de pertes d'exploitation, de construction et de cyber.
Quel type d'assurance détient la plus grande part en Amérique du Nord ?
L'assurance dommages matériels est en tête avec une part de 33,42 % en 2026 car les bâtiments physiques, les systèmes d'alimentation électrique, les équipements de refroidissement et les serveurs ont des valeurs de remplacement significatives.
Quelle structure de couverture connaît la croissance la plus rapide ?
L'assurance paramétrique devrait croître à un CAGR de 14,27 % jusqu'en 2032 car elle peut fournir des paiements définis après un déclencheur couvert.
Quel pays est en tête de la demande d'assurance des centres de données en Amérique du Nord ?
Les États-Unis sont en tête avec une part de 87,46 % en 2026, soutenus par leur concentration d'installations hyperscale et de colocation.
Pourquoi les centres de données hyperscale ont-ils besoin de programmes d'assurance spécialisés ?
Leurs valeurs concentrées, leurs infrastructures partagées, leurs équipements à haute densité et leurs longues périodes de construction nécessitent souvent une couverture stratifiée, un examen technique spécialisé et un soutien en réassurance.