
Nordamerika Rechenzentrum Versicherungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
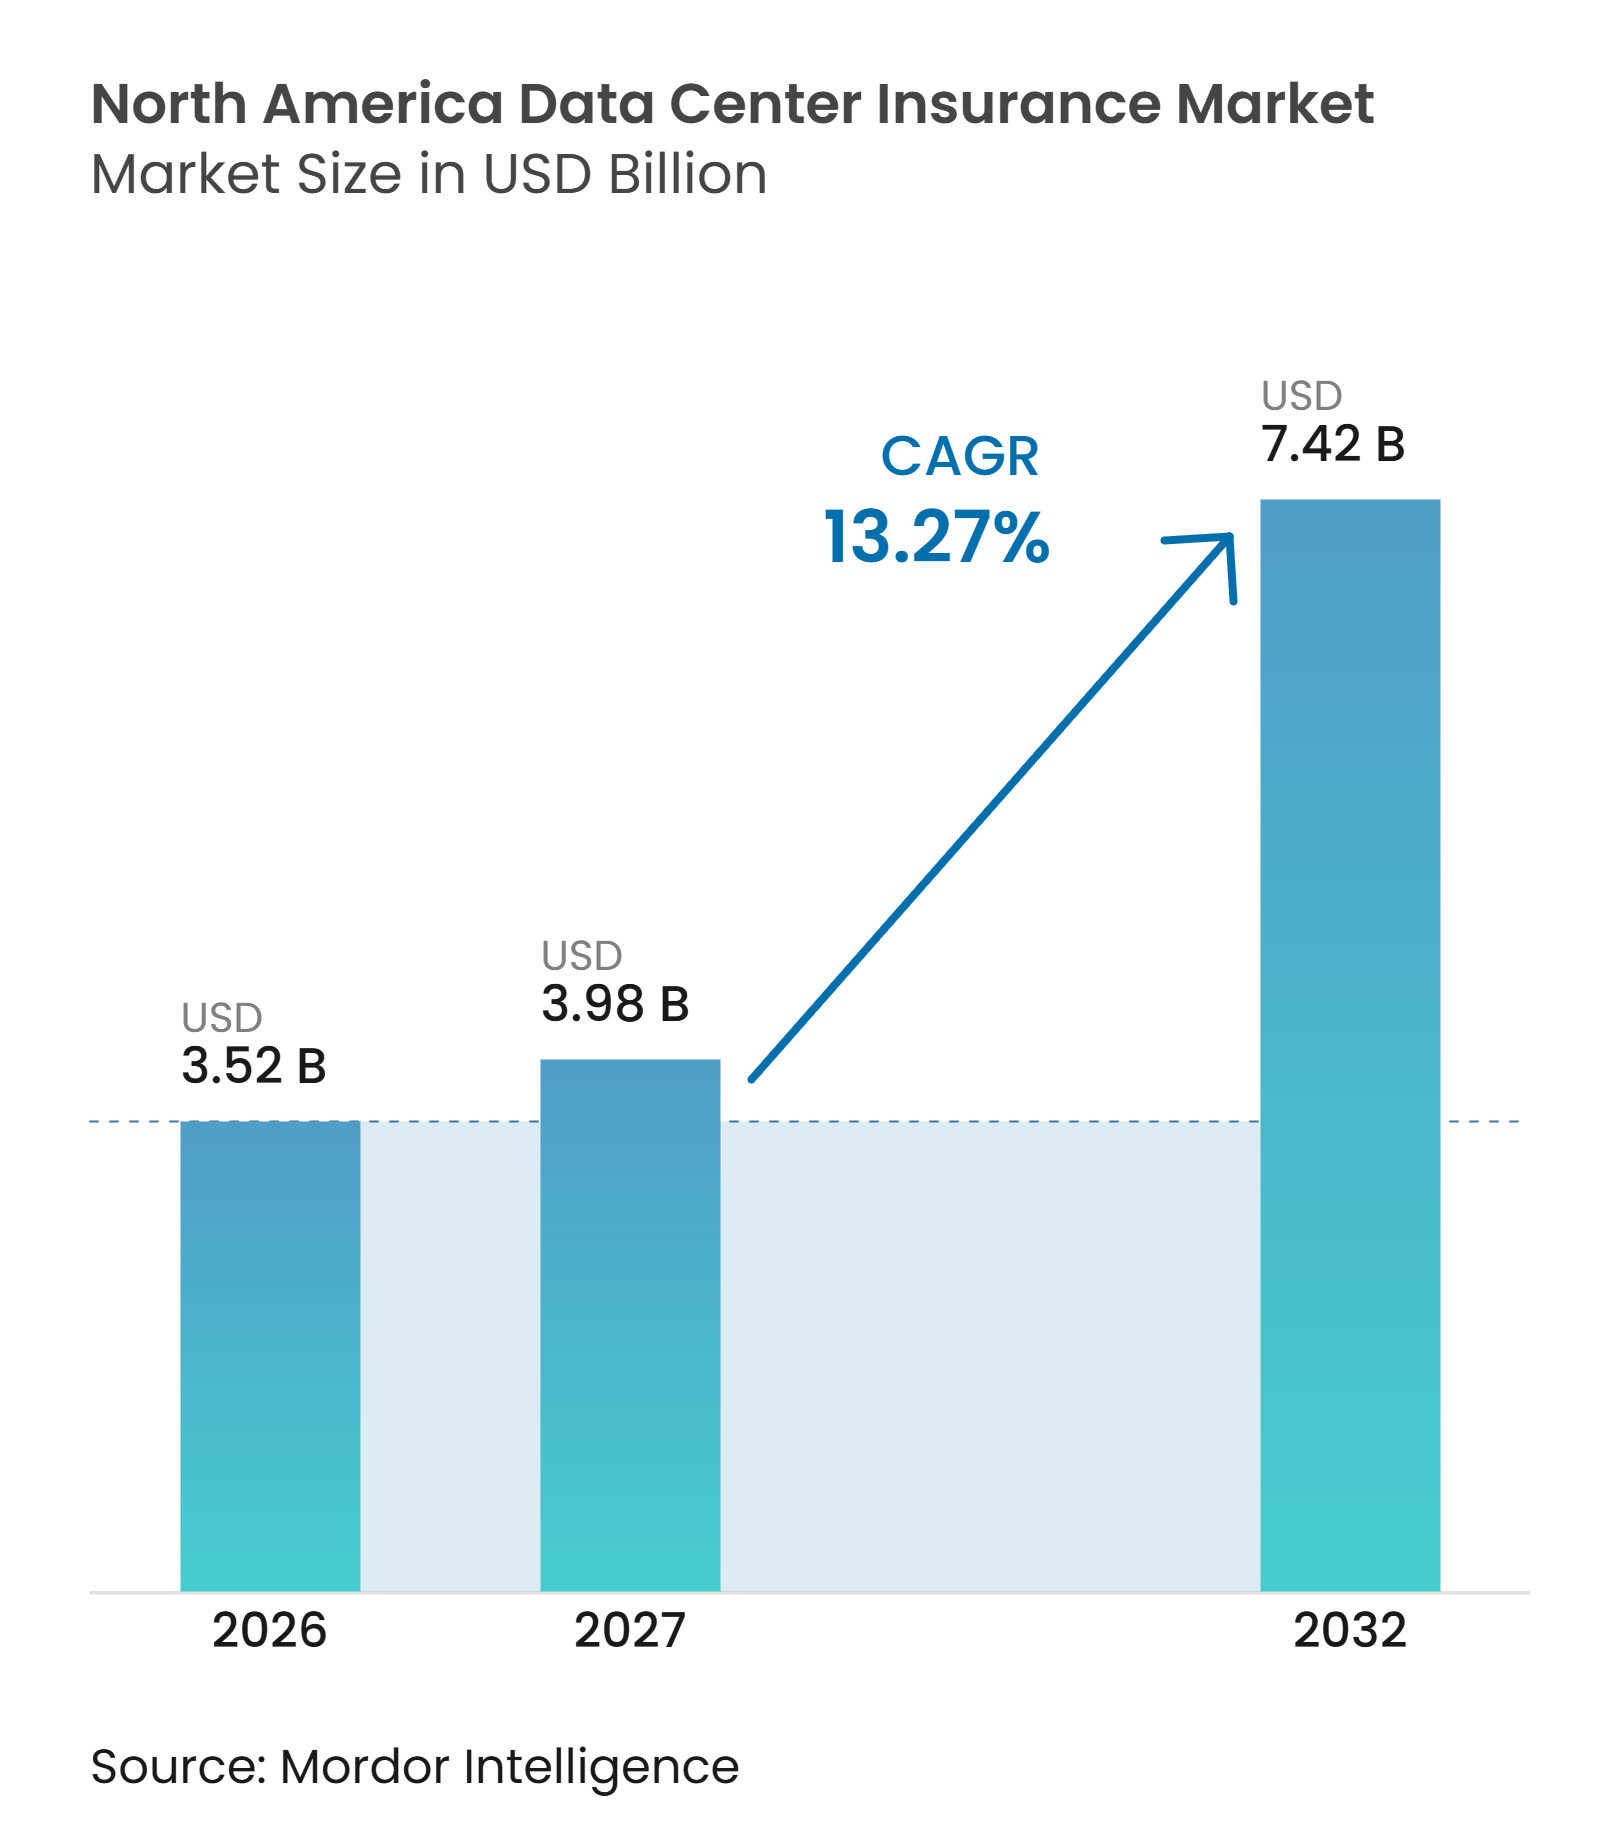
| Marktgröße im Basisjahr (2026) | 3.52 Milliarden US-Dollar |
| Marktgröße (2027) | 3.98 Milliarden US-Dollar |
| Marktgröße (2032) | 7.42 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.27 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Rechenzentrum Versicherungsmarkt Analyse von Mordor Intelligence
Die Größe des Nordamerika Rechenzentrum Versicherungsmarkts wird im Jahr 2026 auf 3,52 Milliarden USD geschätzt und soll bis 2032 einen Wert von 7,42 Milliarden USD erreichen, mit einem CAGR von 13,27 % von 2027 bis 2032. Größere KI- und Cloud-Einrichtungen verlagern Rechenzentren in die Kategorie der kritischen Infrastruktur, was die Art und Weise verändert, wie Kreditgeber, Eigentümer und Versicherer Projektrisiken bewerten. Bauwerte, Gerätedichte und die Abhängigkeit von kontinuierlicher Stromversorgung erhöhen den erforderlichen Schutzumfang sowohl während der Bau- als auch der Betriebsphase. Der Nordamerika Rechenzentrum Versicherungsmarkt entwickelt sich zudem hin zu koordinierten Programmen, die Sachschäden, Betriebsunterbrechungen, Cyberereignisse und Bauverzögerungen abdecken. Begrenzte Kapazitäten für hohe Deckungssummen bleiben eine praktische Einschränkung, insbesondere wenn ein einzelner Campus eine Deckung erfordert, die die Grenzen eines einzelnen Versicherers übersteigt. Diese Bedingungen schaffen Raum für maklergeführte Platzierungen, Captive-Strukturen, Rückversicherung und parametrische Produkte.
Wichtigste Erkenntnisse des Berichts
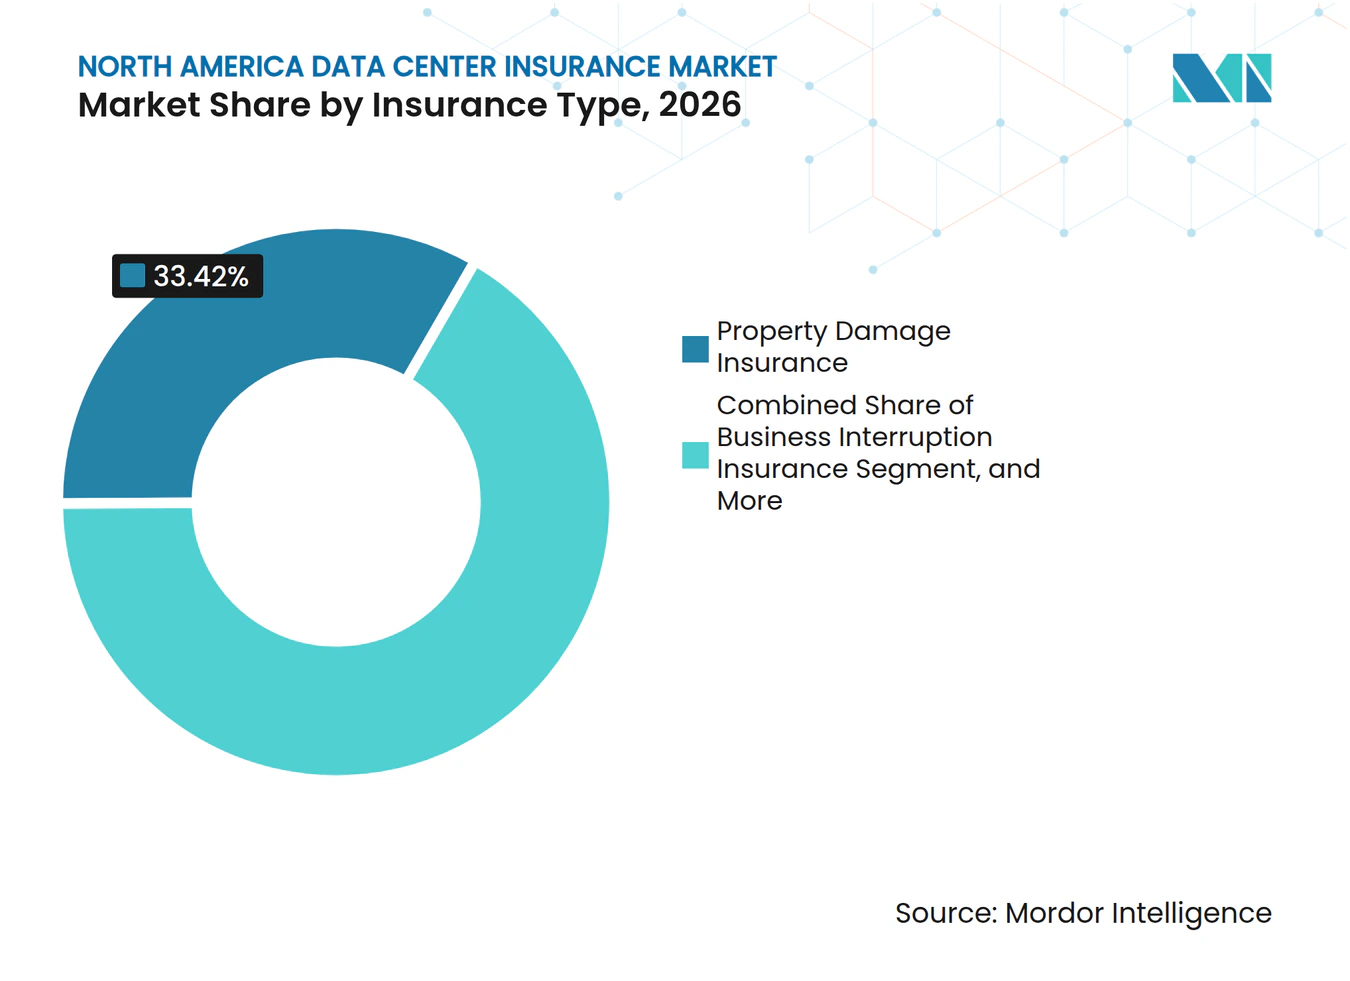
- Nach Versicherungsart hielt die Sachschadenversicherung im Jahr 2026 einen Marktanteil von 33,42 % am Nordamerika Rechenzentrum Versicherungsmarkt, während die Cyberversicherung bis 2032 voraussichtlich mit einem CAGR von 14,63 % wachsen wird.
- Nach Deckungsstruktur hielten kombinierte Sach- und Betriebsunterbrechungsversicherungen im Jahr 2026 einen Marktanteil von 40,86 % am Nordamerika Rechenzentrum Versicherungsmarkt, während parametrische Versicherungen bis 2032 voraussichtlich mit einem CAGR von 14,27 % wachsen werden.
- Nach Risikoexposition entfielen im Jahr 2026 24,63 % der Nordamerika Rechenzentrum Versicherungsmarktgröße auf Ausfälle elektrischer und mechanischer Geräte, während cyberbezogene Betriebsunterbrechungen bis 2032 voraussichtlich mit einem CAGR von 14,36 % zunehmen werden.
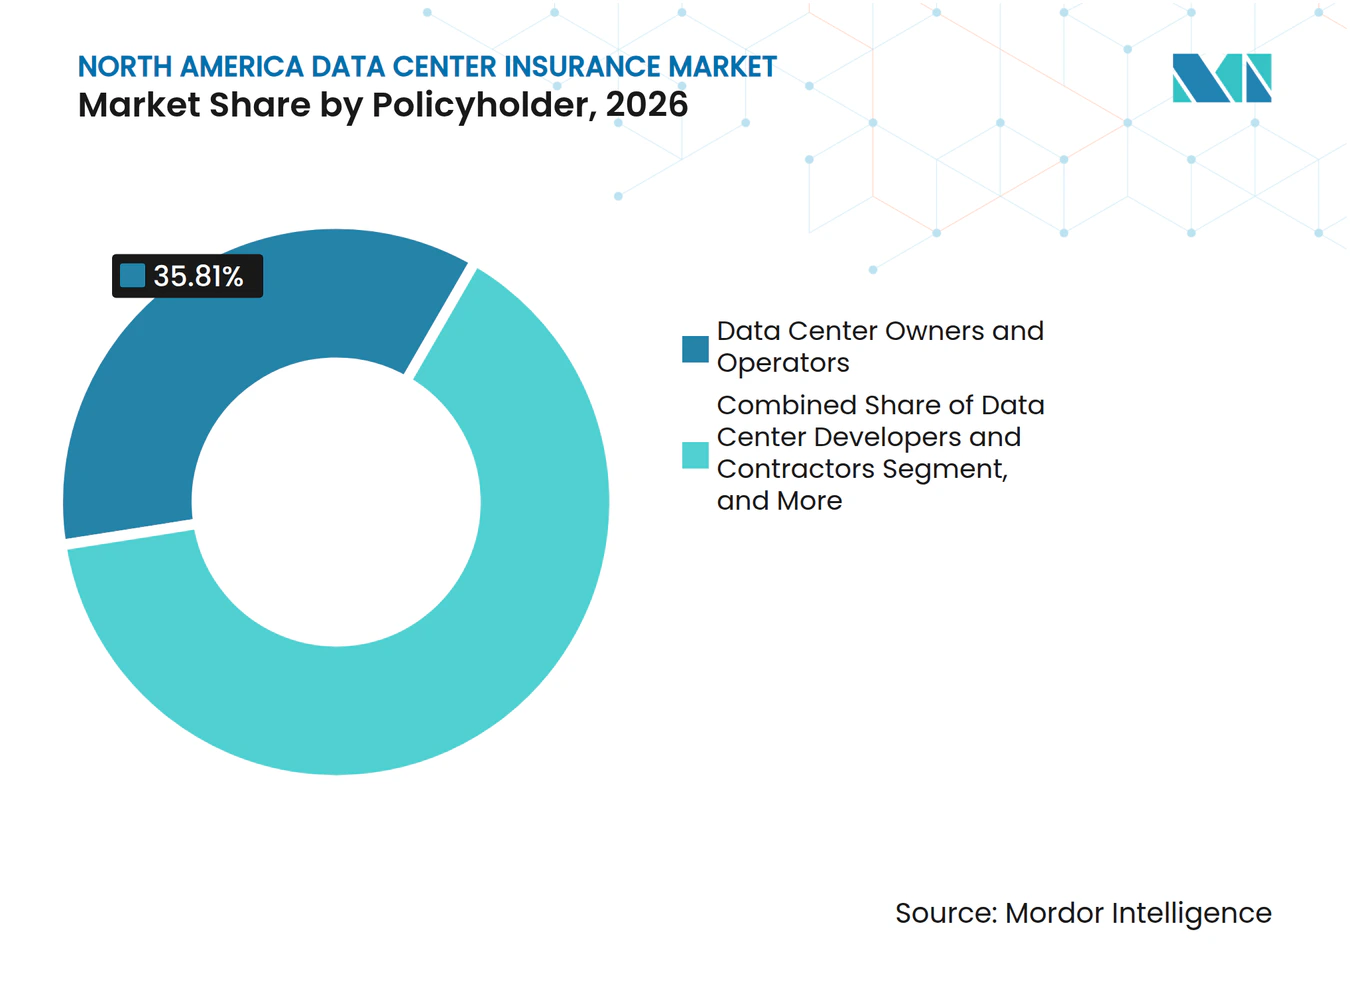
- Nach Versicherungsnehmer hielten Rechenzentrumseigentümer und -betreiber im Jahr 2026 einen Anteil von 35,81 %, während Cloud-Dienstleister bis 2032 voraussichtlich mit einem CAGR von 14,82 % wachsen werden.
- Nach Versicherungsvertriebskanal hielten Versicherungsmakler und -berater im Jahr 2026 einen Anteil von 56,48 %, während Managing General Agents und spezialisierte Zeichnungsagenturen bis 2032 voraussichtlich mit einem CAGR von 14,61 % wachsen werden.
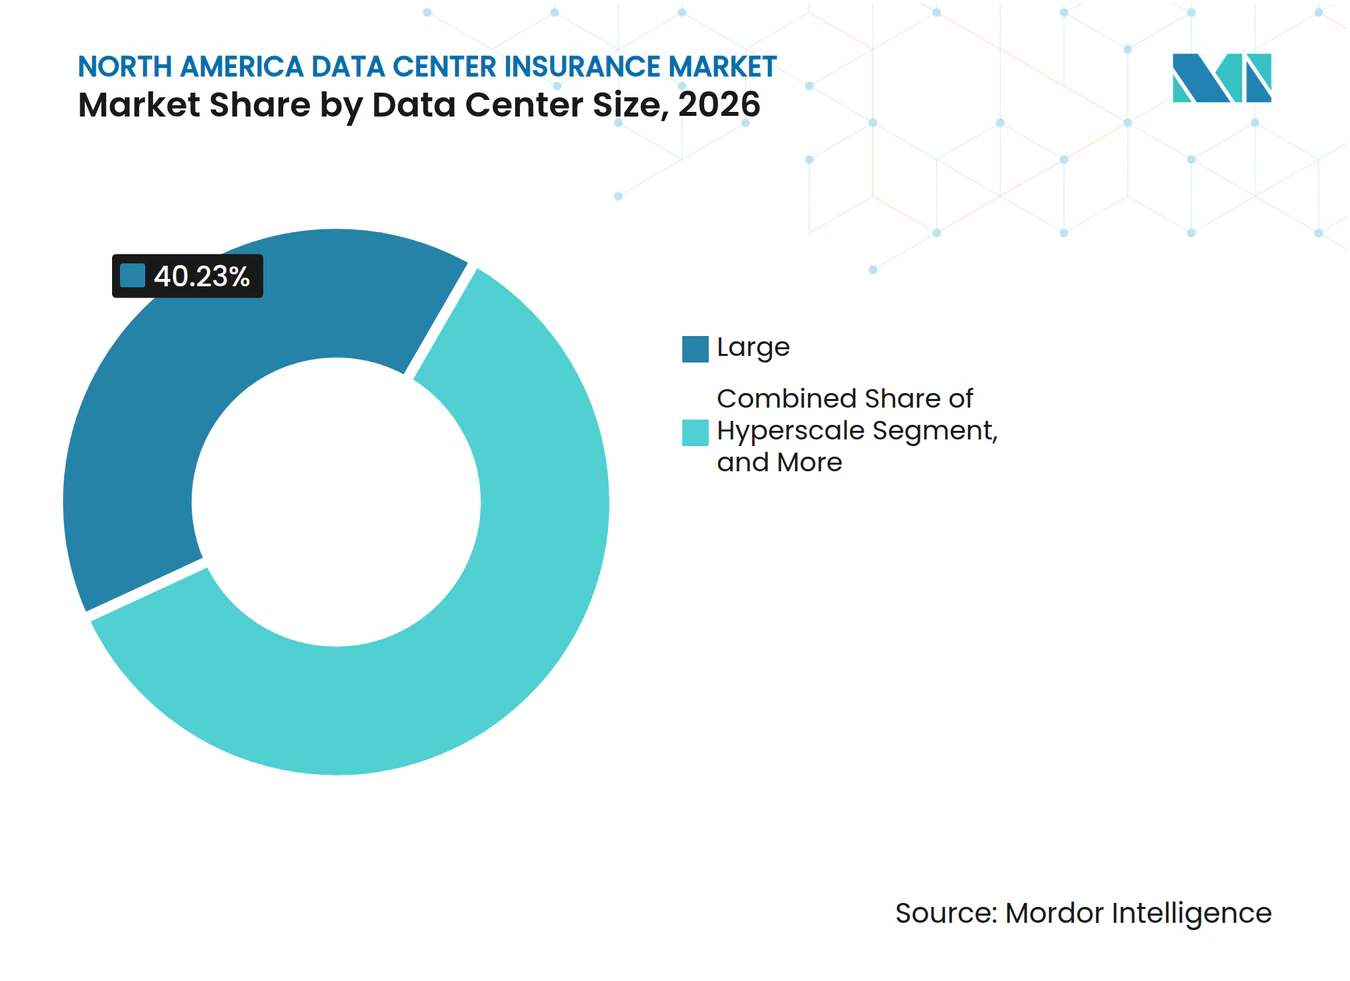
- Nach Rechenzentrum Größe hielten große Rechenzentren im Jahr 2026 einen Anteil von 40,23 %, während Hyperscale-Rechenzentren bis 2032 voraussichtlich mit einem CAGR von 14,73 % wachsen werden.
- Nach Rechenzentrum Typ hielten Colocation-Rechenzentren im Jahr 2026 einen Anteil von 42,67 %, während Einrichtungen von Cloud-Dienstleistern bis 2032 voraussichtlich mit einem CAGR von 14,52 % wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Anteil von 87,46 %, während Mexiko bis 2032 voraussichtlich mit einem CAGR von 14,49 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erweiterung der KI- und Cloud-Computing-Kapazitäten | +4.2% | Global, konzentriert in Hyperscale-Korridoren der Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Hyperscale- und Colocation-Ausbau | +3.3% | Vereinigte Staaten primär, Kanada und Mexiko aufstrebend | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Cyber- und Datenschutzexposition | +2.8% | Vereinigte Staaten und Kanada, mit Ausstrahlungseffekten auf Mexiko | Mittelfristig (2–4 Jahre) |
| Zunehmende regulatorische und vertragliche Anforderungen an die Betriebskontinuität | +1.5% | Vereinigte Staaten und Kanada, mexikanischer Finanzsektor | Mittelfristig (2–4 Jahre) |
| Netzengpässe und dezentrale Stromerzeugung hinter dem Zähler | +1.1% | Vereinigte Staaten primär, national expandierend | Langfristig (≥ 4 Jahre) |
| Phasenweise Übergabe und Komplexität der Hochdichte-Kühlung | +0.7% | Hyperscale-Campusse der Vereinigten Staaten und kanadische Bauprojekte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erweiterung der KI- und Cloud-Computing-Kapazitäten
Cloud- und KI-Investitionen erhöhen den Wert der zu versichernden Einrichtungen. Die fünf größten Cloud-Anbieter werden voraussichtlich im Jahr 2026 mehr als 600 Milliarden USD ausgeben, davon 450 Milliarden USD für physische KI-Infrastruktur in großen Rechenzentren. Jeder neue Campus schafft Bedarf an Bau-, Sach-, Betriebsunterbrechungs- und Cyberversicherung. Versicherungskapazität ist für viele große Projekte zu einer Finanzierungsanforderung geworden und nicht mehr nur ein routinemäßiger Vertragsbestandteil. Dies bringt Versicherer und Makler früher in die Projektplanung ein, wenn technische Informationen das Risikoprofil noch beeinflussen können. Der Nordamerika Rechenzentrum Versicherungsmarkt profitiert, da neue Ausgaben Vermögenswerte schaffen, die zuvor nicht versichert waren.
Hyperscale- und Colocation-Ausbau
Der Bau von Hyperscale- und Colocation-Rechenzentren erhöht sowohl die Prämienopportunitäten als auch die Komplexität einzelner Platzierungen. Große Campusse integrieren Stromsysteme, Kühlgeräte, Bauarbeiten und Mieterpflichten an einem einzigen Standort. Ein Schaden an einem gemeinsam genutzten System kann gleichzeitig Sach-, Haftpflicht-, Betriebsunterbrechungs- und Cyberansprüche auslösen. Swiss Re hebt hervor, dass die Konzentration von Rechenzentrumswerten ein zentrales Zeichnungsproblem darstellt. Der Nordamerika Rechenzentrum Versicherungsmarkt benötigt daher stärker geschichtete Programme und eine intensivere technische Prüfung. Dies unterstützt auch eine größere Rolle für Rückversicherung und spezialisierte Makler.
Zunehmende Cyber- und Datenschutzexposition
Die Cyberexposition ist zunehmend mit dem physischen Betrieb von Rechenzentren verknüpft. Die Nationale Vereinigung der Versicherungsaufsichtsbehörden (NAIC) meldete im Jahr 2025 direkt gebuchte Cyberversicherungsprämien in Höhe von 9,46 Milliarden USD in den Vereinigten Staaten sowie 56.323 gemeldete Schadensfälle, ein Anstieg von 20 % gegenüber dem Vorjahr.[1] Energiemanagement, Kühlung, Brandunterdrückung und Zugangssysteme sind zunehmend mit digitalen Netzwerken verbunden. Ein Angriff auf diese Systeme kann sowohl den physischen Betrieb als auch Datendienste stören. Die Nationale Brandschutzvereinigung (NFPA) stellt fest, dass hochdichte KI-Einrichtungen Sicherheitsfragen aufwerfen, die bestehende Standards berücksichtigen müssen. Dies unterstützt die Nachfrage nach Policen, die sowohl Cybervorfälle als auch deren betriebliche Auswirkungen abdecken.
Zunehmende regulatorische und vertragliche Anforderungen an die Betriebskontinuität
Projektfinanzierungsgeber verlangen zunehmend eine umfassende Versicherung, bevor sie ein großes Rechenzentrum finanzieren. Cloud- und Colocation-Verträge enthalten auch Service-Level-Verpflichtungen, die nach einem Ausfall hohe Kosten verursachen können. Standardpolicen reagieren möglicherweise nicht schnell genug auf einen Schaden, der keine physischen Schäden umfasst. Tier-Bewertungen und Infrastrukturstandards liefern Versicherern praktische Nachweise über das Design und die Betriebskontrollen eines Standorts. Dies ermöglicht es Zeichnern, zwischen Einrichtungen mit unterschiedlichen Resilienzmerkmalen zu unterscheiden. Der Nordamerika Rechenzentrum Versicherungsmarkt entwickelt sich daher hin zu koordinierten Deckungen, die die Einrichtung vom Bau bis zum Betrieb begleiten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Versicherungs- und Rückversicherungskapazität für hohe Deckungssummen | -1.2% | Global, am stärksten ausgeprägt für Hyperscale-Campusse in den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Deckungsausschlüsse und Schutzlücken bei Strom- und Cyberschäden | -0.9% | Vereinigte Staaten und Kanada primär | Mittelfristig (2–4 Jahre) |
| Systemisches Cloud-Ausfall- und Aggregationsrisiko | -0.6% | Vereinigte Staaten, mit Ausstrahlungseffekten auf Kanada und Mexiko | Langfristig (≥ 4 Jahre) |
| Gemeinschafts-, Umwelt- und Genehmigungsstreitigkeiten | -0.4% | Vereinigte Staaten und Mexiko, Querétaro und Mexiko-Stadt | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Versicherungs- und Rückversicherungskapazität für hohe Deckungssummen
Verfügbare Versicherungs- und Rückversicherungslimits entsprechen nicht immer dem Wert der größten Campusse. Dieses Problem ist am gravierendsten, wenn ein Projekt mehrere Versicherer benötigt, um einen einzigen Deckungsturm zu unterstützen. Swiss Re identifiziert die Akkumulation von Rechenzentrumswerten als ein wachsendes Problem für den Versicherungssektor. Versicherer können reagieren, indem sie die Bedingungen verschärfen, Selbstbehalte erhöhen oder ihre Exponierung in einer konzentrierten Region begrenzen. Diese Maßnahmen können dazu führen, dass Eigentümer einen größeren Teil des Risikos selbst tragen. Das Ergebnis ist eine langsamere Platzierung für die größten Einrichtungen, selbst wenn Käufer bereit sind, für die Deckung zu zahlen.
Deckungsausschlüsse und Schutzlücken bei Strom- und Cyberschäden
Herkömmliche Sach- und Cyberpolicen wurden nicht für Rechenzentren mit eigener Stromerzeugung und dichter KI-Hardware konzipiert. Swiss Re stellt fest, dass Strom- und Naturgefahrenexpositionen mit zunehmender Größe der Einrichtungen immer bedeutsamer werden. Ein physischer Stromausfall kann außerhalb einer Cyberpolice liegen, während eine Sachpolice möglicherweise Wartezeiten enthält, bevor der Betriebsunterbrechungsschutz greift. Batteriespeicher und Flüssigkühlung fügen separate Feuer-, Wasser- und Geräterisiken hinzu. Die NFPA hat auch die Notwendigkeit identifiziert, Sicherheitsrisiken bei der Entwicklung von KI-Rechenzentren zu managen. Diese Lücken können die selbst getragenen Verluste erhöhen und das Policendesign erschweren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Versicherungsart:
Sachschadenversicherung stützt aktuelle Prämien, während Cyberversicherung wächstDie Sachschadenversicherung hielt im Jahr 2026 einen Marktanteil von 33,42 % am Nordamerika Rechenzentrum Versicherungsmarkt. Sie spiegelt den hohen Wiederbeschaffungswert von Gebäuden, elektrischer Infrastruktur, Kühlsystemen und Servern wider. Große Einrichtungen benötigen eine Deckung, die sowohl den Verlust physischer Vermögenswerte als auch die Kosten der Wiederherstellung des Betriebs abdeckt. Die Betriebsunterbrechungsversicherung bleibt eng damit verknüpft, da ein Ausfall erhebliche Service- und Umsatzfolgen haben kann. Die Maschinenbruchversicherung ist ebenfalls wichtig, da spezialisierte Rechengeräte die Wiederbeschaffungskosten erhöhen und Reparaturzeiten verlängern können. Diese Bedingungen halten die Sachschadenversicherung im Mittelpunkt der aktuellen Versicherungsausgaben.
Die Cyberversicherung wird bis 2032 voraussichtlich mit einem CAGR von 14,63 % wachsen. Das Segment wird durch die engere Verbindung zwischen Informationssystemen und Betriebstechnologie unterstützt. Cyberereignisse können Kühlung, Zugangskontrolle, Energiemanagement und Brandschutzsteuerungen beeinträchtigen. Die NAIC stellte fest, dass Cyberschäden und direkt gebuchte Prämien in den Vereinigten Staaten im Jahr 2025 erheblich blieben. Naturkatastrophen-, Bauallegefahren-, Haftpflicht-, Bürgschafts- und Berufshaftpflichtpolicen bleiben ebenfalls als Teil eines umfassenderen Programms notwendig. Die Mischung der Deckungen spiegelt die Bandbreite der Risiken wider, die während Bau und Betrieb entstehen.



Nach Deckungsstruktur:
Kombinierte Policen führen, während parametrische Produkte an Bedeutung gewinnenKombinierte Sach- und Betriebsunterbrechungsversicherungen hielten im Jahr 2026 einen Marktanteil von 40,86 % am Nordamerika Rechenzentrum Versicherungsmarkt. Kreditgeber verlangen häufig eine koordinierte Reaktion auf physische Schäden und den daraus resultierenden Einkommensverlust. Die Struktur kann Unsicherheiten zwischen separaten Policen reduzieren, wenn ein Schaden sowohl Geräte als auch den Betrieb betrifft. Eigenständige Policen bedienen weiterhin Einrichtungen mit einfacheren Anforderungen. Paketpolicen können eine praktische Option für mittelgroße Betreiber sein, die mehrere Versicherungslinien in einer einzigen Vereinbarung benötigen. Captive- und Selbstversicherungsprogramme bleiben relevant, wenn kommerzielle Limits den vollen Wert eines Campus nicht abdecken.
Parametrische Versicherungen werden bis 2032 voraussichtlich mit einem CAGR von 14,27 % wachsen. Diese Policen können eine definierte Zahlung bei einem vereinbarten Auslöser leisten, anstatt sich auf eine herkömmliche Sachschadensbewertung zu stützen. Descartes Underwriting führte im Januar 2026 eine Suite für Rechenzentrumsinvestoren und -betreiber ein, mit bis zu 140 Millionen USD pro Police für bestimmte Erdbeben- und Hurrikanrisiken in den Vereinigten Staaten. Zurich führte auch eine Bauleistungsversicherungslösung ein, die parametrischen Wetterschutz für berechtigte Projekte in den Vereinigten Staaten umfasst.[2] Der Ansatz kann schnellere Liquidität bereitstellen, wenn ein Wetterereignis oder eine Verzögerung ein Projekt stört. Er entwickelt sich zu einer Ergänzung der traditionellen Entschädigungsdeckung und nicht zu einem Ersatz dafür.
Nach Risikoexposition:
Geräteausfall führt heute, während Cyberstörungen zunehmenAusfälle elektrischer und mechanischer Geräte machten im Jahr 2026 24,63 % der Nordamerika Rechenzentrum Versicherungsmarktgröße aus. Stromsysteme, Kühlgeräte, unterbrechungsfreie Stromversorgungen und zugehörige Steuerungen sind für den kontinuierlichen Betrieb entscheidend. Ihr Ausfall kann Dienste unterbrechen, selbst wenn die gesamte Einrichtung keine umfangreichen Schäden erlitten hat. Hochdichtes Computing erhöht die Folgen einer Kühl- oder Stromunterbrechung. Feuer, Explosion und Wasserschäden bleiben separate Bedenken, da sie Geräte beschädigen und die Wiederherstellung verzögern können. Das Risikoprofil erfordert, dass Versicherer Standortdesign, Wartungspraktiken und Notfallredundanz prüfen.
Cyberbezogene Betriebsunterbrechungen werden bis 2032 voraussichtlich mit einem CAGR von 14,36 % zunehmen. Diese Kategorie umfasst Ereignisse, die digital beginnen, aber ein physisches Betriebsproblem verursachen. Ein kompromittiertes Gebäudemanagementsystem kann Kühlung, Brandunterdrückung oder Zugangsfunktionen beeinträchtigen. Die NFPA hat erklärt, dass die Expansion von KI-Rechenzentren neue Herausforderungen im Sicherheitsmanagement schafft. Lieferkettenunterbrechungen sind ebenfalls relevant, wenn spezialisierte Strom- und Kühlkomponenten länger zum Ersetzen benötigen. Diese Expositionen fördern ein breiteres Risiko-Engineering und eine klarere Koordination zwischen Cyber- und Sachpolicen.
Nach Versicherungsnehmer:
Eigentümer und Betreiber führen, während Cloud-Anbieter expandierenRechenzentrumseigentümer und -betreiber hielten im Jahr 2026 einen Marktanteil von 35,81 % am Nordamerika Rechenzentrum Versicherungsmarkt. Sie erwerben Deckung auf der Ebene des Unternehmens, das die Einrichtung besitzt und die primären Finanzierungsverpflichtungen trägt. Ihre Programme umfassen üblicherweise Sachschutz, Betriebsunterbrechung, Haftpflicht und Bauversicherung. Colocation-Betreiber erfordern besondere Aufmerksamkeit, da eine einzelne Einrichtung viele Kunden mit unterschiedlichen Serviceverpflichtungen unterstützen kann. Entwickler und Auftragnehmer benötigen Bauleistungs- und Bauallgefahrenschutz, während ein Projekt realisiert wird. Diese Anforderungen stützen die Nachfrage über den gesamten Entwicklungszyklus hinweg.
Cloud-Dienstleister werden bis 2032 voraussichtlich mit einem CAGR von 14,82 % wachsen. Ihre Exposition wächst, wenn sie Campusse besitzen und betreiben, anstatt sich ausschließlich auf Colocation-Kapazitäten Dritter zu verlassen. Größere Projekte können das Verlustvolumen übersteigen, das ein Unternehmen intern tragen möchte. Finanzierungsvereinbarungen erhöhen auch die Nutzung von Drittversicherungen für einige Projekte. Die Veränderung unterstützt Lifecycle-Programme, die von der Standortentwicklung bis zum Betrieb fortgeführt werden können. Geräte- und Dienstleistungsanbieter benötigen ebenfalls speziellen Schutz für den Transport, die Lagerung und die Installation hochwertiger Rechengeräte.

Nach Versicherungsvertriebskanal:
Makler führen, während spezialisierte Agenturen wachsenVersicherungsmakler und -berater hielten im Jahr 2026 einen Marktanteil von 56,48 % am Nordamerika Rechenzentrum Versicherungsmarkt. Große Platzierungen erfordern die Koordination zwischen Versicherern, Rückversicherern, Ingenieuren, Kreditgebern und dem Versicherungsnehmer. Makler können die für Bau-, Sach-, Cyber- und Betriebsunterbrechungspolicen erforderlichen Zeichnungsinformationen organisieren. Ihre Rolle ist besonders wichtig, wenn Limits auf mehrere Versicherer verteilt werden. Direktversicherung bleibt häufiger bei kleineren Einrichtungen mit standardisierten Sachprofilen. Rückversicherungsgestützte Programme helfen Versicherern, Kapazitäten für größere und komplexere Risiken bereitzustellen.
Managing General Agents und spezialisierte Zeichnungsagenturen werden bis 2032 voraussichtlich mit einem CAGR von 14,61 % wachsen. Diese Unternehmen können ihr Zeichnungswissen auf den Bau von Rechenzentren, Stromsysteme und Betriebsrisiken konzentrieren. Spezialisierte Kapazitäten können dem Markt auch helfen, auf Bereiche zu reagieren, in denen Breitmarktversicherer begrenzten Appetit haben. Technisches Wissen über Brandschutz, Kühlung und regulatorische Verpflichtungen kann die Qualität einer Platzierung verbessern. Das Wachstum des Segments spiegelt die Nachfrage nach schnellerem Policendesign und fokussierterer Risikoauswahl wider. Es erweitert auch die Anzahl der Kanäle, die den Nordamerika Rechenzentrum Versicherungsmarkt unterstützen können.
Nach Rechenzentrum Größe:
Große Einrichtungen führen, während Hyperscale-Projekte das Zeichnungswesen neu definierenGroße Rechenzentren hielten im Jahr 2026 einen Marktanteil von 40,23 % am Nordamerika Rechenzentrum Versicherungsmarkt. Ihre Führungsposition spiegelt die Konzentration von Vermögenswerten in Einrichtungen mit großen Strom-, Kühl- und Rechensystemen wider. Mittelgroße Standorte bedienen regionale Unternehmen, Cloud-Workloads und Anforderungen des öffentlichen Sektors mit standardisierteren Versicherungsbedürfnissen. Kleine Standorte, einschließlich Unternehmenseinrichtungen und Edge-Knoten, erzielen niedrigere Prämien, können aber standortspezifische Servicerisiken aufweisen. Geräteauffrischungszyklen stellen auch eine Bewertungsherausforderung für alle Einrichtungsgrößen dar. KI-Hardware kann schneller veralten als die Gebäude- und Versorgungssysteme, die sie unterstützen.
Hyperscale-Rechenzentren werden bis 2032 voraussichtlich mit einem CAGR von 14,73 % wachsen. Ihre Bauzeiten können sich verlängern, wenn Projekte komplexer werden und ihr Strombedarf steigt. FM Global erhöhte seine Rechenzentrumkapazität im Januar 2026 über FM Intellium auf 5 Milliarden USD. Die zusätzliche Kapazität unterstreicht den Bedarf an Versicherern, die in der Lage sind, große Einrichtungen und ihre zugehörigen Stromsysteme zu unterstützen. Die dezentrale Stromerzeugung hinter dem Zähler fügt auch Bedenken hinsichtlich Turbinen, Batteriespeicher, Kraftstoffversorgung und Genehmigungen hinzu. Diese Projekte erfordern einen Zeichnungsansatz, der sowohl Energieinfrastruktur als auch Informationstechnologie berücksichtigt.
Nach Rechenzentrum Typ:
Colocation hält die Führung, während Cloud-Einrichtungen am schnellsten wachsenColocation-Rechenzentren hielten im Jahr 2026 einen Marktanteil von 42,67 % am Nordamerika Rechenzentrum Versicherungsmarkt. Das Modell bündelt viele Kunden und Serviceverpflichtungen hinter gemeinsam genutzten Strom-, Kühl- und Sicherheitssystemen. Eine Störung an einem gemeinsam genutzten System kann mehrere Kunden gleichzeitig betreffen. Dies schafft eine kombinierte Exposition über Sach-, Betriebsunterbrechungs-, Haftpflicht- und Cyberdeckungen hinweg. Integrierte Programme können nützlich sein, da mehrere Versicherungslinien auf denselben Vorfall reagieren können. Unternehmens- und Edge-Einrichtungen haben niedrigere absolute Werte, können aber empfindlicher gegenüber lokalen Störungen sein.
Einrichtungen von Cloud-Dienstleistern werden bis 2032 voraussichtlich mit einem CAGR von 14,52 % wachsen. Eigenbetriebene KI-Campusse erhöhen die direkte Exposition des Anbieters gegenüber Gebäuden, spezialisierten Stromgeräten und Rechenanlagen. Ein Anbieter, der benachbarte Gebäude betreibt, kann auch einem Konzentrationsrisiko ausgesetzt sein, wenn Standorte Infrastruktur teilen. Swiss Re beschreibt das Akkumulationsrisiko, das durch konzentrierte Rechenzentrumswerte entsteht. Der Nordamerika Rechenzentrum Versicherungsmarkt muss daher Verbindungen zwischen Standorten berücksichtigen und nicht nur das Design eines einzelnen Gebäudes. Lifecycle-Deckungen werden zunehmend relevant, da diese Einrichtungen Entwicklung, Inbetriebnahme und Betrieb durchlaufen.
Geografische Analyse
Die Vereinigten Staaten hielten im Jahr 2026 einen Marktanteil von 87,46 % am Nordamerika Rechenzentrum Versicherungsmarkt. Ihre Position spiegelt die Konzentration von Hyperscale- und Colocation-Investitionen in wichtigen Entwicklungskorridoren wider. Swiss Re identifiziert eine erhebliche Exposition gegenüber Hagel- und Tornadobedingungen in Teilen der Rechenzentrumkapazität der Vereinigten Staaten.[3] Strom- und Kühlausfälle bleiben wichtig, da sie zu langen Betriebsunterbrechungsverlusten führen können. NFPA 75 und NFPA 855 beeinflussen die Sachrisikobewertung für Informationstechnologiegeräte und Batterie-Energiespeichersysteme. Versicherer entwickeln sich hin zu Programmen, die Bau, Inbetriebnahme und Betrieb abdecken, da Übergangsphasen Deckungslücken schaffen können.
Mexiko wird von 2027 bis 2032 voraussichtlich mit einem CAGR von 14,49 % wachsen. Neue Cloud- und Hyperscale-Projekte erhöhen den Bedarf an lokal strukturierten Versicherungsprogrammen. Datenschutz- und Cyberverpflichtungen im Finanzsektor erhöhen die Aufmerksamkeit für den Schutz von Einrichtungen, die regulierte Workloads bedienen. Das LFPDPPP-Rahmenwerk und Anforderungen für Finanzinstitute sind relevante Compliance-Faktoren für Käufer mit sensiblen Daten. Netz- und Wasserverfügbarkeit bleiben wichtige Standortüberlegungen, da die Rechenzentrumentwicklung zunimmt. Diese Bedingungen schaffen Nachfrage nach Versicherungsstrukturen, die lokale Lizenzierungs-, Betriebs- und Infrastrukturanforderungen widerspiegeln.
In Kanada werden größere geplante Einrichtungen vorgeschlagen, was den Bedarf an geschichteten Platzierungen und Rückversicherung erhöht. Datensouveränität unterstützt Investitionen in inländische Einrichtungen für Workloads, die im Land verbleiben müssen. Bell Canada kündigte im Jahr 2026 ein KI-Rechenzentrum mit 300 Megawatt in Saskatchewan für 1,7 Milliarden CAD (1,24 Milliarden USD) an. Die Verlagerung hin zu größeren Einrichtungen schafft einen stärkeren Bedarf an Sach-, Betriebsunterbrechungs-, Cyber- und Bauversicherung. Im Nordamerika Rechenzentrum Versicherungsmarkt in den Vereinigten Staaten entwickelte Praktiken, einschließlich Lifecycle-Programme und parametrische Produkte, werden in Kanada und Mexiko zunehmend relevant. Dies bietet eine gemeinsame Richtung für das regionale Zeichnungswesen, während lokale Regeln und Infrastrukturbedingungen weiterhin unterschiedlich sind.
Wettbewerbslandschaft
Marktkonzentration
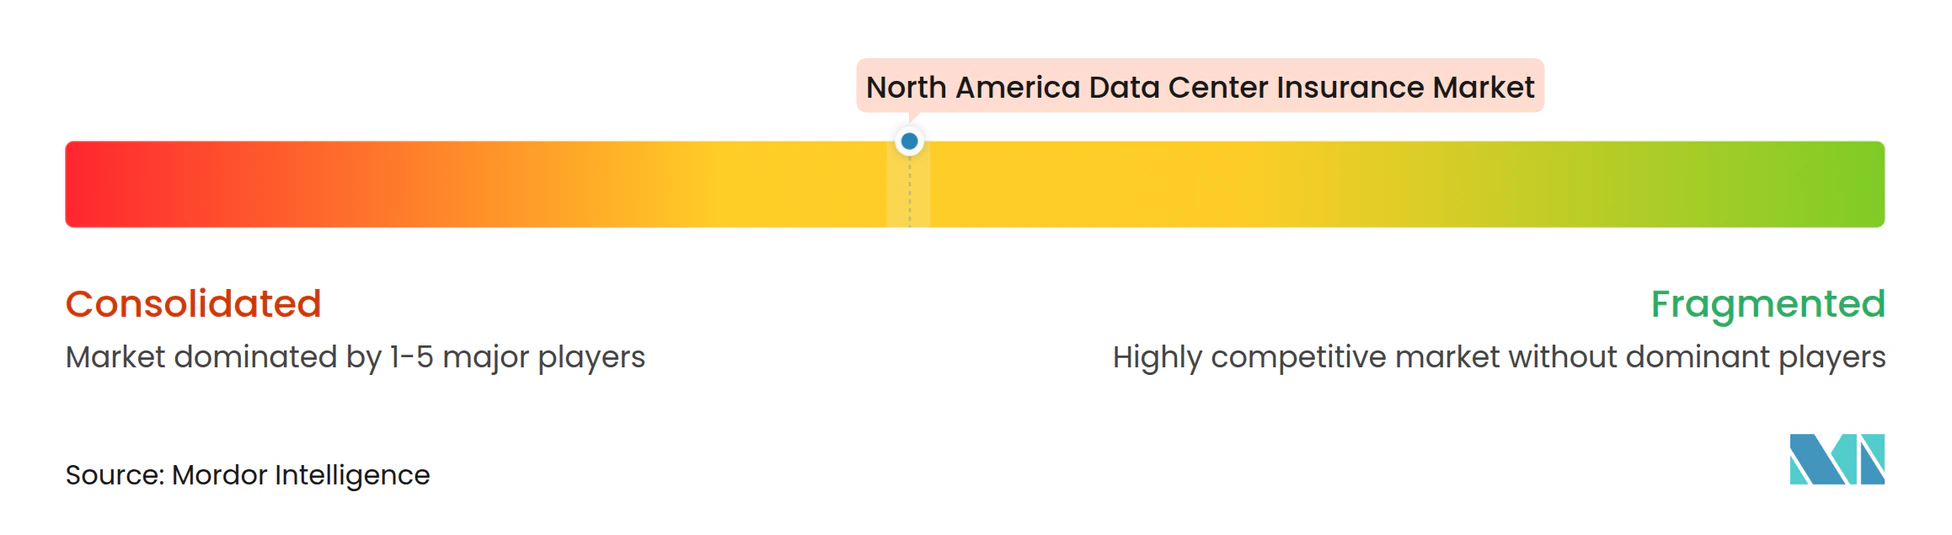
Der Nordamerika Rechenzentrum Versicherungsmarkt verfügt über eine begrenzte Gruppe globaler Versicherer und spezialisierter Anbieter, aber große Platzierungen bleiben syndiziert, da kein einzelner Versicherer jede Exposition an den größten Campussen abdecken kann. FM Global differenziert sein Angebot durch Risiko-Engineering und die über FM Intellium verfügbare Kapazität. Das Unternehmen lancierte FM Intellium im Jahr 2025 für Rechenzentrum- und Stromerzeugungskunden. Aon hat ein Lifecycle-Programm aufgebaut, das Kunden vom Bau bis zum Betrieb begleitet.[4] Die Erweiterung im April 2026 erhöhte die Gesamtkapazität des Programms auf 3,5 Milliarden USD.
Das Produktdesign wird zu einem wichtigen Wettbewerbspunkt. Zurich North America hat Bauleistungsversicherung und parametrischen Wetterschutz in seine Data Center Project Guard-Lösung für berechtigte neue Projekte integriert. Descartes Underwriting hat parametrische Deckung für definierte Naturgefahrenverluste eingeführt, die Rechenzentrumsinvestoren und -betreiber betreffen. Diese Angebote konzentrieren sich auf Verzögerungen und andere finanzielle Auswirkungen, die traditionelle Policen möglicherweise nicht schnell genug abdecken. Makler bleiben wichtig, da komplexe Campusse mehrere Deckungslinien, mehrere Versicherer und detaillierte technische Informationen benötigen. Der Wettbewerb basiert daher auf Kapazität, technischem Wissen, Schadenunterstützung und der Fähigkeit, die Deckung in jeder Projektphase aufrechtzuerhalten.
Kapazitätsengpässe lassen Raum für Captives, Rückversicherung und parametrische Strukturen, wo kommerzielle Limits unzureichend sind. Die Notwendigkeit, verbundene Campus-Risiken zu managen, macht auch die ingenieurgeführte Auswahl wichtiger als Volumenwachstum. Versicherer werden wahrscheinlich selektiv bleiben, wo Projekte Umspannwerke, Kühlsysteme oder lokale Gefahrenexpositionen teilen. Käufer profitieren von einem frühzeitigen Engagement mit Maklern und Versicherern, da die Deckung Finanzierungs- und Baupläne beeinflussen kann. Die verfügbaren Belege deuten auf ein wettbewerbsfähiges Umfeld hin, in dem Kapazität, technisches Fachwissen und Platzierungsstrukturen wichtiger sind als der Preis allein. Versicherer und Makler können sich differenzieren, indem sie Kunden helfen, Schutzlücken zu schließen, bevor eine große Einrichtung den Betrieb aufnimmt.
Nordamerika Rechenzentrum Versicherungsbranche Marktführer
-
Aon plc
-
American International Group, Inc.
-
Allianz SE
-
AXA S.A.
-
Berkshire Hathaway Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Rechenzentrum Versicherungsmarkt Unternehmen in diesem Bericht
- Aon plc
- American International Group, Inc.
- Allianz SE
- AXA S.A.
- Berkshire Hathaway Inc.
- Chubb Limited
- FM Global
- Zurich Insurance Group Ltd
- The Travelers Companies, Inc.
- Liberty Mutual Holding Company Inc.
- CNA Financial Corporation
- QBE Insurance Group Limited
- Intact Financial Corporation
- Sompo Holdings, Inc.
- Tokio Marine Holdings, Inc.
- The Hartford Financial Services Group, Inc.
- W. R. Berkley Corporation
- Ryan Specialty Holdings, Inc.
- CRC Insurance Services, Inc.
- Lockton Companies, LLC
Neueste Industrielle Entwicklungen in Nordamerika Rechenzentrum Versicherungsmarkt
- August 2026: Allianz Commercial veröffentlichte eine Schadenanalyse auf Basis von 221 Rechenzentrum-Versicherungsschäden mit einem analysierten Gesamtschadenswert von 677 Millionen EUR (771 Millionen USD). Die Analyse ergab, dass Feuer für mehr als 50 % der Schadenschwere verantwortlich war, Wasserschäden die häufigste Ursache nach Schadenvolumen waren und Betriebsunterbrechung der primäre Treiber der Schadenschwere nach Versicherungslinie war. Tatsächliche Verluste von 50 Millionen USD bis 100 Millionen USD wurden an Hyperscale-Einrichtungen durch Kühlsystemschäden, Heißarbeitsbrände und Stromstörungen bestätigt.
- April 2026: Aon erweiterte sein Rechenzentrum-Lifecycle-Versicherungsprogramm um zusätzliche 1 Milliarde USD, wodurch die Gesamtkapazität auf 3,5 Milliarden USD erhöht und die Deckung auf bestehende Rechenzentren ausgedehnt wurde, die ihr erstes Betriebsjahr abschließen – das erste Lifecycle-Programm auf dem Markt, das eine koordinierte Deckungskontinuität in die langfristige Betriebsphase über Bau und Inbetriebnahme hinaus bietet.
- Januar 2026: FM Global erhöhte seine Rechenzentrumdeckungskapazität über FM Intellium, die dedizierte Geschäftseinheit des Versicherers für Rechenzentren und Stromerzeugung, auf 5 Milliarden USD und bezeichnete dies als die damals größte Einzelversicherer-Kapazität auf dem Rechenzentrum-Versicherungsmarkt.
- Januar 2026: Descartes Underwriting lancierte eine parametrische Versicherungssuite für Rechenzentrumkreditgeber, -investoren und -betreiber, die Sachschäden und nicht-physische finanzielle Verluste aus bis zu 20 Naturgefahren abdeckt. Eine Kapazität von bis zu 140 Millionen USD pro Police ist für Erdbeben- und Hurrikanrisiken in den Vereinigten Staaten verfügbar und bietet Liquidität bei Betriebsverzögerungen ohne Anforderung eines physischen Schadensauslösers.
Nordamerika Rechenzentrum Versicherungsmarkt Berichtsumfang
Der Nordamerika Rechenzentrum Versicherungsmarkt ist ein spezialisierter Teilmarkt des breiteren gewerblichen Sach- und Haftpflicht- (P&C) und Cyberversicherungssektors. Er wird als Finanzdienstleistungsmarkt klassifiziert, der sich auf Risikotransfer und -minderung für kritische digitale Infrastruktur konzentriert.
Der Nordamerika Rechenzentrum Versicherungsmarkt Bericht ist segmentiert nach Versicherungsart (Sachschadenversicherung, Betriebsunterbrechungsversicherung, Maschinenbruchversicherung, Cyberversicherung, Naturkatastrophenversicherung, Allgemeine Haftpflicht- und Drittpartei-Haftpflichtversicherung, Bau- und Montageallgefahrenversicherung und Sonstige Versicherungsarten), Deckungsstruktur (Eigenständige Policen, Kombinierte Sach- und Betriebsunterbrechungsversicherungen, Paketpolicen, Parametrische Versicherung und Captive- und Selbstversicherungsvereinbarungen), Risikoexposition (Feuer und Explosion, Ausfall elektrischer und mechanischer Geräte, Stromversorgungsunterbrechung, Überschwemmung und Wasserschäden, Stürme und schwere Unwetter, Erdbeben und sonstige geophysikalische Gefahren, Cyberbezogene Betriebsunterbrechung und Drittpartei- und Lieferkettenunterbrechung), Versicherungsnehmer (Rechenzentrumseigentümer und -betreiber, Colocation-Anbieter, Cloud-Dienstleister, Rechenzentrumsentwickler und Auftragnehmer sowie Rechenzentrum Geräte- und Dienstleistungsanbieter), Versicherungsvertriebskanal (Direktversicherung, Versicherungsmakler und -berater, Managing General Agents und spezialisierte Zeichnungsagenturen sowie Rückversicherungsgestützte Versicherungsprogramme), Rechenzentrum Größe (Klein, Mittel, Groß und Hyperscale), Rechenzentrum Typ (Colocation, Cloud-Dienstleister (CSPs) sowie Unternehmens- und Edge-Einrichtungen) und Geografie (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Sachschadenversicherung |
| Betriebsunterbrechungsversicherung |
| Maschinenbruchversicherung |
| Cyberversicherung |
| Naturkatastrophenversicherung |
| Allgemeine Haftpflicht- und Drittpartei-Haftpflichtversicherung |
| Bau- und Montageallgefahrenversicherung |
| Sonstige Versicherungsarten |
| Eigenständige Policen |
| Kombinierte Sach- und Betriebsunterbrechungsversicherungen |
| Paketpolicen |
| Parametrische Versicherung |
| Captive- und Selbstversicherungsvereinbarungen |
| Feuer und Explosion |
| Ausfall elektrischer und mechanischer Geräte |
| Stromversorgungsunterbrechung |
| Überschwemmung und Wasserschäden |
| Stürme und schwere Unwetter |
| Erdbeben und sonstige geophysikalische Gefahren |
| Cyberbezogene Betriebsunterbrechung |
| Drittpartei- und Lieferkettenunterbrechung |
| Rechenzentrumseigentümer und -betreiber |
| Colocation-Anbieter |
| Cloud-Dienstleister |
| Rechenzentrumsentwickler und Auftragnehmer |
| Rechenzentrum Geräte- und Dienstleistungsanbieter |
| Direktversicherung |
| Versicherungsmakler und -berater |
| Managing General Agents und spezialisierte Zeichnungsagenturen |
| Rückversicherungsgestützte Versicherungsprogramme |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstleister (CSPs) |
| Unternehmens- und Edge-Einrichtungen |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Versicherungsart | Sachschadenversicherung |
| Betriebsunterbrechungsversicherung | |
| Maschinenbruchversicherung | |
| Cyberversicherung | |
| Naturkatastrophenversicherung | |
| Allgemeine Haftpflicht- und Drittpartei-Haftpflichtversicherung | |
| Bau- und Montageallgefahrenversicherung | |
| Sonstige Versicherungsarten | |
| Nach Deckungsstruktur | Eigenständige Policen |
| Kombinierte Sach- und Betriebsunterbrechungsversicherungen | |
| Paketpolicen | |
| Parametrische Versicherung | |
| Captive- und Selbstversicherungsvereinbarungen | |
| Nach Risikoexposition | Feuer und Explosion |
| Ausfall elektrischer und mechanischer Geräte | |
| Stromversorgungsunterbrechung | |
| Überschwemmung und Wasserschäden | |
| Stürme und schwere Unwetter | |
| Erdbeben und sonstige geophysikalische Gefahren | |
| Cyberbezogene Betriebsunterbrechung | |
| Drittpartei- und Lieferkettenunterbrechung | |
| Nach Versicherungsnehmer | Rechenzentrumseigentümer und -betreiber |
| Colocation-Anbieter | |
| Cloud-Dienstleister | |
| Rechenzentrumsentwickler und Auftragnehmer | |
| Rechenzentrum Geräte- und Dienstleistungsanbieter | |
| Nach Versicherungsvertriebskanal | Direktversicherung |
| Versicherungsmakler und -berater | |
| Managing General Agents und spezialisierte Zeichnungsagenturen | |
| Rückversicherungsgestützte Versicherungsprogramme | |
| Nach Rechenzentrum Größe | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrum Typ | Colocation |
| Cloud-Dienstleister (CSPs) | |
| Unternehmens- und Edge-Einrichtungen | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Nordamerika Rechenzentrum Versicherungsmarkt?
Der Nordamerika Rechenzentrum Versicherungsmarkt wird im Jahr 2026 auf 3,52 Milliarden USD geschätzt und soll bis 2032 einen Wert von 7,42 Milliarden USD bei einem CAGR von 13,27 % erreichen.
Was treibt die Nachfrage nach Rechenzentrum-Versicherungen in Nordamerika an?
Die Erweiterung der KI- und Cloud-Kapazitäten, größere Campusse, Cyberexposition und Kreditgeberanforderungen erweitern den Bedarf an Sach-, Betriebsunterbrechungs-, Bau- und Cyberversicherung.
Welche Versicherungsart hat den größten Anteil in Nordamerika?
Die Sachschadenversicherung führt mit einem Anteil von 33,42 % im Jahr 2026, da physische Gebäude, Stromsysteme, Kühlgeräte und Server erhebliche Wiederbeschaffungswerte aufweisen.
Welche Deckungsstruktur wächst am schnellsten?
Parametrische Versicherungen werden bis 2032 voraussichtlich mit einem CAGR von 14,27 % wachsen, da sie definierte Zahlungen nach einem gedeckten Auslöser leisten können.
Welches Land führt die Nachfrage nach Rechenzentrum-Versicherungen in Nordamerika an?
Die Vereinigten Staaten führen mit einem Anteil von 87,46 % im Jahr 2026, unterstützt durch die Konzentration von Hyperscale- und Colocation-Einrichtungen.
Warum benötigen Hyperscale-Rechenzentren spezialisierte Versicherungsprogramme?
Ihre konzentrierten Werte, gemeinsam genutzte Infrastruktur, hochdichte Geräte und langen Bauzeiten erfordern häufig geschichtete Deckungen, spezialisierte technische Prüfung und Rückversicherungsunterstützung.