
Tamanho e Participação do Mercado de Infraestrutura de Rede e Interconexão de Data Centers na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
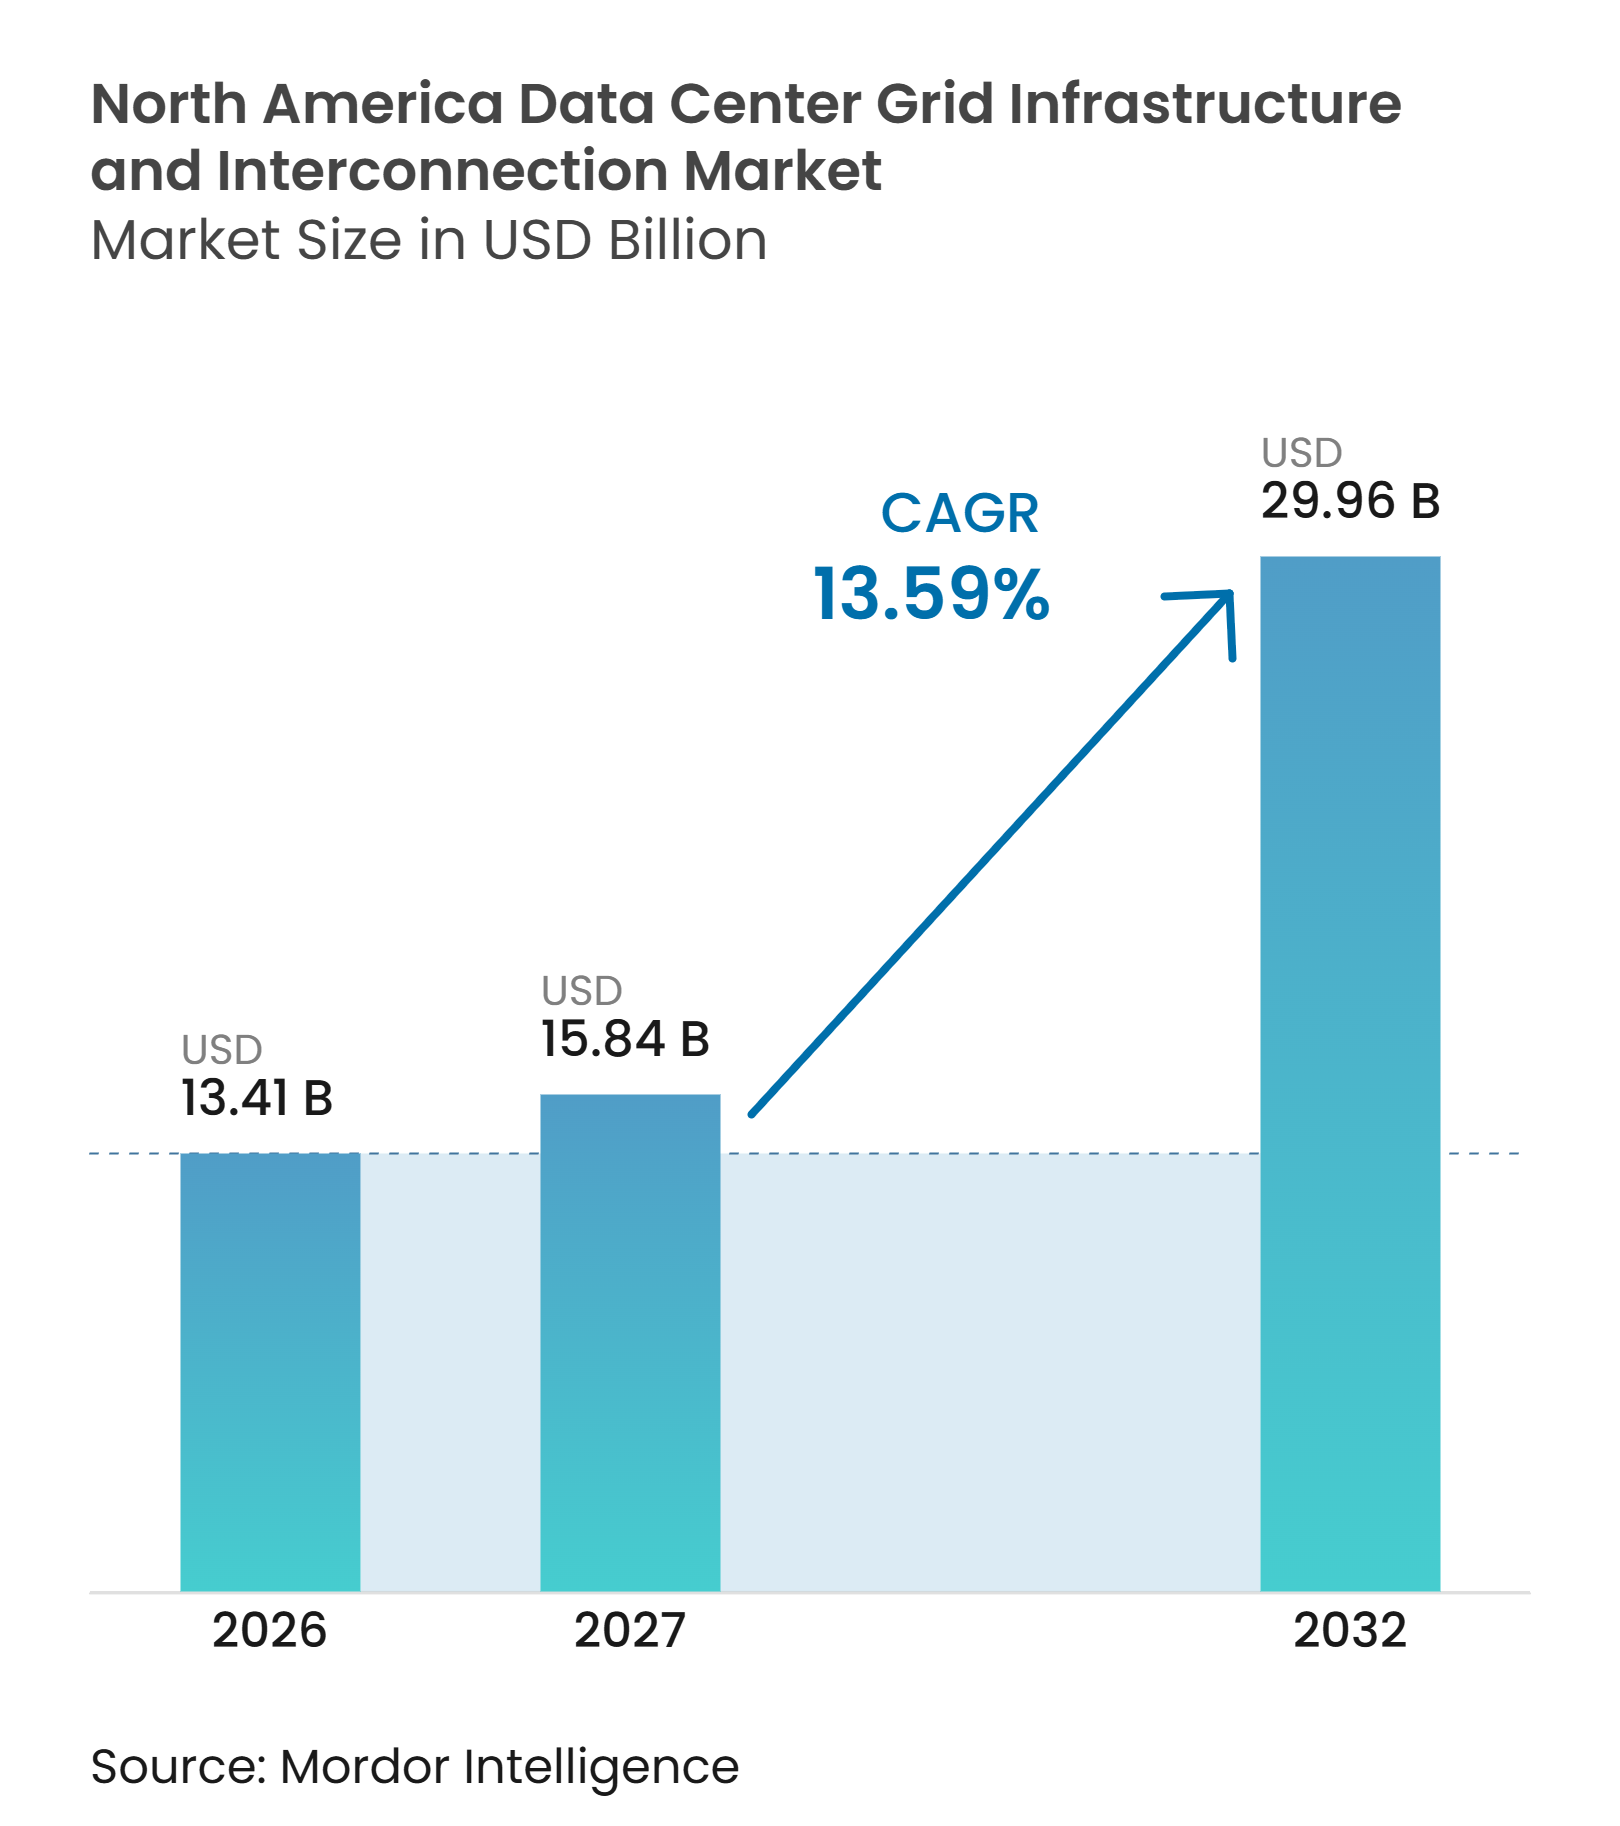
| Tamanho do mercado no ano base (2026) | 13.41 Bilhões de dólares |
| Tamanho do Mercado (2027) | 15.84 Bilhões de dólares |
| Tamanho do Mercado (2032) | 29.96 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.59 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Infraestrutura de Rede e Interconexão de Data Centers na América do Norte por Mordor Intelligence
O tamanho do mercado de infraestrutura de rede e interconexão de data centers na América do Norte foi avaliado em 13,41 bilhões de USD em 2026 e estima-se que se expanda de 15,84 bilhões de USD em 2027 para atingir 29,96 bilhões de USD até 2032, a um CAGR de 13,59% durante o período de previsão de 2027 a 2032. O mercado de infraestrutura de rede e interconexão de data centers na América do Norte está migrando de solicitações convencionais de serviço de concessionárias para acordos de grande carga negociados, ativos dedicados e vias de interconexão mais rápidas. As cargas de trabalho de IA estão aumentando a necessidade de subestações de alta capacidade, conexões de transmissão e sistemas de controle de rede. O Departamento de Energia dos EUA e a Comissão Federal de Regulação de Energia concentraram atenção política na interconexão de grandes cargas, confiabilidade e alocação transparente de custos. A disponibilidade de equipamentos e os prazos de estudos das concessionárias continuam sendo centrais para a entrega de projetos, o que confere vantagem a fornecedores com capacidade de fabricação, profundidade de engenharia e experiência regulatória. O mercado de infraestrutura de rede e interconexão de data centers na América do Norte também cria oportunidades para energização em fases, arranjos de carga flexível, geração co-localizada e sistemas de proteção digital.
Principais Conclusões do Relatório
- Por tipo de projeto de interconexão, as novas conexões de rede detinham 38,03% da receita regional em 2026, enquanto a infraestrutura de transmissão dedicada deve se expandir a um CAGR de 14,39% até 2032.
- Por componente de infraestrutura, subestações e pátios de manobras representaram 28,04% do tamanho do mercado de infraestrutura de rede e interconexão de data centers na América do Norte em 2026, enquanto os sistemas de conexão, controle e monitoramento de rede devem avançar a um CAGR de 14,57% até 2032.
- Por nível de tensão, as instalações de alta tensão detinham 43,89% da receita em 2026, enquanto os sistemas de tensão extra-alta devem se expandir a um CAGR de 14,18% até 2032.
- Por tamanho de data center, as instalações hiperscala representaram 39,97% da receita em 2026 no mercado de infraestrutura de rede e interconexão de data centers na América do Norte e devem crescer a um CAGR de 14,32% até 2032.
- Por tipo de data center, os provedores de serviços em nuvem representaram 46,01% da receita em 2026 e devem crescer a um CAGR de 14,28% até 2032.
- Por geografia, os Estados Unidos representaram 79,04% da receita regional em 2026, enquanto o México deve se expandir a um CAGR de 14,34% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Carga de Data Centers de IA e Hiperscala | +4.2% | Estados Unidos, Virgínia, Texas e Ohio. Canadá, Ontário e Alberta. | Curto prazo (≤ 2 anos) |
| Investimento em Ativos de Interconexão Dedicados | +3.1% | Estados Unidos, áreas de atuação de PJM, ERCOT e WECC. Canadá. | Médio prazo (2 a 4 anos) |
| Modernização da Rede e Substituição de Infraestrutura Envelhecida | +2.3% | Estados Unidos, Meio-Oeste e Nordeste. Canadá. | Longo prazo (≥ 4 anos) |
| Integração de Energia Renovável e Armazenamento | +1.6% | Estados Unidos, Texas, Califórnia e Meio-Oeste. Canadá, Ontário. | Médio prazo (2 a 4 anos) |
| Modelos de Energização em Fases e Interconexão Flexível de Grandes Cargas | +1.3% | Estados Unidos, todas as áreas de atuação de ISO e RTO. México. | Curto prazo (≤ 2 anos) |
| Aumento do Valor de Sites de Data Centers Prontos para Energia | +0.8% | Estados Unidos, Norte da Virgínia, Centro de Ohio e Phoenix. Canadá. | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
O Crescimento da Carga de Data Centers de IA e Hiperscala Impulsiona os Gastos com Infraestrutura
As cargas de trabalho de IA estão alterando os requisitos de energia da infraestrutura de interconexão de rede em toda a América do Norte. O EPRI projeta que os data centers poderão consumir entre 9% e 17% da eletricidade dos EUA até 2030, e as cargas de trabalho de IA representam entre 15% e 25% do consumo de eletricidade dos data centers. O Departamento de Energia dos EUA informou que os data centers utilizaram 4,7% da eletricidade dos EUA em 2024 e poderão utilizar entre 9,5% e 15,3% até 2030.[1] O mercado de infraestrutura de rede e interconexão de data centers na América do Norte, portanto, requer mais subestações de alta capacidade, ramais de transmissão dedicados e equipamentos de proteção. A FERC informou que a capacidade média conectada de data centers que entraram em operação em 2025 se aproximou de 80 MW, em comparação com 25 MW em 2020. Essas conexões maiores colocam os projetos de tensão extra-alta e a visibilidade da rede em tempo real no centro do planejamento de fornecedores e concessionárias.
O Investimento em Ativos de Interconexão Dedicados Remodela os Fluxos de Capital
O mercado de infraestrutura de rede e interconexão de data centers na América do Norte é cada vez mais sustentado por investimentos diretos de operadores hiperscala e grandes operadores de colocation. Esses clientes estão financiando subestações, linhas de transmissão e melhorias de rede em vez de depender exclusivamente da expansão de rede financiada pelas concessionárias. A American Electric Power anunciou um plano de capital de 72 bilhões de USD até 2030 e uma relação estratégica com a Quanta Services para trabalhos de transmissão de 765 kV e a expansão da fabricação doméstica de equipamentos. A PJM aprovou 5,9 bilhões de USD em projetos de transmissão que apoiam interconexões de grandes cargas. Esse modelo de financiamento transfere a aquisição, o agendamento de equipamentos, a construção e o risco de custo de forma mais direta para o cliente do data center. Também favorece fornecedores capazes de entregar engenharia integrada, aquisição, construção e coordenação de equipamentos para o mercado de infraestrutura de rede e interconexão de data centers na América do Norte.
A Modernização da Rede e a Substituição de Infraestrutura Envelhecida Ampliam os Trabalhos de Interconexão
As necessidades de substituição de transmissão e subestações estão ocorrendo paralelamente ao aumento da demanda de energia dos data centers. A NERC prevê um crescimento de 224 GW na demanda de pico de verão nos próximos 10 anos, o que representa 69% acima de sua projeção de 2024. Em setembro de 2026, o Departamento de Energia anunciou 5,25 bilhões de USD em financiamento para 31 projetos de melhoria de rede em 26 estados. O programa abrange mais de 1.500 milhas de reconstrução ou recondutoramento de transmissão e tecnologias de aprimoramento de rede em 21.000 milhas. Transformadores e subestações envelhecidos nos principais corredores de data centers podem determinar se um campus planejado recebe energia dentro do prazo. Esse alinhamento entre trabalhos de substituição e nova demanda apoia oportunidades de engenharia e equipamentos no mercado de infraestrutura de rede e interconexão de data centers na América do Norte.
A Integração de Energia Renovável e Armazenamento Adiciona Requisitos de Interconexão
Os compromissos de energia limpa dos data centers estão aumentando a necessidade de projetos de interconexão que acomodem geração, armazenamento e demanda flexível. A FERC orientou a PJM no final de 2025 a criar alternativas de serviço de transmissão para cargas co-localizadas. Um estudo da PNAS de 2026 constatou que a capacidade ociosa em 3.890 usinas fósseis e renováveis existentes nos EUA poderia suportar até 597 GW de cogeração economicamente viável sem exceder a capacidade de interconexão existente. A Portland General Electric demonstrou em outubro de 2025 que ferramentas de flexibilidade habilitadas por IA poderiam liberar mais de 80 MW de capacidade de interconexão. A iniciativa DCFlex do EPRI vincula a flexibilidade de carga dos data centers a um tratamento de interconexão mais rápido. Esses arranjos aumentam o papel dos sistemas de controle, da coordenação de armazenamento e do projeto de proteção no mercado de infraestrutura de rede e interconexão de data centers na América do Norte.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prazos Plurianuais de Estudos de Concessionárias e Construção | -1.8% | Estados Unidos, todas as áreas de atuação de RTO. Canadá e México. | Curto prazo (≤ 2 anos) |
| Restrições de Fornecimento de Transformadores, Disjuntores e Cabos | -1.4% | Estados Unidos, Canadá e México. | Médio prazo (2 a 4 anos) |
| Regras Fragmentadas de Licenciamento e Recuperação de Custos | -0.9% | Estados Unidos, variação estado a estado. Canadá, variação provincial. | Longo prazo (≥ 4 anos) |
| Incerteza na Rampa de Carga dos Data Centers e Conclusão de Projetos | -0.6% | Estados Unidos, principais localizações hiperscala. Canadá. | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Os Prazos Plurianuais de Estudos de Concessionárias e Construção Restringem o Tempo até a Energização
O intervalo entre uma solicitação de interconexão e a energização é um risco de conversão importante para o mercado de infraestrutura de rede e interconexão de data centers na América do Norte. O Laboratório Nacional Lawrence Berkeley informou que apenas 13% da capacidade que solicitou interconexão entre 2000 e 2020 havia atingido operação comercial até o final de 2025. A mesma análise constatou que 75% dessa capacidade havia sido retirada.[2] A construção de data centers normalmente leva de 12 a 24 meses, enquanto estudos, subestações e melhorias de transmissão podem levar de 3 a 7 anos. A regulamentação de grandes cargas da FERC busca resolver esses atrasos, mas a implementação por ISOs e RTOs continua sendo um processo de vários anos. A lacuna entre a construção e a entrega de energia aumenta o valor dos compromissos de carga flexível, da energização em fases e do engajamento antecipado com as concessionárias.
As Restrições de Fornecimento de Transformadores, Disjuntores e Cabos Reduzem a Certeza de Cronograma
A escassez de equipamentos continua a restringir os cronogramas de entrega para o mercado de infraestrutura de rede e interconexão de data centers na América do Norte. Transformadores de grande potência, disjuntores de alta tensão, interruptores de circuito e equipamentos de média tensão são necessários simultaneamente em projetos de concessionárias, geração e data centers. A Hitachi Energy anunciou um investimento nos EUA superior a 1 bilhão de USD, incluindo 457 milhões de USD para uma instalação de transformadores de grande potência em South Boston. A empresa também descreveu investimentos em componentes de transformadores, equipamentos de alta tensão e fabricação de transformadores. A Prysmian iniciou uma expansão de 500 milhões de USD em 5 anos no Texas, que inclui uma instalação de cabos de média tensão com previsão de entrada em operação em 2027. Até que a nova capacidade esteja totalmente disponível, o risco de entrega favorece a aquisição antecipada e beneficia fornecedores com posições de fabricação asseguradas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Projeto de Interconexão:
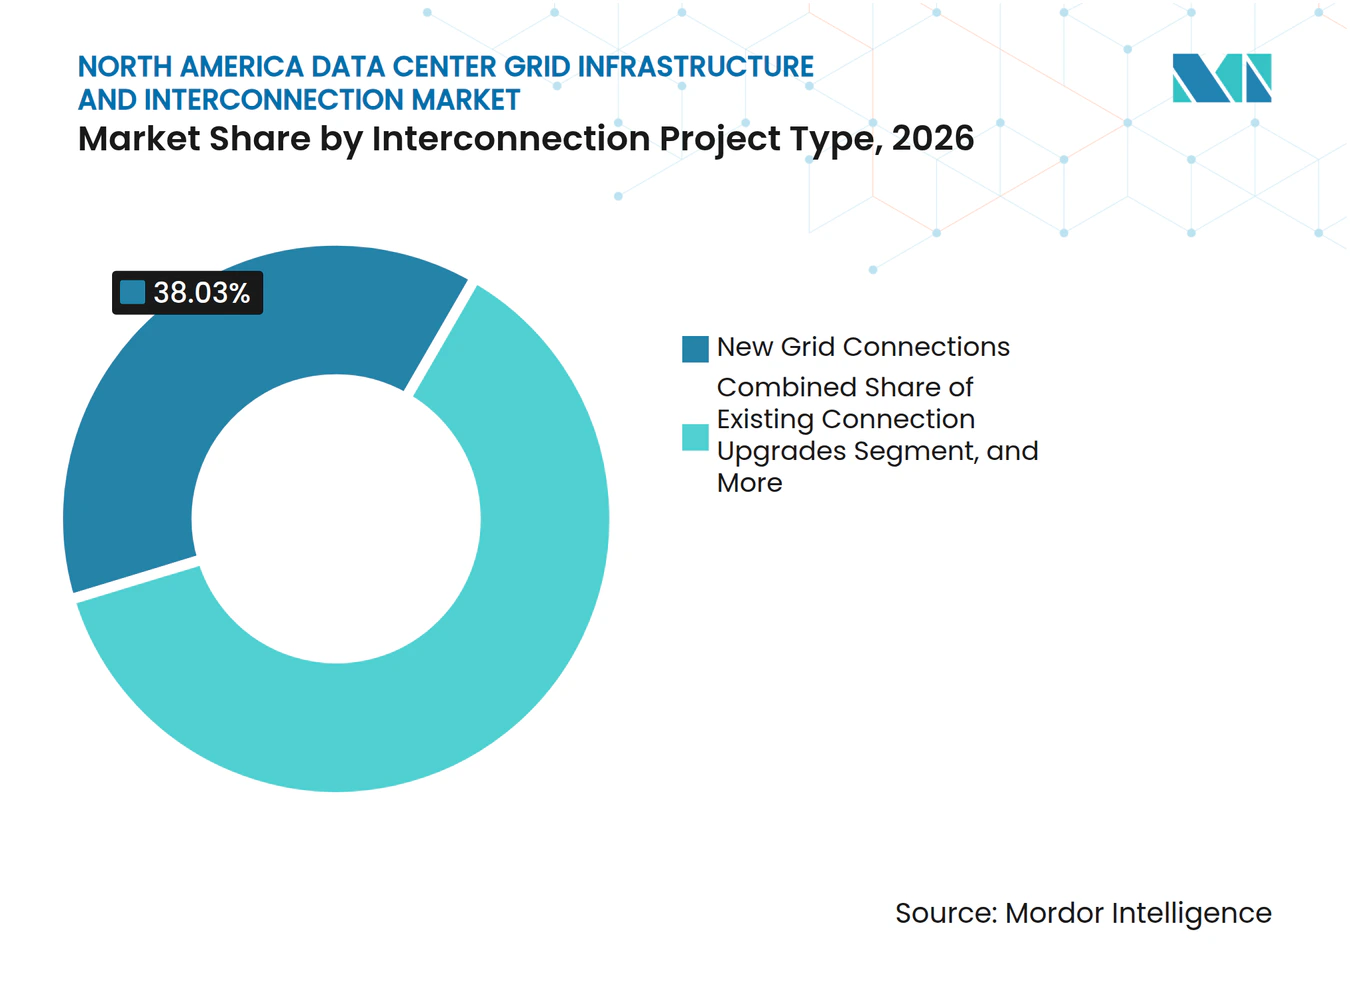
A Transmissão Dedicada Apoia Campi de Maior PorteAs novas conexões de rede representaram 38,03% da receita regional em 2026. Essa posição reflete a importância contínua do serviço padrão mediado por concessionárias para instalações empresariais e de colocation. A infraestrutura de transmissão dedicada deve registrar um CAGR de 14,39% de 2027 a 2032. Os operadores hiperscala estão utilizando ramais privados de 500 kV e 765 kV quando as filas convencionais não conseguem atender aos cronogramas dos projetos. O Laboratório Nacional Lawrence Berkeley constatou que o desenvolvimento de interconexão pode levar mais de 5 anos desde a solicitação até a operação comercial. As melhorias de subestações e interconexão de rede formam o segundo maior tipo de projeto, à medida que as concessionárias aumentam a capacidade de hospedagem nos corredores de data centers estabelecidos. As melhorias de conexões existentes continuam relevantes para operadores que adicionam carga a campi energizados. Esses projetos geralmente têm valores unitários menores do que os novos sistemas de transmissão dedicada. Em conjunto, as categorias mostram que o mercado de infraestrutura de rede e interconexão de data centers na América do Norte abrange tanto novos pontos de entrada de grandes cargas quanto melhorias nos serviços existentes.
As ordens personalizadas da FERC de junho de 2026 exigem que os RTOs abordem os serviços de transmissão para grandes cargas flexíveis e aloquem custos. As ordens apoiam uma mudança das solicitações de serviço padrão para arranjos de interconexão personalizados. A proposta de grande carga do Departamento de Energia vincula compromissos de corte a um tratamento de estudo mais rápido. Essa abordagem incentiva o investimento em armazenamento e geração co-localizada que pode reduzir a demanda da rede durante períodos de restrição. Os ativos dedicados também podem tornar o cronograma, o escopo e o sequenciamento de um projeto mais transparentes para o cliente. Eles transferem mais responsabilidade de agendamento e aquisição para o desenvolvedor. Os contratantes de EPC devem, portanto, gerenciar o sequenciamento da construção e os prazos de entrega de equipamentos com mais atenção. O setor de infraestrutura de rede e interconexão de data centers na América do Norte se beneficia quando os fornecedores conseguem coordenar os requisitos das concessionárias com os ativos financiados pelos clientes.



Por Componente de Infraestrutura:
Os Sistemas de Monitoramento Lideram o CrescimentoSubestações e pátios de manobras detinham 28,04% do tamanho do mercado de infraestrutura de rede e interconexão de data centers na América do Norte em 2026. Cada campus de grande porte necessita de uma subestação dedicada ou de propriedade da concessionária em sua interface primária com a rede. Os sistemas de conexão, controle e monitoramento de rede devem se expandir a um CAGR de 14,57% de 2027 a 2032. Os operadores de data centers precisam de visibilidade em tempo real e proteção automatizada no ponto de interconexão. A Schweitzer Engineering Laboratories identificou preocupações com a estabilidade da rede relacionadas aos padrões de carga de IA durante sua sessão técnica de setembro de 2026. Os transformadores de potência continuam sendo um componente importante, pois os grandes campi necessitam de equipamentos de conversão e conexão de alta capacidade. As linhas de transmissão e cabos também se beneficiam de ramais privados de concessionárias e melhorias de rede. O investimento da Prysmian no Texas reflete a demanda por produção de cabos de média tensão que apoiam essas conexões.
Os sistemas de disjuntores e proteção completam o mix de equipamentos essenciais para o mercado de infraestrutura de rede e interconexão de data centers na América do Norte. Os disjuntores isolados a gás são adequados para locais urbanos e suburbanos com restrições de espaço, onde uma área menor apoia o projeto. Os fornecedores também estão desenvolvendo equipamentos para cargas de computação de maior densidade e arquiteturas de energia mais compactas. A Siemens e a Reinhausen anunciaram em agosto de 2026 um transformador de estado sólido projetado para fornecer uma saída estável de 800 VCC. O equipamento é modular e escalável até 36 kV CA. Esse desenvolvimento visa tanto a área física quanto os requisitos de infraestrutura de interconexão. Os produtos de controle digital também devem funcionar com os sistemas convencionais de proteção e comunicações das concessionárias. Como resultado, os fornecedores de componentes competem em conformidade técnica, disponibilidade de equipamentos e capacidade de integração, e não apenas em capacidade de hardware.
Por Nível de Tensão:
A Tensão Extra-Alta Atende ao Requisito de EscalaAs instalações de alta tensão detinham 43,89% do tamanho do mercado de infraestrutura de rede e interconexão de data centers na América do Norte em 2026. A faixa de 69 kV a 230 kV continua sendo o principal nível de conexão para instalações empresariais, de colocation e de nuvem de médio porte. Os sistemas de tensão extra-alta devem se expandir a um CAGR de 14,18% de 2027 a 2032. Esses sistemas operam a 345 kV, 500 kV e 765 kV e atendem aos maiores requisitos hiperscala. A ERCOT aprovou um projeto de transmissão de 9,4 bilhões de USD em 2026 que abrange mais de 1.100 milhas no leste do Texas. O projeto foi projetado para transportar mais do que o dobro da eletricidade das linhas de 345 kV existentes. As instalações de baixa e média tensão continuam a atender a empresas menores e instalações de borda. Esses projetos de menor tensão têm um grande número de projetos, mas valores individuais menores.
A relação entre a AEP e a Quanta Services abrange o projeto de transmissão de 765 kV e a expansão da fabricação doméstica de equipamentos de tensão extra-alta. Esse trabalho posiciona as empresas de EPC para projetos de interconexão maiores e mais complexos. Os fabricantes de equipamentos coreanos estão expandindo a capacidade nos EUA para fornecer os níveis de tensão mais elevados. A LS Electric obteve um contrato de 312 milhões de USD em novembro de 2025 para equipamentos de 525 kV destinados a projetos de data centers. A Hyosung mantém uma instalação de fabricação de transformadores de 765 kV em Memphis, Tennessee. A HD Hyundai Electric planeja iniciar a produção de equipamentos de 765 kV em sua segunda fábrica no Alabama até meados de 2027. O mercado de infraestrutura de rede e interconexão de data centers na América do Norte exige que os fornecedores de equipamentos atendam simultaneamente aos padrões de tensão, confiabilidade e produção. Esse requisito cria uma barreira significativa para fornecedores sem capacidade de fabricação e teste relevante.
Por Tamanho de Data Center:
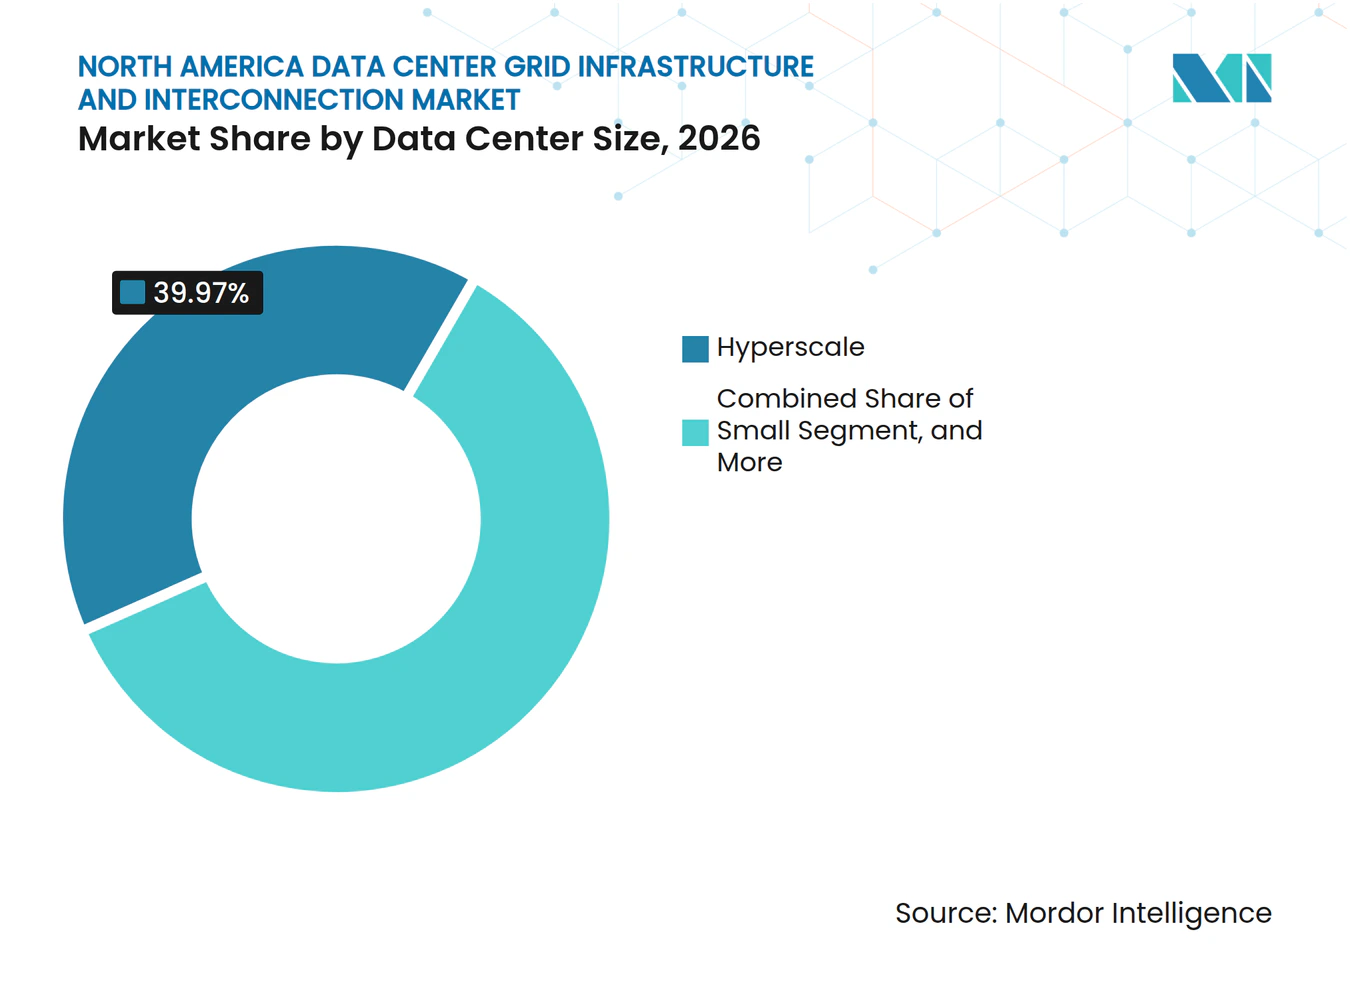
As Instalações Hiperscala Combinam Escala e Crescimento da DemandaAs instalações hiperscala representaram 39,97% da participação do mercado de infraestrutura de rede e interconexão de data centers na América do Norte em 2026. Estima-se que registrem um CAGR de 14,32% até 2032. Essa categoria concentra a demanda por subestações de tensão extra-alta, ramais de transmissão dedicados e sistemas avançados de monitoramento. As grandes instalações na faixa de 10 a 100 MW também adicionam volumes significativos de melhorias de subestações. As instalações médias e pequenas atendem a casos de uso empresariais e de borda, onde a complexidade de conexão é menor. Sua contagem agregada de projetos permanece significativa em locais com menos desenvolvimento hiperscala. Os campi hiperscala utilizam cada vez mais a energização em fases porque a capacidade total planejada pode exceder a carga energizada inicial. A infraestrutura de rede deve suportar o comissionamento em etapas, mantendo operações confiáveis. Essa combinação de escala e entrega em etapas torna os projetos hiperscala importantes para o mercado de infraestrutura de rede e interconexão de data centers na América do Norte.
O desenvolvimento de campi em fases frequentemente combina incrementos de 300 a 450 MW dentro de um plano muito maior. O sistema de energia deve suportar o comissionamento sequencial, preservando a estabilidade para a rede mais ampla. Esse requisito cria demanda por engenharia especializada, planos de chaveamento e projeto de sistemas de controle. Os operadores hiperscala também têm o capital e a certeza de demanda para financiar infraestrutura dedicada mais cedo no ciclo de vida do projeto. A GE Vernova e a AWS assinaram em março de 2025 um acordo-quadro para soluções de subestações turnkey em múltiplos sites de data centers. O acordo inclui equipamentos elétricos, gerenciamento de projetos e suporte à construção. Esses arranjos incorporam fornecedores de equipamentos e engenharia no pipeline de desenvolvimento de data centers. Os grandes projetos também intensificam a necessidade de engajamento antecipado com as concessionárias e cronogramas firmes de aquisição. Os fornecedores capazes de executar implantações repetíveis e de alta capacidade estão melhor posicionados nesta parte do setor de infraestrutura de rede e interconexão de data centers na América do Norte.

Por Tipo de Data Center:
Os Provedores de Serviços em Nuvem Ancoram a Demanda AtualOs provedores de serviços em nuvem detinham 46,01% da receita no mercado de infraestrutura de rede e interconexão de data centers na América do Norte em 2026. Estima-se que se expandam a um CAGR de 14,28% até 2032. Essa posição dupla reflete os compromissos de capital dos grandes provedores de nuvem com infraestrutura de rede personalizada. Seus projetos frequentemente requerem pacotes de equipamentos integrados, subestações dedicadas e aquisição de itens com longo prazo de entrega. O acordo da GE Vernova com a AWS ilustra essa integração direta com fornecedores. Os provedores de nuvem também utilizam planos de campus maiores, o que aumenta a demanda por interconexão em fases e serviços de flexibilidade. Suas práticas de compra podem ajudar os fornecedores de equipamentos a planejar capacidade e volumes contratuais. Essas características estabelecem os provedores de serviços em nuvem como a principal âncora de demanda para o mercado de infraestrutura de rede e interconexão de data centers na América do Norte.
Os operadores de colocation formam o segundo maior segmento por tipo de data center. Para esses operadores, a capacidade de subestação pronta para energia é um fator importante para atrair inquilinos hiperscala. As instalações empresariais e de borda representam um terceiro grupo com conexões individuais menores em locais mais distribuídos. As soluções de e-House pré-fabricadas podem reduzir o tempo de construção no local para esses projetos. Os padrões de confiabilidade da NERC e os requisitos evolutivos de grandes cargas influenciam a aquisição em todos os tipos de instalações. Os operadores empresariais precisam cada vez mais demonstrar que as conexões propostas podem ser atendidas de forma confiável. A oportunidade resultante não se limita a campi muito grandes. Ela também se estende a equipamentos e serviços de conexão padronizados em uma gama mais ampla de projetos de data centers. O mercado de infraestrutura de rede e interconexão de data centers na América do Norte, portanto, inclui modelos de aquisição distintos, mas cada um depende de acesso confiável à rede.
Análise Geográfica
Os Estados Unidos representaram 79,04% da participação do mercado de infraestrutura de rede e interconexão de data centers na América do Norte em 2026. O país possui a maior concentração de campi hiperscala da região, extensas filas de interconexão e grandes investimentos em fabricação de equipamentos. O EPRI projeta que os data centers poderão representar entre 39% e 57% do consumo de eletricidade da Virgínia até 2030. O Texas está fortalecendo sua rede de transmissão por meio da expansão de 9,4 bilhões de USD e 765 kV da ERCOT. A ERCOT AEP reportou 18 GW de carga comprometida de data centers até 2030 em 11 estados. A Califórnia continua sendo um local de alta demanda, mas com restrições, o que requer planejamento substancial de transmissão para novas grandes cargas. Os Estados Unidos, portanto, combinam alta demanda com o mais robusto pipeline de investimentos em rede e atividade de fornecedores.
O Canadá representa uma parcela crescente da demanda regional, particularmente em Ontário, Alberta e Colúmbia Britânica. A disponibilidade de energia hidrelétrica e as condições mais frias apoiam o desenvolvimento de data centers em várias províncias. A Manitoba Hydro anunciou em outubro de 2026 um investimento de até 1,2 bilhão de CAD (870 milhões de USD) para renovar 42 subestações em Winnipeg e Brandon. O programa reflete a necessidade mais ampla de substituir ativos de rede envelhecidos enquanto acomoda a demanda crescente. Os corredores de transmissão transfronteiriços também apoiam vínculos de planejamento entre o fornecimento canadense e os centros de demanda dos EUA. O Canadá adiciona trabalhos de modernização de concessionárias e considerações de disponibilidade de energia ao mercado de infraestrutura de rede e interconexão de data centers na América do Norte.
O México deve registrar o maior CAGR regional de 14,34% de 2027 a 2032. A MEXDC reportou capacidade de TI instalada de 279 MW em abril de 2026, com 205 MW em construção e 1.730 MW anunciados. Querétaro é um importante local de desenvolvimento, mas uma conexão de rede pode adicionar 3 anos ao cronograma de um data center. A MEXDC estima que projetos acima de 50 a 70 MW podem exigir até 35% de despesas de capital adicionais para reforço de rede, a serem doadas à CFE. Um acordo de coordenação entre a CFE e a MEXDC de setembro de 2026 estabeleceu grupos de trabalho técnicos para planejar as necessidades de eletricidade semanalmente. A oportunidade do México depende de planejamento estruturado de interconexão, coordenação com concessionárias e financiamento de infraestrutura.
Cenário Competitivo
Concentração do Mercado
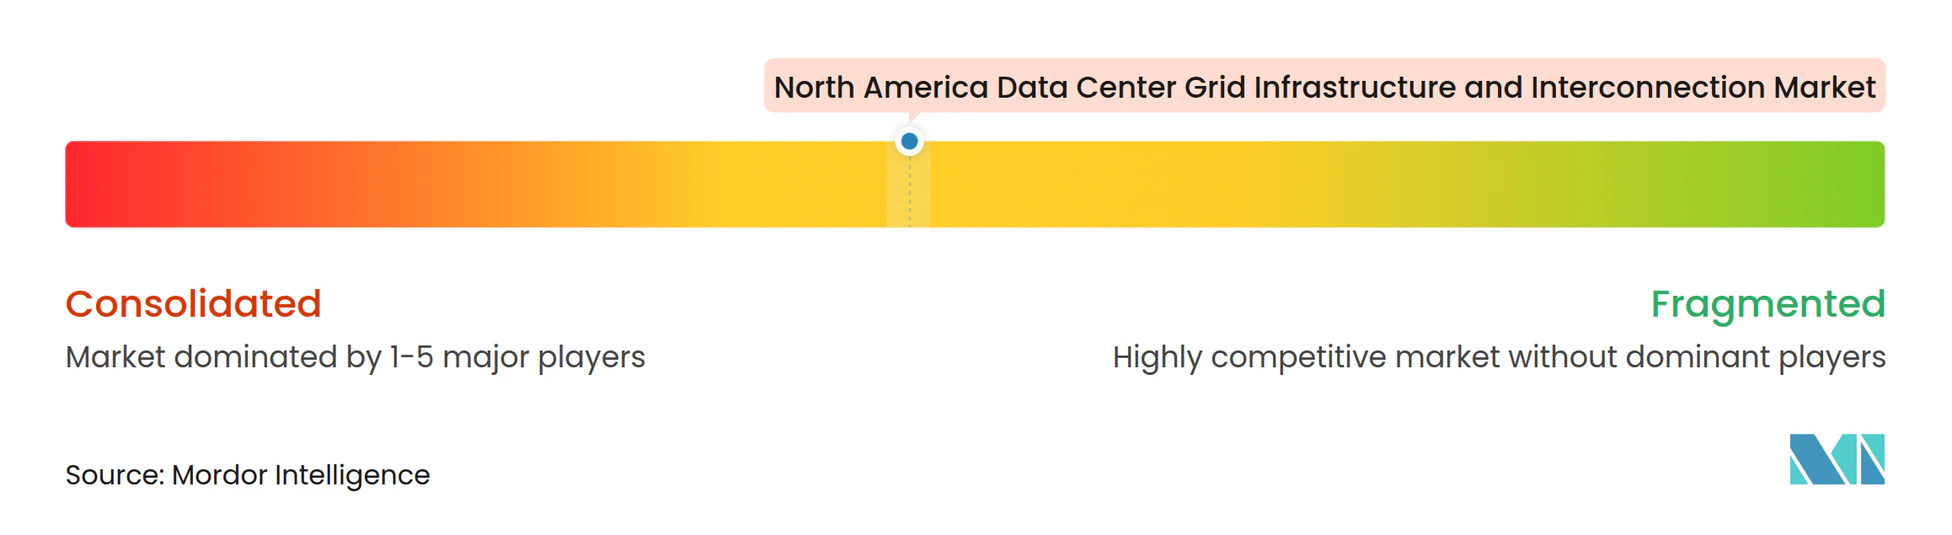
O mercado de infraestrutura de rede e interconexão de data centers na América do Norte é moderadamente concentrado em equipamentos e fragmentado em EPC e construção especializada. ABB, Siemens Energy, Schneider Electric, GE Vernova, Eaton e Hitachi Energy respondem coletivamente por 55% a 60% da receita de disjuntores com base na avaliação do mercado fornecido. As principais empresas de equipamentos competem por meio de capacidade de fabricação, amplitude de portfólio, padrões técnicos e suporte à entrega de projetos. A Hitachi Energy comprometeu mais de 1 bilhão de USD para expansão nos EUA, incluindo 457 milhões de USD para uma instalação de transformadores de grande potência em South Boston. Os fabricantes coreanos também estão expandindo a produção local para atender à demanda na faixa de 345 kV a 765 kV. Essa concentração é mais visível em equipamentos de alta tensão do que em serviços de construção.
As empresas de EPC competem agrupando capacidades de engenharia, aquisição, construção, geração, armazenamento, transmissão e subestações. A Quanta Services foi selecionada pela NiSource em outubro de 2025 para projetar, adquirir e construir 3 GW de geração e infraestrutura de rede para um cliente de grande carga.[3] O programa inclui turbinas a gás de ciclo combinado, armazenamento em baterias, transmissão, subestações e infraestrutura subterrânea. A AEP e a Quanta Services também formaram uma relação estratégica para avançar na transmissão de alta tensão e na fabricação. Esses movimentos mostram uma mudança em direção à entrega integrada para infraestrutura de rede financiada pelo cliente.
Empresas de tecnologia e parceiros de concessionárias estão buscando otimização de capacidade e projetos de equipamentos compactos. As ferramentas de flexibilidade da Portland General Electric demonstraram mais de 80 MW de capacidade de interconexão liberada em outubro de 2025. A Siemens e a Reinhausen estão desenvolvendo um transformador de estado sólido para data centers prontos para IA. Os padrões da NERC e as ações de grandes cargas da FERC favorecem fornecedores com conhecimento regulatório, experiência operacional em alta tensão e credenciais de fabricação doméstica. As oportunidades mais abertas estão em serviços de energização em fases, sistemas de proteção de carga baseados em IA e plataformas de aquisição que melhoram a visibilidade da entrega de equipamentos. A concorrência permanecerá mais intensa onde grandes projetos exigem equipamentos comprovados, suporte à conformidade e execução confiável.
Líderes do Setor de Infraestrutura de Rede e Interconexão de Data Centers na América do Norte
-
Quanta Services, Inc.
-
GE Vernova Inc.
-
Hitachi Energy Ltd.
-
Siemens Energy
-
MYR Group Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Infraestrutura de Rede e Interconexão de Data Centers na América do Norte Empresas cobertas neste relatório
- Quanta Services, Inc.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Siemens Energy AG
- MYR Group Inc.
- Primoris Services Corporation
- Prysmian S.p.A.
- Nexans S.A.
- Eaton Corporation plc
- ABB Ltd
- Schneider Electric SE
- Mitsubishi Electric Corporation
- Toshiba Energy Systems and Solutions Corporation
- Hyosung Heavy Industries Co., Ltd.
- HD Hyundai Electric Co., Ltd.
- LS ELECTRIC Co., Ltd.
- Hubbell Incorporated
- Vertiv Holdings Co
- Schweitzer Engineering Laboratories, Inc.
- Burns & McDonnell Engineering Company, Inc.
Desenvolvimentos industriais recentes em Mercado de Infraestrutura de Rede e Interconexão de Data Centers na América do Norte
- Outubro de 2026: A Avangrid concluiu investimentos em mais de 40 instalações de subestações e adjacentes a subestações no Maine, Nova York e Connecticut ao longo de 2026, incluindo substituições de equipamentos importantes, melhorias de automação, mitigação de inundações e aprimoramentos de capacidade em ativos de nível de transmissão que apoiam a crescente demanda de energia.
- Setembro de 2026: A Hyosung Heavy Industries ganhou KRW 386,5 bilhões (280 milhões de USD) em pedidos de transformadores de tensão extra-alta em um único mês, compreendendo unidades de 765 kV avaliadas em KRW 220 bilhões e unidades de 345 kV avaliadas em KRW 166,5 bilhões (125,7 milhões de USD), para data centers de IA no sul e norte dos Estados Unidos.
- Setembro de 2026: A iniciativa SPARK do DOE anunciou 5,25 bilhões de USD em 31 projetos de melhoria de rede em 26 estados, incluindo 1,9 bilhão de USD em financiamento federal, para recondutorar ou reconstruir mais de 1.500 milhas de linhas de transmissão e implantar tecnologias de aprimoramento de rede em 21.000 milhas, desbloqueando mais de 23 GW de capacidade de rede adicional relevante para os corredores de interconexão de data centers.
- Setembro de 2026: A American Transmission Company apresentou solicitações totalizando entre 2,63 bilhões de USD e 2,98 bilhões de USD para novas linhas de transmissão e subestações para atender aos data centers da Microsoft e da Vantage no sudeste de Wisconsin. O pedido incluiu 3 projetos aprovados para o campus Mount Pleasant da Microsoft e o data center Beaver Dam da Meta, com custo de pelo menos 1,18 bilhão de USD.
Escopo do Relatório do Mercado de Infraestrutura de Rede e Interconexão de Data Centers na América do Norte
O Mercado de Infraestrutura de Rede e Interconexão de Data Centers na América do Norte compreende a infraestrutura, os equipamentos e os sistemas necessários para conectar data centers à rede elétrica e garantir a entrega de energia confiável, eficiente e de alta capacidade em toda a região. O mercado inclui novas conexões de rede, melhorias em conexões existentes, infraestrutura de transmissão dedicada, subestações e pátios de manobras, transformadores de potência, linhas de transmissão e cabos, sistemas de disjuntores e proteção, e sistemas de conexão, controle e monitoramento de rede.
O Relatório do Mercado de Infraestrutura de Rede e Interconexão de Data Centers na América do Norte é Segmentado por Tipo de Projeto de Interconexão (Novas Conexões de Rede, Melhorias de Conexões Existentes, Infraestrutura de Transmissão Dedicada e Melhorias de Subestações e Interconexão de Rede), Componente de Infraestrutura (Subestações e Pátios de Manobras, Transformadores de Potência, Linhas de Transmissão e Cabos, Sistemas de Disjuntores e Proteção, e Sistemas de Conexão, Controle e Monitoramento de Rede), Nível de Tensão (Baixa e Média Tensão, Alta Tensão e Tensão Extra-Alta), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperscala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem [CSPs] e Empresarial e de Borda) e Geografia (Estados Unidos, Canadá e México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Novas Conexões de Rede |
| Melhorias de Conexões Existentes |
| Infraestrutura de Transmissão Dedicada |
| Melhorias de Subestações e Interconexão de Rede |
| Subestações e Pátios de Manobras |
| Transformadores de Potência |
| Linhas de Transmissão e Cabos |
| Sistemas de Disjuntores e Proteção |
| Sistemas de Conexão, Controle e Monitoramento de Rede |
| Baixa e Média Tensão |
| Alta Tensão |
| Tensão Extra-Alta |
| Pequeno |
| Médio |
| Grande |
| Hiperscala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e de Borda |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Projeto de Interconexão | Novas Conexões de Rede |
| Melhorias de Conexões Existentes | |
| Infraestrutura de Transmissão Dedicada | |
| Melhorias de Subestações e Interconexão de Rede | |
| Por Componente de Infraestrutura | Subestações e Pátios de Manobras |
| Transformadores de Potência | |
| Linhas de Transmissão e Cabos | |
| Sistemas de Disjuntores e Proteção | |
| Sistemas de Conexão, Controle e Monitoramento de Rede | |
| Por Nível de Tensão | Baixa e Média Tensão |
| Alta Tensão | |
| Tensão Extra-Alta | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperscala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial e de Borda | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |
Principais Perguntas Respondidas no Relatório
Qual é a avaliação do mercado de infraestrutura de rede e interconexão de data centers na América do Norte?
O mercado é avaliado em 13,41 bilhões de USD em 2026 e estima-se que atinja 29,96 bilhões de USD até 2032 a um CAGR de 13,59%.
O que está impulsionando o investimento em infraestrutura de rede de data centers?
As cargas de trabalho de IA, as conexões hiperscala maiores, o investimento direto em ativos dedicados e a modernização das concessionárias estão sustentando a demanda.
Qual tipo de projeto de interconexão tem a maior participação?
As novas conexões de rede detinham 38,03% da receita em 2026, enquanto a infraestrutura de transmissão dedicada deve registrar o CAGR mais rápido de 14,39%.
Qual tipo de data center lidera a demanda por conexões de rede?
Os provedores de serviços em nuvem detinham 46,01% da receita em 2026 e devem se expandir a um CAGR de 14,28% até 2032.
Por que as restrições de fornecimento de equipamentos de energia são importantes para projetos de data centers?
Transformadores, disjuntores e cabos podem atrasar a energização, o que aumenta o valor da aquisição antecipada e da capacidade estabelecida de fornecedores.
Qual geografia deve se expandir mais rapidamente até 2032?
O México deve se expandir a um CAGR de 14,34%, embora os prazos de conexão de rede e os custos de reforço continuem sendo restrições importantes.