
Nordamerika Rechenzentrum Netzinfrastruktur und Interconnection Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
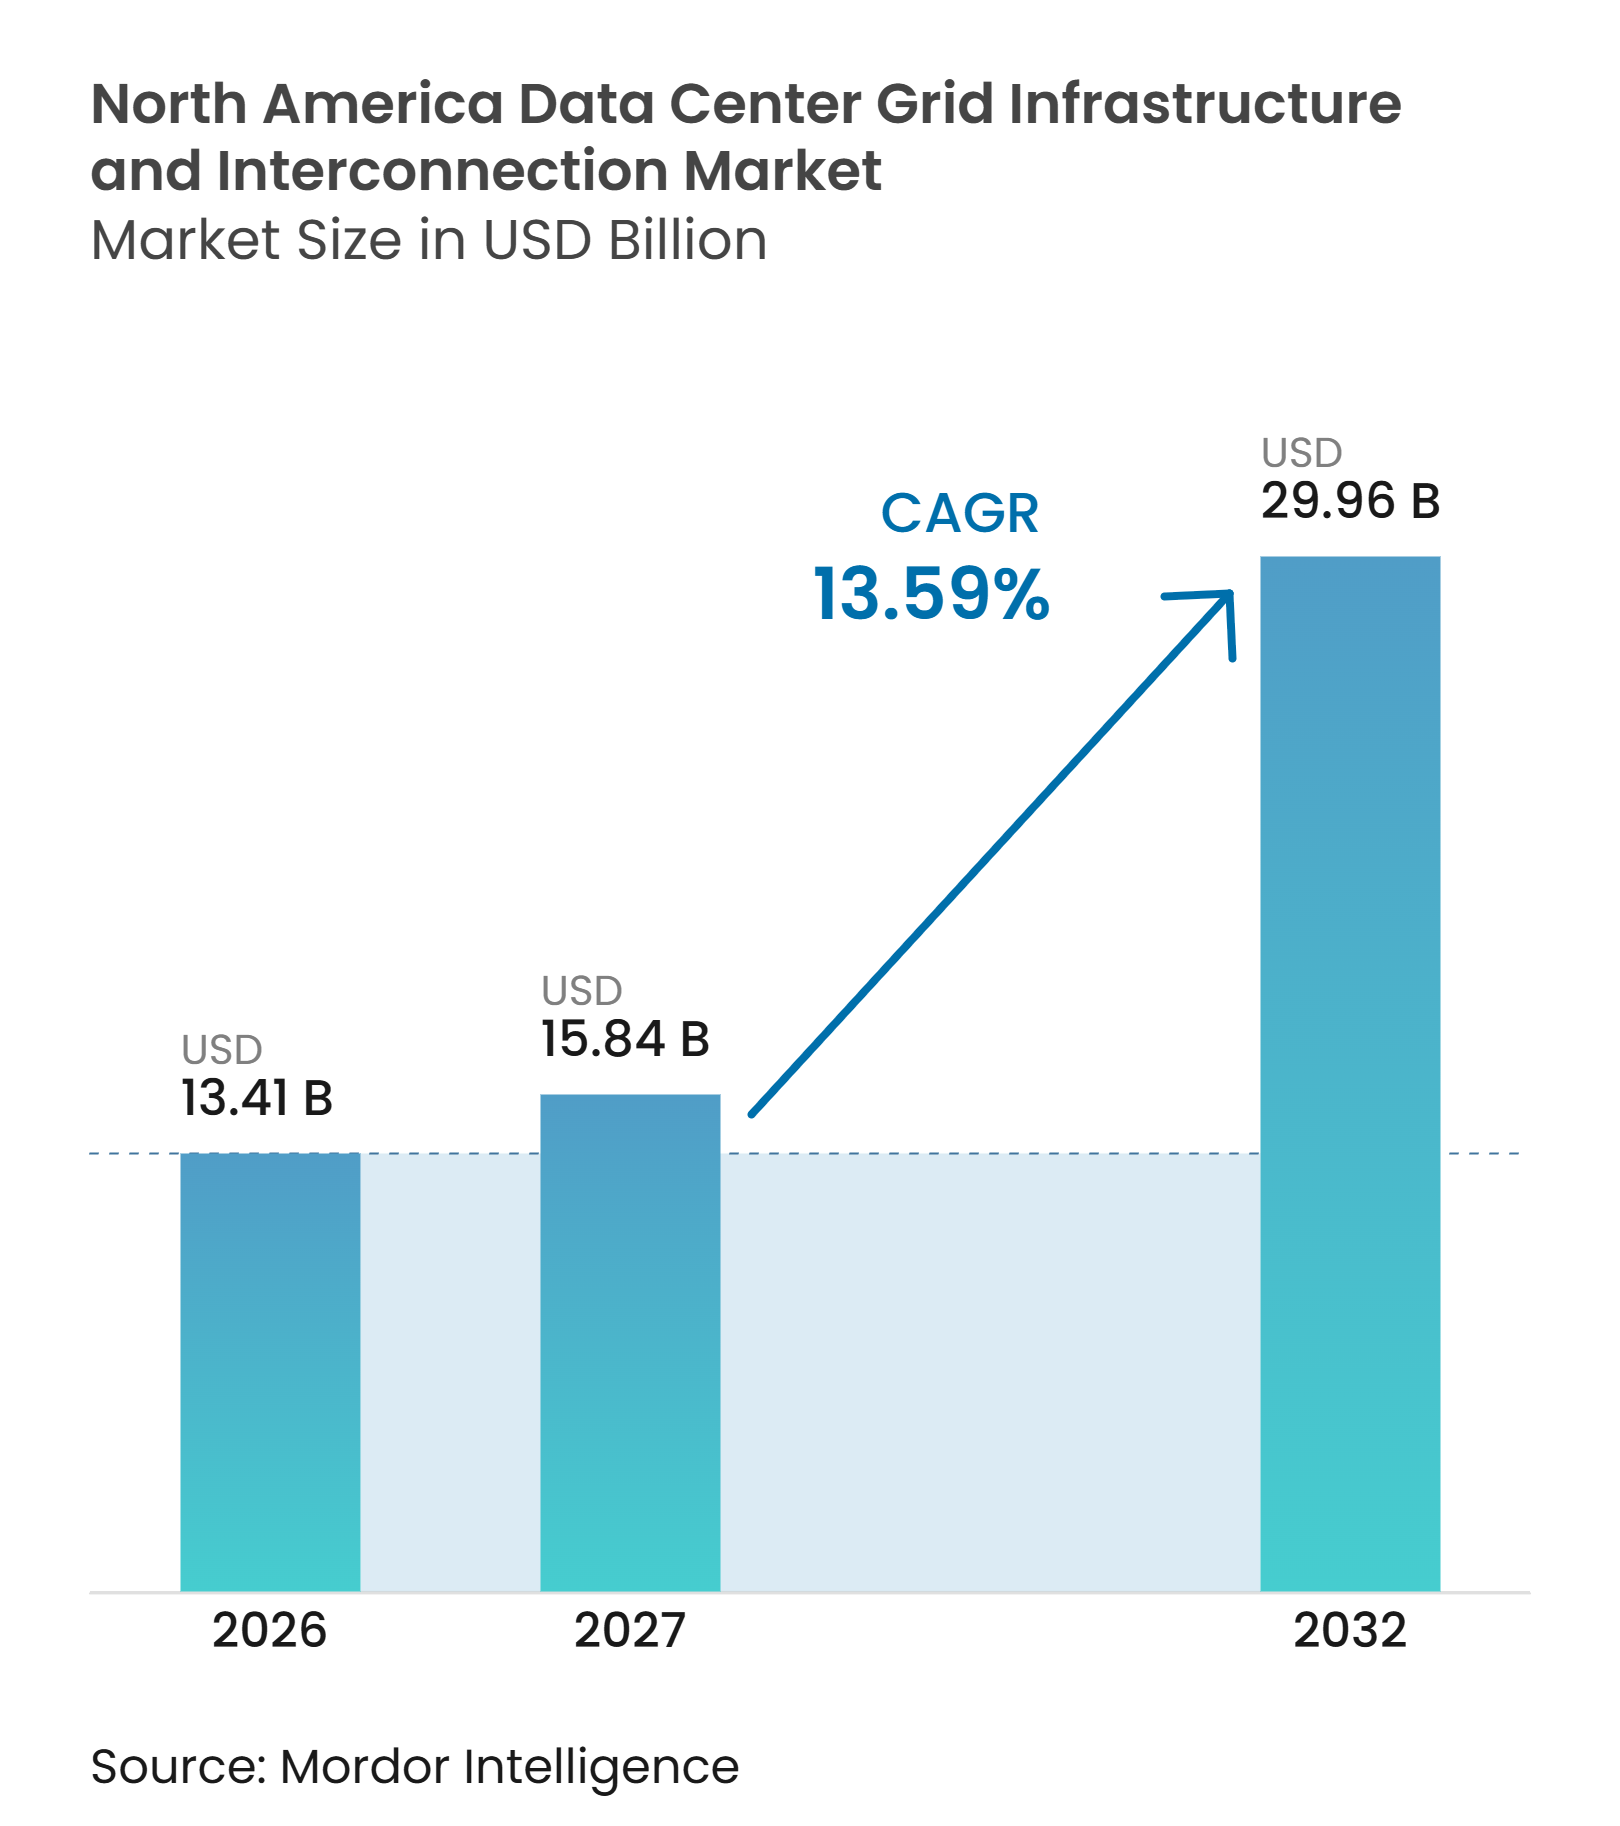
| Marktgröße im Basisjahr (2026) | 13.41 Milliarden US-Dollar |
| Marktgröße (2027) | 15.84 Milliarden US-Dollar |
| Marktgröße (2032) | 29.96 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.59 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Rechenzentrum Netzinfrastruktur und Interconnection Marktanalyse von Mordor Intelligence
Die Marktgröße für nordamerikanische Rechenzentrum-Netzinfrastruktur und Interconnection wurde 2026 auf 13,41 Milliarden USD bewertet und wird voraussichtlich von 15,84 Milliarden USD im Jahr 2027 auf 29,96 Milliarden USD bis 2032 anwachsen, bei einem CAGR von 13,59 % während des Prognosezeitraums 2027–2032. Der nordamerikanische Markt für Rechenzentrum-Netzinfrastruktur und Interconnection verlagert sich von konventionellen Versorgungsanfragen hin zu ausgehandelten Großlastvereinbarungen, dedizierten Anlagen und schnelleren Interconnection-Wegen. Steigende KI-Arbeitslasten erhöhen den Bedarf an Hochkapazitäts-Umspannwerken, Übertragungsanschlüssen und Netzsteuerungssystemen. Das US-Energieministerium und die Federal Energy Regulatory Commission haben politische Aufmerksamkeit auf Großlast-Interconnection, Zuverlässigkeit und transparente Kostenzuweisung gerichtet. Geräteverfügbarkeit und Zeitpläne für Versorgungsstudien bleiben zentral für die Projektabwicklung, was Lieferanten mit Fertigungskapazität, technischer Tiefe und regulatorischer Erfahrung einen Vorteil verschafft. Der nordamerikanische Markt für Rechenzentrum-Netzinfrastruktur und Interconnection schafft auch Möglichkeiten für stufenweise Inbetriebnahme, flexible Lastvereinbarungen, standortnahe Erzeugung und digitale Schutzsysteme.
Wichtigste Erkenntnisse des Berichts
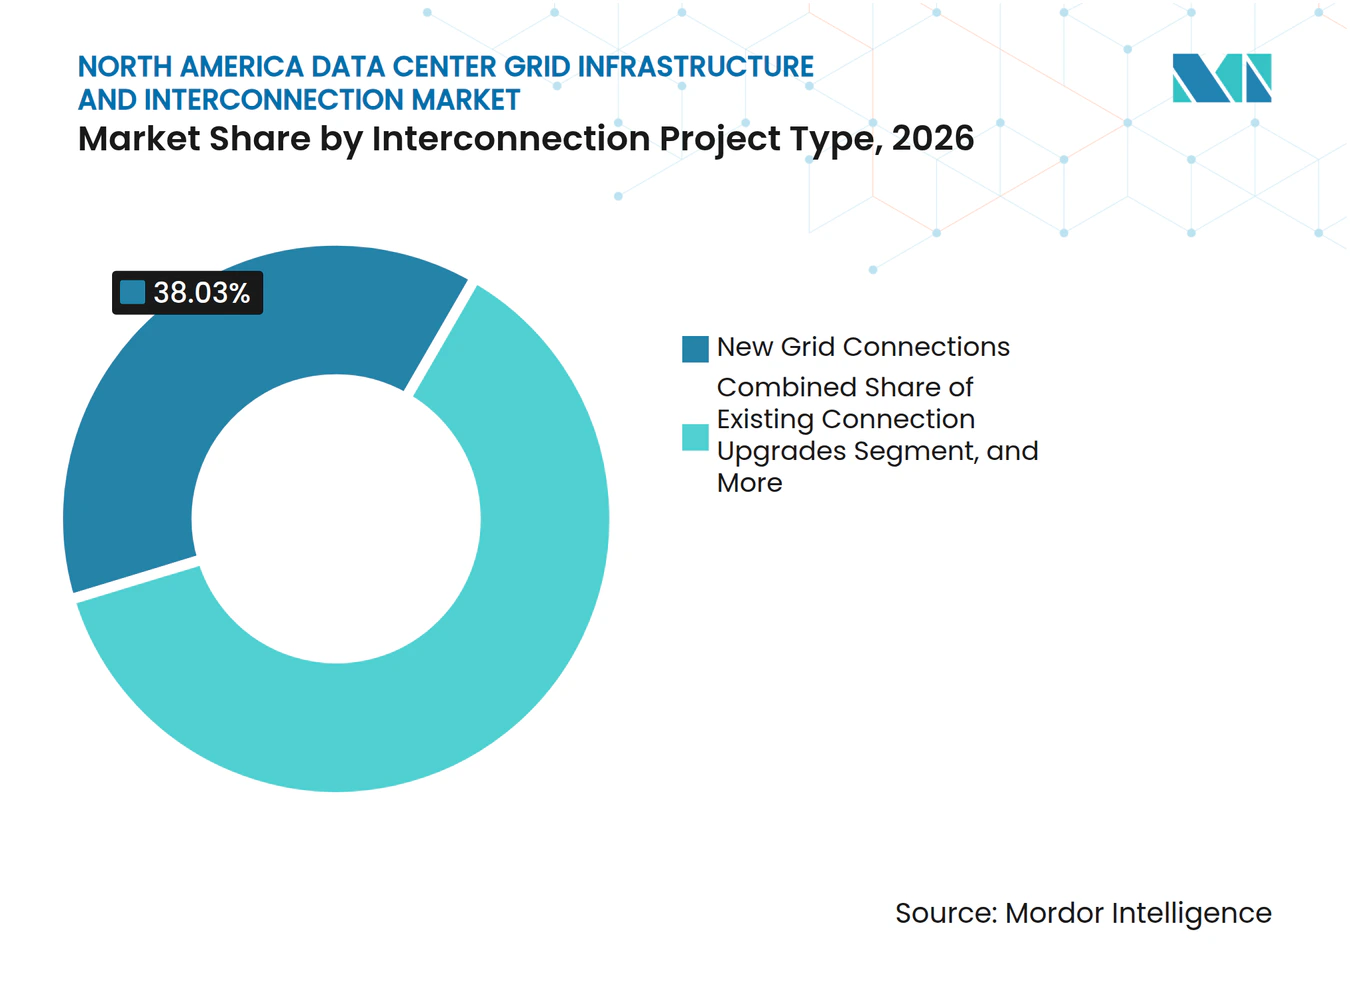
- Nach Interconnection-Projekttyp hielten neue Netzanschlüsse 2026 einen Anteil von 38,03 % am regionalen Umsatz, während dedizierte Übertragungsinfrastruktur bis 2032 voraussichtlich mit einem CAGR von 14,39 % wachsen wird.
- Nach Infrastrukturkomponente entfielen Umspannwerke und Schaltanlagen 2026 auf 28,04 % der Marktgröße für nordamerikanische Rechenzentrum-Netzinfrastruktur und Interconnection, während Netzanschluss-, Steuerungs- und Überwachungssysteme bis 2032 voraussichtlich mit einem CAGR von 14,57 % wachsen werden.
- Nach Spannungsebene hielten Hochspannungsinstallationen 2026 einen Umsatzanteil von 43,89 %, während Höchstspannungssysteme bis 2032 voraussichtlich mit einem CAGR von 14,18 % wachsen werden.
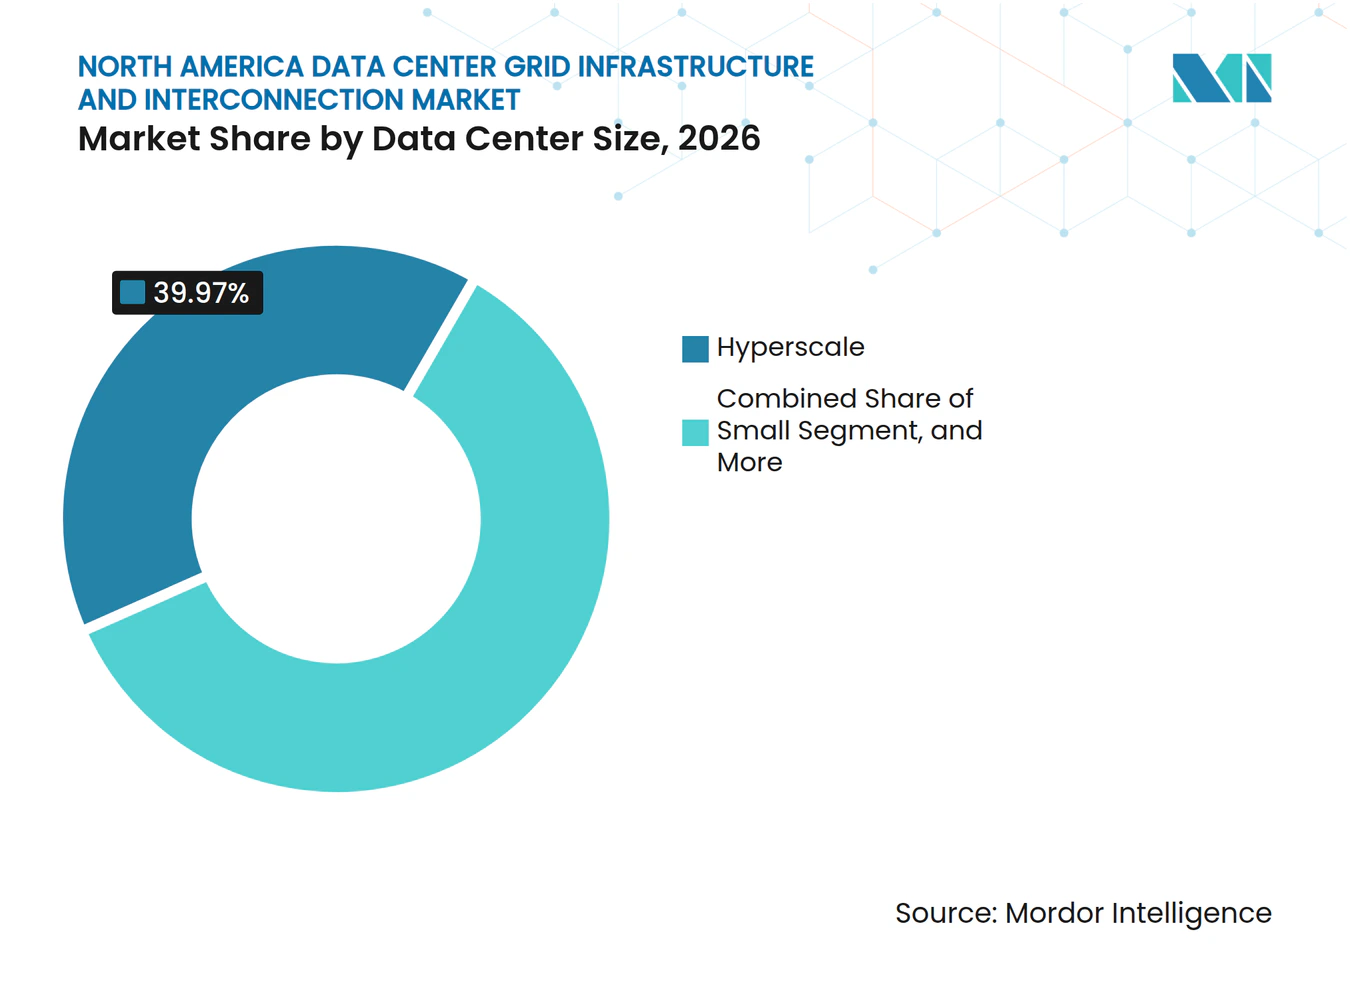
- Nach Rechenzentrumsgröße entfielen Hyperscale-Einrichtungen 2026 auf 39,97 % des Umsatzes im nordamerikanischen Markt für Rechenzentrum-Netzinfrastruktur und Interconnection und werden bis 2032 voraussichtlich mit einem CAGR von 14,32 % wachsen.
- Nach Rechenzentrumstyp entfielen Cloud-Dienstanbieter 2026 auf 46,01 % des Umsatzes und werden bis 2032 voraussichtlich mit einem CAGR von 14,28 % wachsen.
- Nach Geografie entfielen auf die Vereinigten Staaten 2026 79,04 % des regionalen Umsatzes, während Mexiko bis 2032 voraussichtlich mit einem CAGR von 14,34 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI- und Hyperscale-Rechenzentrum-Lastenwachstum | +4.2% | Vereinigte Staaten, Virginia, Texas und Ohio. Kanada, Ontario und Alberta. | Kurzfristig (≤ 2 Jahre) |
| Investitionen in dedizierte Interconnection-Anlagen | +3.1% | Vereinigte Staaten, PJM-, ERCOT- und WECC-Gebiete. Kanada. | Mittelfristig (2–4 Jahre) |
| Netzmodernisierung und Ersatz alternder Infrastruktur | +2.3% | Vereinigte Staaten, Mittlerer Westen und Nordosten. Kanada. | Langfristig (≥ 4 Jahre) |
| Integration erneuerbarer Energien und Speicher | +1.6% | Vereinigte Staaten, Texas, Kalifornien und Mittlerer Westen. Kanada, Ontario. | Mittelfristig (2–4 Jahre) |
| Stufenweise Inbetriebnahme und flexible Großlast-Interconnection-Modelle | +1.3% | Vereinigte Staaten, alle ISO- und RTO-Gebiete. Mexiko. | Kurzfristig (≤ 2 Jahre) |
| Steigender Wert netzfertiger Rechenzentrumsstandorte | +0.8% | Vereinigte Staaten, Northern Virginia, Central Ohio und Phoenix. Kanada. | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
KI- und Hyperscale-Rechenzentrum-Lastenwachstum treibt Infrastrukturausgaben an
KI-Arbeitslasten verändern die Stromanforderungen der Netzinterconnection-Infrastruktur in ganz Nordamerika. EPRI prognostiziert, dass Rechenzentren bis 2030 9 %–17 % des US-Stromverbrauchs ausmachen könnten, wobei KI-Arbeitslasten 15 %–25 % des Stromverbrauchs von Rechenzentren ausmachen. Das US-Energieministerium berichtete, dass Rechenzentren 2024 4,7 % des US-Stroms verbrauchten und bis 2030 9,5 %–15,3 % verbrauchen könnten.[1] Der nordamerikanische Markt für Rechenzentrum-Netzinfrastruktur und Interconnection erfordert daher mehr Hochkapazitäts-Umspannwerke, dedizierte Übertragungsstichstrecken und Schutzausrüstung. FERC berichtete, dass die durchschnittliche angeschlossene Kapazität von Rechenzentren, die 2025 in Betrieb gingen, sich 80 MW näherte, verglichen mit 25 MW im Jahr 2020. Diese größeren Anschlüsse rücken Höchstspannungsdesigns und Echtzeit-Netztransparenz in den Mittelpunkt der Planung von Lieferanten und Versorgungsunternehmen.
Investitionen in dedizierte Interconnection-Anlagen gestalten Kapitalflüsse um
Der nordamerikanische Markt für Rechenzentrum-Netzinfrastruktur und Interconnection wird zunehmend durch Direktinvestitionen von Hyperscalern und großen Colocation-Betreibern unterstützt. Diese Kunden finanzieren Umspannwerke, Übertragungsleitungen und Netzaufrüstungen, anstatt sich ausschließlich auf die vom Versorgungsunternehmen finanzierte Netzerweiterung zu verlassen. American Electric Power kündigte einen Investitionsplan von 72 Milliarden USD bis 2030 und eine strategische Partnerschaft mit Quanta Services für 765-kV-Übertragungsarbeiten und die Ausweitung der inländischen Geräteherstellung an. PJM genehmigte Übertragungsprojekte im Wert von 5,9 Milliarden USD, die Großlast-Interconnections unterstützen. Dieses Finanzierungsmodell verlagert Beschaffung, Geräteplanung, Bau und Kostenrisiko stärker direkt auf den Rechenzentrumskunden. Es begünstigt auch Anbieter, die integriertes Engineering, Beschaffung, Bau und Gerätekoordination für den nordamerikanischen Markt für Rechenzentrum-Netzinfrastruktur und Interconnection liefern können.
Netzmodernisierung und Ersatz alternder Infrastruktur erweitern Interconnection-Arbeiten
Der Ersatzbedarf bei Übertragungs- und Umspannwerksanlagen tritt gleichzeitig mit dem Anstieg des Strombedarfs von Rechenzentren auf. NERC prognostiziert ein Wachstum der Sommerspitzenlast von 224 GW über die nächsten 10 Jahre, was 69 % über seiner Prognose von 2024 liegt. Im September 2026 kündigte das Energieministerium 5,25 Milliarden USD an Fördermitteln für 31 Netzverbesserungsprojekte in 26 Bundesstaaten an. Das Programm umfasst mehr als 1.500 Meilen Übertragungsrekonstruktion oder -umbeseilung sowie netzverstärkende Technologien über 21.000 Meilen. Alternde Transformatoren und Umspannwerke in wichtigen Rechenzentrumskorridoren können bestimmen, ob ein geplanter Campus planmäßig mit Strom versorgt wird. Diese Ausrichtung von Ersatzarbeiten und neuer Nachfrage unterstützt Engineering- und Gerätechancen im nordamerikanischen Markt für Rechenzentrum-Netzinfrastruktur und Interconnection.
Integration erneuerbarer Energien und Speicher erhöht Interconnection-Anforderungen
Die Verpflichtungen der Rechenzentren zu sauberer Energie erhöhen den Bedarf an Interconnection-Designs, die Erzeugung, Speicherung und flexible Nachfrage berücksichtigen. FERC wies PJM Ende 2025 an, Übertragungsdienstalternativen für standortnahe Lasten zu schaffen. Eine PNAS-Studie von 2026 ergab, dass freie Kapazitäten an 3.890 bestehenden US-amerikanischen Fossil- und Erneuerbare-Energien-Anlagen bis zu 597 GW wirtschaftlich rentabler Kraft-Wärme-Kopplung unterstützen könnten, ohne die bestehende Interconnection-Kapazität zu überschreiten. Portland General Electric demonstrierte im Oktober 2025, dass KI-gestützte Flexibilitätswerkzeuge mehr als 80 MW Interconnection-Kapazität freisetzen könnten. EPRIs DCFlex-Initiative verknüpft die Lastflexibilität von Rechenzentren mit einer schnelleren Interconnection-Behandlung. Diese Vereinbarungen erhöhen die Rolle von Steuerungssystemen, Speicherkoordination und Schutzdesign im nordamerikanischen Markt für Rechenzentrum-Netzinfrastruktur und Interconnection.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mehrjährige Versorgungsstudie und Bauzeitpläne | -1.8% | Vereinigte Staaten, alle RTO-Gebiete. Kanada und Mexiko. | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei Transformatoren, Schaltanlagen und Kabeln | -1.4% | Vereinigte Staaten, Kanada und Mexiko. | Mittelfristig (2–4 Jahre) |
| Fragmentierte Genehmigungsverfahren und Kostenerstattungsregeln | -0.9% | Vereinigte Staaten, bundesstaatliche Variation. Kanada, provinzielle Variation. | Langfristig (≥ 4 Jahre) |
| Unsicherheit bei der Laststeigerung von Rechenzentren und dem Projektabschluss | -0.6% | Vereinigte Staaten, primäre Hyperscale-Standorte. Kanada. | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mehrjährige Versorgungsstudie und Bauzeitpläne schränken die Zeit bis zur Inbetriebnahme ein
Das Intervall zwischen einem Interconnection-Antrag und der Inbetriebnahme ist ein wesentliches Konversionsrisiko für den nordamerikanischen Markt für Rechenzentrum-Netzinfrastruktur und Interconnection. Das Lawrence Berkeley National Laboratory berichtete, dass nur 13 % der Kapazität, die zwischen 2000 und 2020 Interconnection beantragte, bis Ende 2025 den kommerziellen Betrieb aufgenommen hatte. Dieselbe Analyse ergab, dass 75 % dieser Kapazität zurückgezogen worden war.[2] Der Bau von Rechenzentren dauert in der Regel 12–24 Monate, während Studien, Umspannwerke und Übertragungsaufrüstungen 3–7 Jahre in Anspruch nehmen können. FERCs Großlast-Regelgebung zielt darauf ab, solche Verzögerungen zu beheben, aber die Umsetzung durch ISOs und RTOs bleibt ein mehrjähriger Prozess. Die Lücke zwischen Bau und Stromlieferung erhöht den Wert flexibler Lastverpflichtungen, stufenweiser Inbetriebnahme und frühzeitiger Einbindung von Versorgungsunternehmen.
Engpässe bei Transformatoren, Schaltanlagen und Kabeln verringern die Terminsicherheit
Geräteengpässe schränken weiterhin die Lieferpläne für den nordamerikanischen Markt für Rechenzentrum-Netzinfrastruktur und Interconnection ein. Große Leistungstransformatoren, Hochspannungsschaltanlagen, Leistungsschalter und Mittelspannungsgeräte werden gleichzeitig für Versorgungsunternehmen-, Erzeugungs- und Rechenzentrumsprojekte benötigt. Hitachi Energy kündigte eine US-Investition von mehr als 1 Milliarde USD an, darunter 457 Millionen USD für eine Großleistungstransformatoranlage in South Boston. Das Unternehmen beschrieb auch Investitionen in Transformatorkomponenten, Hochspannungsgeräte und Transformatorenfertigung. Prysmian begann eine 500 Millionen USD umfassende 5-Jahres-Expansion in Texas, die eine Mittelspannungskabelanlage umfasst, die voraussichtlich 2027 in Betrieb gehen wird. Bis neue Kapazitäten vollständig verfügbar sind, unterstützt das Lieferrisiko eine frühzeitige Beschaffung und begünstigt Lieferanten mit gesicherten Fertigungspositionen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Interconnection-Projekttyp:
Dedizierte Übertragung unterstützt gröere CampusseNeue Netzanschlüsse machten 2026 38,03 % des regionalen Umsatzes aus. Diese Position spiegelt die anhaltende Bedeutung des standardmäßigen versorgungsvermittelten Dienstes für Unternehmens- und Colocation-Einrichtungen wider. Dedizierte Übertragungsinfrastruktur wird voraussichtlich von 2027 bis 2032 einen CAGR von 14,39 % verzeichnen. Hyperscale-Betreiber nutzen private 500-kV- und 765-kV-Stichstrecken, wenn konventionelle Warteschlangen die Projektzeitpläne nicht einhalten können. Das Lawrence Berkeley National Laboratory stellte fest, dass die Interconnection-Entwicklung vom Antrag bis zum kommerziellen Betrieb mehr als 5 Jahre dauern kann. Umspannwerks- und Netzinterconnection-Aufrüstungen bilden den zweitgrößten Projekttyp, da Versorgungsunternehmen die Aufnahmekapazität in etablierten Rechenzentrumskorridoren erhöhen. Bestehende Anschlussaufrüstungen bleiben für Betreiber relevant, die Last zu in Betrieb genommenen Campussen hinzufügen. Diese Projekte haben im Allgemeinen niedrigere Einheitswerte als neue dedizierte Übertragungssysteme. Zusammen zeigen die Kategorien, dass der nordamerikanische Markt für Rechenzentrum-Netzinfrastruktur und Interconnection sowohl neue Großlast-Einstiegspunkte als auch Aufrüstungen bestehender Dienste abdeckt.
FERCs maßgeschneiderte Aufträge vom Juni 2026 verpflichten RTOs, Übertragungsdienste für flexible Großlasten zu adressieren und Kosten zuzuweisen. Die Aufträge unterstützen einen Übergang von Standard-Dienstanfragen hin zu maßgeschneiderten Interconnection-Vereinbarungen. Der Großlastvorschlag des Energieministeriums verknüpft Abschaltungsverpflichtungen mit einer schnelleren Studienbehandlung. Dieser Ansatz fördert Investitionen in Speicher und standortnahe Erzeugung, die den Netzbezug in Engpasszeiten reduzieren können. Dedizierte Anlagen können auch Zeitplanung, Umfang und Reihenfolge eines Projekts für den Kunden transparenter gestalten. Sie übertragen mehr Planungs- und Beschaffungsverantwortung auf den Entwickler. EPC-Auftragnehmer müssen daher die Bauabfolge und Gerätelieferzeiten enger steuern. Die nordamerikanische Rechenzentrum-Netzinfrastruktur und Interconnection Branche profitiert dort, wo Anbieter Versorgungsanforderungen mit kundenseitig finanzierten Anlagen koordinieren können.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Infrastrukturkomponente:
Überwachungssysteme führen das Wachstum anUmspannwerke und Schaltanlagen hielten 2026 28,04 % der Marktgröße für nordamerikanische Rechenzentrum-Netzinfrastruktur und Interconnection. Jeder große Campus benötigt ein dediziertes oder versorgungseigenes Umspannwerk an seiner primären Netzschnittstelle. Netzanschluss-, Steuerungs- und Überwachungssysteme werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 14,57 % wachsen. Rechenzentrumsbetreiber benötigen Echtzeittransparenz und automatisierten Schutz am Interconnection-Punkt. Schweitzer Engineering Laboratories identifizierte Netzstabilitätsbedenken im Zusammenhang mit KI-Lastmustern während seiner technischen Sitzung im September 2026. Leistungstransformatoren bleiben eine wichtige Komponente, da große Campusse Hochkapazitäts-Umwandlungs- und Anschlussgeräte benötigen. Übertragungsleitungen und Kabel profitieren ebenfalls von privaten Versorgungsstichstrecken und Netzaufrüstungen. Prysmians Texas-Investition spiegelt die Nachfrage nach Mittelspannungskabelproduktion wider, die diese Anschlüsse unterstützt.
Schaltanlagen und Schutzsysteme vervollständigen den Kerngerätemix für den nordamerikanischen Markt für Rechenzentrum-Netzinfrastruktur und Interconnection. Gasisolierte Schaltanlagen eignen sich gut für platzbeschränkte städtische und vorstädtische Standorte, wo ein kleinerer Fußabdruck das Projektdesign unterstützt. Lieferanten entwickeln auch Geräte für höherdichte Rechenlasten und kompaktere Leistungsarchitekturen. Siemens und Reinhausen kündigten im August 2026 einen Festkörpertransformator an, der eine stabile 800-VDC-Ausgabe liefern soll. Das Gerät ist modular und skalierbar bis 36 kV AC. Diese Entwicklung zielt sowohl auf den physischen Platzbedarf als auch auf die Anforderungen der Interconnection-Infrastruktur ab. Digitale Steuerungsprodukte müssen auch mit konventionellen Versorgungsschutz- und Kommunikationssystemen zusammenarbeiten. Infolgedessen konkurrieren Komponentenlieferanten auf der Grundlage technischer Konformität, Geräteverfügbarkeit und Integrationsfähigkeit und nicht allein auf der Grundlage der Hardwarekapazität.
Nach Spannungsebene:
Höchstspannung adressiert die SkalenerfordernisHochspannungsinstallationen hielten 2026 43,89 % der Marktgröße für nordamerikanische Rechenzentrum-Netzinfrastruktur und Interconnection. Der Bereich 69 kV–230 kV bleibt die wichtigste Anschlussebene für Unternehmens-, Colocation- und mittelgroße Cloud-Einrichtungen. Höchstspannungssysteme werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 14,18 % wachsen. Diese Systeme arbeiten bei 345 kV, 500 kV und 765 kV und bedienen die größten Hyperscale-Anforderungen. ERCOT genehmigte 2026 ein Übertragungsprojekt im Wert von 9,4 Milliarden USD, das mehr als 1.100 Meilen im östlichen Texas abdeckt. Das Projekt wurde so konzipiert, dass es mehr als doppelt so viel Strom wie die bestehenden 345-kV-Leitungen transportiert. Nieder- und Mittelspannungsinstallationen bedienen weiterhin kleinere Unternehmen und Edge-Einrichtungen. Diese Niederspannungsprojekte haben eine große Anzahl von Projekten, aber niedrigere Einzelwerte.
Die Partnerschaft zwischen AEP und Quanta Services umfasst das Design von 765-kV-Übertragungsanlagen und die Ausweitung der inländischen Fertigung von Höchstspannungsgeräten. Diese Arbeit positioniert EPC-Unternehmen für größere und komplexere Interconnection-Projekte. Koreanische Gerätehersteller erweitern die US-Kapazität zur Versorgung der höchsten Spannungsebenen. LS Electric sicherte sich im November 2025 einen Vertrag über 312 Millionen USD für 525-kV-Geräte für Rechenzentrumsprojekte. Hyosung unterhält eine 765-kV-Transformatorenfertigungsanlage in Memphis, Tennessee. HD Hyundai Electric plant, bis Mitte 2027 mit der Produktion von 765-kV-Geräten in seinem zweiten Alabama-Werk zu beginnen. Der nordamerikanische Markt für Rechenzentrum-Netzinfrastruktur und Interconnection erfordert, dass Gerätehersteller gleichzeitig Spannungs-, Zuverlässigkeits- und Produktionsstandards erfüllen. Diese Anforderung schafft eine bedeutende Eintrittsbarriere für Lieferanten ohne relevante Fertigungs- und Prüfkapazitäten.
Nach Rechenzentrumsgröße:
Hyperscale-Einrichtungen verbinden Skalierung und NachfragewachstumHyperscale-Einrichtungen machten 2026 39,97 % des Marktanteils für nordamerikanische Rechenzentrum-Netzinfrastruktur und Interconnection aus. Sie werden bis 2032 voraussichtlich einen CAGR von 14,32 % verzeichnen. Diese Kategorie konzentriert die Nachfrage nach Höchstspannungs-Umspannwerken, dedizierten Übertragungsstichstrecken und fortschrittlichen Überwachungssystemen. Große Einrichtungen im Bereich 10–100 MW fügen ebenfalls erhebliche Umspannwerksaufrüstungsvolumina hinzu. Mittelgroße und kleine Einrichtungen bedienen Unternehmens- und Edge-Anwendungsfälle, bei denen die Anschlusskomplexität geringer ist. Ihre aggregierte Projektanzahl bleibt an Standorten mit weniger Hyperscale-Entwicklung bedeutend. Hyperscale-Campusse nutzen zunehmend stufenweise Inbetriebnahme, da die vollständig geplante Kapazität die anfänglich in Betrieb genommene Last übersteigen kann. Die Netzinfrastruktur muss die stufenweise Inbetriebnahme unterstützen und gleichzeitig einen zuverlässigen Betrieb aufrechterhalten. Diese Kombination aus Skalierung und gestaffelter Lieferung macht Hyperscale-Projekte wichtig für den nordamerikanischen Markt für Rechenzentrum-Netzinfrastruktur und Interconnection.
Die stufenweise Campus-Entwicklung kombiniert häufig Inkremente von 300–450 MW innerhalb eines viel größeren Plans. Das Stromsystem muss die sequenzielle Inbetriebnahme unterstützen und gleichzeitig die Stabilität für das breitere Netz erhalten. Diese Anforderung schafft Nachfrage nach spezialisiertem Engineering, Schaltplänen und Steuerungssystemdesign. Hyperscaler verfügen auch über das Kapital und die Nachfragesicherheit, um dedizierte Infrastruktur früher im Projektlebenszyklus zu finanzieren. GE Vernova und AWS unterzeichneten im März 2025 eine Rahmenvereinbarung für schlüsselfertige Umspannwerklösungen für mehrere Rechenzentrumsstandorte. Die Vereinbarung umfasst elektrische Geräte, Projektmanagement und Bauunterstützung. Diese Vereinbarungen binden Geräte- und Engineering-Anbieter in die Rechenzentrum-Entwicklungspipeline ein. Große Projekte intensivieren auch den Bedarf an frühzeitiger Einbindung von Versorgungsunternehmen und festen Beschaffungsplänen. Lieferanten, die wiederholbare Hochkapazitätseinsätze ausführen können, sind in diesem Teil der nordamerikanischen Rechenzentrum-Netzinfrastruktur und Interconnection Branche besser positioniert.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rechenzentrumstyp:
Cloud-Dienstanbieter verankern die aktuelle NachfrageCloud-Dienstanbieter hielten 2026 46,01 % des Umsatzes im nordamerikanischen Markt für Rechenzentrum-Netzinfrastruktur und Interconnection. Sie werden bis 2032 voraussichtlich mit einem CAGR von 14,28 % wachsen. Diese doppelte Position spiegelt die Kapitalverpflichtungen großer Cloud-Anbieter für maßgeschneiderte Netzinfrastruktur wider. Ihre Projekte erfordern häufig integrierte Gerätepakete, dedizierte Umspannwerke und Langzeitbeschaffung. GE Vernova's Vereinbarung mit AWS veranschaulicht diese direkte Lieferantenintegration. Cloud-Anbieter nutzen auch größere Campus-Pläne, was die Nachfrage nach stufenweiser Interconnection und Flexibilitätsdiensten erhöht. Ihre Einkaufspraktiken können Gerätelieferanten bei der Kapazitäts- und Vertragsvolumenplanung helfen. Diese Merkmale etablieren Cloud-Dienstanbieter als den wichtigsten Nachfrageanker für den nordamerikanischen Markt für Rechenzentrum-Netzinfrastruktur und Interconnection.
Colocation-Betreiber bilden das zweitgrößte Rechenzentrumstyp-Segment. Für diese Betreiber ist netzfertige Umspannwerkskapazität ein wichtiger Faktor bei der Gewinnung von Hyperscale-Mietern. Unternehmens- und Edge-Einrichtungen stellen eine dritte Gruppe mit kleineren Einzelanschlüssen an verteilteren Standorten dar. Vorgefertigte e-House-Lösungen können die Bauzeit vor Ort für solche Projekte reduzieren. NERC-Zuverlässigkeitsstandards und sich entwickelnde Großlastanforderungen beeinflussen die Beschaffung bei allen Einrichtungstypen. Unternehmensbetreiber müssen zunehmend nachweisen, dass vorgeschlagene Anschlüsse zuverlässig bedient werden können. Die daraus resultierende Chance ist nicht auf sehr große Campusse beschränkt. Sie erstreckt sich auch auf standardisierte Anschlussgeräte und -dienste für ein breiteres Spektrum von Rechenzentrumsprojekten. Der nordamerikanische Markt für Rechenzentrum-Netzinfrastruktur und Interconnection umfasst daher unterschiedliche Beschaffungsmodelle, aber jedes ist auf zuverlässigen Netzzugang angewiesen.
Geografische Analyse
Die Vereinigten Staaten machten 2026 79,04 % des Marktanteils für nordamerikanische Rechenzentrum-Netzinfrastruktur und Interconnection aus. Sie verfügen über die größte Konzentration von Hyperscale-Campussen in der Region, umfangreiche Interconnection-Warteschlangen und erhebliche Investitionen in die Geräteherstellung. EPRI prognostiziert, dass Rechenzentren bis 2030 39 %–57 % des Stromverbrauchs in Virginia ausmachen könnten. Texas stärkt sein Übertragungsnetz durch ERCOTs 9,4-Milliarden-USD-765-kV-Expansion. ERCOT AEP meldete bis 2030 18 GW an zugesagter Rechenzentrumslast in 11 Bundesstaaten. Kalifornien bleibt ein nachfragestarker, aber eingeschränkter Standort, der eine erhebliche Übertragungsplanung für neue Großlasten erfordert. Die Vereinigten Staaten kombinieren daher hohe Nachfrage mit der stärksten Pipeline an Netzinvestitionen und Lieferantenaktivitäten.
Kanada macht einen wachsenden Anteil der regionalen Nachfrage aus, insbesondere in Ontario, Alberta und British Columbia. Die Verfügbarkeit von Wasserkraft und kühlere Bedingungen unterstützen die Rechenzentrum-Entwicklung in mehreren Provinzen. Manitoba Hydro kündigte im Oktober 2026 eine Investition von bis zu 1,2 Milliarden CAD (870 Millionen USD) an, um 42 Umspannwerke in Winnipeg und Brandon zu erneuern. Das Programm spiegelt den allgemeinen Bedarf wider, alternde Netzanlagen zu ersetzen und gleichzeitig der steigenden Nachfrage gerecht zu werden. Grenzüberschreitende Übertragungskorridore unterstützen auch Planungsverbindungen zwischen kanadischem Angebot und US-amerikanischen Nachfragezentren. Kanada fügt dem nordamerikanischen Markt für Rechenzentrum-Netzinfrastruktur und Interconnection Versorgungsmodernisierungsarbeiten und Stromverfügbarkeitsüberlegungen hinzu.
Mexiko wird voraussichtlich den höchsten regionalen CAGR von 14,34 % von 2027 bis 2032 verzeichnen. MEXDC meldete im April 2026 eine installierte IT-Kapazität von 279 MW, mit 205 MW im Bau und 1.730 MW angekündigt. Querétaro ist ein wichtiger Entwicklungsstandort, aber ein Netzanschluss kann einem Rechenzentrumszeitplan 3 Jahre hinzufügen. MEXDC schätzt, dass Projekte über 50–70 MW bis zu 35 % zusätzliche Kapitalausgaben für die Netzverstärkung erfordern können, die an CFE gespendet werden müssen. Eine CFE- und MEXDC-Koordinierungsvereinbarung vom September 2026 richtete technische Arbeitsgruppen ein, um den Strombedarf wöchentlich zu planen. Mexikos Chance hängt von strukturierter Interconnection-Planung, Versorgungskoordination und Infrastrukturfinanzierung ab.
Wettbewerbslandschaft
Marktkonzentration
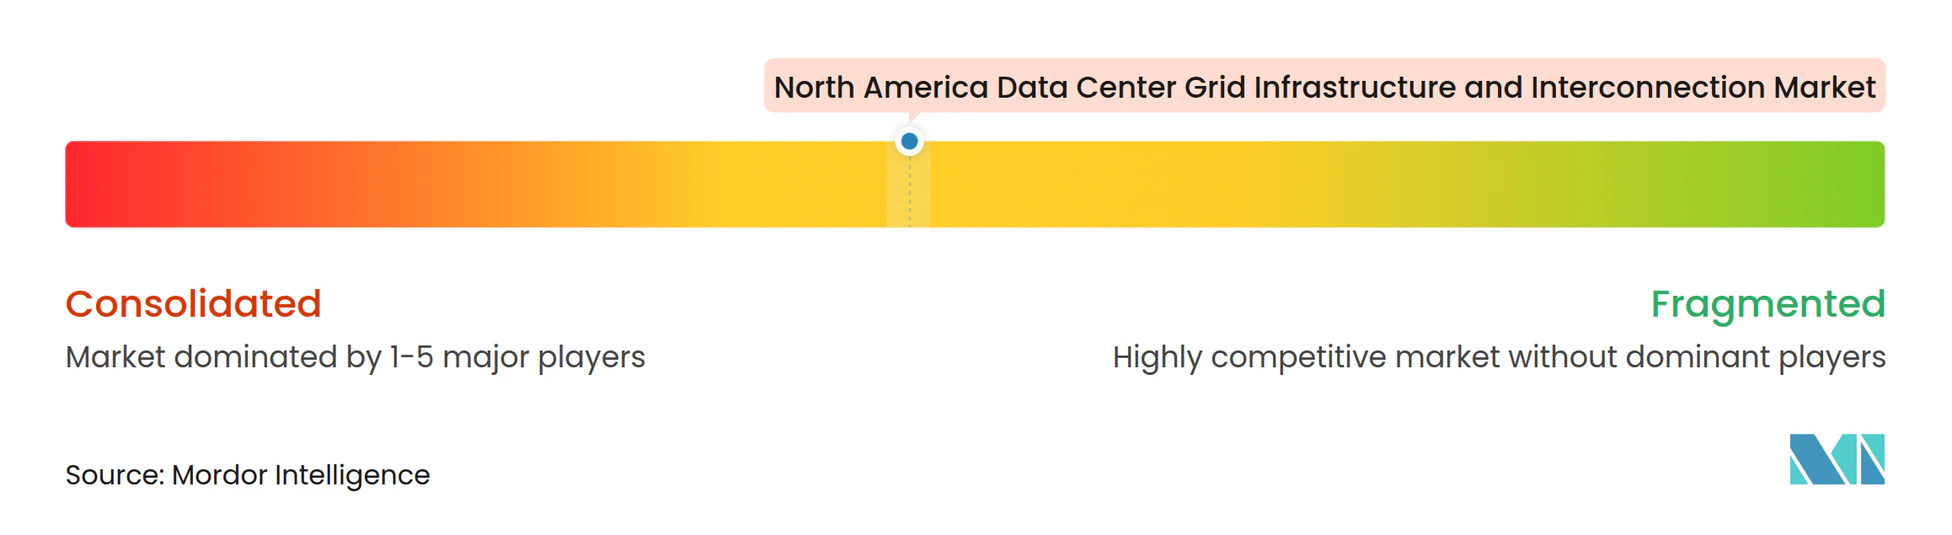
Der nordamerikanische Markt für Rechenzentrum-Netzinfrastruktur und Interconnection ist bei Geräten mäßig konzentriert und bei EPC und Spezialtiefbau fragmentiert. ABB, Siemens Energy, Schneider Electric, GE Vernova, Eaton und Hitachi Energy machen zusammen 55 %–60 % des Schaltanlagenumsatzes auf Basis der gelieferten Marktbewertung aus. Die führenden Gerätehersteller konkurrieren durch Fertigungskapazität, Portfoliobreite, technische Standards und Projektlieferunterstützung. Hitachi Energy verpflichtete sich zu mehr als 1 Milliarde USD für die US-Expansion, darunter 457 Millionen USD für eine Großleistungstransformatoranlage in South Boston. Koreanische Hersteller erweitern auch die lokale Produktion für die Nachfrage im Bereich 345 kV–765 kV. Diese Konzentration ist bei Hochspannungsgeräten stärker sichtbar als bei Bauleistungen.
EPC-Unternehmen konkurrieren durch die Bündelung von Engineering-, Beschaffungs-, Bau-, Erzeugungs-, Speicher-, Übertragungs- und Umspannwerkskapazitäten. Quanta Services wurde im Oktober 2025 von NiSource ausgewählt, um 3 GW Erzeugungs- und Netzinfrastruktur für einen Großlastkunden zu planen, zu beschaffen und zu bauen.[3] Das Programm umfasst Gas-und-Dampf-Turbinen, Batteriespeicher, Übertragungsanlagen, Umspannwerke und unterirdische Infrastruktur. AEP und Quanta Services bildeten auch eine strategische Partnerschaft zur Förderung von Hochspannungsübertragung und Fertigung. Diese Schritte zeigen eine Verlagerung hin zu integrierter Lieferung für kundenseitig finanzierte Netzinfrastruktur.
Technologieunternehmen und Versorgungspartner verfolgen Kapazitätsoptimierung und kompakte Gerätedesigns. Die Flexibilitätswerkzeuge von Portland General Electric demonstrierten im Oktober 2025 mehr als 80 MW freigesetzte Interconnection-Kapazität. Siemens und Reinhausen entwickeln einen Festkörpertransformator für KI-fähige Rechenzentren. NERC-Standards und FERCs Großlastmaßnahmen begünstigen Lieferanten mit regulatorischem Wissen, Hochspannungsbetriebserfahrung und inländischen Fertigungsnachweisen. Die offensten Chancen liegen bei stufenweisen Inbetriebnahmediensten, KI-basierten Lastschutzsystemen und Beschaffungsplattformen, die die Sichtbarkeit der Gerätelieferung verbessern. Der Wettbewerb wird dort am stärksten bleiben, wo große Projekte bewährte Geräte, Compliance-Unterstützung und zuverlässige Ausführung erfordern.
Branchenführer im nordamerikanischen Markt für Rechenzentrum-Netzinfrastruktur und Interconnection
-
Quanta Services, Inc.
-
GE Vernova Inc.
-
Hitachi Energy Ltd.
-
Siemens Energy
-
MYR Group Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Rechenzentrum Netzinfrastruktur und Interconnection Markt Unternehmen in diesem Bericht
- Quanta Services, Inc.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Siemens Energy AG
- MYR Group Inc.
- Primoris Services Corporation
- Prysmian S.p.A.
- Nexans S.A.
- Eaton Corporation plc
- ABB Ltd
- Schneider Electric SE
- Mitsubishi Electric Corporation
- Toshiba Energy Systems and Solutions Corporation
- Hyosung Heavy Industries Co., Ltd.
- HD Hyundai Electric Co., Ltd.
- LS ELECTRIC Co., Ltd.
- Hubbell Incorporated
- Vertiv Holdings Co
- Schweitzer Engineering Laboratories, Inc.
- Burns & McDonnell Engineering Company, Inc.
Neueste Industrielle Entwicklungen in Nordamerika Rechenzentrum Netzinfrastruktur und Interconnection Markt
- Oktober 2026: Avangrid schloss bis 2026 Investitionen an mehr als 40 Umspannwerks- und umspannwerksnahen Einrichtungen in Maine, New York und Connecticut ab, darunter wichtige Geräteersetzungen, Automatisierungsaufrüstungen, Hochwasserschutzmaßnahmen und Kapazitätserweiterungen an Übertragungsanlagen zur Unterstützung des wachsenden Energiebedarfs.
- September 2026: Hyosung Heavy Industries gewann in einem einzigen Monat Aufträge für Höchstspannungstransformatoren im Wert von 386,5 Milliarden KRW (280 Millionen USD), bestehend aus 765-kV-Einheiten im Wert von 220 Milliarden KRW und 345-kV-Einheiten im Wert von 166,5 Milliarden KRW (125,7 Millionen USD), für KI-Rechenzentren im südlichen und nördlichen Teil der Vereinigten Staaten.
- September 2026: Die SPARK-Initiative des Energieministeriums kündigte 5,25 Milliarden USD für 31 Netzverbesserungsprojekte in 26 Bundesstaaten an, darunter 1,9 Milliarden USD an Bundesfördermitteln, um mehr als 1.500 Meilen Übertragungsleitungen umzubeseilen oder neu zu bauen und netzverstärkende Technologien über 21.000 Meilen einzusetzen, wodurch mehr als 23 GW zusätzliche Netzkapazität für Rechenzentrum-Interconnection-Korridore freigesetzt werden.
- September 2026: American Transmission Company stellte Anträge in Höhe von insgesamt 2,63 Milliarden USD–2,98 Milliarden USD für neue Übertragungsleitungen und Umspannwerke zur Versorgung von Microsoft- und Vantage-Rechenzentren im südöstlichen Wisconsin. Der Antrag umfasste 3 genehmigte Projekte für Microsofts Mount Pleasant Campus und Metas Beaver Dam Rechenzentrum mit Kosten von mindestens 1,18 Milliarden USD.
Berichtsumfang des nordamerikanischen Marktes für Rechenzentrum-Netzinfrastruktur und Interconnection
Der nordamerikanische Markt für Rechenzentrum-Netzinfrastruktur und Interconnection umfasst die Infrastruktur, Geräte und Systeme, die erforderlich sind, um Rechenzentren an das Stromnetz anzuschließen und eine zuverlässige, effiziente und hochkapazitive Stromversorgung in der gesamten Region zu gewährleisten. Der Markt umfasst neue Netzanschlüsse, Aufrüstungen bestehender Anschlüsse, dedizierte Übertragungsinfrastruktur, Umspannwerke und Schaltanlagen, Leistungstransformatoren, Übertragungsleitungen und Kabel, Schaltanlagen und Schutzsysteme sowie Netzanschluss-, Steuerungs- und Überwachungssysteme.
Der Bericht über den nordamerikanischen Markt für Rechenzentrum-Netzinfrastruktur und Interconnection ist segmentiert nach Interconnection-Projekttyp (Neue Netzanschlüsse, Bestehende Anschlussaufrüstungen, Dedizierte Übertragungsinfrastruktur und Umspannwerks- und Netzinterconnection-Aufrüstungen), Infrastrukturkomponente (Umspannwerke und Schaltanlagen, Leistungstransformatoren, Übertragungsleitungen und Kabel, Schaltanlagen und Schutzsysteme sowie Netzanschluss-, Steuerungs- und Überwachungssysteme), Spannungsebene (Nieder- und Mittelspannung, Hochspannung und Höchstspannung), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter [CSPs] sowie Unternehmen und Edge) und Geografie (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Neue Netzanschlüsse |
| Bestehende Anschlussaufrüstungen |
| Dedizierte Übertragungsinfrastruktur |
| Umspannwerks- und Netzinterconnection-Aufrüstungen |
| Umspannwerke und Schaltanlagen |
| Leistungstransformatoren |
| Übertragungsleitungen und Kabel |
| Schaltanlagen und Schutzsysteme |
| Netzanschluss-, Steuerungs- und Überwachungssysteme |
| Nieder- und Mittelspannung |
| Hochspannung |
| Höchstspannung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen und Edge |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Interconnection-Projekttyp | Neue Netzanschlüsse |
| Bestehende Anschlussaufrüstungen | |
| Dedizierte Übertragungsinfrastruktur | |
| Umspannwerks- und Netzinterconnection-Aufrüstungen | |
| Nach Infrastrukturkomponente | Umspannwerke und Schaltanlagen |
| Leistungstransformatoren | |
| Übertragungsleitungen und Kabel | |
| Schaltanlagen und Schutzsysteme | |
| Netzanschluss-, Steuerungs- und Überwachungssysteme | |
| Nach Spannungsebene | Nieder- und Mittelspannung |
| Hochspannung | |
| Höchstspannung | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmen und Edge | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die Bewertung des nordamerikanischen Marktes für Rechenzentrum-Netzinfrastruktur und Interconnection?
Der Markt wird 2026 auf 13,41 Milliarden USD bewertet und wird bis 2032 voraussichtlich 29,96 Milliarden USD bei einem CAGR von 13,59 % erreichen.
Was treibt Investitionen in die Rechenzentrum-Netzinfrastruktur an?
KI-Arbeitslasten, größere Hyperscale-Anschlüsse, Direktinvestitionen in dedizierte Anlagen und Versorgungsmodernisierung unterstützen die Nachfrage.
Welcher Interconnection-Projekttyp hat den größten Anteil?
Neue Netzanschlüsse hielten 2026 38,03 % des Umsatzes, während dedizierte Übertragungsinfrastruktur voraussichtlich den schnellsten CAGR von 14,39 % verzeichnen wird.
Welcher Rechenzentrumstyp führt die Nachfrage nach Netzanschlüssen an?
Cloud-Dienstanbieter hielten 2026 46,01 % des Umsatzes und werden bis 2032 voraussichtlich mit einem CAGR von 14,28 % wachsen.
Warum sind Engpässe bei der Stromgeräteversorgung für Rechenzentrumsprojekte wichtig?
Transformatoren, Schaltanlagen und Kabel können die Inbetriebnahme verzögern, was den Wert frühzeitiger Beschaffung und etablierter Lieferantenkapazitäten erhöht.
Welche Geografie wird bis 2032 voraussichtlich am schnellsten wachsen?
Mexiko wird voraussichtlich mit einem CAGR von 14,34 % wachsen, obwohl Netzanschlusszeitpläne und Verstärkungskosten wichtige Einschränkungen bleiben.