
Tamaño y Participación del Mercado de Infraestructura de Red y Conexión de Centros de Datos de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
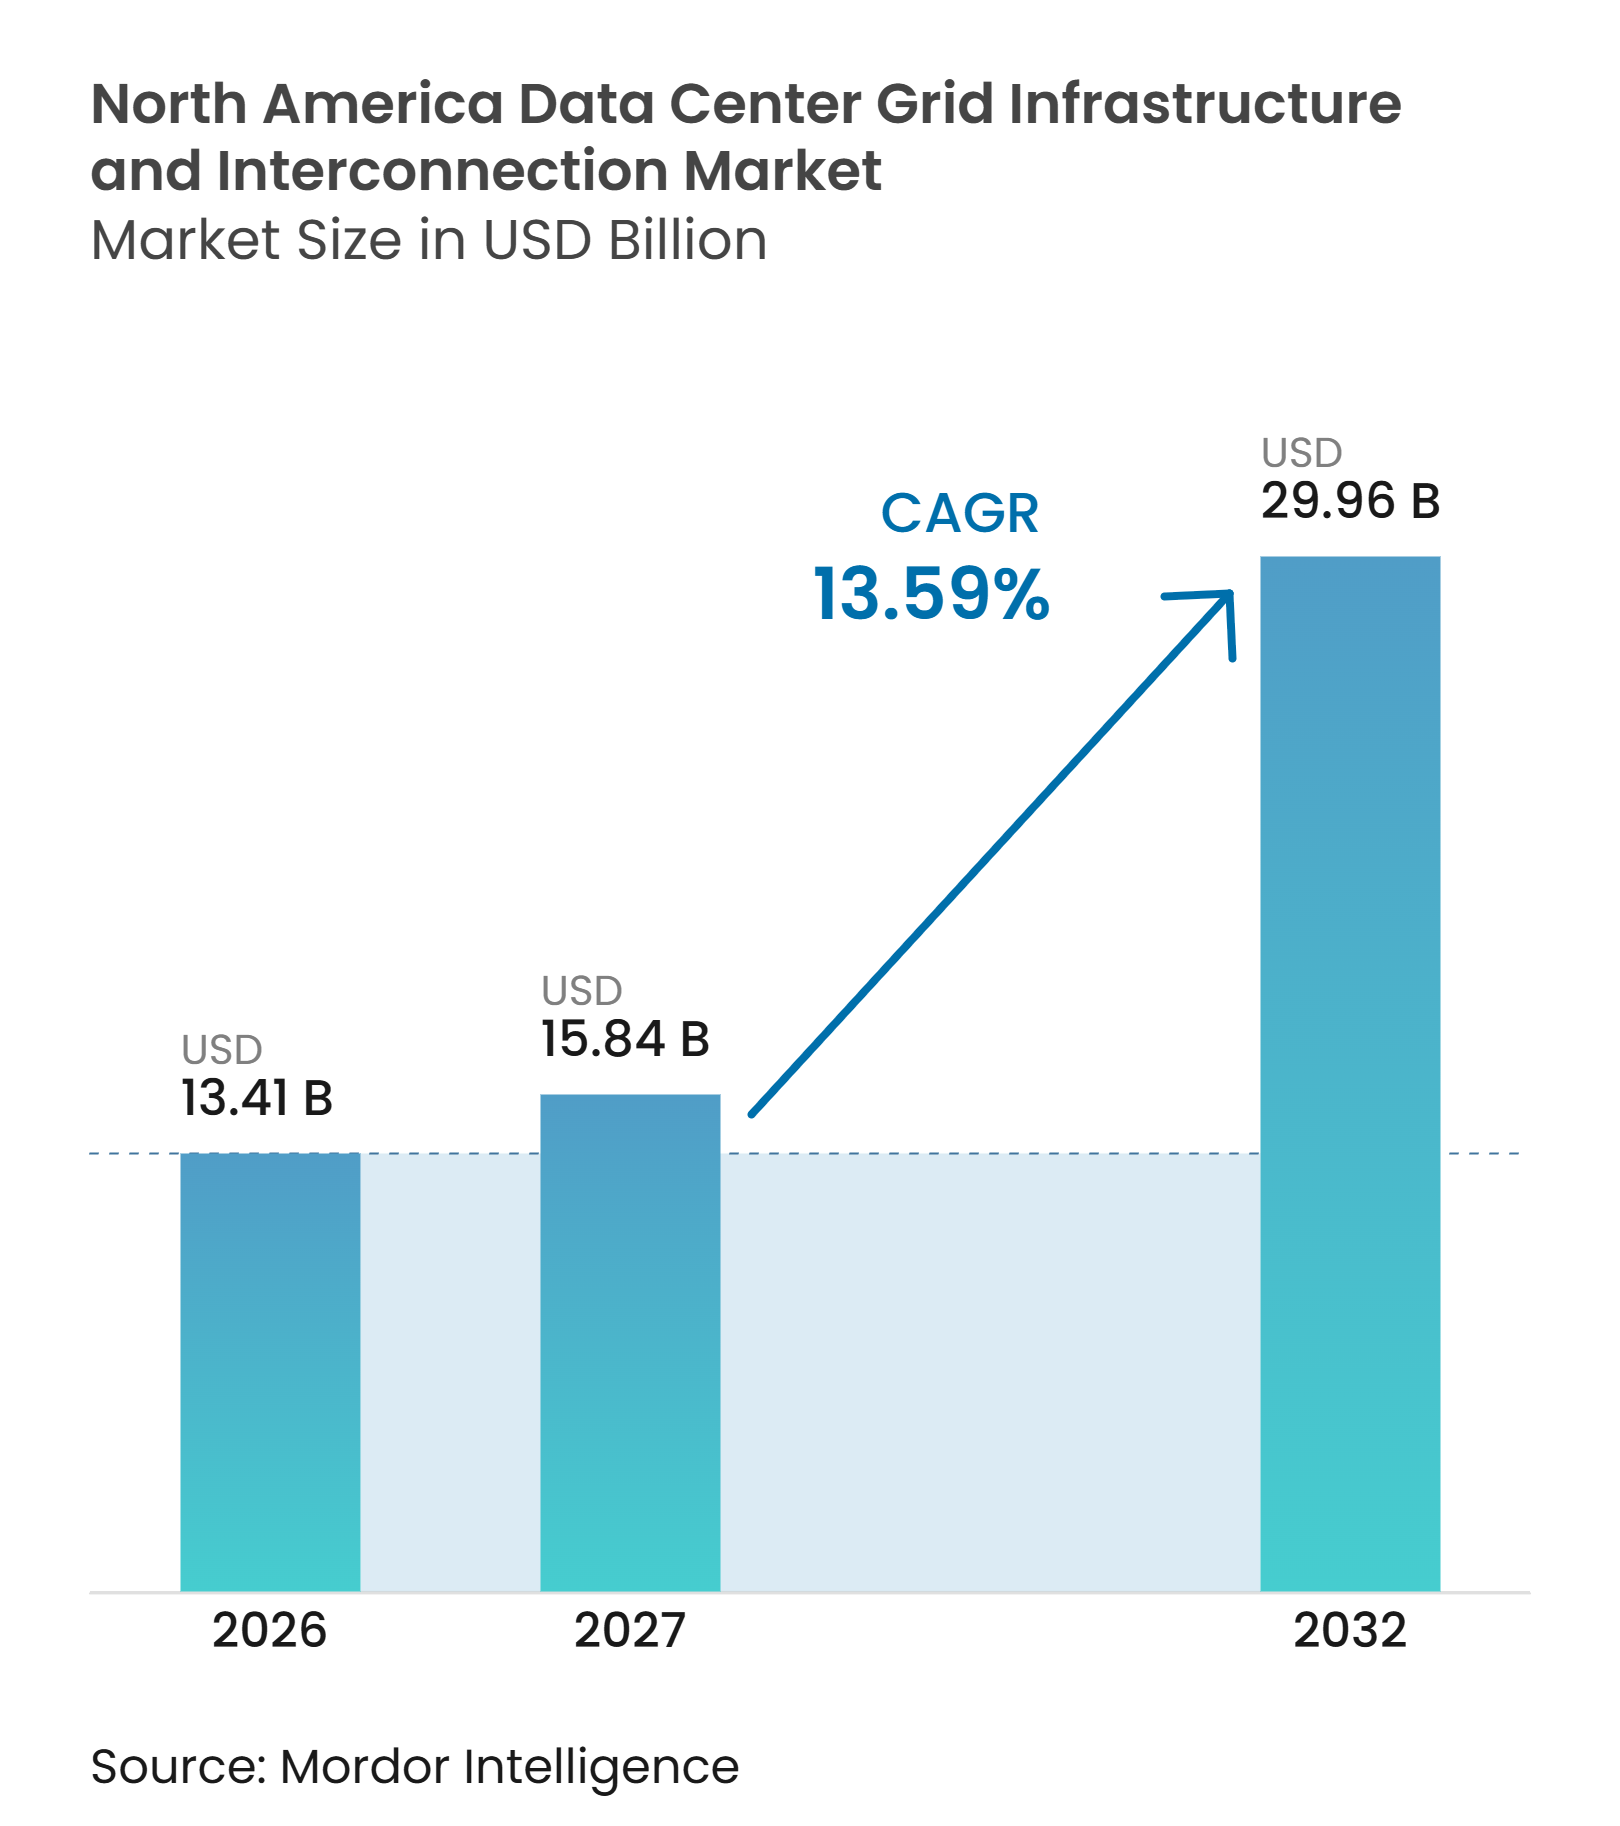
| Tamaño del mercado en el año base (2026) | 13.41 Mil millones de dólares |
| Tamaño del Mercado (2027) | 15.84 Mil millones de dólares |
| Tamaño del Mercado (2032) | 29.96 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.59 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Infraestructura de Red y Conexión de Centros de Datos de América del Norte por Mordor Intelligence
El tamaño del mercado de infraestructura de red y conexión de centros de datos de América del Norte fue valorado en 13,41 mil millones de USD en 2026 y se estima que se expandirá desde 15,84 mil millones de USD en 2027 hasta alcanzar 29,96 mil millones de USD para 2032, a un CAGR del 13,59% durante el período de pronóstico, 2027-2032. El mercado de infraestructura de red y conexión de centros de datos de América del Norte está transitando desde las solicitudes convencionales de servicio de utilidad hacia acuerdos de grandes cargas negociados, activos dedicados y vías de interconexión más rápidas. Las cargas de trabajo de IA están aumentando la necesidad de subestaciones de alta capacidad, conexiones de transmisión y sistemas de control de red. El Departamento de Energía de los Estados Unidos y la Comisión Federal Reguladora de Energía han centrado la atención política en la interconexión de grandes cargas, la confiabilidad y la asignación transparente de costos. La disponibilidad de equipos y los plazos de estudio de las empresas de servicios públicos siguen siendo fundamentales para la entrega de proyectos, lo que otorga ventaja a los proveedores con capacidad de fabricación, profundidad de ingeniería y experiencia regulatoria. El mercado de infraestructura de red y conexión de centros de datos de América del Norte también crea oportunidades para la energización por fases, acuerdos de carga flexible, generación co-ubicada y sistemas de protección digital.
Conclusiones Clave del Informe
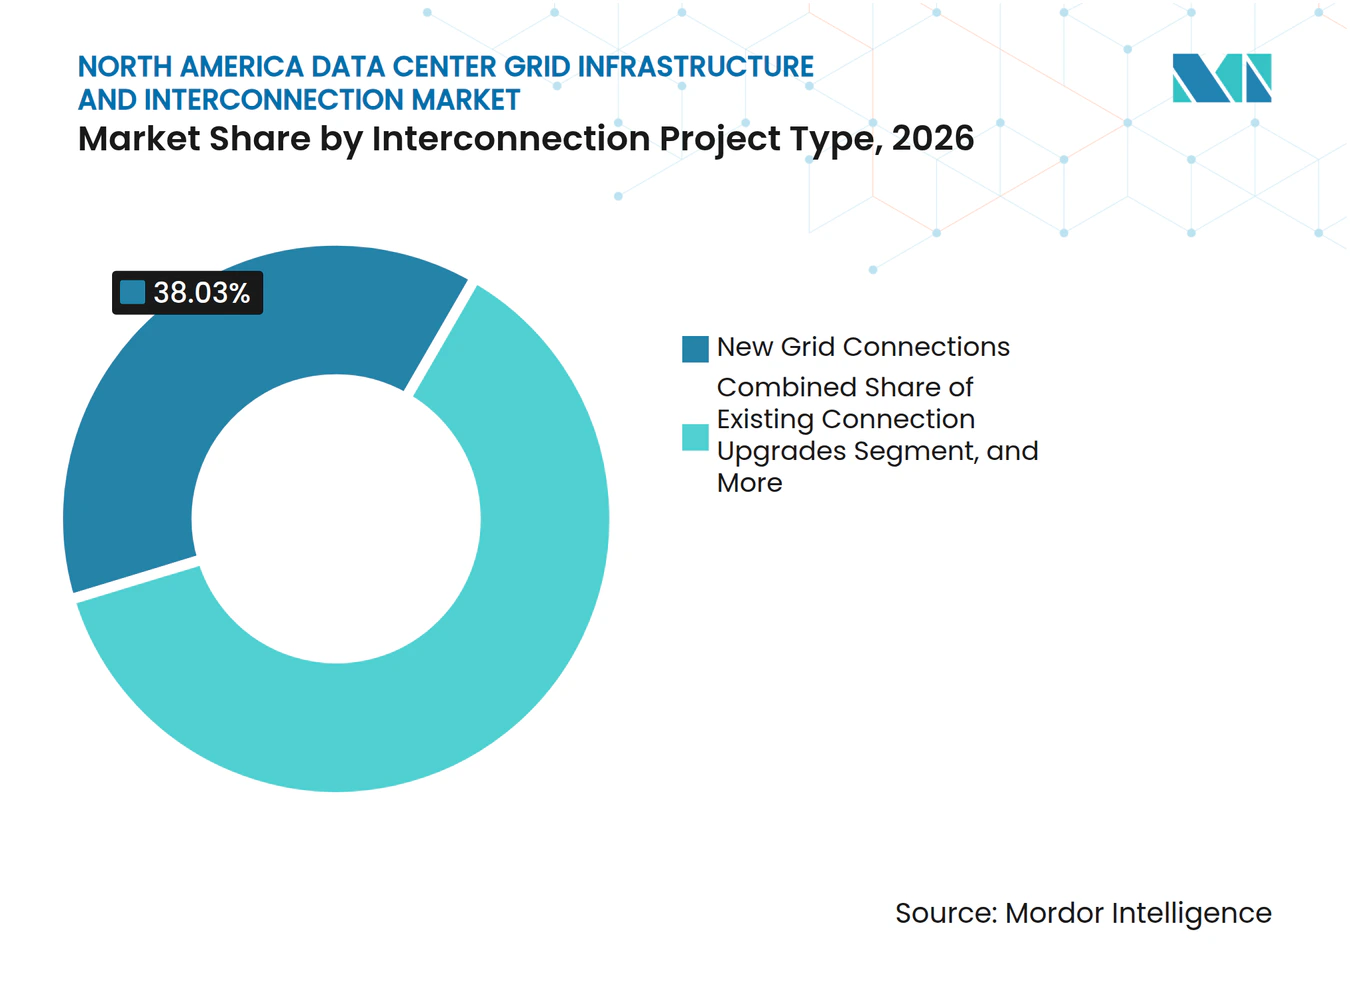
- Por tipo de proyecto de interconexión, las nuevas conexiones a la red representaron el 38,03% de los ingresos regionales en 2026, mientras que la infraestructura de transmisión dedicada se proyecta que se expandirá a un CAGR del 14,39% hasta 2032.
- Por componente de infraestructura, las subestaciones y patios de maniobras representaron el 28,04% del tamaño del mercado de infraestructura de red y conexión de centros de datos de América del Norte en 2026, mientras que los sistemas de conexión, control y monitoreo de red se proyecta que avanzarán a un CAGR del 14,57% hasta 2032.
- Por nivel de voltaje, las instalaciones de alta tensión representaron el 43,89% de los ingresos en 2026, mientras que los sistemas de extra-alta tensión se proyecta que se expandirán a un CAGR del 14,18% hasta 2032.
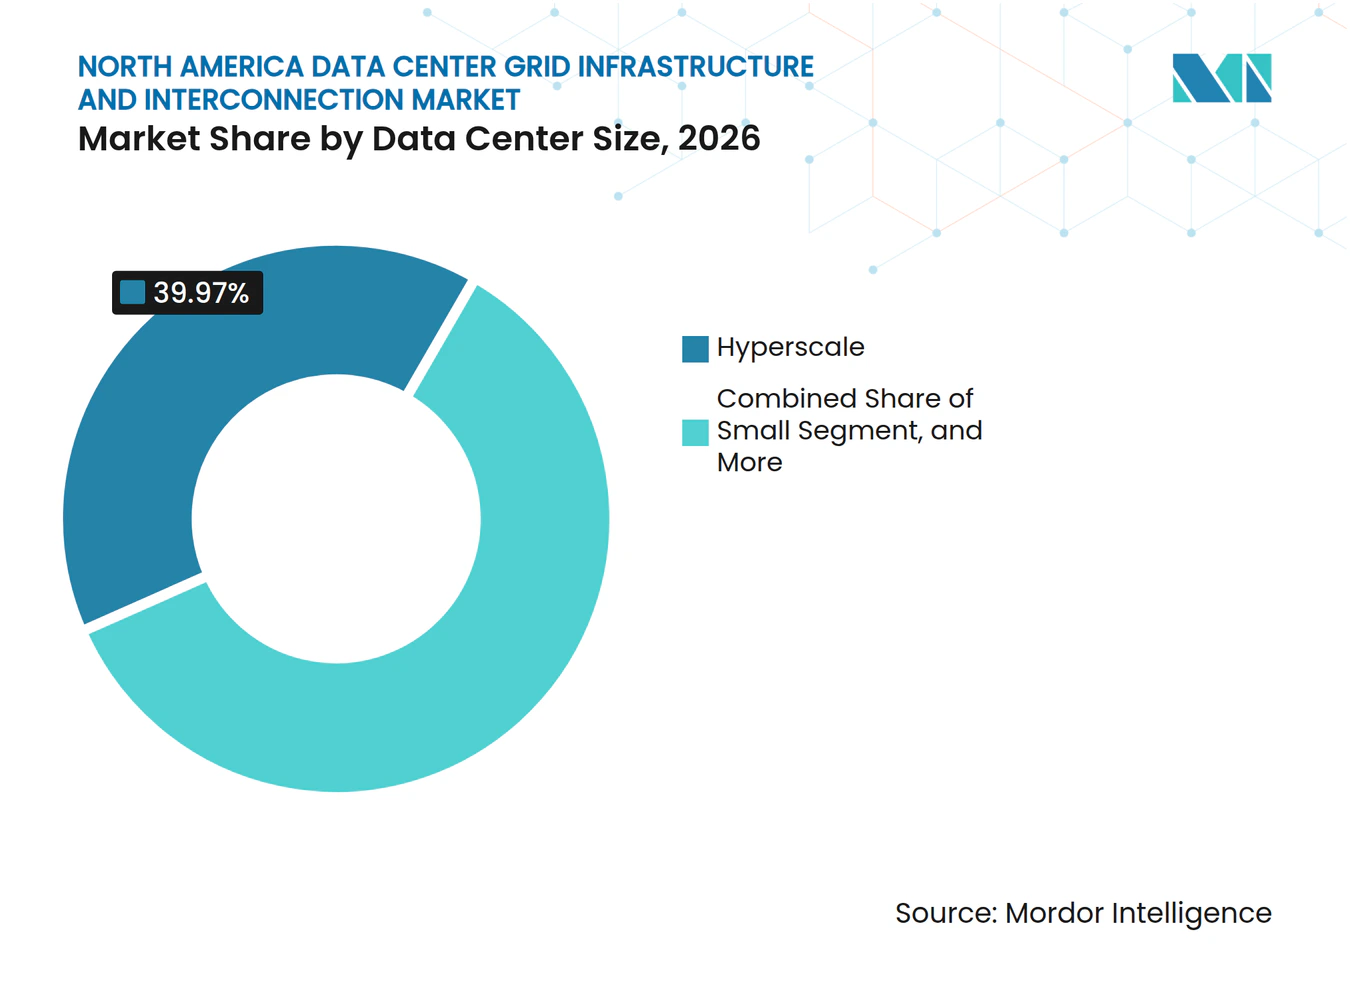
- Por tamaño de centro de datos, las instalaciones de hiperescala representaron el 39,97% de los ingresos en 2026 en el mercado de infraestructura de red y conexión de centros de datos de América del Norte y se proyecta que crecerán a un CAGR del 14,32% hasta 2032.
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron el 46,01% de los ingresos en 2026 y se proyecta que crecerán a un CAGR del 14,28% hasta 2032.
- Por geografía, los Estados Unidos representaron el 79,04% de los ingresos regionales en 2026, mientras que México se proyecta que se expandirá a un CAGR del 14,34% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Crecimiento de la Carga de Centros de Datos de IA e Hiperescala | +4.2% | Estados Unidos, Virginia, Texas y Ohio. Canadá, Ontario y Alberta. | Corto plazo (≤ 2 años) |
| Inversión en Activos de Interconexión Dedicados | +3.1% | Estados Unidos, áreas de cobertura de PJM, ERCOT y WECC. Canadá. | Mediano plazo (2-4 años) |
| Modernización de la Red y Reemplazo de Infraestructura Envejecida | +2.3% | Estados Unidos, Medio Oeste y Noreste. Canadá. | Largo plazo (≥ 4 años) |
| Integración de Energías Renovables y Almacenamiento | +1.6% | Estados Unidos, Texas, California y Medio Oeste. Canadá, Ontario. | Mediano plazo (2-4 años) |
| Modelos de Energización por Fases e Interconexión Flexible de Grandes Cargas | +1.3% | Estados Unidos, todas las áreas de cobertura de ISO y RTO. México. | Corto plazo (≤ 2 años) |
| Creciente Valor de los Sitios de Centros de Datos Listos para Energía | +0.8% | Estados Unidos, Norte de Virginia, Centro de Ohio y Phoenix. Canadá. | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
El Crecimiento de la Carga de Centros de Datos de IA e Hiperescala Impulsa el Gasto en Infraestructura
Las cargas de trabajo de IA están cambiando los requisitos de energía de la infraestructura de interconexión de red en toda América del Norte. El EPRI proyecta que los centros de datos podrían consumir entre el 9% y el 17% de la electricidad de los Estados Unidos para 2030, y las cargas de trabajo de IA representan entre el 15% y el 25% del uso de electricidad de los centros de datos. El Departamento de Energía de los Estados Unidos informó que los centros de datos utilizaron el 4,7% de la electricidad de los Estados Unidos en 2024 y podrían utilizar entre el 9,5% y el 15,3% para 2030.[1] El mercado de infraestructura de red y conexión de centros de datos de América del Norte, por lo tanto, requiere más subestaciones de alta capacidad, ramales de transmisión dedicados y equipos de protección. La Comisión Federal Reguladora de Energía informó que la capacidad conectada promedio de los centros de datos que entraron en servicio en 2025 se aproximó a los 80 MW, en comparación con los 25 MW en 2020. Estas conexiones más grandes sitúan los diseños de extra-alta tensión y la visibilidad de la red en tiempo real en el centro de la planificación de proveedores y empresas de servicios públicos.
La Inversión en Activos de Interconexión Dedicados Remodela los Flujos de Capital
El mercado de infraestructura de red y conexión de centros de datos de América del Norte está siendo apoyado cada vez más por la inversión directa de operadores de hiperescala y grandes operadores de colocación. Estos clientes están financiando subestaciones, líneas de transmisión y mejoras de red en lugar de depender únicamente de la expansión de la red financiada por las empresas de servicios públicos. American Electric Power anunció un plan de capital de 72 mil millones de USD hasta 2030 y una relación estratégica con Quanta Services para trabajos de transmisión de 765 kV y la expansión de la fabricación de equipos nacionales. PJM aprobó 5,9 mil millones de USD en proyectos de transmisión que apoyan las interconexiones de grandes cargas. Este modelo de financiamiento traslada la adquisición, la programación de equipos, la construcción y el riesgo de costos más directamente al cliente del centro de datos. También favorece a los proveedores que pueden ofrecer ingeniería integrada, adquisición, construcción y coordinación de equipos para el mercado de infraestructura de red y conexión de centros de datos de América del Norte.
La Modernización de la Red y el Reemplazo de Infraestructura Envejecida Amplían el Trabajo de Interconexión
Las necesidades de reemplazo de transmisión y subestaciones están ocurriendo junto con el aumento en la demanda de energía de los centros de datos. NERC pronostica un crecimiento de 224 GW en la demanda máxima de verano durante los próximos 10 años, lo que representa un 69% por encima de su proyección de 2024. En septiembre de 2026, el Departamento de Energía anunció 5,25 mil millones de USD en financiamiento para 31 proyectos de mejora de la red en 26 estados. El programa cubre más de 1.500 millas de reconstrucción o reconductorización de transmisión y tecnologías de mejora de la red en 21.000 millas. Los transformadores y subestaciones envejecidos en los principales corredores de centros de datos pueden determinar si un campus planificado recibe energía según lo programado. Esta alineación del trabajo de reemplazo y la nueva demanda apoya oportunidades de ingeniería y equipos en el mercado de infraestructura de red y conexión de centros de datos de América del Norte.
La Integración de Energías Renovables y Almacenamiento Añade Requisitos de Interconexión
Los compromisos de energía limpia de los centros de datos están aumentando la necesidad de diseños de interconexión que acomoden la generación, el almacenamiento y la demanda flexible. La Comisión Federal Reguladora de Energía dirigió a PJM a finales de 2025 para crear alternativas de servicio de transmisión para cargas co-ubicadas. Un estudio de PNAS de 2026 encontró que la capacidad disponible en 3.890 plantas de combustibles fósiles y renovables existentes en los Estados Unidos podría soportar hasta 597 GW de cogeneración económicamente viable sin superar la capacidad de interconexión existente. Portland General Electric demostró en octubre de 2025 que las herramientas de flexibilidad habilitadas por IA podrían liberar más de 80 MW de capacidad de interconexión. La iniciativa DCFlex de EPRI vincula la flexibilidad de carga de los centros de datos con un tratamiento de interconexión más rápido. Estos acuerdos aumentan el papel de los sistemas de control, la coordinación del almacenamiento y el diseño de protección en el mercado de infraestructura de red y conexión de centros de datos de América del Norte.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Plazos de Estudio y Construcción de Varios Años de las Empresas de Servicios Públicos | -1.8% | Estados Unidos, todas las áreas de cobertura de RTO. Canadá y México. | Corto plazo (≤ 2 años) |
| Restricciones de Suministro de Transformadores, Equipos de Maniobra y Cables | -1.4% | Estados Unidos, Canadá y México. | Mediano plazo (2-4 años) |
| Permisos Fragmentados y Normas de Recuperación de Costos | -0.9% | Estados Unidos, variación estado por estado. Canadá, variación provincial. | Largo plazo (≥ 4 años) |
| Incertidumbre en la Rampa de Carga de los Centros de Datos y la Finalización de Proyectos | -0.6% | Estados Unidos, principales ubicaciones de hiperescala. Canadá. | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Los Plazos de Estudio y Construcción de Varios Años de las Empresas de Servicios Públicos Limitan el Tiempo hasta la Energización
El intervalo entre una solicitud de interconexión y la energización es un riesgo de conversión importante para el mercado de infraestructura de red y conexión de centros de datos de América del Norte. El Laboratorio Nacional Lawrence Berkeley informó que solo el 13% de la capacidad que solicitó interconexión entre 2000 y 2020 había alcanzado la operación comercial a finales de 2025. El mismo análisis encontró que el 75% de esa capacidad había sido retirada.[2] La construcción de centros de datos generalmente toma entre 12 y 24 meses, mientras que los estudios, subestaciones y mejoras de transmisión pueden tomar entre 3 y 7 años. La regulación de grandes cargas de la Comisión Federal Reguladora de Energía busca abordar tales retrasos, pero la implementación por parte de los ISO y RTO sigue siendo un proceso de varios años. La brecha entre la construcción y la entrega de energía aumenta el valor de los compromisos de carga flexible, la energización por fases y el compromiso temprano con las empresas de servicios públicos.
Las Restricciones de Suministro de Transformadores, Equipos de Maniobra y Cables Reducen la Certeza del Cronograma
La escasez de equipos continúa restringiendo los cronogramas de entrega para el mercado de infraestructura de red y conexión de centros de datos de América del Norte. Los transformadores de gran potencia, los equipos de maniobra de alta tensión, los interruptores automáticos y los equipos de media tensión se requieren simultáneamente en proyectos de servicios públicos, generación y centros de datos. Hitachi Energy anunció una inversión en los Estados Unidos que supera los 1 mil millones de USD, incluidos 457 millones de USD para una instalación de transformadores de gran potencia en South Boston. La empresa también describió inversiones en componentes de transformadores, equipos de alta tensión y fabricación de transformadores. Prysmian inició una expansión de 500 millones de USD a 5 años en Texas que incluye una instalación de cables de media tensión que se espera entre en servicio en 2027. Hasta que la nueva capacidad esté completamente disponible, el riesgo de entrega respalda la adquisición anticipada y favorece a los proveedores con posiciones de fabricación aseguradas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Proyecto de Interconexión:
La Transmisión Dedicada Apoya Campuses de Mayor EscalaLas nuevas conexiones a la red representaron el 38,03% de los ingresos regionales en 2026. Esta posición refleja la continua importancia del servicio estándar mediado por empresas de servicios públicos para instalaciones empresariales y de colocación. La infraestructura de transmisión dedicada se proyecta que registrará un CAGR del 14,39% de 2027 a 2032. Los operadores de hiperescala están utilizando ramales privados de 500 kV y 765 kV cuando las colas convencionales no pueden cumplir con los cronogramas del proyecto. El Laboratorio Nacional Lawrence Berkeley encontró que el desarrollo de la interconexión puede tomar más de 5 años desde la solicitud hasta la operación comercial. Las mejoras de subestaciones e interconexión de red forman el segundo tipo de proyecto más grande a medida que las empresas de servicios públicos aumentan la capacidad de alojamiento en los corredores de centros de datos establecidos. Las mejoras de conexiones existentes siguen siendo relevantes para los operadores que añaden carga a los campus energizados. Estos proyectos generalmente tienen valores unitarios más bajos que los nuevos sistemas de transmisión dedicados. En conjunto, las categorías muestran que el mercado de infraestructura de red y conexión de centros de datos de América del Norte cubre tanto nuevos puntos de entrada de grandes cargas como mejoras al servicio existente.
Las órdenes personalizadas de junio de 2026 de la Comisión Federal Reguladora de Energía requieren que los RTO aborden los servicios de transmisión para grandes cargas flexibles y asignen costos. Las órdenes apoyan un movimiento desde las solicitudes de servicio estándar hacia acuerdos de interconexión personalizados. La propuesta de grandes cargas del Departamento de Energía vincula los compromisos de reducción con un tratamiento de estudio más rápido. Este enfoque fomenta la inversión en almacenamiento y generación co-ubicada que puede reducir la demanda de la red durante períodos restringidos. Los activos dedicados también pueden hacer que el calendario, el alcance y la secuencia de un proyecto sean más transparentes para el cliente. Transfieren más responsabilidad de programación y adquisición al desarrollador. Los contratistas de ingeniería, adquisición y construcción deben, por lo tanto, gestionar la secuencia de construcción y los plazos de entrega de equipos más de cerca. La industria de infraestructura de red y conexión de centros de datos de América del Norte se beneficia donde los proveedores pueden coordinar los requisitos de las empresas de servicios públicos con los activos financiados por el cliente.



Por Componente de Infraestructura:
Los Sistemas de Monitoreo Lideran el CrecimientoLas subestaciones y patios de maniobras representaron el 28,04% del tamaño del mercado de infraestructura de red y conexión de centros de datos de América del Norte en 2026. Cada campus de gran escala necesita una subestación dedicada o de propiedad de la empresa de servicios públicos en su interfaz principal con la red. Los sistemas de conexión, control y monitoreo de red se proyecta que se expandirán a un CAGR del 14,57% de 2027 a 2032. Los operadores de centros de datos necesitan visibilidad en tiempo real y protección automatizada en el punto de interconexión. Schweitzer Engineering Laboratories identificó preocupaciones de estabilidad de la red relacionadas con los patrones de carga de IA durante su sesión técnica de septiembre de 2026. Los transformadores de potencia siguen siendo un componente importante porque los grandes campus necesitan equipos de conversión y conexión de alta capacidad. Las líneas de transmisión y cables también se benefician de los ramales privados de empresas de servicios públicos y las mejoras de la red. La inversión de Prysmian en Texas refleja la demanda de producción de cables de media tensión que respaldan estas conexiones.
Los equipos de maniobra y los sistemas de protección completan la combinación de equipos básicos para el mercado de infraestructura de red y conexión de centros de datos de América del Norte. Los equipos de maniobra aislados en gas son adecuados para ubicaciones urbanas y suburbanas con espacio limitado, donde una huella más pequeña apoya el diseño del proyecto. Los proveedores también están desarrollando equipos para cargas de computación de mayor densidad y arquitecturas de energía más compactas. Siemens y Reinhausen anunciaron en agosto de 2026 un transformador de estado sólido diseñado para proporcionar una salida estable de 800 VCC. El equipo es modular y escalable hasta 36 kV CA. Tal desarrollo apunta tanto a la huella física como a los requisitos de infraestructura de interconexión. Los productos de control digital también deben funcionar con los sistemas convencionales de protección y comunicaciones de las empresas de servicios públicos. Como resultado, los proveedores de componentes compiten en cumplimiento técnico, disponibilidad de equipos y capacidad de integración en lugar de solo capacidad de hardware.
Por Nivel de Voltaje:
La Extra-Alta Tensión Aborda el Requisito de EscalaLas instalaciones de alta tensión representaron el 43,89% del tamaño del mercado de infraestructura de red y conexión de centros de datos de América del Norte en 2026. El rango de 69 kV a 230 kV sigue siendo el nivel de conexión principal para instalaciones empresariales, de colocación y de nube de escala media. Los sistemas de extra-alta tensión se proyecta que se expandirán a un CAGR del 14,18% de 2027 a 2032. Estos sistemas operan a 345 kV, 500 kV y 765 kV y sirven a los mayores requisitos de hiperescala. ERCOT aprobó un proyecto de transmisión de 9,4 mil millones de USD en 2026 que cubre más de 1.100 millas en el este de Texas. El proyecto fue diseñado para transportar más del doble de la electricidad de las líneas existentes de 345 kV. Las instalaciones de bajo y medio voltaje continúan sirviendo a empresas más pequeñas e instalaciones de borde. Estos proyectos de menor voltaje tienen un gran número de proyectos pero valores individuales más bajos.
La relación entre AEP y Quanta Services cubre el diseño de transmisión de 765 kV y la expansión de la fabricación nacional de equipos de extra-alta tensión. Este trabajo posiciona a las empresas de ingeniería, adquisición y construcción para proyectos de interconexión más grandes y complejos. Los fabricantes de equipos coreanos están expandiendo la capacidad en los Estados Unidos para suministrar los niveles de voltaje más altos. LS Electric obtuvo un contrato de 312 millones de USD en noviembre de 2025 para equipos de 525 kV destinados a proyectos de centros de datos. Hyosung mantiene una instalación de fabricación de transformadores de 765 kV en Memphis, Tennessee. HD Hyundai Electric planea comenzar la producción de equipos de 765 kV en su segunda planta en Alabama a mediados de 2027. El mercado de infraestructura de red y conexión de centros de datos de América del Norte requiere que los proveedores de equipos cumplan simultáneamente con los estándares de voltaje, confiabilidad y producción. Ese requisito crea una barrera significativa para los proveedores sin capacidad de fabricación y pruebas relevante.
Por Tamaño de Centro de Datos:
Las Instalaciones de Hiperescala Combinan Escala y Crecimiento de la DemandaLas instalaciones de hiperescala representaron el 39,97% de la participación del mercado de infraestructura de red y conexión de centros de datos de América del Norte en 2026. Se proyecta que registren un CAGR del 14,32% hasta 2032. Esta categoría concentra la demanda de subestaciones de extra-alta tensión, ramales de transmisión dedicados y sistemas de monitoreo avanzados. Las grandes instalaciones en el rango de 10-100 MW también añaden volúmenes significativos de mejoras de subestaciones. Las instalaciones medianas y pequeñas sirven a casos de uso empresariales y de borde donde la complejidad de la conexión es menor. Su recuento agregado de proyectos sigue siendo significativo en ubicaciones con menos desarrollo de hiperescala. Los campus de hiperescala utilizan cada vez más la energización por fases porque la capacidad total planificada puede superar la carga energizada inicial. La infraestructura de red debe soportar la puesta en marcha por etapas mientras mantiene operaciones confiables. Esta combinación de escala y entrega por etapas hace que los proyectos de hiperescala sean importantes para el mercado de infraestructura de red y conexión de centros de datos de América del Norte.
El desarrollo de campus por fases a menudo combina incrementos de 300-450 MW dentro de un plan mucho más grande. El sistema de energía debe soportar la puesta en marcha secuencial mientras preserva la estabilidad para la red más amplia. Este requisito crea demanda de ingeniería especializada, planes de conmutación y diseño de sistemas de control. Los operadores de hiperescala también tienen el capital y la certeza de demanda para financiar infraestructura dedicada más temprano en el ciclo de vida del proyecto. GE Vernova y AWS firmaron un acuerdo marco en marzo de 2025 para soluciones de subestaciones llave en mano en múltiples sitios de centros de datos. El acuerdo incluye equipos eléctricos, gestión de proyectos y apoyo a la construcción. Estos acuerdos integran a los proveedores de equipos e ingeniería en el proceso de desarrollo de centros de datos. Los grandes proyectos también intensifican la necesidad de un compromiso temprano con las empresas de servicios públicos y cronogramas de adquisición firmes. Los proveedores que pueden ejecutar despliegues repetibles de alta capacidad están mejor posicionados en esta parte de la industria de infraestructura de red y conexión de centros de datos de América del Norte.

Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Anclan la Demanda ActualLos proveedores de servicios en la nube representaron el 46,01% de los ingresos en el mercado de infraestructura de red y conexión de centros de datos de América del Norte en 2026. Se proyecta que se expandirán a un CAGR del 14,28% hasta 2032. Esta posición dual refleja los compromisos de capital de los grandes proveedores de nube hacia infraestructura de red a medida. Sus proyectos frecuentemente requieren paquetes de equipos integrados, subestaciones dedicadas y adquisición de largo plazo. El acuerdo de GE Vernova con AWS ilustra esta integración directa con el proveedor. Los proveedores de nube también utilizan planes de campus más grandes, lo que aumenta la demanda de interconexión por fases y servicios de flexibilidad. Sus prácticas de compra pueden ayudar a los proveedores de equipos a planificar la capacidad y los volúmenes de contratos. Estas características establecen a los proveedores de servicios en la nube como el principal ancla de demanda para el mercado de infraestructura de red y conexión de centros de datos de América del Norte.
Los operadores de colocación forman el segundo segmento más grande por tipo de centro de datos. Para estos operadores, la capacidad de subestación lista para energía es un factor importante para atraer inquilinos de hiperescala. Las instalaciones empresariales y de borde representan un tercer grupo con conexiones individuales más pequeñas en ubicaciones más distribuidas. Las soluciones prefabricadas de tipo e-House pueden reducir el tiempo de construcción en el sitio para tales proyectos. Los estándares de confiabilidad de NERC y los requisitos evolutivos de grandes cargas influyen en la adquisición en todos los tipos de instalaciones. Los operadores empresariales necesitan demostrar cada vez más que las conexiones propuestas pueden ser atendidas de manera confiable. La oportunidad resultante no se limita a los campus muy grandes. También se extiende a equipos y servicios de conexión estandarizados en una gama más amplia de proyectos de centros de datos. El mercado de infraestructura de red y conexión de centros de datos de América del Norte, por lo tanto, incluye modelos de adquisición distintos, pero cada uno depende de un acceso confiable a la red.
Análisis Geográfico
Los Estados Unidos representaron el 79,04% de la participación del mercado de infraestructura de red y conexión de centros de datos de América del Norte en 2026. Tiene la mayor concentración de campus de hiperescala de la región, extensas colas de interconexión y una importante inversión en fabricación de equipos. EPRI proyecta que los centros de datos podrían representar entre el 39% y el 57% del uso de electricidad de Virginia para 2030. Texas está fortaleciendo su red de transmisión a través de la expansión de 9,4 mil millones de USD y 765 kV de ERCOT. ERCOT AEP reportó 18 GW de carga de centros de datos comprometida para 2030 en 11 estados. California sigue siendo una ubicación de alta demanda pero restringida, que requiere una planificación de transmisión sustancial para nuevas grandes cargas. Los Estados Unidos, por lo tanto, combinan una alta demanda con el mayor flujo de inversión en red y actividad de proveedores.
Canadá representa una participación creciente de la demanda regional, particularmente en Ontario, Alberta y Columbia Británica. La disponibilidad de energía hidroeléctrica y las condiciones más frías apoyan el desarrollo de centros de datos en varias provincias. Manitoba Hydro anunció en octubre de 2026 una inversión de hasta 1,2 mil millones de CAD (870 millones de USD) para renovar 42 subestaciones en Winnipeg y Brandon. El programa refleja la necesidad más amplia de reemplazar activos de red envejecidos mientras se acomoda la creciente demanda. Los corredores de transmisión transfronterizos también apoyan los vínculos de planificación entre el suministro canadiense y los centros de demanda de los Estados Unidos. Canadá añade trabajo de modernización de servicios públicos y consideraciones de disponibilidad de energía al mercado de infraestructura de red y conexión de centros de datos de América del Norte.
México se proyecta que registrará el CAGR regional más alto del 14,34% de 2027 a 2032. MEXDC reportó una capacidad de TI instalada de 279 MW en abril de 2026, con 205 MW en construcción y 1.730 MW anunciados. Querétaro es una ubicación de desarrollo importante, pero una conexión a la red puede añadir 3 años al cronograma de un centro de datos. MEXDC estima que los proyectos por encima de 50-70 MW pueden requerir hasta un 35% de gasto de capital adicional para el refuerzo de la red, que debe donarse a CFE. Un acuerdo de coordinación entre CFE y MEXDC de septiembre de 2026 estableció grupos de trabajo técnicos para planificar las necesidades de electricidad de forma semanal. La oportunidad de México depende de una planificación estructurada de interconexión, coordinación con las empresas de servicios públicos y financiamiento de infraestructura.
Panorama Competitivo
Concentración del Mercado
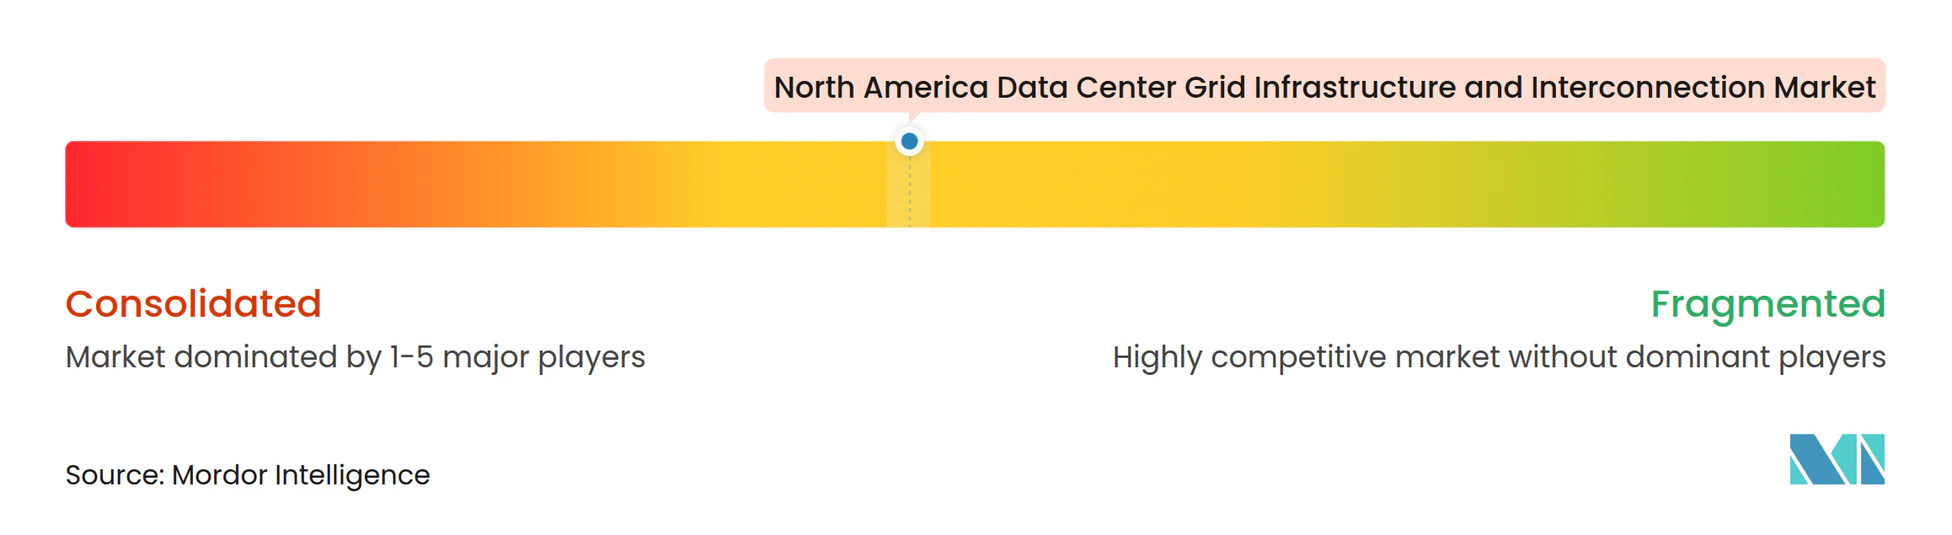
El mercado de infraestructura de red y conexión de centros de datos de América del Norte está moderadamente concentrado en equipos y fragmentado en ingeniería, adquisición y construcción y construcción especializada. ABB, Siemens Energy, Schneider Electric, GE Vernova, Eaton e Hitachi Energy representan colectivamente entre el 55% y el 60% de los ingresos por equipos de maniobra según la evaluación del mercado suministrado. Las principales empresas de equipos compiten a través de la capacidad de fabricación, la amplitud del portafolio, los estándares técnicos y el soporte de entrega de proyectos. Hitachi Energy comprometió más de 1 mil millones de USD para la expansión en los Estados Unidos, incluidos 457 millones de USD para una instalación de transformadores de gran potencia en South Boston. Los fabricantes coreanos también están expandiendo la producción local para la demanda en el rango de 345 kV a 765 kV. Esta concentración es más visible en equipos de alta tensión que en servicios de construcción.
Las empresas de ingeniería, adquisición y construcción compiten agrupando capacidades de ingeniería, adquisición, construcción, generación, almacenamiento, transmisión y subestaciones. Quanta Services fue seleccionada por NiSource en octubre de 2025 para diseñar, adquirir y construir 3 GW de generación e infraestructura de red para un cliente de gran carga.[3] El programa incluye turbinas de gas de ciclo combinado, almacenamiento de baterías, transmisión, subestaciones e infraestructura subterránea. AEP y Quanta Services también formaron una relación estratégica para avanzar en la transmisión de alta tensión y la fabricación. Estos movimientos muestran un cambio hacia la entrega integrada para infraestructura de red financiada por el cliente.
Las empresas de tecnología y los socios de servicios públicos están persiguiendo la optimización de la capacidad y diseños de equipos compactos. Las herramientas de flexibilidad de Portland General Electric demostraron más de 80 MW de capacidad de interconexión liberada en octubre de 2025. Siemens y Reinhausen están desarrollando un transformador de estado sólido para centros de datos preparados para IA. Los estándares de NERC y las acciones de grandes cargas de la Comisión Federal Reguladora de Energía favorecen a los proveedores con conocimiento regulatorio, experiencia operativa de alta tensión y credenciales de fabricación nacional. Las oportunidades más abiertas están en los servicios de energización por fases, los sistemas de protección de carga basados en IA y las plataformas de adquisición que mejoran la visibilidad de la entrega de equipos. La competencia seguirá siendo más intensa donde los grandes proyectos requieren equipos probados, soporte de cumplimiento y ejecución confiable.
Líderes de la Industria de Infraestructura de Red y Conexión de Centros de Datos de América del Norte
-
Quanta Services, Inc.
-
GE Vernova Inc.
-
Hitachi Energy Ltd.
-
Siemens Energy
-
MYR Group Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Infraestructura de Red y Conexión de Centros de Datos de América del Norte Empresas cubiertas en este informe
- Quanta Services, Inc.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Siemens Energy AG
- MYR Group Inc.
- Primoris Services Corporation
- Prysmian S.p.A.
- Nexans S.A.
- Eaton Corporation plc
- ABB Ltd
- Schneider Electric SE
- Mitsubishi Electric Corporation
- Toshiba Energy Systems and Solutions Corporation
- Hyosung Heavy Industries Co., Ltd.
- HD Hyundai Electric Co., Ltd.
- LS ELECTRIC Co., Ltd.
- Hubbell Incorporated
- Vertiv Holdings Co
- Schweitzer Engineering Laboratories, Inc.
- Burns & McDonnell Engineering Company, Inc.
Desarrollos recientes de la industria en Mercado de Infraestructura de Red y Conexión de Centros de Datos de América del Norte
- Octubre de 2026: Avangrid completó inversiones en más de 40 instalaciones de subestaciones y adyacentes a subestaciones en Maine, Nueva York y Connecticut hasta 2026, incluidos reemplazos de equipos importantes, mejoras de automatización, mitigación de inundaciones y mejoras de capacidad en activos de nivel de transmisión que apoyan la creciente demanda de energía.
- Septiembre de 2026: Hyosung Heavy Industries ganó 386,5 mil millones de KRW, 280 millones de USD, en pedidos de transformadores de extra-alta tensión en un solo mes, comprendiendo unidades de 765 kV valoradas en 220 mil millones de KRW y unidades de 345 kV valoradas en 166,5 mil millones de KRW (125,7 millones de USD), para centros de datos de IA en el sur y norte de los Estados Unidos.
- Septiembre de 2026: La iniciativa SPARK del Departamento de Energía anunció 5,25 mil millones de USD en 31 proyectos de mejora de la red en 26 estados, incluidos 1,9 mil millones de USD en financiamiento federal, para reconductorizar o reconstruir más de 1.500 millas de líneas de transmisión y desplegar tecnologías de mejora de la red en 21.000 millas, desbloqueando más de 23 GW de capacidad de red adicional relevante para los corredores de interconexión de centros de datos.
- Septiembre de 2026: American Transmission Company presentó solicitudes por un total de 2,63 mil millones de USD a 2,98 mil millones de USD para nuevas líneas de transmisión y subestaciones para servir a los centros de datos de Microsoft y Vantage en el sureste de Wisconsin. La presentación incluyó 3 proyectos aprobados para el campus Mount Pleasant de Microsoft y el centro de datos Beaver Dam de Meta con un costo de al menos 1,18 mil millones de USD.
Alcance del Informe del Mercado de Infraestructura de Red y Conexión de Centros de Datos de América del Norte
El Mercado de Infraestructura de Red y Conexión de Centros de Datos de América del Norte comprende la infraestructura, los equipos y los sistemas necesarios para conectar los centros de datos a la red eléctrica y garantizar una entrega de energía confiable, eficiente y de alta capacidad en toda la región. El mercado incluye nuevas conexiones a la red, mejoras a las conexiones existentes, infraestructura de transmisión dedicada, subestaciones y patios de maniobras, transformadores de potencia, líneas de transmisión y cables, equipos de maniobra y sistemas de protección, y sistemas de conexión, control y monitoreo de red.
El Informe del Mercado de Infraestructura de Red y Conexión de Centros de Datos de América del Norte está segmentado por Tipo de Proyecto de Interconexión (Nuevas Conexiones a la Red, Mejoras de Conexiones Existentes, Infraestructura de Transmisión Dedicada, y Mejoras de Subestaciones e Interconexión de Red), Componente de Infraestructura (Subestaciones y Patios de Maniobras, Transformadores de Potencia, Líneas de Transmisión y Cables, Equipos de Maniobra y Sistemas de Protección, y Sistemas de Conexión, Control y Monitoreo de Red), Nivel de Voltaje (Bajo y Medio Voltaje, Alta Tensión y Extra-Alta Tensión), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube [CSP] y Empresarial y de Borde), y Geografía (Estados Unidos, Canadá y México). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Nuevas Conexiones a la Red |
| Mejoras de Conexiones Existentes |
| Infraestructura de Transmisión Dedicada |
| Mejoras de Subestaciones e Interconexión de Red |
| Subestaciones y Patios de Maniobras |
| Transformadores de Potencia |
| Líneas de Transmisión y Cables |
| Equipos de Maniobra y Sistemas de Protección |
| Sistemas de Conexión, Control y Monitoreo de Red |
| Bajo y Medio Voltaje |
| Alta Tensión |
| Extra-Alta Tensión |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y de Borde |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Proyecto de Interconexión | Nuevas Conexiones a la Red |
| Mejoras de Conexiones Existentes | |
| Infraestructura de Transmisión Dedicada | |
| Mejoras de Subestaciones e Interconexión de Red | |
| Por Componente de Infraestructura | Subestaciones y Patios de Maniobras |
| Transformadores de Potencia | |
| Líneas de Transmisión y Cables | |
| Equipos de Maniobra y Sistemas de Protección | |
| Sistemas de Conexión, Control y Monitoreo de Red | |
| Por Nivel de Voltaje | Bajo y Medio Voltaje |
| Alta Tensión | |
| Extra-Alta Tensión | |
| Por Tamaño de Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial y de Borde | |
| Por Geografía | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es la valoración del mercado de infraestructura de red y conexión de centros de datos de América del Norte?
El mercado está valorado en 13,41 mil millones de USD en 2026 y se estima que alcanzará 29,96 mil millones de USD para 2032 a un CAGR del 13,59%.
¿Qué está impulsando la inversión en infraestructura de red de centros de datos?
Las cargas de trabajo de IA, las conexiones de hiperescala más grandes, la inversión directa en activos dedicados y la modernización de las empresas de servicios públicos están apoyando la demanda.
¿Qué tipo de proyecto de interconexión tiene la mayor participación?
Las nuevas conexiones a la red representaron el 38,03% de los ingresos en 2026, mientras que la infraestructura de transmisión dedicada se proyecta que registrará el CAGR más rápido del 14,39%.
¿Qué tipo de centro de datos lidera la demanda de conexiones a la red?
Los proveedores de servicios en la nube representaron el 46,01% de los ingresos en 2026 y se proyecta que se expandirán a un CAGR del 14,28% hasta 2032.
¿Por qué son importantes las restricciones de suministro de equipos de energía para los proyectos de centros de datos?
Los transformadores, equipos de maniobra y cables pueden retrasar la energización, lo que aumenta el valor de la adquisición anticipada y la capacidad de proveedores establecidos.
¿Qué geografía se proyecta que se expandirá más rápido hasta 2032?
México se proyecta que se expandirá a un CAGR del 14,34%, aunque los plazos de conexión a la red y los costos de refuerzo siguen siendo restricciones importantes.