
北米データセンターグリッドインフラおよびインターコネクション市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
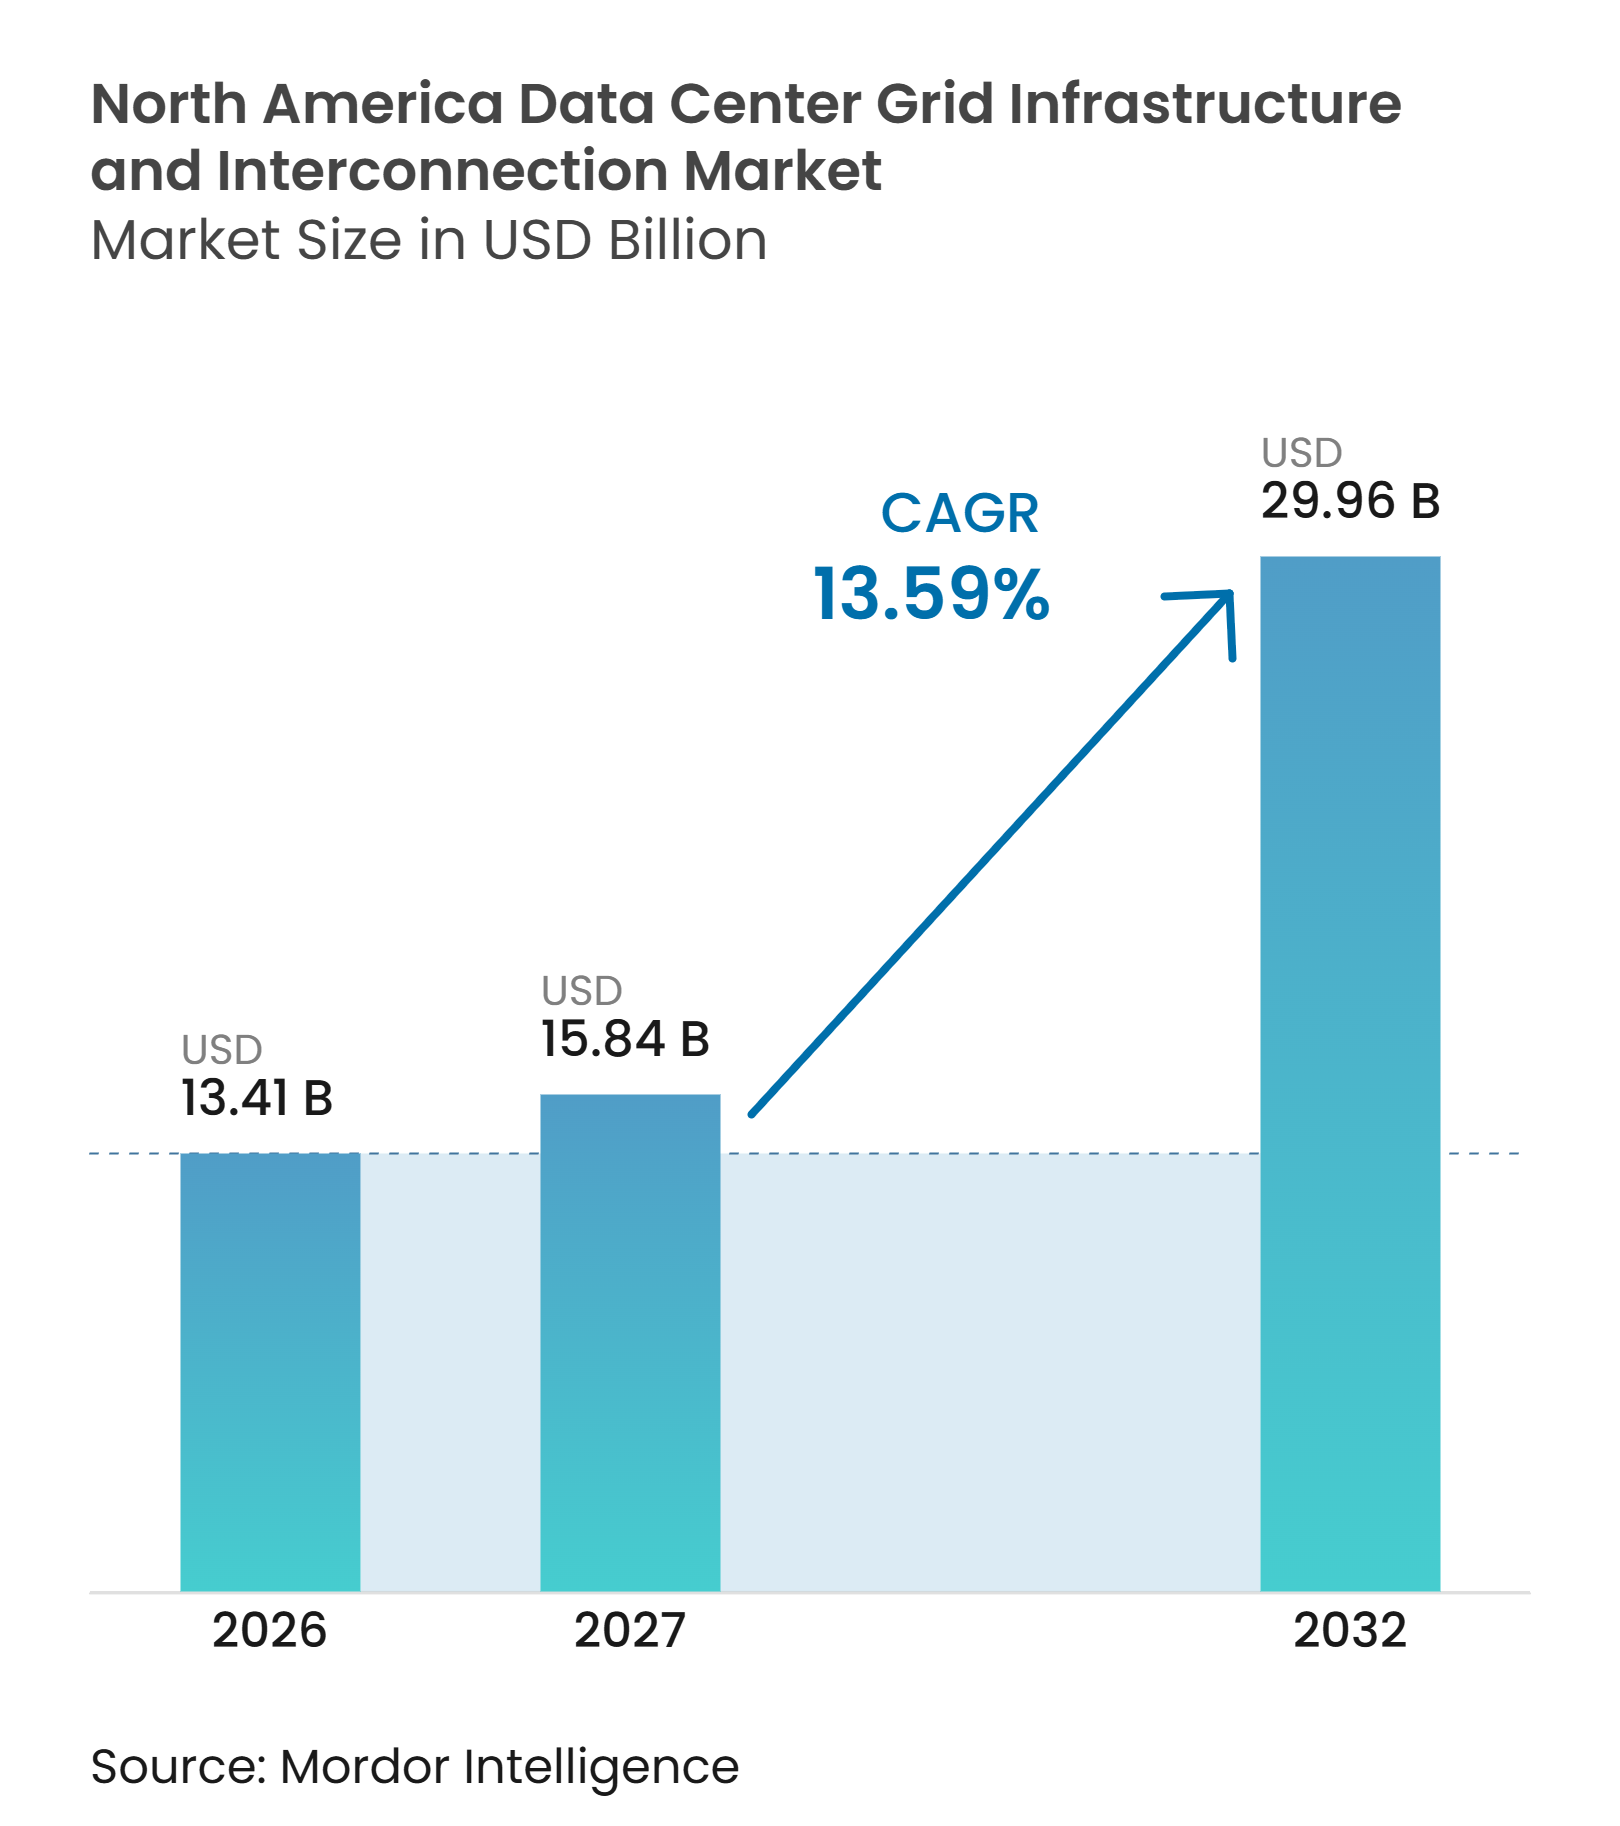
| 基準年の市場規模 (2026) | 13.41 十億米ドル |
| 市場規模 (2027) | 15.84 十億米ドル |
| 市場規模 (2032) | 29.96 十億米ドル |
| 成長率 (2027 - 2032) | 13.59 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米データセンターグリッドインフラおよびインターコネクション市場分析
北米データセンターグリッドインフラおよびインターコネクション市場規模は2026年に13.41 ビリオン 米ドルと評価され、2027年の15.84 ビリオン 米ドルから拡大し、予測期間(2027年~2032年)にCAGR 13.59%で2032年には29.96 ビリオン 米ドルに達すると推定されています。北米データセンターグリッドインフラおよびインターコネクション市場は、従来のユーティリティサービス申請から、交渉による大型負荷契約、専用資産、および迅速なインターコネクション経路へとシフトしています。AIワークロードの増大により、高容量変電所、送電接続、およびグリッド制御システムの需要が高まっています。米国エネルギー省および連邦エネルギー規制委員会(FERC)は、大型負荷インターコネクション、信頼性、および透明なコスト配分に政策的な注目を向けています。機器の入手可能性とユーティリティ調査のタイムラインは、プロジェクト納期の中核要因であり続けており、製造能力、エンジニアリングの深さ、および規制経験を持つサプライヤーに優位性をもたらしています。北米データセンターグリドインフラおよびインターコネクション市場は、段階的な通電、柔軟な負荷契約、自家発電の併設、およびデジタル保護システムの機会も生み出しています。
レポートの主要ポイント
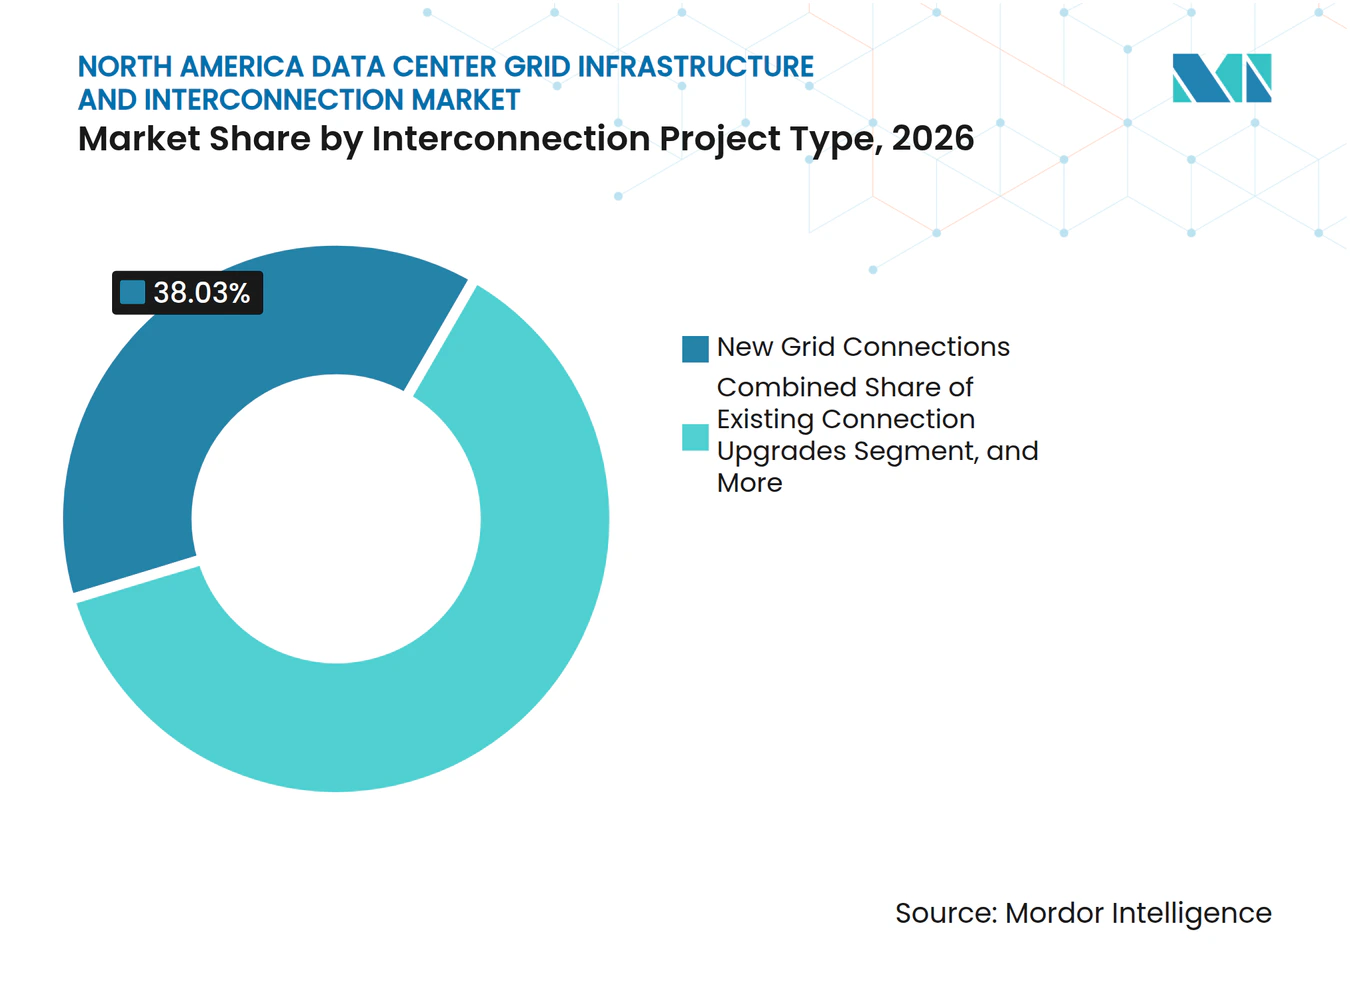
- インターコネクションプロジェクトタイプ別では、新規グリッド接続が2026年の地域収益の38.03%を占め、専用送電インフラは2032年にかけてCAGR 14.39%で拡大すると予測されています。
- インフラコンポーネント別では、変電所およびスイッチヤードが2026年の北米データセンターグリッドインフラおよびインターコネクション市場規模の28.04%を占め、グリッド接続・制御・監視システムは2032年にかけてCAGR 14.57%で拡大すると予測されています。
- 電圧レベル別では、高電圧設備が2026年の収益の43.89%を占め、超高電圧システムは2032年にかけてCAGR 14.18%で拡大すると予測されています。
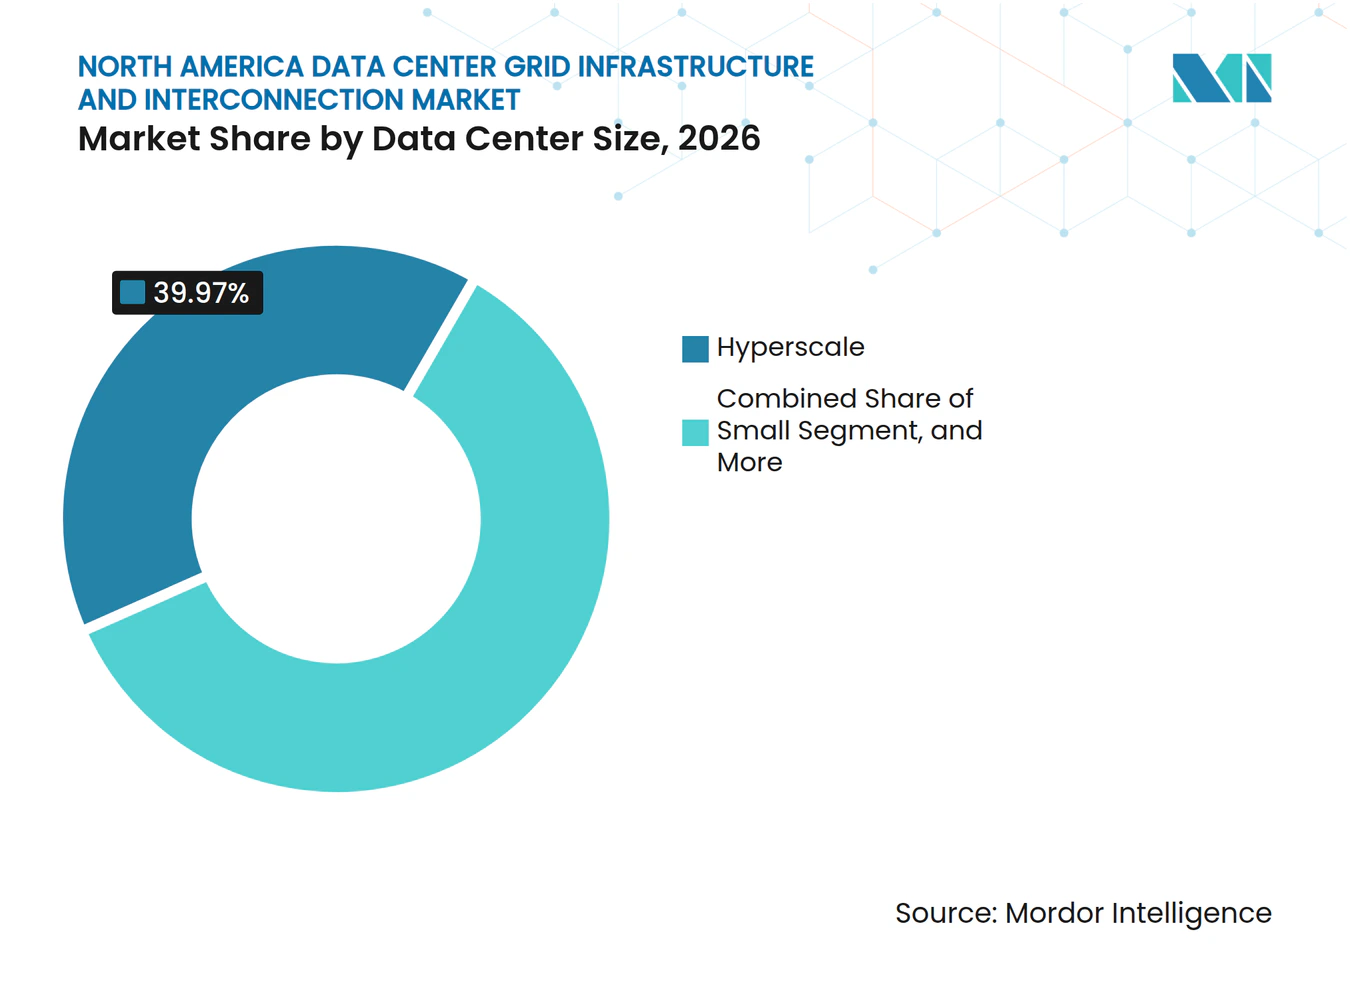
- データセンター規模別では、ハイパースケール施設が2026年の北米データセンターグリッドインフラおよびインターコネクション市場の収益の39.97%を占め、2032年にかけてCAGR 14.32%で成長すると予測されています。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年の収益の46.01%を占め、2032年にかけてCAGR 14.28%で成長すると予測されています。
- 地域別では、米国が2026年の地収益の79.04%を占め、メキシコは2032年にかけてCAGR 14.34%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの(概算)影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIおよびハイパースケールデータセンターの負荷増大 | +4.2% | 米国、バージニア州、テキサス州、オハイオ州。カナダ、オンタリオ州およびアルバータ州。 | 短期(2年以内) |
| 専用インターコネクション資産への投資 | +3.1% | 米国、PJM、ERCOT、およびWECCのフットプリント。カナダ。 | 中期(2~4年) |
| グリッドの近代化と老朽化インフラの更新 | +2.3% | 米国、中西部および北東部。カナダ。 | 長期(4年以上) |
| 再生可能エネルギーと蓄電の統合 | +1.6% | 米国、テキサス州、カリフォルニア州、および中西部。カナダ、オンタリオ州。 | 中期(2~4年) |
| 段階的な通電と柔軟な大型負荷インターコネクションモデル | +1.3% | 米国、全ISOおよびRTOフットプリント。メキシコ。 | 短期(2年以内) |
| パワーレディデータセンターサイトの価値向上 | +0.8% | 米国、ノーザンバージニア、セントラルオハイオ、およびフェニックス。カナダ。 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AIおよびハイパースケールデータセンターの負荷増大がインフラ支出を牽引
AIワークロードは、北米全域におけるグリッドインターコネクションインフラの電力要件を変えつつあります。EPRIは、データセンターが2030年までに米国電力消費の9%~17%を占める可能性があり、AIワークロードがデータセンター電力使用量の15%~25%を占めると予測しています。米国エネルギー省は、データセンターが2024年に米国電力の4.7%を使用し、2030年には9.5%~15.3%を使用する可能性があると報告しました。[1] そのため、北米データセンターグリッドインフラおよびイターコネクション市場では、高容量変電所、専用送電スパー、および保護機器の需要が一層高まっています。FERCは、2025年に運用開始したデータセンターの平均接続容量が80 MWに達し、2020年の25 MWから増加していると報告しました。これらの大型接続により、超高電圧設計とリアルタイムのグリッド可視化がサプライヤーおよびユーティリティの計画の中心に置かれています。
専用インターコネクション資産への投資が資本フローを再編
北米データセンターグリッドインフラおよびインターコネクション市場は、ハイパースケーラーおよび大規模コロケーション事業者からの直接投資によって支えられる度合いが高まっています。これらの顧客は、ユーティリティが資金を供出するネットワーク拡張だけに依存するのではなく、変電所、送電線、およびグリッドアップグレードに自ら資金を投じています。アメリカン・エレクトリック・パワー(AEP)は2030年までに72 ビリオン 米ドルの設備投資計画を発表し、765 kV送電工事および国内機器製造の拡大についてQuanta Servicesとの戦略的関係を公表しましたPJMは大型負荷インターコネクションを支援する5.9 ビリオン 米ドルの送電プロジェクトを承認しました。この資金調達モデルにより、調達、機器スケジューリング、建設、およびコストリスクがデータセンターの顧客により直接的に移転しています。また、北米データセンターグリッドインフラおよびインターコネクション市場向けに、統合的なエンジニアリング・調達・建設・機器コーディネーションを提供できるプロバイダーが有利になっています。
グリッドの近代化と老朽化インフラの更新がインターコネクション工事を拡大
送電および変電所の更新需要は、データセンターの電力需要増加と同時に発生しています。NERCは今後10年間の夏季ピーク需要が224 GW増加すると予測しており、これは2024年の予測比69%増です。2026年9月、エネルギー省は26州にわたる31件のグリッド改善プロジェクトに5.25 ビリオン 米ドルの資金を発表しました。このプログラムは、1,500マイル以上の送電線の再建または再電線化と、21,000マイルにわたるグリッド強化技術をカバーしています。主要なデータセンターコリドーにある老朽化したトランスフォーマーおよび変電所は、計画されたキャンパスが予定通りに電力を受電できるかどうかを左右します。この更新工事と新規需要の連携は、北米データセンターグリッドインフラおよびインターコネクション市場におけるエンジニアリングおよび機器の機会を支えています。
再生可能エネルギーと蓄電の統合によりインターコネクション要件が増加
データセンターのクリーンエネルギーコミットメントにより、発電、蓄電、および柔軟な需要に対応したインターコネクション設計の必要性が高まっています。FERCは2025年末にPJMに対し、自家発電の併設負荷向けの送電サービス代替案を策定するよう指示しました。2026年のPNAS研究では、既存の米国化石燃料・再生可能エネルギー発電所3,890か所の予備容量が、既存のインターコネクション容量を超えることなく、最大597 GWの経済的に実行可能なコジェネレーションを支援できることが示されました。ポートランド・ジェネラル・エレクトリックは2025年10月、AIを活用した柔軟性ツールにより80 MW以上のインターコネクション容量を放できることを実証しました。EPRIのDCFlexイニシアチブは、データセンターの負荷柔軟性を迅速なインターコネクション処理と結び付けています。これらの取り組みにより、北米データセンターグリッドインフラおよびインターコネクション市場における制御システム、蓄電コーディネーション、および保護設計の役割が増大しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの(概算)影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 複数年にわたるユーティリティ調査および建設タイムライン | -1.8% | 米国、全RTOフットプリント。カナダおよびメキシコ。 | 短期(2年以内) |
| トランスフォーマー、スイッチギア、およびケーブルの供給制約 | -1.4% | 米国、カナダ、およびメキシコ。 | 中期(2~4年) |
| 許認可およびコスト回収規則の断片化 | -0.9% | 米国、州ごとのばらつき。カナダ、州ごとのばらつき。 | 長期(4年以上) |
| データセンター負荷増加とプロジェクト完成における不確実性 | -0.6% | 米国、主要ハイパースケール立地。カナダ。 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
複数年にわたるユーティリティ調査および設タイムラインが通電までの時間を制約
インターコネクション申請から通電までの期間は、北米データセンターグリッドインフラおよびインターコネクション市場における重大なリスク要因です。ローレンス・バークレー国立研究所は、2000年から2020年の間にインターコネクションを申請した容量のうち、2025年末までに商業運転に達したのはわずか13%であったと報告しました。同分析では、その容量の75%が撤回されたことも明らかにされています。[2] データセンターの建設は通常12~24か月かかる一方、調査、変電所、および送電アップグレードには3~7年かかる場合があります。FERCの大型負荷規則制定はこうした遅延の解消を目指していますが、ISOおよびRTOによる実施には複数年をするプロセスです。建設と電力供給のギャップにより、柔軟な負荷コミットメント、段階的な通電、およびユーティリティとの早期協議の価値が高まっています。
トランスフォーマー、スイッチギア、およびケーブルの供給制約がスケジュールの確実性を低下
機器不足は、北米データセンターグリッドインフラおよびインターコネクション市場の納期スケジュールを引き続き制約しています。大型電力トランスフォーマー、高電圧スイッチギア、遮断器、および中電圧機器は、ユーティリティ、発電、およびデータセンタープロジェクトにわたって同時に必要とされています。Hitachi Energyは米国への500 ミリオン 米ドル超の投資を発表し、そのうち457 ミリオン 米ドルをサウスボストンの大型電力トランスフォーマー施設に充てると公表しました。同社はまた、トランスフォーマーコンポーネント、高電圧機器、およびトランスフォーマー製造への投資についても説明しました。Prysmianはテキサス州で1 ビリオン 米ドル、5年間の拡張工事を開始し、2027年に稼働予定の中電圧ケーブル施設を含んでいます。新たな産能力が完全に稼働するまでは、納期リスクが早期調達を促し、製造能力を確保しているサプライヤーに有利に働きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
インターコネクションプロジェクトタイプ別:
専用送電が大規模キャンパスを支援新規グリッド接続は2026年の地域収益の38.03%を占めました。この地位は、エンタープライズおよびコロケーション施設向けに、ユーティリティを介した標準サービスが引き続き重要であることを反映しています。専用送電インフラは2027年から2032年にかけてCAGR 14.39%を記録すると予測されています。ハイパースケール事業者は、従来のキューがプロジェクトスケジュールに対応できない場合、500 kVおよび765 kVのプライベートスパーを使用しています。ローレンス・バークレー国立研究所は、インターコネクション開発が申請から商業運転まで5年以上かかる場合があることを明らかにしました。確立されたデータセンターコリドーでユーティリティがホスティング容量を引き上げるにつれ、変電所およびグリッドインターコネクションのアップグレードが2番目に大きなプロジェクトタイプとなっています。既存接続のアップグレードは、通電済みキャンパスに負荷を追加する事業者にとって引き続き重要です。これらのプロジェクトは、新規の専用送電システムと比べて一般的に単位金額が低くなります。これらのカテゴリーを合わせると、北米データセンターグリッドインフラおよびインターコネクション市場が、新規の大型負荷接続ポイントと既存サービスのアップグレードの両方を対象としていることがわかります。
FERCの2026年6月のテーラーオーダーは、RTOに対して柔軟な大型負荷向けの送電サービスへの対応とコスト配分を義務付けています。この命令は、標準サービス申請からカスタマイズされたインターコネクション契約への移行を支援します。エネルギー省の大型負荷提案は、制限付き負荷コミットメントと迅速な調査処理を結び付けています。このアプローチは、制約期間中にグリッドへの引き込みを削減できる蓄電および自家発電への投資を促進します。専用資産は、プロジェクトのタイミング、範囲、および順序付けを顧客にとってより透明にすることができます。これにより、スケジューリングおよび調達の責任がより多くデベロッパーへ移転します。そのため、EPCコントラクターは建設の順序付けと機器のリードタイムをより密接に管理する必要があります。プロバイダーがユーティリティ要件と顧客が資金を供出する資産を調整できる場合、北米データセンターグリッドインフラおよびインターコネクション産業は恩恵を受けます。


注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
インフラコンポーネント別:
監視システムが成長をリード変電所およびスイッチヤードは2026年の北米データセンターグリッドインフラおよびインターコネクション市場規模の28.04%を占めました。大型キャンパスはそれぞれ、主要グリッドインターフェースに専用または電力会社所有の変電所を必要とします。グリッド接続・制御・監視システムは2027年から2032年にかけてCAGR 14.57%で拡大すると予測されています。データセンター事業者は、インターコネクションポイントにおけるリアルタイムの可視化と自動保護を必要としています。Schweitzer Engineering Laboratoriesは2026年9月のテクニカルセッションで、AIの負荷パターンに関連するグリッド安定性の懸念を指摘しました。大型キャンパスには高容量の変換・接続機器が必要であるため、電力トランスフォーマーは引き続き重要なコンポーネントです。送電線とケーブルも、プライベートのユーティリティスパーおよびネットワークアップグレードから恩恵を受けています。PrysmianのテキサスへのInvestmentは、これらの接続を支える中電圧ケーブル生産への需要を反映しています。
スイッチギアおよび保護システムは、北米データセンターグリッドインフラおよびインターコネクション市場のコア機器ミックスを完成させます。ガス絶縁スイッチギアは、フットプリントが小さいことでプロジェクト設計を支援できる、スペースに制約のある都市部および郊外の立地に適しています。サプライヤーはまた、高密度コンピューティング負荷およびよりコンパクトな電力アーキテクチャ向けの機器も開発しています。SiemensおよびReinhausenは2026年8月、安定した800 VDC出力を提供するよう設計された固体変圧器を発表しました。この機器はモジュール式で36 kV ACまでスケーラブルです。このような開発は、物理的なフットプリントとインターコネクションインフラの両方の要件を対象としています。デジタル制御製品は、従来のユーティリティ保護・通信システムとも連携する必要があります。その結果、コンポーネントサプライヤーはハードウェ容量だけでなく、技術的なコンプライアンス、機器の入手可能性、および統合能力で競争しています。
電圧レベル別:
超高電圧が大規模要件に対応高電圧設備は2026年の北米データセンターグリッドインフラおよびインターコネクション市場規模の43.89%を占めました。69 kV~230 kVの範囲は、エンタープライズ、コロケーション、および中規模クラウド施設の主要な接続層として引き続き機能しています。超高電圧システムは2027年から2032年にかけてCAGR 14.18%で拡大すると予測されています。これらのシステムは345 kV、500 kV、および765 kVで動作し、最大規模のハイパースケール要件に対応します。ERCOTは2026年にテキサス州東部で1,100マイル以上をカバーする9.4 ビリオン 米ドルの送電プロジェクトを承認しました。このプロジェクトは既存の345 kV線の2倍以上の電力を送電するよう設計されました。低・中電圧設備は引き続き中小規模のエンタープライズおよびエッジ施設にサービスを提供しています。これらの低電圧プロジェクトは件数は多いものの、個別の金額は低くなります。
AEPとQuanta Servicesの関は、765 kV送電設計および超高電圧機器の国内製造拡大を対象としています。この取り組みにより、EPC企業はより大規模で複雑なインターコネクションプロジェクトに備えることができます。韓国の機器メーカーは、最高電圧層への供給のために米国での生産能力を拡大しています。LS Electricは2025年11月にデータセンタープロジェクト向け525 kV機器に関する312 ミリオン 米ドルの契約を獲得しました。Hyosungはメンフィス(テネシー州)に765 kVトランスフォーマー製造施設を保有しています。HD Hyundai Electricは2027年中頃までにアラバマ州の第2工場で765 kV機器の生産を開始する計画です。北米データセンターグリッドインフラおよびインターコネクション市場では、機器サプライヤーが電圧、信頼性、および生産基準を同時に満たすことが求められます。この要件は、関連する製造・試験能力を持たないサプライヤーにとって意味のある参入障壁を生み出しています。
データセンター規模別:
ハイパースケール施設が規模と需要増大を兼ね備えるハイパースケール施設は2026年の北米データセンターグリッドンフラおよびインターコネクション市場シェアの39.97%を占めました。2032年にかけてCAGR 14.32%を記録すると予測されています。このカテゴリーは、超高電圧変電所、専用送電スパー、および高度な監視システムに対する需要に集中しています。10~100 MWの大型施設もかなりの変電所アップグレード量を追加します。中規模および小規模施設は、接続の複雑さが低いエンタープライズおよびエッジのユースケースに対応しています。ハイパースケール開発が少ない地域では、これらの集計プロジェクト数が引き続き重要です。計画された全容量が最初の通電負荷を超える可能性があるため、ハイパースケールキャンパスはますます段階的な通電を採用しています。グリッドインフラは、広域ネットワークの安定した運用を維持しながら、段階的な試運転をサポートする必要があります。この規模と段階的な納期の組み合わせにより、北米データセンターグリッドインフラおよびインターコネクション市場においてハイパースケールプロジェクトが重要となっています。
段階的なキャンパス開発は、はるかに大きな計画の中での300~450 MWの増分を組み合わせることが多くあります。電力システムは、広域ネットワークの安定性を保ちながら、順次的な試運転をサポートする必要があります。この要件が、専門的なエンジニアリング、切り替え計画、および制御システム設計の需要を生み出しています。ハイパースケーラーはまた、プロジェクトのライフサイクルの早い段階で専用インフラに資金を投じるだけの資本と需要の確実性を有しています。GE VernovaとAWSは2025年3月に、複数のデータセンターサイトにわたるターンキー変電所ソリューションに関する基本契約に署名しました。この契約には、電気機器、プロジェクト管理、および建設支援が含まれています。これらの取り決めにより、機器およびエンジニアリングプロバイダーがデータセンター開発パイプラインに組み込まれています。大型プロジェクトはまた、ユーティリティとの早期協議および確実な調達スケジュールの必要性を強化しています。反復可能な高容量展開を実行できるサプライヤーは、北米データセンターグリッドインフラおよびインターコネクション業のこの部分においてより有利な立場に置かれています。

注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
データセンタータイプ別:
クラウドサービスプロバイダーが現在の需要を支えるクラウドサービスプロバイダーは2026年の北米データセンターグリッドインフラおよびインターコネクション市場の収益の46.01%を占めました。2032年にかけてCAGR 14.28%で拡大すると予測されています。こ二重の地位は、大手クラウドプロバイダーによるカスタムグリッドインフラへの設備投資コミットメントを反映しています。これらのプロジェクトは、統合機器パッケージ、専用変電所、および長リードタイムの調達を必要とすることが多くあります。GE VernovaとAWSとの契約は、このような直接的なサプライヤー統合を示しています。クラウドプロバイダーはまた、より大型のキャンパス計画を採用しており、段階的なインターコネクションと柔軟性サービスの需要が増大しています。購買慣行により、機器サプライヤーが生産能力と契約量を計画するのに役立ちます。これらの特性により、クラウドサービスプロバイダーは北米データセンターグリッドインフラおよびインターコネクション市場の主要な需要の支柱として確立されています。
コロケーション事業者は2番目に大きなデータセンタータイプセグメントを形成しています。これらの事業者にとって、電力対応変電所の容量はハイパースケールテナントを誘致するための重要な要因です。エンタープライズおよびエッジ施設は、より分散した立地わたって個別接続が小さい第3のグループを構成しています。プレハブのeハウスソリューションは、そのようなプロジェクトの現場建設時間を短縮できます。NERCの信頼性基準および進化する大型負荷要件は、すべての施設タイプにわたる調達に影響を与えています。エンタープライズ事業者は、提案された接続が確実にサービスを受けられることを証明する必要性が高まっています。その結果として生まれる機会は、非常に大型のキャンパスに限定されていません。また、より幅広いデータセンタープロジェクトにわたる標準化された接続機器およびサービスにも及びます。したがって、北米データセンターグリッドインフラおよびインターコネクション市場には、異なる調達モデルが存在しますが、それぞれが信頼できるグリッドアクセスに依存しています。
地域別分析
米国は2026年の北米データセンターグリッドインフラおよびインターコネクション市場シェアの79.04%を占めました。地域最大のハイパースケールキャンパスの集積、広範なインターコネクションキュー、および機器製造への多額の投資を有しています。EPRIは、データセンターが2030年までにバージニア州の電力使用量の39%~57%を占める可能性があると予測しています。テキサス州はERCOTの9.4 ビリオン 米ドル、765 kV拡張を通じて送電ネットワークを強化しています。ERCOT AEPは2030年までに11州にわたって180 GWのコミット済みデータセンター負荷を報告しました。カリフォルニア州は需要が高いものの制約がある立地であり、新たな大型負荷に対して相当な送電計画が必要です。米国は、したがって、高い需要と最も充実したグリッド投資およびサプライヤー活動のパイプラインを兼ね備えています。
カナダは地域需要の増大するシェアを占めており、特にオンタリオ州、アルバータ州、およびブリティッシュコロンビア州で顕著です。水力発電の利用可能性と涼しい気候が、複数の州でデータセンター開発を支援しています。マニトバ・ハイドロは2026年10月、ウィニペグおよびブランドンの42か所の変電所を更新するために最大12 ビリオン カナダドル(870 ミリオン 米ドル)の投資を発表しました。このプログラムは、増大する需要に対応しなら老朽化したグリッド資産を更新するという幅広い必要性を反映しています。国境をまたぐ送電回廊は、カナダの供給と米国の需要センターとの間の計画上のリンクも支援しています。カナダは北米データセンターグリッドインフラおよびインターコネクション市場にユーティリティ近代化工事と電力可用性に関する検討事項を加えています。
メキシコは2027年から2032年にかけてCAGR 14.34%と地域最高の成長率を記録すると予測されています。MEXDCは2026年4月時点でITキャパシティの設置済み容量279 MW、建設中205 MW、発表済み1,730 MWを報告しました。ケレタロは主要な開発立地ですが、グリッド接続によりデータセンターのスケジュールに3年が加算される場合があります。MEXDCは、50~70 MW超のプロジェクトにはグリッド補強のために最大35%の追加資本支出が必要となる可能性があり、CFEへの寄贈が義務付けられると試算しています。2026年9月のCFEとMEXDCの協調合意により、週次ベースで電力需要を計画する技術作業グループが設置されました。メキシコの機会は、構造化されたインターコネクション計画、ユーテリティとの調整、およびインフラへの資金調達にかかっています。
競合環境
市場集中度
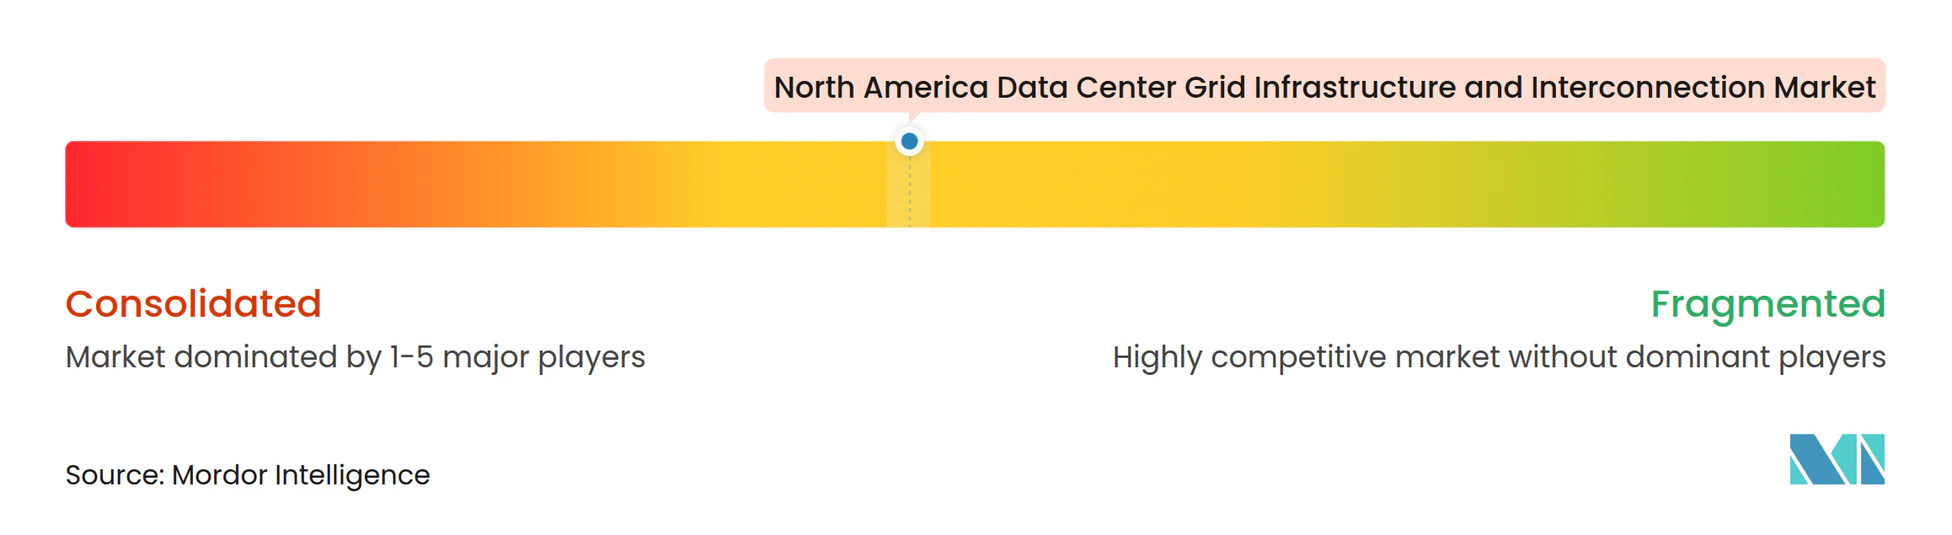
北米データセンターグリッドインフラおよびインターコネクション市場は、機器分野では中程度に集中しており、EPCおよびスペシャリティ建設分野では分散しています。ABB、Siemens Energy、Schneider Electric、GE Vernova、Eaton、およびHitachi Energyは、供給市場の評価に基づいてスイッチギア収益の55%~60%を集合的に占めています。主要機器メーカーは、製造能力、製品ポートフォリオの幅、技術基準、およびプロジェクト納期支援で競争しています。Hitachi Energyはサウスボストンの大型電力トランスフォーマー施設への457 ミリオン 米ドルを含む、1 ビリオン 米ドル超の米国拡張を約束しました。韓国のメーカーも345 kV~765 kVの需要向けに国内生産を拡大しています。この集中は、建設サービスよりも高電圧機器においてより顕著に見られます。
EPC企業は、エンジニアリング、調達、建設、発電、蓄電、送電、および変電所能力をバンドルすることで競争しています。Quanta Servicesは2025年10月にNiSourceから大型負荷顧客向けに30 GWの発電・グリッドインフラを設計・調達・建設する事業者として選定されました。[3] このプログラムには、コンバインドサイクルガスタービン、バッテリー蓄電、送電、変電所、および地下インフラが含まれています。AEPとQuanta Servicesも高電圧送電と製造の発展に向けた戦略的関係を構築しました。これらの動きは、顧客が資金を供出するグリッドインフラに対する統合的な納期へのシフトを示しています。
テクノロジー企業とユーティリティパートナーは、容量の最適化とコンパクトな機器設計を追求しています。ポートランド・ジェネラル・エレクトリックの柔軟性ツールは、2025年10月に80 MW以上のインターコネクション容量の解放を実証しました。SiemensとReinhausenは、AIレディデータセンター向けの固体変圧器を開発しています。NERCの基準とFERCの大型負荷への対応は、規制知識、高電圧運用経験、および国内製造の実績を持つサプライヤーに有利に働きます。最も開かれた機会は、段階的な通電サービス、AIベースの負荷保護システム、および機器納期の可視性を向上させる調達プラットフォームにあります。競争は、大型プロジェクトが実績のある機器、コンプライアンスサポート、および信頼できる実行を必要とする場所において最も激しくなるでしょう。
北米データセンターグリッドインフラおよびインターコネクション産業のリーダー
-
Quanta Services, Inc.
-
GE Vernova Inc.
-
Hitachi Energy Ltd.
-
Siemens Energy
-
MYR Group Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米データセンターグリッドインフラおよびインターコネクション市場 このレポートでカバーされる企業
- Quanta Services, Inc.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Siemens Energy AG
- MYR Group Inc.
- Primoris Services Corporation
- Prysmian S.p.A.
- Nexans S.A.
- Eaton Corporation plc
- ABB Ltd
- Schneider Electric SE
- Mitsubishi Electric Corporation
- Toshiba Energy Systems and Solutions Corporation
- Hyosung Heavy Industries Co., Ltd.
- HD Hyundai Electric Co., Ltd.
- LS ELECTRIC Co., Ltd.
- Hubbell Incorporated
- Vertiv Holdings Co
- Schweitzer Engineering Laboratories, Inc.
- Burns & McDonnell Engineering Company, Inc.
最近の産業開発事情 北米データセンターグリッドインフラおよびインターコネクション市場
- 2026年10月:Avangridは2026年を通じてメイン州、ニューヨーク州、およびコネチカット州の40か所以上の変電所および変電所隣接施設に対して投資を完了し、増大するエネルギー需要を支える送電レベル資産における主要機器の交換、自動化アップグレード、洪水対策、および容量強化を実施しました。
- 2026年9月:Hyosung Heavy Industriesは1か月間に韓国ウォン3,865億(280 ミリオン 米ドル)の超高電圧トランスフォーマー受注を獲得し、そのうち765 kV品が韓国ウォン2,200億、345 kV品が韓国ウォン1,665億(1.257 リオン 米ドル)で、米国南部および北部のAIデータセンター向けでした。
- 2026年9月:米国エネルギー省のSPARKイニシアチブは、26州の31件のグリッド改善プロジェクトに連邦資金1.9 ビリオン 米ドルを含む5.25 ビリオン 米ドルを発表し、1,500マイル以上の送電線の再電線化または再建と21,000マイルにわたるグリッド強化技術の展開を行い、データセンターインターコネクションコリドーに関連する230 GW超の追加グリッド容量を解放します。
- 2026年9月:American Transmission Companyは、ウィスコンシン州南東部のMicrosoftおよびVantageデータセンターにサービスを提供するための新規送電線および変電所に対して2.63 ビリオン 米ドル~2.98 ビリオン 米ドルの申請を提出しました。この申請には、MicrosoftのMount PleasantキャンパスおよびMetaのBeaver Damデータセンター向けに少なくとも1.18 ビリオン 米ドルの費用がかかる3件の承認済みプロジェクトが含まれています。
北米データセンターグリッドインフラおよびインターコネクション市場レポートの調査範囲
北米データセンターグリッドインフラおよびインターコネクション市場は、データセンターを電力グリッドに接続し、地域全体で信頼性が高く効率的かつ高容量の電力供給を確保するために必要なインフラ、機器、およびシステムで構成されています。市場には、新規グリッド接続、既存接続のアップグレード、専用送電インフラ、変電所およびスイッチヤード、電力トランスフォーマー、送電線とケーブル、スイッチギアおよび保護システム、ならびにグリッド接続・制御・監視システムが含まれます。
北米データセンターグリッドインフラおよびインターコネクション市場レポートは、インターコネクションプロジェクトタイプ別(新規グリッド接続、既存接続アップグレード、専用送電インフラ、変電所およびグリッドインターコネクションアップグレード)、インフラコンポーネント別(変電所およびスイッチヤード、電力トランスフォーマー、送電線とケーブル、スイッチギアおよび保護システム、グリッド接続・制御・監視システム)、電圧レベル別(低・中電圧、高電圧、超高電圧)、デタセンター規模別(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ別(コロケーション、クラウドサービスプロバイダー〔CSP〕、エンタープライズおよびエッジ)、地域別(米国、カナダ、メキシコ)にセグメント化されています。市場予測は金額(米ドル)で提供されています。
セグメンテーション概要
| 新規グリッド接続 |
| 既存接続アップグレード |
| 専用送電インフラ |
| 変電所およびグリッドインターコネクショアップグレード |
| 変電所およびスイッチヤード |
| 電力トランスフォーマー |
| 送電線とケーブル |
| スイッチギアおよび保護システム |
| グリッド接続・制御・監視システム |
| 低・中電圧 |
| 高電圧 |
| 超高電圧 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 米国 |
| カナダ |
| メキシコ |
| インターコネクションプロジェクトタイプ別 | 新規グリッド接続 |
| 既存接続アップグレード | |
| 専用送電インフラ | |
| 変電所およびグリッドインターコネクショアップグレード | |
| インフラコンポーネント別 | 変電所およびスイッチヤード |
| 電力トランスフォーマー | |
| 送電線とケーブル | |
| スイッチギアおよび保護システム | |
| グリッド接続・制御・監視システム | |
| 電圧レベル別 | 低・中電圧 |
| 高電圧 | |
| 超高電圧 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米データセンターグリッドインフラおよびインターコネクション市場の評価額はいくらですか?
市場は2026年に13.41 ビリオン 米ドルと評価され、CAGR 13.59%で2032年には29.96 ビリオン 米ドルに達すると推定されています。
データセンターグリッドインフラへの投資を促進しているものは何ですか?
AIワークロード、より大型のハイパースケール接続、専用資産への直接投資、およびユーティリティの近代化が需要を支えています。
最大のシェアを持つインターコネクションプロジェクトタイプはどれですか?
新規グリッド接続は2026年の収益の38.03%を占め、専用送電インフラは14.39%と最も速いCAGRを記録すると予測されています。
グリッド接続に対する需要をリードしているデータセンタータイプはどれですか?
クラウドサービスプロバイダーは2026年の収益の46.01%を占め、2032年にかけてCAGR 14.28%で拡大すると予測されています。
電力機器の供給制約がデータセンタープロジェクトにとって重要な理由は何ですか?
トランスフォーマー、スイッチギア、およびケーブルは通電を遅延させる可能性があり、早期調達と確立されたサプライヤー能力の価値が高まります。
2032年にかけて最も速く拡大すると予測されている地域はどこですか?
メキシコはCAGR 14.34%で拡大すると予測されていますが、グリッド接続のタイムラインと補強コストが重要な制約として残っています。