
Taille et part du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
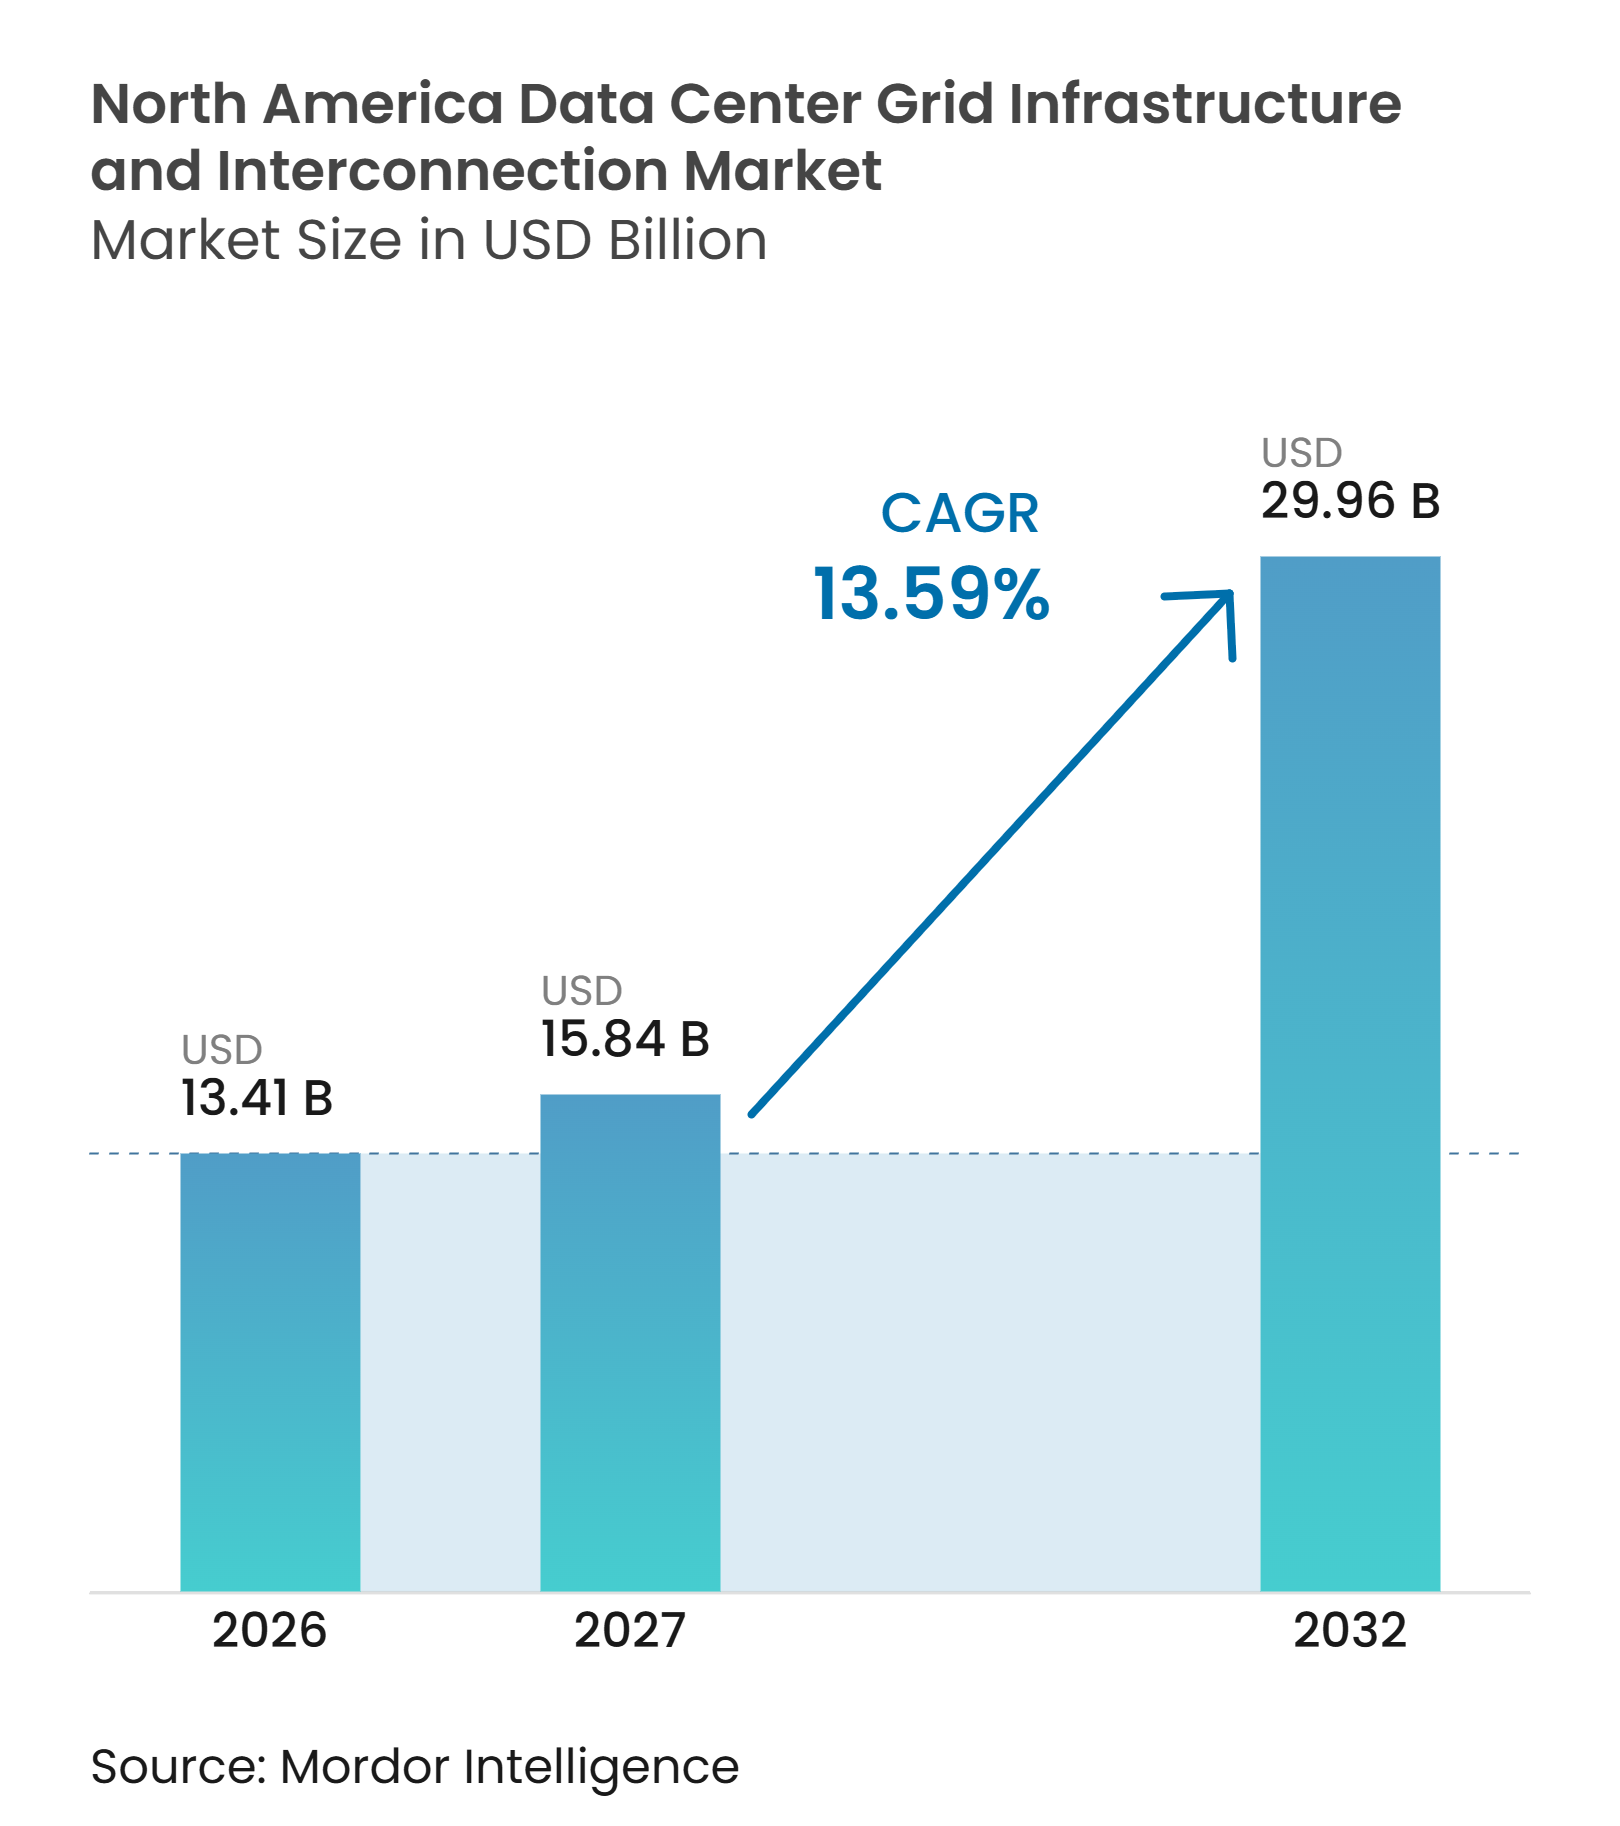
| Taille du marché de l'année de base (2026) | 13.41 Milliards de dollars |
| Taille du Marché (2027) | 15.84 Milliards de dollars |
| Taille du Marché (2032) | 29.96 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.59 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord par Mordor Intelligence
La taille du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord était évaluée à 13,41 milliards USD en 2026 et devrait s'étendre de 15,84 milliards USD en 2027 pour atteindre 29,96 milliards USD d'ici 2032, à un CAGR de 13,59 % au cours de la période de prévision 2027-2032. Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord évolue des demandes de service aux services publics conventionnels vers des arrangements à grande charge négociés, des actifs dédiés et des voies d'interconnexion plus rapides. La croissance des charges de travail IA accroît le besoin de postes électriques à haute capacité, de connexions de transmission et de systèmes de contrôle du réseau. Le Département de l'énergie des États-Unis et la Commission fédérale de réglementation de l'énergie ont concentré leur attention politique sur l'interconnexion à grande charge, la fiabilité et l'allocation transparente des coûts. La disponibilité des équipements et les délais d'étude des services publics restent au cœur de la livraison des projets, ce qui confère un avantage aux fournisseurs disposant d'une capacité de fabrication, d'une expertise en ingénierie et d'une expérience réglementaire. Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord crée également des opportunités pour la mise sous tension par phases, les arrangements de charge flexible, la production co-localisée et les systèmes de protection numérique.
Points clés du rapport
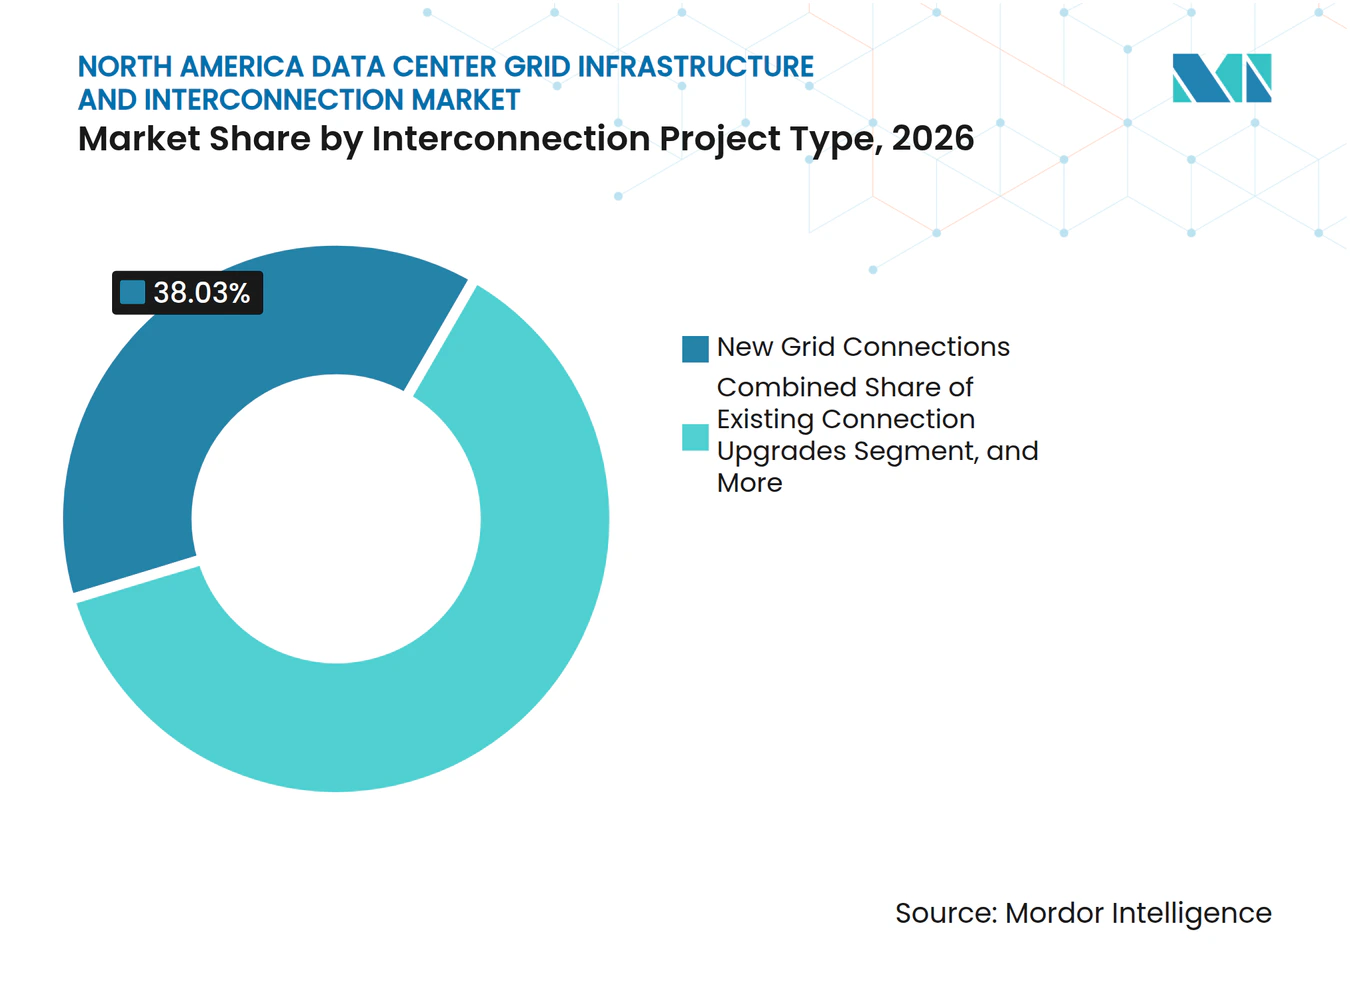
- Par type de projet d'interconnexion, les nouvelles connexions au réseau ont représenté 38,03 % des revenus régionaux en 2026, tandis que l'infrastructure de transmission dédiée devrait se développer à un CAGR de 14,39 % jusqu'en 2032.
- Par composant d'infrastructure, les postes électriques et cours de commutation ont représenté 28,04 % de la taille du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord en 2026, tandis que les systèmes de connexion au réseau, de contrôle et de surveillance devraient progresser à un CAGR de 14,57 % jusqu'en 2032.
- Par niveau de tension, les installations haute tension ont représenté 43,89 % des revenus en 2026, tandis que les systèmes à très haute tension devraient se développer à un CAGR de 14,18 % jusqu'en 2032.
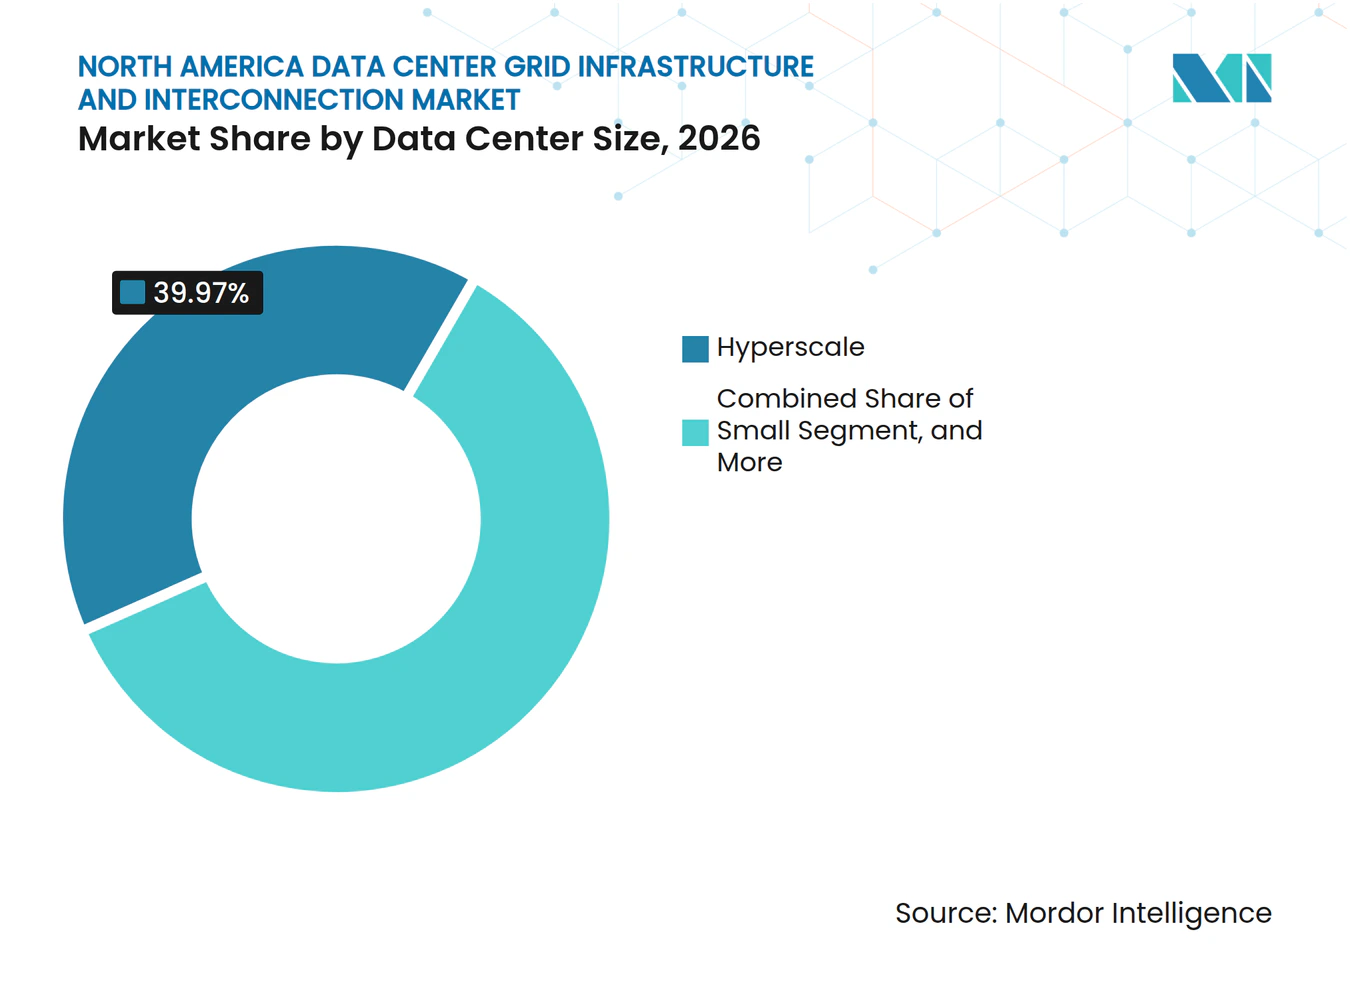
- Par taille de centre de données, les installations hyperscale ont représenté 39,97 % des revenus en 2026 sur le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord et devraient croître à un CAGR de 14,32 % jusqu'en 2032.
- Par type de centre de données, les fournisseurs de services cloud ont représenté 46,01 % des revenus en 2026 et devraient croître à un CAGR de 14,28 % jusqu'en 2032.
- Par géographie, les États-Unis ont représenté 79,04 % des revenus régionaux en 2026, tandis que le Mexique devrait se développer à un CAGR de 14,34 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la charge des centres de données IA et hyperscale | +4.2% | États-Unis, Virginie, Texas et Ohio. Canada, Ontario et Alberta. | Court terme (≤ 2 ans) |
| Investissement dans des actifs d'interconnexion dédiés | +3.1% | États-Unis, empreintes PJM, ERCOT et WECC. Canada. | Moyen terme (2-4 ans) |
| Modernisation du réseau et remplacement des infrastructures vieillissantes | +2.3% | États-Unis, Midwest et Nord-Est. Canada. | Long terme (≥ 4 ans) |
| Intégration des énergies renouvelables et du stockage | +1.6% | États-Unis, Texas, Californie et Midwest. Canada, Ontario. | Moyen terme (2-4 ans) |
| Modèles de mise sous tension par phases et d'interconnexion flexible à grande charge | +1.3% | États-Unis, toutes les empreintes ISO et RTO. Mexique. | Court terme (≤ 2 ans) |
| Valeur croissante des sites de centres de données prêts à l'alimentation électrique | +0.8% | États-Unis, Virginie du Nord, centre de l'Ohio et Phoenix. Canada. | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La croissance de la charge des centres de données IA et hyperscale stimule les dépenses d'infrastructure
Les charges de travail IA modifient les exigences en matière d'alimentation électrique de l'infrastructure d'interconnexion au réseau dans toute l'Amérique du Nord. L'EPRI prévoit que les centres de données pourraient consommer entre 9 % et 17 % de l'électricité américaine d'ici 2030, et les charges de travail IA représentent entre 15 % et 25 % de la consommation électrique des centres de données. Le Département de l'énergie des États-Unis a indiqué que les centres de données ont utilisé 4,7 % de l'électricité américaine en 2024 et pourraient en utiliser entre 9,5 % et 15,3 % d'ici 2030.[1] Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord nécessite donc davantage de postes électriques à haute capacité, d'antennes de transmission dédiées et d'équipements de protection. La FERC a indiqué que la capacité connectée moyenne des centres de données mis en service en 2025 approchait 80 MW, contre 25 MW en 2020. Ces connexions plus importantes placent les conceptions à très haute tension et la visibilité du réseau en temps réel au cœur de la planification des fournisseurs et des services publics.
L'investissement dans des actifs d'interconnexion dédiés remodèle les flux de capitaux
Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord est de plus en plus soutenu par des investissements directs des opérateurs hyperscale et des grands opérateurs de colocation. Ces clients financent des postes électriques, des lignes de transmission et des mises à niveau du réseau plutôt que de s'appuyer uniquement sur l'expansion du réseau financée par les services publics. American Electric Power a annoncé un plan d'investissement de 72 milliards USD jusqu'en 2030 et une relation stratégique avec Quanta Services pour les travaux de transmission à 765 kV et l'expansion de la fabrication nationale d'équipements. PJM a approuvé 5,9 milliards USD de projets de transmission soutenant les interconnexions à grande charge. Ce modèle de financement transfère la passation de marchés, la planification des équipements, la construction et le risque de coût plus directement au client du centre de données. Il favorise également les prestataires capables de fournir une ingénierie, une passation de marchés, une construction et une coordination des équipements intégrées pour le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord.
La modernisation du réseau et le remplacement des infrastructures vieillissantes élargissent les travaux d'interconnexion
Les besoins de remplacement des lignes de transmission et des postes électriques surviennent parallèlement à l'augmentation de la demande en énergie des centres de données. NERC prévoit une croissance de 224 GW de la demande de pointe estivale au cours des 10 prochaines années, soit 69 % au-dessus de sa projection de 2024. En septembre 2026, le Département de l'énergie a annoncé 5,25 milliards USD de financement pour 31 projets d'amélioration du réseau dans 26 États. Le programme couvre plus de 1 500 miles de reconstruction ou de reconductoring de lignes de transmission et des technologies d'amélioration du réseau sur 21 000 miles. Les transformateurs et postes électriques vieillissants dans les principaux corridors des centres de données peuvent déterminer si un campus planifié reçoit de l'énergie dans les délais prévus. Cet alignement des travaux de remplacement et de la nouvelle demande soutient les opportunités d'ingénierie et d'équipement sur le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord.
L'intégration des énergies renouvelables et du stockage ajoute des exigences d'interconnexion
Les engagements des centres de données en matière d'énergie propre accroissent le besoin de conceptions d'interconnexion qui intègrent la production, le stockage et la demande flexible. La FERC a demandé à PJM fin 2025 de créer des alternatives de service de transmission pour les charges co-localisées. Une étude PNAS de 2026 a révélé que la capacité disponible dans 3 890 centrales fossiles et renouvelables américaines existantes pourrait soutenir jusqu'à 597 GW de cogénération économiquement viable sans dépasser la capacité d'interconnexion existante. Portland General Electric a démontré en octobre 2025 que les outils de flexibilité basés sur l'IA pouvaient libérer plus de 80 MW de capacité d'interconnexion. L'initiative DCFlex de l'EPRI relie la flexibilité de la charge des centres de données à un traitement d'interconnexion plus rapide. Ces arrangements accroissent le rôle des systèmes de contrôle, de la coordination du stockage et de la conception de la protection sur le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Délais pluriannuels d'étude des services publics et de construction | -1.8% | États-Unis, toutes les empreintes RTO. Canada et Mexique. | Court terme (≤ 2 ans) |
| Contraintes d'approvisionnement en transformateurs, appareillages de commutation et câbles | -1.4% | États-Unis, Canada et Mexique. | Moyen terme (2-4 ans) |
| Fragmentation des règles d'autorisation et de récupération des coûts | -0.9% | États-Unis, variation État par État. Canada, variation provinciale. | Long terme (≥ 4 ans) |
| Incertitude sur la montée en charge et l'achèvement des projets des centres de données | -0.6% | États-Unis, principaux sites hyperscale. Canada. | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les délais pluriannuels d'étude des services publics et de construction limitent le délai de mise sous tension
L'intervalle entre une demande d'interconnexion et la mise sous tension constitue un risque de conversion majeur pour le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord. Le Laboratoire national Lawrence Berkeley a indiqué que seulement 13 % de la capacité demandant une interconnexion entre 2000 et 2020 avait atteint l'exploitation commerciale fin 2025. La même analyse a révélé que 75 % de cette capacité avait été retirée.[2] La construction d'un centre de données prend généralement 12 à 24 mois, tandis que les études, les postes électriques et les mises à niveau de transmission peuvent prendre 3 à 7 ans. La réglementation de la FERC sur les grandes charges cherche à remédier à ces retards, mais la mise en œuvre par les ISO et les RTO reste un processus pluriannuel. L'écart entre la construction et la livraison d'énergie accroît la valeur des engagements de charge flexible, de la mise sous tension par phases et de l'engagement précoce avec les services publics.
Les contraintes d'approvisionnement en transformateurs, appareillages de commutation et câbles réduisent la certitude des délais
Les pénuries d'équipements continuent de contraindre les délais de livraison pour le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord. Les grands transformateurs de puissance, les appareillages de commutation haute tension, les disjoncteurs et les équipements moyenne tension sont requis simultanément pour les projets de services publics, de production et de centres de données. Hitachi Energy a annoncé un investissement aux États-Unis dépassant 1 milliard USD, dont 457 millions USD pour une installation de grands transformateurs de puissance à South Boston. La société a également décrit des investissements dans les composants de transformateurs, les équipements haute tension et la fabrication de transformateurs. Prysmian a lancé une expansion de 500 millions USD sur 5 ans au Texas, comprenant une installation de câbles moyenne tension dont la mise en service est prévue en 2027. Jusqu'à ce que la nouvelle capacité soit pleinement disponible, le risque de livraison soutient les achats anticipés et favorise les fournisseurs disposant de positions de fabrication sécurisées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de projet d'interconnexion :
la transmission dédiée soutient les campus de plus grande envergureLes nouvelles connexions au réseau ont représenté 38,03 % des revenus régionaux en 2026. Cette position reflète l'importance continue du service standard médiatisé par les services publics pour les installations d'entreprise et de colocation. L'infrastructure de transmission dédiée devrait enregistrer un CAGR de 14,39 % de 2027 à 2032. Les opérateurs hyperscale utilisent des antennes privées à 500 kV et 765 kV lorsque les files d'attente conventionnelles ne peuvent pas respecter les calendriers de projet. Le Laboratoire national Lawrence Berkeley a constaté que le développement de l'interconnexion peut prendre plus de 5 ans entre la demande et l'exploitation commerciale. Les mises à niveau des postes électriques et des interconnexions au réseau constituent le deuxième type de projet le plus important, car les services publics augmentent la capacité d'accueil dans les corridors établis des centres de données. Les mises à niveau des connexions existantes restent pertinentes pour les opérateurs ajoutant de la charge aux campus mis sous tension. Ces projets ont généralement des valeurs unitaires inférieures à celles des nouveaux systèmes de transmission dédiés. Ensemble, ces catégories montrent que le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord couvre à la fois les nouveaux points d'entrée à grande charge et les mises à niveau des services existants.
Les ordonnances personnalisées de la FERC de juin 2026 exigent que les RTO traitent les services de transmission pour les grandes charges flexibles et allouent les coûts. Ces ordonnances soutiennent un passage des demandes de service standard vers des arrangements d'interconnexion personnalisés. La proposition du Département de l'énergie sur les grandes charges lie les engagements de délestage à un traitement d'étude plus rapide. Cette approche encourage l'investissement dans le stockage et la production co-localisée qui peuvent réduire le prélèvement sur le réseau pendant les périodes contraintes. Les actifs dédiés peuvent également rendre le calendrier, la portée et le séquençage d'un projet plus transparents pour le client. Ils transfèrent davantage de responsabilité en matière de planification et de passation de marchés au développeur. Les entrepreneurs EPC doivent donc gérer plus étroitement le séquençage de la construction et les délais d'approvisionnement en équipements. Le secteur de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord bénéficie lorsque les prestataires peuvent coordonner les exigences des services publics avec les actifs financés par les clients.



Par composant d'infrastructure :
les systèmes de surveillance mènent la croissanceLes postes électriques et cours de commutation ont représenté 28,04 % de la taille du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord en 2026. Chaque grand campus nécessite un poste électrique dédié ou appartenant aux services publics à son interface principale avec le réseau. Les systèmes de connexion au réseau, de contrôle et de surveillance devraient se développer à un CAGR de 14,57 % de 2027 à 2032. Les opérateurs de centres de données ont besoin d'une visibilité en temps réel et d'une protection automatisée au point d'interconnexion. Schweitzer Engineering Laboratories a identifié des problèmes de stabilité du réseau liés aux schémas de charge IA lors de sa session technique de septembre 2026. Les transformateurs de puissance restent un composant important car les grands campus nécessitent des équipements de conversion et de connexion à haute capacité. Les lignes de transmission et les câbles bénéficient également des antennes privées des services publics et des mises à niveau du réseau. L'investissement de Prysmian au Texas reflète la demande de production de câbles moyenne tension soutenant ces connexions.
Les appareillages de commutation et les systèmes de protection complètent le mix d'équipements de base pour le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord. Les appareillages de commutation à isolation gazeuse sont bien adaptés aux emplacements urbains et suburbains à espace limité, où une empreinte réduite soutient la conception du projet. Les fournisseurs développent également des équipements pour des charges de calcul à plus haute densité et des architectures d'alimentation plus compactes. Siemens et Reinhausen ont annoncé en août 2026 un transformateur à semi-conducteurs conçu pour fournir une sortie stable de 800 VDC. L'équipement est modulaire et évolutif jusqu'à 36 kV CA. Ce développement cible à la fois l'empreinte physique et les exigences d'infrastructure d'interconnexion. Les produits de contrôle numérique doivent également fonctionner avec les systèmes de protection et de communication conventionnels des services publics. Par conséquent, les fournisseurs de composants se font concurrence sur la conformité technique, la disponibilité des équipements et la capacité d'intégration plutôt que sur la seule capacité matérielle.
Par niveau de tension :
la très haute tension répond aux exigences d'échelleLes installations haute tension ont représenté 43,89 % de la taille du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord en 2026. La plage 69 kV-230 kV reste le principal niveau de connexion pour les installations d'entreprise, de colocation et de cloud à moyenne échelle. Les systèmes à très haute tension devraient se développer à un CAGR de 14,18 % de 2027 à 2032. Ces systèmes fonctionnent à 345 kV, 500 kV et 765 kV et servent les plus grandes exigences hyperscale. ERCOT a approuvé en 2026 un projet de transmission de 9,4 milliards USD couvrant plus de 1 100 miles dans l'est du Texas. Le projet a été conçu pour transporter plus du double de l'électricité des lignes 345 kV existantes. Les installations basse et moyenne tension continuent de servir les petites entreprises et les installations de périphérie. Ces projets à tension inférieure ont un grand nombre de projets mais des valeurs individuelles plus faibles.
La relation entre AEP et Quanta Services couvre la conception de transmission à 765 kV et l'expansion de la fabrication nationale d'équipements à très haute tension. Ces travaux positionnent les entreprises EPC pour des projets d'interconnexion plus importants et plus complexes. Les fabricants d'équipements coréens étendent leur capacité aux États-Unis pour approvisionner les niveaux de tension les plus élevés. LS Electric a obtenu un contrat de 312 millions USD en novembre 2025 pour des équipements à 525 kV destinés à des projets de centres de données. Hyosung maintient une installation de fabrication de transformateurs à 765 kV à Memphis, Tennessee. HD Hyundai Electric prévoit de commencer la production d'équipements à 765 kV dans sa deuxième usine en Alabama d'ici mi-2027. Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord exige que les fournisseurs d'équipements respectent simultanément les normes de tension, de fiabilité et de production. Cette exigence crée une barrière significative pour les fournisseurs sans capacité de fabrication et de test pertinente.
Par taille de centre de données :
les installations hyperscale combinent échelle et croissance de la demandeLes installations hyperscale ont représenté 39,97 % de la part du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord en 2026. Elles devraient enregistrer un CAGR de 14,32 % jusqu'en 2032. Cette catégorie concentre la demande de postes électriques à très haute tension, d'antennes de transmission dédiées et de systèmes de surveillance avancés. Les grandes installations dans la plage 10-100 MW ajoutent également des volumes significatifs de mise à niveau des postes électriques. Les installations moyennes et petites servent les cas d'utilisation d'entreprise et de périphérie où la complexité de connexion est moindre. Leur nombre agrégé de projets reste significatif dans les emplacements avec moins de développement hyperscale. Les campus hyperscale utilisent de plus en plus la mise sous tension par phases car la capacité totale planifiée peut dépasser la charge initiale mise sous tension. L'infrastructure de réseau doit soutenir la mise en service par étapes tout en maintenant des opérations fiables. Cette combinaison d'échelle et de livraison par étapes rend les projets hyperscale importants pour le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord.
Le développement de campus par phases combine souvent des incréments de 300 à 450 MW dans un plan beaucoup plus vaste. Le système d'alimentation doit soutenir la mise en service séquentielle tout en préservant la stabilité du réseau plus large. Cette exigence crée une demande d'ingénierie spécialisée, de plans de commutation et de conception de systèmes de contrôle. Les opérateurs hyperscale disposent également du capital et de la certitude de la demande pour financer des infrastructures dédiées plus tôt dans le cycle de vie du projet. GE Vernova et AWS ont signé en mars 2025 un accord-cadre pour des solutions de postes électriques clés en main sur plusieurs sites de centres de données. L'accord comprend des équipements électriques, la gestion de projet et le soutien à la construction. Ces arrangements intègrent les fournisseurs d'équipements et d'ingénierie dans le pipeline de développement des centres de données. Les grands projets intensifient également le besoin d'un engagement précoce avec les services publics et de calendriers d'approvisionnement fermes. Les fournisseurs capables d'exécuter des déploiements répétables à haute capacité sont mieux positionnés dans cette partie du secteur de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord.

Par type de centre de données :
les fournisseurs de services cloud ancrent la demande actuelleLes fournisseurs de services cloud ont représenté 46,01 % des revenus sur le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord en 2026. Ils devraient se développer à un CAGR de 14,28 % jusqu'en 2032. Cette double position reflète les engagements en capital des grands fournisseurs cloud pour une infrastructure de réseau sur mesure. Leurs projets nécessitent fréquemment des packages d'équipements intégrés, des postes électriques dédiés et des achats à long délai. L'accord de GE Vernova avec AWS illustre cette intégration directe des fournisseurs. Les fournisseurs cloud utilisent également des plans de campus plus importants, ce qui accroît la demande de services d'interconnexion par phases et de flexibilité. Leurs pratiques d'achat peuvent aider les fournisseurs d'équipements à planifier la capacité et les volumes de contrats. Ces caractéristiques établissent les fournisseurs de services cloud comme le principal ancrage de la demande pour le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord.
Les opérateurs de colocation constituent le deuxième segment de type de centre de données le plus important. Pour ces opérateurs, la capacité de postes électriques prêts à l'alimentation est un facteur important pour attirer des locataires hyperscale. Les installations d'entreprise et de périphérie représentent un troisième groupe avec des connexions individuelles plus petites réparties sur des emplacements plus distribués. Les solutions de maison électrique préfabriquée peuvent réduire le temps de construction sur site pour de tels projets. Les normes de fiabilité NERC et les exigences évolutives en matière de grandes charges influencent les achats dans tous les types d'installations. Les opérateurs d'entreprise doivent de plus en plus démontrer que les connexions proposées peuvent être servies de manière fiable. L'opportunité qui en résulte ne se limite pas aux très grands campus. Elle s'étend également aux équipements et services de connexion standardisés dans une gamme plus large de projets de centres de données. Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord comprend donc des modèles d'approvisionnement distincts, mais chacun repose sur un accès fiable au réseau.
Analyse géographique
Les États-Unis ont représenté 79,04 % de la part du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord en 2026. Ils concentrent la plus grande concentration régionale de campus hyperscale, des files d'attente d'interconnexion étendues et des investissements majeurs dans la fabrication d'équipements. L'EPRI prévoit que les centres de données pourraient représenter entre 39 % et 57 % de la consommation électrique de la Virginie d'ici 2030. Le Texas renforce son réseau de transmission grâce à l'expansion à 765 kV de 9,4 milliards USD d'ERCOT. ERCOT AEP a signalé 18 GW de charge de centres de données engagée d'ici 2030 dans 11 États. La Californie reste un emplacement à forte demande mais contraint, ce qui nécessite une planification de transmission substantielle pour les nouvelles grandes charges. Les États-Unis combinent donc une forte demande avec le pipeline le plus solide d'investissements dans le réseau et d'activité des fournisseurs.
Le Canada représente une part croissante de la demande régionale, notamment en Ontario, en Alberta et en Colombie-Britannique. La disponibilité de l'hydroélectricité et les conditions plus fraîches soutiennent le développement des centres de données dans plusieurs provinces. Manitoba Hydro a annoncé en octobre 2026 un investissement allant jusqu'à 1,2 milliard CAD (870 millions USD) pour rénover 42 postes électriques à Winnipeg et Brandon. Le programme reflète le besoin plus large de remplacer les actifs de réseau vieillissants tout en répondant à la demande croissante. Les corridors de transmission transfrontaliers soutiennent également les liens de planification entre l'offre canadienne et les centres de demande américains. Le Canada ajoute des travaux de modernisation des services publics et des considérations de disponibilité de l'énergie au marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord.
Le Mexique devrait enregistrer le CAGR régional le plus élevé à 14,34 % de 2027 à 2032. MEXDC a signalé une capacité informatique installée de 279 MW en avril 2026, avec 205 MW en construction et 1 730 MW annoncés. Querétaro est un emplacement de développement majeur, mais une connexion au réseau peut ajouter 3 ans au calendrier d'un centre de données. MEXDC estime que les projets de plus de 50 à 70 MW peuvent nécessiter jusqu'à 35 % de dépenses en capital supplémentaires pour le renforcement du réseau, à donner à CFE. Un accord de coordination CFE et MEXDC de septembre 2026 a établi des groupes de travail techniques pour planifier les besoins en électricité sur une base hebdomadaire. L'opportunité du Mexique dépend d'une planification structurée de l'interconnexion, de la coordination avec les services publics et du financement des infrastructures.
Paysage concurrentiel
Concentration du Marché
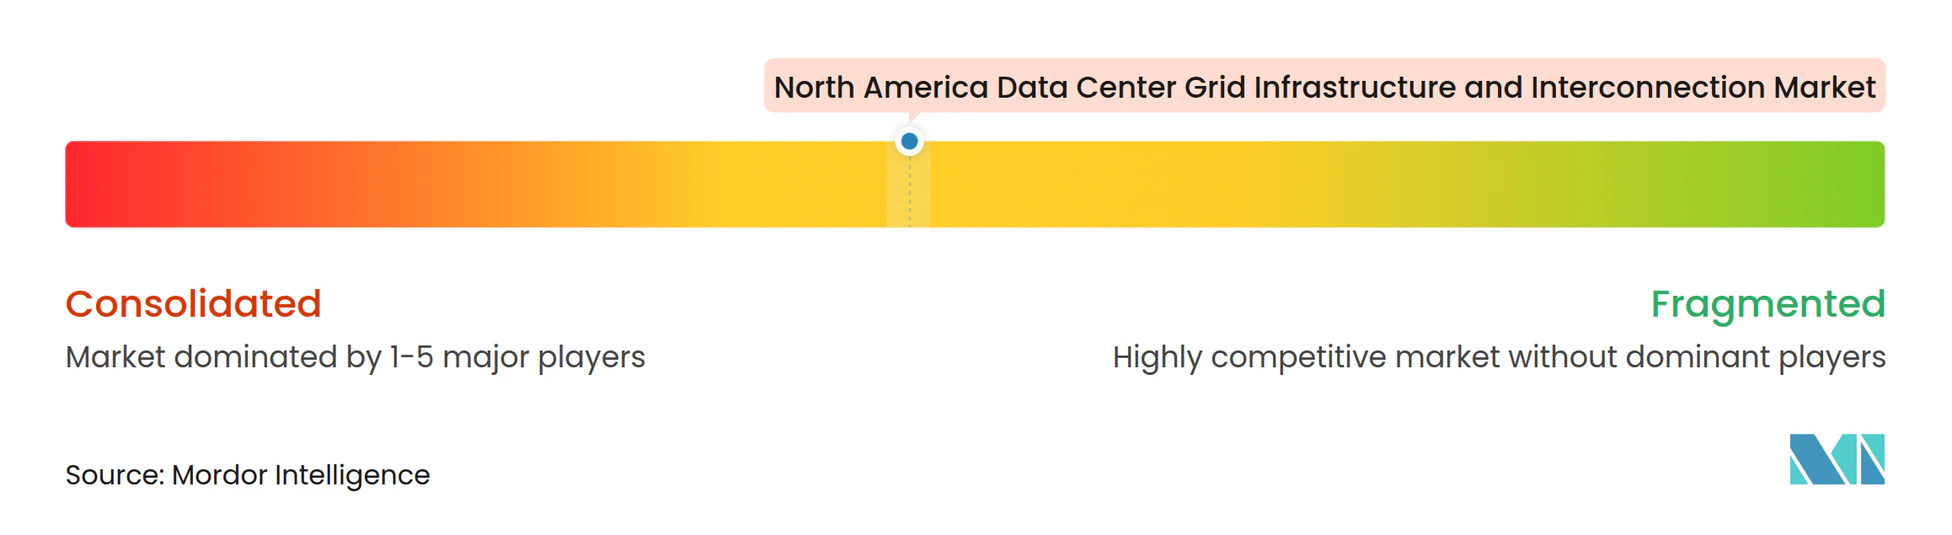
Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord est modérément concentré dans les équipements et fragmenté dans les services EPC et de construction spécialisée. ABB, Siemens Energy, Schneider Electric, GE Vernova, Eaton et Hitachi Energy représentent collectivement 55 % à 60 % des revenus des appareillages de commutation sur la base de l'évaluation du marché fourni. Les principales entreprises d'équipements se font concurrence par la capacité de fabrication, l'étendue du portefeuille, les normes techniques et le soutien à la livraison des projets. Hitachi Energy s'est engagée à investir plus de 1 milliard USD dans l'expansion aux États-Unis, dont 457 millions USD pour une installation de grands transformateurs de puissance à South Boston. Les fabricants coréens étendent également leur production locale pour répondre à la demande dans la plage 345 kV-765 kV. Cette concentration est plus visible dans les équipements haute tension que dans les services de construction.
Les entreprises EPC se font concurrence en regroupant les capacités d'ingénierie, de passation de marchés, de construction, de production, de stockage, de transmission et de postes électriques. Quanta Services a été sélectionnée par NiSource en octobre 2025 pour concevoir, acquérir et construire 3 GW de production et d'infrastructure de réseau pour un client à grande charge.[3] Le programme comprend des turbines à gaz à cycle combiné, du stockage par batterie, de la transmission, des postes électriques et des infrastructures souterraines. AEP et Quanta Services ont également formé une relation stratégique pour faire avancer la transmission haute tension et la fabrication. Ces mouvements montrent un glissement vers une livraison intégrée pour l'infrastructure de réseau financée par les clients.
Les entreprises technologiques et les partenaires des services publics poursuivent l'optimisation de la capacité et des conceptions d'équipements compacts. Les outils de flexibilité de Portland General Electric ont démontré plus de 80 MW de capacité d'interconnexion libérée en octobre 2025. Siemens et Reinhausen développent un transformateur à semi-conducteurs pour les centres de données prêts pour l'IA. Les normes NERC et les actions de la FERC sur les grandes charges favorisent les fournisseurs disposant de connaissances réglementaires, d'une expérience d'exploitation haute tension et de références de fabrication nationale. Les opportunités les plus ouvertes se trouvent dans les services de mise sous tension par phases, les systèmes de protection de charge basés sur l'IA et les plateformes d'approvisionnement qui améliorent la visibilité de la livraison des équipements. La concurrence restera la plus forte là où les grands projets nécessitent des équipements éprouvés, un soutien à la conformité et une exécution fiable.
Leaders du secteur de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord
-
Quanta Services, Inc.
-
GE Vernova Inc.
-
Hitachi Energy Ltd.
-
Siemens Energy
-
MYR Group Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord Entreprises couvertes dans ce rapport
- Quanta Services, Inc.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Siemens Energy AG
- MYR Group Inc.
- Primoris Services Corporation
- Prysmian S.p.A.
- Nexans S.A.
- Eaton Corporation plc
- ABB Ltd
- Schneider Electric SE
- Mitsubishi Electric Corporation
- Toshiba Energy Systems and Solutions Corporation
- Hyosung Heavy Industries Co., Ltd.
- HD Hyundai Electric Co., Ltd.
- LS ELECTRIC Co., Ltd.
- Hubbell Incorporated
- Vertiv Holdings Co
- Schweitzer Engineering Laboratories, Inc.
- Burns & McDonnell Engineering Company, Inc.
Développements industriels récents dans Marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord
- Octobre 2026 : Avangrid a réalisé des investissements dans plus de 40 installations de postes électriques et adjacentes aux postes électriques dans le Maine, New York et le Connecticut jusqu'en 2026, comprenant des remplacements majeurs d'équipements, des mises à niveau de l'automatisation, des mesures d'atténuation des inondations et des améliorations de capacité sur les actifs de niveau transmission soutenant la demande énergétique croissante.
- Septembre 2026 : Hyosung Heavy Industries a remporté 386,5 milliards KRW, soit 280 millions USD, de commandes de transformateurs à très haute tension en un seul mois, comprenant des unités à 765 kV d'une valeur de 220 milliards KRW et des unités à 345 kV d'une valeur de 166,5 milliards KRW (125,7 millions USD), pour des centres de données IA dans le sud et le nord des États-Unis.
- Septembre 2026 : L'initiative SPARK du DOE a annoncé 5,25 milliards USD pour 31 projets d'amélioration du réseau dans 26 États, dont 1,9 milliard USD de financement fédéral, pour reconductorer ou reconstruire plus de 1 500 miles de lignes de transmission et déployer des technologies d'amélioration du réseau sur 21 000 miles, débloquant plus de 23 GW de capacité de réseau supplémentaire pertinente pour les corridors d'interconnexion des centres de données.
- Septembre 2026 : American Transmission Company a déposé des demandes totalisant entre 2,63 milliards USD et 2,98 milliards USD pour de nouvelles lignes de transmission et postes électriques destinés à servir les centres de données de Microsoft et Vantage dans le sud-est du Wisconsin. Le dépôt comprenait 3 projets approuvés pour le campus Mount Pleasant de Microsoft et le centre de données Beaver Dam de Meta, coûtant au moins 1,18 milliard USD.
Périmètre du rapport sur le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord
Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord comprend l'infrastructure, les équipements et les systèmes nécessaires pour connecter les centres de données au réseau électrique et assurer une livraison d'énergie fiable, efficace et à haute capacité dans toute la région. Le marché comprend les nouvelles connexions au réseau, les mises à niveau des connexions existantes, l'infrastructure de transmission dédiée, les postes électriques et cours de commutation, les transformateurs de puissance, les lignes de transmission et câbles, les appareillages de commutation et systèmes de protection, ainsi que les systèmes de connexion au réseau, de contrôle et de surveillance.
Le rapport sur le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord est segmenté par type de projet d'interconnexion (nouvelles connexions au réseau, mises à niveau des connexions existantes, infrastructure de transmission dédiée, et mises à niveau des postes électriques et des interconnexions au réseau), composant d'infrastructure (postes électriques et cours de commutation, transformateurs de puissance, lignes de transmission et câbles, appareillages de commutation et systèmes de protection, et systèmes de connexion au réseau, de contrôle et de surveillance), niveau de tension (basse et moyenne tension, haute tension, et très haute tension), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud [CSP] et entreprise et périphérie), et géographie (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Nouvelles connexions au réseau |
| Mises à niveau des connexions existantes |
| Infrastructure de transmission dédiée |
| Mises à niveau des postes électriques et des interconnexions au réseau |
| Postes électriques et cours de commutation |
| Transformateurs de puissance |
| Lignes de transmission et câbles |
| Appareillages de commutation et systèmes de protection |
| Systèmes de connexion au réseau, de contrôle et de surveillance |
| Basse et moyenne tension |
| Haute tension |
| Très haute tension |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (CSP) |
| Entreprise et périphérie |
| États-Unis |
| Canada |
| Mexique |
| Par type de projet d'interconnexion | Nouvelles connexions au réseau |
| Mises à niveau des connexions existantes | |
| Infrastructure de transmission dédiée | |
| Mises à niveau des postes électriques et des interconnexions au réseau | |
| Par composant d'infrastructure | Postes électriques et cours de commutation |
| Transformateurs de puissance | |
| Lignes de transmission et câbles | |
| Appareillages de commutation et systèmes de protection | |
| Systèmes de connexion au réseau, de contrôle et de surveillance | |
| Par niveau de tension | Basse et moyenne tension |
| Haute tension | |
| Très haute tension | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (CSP) | |
| Entreprise et périphérie | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelle est la valorisation du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Nord ?
Le marché est évalué à 13,41 milliards USD en 2026 et devrait atteindre 29,96 milliards USD d'ici 2032 à un CAGR de 13,59 %.
Qu'est-ce qui stimule l'investissement dans l'infrastructure de réseau électrique des centres de données ?
Les charges de travail IA, les connexions hyperscale plus importantes, l'investissement direct dans des actifs dédiés et la modernisation des services publics soutiennent la demande.
Quel type de projet d'interconnexion détient la plus grande part ?
Les nouvelles connexions au réseau ont représenté 38,03 % des revenus en 2026, tandis que l'infrastructure de transmission dédiée devrait enregistrer le CAGR le plus rapide à 14,39 %.
Quel type de centre de données mène la demande de connexions au réseau ?
Les fournisseurs de services cloud ont représenté 46,01 % des revenus en 2026 et devraient se développer à un CAGR de 14,28 % jusqu'en 2032.
Pourquoi les contraintes d'approvisionnement en équipements électriques sont-elles importantes pour les projets de centres de données ?
Les transformateurs, les appareillages de commutation et les câbles peuvent retarder la mise sous tension, ce qui accroît la valeur des achats anticipés et de la capacité des fournisseurs établis.
Quelle géographie devrait se développer le plus rapidement jusqu'en 2032 ?
Le Mexique devrait se développer à un CAGR de 14,34 %, bien que les délais de connexion au réseau et les coûts de renforcement restent des contraintes importantes.