
Tamanho e Participação do Mercado de Proteção contra Incêndio e Segurança de Vida em Data Centers da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
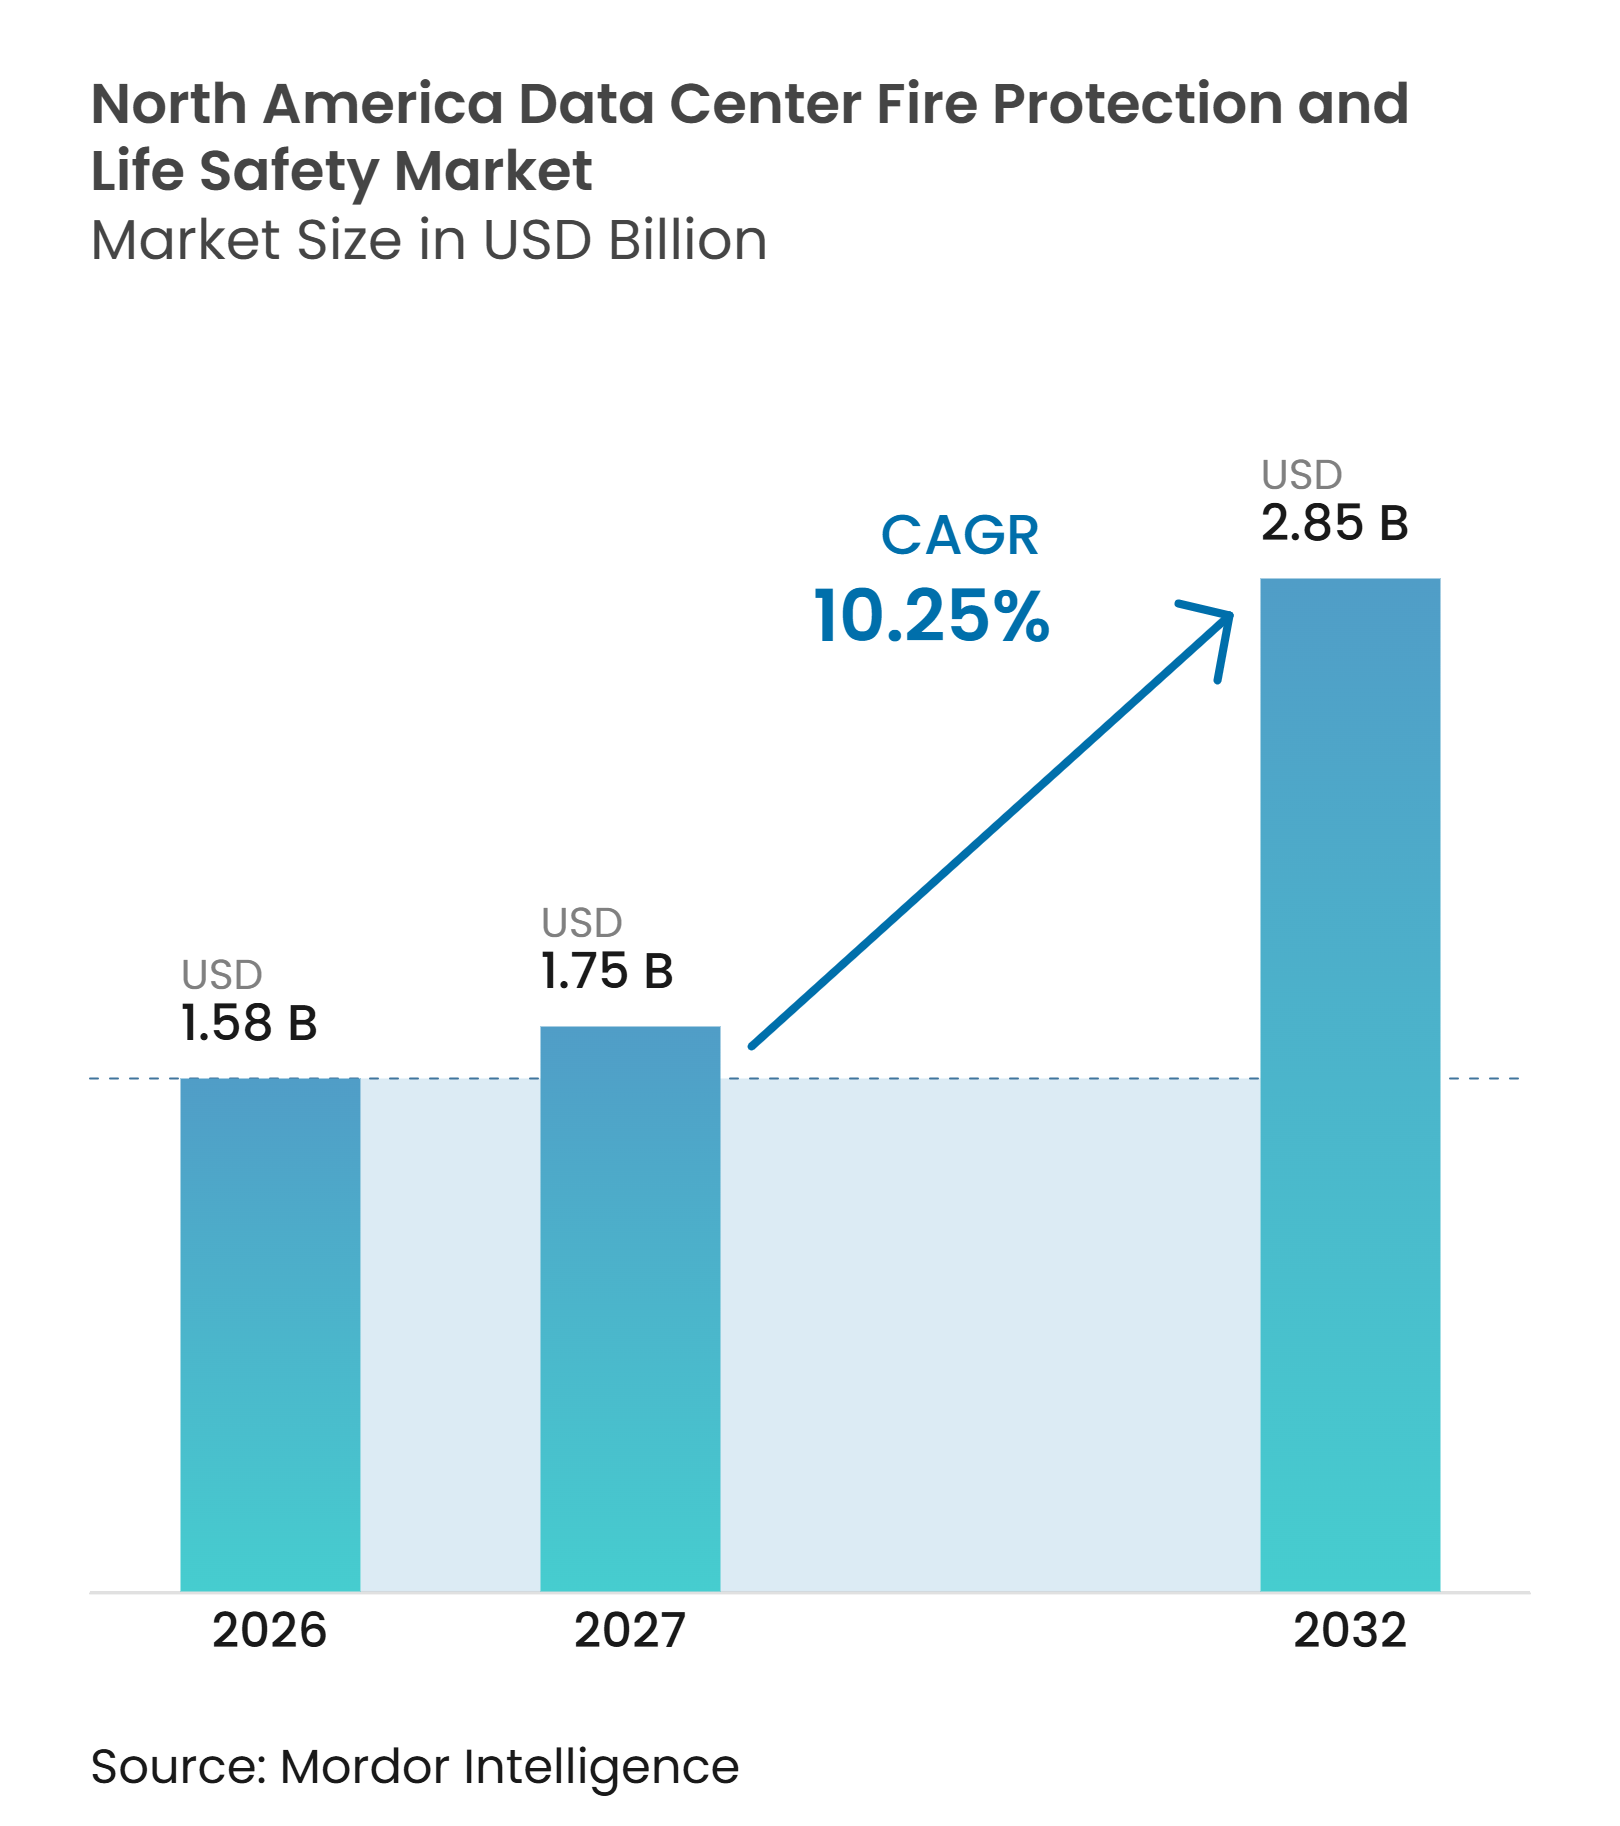
| Tamanho do mercado no ano base (2026) | 1.58 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.75 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.85 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.25 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Proteção contra Incêndio e Segurança de Vida em Data Centers da América do Norte por Mordor Intelligence
O tamanho do mercado de proteção contra incêndio e segurança de vida em data centers da América do Norte tem projeção de expansão de 1,58 bilhões de USD em 2026 para 2,85 bilhões de USD até 2032, registrando um CAGR de 10,25% entre 2027 e 2032. A atividade de construção, a demanda por computação de IA e as mudanças nos projetos de racks estão ampliando a necessidade de serviços de detecção, supressão e manutenção em todo o mercado de proteção contra incêndio e segurança de vida em data centers da América do Norte. Sistemas de GPU de maior densidade trazem equipamentos de resfriamento líquido, novos riscos elétricos e instalações maiores de baterias para instalações que foram originalmente projetadas para equipamentos de menor densidade. Os requisitos das seguradoras e os códigos de incêndio estão aumentando a importância do desempenho documentado dos sistemas, especialmente para salas de UPS de íons de lítio e áreas de computação com resfriamento líquido. Os fornecedores que conseguem combinar engenharia, equipamentos, comissionamento e manutenção recorrente estão melhor posicionados para apoiar grandes projetos de campus e atualizações em instalações existentes.
Principais Conclusões do Relatório
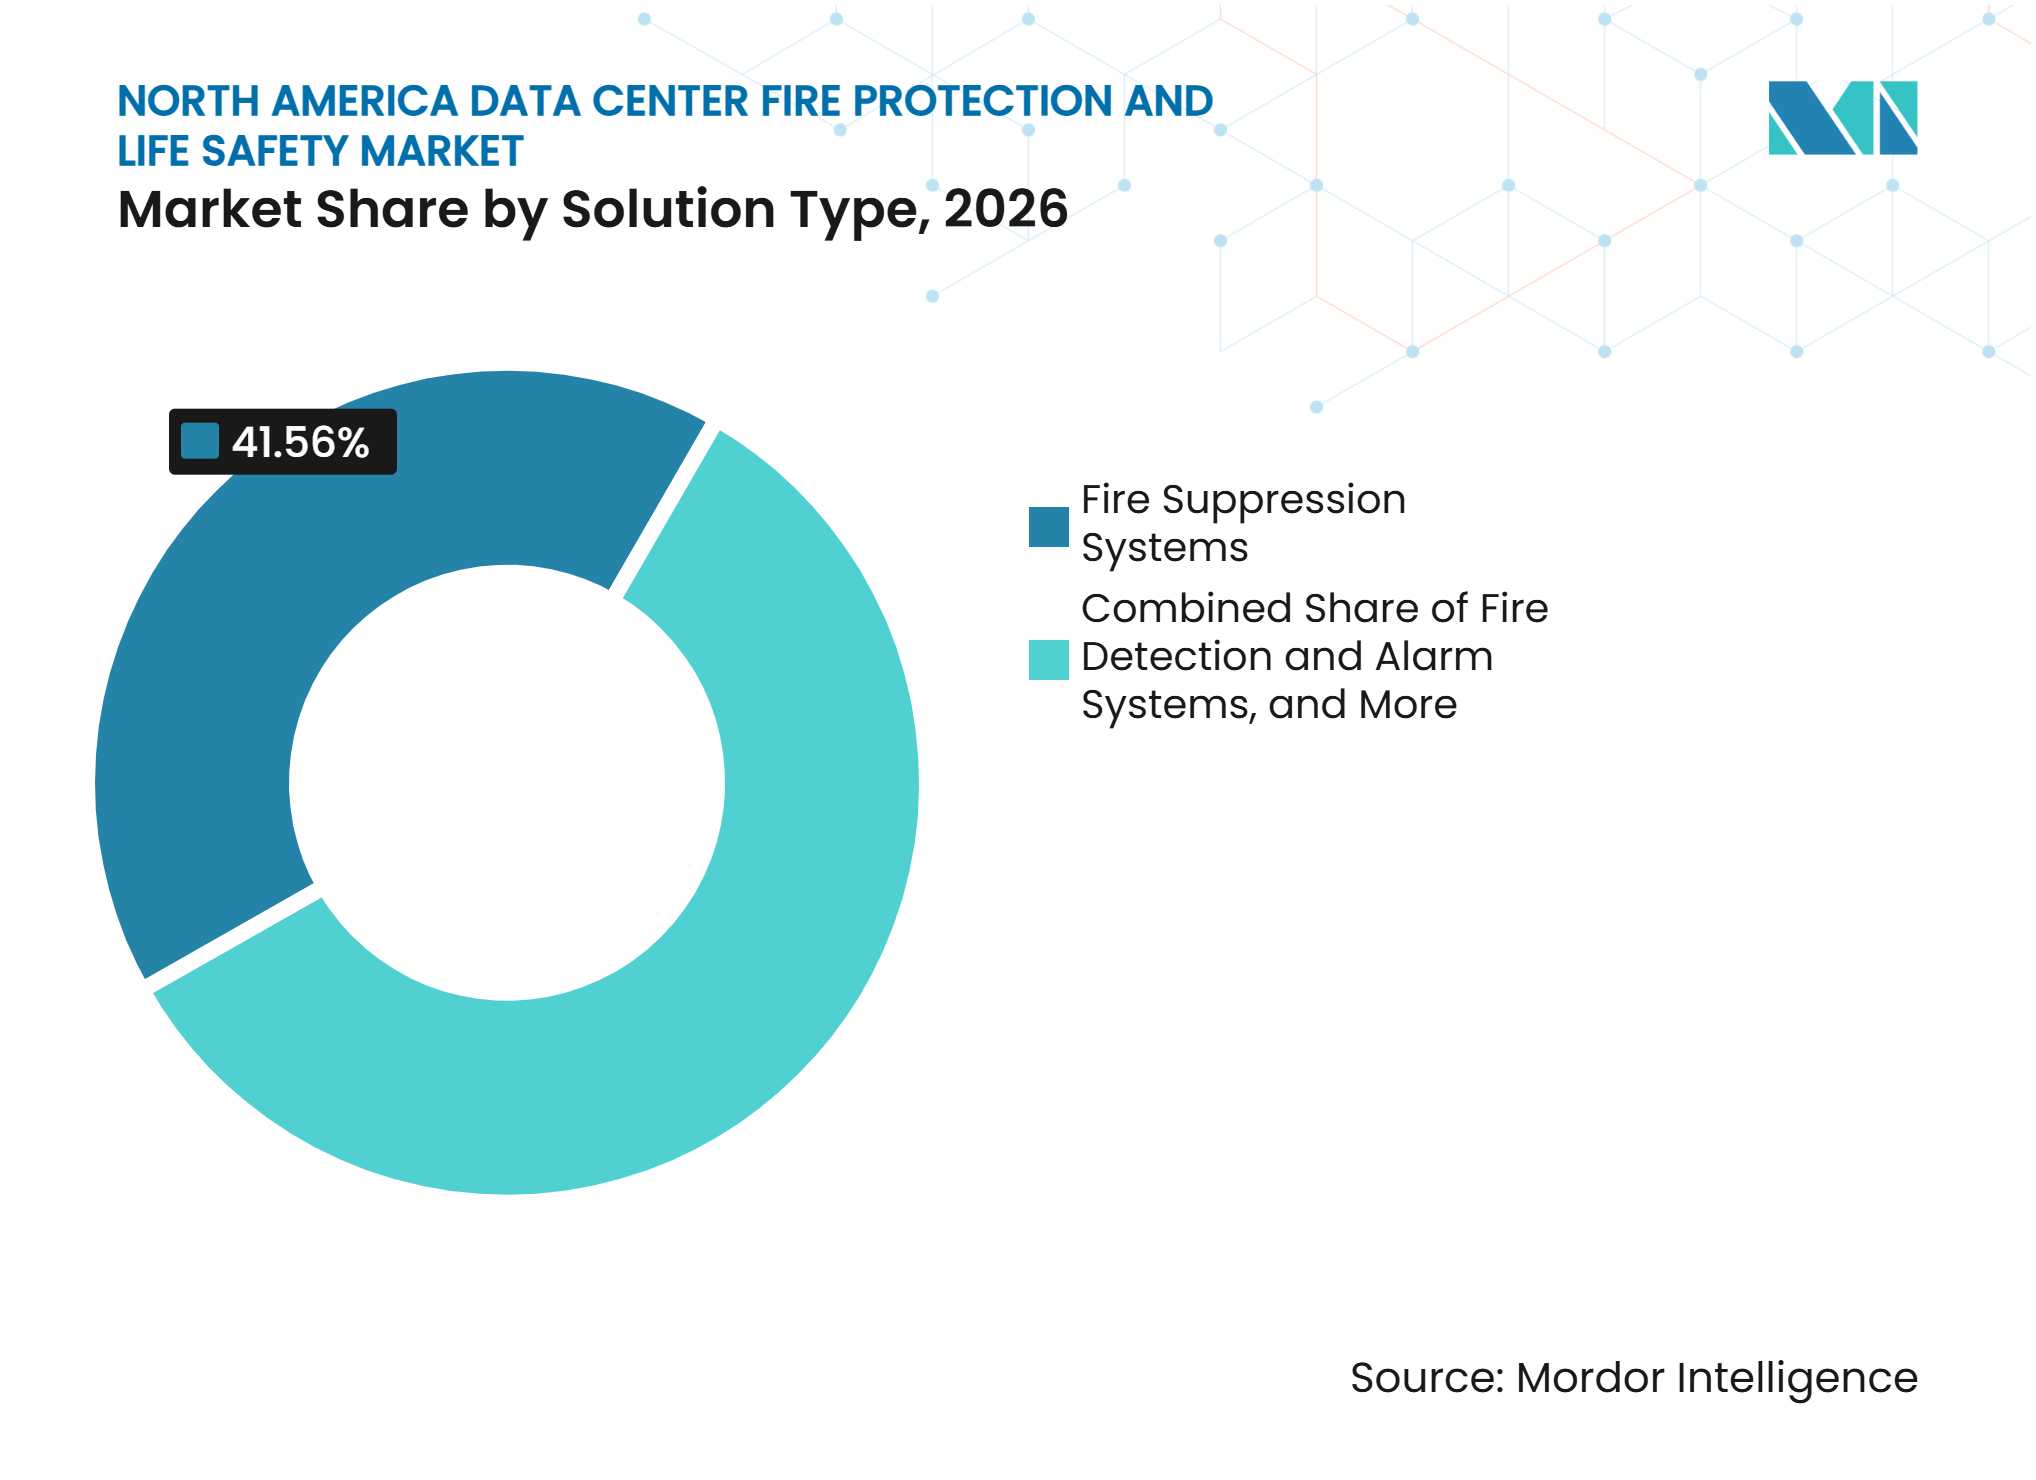
- Por tipo de solução, os sistemas de supressão de incêndio detinham 41,56% da participação do mercado de proteção contra incêndio e segurança de vida em data centers da América do Norte em 2026, enquanto os sistemas de detecção de incêndio e alarme têm projeção de expansão a um CAGR de 11,44% até 2032.
- Por tecnologia de proteção contra incêndio, a supressão por agente limpo detinha 25,48% da receita em 2026, enquanto a detecção de fumaça por aspiração tem projeção de expansão a um CAGR de 11,65% até 2032.
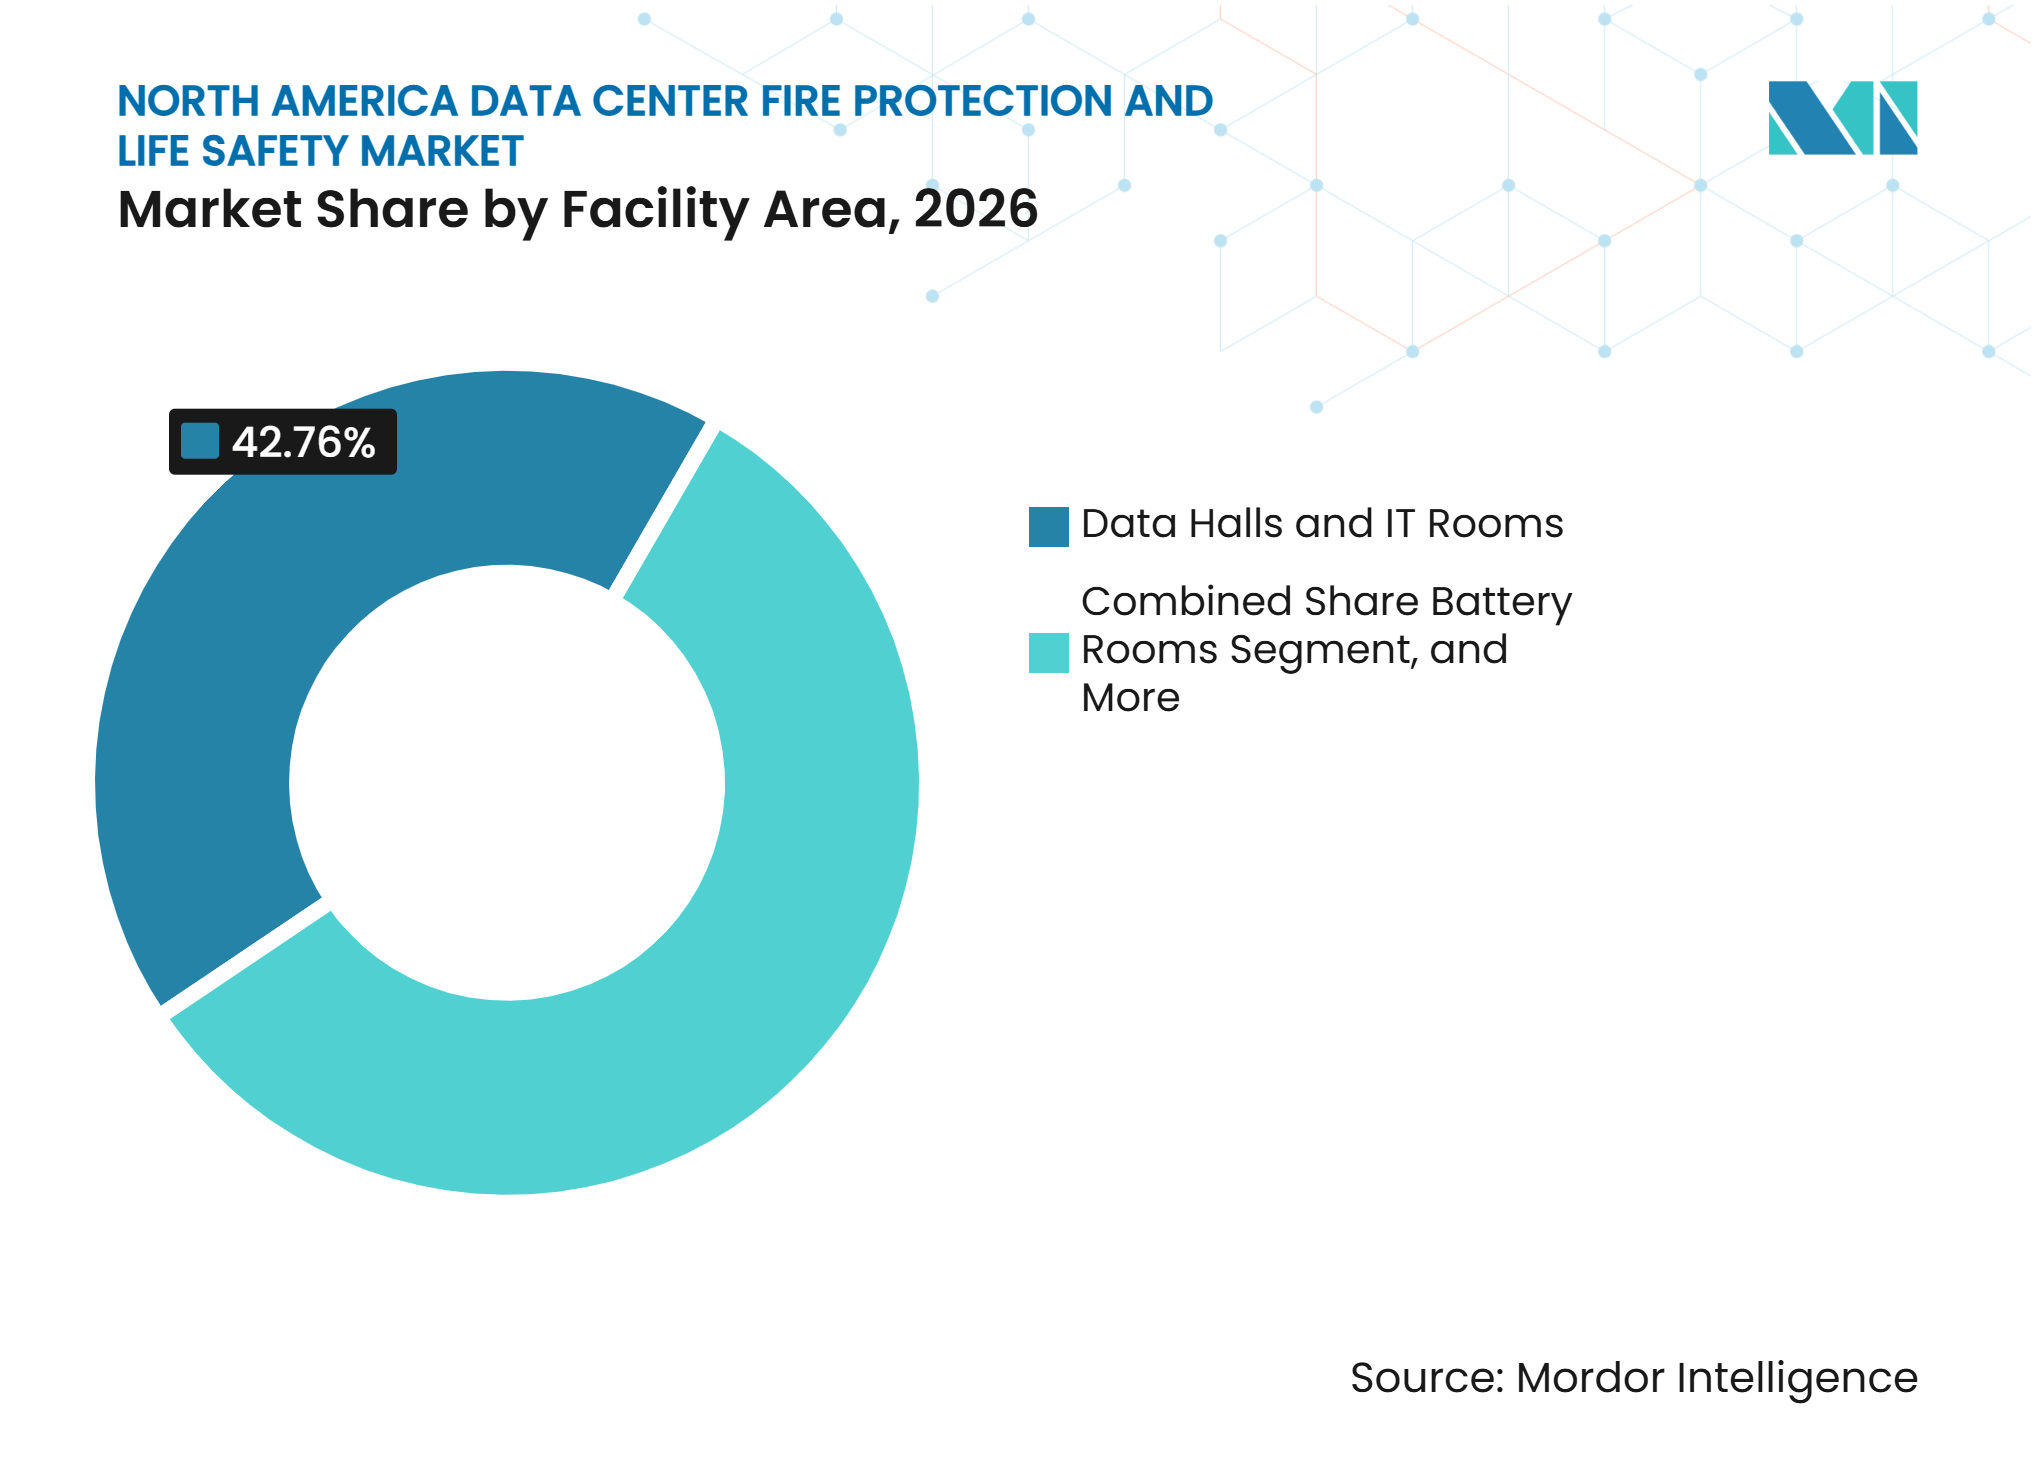
- Por área da instalação, as salas de dados e salas de TI responderam por 42,76% da demanda em 2026, enquanto as salas de baterias têm projeção de expansão a um CAGR de 11,64% até 2032.
- Por tamanho do data center, os data centers de grande porte detinham 35,45% da demanda em 2026, enquanto os data centers de hiperescala têm projeção de expansão a um CAGR de 11,62% até 2032.
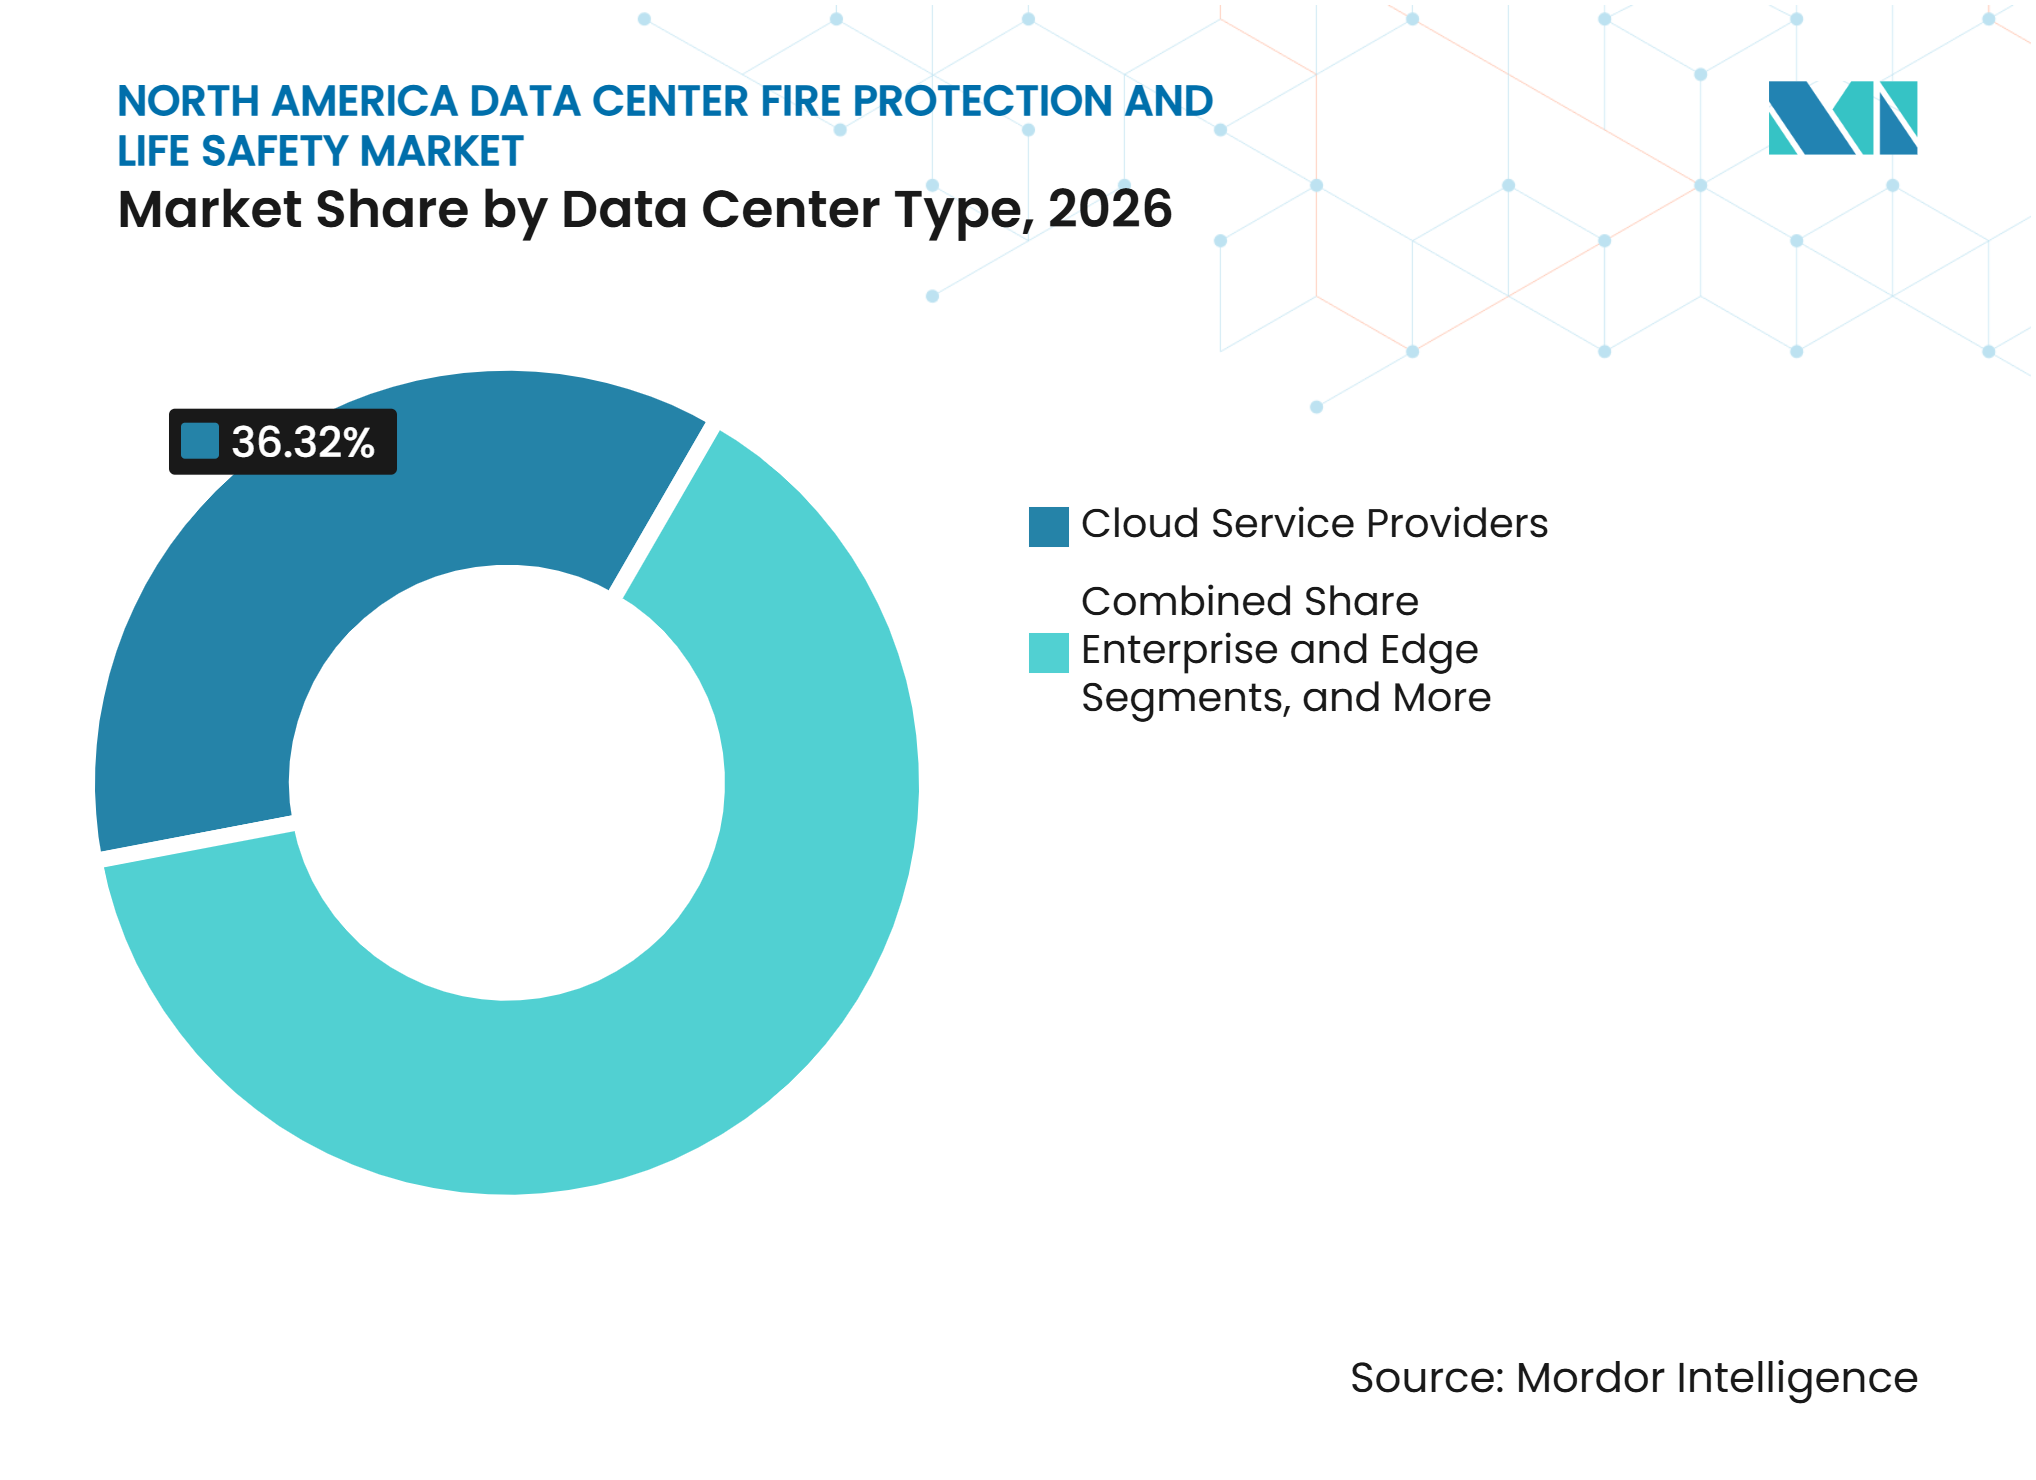
- Por tipo de data center, os provedores de serviços em nuvem detinham 36,32% da demanda em 2026 e têm projeção de expansão a um CAGR de 11,28% até 2032.
- Por geografia, os Estados Unidos detinham 89,11% da demanda em 2026, enquanto o México tem projeção de expansão a um CAGR de 11,75% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Data Centers de IA e GPU de Alta Densidade | +2.8% | Estados Unidos, com relevância secundária no Canadá | Curto prazo (≤ 2 anos) |
| Expansão da Capacidade de Hiperescala e Colocation | +2.3% | Estados Unidos e México | Curto prazo (≤ 2 anos) |
| Endurecimento dos Requisitos de Segurança contra Incêndio e das Seguradoras | +1.6% | América do Norte, com influência da FM Global DS 5-32, NFPA 75 e IFC 2024 | Médio prazo (2-4 anos) |
| Adoção de Monitoramento Conectado de Incêndio e Manutenção Preditiva | +1.2% | Estados Unidos | Médio prazo (2-4 anos) |
| Crescimento dos Requisitos de Proteção para Sistemas de UPS e Baterias de Íons de Lítio | +1.0% | Estados Unidos e Canadá | Médio prazo (2-4 anos) |
| Concentração de Nova Capacidade em Campi com Restrições de Energia | +0.8% | Norte da Virgínia, Atlanta, Dallas e Toronto | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Data Centers de IA e GPU de Alta Densidade
A computação acelerada por GPU está mudando o perfil de risco de incêndio dos novos data centers. Os racks de CPU que tipicamente operavam a 3-10 kW estão sendo substituídos por clusters de GPU que podem consumir 50-100 kW por rack. Esses sistemas frequentemente requerem resfriamento direto ao chip ou por imersão, o que adiciona sistemas de fluidos e maior densidade elétrica à sala de dados. A FM Global identifica cabeamento energizado, circuitos de resfriamento à base de glicol e matrizes densas de baterias de íons de lítio como riscos importantes em instalações otimizadas para IA. Essas condições aumentam a necessidade de projetos de proteção que abordem o ambiente operacional, em vez de depender apenas das práticas anteriores de instalações com resfriamento a ar.[1]
Expansão da Capacidade de Hiperescala e Colocation
A construção de grandes campi está aumentando o número e a escala dos projetos de proteção contra incêndio em toda a América do Norte. As instalações de hiperescala requerem que sistemas de detecção, supressão, alarme e comunicação de emergência sejam planejados durante a fase de projeto. O planejamento integrado é particularmente importante quando vários edifícios operam sob uma única rede de alarme de incêndio. O mercado de proteção contra incêndio e segurança de vida em data centers da América do Norte se beneficia quando os fornecedores oferecem pacotes de sistemas padronizados que podem ser instalados na velocidade do comissionamento. A necessidade não termina após a construção, pois os campi concluídos também requerem inspeção, testes e manutenção ao longo de sua vida operacional.
Endurecimento dos Requisitos de Segurança contra Incêndio e das Seguradoras
As seguradoras influenciam cada vez mais as decisões de proteção contra incêndio ao lado das autoridades locais de construção e incêndio. A FM Global atualizou a Ficha de Dados 5-32 em julho de 2026, adicionando termos para resfriamento, carga de TI, núcleo de rede e unidades de bateria de UPS. A revisão também atualizou as orientações sobre o uso de agente limpo em ambientes de baterias de íons de lítio montadas em rack. A NFPA 75 e a NFPA 2001 continuam a orientar a proteção de equipamentos de tecnologia da informação e sistemas de agente limpo. A NEMA também emitiu orientações em 2025 que abordam o planejamento antecipado, o posicionamento de detecção e a coordenação entre sistemas de incêndio e segurança de vida em data centers.
Adoção de Monitoramento Conectado de Incêndio e Manutenção Preditiva
O monitoramento em rede está transformando a proteção contra incêndio de uma tarefa periódica de conformidade para uma gestão operacional contínua. A Johnson Controls apresentou suas estações de trabalho Simplex Incident Manager e Autocall Fire Site Administrator em agosto de 2026. As plataformas podem monitorar até 250.000 dispositivos e conectar 687 unidades de controle de alarme de incêndio em uma única instalação. Isso suporta a supervisão centralizada em grandes campi e portfólios distribuídos de data centers. A detecção de fumaça por aspiração também pode usar alarmes em estágios, permitindo que os operadores investiguem condições iniciais antes que a supressão seja acionada.[2]
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Retrofit e Interrupção Operacional | -1.4% | Estados Unidos, especialmente instalações empresariais legadas, e Canadá | Médio prazo (2-4 anos) |
| Escassez de Engenheiros Especializados em Proteção contra Incêndio e Pessoal de Comissionamento | -1.0% | Estados Unidos, especialmente em locais de data centers rurais e emergentes | Curto prazo (≤ 2 anos) |
| Cobertura Incompleta de Códigos para Resfriamento Líquido e Infraestrutura de IA | -0.7% | Estados Unidos e Canadá | Longo prazo (≥ 4 anos) |
| Restrições de Compatibilidade entre Agente Limpo e Riscos de Bateria | -0.5% | Estados Unidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Retrofit e Interrupção Operacional
Os retrofits em instalações em operação podem ser difíceis porque os operadores devem evitar interrupções nas cargas de trabalho dos clientes. As atualizações de UPS de íons de lítio podem exigir alterações no projeto de sprinklers, detecção de gás, ventilação e arranjos de salas com classificação de resistência ao fogo. A União Internacional de Telecomunicações afirma que sistemas de agente limpo, pó seco e dióxido de carbono não conseguem suprimir de forma confiável a fuga térmica de íons de lítio nem prevenir a re-ignição. Essa constatação pode exigir uma abordagem de projeto diferente nas salas de baterias em relação à utilizada nas salas de dados adjacentes. Operadores menores podem adiar atualizações complexas quando o trabalho em etapas e o planejamento de desligamento são onerosos.[3]
Escassez de Engenheiros Especializados em Proteção contra Incêndio e Pessoal de Comissionamento
A força de trabalho disponível para trabalhos especializados em proteção contra incêndio é limitada em muitos locais emergentes de data centers. A NFPA relatou que os data centers de IA e o armazenamento de energia estão criando novos desafios de proteção contra incêndio mais rapidamente do que a capacidade de engenharia consegue se expandir. O comissionamento de detecção por aspiração, controles de agente limpo e sistemas de pré-ação requer habilidades que não são intercambiáveis com o trabalho geral de proteção contra incêndio comercial. A restrição é mais severa em áreas onde grandes projetos chegam antes que as redes locais de serviços técnicos se desenvolvam. O mercado de proteção contra incêndio e segurança de vida em data centers da América do Norte pode, portanto, enfrentar cronogramas de comissionamento mais longos e custos mais elevados de serviços de campo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Solução:
A Supressão de Incêndio Sustenta a Receita Enquanto a Detecção AceleraOs sistemas de supressão de incêndio detinham 41,56% da participação do mercado de proteção contra incêndio e segurança de vida em data centers da América do Norte em 2026. Sistemas de agente limpo, gás inerte e água de pré-ação são amplamente especificados em salas de dados, salas de UPS e compartimentos de baterias. Esses sistemas abordam diferentes riscos e são frequentemente usados em conjunto, em vez de selecionados como substitutos, na mesma instalação. Os agentes limpos são relevantes onde uma descarga sem resíduo é necessária para limitar danos a equipamentos de TI sensíveis. Os sistemas de gás inerte também permanecem importantes onde o projeto de proteção deve considerar a segurança das pessoas presentes nas salas protegidas. Os sistemas de água de pré-ação fornecem uma camada controlada à base de água que pode atender às necessidades mais amplas do código de construção. A NFPA 2001 fornece requisitos para sistemas de extinção por agente limpo utilizados nessas aplicações. As escolhas de equipamentos são, portanto, moldadas pelo uso da sala, pelos equipamentos nela contidos e pela estratégia de proteção mais ampla do local. Os fornecedores também devem coordenar os controles de supressão com detecção, alarmes, procedimentos de energia de emergência e planos de resposta dos operadores. Essa abordagem em camadas mantém a supressão no centro dos gastos do projeto, mesmo à medida que outras soluções se tornam mais avançadas.
Os sistemas de detecção de incêndio e alarme têm projeção de expansão a um CAGR de 11,44% até 2032. Seu papel está se ampliando à medida que as instalações conectam dispositivos de detecção, painéis de alarme e sistemas prediais em vários edifícios. O software centralizado oferece aos operadores visibilidade sobre condições que poderiam interromper as operações de computação ou acionar um desligamento desnecessário. Os controles em nível empresarial são úteis porque projetos de hiperescala podem incluir várias instalações construídas em fases separadas. O tamanho do mercado para esse grupo de soluções é sustentado tanto por instalações em novos empreendimentos quanto por atualizações de redes de alarme mais antigas. Os sistemas de monitoramento podem adicionar informações de status em tempo real que apoiam a identificação de falhas e o planejamento de manutenção. Os serviços de inspeção, testes e manutenção adicionam trabalho recorrente porque a confiabilidade do sistema deve ser demonstrada em intervalos programados. Os sistemas de notificação de emergência também estão sendo vinculados ao controle de acesso, informações de ocupação e processos de segurança. Essas ligações tornam a integração do sistema tão importante quanto os componentes de hardware individuais. O resultado é uma combinação de soluções em que a supressão sustenta a receita enquanto a detecção, o monitoramento e os serviços criam demanda adicional.



Por Tecnologia de Proteção contra Incêndio:
Agentes Limpos Lideram Enquanto a Detecção por Aspiração AvançaA supressão por agente limpo respondeu por 25,48% da receita em 2026. É utilizada em ambientes críticos de TI porque pode extinguir incêndios sem deixar resíduos nos equipamentos. A tecnologia é particularmente útil onde a descarga convencional de água poderia interromper os equipamentos de computação e os procedimentos de recuperação. Seu papel reflete o alto valor de servidores, armazenamento, equipamentos de rede e eletrônicos relacionados dentro da área protegida. Os sistemas de gás inerte também permanecem importantes onde o projeto do sistema deve considerar as pessoas que trabalham nas áreas protegidas. Os sistemas à base de água fornecem uma base de código de construção em muitas instalações e são frequentemente combinados com outras tecnologias. A detecção convencional de fumaça e calor continua a atender às áreas administrativas, de suporte e de menor risco das instalações de data centers. Cada tecnologia aborda uma condição operacional distinta, portanto as decisões de especificação são baseadas no tipo de risco e na função da sala. A base instalada também sustenta a demanda contínua por peças de reposição, testes e atualizações. Essa combinação de nova implantação e suporte ao sistema instalado mantém a demanda em várias categorias de tecnologia.
A detecção de fumaça por aspiração tem projeção de expansão a um CAGR de 11,65% até 2032. A tecnologia amostra ativamente o ar por meio de uma rede de tubulações e pode identificar baixas concentrações de fumaça antes que a fumaça visível se acumule. Isso é importante em salas de dados com alto fluxo de ar onde o confinamento de corredor quente pode dispersar a fumaça antes que um dispositivo de teto responda. Uma câmara de detecção a laser analisa as amostras de ar e suporta uma resposta mais sensível do que a detecção pontual passiva. Alertas em estágios, como Alerta, Ação, Incêndio 1 e Incêndio 2, dão às equipes de operações tempo para investigar condições em desenvolvimento. A intervenção mais precoce pode reduzir alarmes falsos, evitar liberações desnecessárias de agente e limitar interrupções nas operações de computação. A tecnologia também se adapta a instalações que desejam uma integração mais estreita entre sistemas de detecção e plataformas de gestão predial. A participação da detecção avançada deve se beneficiar à medida que os operadores buscam alertas mais precoces em espaços de equipamentos mais densos e complexos. Seu valor aumenta quando o maior fluxo de ar e a concentração de equipamentos tornam o posicionamento convencional menos eficaz. Isso torna a detecção por aspiração um complemento importante para a proteção por agente limpo e pré-ação, em vez de uma substituição para qualquer um dos sistemas.
Por Área da Instalação:
Salas de Dados Lideram a Demanda Enquanto as Salas de Baterias se ExpandemAs salas de dados e salas de TI responderam por 42,76% da demanda em 2026. Sua grande base de equipamentos instalados e alta intensidade de proteção sustentam os gastos com supressão zoneada, detecção, alarmes e intertravamentos de energia de emergência. As fileiras de GPU de alta densidade podem exigir portas de detecção alinhadas com os caminhos de retorno de ar dos racks. Os sistemas também precisam se coordenar com os controles de alarme de incêndio e os procedimentos operacionais da instalação. As salas de dados podem combinar detecção por aspiração, proteção por agente limpo e sprinklers de pré-ação em camadas. Essa estrutura reflete a necessidade de detectar um incidente precocemente enquanto mantém um sistema de proteção predial mais amplo. Equipamentos de alto valor e requisitos de operação contínua tornam tanto a qualidade do projeto quanto a manutenção importantes. A expansão do resfriamento líquido também requer planejamento de segurança em torno de layouts de equipamentos que não eram comuns em instalações anteriores com resfriamento a ar. Essas necessidades tornam a sala de dados a área central para os gastos com segurança contra incêndio e de vida na maioria dos novos projetos. Elas também criam oportunidades de serviço quando os operadores reconfiguram salas para equipamentos de maior densidade.
As salas de baterias têm projeção de expansão a um CAGR de 11,64% até 2032. As instalações de UPS de íons de lítio estão aumentando a necessidade de separação com classificação de resistência ao fogo, ventilação, detecção e proteção à base de água adequada para fuga térmica. A UIT recomenda a extinção de incêndio por spray de água a uma densidade mínima de 20 L/(min·m²) para salas de baterias de data centers. Ela também observa que sistemas gasosos isoladamente não conseguem controlar de forma confiável a re-ignição após eventos de bateria de íons de lítio. Isso torna a proteção de baterias diferente das aplicações convencionais de agente limpo em salas de dados. As salas elétricas e de UPS também recebem maior atenção porque as especificações das seguradoras podem exigir separação com 2 horas de resistência ao fogo e projeto aprimorado de sprinklers. As salas de resfriamento e mecânicas apresentam considerações adicionais quando fluidos à base de glicol ou líquidos dielétricos estão próximos a equipamentos energizados. As áreas administrativas e de suporte geralmente mantêm abordagens convencionais de sprinkler e detecção. O tamanho do mercado para trabalhos em salas de baterias está vinculado à mudança no mix de UPS e aos requisitos de retrofit que se seguem. Os fornecedores que entendem os riscos de baterias e a proteção à base de água podem atender a uma parte focada, mas em expansão, do escopo do projeto.

Por Tamanho do Data Center:
Grandes Instalações Detêm a Demanda Enquanto os Sites de Hiperescala AceleramOs data centers de grande porte detinham 35,45% da demanda em 2026. Sua complexidade inclui múltiplas zonas de supressão, redes de detecção redundantes e sistemas de comunicação de emergência interconectados. Isso cria trabalho substancial de instalação e serviço ao longo do ciclo de vida da instalação. Os grandes sites também frequentemente requerem coordenação entre fornecedores de equipamentos, empreiteiros de construção e equipes de operações. A redundância é importante porque os operadores buscam manter os processos de computação essenciais disponíveis durante uma falha ou evento de manutenção. A instalação pode incluir vários tipos diferentes de salas, cada uma com suas próprias necessidades de detecção e supressão. Essas condições requerem sequências de controle claras entre equipamentos de alarme, sistemas de energia de emergência e sistemas de ventilação. Elas também tornam os programas de inspeção e manutenção mais detalhados do que os de um site menor. Os grandes data centers podem, portanto, suportar valores de contrato elevados mesmo quando não são campi de hiperescala. Sua base instalada fornece uma fonte contínua de trabalho para prestadores de serviços locais e nacionais.
Os data centers de hiperescala têm projeção de expansão a um CAGR de 11,62% até 2032. Esses campi são comumente desenvolvidos em fases, com vários edifícios conectados por uma arquitetura integrada de alarme de incêndio e gestão predial. Eles precisam de planejamento de proteção antecipado porque mudanças tardias se tornam difíceis após a instalação das estruturas principais e das utilidades. O mercado de proteção contra incêndio e segurança de vida em data centers da América do Norte tem oportunidades para fornecedores que conseguem repetir projetos aprovados nas fases do campus. Seu trabalho pode se estender desde a engenharia original até o comissionamento e contratos de manutenção plurianuais. Os projetos padronizados podem reduzir a complexidade do projeto quando a mesma abordagem de sistema é implantada repetidamente. Ao mesmo tempo, cada campus pode precisar de modificações para autoridades locais, condições de água e os equipamentos de computação instalados. A coordenação antecipada ajuda a evitar mudanças que poderiam atrasar o comissionamento da capacidade. O tamanho desses projetos favorece fornecedores que conseguem fornecer equipamentos, suporte de projeto e equipes de campo no ritmo necessário. Sua escala também cria um relacionamento de longo prazo após o primeiro edifício entrar em operação.
Por Tipo de Data Center:
Provedores de Serviços em Nuvem Lideram a Demanda e o CrescimentoOs provedores de serviços em nuvem detinham 36,32% da receita em 2026. Esses operadores comissionam grandes volumes de capacidade e tipicamente requerem projetos que suportem tempo de atividade, continuidade de serviço e requisitos de seguro corporativo. O projeto baseado em desempenho pode ajudar a adaptar a proteção a arranjos específicos de GPU, resfriamento líquido e bateria. A Ficha de Dados 5-32 da FM Global fornece um ponto de referência de prevenção de perdas para data centers e instalações relacionadas. Essa estrutura é particularmente relevante onde as disposições gerais do código não abordam completamente um novo projeto de infraestrutura. Os operadores de nuvem podem usar essa abordagem para documentar por que uma combinação específica de detecção, supressão e projeto de sala é apropriada. Seus grandes projetos também requerem consistência em vários edifícios e fases de construção. Isso favorece fornecedores que entendem tanto os equipamentos de proteção contra incêndio quanto os controles mais amplos da instalação. O valor do trabalho padronizado é alto quando um projeto é repetido em um grande portfólio. Esses fatores explicam por que os provedores de nuvem respondem pela maior concentração de gastos dentro dessa segmentação.
Os provedores de serviços em nuvem também têm projeção de expansão a um CAGR de 11,28% até 2032. Os operadores de colocation permanecem importantes porque seus layouts multilocatários requerem controle das fronteiras de zona de incêndio ao longo do período de ocupação. As suítes individuais dos clientes podem mudar ao longo do tempo, portanto os operadores precisam de sistemas que permaneçam eficazes à medida que os layouts e as cargas de equipamentos evoluem. As instalações empresariais estão atualizando sites mais antigos à medida que o hardware de computação se torna mais denso e as estratégias de nuvem híbrida mudam as necessidades de equipamentos locais. As instalações de borda são menores, mas podem criar demanda por pacotes modulares de detecção e supressão em muitos locais. Esses sites podem favorecer soluções repetíveis e pré-projetadas em vez de instalações altamente personalizadas. A demanda de colocation e empresarial também pode fornecer trabalho de serviço mais estável quando o ritmo da construção de hiperescala muda. A base de clientes variada limita a dependência de um único tipo de projeto de data center. Essa ampla combinação dá ao mercado de proteção contra incêndio e segurança de vida em data centers da América do Norte uma base de demanda além dos maiores campi de nuvem. Também apoia fornecedores que conseguem atender tanto a requisitos padronizados quanto específicos do site.
Análise Geográfica
Estados Unidos
Os Estados Unidos detinham 89,11% da demanda regional em 2026. O Norte da Virgínia manteve a maior posição de inventário da América do Norte com 4.496,5 MW no primeiro semestre de 2026, enquanto a capacidade em construção em Atlanta cresceu 52,3% em relação ao ano anterior, atingindo 2.882 MW. O novo desenvolvimento em Atlanta, Dallas, Chicago, Phoenix, Oeste do Texas e Pensilvânia está expandindo os locais onde os fornecedores devem fornecer suporte de engenharia, instalação de equipamentos e comissionamento. Esse mapa de projetos mais amplo reduz a dependência de um pequeno número de hubs estabelecidos, mas também aumenta a importância da cobertura técnica local. A NFPA 75, a NFPA 76, o IFC 2024 e a FM Global DS 5-32 moldam as escolhas de projeto nessas instalações, enquanto o mercado de proteção contra incêndio e segurança de vida em data centers da América do Norte se beneficia da necessidade de interpretar esses requisitos em projetos específicos do site. A NFPA esclareceu em setembro de 2026 como a NFPA 75 se conecta com a NFPA 1 e a NFPA 5000 para áreas de equipamentos de tecnologia da informação. O esclarecimento é relevante à medida que os operadores adaptam as instalações para resfriamento líquido, racks de GPU configurados de forma mais densa e armazenamento de energia em baterias. Ele também reforça a importância de coordenar as escolhas iniciais de projeto com as autoridades locais e os requisitos de seguro. Os novos campi podem oferecer aos fornecedores a oportunidade de incorporar sistemas de segurança de vida antes que as estruturas e os procedimentos operacionais sejam finalizados.
México
O México tem projeção de expansão a um CAGR de 11,75% até 2032. A Associação Mexicana de Data Centers identificou 82,5 bilhões de USD em investimentos anunciados em data centers entre 2026 e 2031, o que sustenta o longo pipeline de projetos da região. A capacidade instalada era de 279 MW em 2026, com 205 MW em construção e 1.730 MW anunciados para implantação futura. Querétaro detinha mais de 65% da capacidade instalada e está atraindo grandes compromissos de campi de nuvem. A disponibilidade de água na região pode afetar a escolha de configurações de tubulação seca e pré-ação, enquanto a adoção de baterias aumenta a necessidade de proteção adequada para salas de baterias. O tamanho do mercado de proteção contra incêndio e segurança de vida em data centers da América do Norte no México também depende de os fornecedores estabelecerem capacidade local de instalação e comissionamento antes que o volume de projetos aumente. Os operadores internacionais de campi podem aplicar os requisitos familiares da NFPA e da FM Global mesmo onde a estrutura prescritiva local difere da prática dos EUA. Isso pode favorecer empreiteiros com capacidade comprovada em agente limpo, detecção, supressão à base de água e projeto baseado em desempenho. A atividade de construção planejada também cria uma oportunidade para estabelecer redes de serviço que possam apoiar os sistemas após o comissionamento.
Canadá e Locais Emergentes nos EUA
O desenvolvimento do Canadá está concentrado em Ontário e Quebec, onde as instalações atendem à demanda empresarial doméstica e a operadores de nuvem com necessidades de residência de dados. O Código Nacional de Construção do Canadá, o Código Nacional de Incêndio do Canadá, as regras provinciais, a CSA-Z317 e as especificações da FM Global podem afetar a seleção de equipamentos, as práticas de instalação e os procedimentos operacionais em sites de data centers de missão crítica em toda a América do Norte. O trabalho de retrofit em sites empresariais mais antigos fornece uma fonte mais estável de demanda do que a nova construção isoladamente, o que dá ao mercado de proteção contra incêndio e segurança de vida em data centers da América do Norte uma base de atividade mais variada. Os locais emergentes nos EUA, como Oeste do Texas, Pensilvânia, Wyoming e a região das Montanhas Rochosas, enfrentam um problema diferente porque a construção pode superar a capacidade de engenharia local. Os fornecedores podem precisar de redes regionais de comissionamento ou equipes de campo de áreas estabelecidas de data centers, e podem ter que gerenciar tempos de deslocamento mais longos para inspeção e serviço de emergência. Nesses locais secundários, a infraestrutura de IA, os requisitos das seguradoras e as regras de armazenamento de energia em baterias estão ampliando a demanda fora dos centros tradicionais do Norte da Virgínia e do Vale do Silício. O mix regional em desenvolvimento pode recompensar fornecedores que combinam padrões técnicos nacionais com suporte local responsivo.
Cenário Competitivo
Concentração do Mercado
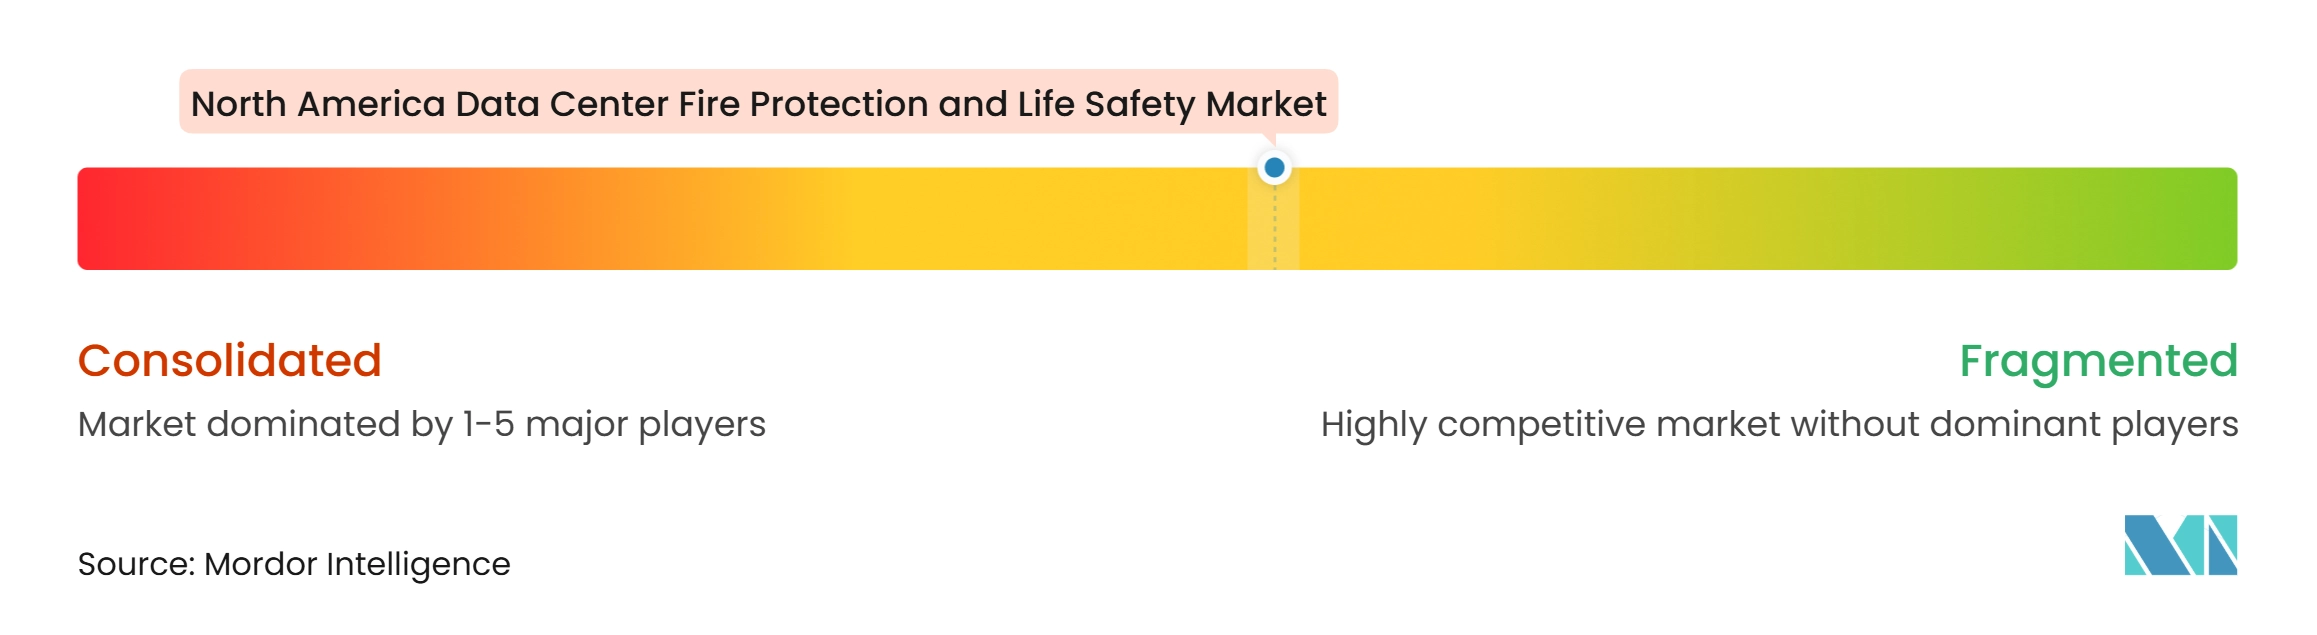
O mercado de proteção contra incêndio e segurança de vida em data centers da América do Norte é moderadamente concentrado entre fornecedores integrados de tecnologia predial, incluindo Johnson Controls, Honeywell International e Siemens. Suas posições refletem o valor de combinar equipamentos de segurança contra incêndio com automação predial mais ampla, monitoramento e relacionamentos de serviço. A Johnson Controls expandiu essa abordagem em agosto de 2026 com o lançamento das estações de trabalho Simplex Incident Manager e Autocall Fire Site Administrator. A empresa declarou que essas estações de trabalho podem monitorar até 250.000 dispositivos e conectar 687 unidades de controle de alarme de incêndio. Sua arquitetura de cibersegurança alinhada à ISA/IEC 62443 responde à necessidade de integração segura entre sistemas de segurança contra incêndio e operações prediais digitais.
A concorrência entre fornecedores também reflete a necessidade de produtos que se adaptem aos riscos específicos da instalação. A ORR Protection introduziu pacotes de hardware pré-projetados ProtectORR e ferramentas de especificação digital SelectORR em 2025 para suportar a implantação repetível em projetos de data centers. A abordagem de névoa de água HI-FOG da Marioff aborda a necessidade de aplicação controlada de água em aplicações relacionadas a baterias onde sistemas de agente limpo podem não ser adequados. As orientações de segurança de baterias da UIT apoiam uma atenção mais próxima à proteção à base de água para riscos de fuga térmica. A FM Global DS 5-32 permanece uma referência de qualificação importante para agentes de supressão aprovados, sistemas de detecção e painéis de controle.
A camada de serviços está se consolidando à medida que os provedores buscam cobertura nacional, relacionamentos estabelecidos com clientes e uma base mais ampla de técnicos. A Pye-Barker Fire and Safety concluiu 57 aquisições em 2025, expandindo sua presença em alarme de incêndio, sprinkler, supressão e segurança, enquanto a APi Group anunciou uma aquisição em dinheiro de 1,1 bilhões de USD da Onyx Fire Protection Services em 2025 e citou a exposição da Onyx a data centers e logística. No mercado de proteção contra incêndio e segurança de vida em data centers da América do Norte, essas transações mostram por que a capacidade de serviço local permanece valiosa mesmo onde os mercados de equipamentos favorecem fornecedores de plataformas maiores, porque instalação, inspeção, testes e manutenção dependem de cobertura de campo responsiva, pessoal qualificado, acesso a peças de reposição e conhecimento detalhado do projeto de proteção e dos procedimentos operacionais de cada instalação em sites de data centers de missão crítica em toda a América do Norte. O mercado de proteção contra incêndio e segurança de vida em data centers da América do Norte, portanto, conta tanto com provedores integrados de equipamentos quanto com organizações de serviços em consolidação, mas nenhuma participação combinada dos principais players foi fornecida, portanto uma pontuação numérica de concentração não pode ser fundamentada sem estimar as participações de mercado.
Líderes do Setor de Proteção contra Incêndio e Segurança de Vida em Data Centers da América do Norte
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Siemens AG
-
Robert Bosch GmbH
-
Eaton Corporation plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Proteção contra Incêndio e Segurança de Vida em Data Centers da América do Norte Empresas cobertas neste relatório
- Johnson Controls International plc
- Honeywell International Inc.
- Siemens AG
- Robert Bosch GmbH
- Eaton Corporation plc
- Minimax Viking GmbH
- Fike Corporation
- Halma plc
- Kidde Global Solutions
- Spectrum Safety Solutions
- WAGNER Group GmbH
- Hochiki Corporation
- Victaulic Company
- Amerex Corporation
- ORR Protection Systems, Inc.
- SEM-SAFE Fire Protection A/S
- Marioff Corporation Oy
- Nohmi Bosai Ltd.
- Encore Fire Protection
- Jensen Hughes, Inc.
- DLB Associates Consulting Engineers, P.C.
Desenvolvimentos industriais recentes em Mercado de Proteção contra Incêndio e Segurança de Vida em Data Centers da América do Norte
- Setembro de 2026: A NFPA publicou orientações sobre a aplicação da NFPA 75 a data centers, confirmando a integração direta da norma com a NFPA 1 e a NFPA 5000, ao mesmo tempo em que reconheceu o trabalho contínuo do comitê para abordar o resfriamento líquido ao chip, o armazenamento de energia em baterias no local e as restrições de acesso do corpo de bombeiros em campi otimizados para IA.
- Agosto de 2026: A Johnson Controls lançou estações de trabalho de segurança contra incêndio de próxima geração Simplex Incident Manager e Autocall Fire Site Administrator, monitorando até 250.000 dispositivos e conectando 687 unidades de controle de alarme de incêndio, 2,5 vezes mais do que as alternativas concorrentes. As plataformas incorporam arquitetura de cibersegurança alinhada à ISA/IEC 62443, são aprovadas pela UL, ULC e FM, e visam diretamente grandes implantações em data centers e campi, permitindo visibilidade do sistema de incêndio em escala empresarial a partir de uma única interface de comando centralizada.
- Julho de 2026: A FM Global emitiu uma revisão provisória da Ficha de Dados 5-32, *Data Centers e Instalações Relacionadas*, adicionando definições de glossário para Resfriamento, Carga de TI, Núcleo de Rede e Unidade de Bateria de UPS, e atualizando as orientações sobre a aplicabilidade e as restrições do sistema de agente limpo para ambientes de baterias de íons de lítio montadas em rack. A revisão estabelece referências mais claras de prevenção de perdas que formam a base dos requisitos das seguradoras em sites de hiperescala e colocation em toda a América do Norte.
- Fevereiro de 2026: O NFPA Journal publicou uma avaliação detalhada das lacunas de prontidão do código de incêndio para data centers de IA, com engenheiros de proteção contra incêndio identificando o ciclo de revisão de 3 anos da NFPA 75 e a estrutura de avaliação de risco governada pelo usuário como insuficientes para arquétipos de instalações com resfriamento líquido e integração de baterias, e observando que o projeto baseado em desempenho é cada vez mais exigido em jurisdições onde as autoridades competentes carecem de disposições de código específicas para data centers de IA.
Escopo do Relatório do Mercado de Proteção contra Incêndio e Segurança de Vida em Data Centers da América do Norte
O Mercado de Proteção contra Incndio e Segurança de Vida em Data Centers da América do Norte compreende as tecnologias, sistemas, software e serviços implantados em instalações de data centers nos Estados Unidos e no Canadá para prevenir, detectar, suprimir, monitorar e gerenciar incidentes de incêndio, garantindo a segurança do pessoal, a continuidade dos negócios e a conformidade regulatória.
O Relatório do Mercado de Proteção contra Incêndio e Segurança de Vida em Data Centers da América do Norte é Segmentado por Tipo de Solução (Sistemas de Detecção de Incêndio e Alarme, Sistemas de Supressão de Incêndio, Sistemas de Notificação de Emergência e Evacuação, Sistemas de Monitoramento e Controle de Incêndio e Serviços de Inspeção, Testes e Manutenção), Tecnologia de Proteção contra Incêndio (Detecção de Fumaça e Calor, Detecção de Fumaça por Aspiração, Supressão por Agente Limpo, Supressão por Gás Inerte, Supressão à Base de Água e Outras Tecnologias de Proteção contra Incêndio), Área da Instalação (Salas de Dados e Salas de TI, Salas Elétricas e de UPS, Salas de Baterias, Salas de Resfriamento e Mecânicas e Áreas Administrativas e de Suporte), Tamanho do Data Center (Data Centers Pequenos, Data Centers Médios, Data Centers de Grande Porte e Data Centers de Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem e Empresarial e de Borda) e Geografia (Estados Unidos, Canadá e México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Sistemas de Detecção de Incêndio e Alarme |
| Sistemas de Supressão de Incêndio |
| Sistemas de Notificação de Emergência e Evacuação |
| Sistemas de Monitoramento e Controle de Incêndio |
| Serviços de Inspeção, Testes e Manutenção |
| Detecção de Fumaça e Calor |
| Detecção de Fumaça por Aspiração |
| Supressão por Agente Limpo |
| Supressão por Gás Inerte |
| Supressão à Base de Água |
| Outras Tecnologias de Proteção contra Incêndio |
| Salas de Dados e Salas de TI |
| Salas Elétricas e de UPS |
| Salas de Baterias |
| Salas de Resfriamento e Mecânicas |
| Áreas Administrativas e de Suporte |
| Data Centers Pequenos |
| Data Centers Médios |
| Data Centers de Grande Porte |
| Data Centers de Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem |
| Empresarial e de Borda |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Solução | Sistemas de Detecção de Incêndio e Alarme |
| Sistemas de Supressão de Incêndio | |
| Sistemas de Notificação de Emergência e Evacuação | |
| Sistemas de Monitoramento e Controle de Incêndio | |
| Serviços de Inspeção, Testes e Manutenção | |
| Por Tecnologia de Proteção contra Incêndio | Detecção de Fumaça e Calor |
| Detecção de Fumaça por Aspiração | |
| Supressão por Agente Limpo | |
| Supressão por Gás Inerte | |
| Supressão à Base de Água | |
| Outras Tecnologias de Proteção contra Incêndio | |
| Por Área da Instalação | Salas de Dados e Salas de TI |
| Salas Elétricas e de UPS | |
| Salas de Baterias | |
| Salas de Resfriamento e Mecânicas | |
| Áreas Administrativas e de Suporte | |
| Por Tamanho do Data Center | Data Centers Pequenos |
| Data Centers Médios | |
| Data Centers de Grande Porte | |
| Data Centers de Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem | |
| Empresarial e de Borda | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de proteção contra incêndio e segurança de vida em data centers da América do Norte?
O mercado é avaliado em 1,58 bilhões de USD em 2026 e tem projeção de atingir 2,85 bilhões de USD até 2032 a um CAGR de 10,25%.
O que está impulsionando a demanda por sistemas de proteção contra incêndio em data centers na América do Norte?
A construção voltada para IA, a maior densidade de racks, o resfriamento líquido, os sistemas de UPS de íons de lítio e os requisitos das seguradoras estão aumentando a demanda por sistemas de proteção integrados.
Qual tipo de solução detém a maior participação na segurança contra incêndio em data centers?
Os sistemas de supressão de incêndio detêm a maior participação, respondendo por 41,56% da receita em 2026.
Qual tecnologia de proteção contra incêndio está se expandindo mais rapidamente em data centers?
A detecção de fumaça por aspiração tem projeção de expansão a um CAGR de 11,65% até 2032 porque pode fornecer detecção de fumaça mais precoce em salas de dados com alto fluxo de ar.
Por que as salas de baterias são importantes para o planejamento de proteção contra incêndio?
As salas de baterias têm projeção de expansão a um CAGR de 11,64% até 2032, pois os sistemas de UPS de íons de lítio requerem proteção projetada para riscos de fuga térmica e re-ignição.
Qual geografia está se expandindo mais rapidamente na América do Norte?
O México tem projeção de expansão a um CAGR de 11,75% até 2032, sustentado pelo investimento anunciado em data centers e pelo desenvolvimento de nova capacidade.