
北米データセンター防火・生命安全市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
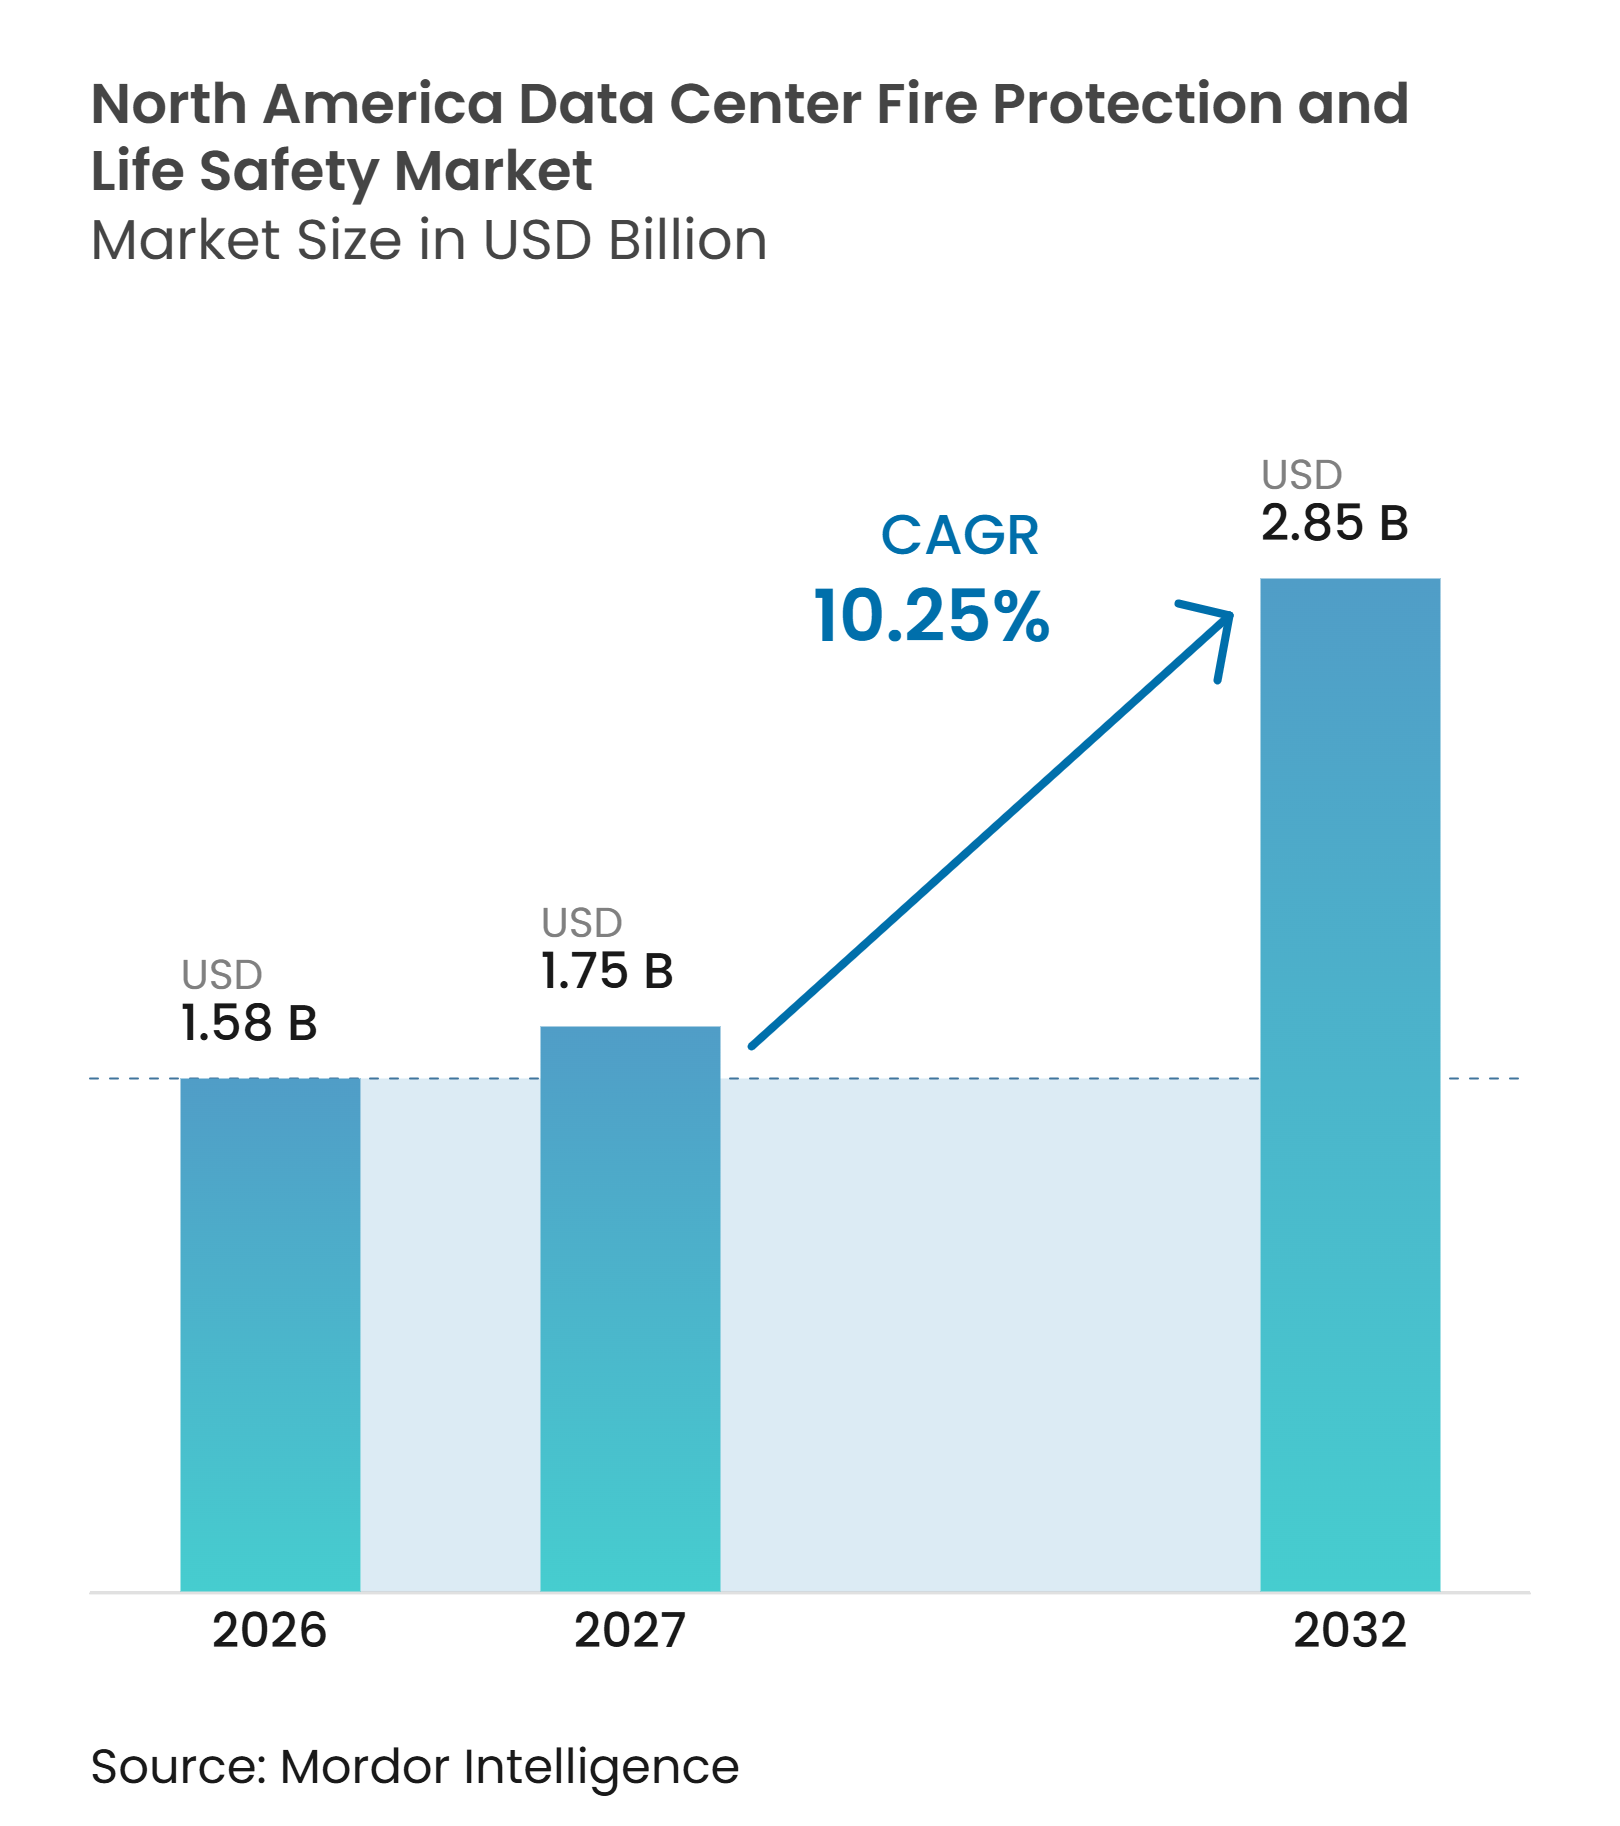
| 基準年の市場規模 (2026) | 1.58 十億米ドル |
| 市場規模 (2027) | 1.75 十億米ドル |
| 市場規模 (2032) | 2.85 十億米ドル |
| 成長率 (2027 - 2032) | 10.25 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米データセンター防火・生命安全市場分析
北米データセンター防火・生命安全市場規模は、2026年の1.58 ビリオン 米ドルから2032年までに2.85 ビリオン 米ドルへと拡大し、2027年から2032年の間に10.25%のCAGRを記録すると予測されています。建設活動、AIコンピューティング需要、ラック設計の変化が、北米データセンター防火・生命安全市場全体にわたる検知・消火・保守サービスの必要性を拡大しています。高密度GPUシステムは、液体冷却設備、新たな電気的リスク、および大型バッテリー設備を、もともと低密度機器向けに設計された施設にもたらしています。保険会社の要件と消防規定は、特にリチウムイオンUPSルームおよび液体冷却コンピューティングエリアにおいて、文書化されたシステム性能の重要性を高めています。エンジニアリング、機器、試運転、および定期保守を組み合わせることができるサプライヤーは、大規模キャンパスプロジェクトおよび既存施設のアップグレードを支援するうえで有利な立場にあります。
主要レポートのポイント
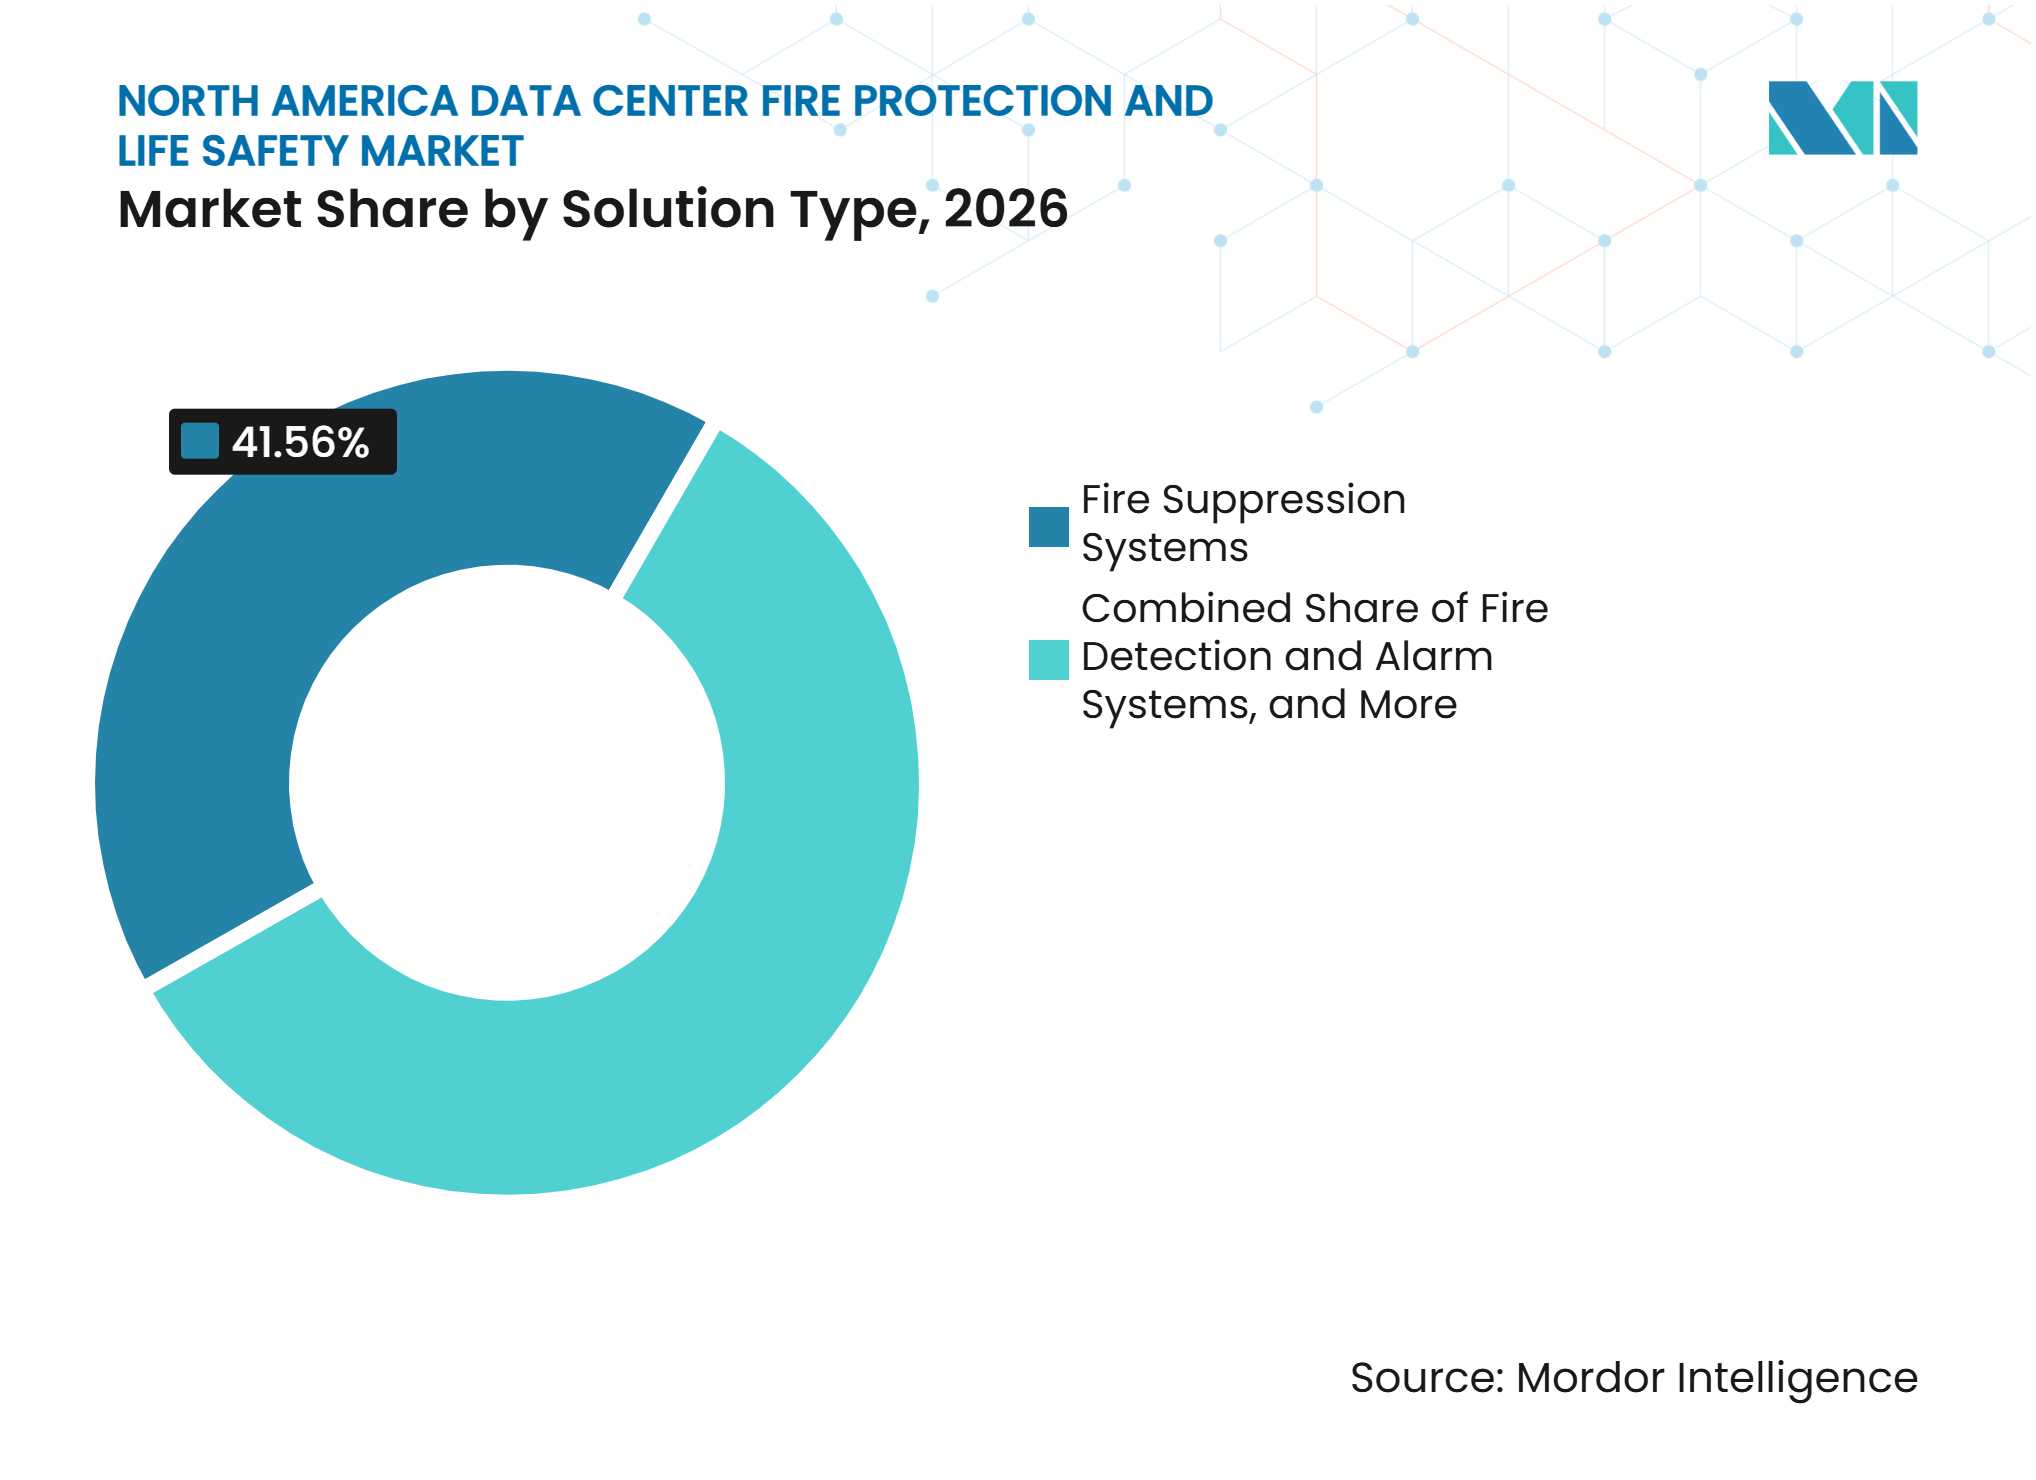
- ソリューションタイプ別では、消火システムが2026年の北米データセンター防火・生命安全市場シェアの41.56%を占め、火災検知・警報システムは2032年にかけて11.44%のCAGRで拡大すると予測されています。
- 防火技術別では、クリーンエージェント消火が2026年の収益の25.48%を占め、吸引式煙感知は2032年にかけて11.65%のCAGRで拡大すると予測されています。
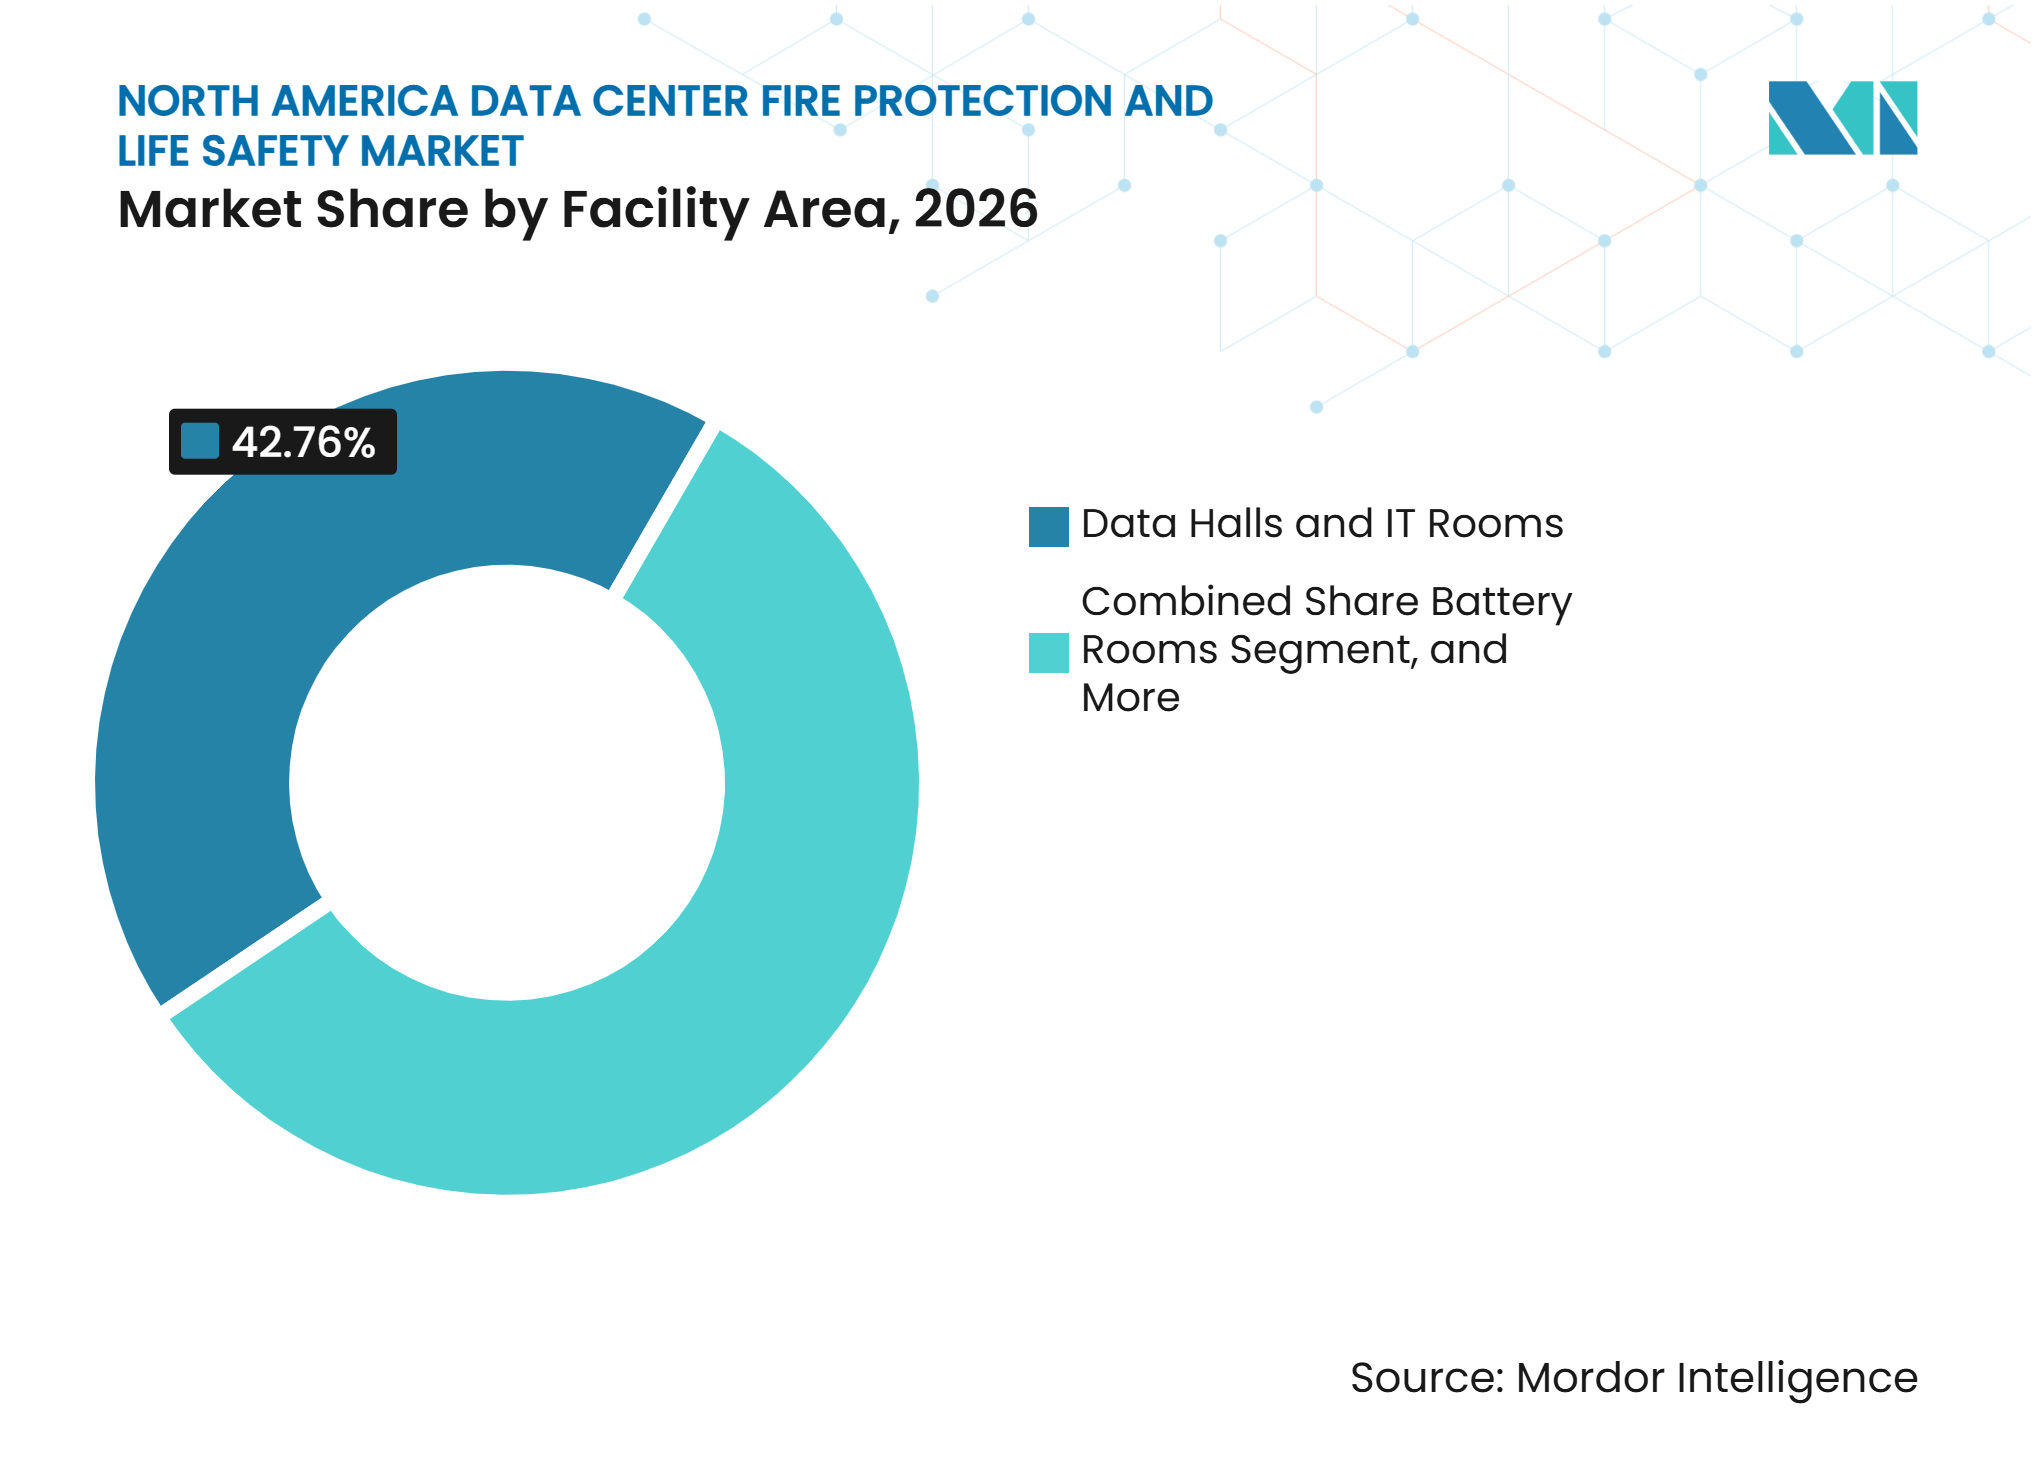
- 施設エリア別では、データホール・ITルームが2026年の需要の42.76%を占め、バッテリールームは2032年にかけて11.64%のCAGRで拡大すると予測されています。
- データセンター規模別では、大規模データセンターが2026年の需要の35.45%を占め、ハイパースケールデータセンターは2032年にかけて11.62%のCAGRで拡大すると予測されています。
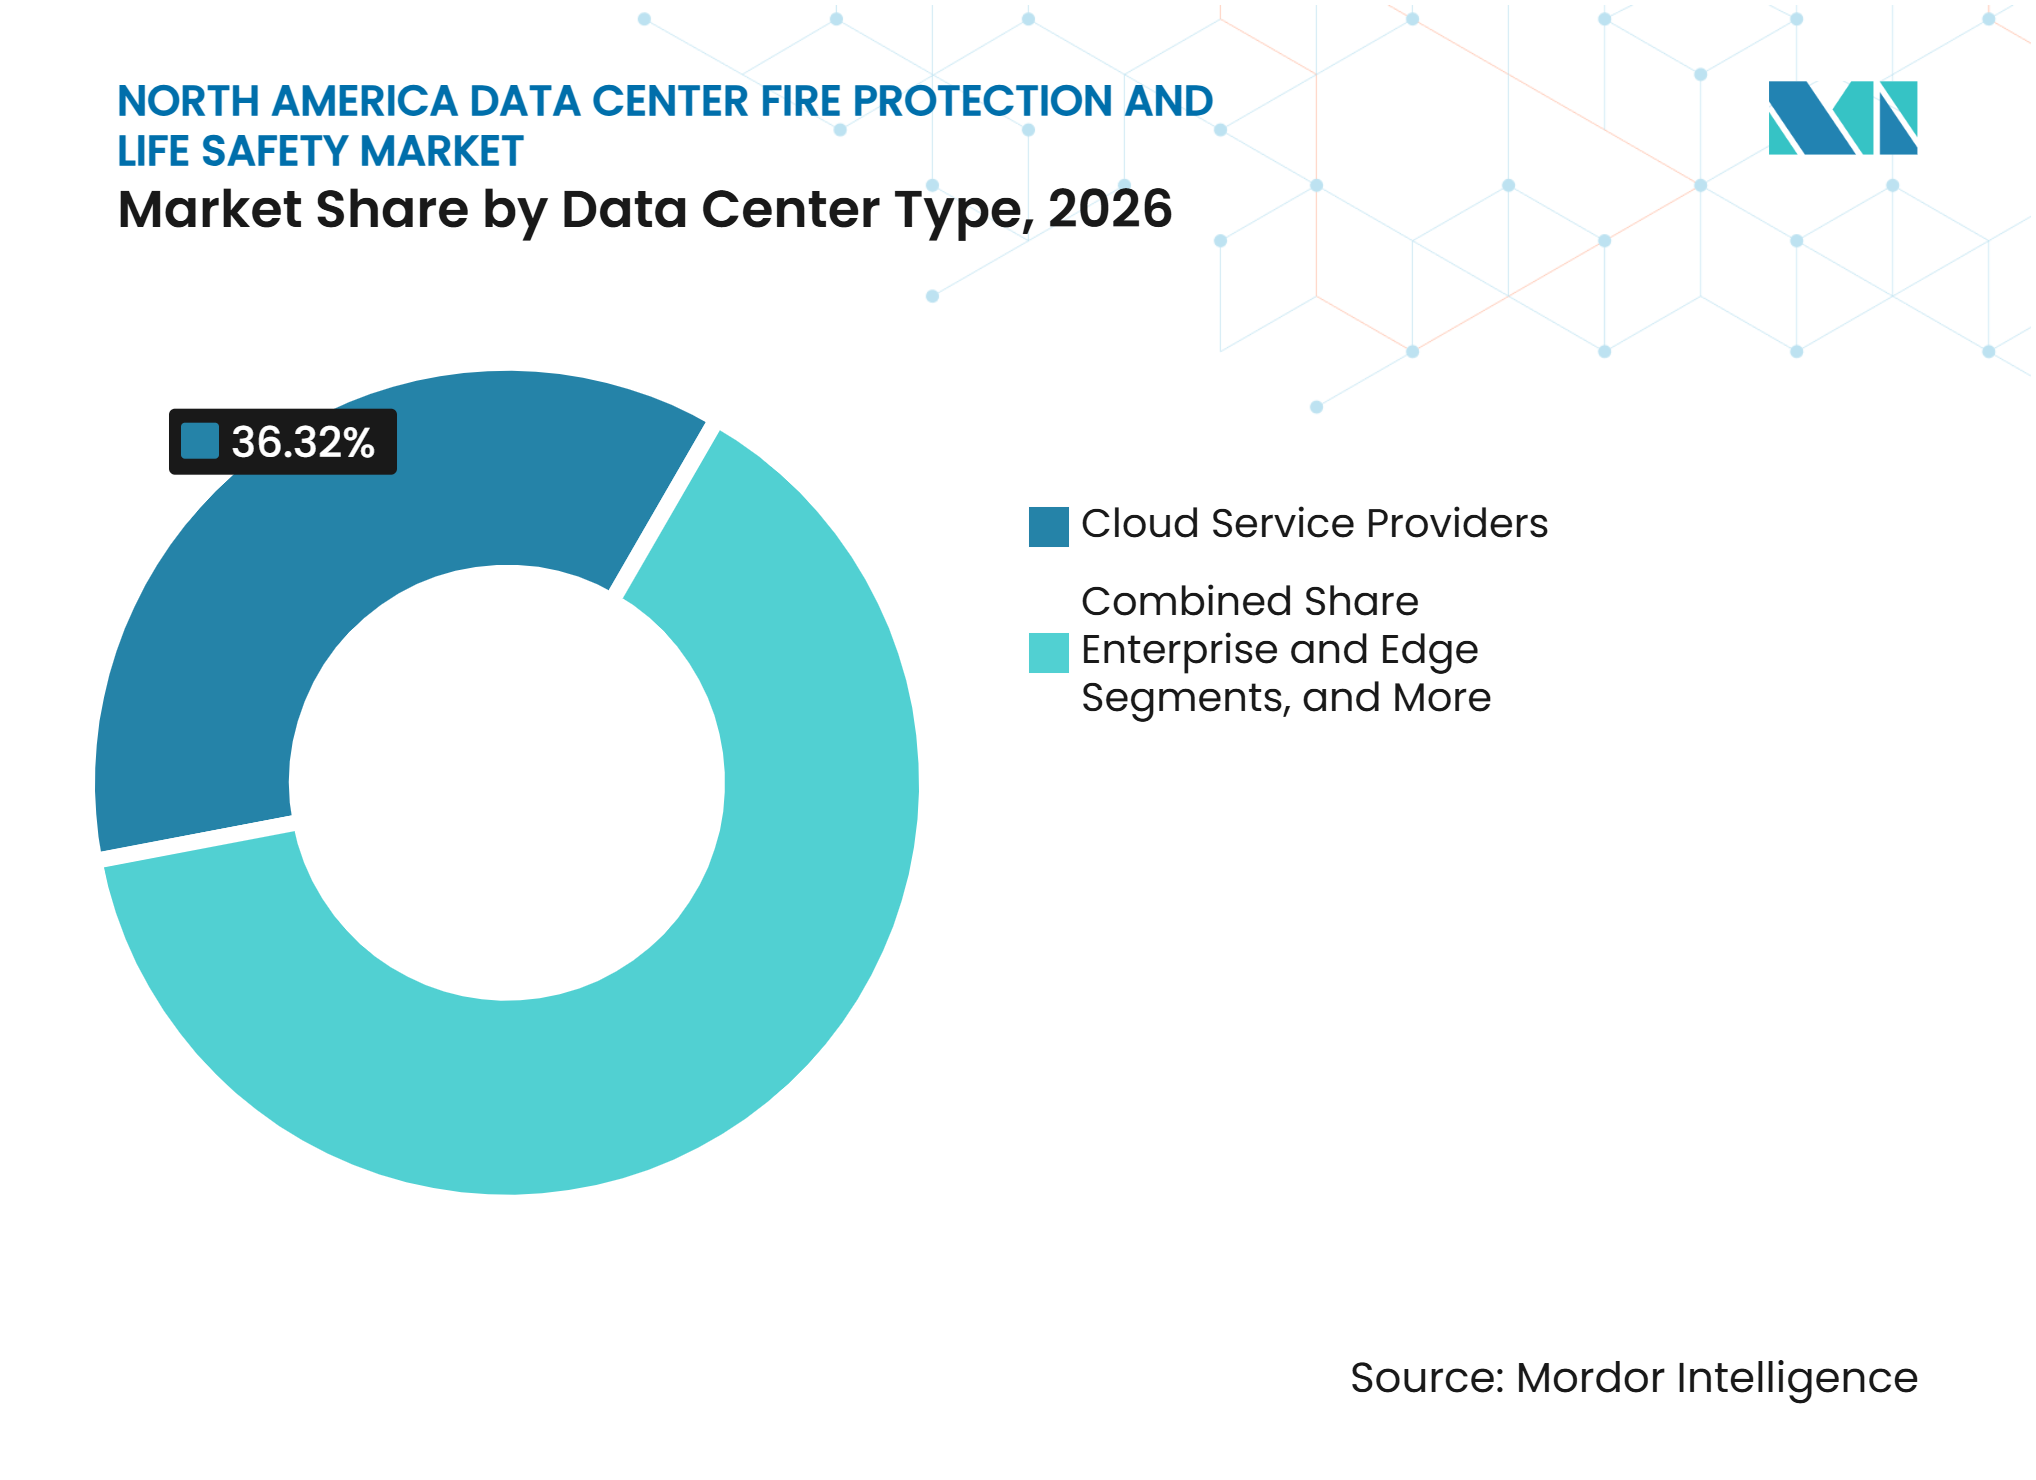
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年の需要の36.32%を占め、2032年にかけて11.28%のCAGRで拡大すると予測されています。
- 地域別では、米国が2026年の需要の89.11%を占め、メキシコは2032年にかけて11.75%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよび高密度GPUデータセンターの拡大 | +2.8% | 米国(カナダにも二次的な関連性あり) | 短期(2年以内) |
| ハイパースケールおよびコロケーションキャパシティの建設 | +2.3% | 米国およびメキシコ | 短期(2年以内) |
| 消防安全および保険会社要件の厳格化 | +1.6% | 北米(FM Global DS 5-32、NFPA 75、IFC 2024の影響あり) | 中期(2〜4年) |
| 接続型防火監視および予知保全の採用 | +1.2% | 米国 | 中期(2〜4年) |
| リチウムイオンUPSおよびバッテリーシステムに対する保護要件の高まり | +1.0% | 米国およびカナダ | 中期(2〜4年) |
| 電力制約のあるキャンパスへの新規キャパシティの集中 | +0.8% | ノーザンバージニア、アトランタ、ダラス、トロント | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよび高密度GPUデータセンターの拡大
GPUアクセラレーテッドコンピューティングは、新しいデータセンターの火災リスクプロファイルを変えています。通常3〜10 kWで稼働していたCPUラックは、1ラックあたり50〜100 kWを消費するGPUクラスターに置き換えられています。これらのシステムはチップ直接冷却または液浸冷却を必要とすることが多く、データホールに流体システムと高い電気密度をもたらします。FM Globalは、通電ケーブル、グリコール系冷却回路、および高密度リチウムイオンバッテリーアレイをAI最適化施設における重要なリスクとして特定しています。これらの条件は、以前の空冷施設の慣行のみに依存するのではなく、運用環境に対応した保護設計の必要性を高めています。[1]
ハイパースケールおよびコロケーションキャパシティの建設
大規模キャンパスの建設は、北米全体で防火プロジェクトの数と規模を拡大しています。ハイパースケール施設では、設計段階から検知、消火、警報、および緊急通信システムを計画する必要があります。複数の建物が単一の火災警報ネットワークで運用される場合、統合計画は特に重要です。北米データセンター防火・生命安全市場は、サプライヤーが試運転速度でインストール可能な標準化されたシステムパッケージを提供する場合に恩恵を受けます。建設後も完成したキャンパスは、稼働期間を通じて点検、試験、保守が必要であるため、需要は建設完了後も続きます。
消防安全および保険会社要件の厳格化
保険会社は、地方の建築・消防当局と並んで防火に関する意思決定にますます影響を与えています。FM Globalは2026年7月にデータシート5-32を更新し、冷却、ITロード、ネットワークコア、UPSバッテリーユニットに関する用語を追加しました。この改訂では、ラックマウント型リチウムイオンバッテリー環境におけるクリーンエージェントの使用に関するガイダンスも更新されました。NFPA 75およびNFPA 2001は、情報技術機器およびクリーンエージェントシステムの保護に関するガイダンスを引き続き提供しています。NEMAも2025年にデータセンターにおける防火・生命安全システムの早期計画、検知配置、および連携に関するガイダンスを発行しました。
接続型防火監視および予知保全の採用
ネットワーク監視は、防火を定期的なコンプライアンス作業から継続的な運用管理へと移行させています。Johnson Controlsは2026年8月にSimplex Incident ManagerおよびAutocall Fire Site Administratorワークステーションを発表しました。これらのプラットフォームは最大250,000台のデバイスを監視し、1つのインストールで687台の火災警報制御ユニットを接続できます。これにより、大規模キャンパスおよび分散型データセンターポートフォリオ全体の集中監視が可能になります。吸引式煙感知は段階的警報を使用することもでき、消火が作動する前にオペレーターが初期状態を調査できます。[2]
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い改修コストと運用上の混乱 | -1.4% | 米国(特にレガシーエンタープライズ施設)およびカナダ | 中期(2〜4年) |
| 専門的な防火エンジニアおよび試運転担当者の不足 | -1.0% | 米国(特に地方および新興データセンター拠点) | 短期(2年以内) |
| 液体冷却およびAIインフラに対する規定の不完全なカバレッジ | -0.7% | 米国およびカナダ | 長期(4年以上) |
| クリーンエージェントとバッテリー危険性の適合制約 | -0.5% | 米国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い改修コストと運用上の混乱
稼働中の施設での改修は、オペレーターが顧客のワークロードへの影響を避けなければならないため、困難を伴う場合があります。リチウムイオンUPSのアップグレードには、スプリンクラー設計、ガス検知、換気、および耐火区画の変更が必要になる場合があります。国際電気通信連合は、クリーンエージェント、乾燥粉末、および二酸化炭素システムはリチウムイオンの熱暴走を確実に抑制したり、再着火を防止したりすることができないと述べています。この知見は、バッテリールームにおいて近隣のデータホールとは異なる設計アプローチを必要とする場合があります。段階的な工事とシャットダウン計画が高コストになる場合、小規模なオペレーターは複雑なアップグレードを延期することがあります。[3]
専門的な防火エンジニアおよび試運転担当者の不足
多くの新興データセンター拠点では、専門的な防火作業に対応できる労働力が限られています。NFPAは、AIデータセンターとエネルギー貯蔵が、エンジニアリングキャパシティが拡大できる速度よりも速く新たな防火課題を生み出していると報告しています。吸引式検知、クリーンエージェント制御、およびプリアクションシステムの試運転には、一般的な商業用防火作業とは互換性のないスキルが必要です。この制約は、大規模プロジェクトが地域の技術サービスネットワークが発展する前に到来する地域でより深刻です。そのため、北米データセンター防火・生命安全市場では、試運転スケジュールの長期化とフィールドサービスコストの上昇が生じる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
消火システムが収益を支え、検知が加速消火システムは2026年の北米データセンター防火・生命安全市場シェアの41.56%を占めました。クリーンエージェント、不活性ガス、およびプリアクション水系システムは、データホール、UPSルーム、バッテリー区画に広く採用されています。これらのシステムは異なる危険に対応しており、同一施設内で代替品として選択されるのではなく、組み合わせて使用されることが多いです。クリーンエージェントは、精密なIT機器への損傷を最小限に抑えるために残留物のない放出が必要な場合に適しています。不活性ガスシステムは、保護区域内に人が存在する場合の安全性も考慮した保護設計が必要な場合に選択されることがあります。プリアクション水系システムは、より広範な建築基準のニーズに対応できる制御された水系レイヤーを提供します。NFPA 2001は、これらの用途に使用されるクリーンエージェント消火システムの要件を規定しています。機器の選択は、室の用途、室内の機器、およびサイト全体の保護戦略によって決まります。サプライヤーはまた、消火制御を検知、警報、緊急電源手順、およびオペレーターの対応計画と調整する必要があります。この多層的なアプローチにより、他のソリューションがより高度になっも、消火はプロジェクト支出の中心であり続けます。
火災検知・警報システムは2032年にかけて11.44%のCAGRで拡大すると予測されています。施設が複数の建物にわたって検知デバイス、警報パネル、および建物システムを接続するにつれて、その役割は拡大しています。集中型ソフトウェアにより、オペレーターはコンピューティング運用を中断させたり不必要なシャットダウンを引き起こしたりする可能性のある状態を把握できます。ハイパースケールプロジェクトには別々のフェーズで建設された複数の施設が含まれる場合があるため、エンタープライズレベルの制御が有用です。このソリューショングループの市場規模は、グリーンフィールドの設置と古い警報ネットワークのアップグレードの両方によって支えられています。監視システムは、障害の特定と保守計画を支援するリアルタイムのステータス情報を追加できます。システムの信頼性を定期的な間隔で実証する必要があるため、点検、試験、保守サービスが定期的な作業を追加します。緊急通知システムも、アクセス制御、在室情報、およびセキュリティプロセスと連携されています。これらの連携により、個々のハードウェアコンポーネントと同様にシステム統合が重要になります。その結果、消火が収益を支えながら、検知、監視、およびサービス作業が追加需要を生み出すソリューションミックスが形成されます。


注記: 個別セグメントのシェアはレポート購入後に入手可能
防火技術別:
クリーンエージェントがリードし、吸引式検知が進展クリーンエージェント消火は2026年の収益の25.48%を占めました。機器に残留物を残さずに火災を消火できるため、重要なIT環境で使用されています。この技術は、従来の水放出がコンピューティング機器と復旧手順を妨げる可能性がある場合に特に有用です。その役割は、保護エリア内のサーバー、ストレージ、ネットワーク機器、および関連電子機器の高い価値を反映しています。不活性ガスシステムも、保護エリアで作業する人々の安全を考慮したシステム設計が必要な場合に引き続き重要です。水系システムは多くの施設で建築基準の基盤を提供し、他の技術と組み合わせて使用されることが多いです。従来の煙・熱検知は、データセンター施設の管理、サポート、および低リスクエリアに引き続き対応しています。各技術は異なる運用条件に対応しているため、仕様の決定は危険の種類と室の機能に基づいて行われます。設置済みベースも、交換部品、試験、およびアップグレードに対する継続的な需要を支えています。新規導入と設置済みシステムのサポートの組み合わせにより、複数の技術カテゴリーにわたる需要が維持されています。
吸引式煙感知は2032年にかけて11.65%のCAGRで拡大すると予測されています。この技術はパイプネットワークを通じて積極的に空気をサンプリングし、目に見える煙が蓄積する前に低濃度の煙を特定できます。これは、ホットアイル封じ込めが天井デバイスが反応する前に煙を拡散させる可能性がある高気流データホールで重要です。レーザー検知チャンバーが空気サンプルを分析し、受動的なポイント検知よりも高感度な応答を可能にします。Aware、Action、Fire 1、Fire 2などの段階的警報により、運用チームは発展中の状態を調査する時間が与えられます。早期介入により、誤警報を減らし、不必要なエージェント放出を回避し、コンピューティング運用への影響を最小限に抑えることができます。この技術はまた、検知システムとビルディングマネジメントプラットフォームのより緊密な統合を求める施設にも適しています。より高密度で複雑な機器スペースにおいてオペレーターがより早い警告を求めるにつれて、高度な検知シェアは恩恵を受けるはずです。高気流と機器の集中により従来の配置が効果的でなくなる場合、その価値は高まります。これにより、吸引式検知はクリーンエージェントおよびプリアクション保護の代替ではなく、重要な補完手段となっています。
施設エリア別:
データホールが需要をリードし、バッテリールームが拡大データホール・ITルームは2026年の需要の42.76%を占めました。大規模な設置機器ベースと高い保護強度が、ゾーン消火、検知、警報、および緊急電源インターロックへの支出を支えています。高密度GPUラックは、ラックのリターンエアパスに合わせた検知ポートを必要とする場合があります。システムはまた、火災警報制御と施設運用手順と連携する必要があります。データホールは、吸引式検知、クリーンエージェント保護、およびプリアクションスプリンクラーを多層的に組み合わせる場合があります。この構造は、より広範な建物保護システムを維持しながら早期にインシデントを検知する必要性を反映しています。高価値の機器と継続的な運用要件により、設計品質と保守の両方が重要です。液体冷却の拡大は、以前の空冷施設では一般的でなかった機器レイアウトに関する安全計画も必要とします。これらのニーズにより、データホールはほとんどの新規プロジェクトにおける防火・生命安全支出の中心エリアとなっています。また、オペレーターが高密度機器のために室を再構成する際のサービス機会も生み出します。
バッテリールームは2032年にかけて11.64%のCAGRで拡大すると予測されています。リチウムイオンUPSの設置が増加しており、熱暴走に適した耐火区画、換気、検知、および水系保護の必要性が高まっています。ITUは、データセンターのバッテリールームに対して最低20 L/(分・m²)の密度での水噴霧消火を推奨しています。また、ガス系システム単独ではリチウムイオンバッテリー事故後の再着火を確実に制御できないとも指摘しています。これにより、バッテリー保護は従来のデータホールのクリーンエージェント用途とは異なるものになります。電気・UPSルームも、保険会社の仕様が2時間耐火区画と強化されたスプリンクラー設計を要求する場合があるため、より大きな注目を集めています。冷却・機械室は、グリコール系流体または誘電体液体が通電機器の近くにある場合に追加の考慮事項を提示します。管理・サポートエリアは一般的に従来のスプリンクラーと検知アプローチを維持しています。バッテリールーム作業の市場規模は、変化するUPSの構成とそれに続く改修要件に関連しています。バッテリー危険性と水保護を理解しているサプライヤーは、プロジェクトスコープの集中しているが拡大している部分に対応できます。

注記: 個別セグメントのシェアはレポート購入後に入手可能
データセンター規模別:
大規模施設が需要を保持し、ハイパースケールサイトが加速大規模データセンターは2026年の需要の35.45%を占めました。その複雑さには、複数の消火ゾーン、冗長検知ネットワーク、および相互接続された緊急通信システムが含まれます。これにより、施設のライフサイクル全体にわたって相当な設置・サービス作業が生まれます。大規模サイトでは、機器サプライヤー、建設業者、および運用チーム間の調整が必要になることも多いです。障害や保守イベント中も重要なコンピューティングプロセスを利用可能に保つことを求めるオペレーターにとって、冗長性は重要です。施設には、それぞれ独自の検知・消火ニーズを持つ複数の異なる室タイプが含まれる場合があります。これらの条件は、警報機器、緊急電源システム、および換気システム間の明確な制御シーケンスを必要とします。また、小規模サイトよりも詳細な点検・保守プログラムも必要です。大規模施設は、ハイパースケールキャンパスでなくても高い契約価値を支えることができます。その設置済みベースは、地域および全国のサービスプロバイダーに継続的な作業源を提供します。
ハイパースケールデータセンターは2032年にかけて11.62%のCAGRで拡大すると予測されています。このようなキャンパスは通常、統合された火災警報とビルディングマネジメントアーキテクチャで接続された複数の建物を含む段階的な開発が行われます。コア構造とユーティリティが設置された後では変更が困難になるため、早期の保護計画が必要です。北米データセンター防火・生命安全市場には、キャンパスフェーズ全体で承認済みの設計を繰り返すことができるサプライヤーに機会があります。その作業は、当初のエンジニアリングから試運転および複数年の保守契約まで及ぶ場合があります。同じシステムアプローチが繰り返し展開される場合、標準化された設計によりプロジェクトの複雑さを軽減できます。同時に、各キャンパスは地方当局、水条件、および設置されるコンピューティング機器に応じた変更が必要な場合があります。早期の調整は、キャパシティの試運転を遅らせる可能性のある変更を回避するのに役立ちます。これらのプロジェクトの規模は、必要なペースで機器、設計サポート、およびフィールドチームを供給できるベンダーに有利です。その規模はまた、最初の建物がサービスを開始した後の長期的な関係を生み出します。
データセンタータイプ別:
クラウドサービスプロバイダーが需要と成長をリードクラウドサービスプロバイダーは2026年の収益の36.32%を占めました。これらのオペレーターは大量のキャパシティを発注し、通常、稼働時間、サービス継続性、および企業保険要件をサポートする設計を必要とします。性能ベースの設計は、特定のGPU、液体冷却、およびバッテリー配置に合わせた保護を調整するのに役立ちます。FM Globalデータシート5-32は、データセンターおよび関連施設の損失防止の参照点を提供します。このフレームワークは、一般的なコード規定が新しいインフラ設計に完全に対応していない場合に特に関連します。クラウドオペレーターはこのアプローチを使用して、特定の検知、消火、および室設計の組み合わせが適切である理由を文書化できます。大規模プロジェクトでは、複数の建物と建設フェーズにわたる一貫性も必要です。これは、防火機器と広範な施設制御の両方を理解しているサプライヤーに有利です。設計が大規模なポートフォリオ全体で繰り返される場合、標準化された作業の価値は高くなります。これらの要因が、このセグメント分類においてクラウドプロバイダーが最大の支出集中を占める理由を説明しています。
クラウドサービスプロバイダーはまた、2032年にかけて11.28%のCAGRで拡大すると予測されています。コロケーションオペレーターは、マルチテナントレイアウトが入居期間を通じて防火ゾーン境界の制御を必要とするため、引き続き重要です。個々の顧客スイートは時間とともに変化する可能性があるため、オペレーターはレイアウトと機器負荷が変化しても効果的なシステムを必要とします。エンタープライズ施設は、コンピューティングハードウェアが高密度化し、ハイブリッドクラウド戦略がローカル機器のニーズを変えるにつれて、古いサイトをアップグレードしています。エッジ施設は小規模ですが、多くの拠点にわたってモジュール式の検知・消火パッケージの需要を生み出す可能性があります。これらのサイトは、高度にカスタマイズされた設置よりも繰り返し可能な事前設計ソリューションを好む場合があります。コロケーションとエンタープライズの需要は、ハイパースケール建設のペースが変化する際にも安定したサービス作業を提供できます。多様な顧客ベースにより、単一タイプのデータセンタープロジェクトへの依存が制限されます。この幅広いミックスにより、北米データセンター防火・生命安全市場は最大のクラウドキャンパスを超えた需要基盤を持ちます。また、標準化された要件とサイト固有の要件の両方に対応できるサプライヤーも支援します。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
米国
米国は2026年の地域需要の89.11%を占めました。ノーザンバージニアは2026年上半期に4,496.5 MWで北米最大のインベントリポジションを維持し、アトランタの建設中キャパシティは前年比52.3%増の2,882 MWに増加しました。アトランタ、ダラス、シカゴ、フェニックス、ウェストテキサス、ペンシルベニアでの新規開発により、サプライヤーがエンジニアリング、機器設置、試運転サポーを提供しなければならない拠点が拡大しています。この広範なプロジェクトマップは、少数の確立されたハブへの依存を減らしますが、地域の技術カバレッジの重要性も高めます。NFPA 75、NFPA 76、IFC 2024、およびFM Global DS 5-32がこれらの施設全体の設計選択を形成しており、北米データセンター防火・生命安全市場はサイト固有の設計においてこれらの要件を解釈する必要性から恩恵を受けています。NFPAは2026年9月に、NFPA 75がNFPA 1およびNFPA 5000と情報技術機器エリアにおいてどのように連携するかを明確にしました。この明確化は、オペレーターが液体冷却、より高密度に構成されたGPUラック、およびバッテリーエネルギー貯蔵に施設を適応させるにつれて関連性が高まります。また、地方当局および保険要件との早期設計選択の調整の重要性も強調しています。新しいキャンパスは、構造と運用手順が確定する前に生命安全システムを組み込む機会をサプライヤーに提供できます。
メキシコ
メキシコは2032年にかけて11.75%のCAGRで拡大すると予測されています。メキシコデータセンター協会は2026年から2031年の間に82.5 ビリオン 米ドルの発表済みデータセンター投資を特定しており、地域の長期プロジェクトパイプラインを支えています。設置済みキャパシティは2026年に279 MWで、205 MWが建設中、1,730 MWが将来の展開に向けて発表されています。ケレタロは設置済みキャパシティの65%以上を保有しており、大規模なクラウドキャンパスのコミットメントを引き付けています。地域の水の利用可能性は、乾式パイプおよびプリアクション構成の選択に影響を与える可能性があり、バッテリーの採用は適切なバッテリールーム保護の必要性を高めています。メキシコにおける北米データセンター防火・生命安全市場規模は、プロジェクト量が増加する前にサプライヤーが地域の設置・試運転キャパシティを確立するかどうかにも依存します。国際的なキャンパスオペレーターは、地域の規定フレームワークが米国の慣行と異なる場合でも、馴染みのあるNFPAおよびFM Globalの要件を適用する場合があります。これにより、実績のあるクリーンエージェント、検知、水系消火、および性能ベースの設計能力を持つ請負業者が有利になる可能性があります。計画されている建設活動は、試運転後にシステムをサポートできるサービスネットワークを確立する機会も生み出します。
カナダおよび新興米国拠点
カナダの開発はオンタリオ州とケベック州に集中しており、国内のエンタープライズ需要とデータ居住ニーズを持つクラウドオペレーターにサービスを提供する施設があります。カナダ国家建築基準法、カナダ国家消防法、州の規則、CSA-Z317、およびFM Global仕様は、北米全体のミッションクリティカルなデータセンターサイトにおける機器選択、設置慣行、および運用手順に影響を与える可能性があります。古いエンタープライズサイトでの改修作業は、新規建設だけよりも安定した需要源を提供し、北米データセンター防火・生命安全市場により多様な活動基盤を与えます。ウェストテキサス、ペンシルベニア、ワイオミング、マウンテンウェストなどの新興米国拠点は、建設が地域のエンジニアリングキャパシティを上回る可能性があるという異なる問題に直面しています。ベンダーは地域の試運転ネットワークまたは確立されたデータセンターエリアからのフィールドチームを必要とする場合があり、点検と緊急サービスのための移動時間が長くなる可能性があります。これらの二次拠点全体で、AIインフラ、保険会社の要件、およびバッテリーエネルギー貯蔵規則が、従来のノーザンバージニアおよびシリコンバレーセンター以外での需要を拡大しています。発展する地域ミックスは、全国的な技術標準と迅速な地域サポートを組み合わせるサプライヤーに報いる可能性があります。
競合環境
市場集中度
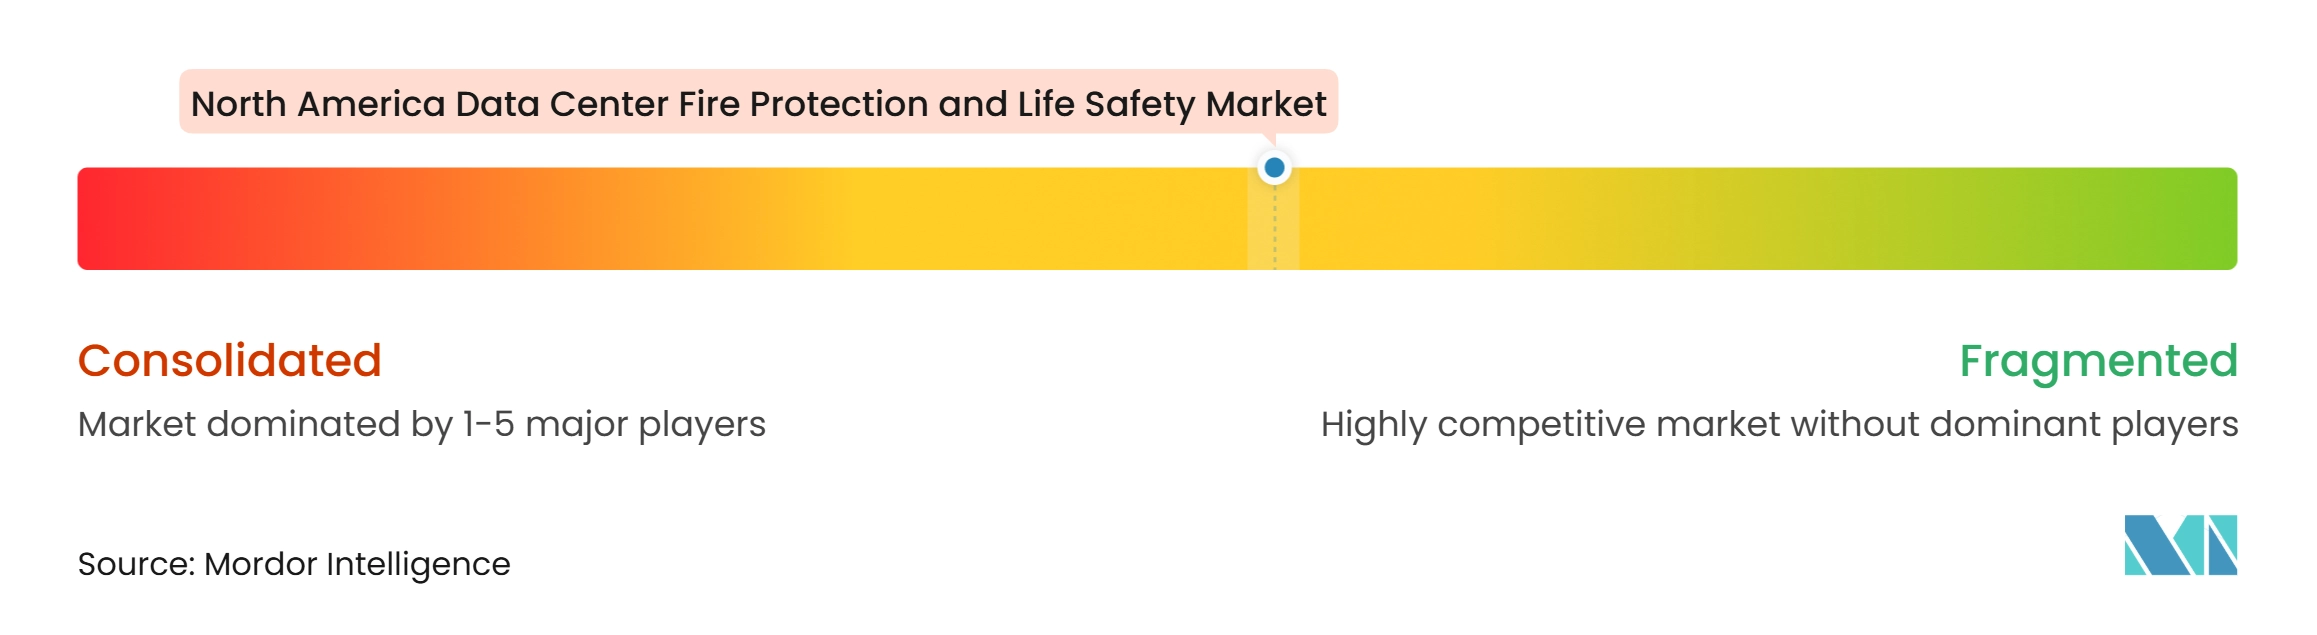
北米データセンター防火・生命安全市場は、Johnson Controls、Honeywell International、Siemensなどの統合型ビルディングテクノロジーサプライヤーの間で適度に集中しています。その地位は、防火安全機器をより広範なビルディングオートメーション、監視、およびサービス関係と組み合わせることの価値を反映しています。Johnson Controlsは2026年8月にSimplex Incident ManagerおよびAutocall Fire Site Administratorワークステーションの発表によりこのアプローチを拡大しました。同社は、これらのワークステーションが最大250,000台のデバイスを監視し、687台の火災警報制御ユニットを接続できると述べました。ISA/IEC 62443に準拠したサイバーセキュリティアーキテクチャは、防火安全システムとデジタルビルディング運用の安全な統合の必要性に応えています。
サプライヤーの競争は、特定の施設危険に適合した製品の必要性も反映しています。ORR Protectionは2025年にデータセンタープロジェクトでの繰り返し可能な展開をサポートするために、ProtectORR事前設計ハードウェアバンドルとSelectORRデジタル仕様ツールを発表しました。MarioffのHI-FOGウォーターミストアプローチは、クリーンエージェントシステムが適切でない可能性があるバッテリー関連用途での制御された水の適用の必要性に対応しています。ITUのバッテリー安全ガイダンスは、熱暴走リスクに対する水系保護への注目を高めています。FM Global DS 5-32は、承認された消火剤、検知システム、および制御パネルの重要な資格参照として引き続き機能しています。
サービス層は、プロバイダーが全国カバレッジ、確立された顧客関係、およびより広範な技術者ベースを求めるにつれて統合が進んでいます。Pye-Barker Fire and Safetyは2025年に57件の買収を完了し、火災警報、スプリンクラー、消火、およびセキュリティのフットプリントを拡大しました。一方、APi Groupは2025年にOnyx Fire Protection Servicesの11億米ドルの現金買収を発表し、Onyxのデータセンターおよびロジスティクスへのエクスポージャーを挙げました。北米データセンター防火・生命安全市場において、これらの取引は、設置、点検、試験、保守が迅速なフィールドカバレッジ、資格のある人員、交換部品へのアクセス、および北米全体のミッションクリティカルなデータセンターサイトにわたる各施設の保護設計と運用手順の詳細な知識に依存しているため、機器市場が大規模なプラットフォームサプライヤーを好む場合でも地域のサービス能力が価値を持ち続ける理由を示しています。北米データセンター防火・生命安全市場には、統合型機器プロバイダーと統合が進むサービス組織の両方がありますが、上位プレイヤーの合計シェアは提供されていないため、市場シェアを推定せずに数値的な集中スコアを実証することはできません。
北米データセンター防火・生命安全業界リーダー
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Siemens AG
-
Robert Bosch GmbH
-
Eaton Corporation plc
- 注:主要企業の掲載順は順位を示すものではありません。
北米データセンター防火・生命安全市場 このレポートでカバーされる企業
- Johnson Controls International plc
- Honeywell International Inc.
- Siemens AG
- Robert Bosch GmbH
- Eaton Corporation plc
- Minimax Viking GmbH
- Fike Corporation
- Halma plc
- Kidde Global Solutions
- Spectrum Safety Solutions
- WAGNER Group GmbH
- Hochiki Corporation
- Victaulic Company
- Amerex Corporation
- ORR Protection Systems, Inc.
- SEM-SAFE Fire Protection A/S
- Marioff Corporation Oy
- Nohmi Bosai Ltd.
- Encore Fire Protection
- Jensen Hughes, Inc.
- DLB Associates Consulting Engineers, P.C.
最近の産業開発事情 北米データセンター防火・生命安全市場
- 2026年9月:NFPAはデータセンターへのNFPA 75の適用に関するガイダンスを発行し、NFPA 1およびNFPA 5000との直接統合を確認しながら、AI最適化キャンパスにおけるチップ直接液体冷却、オンサイトバッテリーエネルギー貯蔵、および消防署のアクセス制約に対応するための継続的な委員会作業を認めました。
- 2026年8月:Johnson Controlsは次世代Simplex Incident ManagerおよびAutocall Fire Site Administrator防火安全ワークステーションを発表し、最大250,000台のデバイスを監視し、競合する代替品の2.5倍となる687台の火災警報制御ユニットを接続します。これらのプラットフォームはISA/IEC 62443に準拠したサイバーセキュリティアーキテクチャを組み込み、UL、ULC、FM認定を取得しており、大規模データセンターおよびキャンパス展開を直接ターゲットとし、単一の集中型コマンドインターフェースからエンタープライズスケールの防火システムの可視性を実現します。
- 2026年7月:FM Globalはデータシート5-32「データセンターおよび関連施設」の暫定改訂版を発行し、冷却、ITロード、ネットワークコア、UPSバッテリーユニットの用語定義を追加し、ラックマウント型リチウムイオンバッテリー環境におけるクリーンエージェントシステムの適用可能性と制限に関するガイダンスを更新しました。この改訂は、北米全体のハイパースケールおよびコロケーションサイトにおける保険会社要件の基礎となるより明確な損失防止ベンチマークを確立しています。
- 2026年2月:NFPA Journalは、AIデータセンターの消防規定の準備状況のギャップに関する詳細な評価を発表し、防火エンジニアがNFPA 75の3年改訂サイクルとユーザー主導のリスク評価構造が液体冷却およびバッテリー統合施設のアーキタイプには不十分であると特定し、管轄当局がAIデータセンター固有のコード規定を持たない地域では性能ベースの設計がますます必要とされていると指摘しました。
北米データセンター防火・生命安全市場レポートの範囲
北米データセンター防火・生命安全市場は、火災インシデントの防止、検知、消火、監視、管理を行いながら、人員の安全、事業継続性、および規制遵守を確保するために、米国およびカナダのデータセンター施設に展開される技術、システム、ソフトウェア、およびサービスで構成されています。
北米データセンター防火・生命安全市場レポートは、ソリューションタイプ(火災検知・警報システム、消火システム、緊急通知・避難システム、防火監視・制御システム、点検・試験・保守サービス)、防火技術(煙・熱検知、吸引式煙感知、クリーンエージェント消火、不活性ガス消火、水系消火、その他の防火技術)、施設エリア(データホール・ITルーム、電気・UPSルーム、バッテリールーム、冷却・機械室、管理・サポートエリア)、データセンター規模(小規模データセンター、中規模データセンター、大規模データセンター、ハイパースケールデータセンター)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー、エンタープライズおよびエッジ)、地域(米国、カナダ、メキシコ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 火災検知・警報システム |
| 消火システム |
| 緊急通知・避難システム |
| 防火監視・制御システム |
| 点検・試験・保守サービス |
| 煙・熱検知 |
| 吸引式煙感知 |
| クリーンエージェント消火 |
| 不活性ガス消火 |
| 水系消火 |
| その他の防火技術 |
| データホール・ITルーム |
| 電気・UPSルーム |
| バッテリールーム |
| 冷却・機械室 |
| 管理・サポートエリア |
| 小規模データセンター |
| 中規模データセンター |
| 大規模データセンター |
| ハイパースケールデータセンター |
| コロケーション |
| クラウドサービスプロバイダー |
| エンタープライズおよびエッジ |
| 米国 |
| カナダ |
| メキシコ |
| ソリューションタイプ別 | 火災検知・警報システム |
| 消火システム | |
| 緊急通知・避難システム | |
| 防火監視・制御システム | |
| 点検・試験・保守サービス | |
| 防火技術別 | 煙・熱検知 |
| 吸引式煙感知 | |
| クリーンエージェント消火 | |
| 不活性ガス消火 | |
| 水系消火 | |
| その他の防火技術 | |
| 施設エリア別 | データホール・ITルーム |
| 電気・UPSルーム | |
| バッテリールーム | |
| 冷却・機械室 | |
| 管理・サポートエリア | |
| データセンター規模別 | 小規模データセンター |
| 中規模データセンター | |
| 大規模データセンター | |
| ハイパースケールデータセンター | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー | |
| エンタープライズおよびエッジ | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米データセンター防火・生命安全市場の規模はどのくらいですか?
市場は2026年に1.58 ビリオン 米ドルと評価されており、10.25%のCAGRで2032年までに2.85 ビリオン 米ドルに達すると予測されています。
北米のデータセンター防火システムに対する需要を促進しているものは何ですか?
AI重視の建設、高いラック密度、液体冷却、リチウムイオンUPSシステム、および保険会社の要件が、統合型保護システムへの需要を高めています。
データセンター防火安全において最大のシェアを持つソリューションタイプはどれですか?
消火システムが最大のシェアを保持しており、2026年の収益の41.56%を占めています。
データセンターで最も急速に拡大している防火技術はどれですか?
吸引式煙感知は、高気流データホールでより早い煙検知を提供できるため、2032年にかけて11.65%のCAGRで拡大すると予測されています。
バッテリールームが防火計画において重要な理由は何ですか?
リチウムイオンUPSシステムが熱暴走と再着火リスクに対応した保護を必要とするため、バッテリールームは2032年にかけて11.64%のCAGRで拡大すると予測されています。
北米で最も急速に拡大している地域はどこですか?
メキシコは、発表済みのデータセンター投資と新規キャパシティ開発に支えられ、2032年にかけて11.75%のCAGRで拡大すると予測されています。